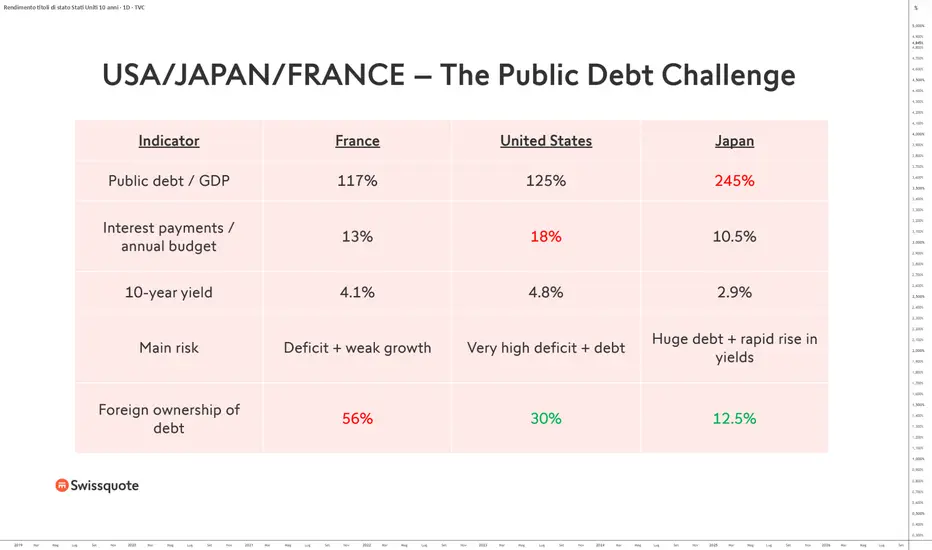
Capire bene il mercato azionario cineseCome analizzare correttamente il mercato azionario cinese dalla piattaforma TradingView? È una domanda legittima, perché il mercato azionario cinese può sembrare complicato se osservato da lontano.
Il mercato azionario cinese è composto da diverse piazze, in particolare Shanghai, Shenzhen e Hong Kong, e può sembrare complicato capire esattamente cosa rappresenti ciascuna di esse e, soprattutto, quale indice utilizzare per avere una visione chiara della tendenza di fondo.
In questo articolo spiegherò i 3 modi migliori per analizzare il mercato azionario cinese con TradingView: l'indice CSI 300, che offre una visione ampia delle large cap cinesi quotate a Shanghai e Shenzhen, ma anche l'indice principale della Borsa di Shanghai e quello della Borsa di Shenzhen.
L'obiettivo è quindi semplice: sapere quale indice osservare in base alla domanda che ci poniamo ed evitare di trarre conclusioni sul mercato cinese basandosi su un solo indice che rappresenta soltanto una parte dell'universo azionario cinese.
La tabella seguente presenta i modi migliori per seguire la tendenza di fondo delle azioni cinesi. I ticker TradingView sono indicati nella tabella.
1. Il CSI 300: l'indice di riferimento
Per cominciare, il CSI 300 è probabilmente l'indice più interessante per ottenere una visione globale del mercato azionario cinese. Comprende 300 grandi società quotate sulle Borse di Shanghai e Shenzhen. Permette quindi di avere una lettura più rappresentativa delle large cap cinesi rispetto al solo Shanghai Composite.
Su TradingView, costituisce un eccellente punto di partenza per identificare la tendenza di fondo del mercato cinese e analizzare i principali supporti e resistenze tecniche.
2. Lo Shanghai Composite e lo Shenzhen Component Index
Lo Shanghai Composite è uno degli indici storici di riferimento del mercato cinese. Comprende un universo molto più ampio di società quotate a Shanghai, tra cui anche grandi imprese statali. Shenzhen è invece maggiormente orientata verso le società private e, soprattutto, verso il settore tecnologico.
È particolarmente interessante per confrontare la tendenza di Shanghai con quella del CSI 300. Una divergenza tra i due indici può inoltre fornire informazioni interessanti sull'ampiezza del movimento.
3. L'Hang Seng: non dimenticare Hong Kong
Infine, per completare l'analisi, bisogna guardare anche Hong Kong attraverso l'Hang Seng. La Borsa di Hong Kong occupa una posizione particolare perché ospita numerose grandi società cinesi ed è inoltre una piazza finanziaria molto più internazionale.
L'Hang Seng permette quindi di misurare l'andamento delle azioni cinesi accessibili agli investitori internazionali e, in particolare, la dinamica dei grandi titoli tecnologici e finanziari.
In definitiva, invece di cercare un unico indice cinese, è più utile incrociare questi tre grafici su TradingView. Il CSI 300 offre la tendenza globale, Shanghai/Shenzhen permette di seguire il mercato domestico e Hong Kong fornisce una lettura più internazionale. È questo incrocio che consente di ottenere un'analisi molto più completa della tendenza delle azioni cinesi.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Yen sotto tutela: si può difendere il cambio senza altri rialzi?Il quadro di partenza è paradossale. In una sola settimana la Fed ha portato i tassi al 3,75-4,00% e la Banca del Giappone all'1,25%, il livello più alto dal 1995, eppure il dollaro-yen è risalito sopra 157. Il rialzo giapponese era atteso, il voto diviso 7-2 ha suggerito prudenza e il differenziale attorno a 2,75 punti è rimasto intatto. Il mercato si chiede allora cosa succederebbe se, da questo livello, nessuna delle due banche centrali alzasse più. Tokyo e Washington potrebbero tenere il cambio con gli strumenti che restano?
L'intervento diretto ha dimostrato di funzionare nel breve. Il 31 luglio, nella prima operazione congiunta tra Stati Uniti e Giappone dal 1998, il cambio è passato da 163,73 a 157,57 in una sola seduta, e il Tesoro americano ha dichiarato di essere pronto a ripetere. Tokyo ha inoltre annunciato l'uso della linea repo della Fed, che in linea di principio permette di procurarsi dollari senza vendere i titoli in portafoglio e allunga la capacità di fuoco. Il limite è il tempo: sette settimane dopo, il cambio era tornato sopra 157. Con un differenziale di 2,75 punti il carry vale circa quattro yen l'anno sul cambio attuale, e ogni intervento lotta contro un flusso che lavora ogni giorno nella direzione opposta. Intervenire, in queste condizioni, significa affittare un livello, non acquistarlo.
Esistono leve diverse dal tasso ufficiale. La più rilevante è il ritmo degli acquisti di titoli di Stato giapponesi da parte della BoJ. Ridurli farebbe salire i rendimenti lunghi e restringerebbe il differenziale senza toccare il tasso di policy, e diversi analisti ritengono che la compressione artificiale dei rendimenti sia parte del problema. A questa si aggiungerebbero una comunicazione governativa meno ambigua sulla debolezza dello yen e una politica fiscale meno espansiva. Il governo Takaichi punta però al contrario ad aumentare la spesa. Sono strumenti reali ma lenti e politicamente costosi, e nessuno è stato attivato con decisione.
Pesa poi il problema delle aspettative. Il mercato sconta già altri rialzi della BoJ, con l'1,5% atteso a marzo e l'1,75% nel secondo trimestre, e non esclude un'altra mossa della Fed entro l'anno. Un congelamento dei tassi non sarebbe dunque uno scenario neutro: deluderebbe le attese e spingerebbe il cambio verso l'alto proprio quando le autorità vorrebbero fermarlo. La dinamica si è già vista la scorsa settimana, quando una BoJ giudicata prudente è bastata per far salire il dollaro-yen.
Il grafico settimanale restituisce l'immagine di un rialzo gestito. Il prezzo è a 156,854, sotto la retta di regressione a 159,086, mentre la curva di regressione continua a salire e il bias resta rialzista. Il canale ha la banda superiore intorno a 168 e quella inferiore intorno a 150, con il pivot centrale a 151,870 che rafforza quella zona come base. Il massimo di luglio, 163,73, ha toccato R2 a 163,606 ed è stato respinto: la linea difesa non era 160, ma la fascia tra 160 e 164. Gli indicatori descrivono una pausa dopo lo strappo. Il momentum è a -4,809, lo stocastico è in fascia bassa con %K a 32,81 e %D a 31,95, e l'ATR a 2,713 è in risalita.
Senza nuovi rialzi la difesa del cambio è possibile per mesi, ma non a tempo indeterminato. Lo scenario più plausibile è un canale rialzista con i picchi tagliati dagli interventi, quindi un range 152-164 con deriva verso l'alto. Diventerebbe vulnerabile se la Fed alzasse ancora, se il petrolio restasse alto o se un nuovo strappo superasse la fascia già testata a luglio. Una chiusura settimanale sotto 151,870 aprirebbe la strada verso S1 a 144,615 e segnalerebbe che il mercato crede alla difesa. Una chiusura sopra 164 direbbe il contrario. Il prossimo appuntamento è la riunione BoJ del 29-30 ottobre. WisdomTree - Tactical Daily Update - 18.09.2026Borse tirano il fiato dopo il taglio tassi della FED: tech di nuovo acquistata.
Rendimenti obbligazionari in lieve calo: sollievo tra gli investitori.
Bank of Japan: +0,25% a 1.25%: per il Giappone una «stretta storica»!
Incontro Trump – Xi-Jinping: si spera in progressi in «pace commerciale».
Il calo del petrolio e dei rendimenti dei Treasury ha migliorato ieri il sentiment degli investitori, dopo la stretta monetaria annunciata dalla Fed. Il FOMC ha alzato i tassi di 25 punti base, al 3,75%-4%, con voto unanime, confermando l’impegno a contrastare l’inflazione. Un ulteriore rialzo entro fine anno resta lo scenario di base, con dicembre possibile appuntamento, ma la traiettoria dipenderà dai prossimi dati sui prezzi e dall’evoluzione dell’energia.
Milano ha chiuso a +0,8%, in linea con le principali Borse europee. A Wall Street, Nasdaq +1,69%, Dow Jones +0,62%, e S&P500 +1,13%.
“Ampliare, senza abbandonare” è la sintesi della view azionaria di Aneeka Gupta, Director of Macroeconomic Research di WisdomTree. L’AI resta un tema strutturale, ma la concentrazione sui leader è elevata: tecnologia e comunicazioni rappresentano circa il 46% dell’S&P500, pur avendo sovraperformato l’indice solo nel 30% dei casi. Meglio, quindi, mantenere l’esposizione senza trasformarla in una scommessa esclusiva.
Il segnale più costruttivo arriva dall’ampliamento delle revisioni degli utili verso energia, materiali e industriali. L’Europa guida questa rotazione: oltre il 70% del rendimento da inizio anno dell’MSCI Europe arriva da settori legati all’AI, che pesano però appena il 14% dell’indice. Value e ciclici beneficiano inoltre di oltre Eur 2.000 miliardi di investimenti pubblici previsti nel prossimo decennio.
Nei mercati emergenti, Gupta indica società non statali e titoli ad alto dividendo, mentre in Giappone sostengono il mercato utili legati all’AI, governance societaria e ritorno dei salari reali positivi. Le famiglie giapponesi iniziano inoltre a spostare i risparmi verso l’azionario. Il premio al rischio resta quindi significativo al di fuori delle mega cap tecnologiche, soprattutto in Europa, Giappone ed emergenti.
Sul fronte monetario, il presidente della Fed Kevin Warsh ha optato per il rialzo, il primo dall’estate 2023, nonostante le richieste di taglio di Donald Trump. «L’inflazione è troppo alta e lo è da troppo tempo», ha ribadito. Il messaggio ha contribuito a rassicurare gli investitori sulla determinazione della Fed e ad alleggerire la pressione sui rendimenti: il Treasury decennale è tornato sotto il 5%.
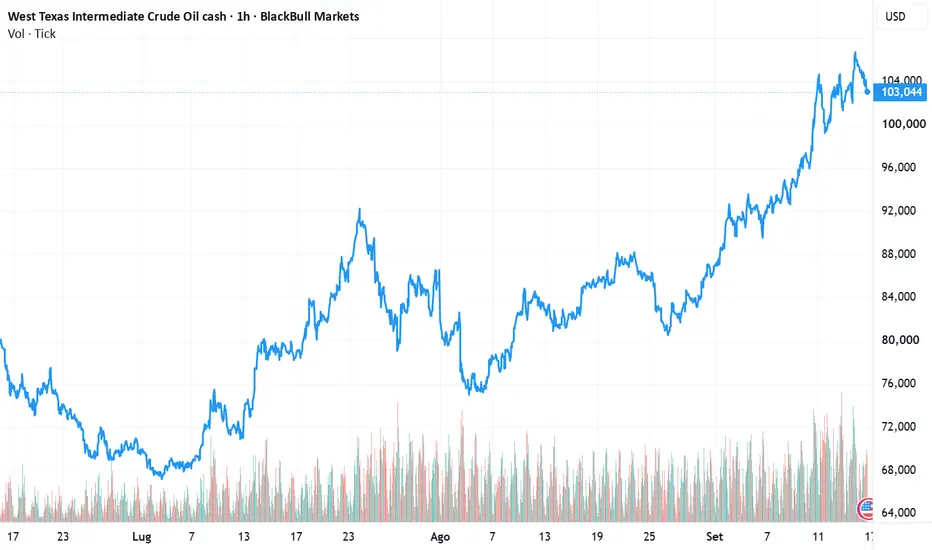
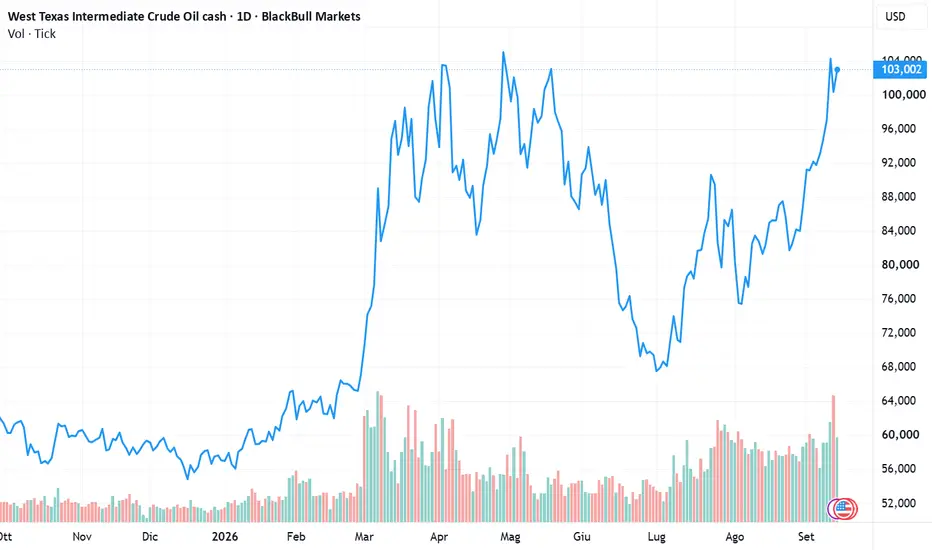
Il petrolio ha invece registrato il secondo calo consecutivo, in attesa del ripristino dell’oleodotto saudita Est-Ovest. Il WTI è intorno ai 100 dollari (-1,7%), il Brent a 103 (-2,7%). Intanto alcune petroliere continuano a transitare nello Stretto di Hormuz.
Trump ha dichiarato ad Axios di essere vicino a una «decisione importante» sull’eventuale ripresa degli attacchi contro Teheran; la prossima settimana incontrerà i Paesi del Golfo a New York.
La Bank of England ha lasciato i tassi invariati nonostante l’inflazione in accelerazione. Stamattina, 18 settembre, la Bank of Japan li ha invece portati all’1,25%, massimo degli ultimi 31 anni, con voto 7-2. Lo yen è sceso a 157,2 per dollaro. Il comunicato, tuttavia, non ha fornito indicazioni precise sui prossimi passi della stretta. Lunedì toccherà alla People’s Bank of China.
Negli Usa, le richieste iniziali di sussidi sono scese di 10.000 a 196.000, contro 207.000 attesi; il dato precedente è stato confermato a 206.000. I beneficiari cntinuativi sono diminuiti di 39.000 a 1.730.000.
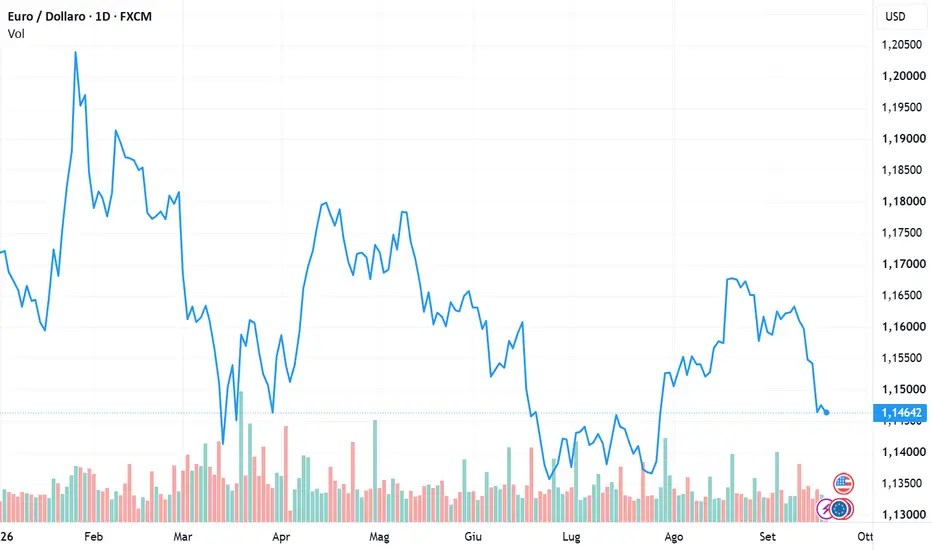
Sul valutario, euro a 1,1477 dollari da 1,1463; euro-sterlina 0,8572, dollaro-sterlina 0,7488. Spread BTp-Bund stabile a 86 punti base, mentre il rendimento del BTp decennale è sceso al 4,34%, dal 4,37%.
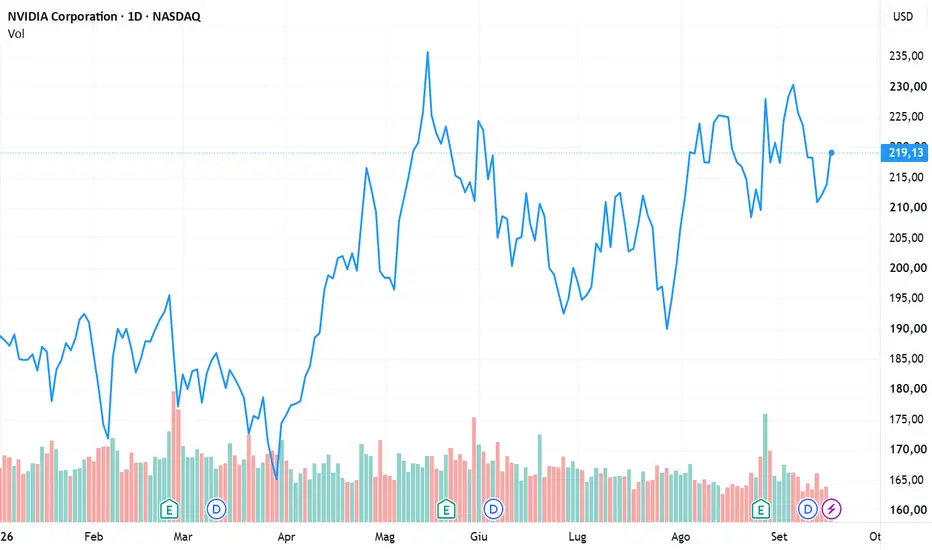
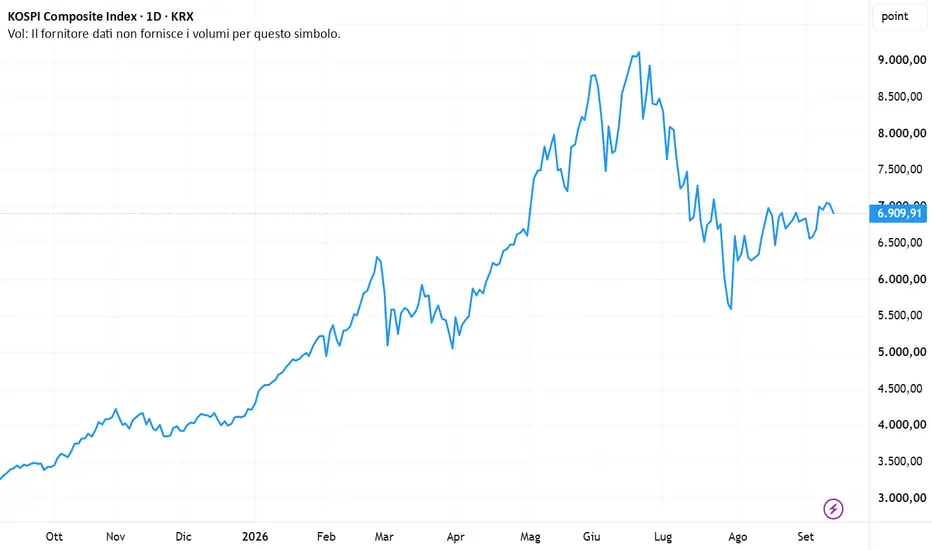
In Asia, Nikkei +2%, portando il rialzo settimanale al 2,2%; Kospi +2,7%, Taiex +1,3%, CSI300 +1%, Hang Seng +0,7%. La spinta arriva soprattutto dal comparto tecnologico: il Philadelphia Semiconductor aveva chiuso con un rialzo superiore al 3%.
Il boom dei chip potrebbe mantenere la crescita del PIL reale sudcoreano sopra il 3% nei prossimi tre anni, secondo Citigroup. Le nuove stime indicano un PIL al 3,7% nel 2026, 3,1% nel 2027 e 3,0% nel 2028, mentre le esportazioni di semiconduttori sono attese in crescita del 175% quest’anno e del 41% il prossimo.
Intanto Washington rinvierà, secondo Bloomberg, i nuovi dazi sulla Cina e altri partner commerciali a dopo il vertice Xi-Trump della prossima settimana. Agricoltura, energia e terre rare saranno le principali pedine negoziali. La soia, esportata dagli Usa in Cina per 29 miliardi di dollari nel 2024, è particolarmente importante: Pechino ha promesso acquisti per 25 milioni di tonnellate annue fino al 2028, mentre Washington chiede altri 17 miliardi di dollari di acquisti agricoli.
Più complesso il dossier energetico: la Cina ha interrotto gli acquisti di petrolio e gas Usa dopo dazi fino al 15%. Il mercato valeva tra 7,5 e 12 miliardi di dollari l’anno nel 2020-2024. Restano inoltre le terre rare, dove Pechino conserva una posizione dominante e le imprese americane, soprattutto nei settori aerospaziale e dei semiconduttori, continuano a incontrare difficoltà di approvvigionamento.
Oro, a 4.355 dollari/oncia, e l’argento 65,5. L’oro è salito ieri di quasi +2% e stamattina +0,6%, beneficiando della maggior propensione al rischio, anziché della tradizionale ricerca di protezione nelle fasi di tensione. Le banche centrali continuano ad accumularlo come riserva altamente liquida e alternativa ai Treasury.
Il Treasury decennale rende 4,93%, circa 10 bps meno di mercoledì, mentre lo spread tra le due scadenze è sceso a 26 punti base, nuovo minimo, per una curva sempre più piatta.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri. FED, un’ultima stretta sui tassi? Non è così certo.È dunque fatto: la Fed di Kevin Warsh ha aumentato il tasso di interesse dei federal funds dal 3,75% al 4%, ha presentato le nuove prospettive di politica monetaria e ha aggiornato le proprie proiezioni macroeconomiche. Il presidente della Fed ha nuovamente ricordato che la banca centrale resterà “data dependent” e continuerà a sostenere il buon funzionamento del mercato interbancario.
Le nuove prospettive di politica monetaria della Fed rappresentano una fonte di pressione o un relativo sollievo per i mercati finanziari, che sono stati sotto pressione a causa del forte aumento dei rendimenti obbligazionari e dei prezzi del petrolio e del gas naturale?
Passiamo in rassegna 4 dimensioni principali che sono state aggiornate e facciamo il punto.
1) I DOT PLOTS e i rapporti di forza all’interno dei 12 membri votanti del FOMC
Da quando Kevin Warsh ha assunto la guida della Fed, i rapporti di forza all’interno del FOMC rappresentano uno degli aspetti più importanti da monitorare. Ci saranno altre rialzi dei tassi? Lo status quo potrebbe rapidamente tornare a prevalere? Il FOMC è composto da 12 membri e per prendere una decisione di politica monetaria è necessaria la maggioranza. In caso di parità (6 VS 6), è Kevin Warsh ad avere il voto decisivo.
Mercoledì 16 settembre, tutti i 12 membri su 12 hanno votato a favore di un rialzo dei tassi: la convergenza tra i membri votanti del FOMC è stata quindi totale.
L’aggiornamento dei DOT PLOTS mostra che la previsione mediana del FOMC si colloca ora a un tasso di interesse del 4,1%, lasciando quindi possibile un’ultima stretta sui tassi entro la fine dell’anno o nel 2027.
2) Le aspettative della Fed in materia di inflazione e occupazione
La Fed si trova ad affrontare la stessa incertezza del resto del mondo: quando riaprirà lo Stretto di Hormuz e quando il prezzo del petrolio e del gas smetterà di rappresentare un fattore di pressione al rialzo sull’inflazione headline?
La Fed ha mostrato fiducia nel fatto che l’inflazione core tornerà all’obiettivo del 2% entro la fine del 2027/2028, ma per riuscirci è necessario evitare uno shock geopolitico prolungato. L’inflazione core rimane complessivamente sotto controllo e l’aumento del prezzo del petrolio non sta ancora incidendo sull’inflazione di fondo. Questo rappresenta, di per sé, un fattore di ottimismo per la Fed.
3) Come il mercato (l’alta finanza) si posiziona sulle prospettive dei tassi della Fed, attraverso i contratti futures sul tasso dei federal funds
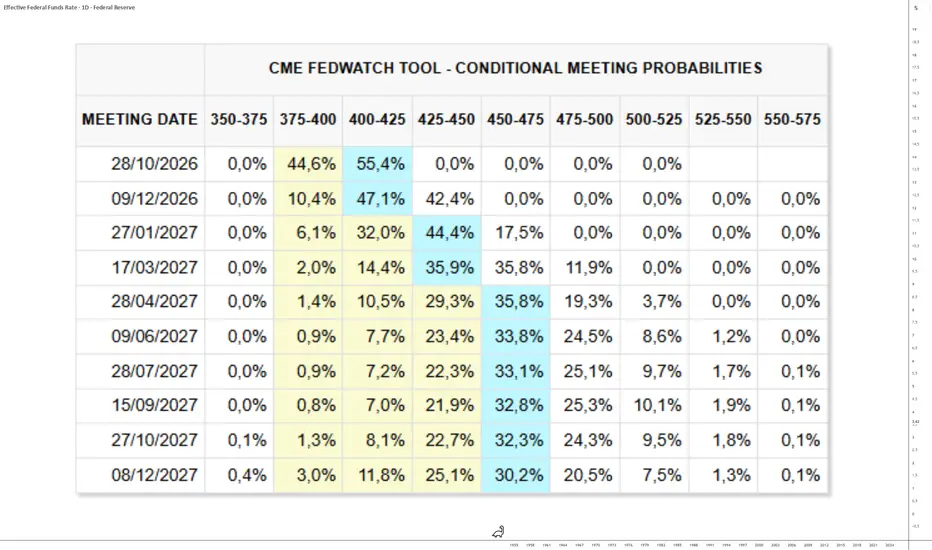
Il prezzo dei contratti futures sul tasso di interesse dei federal funds negoziati al Chicago Mercantile Exchange (CME) permette di comprendere come gli investitori istituzionali anticipano l’evoluzione futura del tasso di interesse della Fed. Dopo la decisione di politica monetaria della Fed, il mercato ritiene che entro la fine dell’anno potrebbe verificarsi un’ultima stretta sui tassi, ma lo status quo potrebbe tornare a prevalere in funzione dell’evoluzione del prezzo del petrolio e dell’inflazione core.
4) Gli insegnamenti tecnici del rendimento del Treasury USA a 2 anni
Il rendimento del Treasury USA a 2 anni è quello che anticipa meglio l’evoluzione futura del tasso di interesse dei federal funds statunitensi. Se si trova al di sopra del tasso della Fed, significa che il mercato sta scontando un rialzo dei tassi, e viceversa.
Il tasso della Fed è ora al 4%, mentre il rendimento del Treasury USA a 2 anni si trova al 4,70% dopo la decisione di politica monetaria della Fed. Il mercato ritiene quindi probabile che la Fed aumenti nuovamente il proprio tasso di interesse entro la fine dell’anno.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
WisdomTree - Tactical Daily Update - 17.09.2026FED puntuale e coesa: tassi sù di 25 bps, l’inflazione va combattuta.
Mercato obbligazionario stabile, in calo rendimenti dei Treasuries brevi.
Oggi tocca a Bank of Japan: in arrivo rialzo, e stavolta si va oltre 1.0%!
Oro e argento accennano un recupero, Banche centrali acquistano ancora.
Fed e petrolio sotto i riflettori: mercati tra inflazione e geopolitica. Ieri, 16 settembre, le Borse europee hanno chiuso in rialzo, in attesa della decisione della Federal Reserve sui tassi, arrivata alle 20:00 ora italiana, seguita dalla conferenza stampa del presidente Kevin Warsh alle 20:30.
Come previsto, la banca centrale americana ha deciso un rialzo di 25 punti base, approvato all'unanimità con 12 voti a favore. La Fed ha inoltre lasciato aperta la possibilità di un ulteriore intervento restrittivo entro la fine dell'anno.
Il messaggio di Warsh è stato chiaro: la priorità resta il controllo dell'inflazione, rimasta per «5 anni sopra il target del 2%: troppo alta per troppo tempo».
L'economia americana continua a crescere a un ritmo «solido» e il mercato del lavoro conserva una buona tenuta, ma il caro-prezzi rimane la principale fonte di preoccupazione. Le tensioni in Medio Oriente, con il petrolio oltre i 100 dollari al barile, rischiano infatti di riaccendere le pressioni inflazionistiche.
Secondo le proiezioni della Fed, l'inflazione tornerà al 2% soltanto nel 2029, mentre la disoccupazione dovrebbe mantenersi al 4,1%. Il Pil è stimato in crescita del 2,3% nel 2026, del 2,4% nel 2027, del 2,2% nel 2028 e del 2,1% nel 2029.
Borse e inflazione: qualche progresso, poche certezze. In Europa, ieri Francoforte ha guadagnato +0,33%, Londra +0,60% e Parigi +0,55%.
Wall Street ha invece reagito negativamente alla stretta: Dow Jones -1,2%, S&P 500 -0,5%, Nasdaq invariato. In controtendenza il Philadelphia Semiconductor Index, salito di +0,6%.
Sul fronte macroeconomico, l'inflazione britannica è cresciuta ad agosto al 3,1% annuo, dal 2,9% precedente, mentre la componente “core” è rimasta al 2,6% e i servizi al 3,4%.
In Italia, l'Istat ha confermato l’impatto inflattivo dell'aumento dei prezzi energetici: prezzi al consumo +0,5% su mese e +3,3% su anno, contro il +0,3% e il +2,9% di luglio.
Nell'Eurozona, la produzione industriale di luglio ha segnato -0,1% mensile, contro il -0,2% atteso, confermando una perdurante debolezza della manifattura.
In Giappone, il deficit commerciale ha superato le previsioni e gli ordini di macchinari sono diminuiti del 3,7% mensile.
Sul fronte delle materie prima, ancora una volta è il prezzo del petrolio ad essere al centro dell’attenzione: è in calo per il terzo giorno, ma l'inverno incombe e le riserve europee di gas sono sotto la media storica.
Il Brent scende stamattina, 17 settembre, di -1,1%, a 105,2 dollari/barile, dopo il -3% della seduta precedente. Il WTI ieri ha perso -2,3%, a 103,4 dollari.
A raffreddare le quotazioni sono le notizie secondo cui l'Arabia Saudita starebbe offrendo greggio alle raffinerie asiatiche attraverso trasferimenti nave-nave al largo di Sohar, in Oman, attenuando gli effetti degli attacchi all'oleodotto East-West.
Anche le aspettative di una possibile distensione in Medio Oriente, in vista del vertice USA-Cina della prossima settimana, contribuiscono a ridurre il premio di rischio.
Sul fronte del gas, le importazioni asiatiche di GNL si avviano verso il settembre più debole degli ultimi otto anni, penalizzate dai prezzi elevati.
Per l'Europa, questa debolezza potrebbe però rivelarsi un'opportunità: gli stoccaggi sono pieni per circa il 68%, 16 punti percentuali sotto la media quinquennale. Kpler stima importazioni europee di GNL pari a 7,98 milioni di tonnellate a settembre, in aumento rispetto ai 7,55 milioni di agosto.
Bond e valute: la tensione resta sui rendimenti obbligazionari, ma senza degenerazioni.
L'oro, a 4.295 dollari/oncia, è salito di +0,8%, pur restando in calo di circa -3% da inizio mese. L'argento si attesta a 63,5 dollari.
L'euro è sceso a 1,146 dollari, dopo una precedente indicazione a 1,154, anche in seguito alle minacce di Trump di imporre dazi pesanti all'Europa se accoglierà il Canada come 1° stato membro “esterno” dell’Unione Europea.
In Italia, lo spread BTP-Bund decennali scende stamattina di 1 punto base, a 86, mentre il rendimento del decennale si attesta al 4,39%.
Negli Stati Uniti, il Treasury decennale segna 4,98%, poco sotto i massimi degli ultimi vent'anni. Il biennale ha toccato i massimi dal 2024 e il differenziale tra le due scadenze si è ridotto a 28 punti base, ai minimi da aprile.
Borse dell’Asia-Pacifico: stamattina, 17 settembre, il Nikkei ha guadagnato +0,5%, mentre lo yen si è indebolito a 156,1 contro il dollaro e il rendimento del decennale giapponese è sceso al 2,95%.
Il Kospi di Seul ha chiuso a +0,7%. Più deboli Shanghai e Shenzhen (CSI 300 -0,4%) e Hong Kong (Hang Seng -0,7%); Mumbai ha segnato +0,2% e Sydney +0,3%.
Ad un clima complessivamente rasserenato sui mercati di oggi contribuisce certamente il messaggio della Federal Reserve, testimone di fermezza e indipendenza.
Per i mercati, purtroppo, la partita resta aperta: tra inflazione, petrolio e rendimenti obbligazionari, la tranquillità sembra ancora un lusso tutt’altro che scontato.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri. LVMH, dopo il crollo, un’opportunità?Il titolo LVMH ha perso il 55% dal suo massimo storico della primavera del 2023, con il prezzo sceso da oltre 900 € a 400 €. LVMH è di gran lunga la principale azienda mondiale nel settore del lusso. Dopo un ribasso azionario di questa portata, il titolo può tornare a rappresentare un’opportunità?
Per rispondere a questa domanda in modo analitico, propongo di analizzare i multipli di valutazione del mercato azionario e i segnali dell’analisi tecnica dei mercati finanziari.
· Multipli di valutazione: P/E forward, P/E tradizionale e Price-to-Sales
· I segnali dell’analisi tecnica di medio/lungo periodo attraverso il grafico settimanale a candele giapponesi
Prima di tutto, però, ricordiamo perché il titolo LVMH ha perso più del 50% dal suo record del 2023.
La ragione principale è l’inversione improvvisa del ciclo del lusso dopo diversi anni di crescita eccezionale. A partire dal 2023, la domanda ha iniziato gradualmente a normalizzarsi, con un netto rallentamento in particolare dei consumi di beni di lusso in Cina, mercato strategico per LVMH. Il gruppo ha inoltre risentito delle conseguenze dei forti aumenti dei prezzi praticati negli ultimi anni, che hanno progressivamente allontanato una parte della clientela cosiddetta «aspirational». Nel 2024, il fatturato di LVMH è quindi diminuito del 2%, seguito da un ulteriore calo dell’1% nel 2025, mentre il risultato operativo ricorrente ha subito una pressione ancora maggiore.
A questo si sono aggiunti un contesto macroeconomico meno favorevole, le tensioni geopolitiche e commerciali, nonché le incertezze relative ai consumi negli Stati Uniti e in Asia. Il mercato azionario ha penalizzato soprattutto il calo delle aspettative sugli utili: al massimo del 2023, LVMH era valutata a multipli molto elevati, sulla base di una crescita che sembrava poter proseguire a lungo. Quando questa crescita si è invertita, la contrazione del multiplo di valutazione ha amplificato il calo degli utili.
La questione ora è capire se questo forte ribasso abbia già incorporato a sufficienza le difficoltà attuali da offrire nuovamente un punto d’ingresso interessante.
Prima buona notizia: dal punto di vista della valutazione di Borsa, LVMH torna a rappresentare un’opportunità, soprattutto rispetto ai concorrenti.
La tabella seguente presenta le cinque principali società quotate a livello mondiale nel settore del lusso, insieme ai rispettivi P/E forward. Dopo un calo del 55% dal massimo storico, il titolo LVMH presenta ora un forte sconto rispetto ai concorrenti in termini di valutazione.
Prima di tornare all’acquisto, tuttavia, è necessario che il trend tecnico smetta di essere ribassista e il sistema Ichimoku può essere utile per identificare questo cambiamento. La tendenza ribassista sarà terminata quando il mercato sarà in grado di tornare al di sopra del Kumo settimanale del sistema Ichimoku.
Il grafico seguente mostra le candele giapponesi settimanali del titolo LVMH, insieme ai multipli di valutazione P/E tradizionale, P/E forward e Price-to-Sales. Il trend del titolo rimane ribassista finché il prezzo si muove al di sotto della nuvola weekly del sistema Ichimoku.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
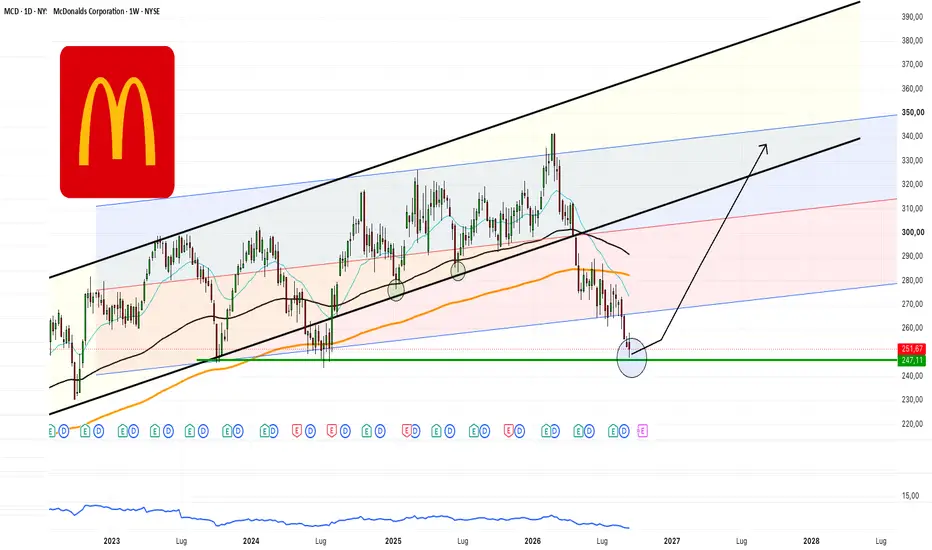
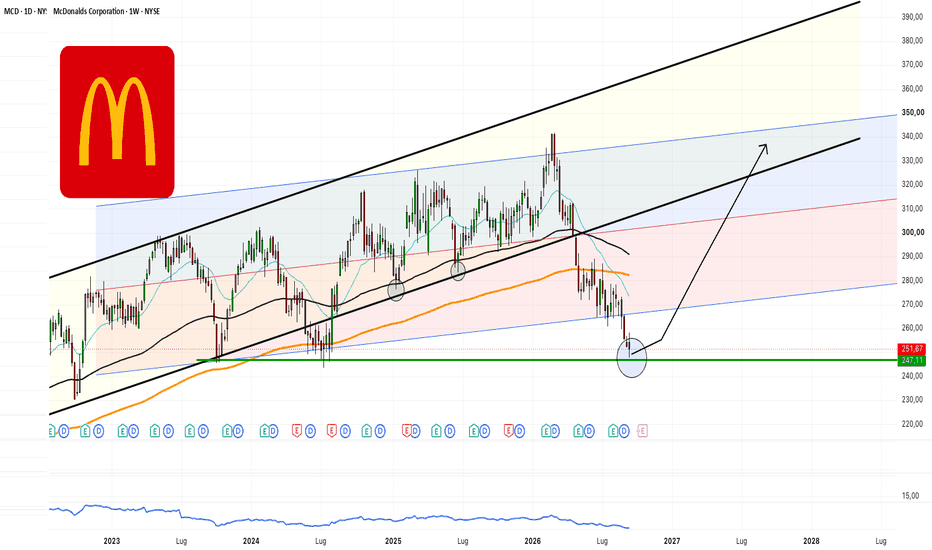
McDonald's : Il gigante il saldoOggi voglio condividere con voi l'analisi di McDonald's , un titolo che in questo periodo sta attirando la mia attenzione dopo un ritracciamento importante dai massimi storici, offrendo spunti molto interessanti per una strategia di medio-lungo termine.
𝟏. 𝐈 𝐟𝐨𝐧𝐝𝐚𝐦𝐞𝐧𝐭𝐚𝐥𝐢 𝐞 𝐢𝐥 𝐯𝐞𝐫𝐨 𝐦𝐨𝐝𝐞𝐥𝐥𝐨 𝐝𝐢 𝐛𝐮𝐬𝐢𝐧𝐞𝐬𝐬
Molti vedono McDonald's semplicemente come una catena di fast-food, ma la realtà finanziaria ed economica è ben diversa. Oltre il 90% della rete globale è gestita da affiliati in franchising: questo significa che l'azienda non guadagna solo sulla vendita di cibo, ma incassa flussi costanti di royalties e canoni d'affitto, essendo proprietaria dei terreni e degli edifici di gran parte dei suoi ristoranti.
* 𝐏𝐫𝐞𝐳𝐳𝐨 𝐜𝐨𝐫𝐫𝐞𝐧𝐭𝐞: ~$251 (sotto del 26,5% rispetto ai massimi a 341$).
* 𝐏/𝐄 𝐑𝐚𝐭𝐢𝐨: Sceso a circa 20.5x, un livello storicamente interessante e inferiore alle medie registrate negli ultimi anni.
* 𝐄𝐏𝐒: Utile per azione diluito a $12.31, a conferma di una solidità operativa che non viene meno.
𝟐. 𝐏𝐞𝐫𝐜𝐡é 𝐢𝐥 𝐩𝐫𝐞𝐳𝐳𝐨 è 𝐬𝐜𝐞𝐬𝐨 ?
Il titolo ha corretto dai massimi principalmente per due fattori:
un rallentamento temporaneo nei consumi delle fasce di reddito più basse (pressate dall'inflazione accumulata) e una rotazione settoriale degli istituzionali verso comparti più ciclici o tecnologici.
Questo calo non riflette affatto una crisi strutturale del business, ma ha compresso le valutazioni, offrendo un margine di sicurezza decisamente più favorevole per chi fa investimenti ragionati.
𝟑. 𝐈𝐧𝐧𝐨𝐯𝐚𝐳𝐢𝐨𝐧𝐞 𝐞 𝐝𝐢𝐯𝐢𝐝𝐞𝐧𝐝𝐢 𝐬𝐨𝐥𝐢𝐝𝐢
L'azienda sta spingendo con decisione sulla digitalizzazione tramite l'app proprietaria, i chioschi self-order e l'efficienza guidata dall'intelligenza artificiale, oltre a sperimentare concept innovativi come le bevande speciali di "CosMc's".
Sul fronte della remunerazione degli azionisti, ci troviamo di fronte a una vera e propria "cash cow":
* 𝐃𝐢𝐯𝐢𝐝𝐞𝐧𝐝𝐨 𝐚𝐧𝐧𝐮𝐚𝐥𝐢𝐳𝐳𝐚𝐭𝐨: $7.44 per azione ($1.86 a trimestre).
* 𝐃𝐢𝐯𝐢𝐝𝐞𝐧𝐝 𝐘𝐢𝐞𝐥𝐝: Circa 2.93%-2.94%, quasi il 30% sopra la sua mediana decennale proprio grazie al calo del prezzo.
* 𝐓𝐫𝐚𝐜𝐤 𝐫𝐞𝐜𝐨𝐫𝐝: 49 anni consecutivi di aumenti dei dividendi, a un soffio dall'ambito status di "Dividend King". Il payout ratio (intorno al 54-60%) è estremamente sano e sostenibile.
𝟒. 𝐂𝐨𝐧𝐜𝐥𝐮𝐬𝐢𝐨𝐧𝐢
La combinazione di un solido vantaggio competitivo basato sul real estate, multipli compressi e un rendimento da dividendo difensivo rende McDonald's un'aggiunta di grande spessore per bilanciare il portafoglio nei momenti di incertezza macroeconomica, soprattutto quando si considera un margine di risalita di circa il 45% dai prezzi attuali.
---
ℹ️ Visita il mio wallet per vedere i post precedenti, tutte le mie posizioni e tutto il mio track record in modo trasparente. Per qualsiasi info scrivimi in privato.
🙋♂️ Seguimi per non perderti i prossimi aggiornamenti
👍 Lascia un like/boost se il post ti è piaciuto!
📊 𝐌𝐲 𝐈𝐧𝐯𝐞𝐬𝐭𝐢𝐧𝐠 𝐩𝐞𝐫𝐟𝐨𝐫𝐦𝐚𝐧𝐜𝐞𝐬
🟩 2025: +17.2%
🚀 2026: +22%
🧑🏻💻 𝐒𝐨𝐧𝐨 𝐋𝐮𝐜𝐚 𝐁𝐨𝐧𝐨, 𝐧𝐞𝐥𝐥𝐚 𝐯𝐢𝐭𝐚 𝐬𝐨𝐧𝐨 𝐮𝐧 𝐢𝐧𝐬𝐞𝐠𝐧𝐚𝐧𝐭𝐞 𝐞 𝐩𝐫𝐨𝐠𝐫𝐚𝐦𝐦𝐚𝐭𝐨𝐫𝐞, 𝐨𝐥𝐭𝐫𝐞 𝐜𝐡𝐞 𝐭𝐫𝐚𝐝𝐞𝐫 𝐞 𝐢𝐧𝐯𝐞𝐬𝐭𝐢𝐭𝐨𝐫𝐞 𝐝𝐚𝐥 𝟐𝟎𝟏𝟑 𝐜𝐨𝐧 𝐬𝐭𝐫𝐚𝐭𝐞𝐠𝐢𝐞 𝐝𝐢 𝐛𝐫𝐞𝐯𝐞, 𝐦𝐞𝐝𝐢𝐨 𝐞 𝐥𝐮𝐧𝐠𝐨 𝐩𝐞𝐫𝐢𝐨𝐝𝐨.
𝐈𝐍𝐕𝐄𝐒𝐓𝐈𝐍𝐆 𝐒𝐓𝐑𝐀𝐓𝐄𝐆𝐘
✔️ Stock picking di titoli forti e timing di ingresso su zone ad alto rendimento evidenziati dai miei indicatori e strumenti personalizzati.
✔️ Portafoglio principalmente mirato su titoli azionari, con diversificazione su materie prime, ETF e crypto in minima parte, con orientamento al medio-lungo termine.
✔️ Incrementi ponderati quando il rapporto rischio/rendimento è molto favorevole con l'obiettivo di battere il mercato con un rischio limitato.
⚠️ Disclaimer:
Questo post è solo a scopo informativo e non costituisce consulenza finanziaria.
VANTAGE:SP500 FRED:SP500 AMEX:SPY SPCFD:SPX TSX:MCD VANTAGE:DJ30 DJ:DJI TVC:SPX CAPITALCOM:NAS100
 Long
WisdomTree - Tactical Daily Update - 16.09.2026Petrolio e rendimenti obbligazionari ai massimi nel giorno della FED.
Con il Tres. 10 yrs sopra 5,0%, e l’inflazione a 3,4%, scontati +25bps.
Ottima e inattesa la tenuta complessiva delle Borse.
Listini azionari globali sono supportati da crescita degli utili e dividendi.
La seduta di martedì 15 settembre ha confermato il clima di elevata volatilità sui mercati, con le Borse europee ancora alle prese con il rialzo dei prezzi energetici, l’incremento dei rendimenti obbligazionari e l’incertezza sulle prossime mosse delle banche centrali.
Milano ha chiuso in calo di -0,1%, in linea con l’andamento negativo delle principali piazze continentali. Anche Wall Street ha archiviato una giornata debole, col Nasdaq in flessione di -0,8%.
Il petrolio ha ripreso a correre dopo una breve pausa: il Brent è tornato sopra i 108 dollari al barile, dopo aver sfiorato quota 110 nella seduta precedente.
Le tensioni in Medio Oriente restano elevate e aumentano i timori per la durata dell’interruzione delle attività dell’oleodotto saudita East-West, infrastruttura strategica per il trasporto del greggio.
La pressione sui titoli di Stato non accenna a diminuire. Il rendimento del Treasury decennale statunitense ha raggiunto il 5,04%, superando il picco del 2023 e toccando il livello più elevato dal 2007. In Europa, il Bund decennale si è portato al 3,53%, ai massimi dal 2011.
A pesare sul mercato americano sarebbe anche l’indebolimento della domanda strutturale di Treasury da parte degli investitori istituzionali esteri. Una dinamica che alimenta la tensione alla vigilia della riunione della Federal Reserve, chiamata a decidere sui tassi questa sera, alle 20.00 CET.
Gli investitori si attendono un rialzo di 25 punti base, il primo aumento del costo del denaro da luglio 2023, con il tasso di riferimento destinato a raggiungere il 3,75%-4,00%. Il vero tema, tuttavia, non sarà soltanto la decisione odierna, ma soprattutto il percorso futuro della politica monetaria.
Il tono restrittivo adottato da Kevin Warsh a Jackson Hole e l’incremento dello 0,3% mensile del CPI core di agosto hanno rafforzato le aspettative di una stretta. I mercati scontano già un ulteriore rialzo entro la fine dell’anno e uno o due interventi nel 2027.
Particolare attenzione sarà quindi riservata all’aggiornamento del dot plot, dopo che Warsh aveva scelto di non presentare una propria previsione nel precedente SEP. Dalla conferenza stampa del presidente della Fed sarà difficile, invece, ottenere indicazioni esplicite sulle prossime mosse.
Sul mercato valutario, l’euro si mantiene a 1,154 dollari, rispetto a 1,153 in avvio e 1,1549 della vigilia, restando sui minimi delle ultime quattro settimane. Il dollaro si è rafforzato anche nei confronti dello yen, a 155,12, contro 154,9 in apertura e 154,3 il giorno precedente. L’euro sale a 179 yen.
Nella mattinata di oggi, 16 settembre, sui listini dell’Asia Pacifico prevale la cautela in attesa della decisione della Fed. Il rendimento del Treasury decennale è sceso appena sotto la soglia del 5%, pur rimanendo vicino ai massimi degli ultimi vent’anni circa.
Il petrolio ha ripiegato dopo i forti rialzi delle ultime due sedute, mentre l’indice MSCI Asia Pacific ha guadagnato lo 0,2%, interrompendo una serie di quattro sedute consecutive in ribasso. A metà mattinata, le principali Borse europee recuperano mediamente lo 0,4%.
In Asia, il Nikkei giapponese è salito dello 0,5%. Ad agosto, le esportazioni nipponiche hanno rallentato al +19,3% annuo, dal +23,2% di luglio, mantenendo comunque un ritmo sostenuto e superando la previsione mediana degli economisti, pari al +18,4%. Si tratta del dodicesimo mese consecutivo di crescita, sostenuta soprattutto dalle spedizioni di semiconduttori e macchinari per la produzione di chip.
Il CSI300 di Shanghai&Shenzhen ha guadagnato lo 0,5%, il Taiex di Taipei lo 0,7% e l’Hang Seng di Hong Kong lo 0,2%. A Hong Kong, il premier John Lee ha annunciato l’intenzione di quasi raddoppiare la spesa destinata all’innovazione nei prossimi anni, in linea con le priorità economiche di Pechino. L’obiettivo è portare gli investimenti in ricerca e sviluppo al 3% del PIL nel 2030, dall’1,63% del 2024.
Sul fronte geopolitico, Riad ha denunciato l’abbattimento di un drone lanciato dagli Houthi verso la Mecca, prima che potesse entrare nello spazio aereo della città santa, definendo l’episodio il superamento di una «linea rossa». I ribelli yemeniti hanno negato l’attacco.
Oro e argento recuperano circa l’1%, rispettivamente a 4.325 e 64,5 dollari l’oncia, quotazioni comunque attorno ai minimi da oltre un mese. Mentre alcune banche centrali europee, da ultima quella olandese, stanno rivedendo la distribuzione geografica delle proprie riserve auree anche alla luce delle tensioni geopolitiche, Banca d’Italia ha confermato la volontà di mantenere invariato l’attuale assetto.
Sul fronte europeo, la Francia sosterrebbe la candidatura dell’olandese Klaas Knot alla successione di Christine Lagarde alla BCE, a condizione che il ruolo di capo economista dell’istituto venga assegnato a un candidato francese. Secondo fonti citate da Reuters, la proposta informale avrebbe il sostegno di Emmanuel Macron, ma potrebbe incontrare l’opposizione della Germania, aprendo un complesso negoziato politico.
Infine, Bitcoin ha perso il 4% nella seduta di ieri, portandosi a 75.700 dollari, e resta poco mosso in prossimità dei minimi da metà agosto. Negli Stati Uniti, il Senato non ha raggiunto un accordo sul Clarity Act, il disegno di legge destinato a introdurre un quadro normativo più chiaro per le criptovalute, ma la proposta non ha ottenuto i 60 voti necessari per avviare il dibattito formale.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
FED questa sera: i tre segnali da monitorare in via prioritariaÈ arrivato il giorno decisivo. Oggi è mercoledì 16 settembre e la Federal Reserve annuncerà la sua decisione di politica monetaria sotto la guida di Kevin Warsh. Si tratta dell’evento fondamentale più importante di questo mese di settembre, vista la forte incertezza su ciò che farà la Fed e sulle sue prospettive di politica monetaria per i prossimi mesi.
Il rialzo combinato dei prezzi del petrolio e del gas e dei tassi di interesse di mercato esercita una forte pressione sulla Fed affinché aumenti il tasso dei Federal Funds. Tuttavia, gli equilibri di forza all’interno del FOMC rimangono incerti e lo scenario di mantenimento dei tassi invariati è ancora possibile.
Gli annunci di politica monetaria della Fed di questa sera avranno un impatto su tutte le classi di attività: azioni, obbligazioni, valute, materie prime e criptovalute.
La Fed sarà restrittiva o accomodante nelle sue prospettive di politica monetaria fino alla fine dell’anno?
Per rispondere a questa domanda, questa sera sarà necessario monitorare con estrema attenzione i seguenti dati fondamentali e tecnici:
1. L’evoluzione dei DOT PLOTS
Il primo segnale da monitorare sarà l’evoluzione dei “dot plots”, che consentono di conoscere le aspettative individuali dei membri del FOMC riguardo al futuro livello dei tassi ufficiali. L’obiettivo sarà capire se la mediana delle proiezioni si sposterà verso tassi più alti o più bassi alla fine dell’anno e nel 2027. Un dot plot più elevato del previsto sarebbe interpretato come un segnale restrittivo, mentre un calo della mediana rafforzerebbe lo scenario di un allentamento monetario. Sarà inoltre importante osservare la dispersione dei punti, perché fornirà un’indicazione significativa sul grado di divisione all’interno del FOMC.
2. L’andamento del rendimento dei Treasury USA a 2 anni e il suo posizionamento rispetto al tasso dei Federal Funds USA
Anche il rendimento del Treasury USA a 2 anni sarà un indicatore di mercato particolarmente importante. Molto sensibile alle aspettative di politica monetaria, consentirà di misurare la reazione immediata degli investitori al comunicato e alle proiezioni della Fed. Bisognerà soprattutto osservare il suo differenziale rispetto al tasso dei Federal Funds. Se il rendimento a 2 anni resterà nettamente al di sopra del tasso ufficiale, il mercato continuerà a prezzare una politica monetaria relativamente restrittiva. Al contrario, un rapido calo del rendimento a 2 anni segnalerebbe che gli investitori si aspettano ulteriori tagli dei tassi nei prossimi mesi.
3. L’aggiornamento delle proiezioni macroeconomiche della Fed, in particolare per quanto riguarda l’inflazione core
Infine, le nuove proiezioni economiche della Fed saranno determinanti per comprendere la sua funzione di reazione. L’evoluzione delle previsioni sull’inflazione core sarà particolarmente importante in un contesto caratterizzato dall’aumento dei prezzi dell’energia. Una revisione al rialzo dell’inflazione, accompagnata da una crescita resiliente, rafforzerebbe lo scenario di una Fed più restrittiva. Al contrario, se la Fed manterrà un percorso di disinflazione riducendo al contempo le previsioni di crescita o evidenziando un deterioramento del mercato del lavoro, il mercato potrebbe anticipare una politica più accomodante.
Sarà quindi la combinazione di questi tre segnali — dot plots, rendimento USA a 2 anni e proiezioni macroeconomiche — a permettere di determinare il vero messaggio della Fed questa sera.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
WisdomTree - Tactical Daily Update - 15.09.2026Prosegue la correzione delle Borse: pesano prezzo dell’oil e rischio tassi.
Rendimenti dei bond ancora in ascesa: Treasury 10 anni sopra il 5,0%.
Vigilia delle decisioni Fed sui tassi e indicazioni sulla prospettiva.
Oro e argento, metalli industriali, cryptos ancora senza direzione.
Petrolio, tassi e geopolitica continuano a dettare il ritmo dei mercati. La seduta di ieri, 14 settembre, ha confermato un quadro delicato: il Brent ha superato i 107 dollari/barile, dopo aver sfiorato quota 110 alla vigilia, mentre il Wti è salito oltre 103.
A spingere le quotazioni è soprattutto l’escalation in Medio Oriente, con gli ultimi attacchi che hanno danneggiato un oleodotto saudita cruciale per aggirare il blocco dello Stretto di Hormuz. Le forze Houthi nello Yemen hanno lanciato nuovi attacchi contro l’Arabia Saudita, mentre gli Stati arabi del Golfo hanno rinviato i colloqui previsti con l’Iran.
Il rischio è che il conflitto si allarghi ulteriormente, mettendo sotto pressione le forniture globali di petrolio e alimentando un premio di rischio destinato a riflettersi anche sull’inflazione.
A completare il quadro sono le nuove preoccupazioni sull’intelligenza artificiale e sulla sostenibilità del debito americano. Wall Street ha chiuso in ribasso dopo l’allarme sui rischi dell’AI lanciato da Dario Amodei di Anthropic e rilanciato da Elon Musk e Sam Altman di OpenAI.
Il contraccolpo si è visto sulle Borse europee, mentre i rendimenti obbligazionari hanno continuato a salire anche Oltreoceano. A Milano, appesantita soprattutto dai titoli bancari, l’indice è sceso sotto quota 51mila punti, per la prima volta dal giugno scorso. Nuovi massimi anche per il gas europeo Ttf-Amsterdam ha superato 83 euro/MWh.
Il nodo è ora la possibile durata dello shock energetico. Se l’Arabia Saudita non riuscirà a riattivare entro pochi giorni il suo principale oleodotto verso il Mar Rosso, il Paese rischia di esaurire rapidamente le scorte destinate all’export, con una potenziale perdita fino al 4% dell’offerta globale, secondo fonti citate da Reuters.
L’oleodotto viene utilizzato per reindirizzare circa 4 milioni di barili/giorno, pari a circa 4% dell’offerta globale, verso il porto di Yanbu sul Mar Rosso, evitando il passaggio attraverso Hormuz.
Ma Yanbu dispone attualmente di scorte sufficienti a garantire le esportazioni per appena cinque-sette giorni, secondo tre fonti del settore.
Secondo l’Agenzia Internazionale dell’Energia, inoltre, l’offerta saudita era già scesa ad agosto al livello più basso degli ultimi trent’anni, penalizzata dalla riduzione dei flussi attraverso Hormuz e il Mar Rosso.
Il petrolio, dunque, è tornato a essere un fattore determinante della politica monetaria e dei rendimenti obbligazionari. Il Brent, oggi attorno a 107 dollari, è salito di circa +18% dall’inizio del mese, contribuendo a spingere il Treasury decennale oltre la soglia psicologica del 5%, sui massimi dal 2007.
Nel frattempo, secondo Goldman Sachs, il debito pubblico statunitense è destinato a passare dal 100% al 123% del PIL entro il 2035.
In Europa il Bund decennale rende 3,51%, ai massimi dal 2011, mentre il BTp decennale paga 4.43%. ulteriormente salito dal 4,41% della vigilia. Lo spread con il Bund resta a 88 bls, col Bund 10yrs tedesco che paga 3,53%.
La scelta della Federal Reserve rappresentare il prossimo importante banco di prova. I mercati attribuiscono una probabilità dell’87% a un rialzo Fed di 25 bps, che porterebbe i tassi nell’intervallo 3,75%-4,00%.
La decisione è attesa domani alle 18:00 GMT, al termine della riunione di due giorni. Più del rialzo in sé, però, conteranno le parole del presidente Kevin Warsh e la lettura che la Fed darà degli ultimi dati macroeconomici.
Il messaggio sarà importante anche per oro e argento, oggi rispettivamente a 4.310 dollari/oncia e 63,5, stabili dopo i minimi da oltre un mese toccati nella seduta precedente. Se Warsh indicherà l’avvio di un ciclo di inasprimento deciso, l’impatto potrebbe essere negativo per oro e asset rischiosi; un approccio più graduale potrebbe invece sostenere il sentiment.
Anche la BCE dovrà trovare un difficile equilibrio tra inflazione e crescita. I tassi sono oggi al 2,5%, al limite superiore della neutralità, mentre il mercato sconta quattro rialzi da qui alla fine del 2027. Come ha ricordato l’ex vicepresidente della Fed Richard Clarida, quando una banca centrale avvia un ciclo di rialzi, raramente si limita a un singolo intervento.
Sul mercato valutario, l’euro è scivolato sui minimi delle ultime quattro settimane, attorno a 1,155 dollari, mentre verso yen è tornato a 154,8 per dollaro, in vista della riunione della Bank of Japan di venerdì, dopo la decisione Fed di mercoledì.
Dall’Asia arrivano intanto segnali di cautela su vari fornti. Borse: Tokyo ha chiuso piatta; il CSI300 di Shanghai%Shenzhen ha perso -0,3%, il Taiex-Taipei -0,3%, l’Hang Seng di Hong Kong -0,2%, il Sensex indiano 0,2%, il Kospi di Seul 1% e l’S&P/ASX 200 australiano 0,7%.
In Cina, ad agosto le vendite al dettaglio sono cresciute +0,4% su base annua, contro +0,6% di luglio e +0,8% atteso. I prezzi delle nuove abitazioni nelle 70 città sono diminuiti, -3,0% YoY, contro -3,2% del mese precedente, segnando il 38° mese consecutivo di calo, sebbene il trend di discesa paia più contenuto.
In India l’inflazione è accelerata al 4,82% ad agosto, dal 4,45% di luglio, in linea con il 4,86% atteso e ai massimi dal dicembre 2024. È il 3’ mese consecutivo sopra l’obiettivo del 4% della Reserve Bank of India.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
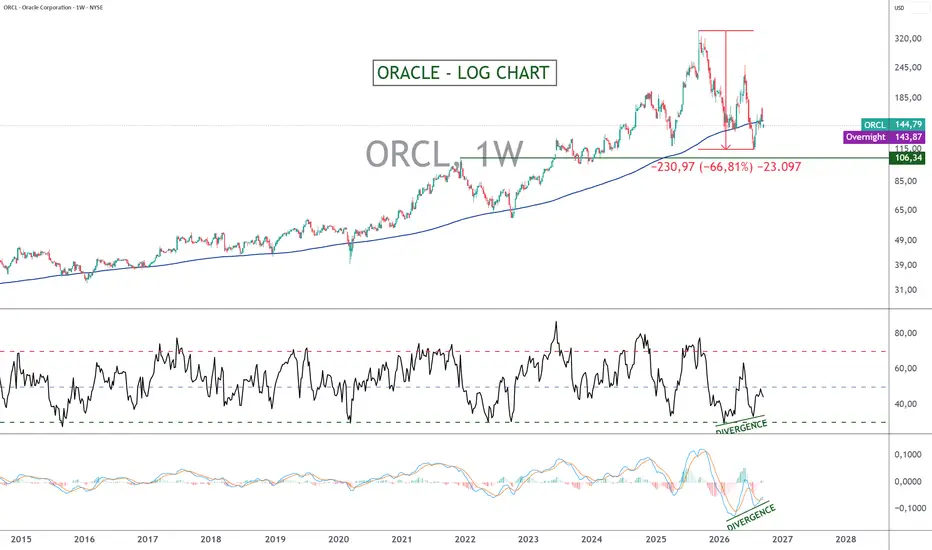
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri. ORACLE, il minimo è stato raggiunto?Il prezzo delle azioni Oracle ha perso più del 66% tra il suo massimo storico di settembre 2025 e il minimo raggiunto a luglio 2026.
Possiamo affermare che il titolo abbia finalmente formato un minimo importante e che il trend rialzista di fondo sia ripreso?
Per rispondere a questa domanda, passerò in rassegna i fattori fondamentali e tecnici che ritengo rilevanti:
· Analisi tecnica dei mercati finanziari: i segnali di lungo periodo sul grafico settimanale
· I dati di valutazione del titolo e le prospettive fondamentali per Oracle
Dal punto di vista fondamentale, il caso Oracle rimane particolarmente interessante. L’azienda è nel pieno di una profonda trasformazione, con una spettacolare accelerazione del business cloud. Nel quarto trimestre dell’esercizio fiscale 2026, i ricavi cloud sono aumentati del 47% su base annua e i ricavi dell’infrastruttura cloud del 93%. Nell’intero esercizio, i ricavi sono cresciuti del 17%, mentre il business cloud è aumentato del 39%.
Ancora più impressionante, le Remaining Performance Obligations (RPO) hanno raggiunto i 638 miliardi di dollari, in aumento del 363% su base annua. Questo dato rappresenta un argomento fondamentale di primo piano a favore della prosecuzione della crescita futura.
Il principale rischio, tuttavia, riguarda il finanziamento di questa crescita. Oracle sta investendo massicciamente nelle infrastrutture dedicate all’intelligenza artificiale, con un free cash flow negativo di 23,7 miliardi di dollari nell’esercizio fiscale 2026 e un ricorso significativo all’indebitamento.
La tabella seguente presenta la classifica delle aziende statunitensi del settore infrastructure software in base al rapporto di valutazione Forward P/E. Dopo questo calo del 60% dal massimo storico, il titolo Oracle torna a essere conveniente secondo questo criterio fondamentale.
Infine, la valutazione appare ora molto meno impegnativa rispetto al picco del 2025. Secondo i dati di mercato utilizzati in questa analisi, il Forward P/E si colloca intorno a 15x, un livello particolarmente basso per un’azienda le cui prospettive di crescita nel cloud rimangono così elevate.
Per concludere dal punto di vista dell’analisi tecnica, diversi segnali sono favorevoli alla formazione di un minimo importante: divergenze rialziste prezzo/momentum sul grafico settimanale (si veda il grafico principale di questa analisi), nonché supporti tecnici di lungo periodo che sono stati raggiunti tra 110 e 120 dollari, come la media mobile a 200 settimane e il Kumo mensile del sistema Ichimoku.
Il grafico seguente mostra le candele giapponesi mensili del titolo ORACLE insieme al Kumo mensile (sistema Ichimoku), che funge da supporto di lungo periodo.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
WisdomTree - Tactical Daily Update - 14.09.2026Inflazione al consumo negli Usa ad gosto stabile: +3,4%, «core» al 2,4%.
Le attese sull’imminente riunione FED danno al 90% aumento di 25 bps.
Rendimenti obbligazionari ai massimi dal 2011 in Germania: il 10 anni: 3,5%.
Dario Amodei, CEO di Anthropic: l’AI corre troppo, meglio frenare....
Venerdì 11 settembre le Borse europee hanno accelerato al rialzo dopo la pubblicazione dei dati sull’inflazione americana. I prezzi al consumo sono rimasti stabili ad agosto al 3,4%, mentre l’inflazione core, al netto di alimentari ed energia, si è attestata al 2,4%. Un dato che sarà determinante per la decisione di politica monetaria che la Federal Reserve dovrà assumere questa settimana.
La seduta si è chiusa positivamente: Milano +1,36%, Francoforte +0,82%, Parigi +0,78% e Londra +0,39%. Il recupero di venerdì non cancella però un settembre finora poco generoso per gli investitori: dalla fine di agosto l’MSCI All Countries perde -0,8%, senza tuttavia mostrare segnali di vera capitolazione.
A tenere i mercati sul filo è soprattutto il mix tra petrolio, inflazione e rendimenti obbligazionari. Le tensioni tra Stati Uniti e Iran hanno spinto nuovamente il prezzo del greggio, alimentando i timori di una nuova accelerazione dell’inflazione. Il Treasury decennale si è così avvicinato pericolosamente alla soglia psicologica del 5%, mentre in Europa il Bund tedesco ha raggiunto il 3,50%, massimo dal 2011.
Sul fronte Fed, l’inflazione core di agosto, salita +0,3% mensile, il ritmo più elevato da aprile, rende ormai quasi scontato un rialzo dei tassi nella riunione di questa settimana, con una probabilità prezzata dal mercato intorno al 90%.
La vera partita, però, non riguarda tanto la decisione quanto il messaggio successivo. Se la Fed presentasse il rialzo come una misura precauzionale, i mercati potrebbero interpretarlo come un “dovish hike”, cioè una stretta accompagnata da indicazioni relativamente accomodanti.
Le aspettative restano per 2 rialzi dei tassi entro la fine dell’anno. Coerentemente, il rendimento dei Treasury biennali è salito di 1 punto base al 4,6%, mentre quello dei decennali è sceso -2 bps al 4,94%. Anche i BTP decennali hanno beneficiato del momentaneo rientro del petrolio, con il rendimento in calo al 4,36%. Una tregua ancora fragile.
A complicare il quadro arriva anche il deterioramento della fiducia dei consumatori americani. La lettura preliminare di settembre 2026 dell’indice elaborato dall’Università del Michigan è scesa a 47,8, dai 51 di agosto, molto al di sotto delle attese di 51,0 e sui livelli più bassi dal minimo storico di maggio.
Wall Street ha comunque chiuso la settimana con un rimbalzo: Dow Jones e Nasdaq +1,0%, S&P500 +0,9%. Il bilancio settimanale resta però negativo: S&P500 -0,8%, Dow -1,6% e Nasdaq -0,7%.
Oggi, 14 settembre, i mercati riaprono inoltre con un nuovo tema destinato a tenere banco: i rischi legati all’intelligenza artificiale. Dario Amodei, CEO di Anthropic, ha lanciato un allarme sulla rapidità dello sviluppo dell’IA, condiviso anche da Sam Altman di OpenAI ed Elon Musk, sottolineando che la curva sta diventando sempre più ripida e invitando a “rallentare”, pur senza cedere al panico.
Di segno opposto la posizione di Donald Trump, secondo cui gli Stati Uniti devono continuare a correre per mantenere il vantaggio sulla Cina: “chi vince nel campo dell’IA vince”, ha dichiarato il presidente, favorevole allo sviluppo pur ammettendo la possibilità di introdurre limiti.
Intanto, il petrolio torna protagonista dopo l’attacco con droni, provenienti dall’Iraq, che ha costretto l’Arabia Saudita a chiudere temporaneamente il cruciale oleodotto Est-Ovest. Il raid ha provocato alcuni feriti e danni ancora in fase di valutazione, e non è stato rivendicato. Trump ha accusato gli ayatollah e ribadito che la guerra in Iran finirà dopo le elezioni di Midterm, quando, secondo la sua previsione, i prezzi del petrolio crolleranno.
La situazione è particolarmente delicata per Riad: con gli Houthi vicini a controllare lo stretto di Bab el-Mandeb, una delle principali rotte mondiali, e dopo la crisi di Hormuz, le due principali vie di esportazione del greggio saudita risultano sotto pressione.
Il premier iracheno Ali Al-Zaidi ha condannato i raid, chiuso tre valichi di frontiera con l’Iran e rimosso il comandante militare nella provincia di Maysan, da dove sarebbero partiti i droni.
In Asia prevale invece il risk-off: MSCI Asia Pacific -0,5%, Nikkei -1% e Nikkei Semiconductor Stock -5%. SoftBank Group è arrivata a perdere -13%, il calo maggiore dal 17 luglio, dopo che Altman ha escluso una quotazione di OpenAI nel 2026. SoftBank prevede di investire quasiUs$ 65 miliardi in OpenAI entro ottobre.
Il CSI300 di Shanghai&Shenzhen perde -0,4%, il Taiex-Taipei -0,6%, mentre Hong Kong sale +0,4%. Lenovo guadagna fino al 5,2% dopo essere diventata per la prima volta il maggiore venditore mondiale di server x86. Il titolo è in rialzo del 254% da inizio anno, secondo miglior risultato dell’indice HSTECH.
Segnali più costruttivi arrivano invece dai rapporti tra Cina e India: Xi Jinping e Narendra Modi hanno compiuto passi avanti nel tentativo di superare anni di tensioni, affrontando anche squilibri commerciali, catene di approvvigionamento e accesso ai mercati.
Kospi di Seul -2,4%, mentre la Borsa sudcoreana estende le contrattazioni alle sessioni serali, avvicinandosi all’obiettivo di un mercato operativo 24 ore su 24.
Infine, il clima di avversione al rischio penalizza anche gli asset alternativi. Oro a 4.330 dollari l’oncia e argento a 63,5 dollari restano sotto pressione, penalizzati dal livello dei tassi, che al momento prevale sulle loro caratteristiche difensive. Il Bitcoin, alla quinta seduta consecutiva di ribasso, scende a 76.500 dollari, sui minimi delle ultime due settimane.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Fondamentali: impatto massiccio sui mercati questa settimanaLa settimana borsistica del 14 settembre sarà la più importante in termini di catalizzatori fondamentali decisivi. Il Congresso degli Stati Uniti riprenderà l’attività legislativa il 14 settembre, il 15 si terrà il voto sul Clarity Act, il 16 arriverà la decisione di politica monetaria della Fed e il 18 sarà il turno della BoJ. Azioni, dollaro, tassi di interesse e bitcoin saranno fortemente influenzati.
Il primo appuntamento importante sarà già lunedì 14 settembre, con il ritorno del Congresso americano dopo la pausa estiva. Questo ritorno è particolarmente importante per il mercato delle criptovalute, poiché il Senato dovrà votare già il giorno successivo il CLARITY Act, il principale progetto legislativo volto a stabilire un quadro normativo più chiaro per gli asset crypto negli Stati Uniti.
Il 15 settembre sarà quindi una prima giornata di grande importanza per bitcoin e per l’intero mercato crypto. Il voto atteso è quello sulla cloture al Senato. Saranno necessari 60 voti affinché il testo possa procedere (ci sono 53 senatori repubblicani, quindi servono 7 senatori democratici per chiudere il dibattito). Un risultato positivo rappresenterebbe un importante passo avanti sul piano normativo e potrebbe rafforzare le aspettative di un’accelerazione dell’adozione istituzionale delle criptovalute. Al contrario, un nuovo fallimento avrebbe un impatto molto negativo nel breve termine sul prezzo del bitcoin e delle altcoin.
La tabella seguente presenta i principali appuntamenti fondamentali di questa settimana particolarmente intensa, che inizia lunedì 14 luglio e che avrà un impatto massiccio sui mercati.
Ma il vero evento macroeconomico della settimana sarà probabilmente la riunione della Federal Reserve americana del 15 e 16 settembre. Il mercato è attualmente diviso sull’orientamento della politica monetaria e attende di conoscere i rapporti di forza all’interno del FOMC e le nuove aspettative della Fed sull’inflazione. Quindi, la Fed alzerà il tasso dei federal funds mercoledì 16 settembre oppure manterrà lo status quo?
La decisione della Fed sarà quindi determinante per i rendimenti obbligazionari e per il dollaro, ma anche per i mercati azionari e per bitcoin. Una Fed più restrittiva potrebbe provocare un nuovo aumento dei rendimenti obbligazionari ed esercitare pressione sugli asset rischiosi. Al contrario, una Fed più accomodante potrebbe rilanciare le aspettative di liquidità e sostenere i mercati.
Infine, la settimana si concluderà con la Bank of Japan, che riunirà il proprio comitato di politica monetaria il 17 e 18 settembre. I mercati stanno attualmente scontando un possibile aumento di 25 punti base fino all’1,25%. Lo yen si è già apprezzato fortemente negli ultimi giorni, iniziando a porre la questione di un possibile unwinding del carry trade.
Nel complesso, abbiamo quindi una successione eccezionale di catalizzatori: Congresso americano, CLARITY Act, Fed e infine BoJ. I meccanismi di trasmissione saranno differenti, ma convergono tutti sugli stessi mercati: azioni, obbligazioni, dollaro, yen e bitcoin.
Sarà quindi necessario monitorare questa settimana con particolare attenzione. Potrebbe rappresentare davvero un punto di svolta per i mercati finanziari all’inizio di questa nuova fase di settembre.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
 Long

WisdomTree - Tactical Daily Update - 11.09.2026Ieri, col petrolio sopra 100 Us$/barile è prevalso il risk-off sui mercati.
Rendimenti dei bond sui massimi da molti anni, ma non è panico.
Stretto di Bab El Mandeb a rischio di blocco: caos per l’oil del Middle East.
Deep Seek, più performante e più accessibile: Cina all’attacco?
Tassi, petrolio e geopolitica riportano i mercati in modalità risk-off. La seduta del 10 settembre ha confermato un quadro sempre più delicato per i mercati: la Bce ha alzato i tassi di 25 punti base, come ampiamente previsto, mantenendo l’inflazione al centro delle proprie preoccupazioni. Le Borse europee hanno chiuso tutte sotto la parità: Milano -0,13%, Parigi -0,49%, Francoforte -0,69%, Londra -0,5%, mentre Amsterdam e Madrid sono rimaste piatte.
Christine Lagarde non ha offerto indicazioni precise sulle prossime mosse dell’Eurotower: «non abbiamo discusso alcun possibile percorso futuro dei tassi, né la probabilità di questa o quella decisione». Il mercato, tuttavia, sembra già scommettere su un’ulteriore stretta a dicembre.
La reazione più evidente è arrivata dal comparto obbligazionario. Il rendimento del Bund decennale tedesco è salito al 3,49%, nuovo massimo da 15 anni, cioè dall’aprile 2011. Il BTp benchmark decennale è arrivato al 4,35%, dal 4,26% in apertura, sui massimi da novembre 2023, con lo spread rispetto al Bund a 86 bps. Anche i Bonos spagnoli hanno raggiunto il massimo dal 2023, al 3,95%.
La pressione non riguarda soltanto l’Europa. Il Treasury decennale americano ha sfiorato 4,91%, massimo dal 2023, mentre il rendimento del trentennale è balzato di 6 bps a 5,35%, livello più alto dal 2007. Questa mattina lo spread BTp-Bund si è ulteriormente allargato a 88 bps, massimo da marzo, mentre il Treasury decennale si avvicina alla soglia psicologica del 5%.
A complicare il quadro è il petrolio. Secondo Lagarde, il conflitto in Medio Oriente e quello in Ucraina alimentano i prezzi dell’energia e potrebbero mantenere l’inflazione complessiva ben al di sopra dell’obiettivo fino alla prima metà del 2027.
Il greggio ha infatti accelerato dopo le indiscrezioni del Wall Street Journal secondo cui alcuni consiglieri della Casa Bianca avrebbero discusso con Donald Trump la possibilità che la guerra con l’Iran prosegua addirittura oltre l’insediamento del prossimo presidente, nel gennaio 2029.
Il Brent ha superato i 106 dollari/barile, chiudendo a 105,8 dollari (+5%), mentre il WTI è tornato sopra quota 100 dollari, a 101,1. Questa mattina il movimento non è proseguito: Brent 104,1 dollari e WTI 100,2 dollari, comunque sui massimi da maggio.
Sul fronte geopolitico, gli Houthi, alleati dell’Iran, hanno preso il controllo di Mocha e avanzano lungo il Mar Rosso verso isole strategiche, rafforzando la propria posizione sullo stretto di Bab el-Mandeb.
La situazione è particolarmente delicata perché, con lo Stretto di Hormuz quasi chiuso dal conflitto con l’Iran, circa 1/5 dell’oil mondiale dipende ora sempre più dalle rotte alternative del Mar Rosso.
Anche il gas aggiunge pressione: il metano TTF europeo segna 81,5 euro/MWh, in calo di -0,7% stamane, 11 settembre, ma ancora in rialzo del 190% da inizio anno. Le scorte europee sono al 67% della capacità, contro una media quinquennale dell’84%, rendendo arduo raggiungere il target minimo del 75% entro inizio dicembre. L’Italia appare comunque più resiliente rispetto a Germania e Olanda.
Il risultato, questa mattina, è un chiaro risk-off sui mercati asiatici. L’MSCI Asia Pacific perde quasi -2%, dopo la quarta seduta consecutiva negativa di Wall Street. Il Nikkei cede -2,3%, con una settimana a -2,4%; Hang Seng -0,8% e -3,5% nella settimana, CSI300 -1,4% e -1,6%, Kospi -2,4% ma ancora +2,5% settimanale, Sensex -0,9%.
In Giappone, l’inflazione all’ingrosso resta elevata: i prezzi alla produzione sono cresciuti +7,6% ad agosto, oltre il +7,4% atteso, dopo il +7,7% rivisto di luglio. Su base mensile sono invece scesi -0,2%, dopo il +0,4% rivisto di luglio. Lo yen si indebolisce a 154,4 contro dollaro, da 153,5, mentre il rendimento del decennale torna vicino al 3%.
Sul fronte tecnologico, l’appe AI cinese più nota, DeepSeek, ha lanciato il modello V4.1 Flash a un costo di una frazione di centesimo per milione di token, aumentando la pressione competitiva sull’industria AI. Dopo l’annuncio, MiniMax Group e Z.AI sono scese, mentre Alibaba ha perso -2%.
Bitcoin, penalizzato dall’avversione al rischio, è alla quinta seduta consecutiva di ribasso, a 76.700 dollari, sui minimi delle ultime due settimane.
Infine, il mercato obbligazionario americano meriterebbe una lettura meno allarmistica: Scott Bessent ha definito il mercato dei Treasury in «ottima forma», sottolineando la solidità di due aste recenti. Secondo JPMorgan, l’attuale struttura dei rendimenti non mostra «nulla di insolito» rispetto ai fondamentali e il decennale sarebbe persino leggermente sotto il fair value di lungo periodo. Speriamo..
La combinazione di crescita nominale sostenuta, disoccupazione contenuta, inflazione sopra il 2% da quasi sei anni, boom degli investimenti nell’AI e deficit pubblico in aumento giustifica rendimenti più elevati.
Il vero interrogativo è quindi se i mercati debbano abituarsi a un nuovo regime di tassi più alti. Probabilmente sì, ma senza panico: il break-even inflation a 10 anni è intorno al 2,35%, un livello elevato ma ancora lontano dall’indicare aspettative fuori controllo.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
WisdomTree - Tactical Daily Update - 10.09.2026BCE ha tagliato i tassi di 25 bps come previsto, ...inflazione minacciosa.
Occhi aperti sui prezzi alla produzione e al dettaglio negli Usa.
Rendimenti obbligazionari sempre più alti: segnalano timori diffusi.
Tengono le azioni dei semiconduttori: numeri di TSMC molto convincenti.
La seduta del 9 settembre ha segnato una brusca battuta d’arresto per le Borse europee: Parigi ha perso 1,94%, Francoforte 1,59%, Londra 1,32%, mentre Milano ha contenuto le perdite a -0,58%.s’è fermata a -0,58%. A raffreddare il sentiment sono state soprattutto le tensioni geopolitiche, l’impennata dell’energia e il ritorno dei timori sull’inflazione.
Oggi, 10 settembre, la Bce ha, prevedibilmente, alzato i tassi ufficiali di 25 bps; la prossima settimana toccherà alla Federal Reserve. Intanto il mercato obbligazionario segnala un quadro meno rassicurante: il Bund decennale rende il 3,44%, massimo dal 2011, il BTP il 4,29%, in aumento di 11 punti basebps, mentre lo spread si è portato a 84-85 punti basebps, ai massimi dal novembre 2023. Il decennale francese rende il 4,34%.
La domanda cruciale diventa quindi se l’aumento dei rendimenti di lungo periodo sia strutturale anziché temporaneo. L’offerta crescente di debito pubblico, i rischi fiscali e la normalizzazione del term premium stanno rendendo più ripida la curva: il differenziale tra Bund trentennale e biennale è vicino a 85 punti basebps, nonostante una duration dieci volte superiore sul tratto lungo. Saint-Pasteur prevede un ulteriore irripidimento e continua a preferire le scadenze brevi e intermedie.
A complicare il quadro è soprattutto il fronte geopolitico. Il Brent è a 100,8 dollari/barile e il WTI a 96,11, +2,5% ieri. La guerra tra Stati Uniti e Iran, ormai al settimo mese, mantiene sotto pressione le forniture attraverso lo Stretto di Hormuz.
Secondo fonti iraniane citate da Bloomberg, Teheran è pronta a intensificare i contrattacchi. Washington ha dichiarato di aver distrutto 5 petroliere iraniane dopo aver evitato un attacco a una propria nave da guerra; Teheran avrebbe lanciato circa 20 missili contro una base aerea giordana utilizzata dagli Usa. Trump ritenie possibile una conclusione del conflitto in poche settimane....
Il gas europeo resta su livelli elevati: 79,2 euro/MWh, dopo il +4,5% di ieri e un picco vicino a 81, massimo dal 2023. Dall’inizio della guerra USA-Iran, le quotazioni sono più che raddoppiate.
Oggi, 10 settembre, sui mercati asiatici prevale la cautela. L’MSCI Asia Pacific perde -0,7%, recuperando dal -1,5% della notte. Il Nikkei arretra -0,1%, mentre lo yen si apprezza per il quarto giorno consecutivo, a 153,5 contro dollaro. L’Hang Seng perde 1,3% e il CSI300 0,4%.
Il differenziale tra Treasury USA e titoli di Stato cinesi a 10 anni raggiunge il record di 317 bps. Il Tesoro USA ha annunciato riacquisti di Treasuries a lungo termine fino a 6 miliardi di dollari, contro i 9-10 miliardi attesi da Bloomberg: il rendimento del decennale supera 4,8%, come se il mercato avesse già ampiamente prezzato un rialzo Fed questo mese e vede tassi invariati per il resto dell’anno.
Il Kospi limita la flessione a -0,1%, dopo essere arrivato a -1,3%.
A sostenere il comparto tecnologico asiatico è stato soprattutto la taiwanese TSMC, che ad agosto ha registrato un fatturato in crescita del 53%, a 514 miliardi di dollari taiwanesi, 16,3 miliardi di Us$, contro il +47% atteso. Nel comparto semiconduttori, SK Hynix e Samsung Electronics pesano rispettivamente per il 37,7% e il 22,6% dopo il ribilanciamento annuale degli indici.
In Europa, la sovraperformance dell’estate si è arrestata. I listini restano intorno al +10% YtoD, ma il vantaggio relativo si è ridotto anche per il recupero delle Big Tech americane: la crescita economca rimane solida, sostenuta soprattutto dalla Germania e dal manifatturiero, ma il rapporto rischio-rendimento appare oggi più equilibrato tra Europa e Stati Uniti.
Sul piano operativo, gli analisti continuano a privilegiare le società esposte al ciclo degli investimenti e le banche. Il capex legato ad autonomia strategica, AI e stimolo fiscale tedesco dovrebbe sostenere gli utili, mentre la crescita nominale favorisce il settore finanziario.
L’oro è a 4.410 dollari/oncia, +0,3%, bel lontano dal massimo storico di 5.590 dollari di fine gennaio, e l’argento a 67,3,
Ora l’attenzione si sposta sui dati USA: oggi i prezzi alla produzione, domani il CPI di agosto. Goldman Sachs stima un core CPI a +0,23% mensile e +2,40% annuo, mentre l’indice headline è atteso a +0,39%. T
ra le principali componenti: auto usate +0,5%, auto nuove stabili, assicurazioni -0,2%, affitti e costi abitativi +0,22-0,23%, tariffe aeree +4%. Nei mesi successivi il core dovrebbe tornare verso +0,2% mensile, con un impatto dei dazi progressivamente più contenuto.
Infine, anche il credito lascia poco margine di sicurezza: gli spread high yield, intorno a 280 punti base, restano ben sotto la media storica di 450. Con le curve che continuano a irripidirsi, il messaggio per gli investitori è dunque semplice: la fase di normalizzazione non è ancora terminata.
In un mercato dove geopolitica, finanza pubblica e inflazione possono tornare rapidamente a sorprendere, la prudenza continua a premiare la parte breve e intermedia della curva.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Xauusd CPI Ciao, sono Maicol, un trader italiano.
Studio Gold dal 2019.
Il mio approccio è swing e intraday
Ho bisogno del tuo supporto.
Lascia un like e seguimi.
Per te è una piccola cosa, ma per il mio lavoro conta tanto.
Leggi bene la descrizione per capire il piano operativo.
Non soffermarti solo sul grafico. Grazie.
🌞 BUONGIORNO A TUTTI🌞
arriviamo da un NFP molto elevato
ppi di ieri stabile a 0.4 , oggi CPI importante e fine mese FOMC .
questi dati datto un possibilità alla fed di un possibile rialzo tassi, , inflazione persistente, rendimenti a cannone, petrolio forte.
quello piu importante dato di oggi da controllare sarà il core, perchè headline potrebbe essere gonfiato.
possibili scenari:
Scenario HOT 🔴
CPI 0,5%+ e soprattutto Core 0,3-0,4%+
→ 2Y e 10Y ancora su
→ DXY su
→ probabilità rialzo Fed sale
→ Gold bearish
Una perdita pulita con rendimenti che continuano a salire potrebbe aprire spazio sotto.
---------------------------------------
Scenario CONSENSUS 🟡
CPI 0,4% e Core 0,2%.
Questo secondo me è il caso più interessante.
Non sarebbe realmente dovish, ma il mercato è già molto carico lato hawkish.
Il 10Y è praticamente al 5%, il petrolio è sopra 100 e Gold ha già preso pressione.
potrebbe fintare e creare una
prima spike → poi reversal.
Se esce 0,4/0,2 e 2Y non riesce a fare nuovi massimi, io starei molto attento a shortare Gold.
Potrebbe partire un relief rally / short squeeze.
------------------------------
Scenario SOFT 🟢
CPI ≤0,3% e Core 0,1% circa.
→ rendimenti giù
→ DXY giù
→ probabilità rialzo Fed giù
→ Gold forte long
visto i dati fino ad ora la mia idea sarebbe bearish ma sappiamo che tutto puo cambiare in questo mondo "manipolato"
controllate il core cpi e i rendimenti a 2.
ci vediamo alle 14:30
🔔 Attivate le notifiche per non
perdervi nulla!
📬 Per qualsiasi dubbio o domanda, scrivetemi: sarò felice di rispondervi.
🔍Promemoria🔍
Evito di operare durante le sessioni asiatica e londinese, focalizzandomi sulle notizie delle 14:30, e sull'apertura di New York ore 15:30.
Nel frattempo, vi auguro una buona giornata.
-BUON TRADING
-GESTITE IL RISCHIO
-BE PATIENCE XAU: MAX e MIN?Ciao, sono Maicol, un trader italiano.
Studio Gold dal 2019.
Il mio approccio è swing e intraday
Ho bisogno del tuo supporto.
Lascia un like e seguimi.
Per te è una piccola cosa, ma per il mio lavoro conta tanto.
Leggi bene la descrizione per capire il piano operativo.
Non soffermarti solo sul grafico. Grazie.
🌞 BUONGIORNO A TUTTI🌞
gold goloso è?
questi massimi e minimi weeklye e daily decrescenti con questo testa e spalle (non lo shampo) in vista promette bene xd
non so, ci aspettiamo tutti un gold rialzista prima o poi. il problema è che ora proprio mi convince poco, mi piacerebbe iniziare a cercare un swin di retest in zone come 4250 o 4100 per riprendere gli storici, ma sempre se mi conferma la struttura. magari creandomi un minimi superiore al precedente no?
oggi ipp e domani cpi quindi vediamo se ci accontenterà con qualche giocata strate di sweep minimi.
ci vediamo alle 15:00
🔔 Attivate le notifiche per non
perdervi nulla!
📬 Per qualsiasi dubbio o domanda, scrivetemi: sarò felice di rispondervi.
🔍Promemoria🔍
Evito di operare durante le sessioni asiatica e londinese, focalizzandomi sulle notizie delle 14:30, e sull'apertura di New York ore 15:30.
Nel frattempo, vi auguro una buona giornata.
-BUON TRADING
-GESTITE IL RISCHIO
-BE PATIENCE
USA/GIAPPONE/FRANCIA, la sfida del debito pubblicoL’aumento dei rendimenti dei titoli di Stato a lungo termine rappresenta attualmente una delle principali sfide fondamentali per l’Occidente. L’accumulo annuale dei deficit di bilancio alimenta un debito pubblico che ora supera il 100% del PIL nella maggior parte delle grandi economie occidentali.
Questo debito pubblico genera ogni anno un onere per interessi che assorbe una quota sempre maggiore della spesa pubblica, riducendo quindi le risorse finanziarie disponibili per l’economia reale.
Negli Stati Uniti, ad esempio, l’onere annuale del servizio del debito legato agli interessi rappresenta il 18% del bilancio federale.
È essenzialmente a causa di questa traiettoria del debito pubblico che i rendimenti a lungo termine seguono una tendenza strutturalmente rialzista, esercitando una pressione crescente sullo Stato e quindi sulle imprese.
Tuttavia, la situazione del debito pubblico e del relativo servizio varia da un’economia all’altra.
Ho quindi effettuato un confronto tra le situazioni degli Stati Uniti, del Giappone e della Francia. Per quanto riguarda il debito pubblico, ciascuno di questi tre Paesi presenta punti di forza e punti deboli.
La Francia presenta un debito pubblico pari a circa il 117% del PIL, con un onere per interessi che rappresenta circa il 13% del bilancio dello Stato. Il problema francese consiste soprattutto nella combinazione di un elevato deficit di bilancio, una debole crescita economica e un aumento dei tassi di interesse. La dinamica del debito diventa quindi particolarmente difficile da stabilizzare senza una riduzione del deficit.
La tabella seguente mostra le principali informazioni relative al servizio del debito pubblico di tre grandi Paesi occidentali: Stati Uniti, Giappone e Francia.
Gli Stati Uniti presentano una situazione diversa. Con un debito pubblico pari a circa il 125% del PIL, il livello di indebitamento è elevato, ma soprattutto il deficit di bilancio rimane estremamente consistente. L’onere per interessi ha già raggiunto circa il 18% del bilancio federale, costituendo un vero e proprio rischio per la credibilità fiscale degli Stati Uniti. Il vantaggio degli Stati Uniti rimane tuttavia considerevole: il dollaro è la principale valuta di riserva mondiale e il mercato dei Treasury resta estremamente profondo e liquido.
Il Giappone rappresenta un caso ancora diverso. Il suo debito pubblico raggiunge circa il 245% del PIL, di gran lunga il livello più elevato dei tre Paesi. Tuttavia, l’onere per interessi rappresenta solo circa il 10,5% del bilancio, anche grazie a tassi di interesse ancora relativamente bassi. Il rischio giapponese riguarda quindi meno il livello attuale dell’onere per interessi e più la velocità del suo aumento qualora i rendimenti a lungo termine continuassero a salire.
Infine, la quota di debito detenuta da investitori esteri costituisce un altro elemento importante. È molto più elevata in Francia, intorno al 56%, rispetto agli Stati Uniti, intorno al 30%, e al Giappone, intorno al 12,5%. Una forte dipendenza dagli investitori stranieri può rendere il finanziamento del debito più sensibile a una perdita di fiducia.
In definitiva, il Giappone possiede il debito più elevato, gli Stati Uniti hanno il maggiore onere per interessi e la Francia appare oggi particolarmente vulnerabile alla combinazione di deficit, debole crescita e dipendenza dagli investitori stranieri.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
 Formazione

WisdomTree - Tactical Daily Update - 09.09.2026La BCE verso un rialzo dei tassi di 25 bps in contrasto all’inflazione.
USA e IRAN “sparano”: Hormutz resta semi-bloccato, Brent a 100 US$/barile.
Yen ai massimi dell’anno: Bessent plaude all’azione USA sul cambio.
Incerte le mosse FED la prossima settimana: domani il CPI di agosto.
Ieri, 8 settembre, le Borse europee hanno chiuso poco mosse, in attesa di indicazioni più nette dalla macroeconomia e, soprattutto, dalle banche centrali. Ma sotto la superficie la tensione è aumentata, soprattutto sul fronte energetico.
Il protagonista resta il petrolio. Il Brent è salito dell’1,5%, mentre il WTI ha raggiunto i massimi da maggio, a 94,7 dollari/barile. Il greggio del Mare del Nord si avvicina così alla soglia psicologica dei 100 dollari, incorporando un crescente premio per il rischio geopolitico legato all’escalation nello Stretto di Hormuz.
Secondo il Comando Centrale statunitense, l’esercito USA ha distrutto cinque petroliere iraniane che trasportavano greggio, dopo i tentativi di colpire una nave da guerra americana con missili balistici. Teheran ha reagito lanciando missili contro la Giordania e avvertendo le navi nel Golfo Persico. Le autorità iraniane hanno inoltre invitato gli equipaggi delle petroliere nei pressi dei porti di Kuwait e Bahrain ad abbandonare immediatamente le imbarcazioni, considerate potenziali obiettivi.
Una situazione che si inserisce in un quadro già deteriorato dagli attacchi dei militanti Houthi, sostenuti dall’Iran, contro impianti energetici nel sud dell’Arabia Saudita, che hanno costretto diversi siti a interrompere le operazioni. Teheran ha inoltre segnalato una nuova zona di esclusione nel Golfo e un possibile accordo sul trasporto marittimo con l’Oman. Sullo sfondo, però, resta anche la domanda: i forti acquisti cinesi stanno infatti contribuendo a comprimere l’offerta disponibile sul mercato.
Ed è proprio la Cina a offrire un altro segnale interessante. Ad agosto l’inflazione al consumo è accelerata per la prima volta da aprile, salendo allo 0,8% annuo dallo 0,5% di luglio, in linea con le attese. Ancora più significativo il dato sui prezzi alla produzione, rimbalzati al 3,8% dal 3,5%, oltre il 3,6% previsto. Anche il CPI core è salito all’1%, per la prima volta in quattro mesi, mentre l’energia ha contribuito per 0,28 punti percentuali all’aumento dell’inflazione.
Sul fronte europeo, la Germania ha registrato a luglio un aumento del surplus commerciale, mentre in Francia è cresciuto il deficit delle partite correnti. Dal Giappone è invece arrivata una sorpresa positiva: la stima finale del PIL del secondo trimestre è stata rivista a +0,4% t/t, contro il +0,3% della prima rilevazione, grazie a una contrazione meno intensa degli investimenti privati.
Il vero appuntamento, tuttavia, è con la BCE. Domani è atteso un rialzo dei tassi, con il deposito che potrebbe passare al 2,5%, decisione che rifletterebbe una crescita dell’Eurozona ancora resiliente, pari a +0,4% nel secondo trimestre, ma anche un’inflazione headline salita al 3,3% ad agosto proprio per effetto dell’energia.
La BCE dovrebbe quindi mantenere un approccio rigorosamente “data dependent”, evitando indicazioni vincolanti sulle prossime mosse. Interessante anche il quadro salariale: l’indice della BCE indica una crescita dei salari negoziati del 2,3% nel 2026, dopo il 3,2% del 2025.
Le nuove proiezioni potrebbero inoltre vedere una crescita più forte nel 2026 e 2027 rispetto alle stime di giugno, mentre l’inflazione core dovrebbe rimanere al 2,5% in entrambi gli anni, per convergere verso il 2% nel 2028. I rischi per l’inflazione restano orientati al rialzo, quelli sulla crescita appaiono invece più equilibrati.
Negli Stati Uniti l’inflazione potrebbe aver raggiunto il picco nel secondo trimestre e la Fed potrebbe mantenere i tassi invariati più a lungo. Il mercato, però, continua a prezzare circa due rialzi e mezzo. Una divergenza che potrebbe sostenere la parte breve e intermedia della curva Treasury e favorire un suo irripidimento.
Sul mercato europeo dei titoli di Stato, intanto, la pressione rimane elevata. Lo spread BTP-Bund è a 81 punti base, mentre il rendimento del BTP decennale si colloca al 4,17%.
L’azionario europeo, “flat” nella seduta di ieri, continua comunque a giovarsi della spinta combinata di AI e biofarmaceutico. Gli utili per azione attesi per il 2026 sono ora stimati in crescita del 18%, mentre l’MSCI Europe ad agosto ha goduto delle revisioni al rialzo degli utili.
Oggi, 9 settembre, l’Asia Pacifico ha mostrato maggiore vivacità nonostante la chiusura negativa di Wall Street. L’MSCI Asia Pacific è salito +0,5%, mentre in Europa le Borse, inizialmente deboli, hanno accelerato al ribasso fino a circa -0,7% medio alle 12.00 CET.
In Giappone Nikkei a -0,2%, mentre lo yen è salito ai massimi da febbraio, a 153,4 per dollaro. A catalizzare l’attenzione sono state le dichiarazioni del Segretario al Tesoro americano Scott Bessent, che ha rivendicato una posizione di forza nei confronti degli operatori e della stessa autorità giapponese, lasciando intendere che Washington dispone di informazioni privilegiate sulle possibili mosse di Tokyo e della Bank of Japan.
Ma è ancora una volta il comparto tecnologico a mostrare la maggiore capacità di reazione. Il Kospi è balzato dell’1,7%, sostenuto dal +1,3% del Philadelphia Semiconductor Index. Le novità sull’intelligenza artificiale arrivate da Qualcomm e OpenAI rafforzano un messaggio chiaro: la domanda di infrastrutture e tecnologia AI resta solida e, almeno per ora, sembra avere una forza sufficiente per rendere meno determinante persino la direzione dei tassi Fed.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.