숏
 롱
현금이 사라진 시장, 순크레딧 -1조 600억 달러가 말해주는 것현금이 사라진 시장, 순크레딧 -1조 600억 달러가 말해주는 것
지금 미국 주식시장은 역사상 가장 얇은 현금 방석 위에 앉아 있습니다. 2026년 6월 기준으로 미국 투자자들의 순크레딧 잔고는 마이너스 1조 600억 달러를 기록했습니다. 사상 최저치입니다. 쉽게 말해, 증권 계좌에 들어 있는 현금보다 브로커에게서 빌린 돈이 1조 600억 달러나 더 많다는 뜻입니다. 우리 돈으로 1,400조 원이 넘는 규모의 '초과 부채'가 미국 개인과 기관의 계좌 안에 깔려 있는 겁니다.
먼저 숫자부터 차분히 확인해 보겠습니다. 6월 마진부채는 한 달 만에 7.9% 늘어 1조 5,300억 달러라는 사상 최고치를 찍었습니다. 3개월 연속 증가였고, 전년 대비로는 51.5%, 물가를 감안해도 46.3% 급증했습니다. 같은 달 미국 투자자 신용잔고는 마이너스 1조 600억 달러로 사상 최저를 기록했습니다. 한 달 사이에만 순크레딧이 700억 달러 악화됐고, 2022년 베어마켓 저점 이후로는 이 수치가 네 배 넘게 벌어졌습니다. 같은 기간 마진부채는 8,950억 달러가 불어났습니다. 참고로 직전 달인 5월 수치는 마진부채 1조 4,200억 달러, 순크레딧 마이너스 9,917억 달러였습니다. 불과 한 달 만에 '9천억 대'에서 '1조 대'로 넘어간 겁니다.
여기서 가장 섬뜩한 비교가 나옵니다. 2008년 금융위기 내내 이 순크레딧 잔고는 플러스였습니다. 당시 투자자들은 빚보다 현금을 더 많이 들고 있었고, 시장 전반에서 디레버리징과 안전자산 선호가 작동하고 있었죠. 리먼브라더스가 무너지던 그 시절에도 개인 계좌에는 방어할 현금이 남아 있었다는 겁니다. 지금은 그 쿠션이 통째로 사라졌습니다. 위기의 한복판보다 지금이 더 취약하다는 이야기를 데이터가 하고 있는 겁니다.
GDP 대비 4.7%, 100년 만의 신기록
레버리지의 절대 크기만으로는 감이 잘 안 오실 수 있습니다. 그래서 경제 규모와 비교해 보겠습니다. FINRA 마진부채를 GDP로 나눈 값은 2026년 6월 4.71%로, 집계 이래 최고치입니다. 중앙값은 2.38%, 장기 평균은 3.05%였고, 1년 전보다 42.3% 뛰었습니다. 과거 정점들과 비교해 보시죠. 2000년 닷컴 버블 꼭지에서 2.8%, 2007년 금융위기 직전에 2.6%, 2021년 광란장에서 3.8%였습니다. 즉 지금은 닷컴 버블의 1.7배, 서브프라임 직전의 1.8배 수준입니다. 통화량과 비교해도 마찬가지입니다. 5월 기준 마진부채는 M2 통화량의 6.17%로, 닷컴 버블 당시 사상 최고치인 6.35%에 바짝 붙었습니다.
가계의 체력은 어떨까요. 여기가 두 번째 급소입니다. 2026년 4월 미국 개인 저축률은 2.6%로 떨어졌습니다. 2008년 4월 이후 가장 낮은 수치이고, 1년 전인 2025년 4월의 5.5%에서 반토막이 난 겁니다. 같은 시기 실질 가처분소득은 마이너스로 돌아섰고, 명목 성장률 전망도 하향 조정됐습니다. 정리하면 이렇습니다. 계좌 안에는 현금이 없고, 계좌 밖 통장에도 현금이 없습니다. 마진콜이 들어왔을 때 "집에서 돈을 가져와 채우겠다"는 선택지 자체가 구조적으로 좁아져 있는 상태인 겁니다.
6월 4일, 게임의 규칙이 바뀌었습니다
그리고 여기에 결정적인 변수가 하나 더해졌습니다. 규칙이 바뀐 겁니다. FINRA는 2026년 4월 20일 규제 공지 26-10을 통해 규칙 4210 개정을 발표했고, 이 개정안은 6월 4일부터 시행됐습니다. 25년 가까이 유지되던 '데이트레이딩 마진 규정'과 패턴 데이트레이더(PDT) 체계, 그리고 2만 5,000달러 최소 자기자본 요건이 전부 폐지됐습니다. 대신 증권사는 고객의 실제 장중 시장 노출과 마진 부족분을 하루 종일 모니터링해야 합니다. 증권사는 실시간 감시로 장중 마진 부족을 유발하는 거래를 차단하거나, 장 마감 계산 후 마진콜을 발동하는 두 가지 방식 중 하나를 택해야 하고, 고객이 장중 부족분을 상습적으로 즉시 메우지 못하면 90일간 또는 부족분 해소 시까지 계좌를 동결해야 합니다. 시행일은 6월 4일이며, 준비가 더 필요한 회사는 2027년 10월 20일까지 18개월에 걸쳐 단계적으로 적용할 수 있습니다.
이 변화가 왜 무서운지, 두 방향으로 짚어드리겠습니다. 첫째, 진입 장벽이 사라졌습니다. 2만 5,000달러를 마련할 수 없어 데이트레이딩을 할 수 없었던 수백만 명의 소액 투자자들 앞에 있던 '벽'이 6월 4일에 무너진 겁니다. 레버리지에 접근할 수 있는 사람의 숫자 자체가 늘어난 상태에서 마진부채가 사상 최고치를 찍고 있다는 뜻입니다. 둘째, 반응 속도가 빨라졌습니다. 예전에는 종가 기준으로 계산해 다음 날 아침에 통보가 왔습니다. 밤새 반등을 기대할 시간이 있었죠. 이제는 장중 노출에 맞춰 요구자본이 실시간으로 움직입니다. 오전에 급락하면 오전에 정산 압력이 걸립니다. 완충 장치가 하나 사라진 셈입니다.
마진부채는 빙산의 일각입니다
레버리지가 마진 계좌에만 쌓여 있는 것도 아닙니다. 시타델 시큐리티즈에 따르면 레버리지 ETF의 운용자산은 약 2,180억 달러로 사상 최고를 기록했는데, 3월 말 이후 넉 달도 안 되는 사이에 820억 달러, 무려 60%가 늘었습니다. 같은 기간 기술주 연계 레버리지는 136%, 반도체 연계 레버리지는 175% 급증했습니다. 레버리지 상품의 하루 거래대금은 약 390억 달러로, 5년 전 이 업계 전체 운용자산보다도 큰 금액입니다. 블룸버그는 헤지펀드와 은행, 개인 투자자, 머니마켓펀드까지 아우르며 기록적인 레버리지가 금융 시스템 전반을 훑고 지나가고 있다고 진단했습니다.
당국의 시선도 다르지 않습니다. 연준의 2026년 5월 금융안정보고서는 자산 밸류에이션 압력이 높은 수준이며, 헤지펀드 레버리지는 사상 최고치 부근에 머물면서 소수의 대형 펀드에 집중돼 있다고 평가했습니다. IMF는 2026년 4월 세계금융안정보고서에서 헤지펀드와 레버리지 ETF를 포함한 비은행 금융기관의 높은 레버리지가 강제 디레버리징과 유동성 경색을 통해 변동성을 증폭시킬 수 있다고 경고했고, 특히 인공지능 관련 종목에 집중된 주식시장의 밸류에이션과 쏠림이 하방 위험을 키운다고 지적했습니다. 보고서는 주식시장 변동성이 옵션 매도자와 레버리지 ETF에 의해 증폭될 수 있다는 점을 별도로 명시했습니다.
학계는 이 메커니즘을 이미 증명해 놓았습니다
'마진콜이 매도를 부르고 매도가 다시 마진콜을 부른다'는 말은 감상적인 표현이 아닙니다. 이론과 실증이 모두 갖춰진 현상입니다. 브루너마이어와 페더슨, 그리고 지아나코플로스는 레버리지 제약이 조여질 때 고레버리지 투자자의 매도가 가격을 더 떨어뜨리고, 그것이 다시 매도를 부르는 '하향 레버리지 나선'을 모형으로 제시했습니다. 이후 비안·허·슈 교수진은 2015년 중국 증시 폭락을 계좌 단위 데이터로 분석해, 강제청산선에 가까워진 마진 계좌들이 실제로 화재 매도를 일으키며 폭락에 기여했다는 직접적 증거를 제시했습니다. 국제결제은행과 금융안정위원회 계열 연구진도 최근 정책 브리프에서, 변동성이 커질 때 증거금 요구가 함께 올라가는 경기순응적 마진 구조가 레버리지 펀드의 청산을 강제하고, 매도 물량 자체는 크지 않아도 자산 전반에 가격 압력을 전이시킨다고 정리했습니다. 애틀랜틱 카운슬 역시 개인 투자 상품에 내재된 높은 레버리지가 마진콜을 유발하고, 이것이 화재 매도로 이어져 시장 혼란을 증폭시킨다고 짚었습니다.
이 지표는 언제를 가리키고 있을까요
마지막으로 타이밍입니다. 여기가 이번 데이터에서 가장 소름 돋는 대목입니다. 월간 순크레딧 잔고의 저점은 S&P500 월간 종가 고점을 2000년에는 6개월, 2007년에는 4개월, 2018년에는 4개월, 2021년에는 2개월 앞섰고, 2025년에는 시차가 0개월이었습니다. 6개월에서 4개월로, 다시 2개월로, 그리고 동시로. 경고음과 실제 사건 사이의 간격이 사이클을 거듭할수록 짧아지고 있습니다. 시장이 더 빠르고 더 자동화되고 더 레버리지화됐기 때문입니다. 그리고 6월 4일부터는 마진 계산마저 장중으로 당겨졌습니다.
물론 반론도 있습니다. 시가총액 대비 마진부채 비율로 보면 이야기가 달라집니다. 이 비율은 60년 동안 대체로 1%에서 3% 사이를 오갔고, 5월 기준으로도 약 2.2%에 불과해 직전 두 사이클 고점보다 낮습니다. 시장이 커졌으니 빚도 커진 게 당연하다는 논리죠. 하지만 여기에는 함정이 있습니다. 마진콜이 들어왔을 때 우리를 구해주는 것은 '시가총액'이 아니라 '현금'입니다. 그리고 그 현금을 측정하는 지표가 바로 순크레딧 잔고이고, 그 지표가 지금 사상 최저입니다. 분모를 무엇으로 두느냐로 논쟁할 수는 있지만, 계좌에 돈이 없다는 사실은 논쟁의 대상이 아닙니다.
정리하겠습니다. 마진부채 1조 5,300억 달러 사상 최고, 전년 대비 50% 안팎 증가, GDP 대비 4.71%로 100년 만의 신기록, 순크레딧 마이너스 1조 600억 달러로 사상 최저, 저축률 2.6%로 2008년 이후 최저, 레버리지 ETF 자산 넉 달 만에 60% 증가, 그리고 장중 마진 체제로의 규칙 전환. 이 여섯 가지가 지금 동시에 성립하고 있습니다. 역사상 이 조합이 한꺼번에 성립한 적은 없습니다.
이 데이터는 '언제'를 말해주지 않습니다. 순크레딧 저점이 시장 고점보다 6개월 빨랐던 적도 있고, 동시였던 적도 있습니다. 그러니 이걸 매도 신호로 읽는 것은 무리입니다. 대신 이 데이터는 '얼마나'를 말해줍니다. 어떤 이유로든 시장이 5%에서 10% 흔들렸을 때, 그 흔들림이 얼마나 증폭되어 돌아올 것인지를 말해주는 겁니다. 불은 아직 붙지 않았습니다. 다만 지금까지 이렇게 많은 연료가 이렇게 좁은 곳에, 이렇게 얇은 방화벽과 함께 쌓여 있던 적은 없었습니다. 투자자로서 우리가 지금 점검해야 할 것은 시장 전망이 아니라 자기 계좌의 레버리지 비율과 현금 비중, 그리고 하루 만에 정산 요구가 들어왔을 때 버틸 수 있는 체력일 겁니다.
※ 본 내용은 투자 정보 제공을 목적으로 작성되었으며, 특정 종목이나 자산에 대한 매수·매도 권유가 아닙니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다. 딜로이트가 그린 2035년 보험 지도, "보험은 사고 후 산업에서 사고 전 산업으로 바뀝니다"딜로이트가 그린 2035년 보험 지도, "보험은 사고 후 산업에서 사고 전 산업으로 바뀝니다"
딜로이트 글로벌이 이번 달 내놓은 '보험의 미래 2035'가 던지는 메시지는 하나로 요약됩니다. 앞으로 10년, 보험사의 승패는 상품이 아니라 가치사슬을 얼마나 빨리 다시 설계하느냐에서 갈린다는 겁니다. 보고서는 글로벌 보험료 규모가 2024년 5조 9,000억 달러에서 2035년 8조 9,500억 달러로 약 1.5배 커질 것으로 봤습니다. 그런데 이 성장은 모두에게 골고루 나눠지지 않습니다. 오늘은 이 보고서를 최신 데이터로 하나씩 검증해보겠습니다.
단기는 둔화, 장기는 확장, 두 그림이 충돌하지 않는 이유
먼저 짚을 대목이 있습니다. 딜로이트는 11년짜리 확장을 말하는데, 바로 이번 달 나온 스위스리 데이터는 단기 둔화를 말합니다. 지난 7월 8일 발표된 스위스리 인스티튜트 시그마 보고서 '2026년 세계 보험: 파편화된 세계의 완충장치'는 2026년 글로벌 보험료 실질 성장률을 1.3%로 전망했습니다. 2025년의 3.9%에서 크게 낮아진 수치입니다. 특히 손해보험은 0.6% 성장에 그쳐, 2015~2024년 장기 추세인 3.6%에 한참 못 미칩니다.
모순처럼 보이시죠. 그런데 같은 보고서가 이렇게 덧붙입니다. 지금 지어지고 있는 데이터센터, 전력망, 공장이 보험 가능 자산의 총량 자체를 키우고 있으며, 이것이 새로운 보장 수요를 만들어낸다는 겁니다. 스위스리는 지정학적 파편화와 7,500억 달러 규모의 AI 투자 붐, 이 두 가지를 보험 지형을 다시 그리는 힘으로 지목했습니다. 즉 지금의 둔화는 요율 사이클의 문제이고, 딜로이트가 본 확장은 보험 대상 자체가 늘어나는 구조의 문제입니다. 층위가 다른 이야기입니다.
보장 격차는 문제가 아니라 활주로입니다
딜로이트가 두 번째 메가트렌드로 '확대되는 보장 격차'를 꼽았는데, 이 대목의 최신 숫자가 놀랍습니다. 스위스리 인스티튜트에 따르면 2025년 전 세계 자연재해 보호 격차는 4,240억 달러로, 전년 3,950억 달러에서 늘어났습니다. 보험이 실제 필요 보장 중 얼마를 감당하는지 보여주는 회복탄력성 지수는 27.3% 수준입니다.
여기서 관점을 뒤집어보겠습니다. 이 숫자는 산업의 실패가 아니라 아직 팔리지 않은 시장의 크기입니다. 실제로 방향은 개선되고 있습니다. 2025년 자연재해 경제적 손실 2,200억 달러 가운데 약 49%가 보험으로 담보됐는데, 이는 시그마 통계 사상 가장 높은 부보율입니다. 30년 전 23%에 불과했던 수치가 최근 10년 평균 40%를 넘어선 겁니다. 독일에서는 주택 화재·폭풍 보험 가입률이 99%에 도달했고, 홍수 보험 가입 가구 비중은 20년 전 20% 남짓에서 57%까지 올라왔습니다.
그리고 시장은 계속 커집니다. 스위스리는 1996년 이후 보험손실이 실질 기준 연 5~7%씩 증가해왔다며, 이 추세가 이어지면 2026년 약 1,480억 달러, 2030년에는 1,860억 달러에 이를 것으로 전망했습니다. 딜로이트가 손해보험 시장이 2040년까지 다시 두 배 확대될 것으로 본 근거가 여기 있습니다.
고령화와 은퇴, 딜로이트가 '높음'을 매긴 이유
보고서는 저축·은퇴 시장의 변화 속도를 '높음'으로 평가했습니다. 왜 그럴까요. 세계경제포럼 추산에 따르면 주요국의 은퇴 저축 격차는 이미 70조 달러 수준이며, 2050년에는 400조 달러를 넘어설 것으로 예상됩니다. 이는 현재 세계 경제 규모의 다섯 배를 넘는 금액입니다.
동시에 이 격차의 반대편에서는 새로운 시장이 열리고 있습니다. 뱅크오브싱가포르의 2026년 슈퍼트렌드 보고서는 이른바 '롱제비티 이코노미'가 2025년 3조 달러에서 2034년 5조 4,000억 달러로 성장할 것으로 전망했습니다. 시장 규모로 따지면 세계 10위권 국가의 명목 GDP와 맞먹는 수준입니다. 2030년이면 전 세계 일곱 명 중 한 명이 65세 이상이 됩니다.
여기에 세대 간 자산 이전이 겹칩니다. 다만 이 규모를 둘러싼 추정치는 100조 달러 이상이라는 전망과 36조 달러라는 전망이 60조 달러 넘게 벌어져 있어, 논쟁 자체가 진행 중입니다. 딜로이트가 '세대별 니즈를 조율하고 유동성과 자산승계를 함께 지원하는 상품'을 강조한 배경이 바로 이 불확실성입니다.
AI는 전망이 아니라 이미 실적입니다
딜로이트는 운영모델 재설계를 다섯 가지 방향 중 하나로 제시했습니다. 그런데 최신 데이터를 보면 이건 이미 미래형이 아닙니다.
맥킨지가 지난 4월 내놓은 보고서는 에이전틱 AI가 보험 코어 시스템 현대화 단계 전반에서 10~90%의 생산성 향상을 가져올 수 있다고 분석했습니다. 특히 테스트, 대사, 결함 처리 주기 단축에서 15~90%의 개선이 나타난다고 봤습니다. 고객 온보딩 비용은 20~40% 줄고, 설계사 생산성은 10~20% 개선되는 효과가 이미 확인되고 있습니다.
실제 사례가 압권입니다. 영국 보험사 아비바는 보험금 청구 영역에 80개가 넘는 AI 모델을 도입해 복잡한 건의 책임 판정 시간을 23일 단축했고, 청구 배분 정확도를 30% 높였으며, 고객 민원을 65% 줄였습니다. 자동차보험 청구 영역 전환만으로 2024년 6,000만 파운드, 약 8,200만 달러를 절감했습니다.
격차도 이미 벌어졌습니다. 맥킨지 분석에 따르면 AI 선도 보험사는 후발 그룹 대비 약 여섯 배의 총주주수익률을 기록하고 있습니다. 액센츄어 조사에서는 보험사의 86%가 2026년 AI 지출을 늘리겠다고 답했습니다. 소비자 인식도 빠르게 바뀌었습니다. 인슈리티 조사에서 보험사의 AI 활용을 긍정적으로 본 가입자 비중은 2025년 20%에서 2026년 39%로 1년 만에 거의 두 배가 됐습니다.
판매채널은 무너지는 게 아니라 자리를 옮깁니다
딜로이트는 디지털·임베디드 채널 확대를 첫 번째 변화 방향으로 꼽았습니다. 그런데 현실의 출발점은 의외로 보수적입니다. 미국 손해보험 보험료의 약 85%, 생명보험 보험료의 약 95%가 여전히 설계사와 중개사, 총괄대리점을 거쳐 흐릅니다. 수십 년의 디지털화에도 이 구조는 거의 그대로였습니다.
변화는 다른 쪽에서 옵니다. 맥킨지는 북미 고객의 거의 절반이 이미 보험 구매 과정에서 AI를 활용하고 있다고 분석했습니다. 그리고 임베디드 보험이 폭발적으로 커지고 있습니다. 그랜드뷰리서치는 임베디드 보험 시장이 2025년 1,452억 달러에서 2026년 1,885억 달러로 늘고, 2033년에는 1조 2,366억 달러에 이를 것으로 전망했습니다. 연평균 성장률 30.8%이며, 아시아태평양이 33.8%로 가장 빠릅니다.
지수형 보험도 마찬가지입니다. 파라메트릭 보험 시장은 2026년 226억 달러에서 2035년 638억 달러로 성장할 것으로 예상됩니다. 스위스리는 실시간 기상·항공 데이터에 연동된 트리거를 적용한 여행보험에서 청구 처리 비용이 40% 줄었다고 보고했습니다. 딜로이트가 아프리카를 '혁신의 실험장'이라 표현한 이유가 여기 있습니다.
한국은 어디에 서 있을까요
한국 시장의 좌표도 확인해보겠습니다. 보험연구원은 2026년 국내 보험산업 전체 보험료 성장률을 2.3%로 전망했습니다. 2025년 예상치 7.4% 대비 5.1%포인트 낮은 수치이며, 전체 보험료 규모는 약 265조 원 수준입니다. 생명보험 수입보험료는 보장성 성장에도 저축성·변액 감소로 1.0% 증가에 그치고, 손해보험 원수보험료는 3.5% 수준으로 예상됩니다. 생보사 CSM은 2025년 64조 7,000억 원에서 2026년 64조 3,000억 원으로 소폭 감소하고, 손보사 CSM 증가율은 7.0%에서 2.1%로 낮아질 전망입니다.
여기에 삼정KPMG의 진단이 겹칩니다. 한국 보험산업은 이미 성숙 단계에 들어섰고, 내수 중심 성장 모델로는 지속 가능성을 담보하기 어려운 구조라는 겁니다. 일본은 1994년 고령사회에 진입한 뒤 보험사 일곱 곳이 파산하거나 통합되는 과정을 거쳤습니다.
바꿔 말하면, 딜로이트가 세계 시장에 던진 '가치사슬 재설계'라는 과제가 한국에서 가장 시급하다는 뜻입니다. 성장률이 2%대로 내려앉은 시장에서 외형 확대를 기대하기는 어렵고, 남은 승부처는 운영 효율과 새로운 수익원뿐이기 때문입니다.
한 문장으로 정리하면
딜로이트가 제시한 다섯 가지 변화 방향은 결국 하나로 수렴합니다. 보험사는 위험을 넘겨받는 회사에서 위험을 관리해주는 회사로 바뀐다는 겁니다. 보고서가 "리스크 이전 중심의 전통적 역할에서 벗어나 예방, 회복탄력성, 장기적 재무 안정을 지원하는 핵심 축으로 진화할 것"이라고 표현한 그대로입니다.
이 방향은 이미 자본시장에서도 확인됩니다. 지난 3월 취리히 인슈어런스 그룹은 약 108억 달러 규모의 전액 현금 거래로 비즐리를 인수하기로 하며, 사이버 리스크와 비표준·특수위험 인수 역량을 강화한 총보험료 150억 달러 규모의 글로벌 스페셜티 선두 기업을 만들겠다고 밝혔습니다. 딜로이트가 말한 '협업·M&A를 통한 외부 역량 확보'가 문서가 아니라 실물로 진행되고 있다는 증거입니다.
2035년까지 남은 시간은 9년입니다. 그런데 격차는 이미 벌어지기 시작했습니다. AI 선도사와 후발사의 주주수익률이 여섯 배 차이 나고, 임베디드 채널은 매년 30%씩 커지고 있습니다. 딜로이트의 표현을 빌리면, 전환 초기부터 구조를 정비한 회사가 경쟁우위를 확보하는 국면에 우리는 이미 들어와 있습니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목이나 금융상품에 대한 투자·가입 권유가 아닙니다. 보험 및 금융상품 가입 시에는 약관과 상품설명서를 반드시 확인하시고, 투자 판단과 그 결과에 대한 책임은 본인에게 있습니다.
"비트코인에 늦었다"는 착각, 아직 5,700만 명이 방 밖에 서 있습니다."비트코인에 늦었다"는 착각, 아직 5,700만 명이 방 밖에 서 있습니다.
여러분은 늦지 않았습니다. 그리고 이건 위로가 아니라, 나눗셈 한 번이면 확인되는 산수입니다. 오늘 비트코인 가격은 6만 4천 달러 부근입니다. 7월 25일 기준 6만 3,700달러에서 6만 5,406달러 사이를 오갔고, 공포탐욕지수는 27로 여전히 '공포' 구간에 머물러 있습니다. 그런데 바로 이 순간, 수면 아래에서는 정반대의 일이 벌어지고 있습니다. 가격은 반값이 됐는데, 살 수 있는 물량은 역사상 가장 적어졌습니다. 오늘은 그 이야기를 숫자로만 해보겠습니다.
첫 번째 숫자, 5,750만 명
가장 먼저 확인해야 할 숫자는 '방에 들어오려는 사람'의 수입니다. 지난 6월 30일 발표된 UBS 글로벌 웰스 리포트 2026에 따르면, 전 세계 달러 백만장자는 약 5,750만 명입니다. 이 중 2,360만 명, 그러니까 40% 이상이 미국에 몰려 있습니다. 2025년 한 해 동안 백만장자는 1.5% 늘어 거의 100만 명이 새로 합류했습니다. 하루로 환산하면 2,600명이 넘습니다.
여기서 한국 이야기를 짚고 넘어가겠습니다. 이 보고서는 2020년 이후 성인 1인당 실질 평균 자산 증가율에서 한국이 조사 대상 시장 가운데 1위, 50% 이상을 기록했다고 밝혔습니다. 즉 이 '방에 들어오려는 줄'에서 한국인의 비중은 지금도 빠르게 늘고 있다는 뜻입니다.
두 번째 숫자, 실제로는 2,100만 개가 아닙니다
이제 나눠줄 물건을 세어보겠습니다. 비트코인의 총 발행 한도는 2,100만 개입니다. 이건 누구나 아는 숫자죠. 그런데 실제로 '나눠줄 수 있는' 수량은 그보다 훨씬 적습니다. 현재까지 채굴된 물량은 약 1,990만 개인데, 이 가운데 300만~400만 개는 비밀번호 분실과 하드웨어 지갑 유실로 영구히 사라진 것으로 추정됩니다. 실제 유통 가능한 물량은 1,700만 개 미만이라는 뜻입니다.
자, 나눠보겠습니다. 1,650만 개를 5,750만 명으로 나누면 한 사람당 0.287개입니다. 원문의 주장이 정확히 맞습니다. 전 세계 백만장자가 오늘 1개씩 원한다면 불가능합니다. 0.5개씩 원해도 불가능합니다. 0.3개에서 이미 물량이 바닥납니다.
세 번째 숫자, 실제로 '지금 살 수 있는' 물량은 0.04개입니다
그런데 여기서 한 단계 더 들어가면 그림이 완전히 달라집니다. 위의 1,650만 개는 '누군가 이미 들고 있는' 물량까지 전부 포함한 숫자입니다. 진짜 중요한 건 지금 이 순간 거래소에 올라와 있는, 즉 실제로 사고팔 수 있는 물량입니다.
지난 7월 9일 산티멘트는 거래소에 예치된 비트코인 잔고가 2017년 이후 최저 수준으로 떨어졌다고 발표했습니다. 7년 최저치인 약 220만 개 수준입니다. 크립토퀀트 기준으로는 267만 개로, 2013년 이후 가장 낮은 수치라는 집계도 나옵니다.
220만 개를 5,750만 명으로 나누면 한 사람당 0.038개입니다. 오늘 시세로 약 2,450달러, 우리 돈으로 340만 원어치입니다. 전 세계 백만장자 전원이 오늘 동시에 거래소로 달려간다면, 1인당 챙길 수 있는 몫이 340만 원어치라는 이야기입니다. 그것도 가격이 전혀 오르지 않는다는 비현실적 가정 아래서요.
네 번째 숫자, 하루 2,680명 대 하루 450개
시간 축으로 보면 이 불균형은 더 선명해집니다. 2024년 4월 반감기로 블록 보상이 6.25개에서 3.125개로 줄면서, 현재 하루에 새로 발행되는 비트코인은 450개입니다. 그리고 이 숫자는 2028년에 또 절반이 됩니다.
한쪽에서는 하루 2,680명의 백만장자가 새로 태어나고, 다른 쪽에서는 하루 450개의 비트코인이 새로 태어납니다. 새 코인 1개를 놓고 새 백만장자 여섯 명이 경쟁하는 구조입니다. 그것도 기존의 5,750만 명은 아직 계산에 넣지도 않았습니다.
여기에 더 흥미로운 데이터가 있습니다. 피델리티 디지털 애셋이 글래스노드 데이터를 이용해 발표한 연구에 따르면, 하루 566개의 비트코인이 10년 넘게 움직이지 않은 '고대 코인' 범주로 편입되고 있습니다. 반감기 이후 하루 채굴량은 약 450개입니다. 새로 캐내는 속도보다 영원히 잠기는 속도가 더 빠르다는 뜻입니다. 이건 광산에서 하루 100그램을 캐는데, 매일 126그램이 바다에 가라앉는 것과 같습니다.
다섯 번째 숫자, 이미 방에 들어온 사람들의 정체
그럼 누가 이 물량을 가져가고 있을까요. 미국 현물 비트코인 ETF들이 보유한 물량은 약 122만 개, 운용자산 808억 달러입니다. 이는 사토시 나카모토가 보유한 것으로 추정되는 110만 개를 이미 넘어선 규모입니다.
기업 쪽은 더 공격적입니다. 상장사들의 비트코인 보유량은 126만 개를 넘어섰고, 이는 2,100만 개 고정 공급의 6% 이상에 해당합니다. 2026년 초부터 7월 초까지 상장사들이 순매수한 물량은 16만 6,984개인데, 같은 기간 채굴된 물량은 8만 1,153개였습니다. 기업들이 신규 공급의 두 배 이상을 흡수한 겁니다. 2분기만 놓고 보면 상장사 매수는 11만 개로, 직전 두 분기 합산 대비 1.8배 급증했습니다.
1분기에도 비트와이즈 집계 기준 상장사들은 5만 351개를 사들여 분기 사상 최대 기록을 세웠습니다. 현재 187개 상장사가 비트코인을 대차대조표에 올려두고 있습니다. 여기서 짚고 넘어갈 대목이 있습니다. 이 매수는 가격이 오르던 시기가 아니라, 시장이 하락하
장기 보유자의 행태도 같은 방향입니다. 7월 중순 기준 장기 보유자 물량은 1,630만 개로, 유통량의 약 72%를 차지합니다. 6월에는 155일 이상 움직이지 않은 물량이 1,480만 개로 사상 최고를 기록하기도 했습니다.
여섯 번째 숫자, 홀코이너는 95만 명뿐입니다
이 대목이 오늘의 핵심입니다. 2026년 여름 기준, 비트코인 1개 이상을 보유한 주소는 약 98만 8,000개입니다. 여러 지갑을 쓰는 개인과 거래소 통합 지갑을 감안하면, 실제 온전한 1개를 가진 사람은 전 세계에 85만~95만 명 정도로 추정됩니다.
5,750만 명의 백만장자와 95만 명의 홀코이너. 비율로 따지면 **1.65%**입니다. 백만장자 100명 중 98명은 아직 비트코인 1개를 갖고 있지 않습니다. 비트코인 1개를 보유하는 것만으로 전체 보유자 상위 0.1%에 들어간다는 통계도 있습니다. 원문에서 "5,900만 명을 앞서고 있다"고 표현한 그 문장은, 데이터로 보면 오히려 보수적인 표현이었던 셈입니다.
학계는 이 구조를 어떻게 보고 있을까요
감정이 아니라 모델로 접근한 연구도 있습니다. 국제 학술지 Journal of Risk and Financial Management에 게재된 '비트코인 가격 예측을 위한 수요·공급 프레임워크' 논문은, 고정되고 비탄력적인 공급이라는 비트코인의 특성을 중심에 놓고 균형 모델을 구축했습니다. 연구진은 기관과 국가 단위의 축적이 가격 경로에 결정적 영향을 미치며, 수요 증가가 제한된 유동성과 만날 때 그 충격이 증폭된다고 결론지었습니다. 이 모델은 하루 4,000개가 유동성에서 빠져나가는 시나리오에서 2028년 6월경 100만 달러 도달을, 하루 2,000개 시나리오에서는 2028년 초가을 도달을 제시합니다.
지난 4월 소개된 또 다른 피어리뷰 연구는, 수요 증가와 유동 공급 감소가 결합되는 순간 비트코인의 가격 형성 논리가 '채택 주도 성장'에서 '희소성 주도 확장'으로 전환된다고 분석했습니다. 최고 수요 시나리오에서는 2027년 초 100만 달러, 2027년 말 200만 달러, 2031년 초 500만 달러를 제시하며, 이때의 연평균 성장률은 40.2%로 계산됐습니다. 이 수치는 비트코인이 13년간 기록한 약 99.5%의 연평균 성장률에 비하면 오히려 크게 낮은 가정입니다.
기관 전망도 겹칩니다. 번스타인은 2026년 15만 달러, 2027년 정점 20만 달러를 제시했고, 씨티는 12개월 기준 14만 3,000달러를 기본 시나리오로 잡았습니다. 피델리티 디지털 애셋은 현재 추세가 유지될 경우 2032년 2분기까지 전체 공급의 42%, 약 830만 개가 비유동 상태로 분류될 것으로 전망했습니다. 국가 단위 채택이 늘어나면 그 속도는 더 극적일 수 있다고 덧붙였습니다.
그래서, 지금이 왜 기회일까요
여기서 오늘의 가장 중요한 관찰이 나옵니다. 가격과 구조가 정반대 방향을 보고 있다는 점입니다.
가격은 2025년 10월 12만 5천 달러 사상 최고가를 찍은 뒤 6월 30일 5만 8,500달러까지 밀렸습니다. 공포탐욕지수는 27, 여전히 공포입니다. 그런데 같은 기간에 거래소 잔고는 7년 최저로 내려갔고, 기업들은 채굴량의 두 배를 사들였고, 장기 보유자 물량은 사상 최고를 찍었습니다.
이게 바로 '인식의 시차'입니다. 뮤지컬 체어 게임에서 음악이 멈추기 직전, 의자 개수를 미리 세어본 사람과 아직 춤에 취해 있는 사람의 차이 말입니다. 5,750만 명 중 95만 명만 의자에 앉아 있고, 지금 의자 값은 최고가 대비 절반입니다. 늦은 사람은 앉을 자리가 없어서 늦은 것이고, 여러분은 아직 자리가 남아 있을 때 숫자를 세고 있습니다.
마지막으로 하나만 덧붙이겠습니다. 이 산수의 진짜 메시지는 "빨리 사라"가 아닙니다. 단위를 바꾸라는 겁니다. 1개를 목표로 하면 대부분은 좌절합니다. 하지만 애초에 1인당 몫이 0.29개인 자산에서 1개를 기준 삼는 것 자체가 잘못된 프레임입니다. 시장에서도 이미 '온전한 1개'가 아니라 사토시 단위 축적으로 기준이 옮겨가고 있고, 머지않아 0.1개 보유만으로도 상당한 자산 이정표로 여겨질 것이라는 관측이 나옵니다. 실제로 0.1개만 가져도 이미 상위 10% 보유자 구간에 들어갑니다.
늦은 게 아닙니다. 아직 대부분이 계산기를 꺼내지 않았을 뿐입니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 가상자산은 원금 손실 위험이 매우 크고 가격 변동성이 극심하므로, 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
리플 에스크로 340억 개, 정말 미국 정부 금고로 갈까 리플 에스크로 340억 개, 정말 미국 정부 금고로 갈까
리플의 XRP 에스크로가 “무료 공급업체“로 미국 정부로 향할 수 있다
리플의 에스크로가 미국 정부로 넘어간다는 이야기, 지금 X에서 도는 버전은 근거가 약합니다. 그런데 놀랍게도 결론은 비슷한 곳으로 향하고 있습니다. 다만 통로가 다릅니다. 비밀 계약이 아니라 공개된 법안이고, 선물이 아니라 강제 처분입니다. 오늘은 이 두 갈래를 하나씩 뜯어보겠습니다.
러트닉의 실제 모델은 '받는 것'이 아니라 '뜯는 것'입니다
먼저 소문의 출발점을 보겠습니다. 상무장관 하워드 러트닉이 "민간이 코드를 넘기면 워싱턴이 운영한다"고 말했다는 대목입니다.
기록을 확인해 보면 그의 실제 패턴은 정확히 반대 방향입니다. 2025년 8월 말, 러트닉은 인텔 CEO 립부 탄과 마주 앉아 미국 정부를 인텔의 최대 주주로 만드는 이례적인 합의에 서명했습니다. 그가 쓴 지렛대는 자동차·반도체·철강 관세 위협, 제조 보조금 중단, 수출 라이선스 보류였습니다. 방산에 대해서도 그는 CNBC에서 "방산을 두고 엄청난 논의가 있다"며 록히드마틴을 사실상 미국 정부의 한 팔이라고 표현했습니다.
정리하면 이렇습니다. 이 행정부의 산업 정책 문법은 **"공짜로 받는다"가 아니라 "지분을 확보한다"**입니다. 기업이 선물을 바치는 그림이 아니라, 정부가 압박해서 소유권을 가져오는 그림이죠. 리플이 340억 개를 헌납한다는 서사는 이 문법과 맞지 않습니다.
비축고는 법적으로 '살 수 없는' 금고입니다
두 번째 기둥은 더 명확합니다.
행정명령 14233호는 2025년 3월 6일 서명되어 3월 11일 연방관보에 게재됐고, 형사·민사 몰수 절차나 특정 민사 제재금을 통해 정부가 확보한 디지털 자산의 관리를 규정합니다. 비트코인에는 '전략 준비금'이라는 격상된 지위를 주고, 나머지는 '비축고'라는 넓은 범주로 분류하며, 재무부와 상무부에 추가 비트코인 확보를 위한 예산 중립 전략 개발을 지시했습니다.
핵심은 여기입니다. 비축고는 몰수를 통하지 않고는 신규 암호화폐를 취득하지 않도록 설계되어 있으며, 추가 행정 조치나 입법 조치가 있기 전까지는 그렇습니다. 여기 담긴 XRP는 시가총액이나 정책적 판단이 아니라, 완결된 소송 판결에 따라 정부 재산이 된 것들입니다.
그럼 실행은 어떨까요. 2026년 3월 초 전략 비트코인 준비금이 1주년을 맞았을 때 잔고는 32만 8,000개를 넘었지만 매입 계획은 가동되지 않았고, 약속했던 예산 중립 취득 전략조차 개발되거나 발표되지 않은 상태였습니다. 비트코인마저 못 사고 있는 금고에 XRP 340억 개가 조용히 흡수된다는 설정은, 아쉽지만 현재 법과 실행 상태 어디에도 발판이 없습니다.
소문의 계보를 따라가 보면
로드벨그레이브 건도 짚고 가겠습니다. 그는 전직 은행가를 자처하는 인물로, 리플 에스크로가 시장 매도를 기다리는 느슨한 회사 소유물이 아니었다고 주장했습니다. 유럽·중동·아시아의 중앙은행, 시스템적 중요 금융기관, IMF, 국제결제은행이 관련된 대화가 엄격한 비밀유지계약 아래 있었다는 내용입니다.
검증 가능한 부분이 없다는 게 문제입니다. 그리고 이 커뮤니티에는 뚜렷한 전례가 있습니다. 2026년 3월, 슈워츠가 사전 할당 XRP 계약을 공식 확인했다는 보도가 퍼졌지만 그는 그런 말을 한 적이 없다며 일축했고, 자신에게 귀속된 진술이 자신이 말하거나 쓴 어떤 것에도 근거가 없다고 밝혔습니다. 2026년 1월에는 리플의 정례 에스크로 해제에 붙은 허위 메모가 회사가 2025년에 80억 달러 넘게 매도했다고 주장하며 공식 성명으로 오인되기도 했습니다. 그 메모는 누구나 에스크로 해제 트랜잭션에 첨부할 수 있는 것이었습니다.
그런데 진짜 이야기가 여기 있습니다
자, 이제 흥미로운 대목입니다. 원문이 도달한 결론, 즉 "에스크로가 국가와 기관으로 흩어진다"는 시나리오는 실제로 워싱턴에서 논의되고 있습니다. 다만 선물이 아니라 규제 압박의 결과로 말이죠.
미국 상원 은행위원회를 통과해 입법 일정에 오른 클래리티 법안에는 단일 주체가 특정 토큰 총 공급량의 20% 이상을 소유하는 것을 금지하는 조항이 포함돼 있습니다. 리플은 현재 33% 이상을 보유한 것으로 추정되어, 12개월 내에 200억 개 아래로 줄여야 하는 상황이며, 미 정부와 IMF 기부, 금융기관 배분 시나리오가 거론되고 있습니다.
보이시나요. "정부 선물"이라는 결론은 맞을 수도 있는데, 이유가 자발적 전략이 아니라 법적 강제라는 겁니다. 소문보다 훨씬 구체적이고, 날짜와 조문이 붙어 있고, 무엇보다 여러분이 직접 추적할 수 있습니다.
코드가 백본이 되는 통로는 이쪽입니다
"코드는 백본이 된다"는 명제도 검증 가능한 경로가 있습니다.
2025년 12월 리플은 리플 국법신탁은행 설립에 대한 통화감독청의 조건부 인가를 받았고, 2026년 4월 국법신탁은행 업무에 관한 최종 규정이 발효되며 이들 기관이 실제로 할 수 있는 일이 확대됐습니다. 최종 규정은 인가 규정에서 '수탁 업무'를 '신탁회사의 운영 및 그와 관련된 활동'으로 교체해, 수탁 외 서비스인 커스터디와 보관을 명시적으로 범위에 포함시켰습니다.
진짜 관문은 그다음입니다. 리플은 페드와이어와 중앙은행 결제 시스템에 직접 접근할 수 있는 연준 마스터 계좌를 신청했습니다. 다만 연준 이사회는 대부분의 암호화폐 기업이 속하는 '티어 3' 신규 마스터 계좌 신청에 대한 결정을 2026년 12월까지 일시 중단하도록 준비은행들에 요청했고, 동시에 '페이먼트 계좌' 또는 '스키니 마스터 계좌'라 불리는 제도 신설을 위한 의견 수렴에 들어갔습니다. 2026년 3월 크라켄이 캔자스시티 연방준비은행을 통해 마스터 계좌를 받은 첫 암호화폐 기업이 되면서, 이 절차가 더는 이론에만 머물지 않는다는 것이 증명됐습니다.
다만 냉정한 부분도 봐야 합니다
인가와 마스터 계좌의 직접 수혜는 XRP가 아니라 RLUSD입니다. 국법신탁은행은 일반 예금을 받거나 연방 예금보험을 가질 수 없어서, 실질 상금은 연준 결제 레일 직접 접근과 자체 스테이블코인 준비금 커스터디입니다. XRP에는 생태계 강화라는 간접 효과가 있을 뿐, 직접적인 토큰 수요 메커니즘은 생기지 않습니다.
가격도 확인해 두시죠. 2026년 3월 초 XRP는 1.37~1.42달러 부근에서 모든 주요 이동평균선을 머리 위에 두고 있었습니다. 스탠다드차타드의 제프리 켄드릭은 2026년 목표가를 2.80달러로 낮추면서 동시에 2030년 전망은 28달러로 올렸습니다. 단기는 식히고 장기는 키운 셈입니다.
정리하겠습니다
무료 공급업체 서사는 매력적이지만 근거가 없습니다. 대신 클래리티 법안 20% 상한, 리플의 200억 개 감축 의무, 통화감독청 인가와 연준 마스터 계좌 심사 재개 시점, 이 네 가지가 진짜 추적 대상입니다. 익명 계정의 NDA 이야기 대신 이 네 개를 달력에 적어두시면, 소문보다 반년 먼저 움직일 수 있습니다.
본 내용은 정보 제공 목적이며 투자 권유가 아닙니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
"15만 달러가 아니라, 모든 것을 향해 간다", 잭 말러스의 계산기를 2026년 7월에 다시 두드려 봤습니다"15만 달러가 아니라, 모든 것을 향해 간다", 잭 말러스의 계산기를 2026년 7월에 다시 두드려 봤습니다
#비트코인
잭 말러스의 계산은 지금 틀린 게 아니라, 지금이 그 계산이 가장 커 보이는 시점입니다.
그는 방송에서 이렇게 말했죠. "비트코인은 15만 달러를 향해 가는 게 아닙니다. 모든 것을 향해 가고 있습니다." 그의 근거는 단순했습니다. 글로벌 저축 시장은 40조 달러도, 400억 달러도 아닌 400조 달러 이상이고, 비트코인은 그에 비하면 반올림 오차 수준이라는 겁니다.
그가 이 말을 했을 때 비트코인 시총은 2조 달러대였습니다. 그래서 100배에서 200배라는 숫자가 나왔죠. 그런데 2026년 7월 오늘, 비트코인은 6만 4,000달러대이고 시총은 1조 2,900억 달러입니다. 분모가 거의 반토막이 났습니다. 같은 계산기를 두드리면 배수는 100~200배가 아니라 300배에서 400배로 나옵니다.
여기서 중요한 건 이겁니다. 대상 시장, 그러니까 TAM은 실제로 존재합니다. 점유율은 가정일 뿐입니다. 이 두 문장을 분리해서 이해하는 사람과 뭉뚱그려 듣는 사람의 투자 인생은 완전히 달라집니다. 오늘은 그 분리 작업을 최신 데이터로 처음부터 끝까지 해보겠습니다.
첫째, 대상 시장은 정말로 존재합니다
말러스가 말한 400조 달러가 과장인지부터 검증해 보죠.
UBS가 2026년 6월 30일 발표한 글로벌 웰스 리포트에 따르면, 2025년 글로벌 개인 자산은 달러 기준 10.8% 증가했습니다. 2024년의 4.6%, 2023년의 4.2%를 크게 웃돈 2017년 이후 최고 증가율이죠. 이 조사가 잡아낸 전 세계 부의 피라미드를 보면, 최상단의 백만장자 6,000만 명이 226조 달러를, 그 아래 10만~100만 달러 구간의 6억 2,800만 명이 184조 달러를 보유하고 있습니다. 아래 계층까지 합치면 총계는 470조 달러 선이었고, 여기에 2025년의 10.8% 증가를 얹으면 500조 달러 언저리가 나옵니다.
즉 말러스의 400조 달러는 부풀린 숫자가 아니라 오히려 보수적인 숫자였습니다.
자산군별로 쪼개봐도 그림은 같습니다. 글로벌 채권 시장은 2026년 기준 127조 3,600억 달러, 글로벌 주식 시가총액은 약 126조 달러입니다. 지상에 존재하는 금 21만 6,265톤은 온스당 4,000달러대 가격에서 약 28조~29조 달러로 평가됩니다. 여기에 부동산과 예금, 연금까지 더하면 400조 달러라는 숫자는 그냥 상식적인 수준입니다.
그러니까 말러스가 가리킨 시장은 상상 속의 시장이 아닙니다. 지금 이 순간에도 누군가의 통장과 계좌와 등기부에 실재하는 시장입니다.
둘째, 점유율은 가정입니다. 그런데 그 가정을 이제 기관이 써주기 시작했습니다
여기가 이 이야기의 진짜 전환점입니다.
예전에는 "비트코인이 저축 시장의 몇 퍼센트를 가져갈까"라는 질문에 답하는 사람이 비트코인 커뮤니티밖에 없었습니다. 지금은 다릅니다. 세계에서 가장 큰 자산운용사가 그 숫자를 문서로 만들어 배포하고 있습니다.
블랙록 인베스트먼트 인스티튜트는 2026년 6월 23일, '포트폴리오에서 비트코인 규모 정하기'라는 제목의 리서치 노트를 통해 전통적인 멀티에셋 포트폴리오에 비트코인 1~2% 배분을 공식 권고했습니다. 사만다 코헨 ETF·인덱스 부문 CIO, 로버트 미치닉 디지털자산 총괄 등이 공동 저자로 참여했고, 비트코인을 핵심 자산이 아닌 고변동성 위성 자산으로 규정하되 1~2% 수준의 위험 기여도는 표준적인 60/40 포트폴리오에서 매그니피센트 세븐 종목 하나를 보유하는 것과 비슷하다고 설명했습니다.
블랙록의 2026년 1분기 말 운용자산은 13조 9,000억 달러입니다. 이 한 회사의 장부에만 1%를 적용해도 1,390억 달러, 2%면 2,780억 달러입니다. 비트코인 시총 1조 2,900억 달러 앞에서 이건 결코 작은 숫자가 아니죠.
블랙록만이 아닙니다. 뱅크오브아메리카는 메릴과 프라이빗뱅크 고객들에게 위험 성향에 따라 암호자산 1~4% 편입을 검토하라고 안내했고, 스페인의 BBVA는 자산가 고객에게 최대 7%까지 권고했습니다. 브리지워터 창업자 레이 달리오는 매크로 리스크 헤지 목적으로 최대 15%까지 언급했습니다.
권고 숫자가 1%든 15%든, 핵심은 0이 아니게 됐다는 사실입니다.
셋째, 피델리티는 아예 "왜 0이냐"고 묻고 있습니다
2026년 3월 25일, 피델리티 디지털애셋은 '제로에서 벗어나기: 2026년의 비트코인 평가'라는 리서치를 냈습니다. 제목부터가 공격적이죠.
이 보고서는 이제 질문이 "비트코인을 포트폴리오에 넣어야 하는가"가 아니라 "당신의 현재 비트코인 비중은 얼마이고, 왜 그런가"로 바뀌었다고 선언합니다. 비트코인은 지난 15년 중 11년 동안 최고 성과 자산이었고, 기관투자자와 자산운용역은 이제 비중을 0으로 유지하는 데 대해 충분한 근거를 제시할 수 있어야 한다는 겁니다.
이 보고서에서 가장 인상적인 세 가지 숫자를 짚어드리겠습니다.
첫 번째는 0.87입니다. 피델리티는 블룸버그 데이터를 기반으로 지난 15년간 글로벌 M2 통화량 증가율과 비트코인 가격 변화의 결정계수가 0.87에 이른다고 분석했습니다. 비트코인 가격 변화의 87%가 전 세계 통화량 팽창으로 설명된다는 뜻입니다. 이건 비트코인이 도박이 아니라 통화 팽창에 대한 반대 포지션이라는 걸 통계적으로 보여주는 숫자죠.
두 번째는 9.4%입니다. 피델리티가 평균-분산 최적화 프레임워크로 샤프 비율이 가장 높은 포트폴리오를 찾아본 결과, 주식 기대수익률을 지난 10년과 같은 연 14.5%로 낙관적으로 잡고 비트코인 기대수익률은 역사적 CAGR보다 크게 낮춘 25%, 변동성은 50%로 보수적으로 잡았는데도, 최적 포트폴리오는 비트코인 9.4%에 채권 0%로 나왔습니다. 주식에는 유리하게, 비트코인에는 불리하게 가정을 깔았는데도 이 결과가 나온 겁니다.
세 번째는 켈리 공식입니다. 지난 10년 비트코인의 연도별 수익률을 넣어보면 승률 70%, 이긴 해의 평균 수익률 288%, 진 해의 평균 손실 50%가 나오고, 이를 켈리 공식에 대입하면 최적 비중은 65%가 나옵니다. 물론 피델리티는 이게 투자 권고가 아니라고 분명히 못 박았고, 훨씬 보수적으로 이긴 해 수익률을 25%로만 잡아도 켈리 값은 10%가 나온다고 덧붙였습니다.
보고서의 결론은 이 한 문장으로 요약됩니다. 결국 가장 큰 차이를 만든 것은 어느 자산에서 자금을 빼오느냐도, 어떤 리밸런싱 방식을 쓰느냐도 아니라, 제로에서 벗어나기로 한 그 결정 자체였다는 겁니다.
넷째, 그런데 아직 아무도 안 샀습니다
여기가 제가 개인적으로 가장 놀란 대목입니다.
기관 리서치에 따르면 현재 미국 자문 자산 중 디지털자산에 배분된 비중은 0.5%에도 미치지 못합니다. 블랙록이 1~2%를 권고했는데, 실제 집행된 건 0.5%도 안 된다는 얘기죠.
2026년 7월 중순 기준 미국 현물 비트코인 ETF 전체 보유량은 120만 BTC를 넘었고, 이는 유통량의 약 5.77%에 해당합니다. 2년 반 전에는 존재하지도 않던 규제 상품 안에 이만큼이 잠겨 있는 겁니다. 여기에 상장기업들이 보유한 3.5% 이상을 더하면 약 200만 BTC, 전체 공급의 10% 가까이가 심리에 따라 매매되지 않는 그릇 안에 들어가 있습니다.
그러니까 지금까지의 상승은 권고안이 실제로 집행되기도 전에 나온 겁니다. 배분 프레임워크는 이제 막 문서화됐고, 자문 채널의 실제 편입은 이제 시작 단계입니다.
다섯째, 공급 쪽은 이미 "저축"처럼 행동하고 있습니다
말러스의 진짜 주장은 가격이 아니라 성격에 관한 것이었습니다. 그는 최근에도 이렇게 정리했죠. 비트코인은 투기 자본을 끌어들여서 성공하는 게 아니라, 저축을 대체하고 화폐가 됨으로써 성공한다는 겁니다.
온체인 데이터가 정확히 그 말을 뒷받침합니다.
2026년 6월 25일 글래스노드 데이터 기준, 장기 보유자가 보유한 비트코인은 1,480만 개로 사상 최고치를 기록했습니다. 유통량 약 2,000만 개 중 75%에 육박하는 물량입니다. 그런데 이 중 558만 개는 손실 상태입니다. 이는 2020년 3월에 이어 역대 두 번째로 높은 수준이죠.
이 두 숫자를 나란히 놓으면 그림이 선명해집니다. 3분의 1 이상이 손실 구간인데도 장기 보유 물량은 사상 최대입니다. 팔지 않았다는 뜻이고, 오히려 이 구간에서 더 모았다는 뜻입니다. 역사적으로 장기 보유자는 약세장 내내 축적하며 공급 점유율을 높이고, 강세장 광기 구간에서 비로소 매도에 나섰습니다.
이게 저축 자산의 행동 패턴입니다. 트레이딩 자산이라면 손실 구간에서 물량이 빠져나가야 하는데, 정반대로 움직이고 있는 거죠.
그래서 숫자는 어떻게 됩니까
이제 계산기를 두드려 보겠습니다. 전제는 하나입니다. 글로벌 저축 시장 400조 달러, 비트코인 유통량 약 2,006만 개.
저축 시장의 1%가 비트코인으로 오면 시총은 4조 달러입니다. 개당 약 20만 달러, 현재가 대비 약 3배입니다. 블랙록이 권고한 하단이 딱 이 숫자입니다.
2%면 8조 달러, 개당 약 40만 달러입니다. 블랙록 권고의 상단이자, 뱅크오브아메리카 권고 범위 안에 있는 숫자죠.
5%면 20조 달러, 개당 약 100만 달러입니다. 피델리티의 최적화 결과 9.4%나 BBVA의 7%보다도 낮은 가정입니다.
그리고 금과 동급이 되면, 즉 28조 달러가 되면 개당 약 140만 달러입니다.
말러스가 말한 100배, 200배는 이 스펙트럼의 가장 끝에 있는 숫자입니다. 그리고 그게 바로 그가 마지막에 덧붙인 문장의 의미입니다. 비트코인이 여러분의 삶을 바꾸기 위해 글로벌 저축 전부를 흡수할 필요는 없습니다. 일부면 충분하고, 400조 달러의 일부는 여전히 엄청납니다.
천장과 기본 시나리오, 그 차이가 전부입니다
원문의 마지막 문장이 사실 이 콘텐츠의 핵심입니다. "둘 다 돈을 벌게 해줄 수 있습니다. 하지만 계획을 세울 만한 것은 하나뿐입니다."
천장 시나리오는 200배입니다. 기본 시나리오는 3배에서 6배입니다. 둘 다 매력적이지만, 포트폴리오를 짜고 목표를 세우고 잠을 자면서 버틸 수 있는 건 후자입니다. 200배를 계획에 넣는 순간 포지션이 과도해지고, 과도한 포지션은 반드시 잘못된 타이밍에 손절되게 되어 있습니다.
피델리티가 리밸런싱 분석에서 발견한 것도 똑같은 교훈이었습니다. 어떤 리밸런싱 방식을 선택하느냐보다, 리밸런싱 체계를 갖고 있느냐가 훨씬 중요했다는 겁니다. 규율은 확신을 이깁니다.
마지막으로, 이 이야기를 꺼낸 사람의 근황
잭 말러스는 2026년 7월 20일 트웬티원 캐피털 CEO 자리에서 물러났습니다. 자신이 창업한 비트코인 결제 회사 스트라이크에 전념하기 위해서라고 밝혔죠. "내 비트코인 회사는 스트라이크입니다. 작업은 계속됩니다"라는 말을 남겼습니다.
그리고 그 직전, 그는 '마지막 정직한 시장'이라는 제목의 에세이를 공개했습니다. 원래는 약세장 선언문으로 시작한 글이었는데, 쓰다 보니 비트코인이 왜 그렇게 아프게 만들면서도 우리를 더 희망차고, 더 살아있게 하고, 더 만들고 싶게 만드는지를 이해해 보려는 시도가 됐다고 그는 적었습니다.
저는 이 대목이 오늘 이야기의 가장 정직한 마무리라고 생각합니다. 400조 달러라는 숫자는 화려하지만, 그 숫자를 말한 사람 본인도 지금 드로다운 한복판에서 회사를 내려놓고 글을 쓰고 있습니다. 시장은 그에게도 예외를 주지 않았어요.
그런데 바로 그렇기 때문에 그의 계산이 더 신뢰가 갑니다. 강세장 꼭대기에서 나온 숫자가 아니라, 반토막 난 시장 안에서도 유지되고 있는 숫자니까요. 아니, 반토막 났기 때문에 더 커진 숫자니까요.
대상 시장은 실재합니다. 점유율은 가정입니다. 그 가정을 어느 수준에서 잡느냐가 여러분의 계획이고, 그 계획을 지켜내는 게 여러분의 실력입니다.
본 콘텐츠는 정보 제공을 목적으로 제작되었으며 특정 자산에 대한 투자 권유가 아닙니다. 디지털자산은 변동성이 매우 크고 원금 전액 손실 가능성이 있습니다. 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
비트코인은 왜 '전기요금' 아래로 내려가지 않을까, 4만 9,000달러라는 물리적 바닥의 정체비트코인은 왜 '전기요금' 아래로 내려가지 않을까, 4만 9,000달러라는 물리적 바닥의 정체
지금 차트 위를 지나가는 저 붉은 선, 4만 9,000달러라는 숫자는 단순한 보조지표가 아닙니다. 이건 비트코인 한 개가 세상에 태어나기 위해 누군가는 반드시 지불해야 하는 전기요금 고지서입니다. 현재 가격 6만 5,364달러는 그 고지서보다 정확히 33% 높은 자리에 서 있습니다. 그리고 지난 17년의 역사를 통틀어, 시장 가격이 이 고지서 아래에 오래 머문 적은 사실상 없었습니다. 오늘은 왜 이 선이 비트코인에서 가장 단단한 바닥으로 불리는지, 최신 데이터와 학술 연구를 총동원해 하나씩 짚어드리겠습니다.
먼저 이 선의 정체부터 정확히 아셔야 합니다. 이 지표를 만든 곳은 캐프리올 인베스트먼트, 창업자는 찰스 에드워즈라는 분석가입니다. 여기서 반드시 구분해야 할 두 가지 개념이 있는데요. 하나는 '생산 비용'으로, 장비값과 시설비, 감가상각까지 모두 포함한 올인 원가입니다. 다른 하나가 오늘의 주인공인 '전기 비용'인데, 이건 군더더기를 다 걷어내고 채굴자들이 실제로 납부하는 순수 전기요금만 코인 한 개당으로 환산한 값입니다. 케임브리지 대학의 비트코인 전력소비지수를 원자료로 삼고, 전 세계 채굴자 평균 전기요금을 킬로와트시당 4~5센트로 가정해 계산합니다. 다시 말해 이건 누군가의 목표가나 희망 회로가 아니라, 실제로 청구되고 실제로 결제되는 물리적 비용입니다.
그럼 왜 가격이 이 선 아래로 잘 내려가지 않을까요. 답은 비트코인 프로토콜 안에 이미 코딩되어 있는 자기교정 회로에 있습니다. 가격이 떨어지면 채굴자의 마진이 깎이고, 전기요금이 비싼 곳에서 낡은 장비를 돌리던 사업자부터 기계를 끕니다. 기계가 꺼지면 네트워크 해시레이트가 줄고, 블록이 목표치인 10분보다 느리게 나옵니다. 그러면 프로토콜은 2,016블록마다 난이도를 자동으로 낮춰 살아남은 채굴자들의 문턱을 내려줍니다. 원가가 스스로 가격을 향해 내려오는 겁니다. 반대로 가격이 오르면 꺼졌던 기계가 돌아오고 난이도가 다시 올라가면서 원가가 가격을 쫓아 올라옵니다. 이 두 방향의 힘이 가격과 원가를 자석처럼 붙들어 매고, 그 결과가 차트에서 붉은 선과 캔들이 나란히 우상향하는 그림으로 나타나는 겁니다.
이 논리는 사실 창시자가 직접 남긴 이야기이기도 합니다. 사토시 나카모토는 생산이 늘면 난이도가 올라가고, 그 결과 생성 원가가 가격 쪽으로 밀려 올라간다는 관계를 이미 언급해 두었습니다. 에드워즈가 전기 비용을 '단단한 바닥'이라 부르는 근거도 바로 이 원래 이론에 닿아 있습니다.
역사를 보면 이야기가 더 선명해집니다. 2012년부터 2026년까지 월봉 차트를 펼쳐 놓으면, 붉은 전기 비용선은 모든 사이클에서 가격 아래를 따라 흐르고, 비트코인은 2015년, 2018년, 2020년, 2022년 저점에서 반복적으로 이 선을 딛고 튀어 올랐습니다. 그리고 여기서 에드워즈가 직접 덧붙인 한 마디가 오히려 이 지표의 신뢰도를 높여줍니다. 가격이 이 선 아래로 내려간 적이 아예 없느냐는 질문에, 그는 역사상 몇 차례 있었지만 길어야 몇 주에 불과했다고 정정했습니다. 절대 뚫리지 않는 벽이 아니라, 뚫려도 시장이 곧바로 되돌려 놓는 수면 같은 선이라는 뜻입니다. 투자자 입장에서는 오히려 이쪽이 훨씬 쓸모 있는 정보죠.
그럼 2026년 지금은 어떤 상황일까요. 놀랍게도 지난 몇 달간 우리는 이 자기교정 회로가 실시간으로 작동하는 장면을 통째로 목격했습니다. 갤럭시 리서치는 6월 21일 비트코인 채굴자들이 항복 국면에 진입했다고 공식 확인했고, 채굴 난이도가 사상 최고치 대비 20% 넘게 떨어졌다며 이를 2021년 중국 채굴 금지 이후 최대 낙폭이라고 평가했습니다. 네트워크 해시레이트는 6월 한 달에만 12%, 2025년 10월 고점 대비로는 23% 줄어 약 886엑사해시 수준까지 내려앉았습니다. 6월 13일 블록 95만 3568번에서는 난이도가 10.09% 하락해 124.93조를 기록했는데, 이는 2026년 들어 가장 낮고 2025년 7월 이후 최저 수준입니다.
여기가 핵심입니다. 이걸 위기로 읽으면 절반만 본 겁니다. 효율이 낮은 기계와 비싼 전기를 쓰던 사업자부터 순서대로 빠져나가고, 남는 건 값싼 전력 계약과 최신 장비를 가진 더 날렵한 네트워크입니다. 그리고 이 정리가 끝나면 어떤 일이 벌어지는지, 우리는 바로 올해 초에 이미 압축판으로 확인했습니다. 2월에 난이도가 약 11% 떨어진 뒤, 겨울 폭풍이 지나가고 채굴자들이 재접속하자 단 2주 만에 14.73%라는 기록적인 상승 조정이 뒤따랐습니다. 더 큰 선례인 2021년 중국 금지 당시에는 전 세계 해시레이트의 절반이 하룻밤에 사라지고 난이도가 사상 최대인 28% 급락했지만, 네트워크는 몇 달 만에 완전히 회복했습니다. 항복은 끝이 아니라 회복의 앞자리였다는 게 일관된 기록입니다.
그리고 지금, 회복의 증거는 이미 숫자로 찍히고 있습니다. 2026년 7월 현재 네트워크 해시레이트는 약 963엑사해시, 즉 0.96제타해시 수준으로 올라와 있습니다. 채굴 수익성을 보여주는 해시프라이스도 페타해시당 28달러 아래까지 밀렸다가 32.51달러로 되돌아왔습니다. 기계가 다시 켜지고 있다는 뜻입니다.
이 대목에서 반드시 아셔야 할 지표가 하나 더 있습니다. 같은 분석가가 만든 '해시 리본'입니다. 해시레이트의 30일 이동평균이 60일 이동평균 아래로 내려가면 채굴자 항복 국면, 다시 위로 올라서면 기계가 돌아왔다는 회복 신호로 읽습니다. 성적표가 놀랍습니다. 역사상 알려진 16번의 매수 신호 중 실패한 건 2022년 8월 단 한 번뿐이었습니다. 2016년 이후 확인된 모든 해시 리본 매수 신호는 12개월 안에 의미 있는 상승으로 이어졌고, 이 신호는 사이클당 몇 번밖에 나오지 않기에 더 무게가 실립니다. 캐프리올이 공개한 백테스트 기준으로는 사이클 고점까지 평균 5,000%가 넘는 수익률에 최대 낙폭은 15%였습니다. 항복이 깊을수록 그다음 신호가 강해지는 구조인 셈이죠.
학계는 어떻게 볼까요. 이건 트레이더들의 민간요법이 아니라 이미 심사를 거친 연구 주제입니다. 애덤 헤이즈는 2015년 논문에서 비트코인 채굴을 경쟁시장으로 보고, 채굴자는 한계비용이 한계생산물과 같아질 때까지 생산하며 따라서 생산원가 가격이 시장가격이 회귀하는 이론적 중심값이 될 수 있다고 제시했습니다. 그리고 2018년 학술지 논문에서 회귀분석과 벡터자기회귀 모형으로 이를 검증한 결과, 한계생산비가 비트코인 가격을 설명하는 데 중요한 역할을 한다는 점이 확인됐습니다. 특히 2017년 가을에 시작된 가격 버블이 2018년 초 한계비용 모델로 수렴했다는 사실을 근거로, 버블은 나타날 수 있어도 가격은 이 하한으로 수렴하며 0으로 붕괴하지는 않는다고 결론지었습니다.
더 최근 연구는 이 결론을 한층 정교하게 다듬었습니다. 실비아 고트샬크는 2010년 7월부터 2022년 7월까지의 데이터로 시변 벡터오차수정모형을 돌린 결과, 비트코인 가격과 한계생산비는 탄생 이래 줄곧 공정적분 관계에 있었고, 두 변수의 장기 관계는 오랜 이탈 뒤에도 언제나 균형으로 되돌아왔다고 보고했습니다. 반면 흔히 대용지표로 쓰이는 해시레이트 자체는 가격의 안정적인 장기 설명변수가 되지 못했습니다. 즉 아무 채굴 지표나 되는 게 아니라, 원가로 환산된 그 값이 힘을 갖는다는 겁니다. 오늘 우리가 보고 있는 붉은 선이 바로 그 값이고요.
이제 기관들이 이 이야기를 어떻게 쓰고 있는지 보겠습니다. 여기가 2026년의 가장 큰 변화입니다. 운용자산 12조 6,000억 달러 규모의 찰스 슈왑에서 디지털통화 리서치를 총괄하는 짐 페라이올리는 블룸버그와의 인터뷰에서, 슈왑의 암호화폐 투자 프레임워크 자체가 채굴 지표를 중심에 두고 있으며 여기엔 코인 한 개를 생산하는 데 필요한 전기와 인프라 비용이 포함된다고 밝혔습니다. 그리고 가장 효율적인 채굴자가 현재 약 6만 달러에 비트코인 한 개를 생산할 수 있기 때문에 비트코인에는 생산원가 바닥이 존재한다고 설명했습니다. 슈왑은 2026년 5월 미국 개인 투자자 대상 현물 거래를 시작했고, 2027년 중반까지는 약 5조 3,000억 달러 규모 어드바이저 플랫폼에 암호화폐 거래와 수탁 기능을 붙이는 것을 목표로 하고 있습니다. 개인 투자자의 감상이 아니라, 조 단위 자산을 굴리는 기관의 공식 밸류에이션 틀에 이 논리가 들어갔다는 뜻입니다.
코인셰어스도 같은 결론을 내놓았습니다. 이 리서치는 현물 가격이 채굴 원가보다 크게 아래에 머무는 상황은 '단명한다'고 못 박았는데, 한계 생산자 입장에서 그 경제학이 지속 불가능하기 때문입니다. 실제 수급 데이터도 같은 방향을 가리켰습니다. 1만 BTC 이상을 보유한 초대형 지갑들은 하락 국면에서 약 280억 달러어치를 팔았다가, 이후 2주 만에 방향을 틀어 약 47억 달러를 되사들였습니다. 최근에도 마찬가지입니다. 크립토퀀트 데이터 기준으로 고래들은 2주 동안 27만 개가 넘는 비트코인을 공격적으로 축적했습니다.
원가 지형을 정확한 숫자로 확인해 보면 현재 위치가 더 뚜렷해집니다. 코인셰어스 1분기 리포트에 따르면 상장 채굴사들의 가중평균 현금 생산원가는 2025년 4분기 기준 약 7만 9,995달러였습니다. JP모건도 니콜라오스 파니기르초글루 팀 명의의 리포트에서 전기와 하드웨어 감가상각, 간접비를 모두 포함한 올인 생산원가를 약 7만 8,000달러로 제시했습니다. 즉 상장 채굴사 기준 올인 원가는 7만 8,000~8만 달러, 전 세계 평균 순수 전기 비용은 약 4만 9,000달러입니다. 지금 가격 6만 5,000달러대는 이 두 숫자 사이, 다시 말해 산업 전체가 구조조정을 마치는 구간이자 전기요금 바닥 위로는 여유가 남아 있는 자리입니다. 에드워즈가 역사적으로 최고의 장기 기회는 생산원가와 전기 비용 사이 구간에 있었다고 말한 바로 그 지대죠.
흥미로운 건 JP모건조차 이 상황을 부정적으로만 읽지 않았다는 점입니다. 이 은행은 해시레이트 급감과 그로 인해 촉발된 올해 두 번째 두 자릿수 난이도 하락을 언급하면서, 여기서 나온 약세 심리를 오히려 역발상 강세 신호일 수 있다고 짚었습니다. 채굴자들이 팔 수 있는 물량을 이미 다 토해냈다면, 그 매도 압력은 앞으로 줄어들 수밖에 없기 때문입니다.
그리고 지금, 수요 쪽 그림이 실제로 돌아서고 있습니다. 7월 1일 5만 7,750달러라는 저점을 찍은 뒤 비트코인은 13% 넘게 반등해 6만 6,300달러까지 올라섰고, 미국 현물 비트코인 ETF는 7거래일 연속으로 약 10억 달러를 빨아들이며 2026년 들어 가장 길고 가장 큰 유입 흐름을 만들었습니다. 이 기간 ETF 총순자산은 7월 초 743억 7,000만 달러에서 809억 달러로 회복했고, 출시 이후 누적 순유입은 518억 달러에 이릅니다. 이 상품들이 보유한 비트코인은 이제 전체 유통량의 약 6%에 해당합니다. 7월 마지막 주에도 하루짜리 유출이 나오긴 했지만 주간 기준으로는 순유입을 지켰습니다.
정리하겠습니다. 비트코인의 전기 비용선이 특별한 이유는, 그것이 누군가의 전망이 아니라 물리 법칙과 프로토콜 코드가 함께 만들어낸 숫자이기 때문입니다. 가격이 이 선에 다가서면 공급자가 스스로 줄어들고, 공급자가 줄면 원가가 내려가며, 원가가 내려가면 살아남은 자들의 마진이 회복되어 다시 기계가 켜집니다. 지금 우리가 보고 있는 난이도 20% 급락과 해시레이트의 재상승은 그 사이클의 후반부입니다. 학계는 30년 가까운 데이터로 가격과 한계생산비가 언제나 균형으로 되돌아온다는 걸 확인했고, 슈왑 같은 초대형 기관은 그 논리를 자사 투자 프레임의 뼈대로 삼았으며, 고래와 ETF는 그 근처에서 다시 사들이기 시작했습니다. 4만 9,000달러라는 붉은 선은 이 모든 이야기가 만나는 지점이자, 비트코인이 디지털 신기루가 아니라 에너지로 뒷받침된 실물 자산이라는 가장 강력한 증거입니다.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 특정 종목의 매수·매도를 권유하지 않습니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
비트와이즈 최고투자책임자 맷 후건이, 이더리움이 스테이블코인은 매우 저평가 되어있다.비트와이즈 최고투자책임자 맷 후건이, 이더리움이 스테이블코인은 매우 저평가 되어있다.
시장이 아직 값을 매기지 못한 그 시장, 토큰화
비트와이즈 최고투자책임자 맷 후건이 던진 이 세 문장은 단순한 코멘트가 아니라, 지금 글로벌 금융의 배관이 어디로 옮겨 가고 있는지를 가리키는 좌표입니다. 이더리움이 스테이블코인과 토큰화 양쪽 모두에서 "선도적인 투자 대상"이라는 것, 그리고 그가 비트와이즈 크립토 인덱스 펀드에서 이더리움을 두 번째로 큰 비중으로 보유하고 있다는 것, 여기에 사람들이 여전히 토큰화의 증가세를 과소평가하고 있다는 진단까지. 이 세 가지를 최신 데이터로 하나씩 검증해 보면, 후건의 말이 왜 설득력을 갖는지가 아주 선명하게 드러납니다.
왜 지금 이 이야기가 나왔을까요
후건의 발언에는 배경이 있습니다. 그는 한 주 동안 40명이 넘는 재무 자문사와 만난 뒤, 이들이 비트코인보다 스테이블코인과 토큰화에 훨씬 더 큰 관심을 보이고 있다고 전했습니다. "이번 주에는 자문사들과 비트코인 이야기를 이어 가기가 꽤 어려웠다"는 표현까지 썼을 정도죠. 이건 부정적인 신호가 아니라 오히려 반가운 신호입니다. 그는 역사적으로 모든 대형 강세장이 새로운 상품과 새로운 투자자 계층의 결합에서 나왔다고 지적하면서, 2014년 약세장 이후의 이더리움 등장과 초기 리테일, 2018년 이후의 디파이 서머, 2022년 FTX 붕괴 이후의 현물 비트코인 ETF와 대중 리테일을 사례로 들었습니다. 그리고 이번 사이클을 끌어올릴 "최선의 희망"은 재무 자문사와 기관 투자자라는 새로운 계층이며, 이들의 자금은 스테이블코인과 토큰화 쪽으로 먼저 흐를 가능성이 높다고 봤습니다.
즉, 자문사들의 관심 이동은 시장을 떠나는 움직임이 아니라, 시장의 새로운 입구가 열리는 움직임입니다. 그리고 그 입구의 문지방에 서 있는 자산이 바로 이더리움입니다.
첫 번째 숫자, 스테이블코인의 절반 이상이 이더리움 위에 있습니다
스테이블코인 전체 시가총액은 2026년 6월 기준 약 3,160억 달러 수준으로, 2020년 말 270억 달러에서 12배 가까이 불어났습니다. 체인별로 보면 이더리움이 약 1,700억 달러를 담고 있어 전체 공급의 60% 안팎을 차지하고, 그 뒤를 트론이 약 870억 달러로 따르고 있습니다. 두 체인이 사실상 시장의 80%를 나눠 가진 구조인데, 이더리움 쪽은 성격이 다릅니다. 트론의 스테이블코인 유동성은 97% 이상이 테더 한 종목에 집중돼 있는 반면, 이더리움에는 서클, 블랙록, 프랭클린템플턴, 페이팔, 리플이 발행한 달러들이 함께 얹혀 있습니다. 한 종목의 쏠림이 아니라 여러 발행자의 경쟁이 벌어지는 장터라는 뜻이죠.
규모보다 중요한 건 회전율입니다. 서클은 2026년 3월 말로 끝난 분기에 USDC 온체인 거래량이 21조 5,000억 달러로 전년 대비 263% 늘었다고 보고했습니다. 잔고는 770억 달러인데 거래량이 21조 달러를 넘었다는 건, 이 돈이 놀고 있는 게 아니라 계속 굴러다니고 있다는 얘기입니다. 2025년 7월 지니어스법 서명으로 미국 기관들이 발행과 준비금에 대한 법적 확실성을 얻었고, 결제·정산 영역에서 스테이블코인이 트레이딩 칩이 아니라 운전자본으로 자리 잡은 것이 이 회전율의 배경입니다.
두 번째 숫자, 토큰화는 "더 큰 시장"이 맞습니다
여기서 후건의 두 번째 문장이 등장합니다. 토큰화가 더 큰 시장이라는 주장, 숫자로 확인해 보겠습니다. 2026년 7월 초 기준으로 온체인에서 실제 거래 가능한 토큰화 실물자산 가치는 약 335억 달러이고, 한 달 전보다 4.4% 늘어난 규모로 약 95만 9,000개 지갑에 분산돼 있습니다. 스테이블코인의 3,000억 달러와 비교하면 아직 10분의 1 수준이죠. 그런데 같은 데이터에는 또 하나의 숫자가 있습니다. 토큰화가 약정·설계됐지만 아직 자유롭게 전송 가능한 토큰으로 발행되지는 않은 "표시(represented) 가치"는 3,450억 달러에 이릅니다. 유동성이 아니라 파이프라인을 측정한 숫자죠. 이미 파이프에 물이 차 있다는 뜻입니다.
성장률은 더 인상적입니다. 온체인 실물자산은 2025년 중반 약 118억 달러에서 2026년 7월 335억 달러로 184% 늘었고, 이는 같은 기간 디파이 총예치금 회복이나 전체 암호화폐 시총 회복보다 빠른 속도입니다. 2025년 초 50억 달러 수준에서 출발했다는 점을 감안하면 400% 넘는 확장입니다.
세 번째, "과소평가"의 실체는 토큰화 주식에 있습니다
후건이 짚은 "사람들이 이 증가세를 과소평가하고 있다"는 대목, 가장 극적인 증거는 토큰화 주식입니다. 토큰화 주식의 월간 이체량은 2026년 6월 90억 달러로, 1년 전 같은 달의 5,300만 달러 대비 170배 뛰었습니다. 7월 22일 기준으로도 토큰화 주식·ETF의 분산 가치는 30일 동안 15.10% 늘어 18억 6,000만 달러가 됐고, 월간 이체량은 31.75% 증가한 80억 달러, 보유자 수는 무려 75.71% 급증한 67만 1,490명을 기록했습니다. 같은 기간 JP모건의 JLTXX 펀드는 87.23% 성장했습니다.
숫자의 결이 보이시나요. 국채 토큰화가 앞선 2년의 이야기였다면, 지금 벌어지는 건 주식과 펀드의 온체인 이동입니다. 토큰화 미국 국채는 158억 6,000만 달러로 여전히 최대 카테고리이고 30일간 2.23% 성장하며 안정적으로 자리를 잡았는데, 그 위에 훨씬 가파른 곡선이 새로 얹히고 있는 겁니다. 시장의 시선은 여전히 국채 잔고에 머물러 있는데, 실제 활력은 그 옆 칸에서 폭발하고 있는 셈이죠.
이더리움이 선도 주자인 이유
그렇다면 왜 이더리움일까요. 후건이 발언할 당시 이더리움은 전체 토큰화 자산의 61.4%, 금액으로 2,062억 달러를 점유하고 있었습니다. 최근 집계에서도 이더리움은 토큰화 가치의 약 65%를 담아 명백한 시장 선도자이며, BNB 체인이 2위에 올라 있습니다. 7월 21일 기준 토큰화 국채만 봐도 이더리움이 71억 달러로 가장 크고, BNB 체인 47억 달러, 스텔라 12억 달러가 뒤를 잇습니다.
여기서 중요한 포인트가 하나 있습니다. 이 분포는 기관들이 토큰화를 이론적으로 탐색하는 데 그치지 않고, 이미 어디에 지을지를 선택했다는 사실을 보여 줍니다. 블랙록의 BUIDL은 여덟 개 네트워크에서 운영되며 매일 배당을 지급하고 24시간 개인 간 전송을 지원하며 바이낸스와 데리비트에서 담보로 인정받고 있고, 2026년 2월에는 유니스왑에서 거래 가능해졌습니다. 멀티체인으로 뻗어 나가는 상품조차 무게 중심은 이더리움에 두고 있다는 점, 이게 핵심입니다.
기술 로드맵도 이 흐름을 뒷받침합니다. 2025년 12월 활성화된 후사카 업그레이드가 피어다스를 도입해 L2 데이터 비용을 안정시키며 생태계 처리량을 10만 TPS 이상으로 끌어올렸고, 2026년에 예정된 글램스테르담은 블록이 어떻게 만들어지고 누가 만드는지를 프로토콜 안으로 끌어들이는 업그레이드입니다. 기관 입장에서 이 변화의 의미는 수수료 절감보다 감사 가능한 블록 생산에 있습니다. 규칙에 기반한 블록 순서 결정은 컴플라이언스와 리스크 팀이 모델링하고 감사할 수 있는 체계를 제공하고, 연 2회 업그레이드 주기와 함께 기관이 계획을 세울 수 있는 인프라 궤적을 만들어 줍니다.
커뮤니티의 방향 전환도 함께 봐야 합니다
후건은 이더리움 커뮤니티가 올해 초 지나치게 긴 기술 로드맵과 "상아탑"이라는 비판 속에서 다소 길을 잃었던 시기가 있었다고 인정했습니다. 하지만 그 이후 분명하고 의도적인 궤도 수정이 이뤄졌고, 지금은 투자자 지향적으로 제품을 실제로 출시하는 생태계로 바뀌었다고 평가했습니다. "그들이 더 잘 출하하고 있다"는 것이죠. 이 평가가 비트와이즈의 실제 포트폴리오 비중으로 이어졌다는 점이 중요합니다. 말이 아니라 돈으로 표현된 확신이니까요.
그래서 얼마나 커질 수 있을까요
마지막으로 규모의 감각을 잡아 보겠습니다. 후건은 블랙록 래리 핑크의 "모든 주식, 모든 채권, 모든 펀드, 모든 자산이 토큰화될 수 있다"는 문장을 인용하며, 주식과 채권만 합쳐도 257조 달러 시장이라는 점에서 토큰화가 4,000배 기회가 될 수 있다고 계산했습니다. 기관 전망을 모아 보면 맥킨지 기본 시나리오가 2030년 2조~4조 달러, 아크인베스트가 11조 달러, BCG와 리플이 2030년 9조 4,000억 달러에서 2033년 18조 9,000억 달러, 스탠다드차타드가 2034년 30조 달러 이상입니다. 모든 전망이 오늘의 약 300억 달러 시장에서 100배 성장을 함의하고 있습니다. 전망치 사이의 차이는 채택 속도에 대한 이견이라기보다 정의의 문제, 즉 어떤 자산군을 포함할지와 스테이블코인·예금을 셈에 넣을지의 차이입니다.
후건은 여기에 더해, 현재 연 70억~80억 달러 수준인 블록체인 전체 수익이 산업이 주류로 편입되면서 수천억 달러 규모로 급증할 것으로 보고 있습니다. 그가 다음 사이클의 리더로 꼽는 건 스테이블코인, 토큰화, 그리고 24시간 거래이며, 그 토대에는 비트코인과 이더리움, 솔라나가 놓여 있습니다.
정리하겠습니다. 스테이블코인은 이미 3,000억 달러 규모로 커져 모두가 이야기하는 주제가 됐습니다. 반면 토큰화는 아직 335억 달러, 이야기의 볼륨은 작습니다. 그런데 토큰화가 겨냥하는 최종 시장은 257조 달러이고, 파이프라인에는 이미 3,450억 달러가 대기 중이며, 주식 카테고리 이체량은 1년 만에 170배 늘었습니다. 후건이 "토큰화가 더 큰 시장"이라고 말한 건 미래형 예언이 아니라 현재형 관찰이었던 셈이고, 그 시장의 60%대 점유율을 쥐고 있는 자산이 이더리움이라는 사실이 그의 결론을 만들었습니다.
본 콘텐츠는 정보 제공 목적으로 작성됐으며 특정 자산의 매수·매도를 권유하지 않습니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
SK그룹과 엔비디아는 오늘 양사 간의 비즈니스 5,000억 달러 파트너십을 발표 SK그룹과 엔비디아는 오늘 양사 간의 비즈니스 5,000억 달러 파트너십을 발표
5,000억 달러보다 무거운 두 글자, "서로"
이번 발표에서 진짜 읽어야 할 단어는 오천억이 아니라 서로입니다. 숫자는 계약서 위에서 커졌지만, 그 계약을 실제로 굴려야 할 돈의 값은 계약서 밖에서 정해지기 때문이죠. 그리고 지금 그 값은, 두 회사가 결정할 수 있는 영역 바깥에서 이미 조금씩 움직이고 있습니다.
먼저, 무슨 일이 있었는지 정리해보겠습니다
현지시간 7월 24일 미국 샌프란시스코에서 열린 AI 서밋 자리였습니다. 젠슨 황 엔비디아 최고경영자는 이재명 대통령과 만난 자리에서 "SK그룹과 엔비디아는 오늘 양사 간의 비즈니스 파트너십을 발표할 것"이라며 "그 규모는 5,000억 달러에 달한다"고 밝혔습니다. 한화로 약 730조 원 규모입니다.
내용은 이렇습니다. SK그룹과 엔비디아는 총 5,000억 달러 이상 규모의 AI 인프라 구축을 위한 의향서, 즉 LOI를 체결했고, SK텔레콤은 국내 최대 2기가와트 규모의 AI 팩토리를 짓기 위해 차세대 GPU를 공급받고 투자 협력을 추진합니다. 엔비디아의 AI 팩토리 아키텍처인 'DSX'를 적용하고, SK하이닉스의 HBM4가 탑재된 차세대 컴퓨팅 시스템 '베라 루빈'을 2027년부터 단계적으로 도입하는 구조죠. 여기에 엔비디아는 네이버가 국내에 짓고 있는 AI 데이터센터에 10억 달러를 투자하고, 사모펀드 브룩필드는 네이버와 최대 90억 달러 규모의 구속력 없는 투자 약정을 체결했습니다. 엔비디아는 이 프로젝트가 200메가와트 규모의 컴퓨팅 용량이 완성되기 전에 잠재 고객들에게 AI 컴퓨팅 용량을 미리 확보할 기회를 줄 것이라고 설명했습니다. 그리고 인터뷰에서 남긴 한마디, "지금은 한국의 황금기라고 생각합니다."
첫째, "서로"라는 말의 회계
자, 여기서 첫 번째 포인트입니다. 이 거래는 돈이 한 방향으로 흐르지 않습니다. SK텔레콤이 AI 팩토리를 구축·운영하고, SK하이닉스가 HBM을 공급하며, 엔비디아는 차세대 AI 시스템에 필요한 메모리를 안정적으로 확보하는 구조입니다. 엔비디아는 SK로부터 메모리를 사고, SK가 기가와트 규모의 설비를 확장할 때 GPU와 시스템을 팝니다. 자금이 두 장부 사이를 왕복하는 겁니다. 그리고 왕복하는 자금은 양쪽 손익계산서에 각각 한 번씩 잡힙니다.
이게 최근 글로벌 시장에서 가장 뜨겁게 논쟁 중인 바로 그 구조입니다. 칩 제조사와 클라우드 사업자가 AI 기업에 투자하고, 그 돈으로 AI 기업이 다시 투자자의 칩과 클라우드를 사들이는 순환 구조를 두고 2026년 기준 8,000억 달러 이상의 규모가 확인된다는 분석이 나왔습니다. 블룸버그는 이런 상호 연결된 투자망이 AI가 기대에 못 미칠 경우 손실이 연쇄적으로 번질 위험을 키운다고 짚었고, 반대로 야누스 헨더슨 같은 운용사는 이를 공급자·건설사·고객을 한 줄로 세우는 '선순환'으로 봐야 한다고 반박했습니다. 양쪽 논쟁을 가르는 기준은 딱 하나입니다. 매출 가운데 얼마만큼이 이 원(circle) 바깥에서 들어오느냐죠.
둘째, 10억 달러가 여는 회로
네이버 건도 같은 문법으로 읽으면 훨씬 선명해집니다. 엔비디아의 10억 달러 투자로 네이버 데이터센터 규모는 기존 계획보다 세 배 이상 확대될 예정이며, 이 시설에는 엔비디아의 AI 컴퓨팅 하드웨어가 적용됩니다. AI 클라우드가 규모를 키운다는 말은, 결국 가속기를 사들인다는 말이죠. 그리고 그 가속기를 파는 쪽이, 투자를 집행한 바로 그 회사입니다.
셋째, 이 회로를 굴리는 연료는 '신용'입니다
계약은 발표로 완성되지만, 집행은 조달로 완성됩니다. 그리고 지금 AI 인프라의 조달 방식은 이미 자기 현금의 한계를 넘어섰습니다.
숫자를 보시죠. 미국 빅테크의 영업현금흐름 대비 자본지출 비율은 2021년까지 30% 안팎이었지만 올해 70% 수준으로 올라섰고, 내년에는 100%에 이를 것으로 전망됩니다. JP모건 집계로 하이퍼스케일러의 잉여현금흐름은 2024년 3,955억 달러에서 2025년 2,622억 달러로 34% 줄었고, 2026년에는 461억 달러로 82% 급감할 것으로 추정됩니다. 실제로 알파벳은 2026년 2분기에 1,198억 달러라는 역대급 매출을 냈는데도 잉여현금흐름이 상장 이후 처음으로 58억 달러 적자를 기록했습니다.
모자란 돈은 어디서 오느냐, 빌려옵니다. 과거 연간 200억~300억 달러 수준이던 기술기업 회사채 발행은 2025년 약 1,200억 달러로 네다섯 배 급증했고, 2025년 4분기 한 분기에만 약 1,087억 달러가 발행되며 역대 최대치를 기록했습니다. 모건스탠리는 올해 미국에서 AI 관련 투자등급 채권 발행액이 3,500억~4,000억 달러에 달할 것으로 봅니다. 한국은행 뉴욕사무소는 올해 빅테크 AI 자본지출의 약 40%가 사모신용을 통해 조달될 것으로 분석했고, 국제결제은행은 AI 프로젝트가 충분한 수익을 내지 못할 경우 급증한 차입금이 새로운 부담으로 돌아올 수 있다고 경고했습니다.
그런데 이 신용의 가격은, 엔비디아도 SK도 정하지 않습니다. 30년 만기 미국 국채 금리가 5%를 넘어선 거래일은 올해 들어 27거래일, 전체 거래일의 19%에 달합니다. 최근에는 12거래일 연속 5%를 넘겨, 2007년 금융위기 이후 가장 긴 기간 5%대를 유지했습니다. 7월 22일 기준 10년물은 4.642%, 30년물은 5.144%였고, 시장은 연준이 7월에 금리를 '올릴' 확률을 27%, 9월까지 최소 0.25%포인트 인상할 가능성을 70%로 반영했습니다. 인하가 아니라 인상입니다. 이게 지금 계약서 밖에서 정해지고 있는 연료값이죠.
넷째, 그 회로의 부품에 한국 개인 계좌가 실려 있습니다
여기가 우리 이야기입니다. 6월 16일부터 7월 16일까지 한 달간 개인은 삼성전자를 13조 1,761억 원, SK하이닉스를 21조 629억 원, 합쳐서 34조 2,390억 원어치 순매수했습니다. 같은 기간 외국인은 두 종목을 각각 15조 5,260억 원, 21조 9,202억 원 순매도했습니다. 외국인이 판 물량을 개인이 거의 그대로 받아낸 겁니다.
그리고 반도체를 두 배로 부풀린 상품에도 돈이 몰렸습니다. 5월 27일 단일종목 레버리지·인버스 ETF 상장 이후 6월 19일까지 개인의 누적 순매수는 레버리지가 약 8조 2,000억 원, 그 결과 레버리지 ETF의 순자산은 SK하이닉스가 9조 1,500억 원, 삼성전자가 5조 2,200억 원까지 늘었습니다. 6월 16일부터 7월 15일까지는 단일종목 레버리지·인버스 16종에 7조 3,364억 원이 순유입됐는데, 본주 하락 여파로 7월 8일 기준 단일종목 레버리지 ETF는 전 종목이 상장가를 밑돌았습니다. 레버리지는 하루 등락률의 두 배를 추종하기 때문에 오르내림이 반복되면 누적 수익률이 갉아먹히는 '음의 복리'가 생기죠.
정산은 이미 한 차례 지나갔습니다. SK하이닉스의 고점 대비 최대 낙폭은 43%로, 메모리 업황 침체로 적자를 냈던 2022년과 맞먹는 수준까지 갔습니다. 코스피200 변동성지수는 6월 9일 91.23으로 마감해, 2009년 공식 발표 이후 사상 최고치를 기록했습니다. 7월 16일 코스피는 하루에 463.81포인트, 6.37% 급락한 6,820.60에 마감했습니다. 그날은 올해 37번째 사이드카가 발동된 날이기도 했습니다.
코스피 시가총액에서 반도체가 차지하는 비중은 43%에서 61%까지 치솟았다가 최근 55%로 낮아졌습니다. 지수의 절반이 한 산업이라는 뜻이고, 그 산업의 수요가 앞서 본 회로에 물려 있다는 뜻입니다. IMF와 BIS도 수익성 기대의 재평가가 자산가격 급락으로 이어질 가능성을 지적하면서, 한국 자본시장이 글로벌 투자심리 변화에 특히 민감하게 반응할 수 있다고 짚었습니다.
마무리하겠습니다
정리하면 이렇습니다. 5,000억 달러는 계약서 위에서 커진 숫자입니다. 아직 법적 구속력이 있는 본계약이 아니라 의향서 단계이고, 설비 가동 목표는 2027년입니다. 메모리 선구매도, 기가와트급 부지도, 200메가와트 전력도 전부 오늘 돈이 나가고 수익은 나중에 들어오는 구조죠. 그 시차를 메우는 것이 신용이고, 신용의 가격은 국채 금리와 크레딧 스프레드가 정합니다.
회로가 돌아가는 동안에는 모두가 같은 방향으로 법니다. 문제는 연료값이 바뀔 때인데, 그때는 가장 멀리 나가 있던 순서대로 정산됩니다. 지난 6월과 7월에 우리는 그 순서를 아주 짧게, 그러나 아주 선명하게 미리 봤습니다.
"정말 좋은 시기"라는 말은, 아직 그 값이 바뀌지 않았다는 뜻이기도 합니다. 황금기라는 표현이 틀렸다는 게 아닙니다. 다만 그 황금기의 전제 조건이 어디에 적혀 있는지는, 각자 확인하고 계셔야 한다는 이야기입니다. 🙂
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목이나 상품에 대한 투자 권유가 아닙니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
월스트리트의 배관이 바뀌었습니다, DTCC 주식 토큰화, 10월에 시작됩니다월스트리트의 배관이 바뀌었습니다, DTCC 주식 토큰화, 10월에 시작됩니다
2026년 7월 15일, 미국 자본시장의 심장이라 불리는 예탁결제기관 DTCC가 자신들이 보관 중인 진짜 주식과 진짜 국채를 블록체인 위에서 실제로 거래했습니다. 시연도 아니고, 샌드박스 실험도 아니었습니다. DTCC는 이날 예탁 자산을 토큰으로 전환해 실제 프로덕션 거래에 사용했으며, 이는 활용 사례와 자산군, 참여 기관 수 모두에서 역대 최대 규모의 토큰화 프로덕션 이벤트였다고 밝혔습니다. 그리고 이 거래는 2026년 10월 정식 출시될 'DTCC 토큰화 서비스'의 무대를 마련했다고 못 박았습니다. 여러분이 지금 보고 계신 것은 예고편이고, 본편은 10월입니다.
이 기관의 크기부터 체감하셔야 합니다
DTCC가 어떤 곳인지 숫자로 보시죠. DTCC는 2025년 한 해 동안 4.7경 달러 규모의 증권 거래를 처리했고, 114조 달러 규모의 증권에 대해 수탁 서비스를 제공하고 있습니다. 경 단위입니다. 우리가 흔히 이야기하는 비트코인 시가총액이나 나스닥 시총과는 자릿수 자체가 다른 세계죠. 미국 주식이 거래될 때 그 소유권의 최종 기록은 결국 이곳을 통과합니다. 그러니까 지금 벌어지고 있는 일은 새로운 코인이 하나 상장된 사건이 아니라, 세계 최대 금융 시장의 배관 자체가 교체되기 시작한 사건입니다.
그날 실제로 무슨 일이 벌어졌을까요
참여자 명단이 이 사건의 무게를 말해 줍니다. 40개 이상의 기관이 참여했고, JP모건체이스, 블랙록, 골드만삭스, 뱅가드, 인베스코, CME그룹이 이름을 올렸습니다. 여기에 수탁기관, 브로커, 거래소, 백오피스 사업자들이 DTCC 산업 워킹그룹을 통해 합류했고, 이 워킹그룹은 50개 이상으로 불어났습니다. 토큰화된 자산은 마이크로소프트와 서클 주식, 인베스코 QQQ 트러스트, 스테이트스트리트의 SPDR S&P500 ETF, 그리고 블랙록의 아이셰어즈 0-3개월 국채 ETF였습니다.
거래 내용이 아주 실무적이라는 점이 핵심입니다. JP모건은 보유 중이던 인베스코 QQQ ETF를 토큰화한 뒤, 그 토큰화된 담보로 CME그룹에 대한 중앙청산소 증거금 요건을 충족시키며 그날의 세션을 열었습니다. BNP파리바와 시타델증권은 토큰화된 자산을 담보로 잠가 두는 방식으로 증권 대차를 시험했고, 블랙록은 자사 대표 펀드들의 24시간 유동성 관리에 이 기술을 적용해 봤습니다. 담보 이동, 증권 대차, 국채 레포, 주식 인도까지, 전부 금융회사들이 매일 반복하는 진짜 업무였습니다.
가격만 따라가는 '가짜 주식'과는 완전히 다릅니다
여기가 가장 중요한 대목입니다. 그동안 시장에 나왔던 토큰화 주식 대부분은 가격만 추종하는 래퍼 구조였고, 실제 주주로서의 법적 권리는 없었습니다. 그러나 DTCC의 방식은 토큰화된 주식이 전통 주식과 완전히 상호 교환 가능하도록 설계됐고, 동일한 소유권과 배당, 의결권을 그대로 가집니다. 그리고 원하면 언제든 다시 전통적인 형태로 되돌릴 수 있습니다. DTCC는 이것을 '디지털 트윈', 즉 디지털 쌍둥이라고 부릅니다. 껍데기가 아니라 법적 실체 그 자체가 온체인으로 올라간 겁니다.
규제 당국이 먼저 길을 열어 줬습니다
이게 갑자기 튀어나온 일이 아니라는 증거는 규제 쪽에 있습니다. 2025년 12월 11일, 미국 증권거래위원회 거래·시장국은 DTC에 무조치의견서를 발급했습니다. DTC가 제안한 대로 3년짜리 파일럿을 운영한다면 집행 조치를 권고하지 않겠다는 내용이었고, DTC는 2026년 하반기 출시를 목표로 삼았습니다. 대상 자산은 러셀1000 편입 종목, 미국 주요 지수를 추종하는 ETF, 그리고 미국 재무부 단기채·중기채·장기채입니다. 다만 DTCC는 예기치 못한 위험이나 시장 혼란을 피하기 위해 초기 대상을 약 1,000개 종목으로 한정했습니다. 급하게 밀어붙이는 게 아니라, 규제와 보조를 맞추며 단계적으로 확장하는 설계라는 뜻이죠.
왜 이게 '청산의 소멸'을 뜻하는가
전통 금융에서는 거래, 청산, 결제가 각각 다른 기관의 다른 장부에서 벌어지고, 그 장부들을 계속 맞춰 보는 대사 작업이 필수였습니다. 토큰화된 레일에서는 이 구조가 근본적으로 달라집니다. 현재 증권 결제는 영업일 기준 하루가 걸리고 중간마다 수많은 중개기관이 확인을 주고받지만, 토큰화 레일 위에서는 동일한 거래가 거의 즉각적으로 결제되고 담보와 레포, 주식 이동이 단일한 공유 형식 안에서 끊김 없이 처리됩니다. DTCC 스스로도 이번 성과가 실시간 담보 이동성, 유동성과 자본 효율 개선, 거래상대방 리스크 축소, 그리고 전통 생태계와 디지털 생태계 간 상호운용성을 보여 줬다고 설명했습니다.
DTCC 최고경영자 프랭크 라살라의 표현이 특히 인상적입니다. 그는 시스템의 안전성과 회복력에 집중하면서, 이 새로운 기술로 갇혀 있는 유동성을 풀어내는 방법을 찾는 데 주력하고 있다고 말했습니다. 담보로 묶여 며칠씩 잠들어 있던 자본이 실시간으로 움직이기 시작한다는 것, 이것이 기관들이 이 기술에 달려드는 진짜 이유입니다.
어떤 체인 위에서 돌아가느냐
이번 거래는 DTCC의 사설망인 하이퍼레저 베수와, 규제 금융을 위해 만들어진 캔톤 네트워크 두 곳에서 결제됐습니다. 캔톤은 승인된 참여자와 데이터를 공유하면서도 프라이버시를 유지할 수 있도록 설계된 블록체인입니다. 그런데 여기서 멈추지 않습니다. DTCC와 스텔라개발재단은 DTC가 수탁한 자산을 2027년 상반기 중 공개 블록체인인 스텔라 네트워크에서 이용할 수 있도록 하는 계획을 발표했고, 이 연결은 자산의 신속한 토큰화 전환은 물론 기업행위와 보고까지 포함한 전체 자산 라이프사이클을 지원합니다. 이는 미국 자본시장의 규제된 핵심부를 공개 블록체인 인프라에 연결하는 의미 있는 진전이며, 여러 레이어1과 레이어2 위에 동시에 구축하겠다는 DTCC의 전략을 재확인시켜 줍니다. 담보 관리 쪽에서는 체인링크의 런타임 환경과 데이터 표준을 도입해 가격 산정, 평가, 증거금 계산, 담보 최적화와 정산을 지원하기로 했습니다. 사설 체인과 공개 체인, 어느 한쪽이 이기는 게임이 아니라 둘을 잇는 표준을 누가 쥐느냐의 게임입니다.
숫자가 이미 방향을 말하고 있습니다
시장 데이터는 이 흐름이 서사가 아니라 현실이라는 걸 보여 줍니다. 스테이블코인을 제외하고 온체인에서 자유롭게 거래 가능한 실물자산 토큰 가치는 2026년 7월 초 기준 약 335억 달러로, 1년 전 118억~141억 달러에서 거의 세 배가 됐습니다. 여기에 토큰화가 약정됐으나 아직 자유롭게 거래되지 않는 파이프라인 물량이 약 3,450억 달러 대기 중입니다. 토큰화 국채는 2026년 2월 11일 사상 처음으로 시가총액 100억 달러를 넘어섰습니다. 결제 화폐 역할을 하는 스테이블코인은 2억 4,100만 명이 넘는 보유자와 함께 별도 계층에서 2,993억 달러 규모를 형성하고 있습니다. 그리고 보스턴컨설팅그룹은 토큰화 실물자산이 2030년 16조 달러 경로에 올라 있다고 전망합니다.
학술·연구 진영의 논의도 함께 성숙하고 있습니다. 2026년 3월 4일, 세계 최대 금융시장 인프라 세 곳인 클리어스트림, DTCC, 유로클리어가 보스턴컨설팅그룹과 함께 '디지털자산 증권 상호운용성으로 가는 길'이라는 백서를 발표하고, 데이터 표준화와 프로세스 조화, 역할 일관성을 축으로 한 협업 로드맵을 제안했습니다. 이 43쪽짜리 문서는 상호운용성이 확보되지 않으면 자산이 고립된 풀에 갇히고 운영 비용과 리스크가 높게 유지된다고 지적했습니다. 유럽 쪽 움직임도 같은 방향입니다. 유럽중앙은행은 2026년 1월 27일 분산원장 기반 자산을 유로시스템 적격 담보로 받아들이는 길을 열었습니다.
그래서 우리에게는 무슨 의미일까요
한국도 이미 같은 궤도에 올라타 있습니다. 2026년 1월 15일 토큰증권 제도화를 위한 전자증권법과 자본시장법 개정안이 국회 본회의를 통과했고, 분산원장 기반으로 증권의 발행·유통 정보를 관리하는 인프라가 전자증권법 체계 안으로 들어왔습니다. 금융위원회는 시행 예정일을 2027년 2월 4일로 안내하며 민관 합동 협의체를 운영 중입니다. 보스턴컨설팅그룹은 국내 토큰증권 시장이 2026년 119조 원에서 2030년 367조 원, 국내총생산의 14.5% 규모까지 성장할 것으로 내다봤습니다. 여기에 2026년 9월 14일부터는 주식 거래 시간이 오전 7시부터 오후 8시까지 13시간으로 확대됩니다. 거래 시간이 늘어난다는 건, 결국 시장이 24시간을 향해 한 걸음씩 걸어가고 있다는 뜻이죠.
정리하겠습니다. 국채는 이미 토큰화됐고, 달러도 토큰화됐고, 금과 원자재도 토큰화됐습니다. 이제 주식 차례입니다. 그것도 가격만 흉내 내는 파생 상품이 아니라, 법적 소유권과 배당과 의결권을 그대로 지닌 진짜 주식이 미국 금융의 최후방 인프라를 통해 온체인으로 올라옵니다. 실물자산 토큰화는 더 이상 마케팅 문구가 아니라 일정표에 적힌 날짜가 됐습니다. 눈에 보이는 자산이 눈에 보이지 않는 데이터로 옮겨 가고, 그 데이터를 실어 나르는 인프라가 신뢰의 중심이 되는 시대. 그 전환의 첫 장이 올해 10월에 열립니다. 지금 우리가 던져야 할 질문은 '이게 진짜인가'가 아니라, '이 레일 위에서 어떤 체인과 어떤 자산이 표준이 될 것인가'입니다.
※ 본 콘텐츠는 정보 제공을 목적으로 작성됐으며 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
스트래티지의 2억 1,600만 달러 비트코인 매각의 진실스트래티지의 2억 1,600만 달러 비트코인 매각의 진실
2억 1,600만 달러 매각의 진실, 시장이 통째로 오해했습니다
지난 7월 초 시장을 얼어붙게 만들었던 스트래티지의 2억 1,600만 달러 비트코인 매각, 이건 모두가 두려워했던 그 12억 5,000만 달러 현금화 프로그램에서 나온 것이 아니었습니다. 완전히 다른 통로였습니다. 그리고 그 12억 5,000만 달러는 지금 이 순간에도 단 1달러도 손대지 않은 채 그대로 남아 있습니다.
이 사실을 가장 먼저 짚어낸 인물은 밴에크의 디지털자산 리서치 총괄 매튜 시겔입니다. 그는 7월 7일, 스트래티지가 제출한 8-K 공시를 근거로 이렇게 정리했습니다. 지난주 매각분 가운데 배당 지급에 직접 쓰인 1억 3,500만 달러는 12억 5,000만 달러 프로그램에 카운트되지 않는다고 말이죠. 이유는 명확합니다. 그 프로그램은 달러 준비금을 채우기 위한 매각에만 상한을 두고 있고, 배당을 직접 지급하는 매각은 애초에 프로그램 밖에 있다는 겁니다. 시겔의 표현을 빌리면, 시장이 헤드라인으로 소비한 12억 5,000만 달러는 고속도로 전체가 아니라 그중 한 개 차선에 불과했던 겁니다.
숫자부터 정확히 맞춰보겠습니다
먼저 팩트를 정리하고 가겠습니다. 스트래티지는 6월 29일부터 30일까지 1,363개의 비트코인을 평균 5만 9,256달러에 팔아 8,080만 달러를 확보했습니다. 이어서 7월 1일부터 5일까지 2,225개를 평균 6만 773달러에 팔아 1억 3,520만 달러를 만들었습니다. 두 건을 합치면 3,588개, 약 2억 1,600만 달러. 전 기간 평균 실현 단가는 대략 6만 200달러 수준입니다. 마이클 세일러 회장은 7월 6일 직접 이 사실을 공개하면서, 디지털 크레딧 증권에 대한 배당을 지급하기 위한 매각이었다고 밝혔습니다.
그럼 판 뒤에 뭐가 남았느냐. 여기가 중요합니다. 7월 19일 기준 스트래티지가 들고 있는 비트코인은 84만 3,775개입니다. 총 취득 원가는 636억 9,000만 달러, 평균 매입 단가는 7만 5,476달러죠. 3,588개를 팔았다는 건 전체 보유량의 0.4%를 조금 넘는 규모입니다. 100개 중 0.4개를 판 셈이니, 이걸 두고 "세일러가 항복했다"고 부르는 건 숫자를 보지 않은 이야기에 가깝습니다.
그렇다면 프로그램의 실제 구조는 무엇인가
6월 29일 스트래티지 이사회가 승인한 비트코인 현금화 프로그램은 세 가지 목적을 담고 있습니다. 첫째, 달러 준비금을 채우기 위해 최대 12억 5,000만 달러까지 조달할 수 있게 하는 것. 둘째, 우선주 배당과 이자를 직접 지급하거나, 지급 후 준비금을 다시 채우는 것. 셋째, 자사주와 디지털 크레딧 증권 매입을 지원하는 것입니다.
여기서 결정적인 대목이 나옵니다. 이 공시에는 비트코인 매각의 총량을 제한하는 단일 상한선이 존재하지 않습니다. 12억 5,000만 달러라는 숫자는 오직 준비금 조달 항목에만 붙어 있고, 그 밖의 목적은 이사회의 추가 승인을 받으면 되는 구조입니다. 다시 말해 스트래티지는 비트코인을 현금화할 수 있는 복수의 채널을 이미 갖춰놨고, 시장은 그중 하나만 보고 전체를 판단해온 겁니다.
왜 이렇게 설계했을까요
배당 때문입니다. 스트래티지의 연간 배당과 이자 부담은 약 17억 6,000만 달러 규모입니다. 회사는 이 지급을 감당하기 위해 달러 준비금이라는 별도의 유동성 층을 따로 쌓아두고 있는데, 7월 5일 기준 잔액이 25억 5,000만 달러였습니다. 현재 연간 의무 기준으로 계산하면 약 17.4개월치 지급분을 비트코인을 단 한 개도 팔지 않고 미리 확보해둔 상태라는 뜻입니다.
그레이스케일은 바로 이 지점을 근거로, 이번 2억 1,600만 달러 매각이 오히려 꼬리 위험을 줄였다고 평가했습니다. 약 17개월치 배당을 미리 조달해둠으로써, 가격이 약할 때 억지로 팔아야 하는 강제 매도 압력을 사전에 제거했다는 논리죠. 시장에 나쁜 뉴스처럼 보였던 매각이, 구조적으로는 미래의 강제 매도 시나리오를 앞당겨 해소한 조치였다는 해석입니다.
여기에 회사는 우선주 STRC의 배당률을 11.5%에서 12.0%로 올렸고, 7월 15일부터는 월 1회가 아니라 한 달에 두 번 지급하는 반월 배당 체제로 전환했습니다. 배당 주기를 잘게 쪼개 가격 변동성을 줄이고 재투자 기회를 앞당기겠다는 의도입니다. 동시에 보통주 10억 달러, 디지털 크레딧 증권 10억 달러를 합쳐 총 20억 달러 규모의 자사주 매입 프로그램도 가동 중입니다.
세일러의 1.25%, 그리고 이제 공식 지표가 된 3.22%
세일러 회장은 일찍부터 같은 이야기를 반복해왔습니다. 비트코인이 연 1.25%만 올라준다면 배당은 영원히 지급할 수 있다는 것이죠. 그는 또 이렇게 덧붙였습니다. 비트코인이 아예 오르지 않는다면, 그때는 대안을 찾을 시간이 80년 있다고 말입니다.
그런데 이 발언이 이번 주 들어 흥미로운 방식으로 진화했습니다. 7월 24일, 스트래티지는 완전히 새로운 지표 체계를 공개했습니다. 핵심은 총액 기준 지표를 순액 기준 지표로 갈아끼운 겁니다. 새로 도입된 순 준비금은 366억 달러입니다. 계산 과정은 이렇습니다. 84만 3,775개의 비트코인 가치 556억 달러에 달러 준비금 32억 달러를 더한 뒤, 외가격 상태의 전환사채 68억 달러와 우선주 명목 155억 달러, 즉 보통주보다 앞서는 선순위 청구권 223억 달러를 빼는 방식입니다. 보통주 주주가 실제로 무엇을 들고 있는지를 있는 그대로 보여주겠다는 취지죠.
그리고 이 프레임워크의 하이라이트가 바로 비트코인 손익분기 연평균 성장률, 현재 3.22%라는 숫자입니다. 비트코인이 매년 3.22%보다 빠르게 오르기만 하면, 이자와 우선주 배당을 비트코인 자산의 자체 증가분만으로 영구히 감당할 수 있다는 의미입니다. 회사는 여기에 신용 구조조정을 걱정해야 하는 최저선을 뜻하는 별도의 하한 지표까지 함께 붙였습니다. 세일러 개인의 말이었던 문장이 이제 회사가 매 분기 검증받는 공식 계량 지표로 옮겨 앉은 셈입니다.
그래서 이게 우리에게 말해주는 것
정리하겠습니다. 스트래티지는 지구상에서 가장 확신에 찬 비트코인 보유자이면서, 동시에 구조화된 매도자이기도 합니다. 이 두 문장은 모순이 아닙니다. 84만 개가 넘는 비트코인을 깔고, 손대지 않은 12억 5,000만 달러의 매각 여력을 남겨두고, 17개월치 현금을 미리 채워놓고, 배당은 아주 얇은 슬라이스를 잘라 지급하는 것. 이게 처음부터 설계된 모델입니다.
물론 반론도 있습니다. JP모건은 매각 정책을 성문화하는 것 자체가 시장에 양방향 위험을 만든다고 지적했습니다. 충분히 새겨들을 만한 이야기죠. 다만 애널리스트 컨센서스는 여전히 다른 곳을 보고 있습니다. 스트래티지를 커버하는 14명 중 13명이 매수 의견을 유지하고 있고, 12개월 목표주가 평균은 275달러대에 형성돼 있습니다. 캔터피츠제럴드는 목표가 212달러에 비중확대, 미즈호는 213달러에 시장수익률 상회 의견을 유지했습니다.
한편 시겔은 스트래티지를 아예 다르게 정의합니다. 자기 자본 구조와 비트코인을 함께 굴리는 헤지펀드에 가깝다는 겁니다. 그리고 자신은 그 헤지펀드를 아주 낮은 배수에 사고 있다고 말했습니다. 소프트웨어 회사도, 단순한 비트코인 상장지수펀드 대용품도 아닌, 자본 구조 자체가 상품인 회사라는 관점입니다.
다음 확인 시점은 7월 30일입니다. 미국 증시 마감 후 2분기 실적이 공개되고, 같은 날 오후 5시 실적 설명회가 열립니다. 새로 도입된 순 준비금과 손익분기 성장률이 처음으로 실적 무대에 오르는 자리죠. 여기서 봐야 할 건 회계상 평가손실의 크기가 아닙니다. 달러 준비금이 몇 개월치를 커버하는지, 손익분기 성장률이 어느 방향으로 움직였는지, 그리고 12억 5,000만 달러가 여전히 손대지 않은 상태로 남아 있는지입니다.
강세도 약세도 아닙니다. 모델이 설계대로 작동하고 있는 겁니다. 우리가 할 일은 그 설계가 실제로 무엇인지 정확히 이해하는 것, 그것 하나뿐입니다.
본 콘텐츠는 정보 제공을 목적으로 작성되었으며, 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다. 65.8K~66.3K 구간 지지 확인이 핵심
안녕하세요, 트레이더 여러분.
"팔로우"를 해 두시면, 언제나 빠르게 새로운 정보를 얻으실 수 있습니다.
오늘도 좋은 하루되세요.
-------------------------------------
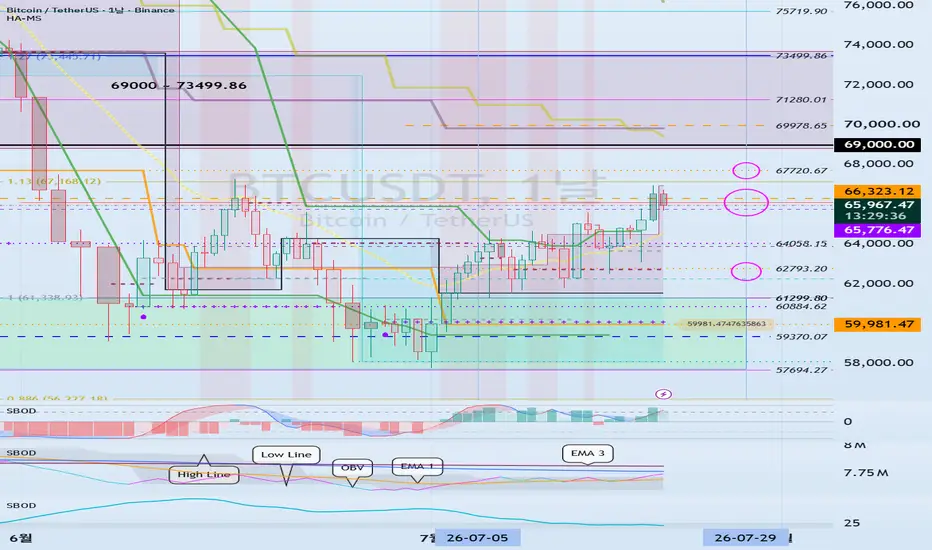
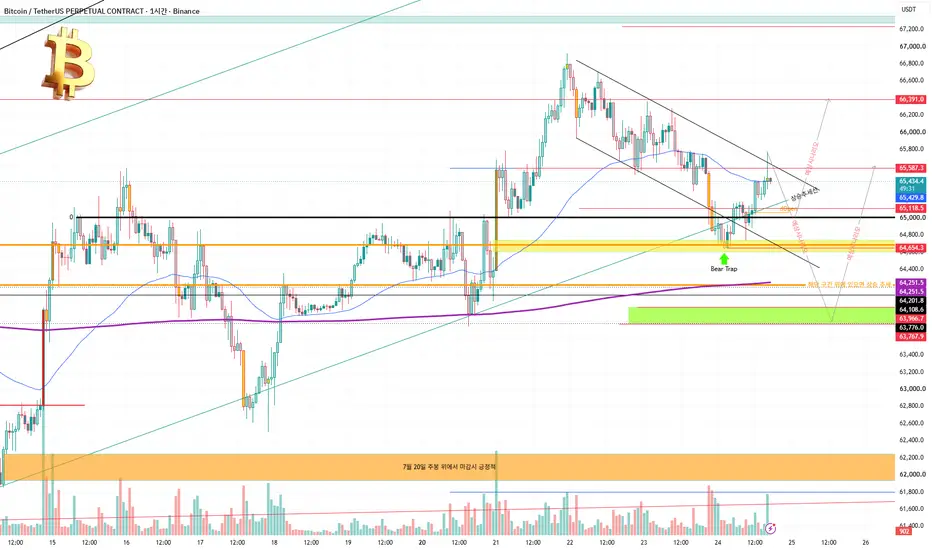
현재 BTC는 65,776.47 ~ 66,323.12 구간을 상방 돌파한 이후 다시 해당 구간으로 되돌림이 나오면서 리테스트(Retest)를 진행하는 모습입니다.
이 구간에서 지지에 성공한다면 추가 상승 가능성이 높아질 것으로 판단됩니다.
다만 현재 StochRSI가 과매수 영역 진입을 시도하고 있어 단기 상승에는 부담이 존재합니다. 따라서 상승 추세를 유지하기 위해서는 강한 매수세 유입이 필수적이며, OBV가 High Line 위에서 계속 우상향하는지 체크해야 합니다.
특히 66,323.12는 주봉(1W) HA-Low 레벨에 해당하는 중요한 가격대입니다.
✅ 해당 구간 지지 성공 시
중기적인 상승 추세 전환 가능성이 높아집니다.
❌ 지지 실패 시
계단식 하락 구조가 진행될 가능성이 있으며, 이번 리테스트 결과가 매우 중요합니다.
---
🎯 상방 핵심 목표 구간
현재 구간에서 반등이 나온다면 다음 저항은 67,720.67입니다.
이 가격대는 일봉(1D) 기준 이전 HA-Low 레벨로, 해당 구간을 돌파 후 지지로 전환할 경우 바닥권 형성이 완료됐다고 볼 수 있는 중요한 자리입니다.
결국 BTC는 65,776.47 ~ 67,720.67 구간을 안정적으로 돌파한 뒤 상승 조건을 갖출 수 있는지가 핵심입니다.
---
📈 상승 지속을 위한 필수 조건
1️⃣ StochRSI가 과매수 구간에 깊게 진입하지 않은 상태에서 상승해야 함
2️⃣ OBV가 High Line 위에서 유지되어야 함
3️⃣ BBS 지표가 0 이상에서 유지되어야 함
위 조건들이 충족된다면 다음 목표 구간인
69,000 ~ 73,499.86
구간 돌파 시도가 나올 가능성이 높습니다.
---
📉 지지 실패 시 체크 구간
1차 지지 : 64,058.15
2차 지지 : 62,793.20
3차 지지 : 61,299.80
특히 주봉 HA-Low가 하방으로 꺾이는 구조가 만들어질 경우 3차 지지 구간까지의 조정 가능성도 열어두어야 합니다.
---
🔥 강한 상승 시그널
강한 매수세가 유입될 경우 반드시 확인해야 할 부분은 EMA 3선 돌파 여부입니다.
EMA 3선을 돌파한 뒤 지지로 전환한다면 BTC는 강한 추세 상승 구간으로 진입할 가능성이 있습니다.
---
📋 매매 전략
✅ 1차 진입
65,776.47 ~ 66,323.12 구간에서 지지 확인 시 1차 매수
✅ 리스크 관리
가격이 피보나치 1.13 구간인 67,168.12 부근까지 상승하면 진입가 대비 +0.4% 구간으로 스탑로스 상향
✅ 2차 진입
67,720.67 돌파 후
- StochRSI
- OBV
- BBS
상승 조건이 충족되고 지지 확인 시 2차 매수
조건 충족 실패 시 분할 매도
✅ 수익 실현
67,720.67 상방 안착 시
69,000 부근에서 분할 익절
✅ 시나리오 무효 시
67,720.67 돌파 실패 후 하락하더라도 스탑로스가 유지된다면 가격 움직임을 추가 관찰
이 경우 15분봉 기준 HA-Low 지지 여부를 확인하며 단타 매매 관점에서 대응
- HA-Low 지지 → 단기 매수
- 반등 시 매도
반대로 HA-High 인근이라면 추가 익절 및 비중 축소에 집중
일봉 관점에서는 아직 하락 압력이 남아있기 때문에 반등 이후 재차 하락 전환 가능성을 염두에 두어야 합니다.
---
📍 핵심 요약
- 65.8K ~ 66.3K 구간 = 현재 가장 중요한 지지 구간
- 지지 성공 시 목표는 67.7K → 69K → 73.5K
- 상승 조건 : StochRSI, OBV, BBS 동시 충족
- 지지 실패 시 64K → 62.8K → 61.3K 순으로 체크
- EMA 3선 돌파 및 지지 전환 시 강한 추세 상승 가능
-----
끝까지 읽어주셔서 감사합니다.
성투하시길 바랍니다. 🚀
롱 
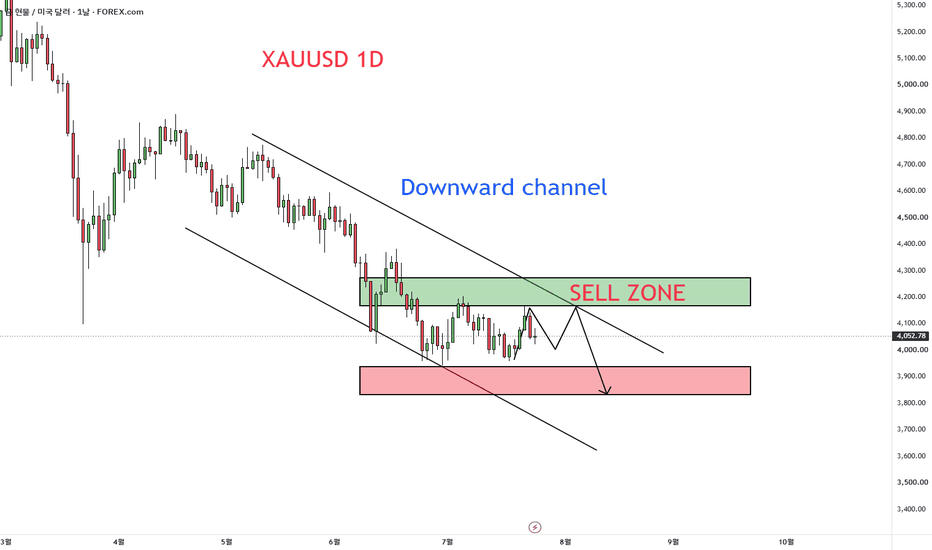
금은 H1 수요에서 반응 중 | XAUUSD 24/07XAUUSD는 H1 프리미엄 존에서 거부된 후 주요 H1 수요 영역으로 강한 하락 확장을 완료했습니다. 가격은 이제 할인된 상태로 거래되고 있으며, 구매자들이 반응하기 시작했지만 시장 구조가 그들의 호의로 전환되었다는 확인은 아직 없습니다.
현재 POI가 단기 회복을 촉발할 수 있지만, 구매자들은 아직 인근 4,100–4,115 H1 FVG 및 공급 존을 회복하지 못했습니다. 그것이 일어나기 전까지는 최근의 랠리를 더 넓은 하락 구조 내의 교정적 되돌림으로 간주해야 합니다.
H1 FVG 주변의 다음 반응은 금이 더 큰 회복을 구축할 수 있을지 아니면 판매자들이 가격을 더 낮추는 것을 계속할지를 결정할 가능성이 높습니다.
현재
• 가격은 4,035–4,045 H1 POI에서 반응 중입니다
• 강한 하락 확장이 최근 단기 시장 구조를 깼습니다
• 구매자들은 할인 가격을 방어하려고 시도하고 있습니다
• 가격은 4,100–4,115 H1 FVG / 공급 존 아래에 머물러 있습니다
• 더 넓은 하락 구조는 여전히 유지되고 있습니다
• 더 깊은 H1 주문 블록은 3,990–4,000 주변에 위치해 있습니다
거래 계획
편향: H1 수요가 유지되는 동안 잠재적 상승 되돌림
주요 존
• 4,035–4,045 → H1 POI / 수요
실행 아이디어
구매자들이 4,035–4,045 수요 영역을 계속 방어하는 한, 금은 4,100–4,115 H1 FVG 및 공급 존을 향한 교정적 랠리를 펼칠 수 있습니다.
그러나 이 영역은 주요 결정 지점이 될 것으로 예상됩니다. 판매자들이 FVG 및 공급을 방어하면, 더 넓은 하락 구조가 더 낮은 유동성을 향한 또 다른 움직임과 함께 재개될 수 있습니다.
반면에, 공급 위의 강한 H1 회복은 구매자들이 모멘텀을 되찾고 더 큰 회복이 진행 중일 수 있다는 첫 번째 신호가 될 것입니다.
목표
→ TP1: 4,060 → 내부 유동성
→ TP2: 4,100 → H1 FVG
→ TP3: 4,115 → H1 공급 존
대안 시나리오
구매자들이 현재 POI를 방어하지 못하면, 금은 3,990–4,000 H1 주문 블록으로 계속 하락할 수 있으며, 그곳에서 더 강한 수요가 나타나기 전에 의미 있는 상승 반응이 발생할 수 있습니다.
무효화
현재 수요 아래에서 확인된 H1 캔들 마감 후 3,990–4,000 주문 블록으로의 수용이 즉각적인 회복 시나리오를 무효화하고 판매자들이 확고히 통제하고 있음을 시사할 것입니다.
핵심 통찰력
수요에서의 반응은 자동으로 추세 전환을 신호하지 않습니다. 구매자들은 할인된 영역에 도달했지만, 더 큰 상승 내러티브를 고려하기 전에 인근 H1 FVG 및 공급을 회복해야 합니다. 그때까지는 모든 상승을 현재 하락 구조 내의 교정적 되돌림으로 취급해야 합니다.
핵심 질문
금이 H1 FVG를 회복하고 모멘텀을 다시 상승세로 전환할 것인가, 아니면 현재의 회복이 단순히 판매자들에게 더 넓은 하락 추세를 계속할 더 나은 위치를 제공할 것인가? 롱 
주식의 토큰화, 알트코인 시장 판도를 바꿀까?
안녕하세요, 트레이더 여러분.
항상 빠르게 시장 흐름을 확인하고 싶다면 팔로우 부탁드립니다.
오늘도 성공 투자하시길 바랍니다.
-------------------------------------
최근 들어 암호화폐 시장은 점차 제도권 금융과 연결되면서 이전보다 안정적인 방향으로 진화하고 있습니다.
비트코인 ETF를 시작으로 기관 자금이 유입되면서 코인 시장의 변동성은 과거 대비 완화되는 모습을 보이고 있는데요.
이제는 반대로 주식이 블록체인 시장으로 들어오고 있습니다.
현재 미국 실물 주식을 기반으로 한 1:1 토큰화 주식(Tokenized Stocks)이 거래되고 있으며, 이미 여러 종목들이 암호화폐 거래소에 상장되고 있습니다.
만약 이러한 흐름이 본격적으로 확대된다면 코인 시장 내부의 자금 흐름에도 상당한 변화가 발생할 것으로 예상됩니다.
토큰화된 주식의 경우 실제 기업 가치와 연결되어 있어 펀더멘털이 비교적 명확합니다.
반면 상당수 알트코인은 여전히 실질적인 가치와 수익 모델이 불분명한 경우가 많기 때문에 시장 경쟁력이 약해질 가능성이 있습니다.
결국 앞으로는 투자자들이 자신이 보유한 코인 또는 토큰이 시장 내에서 어떤 위치에 있는지 지속적으로 점검하고 포트폴리오 비중을 조절해야 할 시기가 올 수 있습니다.
새로운 시장이 열릴 때마다 기존 자산 중 일부는 자연스럽게 도태되기 마련입니다.
실제로 과거 강한 상승세를 보였던 많은 알트코인들이 이후 장기간 하락 추세를 이어온 것도 이러한 시장 구조 변화와 무관하지 않다고 생각합니다.
대부분의 알트코인은 투기적 성격이 강하기 때문에 안정적인 우상향보다는 급등과 급락을 반복하는 높은 변동성을 특징으로 합니다.
따라서 앞으로의 상승장에서는 자금이 더욱 선별적으로 움직일 가능성이 높습니다.
즉, 일부 메이저 코인과 강력한 내러티브를 가진 프로젝트에 유동성이 집중되는 현상이 나타날 수 있습니다.
여기에 토큰화 주식 시장까지 성장한다면 일부 자금은 알트코인 대신 토큰화된 주식으로 이동할 가능성도 존재합니다.
그 결과 알트코인 시장에서는 양극화가 더욱 심화될 수 있습니다.
-------------------------------------
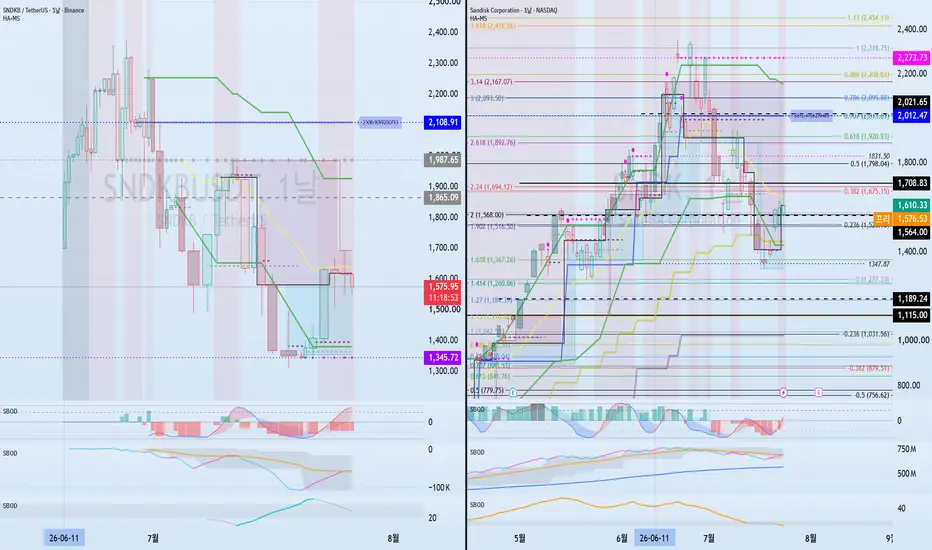
SNDKB(토큰화 주식)와 SNDK(실물 주식) 차트를 비교해보면 흥미로운 점이 있습니다.
암호화폐 시장은 24시간 거래가 가능하고 소수점 단위 매매가 가능하기 때문에 차트 움직임이 다소 다르게 나타날 수 있습니다.
하지만 기본적으로 기초자산인 실물 주식 가격을 추종해야 하기 때문에 미국 주식 시장이 개장한 이후에는 결국 주식 가격 흐름에 영향을 받을 가능성이 높습니다.
최근 미국 주식 시장도 애프터마켓과 프리마켓 거래가 확대되고 있지만, 여전히 암호화폐 시장의 완전한 24시간 거래 환경과는 차이가 있습니다.
만약 배당이라는 요소를 제외한다면 여러분은 어떤 시장을 선택하시겠습니까?
토큰화 주식은 24시간 거래와 소액 투자라는 암호화폐 시장의 장점을 그대로 활용할 수 있습니다.
반대로 실물 주식은 기업이 지급하는 배당과 주주 권리라는 강점이 존재합니다.
특히 토큰화 주식이 확대될수록 암호화폐 시장의 진입장벽은 더욱 낮아질 수 있습니다.
결국 이는 블록체인 시장 전체의 성장 가능성을 높이는 요인이 될 수 있다고 생각합니다.
예를 들어 SNDK 주식을 매수하려면 상대적으로 큰 자금이 필요하지만, 토큰화된 SNDKB는 소액 분할 매수가 가능하기 때문입니다.
-------------------------------------
SNDK 기술적 분석
현재 SNDK는 1,564 ~ 1,708.83 구간의 지지 여부가 핵심 포인트입니다.
해당 구간에서 매수세가 유입되며 반등에 성공한다면 추가 상승 가능성을 기대해볼 수 있습니다.
반대로 지지에 실패할 경우 1,115 부근까지 추가 하락 가능성도 열려 있습니다.
따라서 현재 구간에서는 횡보를 통해 거래량과 매수세를 축적하는 과정이 필요해 보입니다.
아직 중장기 관점에서 완전한 바닥이 확인된 상황은 아니기 때문에 이번 지지 구간의 움직임을 반드시 체크해야 합니다.
-------------------------------------
끝까지 읽어주셔서 감사합니다.
시장은 항상 변화하고,
변화에 적응하는 투자자만이 살아남습니다.
성공적인 매매와 성투를 기원합니다.
"연 4~6% 이자를 비트코인이 보증한다" 메타플래닛이 그리는 일본발 금융 혁명, BTC 기반 우선주와 회사채의 모"연 4~6% 이자를 비트코인이 보증한다" 메타플래닛이 그리는 일본발 금융 혁명, BTC 기반 우선주와 회사채의 모든 것
안녕하세요, 여러분. 오늘은 '아시아의 스트래티지'로 불리는 일본 상장사 메타플래닛의 대형 발표를 심층 분석해 드리겠습니다. 결론부터 말씀드리죠. 메타플래닛의 사이먼 게로비치 CEO가 비트코인을 기반으로 한 우선주와 회사채를 발행해 투자자들에게 연 4~6% 수준의 수익을 지급하겠다는 청사진을 내놓았습니다. 이것이 왜 중요할까요. 단순히 한 기업의 자금 조달 소식이 아니라, 비트코인이 드디어 '가격 상승에 베팅하는 자산'을 넘어 '이자를 만들어내는 담보 자산'으로 진화하는 역사적 전환점이기 때문입니다. 지금부터 큰 그림에서 세부 구조까지, 탑다운으로 차근차근 풀어보겠습니다.
첫 번째, 메타플래닛은 어떤 회사인가, 기본 체력부터 확인하겠습니다
메타플래닛은 도쿄증권거래소에 상장된 일본 최대의 비트코인 트레저리 기업입니다. 2024년 4월 첫 비트코인 매수를 시작한 이후 공격적인 축적을 이어왔고, 2026년 7월 2일 기준 4만 3,000 BTC 보유라는 이정표를 세우며 전 세계 기업 보유 순위 3위에 올라섰습니다. 총 투자액은 약 6,592억 5,000만 엔, 우리 돈으로 약 42억 달러 규모이며, 전체 평균 매수단가는 비트코인 1개당 약 10만 2,500달러 수준입니다. 목표는 더 원대합니다. 2026년까지 10만 BTC, 2027년 말까지 21만 BTC를 확보해 비트코인 전체 공급량의 약 1%를 보유하겠다는 계획을 이사회와 주주총회에서 승인받은 상태죠.
실적도 뒷받침되고 있습니다. 최근 실적 발표에서 순매출은 1,950만 달러로 전년 동기 대비 251% 증가했고, 영업이익은 1,440만 달러로 283% 늘었습니다. 2026년 6월 30일 종료 분기에는 자체 핵심 지표인 'BTC 수익률'이 6.6%를 기록하며 주당 비트코인 가치가 꾸준히 성장하고 있음을 보여줬습니다.
두 번째, 이번 발표의 핵심, 'BTC 기반 우선주와 회사채'란 무엇인가
이제 본론입니다. 게로비치 CEO가 밝힌 구상은 회사가 보유한 대규모 비트코인을 담보 삼아, 연 4~6% 수준의 배당이나 이자를 지급하는 우선주와 회사채를 발행하겠다는 것입니다. 쉽게 비유하자면 이렇습니다. 금을 잔뜩 보유한 회사가 그 금을 신용의 원천으로 삼아 채권을 발행하고, 투자자에게 매년 정해진 이자를 지급하는 구조와 같습니다. 다만 담보가 금이 아니라 비트코인이라는 점, 그리고 그 규모가 수조 원대라는 점이 다르죠.
이 구상은 갑자기 나온 것이 아닙니다. 메타플래닛은 이미 단계적으로 포석을 깔아왔습니다. 2025년 11월에는 2단계 우선주 구조를 공개하며, 월별 조정 배당을 지급하는 선순위 A종 우선주 'MARS'와, 연 4.9% 고정 배당에 비트코인 연동 상승 잠재력까지 갖춘 B종 영구 우선주 'MERCURY'를 도입해 기관투자자로부터 약 1억 5,000만 달러를 조달한 바 있습니다. 이번에 언급된 연 4~6%라는 숫자는 바로 이 구조를 회사채까지 확장해, 다양한 신용등급과 만기의 상품군으로 체계화하겠다는 의미로 읽힙니다. 회사는 이를 통해 일본 채권시장에 '비트코인 담보 수익률 곡선'을 구축하고, 비트코인을 일본 자본시장에서 신뢰할 수 있는 담보로 자리매김시키겠다는 목표를 밝혀왔습니다.
세 번째, 왜 하필 일본인가, 시장 환경이 만드는 기회입니다
이 전략이 특히 강력한 이유는 일본이라는 시장의 특수성 때문입니다. 게로비치 CEO 스스로 일본이 세계에서 가장 수익률 부족 현상이 심한 주요 자본시장 중 하나라고 지적했는데요. 실제로 일본의 10년물 국채 수익률은 약 1% 수준에 불과하고, 회사채도 2%를 넘기기 어려운 상황이 수십 년간 이어져 왔습니다. 8조에서 10조 달러에 달하는 일본 채권시장에서 연기금, 보험사, 은행들은 저수익 자산에 묶여 있으면서도 마땅한 고수익 대안을 찾지 못해 왔죠.
이런 시장에 연 4~6%를 지급하는 상품이 등장한다면 어떨까요. 국채의 4배에서 6배, 우량 회사채의 2배에서 3배에 달하는 수익률입니다. 수익률에 굶주린 일본의 기관과 가계 자금 입장에서는 무시하기 어려운 제안인 셈입니다. 메타플래닛이 노리는 것은 바로 이 거대한 수급 공백입니다.
네 번째, 실행을 위한 인프라, 증권사 인수와 프로젝트 노바입니다
말뿐인 구상이 아니라는 점도 주목해야 합니다. 메타플래닛은 실행 인프라를 직접 사들이고 있습니다. 회사는 일본 소매 사모채권 시장에서 40개 이상 발행사의 100건 이상 채권 발행을 지원해온 온라인 증권사 시보(Siiibo)증권을 인수했는데, 게로비치 CEO는 "시보의 제1종 금융상품거래업 등록과 온라인 증권 플랫폼을 그룹에 편입시켜, 대차대조표 위의 비트코인을 기반으로 한 수익형 상품을 일본 투자자들에게 직접 개발·판매하겠다"고 밝혔습니다. 우선주와 회사채를 만들기만 하는 것이 아니라, 판매 채널과 라이선스까지 수직 통합하겠다는 것이죠.
여기에 더해 미래형 실험도 진행 중입니다. 메타플래닛은 '프로젝트 노바' 전략의 일환으로 비트코인을 담보로 한 디지털 신용상품 연구에 착수했는데, 디지털 회사채를 포함한 토큰화 상품을 엔화 스테이블코인으로 결제하고 증권형 토큰으로 관리하는 구조를 파트너사들과 검토하고 있습니다. 성사된다면 24시간 결제되는 비트코인 담보 채권이라는, 전통 금융에는 없던 상품이 탄생하게 됩니다.
다섯 번째, 장밋빛만은 아니다, 반드시 알아야 할 리스크입니다
균형을 위해 리스크도 짚겠습니다. 첫째, 규제와 시장 구조의 벽입니다. 메타플래닛은 우선주 상장을 한 차례 연기했는데, 일본 거래소 규정상 우선주 배당은 다양한 시장 환경에서 검증된 지속 가능한 현금흐름으로 뒷받침되어야 하고, 회사가 목표하는 월 배당은 연 1~2회가 일반적인 일본 관행에 비해 훨씬 잦아 완전히 새로운 배당 인프라 구축이 필요하기 때문입니다. 둘째, 비트코인 가격 변동성입니다. 담보 자산인 비트코인이 급락하면 배당과 이자 지급 여력에 대한 시장의 의구심이 커질 수 있습니다. 실제로 메타플래닛은 비트코인 미실현 평가손실로 2025회계연도에 950억 엔의 순손실을 기록한 바 있죠. 셋째, 짧은 트랙레코드입니다. 수십 년 역사의 채권 발행사들과 달리 이 회사의 비트코인 인컴 사업은 아직 검증 기간이 짧다는 점을 기억해야 합니다.
마무리하겠습니다
정리해 보죠. 메타플래닛의 연 4~6% BTC 기반 우선주·회사채 구상은, 비트코인을 '사서 기다리는 자산'에서 '이자를 낳는 담보'로 격상시키려는 담대한 실험입니다. 세계 최대의 수익률 갈증 시장인 일본에서, 4만 3,000 BTC라는 실탄과 증권 라이선스라는 유통망을 갖추고 시작하는 승부이기도 하죠. 이 실험이 성공한다면 스트래티지가 미국에서 연 길을 아시아에서 완성하는 두 번째 이정표가 될 것이고, 실패한다면 비트코인 트레저리 모델의 한계를 보여주는 사례로 남을 것입니다. 어느 쪽이든, 비트코인과 전통 금융의 융합이 어디까지 왔는지 보여주는 최전선임은 분명합니다. 계속 주시할 가치가 충분한 흐름입니다.
본 콘텐츠는 특정 자산의 매수나 매도를 권유하는 것이 아니며, 투자에 대한 판단과 책임은 투자자 본인에게 있습니다. 감사합니다.
비트코인 미국 코인 Clarity 법안 통과 임박?미국 코인 Clarity 법안 통과 임박?
안녕하세요 반포자이입니다
미국 Clarity Act 법안이 8월 휴회 전 14일 남은 지금 상원 표결까지 넘어가면 통과될 확률이 아주 높습니다
트럼프가 강력한 윤리 조항을 받아들이면서 막판 협상이 치열한데 정치인 주식 거래처럼 맹점이 여전하다는 지적도 나옵니다
민주당이 표심 때문에 결국 손을 들어줄지 막판 진통이 이어지고 있지만 법안이 거절되면 코인 기업들의 해외 유출이 가속화될 겁니다
지금 비트코인 차트를 보면 현재 공포 탐욕 지수가 7까지 떨어지고 RSI도 역사적 저점이라 심리는 완전히 무너진 상황이고, 구글 검색량도 과거 대비 55%나 감소하며 개미들의 관심이 완전히 꺼졌지만 시장에 매도 물량 자체가 바짝 말라있습니다
지표와 심리가 최악을 달릴 때가 항상 바닥이었듯 비트코인은 지금 구간을 바닥으로 단단하게 다지며 상방으로 방향을 돌릴 것으로 보고 있고 결국 우상향 기술력은 시간문제라 여기서 더 큰 하락이 나오기는 어렵고 천천히 자리를 잡아가며 반등을 준비할 흐름입니다
현재 미국 코인 규제는 분명 과거 어느 때보다 결승선에 가깝다
예를들어 미식축구에서 1야드가 남았다고
터치다운이 자동으로 나오는 건 아니다
마지막 1야드에서 막히는 경우도 많다
이번에도 법안 내용보다
정치 일정과 60표 확보가 결과를 결정할 가능성이 높다
본회의 상정이 확정되고
민주당의 찬성표가 실제로 보이기 시작한다면
그때부터는 단순 기대감이 아니라 현실적으로 통과라고 볼 수 있다
지금 가장 중요한 뉴스는 법안 초안이 아니다
상원 본회의 날짜와 60번째 찬성표가 누구인지다
과연 여러분들은 최저점에 있는 비트코인을 분할매수 하겠습니까??
#BTC
상승은 잘 즐기고 있으시죠?😎
단기 반등세를 이어가기 위해 최소한의 목표치였던 $65,500 선까지 빠르게 말아 올려주는 파동이 나왔습니다
다만,
지금의 움직임은 순수 강세 매수라기보다는 숏 스퀴즈로 인한 단기 오버슈팅 성격이 강하다고 판단됩니다
따라서 눌림이 발생하더라도 $65,000과 $64,200 라인을 지켜내는 흐름이 나와주는지가 핵심
이 지지대 방어만 성공적으로 이루어진다면, 추가 모멘텀을 받아 $66,300 부근까지의 상승 파동은 충분히 열어둘 수 있습니다
현재 메인 관점은 $65,500 돌파 및 안착 여부, 그리고 하방 지지대의 방어 상태를 최우선으로 체크
주말 흐름을 미리 준비한다면?
늘 그렇듯 주말 동안은 ETF 유입과 유출이 없습니다
평일 동안 유출이 누적되었던 만큼 주말에는 지루한 횡보세로 숨을 고르거나 가벼워진 수급을 바탕으로 단기 상승세까지 기대해볼 수 있는 환경
특히 테더 도미넌스 추가 하락할 가능성이 높아지고 있으며, 이 경우 비트코인의 상승 시나리오는 훨씬 탄력을 받으며 진행될 것으로 보입니다
종합적으로 이번 주말 + 다음 주 기간까지는 상승 흐름이 지속될 가능성에 무게를 두고 있습니다
눌려도 7월은 상승장 실화?😍
🔍 보유포지션
LONG 64,656 30% 비중정리 SL 진입가
SHORT 66,183 50% 비중정리 SL 진입가  롱