KCT Konnect 케이시티 커넥트 코인, 멤버십을 블록체인 위에 올린 회사KCT Konnect 케이시티 커넥트 코인, 멤버십을 블록체인 위에 올린 회사
티커는 케이시티, 이름은 커넥트. 하루 만에 36퍼센트가 튀어 올랐는데요, 결론부터 말씀드리면 이 프로젝트의 정체는 "멤버십을 블록체인 위에 올린 회사"입니다. 코인이라기보다 회원권 사업에 가깝다는 점, 이게 오늘 이야기의 핵심이에요.
커넥트는 2022년 5월에 세상에 나온 이더리움 계열 토큰입니다. 영국에 적을 둔 블록체인 플랫폼으로 소개되고 있고, 사업 구조는 의외로 단순합니다. 이용자가 케이시티 토큰을 예치하면 등급별 멤버십이 열리고, 그 등급에 따라 명품과 브랜드 상품, 숙박과 항공, 헬스케어 서비스를 할인가에 이용하는 구조죠. 여기에 회원카드와 대체불가토큰을 붙여 정품 인증까지 처리하겠다는 그림입니다. 회사가 강조하는 지점은 파트너 쪽에 있습니다. 면세 유통 기반의 기업 간 거래 인프라를 갖춘 파트너와 손을 잡았다고 밝혔고, 초기 자료에는 그 파트너의 연간 매출이 6억 달러를 넘는다는 설명이 등장합니다. 2022년에는 후오비 상장 공모에 선정됐고, 코리아블록체인위크 기간에는 서울에서 자체 행사를 열며 이름을 알렸습니다.
여기서 경제 이야기를 해볼까요. 멤버십 사업의 본질은 "미리 받는 돈"입니다. 코스트코가 물건을 싸게 파는 이유는 물건에서 남기는 게 아니라 연회비에서 남기기 때문이죠. 대량으로 묶어 사면 단가가 떨어지고, 그 절감분을 회원에게 돌려주면 회원이 늘고, 회원이 늘면 협상력이 다시 세지는 선순환이 돕니다. 규모의 경제라고 부르는 바로 그 원리인데요, 커넥트는 이 연회비 자리에 토큰 예치를 앉힌 셈입니다. 게다가 예치된 토큰은 시장에 나오지 않으니 유통 물량이 줄어드는 효과까지 생기죠. 회원이 늘수록 잠기는 물량이 늘고, 잠기는 물량이 늘수록 남은 물량의 희소성이 커지는 구조. 수요와 공급 곡선을 배운 분이라면 무릎을 치실 대목입니다.
과학적으로 보면 이건 연결망 효과의 문제이기도 합니다. 이용자가 늘면 가맹점이 들어오고, 가맹점이 늘면 다시 이용자가 붙습니다. 참여자 수가 늘어날 때 연결의 가짓수는 제곱에 가깝게 불어나는데, 플랫폼 기업의 가치가 어느 지점을 넘어서면 갑자기 튀어 오르는 이유가 바로 여기 있습니다. 임계점을 넘기 전까지는 지루하고, 넘고 나면 빠릅니다.
차트도 그 지루한 구간의 전형을 보여줍니다. 상장 초기 0.029달러 부근까지 치솟았던 가격은 이후 오랜 시간 바닥을 다졌고, 지금은 0.0027달러 언저리입니다. 총 발행량은 100억 개, 유통량은 대략 73억 개 수준이며 시가총액은 시세에 따라 100억 원대에서 300억 원대를 오갑니다. 주목할 부분은 2025년 하반기 이후 저점이 조금씩 높아지고 거래량이 함께 살아나고 있다는 점이에요. 거래량은 시장의 관심을 재는 온도계인데, 온도가 오르고 있다는 신호로 읽힙니다.
물론 냉정한 눈도 필요합니다. 이 프로젝트의 가치는 결국 "제휴처가 실제로 얼마나 늘어나는가"라는 한 문장에 달려 있습니다. 계약 소식이 아니라 회원이 실제로 그 할인으로 물건을 사는 숫자가 나와야 하고, 아직 잠겨 있는 물량이 시장에 풀리는 속도도 함께 봐야 합니다. 상위 지갑에 물량이 몰려 있다는 점, 계약 주소를 새로 옮긴 이력이 있다는 점도 체크리스트에 올려두시죠.
정리하겠습니다. 커넥트는 실물 유통과 멤버십이라는, 코인 시장에서는 드물게 손에 잡히는 사업을 들고 있는 프로젝트입니다. 회원이 늘어야 값이 오르고 값이 올라야 회원이 늘어나는 그 첫 단추가 꿰어지는지, 다음 분기 제휴 발표를 함께 지켜보시죠.
본 내용은 정보 제공을 위한 것이며 특정 종목의 매수나 매도를 권유하지 않습니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
TICO 펀티코 게임을 만들고, 그 게임들을 하나의 경제권으로 묶는 회사TICO 펀티코 게임을 만들고, 그 게임들을 하나의 경제권으로 묶는 회사
TICO, 그러니까 펀티코 이야기 시작해 보겠습니다.
먼저 차트부터 짚고 갈게요. 주봉을 펼쳐 놓으면 그림이 아주 선명합니다. 상장 직후 고점에서 아래로, 아래로, 계단을 내려오듯 미끄러진 1년 반. 그리고 최근 15분 만에 76% 급등, 24시간 기준 66% 상승. 오랫동안 조용하던 바닥에서 갑자기 심장 박동이 뛴 겁니다. 자, 그럼 이 심장 박동에 실체가 있느냐. 그게 오늘의 질문입니다.
펀티코는 아발란치 체인 위에서 돌아가는 웹3 게임 플랫폼입니다. 흔한 코인 프로젝트처럼 백서 한 장 던져 놓고 게임은 나중에 만들겠다는 곳이 아니라, 3년 가까이 자체 자금으로 개발하면서 직접 만든 게임들을 먼저 올려놓은 회사예요. 여기에 결제와 정산을 처리하는 금융 계층, 디지털 자산 거래 공간, 개발사들이 자기 게임을 얹을 수 있는 개발 도구까지 붙였습니다. 쉽게 말하면 게임을 하나 만든 회사가 아니라, 게임들이 들어와서 장사할 수 있는 상가 건물을 지은 회사입니다. TICO는 그 건물 안에서만 통하는 화폐이자 적립 포인트고요.
여기서 경제 이야기로 넘어가 볼게요. 이런 구조를 양면 시장이라고 부릅니다. 한쪽엔 게이머, 반대쪽엔 게임 개발사. 건물주 입장에서 중요한 건 두 무리를 동시에 끌어오는 겁니다. 손님이 있어야 가게가 들어오고, 가게가 많아야 손님이 옵니다. 그래서 초기엔 무료 이용권을 뿌리듯 보상을 살포하는데, 이게 바로 지난 1년 반 차트가 흘러내린 이유이기도 합니다. 보상으로 받은 토큰은 대부분 곧장 시장에 나와 팔리거든요. 공급은 매일 나오는데 안에서 쓸 곳이 아직 부족했던 거죠.
그럼 반대로, 언제 방향이 바뀌느냐. 안에서 쓰는 양이 밖으로 파는 양을 넘어서는 순간입니다. 최근 흐름이 흥미로운 게 바로 이 지점입니다. 아발란치가 인디 게임 스튜디오를 끌어들이는 파트너로 펀티코를 선택했고, 스포츠 부문을 열어 월드컵 관련 이벤트를 붙였고, 신작 우주 배경 다중접속게임의 사전 판매를 진행하면서 일정 금액 이상 참여자에게 TICO를 얹어 주는 방식을 썼습니다. 신작이 하나 뜰 때마다 기존 화폐로 수요가 되돌아오게 설계한 거예요. 상가에 새 가게가 들어올 때마다 건물 상품권을 같이 파는 구조라고 보시면 됩니다.
숫자도 봅시다. 총 발행량은 100억 개, 실제 유통되는 건 21억 개 남짓. 시가총액은 100만 달러도 안 되는 초소형입니다. 이게 무슨 뜻이냐면, 웬만한 강남 아파트 한 채 값으로 회사 전체 유통 물량을 살 수 있다는 얘기예요. 그래서 사람 몇 명만 관심을 가져도 15분에 76%가 튀는 겁니다. 탄력성이 극단적으로 큰 상태고, 이건 기회이자 동시에 위험입니다.
그리고 이 부분은 반드시 짚고 가야겠습니다. 고점 대비 하락률이 99%를 넘습니다. 하루 거래대금이 몇천 달러 수준까지 말라붙은 날도 있었고요. 거래가 얇다는 건 사고 싶을 때 값이 튀고, 팔고 싶을 때 받아 줄 사람이 없다는 뜻입니다. 남은 79%의 물량이 순차적으로 풀리는 것도 머리 위의 무게고요. 웹3 게임 토큰 대부분이 조용히 사라졌다는 통계도 냉정하게 기억하셔야 합니다.
정리하겠습니다. 펀티코는 결과물이 실제로 존재하는 회사입니다. 게임이 있고, 체인 파트너가 있고, 신작 일정이 있습니다. 그래서 이야기가 살아 있어요. 다만 지금 가격은 그 이야기가 아니라 극도로 얇아진 유동성 위에 얹혀 있습니다. 이럴 땐 판단 기준을 가격이 아니라 지표에 두시는 게 좋습니다. 신작이 실제로 출시되는지, 이용자 수가 늘어나는지, 게임 안에서 토큰이 실제로 소모되는지. 이 셋이 같이 움직이기 시작하면 그때는 이야기가 숫자로 바뀌는 순간입니다.
그전까지는, 없어져도 생활이 흔들리지 않는 금액. 이 원칙 하나만 지켜 주십시오. 오늘도 즐거운 투자 되시길 바랍니다.
※ 본 내용은 정보 제공 목적의 창작·해설이며, TICO의 매수·매도 또는 수익을 보장하는 투자 권유가 아니며, 초소형 코인은 특히 유동성·토큰 언락·실제 사용자 수·개발 진행 상황을 반드시 별도로 확인해야 합니다.
무지개, 레인보우, 티커는 RNBW. “지갑”에서 끝나지 않고 온체인 금융 플랫폼을 노리는 프로젝트무지개, 레인보우, 티커는 RNBW. “지갑”에서 끝나지 않고 온체인 금융 플랫폼을 노리는 프로젝트
먼저 이 회사가 뭘 하는 곳이냐. 한마디로 하면 지갑 회사입니다. 2019년에 시작해서, 사용하기 편하다는 점 하나로 이더리움 계열 지갑 중에 가장 인기 있는 앱 자리에 올라선 곳이죠. 개인 키를 회사가 아니라 사용자가 직접 들고 있는 방식이고, 보내기와 교환, 다리 놓기, 이더리움 위에 얹힌 여러 확장망 자산 조회까지 앱 하나에서 다 됩니다. 이름 프로필 연결, 하드웨어 지갑 연동, 앞치기 주문을 막아주는 보호 장치까지 붙어 있어요. 쉽게 말하면 은행 앱을 처음 켰을 때 느끼는 그 답답함을 없애는 데 회사 전체가 매달려 온 겁니다.
그럼 토큰은 왜 나왔을까요. 이 회사는 2023년 12월부터 포인트 제도를 돌렸습니다. 교환하고 활동하면 포인트를 쌓아주는 방식이죠. 그 포인트를 이제 실제 자산으로 바꿔준 게 바로 이 토큰입니다. 발행은 2026년 2월 5일에 이뤄졌고, 총량은 10억 개로 고정, 처음 시장에 풀린 물량은 약 20퍼센트였습니다.
여기서부터가 경제 이야기입니다. 이 토큰의 핵심은 예치입니다. 앱 안에 토큰을 묶어두면 등급이 생기고, 등급에 따라 내가 낸 거래 수수료를 다시 토큰으로 돌려받습니다. 낮은 등급은 4분의 1, 최상위 등급은 전액을 돌려받는 구조예요. 게다가 중간에 빼는 사람은 10퍼센트를 물어내고, 그 돈이 남아 있는 사람들에게 나눠집니다. 이게 왜 재밌냐면요, 회사가 장사를 잘할수록 수수료가 늘고, 그 수수료가 다시 예치자에게 흘러가고, 그러면 시장에 떠도는 물량은 줄어듭니다. 매출이 곧 수요로 연결되는 회로가 만들어진 거죠. 백화점이 상품권으로 거스름돈을 주는데, 그 상품권을 들고 있으면 다음 쇼핑이 계속 할인되는 상황과 비슷합니다.
성장 축도 분명합니다. 단순 보관을 넘어서 무기한 계약 거래, 신규 토큰 출시 창구까지 앱 안으로 끌어들이고 있어요. 사람들이 이미 매일 여는 앱 안에 거래소를 심는 전략입니다. 목이 좋은 자리에 이미 가게가 있는데, 거기에 진열대를 하나 더 놓는 셈이죠.
차트를 보면 상장 직후 급등하고 길게 눌렸다가 최근 거래량이 확 붙으면서 한 주 만에 50퍼센트 넘게 올라왔습니다. 시가총액이 아직 수백억 원대라 몸이 가볍다는 뜻이기도 합니다.
다만 균형 있게 말씀드리면, 발행량의 80퍼센트가 아직 순차적으로 풀릴 예정이라는 점, 지갑 시장 경쟁이 치열하다는 점, 상장 후 반년 만에 고점 대비 크게 눌렸던 변동성은 반드시 계산에 넣으셔야 합니다. 이건 투자 권유가 아니라 구조 설명이라는 점, 꼭 기억해 주세요. DYOR는 "Do Your Own Research" 블록체인 데이터 분석 플랫폼DYOR는 "Do Your Own Research" 블록체인 데이터 분석 플랫폼
자, 오늘은 차트 구석에서 조용히 반짝이고 있는 이름 하나를 꺼내보겠습니다. 티커는 DYOR. 가격은 0.00009344달러. 소수점 아래 0이 네 개나 붙어 있죠. 그런데 이 이름의 정체를 알고 나면 왜 이 종목이 유독 재밌는지 바로 감이 오실 겁니다.
DYOR는 "Do Your Own Research", 우리말로 하면 "직접 조사하고 직접 판단하라"의 줄임말입니다. 코인판에서 가장 오래되고 가장 자주 쓰이는 문장이죠. 누가 좋다더라, 어디 방에서 뜬다더라, 이런 말에 지갑을 열었다가 손실을 본 사람들이 서로에게 남긴 교훈이 그대로 프로젝트 이름이 된 겁니다. 이름 자체가 이미 하나의 선언이자 브랜드인 셈이죠.
그럼 이 프로젝트가 실제로 하는 일은 뭘까요. 핵심은 데이터 분석 플랫폼입니다. 블록체인 위에 올라온 수많은 토큰의 실시간 가격, 유동성, 보유자 수, 거래 내역, 계약 코드의 위험 요소를 한 화면에서 보여주는 도구를 만듭니다. 여기에 차트 기능과 계약 스캐너, 교육 콘텐츠까지 붙습니다. 쉽게 말해 코인판의 신용평가사와 기업정보 조회 서비스를 합쳐놓은 물건입니다. 주식 투자할 때 재무제표와 공시를 보듯이, 코인을 살 때 이 프로젝트가 진짜인지 껍데기인지 확인하는 창구를 만들겠다는 겁니다. 토큰은 이 생태계의 이용권 역할을 합니다. 고급 분석 기능을 열거나 수수료를 깎거나 예치 보상을 받는 데 쓰이죠.
여기서 경제학 이야기를 잠깐 하겠습니다. 노벨경제학상을 받은 조지 애컬로프의 유명한 논문에 "레몬 시장"이라는 개념이 나옵니다. 중고차 시장에서 파는 사람은 차 상태를 알고 사는 사람은 모릅니다. 이 정보 격차 때문에 사는 사람은 겁을 먹고 낮은 값만 부르고, 좋은 차 주인은 팔기를 포기하고, 결국 시장에는 불량품만 남습니다. 지금 코인 시장이 딱 이 모습입니다. 하루에도 수천 개씩 토큰이 쏟아지는데 뭐가 진짜인지 알 방법이 마땅치 않죠.
경제학이 제시하는 해법은 하나입니다. 정보 격차를 메워주는 중개자를 세우는 것. 주식시장에는 회계법인과 신용평가사와 공시제도가 그 역할을 했고, 그 인프라가 깔린 뒤에야 돈이 대규모로 들어왔습니다. 인터넷 쇼핑도 마찬가지였죠. 리뷰와 별점과 에스크로가 생기고 나서야 폭발했습니다. 신뢰를 만드는 인프라가 먼저 깔리고, 자본은 그 뒤를 따라옵니다.
DYOR가 노리는 자리가 바로 여기입니다. 시장이 커질수록 검증 수요가 커지고, 검증 수요가 커질수록 이 도구의 사용량이 늘어나는 구조. 게다가 이런 데이터 플랫폼은 한번 자리를 잡으면 무섭습니다. 사용자가 늘면 데이터가 쌓이고, 데이터가 쌓이면 분석이 정확해지고, 정확해지면 사용자가 또 늘어납니다. 경제학에서 말하는 네트워크 효과가 그대로 작동하는 영역이죠. 곡괭이를 파는 장사, 즉 금을 캐는 사람 옆에서 장비를 파는 위치라는 점도 매력적입니다. 어떤 코인이 오르든 내리든 사람들이 검색하고 확인하는 행위 자체는 계속되니까요.
정리하겠습니다. DYOR는 가격표만 보면 소수점 아래 숫자에 불과하지만, 하는 일로 보면 시장의 정보 비대칭을 줄이는 기반 시설입니다. 시가총액이 작다는 건 아직 아무도 이 자리를 확실히 차지하지 않았다는 뜻이기도 하죠. 물론 이름값이 곧 실력은 아닙니다. 실제 사용자 수가 늘고 있는지, 데이터 품질이 좋은지, 팀이 약속한 기능을 내놓고 있는지를 직접 확인해야 합니다. 그런데 재밌지 않습니까. 이 종목만큼은 조사를 게을리하면 이름값을 못 하는 셈이니까요. 오늘도 결론은 하나입니다. 직접, 찾아보십시오.
* 본 내용은 정보 제공 및 교육 목적이며 특정 암호화폐의 매수·매도를 권유하지 않습니다. 초소형 코인은 높은 변동성과 유동성 위험이 있으므로 반드시 본인이 직접 추가 검증(DYOR)해야 합니다. BACKPACK 백팩 BP 코인, 코인 거래소가 은행과 증권사, 자산관리 플랫폼까지BACKPACK 백팩 BP 코인, 코인 거래소가 은행과 증권사, 자산관리 플랫폼까지
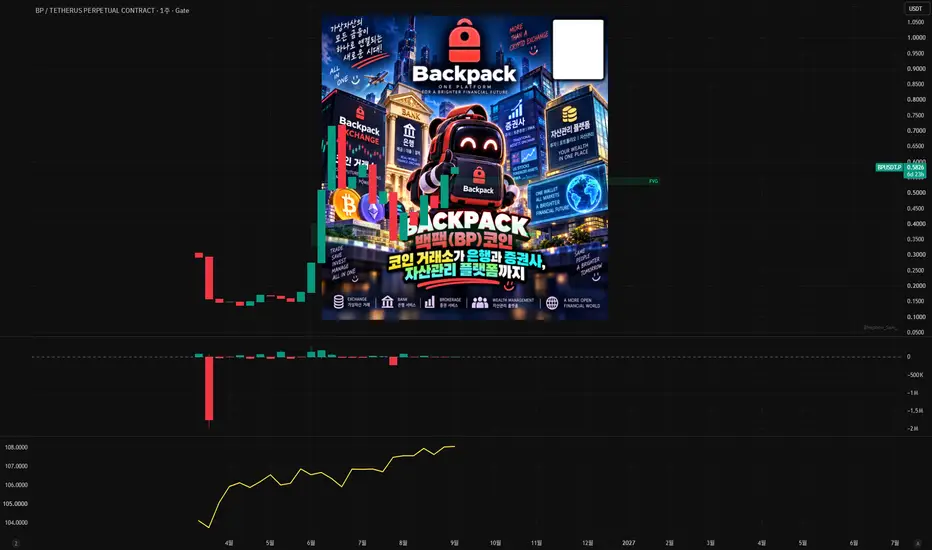
백팩(Backpack), 티커 BP를 한마디로 표현하면 저는 이렇게 설명하고 싶습니다. “코인 거래소가 은행과 증권사, 자산관리 플랫폼까지 먹으러 가는 과정에서 만들어진 차세대 금융 인프라”입니다. 이름은 백팩인데 하는 일은 꽤 거창합니다. 그냥 코인 하나 만들어서 “우리 커뮤니티 화이팅!” 하는 프로젝트가 아니라, 실제로 Backpack Exchange라는 거래 플랫폼과 Backpack Wallet을 운영하면서 현물·선물 거래, 지갑, 글로벌 금융서비스를 하나의 생태계로 묶으려는 회사입니다. 공식 자료를 보면 백팩은 이미 150개국 이상에서 서비스를 제공했고, 누적 거래량도 4,000억 달러 이상으로 성장했다고 밝히고 있습니다.
그런데 여기서 중요한 포인트가 하나 있습니다. BP는 단순한 ‘거래소 할인쿠폰’이 아니라는 겁니다. 일반적인 거래소 토큰을 생각해보죠. 거래 수수료 깎아주고, VIP 등급 올려주고, 스테이킹하면 보상 주는 정도가 많습니다. 그런데 백팩은 아예 구조를 다르게 설계했습니다. BP는 솔라나 기반의 백팩 생태계 네이티브 토큰이고, 스테이킹을 통해 거래 수수료 혜택이나 플랫폼 보상, 각종 생태계 접근권 등을 받을 수 있도록 설계됐습니다. 쉽게 말하면 “백팩이라는 금융백화점을 많이 이용하고 오래 머무는 사람에게 멤버십 권리를 주는 것”에 가깝습니다.
더 재미있는 부분은 토크노믹스입니다. 총 발행량은 10억 BP이고, TGE에서 25%가 풀렸는데 이 물량은 창업자나 VC에게 먼저 던져준 것이 아니라 대부분 기존 사용자와 커뮤니티에 배분됐습니다. 백팩은 공식적으로 프라이빗 세일이나 퍼블릭 세일, 프리세일이 없었다고 설명하고 있습니다.
그리고 나머지 물량 역시 단순히 “6개월 뒤, 1년 뒤 무조건 락업 해제!” 방식이 아니라, 규제 진전이나 상품 확대, 글로벌 시장 진출 같은 실제 성장 과정과 연결된 방식으로 풀리도록 설계했습니다. 이게 경제적으로 상당히 흥미로운 겁니다. 공급이 늘어나려면 플랫폼도 같이 커져야 한다는 논리입니다.
여기서 BP의 가장 큰 투자 포인트가 등장합니다. 백팩은 장기적으로 단순한 코인 거래소가 아니라 크립토와 전통금융을 연결하는 금융 플랫폼을 꿈꾸고 있습니다. 실제로 2026년에는 미국 주식과 ETF를 거래할 수 있는 Backpack Securities 공개 베타를 시작했고, 토큰화 증권까지 추진하고 있습니다. 즉 오늘은 비트코인을 사고팔던 사람이 내일은 주식, ETF, 토큰화 자산까지 같은 계정에서 거래하는 그림을 노리는 겁니다.
이게 성공하면 사업의 크기가 완전히 달라집니다. 거래소의 매출은 결국 거래량 × 수수료에서 나오기 때문입니다. 사용자가 늘고, 거래할 상품이 늘고, 거래 빈도가 높아지면 플랫폼 전체의 경제적 가치가 커지는 구조죠.
그리고 백팩이 특히 재미있는 이유는 IPO라는 목표를 토큰 설계에 집어넣었다는 것입니다. 공식적으로 미국 상장을 장기 목표로 내걸고 있고, 장기 스테이커에게 향후 기업 지분이나 IPO 관련 우선권을 제공하는 구조까지 설계했습니다.
이건 상당히 독특합니다. 일반적인 코인 프로젝트가 “토큰 가격이 오르면 좋겠죠?”라고 이야기한다면, 백팩은 “회사를 크게 만들고, 그 성장에 사용자를 참여시키겠다”는 쪽에 가깝습니다. 다시 말해 BP의 스토리는 코인 하나의 성공이 아니라 백팩이라는 금융회사의 성장에 베팅하는 구조로 볼 수 있습니다.
과학적으로 보면 핵심은 결국 네트워크 효과와 규모의 경제입니다. 거래소는 사용자가 많아질수록 유동성이 좋아지고, 유동성이 좋아지면 더 많은 사용자가 들어오며, 사용자가 늘면 상품을 추가하기 쉬워집니다. 마치 사람이 많은 쇼핑몰에 더 많은 상점이 들어오고, 상점이 많아지니 더 많은 사람이 찾아오는 것과 같습니다. 여기에 지갑·거래소·파생상품·주식·토큰화 자산을 하나의 계정으로 묶는다면 고객의 ‘이탈 비용’도 높아질 수 있습니다. “코인만 하는 앱”에서 “내 금융자산을 관리하는 앱”으로 진화하는 순간 밸류에이션의 세계가 달라지는 겁니다.
물론 BP가 무조건 오른다는 이야기는 아닙니다. 암호화폐 특유의 변동성은 엄청나고, 실제 기업 성장 속도가 토큰 기대치를 따라가지 못하면 가격 부담이 생길 수 있습니다. 특히 앞으로 BP 공급이 늘어나는 과정에서 시가총액 증가 속도가 공급 증가 속도를 얼마나 앞서느냐가 핵심입니다. 하지만 큰 그림만 놓고 보면 상당히 재미있는 프로젝트입니다. 솔라나 위에서 출발한 거래소가 글로벌 거래 플랫폼으로 커지고, 거기에 주식·ETF와 토큰화 증권까지 붙이고, BP를 통해 사용자를 플랫폼 성장의 이해관계자로 묶으려는 것. 그래서 저는 Backpack을 단순히 “거래소 코인 하나”라고 보기보다 “크립토판에서 차세대 금융 슈퍼앱을 만들려는 프로젝트”라고 보는 게 더 정확하다고 봅니다. 성공한다면 BP의 진짜 가치는 코인 자체보다 백팩이라는 금융 인프라가 얼마나 거대한 네트워크로 성장하느냐에서 나올 가능성이 큽니다.
※ 본 콘텐츠는 투자 권유나 매매 추천이 아닌 정보·교육 목적의 자료이며, 암호화폐는 높은 변동성과 원금손실 위험이 있으므로 모든 투자 판단과 책임은 투자자 본인에게 있습니다. 메티스(METIS) 이더리움의 고속도로를 옆에 하나 더 깔아주는 회사 메티스(METIS) 이더리움의 고속도로를 옆에 하나 더 깔아주는 회사
차트만 보면 한동안 바닥을 기던 코인이 갑자기 튀어 오른 그림입니다. 그런데 메티스(METIS)는 “또 하나의 알트코인”이 아니라, 이더리움이라는 거대한 고속도로 위에 깔린 전용 고속차로 + AI 공장에 가깝습니다.
먼저 정체부터. 메티스는 주식회사가 아닙니다. 2021년 출범한 이더리움 레이어2 블록체인입니다. 이더리움은 보안은 최고인데, 사람이 몰리면 수수료가 치솟고 속도가 느려집니다. 레이어2는 거래를 옆 도로에서 모아 처리한 뒤, 결과만 이더리움에 올리는 구조입니다. 과학적으로 말하면 Optimistic Rollup입니다. “일단 맞다고 가정하고 처리하고, 틀린 사람만 나중에 증명하라”는 방식이죠. 그래서 수수료는 대략 1센트 안팎, 확정은 수 초 단위로 떨어집니다.
여기서 메티스가 다른 L2와 갈라지는 지점이 있습니다. 대부분 L2는 거래 순서를 정하는 시퀀서를 한 주체가 맡습니다. 메티스는 이걸 여러 운영자가 스테이킹하고 돌아가며 맡는 탈중앙 시퀀서로 갔습니다. 교통경찰이 한 명이 아니라 위원회인 셈입니다. 검열 저항과 생존성이 좋아지고, 운영자는 METIS를 걸고 보상받습니다. 토큰이 “거버넌스 티켓”이 아니라 실제 연료 + 담보인 이유입니다.
토큰 구조도 단순합니다. 최대 발행량 1,000만 개. 지금 유통은 대략 790만 개 전후입니다. 가스비, 시퀀서 스테이킹, 거버넌스에 쓰입니다. 공급이 열려 있는 코인과 달리, 연료 탱크 뚜껑이 닫혀 있습니다.
2025~2026년 메티스는 ReGenesis라는 이름으로 방향을 바꿨습니다. 일반 L2에서 AI 인프라 스택으로요. 구조를 세 층으로 보면 이해가 쉽습니다. 안드로메다는 정산·보안층입니다. 이미 돌아가는 메인넷이고, 수수료 싸고 시퀀서도 분산돼 있습니다. 하이페리온은 고성능 실행층입니다. 거래를 병렬로 처리하고, 온체인에서 AI·게임·고빈도 앱이 돌아가게 속도를 끌어올립니다. LazAI는 데이터·응용층입니다. AI가 만든 결과물에 소유권과 수익권을 붙이는 DAT(Data Anchoring Token) 개념이 핵심입니다. 쉽게 말해, AI가 그린 그림·생성한 데이터·추론 결과를 “그냥 파일”이 아니라 등기된 자산으로 만드는 겁니다.
경제적으로 이게 왜 흥미로울까요. AI 에이전트는 앞으로 사람을 대신해 결제하고, 데이터를 사고, 추론을 돌립니다. 그런데 에이전트에게는 두 가지가 필요합니다. 첫째, 싼 계산. 둘째, “이게 내 것이다”라는 증명. 메티스는 계산은 하이페리온, 소유와 정산은 LazAI, 최종 보안은 이더리움으로 나누고, 그 연료를 전부 METIS로 통일하려 합니다. 사용이 늘면 토큰 수요가 따라붙는 구조입니다. 고속도로 통행료와 공장 전기세가 같은 화폐인 셈이죠.
차트는 냉정합니다. 고점 대비 길게 내려왔고, 시총도 아직 작은 편입니다. 디파이 유동성도 대형 L2에 비해 약합니다. 그래서 “이미 이긴 프로젝트”는 아닙니다. 다만 최근 반등은 단순한 펌핑이라기보다, AI 내러티브와 통합 가스 토큰 스토리가 다시 가격에 붙기 시작한 구간으로 볼 수 있습니다. 공급 상한이 있고, AI 추론·데이터 발행이 실제로 토큰을 태우기 시작하면 이야기는 달라집니다.
정리하면 메티스는 “싼 이더리움 복사판”이 아니라, 기계가 일하고 그 결과물에 소유권이 생기는 경제를 블록체인 위에 지으려는 실험입니다. 과학적으로는 롤업+병렬실행+검증 가능한 데이터, 경제적으로는 희소 연료와 사용량 연동입니다. 전망이 좋은 이유는 거창한 꿈 때문이 아니라, AI가 돈을 쓰기 시작하면 가장 먼저 필요한 것이 바로 싸면서 증명 가능한 계산과 데이터이기 때문입니다. 실행이 따라오느냐가 관건이고, 그건 차트보다 온체인 사용량이 더 솔직하게 말해줄 겁니다. 투자는 본인 판단입니다. TIA, 셀레스티아. 2024년 초 20달러를 찍었던 아이가 긴 하락을 지나 지금은 0.47달러 근처에서 주봉으로 TIA, 셀레스티아. 2024년 초 20달러를 찍었던 아이가 긴 하락을 지나 지금은 0.47달러 근처에서 주봉으로 다시 고개를 들었습니다. 숫자만 보면 그저 눌린 알트처럼 보이죠. 오늘은 이 프로젝트가 무슨 일을 하는 공장인지, 왜 어떤 사람들은 여전히 인프라로 보는지, 경제 방송처럼 쉽고 재미있게 풀어볼게요.
셀레스티아는 코인을 찍어내는 일반 기업이 아닙니다. 블록체인 세상의 초대형 창고이자 택배 회사입니다. 이더리움 같은 체인은 요리하고, 계산하고, 재료 보관까지 한 주방에서 다 합니다. 손님이 몰리면 주방이 터집니다. 셀레스티아는 그중 딱 하나, 데이터가 진짜 세상에 공개됐는지만 전문으로 합니다. 다른 체인과 롤업이 거래를 처리하고, 셀레스티아는 이 거래 내역이 숨겨지지 않았고 누구나 확인할 수 있다는 증명만 팝니다. 식당이 늘어날수록 창고 수요가 늘어나는 구조입니다.
과학의 핵심은 데이터 가용성 샘플링입니다. 블록 전체를 하드디스크에 다 받지 않고, 랜덤 조각만 몇 번 뽑아봅니다. 동전을 여러 번 던져 앞면이 계속 나오면 데이터가 진짜 있다고 확신하는 방식입니다. 가벼운 노드가 많아질수록 더 큰 블록을 안전하게 열 수 있습니다. 이게 모듈러 블록체인의 핵심입니다. 실행은 각자, 합의와 데이터 공개만 셀레스티아가 맡는 분업입니다. 스마트폰으로도 검증에 참여할 수 있게 만든 설계죠.
TIA는 그 창고 임대료입니다. 롤업이 데이터를 올리면 TIA로 수수료를 내고, 스테이킹으로 네트워크를 지키며, 거버넌스에 투표합니다. 새 체인을 띄울 때 가스로 TIA를 쓸 수도 있습니다. 인플레이션은 처음에 연 8퍼센트였는데 2025년 말 말차 업그레이드 이후 약 2.5퍼센트까지 내려갔고, 장기적으로 1.5퍼센트 바닥을 향합니다. 블록 크기는 8메가에서 128메가로 커졌고, 블록 시간은 약 3초입니다. 파이버라는 새 프로토콜은 테스트에서 초당 1테라비트급 용량을 보여줬습니다. 주식, AI 에이전트 결제, 초고빈도 호가창까지 온체인으로 올리겠다는 비전입니다.
경제적으로 전망을 좋게 보는 이유는 단순합니다. 온체인 활동이 늘수록 데이터 공간은 전기처럼 필수재가 됩니다. 이더리움 블롭보다 훨씬 싼 데이터 가용성을 팔면 게임, 소셜, 고빈도 앱이 여기로 옵니다. 이클립스 같은 체인이 이미 대량 데이터를 올렸고, 같은 용량을 이더리움에 올리는 것보다 수십 배 저렴하다는 비교가 나왔습니다. 인플레는 줄고 용량은 커졌습니다. 수수료가 발행량을 따라잡기 시작하면 토큰 경제가 한 단계 단단해집니다. 클라우드가 서버를 팔듯, 셀레스티아는 검증 가능한 데이터 공간을 파는 사업입니다.
한 줄로 정리하면 이렇습니다. 세상은 앱을 더 많이 온체인으로 올리고 싶어 하고, 온체인 앱은 싸면서도 검증 가능한 저장 공간이 필요합니다. 셀레스티아는 그 저장 공간을 전문으로 파는 공장입니다. 지금 가격은 고점 대비 크게 눌린 자리입니다. 실제 수요가 아직 소수 고객에 몰려 있고, 이더리움도 자체 데이터 공간을 키우고 있다는 리스크는 분명합니다. 다만 구조 자체는 체인이 많아질수록 가치가 붙는 인프라입니다. 바닥에서 다시 숨 쉬는 주봉, 그 뒤에 있는 이야기는 바로 이 데이터 공장입니다. 2026-09-07 테슬라 단기 시나리오 및 차트 분석2026-09-07 기준 테슬라 브리핑
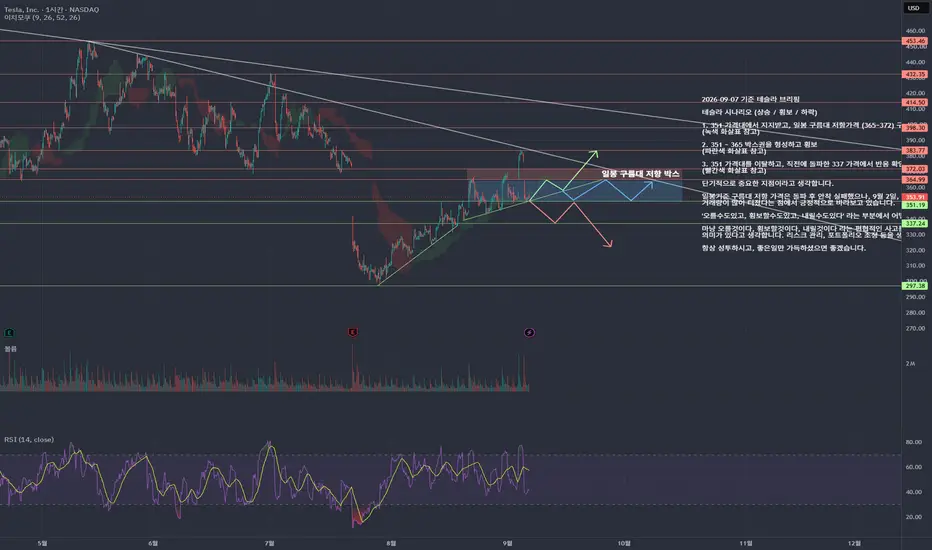
테슬라 시나리오 (상승 / 횡보 / 하락)
1. 351 가격대에서 지지받고, 일봉 구름대 저항가격 (365~372) 구간을 돌파
(녹색 화살표 참고)
2. 351 ~ 365 박스권을 형성하고 횡보
(파란색 화살표 참고)
3. 351 가격대를 이탈하고, 직전에 돌파한 337 가격에서 반응 확인
(빨간색 화살표 참고)
단기적으로 중요한 지점이라고 생각합니다.
일봉기준 구름대 저항 가격은 돌파 후 안착 실패했으나, 9월 2일, 4일에 평소보다
거래량이 많이 터졌다는 점에서 긍정적으로 바라보고 있습니다.
'오를수도있고, 횡보할수도있고, 내릴수도있다' 라는 부분에서 어떻게 바라봐야하나 싶지만,
마냥 오를것이다, 횡보할것이다, 내릴것이다 라는 편협적인 사고를 하지않게되는것만으로도
의미가 있다고 생각합니다. 리스크 관리, 포트폴리오 조정 등을 생각하게 되기도 하구요.
항상 성투하시고, 좋은일만 가득하셨으면 좋겠습니다.
※ 본 게시글은 매수·매도를 권유하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다. 비트코인 약세장은 지난 세 번 모두 12개월 안팎에서 끝났음비트코인 약세장은 지난 세 번 모두 12개월 안팎에서 끝났음.
이번 하락은 2025년 10월 12만 6,198달러 고점에서 시작해 11개월째임.
바닥은 7월 1일 장중 5만 7,748달러였고, 지금 가격은 7만 9천에서 8만 1천 달러 구간임.
저점 대비 약 40% 올라온 자리임.
시장은 이미 조용히 방향을 바꿔놓고 있었음.
이번 약세장의 최대 낙폭은 고점 대비 54% 수준이었음.
과거 약세장이 75%에서 80%씩 깎아냈던 것과 비교하면 역대 가장 얕은 하락임.
팔 사람은 이미 다 팔았고, 받아주는 손은 더 두꺼워졌다는 뜻임.
8월 상승률은 약 25%로 2017년 이후 가장 강한 8월이었음.
2024년 11월 이후 최고의 월간 성과이기도 했음.
돈의 방향은 가격보다 먼저 바뀌었음.
8월 미국 현물 상장지수펀드 순유입은 35억 2천만 달러로 올해 최대였음.
21거래일 중 16일이 순유입이었고, 8월 17일부터 27일까지는 9거래일 연속이었음.
연초 이후 누적 순유출은 52억 9천만 달러에서 17억 7천만 달러로 66% 줄었음.
9월 3일 하루에만 7억 3,100만 달러가 다시 들어왔음.
현물 상장지수펀드의 총 순자산은 약 1,033억 달러임.
보유 수량은 124만 5천 개, 전체 발행량의 6%를 넘김.
블랙록 상품 하나만 602억 달러이고, 7월 말 477억 달러에서 두 달 만에 불어난 규모임.
누적 순유입 554억 달러는 개인의 단타가 아니라 분기 보고서에 찍히는 돈임.
기관은 가격이 아니라 비중을 보고 움직인다는 것을 보여준 수치임.
글로벌 광의통화는 6월에 135조 달러를 넘어 사상 최고를 기록했음.
미국 광의통화도 22조 4천억 달러로 최고치를 새로 썼음.
이 상장지수펀드들이 담은 1,033억 달러는 그 유동성의 0.08%에 불과함.
0.1%도 안 되는 물이 들어왔는데 가격은 이미 저점에서 40% 올랐음.
나머지 99.9%가 어디로 흐르는지가 다음 사이클의 전부임.
지난 강세장은 1만 5,476달러에서 12만 6천 달러, 약 8배였음.
그 전 강세장은 3,122달러에서 6만 9천 달러, 약 21배였음.
강세장은 보통 2년에서 3년 이어졌고, 거래소 보유 물량은 2018년 이후 최저 수준임.
9월은 최근 3년 연속 상승 마감했고, 9월 15일 시장구조법 표결과 16일 연준 회의가 대기 중임.
예측하는 사람이 아니라 자리를 지킨 사람이 사이클의 8배를 받아갔음.
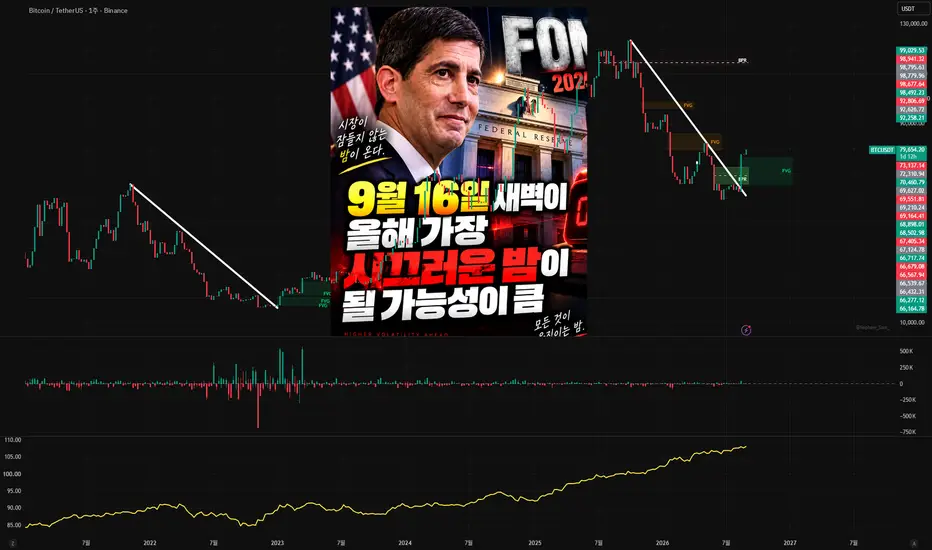
본 글은 정보 제공 목적이며, 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있음. 9월 16일 새벽이 올해 가장 시끄러운 밤이 될 가능성이 큼9월 16일 새벽이 올해 가장 시끄러운 밤이 될 가능성이 큼
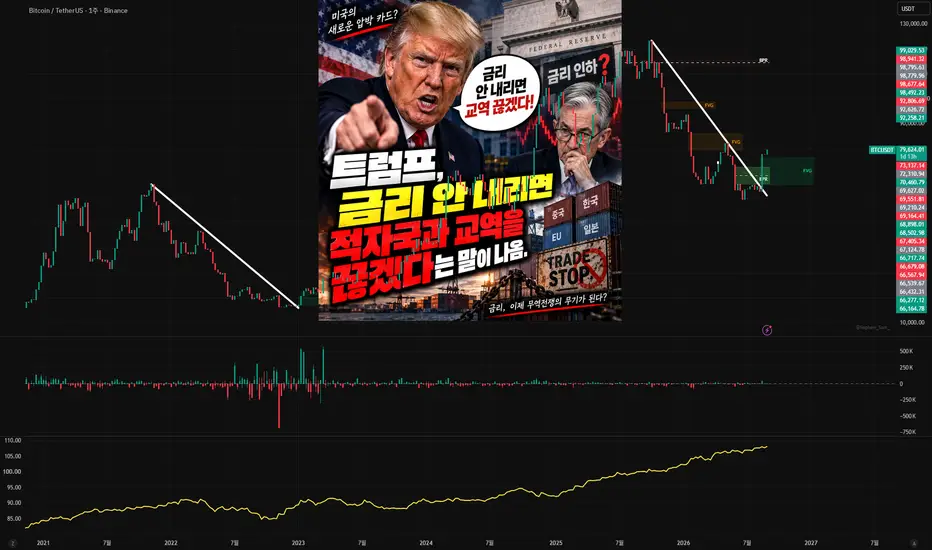
9월 4일 미국 대통령이 금리를 내리지 않으면 무역 적자국과의 교역을 끊겠다고 공개 압박했음
8월 고용이 16만 2천 명 늘고 실업률이 4.1%로 버틴 직후 나온 발언임
강한 경제니까 금리를 낮추라는 논리인데 시장은 정반대로 읽었음
발표 당일 미국 10년물 국채금리는 1년 만의 최고치인 4.79%까지 올랐음
현재 기준금리는 3.50~3.75%이고 7회 연속 동결 상태임
5월 22일 취임한 새 연준 의장은 두 번의 회의 모두 동결을 택했고 7월엔 내부에서 인상 의견이 3표 나왔음
금리선물 시장은 9월 0.25%포인트 인상 확률을 57%, 동결을 43%로 보고 있음
임명한 쪽은 인하를 원하는데 임명된 쪽은 인상을 만지작거리는 구도임
9월 15~16일 회의는 점도표와 경제전망이 함께 나오는 분기 회의라 파장이 두 배임
7월 미국 상품·서비스 적자는 886억 달러로 16개월 만에 최대였음
6월 712억 달러에서 한 달 만에 24% 넘게 벌어졌고 상품만 보면 1,196억 달러임
7월 수입은 3,993억 달러, 수출은 3,107억 달러였음
인공지능 데이터센터용 반도체와 컴퓨터 수입이 사상 최대였고 대만 적자 하나만 207억 달러로 기록을 세웠음
상반기 대만산 수입 1,430억 달러가 중국산 1,400억 달러를 앞질렀다는 사실이 진짜 구조 변화임
다만 근거로 언급된 대법원 판결은 결이 다름
2월 20일 6대 3 판결은 비상경제권한법으로는 관세를 부과할 수 없다고 못 박은 판결임
그 결과 이미 걷은 1,660억 달러 가운데 7월 말까지 약 1,000억 달러가 환급됐고 7월 관세 수입은 환급 333억 달러 탓에 오히려 마이너스 85억 달러였음
월 수입 4천억 달러 규모에서 적자국 비중을 감안하면 3천억 달러 안팎이 노출 구간이고 한국도 그 안에 있음
그래도 올해 누적 적자는 전년 대비 29.6% 줄었고 수출은 12% 늘었음, 위협의 크기와 실행 가능성은 늘 다른 문제임
변동성은 이미 예고돼 있음, 예고된 변동성은 공포가 아니라 준비의 영역임
본 글은 정보 제공 목적이며 투자 판단과 책임은 본인에게 있음
#연준 #에프오엠씨 #금리 #무역적자 #관세 #환율 #자산배분
비트코인으로 돈을 버는 방법은 생각보다 지루함비트코인으로 돈을 버는 방법은 생각보다 지루함
같은 날, 같은 금액, 그냥 계속 사는 것뿐임
2014년부터 매달 100달러씩 넣었다면 총 1만 4,600달러가 약 99만 5천 달러가 됐음
같은 기간 금은 34%, 다우지수는 23% 올랐음
타이밍을 맞춘 사람이 아니라 그냥 멈추지 않은 사람의 성적표임
2013년 이후 3년 넘게 이어간 적립 구간은 지금까지 전부 수익으로 끝났음
2021년 1월부터 매주 250달러씩 5년이면 6만 7,500달러로 1.65개, 평균단가는 4만 884달러가 됨
비트코인은 8월 한 달 약 25% 올랐지만 연초 대비로는 여전히 9.6% 낮은 자리에 있음
지금 가격은 7만 9천 달러 부근이고, 이런 애매한 구간이 사실 적립하기 가장 좋은 구간임
공포 국면에서 조용히 담아둔 물량이 결국 수익률의 대부분을 만듦
패닉 매도도 금물이지만 패닉 매수는 더 위험함
2022년 폭락장에서 적립 투자자의 평균단가는 약 3만 5천 달러, 한 번에 산 쪽은 약 4만 3천 달러였고 회복 구간 성과는 33%포인트 벌어졌음
2024년 반감기로 신규 발행이 6.25개에서 3.125개로 줄었고, 다음 반감기는 2028년임
미국 현물 상장지수펀드는 누적 580억 달러를 빨아들여 채굴된 물량의 약 6.77%를 묶어놨음
오늘 차트는 2030년의 나에게 아무 의미가 없음
레버리지는 그냥 안 하는 게 정답임
올해 6월 2일 하루에만 18억 달러가 청산됐고 27만 2천 명이 강제로 정리당했음
2월 1일에는 24시간 만에 22억 달러가 사라졌음, 방향을 틀린 게 아니라 시간을 못 버틴 것임
그래서 매도를 어렵게 만들어야 함, 콜드월렛에 넣고 앱을 지우는 마찰이 가장 확실한 방어막임
장기 보유 물량은 약 1,470만 개까지 쌓였고, 파는 게 귀찮았던 사람들이 결국 이겼음
조사에서 투자자의 83.5%가 적립식을 경험했고 59%는 지금도 주력으로 씀
수수료도 챙길 것, 월 500달러 기준 수수료 1.49%면 5년에 894달러, 0.1%면 60달러임
결론은 하나임, 같은 금액으로 오래, 지루할수록 복리는 정직하게 굴러감
본 글은 정보 제공 목적이며 투자 판단과 책임은 본인에게 있음
#비트코인 #적립식투자 #장기투자 #자산배분 #복리
Strategy가 자사 스토어에 비트코인 테마 스니커즈를 올렸음Strategy가 자사 스토어에 비트코인 테마 스니커즈를 올렸음.
AJ1에서 온 미드탑 커스텀이 250달러, 덩크도 같은 가격으로 나란히 있음.
가죽 오버레이와 자체 로고를 얹은 빌드고, 나이키 공식 협업 발표는 없음.
스토어에는 신발끈 10달러부터 스니커즈 250달러까지 53종이 깔려 있음.
결제는 카드와 애플페이만 되고 비트코인으로는 못 삼.
굿즈는 갑자기 나온 이벤트가 아님.
셔츠, 후디, 실크 타이, 백팩이 이미 있었고 덩크는 작년에 회사가 베스트셀러로 찍은 품목임.
이번 조던 스타일은 그 실험의 다음 장임.
스니커 문화와 비트코인 문화는 한정과 수집이라는 같은 본능을 공유함.
커뮤니티가 알아서 퍼뜨리는 구조라 광고비는 거의 안 듦.
본업 숫자를 보면 신발이 주인공이 아님.
8월 말 기준 보유는 845,050 BTC, 누적 매입 약 637억 달러, 평균 단가 75,412달러임.
8월 24일부터 30일 사이 4,603개를 3억 6,970만 달러에 담았고 평균 체결은 80,318달러였음.
약 10주 쉬던 매수를 재개한 타이밍이라 시장이 더 봄.
달러 유동성을 두껍게 쌓고 순레버리지를 사실상 0% 근처로 맞춘 상태임.
한 회사가 전체 공급의 약 4%를 들고 있음.
시장은 순자산 대비 1.14배 안팎의 프리미엄을 붙이고, 최근 1년 배수는 0.96배에서 1.43배 사이를 오갔음.
주가는 한 달 만에 큰 폭으로 직전 하락분을 되돌렸음.
같은 시기 나이키 주가는 38달러대, 1년 낙폭이 절반에 가까움.
한쪽은 재고를, 한쪽은 서사를 관리하는 온도차가 선명함.
대차대조표가 브랜드가 되는 시대가 열렸음.
자산을 담는 행위 자체가 정체성이 되고, 그 정체성이 신발로 실물화됨.
작은 기업들이 같은 재무 전략을 따라가는 흐름에서 이런 상품은 채용과 커뮤니티 확장 도구로도 씀.
신발 한 켤레가 재무 전략의 광고판이 되는 장면임.
관심 있으면 공식 스토어 재고부터 확인하면 됨.
본 글은 공개 공시와 스토어 정보를 참고한 개인 정리이며 투자·구매 권유가 아님. 마이클 세일러의 스트래티지가 다시 평가이익 구간으로 올라섰음.마이클 세일러의 스트래티지가 다시 평가이익 구간으로 올라섰음.
보유량은 845,050 BTC, 평균 매입단가 7만 5,412달러, 총 취득원가 약 637억 달러 수준임.
비트코인이 8만 1,000달러선을 터치하면서 미실현 이익이 49억 3,000만 달러까지 벌어졌음.
불과 두 달 전 7월 저점 5만 8,000달러 구간에서는 130억 달러 평가손실 상태였음.
같은 자산, 같은 수량인데 가격 2만 달러 차이가 손익을 180억 달러나 뒤집은 것임.
핵심은 그 구간을 견디면서 오히려 원가를 낮췄다는 점임.
2026년 누적으로 약 17만 5,000 BTC를 매수하고 7,000 BTC를 매도했음.
매수 대 매도 비율이 25대 1이었음.
8월 말에는 10주 만에 매수를 재개해 4,603 BTC를 3억 6,970만 달러에 담았음.
평단 8만 318달러, 즉 반등을 확인한 가격대에서도 샀다는 뜻임.
재무구조는 1년 전과 완전히 달라졌음.
2분기에 전환사채를 18% 줄여 67억 달러로 낮췄고 순레버리지는 0.0%까지 내려왔음.
달러 준비금 51억 달러, 현금 16억 1,000만 달러로 배당과 이자를 약 2.8년치 커버함.
회사 계산으로는 비트코인이 연 3.3%만 올라도 우선주 배당을 무기한 감당 가능한 구조임.
급하게 팔아야 하는 회사와 안 팔아도 되는 회사의 차이가 바로 여기서 갈림.
시장 환경도 우호적으로 돌아서는 중임.
비트코인은 최근 한 달간 25% 넘게 올랐고 현물 ETF는 2026년 최고의 월간 순유입을 기록했음.
주간 기준으로만 9억 2,400만 달러가 들어왔음.
비트코인을 재무자산으로 채택한 상장사는 198곳까지 늘었고, 2위 보유사와의 격차는 여전히 20배 수준임.
845,050 BTC는 전체 발행 한도 2,100만 개의 약 4%로, 시간이 만들어낸 지분임.
투자 권유가 아니며 모든 판단과 책임은 투자자 본인에게 있음.
8월 한 달 동안 암호화폐 거래소에서 주식과 상품에 묶인 무기한 계약이 7,780억 달러어치 거래됐음8월 한 달 동안 암호화폐 거래소에서 주식과 상품에 묶인 무기한 계약이 7,780억 달러어치 거래됐음.
이 한 달 숫자 하나가 올해 1분기 실물자산 무기한 계약 전체 거래량 5,240억 달러를 그냥 넘어섬.
전체 무기한 계약에서 차지하는 비중은 23.48%로, 작년 11월 0.5%에서 아홉 달 만에 약 47배가 됐음.
거래소 화면 네 칸 중 한 칸은 이제 코인이 아니라 반도체 주식과 금, 원유라는 뜻임.
코인 거래소가 조용히 24시간 글로벌 파생상품 창구로 변신하는 중임.
주식 연동분만 떼어 보면 8월 6,654억 달러로, 7월 6,362억 달러 대비 4.6% 늘었음.
1월이 116억 달러였으니 일곱 달 만에 56배임.
대형 거래소 한 곳의 전통자산 무기한 거래량만 4,334억 달러로, 1월 295억 달러의 15배 수준임.
그중 79%인 3,429억 달러가 주식 연동 상품에서 나왔음.
8월 25일 기준 그 거래소 24시간 거래량 상위 15개 계약 중 10개가 코인이 아니었음.
다만 쏠림이 심해서 상위 3개 종목이 주식 무기한 거래의 50.4%를 가져갔음.
메모리 반도체 기업이 1,936억 달러, 국내 반도체 대형주가 759억 달러, 비상장 우주기업 연동 계약이 659억 달러였음.
8월 19일에는 한 종목의 무기한 거래대금이 미국 현물 거래대금의 62.4%까지 치솟아 사상 최고를 기록했음.
상장도 안 된 기업에 거는 계약이 3위라는 건, 기존 증권 계좌로는 못 사던 노출을 팔고 있다는 의미임.
온체인 토큰화 주식 시가총액도 8월 26일 44.5억 달러로 사상 최고를 경신했음.
상품 쪽은 1분기 주간 거래량이 3,810만 달러에서 250억 달러로 뛰었고, 은과 원유, 금이 그 대부분을 만들었음.
일요일 밤 원유 무기한 가격이 월요일 정규장 시가 갭의 약 86%를 설명했다는 분석까지 나왔음.
5월에는 미국 규제당국이 규제받는 무기한 계약을 처음 승인하면서 제도권 통로도 열렸음.
24시간과 레버리지, 즉시 결제라는 세 가지가 한 화면에 모인 게 이 폭증의 진짜 이유임.
다만 만기가 없는 대신 펀딩비가 계속 나가고, 레버리지는 방향이 틀리면 손실도 그대로 배수라는 점은 잊지 말아야 함.
본 글은 정보 제공 목적이며 투자 권유나 수익 보장이 아님.
XAUUSD H4: 수요구역이 다음 반등 유발할 수 있음XAUUSD는 강한 상승 확장에서 이어진 최근의 조정 단계에도 불구하고 H4 타임프레임에서 구조적으로 매수세가 유지되고 있습니다.
가격은 이제 4,315–4,350 수요 존 + OB로 후퇴하였으며, 이 지역은 이전에 매수 구조를 지지했던 곳으로 차트에서 주요 반응 지점으로 남아 있습니다.
최근 CHoCH와 BOS 패턴은 시장이 이전의 약세 단계에서 더 넓은 매수 구조로 전환했음을 보여줍니다. 하지만 현재 가격은 단기 이동 평균 클러스터 아래에서 거래되고 있어 조정이 아직 완료되지 않았을 가능성을 시사합니다.
4,640–4,690 저항 + OB는 주요 상승 장벽으로 남아 있습니다. 수요 존에서 성공적인 반응이 일어나면 가격이 4,450–4,520 지역으로 회복한 후 높은 저항을 다시 테스트할 수 있습니다.
편향: 중기 매수 구조 / 단기 조정 단계.
목표 경로: 가격은 4,315–4,350 수요 존으로 계속 후퇴할 수 있으며, 그 후 4,450–4,520으로 확장하고 궁극적으로 4,640–4,690 저항 + OB로 이동할 가능성이 있습니다.
확인: 수요 존에서 강한 매수 거부가 발생한 후 치환과 낮은 타임프레임 CHoCH/MSS가 뒤따른다면 지속 시나리오를 강화할 것입니다.
무효화: 4,315 수요 존 아래에서 지속적인 H4 수용은 매수 구조를 약화시키고 더 깊은 지지 수준을 노출할 것입니다.
교육 목적으로만 — 재정적 조언이 아닙니다.  롱

금이 발사대를 구축했습니다. 그러나 누군가 플러그를 뽑을 수도 있습니다어제, 금은 약세 시장에서 벗어나려고 했습니다.
오늘, 그 부분은 더 이상 흥미로운 이야기가 아닙니다.
흥미로운 이야기는 탈출 후에 일어난 일입니다.
가격은 4,290 저점에서 폭발적으로 상승하여 4,375를 회복하고 4,400을 가속하여 거의 4,500에 도달했습니다.
그러고 나서 모든 것이 조용해졌습니다.
약세도 아니고,
강세도 아니고,
조용합니다.
금은 이제 4,470–4,490 주변에서 압축되고 있으며, 마치 시장이 움직임을 완성했지만 아직 발사할지 결정하지 않은 것처럼 보입니다.
그리고 그것은 나에게 매우 간단한 질문을 줍니다:
이 통합이 또 다른 상승을 위한 에너지를 저장하고 있는 것인지, 아니면 후퇴 전에 분배인지?
나는 그것을 답할 네 가지 방법이 있습니다.
테스트 A: 금이 문을 엽니다
첫 번째 답은 4,495에서 나올 것입니다.
가격은 이 수준 아래에서 반복적으로 거래되었지만 의미 있는 지속성을 만들어내지 못했습니다.
그래서 그 위로 또 다른 위크가 생긴다면 나에게는 별로 의미가 없습니다.
나는 H1 캔들이 4,495 위에서 마무리되기를 원합니다.
그 다음으로 더 중요한 것을 원합니다:
금은 4,480을 되돌려주지 않아야 합니다.
그 조합은 나에게 통합이 소진이 아니라 축적이었다는 것을 알려줍니다.
내 거래는 다음과 같습니다:
매수 4,482–4,492
SL 4,458
TP1 4,515
TP2 4,530
TP3 4,550
왜 4,530인가요?
왼쪽을 보세요.
그곳은 이전 붕괴가 가속화된 곳이며, 차트에 표시된 목표 구역인 4,520–4,540과 겹칩니다.
시장은 종종 불균형이 시작된 곳을 기억합니다.
이것은 금이 그 기억을 테스트하러 돌아가는 것입니다.
테스트 B: 생존해서는 안 되는 돌파
나는 일반적인 거부보다 더 좋아하는 설정이 있습니다.
실패한 돌파입니다.
금이 4,495를 밀어붙인다고 가정해봅시다.
강세로 보입니다.
어쩌면 4,505에 도달할 수도 있습니다.
그러나 확장하는 대신, 가격이 갑자기 다시 떨어지고 H1 캔들이 4,470 아래에서 마무리됩니다.
이제 정보가 완전히 바뀌었습니다.
구매자들은 열린 공간을 받았습니다.
그들은 그것을 사용할 수 없었습니다.
그 실패는 내가 방향을 바꾸기에 충분할 것입니다.
매도 4,470–4,480
SL 4,505
TP1 4,445
TP2 4,420
TP3 4,385
이것은 내가 선호하는 숏입니다.
저항을 맹목적으로 팔지 않습니다.
정점을 추측하지 않습니다.
구매자들이 먼저 돌파를 시도하게 합니다.
그들이 실패하면, 그들은 스스로 매도 설정을 만듭니다.
테스트 C: 금이 여기서 단순히 떨어진다면?
그러면 나는 그것을 쫓지 않습니다.
이것은 중요합니다.
4,475에서 4,430으로의 하락은 또 다른 붕괴의 시작처럼 보일 수 있습니다, 특히 지난주 금이 한 일을 본 후에는.
그러나 차트는 다른 것을 말합니다.
여전히 주요 방어 지역이 있습니다:
4,370–4,390.
이 구역은 무작위로 선택된 것이 아닙니다.
그것은 최근의 충동적인 강세 다리가 개발된 플랫폼이 되었습니다.
그래서 금이 거기로 돌아가면, 내 일은 다음과 같이 바뀝니다:
"어디에서 팔 수 있을까?"
에서:
"판매자들이 실제로 이것을 깰 수 있을까?"
가격이 4,370–4,390을 관통하지만 빠르게 회복하고 H1이 4,390 위로 다시 마감하면, 나는 내 답을 얻습니다.
바닥이 살아남았습니다.
매수 4,385–4,395
SL 4,355
TP1 4,425
TP2 4,465
TP3 4,490
이것은 아마도 위험 대비 보상 관점에서 내가 가장 좋아하는 롱일 것입니다.
현재 시장은 비쌉니다.
그 시장은 아닐 것입니다.
테스트 D: 플러그를 뽑습니다
내가 이 회복을 진지하게 다루는 것을 멈추는 시나리오가 하나 있습니다.
금이 H1을 4,370 아래로 마감합니다.
그런 다음 회복을 시도합니다.
그리고 4,380–4,390이 아래에서 가격을 거부합니다.
그 순서는 단순히 지지를 터치하는 것보다 훨씬 더 중요할 것입니다.
이전 바닥이 천장이 되었을 것입니다.
그 시점에서:
매도 4,375–4,385
SL 4,405
TP1 4,345
TP2 4,315
TP3 4,290
그리고 4,290은 단순한 또 다른 목표가 아닙니다.
그것은 이 전체 회복이 시작된 곳입니다.
거기로 돌아가는 것은 시장이 9월 2일 이후 완료된 강세 작업을 효과적으로 지웠다는 것을 의미합니다.
그래서 내가 4,475에서 무엇을 하고 있나요?
매우 적습니다.
그리고 그것은 의도적입니다.
시장이 갑자기 흥미로워질 때 거래자들이 흔히 저지르는 실수가 있습니다:
그들은 자신도 활발해져야 한다고 믿습니다.
나는 반대로 생각합니다.
금은 이미 대략 4,290에서 4,490으로 이동했습니다.
그 움직임의 중간에 있는 쉬운 돈은 사라졌습니다.
이제 나는 정보를 원합니다.
4,495가 수용되었나요?
발사대가 작동했습니다.
4,495가 돌파 시도 후 거부되었나요?
누군가 플러그를 뽑았습니다.
4,370–4,390이 방어되었나요?
구매자들이 또 다른 기회를 얻습니다.
4,370이 잃고 아래에서 거부되었나요?
전체 회복이 새어나가기 시작합니다.
네 가지 테스트.
네 가지 완전히 다른 거래.
금은 방향을 선택할 수 있습니다. 나는 단지 테스트를 평가하면 됩니다. 롱 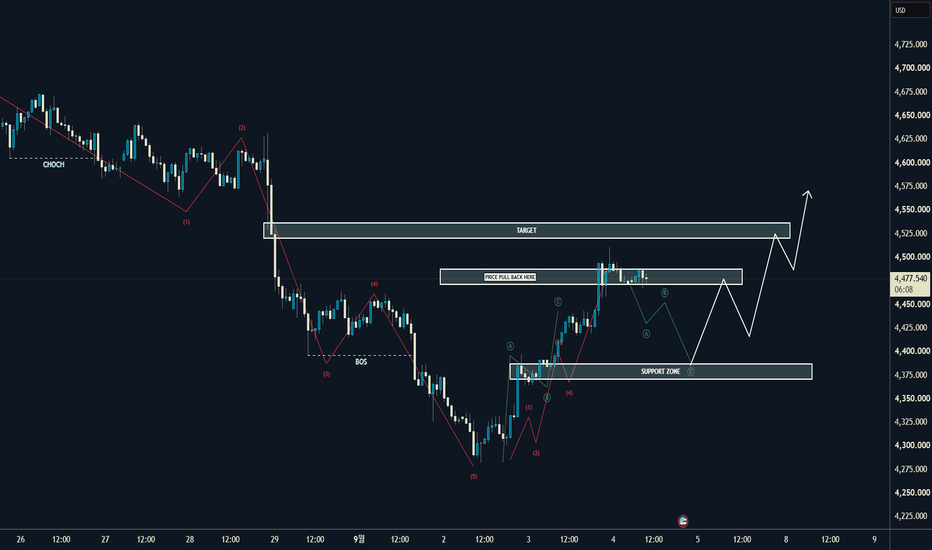
금은 두 개의 깨진 구조를 가지고 있습니다. 오직 하나만이 생존할 수 있습니다잠시 동안 강세와 약세를 잊어버리세요.
이 H1 차트에는 두 개의 다른 구조가 있으며, 이제 충돌하고 있습니다.
첫 번째는 판매자에게 속합니다.
금이 약 4,600에서 거래되던 시점, 붕괴 이전에 시작되었습니다. 가격은 오래된 하락 구조에서 하락하여 4,510을 잃고, 4,396을 통과하여 결국 4,282 근처에서 저점을 기록했습니다.
두 번째 구조는 훨씬 젊습니다.
구매자에게 속합니다.
4,282에서 금은 단계별로 재건되었습니다. 첫 번째 강세 BOS는 4,396 위에서 나타났습니다. 또 다른 것은 4,450 근처에서 이어졌습니다. 더 높은 저점이 아래에 형성되었습니다.
현재 가격은 약 4,467입니다.
그래서 오늘 저는 이 차트를 두 구조 간의 경쟁으로 보고 있습니다.
예측이 아닙니다.
경쟁입니다.
ROUND ONE — 판매자가 금을 4,420으로 다시 밀어낼 수 있을까요?
최근의 랠리는 약 4,500 근처에서 멈췄습니다.
이는 금이 위로 확장하는 것을 멈추고 이제 4,465–4,480 근처에서 압축되고 있기 때문에 중요합니다.
저는 실제로 여기서 판매자가 더 강하게 밀어붙일 경우 어떤 일이 일어나는지 보고 싶습니다.
하락이 자동으로 약세를 의미하지는 않습니다.
사실, 4,420–4,440으로의 통제된 하락은 강세 설정을 더 좋게 만들 수 있습니다.
그 지역은 4,282 저점에서 상승 구조를 포함하고 있으며 EMA 지원 클러스터에 가깝게 위치해 있습니다.
그곳에서의 반응이 저를 흥미롭게 합니다.
금이 4,420–4,440에 도달하고, 더 낮아진 후 4,445 위로 H1 회복을 생성하면, 구매자는 그들의 구조를 방어한 것입니다.
그것이 저의 첫 번째 롱입니다.
BUY 4,440–4,448
SL 4,395
TP1 4,485
TP2 4,510
TP3 4,550
정확한 바닥이 필요하지 않습니다.
저는 이미 되돌림의 바닥이 거부되었다는 증거가 필요합니다.
ROUND TWO — 4,510은 저의 목표가 아닙니다. 그것은 시험입니다.
여기서 상황이 흥미로워집니다.
점선 수준인 4,510은 현재 가격 바로 위에 위치해 있습니다.
금은 이미 한 번 접근했지만 계속되지 못했습니다.
또 다른 접근은 우리에게 유용한 정보를 제공합니다.
구매자가 단순히 4,510을 통과하고 즉시 아래로 돌아오면, 저는 아무것도 하지 않습니다.
하지만 4,510 위로 H1 마감이 이루어지고, 가격이 대략 4,490 위에 머무르면, 이 회복의 성격이 변합니다.
시장은 이전의 약세 구조의 또 다른 조각을 제거했습니다.
그때 저는 계속하고 싶습니다.
BUY 4,495–4,508
SL 4,465
TP1 4,545
TP2 4,585
TP3 4,610
최종 목표가 어디에 위치해 있는지 주목하세요.
바로 4,585–4,615 안에 있습니다.
그 빨간 구역은 이 차트에서 미완성된 작업입니다.
이전의 주요 약세 확장이 시작된 곳입니다.
금이 결국 도달하면, 저는 자동으로 더 많이 사지 않을 것입니다.
저는 판매자를 찾기 시작할 것입니다.
ROUND THREE — 전체 회복이 미끼라면 어떻게 될까요?
황소가 무시해서는 안 되는 불편한 가능성이 있습니다.
금은 4,282에서 거의 $200를 회복했지만, 매도 시작점을 아직 회복하지 못했습니다.
그래서 기술적으로, 판매자는 여전히 이 시장에 돌아올 방법이 있습니다.
저에게 그들의 기회는 4,396 아래에서 시작됩니다.
4,450이 아닙니다.
하나의 빨간 H1 캔들 때문이 아닙니다.
4,396입니다.
금이 그 수준 아래에서 H1 캔들을 마감하면, 저점에서의 강세 시퀀스는 실제 구조적 손상을 입었습니다.
하지만 그때도, 저는 즉시 팔지 않을 것입니다.
저는 금이 돌아오기를 원합니다.
가격이 아래에서 4,395–4,410을 재시험하고 구매자가 4,410을 되찾지 못하면:
SELL 4,395–4,407
SL 4,432
TP1 4,355
TP2 4,320
TP3 4,285
그 시점에서 저는 4,282에서의 움직임을 강세 반전의 시작이라고 부르지 않을 것입니다.
이전의 약세 움직임 내에서 큰 조정처럼 보일 것입니다.
또한 나중을 위해 저장할 거래가 있습니다
강세 시나리오가 승리한다고 가정해 봅시다.
금이 4,510을 돌파합니다.
4,545를 통과합니다.
그리고 마침내 4,585–4,615에 도달합니다.
대부분의 늦게 도착한 거래자들은 아마도 강한 회복을 보고 또 다른 BUY를 찾기 시작할 것입니다.
저는 반대로 할 것입니다.
저는 랠리가 갑자기 진전을 이루지 못하는지 여부를 지켜볼 것입니다.
금이 4,585–4,615에 거래되고, 그 구역을 거부하고 4,580 아래로 H1 마감을 생성하면, 저는 회복이 충분히 완료되었다고 보고 숏을 시도할 것입니다.
SELL 4,580–4,595
SL 4,622
TP1 4,545
TP2 4,510
TP3 4,470
그러나 그 거부가 없다면, 숏은 없습니다.
금이 4,615 위를 수용하면, 판매자는 또 다른 중요한 영토를 잃었고 저는 이 설정을 그대로 둡니다.
오늘의 실수는 너무 일찍 팀을 선택하는 것입니다
황소는 두 개의 BOS 신호를 가리킬 수 있습니다.
그들은 옳습니다.
판매자는 차트의 왼쪽에 있는 거대한 약세 변위를 가리킬 수 있습니다.
그들도 옳습니다.
어느 사실도 제가 4,467에서 무엇을 거래해야 하는지 알려주지 않습니다.
가격이 논쟁을 끝내야 합니다.
4,420–4,440 방어됨 → 저는 회복을 지원합니다.
4,510 수용됨 → 저는 4,585–4,615로 따라갑니다.
4,396 손실됨 → 저는 회복을 포기하고 4,282로 돌아봅니다.
4,585–4,615 거부됨 → 판매자는 또 다른 기회를 얻습니다.
저는 오늘 금이 궁극적으로 강세인지 약세인지 알 필요가 없습니다.
저는 다음에 어떤 구조가 깨질지 알기만 하면 됩니다.
롱