Rekordowy Crack Spread, czyli marże rafineryjne na szczytachWykres przedstawia rzadkie, ekstremalne rozkorelowanie się cen surowca i marż rafineryjnych. Zielona linia to tzw. 3-2-1 Crack Spread obliczany ze wzoru (84*RB1!+42*HO1!)/3-CL1! (wyrażony w USD za baryłkę po lewej stronie osi). Pokazuje on teoretyczną marżę z przetwórstwa 3 baryłek ropy na 2 baryłki benzyny (RB1!) i 1 baryłkę oleju opałowego/napędowego (HO1!). Niebieska linia to cena samej ropy naftowej WTI (CL1!, skala po prawej stronie osi).
Historyczna korelacja została całkowicie zerwana. P
Publikacje CMC Markets
Anomalia spreadów kalendarzowych - ropa to nie benzynaZielona linia (CLQ2026-CLU2026) to spread kalendarzowy ropy WTI – różnica w cenie między kontraktem z sierpnia a września 2026 roku. Czerwona linia (RBQ2026-RBU2026) to analogiczny spread dla benzyny RBOB. Aktywa te, historycznie wysoce skorelowane ze sobą, pokazują obecnie totalne rozwarstwienie: spready kalendarzowe dla benzyny ekstremalnie rosną, podczas gdy spready dla ropy ulegają gwałtownej kompresji.
Silne backwardation na czerwonej linii oznacza, że rynek jest gotów płacić gigantyczną p
Jaki jest wpływ realnych stóp procentowych na złoto?Górny wykres to DFII5 (5-Year Treasury Inflation-Indexed Security), czyli rentowność amerykańskich obligacji 5-letnich skorygowana o inflację. Jest to najprostsza rynkowa miara realnych stóp procentowych. Dolny wykres przedstawia cenę złota w USD. Ponieważ złoto nie wypłaca odsetek ani dywidend, jego głównym "wrogiem" jest zazwyczaj wyższy realny dochód z amerykańskich obligacji. Gdy realne stopy rosną, rośnie koszt alternatywny trzymania kapitału w kruszcu. Na załączonym wykresie obserwujemy po
Ropa - rekordowe backwardation pękło, ale i tak pozostaje wysokoPękł historyczny rekord backwardation na ropie z poziomu $16.46 USD do okolic $6.76 USD. Nadal jednak to nie jest powrót do normalności, ponieważ wciąż obecne backwardation jest większe niż w szczycie w 2022 roku. Wtedy, podczas szczytu paniki wojennej, spread kalendarzowy osiągnął zaledwie $5.18 USD. Obecna „korekta” zatrzymała się znacznie powyżej tamtych ekstremów, co redefiniuje pojęcie ciasnego rynku i potencjalnych niedoborów.
Wydaje się, że spadek z $16 na $6 to nie powrót do normalności
Gwałtowny zwrot w pozycjonowaniu na EUR/USDRekordowe pozycjonowanie pod słabość dolara i siłę euro zostało ostatnio wystawione na ciężką próbę i zakończyło się gwałtownym zwrotem. W ujęciu historycznym zarządzający nigdy tak szybko, w jednym tygodniu, nie uciekali z pozycji przeciwko dolarowi - jak wynika z danych COT komisji CFTC.
W efekcie również mogliśmy zobaczyć cofnięcie kursu z poziomów ponad 1,2000 do okolic 1,1400-1,1500.
Wydaje się więc, że na tę chwilę historia pozycjonowania zdaje się powtarzać i kurs EUR/USD tak jak i wcze
Budowania bufora płynności przed sezonem podatkowymPozostał około miesiąc do rozpoczęcia sezonu podatkowego w USA, który doprowadzić może do gwałtownego odsysania płynności z amerykańskiego systemu bankowego. Szacuje się, że podatki mogą zmniejszyć rezerwy bankowe o około 350-400 mld USD w drugiej połowie kwietnia.
Z tego też powoduje możliwe będzie zbudowanie bufora, aby sezon podatkowy nie sprowadził poziomu rezerw do niebezpiecznie niskiego poziomu, który z kolei mógłby niekorzystanie wpłynąć na funkcjonowanie rynku pieniężnego w USA, jak to
VIX fut. na poziomie 22. Pivot czy zapowiedź burzy?Obecna sytuacja na S&P 500 to klasyczne wyczekiwanie w konsolidacji, podczas gdy pod powierzchnią kipi zmienność. Kluczowym wskaźnikiem jest tutaj VX1!, czyli kontrakt terminowy na VIX (indeks strachu). Odzwierciedla on rynkowy koszt zabezpieczania portfela przed spadkami SPX. Gdy VIX rośnie, rośnie premia za ryzyko, co zazwyczaj hamuje wzrosty na rynku akcji.
Historyczne punkty zwrotne z 16 października i 20 listopada 2025 wyraźnie pokazują, że poziom 22 pkt na VIX działał jako "sufit strachu"
Strach o ropę porównywalny z 2022 r.?Górny panel to OVX, czyli potocznie "VIX dla ropy". Mierzy on 30-dniową implikowaną zmienność na podstawie cen opcji. Dolny panel to wycena spotowa surowca. Kiedy OVX gwałtownie rośnie, oznacza to, że uczestnicy rynku uciekają od ryzyka kierunkowego i agresywnie przepłacają za premie opcyjne, aby zabezpieczyć się przed drastycznymi ruchami (tail risk).
Obecny wystrzał OVX pod barierę 60 punktów to czysta mechanika strachu. Niepewność na linii USA-Iran i oczekiwanie na przyszłotygodniowe rozmowy
VIX przy linii trendu. SPX trzeci miesiąc w bok.Na wykresie obserwujemy klasyczną dywergencję zmienności, podczas gdy SPX500 od trzech miesięcy konsoliduje w przedziale 6750–7000 pkt, VIX systematycznie buduje wyższe dołki. VIX to barometr strachu – odzwierciedla koszt opcji na S&P 500. Jego wzrost przy płaskim rynku oznacza, że kapitał instytucjonalny coraz drożej płaci za hedging (ubezpieczenie portfeli), co może oznaczać brak wiary w kontynuację wzrostów bez większej korekty. Ta jednak nie chce wciąż nadejść.
Obecnie VIX testuje kluczową
Dywergencja VIX i SPX. Rynek masowo kupuje ubezpieczenia?S&P 500 od trzech miesięcy utknął w konsolidacji między 6726 a 6995 pkt. Brak nowych szczytów przy jednoczesnym testowaniu lokalnych wsparć zdaje się wskazywać na to, że rynek czeka nowy impuls i na tę chwilę wydaje się, że rynek boi się, iż może być to impuls w dół.
Kluczowym w obserwacji jest jednak dolny panel wykresu, czyli systematyczny wzrost VIX w kanale zwyżkującym. VIX to indeks zmienności implikowanej, który odzwierciedla oczekiwania rynku co do ruchu cen w ciągu najbliższych 30 dni,
Lekko jastrzębie minutki Fed a kurs dolaraTo wciąż nie Trump stoi za słabością dolara, a nadal są to oczekiwania, co do poziomu stóp procentowych i te po wczorajszych minutkach Fed nieznacznie się skorygowały wraz z USD.
Ticker ZQ to kontrakty terminowe na 30-dniową stopę funduszy federalnych (Fed Funds) notowane na CBOT. "Q" oznacza sierpień, a "2027" rok wygaśnięcia. Odjęcie ceny kontraktu od 100 daje nam wprost implikowaną przez rynek stopę procentową FEDu w sierpniu 2027 roku.
Obecny odczyt (3.02%) pokazuje jak rynek wycenia, że
Obligacje USA jednak rozchwytywane przez inwestorówOstatnia narracja dotycząca amerykańskich obligacji zdawała się wskazywać, że nikt właściwie nie chce ich kupować. To jednak nie do końca prawda. O ile sektor rządowy i oficjalny rzeczywiście redukował portfele papierów USA, o tyle sektor prywatny nie miał problemów z ich zakupem, co potwierdza raport TBAC z początku lutego.
W efekcie dług USA ma się dobrze, a ostatnio nawet coraz lepiej. Obecnie, oprócz danych makro z USA, rynek może wspierać również to, co wydarzy się z saldem konta TGA. Wraz
Rentowność polskich obligacji 10Y może spaść poniżej 5%Pomimo spadku stóp procentowych w Polsce i ich możliwego dalszego obniżania w kierunku 3,5-3,25%, rentowność 10Y obligacji pozostaje na relatywnie wysokim poziomie. Jak to możliwe?
Choć nominalnie rentowność obligacji spada do poziomu 5%, to względem stopy referencyjnej jest nadal o punkt procentowy wyższa i w ostatnim czasie wręcz ta różnica się powiększała.
Stąd być może polski rynek długu przyciąga tylu inwestorów, ponieważ mogą oni liczyć na to, że ta różnica być może zostanie zmniejszona.
Kaskada wzrostu zmienności. Od ropy przez złoto po BTCObecna sytuacja na rynkach wydaje się być przykładem reakcji łańcuchowej wywołanej ryzykiem geopolitycznym w Cieśninie Ormuz. Na wykresie obserwujemy trzy kluczowe indeksy zmienności implikowanej (oczekiwanej przez rynek): OVX (zmienność cen ropy naftowej), GVZ (zmienność cen złota) oraz DVOL (zmienność Bitcoina).
OVX wystrzelił pierwszy jako bezpośrednia ofiara zagrożenia blokadą szlaku, którym transportuje się 20% światowej ropy. GVZ zareagował z opóźnieniem jako klasyczna "bezpieczna przysta
USA: płynnościowe podatkowe tsunami, a później rug pull?Departament Skarbu, jeśli rząd uniknie shutdownu, wypłaci rekordowe zwroty podatków, co wydrenuje konto TGA i mechanicznie zasili rezerwy bankowe.
Kluczowe wskaźniki na wykresie to:
WRESBAL (niebieska linia) – rezerwy bankowe, czyli krew systemu finansowego
WDTGAL (żółta linia) – konto TGA Departamentu Skarbu
SOFRVOL (zielona linia) – wolumen na rynku repo, który pokazuje aktywność w pożyczkach krótkoterminowych.
Przed 15 kwietnia rząd może agresywnie emitować bony skarbowe (T-Bills), aby u
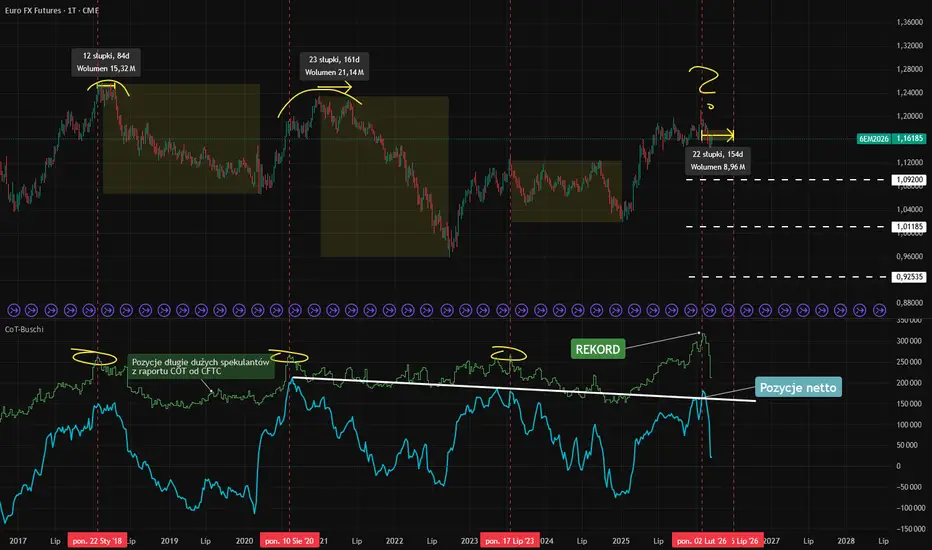
Euro fut. 6E. Rekordowe pozycje to nie siła, to sufit?
Popularna narracja mówi, że historycznie wysokie zaangażowanie spekulantów to dowód na siłę trendu, jednak w mechanice kontraktów terminowych ekstremalne pozycjonowanie to być może bardziej sygnał wyczerpania paliwa do dalszych wzrostów. Gdy wszyscy są już "long", nie ma komu dalej kupować, a pozycje w kontraktach też nie mogą "rosnąć wiecznie".
Na wykresie widzimy Euro FX Futures (6E) zestawione ze wskaźnikiem CoT (Commitment of Traders). Zielona linia reprezentuje pozycje Long dużych spekula
NATGAS i aniczne backwardation. Czy zobaczymy scenariusz z 2003?Na kontraktach na amerykański gaz ziemny NYMEX:NG1! obserwujemy klasyczny szok pogodowy/popytowy. Styczniowa fala mrozów w USA wywołała paniczny popyt na gaz ziemny, windując cenę kontraktu NG1! (dolny panel) w okolice $4.950, powodując pionowy wzrost ceny o kilkadziesiąt procent w kilka dni.
Jednak klucz do zrozumienia tego, co dzieje się "pod maską", znajduje się na górnym panelu.
(NG1!-NG2!) Górny wykres to spread kalendarzowy (różnica ceny między kontraktem najbliższym a kolejnym). Warto
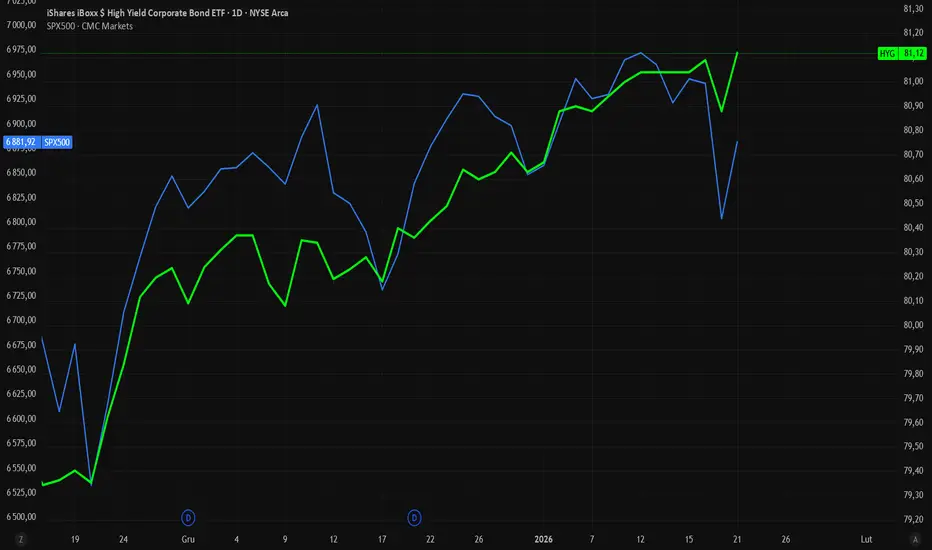
HYG już na ATH - SPX będzie gonić?Rynek długu AMEX:HYG właśnie wybił nowe szczyty. Akcje CMCMARKETS:SPX500 to tylko pochodna warunków kredytowych?
Na wykresie widzimy klasyczną dywergencję międzyrynkową. Zielona linia to HYG (iShares iBoxx $ High Yield Corporate Bond ETF) – fundusz obligacji korporacyjnych o podwyższonym ryzyku ("junk bonds"). Niebieska linia to indeks S&P 500.
Wzrost tego instrumentu oznacza, że spready kredytowe się zawężają, a kapitał nie boi się ryzyka bankructw przedsiębiorstw. Historycznie HYG dzia
EURUSD rośnie po groźbach Trumpa? Chodzi o rynek długuW przestrzeni medialnej często pojawia się narracja, że jeśli Donald Trump grozi wprowadzeniem ceł, to gospodarka Unii Europejskiej automatycznie traci, a euro powinno słabnąć.
Taki sposób myślenia jest jednak uproszczony i nie oddaje realnej mechaniki rynkowych przepływów kapitału. Rynek walutowy reaguje przede wszystkim na zmiany w przepływach finansowych.
Na wykresie widoczna jest wyraźna dywergencja między głównymi instrumentami rynku długu.
Kontrakt na niemieckie obligacje skarbowe CMCM
To nie Trump stoi za słabością USD tylko FedCzęsto spotykam się z narracją, że obecna słabość dolara to efekt czynników politycznych lub samej prezydentury Trumpa. Spójrzmy jednak na twarde dane. Na wykresie mamy:
🟢 DXY (Indeks Dolara) – linia zielona.
🔴 Implikowana stopa FED (100-ZQZ2027) – linia czerwona. Jest to wycena rynkowa tego, gdzie będą stopy procentowe w grudniu 2027 r.
Korelacja jest niemal idealna. Każdy większy ruch na dolarze (zarówno wzrosty pod koniec 2024, jak i obecne spadki w 2025/26) pokrywa się z repricingiem ście
Niemiecki byk obudził się z letargu i catch-up tradeNiemiecki indeks blue chipów w końcu wyrwał się z męczącej, półrocznej konsolidacji. Wybicie powyżej kluczowego oporu 24 650 pkt jest sygnałem technicznym o potencjalnie ogromnym znaczeniu, otwierającym drogę do poziomów powyżej 26 000 pkt.
Wydaje się, że rynek ponownie wycenia masowe wydatki rządowe na obronność i infrastrukturę. Niemcy odchodzą od polityki zaciskania pasa na rzecz stymulacji fiskalnej. To napędza spółki przemysłowe i budowlane.
Być może również część kapitału rotuje z "drożs
Transmisja płynności USD (Repo + Rezerwy) a cena BitcoinaNiebieska linia reprezentująca płynność dynamicznie pnie się w górę, co oznacza, że warunki finansowe w USA ulegają poluzowaniu, a do sektora bankowego i prywatnego trafia szeroki strumień pieniędzy. Bitcoin, zaznaczony linią pomarańczową, na razie pozostaje nieco w tyle za tym ruchem. Taka rozbieżność może wskazywać, że rynek krypto jest być może chwilowo "niedowartościowany" względem ilości dostępnego pieniądza.
Jeśli historyczna korelacja z dwumiesięcznym opóźnieniem się utrzyma, kurs Bitcoi
Bitcoin z potencjalną korektą pędzącą/nieregularnąObecna sytuacja na wykresie Bitcoina wskazuje na potencjalne formowanie się złożonej struktury korekcyjnej, w której kluczową rolę odgrywa zasięg spadkowej fali C względem dołka fali A.
Scenariusz korekty pędzącej zostanie potwierdzony, jeśli obecne spadki nie zepchną ceny poniżej poziomu dna pierwszej fali spadkowej (A).
Jeżeli jednak podaż zdoła zepchnąć cenę poniżej tego poziomu, będziemy mieli do czynienia z korektą nieregularną, która technicznie służy do wyczyszczenia stop lossów ustawio
Metalowy altseason zrealizowany - srebro przwyższyło złotoW czerwcu wspominaliśmy o potencjale "altseasonu" na rynku metali, gdzie po rajdzie cen CMCMARKETS:GOLD mógł przyjść czas na CMCMARKETS:SILVER ze względu na układ techniczny gold/silver ratio.
Tak też się stało, spadek GS ratio, podobny w tempie i skali do tego z czasów pandemii, przyczynił się do gwałtownego wzrostu cen srebra, przewyższając wzrost cen złota.
Obecnie gold/silver ratio jest blisko równości ruchów spadkowych, stąd potencjał do dalszego istotnego przeważania srebra nad złote