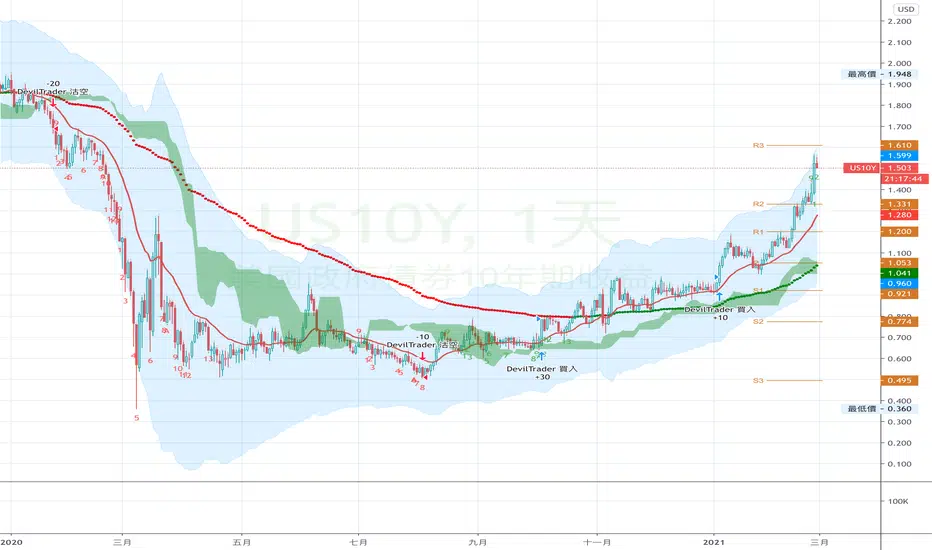
US 10Y yiled即將表態目前1.465只差1.432 10點,觸到100天均線還沒突破就下來,現在走一個短期三角收劣的格局,下緣1.432,收斂到底就準備表態(四天內),預計在表態第一根後追單由KittenMasterTrader提供3
做多10Y美債利率@1.438正處於下降軌道下緣 但早上到下午跌不破 並且收一個長下引 預期短時間會回到軌道中緣 美國基本面良好 通膨議題被市場拋棄 但應該不會一路下跌到1.30以下 但如果跌破長下引再多一些就自動出場多單由KittenMasterTrader提供1
4月非农报告令人困惑,美国经济恢复真的要夭折了?债市看起来并没有这么想上周五公布的美国4月非农报告令人困惑,美国经济其它方面的指标都非常好,但这个非农数据却令人大跌眼镜:预期97.8万,实际录得26.6万。美国经济恢复真的要夭折了?债市看起来并没有这么想,10年期、30年期美债殖利率都是触及低点支持后当天即反弹。当然,这一反弹有可能主要是通胀担忧,本周三、周四将公布美国4月CPI、PPI报告。夏季之前,美债殖利率仍有再次上行的风险。多單由DailyFX_DavidFan提供0
美國公債10年期公債殖利率高點利多交叉討論與思考利率是貨幣的成本,債券是股票的替代品 債券的利率越高,對股票的壓力越大,因為會吸引金流進入債券市場。因此投資者現金定存利率,常會被通膨所吞噬,因此都必須選擇一種投資方式,股票或債券。 因此當債券利率高於通貨膨脹和股票利率,投資人會選擇債券。反之,投資者則願冒風險轉而投資股票。因此,債券利率愈高,進入股票的資金就減少,反之,債券利率低,股票能用的資金就多。 而美國國債可以自由交易,代表價格由市場決定。但是「票面利率」 是固定的 ,換句話說,不管入手這張美國國債的價格是多少,所收到的利息是固定的。因此,當入手的價格越貴,殖利率自然降低。 因此,當美國國債的殖利率飆漲,代表美國國債的價錢不斷在下跌,也就代表很多人在賣美國國債。這即是因為債券買賣價格會波動,因此殖利率也跟著波動,而兩者之間則呈現反向關係,債券價格上揚,殖利率下降,債券價格下降,殖利率上揚。 股市上下波動震盪,投資人為了追求穩定的收益,當公債殖利率逼近股市的殖利率時(收益接近),大家自然選擇投資幾乎零風險的國債,於是把放在股市的資金抽離轉進國債,根據供需理論,當錢抽離股市,股票沒人買,股市就會下修。錢進債市,債券價格上漲,債券殖由JosephLu提供已更新 23
(美國公債10年期&美股)未來公債殖利率往上飆升機率大增! 股市是否連動?各位投資夥伴大家好, 今天要分享的是從公債10年期殖利率走勢推估未來市場的氛圍轉變, ●從長期趨勢周K角度而言: 歷經55周的空頭之後在3/15當周首次挑戰前波箱型區間的中關價1.7,也在多空均線(240MA)前震盪,為第一次壓力測試。 雖然隨後回落5周但都未跌破前波箱型區間低點,如此以來作出完美的Cup and handle型態,目前處於柄的位階,未來即將在進行一次往上壓力測試及突破,若突破會迎來一波債市利率的牛市。 ●從小時框角度分析: 目前基本雙重底(W底)型態已做出,密切觀察未來幾小時是否有機會突破1.569,若突破則看頸線(1.587)。也看漲。 而10年期債市利率常常淪為主力作價的工具,為何稱為工具,先撇開利率的實質影響,單就利率的漲跌就能創造話題性及新聞性。 當利率未來大漲時市場氛圍就會轉為悲觀,公債利率飆升,股市承受大量賣壓類似的新聞可能又再度出現。 如果了解主力的手法,現在不論股市幣市的回調就不難理解,高檔往下作價勢在必行也才能回收籌碼, 利率提供一個未來很好做價的題材,且目前利率尚未飆升&新聞尚未出現,代表跌勢仍然會再繼續。 搭配先前提到牛市週期約會空單由glorygene提供已更新 513
【全球】4/11 - 4/17 行情回顧重點整理 在美國零售銷售表現亮眼之下,上週美股、台股、德股均創下歷史新高,類股呈現全面上漲,區域間先前落後的新興市場(除陸股外)也在原物料價格的支撐下出現較大幅的反彈。 美債殖利率、美元同步走低,顯示通膨擔憂逐步消退,美債平衡通膨率未破 3 月高點,尤其 20 年期長期通膨預期明顯走低。 製造業循環位在高點仍有利於支撐原物料價格及相關板塊在高檔,而長線仍以生產力優勢的股市板塊上方空間較大。 MM 研究員 上週主要發生大事有:4/16 美國零售銷售創新高、4/16 台積電 Q1 法說上調營收與資本支出、10y 美債殖利率一度下破 1.6%、台股德股美股週五收盤創歷史新高。 1. 股市: 全球股市在美國零售銷售表現亮眼之下持續上攻,類股幾乎呈現全面上漲,然板塊表現分歧,防禦性類股如公用事業及醫療保健分別上漲了 3.66% 及 2.88%,而在循環性類股中,原物料受到油價的提振呈現領漲,區域間先前落後的新興市場也出現較大幅的反彈,其中俄羅斯 RTS 上漲接近 6%,陸股則在經濟數據相對暗淡之下,表現依舊落後。 2. 匯市: 美元指數在上週通膨數據公布後一路走低跌破 92 大關由MacroMicro_Global提供2
【美國】聯準會紀要維持寬鬆態度重點整理 本次 3 月會議紀要與利率決策會議未有明顯變化,但可以從委員討論發現 Fed 貨幣寬鬆政策態度,已經從疫情初期的不斷擴大、去年底的危機融通措施到期,轉向到目前的維持寬鬆力道(購債),並開始逐步收回部分工具的階段。 如 M 平方 4 月投資月報 所述,美國經濟 Q2 將受惠製造業補庫存、服務業活動復甦雙動能挹注,並且關鍵的就業市場也將因此快速回溫,雖然這讓 Fed 態度不再這麼寬鬆,但在上半年仍有每月購債支持的情況下,行情仍將跟隨美國經濟基本面發展。 1. 經濟前景 基於疫苗與財政挹注,相較 1 月對經濟前景持更加樂觀的態度,預期今年實質 GDP 將會可觀地成長,而失業率也會顯著下降,並且觀察疫情住院與死亡人數,以及財政力道支持,整體經濟的下行風險下降,但長期實質經濟成長仍需時間,預計實際 GDP 成長會在 2022、2023 年放緩。 2.通膨看法 委員對通膨態度,維持與 3 月會議相同,由於今年生產供應端短缺,造成物價上升,加上油價去年低基期的因素,今年將會有臨時性的通膨出現,個人消費支出物價指數 PCE 也將超過 2%,但預期在短期因素消失後,明年通膨就會明由MacroMicro_Global提供3
【印度】央行利率決議維持鴿派,推出公債擔保購買計畫重點整理 印度央行 4/7 召開貨幣政策會議,決議維持回購利率 4%、逆回購利率 3.35%、邊際借貸便利利率 4.25%。 近期新冠肺炎升溫導致經濟面臨不確定性,印度央行在本次會議仍維持寬鬆態度,延長多項流動措施並推出次級市場公債擔保購買計畫,維持寬鬆政策立場。 MM 研究員 1. 經濟前景 將透過對基礎建設的公共投資振興經濟,增加資本支出、擴大生產相關獎勵計畫(PLI)、提高產能利用率等。 保持本財政年度(2021 年 4 月至 2022 年 3 月)GDP 成長率預測為 10.5%,其中第一季度為 26.2%,第二季度為 8.3%,第三季度為 5.4%,第四季度為 6.2%。 2. 通貨膨脹 修改 1 月至 3 月平均通膨預測為 5%,本財政年度第一季度為 5.2%,第二季度為 5.2%,第三季度為 4.4%,第四季度為 5.1%。 從 2016 年至 2020 年實施通膨目標區間框架以來,平均通膨為 3.8%,略低於目標 4%。重申此框架的靈活性,並確立其未來五年也會維持相同區間,以強化央行的前瞻性引導。 3. 流動性措施 重申印度央行承諾維持寬鬆立場,由MacroMicro_Global提供3
US10Y, 1d, 8d, 38.77%下跌波1天,以盤代跌,上漲波,8天 38.77% drop down remain 1 day, rising wave 8 day, +38.77%多單由Tonyder提供0
US10Y, +2.775% 2d, -27.956% 8d橫盤2天,開始下跌斜率-27.956% 8天。 hold 2 day, drop down -27.956% in 8 trading day。空單由Tonyder提供0
【日本】央行放寬殖利率曲線控制,寬鬆是否即將出現轉向?重點整理 1. 日本央行在 3 月利率會議上宣布放寬殖利率曲線控制區間,並取消購買 ETF 6 兆的基本指引。 2. M平方認為日本央行此次調整仍是出於靈活性運用貨幣政策的戰略考量,考量其政策目標仍遙遠的情況下,以此評斷日本央行寬鬆即將進行退場,時機尚早。 MM 研究員 M 平方認為日本央行此次調整仍是出於靈活性運用貨幣政策的戰略考量,並不代表日本央行寬鬆即將退場,以下兩點分析: 日本央行鬆綁殖利率曲線,確實使控制力道減弱,然而長期購買公債規模關鍵仍在於通膨表現。先前 2018/7 月日本央行第一次放寬時通膨水準低落,公債購買放緩力道並不明顯。 日本央行取消 ETF 每年購買 6 兆的基本指引,主因是為了政策靈活性使用策略,其並未同步下調去年擴大的每年 12 兆購買上限,表示在金融風險升高時,日本央行仍有空間大量借入購買,平時則不需被迫購買至一定的基本額度。 針對日本央本次利率決策,我們將於今日發布更詳細的報告。由MacroMicro_Global提供3
中美會開完,美債回撤,為反彈創造條件?美債收益率快速回撤 美債收益率在上週五極速沖高後,在週末醞釀了一下,週一快速回撤。這對於全球所有風險資產來說都可以松一口氣。從短期看來,這個事情利好A股和港股。從中期來看,週五的這次沖高力度,沒有前一次的力度大,因此形成了指標上的背馳。而且在收益率上第二次高點也不及第一次高點更高。這說明有中期回檔意願,是否能夠成一個小M頂,還需要看美債收益率是否能夠有效地向下突破頸線位置。 北上資金 北上資金作為A股各路資金中的“大聰明”,在週五順勢減持,但是減持力度有限,甚至在逆勢趁著恐慌搶奪一些籌碼。中美高層戰略會議火藥味很濃,這給脆弱的A股找到了恐慌下跌的理由,但是對於機構來說,先順勢打壓價格,再在低價搶奪籌碼是他們的拿手好戲。散戶也許10%的回檔就焦慮了,但是如果你留意機構持倉回檔,你就知道什麼是格局和自信了。當然,機構的自信來自他們超強的投研能力和形勢判斷能力。週一一開盤,截至到現在,北上已經淨流入32億。不過值得注意的是北上資金指標出現紅綠柱子並存的情況,這是趨勢維穩,散戶可以輕微調整倉位,不宜大舉跟進,待到趨勢穩定再進入比較穩妥。那利潤換安全還是划算的,是長久之計。 多單由blackcat1402提供17
道指高收293點創新高 債息升拖跌科技股美國10年期債息再度升穿1.6厘水平,觸發投資者避險,科技股遭拋售,拖累納指曾下挫1.8%,全日低見13158點,不過收市挽回大部分失地;銀行股則受惠息口上升,推動道指逆勢造好,一度上揚307點,盤中高見32793點,連續第三天破頂,最終並以緊貼全日高位作收,再創收市新高。 美國10年期國債孳息曾攀升11.5個基點,高見1.642厘,突破3月5日所見的1.625厘一年高位。債息高企令標指無法延續周四破頂的勢頭,但低位逐步攀升,收市仍輕微連續兩日創新高,上揚0.1%,報3943點。納指表現不振,下滑0.59%,收報13319點。 10年期美債息高見1.642厘 上日進賬半成的特斯拉(Tesla),股價一度回吐4.78%,收市只微跌0.84%。Facebook下挫2%,蘋果、亞馬遜、微軟和英特爾也錄得少於1%降幅。 反觀道指因銀行股造好而延續破頂之旅,收市仍漲升293點或0.9%,報32778點,連續三日創新高;大行高盛及摩根大通分別上揚1.96%及1.19%;波音抽高6.82%,為表現最強道指成份股;Salesforce則滑落1.73%,為跌幅最大道指成份股。 本周累計,道由DevilTrader168提供1
美股近期震盪表現美債殖利率從1981年到2018年的趨勢來看,近期的提升最高到2.3左右震盪,就有很強大阻力線. 但就報酬率而言不足以讓更多投資者棄股票投入買美債. 3/5公布非農就業指數及失業率都是比預期亮眼 新冠疫情從1/20最高峰也減緩下來 就操作方面可以買入一些準備復甦的RUT2000的股票,也可以等到VIX回落到20-22買入對股市震盪做對沖. 但是別忘了美債殖利率還有機會漲到2.3左右. 而大盤股表現可以發現3/4 AM4:00-AM4:45分盤後留有很長的下影線表示有大型機構在底部大量接盤. 如果大型機構接的盤破底後將有可能導致真正大跌,連大型機構也止損的危險. 而道瓊 費半 那指在日線的趨勢短線都處於支撐反彈,周線中期表現處於正常穩定震盪,而月線長期表現處於高壓力線是非常沒有投資報酬率的區塊時間. 建議分析不要抱持2020年高漲幅的心態. 由mathlife36提供已更新 53
美債息破1.6厘 道指曾回吐逾六百,市場出現調整訊號!雖然經濟數據不俗,但美國10年國債息急漲至一年高位。美股三大指數均下挫,科技股沽壓大,道指低開5點後,跌幅曾擴至668點。 道指周三以31961點歷史新高收市,惟周四未能延續強勢,收市回吐559。標指跌2.45%,納指下挫3.52%,英特爾股價下滑4.4%。高通遭英國消費權益組織控告,股價跌3.9%。 金融分析公司Orex的數據顯示,周三沽空GameStop的炒家估計損手達8.18億美元,其股價當日收高逾倍,周四最多再飆101%,收市升幅縮至約18%。電動車公司特斯拉滑落8%,理想汽車和小鵬汽車分別插水9.8%和8.5%。 亞股方面,MSCI亞太指數升1.54%,韓股漲3.5%最強,日股上揚1.67%。歐股全線向下,英法德三大股市跌0.11%至0.69%。 10年期美國債息最高曾破1.6厘,為一年以來新高,升幅超過22個基點。 澳元曾漲破80美仙 加元三年最強 外滙市場風險胃納大增,澳元兌美元3年來首次升穿80美仙,最高曾見80.008美仙,其後倒跌1.19%至78.7美仙。加拿大元兌美元創3年新高,高見1.2471兌一美元,尾段亦倒插0.74%。美滙指數尾段回升0.07%空單由DevilTrader168提供4
30Y DailySeasonal: (比較Seasonal的狀況與實際狀況) 7月盤整、8月往上拉,9月應該要盤整,但目前7、8月都不符合Seasonal的狀況 COT: (Bullish/Bearish/Neutral,描繪程度) Bullish,Premium/Premium,近三年第二高 OI: (是否變動超過15%) <15% Daily IOF: (描繪IOF,分成Market Profile+IOF PDA、SMT比較、Confluence看巧合) (1) Market Profile 為盤整,8/28測了一次6/5的Bullish OB,9/3的上影線還沒破8/24的equal high,看是否能回測8/28並形成Bullish OB (2) SMT 有兩個Bullish (8/13~8/28、6/16~8/28)一個Bearish(8/24~9/3),10Y上面的FVG被補完,但30Y上面的FVG還沒補,10Y與30Y 8/4上皆形成equal high,30Y目前價位在Discount,但10Y在Premium (3) Confluence有8/28回測OB的K棒,即近期daU教育由UnknownUnicorn3381916提供32
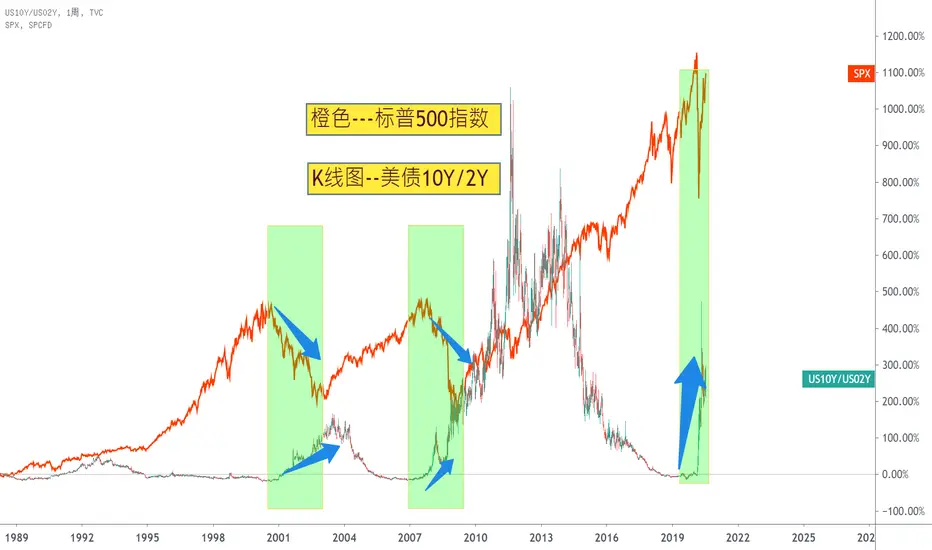
股市雜談---美股的另一種看法--美債利差和大跌與大漲關係蠟燭圖是美國10年期國債和2年期國債的差值,一般而言可以用相減,但我相除也是一樣的(數學換算我就不寫了哈)。 利差往往會盤整在低位很多年,然後上漲,再拐頭向下,形成周而復始的過程。對應的經濟基本面的循環。 圖中個人發現的幾個要點:1)利差下跌以及走平,還有上漲後期,往往對應著股票的牛市 2)利差開始上漲的時候,股市大跌 圖中綠色的區域對應著利差擴開的時候,擴大的速度越快,跌的越多。今年拉升的速度比2008年還快,震驚了。 現在好玩的事情出現了,利差最近不動了,股市大漲,特別是納斯達克指數,這種對於資金關係更敏感的指數。最近美國國債收益率都在橫盤,進入新常態。又到投資美股的時候了。 判斷股市的絕對低位很難,下面的三個股票觀點,我就錯了一個,我在三月份認為最低點還沒到,我錯了多單由yitiancai提供0
12/4 美債4小時線支撐壓力昨天(12/3)因為中國、歐洲PMI數據優於預期,導致美債出現恐慌殺盤,即使晚間美國PMI差於預期,利率仍然是大幅收高 今天因為川普表示認為協議將在2020大選後才簽的消息發酵,引發股市暴跌,10年美債利率重挫 這一來一回在1.80形成假突破,也為美債近期的整理出現一些多頭的火苗 目前進場點最好等到利率拉回近1.80做多美債,下檔先看到1.60附近多單由lil_Wanzi提供1
美債10Y做多機會美債10Y利率昨日轉強向下突破1.75,壓力降至1.75附近 今日有兩項重磅數據:非農跟PMI;如果差於預期,利率將直接向下噴出,往下先看到1.60再看1.50;如果小幅優於預期,預料1.75附近有強支撐。 期望值來看支持加碼作多多單由lil_Wanzi提供3
2019/10/14~10/18債券週報:經濟數據與英國脫歐主導市場2019/10/14~10/18債券週報:經濟數據與英國脫歐主導市場 避險商品一週收盤 美債10Y: 1.757(-2.1bp) USDJPY: 108.383(-5.4點) 黃金現貨: 1490(+0.1%) 美元指數: 97.14(-1.21%) 本週觀察 全球股市: 本週來說風險情緒算不差,延續上週中美貿易戰達成口頭partial deal還有FED的流動性挹注,股市力道雖稍嫌不足,但也無重大利空。道瓊本週小跌0.17%、歐股漲0.97% 經濟數據: 經濟數據的部分,美國零售銷售意外低於預期,給了美債、黃金一些動能,但仍無法帶出方向(特別是在德債持續疲軟的情之下) 脫歐進展: 週四英國首相強生跟歐盟達成的一項草案,引發避險商品一陣拋售,但隨及市場又思考大概不太會過,所以避險也收復了跌勢。(註:週末的投票強生失敗,要提出延長脫歐。) 但英鎊跟歐元維持大漲,使本週美元指數出現比較大的跌幅。 貿易戰進展: 經過上週五的口頭協議,中美貿易戰本週較平息了,主要川普暗示文本協議可能會在APEC(11/16)那附近出爐 下週觀察 下週數據很清淡,主要看週四歐元區的PM由lil_Wanzi提供4
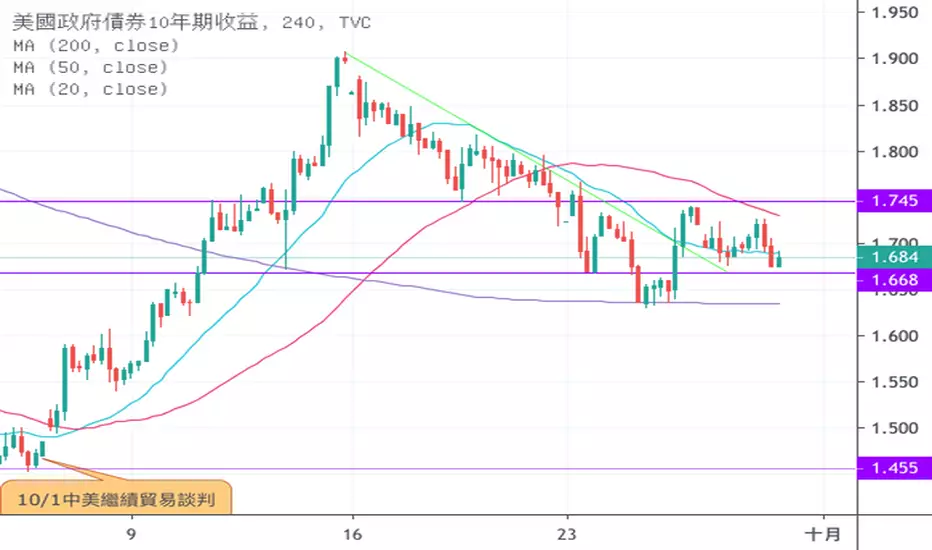
2019.9.27(五)美債日評:利率先上後下,貿易戰情況反覆 9/27避險商品收盤價位: 美債10Y: 1.684(-1.1bp) USDJPY: 107.93(+9.8點) 黃金現貨: 1496.78(-0.53%) 美元指數: 99.13(-0.08%) :中性 9/27日內走勢: 紐約盤前: 上午亞股普遍疲軟,10Y利率維持在1.69左右。因為貿易戰磋商日期出爐,劉鶴於10/11~10/11訪美磋商,下午避險全線轉弱債券疲軟,10Y債一度拉高3bp至1.72水準。 紐約盤: 紐約盤中川普思考如何限制中國投資美國、意使中概股下市、美國退休金不得投資中國等等問題,使得股市轉弱,避險情緒再起;加上8月份個人支出從0.5%大降至0.1%,也低預期的0.,非國防資本財訂單也表現不佳,使3%10Y利率反轉向下,終場收低1.1bp收1.684。 策略分析: 4小時線來看美債10Y,目前在1.65~1.75區間做一個整理,這邊甩動較大,不急著進場操作,待盤勢比較有明確方向後再追多或追空就行 由lil_Wanzi提供2
 多單
 多單多單多單
 空單
 多單空單
 多單空單多單多單多單