Martin Ratio: Um Retorno Maior Justifica o Drawdown?📊 Martin Ratio: Um Retorno Maior Justifica o Drawdown?
📈 O Retorno, Por Si Só, Não Conta Toda a História
Ao comparar ativos, o retorno é um dos primeiros números que os investidores analisam. No entanto, o retorno, por si só, pode ocultar uma parte importante do investimento: os drawdowns experimentados ao longo do caminho.
Dois ativos que produzem um retorno de 40% no mesmo período:
RETORNO vs. DRAWDOWN MÁXIMO
Ativo Retorno Drawdown Máximo
Ativo A +40% -10%
Ativo B +40% -35%
Uma comparação baseada apenas no retorno indica que os dois ativos tiveram o mesmo desempenho, mas a experiência do investimento foi claramente diferente.
O Ativo B exigiu que o investidor tolerasse quedas substancialmente maiores. O drawdown máximo conta apenas parte da história: ele não descreve com que frequência nem por quanto tempo o ativo permaneceu abaixo de seus máximos anteriores.
Isso levanta uma questão mais importante:
❓ Quanto retorno foi obtido em relação ao drawdown experimentado?
O Martin Ratio oferece uma forma de examinar essa questão.
📐 O Que É o Martin Ratio?
O Martin Ratio é uma medida de desempenho ajustado ao risco que relaciona o retorno ao Ulcer Index, uma medida de risco baseada em drawdowns.
Martin Ratio = Retorno / Ulcer Index
A interpretação básica é simples:
Um Martin Ratio mais alto significa que foi obtido mais retorno em relação ao risco relacionado aos drawdowns, medido pelo Ulcer Index.
O índice, portanto, combina dois aspectos importantes de um investimento:
• 📈 Retorno — o que o ativo ganhou.
• 📉 Risco relacionado aos drawdowns — a profundidade e a persistência das quedas em relação aos máximos anteriores.
Isso torna o Martin Ratio particularmente útil ao comparar ativos que podem apresentar retornos semelhantes, mas características de drawdown muito diferentes.
🩹 Por Que Usar o Ulcer Index?
Volatilidade e drawdown medem coisas diferentes. A volatilidade mede a variação dos retornos, enquanto o drawdown mede quanto um ativo cai em relação a um máximo anterior. O Ulcer Index é estruturado em torno dos drawdowns e, portanto, captura a profundidade e a duração das quedas, em vez de tratar toda variação de preço como o mesmo tipo de risco. Valores mais baixos do Ulcer Index indicam menor risco relacionado aos drawdowns, refletindo quedas menos profundas e/ou menos persistentes em relação aos máximos anteriores.
Isso torna o Martin Ratio útil quando a pergunta não é simplesmente:
“Quão volátil foi este ativo?”
mas sim:
“Quanto retorno recebi em relação à severidade do drawdown (magnitude e duração) que tive de suportar?”
⚖️ Martin Ratio vs. Sharpe e Sortino
Sharpe Ratio — Volatilidade
Quanto retorno foi obtido em relação à variabilidade total?
Sortino Ratio — Volatilidade de baixa
Quanto retorno foi obtido em relação à variabilidade negativa?
Martin Ratio — Drawdown / Ulcer Index
Quanto retorno foi obtido em relação ao risco relacionado aos drawdowns?
O Martin Ratio não deve ser considerado um substituto universal do Sharpe ou do Sortino. Ele responde a uma pergunta diferente porque sua medida de risco é explicitamente baseada em drawdowns. Por exemplo, um ativo pode apresentar um desempenho ajustado à volatilidade atraente e, ainda assim, apresentar um perfil de drawdown relativamente acentuado.
🔍 Como Interpretar o Martin Ratio
Martin Ratio mais alto: Um valor mais alto indica que foi gerado mais retorno em relação ao Ulcer Index durante o período de medição selecionado.
Martin Ratio mais baixo: Um valor mais baixo indica que o retorno foi menos eficiente em relação ao risco relacionado aos drawdowns medido pelo Ulcer Index.
Martin Ratio negativo: Um valor negativo ocorre quando o retorno medido é negativo enquanto o Ulcer Index permanece positivo.
Compare Ativos com Configurações Idênticas: As comparações do Martin Ratio são mais significativas quando os ativos utilizam o mesmo período de análise, a mesma definição de retorno, a mesma metodologia de cálculo e o mesmo timeframe.
🎯 Onde Pode Ser Útil?
• Comparar diferentes ativos ou valores mobiliários.
• Classificar uma lista de ativos pelo desempenho ajustado ao risco.
• Avaliar se um ativo de maior retorno também apresentou um perfil de drawdown eficiente.
• Comparar ações, ETFs, setores, commodities, mercados ou outros ativos negociáveis.
• Adicionar uma perspectiva orientada a drawdowns às medidas tradicionais baseadas em volatilidade, como Sharpe e Sortino.
📊 Uma Estrutura Simples para Comparação de Ativos
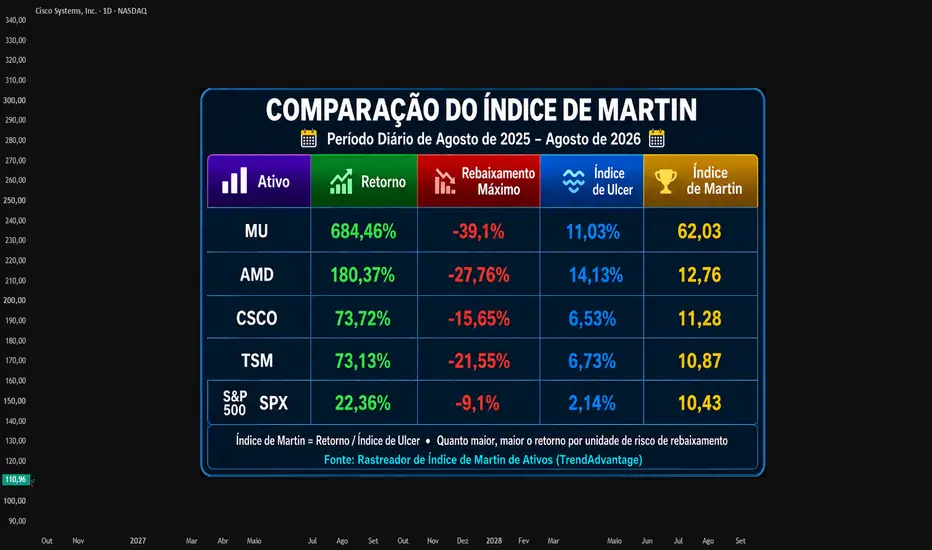
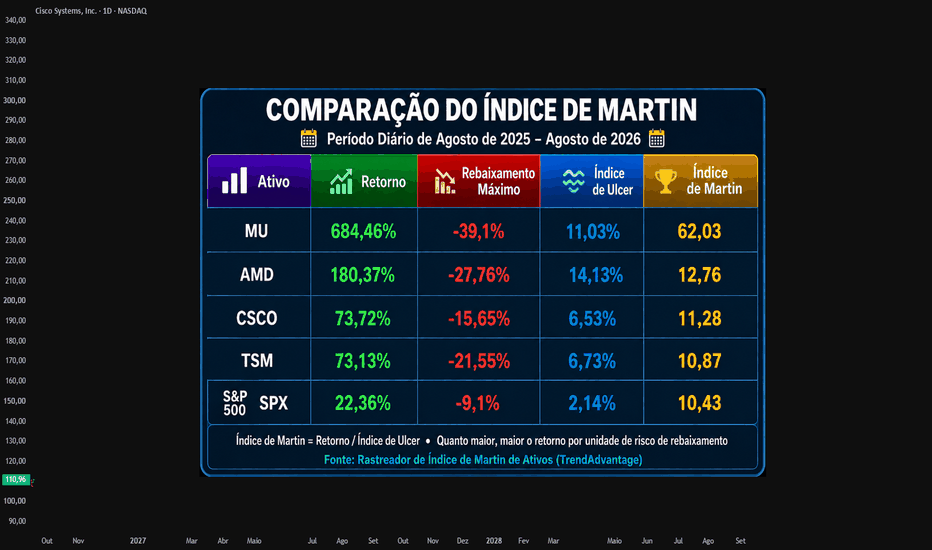
Uma maneira útil de compreender o Martin Ratio é comparar vários ativos durante o mesmo período de análise, conforme demonstrado na imagem do gráfico.
Para cada ativo, quatro estatísticas relacionadas são analisadas:
• Retorno — o que o ativo ganhou durante o período de medição.
• Drawdown Máximo — a maior queda do pico ao fundo.
• Ulcer Index — uma medida mais ampla da profundidade e persistência dos drawdowns.
• Martin Ratio — retorno em relação ao Ulcer Index.
💡 Principais Conclusões dos Dados
1️⃣ Um Retorno Elevado Pode Compensar um Maior Risco Relacionado aos Drawdowns
A Micron (MU) apresentou o maior Drawdown Máximo (−39,10%), mas também gerou um retorno excepcional de 684,46%. Seu Martin Ratio de 62,03 reflete o retorno muito elevado obtido em relação ao seu risco relacionado aos drawdowns.
2️⃣ A Persistência do Drawdown Pode Afetar a Eficiência
Comparando CSCO e TSM, ambos geraram retornos quase idênticos (~73%). No entanto, a TSM apresentou um Drawdown Máximo mais profundo (−21,55% contra −15,65%) e um Ulcer Index mais alto. Consequentemente, a CSCO apresentou um Martin Ratio ligeiramente mais alto (11,28 contra 10,87), indicando maior retorno em relação ao seu risco relacionado aos drawdowns.
3️⃣ Baixo Risco vs. Alta Eficiência
O S&P 500 (SPX) apresentou o menor Drawdown Máximo (−9,10%) e o menor Ulcer Index (2,14%) na comparação. No entanto, seu menor retorno total resultou em um Martin Ratio de 10,43, ilustrando como o índice equilibra o retorno em relação ao risco relacionado aos drawdowns.
⚠️ Considerações Importantes
• Um índice ajustado ao risco não deve ser interpretado isoladamente. O retorno, o drawdown e o Ulcer Index também devem ser analisados.
• A classificação pode mudar de acordo com o período de análise selecionado.
• Diferentes ativos podem apresentar características de retorno e drawdown muito diferentes, portanto, as comparações devem ser feitas de forma consistente.
• O Martin Ratio é uma medida descritiva de desempenho ajustado ao risco, e não uma previsão de retornos futuros.
🏁 Conclusão
Os retornos brutos mostram quanto um ativo ganhou; as métricas de drawdown mostram o risco experimentado para alcançar esse retorno.
Ao combinar o retorno com o Ulcer Index, o Martin Ratio revela se os ganhos de um ativo foram eficientes em relação à severidade de seus drawdowns — oferecendo uma perspectiva sobre o desempenho que um simples número de retorno não consegue proporcionar.
Aviso de Tradução
Esta é uma tradução assistida por máquina da publicação original em inglês, que permanece sendo a versão oficial. Todos os esforços foram feitos para preservar o significado original e a terminologia técnica, mas algumas palavras, termos ou formulações podem diferir da fonte. A publicação original em inglês pode ser encontrada no perfil do autor no TradingView. Se algo não estiver claro, consulte a versão em inglês como referência definitiva.
Martin Ratio — Referência Educacional TrendAdvantage
 Educacional
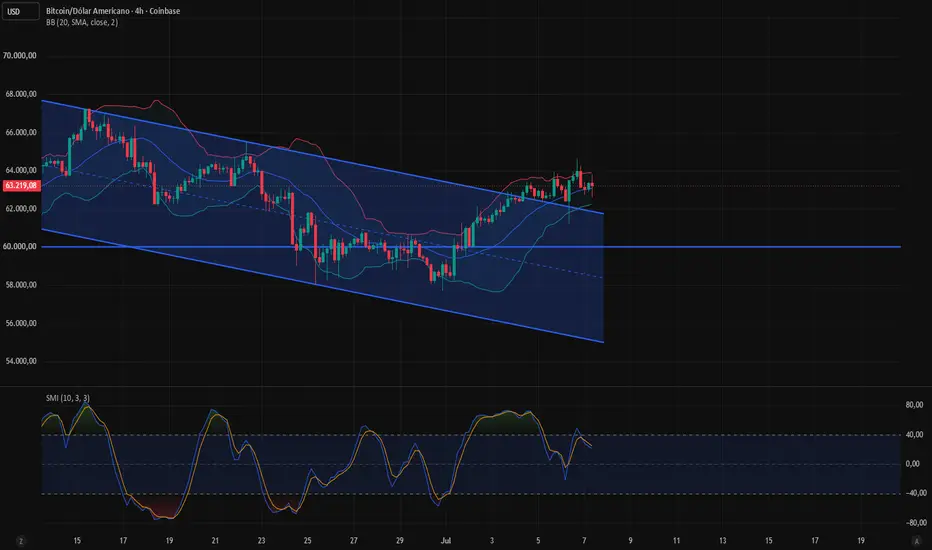
Bitcoin: Entre a EMA 200 e a compressão das Bandas de BollingerApós romper a resistência da região dos 63k, o Bitcoin testou a média de 200 períodos, que serviu como um limitador imediato para a alta. O preço chegou a recuar e retornar para dentro da estrutura do canal descendente, mas a reação dos compradores foi rápida.
A força compradora conseguiu absorver esse recuo e empurrar o preço novamente em direção à média de 200, mostrando que, apesar da divergência de momentum que observamos no SMI, ainda há um fluxo tentando sustentar o ativo.
Por fim, observem o squeeze que está se formando nas Bandas de Bollinger. As bandas estão se estreitando de forma notável, sinalizando um período de contração extrema na volatilidade. Historicamente, após um squeeze, o mercado tende a buscar uma expansão violenta para definir a nova direção. Combinando esse estreitamento com a divergência de momentum do SMI e a resistência da EMA 200, temos um cenário de "pressão máxima": o preço está sendo comprimido contra uma barreira técnica enquanto a volatilidade está prestes a ser liberada.  Educacional

 Educacional

Posição de impactoooooo!# **🚨 O MERCADO ESTÁ EM CHAMAS – E POUCOS PERCEBERAM! 🚨**
Senhores, o que estamos vivendo agora é um daqueles momentos raros, onde os sinais estão piscando na nossa cara, mas a maioria ainda está olhando para o lado errado. Quem me conhece sabe que eu não sou de conversa mole. Quando vejo um risco real, falo. E falo alto.
O volume do **Federal Reserve Funds** explodiu, subindo **11% em um único dia**. Isso é um grito de alerta vindo direto do coração do sistema financeiro. Quando há um aumento tão abrupto na taxa de fundos federais, significa que alguém – ou um grupo de players gigantes – está desesperadamente tentando levantar dinheiro. Isso não acontece sem motivo.
Agora olhem ao redor:
🔥 **O S&P 500 já começou a derreter.**
⛽ **O petróleo pode estressar a qualquer momento.**
📉 **O Ten Years Treasury está mostrando sinais de tensão.**
⚠️ **O VIX está pronto para acordar e mostrar sua verdadeira face.**
Tudo isso aponta para uma coisa: **estamos prestes a ver um aperto de liquidez como não víamos desde os momentos mais caóticos da história recente**.
## **🚨 O PROBLEMA É MUITO MAIOR DO QUE PARECE 🚨**
O risco aqui não é apenas uma correção de mercado. Estamos falando de **contrapartes**. Estamos falando de **derivativos**. Estamos falando de um **efeito dominó que pode desencadear algo maior**.
### **📌 Quem pode estar exposto?**
- **Bancos de investimento com exposição massiva a derivativos.**
- **Hedge funds altamente alavancados.**
- **Market makers e grandes players institucionais.**
Se um grande fundo ou um banco está enforcado, ele precisa de liquidez. Se a taxa do **Federal Reserve Funds** sobe desse jeito, é porque o sistema bancário está começando a questionar a **qualidade do crédito** dessas instituições.
Isso significa que **ninguém quer emprestar dinheiro fácil para ninguém**. E quando isso acontece, o risco de **margin calls, liquidações forçadas e pânico** aumenta exponencialmente.
Agora, imagina a seguinte sequência de eventos:
1️⃣ Um fundo altamente alavancado, exposto a derivativos, começa a sentir a pressão da liquidez.
2️⃣ Ele precisa de dinheiro e vai tentar levantar caixa vendendo ativos – ações, títulos, qualquer coisa líquida.
3️⃣ O mercado, já estressado, não absorve tudo isso sem impacto. Preços caem.
4️⃣ Com os preços caindo, mais margens são chamadas, mais liquidações acontecem, criando um **efeito cascata devastador**.
5️⃣ Enquanto isso, bancos olham para suas contrapartes e percebem que alguns deles podem não sobreviver ao impacto. Resultado? **Corte de crédito e mais pânico no sistema**.
Isso já aconteceu antes. E pode estar começando a acontecer **agora**.
## **🔍 O QUE O FED PODE FAZER?**
O Federal Reserve está entre a cruz e a espada. Se ele jogar mais liquidez no sistema para salvar os grandes players, ele pode reacender a inflação e perder totalmente o controle da política monetária. Se ele não fizer nada, pode assistir um colapso no mercado de crédito.
A verdade? **O Fed sempre salva o sistema – mas não antes de alguns corpos aparecerem boiando na água.**
E os corpos que podem surgir dessa vez não são pequenos. Estamos falando de players alavancados até o pescoço, com bilhões de dólares em derivativos rodando em contratos que, se o mercado continuar caindo, vão se tornar verdadeiras bombas-relógio.
## **⚠️ O QUE FAZER AGORA?**
Se você está lendo isso e **não está prestando atenção**, está brincando com fogo. Aqui estão algumas coisas que precisam estar no seu radar **agora**:
- **Fique atento ao comportamento dos bancos e fundos grandes.** Se eles começarem a reportar problemas de liquidez, o risco é sistêmico.
- **Olho no petróleo.** Se estressar, pode adicionar combustível ao fogo inflacionário.
- **Acompanhe o 10 Years Treasury.** Se os juros dispararem, teremos uma fuga generalizada de ativos de risco.
- **O VIX pode explodir a qualquer momento.** Se isso acontecer, a volatilidade vai abrir buracos no mercado que poucos estarão preparados para segurar.
O jogo já começou. Os dados já rolaram. E a pergunta que fica é: **você está preparado para o que vem a seguir?**
---
### 📉 **1️⃣ Quem Está Devendo Pode Precisar Desmontar Posições**
Se esse documento contém informações que podem expor algum **grande player**, há duas possibilidades:
1. **A entidade exposta tenta esconder a verdade**
- Isso significa que pode iniciar um **desmonte silencioso de posições**, reduzindo exposição sem chamar atenção.
- Se for um fundo grande ou um banco, pode começar a liquidar ativos para cobrir possíveis perdas ou ajustar alavancagem antes que alguém perceba.
2. **O mercado descobre antes e antecipa o problema**
- Se um grande investidor suspeitar que outro está encrencado, ele pode agir primeiro:
- Shortar ativos ligados ao "culpado".
- Sair de posições relacionadas antes da pancada vir.
- Repassar risco para outros (o famoso "jogar a batata quente").
Se algum grande nome como um **JP Morgan, BlackRock ou Citadel** tiver exposição oculta e precisar sair rapidamente, isso pode causar **pânico e efeito dominó**.
---
### 🕵️♂️ **2️⃣ O Sigilo Protege Alguém?**
O fato de alguns documentos poderem ser **retidos** sugere que pode haver algo grande por trás. A SEC pode estar segurando informações que, se vazadas, fariam o mercado entrar em colapso.
- Imagine que um grande fundo está **extremamente alavancado** e, se exposto, poderia causar um evento semelhante ao **Lehman Brothers em 2008**.
- Ou uma instituição financeira está **manipulando preços** ou **sonegando risco**, e se a informação vaza, todo o mercado corre para proteger suas posições.
- Ou ainda um **banco central ou governo** esteja permitindo alguma irregularidade para evitar um colapso imediato.
Se algo muito grande estiver escondido, e o documento for o fio solto da trama, **basta um vazamento para explodir o mercado**.
---
### 💥 **3️⃣ O Perigo do "Short Squeeze Inverso"**
Se uma grande posição vendida for descoberta, o mercado pode reagir rapidamente **forçando a recompra**, criando um efeito de **curto-circuito**.
- Se um player como a **Citadel ou um grande fundo de hedge** estiver vendido pesado, mas precisar fechar posições por conta desse documento, isso pode causar um **efeito cascata**.
- A recompra forçada de ativos pode levar a um **squeeze inverso**, onde o preço dispara violentamente.
- Mas se o ativo for ilíquido e não tiver como se desfazer sem despencar o preço, pode virar uma **espiral de liquidação**, destruindo carteiras alavancadas.
Isso já aconteceu no caso do **Archegos Capital**, quando as posições altamente alavancadas começaram a ser desmontadas. Bancos como **Credit Suisse e Nomura perderam bilhões** em questão de horas.
---
### 🔥 **4️⃣ O Documento Pode Ser um Gatilho para o Crash**
Se alguma informação oculta se tornar pública, pode gerar uma **corrida para saída**:
🚨 **Grandes players desmontam posições rapidamente**
🚨 **Short sellers atacam ativos que parecem vulneráveis**
🚨 **Os mercados começam a sangrar, com liquidações em cascata**
🚨 **Alguns bancos ou fundos podem quebrar, acelerando o caos**
Se isso for real, a **volatilidade do VIX** vai explodir, a liquidez pode sumir e o mercado pode entrar em **modo pânico**, como em eventos de **crash históricos**.
---
### 📊 **Conclusão: A Bomba-Relógio Pode Já Estar Ativada**
Esse documento pode ser o **fio exposto** de um grande escândalo financeiro. Se players importantes estiverem devendo ou escondendo risco e forem forçados a se ajustar rápido, o mercado pode derreter.
As perguntas que precisamos nos fazer agora são:
🔎 **Quem pode estar escondendo risco?**
🔎 **Quais ativos podem estar superalavancados e sujeitos a liquidação forçada?**
🔎 **Quem se beneficiaria de um vazamento dessas informações?**
Se os **tubarões** já sabem disso antes de todo mundo, eles já estão agindo. A gente só vai ver o estrago depois que for tarde demais para o varejo reagir. 🚨
Rafael Lagosta 🦞
www.federalregister.gov

VIX - Índice do MEDO - Olá amigos do TradingView tudo bem com vocês ?
- Hoje eu venho trazer um estudo sobre o TVC:VIX o índice do medo ou medidor de medo:
- O TVC:VIX tem sua origem na pesquisa de economia financeira de Menachem Brenner e Dan Galai. Em uma série de trabalhos iniciados em 1989, Brenner e Galai propuseram a criação de uma série de índices de volatilidade, começando com um índice sobre a volatilidade do mercado de ações e passando para a volatilidade da taxa de juros e da taxa de câmbio.
- Em seus artigos, Brenner e Galai propuseram que "o índice de volatilidade, a ser chamado de 'Sigma Index', seria atualizado com frequência e usado como ativo subjacente para futuros e opções... Um índice de volatilidade desempenharia o mesmo papel que o índice de mercado desempenha para opções e futuros no índice."
- Em 1992, o CBOE contratou o consultor Bob Whaley para calcular os valores da volatilidade do mercado de ações com base neste trabalho teórico.
- Whaley utilizou séries de dados no mercado de opções de índices e forneceu ao CBOE cálculos para níveis diários de VIX de janeiro de 1986 a maio de 1992.s do índice S&P 500. Ele é calculado e divulgado em tempo real pelo CBOE.
O que é o índice TVC:VIX ?
O VIX (sigla para volatility index) é um índice de volatilidade, calculado pela Bolsa de Valores de Chicago. Esse indicador reflete o desempenho das ações das empresas que compõem o S&P 500 por 30 dias seguidos.
Por sua vez, o S&P 500 é um dos principais índices do mercado acionário dos Estados Unidos e do mundo. Isso porque ele é composto pelas ações das 500 maiores empresas do mundo listadas nesse país: NYSE e Nasdaq. A função do S&P 500 é representar as gigantes de seus setores de atuação. Por isso, ele também é considerado a métrica padrão do desempenho do mercado acionário norte-americano.
Para que ele serve?
O objetivo do VIX é medir as oscilações dos preços das opções de ações que formam o índice S&P 500. Nesse sentido, o período considerado para medir a alta e a baixa dessas ações é de 30 dias. Por isso, ele é uma ferramenta importante para investidores e traders que operam no curto prazo nas bolsas.
Além de servir como base para as negociações de curto prazo, o VIX também é uma importante medida de risco. Como vimos, ele demonstra a intensidade e a velocidade com a qual uma ação se valoriza ou se desvaloriza. Dessa forma, quanto maior for essa oscilação (ou volatilidade), maior também será o risco que a ação oferece ao investidor.
Interpretando a volatilidade:
Para compreender a importância do VIX no mercado financeiro, é preciso assimilar o conceito de volatilidade:
- Quando falamos em volatilidade, estamos nos referindo à intensidade, frequência e velocidade com a qual variam os preços de uma ação, derivativo ou outro ativo financeiro. Quando essas variações são expressivas, dizemos que a volatilidade do ativo ou derivativo é alta.
- Em outras palavras, o preço pode subir ou cair a qualquer momento e de forma intensa quando existe grande volatilidade. Portanto, quanto maior a volatilidade, maior também será o risco de um investimento.
Vários fatores influenciam na volatilidade dos ativos financeiros, como questões econômicas e políticas do país, por exemplo. Por sua vez, analisar esses fatores ajuda a projetar cenários e tendências de performance de preços. É por isso que esse conceito é muito importante para os investimentos e para o mercado financeiro de forma geral.
Qual motivo do TVC:VIX ser chamado de “Índice do Medo”?
Para responder a essa pergunta, é importante entendermos o que são e para que servem as opções:
Como o nome sugere, as opções são um tipo de derivativos que oferecem o direito (ou a “opção”) de negociar determinado ativo. Isso significa que elas não são um ativo em si, mas sim um contrato que representa o direito de comprar ou vender o ativo ao qual estão relacionadas as opções.
Por exemplo: imagine que, acompanhando o mercado acionário, você acredite que uma ação estará mais cara daqui a 30 dias. Nesse caso, se você comprar uma opção de compra (também chamada call), terá o direito de comprar essa ação daqui a 30 dias pelo preço que ela custa hoje.
Ou seja, se as suas previsões se confirmarem e a ação realmente subir, você ganhará na compra, pois pagará um preço mais barato por ela.
Agora imagine a situação contrária. Você analisou o contexto e os fundamentos da ação e acredita que o seu preço pode cair em 30 dias. Nessa situação, você também pode lucrar, e a forma de fazer isso é adquirindo uma opção de venda (ou put) dessa ação.
Se, daqui a 30 dias, essa ação realmente estiver mais barata do que hoje, você terá lucro quando exercer a opção. Isso porque venderá a ação pelo preço que ela custava quando você comprou a put, mais alto do que o atual.
Esse é apenas um breve resumo sobre como funcionam as opções, essas operações são bem mais complexas e, por isso, indicadas para investidores mais experientes e com bons conhecimentos no mercado de derivativos.
Em relação ao VIX, já vimos que ele demonstra os momentos de elevada incerteza do mercado. E é justamente nesses momentos que os investidores ficam mais inseguros, o que os leva a buscar proteção para os seus ativos via opções. Por isso, nessas horas o VIX tende a disparar, pois os preços das opções sobem de forma muito rápida, e isso faz com que ele seja também chamado de “Índice do Medo” no mercado financeiro.
Cálculo e interpretação do TVC:VIX :
O VIX é resultado de um cálculo totalmente automatizado, gerado a partir de fórmulas complexas. Basicamente, são utilizados vários dados sobre o mercado acionário, como volume de negociações, preços médios, variações percentuais, entre outros.
Por exemplo, se na data de hoje o índice VIX está em 15%, isso significa que a oscilação esperada para as ações do S&P 500 nos próximos 30 dias é de 15%, para cima ou para baixo.
De forma geral, o mercado considera três faixas para classificar o VIX. Quando o índice está abaixo dos 20 pontos, isso mostra mais disposição do investidor para tomar risco, pois há menos turbulências no mercado. Já uma pontuação entre 20 e 30 significa média volatilidade, ou risco de mercado moderado. Por fim, um VIX acima de 30 pontos sinaliza oscilações mais fortes nos preços dos ativos. Teoricamente, a partir dos 30 pontos inicia a faixa de maior risco para os investidores.
Picos históricos do Índice TVC:VIX :
A crise do subprime foi o resultado do estouro de uma bolha de investimentos massivos em hipotecas nos EUA que cresceram ao longo dos anos 2000. As hipotecas são uma forma de financiamento imobiliário comum nos EUA, em que o imóvel é dado como garantia ao banco caso o tomador não consiga pagar as dívidas.
Já o nome “subprime” refere-se a empréstimos concedidos a pessoas com alto risco de crédito, isto é, com pouca estabilidade financeira e credibilidade para pagar contas.
Por natureza, empréstimos subprime são investimentos extremamente arriscados e com altíssima chance de default — termo financeiro para o universalmente conhecido “calote”.
Em linhas gerais, a bolha surgiu porque o crescente interesse por rendimentos de hipotecas deu origem a uma imensa estrutura financeira para negociar esses ativos no mercado.
A alta demanda incentivou as instituições de crédito a ampliar sua “produção” e oferecer hipotecas com grande risco de calote — as famigeradas hipotecas subprime.
Quando muitos tomadores de hipotecas deixaram de pagar as contas, o mercado imobiliário foi inundado por imóveis desvalorizados e a estrutura entrou em colapso, levando à crise.
- Exemplos do que aconteceu com as maiores ações do SP500 após o TVC:VIX estar muito acima do normal, isso em 2008 após a crise do subprime:
Walt Disney Company - NYSE - Gráfico Diário com queda de 56%:
Apple Inc. - NASDAQ - Gráfico Diário com queda de 59%:
Nike Inc. - NYSE - Gráfico Diário com queda de 43%:
-Outro pico histórico que o VIX teve foi a da Pandemia, COVID 19:
Outros exemplos também das maiores ações do SP500 após o TVC:VIX estar muito acima do seu normal, isso logo após a pandemia:
JP Morgan Chase - NYSE - Gráfico Diário com queda de 45%:
Tesla, Inc. - NASDAQ - Gráfico de 4 Horas com queda de 63%:
Meta Platforms, Inc. - NASDAQ - Gráfico Diário com queda de 38%:
O índice TVC:VIX impacta o Ibovespa?
Até agora, você entendeu que o VIX reflete as oscilações das ações que formam o S&P 500. Por isso, pode estar se perguntando: se esse índice é baseado no mercado norte-americano, por que ele influenciaria o Ibovespa?
O motivo é simples: mesmo que o VIX não reflita diretamente o mercado brasileiro, tudo o que acontece na economia e na bolsa dos EUA é extremamente importante para o resto do mundo. Basicamente, todos os movimentos da economia norte-americana (inflação, alta de juros e assim por diante) trazem reflexos para outras economias. E, no caso de países emergentes como o Brasil, isso é ainda mais acentuado.
Por exemplo, uma alta de juros nos EUA pode desencadear a saída de dólares de países menos seguros para investir. Ou então, a alta das principais commodities mundiais (que são dolarizadas) também mexem com as bolsas no mundo inteiro.
Por todos esses motivos, o VIX impacta não somente o Ibovespa, mas todas as negociações do mercado acionário mundial.
Por fim, por ser considerado o “Índice do Medo” do mercado financeiro, o TVC:VIX é uma importante ferramenta que ajuda a mapear riscos e crises no mercado financeiro.
Como vimos, uma pontuação alta para o índice significa maior temor por parte dos investidores. Ao passo que um VIX baixo (geralmente inferior a 20 pontos) sinaliza expectativa de risco baixo e, consequentemente, mais confiança por parte do mercado.
De forma geral, investidores e traders buscam estabilidade ao alocar recursos. Isso faz com que escolham ações com baixo VIX, justamente para minimizar riscos e obter valorização dos papéis. Mesmo que não se relacione diretamente ao mercado brasileiro, o VIX impacta os preços das opções, contratos futuros e até ETFs (fundos de índices). Em relação a esses fundos, um VIX baixo faz a sua rentabilidade subir, e vice-versa.
- Agradeço a todos que leram até aqui e qualquer dúvida é só comentar aqui em baixo que terei o prazer em responde-los.
- Abraços a todos e fiquem com Deus!
 Educacional

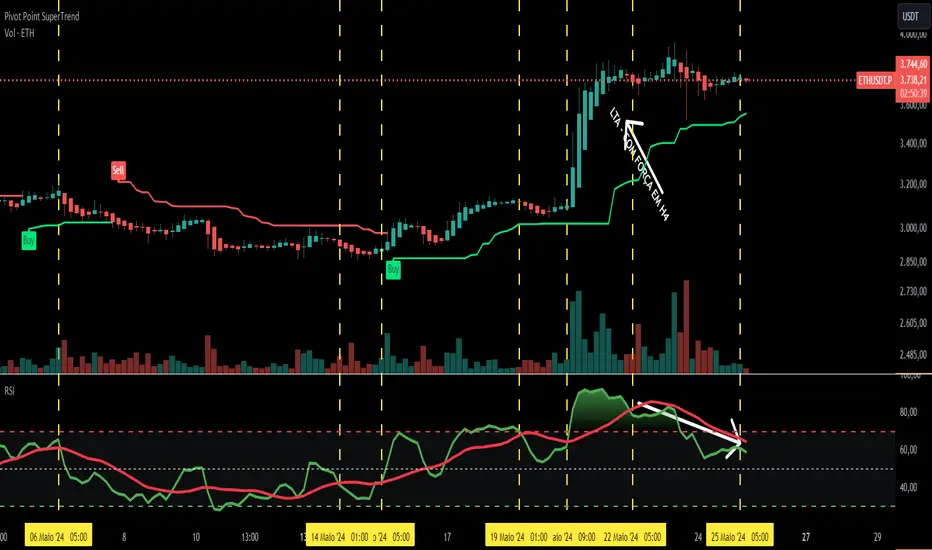
O SETUP DOS SONHOSAmados, mais uma vez encaminho meu setup dos sonhos para vossas apreciações. Nele verificamos mais uma vez o poder do RSI para acionarmos uma Compra ou Venda. Ele, o RSI, está sempre se antecipando a qualquer indicador como no exemplo acima o Pivot Point Super Trend. Verificamos também que quanto mais longe tiver dos preços esses indicadores, mais forte será a tendência ou de alta/baixa. Um outro grande e fundamental amigo na hora das nossas operações é o Volume que jamaisdeve ser esquecido, pois ele fala conosco, observe. Assim temos que ter muita calma e sabedoria para escolher a hora de entrar e a hora de sair, nada de ganância, pois a pressa é a inimiga da perfeição. Eu, em particular só saio de uma operação quando tem mudança de tendência e quem nos informa com certeza é o nosso RSI. Faça você mesmo algumas operações em qualquer tempo gráfico e em qualquer ativo cripto. Para mim só falta mesmo automatizar esse processo com um bot. Se alguém puder nos ajudar com esse bot fico agradecido desde já, pois ainda temos outras configurações para o RSI ser ativado, assim, não é apenas simplesmente o cruzamento das médias do mesmo para o acionamento do gatilho de compra/venda. Comentamos o poder dele apenas para os senhores observarem, pois o mercado é muito volátil e antes de entrar em qualquer operação sempre veja a tendência majoritária do BTC, pois nada sobre ou desce para sempre. Veja também o gráfico em M5, pois ele informa o que está acontecendo agora e depois em D1/H4 onde os peços devem estar quase sobrecomprados no RSI e começando a descer, enquanto em M5 ele deve estar sobrevendido no RSI. Abraços, Castelo BTC. Estudo de sazonalidade do Gás Natural ( NYMEX ) 2014 a 2019Essa espécie de estudo, tem por objetivo observar a sazonalidade do preço dos contratos futuros de Gás Natural na bolsa americana NYMEX.
Podemos perceber que de 2014 a 2019 a volatilidade ainda não era tão grande ( nominalmente ).
Eu parti do seguinte princípio
Fiz como se tivesse aberto uma posição de compra no primeiro pregão de Fevereiro e encerrado essa posição no primeiro dia de Outubro ( os valores não são exatamente os de abertura ou fechamento exato que aconteceu naquele dia mas acredito que essa pequena variação não afetará o "estudo" ).
A linha vertical azul é a abertura da posição ( fictícia, óbvio ), a linha amarela é o encerramento dessa posição, me permitindo assim, medir a variação percentual nesse período.
Estou aberto a colaborações de quem entende de sazonalidade das commodities, principalmente as energéticas que é o objeto de estudo.
Venho pensando que podemos estar diante de uma oportunidade de surfar uma possível alta, todavia, é importante não nos esquecermos do cenário de conflitos, pandemia, entre outros podem ter colaborado para o aumento nessa volatilidade.
Se gostou do estudo e de alguma forma pode te ajudar, considere impulsionar a idéia, me ajuda a divulgar a postagem.
Aviso Legal:
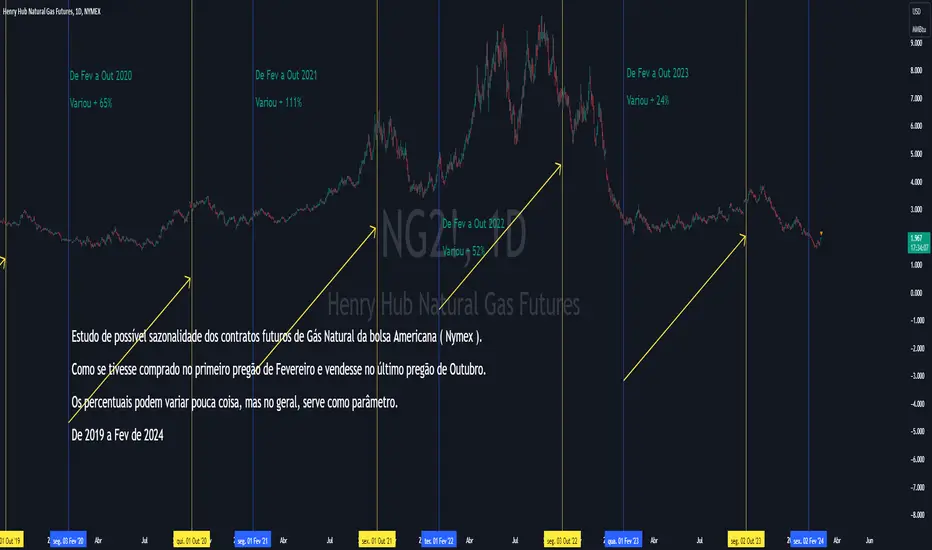
Esta análise é fornecida apenas para fins educativos e informativos, não constituindo uma recomendação de compra ou venda. Ressaltamos que investir em ativos financeiros envolve riscos, e qualquer decisão de investimento deve ser baseada em sua própria análise e gerenciamento de riscos. Estudo de sazonalidade do Gás Natural ( NYMEX ) 2020 a 2024Essa espécie de estudo, tem por objetivo observar a sazonalidade do preço dos contratos futuros de Gás Natural na bolsa americana NYMEX.
Podemos perceber que de 2020 a 2024 aqui já podemos perceber um aumento de volatilidade.
Eu parti do seguinte princípio
Fiz como se tivesse aberto uma posição de compra no primeiro pregão de Fevereiro e encerrado essa posição no primeiro dia de Outubro ( os valores não são exatamente os de abertura ou fechamento exato que aconteceu naquele dia mas acredito que essa pequena variação não afetará o "estudo" ).
A linha vertical azul é a abertura da posição ( fictícia, óbvio ), a linha amarela é o encerramento dessa posição, me permitindo assim, medir a variação percentual nesse período.
Estou aberto a colaborações de quem entende de sazonalidade das commodities, principalmente as energéticas que é o objeto de estudo.
Venho pensando que podemos estar diante de uma oportunidade de surfar uma possível alta, todavia, é importante não nos esquecermos do cenário de conflitos, pandemia, entre outros podem ter colaborado para o aumento nessa volatilidade.
Se gostou do estudo e de alguma forma pode te ajudar, considere impulsionar a idéia, me ajuda a divulgar a postagem.
Aviso Legal:
Esta análise é fornecida apenas para fins educativos e informativos, não constituindo uma recomendação de compra ou venda. Ressaltamos que investir em ativos financeiros envolve riscos, e qualquer decisão de investimento deve ser baseada em sua própria análise e gerenciamento de riscos. Estudo de sazonalidade do Gás Natural ( MOEX )2020 a 2024Essa espécie de estudo, tem por objetivo observar a sazonalidade do preço dos contratos futuros de Gás Natural na bolsa russa MOEX.
Eu parti do seguinte princípio
Fiz como se tivesse aberto uma posição de compra no primeiro pregão de Fevereiro e encerrado essa posição no primeiro dia de Outubro ( os valores não são exatamente os de abertura ou fechamento exato que aconteceu naquele dia mas acredito que essa pequena variação não afetará o "estudo" ).
A linha vertical azul é a abertura da posição ( fictícia, óbvio ), a linha amarela é o encerramento dessa posição, me permitindo assim, medir a variação percentual nesse período.
Estou aberto a colaborações de quem entende de sazonalidade das commodities, principalmente as energéticas que é o objeto de estudo.
Venho pensando que podemos estar diante de uma oportunidade de surfar uma possível alta, todavia, é importante não nos esquecermos do cenário de conflitos, pandemia, entre outros podem ter colaborado para o aumento nessa volatilidade.
Se gostou do estudo e de alguma forma pode te ajudar, considere impulsionar a idéia, me ajuda a divulgar a postagem.
Aviso Legal:
Esta análise é fornecida apenas para fins educativos e informativos, não constituindo uma recomendação de compra ou venda. Ressaltamos que investir em ativos financeiros envolve riscos, e qualquer decisão de investimento deve ser baseada em sua própria análise e gerenciamento de riscos.
 Viés de alta

 Viés de alta

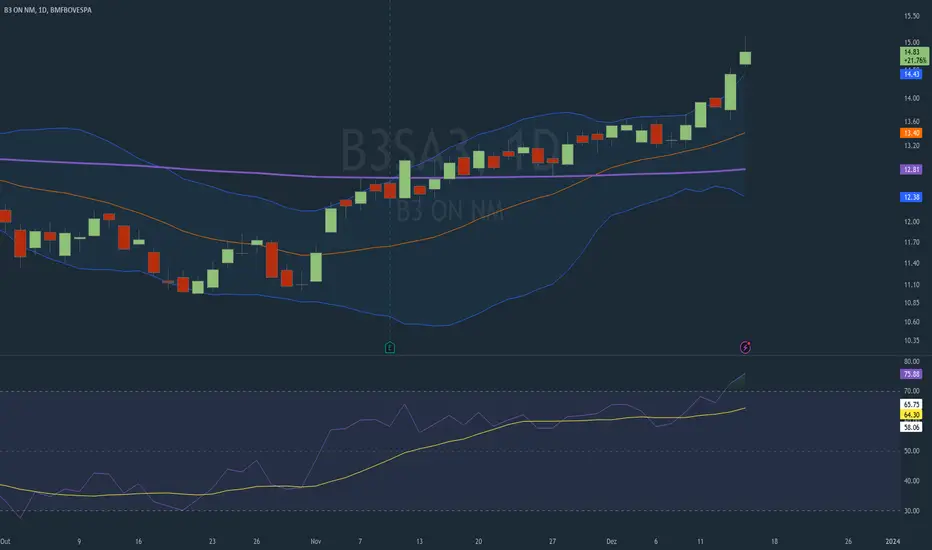
FFFD Bandas de Bollinger - B3SA3Pelo grafico diario, B3SA3 pode acionar o setup FECHOU FORA, FECHOU DENTRO com as Bandas de Bollinger.
A confirmaçao do acionamento seria com o fechamento, no dia 15/12, dentro das Bandas de Bollinger.
O Trader mais ousado ja pode pensar em venda com a perda da minima do dia 14/12 em R$ 14,55.
Por outro lado, o mais cauteloso e que aguarda a confirmacao do sinal, entra vendido na perda da minima do dia 15/12 (havendo a confirmaçao do FFFD).
Alem do que, o IFR-14 esta em zona de sobrecompra indicando possivel correcao.
O alvo seria ate a media aritmetica de 20 periodos da Banda de Bollinger. No meu caso, uso a media exponencial de 26 periodos, que seria meu alvo.
 Viés de baixa

 Educacional


Viés de baixa 

Viés de baixa 
 Viés de alta