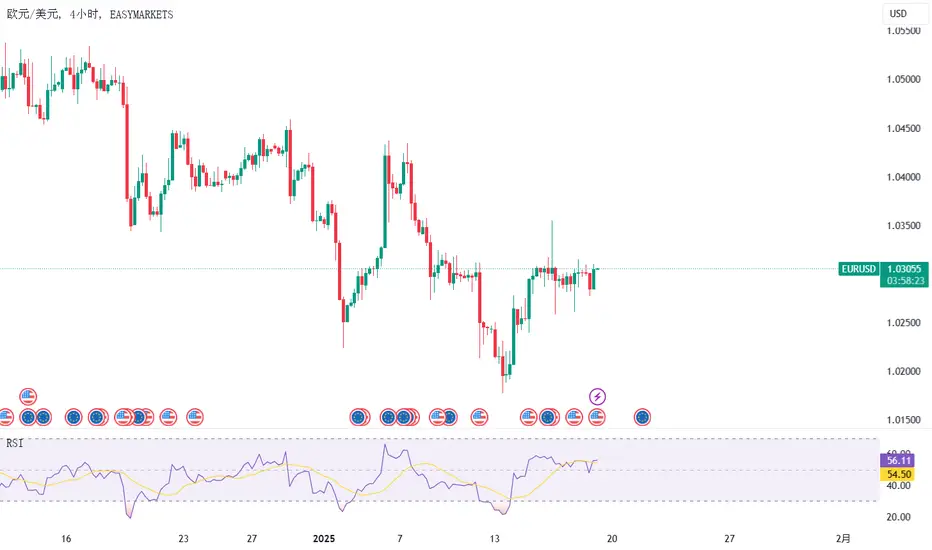
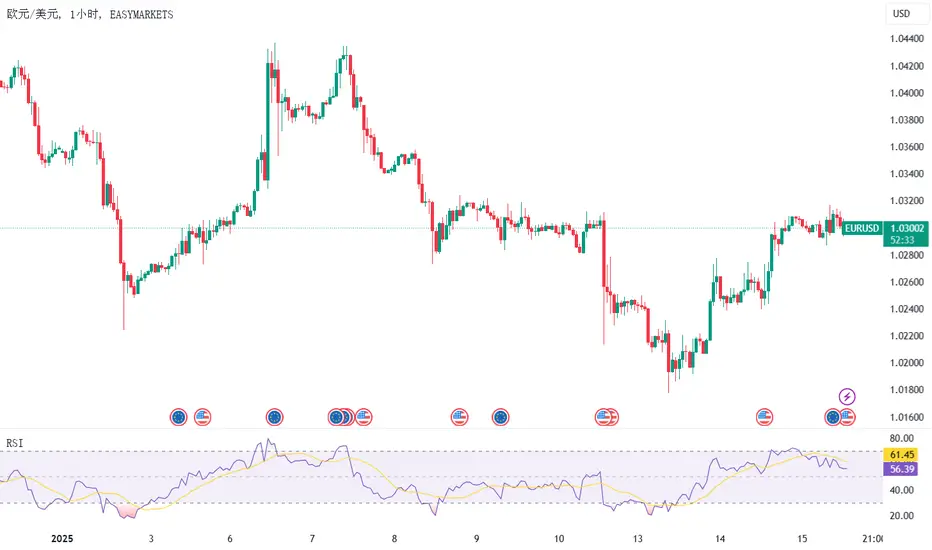
【易信easyMarkets】 去美元化的下一步:中国正在打造一个多极货币时代?在2025年陆家嘴论坛上,中国央行行长潘功胜提出了一个具有战略意义的远景:打造一个“多极化的国际货币体系”,让多种主权货币在全球金融体系中共存、竞争、制衡,从而减少对单一货币(美元)的过度依赖。这不仅是一次对现行美元主导秩序的挑战,也是中国推进人民币国际化、增强金融自主权的重要信号。
一、美元霸权的“代价”与“武器化”风险
潘功胜的核心观点之一,是对当前美元霸权带来的系统性风险发出警告。他指出:
● 单一货币主导存在“溢出风险”:例如美国的财政问题、金融监管不力、宽松货币政策等,可能通过美元传导机制扩散至全球,引发金融动荡。
● 美元的“政治化”趋势加剧:尤其在地缘冲突背景下,美国越来越频繁地将美元体系作为制裁和打压对手的工具,强化了中国等经济体推动货币多元化的意愿。
二、人民币正在崛起,但仍非“美元替代者”
尽管人民币的全球地位在上升,但距离挑战美元主导地位仍有明显差距。潘功胜列出了一些进展:
指标 人民币地位 当前排名 说明
贸易融资货币 第2位 超过欧元,仅次于美元 主要集中在“一带一路”沿线国家
国际支付货币 第3位 仍远落后于美元和欧元 SWIFT数据显示使用量提升但占比有限
easyMarkets出版物
【易信easyMarkets】 美元强势回归,中东局势与美联储预期主导市场本周金融市场迎来地缘政治与货币政策双重考验。随着以色列与伊朗冲突持续发酵、美国总统特朗普发出“无条件投降”威胁,美军在中东调动加剧了全球避险情绪。同时,美国5月零售销售与工业产出双双不及预期,令市场对美国经济前景和美联储政策路径产生分歧。
在此背景下,美元兑多数货币企稳甚至走强,黄金在避险与强美元交织中陷入拉锯,油价则因中东供应风险重回高位,美股承压回落,加密货币则震荡整理,表现相对克制。
本报告将从外汇、黄金、原油、美股与数字资产五大板块出发,梳理当前市场主线,并前瞻即将公布的美联储利率决议对各类资产可能带来的深远影响。
外汇
EUR/USD:小幅走低,市场等待美联储决议,欧元区情绪回暖,美国数据喜忧参半
在交易员消化美国喜忧参半的经济数据并密切关注中东局势之际,欧元/美元(EUR/USD)跌破1.15关口。5月美国零售销售环比下降0.9%,创下四个月以来的最大跌幅;但与GDP关联密切的“核心零售销售”小幅增长0.4%,略有惊喜。与此同时,工业产出下滑0.2%,未达预期,显示制造业仍存疲弱。市场将焦点转向周三即将公布的美联储政策决议,交易员在此之前持观望态度,暂缓在欧元/美元上的
以伊冲突撼动全球资产:美元走强,黄金再飙,股汇币市场集体震荡前言
上周以色列突袭伊朗核设施并引发伊朗大规模报复性无人机袭击,令全球市场避险情绪飙升,美元快速走强,打破原有的风险偏好格局。欧元、英镑、澳元等主要非美货币普遍下跌,日元、瑞郎走势分化,而原油与加元出现联动。与此同时,比特币等数字资产也未能幸免,遭遇剧烈回调。本文将从基本面、技术面及市场预期三维度,系统梳理外汇、黄金、原油、美股、加密货币在危机下的表现与未来展望。
外汇
一、宏观背景与事件驱动
本轮市场动荡直接源于以下突发地缘事件:
● 以色列发动空袭,针对伊朗核设施、导弹工厂和革命卫队高官进行精准打击;
● 伊朗迅速反击,发射超过100架无人机,并宣布中止第六轮核谈判;
● 美国表态微妙,特朗普称“不确定伊朗是否仍有核计划”,强调“试图避免羞辱和战争”;
● 市场偏好剧烈切换,投资者从高收益资产转向美元、黄金等传统避险资产。
与此同时,美国6月密歇根大学消费者信心指数从52.2跃升至60.5,一年和五年期通胀预期同步下降,强化了市场对美联储9月降息预期,但短期内避险逻辑压倒一切。
二、主要货币对详解
1️⃣ EUR/USD:终结四连涨,冲高回落至1.1540
● 基本面
○ 欧元区工
【易信easyMarkets】 政策多变、数据降温:全球市场为何“涨中带忧”?行情回顾
上周全球市场在贸易政策戏剧与通胀数据降温的交织影响下波动剧烈。美国总统特朗普推迟对欧盟加征高额关税的决定,一度缓解贸易紧张情绪,周初风险偏好回升。但随后美国国际贸易法院意外裁定特朗普所谓“解放日”关税越权而叫停关税实施,引发市场巨震;紧接着联邦上诉法院又暂缓了下级法院的裁决,使关税措施暂时得以维持,贸易政策前景再度扑朔迷离。这一连串关税风波导致美元短线急升、美债收益率下挫,投资者情绪反复无常。与此同时,美国4月通胀数据显示物价涨势明显放缓:核心PCE物价指数同比上涨仅2.1%,低于预期的2.2%。通胀“降温”增强了市场对美联储年内降息的憧憬,利率期货显示9月降息预期升温。美联储主席鲍威尔上周与特朗普总统进行了首次当面会晤,会后声明强调货币政策路径将“完全取决于”未来经济数据。在欧洲,德国通胀率进一步下滑向2%靠拢,强化了欧洲央行下周降息的预期。日本方面,东京核心通胀创两年多新高,加大了日本央行收紧政策的压力。总体而言,上周宏观面“喜忧参半”:贸易关税反复无常令市场神经紧绷,而通胀放缓和央行鸽派预期又提供一定支撑,促使主要资产价格呈现宽幅震荡格局。
外汇市场
上周外汇市场美元走
央行博弈与贸易冲突交织下的汇率重构 —— 2025年5月外汇市场回顾与展望2025年5月,全球外汇市场在多重宏观与政策变量推动下出现显著波动。随着全球主要经济体陆续公布一季度及4月核心经济数据,以及美联储、欧洲央行、英国央行、澳洲联储等主要央行释放新一轮政策信号,投资者在对增长、通胀与货币政策前景重新定价。与此同时,美国总统特朗普再次强化贸易施压工具,宣布新一轮针对中欧商品的关税安排,引发市场对全球经济前景和政策协调的深层忧虑。美元指数承压下行,非美货币普遍反弹,欧元、英镑、瑞郎等表现亮眼;商品货币如澳元、加元则承压走弱;人民币维持区间波动。
本文将围绕欧元/美元、英镑/美元、美元/日元、澳元/美元、美元/加元、美元/瑞郎及美元/离岸人民币等货币对,系统梳理5月份的基本面、央行政策、关键数据与市场预期,结合主流投行观点,为投资者提供全面、客观的汇市总结与展望。
欧元/美元 (EUR/USD)
重要经济数据及新闻
5月公布的欧元区和美国经济数据对汇率影响显著。欧元区数据中,4月通胀与GDP增长超出或符合预期,支撑了欧元基本面。美国方面,4月通胀虽温和但略超预期,非农就业强劲,增添美元韧性。在特朗普提高关税前,英国和欧洲出口商前置订单,推升欧元区GDP,本季度预
【易信easyMarkets】 美元信誉裂痕扩大,欧元能否在“财政赤字”时代崛起?2025年5月,美国财政与信用体系同时承受重大考验。一方面,穆迪将美国主权评级下调至Aa1,结束百年“顶级信用”神话;另一方面,特朗普政府力推“大而美”税改法案,虽试图刺激经济,却也加剧赤字与债务扩张。此背景下,全球资本市场开始重新评估美元资产安全性,欧元正迎来久违的“全球化窗口”。
________________________________________
一、美国信用遭下调:穆迪敲响财政警钟
1.1 降级决定与理由
穆迪指出,美国债务与赤字问题已从周期性转变为结构性顽疾:
● 联邦赤字预计将达GDP的9%(2035年前);
● 债务比重升至GDP的134%;
● 政治僵局限制预算灵活性;
● 未来财政修复前景堪忧。
这使得美国在三大评级机构(标普、惠誉、穆迪)中首次全面失守“Aaa”评级。
1.2 市场影响与官方回应
● 美债收益率全面走高,30年期国债突破5%,金融市场对长期利率上行展开再定价;
● 美元指数短线承压,黄金上涨;
● 白宫及财政部长贝森特淡化影响,称评级为“滞后指标”,强调将努力控制支出。
__________________________________
【易信easyMarkets】美元信用危机来袭:黄金加密齐飞,全球资产迎来重估时刻前言
2025年5月,一场由美元信用危机引发的多市场重估风暴正在席卷全球。穆迪下调美国主权信用评级、特朗普再掀关税威胁、美债拍卖创下惨淡记录。多重不确定性叠加,压垮了美元这座“全球货币信仰”的权杖。
在美元指数大跌的同时,黄金创下六周新高,比特币突破11万美元,非美货币普遍走强;能源市场高位震荡,全球股市剧烈波动;而中国央行、欧洲央行和美联储的政策信号分化,也预示着国际资本流向和风险偏好正在重构。
本文将从外汇、贵金属、能源、股市与加密资产五大市场出发,系统梳理这场波动背后的深层逻辑与地缘根源,帮助投资者看清下一阶段全球资产配置的关键变量。
外汇市场
上周全球外汇市场剧烈波动,美元指数大幅下挫,非美货币普遍走强。主要驱动力来自美国财政赤字与债务可持续性担忧、美债拍卖表现不佳、特朗普新一轮关税威胁、全球贸易局势紧张,以及主要央行官员密集发声。避险情绪升温,日元、瑞郎等传统避险货币表现突出,欧元和英镑受经济数据和政策预期支撑强势反弹。人民币对美元中间价上周小幅上调,整体表现平稳,市场供需基本平衡。4月跨境资金净流入,结售汇平衡,政策宽松持续支撑市场信心。国家外汇管理局强调稳外贸、稳外资,
美元失宠、美债告急、比特币破顶:全球市场陷入财政焦虑风暴行情回顾
本周全球金融市场走势跌宕起伏:受惠于中美贸易关系缓和及企业财报利好,周初风险偏好回升,欧美股市一度走强,德国DAX指数更续创历史新高。然而,周中美国财政前景引发担忧——特朗普新税改法案在众议院勉强通过,引发对财政赤字扩大的恐慌,美债遭抛售,30年期美债收益率飙升至5.12%,接近金融危机后高位 。受此影响,“抛售美国”交易再现:三大股指遭受重挫,道指单日爆跌1.9%,标普500指数跌幅高达1.6%,纳指则下跌1.4% 。值得注意的是,美元指数连续第三日下挫并跌破关键的100关口,最低触及99.15,创下数月新低。总体来看,在宏观不确定性和政策变量交织下,市场情绪于乐观与避险之间快速切换,资产价格走势分化明显。
外汇市场
美元
5月22日,美元指数持续低位震荡,欧洲时段交投于99.8附近,盘中一度跌破99.5。美元走弱的核心原因是美国财政赤字担忧加剧,20年期美债拍卖需求异常低迷,得标利率升至5.05%,创历史新高,投标倍数降至2.46,显示投资者对美国长期财政状况信心不足。美债收益率飙升并未带动美元走强,反而引发了美股、债市和美元的同步下跌,全球资本流向出现调整,美元避险地位
全球市场强劲反弹:中美休战引爆风险偏好,评级警讯暗藏隐忧在全球贸易摩擦暂缓和科技板块强势领涨的背景下,全球市场在上周来年内最为强劲的一轮反弹。然而,乐观之下亦不乏隐忧——穆迪下调美国主权信用评级为市场热情泼上一盆冷水。
全球市场行情回顾
上周全球市场迎来明显反弹,投资者风险偏好显著回升。受贸易摩擦缓和消息提振,全球股市连日上扬:美国和中国同意在升级关税战后设立90天的休战期,使市场对贸易冲突进一步降温充满期待。在此背景下,美股标普500指数连涨五日,全周累涨逾5%,创今年以来第二大单周涨幅;道指也收复年内跌幅。尽管美国公布的密歇根消费者信心指数跌至历史第二低,且通胀预期飙升至数十年高位,但贸易谈判前景的改善主导了市场情绪。科技板块表现尤其亮眼,特斯拉股价一周大涨17%,英伟达和AMD均累涨逾10%,中概股指数周涨超4%。美元指数回吐了过半涨幅,但仍实现周线四连涨。美国10年期国债收益率冲高至日内新高,国债价格连续第三周下跌,创年内最长连跌纪录。
然而,周末出现的一则评级消息为火热的市场泼上一丝冷水:穆迪宣布将美国主权信用评级从Aaa下调至Aa1,理由是美国政府债务规模高企且利息支出攀升。该消息于周五美股收盘后发布,引发美国股市、债市和
美元地位动摇与黄金崛起:特朗普关税政策下的全球信任裂变与金融重塑行情回顾与市场反应:
外汇市场:
周二,美元指数小幅反弹,重返100关口上方,收涨0.46%,报100.16。欧元兑美元下跌至1.1273,英镑兑美元上涨至1.3216,美元兑日元则上扬至143.16。
贵金属市场:
现货黄金围绕3220美元关口震荡,最终收涨0.6%,报3229.54美元/盎司;现货白银微跌,收报32.29美元/盎司,跌幅0.11%。
原油市场:
国际油价小幅下行,WTI原油跌至60美元关口附近,收跌0.16%,报60.98美元/桶;布伦特原油收跌0.25%,报64.35美元/桶。
股指市场:
美股三大指数高开低走,道琼斯工业指数跌0.38%,标普500指数跌0.17%,纳斯达克指数微幅收跌。
欧洲主要股指延续涨势,德国DAX30指数上涨1.43%,英国富时100指数上涨1.41%,欧洲斯托克50指数上涨1.2%。
港股横盘整理,恒生指数收涨0.23%,报21466.27点;恒生科技指数下跌0.67%。
财经热点及其他值得关注的信息:
关税政策引发信任危机,美经济与全球关系面临多重挑战
近期,美国政府在关税政策上的激进姿态再次成为全球市场焦点。白宫发言人莱维特明确传达
特朗普新关税引发全球市场震荡,美联储面临政策困境行情回顾与市场反应:
外汇市场
周四,受特朗普政府宣布对进口商品加征关税影响,美元指数大幅收跌1.69%,报101.94,创下2024年6月以来最大单日跌幅。欧元兑美元强势反弹,日内上涨2.03%,收报1.1069,突破关键阻力位1.10,市场预期欧洲央行可能加速宽松政策以对冲贸易风险。美元兑日元跌破149关口,收报145.93,跌幅1.8%,避险情绪及美债收益率回落推动日元走强。英镑兑美元上涨1.00%至1.3133,创年内新高,英国政府积极寻求关税豁免提振市场信心。
贵金属市场
现货黄金日内剧烈震荡,波动幅度超110美元,早盘一度冲高至3167美元历史新高,但随后因美联储降息预期降温及多头获利了结回落,最终收跌0.76%至3114.28美元/盎司。现货白银受工业需求担忧拖累,收跌6.11%至31.82美元/盎司。
原油市场
国际油价遭遇重挫,WTI原油暴跌5.8%至66.56美元/桶,布伦特原油收跌4.79%至69.81美元/桶。特朗普关税政策引发全球需求担忧,叠加OPEC+增产传闻及美国原油库存超预期增加,市场抛售情绪蔓延。
股指市场
美股三大指数全线暴跌,纳指收跌5.97%,创
市场聚焦美联储政策信号,通胀数据与关税影响成关键变量行情回顾与市场反应:
外汇
受美联储官员释放不急于降息的信号影响,美元指数周线上涨0.34%,报104.15。欧元兑美元报1.0821,英镑兑美元报1.2927,美元兑日元升至149.22。
贵金属
受美元走强和投资者获利了结影响,现货黄金一度跌破3000美元关口,但最终收复3020美元,报3022.79美元/盎司,跌0.71%。现货白银收跌1.57%,报33.02美元/盎司。
原油
市场对全球经济增长及关税风险的担忧令国际油价小幅回调。WTI原油收跌0.09%,报68.25美元/桶;布伦特原油收跌0.15%,报72.13美元/桶。
股指
美股主要股指小幅上涨,道指涨0.07%,标普500涨0.08%,纳指涨0.52%。欧股多数下跌,德国DAX30跌0.47%,英国富时100跌0.63%,欧洲斯托克50跌0.50%。港股表现疲软,恒生指数跌2.19%,恒生科技指数跌3.37%。
财经热点及其他值得关注的信息:
美联储降息路径受阻?关税冲击与经济不确定性加剧市场博弈
3月FOMC会议声明强调,美国经济前景的不确定性正在上升,促使市场提前交易美联储降息预期。尽管联储维持联邦基金
美联储按兵不动、欧资加码中国消费股、通胀预期升温加剧市场变局行情回顾与市场反应:
外汇市场:
美元指数上周五冲高回落,仍徘徊在四个多月来的低位,收跌0.135%,报103.7。欧元兑美元上涨0.27%,至1.0876;欧元兑英镑涨0.48%,至0.8410;欧元兑瑞郎涨0.62%,至0.9626。美元兑日元上涨0.48%,至148.50,周线涨0.30%。
贵金属市场:
避险情绪推升金价盘中触及历史新高3004.91美元/盎司,随后回吐涨幅,最终收跌0.11%,报2984.42美元/盎司。现货白银未能收复34美元关口,最终微跌0.06%,报33.78美元/盎司。
原油市场:
市场权衡俄乌停火谈判的前景,国际油价反弹并录得单周上涨。WTI原油收涨0.54%,报66.9美元/桶;布伦特原油站上70美元关口,收涨0.6%,报70.23美元/桶。
股指市场:
美股三大指数集体上涨,道指涨1.65%,标普500涨2.13%,纳指涨2.61%。纳斯达克中国金龙指数涨2.69%。
欧股主要股指全线收涨,德国DAX30指数涨1.86%,英国富时100指数涨1.05%,欧洲斯托克50指数涨1.42%。
港股方面,恒指结束五连阴,收涨2.12%,报23959.9
黄金3000美元倒计时!德国变天+PCE风暴+乌克兰剧变,全球市场迎来"死亡交叉"?行情回顾与市场反应:
外汇 :
上周五美元指数小幅回升,收涨 0.28% 报 106.65;欧元兑美元跌 0.41% 报 1.0458,周跌 0.32%;英镑兑美元跌 0.29% 报 1.2632,周涨 0.38%;澳元兑美元跌 0.7% 报 0.6356,周涨 0.06%;美元兑日元跌 0.23% 报 149.284,周跌 1.98%。
贵金属 :
现货黄金小幅回落,收跌 0.11% 报 2935.84 美元 / 盎司,但连续第八周收涨;现货白银收跌 1.49% 报 32.44 美元 / 盎司。
原油 :
油价周五收低,周线五连阴。WTI 原油收跌 3.25% 报 70.17 美元 / 桶;布伦特原油收跌 3.08% 报 74.45 美元 / 桶。
股指 :
美股三大指数大幅下跌,道指收跌 1.69%、标普 500 指数跌 1.71%、纳指跌 2.2%;欧股主要股指涨跌不一,德国 DAX30 指数收跌 0.12%;英国富时 100 指数收跌 0.04%;欧洲斯托克 50 指数收涨 0.25%;港股恒指收涨 3.99%,科指收涨 6.53%。
财经热点及其他值得关注的信息:
德国保
全球两大经济体的挑战:美国就业市场的隐忧与欧洲经济的多重困境行情回顾与市场反应:
外汇市场:
周四,美元指数因“关税疲劳”单边下行,失守107美元关口,收跌0.73%,报106.38。欧元兑美元升至1.0501,高于前一交易日的1.0425;英镑兑美元升至1.2670,高于前一交易日的1.2584;美元兑日元下跌至149.78,低于前一交易日的151.52。
贵金属市场:
因特朗普提及木材关税,避险情绪升温,现货黄金一度触及2954.93美元/盎司,创下今年第十个新高。但在美国财长贝森特表示不重新评估黄金储备价值后,黄金回落,最终收涨0.21%,报2939美元/盎司。现货白银收涨0.80%,报32.95美元/盎司。
原油市场:
美国汽油和馏分油库存减少,同时对俄罗斯供应中断的担忧支撑油价,国际油价连续第三日上涨。WTI原油收涨0.64%,报72.53美元/桶;布伦特原油收涨0.70%,报76.57美元/桶。
股指市场:
美股三大指数下跌,道指收跌1%,标普500指数跌0.4%,纳指跌0.47%。欧股主要股指多数下跌,德国DAX30指数跌0.53%,英国富时100指数跌0.57%,欧洲斯托克50指数跌0.06%。港股恒生指数跌1.6%,恒
黄金价格逼近新高,特朗普关税政策或引发市场动荡行情回顾与市场反应:
外汇:
周二,外汇市场受到特朗普关税计划和俄乌和谈不确定性的影响,美元指数最终收涨0.28%,报107.04。欧元和英镑兑美元均出现下跌,分别报1.0445美元和1.2597美元。美元兑日元则上涨至151.92日元。
贵金属:
贵金属市场方面,现货黄金全日维持上涨趋势,最终收涨1.27%,报2935.53美元/盎司,现货白银也收涨1.55%,报32.86美元/盎司。
原油:
原油市场因俄罗斯里海石油管线泵站遇袭和美国北达科他州石油产量受寒冷天气影响而供应减少,导致国际油价收涨,其中WTI原油上涨0.54%,报71.71美元/桶,布伦特原油上涨0.68%,报75.77美元/桶。
股指:
在股指方面,美股道指微涨0.02%,标普500指数上涨0.24%,纳指上涨0.07%。纳斯达克中国金龙指数则收跌1.27%。欧股主要股指多数收涨,德国DAX30指数上涨0.20%,英国富时100指数微跌0.01%,欧洲斯托克50指数上涨0.14%。港股方面,恒生指数收涨1.59%,恒生科技指数收涨2.54%。
财经热点及其他值得关注的信息:
黄金价格逼近历史新高,市场预期美
特朗普上任在即,市场聚焦“首日行政令”与日元加息行情回顾与市场反应:
外汇:
周四,美元指数受“恐怖数据”影响小幅走弱,徘徊在109关口附近,最终收跌0.15%,报108.94。美元兑日元下跌0.81%,报155.2,为12月19日以来最低点。欧元兑美元小涨0.1%,报1.03美元。英镑兑美元下滑0.13%,报1.2228美元。
贵金属:
现货黄金重回2700美元大关,并一度突破至2720美元上方,创一个多月以来新高,最终收涨0.66%,报2714.21美元/盎司。现货白银亦延续涨势,最终收涨0.46%,报30.79美元/盎司。
原油:
由于中东地缘政治局势暂时平静,原油价格回落。WTI原油一度跌至76.86美元的日内低点,最终收跌1.58%,报77.81美元/桶;布伦特原油收跌1.44%,报80.39美元/桶。
股指:
美股三大股指全线下跌,道指收跌0.16%,标普500指数跌0.21%,纳指跌0.89%。纳斯达克中国金龙指数收涨0.2%。
欧股主要股指多数收涨,德国DAX30指数收涨0.39%;英国富时100指数收涨1.09%;欧洲斯托克50指数收涨1.48%。
港股方面,恒生指数高开震荡,最终收涨1.23%;恒生科技指数同样
美国经济韧性强劲,政策与市场前景引发多重关注行情回顾与市场反应:
外汇:
周四,美元指数受“恐怖数据”影响小幅走弱,徘徊在109关口附近,最终收跌0.15%,报108.94。美元兑日元下跌0.81%,报155.2,为12月19日以来最低点。欧元兑美元小涨0.1%,报1.03美元。英镑兑美元下滑0.13%,报1.2228美元。
贵金属:
现货黄金重回2700美元大关,并一度突破至2720美元上方,创一个多月以来新高,最终收涨0.66%,报2714.21美元/盎司。现货白银亦延续涨势,最终收涨0.46%,报30.79美元/盎司。
原油:
由于中东地缘政治局势暂时平静,原油价格回落。WTI原油一度跌至76.86美元的日内低点,最终收跌1.58%,报77.81美元/桶;布伦特原油收跌1.44%,报80.39美元/桶。
股指:
美股三大股指全线下跌,道指收跌0.16%,标普500指数跌0.21%,纳指跌0.89%。纳斯达克中国金龙指数收涨0.2%。
欧股主要股指多数收涨,德国DAX30指数收涨0.39%;英国富时100指数收涨1.09%;欧洲斯托克50指数收涨1.48%。
港股方面,恒生指数高开震荡,最终收涨1.23%;恒生科技指数同样
PPI难改市场避险情绪,CPI成未来政策风向标行情回顾与市场反应:
外汇:
周二,美元指数因PPI数据低于预期小幅回落,但仍站稳109关口,最终收跌0.4%,报109.18。欧元兑美元涨0.51%,报1.0297美元。英镑兑美元微跌0.04%,报1.2198美元,触及两个半月低点。美元兑日圆涨0.26%,报157.89。离岸人民币持平,报7.3454。
贵金属:
受PPI数据提振,现货黄金重回2670美元上方,最终收涨0.5%,报2677美元/盎司。现货白银收涨0.93%,报29.88美元/盎司。
原油:
尽管盘中有所回落,但原油价格仍维持在近期高位。WTI原油收跌0.49%,报76.93美元/桶;布伦特原油收跌0.54%,报79.72美元/桶。
股指:
美股三大股指涨跌互现,道指收涨0.52%,标普500指数涨0.11%,纳指跌0.23%。欧股多数上涨,德国DAX30指数涨0.69%,欧洲斯托克50指数涨0.53%,英国富时100指数跌0.28%。港股表现强劲,恒生指数涨1.83%;恒生科技指数涨3.08%。
财经热点及其他值得关注的信息:
PPI低于预期难消通胀担忧,“特朗普关税政策”前景不明
昨晚,美国12月PPI数据低于
GDP超预期增长,但利率‘更高更久’引发震荡行情回顾与市场反应:
外汇:
周四,美元指数再创两年来新高,收涨0.145%,报108.42,盘中最高触及108.480。美元兑日圆上涨1.63%,报157.55,创7月以来新高。欧元兑美元尾盘上涨0.16%,报1.03665美元,英镑兑美元下跌0.58%,至1.25美元。
贵金属:
现货黄金盘中一度突破2620美元关口,最终收涨0.34%,报2594.65美元/盎司。现货白银表现低迷,收跌1.09%,报29.04美元/盎司。
原油:
油价连续第四日下跌,WTI原油收跌0.4%,报69.14美元/桶;布伦特原油收跌0.37%,报72.31美元/桶。
股指:
美股涨跌不一,道指收涨0.04%,标普500指数跌0.09%,纳指跌0.1%。欧股全线下跌,德国DAX30指数收跌1.35%,英国富时100指数收跌1.14%,欧洲斯托克50指数收跌1.58%。港股恒生指数收跌0.56%,报19752.51点;恒生科技指数收跌0.66%。
财经热点及其他值得关注的信息:
美国经济增长超预期,美联储政策引发市场震荡
12月19日,美国经济分析局发布报告显示,美国第三季度实际GDP年化季环比终值
欧美央行齐降息:应对经济放缓与地缘政治紧张局势行情回顾与市场反应:
外汇:
周四,美元指数收涨0.34%,报107.01,盘中触及107关口。欧元兑美元下跌0.2%,报1.0473美元。美元兑瑞郎上涨0.78%,报0.89135瑞郎,因瑞士央行降息50个基点。美元兑日圆上涨,报152.525日圆。
贵金属:
现货黄金失守2700美元大关,收跌1.36%,报2680.57美元/盎司。现货白银下跌2.98%,报30.94美元/盎司。贵金属市场受到获利了结压力影响,欧盘前开始走弱,全天大幅收跌。
原油:
WTI原油一度跌至68.76美元的日内低点,随后反弹收回大部分跌幅,最终收跌0.47%,报69.63美元/桶。布伦特原油收跌0.29%,报73.15美元/桶。尽管市场预测供应充足对油价构成压力,但美联储降息预期为原油提供了一定支撑。
股指:
美股三大股指全线收跌,道指收跌0.53%,标普500指数跌0.54%,纳指跌0.66%。纳斯达克中国金龙指数收涨0.18%。欧股方面,主要股指基本收涨,德国DAX30指数收涨0.13%;英国富时100指数收涨0.12%;欧洲斯托克50指数收涨0.12%。港股恒指收涨1.2%,恒生科技指数收
CPI数据将决定美联储降息路径,黄金明年或冲击2950美元高点行情回顾与市场反应:
外汇:
周二美元指数延续涨势,盘中最高触及106.62,最终收涨0.22%,报106.38。主要货币对方面,1欧元兑换1.0527美元(低于前一交易日的1.0555美元),1英镑兑换1.2774美元(高于前一交易日的1.2753美元),1美元兑换151.93日元(高于前一交易日的151.24日元)。
贵金属:
受地缘政治紧张局势及美联储降息预期支撑,现货黄金刷新近两周新高,一度逼近2700关口,最终收涨1.25%,报2693.59美元/盎司;现货白银尾盘回吐大部分涨幅,最终收涨0.19%,报31.88美元/盎司。
原油:
市场预计全球原油需求上升,WTI原油盘中最高涨至68.76美元,随后回吐部分涨幅,最终收涨0.4%,报68.18美元/桶;布伦特原油收涨0.2%,报71.89美元/桶。
股指:
美股全线下跌,道指收跌0.35%,标普500指数跌0.3%,纳指跌0.25%。纳斯达克中国金龙指数收跌4.3%。欧股主要股指全线收跌,德国DAX30指数收跌0.08%,英国富时100指数收跌0.86%,欧洲斯托克50指数收跌0.68%。港股高开低走,恒指收跌0.5
非农数据来袭:市场等待就业反弹,美联储政策走向成焦点行情回顾与市场反应:
外汇:
周四,美元指数有所下行,失守106关口,最终收跌0.59%,报105.69。截至纽约汇市尾市,1欧元兑1.0587美元,高于前一交易日的1.0514美元;1英镑兑1.2757美元,高于前一交易日的1.2700美元;1美元兑150.02日元,低于前一交易日的150.44日元。
贵金属:
现货黄金盘中多次上探2650美元关口,但美盘前急速下挫,较日内高点一度大跌30美元,最终收跌0.68%,报2631.79美元/盎司。现货白银表现相对稳定,收涨0.1%,报31.32美元/盎司。
原油:
由于投资者权衡明年供应充足前景与欧佩克+将增产计划推迟至2025年4月的影响,原油价格小幅波动。WTI原油在68美元附近震荡,最终收跌0.44%,报68.15美元/桶;布伦特原油收跌0.4%,报71.98美元/桶。
股指:
美股主要股指悉数收跌,道指收跌0.55%,标普500指数跌0.19%,纳指跌0.18%。纳斯达克中国金龙指数涨0.4%。欧股全线收涨,德国DAX30指数涨0.63%,英国富时100指数涨0.16%,欧洲斯托克50指数涨0.66%。港股表现疲软,恒生指数跌0.
国际金价屡创新高,美元走软与中美政策预期推动市场波动行情回顾与市场反应:
外汇市场: 上周五,美元指数在连续五天上涨后小幅回调,最终收跌0.3%,报103.45。尽管下跌,但美元周线连续第三周上涨。美元兑日元下跌0.45%,至149.52日元,周线上涨约0.8%。欧元兑美元上涨0.32%,至1.0866美元,为八天来首次上涨,创下9月26日以来的最大单日涨幅。美元兑离岸人民币下跌0.29%,至7.1159元。
黄金市场: 因中东紧张局势升级、美国大选的不确定性及对多国央行宽松货币政策的预期推动,现货黄金继续创新高,刷新至历史高位2722美元/盎司,最终收涨1.08%,报2721.64美元/盎司。现货白银大涨6.41%,报33.72美元/盎司。
原油市场: 原油市场上周受全球需求前景不确定性影响,油价大幅下跌。WTI原油最终收跌1.94%,报68.79美元/桶,周跌幅超过7%;布伦特原油收跌1.74%,报72.87美元/桶。
股指市场: 美股小幅收高,道指上涨0.09%,标普500指数上涨0.4%,纳指上涨0.63%。纳斯达克中国金龙指数收涨3.03%。
欧股方面,德国DAX30指数上涨0.38%,英国富时100指数下跌0.32%