インテルはいかにして地政学、物理学、Appleを出し抜いたか?2026年、インテルは米国政府の前例のない介入に後押しされ、近年の記憶の中で最も目覚ましい企業の再建劇の1つを演じました。トランプ政権は、未執行のCHIPS法資金57億ドルと、機密扱いの「セキュア・エンクレーブ」プログラムからの32億ドルを9.9%のパッシブ株式に転換しました。この111億ドルの投資は、すぐに市場価値で500億ドルを超えました。TSMCや中国からの輸入品を標的とした積極的な関税は、同社を外国の競争からさらに隔離し、ソフトバンクによる20億ドルの資金注入と、広範なマクロ経済の好況(S&P 500の57回の過去最高値更新を含む)が、300%を超える株価急騰を後押ししました。これらの動きは相まって、インテルの国内ファウンドリを長らく過小評価させてきた地政学的リスクを払拭しました。
金融工学がこの政治的追い風を強化しました。インテルは2024年のアポロとの合弁事業を解消し、アイルランドのFab 34の49%の株式を142億ドルで買い戻しました。この買い戻し資金は、500億ドル以上の機関投資家の注文を集め、8倍以上の応募超過となった65億ドルの社債発行によって調達されました。こ
ファンダメンタル分析
(3563)FOOD&LIFECOMPANIES4連騰で最高値を更新した後は、2025年8月高値—2026年3月高値—直近高値 が一直線で結べる上値トレンドラインとして押さえられ、高値圏での調整が続いている
この3点が重なるラインは意識が集中しやすく、一旦の天井として機能した可能性が高い
現在はレンジを形成しており、次の方向を狙った値動きが続く
上抜ければ最高値更新トレンドの再開 が視野に入る一方で下方向は、直前の保ち合いを上抜けた 9,600円前後が最初の重要サポートライン
ここまでの下落余地はあるものの、この水準で反発が確認できれば、「業績 × 人気 × 分割期待」 の3拍子が揃う銘柄だけに、押し目買いが入りやすい地合い
新規で狙うなら、9,000円台のブレイクライン付近まで引きつけて拾う戦略が最もリスクを抑えられる
海外展開の加速と既存店の回復で、外食セクターの中でも “成長の持続性” が際立ち、売上・利益ともに2ケタ成長が続く見通しで、スシローの海外店舗網はアジア圏を中心に拡大ペースが加速。「国内成熟 × 海外成長」 の構造が明確になってきた点は、長期資金が入りやすい最大の材料
ただし、現在の PER約40倍
遥かなる無限列車、出撃の予感お世話になります黄金骸骨です。
フォロワーさんも順調に増えてきてうれしい限りです。
さて、今回は為替オプションの確認なのですが、
2026/5/15(金)時点で、
159.0に極めて大きめの売りオプションが突如出現しました、
規模はきわめて大き目なので極めて大きいのでしょう。
あ~日銀が防衛ラインをこうちくしてるんだな~、
とみるのが普通ですが、清算日が18日(月)なんですね、
指標も何にもない月曜日・・・
名探偵コナO君なら得意の推理で、待てよもしかして、
日銀が18日のカットタイムまでに介入して、
五円下がれば、157.0.155.0.のOP破壊して、
なおかつ介入した分の利益回収できて、
同じこと無限回転できるんじゃないか?
大口がやってること国家が仕返しするんじゃないか?、
前回介入時は介入むなしく162まで行ったけど、
それは資金に制限があったから、
今回のやり方は骸骨的にも初めての景色、
多分なんかあると思うんよ、
介入あるとすれば23時までにと考えると、スタートタイムは5~6時間前
つまり4時~5時のあたり、もしくはJPマーケットが終わるクローズのタイミング
3
(5803)フジクラ本日決算を発表したフジクラは、今期経常9%増・5期連続最高益見通しという内容だったにもかかわらず、株価はストップ安(−19.1%)まで急落
決算自体は微増益・増配と比較的ポジティブだが、高値圏での過熱感や“期待値の天井”が意識され、需給の崩れが一気に表面化した印象
特に、短期勢の利確と逆指値の連鎖が重なり、板の薄い価格帯を一気に叩き抜いた形に見える
このまま下落が続いて 6,000円を目指す展開 になると、直近のレンジ帯に突入するため、人気銘柄であることを踏まえるとこのゾーンは買い支えや短期リバ狙いのロングが増加しやすくなるポイント
ただし、ここで反発が入らない場合は“逆張りロングの焼かれ”→“投げ売り連鎖” の流れが発生する可能性もあり、その場合は 5,000円台中盤 までの調整も視野に入る
一方で、急落中とはいえ長期トレンドは依然として上昇基調を維持。しかし、中長期での投資を前提とするなら、6,000円前後での反発の強弱次第では、もう一段下の押し目を待つ選択肢も戦略として十分にあり得る
🇯🇵経済環境インジケーターから読み解く、足元の国内経済環境(2026/05/11)日本のマクロ経済環境を可視化するオリジナルのインジケーターを使った足元の国内経済環境の分析です。
<全体感>
現在も景気拡大を示す緑ゾーンを維持しているものの、前回(4/27)と比較して構成要素間の分化が鮮明になっており、シグナルの変化を注視すべき局面に移行しつつある。最大の変化はセンチメント指数の急落(1.0→0.0)であり、企業マインドの急速な悪化が確認されている。
一方、実体経済は引き続き最高水準を維持しており、現時点では緑ゾーンを支えている。日経225ETFの価格は65,590円と前回比で上昇しており、株式市場の絶対水準は堅調だが、総合スコアは0.8にとどまり、楽観一辺倒の状況から変化する可能性も。
<構成要素の動向>
① 株式市場(緑線、0.7): 前回の0.8から0.7へ小幅に低下
ETF価格自体は65,590円と前回から約3,000円上昇しており、絶対水準としては堅調を維持している。ただしスコアベースでは相対的な位置づけが後退しており、価格水準とスコアの乖離が続いている。短期的なボラティリティや値動きの速さが依然として影響しているとみられ、引き続き動向を注
(7011)三菱重工業本日決算を発表した三菱重工業
最終利益は前期比35%増の3321億円と着地し、今期も14%増で“4期連続最高益”を見込む内容。さらに配当は前期+1円、今期+4円の増配方針と株主還元も強化だが…チャートを見てみると、今年に入り高値圏で何度も意識されていた 4,400円のサポートラインを割り込み急落するも、その後は強いリバウンドを見せ、終値は4,300円で引けた
ここから上昇し、再び4,400円を明確に奪回できるかが、中期トレンド維持の重要な分岐点となりそう
一方で、4,400円より下でレジスタンスが機能し跳ね返される展開となれば、上値の重さがより強く意識される
その場合、次の押し目候補としては、まず節目の4,000円が意識されるが、その価格帯でのリバウンドの強さ次第では、上値の重さを考えれば平行チャネル下限の3,850円付近まで可能な限り引きつけたい局面
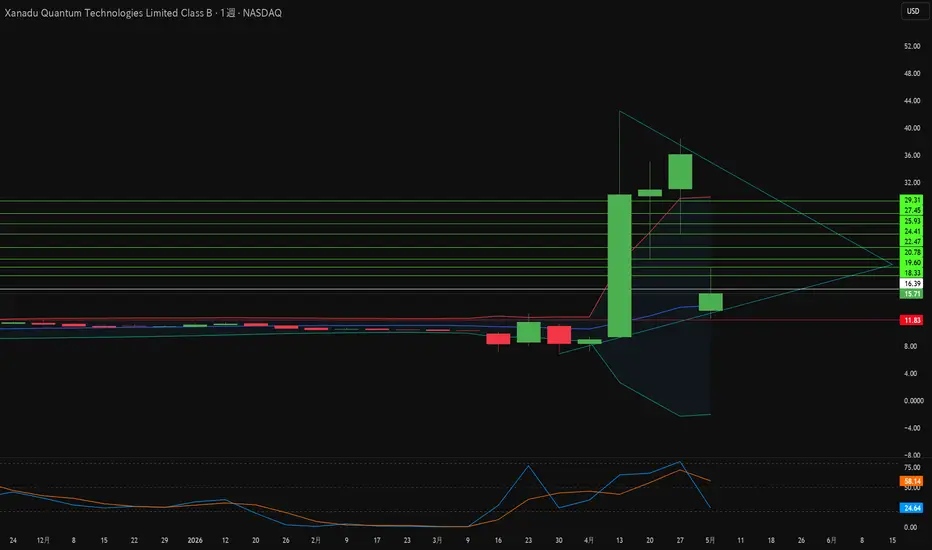
量子レースで光子はシリコンを凌駕できるか?Xanadu Quantum Technologies は商業量子コンピューティング時代における決定的なプレーヤーとして浮上し、XNDU のティッカーシンボルでナスダックおよびトロント証券取引所に上場した初の純粋な光量子企業となりました。Crane Harbor Acquisition Corp. との事業統合により、同社は 2030 年までにフォールトトレラント(誤り耐性)量子コンピューティングを実現するという野心的なロードマップを追求するための重要な資金を確保しました。同社の画期的な主力製品である「Aurora」は、世界初のモジュール式ネットワーク型光量子コンピューターであり、リアルタイムの量子誤り訂正を備え、12 個の論理 GKP 量子ビットを実証することで、100 万個の物理量子ビットを目標とするスケーリングアーキテクチャの有効性を確認しました。
Xanadu の光アーキテクチャは、急増する AI のエネルギー需要、高い資本コスト、老朽化した電力網によって定義される 2026 年の環境において、明確なマクロ経済的優位性を提供します。室温で動作する光システムは、IBM や Go
遥かなる水平線 ある事象による予測(SPX超大玉オプションが引き起こす津波)いつもありがとう。
黄金骸骨です。
最近、日銀が10兆円くらいかけて介入に入りましたが、
155.032でがっちりキャッチされてしまいましたね。
(これは何兆円も飲み込むすごいロング勢がいる証拠)
前の話で介入は雇用統計後の上昇阻止が真の目的だとお伝えしていましたが、
特になんのアクションもなく、その後の為替についての発言も注目されるものはなかったようにおもいます・・・・どう伝えればいいのかわかりませんが、
違和感があり、「なにか忘れてるぞぅ」
だけが頭の中に残っていて、ほかの巨大な要因が残っているのかもと思い、
マーケットを俯瞰してみていると、
これだけ原油が上がっても、上がり続けるSPXと日経何かおかしいと思いませんか?
理由としては、S&P500(SPX/SPY)の巨大なコールオプション建玉と、その「清算(SQ・OPEX)」がその理由に匹敵する規模があるので、おそらくこれかと思います。
特に2026年は、
SPX関連だけで「1.9兆〜6.4兆ドル規模」のオプション満期があり、
5月15日(金) 月次OPEX
6月19日(金) 四半期OPEX(超大型)が控えています。
(USDJPY)ドル円トレンド維持に向けた攻防が続くドル円
4月末に直近レンジを上抜けたかに見えたドル円だが、為替介入の影響もあり急落
しかし、長期トレンドラインではしっかりと反発を見せ、依然として“上昇トレンドの最終防衛ライン”上での攻防が続いている
その後はレンジ下限で再び売り圧力に押され下落し、5/6には一時的にトレンドラインを割り込む場面も発生。ただし現時点では再びトレンドライン上へ復帰しており、次の方向感を探る持ち合いに入っている状況
🔼 上方向シナリオ(トレンド維持)
・トレンドラインを維持したまま 158円台へ復帰できるかが第一関門
・158円台を明確に回復 → レンジ上限へ再トライ
・レンジ上限を突破できれば、160円台を目指す上昇シナリオが再点灯
特に158円台は「戻り売りが出やすい価格帯」でもあるため、ここを強く抜けられるかがトレンド継続の鍵
🔽 下方向シナリオ(トレンド崩壊リスク)
・直近2回のリバウンドを否定する形で再下落
・トレンドライン+直近安値155円を同時に割り込むと、下目線が一気に増加
・155円割れは「長期上昇トレンドの崩壊シグナル」として意識されやす
米国の静かなファウンドリは西側最後の防衛線か?GlobalFoundries(GF)は2026年に劇的な変貌を遂げ、成長の鈍い受託製造企業から、戦略的に極めて重要な米国の半導体資産へと進化しました。第1四半期の好決算を背景に、今年の最初の4ヶ月で株価はほぼ倍増し、売上高は16億3,400万ドル、EPS(1株当たり利益)は0.40ドルと、コンセンサス予想を18%上回りました。同社の通信インフラおよびデータセンター部門は、AIインフラへの絶え間ない支出に牽引されて32%急増し、自動車部門の売上高も24%増加しました。経営陣は第2四半期の売上高ガイダンスを17億6,000万ドルとしており、この勢いが決して偶然ではないことを示唆しています。
GFの再評価の核となっているのは、強力な地政学的な追い風です。米国に本社を置くグローバル規模の唯一の専業ファウンドリとして、同社はCHIPS法の主な恩恵を受けており、最大15億7,500万ドルの連邦資金とニューヨーク州からの5億5,000万ドルを確保し、130億ドル規模の米国内投資プログラムを裏付けています。同社のマルタ工場は国防総省の「Trusted Foundry(信頼できるファウンドリ)」の認
【moomoo証券】イラン情勢でもAI関連は買われるのか?半年で30%下落したPLTRのチャートを分析※本記事は2026年5月2日に米国で公開された記事の翻訳版です。
AIサイバーセキュリティの寵児、パランティア NASDAQ:PLTR は、2〜3年にわたる歴史的な上昇を経て、11月の最高値から約30%下落しています。来週の決算発表を前に、同社のファンダメンタルズとチャートを確認してみましょう。
パランティアのファンダメンタルズ分析
NASDAQ:PLTR は、5月4日(月)の取引終了後に第1四半期(1月〜3月期)の決算発表を予定しています。(ちなみにこの日は「スター・ウォーズの日」として知られる「May the Fourth」です。)
市場予想では、調整後EPS(1株当たり利益)が0.28ドル、売上高は約15.5億ドルとなっています。
もしこの通りであれば、調整後EPSは前年同期(0.13ドル)比で115.4%増、売上高は前年比74%超の増収となります。また、アレックス・カープCEO率いる同社にとって、11四半期連続での「前年比売上成長率の加速」を記録することになります。
実際、同社をカバーするアナリスト22名のうち、今期開始後に収益予想を引き上げたのは18名
ウォール街が93ドルと評価する30ドルの株?Viking Therapeutics(VKTX)は2026年、劇的な岐路に立たされています。同社は臨床段階のバイオ医薬品企業であり、株価は30ドル近辺で取引されていますが、アナリストは92.72ドルの適正価格を提示しており、これは驚異的な67.6%の過小評価を意味します。同社は2026年第1四半期に1億5,830万ドルの純損失を計上しましたが、その大部分は1億5,020万ドルに上る研究開発(R&D)費によるものです。これは、肥満および2型糖尿病をターゲットとする主要パイプライン「VK2735」の重要な第3相VANQUISH試験を積極的に推進しているためです。製品収益はゼロであるにもかかわらず、Vikingは6億300万ドルの現金を保有しており、経営陣は2028年まで事業を継続するのに十分であると予測しています。ウォール街のアナリスト18人中17人が同株を「買い」と評価し、12ヶ月のコンセンサス目標株価を95.50ドルとしていることから、空売り筋が21%のショートポジションを維持している状況下でも機関投資家の確信は極めて強く、同株をめぐる意見の二極化が浮き彫りになっています。
Vik
ドル円ショート、介入のおこぼれを狙うFX:USDJPY
4/30 18時頃に日銀による24年7月以来1年9か月ぶりの円買いドル売り介入が行われた。
値動きは初動で160.5円から70銭ほど落ちた後、じりじりと売られながら20時頃まで2時間かけて155.5円まで落ちた後、1.5円戻して引けた。
終わってみれば一発目の介入で3.5円しか落ちていないので日銀としては不服な結果であろう。
今回の介入が爆発力を持たなかった根拠はいくつかあるのでそれぞれ整理して、今後のトレード戦略に生かしてみたい。
まずは、今回の介入根拠だが
中東情勢によって原油高に歯止めが利かなくなり、国富の流出から円も売られているためである。日本としては、原油高と、円安を同時に食い止めたいのが本音だろう。
しかし、円買い介入はできても、価格抑制を狙った大規模な原油売り介入は日本では実現しにくいだろう。
そもそも介入とは強制力のあるような名前で呼ばれているがただの"巨大"な取引である。
円買い介入は、円を買うためにドルを調達してドルを売って円を買うわけであるが、
原油売り介入とは、備蓄原油を市場に放出して原油価格を押し下げ、輸入コスト削減を通じて間接的に
遥かなる一大イベント到来の予感、お久しぶりです黄金骸骨です。
投稿待ってた人もいるんじゃないかと思います。
何せ今は数年に一度のビッグイベント!
介入祭りが開催される季節ですからね。
先実からのイラン戦争、原油危機や、
企業努力でも抑えきれなくなったインフレ上昇、など
どれをとっても日本の低金利が原因なんだと思うけど、
痛い痛いと言って、動かないと余計悪化する典型だね、って、
今日はおそらく起こるであろう介入が起こる価格帯と実施時期についてだよ
チャート見てわかる通り、161.986ここは絶対防衛線になっていて、
ここが起点になってくると思う、実施時刻についてはいろいろ意見あるけど
個人的には、4月30日深夜か5月1日だと思ってる、
なんでだと思う、、、、
それはねユーロ圏5月1日(金)はメーデーで休日になってて、
3連休なんよ。介入も3回くらい分割して行うので効率がいいと推測されるんね、
先週くらいからダウ、S&P500の急落があったけど、早めに利確していたり
昨日はSOXが売られていたね、これを見るとやっぱりあるんだろうと思うのね、
ところでさ、じゃあどこまで落ちるんよ、と言われたらチャート緑 水平線ま
🇯🇵経済環境インジケーターから読み解く、足元の国内経済環境(2026/04/27)日本のマクロ経済環境を可視化するオリジナルのインジケーターを使った足元の国内経済環境の分析です。
<全体感>
現在は景気拡大を示す緑ゾーンを維持しており、総合スコアは1.0と最高水準にある。3つの構成要素を見ると、センチメント指数と実体経済はいずれもスコア1.0と高水準を維持している。株式市場のスコアは0.8とやや劣後しているものの、日経225ETFの価格は62,650円と過去最高値圏にあり、インジケーター全体としては極めて良好な経済環境を示している。
<構成要素の動向>
① 株式市場 株式市場のスコア(緑線、0.8)は3つの構成要素の中で唯一最高値に達していないものの、依然として良好な水準にある。スコアが1.0に達していない背景としては、直近の価格変動の速さや短期的なボラティリティが影響している可能性があり、引き続き動向を注視したい。
② センチメント指数 ロイター短観が示す企業の業況感(スコア1.0)は、足元で最高水準を維持している。ただし、ロイター短観は月次更新の調査ベース指標であり、地政学リスクなどの足元の環境変化が、次回以降の調査結果にどう反映されるか引き
忘れられた分子がメンタルヘルス危機を解決するか?2026年1月にMind Medicineからブランド名を変更したDefinium Therapeutics(DFTX)は、世代規模の満たされていないニーズを標的とした、最適化されたリゼルグ酸(lysergide)製剤のパイプラインを基盤として、サイケデリック支援精神医学における主要な臨床段階の企業として台頭しています。同社の主要資産であるDT120 ODTは、Zydis速溶性技術を用いて開発された医療用グレードの口腔内崩壊リゼルグ酸酒石酸塩錠であり、忍容性を向上させ、従来のサイケデリック投与における物流上の負担を排除します。その科学的根拠はセロトニン-2A受容体作動作用にあり、これにより大うつ病性障害(MDD)、全般性不安障害(GAD)、およびPTSDの根底にある固定化された神経パターンを破壊すると推測される、一過性かつ深刻な神経可塑性の変化が生じます。EMERGE、ASCEND、VOYAGE、PANORAMAの4つの極めて重要な第3相試験が同時進行しており、2026年末までに3つのトップライン結果が発表される予定で、それぞれが同社の評価額を左右する二元的な触媒となります。
1バレ
(8793)NECキャピタルソリューション13期ぶりの最高益を発表したNECキャピタルソリューション
2023年に長期の三角保合いを上抜けて以降、株価は急伸し、2013年の高値を2024年に約10年ぶりに更新した。その後は調整局面に入り、直近は最高値圏での持ち合いが続いていた
2024年〜2025年にかけては大きな下落があったものの、いずれも長い下ヒゲを伴って安値を切り上げている点が特徴的。中期的には、より強い上昇トレンドへ移行する“土台作り”が進んでいるように見える
特に 4,400円台は過去に複数回レジスタンスとして機能した価格帯 で、今回も意識されやすい水準
しかし、このラインを明確に維持できるなら、レンジを一段切り上げ5,000円を目指す上昇波が始まる可能性が高い
仮に調整が入った場合でも、現状では 4,000円より上の価格帯に厚い買い支えが形成されつつあるため、押し目としては絶好のエントリーポイントになりやすい
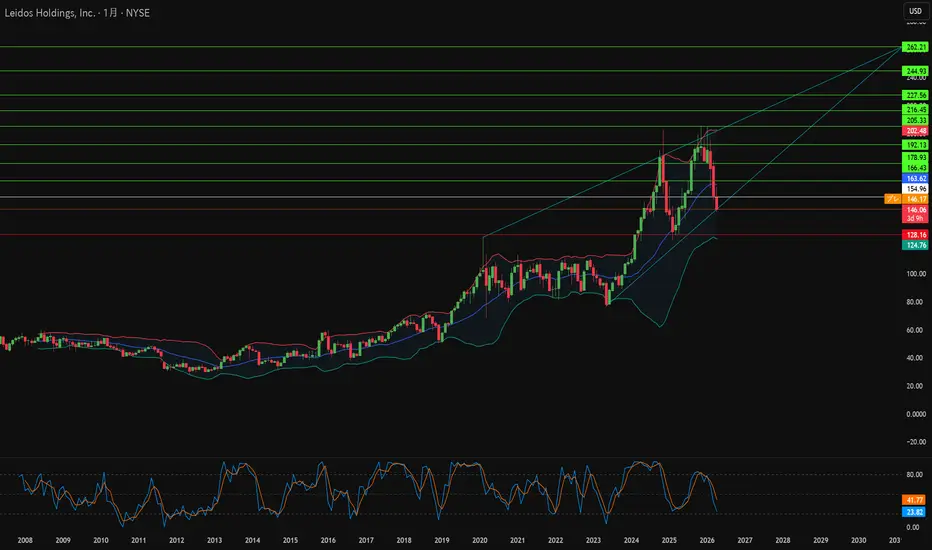
世界秩序が崩壊する時、何が台頭するのか?2026年初頭の壊滅的な出来事は、一夜にして世界の安全保障地図を塗り替えた。2月28日に開始された米イスラエルによるイランに対する協調空爆キャンペーンは、最高指導者アリ・ハメネイの暗殺で頂点に達し、バーレーン、ヨルダン、クウェート、カタール、サウジアラビアの同盟国基地全体に対するドローンと弾道ミサイルによる破壊的な報復攻撃の集中砲火を引き起こした。同時に、イラン海軍はホルムズ海峡を封鎖した。その結果生じたエネルギー・ショックにより、ブレント原油は1バレルあたり120ドルを突破し、世界のLNG輸出を麻痺させ、世界をスタグフレーションへと追いやった。この紛争はまた、現代戦に関する構造的な真実を浮き彫りにした。すなわち、有人プラットフォームや静的なレーダー施設は、安価なスウォーム(群れ)自律型システムに対して決定的に脆弱であるということだ。この事実の露見は、すべての主要な軍事大国にわたって防衛調達のタイムラインを加速させた。
Leidos Holdingsは、この急増に構造的に備えた状態でこの環境に突入した。年換算売上高172億ドルを報告し、売上高倍率わずか1.17倍で取引されている同社の
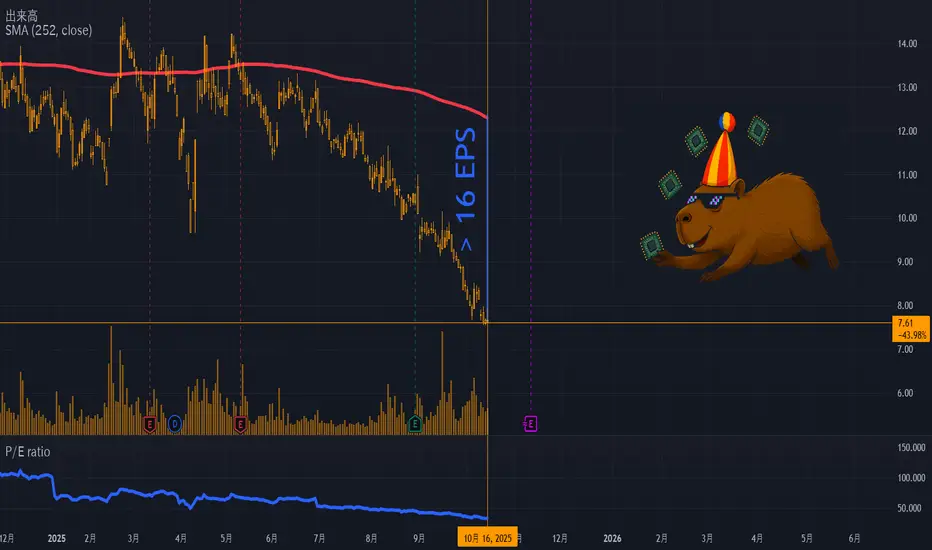
【moomoo証券】インテルが25年ぶり高値更新——AI半導体競争の中、チャートが示す次の分岐点インテルは今週、株価がここ約25年半で最高値を更新したタイミングで、第1四半期(Q1)決算を発表します。同社のチャートとファンダメンタルズが何を示しているのか見ていきましょう。
インテルのファンダメンタルズ分析
インテルは木曜日の取引終了後(大引け後)に決算発表を予定しています。市場のコンセンサス予想は、売上高約124億ドル、調整後1株当たり利益(EPS)を0.01ドルとしています。
これらの数値は、前年同期に発表された調整後EPS 0.13ドルと比較すると見劣りし、売上高も前年同期比で約2.5%の減収となる見込みです。
実際、インテルをカバーしているセルサイド・アナリスト34名のうち、私が把握している限りでは24名が今期の利益予想を下方修正しており、上方修正したのはわずか8名です(2名は据え置き)。
総じて、インテルが絶好調というわけではないようです。しかし、昨年就任したリップブ・タンCEOが再建を試みる中で、ウォール街は先行きの改善を株価に織り込んできました。
インテル株は昨年6月から約200%上昇しており、そこには確かな「何か」があるはずです。もちろん、その多くは同
米中貿易摩擦の渦中、私が賭けるべき相手The Redoubling はTradingViewでの私自身の研究プロジェクトで、次の質問に答えるように設計されています。 資本を2倍にするにはどのくらい時間がかかりますか? 各記事では、モデルポートフォリオに追加しようとするさまざまな企業に焦点を当てます。 記事が公開された日の最後の日足ローソク足の終値を、最初の買い指値として使用します。 私はファンダメンタル分析に基づいてすべての決定を下します。 さらに、計算ではレバレッジを使用しませんが、手数料(取引ごとに0.1%)と税金(キャピタルゲイン20%、配当25%)の額だけ資本を減らします。 会社の株価の現在の価格を確認するには、チャートの再生ボタンをクリックするだけです。 ただし、この資料は教育目的にのみ使用してください。 念のため言っておきますが、これは投資アドバイスではありません。
Silergy Corp.(ティッカー: TWSE:6415 )の会社概要は次のとおりです。
1. 主な活動分野 Silergy Corp. はファブレス アナログ/ミックスドシグナル集積回路 (IC) 設計会社であり、コンシューマー、産業、
ウォール街はなぜノースロップの第1四半期を罰したのか?ノースロップ・グラマンの2026年第1四半期の業績は、驚くべきパラドックスを提示しました。同社はコンセンサス予想の$6.03に対し$6.14の1株当たり利益を計上し、売上高は前年同期比4.4%増の98億8000万ドルに達したにもかかわらず、決算発表後に株価は7%近く下落しました。投資家は、通期のガイダンスを引き上げるのではなく再確認するという経営陣の決定に固執し、宇宙システム部門における7100万ドルのバルカンブースター関連費用と第1四半期のキャッシュ消費がそれに拍車をかけました。さらに、米国とイランの停戦提案によってセンチメントは圧迫され、防衛株に組み込まれていた「戦争プレミアム」が急速に解消し、資本が航空会社や消費者向けテクノロジーへとローテーションしました。それでも同社は、自社株買いと四半期ごとに$2.31の配当を通じて、過去の33億ドルのフリーキャッシュフローの100%以上を株主に還元しました。
強気のケースは、アナリストが「抑止力のスーパーサイクル」と呼ぶものに基づいており、957億ドルの受注残高と数十年にわたる戦略的プログラムに支えられています。B-21レイダーは現在、
(7177)GMO-FH増配発表を受けて一段と動意づきそうなGMO-FH
長年の壁だった1,000円ラインへの“定着”が、いよいよ現実味を帯びてきた
上場以降、何度もレジスタンスとして機能し、跳ね返され続けてきた1,000円
今回の増配発表は、この価格帯の需給バランスを根本から揺さぶる材料になり得る
あらゆるチャートを見る限り、為替・金・暗号資産・株式と、各市場でボラティリティが高止まりしており、GMO-FHの主要収益源にとっては追い風が続く構造
“ボラが収益”というビジネスモデルが、今の相場環境と最も噛み合っている局面といえる
決算も控えており、1,000円を明確に突破した後は、短期的な揺さぶり(利確・逆指値狩り)は避けられないだろう
しかし、そこでレジサポ転換が成立すれば、トレンド転換の初動ポイントになる
日本では珍しい四半期配当銘柄という点も、長期資金の流入を呼び込みやすい
短期の値動きよりも“トレンドに乗って積み上げる”という長期戦略が活きる銘柄になりつつある
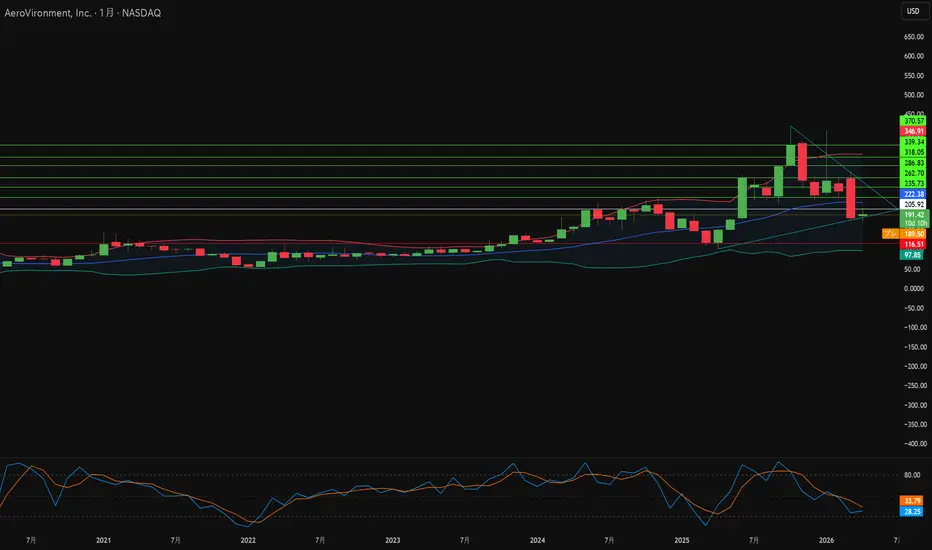
ドローンが意思決定者になるのはいつか?AeroVironment (AVAV) は、ニッチなドローンメーカーから、垂直統合型でマルチドメインの防衛テクノロジー企業へと大きな変貌を遂げました 。世界の防衛情勢は、高価な有人プラットフォームから、低コストで損耗性の高い自律型システムへと決定的にシフトしており、その変化はウクライナや中東での現実の紛争によって強く認識されています 。このシフトの中心にある AV の主力システム「Mayhem 10」は、同社が「ローンチド・エフェクト(Launched Effects)」と呼ぶ次世代の製品を代表しています。これは、100キロメートルを超える範囲で精密打撃、電子戦、インテリジェンス収集が可能な、モジュール式オープンシステムアーキテクチャを備えたグループ2 UASです 。Parry Labs と共同開発したモジュール式オープンシステムアーキテクチャ(MOSA)に基づいて構築されたこのプラットフォームは、運動エネルギー弾頭からジャミングキットまで、ペイロードの迅速な交換をサポートし、GPSが拒否された電子的に競合する環境で動作するように設計されており、単目的の弾薬ではなく、真に柔軟な戦場資