Shiori 的市場筆記|10 年期殖利率:安靜,但正在悄悄累積能量Shiori 的市場筆記|10 年期殖利率:安靜,但正在悄悄累積能量
FOMC 過後,市場沒有瘋狂慶祝,而是安靜地等下一段故事
這次降息完全符合預期,點陣圖也只給了明年一次的路徑,連川普都忍不住抱怨 Powell 不夠積極。
可是你看股市、債市、外匯……都沒有太大動作。
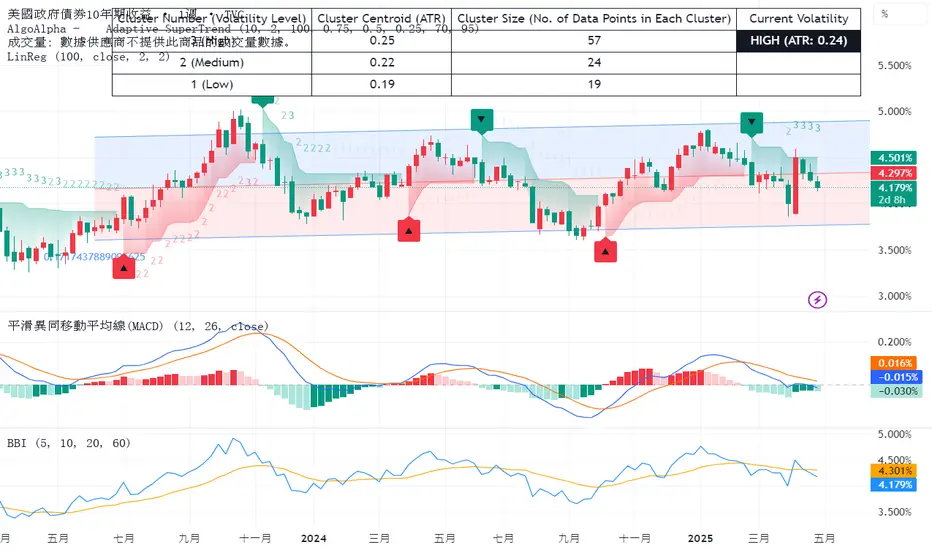
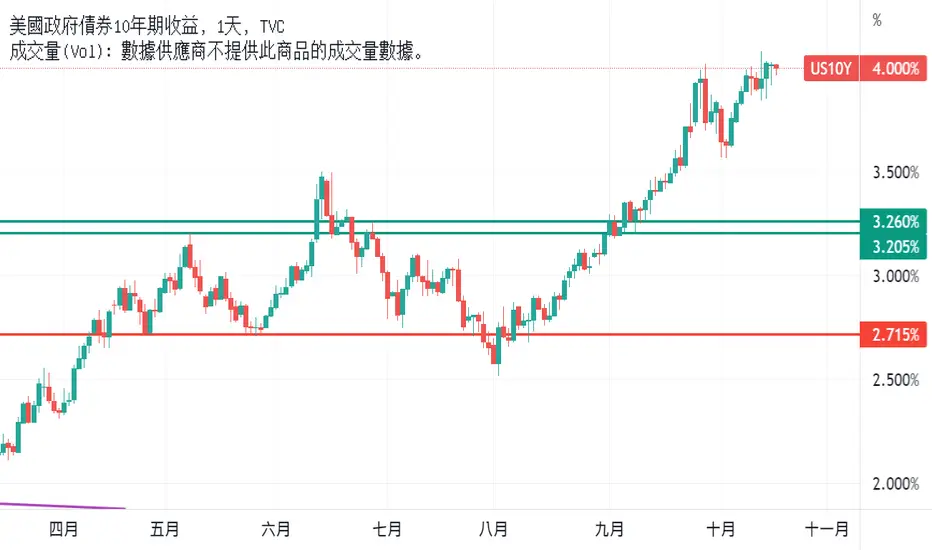
10 年期殖利率依然乖乖卡在 3.95%~4.20% 這個小房間裡。
這種盤不是無聊,是在等一個真正能說服所有人的理由。
市場不是冷,是在蓄力。
用 Shiori HUD 看現在的盤:方向感有限,等觸發點
HTF Bias:中性(邊走邊看)
FVG(失衡區):上下都有,像夾心餅乾,代表還在試探
Liquidity(流動性池):上下一樣多,多空停損都堆在外側,還沒人先被迫出場
整體訊號很一致:這不是要爆發的盤,而是「你先動我就跟著動」的盤。
來看看 TFGI:Local vs Global 的溫差
Local TFGI = 61 → 殖利率玩家自己有點小興奮,想試試 4.20% 上方
Global TFGI = 41 → 整體市場偏保守,股市沒太嗨,大資金還在旁觀
差距 20 分的意思是:
10Y 這孩子自己在操
政府債券
隔夜逆回購利率 vs 90天期貨這算不算操縱市場?大概不算,規則就是他們制訂的。如果我們按照時間順序梳理一下最近大人物們說過的話就發現,一切有跡可循。
8月22:鮑威爾說經濟疲軟,影響就業。
8月23:日央行Ueda說勞動力短缺,加薪推動通脹率上升。
8月24:改革英國黨領袖奈傑爾法拉奇表示,英國經濟形勢“彷彿重現了上世紀70年代”,而保守黨領袖凱米·巴德諾赫則表示,政府借貸成本飆升是工黨“經濟管理不善”的“代價”。英國財政窟窿500億英鎊。
8月25:DTCC要求「備用或額外流動性設施 ("CCLF") 認證」,以下內容應在 2025 年 9 月 19 日之前完成。主要目的是保證會員清算能力和出現會員違約事件的時候不造成系統性風險。
8月26:川普要求獲得英特爾10%股權,及尋求獲得更多私營公司股權。
8月26:美聯儲理事威廉說經濟會長期停留在低自然利率(r-star,目前0.5)水平,經濟衰退需要調整利率會向負利率靠攏。主要原因是由於四大經濟體(英美歐加)人口衰退及上產率下降。
8月27:法國經濟部長說法國財政面臨二次崩潰,需要IMF出手救助。
戰爭成為了維護美元世界儲備貨幣地位的一種工具及去美元化悖論戰爭成為了維護美元世界儲備貨幣地位的一種工具及去美元化悖論:
在1998年至2011年以及2020年至2025年的兩個階段中,戰爭成為了維護美元世界儲備貨幣地位的一種工具,這一點從圖表數據和地緣政治事件中清晰可見。
首先,回顧1998年至2011年的階段。當時,美元指數在1998年左右迎來了一個顯著的高峰,這與後續的伊拉克戰爭密切相關。與此同時,1998年俄羅斯因石油價格低迷(美元上漲造成的)和亞洲金融危機導致的財政危機,宣布外幣債券違約,經濟陷入混亂,稅收急劇下降。這種情況促使全球資本流向美國資產,進一步推高了美元價值。而對衝基金的保證金賬戶資產水平——也就是它們的債務——也隨之攀升,達到了一個高峰。
2003年3月20日,美國發起「自由伊拉克行動」,成功推翻薩達姆政權,隨後確保了伊拉克石油交易重新以美元計價,鞏固了石油美元體系。2008年金融危機爆發後(2007年强化在中東軍事行動),美國財政部迅速採取行動,通過發行新債(如TARP計劃)幫助對衝基金減輕債務負擔。圖表顯示,這一過程導致保證金賬戶資產水平分別在2008-2009年下降約46.85%,以及2010-2011年下降約
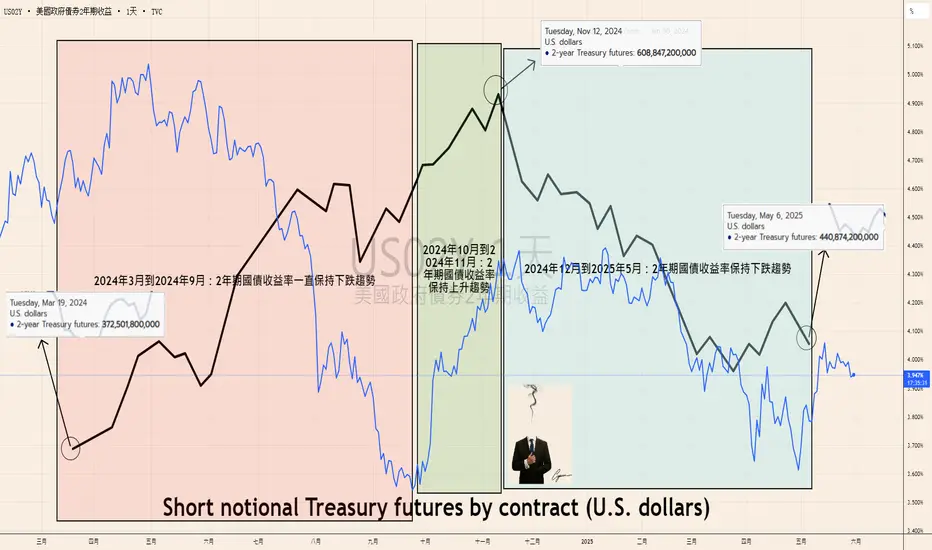
美國2年期國債收益率與期貨空頭合約名義金額在三個不同階段的關係請注意,圖中黑線所顯示的數據是「槓桿基金」在美國國債期貨市場中持有的空頭頭寸的名義總價值。這些槓桿基金主要包括對沖基金、商品交易顧問和商品集合操作員等,它們利用期貨合約來放大其對未來國債價格下跌(即收益率上升)的押注或對沖其現有債券頭寸的風險。
1. 2024年3月到2024年9月:2年期國債收益率一直保持下跌趨勢
收益率走勢: 根據圖表,從2024年3月開始,藍線(2年期國債收益率)確實呈現明顯的下跌趨勢,直到約2024年9月觸及低點。這通常表示市場預期聯邦儲備局將會降息,或經濟增長放緩,促使投資者轉向避險資產,推高債券價格,從而壓低收益率。
期貨空頭合約名義金額走勢: 在這個階段,黑線(期貨空頭合約名義金額)在收益率下跌的同時,整體呈現上升趨勢,尤其是在2024年5月左右,有一次顯著的上升,並持續到9月後仍在高位震盪。
關係解釋: 這種情況下,收益率下跌而期貨空頭名義金額上升,可能反映了:
對沖活動增加: 儘管收益率下跌,但市場可能存在對未來走勢的不確定性或波動性的擔憂。部分投資者可能持有現有的債券多頭頭寸,為了對沖未來收益率可能反彈(即債券價格下跌)的風險,他們會建立
1120美股盤後點評道瓊指數小幅收漲,因尾盤出現拉升。 受到地緣政治緊張局勢和投資者觀望英偉達財報影響,道瓊指數盤中大部分時間都處於負值區域震盪。
標普 500 指數平收,同樣受到地緣政治緊張局勢和投資者觀望英偉達財報影響。 尾盤拉升幫助標普 500 指數由跌轉平。
納斯達克指數微幅收跌,未能跟隨其他兩大指數尾盤拉升。 和道瓊指數、標普 500 指數一樣,納斯達克指數也受到地緣政治緊張局勢和投資者觀望英偉達財報影響。
今日焦點: 英偉達第三季營收表現亮眼,超出市場預期,但因市場預期已高,盤後股價出現震盪。
未來展望: 英偉達未來發展重點是 Blackwell 系統,預計在 2026 財年需求將超過供應。
今日焦點: 零售商Target第三季財報不如預期,並下調全年獲利指引,導致股價暴跌超過 21%。
未來展望: 儘管Target財報表現不佳,但Walmart和Target均對即將到來的假期購物季抱持樂觀態度。
今日焦點: 特斯拉股價下跌,主要因為董事會主席 Robyn Denholm 出售股票套現,引發投資者擔憂。
未來展望: 目前特斯拉股價主要依靠情緒面和資金面的推動,電動車市
11/19 美股收盤點評
道瓊指數小幅下跌 0.3%,因烏克蘭使用美國提供的遠程導彈攻擊俄羅斯境內目標,引發市場擔憂。 但沃爾瑪強勁的財報表現部分抵消了這些擔憂。
標普 500 指數上漲 0.4%,受沃爾瑪強勁收益的推動,以及投資者對英偉達即將發布的收益報告的樂觀情緒。
納斯達克綜合指數上漲 1%,主要受英偉達股價上漲的推動,投資者期待其即將發布的財報。
今日焦點: 烏克蘭首次使用美國提供的遠程導彈攻擊俄羅斯境內目標,導致美俄關係緊張局勢升級,引發市場避險情緒,推高黃金價格和債券價格。
未來展望: 俄烏局勢的進一步發展將繼續影響市場情緒,投資者需密切關注相關消息。
今日焦點: 投資者對英偉達即將發布的財報抱有高度期待,推動其股價上漲。
未來展望: 英偉達財報表現將成為市場風向標,其業績好壞將顯著影響科技股和整體市場情緒。
今日焦點: 沃爾瑪公布第三季度財報,業績好於預期,並上調全年財測,股價創歷史新高。
未來展望: 沃爾瑪強勁的業績表現提振了投資者對零售業和經濟前景的信心,或將繼
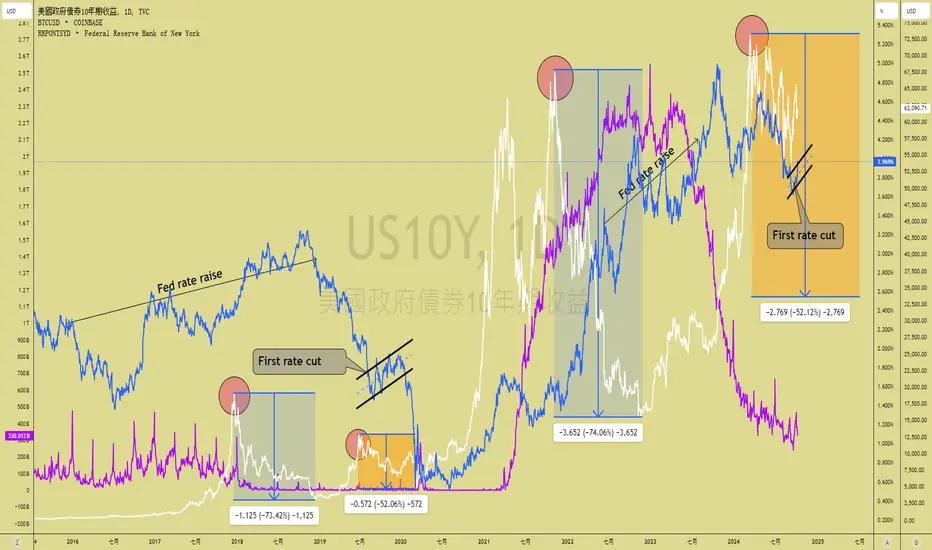
對比2017年至2024年,比特幣vs隔夜逆回購vs美債10年期收益率順帶探討一下比特幣,因爲是個有趣的新鮮事務。目前美聯儲和特大銀行都深入研究區塊鏈技術,比如JPMorgan于新加坡銀行合作創立了基於區塊鏈技術的新型銀行系統,可以讓公對公/公對私開展銀行傳統業務。日本央行也出了一份白皮書,闡述自己對待區塊鏈未來的暢想。美聯儲本身已經推出FedNow立即支付系統,只是沒有公開推廣。比特幣在特大銀行建立的基金大規模入市控制交易的情況下,更考慮到它的特點是去中心化和美聯儲一切中心化是完全相悖,我至今認爲比特幣未來並不是100%明確,但還是非常有意思的工具。
圖:對比2017年至2024年,比特幣vs隔夜逆回購vs美債10年期收益率
1. 先看2017年到2020年的比特幣,出現2次高峰。
2. 第一次比特幣高峰的時候外部環境保持流動性寬鬆,加息等特點。可以看見隔夜逆回購在比特幣第一次高峰前有多次高峰出現,證明美聯儲一直向市場注入流動性,比特幣非常合適對衝基金用作向影子銀行獲得貸款的抵押品,也可以儲蓄一部流動性。這次高峰過后隔夜逆回購再沒有出現像樣的高峰了,流動性逐步喪失。20218年12月國債收益率出現明顯低谷,資金回流國債市場,比特幣也幾乎同步落到低谷。
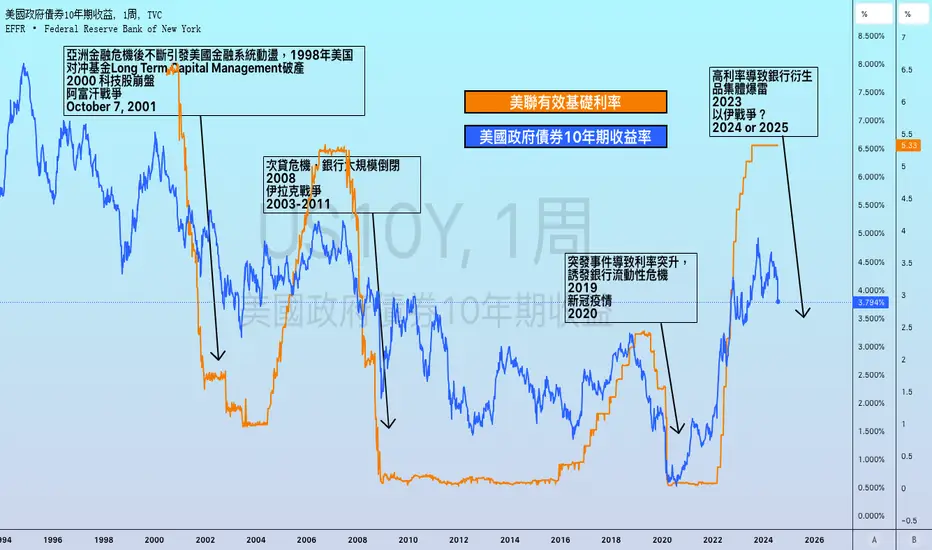
重大事件與美聯儲有效利率從10年期收益率劇烈下跌看得出來資金加速流入美國債市,同時也預示了重大災難性事件即將發生。這樣的時刻在過去美聯儲有效利率下降的趨勢裡有過很多次,我將比較重大的事件標注出來供參考。
首先觀察美國國債10年期收益率和美聯儲有效基礎利率的對比,可以看到資金瘋狂流入國債市場之後無一例外地發生重大事件導致金融市場崩潰,然後美聯儲把危機作為降低利率的藉口,並在不久後向銀行注入流動性幫助他們抹平債務。
例如2001年發生的阿富汗戰爭即是在有效基礎利率急速下降的階段,其實早在1997年的亞洲金融危機已經對銀行系統穩定性產生了嚴重影響,後來陸續發生其他危機其中最著名的當屬1998年美国对冲基金Long Term Capital Management破產。
美國為了挽救銀行通過了各種救助法案,例如1989年的金融改革法案(FIRREA),2008年國會批准的救助法案(TARP),2023年美聯儲推出的銀行特別救助基金(BTFP)。目的只有一個,就是為銀行抹平債務。其間發生的重大事件或者危機都促使資金大規模恐慌性流入美國國債,銀行通過提供貸款和出售國債都賺得盆滿缽滿,滿血復活。
我認為現在是另一次
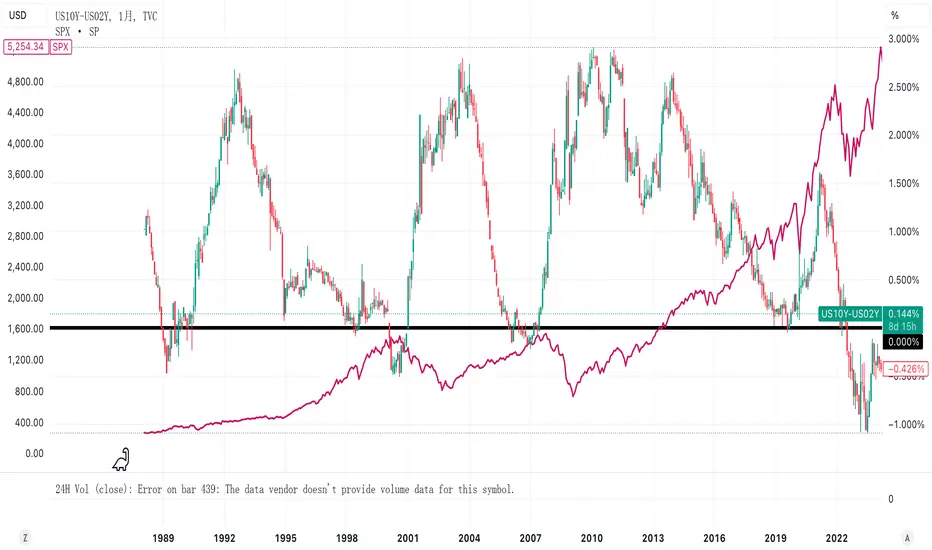
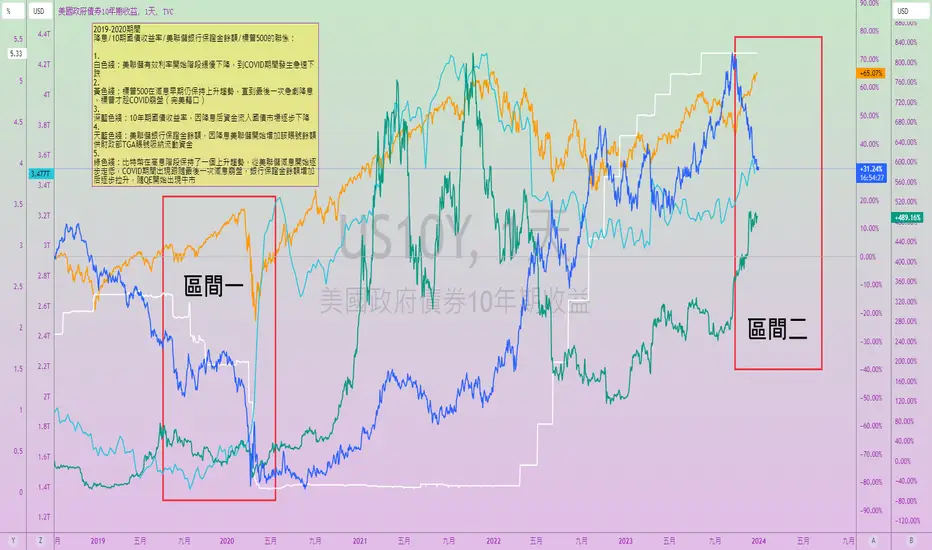
2019-2020期間 降息/10期國債收益率/美聯儲銀行保證金餘額/標普500的聯係2019-2020期間
降息/10期國債收益率/美聯儲銀行保證金餘額/標普500的聯係:
1. 白色綫:美聯儲有效利率開始階段緩慢下降,到COVID期間發生急速下跌
2. 黃色綫:標普500在減息早期仍保持上升趨勢,直到最後一次急劇降息,標普才趁COVID崩盤(完美藉口)
3. 深藍色綫:10年期國債收益率,因降息后資金流入國債市場逐步下降
4. 天藍色綫:美聯儲銀行保證金餘額,因降息美聯儲開始增加該賬號餘額供財政部TGA賬號吸納流動資金
5. 綠色綫:比特幣在高息階段保持了一個上升趨勢,從美聯儲減息開始逐步走低,COVID期間出現跟隨最後一次減息崩盤,銀行保證金餘額增加后逐步拉升,隨QE開始出現牛市
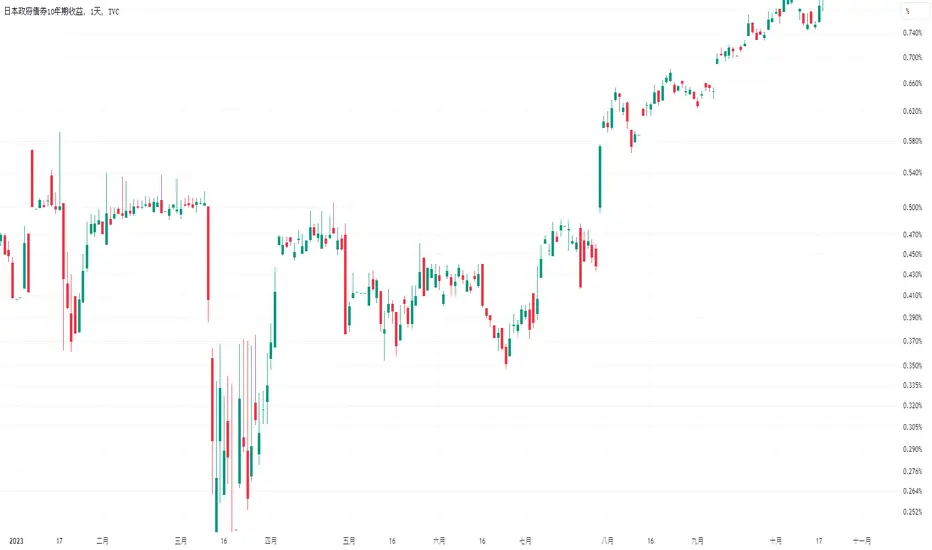
國債殖利率即將達到1%上限,日本銀行可能會進一步調整YCC政策市場目光聚焦日本銀行針對1%殖利率上限所將採取的行動。
本週二,亞洲經濟日曆上塞滿了各類重要數據發布,其中日本銀行的政策會議是交易員關注的焦點。 月底的最後交易日,日本央行會將透過對其 「殖利率曲線控制」 政策進行一次微調來有效收緊貨幣政策,這對全球市場和政策來說是一個重要的。 緊接著的是周三美聯儲和周四英格蘭銀行的公告。
日本債券市場及匯市:
BOJ可能會進一步調整YCC政策,允許10年期日本公債殖利率上升至1%以上,日圓連續第二個交易日強勁上漲,10年期公債殖利率再次升至十年來的最高點,接近 0.89%。
市場反應:
不過根據實際有效匯率的計算(負利率等政策的影響),日圓是50多年來最弱的,吸引外國買家以相對便宜的價格購買資產。 日經225股指數下跌1%。 這些反應反映了市場對於日本銀行貨幣政策潛在變化的不確定性和緊張感。
日本股市:
最初在年初大幅上漲,受到了預期日本經濟前景改善的推動,因為多年來一直處於停滯狀態。 然而,對於日本銀行可能收緊貨幣政策的擔憂在年下半年壓制了市場,導致日經指數下滑。
因為BOJ放棄其超寬鬆貨幣政策的可能性越來越大。 日經225本月下跌了3.6%
美國辦公樓市場面臨挑戰,國債10年期收益率下跌美國困境辦公樓的價值已達到248億美元,超過了購物中心的價值。這一趨勢表明,困境辦公樓市場面臨嚴峻的挑戰。
困境辦公樓是指面臨租賃空置率上升、租金收入下降以及財務困境的辦公樓。過去幾年,由於遠程工作趨勢的加速和經濟不確定性的增加,辦公樓的需求下降,這導致了許多辦公樓的困境。
這一數據的反映表明,購物中心行業不再是商業地產市場中的主要關注點,困境辦公樓已經成為投資者關注的焦點。投資者對困境辦公樓的關注可能是因為其潛在的投資機會,例如購買低估值的辦公樓並通過租賃和重新定位來獲取回報。
由於缺乏令人滿意的新房屋數據,美國國債10年期收益率當天出現下跌。
新房屋數據的不盡如人意可能會引發市場的擔憂,這可能表明房地產市場活動的疲軟。投資者通常會關注房地產市場的表現,因為它對經濟有重要影響,尤其是在利率和經濟增長方面。
國債是一種重要的投資工具,其收益率被視為衡量市場情緒和投資者風險偏好的指標。當新房屋數據顯示出疲軟跡象時,投資者可能會更傾向於購買較為安全的資產,如國債,以避險。
然而,需要注意的是,單一數據點不能完全決定市場趨勢。國債收益率的波動受到多種因素的影響,包括通脹預期、貨幣
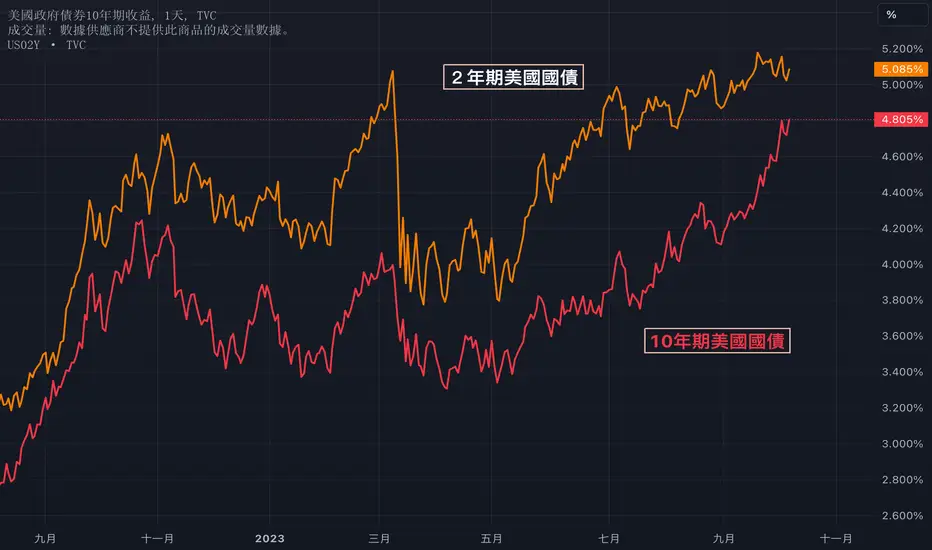
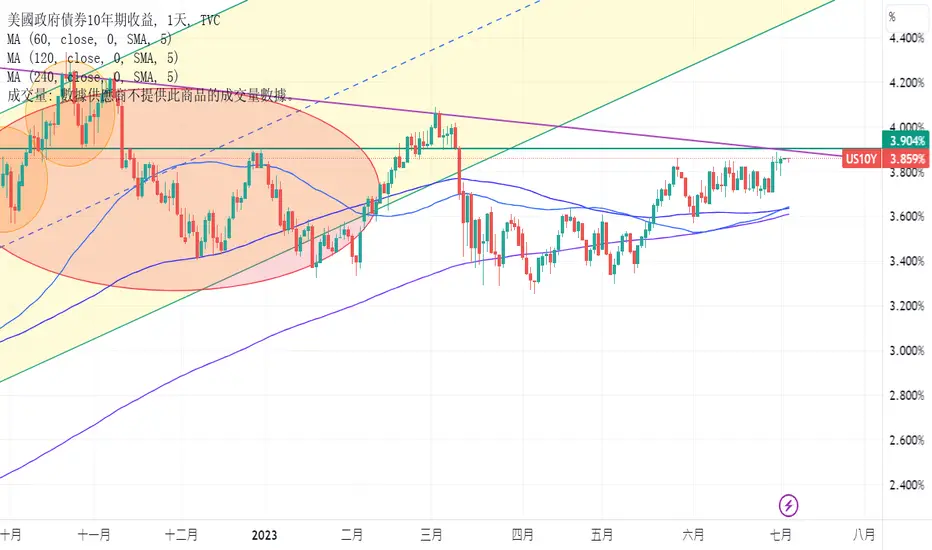
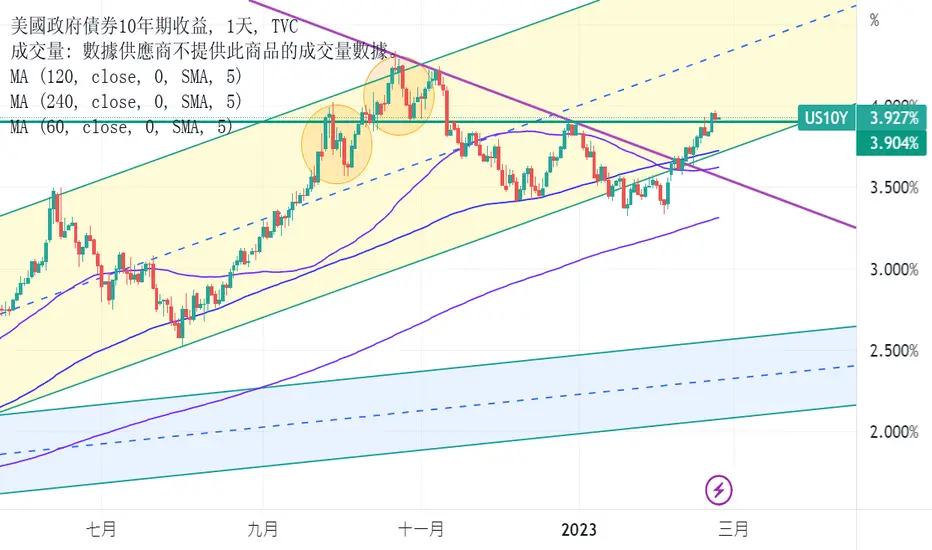
US10Y-2023.02.23US10Y在2023.02.21突破2022.12.30短期前高3.905後, 目前位置如果以獲利至少要30bps來說, 多空都不好做.
1. 在3.9做多, 怕向上不到4.2就回頭.
2. 回到3.3想做多, 怕頭部慢慢成型, 一根黑K就停損.
以技術面而言, 目前想做多US10Y只有一種可行牢靠的路線, 就是在突破4.335時做多, 除此之外都是賭博.
同樣類型的話, 華通(2313)是很好的例子. 業績很好, 利多不斷, 獲利穩健成長.
但從2019.11至今, 高點54.5元突不破就是突不破, 對比過去幾年的eps:
2018=2.01
2019=3.21
2020=3.91
2021=4.31
2022前三季已經獲利4.9
這類型的東西, 看基本面都有100個理由買進, 可惜都是錯的.
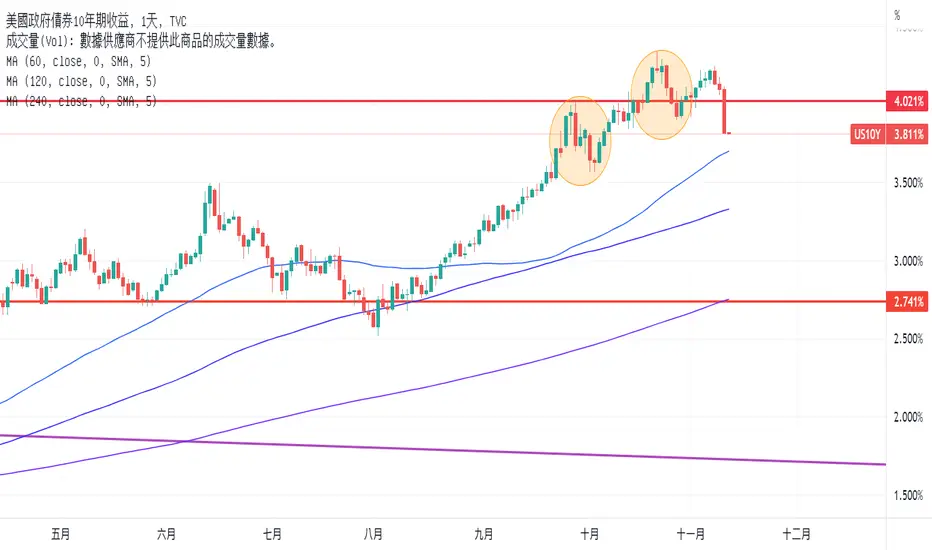
2022/11/01 US10Y以長線而言, 多頭格局不會那麼容易被破壞, 這一點目前沒有改變.
不過如果是追求做到短中期的回檔利潤的話, 目前可能已經出現還不錯的作多美債進場點.
強勢期回檔碰半年線即反彈, 進一步挑戰前高, 這是強勢時期該有的表現. 這一次碰半年線後反彈只到年線就被壓回, 這是警訊一.
以紅線為基準, 09/28是攻擊第一次, 10/10攻擊第二次, 10/13~10/19連續處在紅線位置進攻, 雖不過但也不退, 後續在10/19確立攻擊成功. 這波下來遇紅線掙扎一段時間後目前還是跌破, 這是警訊二.
如果是以30bps做短期策略考量的話, 4.0做多, 4.3才觸及停損, 往下至少可以到3.55左右. 達標機率是不錯的.
如何透過查看利率來改善交易:第4篇大家好!👋
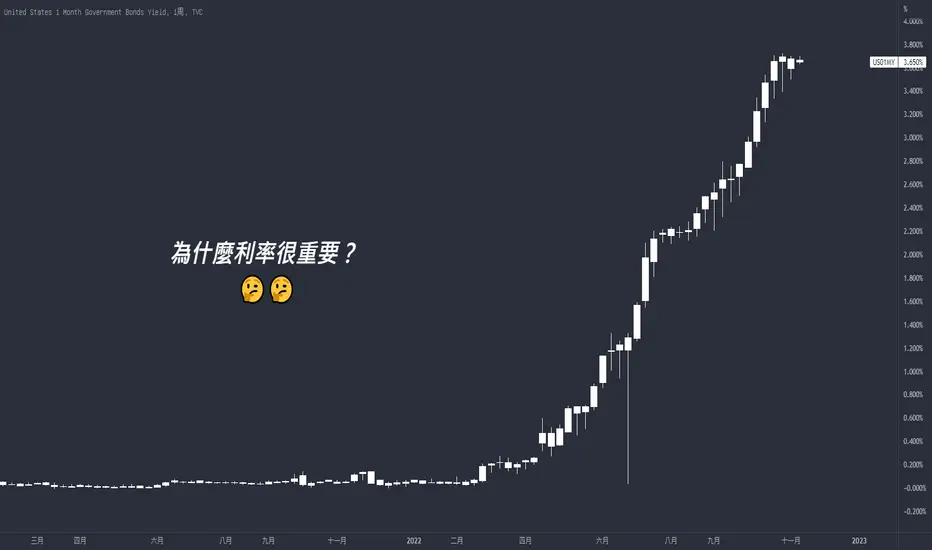
這個月,我們想探討利率這個話題,什麼是利率,為什麼利率很重要,以及如何在交易中使用利率資訊。這是新手交易者剛開始通常會忽略的話題,因此,我們希望對於期待了解更多有關宏觀經濟學和基本面分析的新手來說,這是一個有用且可操作的系列!
您可以從三個方面來考慮利率市場。
1.) 絕對的
2.) 相對的
3.) 隨著時間
換句話說;
1.) 利率是如何在絕對基礎上進行交易?也就是,它們是否為投資者提供有吸引力的風險/回報?
2.) 利率如何在相對基礎上進行交易?也就是,不同國家之間的債券價格有什麼區別?
3.) 利率如何隨時間進行交易?也就是,什麼是“收益率曲線”?
在我們的第一篇文章中 ,我們了解如何在TradingView上查找利率資訊,以及利率在公開市場中的波動情況。
在我們的第二篇文章中 ,我們研究了投資者在投資債券(利率)與其他資產時做比較時,必須做出的一些決策。
在我們的第三篇文章中 ,我們查看了國家之間的相對利率。
在今天的最後一篇文章中,我們將研究利率是如何隨時間交易的 — 換句話說,就是收益率曲線。透過查看收益率曲線,您可以收集到哪些資訊?它對您的
如何透過查看利率來改善交易:第3篇大家好!👋
這個月,我們想探討利率這個話題,什麼是利率,為什麼利率很重要,以及如何在交易中使用利率資訊。這是新手交易者剛開始通常會忽略的話題,因此,我們希望對於期待了解更多有關宏觀經濟學和基本面分析的新手來說,這是一個有用且可操作的系列!
在我們的第一篇文章中, 我們了解 如何在TradingView上查找利率資訊,以及利率如何在公開市場中波動。 在我們的第二篇文章中 ,我們研究了投資者在投資債券(利率)與其他資產時必須做出的一些決策。
今天,我們將透過三個具體的例子來看看全球投資者是如何理解利率的。
讓我們開始吧!
正如我們上次提到的,在了解任何地區的利率時,需要關注三個主要方面:
1.) 中央銀行基金利率風險
2.) 通膨風險
3.) 信用風險
首先,讓我們看一下信用風險。 💥💥
信用風險是您可能無法取回您借給某實體對象的錢的情況。對於本系列,由於我們只關注政府債券,這代表著政府不會還錢給您的風險。
經驗告訴我們:在所有條件相同的情況下,實體(公司、國家/地區)為借錢支付的費用越多,他們在投資者眼中的“穩定性”就越低。
接下來,我們來看看通膨風險。