 多單
政府債券
多單 空單
 空單

如何透過查看利率來改善交易:第2篇大家好! 👋
這個月,我們想探討利率這個話題,什麼是利率,為什麼利率很重要,以及如何在交易中使用利率資訊。這是新手交易者在開始時通常會忽略的話題,這是新手交易者剛開始通常會忽略的話題,因此,我們希望對於期待了解更多有關宏觀經濟學和基本面分析的新手來說,這是一個有用且可操作的系列!
上週,我們了解了如何在我們的平台上查找債券價格,以及快速提示了一些利率變動方式和原因。如果您想快速復習,請點擊本文底部的連結。本週,讓我們看看為什麼了解利率對您的交易很重要,以及如何利用這些資訊來發揮自己的優勢。
您可以從三個維度考慮利率市場。
1.) 絕對的
2.) 相對的
3.) 隨著時間
換句話說;
1.) 利率是如何在絕對基礎上進行交易?也就是,它們是否為投資者提供有吸引力的風險/回報?
2.) 利率如何在相對基礎上進行交易?也就是,不同國家之間的債券價格有什麼區別?
3.) 利率如何隨時間進行交易?也就是,什麼是“收益率曲線”?
對每一個維度以及它們的運作方式進行更深入的了解,是非常值得的一件事。本週我們將從“絕對”角度來看待利率 。 🏦
在這種直接的基礎上將債券視為投資工
 教育

如何透過查看利率來改善交易:第1篇大家好! 👋
這個月,我們想探討利率這個話題;什麼是利率,為什麼利率很重要,以及如何在交易中使用利率資訊。這是新手交易者剛開始通常會忽略的話題,因此,我們希望對於期待了解更多有關宏觀經濟學和基本面分析的新手來說,這是一個有用且可操作的系列!
第一個問題是處理利率時,如何查看TradingView上的資訊。雖然您可以點擊“市場”下的“債券”頁籤並移動到“利率”表,但查看全球利率的更簡單方法,是使用“搜尋”並輸入“10Y”。然後,點擊“經濟”,您便可以看到全球所有10年期利率市場:
此設置將為您提供“10年”利率,但您可以透過使用其他商品代碼獲得不同期限的債券。例如:您可以輸入“US03M”查看美國3個月的利率,或輸入“BR10Y”查看巴西10年的利率。我們系統中的所有費率市場都遵循此報價標準。試試看吧!這很簡單。
對於不熟悉的人來說,這裡提供利率如何運作的真相。
利率在公開市場上波動,就像股票或加密貨幣一樣;它們與政府債券價格成反比。透過這種方式,您可以簡單地查看政府債券價格以了解利率的表現 -> 它們將朝相反的方向移動。
其背後的原因是,在發行債券時,它們是按“市值”和
教育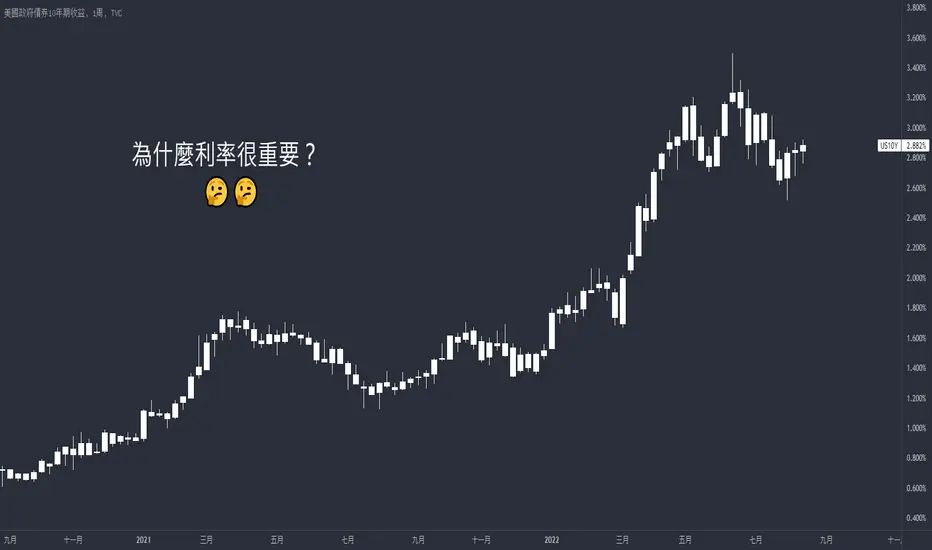
 多單

 多單


US10Y,10d+/55.49%上升週期 大於10天 55.49%
rising cycle 55.49% more than 10 days.
==================================================================================================================================================================
此數據為機器人分析。 根據亞當理論分析歷史趨勢(20移動平均線/60移動平均線/120移動平均線/240移動平均線),估計未來 10 天的趨勢。 白線為機器人預期價格,上下橫線為止損止盈價,無財務根據,結果僅供參考。
This data is analyzed by robots. Analyze historical trends based on The Adam Theory of Markets (20 moving averages/60 moving averages/120 moving averages/240 moving
多單
US10Y正在形成山形主要判斷是否美債利率會下來,要看接下來經濟數據是否更往經濟衰退的方向走,最新的美國零售數據不支持所以沒跌破
但在大幅升息 東西變貴之下 消費者能挺住多久呢 我個人很懷疑
目前先進國家很多央行都在大幅及加速升息,認為形成山形只是時間早晚
 教育
10年期美國公債利率、FED基準利率、及公眾持有的聯邦債務餘額觀察這個月美國10年期公債利率正式突破1987年以來的35年超長期下降趨勢線。之所以會產生這個超長期下降趨勢線,是因為美國自2000年後,每逢經濟危機就降息,所以導致短天期利率急速往下,帶動長天期公債殖利率下滑(可以理解為市場上游資氾濫,大量的錢往美國公債移動,使的美國公債價格上漲、殖利率下跌)。
突破這個超長期下降趨勢線有甚麼意義呢? 從10年期公債K線圖本身來看,突破下降趨勢代表未來10年美債利率將開始另一輪上漲趨勢,即使FED不升息,趨勢也不會反轉。
從未償債務餘額角度來看,美債餘額已經來到32兆美元,其中約24兆美元由公眾(含國內外投資機構、法人、自然人)持有,美國再發行美債借新還舊的成本提高,已經占美國聯邦政府預算最大的每年約5000億美債利息支出將大幅爆表而帶給美國沉重的財政壓力。
由於美國未償債務餘額實在太高,FED在2008年以後又不斷以QE把美國債務貨幣化,也就是不斷印鈔救市,使的投資人一旦對美債失去信心,很容易使的美債殖利率一飛衝天,換句話說,就是美債一文不值。
由於美國10年期公債是許多企業債定價基礎(不是FED基準利率),所以未來全球企業發債成本勢必上升,科
空單
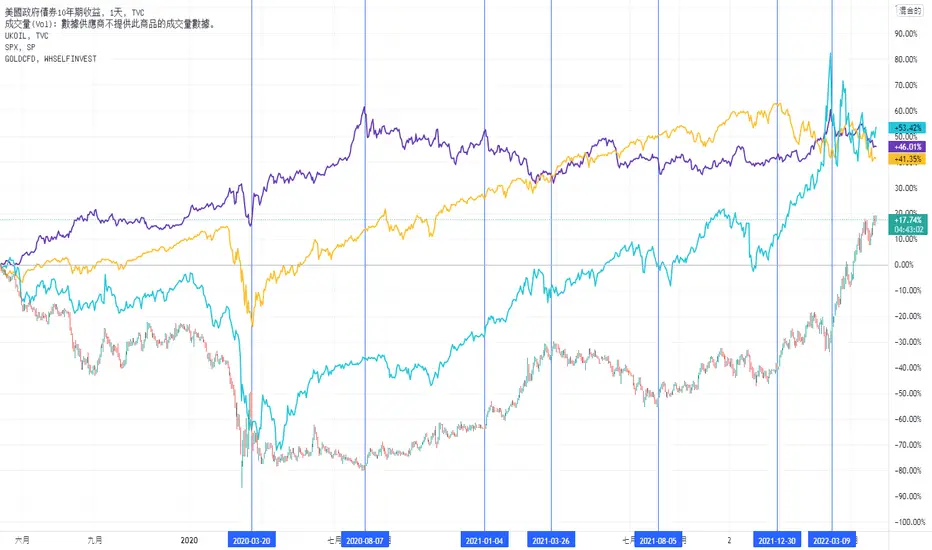
2022/1/17 [過年新春特輯#1]你所不知道的事:股災什麼時候來,通貨膨脹影響全球市場資金動向,長短期美債殖利率一窺究竟!2022/1/17 你所不知道的事:股災什麼時候來,通貨膨脹影響全球市場資金動向,長短期美債殖利率一窺究竟!
BITSTAMP:BTCUSD
BITSTAMP:ETHUSD
TVC:DJI
TVC:US10Y
TVC:US02Y
TWSE:2330
SP:SPX
Summary,
各位小夥伴大家好~
先祝各位2022年新年快樂,這是2022年的第一篇文章,沒想到新的一年就要來一個重磅介紹歷年股災和市場的資金流向,今天我們就來談談美債殖利率和歷年金融風暴、股災的關係吧~
當然,這也是去年底欠各位的教學文章之一,希望透過簡單精要的文章,對各位的 全球市場觀念 和 未來資產配置 上能有所幫助,並且透過資產配置逃過股災,能夠在牛熊市之間持續穩定獲利。
一、市場資金動向:
這邊我們簡單將內容分成 美債殖利率、股市和加密貨幣市場、通貨膨脹 去探討市場的資金動向。
通貨膨脹年增率創40年來新高 達7%!
我不知道各位對通貨膨脹率有多少感覺,但我敢說,絕大部分的民眾對於通膨應該是沒什麼感覺的,頂多就是覺得怎麼物價又一直上漲?然後薪水沒漲。
教育
US10Y - 美國十年期公債2022/01/05:
這根紅K收在1.709, 如果只看幾個月的線型, 可能會定調為"即將挑戰3月底前高1.77".
但這邊很重要, 如果拉長看, 會發現這根紅K實際上是突破2019/11至今的下降趨勢線.
也就是說, 他蘊含的意義會比想像中更強, 突破1.77並開啟一波新的C波攻勢的可能性是偏高的.
2022/01/20:
五年線1.893, 前高1.968, 十年期公債在抵達差不多這個區間後, 漲勢稍停.
這裡很難追, 如果一定要限定有30bp以上利潤, 是否可以在這邊直接衝到2.1~2.2以上, 有點賭博了.
升息循環已成未來1~2年定局, 最理想是回測後再進. 實際能夠測到哪? 1.75/1.5/紫色上升趨勢線, 都有可能, 要到時看看才清楚.
 空單

Long US10Y - 2021/11/26市場對變種病毒Nu的擔憂屬實嗎?
如果真的擔憂變種病毒, 股市應該下跌嗎? 還是應該預期寬鬆持續而上漲?
如果擔憂是真, Fed的收緊持續也是真, 那麼核心的關注點仍然是就業與通膨未變.
多單
US10Y預計震盪回均線最近美國10Y國債利率自1.7%高點回檔,主要是因市場定價過度激烈
又 許多先進國家央行(美澳加英)紛紛表態現在通膨壓力只是暫時的 具體仍要看就業市場復甦狀況
觸及就業市場復甦水平才會開始升息
接下來到月底沒有央行會議 除非是美國週五就業數據大爆炸地好(但看起來美國人很刁 寧願找遠距高薪工作也不願屈就)
否則認為在均線附近區間震盪 突破上升壓力的可能性偏低
另外這幾天可能決定FED下一任央行行長 覺得POWELL可能被換掉的機率存在
現在空美債的人多 萬一真發生大概會有波大回檔

US10Y 利率妥妥的在軌道上走認為基本上利率的底線就是那條下緣軌道
疫情對美國的經濟影響越來越小 Delta確診人數激增都不足以使美國重啟封鎖 更何況確診人數要開始向下了
9月開始失業補助金全數停發 美國人之前的補助也花得差不多
沒錢沒技能的人會開始面對現實回歸職場 使就業好轉
沒啥事利率應該會到年底一路向上
多單
Long US10Y - 2021/08/09上周五公布非農後終於以一根長紅突破自2021.05至今的下降軌道, 其實在7月底8月初時態勢就略有不同, 7月底時高不觸及軌道上緣, 8月初時低也不觸及軌道下緣, 不過考慮到當時跌幅已深及年線且即將公布非農, 市場轉為觀望也屬無可厚非.
短線上7/19至今可以視作一個小底, 不過橫跨時間太短意義不大. 今年3~6月築成的頭部頸線價位約在1.5~1.53之間, 而這正好與下彎的半年線1.514約莫重合, 1.5上下會是一個較重要的關卡, 如果能夠明快有力的突破(1)1.50整數關卡/(2)半年線1.514/(3)前波頸線1.53這一系列接踵的關卡, 突破前波高點1.774的難度也不會很高, 不過這會需要相應的很強勢經濟數據或意外不可控的通膨展望相配合.
短線預計先看1.5上下, 再且戰且走.
多單
US10Y走到下行軌道上緣 今晚非農數據關鍵如圖 US10Y慢慢地也走到下行軌道的上緣了
今天的非農數據是反映上個月的就業狀況 有很多州的失業金領取期限截止了
勞工有沒有出來找工作是市場懷疑的地方
很多新聞在質疑是否就業的摩擦將一直持續下去
個人覺得勞工花完救濟金遲早要出來面對現實
只是時間早晚而已 覺得利率再往下的機率不高
破下行軌道上緣的可能性高
多單
美國公債10年期公債殖利率思考承襲前篇所述
2021年4月29日迄今8月3日,以為期大約3個月(相當為1季)作個錨點繼續觀望
原則上
債券價升,債券殖利率下降,股市跌
債券價跌,債券殖利率上揚,股市漲
這是基本定律
因為聯準會的目的是刺激經濟、消費與市場
因此量化寬鬆(QE政策)的購債計畫會讓債券殖利率上揚是必然
然而其隱憂則是大量印鈔的風險性,也就是眾所皆知的通貨膨脹(Inflation)
聯準會購債,等於政府發公債,政府再花錢買公債
而目前聯準會的貨幣政策很明確就是維持相對寬鬆,低利或負利率是常態
同時聯準會也聲明維持當前利率及購債規模
這種偏鴿態度確實緩和市場的波動,讓波動幅度貼近窄幅
美國國債的殖利率2021年3月31日時達到高點1.7422%左右
隨後持續緩跌至如今2021年8月3日1.1900%左右
整體萎縮了大約0.5522個%
其中有幾波幅度稍大
可以從圖表中我以顏色為區間區隔出下跌的幅度觀察出來
最後思考近期各方消息
聯準會一部分人士表示將視美國就業人口成長幅度決定是否縮減購債
最快將於2021年底開始減碼購債(Taper)
然而另一派人士則是維持先前預測認為將會於2023年開始升息
但無論何

US10Y 應已嘎空完畢上篇被打臉 基本面常被籌碼面打臉 所以做好停損是重要的!!
債券特性是易跌難升 所以看多利率的策略不做自動停損的話 一碰到利率大跌就很難凹單
十年美債在跌破年線後快速反彈 一樣的情境出現在去年3月9日
當時市場終於體認到新冠疫情在全球造成嚴重經濟損害而極度悲觀 出現大量嘎空而收下引線 之後因FED政策而回升
因此7/19收長下引也有相同的意義 即市場體認到通膨消散 但預計之後經濟正常化 利率將逐步走升
空單
認為US10Y難跌破200MA 做多US10Y於102.30 停損101.27近期美債10Y利率觸及50-100天均線後立刻回檔至200天均線附近
主要是因POWELL異常鴿派的說法
本來許多FED官員都說通膨觸及2.3%就是平均通膨目標的上限
結果POWELL來個2.5%使得升息的門檻更高
但仍是認為美國基本面不差
在各州陸續停止發放失業救濟金之後
就業數字回升應會支持10Y債利率難破200天均線
這裡會一路做空美債10年價格於102.30附近 停損設101.27
空單
觀察US 10Y yield 於1.3473的支撐力量現在這個支撐點1.3473是頗重要的 是2016年中以來的低點(不喜歡把下引線算上去 因為只是一瞬間的成交) 如果這邊沒守住 就看200天均線1.2427了 就美國基本面來說當然沒那麼差 但誰知道市場要怎麼玩呢?
吐槽一下 本來paper trading可以交易TVC US10Y(殖利率)的 但不知是改規則還怎樣 現在只能交易TVC US10(債券價格)了 看債券殖利率畢竟還是比較直觀啊
