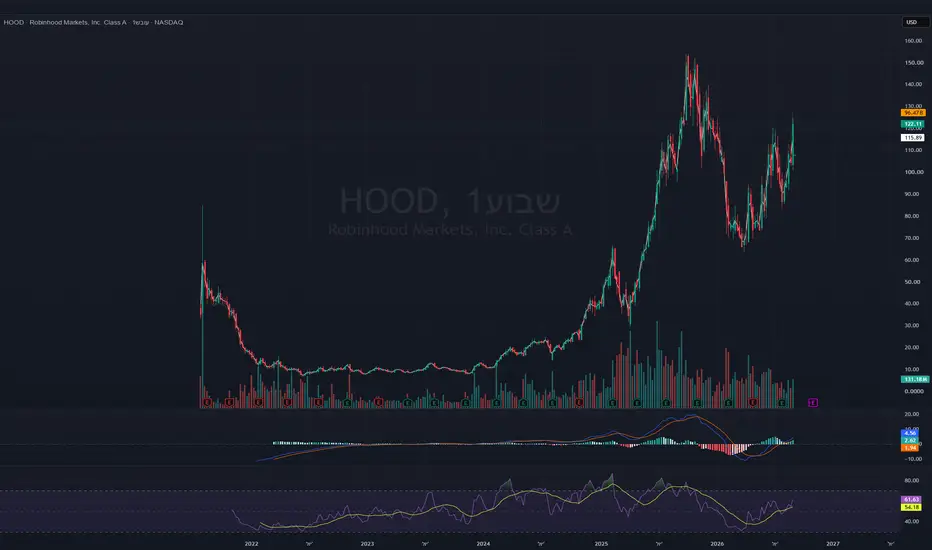
Robinhood Markets Inc HOOD
עיסוק: Robinhood Markets, Inc היא פלטפורמת שירותים פיננסיים, העוסקת במתן שירותי ברוקראז' קמעונאיים ומציעה מסחר במניות וקרנות סל אמריקאיות, אופציות נלוות ומסחר במטבעות קריפטוגרפיים, כמו גם ניהול מזומנים, הכולל שירותי כרטיסי חיוב. החברה נוסדה על ידי ולדימיר טנב ובאיג'ו פרפולקומאר בהאט בשנת 2013 ובסיסה במנלו פארק, קליפורניה.
סקטור: כַּספִּי, שוקי הון
שווי שוק: 111.15 מיליארד
שורטיסטים: 4.35%
דו"ח אחרון: 29/07/26 דוח הבא: 04/11/26
סקירת דוחות חברה Robinhood Markets Inc:
דוח מקביל q1 2025
נקודות חשובות:
שודרגה פלטפורמת המסחר Robinhood Legend עם תמיכה באופציות מדדים וקריפטו.
הושק מרכז למסחר בתחזיות (prediction markets) סביב אירועים עולמיים, שבו נסחרו מעל מיליארד חוזים ב-6 החודשים האחרונים.
הושלמה רכישת TradePMR, פלטפורמת משמורת (RIA custodial) המנהלת כ-41 מיליארד דולר בנכסים (נכון למרץ 2025).
החברה מתרחבת בינלאומית ומשרתת מעל 150,000 לקוחות בבריטניה ובאיחוד האירופי.
רכישת בורסת הקריפטו הבינלאומית Bitstamp נמצאת במסלול לסגירה באמצע השנה (בכפוף לתנאים מקובלים).
הדירקטוריון אישר תוספת של 500 מיליון דולר לתוכנית הרכישה החוזרת של המניות, מה שמעלה את סך התוכנית ל-1.5 מיליארד דולר.
נכון לאפריל 2025, החברה רכשה מחדש 20 מיליון מניות מסוג Class A בסכום כולל של 667 מיליון דולר (במחיר ממוצע של 33.40 דולר למניה).
יתרת הניצול המאושרת לרכישה חוזרת עומדת כעת על כ-833 מיליון דולר.
נתונים כספיים:
הכנסות גדלו ב50% ל927 מיליון
הרווח הנקי עלה ב-114% משנה לשנה ל-336 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-106% משנה לשנה ל-0.37 דולר.
סך הוצאות התפעול עלו ב-21% משנה לשנה ל-557 מיליון דולר.
המשמעות של ההכנסות וההוצאות הם שם קיימת התיעולות בבפעילות החברה שהשוואה לרבעון מקביל
צפי לשנה כולה:
הוצאות תיפעוליות (מיליארד) - $2.085 ל $2.185 מ $2 ל $2.1
דוח מקביל רבעון q2 2025
נתונים כספיים:
הכנסות גדלו ב45% ל989 מיליון
הרווח הנקי עלה ב-105% משנה לשנה ל-386 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-100% משנה לשנה ל-0.42 דולר.
סך הוצאות התפעול עלו ב-12% משנה לשנה ל-550 מיליון דולר.
המשמעות של ההכנסות וההוצאות הם שם קיימת התיעולות בבפעילות החברה שהשוואה לרבעון מקביל
צפי לשנה כולה:
הוצאות תיפעוליות (מיליארד) - $2.15 ל $2.25 מ $2.085 ל $2.185
דוח מקביל q3 2025
נקודות חשובות:
נתונים כספיים:
הכנסות גדלו ב100% ל1.24 מיליארד
הרווח הנקי עלה ב-271% משנה לשנה ל-556 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-259% משנה לשנה ל-0.61 דולר.
סך הוצאות התפעול עלו ב-31% משנה לשנה ל-639 מיליון דולר.
המשמעות של ההכנסות וההוצאות הם שם קיימת התיעולות בבפעילות החברה שהשוואה לרבעון מקביל
צפי לשנה כולה:
הוצאות תיפעוליות (מיליארד) - 2.28$ מ $2.15 ל $2.25
דוח מקביל q4 2025
נקודות חשובות:
נתונים כספיים:
הכנסות גדלו ב27% ל1.28 מיליארד
הרווח הנקי ירד ל 605 מיליון מ906 מיליון ברבעון מקביל (נתון שכלל הטבת מס והיפוך הפרשה רגולטורית בסך 424 מיליון דולר).
הרווח המדולל למניה (EPS) ירד ל0.66 דולר, לעומת 1.01 דולר ברבעון מקביל (נתון שכלל הטבה בסך 0.47 דולר הנובעת מהטבת מס ומביטול הפרשה רגולטורית)
סך הוצאות התפעול עלו ב-38% משנה לשנה ל-633 מיליון דולר.
צפי לשנת 2026:
הוצאות תיפעוליות (מיליארד) - 2.6 מיליארד דולר ל-2.725 מיליארד דולר
דוח סגירה שנתית 2025
נקודות חשובות:
- רכישה עצמית של מניות הסתכמה ב-653 מיליון דולר, וכללה 12 מיליון מניות רגילות מסוג Class A במחיר ממוצע למניה של 54.30 דולר.
נתונים כספיים:
ההכנסות: גדלו ב-52% בהשוואה לשנה הקודמת והגיע ל-4.5 מיליארד דולר.
הרווח הנקי: עמד על 1.9 מיליארד דולר, לעומת 1.4 מיליארד דולר בשנת 2024; נתון זה כלל הטבה בסך 424 מיליון דולר, שנבעה מהטבת מס וביטול הפרשה רגולטורית ברבעון הרביעי של 2024.
הרווח המדולל למניה (EPS): עמד על 2.05 דולר, לעומת 1.56 דולר בשנת 2024; נתון זה כלל הטבה בסך 0.47 דולר, שנבעה מהטבת מס וביטול הפרשה רגולטורית ברבעון הרביעי של 2024.
ההוצאות התפעוליות: גדלו ב-25% בהשוואה לשנה הקודמת והגיע ל-2.38 מיליארד דולר.
דוח רבעון 2026 q1
נקודות חשובות:
בחודש אפריל הודיע משרד האוצר האמריקאי כי רובינהוד (Robinhood) תשמש כברוקר וכנאמן הראשוני והיחיד עבור "חשבונות טראמפ" (Trump Accounts) – אבן דרך היסטורית במשימתה של החברה להנגיש את עולם הפיננסים לכולם.
במסגרת שיתוף הפעולה עם BNY, רובינהוד תפתח ותפעיל את האפליקציה הייעודית של "חשבון טראמפ", תספק שירות לקוחות ייעודי ותוכן לימודי, ותשמש כגורם המשמורן (custodian) על נכסי החשבון.
נתונים כספיים:
הכנסות גדלו ב15% ל1.07 מיליארד, ירידה מרבעון קודם
הרווח הנקי עלה ב-3% משנה לשנה ל-346 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-3% משנה לשנה ל-0.38 דולר.
סך הוצאות התפעול עלו ב-18% משנה לשנה ל-656 מיליון דולר.
צפי לשנת 2026:
הוצאות תיפעוליות (מיליארד) - 2.7 מיליארד דולר ל-2.825 מיליארד דולר
דוח רבעון 2026 q2
נקודות חשובות:
השלימה החברה את רכישת WonderFi – חברה קנדית מובילה בתחום המוצרים והשירותים של נכסים דיגיטליים – צעד המסמן את כניסתה הרשמית של רובינהוד לאזור.
נתונים כספיים:
הכנסות גדלו ב31% ל1.31 מיליארד, ירידה מרבעון קודם
הרווח הנקי עלה ב-48% משנה לשנה ל-573 מיליון דולר.
הרווח המדולל למניה (EPS) עלה ב-48% משנה לשנה ל-0.62 דולר.
סך הוצאות התפעול עלו ב-33% משנה לשנה ל-734 מיליון דולר.
צפי לשנה כולה:
הוצאות תיפעוליות (מיליארד) - 2.775 מיליארד דולר ל-2.675 מיליארד דולר
 לונג

RSKD בס״ד
מניה ישראלית שנסחרת בארצות הברית
שאולי מתחילה להיות מעניינת (אתם מחליטים😉)
טיקר: RSKD
Riskified היא חברת טכנולוגיה ישראלית שמתמחה במניעת הונאות במסחר אונליין (eCommerce) באמצעות AI ו-Machine Learning.
בפועל, החברה מספקת פלטפורמת ניהול סיכונים למסחר אלקטרוני, שמאפשרת לעסקים לזהות ולמנוע הונאות ולבנות קשרים אמינים יותר עם הלקוחות שלהם.
החברה נוסדה על ידי עידו גל ואסף פלדמן ב-26 בנובמבר 2012, ובסיסה בתל אביב.
שווי השוק שלה עומד היום על כ-$700M.
ועכשיו לדוח של 12/08/2026.
ההכנסות הגיעו ל-$98.7M, עלייה של 22% YoY לעומת $81.1M.
אבל מה שמעניין פה זה לא רק המספר. ברבעון הקודם החברה צמחה רק ב 7%, אנחנו רואים כאן האצה משמעותית בקצב הצמיחה וזה היה קצב הצמיחה הגבוה ביותר מיזה 4 שנים.
ה-GMV שעבר דרך המערכות שלה הגיע ל-$41.3B, עלייה של 13%. החברה ציינה גיוס לקוחות חדשים ו-Upselling ללקוחות קיימים כמנועים מרכזיים לצמיחה.
גם ה-Adjusted EBITDA השתפר משמעותית והגיע ל-$3.9M, עלייה של 84% משנה שעברה , עכשיו לא רק שהחברה צומחת — היא מתחילה להראות גם מציאות תפעולית טובה יותר
ה-Free Cash Flow הגיע ל-$12.9M לעומת $5.3M בשנה שעברה 200%
לחברה יש מזומן של 223%
אבל לדעתי הנקודה שהכי מעניינת בדוח היא בכלל התחזית. החברה העלתה בהכנסות ל-2026
מ-$376–384M
ל-$400–410M.
ה-Midpoint עבר מ-$380M ל-$405M
העלאה של 6.6% בתחזית השנתית ברבעון אחד.
גם תחזית ה-Adjusted EBITDA עלתה מ-$28–34M ל-$33–39M.
וזו כבר הפעם השנייה שהחברה מעלה תחזית בתוך השנה ועוד לא חציון מאחורה
אם אני מחבר את כל התמונה במשפט: צמיחה מואצת → שיפור ברווחיות → שיפור בתזרים → העלאת תחזית משמעותית.
אבל יש גם נקודה אחת שחשוב לא לפספס.
ה-GAAP Gross Margin ירד מ-49% ל-46%, למרות שההכנסות זינקו ב-22%. ( חיובי ביותר)
הצמיחה כרגע מגיעה עם לחץ מסוים על המרווח הגולמי, וזו נקודה שאני חושב שחשוב להמשיך לעקוב אחריה.
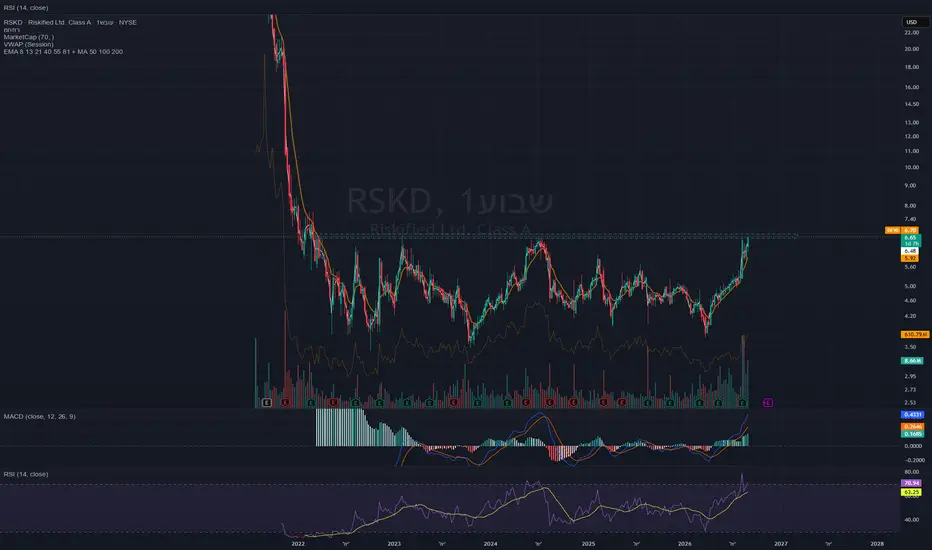
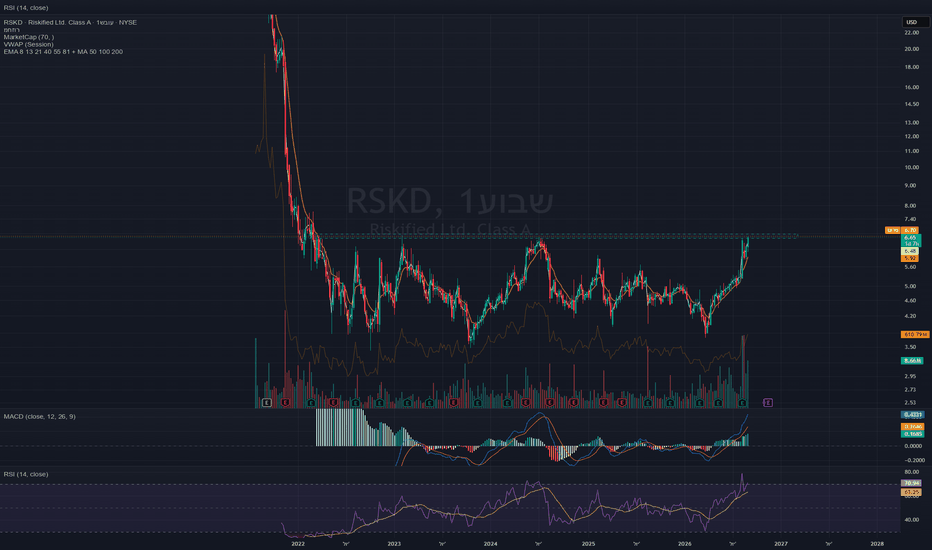
ועכשיו למניה על הגרף
בתגובה לדיווח של 12/08/2026, המניה עלתה ביותר מ-17%.
אנחנו מדברים על חברה עם שווי שוק של כ-$900M שמציגה האצה בצמיחה, שיפור ברווחיות ובתזרים, ובמקביל מעלה תחזית פעם נוספת.
ומה שמעניין אפילו יותר הוא שהמניה יושבת על רמות מפתח שנבנו במשך כמה שנים אחורה — והפעם על בסיס פונדמנטלי מנסה לפרוץ
בהצלחה לכולם כל הנאמר אינו המלצה לביצוע פעולה כלל !
דן הקטן  לונג
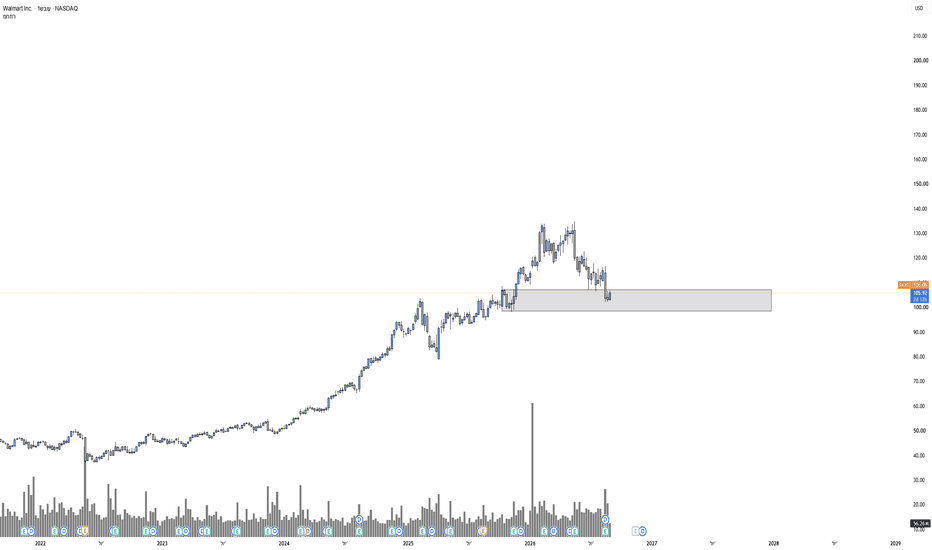
חינוך אינו הכנה לחיים. הוא החיים עצמם.NASDAQ:WMT
"חינוך אינו הכנה לחיים. הוא החיים עצמם."
כך כתב ופירסם את משנתו הפילוסוף ואיש החינוך האמריקאי ג'ון דיואי.
הרוב בשוק ההון בטוח שחינוך פיננסי או ניתוח מניות הם פשוט "הכנה" ליום שבו נעשה את הכסף הגדול.
מבחינתם, המסחר הוא רק פרוזדור - מקום שעוברים בו כדי להגיע אל הנהנתנות והעושר. הם מחפשים את המניות הכי תנודתיות, רודפים אחרי ריגושים, ובטוחים שהחיים האמיתיים יתחילו רק כשהגרף יתפוצץ למעלה, או שימצאו מניה כזו או אחרת אשר תגאל אותם.
החינוך הוא החיים עצמם.
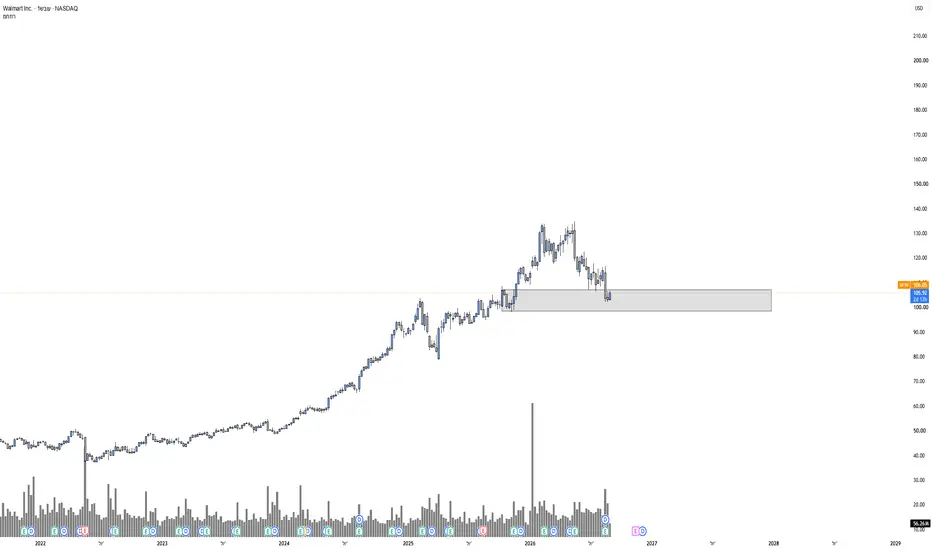
התבוננות על מניית WMT (וולמארט) מביאה עימה שיעור לחיים בזמן אמת.
וולמארט היא לא מנייה שתעניק לנו 50% ביום. היא מפלצת שקטה. היא לא מחפשת כותרות או אשליות. היא ממוקדת בדבר אחד: יציבות, משמעת תפעולית ועבודה עקבית יום יום גם כשהסערה בחוץ כדוגמת AI משתוללת.
מספר עקרונות חינוך בעלי ערך (שמתאימים מאוד לחיינו מחוץ לגרפים) אותם אנו מצליחים להפיק מהחברה הזו:
1. האם יש לנו את הסבלנות להמתין לתרחיש המדויק?
2. האם אנחנו יודעים לפעול מתוך שקט נפשי ולא מתוך דחף ו FOMO?
3. האם אנחנו מסוגלים לחשוב מחוץ לקופסה, ולהיחשף ואף לתת דגש גדול יותר גם על מוצרים שאינם טרנדיים?
חינוך לסבלנות,
חינוך לשקט נפשי,
חינוך לחשיבה מחוץ לקופסא (שובר שיויון)
נכון, מסחר והשקעות הוא מקצוע לבינוניים (שמח להיות בינוני), אך זה לא אומר ובטח לא שייך לעניין החינוך והיכולת להסתגל לתנאי שטח מאתגרים המשתנים בצורה תכופה.
המסחר הוא ה"מקווה למוח" שלנו. הוא המראה הכי גדולה למי שאנחנו כבני אדם. הרווח הכספי אינו היעד, הוא רק תוצר לוואי של התנהגות נכונה ועבודה אמיתית על המידות.
אל תסחרו כדי "להתכונן" לחיים.
חנכו את עצמכם מעכשיו, למען עתיד טוב יותר בעולם המסחר וההשקעות.
הכל מתחיל בפנימיות ובסיפור אותו אנו מספרים לעצמנו.
מהסיבה הפשוטה:
צורת החשיבה שלכם במסך, היא בדיוק צורת החיים שלכם מחוצה לו.
להיות סוחר ראוי. בכל יום מחדש.
רק טוב, אמן
 לונג
 לונג

הנפקה דמיונית מול ביצועים בשטח SPCX בס״ד
אתמול סגרתי את עסקת השורט שלי על SPCX לפני הדוח. (אפשר לראות בפוסט הקודם שלי שעלה)
היום, אחרי שהמספרים פורסמו, אני חושב שהדוח רק מחזק את מה שדיברנו עליו עוד ביום ההנפקה.
כן, החברה עקפה את תחזיות האנליסטים בכמה סעיפים.
אבל מבחינתי זו לא השאלה.
השאלה היא האם הדוח הזה מצדיק שווי שוק של כ-1.4 טריליון דולר.
לדעתי, ממש לא.
החברה סיימה את הרבעון עם הכנסות של 7.8 מיליארד דולר, ועדיין רשמה הפסד נקי של 541 מיליון דולר.
גם אם מסתכלים על הצמיחה המרשימה ב-AI, ב-Starlink ובתחום הקישוריות, קשה מאוד להצדיק שווי כזה כשהחברה עדיין מפסידה כסף.
בדיוק על זה דיברנו לפני ההנפקה לא אמרנו שהחברה גרועה לא אמרנו שאין לה עתיד אמרנו שהתמחור מנותק מהמציאות.
המניה עלתה בהתלהבות לשיא של 225 דולר, ומשם איבדה יותר מ-50%.
מבחינתי, גם אחרי הירידה הזו, התמחור עדיין רחוק מלהיות הגיוני.
אני עדיין חושב שהמניה יכולה למצוא את עצמה גם באזור ה-50 דולר במהלך השנה הקרובה, אם השוק ימשיך לתמחר את החברה לפי הביצועים בפועל ולא לפי החלומות זו הדעה האישית שלי, ולא תחזית או ודאות.
כרגע אני פשוט לא רואה בדוח הזה שום דבר שמצדיק שווי של כ-1.4 טריליון דולר.
כרגע אני בחוץ אחרי השורט הראשון יש הרבה נכסים בשוק שיותר מענינים אותי אז אולי לא שורט כרגע אבל בהחלט גם לא רואה פה אופציה להתחיל לעלות למעלה
ניתן למחיר לדבר
ערב טוב חברים יקרים תזכרו לא מתאהבים במנייה השכל שולט על הרגש בעיקר במצבים כאלה
דן הקטן 💚  השכלה

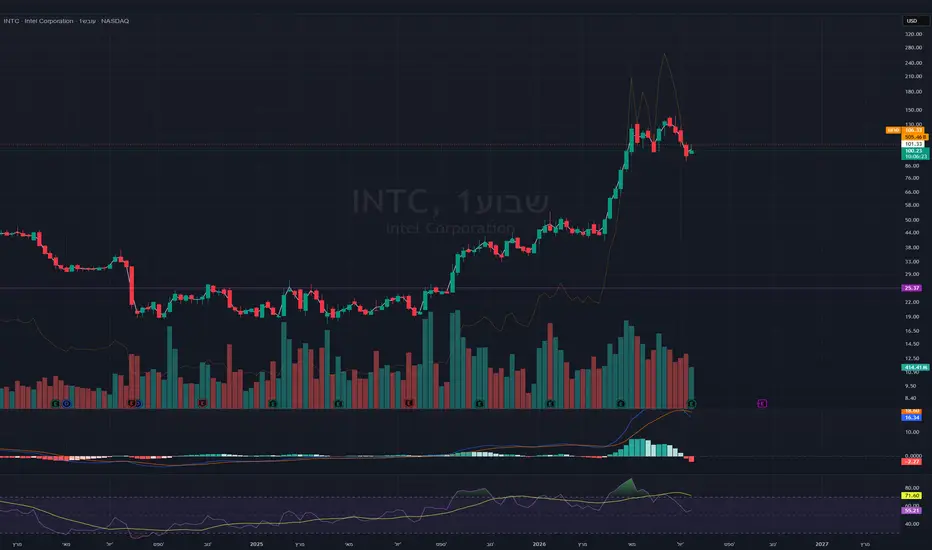
מציאות או צפי עתידי בעניין תשתיות AI ענקית השבבים אני לא צריך לספר לכם מי זאת אינטל
נקודות ראשונות בדוח :
1. ההכנסות ברבעון השני הסתכמו ב-16.1 מיליארד דולר, עלייה של 25% לעומת הרבעון המקביל אשתקד
2. אינטל הרחיבה את המומנטום שלה בתחום הבינה המלאכותית הפיזית והרובוטיקה, כאשר יותר מ-130 לקוחות
3. אינטל הכריזה על שיתופי פעולה אסטרטגיים עם פוקסקון, סימנס, היטאצ'י, אקו נוירוטכנולוגיה וגרינסטון ביוסיינס לפיתוח משותף של פתרונות בינה מלאכותית ומחשוב ספציפיים לתעשייה, המופעלים על ידי מעבדי אינטל .
כספי :
25% עלייה בהכנסות
61.85% התיעלות הוצאות
16.82% עלייה ברווח
צפיות עתידיות :
אינטל צופה לרבעון השלישי של 2026 הכנסות של 15.8-16.8 מיליארד דולר,
רווח גולמי של 41%-42%
החברה גם צופה הוצאות תפעול שנתיות של כ-16.5 מיליארד דולר ב-non-GAAP, מה שמרמז על המשך השקעה אגרסיבית בצמיחה.
מסקנה ראשונית :
הכנסות ברבעון השני עלו ל-16.1 מיליארד דולר, והחברה צופה ברבעון השלישי 15.8-16.8 מיליארד דולר
הרווחיות השתפרה מאוד: השוליים הגולמיים עלו ל-40.4% ב-GAAP ו-41.8% -non-GAAP
מצד ההוצאה, אינטל עדיין משקיעה חזק בתשתיות, חדרים נקיים וציוד כדי לתמוך בצמיחה השנה ובשנה הבאה
למסקנה: זו לא “התייעלות” רק דרך קיצוץ, אלא בעיקר שיפור תפעולי אמיתי יחד עם ריסון עלויות יחסית, מה שמתחיל לשפר את המודל העסקי.
הסיכון המרכזי קדימה הוא שהשיפור הזה עדיין תלוי בביצוע, בביקוש למוצרי AI וביכולת של אינטל להמשיך להוציא לפועל את תוכנית הייצור וה-Foundry שלה בזמן.
מסקנה
בעקבות הדוחות של טסלה וגוגל.
מהדוחות של טסלה וגוגל אפשר לגזור מסקנה יותר רחבה: יש עדיין צמיחה בביקוש לשבבים ול-AI, אבל היא לא אחידה ולא “ללא סיכונים”. מצד אחד, אינטל מדווחת ש-AI יוצר “ביקוש חסר תקדים למחשוב”, ושהכנסות מרכז הנתונים וה-AI שלה עלו ברבעון השני ב-59% ל-6.3 מיליארד דולר, בעוד שעסק ה-Foundry צמח ב-31% ל-5.8 מיליארד דולר.
למה זה חשוב למשקיע
הנתונים של אינטל מראים שהביקוש לא מגיע רק ממכירת שבבים לצרכנים, אלא יותר ויותר ממרכזי נתונים, תשתיות AI, אריזה מתקדמת וייצור. אינטל גם מציינת שהשיפור ברבעון נבע מביקוש חזק, תפוקות ייצור גבוהות יותר וקיצור זמני מחזור, כלומר יש כאן גם שיפור בצד ההיצע ולא רק בעליית מחירים.
גוגל: יותר השקעות, לא פחות
מהדיווחים על גוגל עולה שהשוק בוחן האם ההשקעות ב-AI באמת מייצרות תשואה, וגוגל עצמה נשארת עם הוצאות הון גבוהות מאוד כדי לתמוך בענן וב-AI. לפי הדיווחים שיצאו סביב עונת הדוחות, אלפאבית/גוגל העלתה את תחזית ההשקעות בתשתיות ל-85 מיליארד דולר ב-2025, עם מסר ברור שה-AI כבר משפיע על כל חלקי הפעילות ומצדיק השקעות נוספות.globes+2
טסלה: ביקוש קיים, אבל יותר תנודתי
טסלה כן ממשיכה להשקיע ב-AI, ברובוטקסי ובפיתוחים סביב אוטונומיה, אבל הדוחות מצביעים על שוק יותר שברירי: הכנסות הרכב והרווחיות שלה חלשות יותר מהצמיחה של גוגל, והמשקיעים רואים שם יותר סיכון מאשר וודאות. במילים אחרות, טסלה תומכת בסיפור של ביקוש עתידי לשבבים ולמחשוב, אבל היא לא הוכחה לכך שהביקוש יהיה חלק או ליניארי.maariv+2
המסקנה האמיתית
לכן, המסקנה הסבירה היא לא “עצירה” בביקוש לשבבים, אלא המשך צמיחה עם תנודתיות. הביקוש חזק במיוחד ב-AI, דאטה-סנטרים ותשתיות ענן, אבל קצב ההוצאות של גוגל, טסלה וענקיות נוספות ימשיך לקבוע אם הצמיחה הזו תהיה מואצת או תיתקל בהפוגות זמניות.bizportal+1
מה זה אומר קדימה
אם אתה מסתכל על הסקטור כמשקיע, צריך להבחין בין חברות שמוכיחות ביקוש עם הכנסות ורווחיות, לבין חברות שמדברות בעיקר על פוטנציאל עתידי. אצל אינטל, המסר הוא שהביקוש כבר שם והם מצליחים לתרגם אותו לשיפור תפעולי; אצל גוגל, ההשקעות עדיין נראות מוצדקות; אצל טסלה, הסיפור יותר ספקולטיבי ותלוי ביישום.globes+2
בשורה אחת: הביקוש לשבבים ול-AI לא נעצר, אבל הוא עובר משלב “הייפ” לשלב של סינון — מי שמייצר תוצאות ייהנה, ומי שלא, יפגוש יותר לחץ אגרסיבי !
חברים יקרים כל הנאמר אינו המלצה לביצוע פעולה אלה תוכן לימודי בלבד
 השכלה

 השכלה

החברה שבונה את העתיד של הצי האמריקאי בס״ד
סימבול : HII
שווי שוק : 11.2 B
שורטיסטים : 2.3%
סקטור : מלחמה
שייכות לסקטור : LMT
על החברה:
חברת HII (Huntington Ingalls Industries, Inc.) היא קבלנית ביטחון אמריקאית מובילה לבניית כלי שיט צבאיים (נוסדה ב-2010, מטה בווירג'יניה), מ FINVIZ
שלושה תחומי עיסוק :
תכנון ובניית כלי שיט צבאיים שאינם גרעיניים, הכוללים ספינות סער אמפיביות, ספינות ללוחמה משולבת, ספינות קרב וספינות סיור עבור משמר החופים האמריקאי.
2 תכנון, בנייה, תדלוק מחדש, שיפוץ מקיף (Overhaul) והשבתה של נושאות מטוסים וצוללות בעלות הנעה גרעינית עבור הצי האמריקאי.
3 פיתוח מערכות מידע (IT) מתקדמות, פתרונות מבוססי משימה למשרד ההגנה והמודיעין, מערכות אוטונומיות וכלי שיט בלתי מאוישים, שירותי אחזקה לצי, וניהול גרעיני וסביבתי עבור משרד האנרגיה (DoE).
הצי ומשרד ההגנה האמריקאי: הלקוח הראשי המניב את עיקר ההכנסות. הם מממנים את חוזי הליבה של החברה, כולל פרויקט הענק של תדלוק ושדרוג נושאת המטוסים המושבתת זמנית USS John C. Stennis (הנמצא בעיצומו וחווה עיכובים), לצד חוזה פעיל עד 2031 בשווי 418 מיליון דולר לתחזוקת מעליות מטוסים ותחמושת בספינות הצי.
חברת General Dynamics: המתחרה הגדולה של HII, הפועלת איתה בשותפות עסקית צמודה. שתי החברות חולקות ביניהן את חוזי המיליארדים לבניית דור הצוללות הבא של ארה"ב (מחלקות Virginia ו-Columbia), המהוות את עיקר צבר ההזמנות (Backlog) של החברה.
ממשלת אוסטרליה וברית AUKUS: שותפות אסטרטגית ומנוע צמיחה פעיל מאוד. ממשלת אוסטרליה מזרימה תקציבים ישירים ל-HII כדי שהחברה תכשיר ותשלב מפעלים אוסטרליים בשרשרת האספקה של הצוללות הגרעיניות העתידיות שלהן.
היחידה לחדשנות ביטחונית של הפנטגון (DIU): משתפת פעולה עם החברה בפיתוח וייצור המוני של הצוללות האוטונומיות הזעירות "Lionfish" (חוזה עם פוטנציאל של 347 מיליון דולר) המיועדות למשימות מודיעין וביון חשאיות.
ועוד ,,,
הייליסט מן הדוח:
השלמת ניסויי הים של נושאת המטוסים (CVN 79): מדובר באבן דרך קריטית עבור מספנות Newport News Shipbuilding. נושאת המטוסים הגרעינית השנייה מסוגה עברה בהצלחה את מבחני השטח הראשונים בים הפתוח. זה אומר שהיא מתקרבת למסירה הרשמית לצי האמריקאי, מה שיאפשר לחברה לשחרר ולהכיר ברווחים הגדולים מהפרויקט.
הסכמי העבודה במספנות Ingalls (עד 2031) החברה חתמה על הסכם ארוך טווח המבטיח לה שקט תעשייתי ויציבות לחמש השנים הבאות. בתעשייה הזו, שביתות או מחסור בעובדים גוררים עיכובי ענק וקנסות. ההסכם מונע שביתות ולתמחר ולצפות במדויק את עלויות השכר העתידיות שלה. (עד כמה שאפשר)
אישור התחזית הפיננסית ל-2026שנתי
מאותתת למשקיעים שהרבעון עמד בציפיות ואין הפתעות לרעה. מדובר בסימן של יציבות, המראה כי למרות אתגרי השוק, החברה בטוחה שתעמוד ביעדי ההכנסות ותזרים המזומנים שהציבה לעצמה לסוף השנה.
חוזים וצבר הזמנות (54 מיליארד דולר סך הכול ) החברה הציגה ברבעון הנוכחי גיוס מרשים של חוזים חדשים בשווי 4 מיליארד דולר. מדובר בנתון מצוין והחזק ביותר בדוח, אשר מראה אמון מוחלטת מצד הלקוחות שלה. ההזמנות הזה מורכב כולו מחוזים שנתיים חתומים מול הצי האמריקאי ומשרד ההגנה עבור נושאות מטוסים וצוללות ועוד,,
תחזית ואישור מספרים :
מציגה צפי ליציבות וצמיחה עקבית. בטווח הבינוני, החברה צופה צמיחה שנתית של כ-6% בסך ההכנסות ובמגזר בניית הספינות, לצד צמיחה של כ-5% הטכנולוגיה (Mission Technologies). עבור השנה כולה, מגזר בניית הספינות צפוי להניב הכנסות של בין 9-10 מיליארד דולר עם אחוז רווחיות תפעולית של 5.5% עד 6.5%, בעוד שחטיבת הטכנולוגיה צפויה להכניס בין 3.0 ל-3.2 מיליארד דולר עם רווחיות תפעולית של כ-5% (ורוחיות EBITDA של 8.4% עד 8.6%). בשורה התחתונה, למרות הגרעון הזמני במזומנים שנוצר ברבעון הראשון, הנהלת החברה משדרת ביטחון מלא ומבטיחה למשקיעים לסיים את השנה עם עודף מזומנים (תזרים חופשי) חזק של בין 500 ל-600 מיליון דולר
נתונים כספיים מן הדוח
ההכנסות גדלו ב 13.35% בהשוואה לרבעון מקביל
ההתייעלות התפעולית ירדה ב 0.57% בהשוואה לרבעון מקביל (כמעט ללא שינוי)
149 מיליון דולר (נותר ללא שינוי בהשוואה לרבעון מקביל)
דוח מאזן:
מזומנים: 216 מיליון דולר
סיכום:
הביזנס מעניין אבל תחום שלא צפוי להכפיל את עצמו בקצב כמו מניות טכנולוגיה אבל צפי עתידי איתן וחזק במספרים
בעניין הטכני נעצרה על פיבו 0.6 רחב
והולכת הצידה כבר כמה שבועות
בסופו של דבר , הסיפור חייב להשתנות מ"חברה עם חוזים חזקים" לחברה שיודעת לייצר מהם רווח ותזרים גבוה באופן עקבי!
www.hii.com  לונג

מתכות \ דולר\ אג"ח ?*שאלה?*
איך עובד המשחק בין שני הנכסים הבטוחים בעולם – הזהב והדולר – ומתי אנשים רצים לכל אחד מהם?
*תשובה:* הכלל הבסיסי הוא שכשיש אי-וודאות או שמריחים משבר בשווקים, הכסף מחפש מקלט בטוח. שני המקלטים המרכזיים הם המתכות (הזהב והכסף) והדולר (מדד ה-DXY). אבל, השוק לא רץ לזהב בכל מצב.הזהב סובל כשיש צפי להעלאת ריבית או כשהריבית בשוק גבוהה, כי למה למישהו להחזיק זהב שלא מניב כלום, אם אפשר לקבל ריבית גבוהה ובטוחה באג"ח? לעומת זאת, ברגע שהשוק מזהה שלא תהיה העלאת ריבית – למשל כשהנתונים מראים ששוק התעסוקה מתקרר, האינפלציה לא מרימה ראש, האבטלה "דביקה" (מצב שאם הוא נמוך ויציב מראה שהשוק חזק ואין לחץ להעלות ריבית) והתמ"ג נחלש – זה בדיוק המגרש הביתי של הזהב.
*שאלה:* מה קרה בשוק מספטמבר 2025 והלאה, ואיך הכל התחבר?
*תשובה* : מחודש ספטמבר 2025 ראינו עלייה פנומנלית במתכות בתוך פרק זמן של 6 חודשים. הסיבה המרכזית הייתה אי-הוודאות המעיקה סביב הוצאות הבינה המלאכותית (AI) של חברות הענק, לצד נתוני אבטלה ואינפלציה שגרמו לשוק לחשוב שהריבית לא תעלה. באותו זמן, הנאסד"ק פשוט הלך הצידה, דשדש ולא עשה שום דבר מעניין.זה נמשך ככה כמה חודשים עד שהשוק בחר כיוון: הוא הלך לתיקון מטה, ירד, רוקן כסף, איפס את המערכת – ואז הכל עלה חזרה.
ברגע שהתיקון בנאסד"ק נגמר והמניות בחרו לעלות, המשקיעים יצאו מהמקלט: הזהב התחיל לרדת בצורה דרסטית ונכנס למגמה דובית חזקה.
*שאלה* : אז מה הטוויסט המטורף שקורה עכשיו בשוק (יולי 2026)? הרי לכאורה אנחנו באותו סרט, לא?
*תשובה* : על הנייר, אנחנו עדים כרגע בדיוק לאותו מחזה: השוק שוב הולך הצידה ומדשדש מאותן סיבות של סוף 2025. יש סימני שאלה ענקיים, השוק חסר כיוון, האינפלציה דביקה, האבטלה לא זזה, שוק התעסוקה מתקרר והתמ"ג די קר. תוסיפו לזה את עונת הדוחות המתקרבת עם אותם סימני שאלה סביב הוצאות ה-AI – והיינו מצפים לראות את כולם רצים שוב לזהב.
אבל כאן מגיע הטוויסט: הזהב לא עולה – הוא רק יורד. למה הוא לא חוזר לסיבוב חדש?
הרי המוסדיים וקרנות הגידור לא שמים עכשיו כסף חדש במניות, הם מחכים לבהירות. אז לאן נעלמה הנהירה לזהב?
*שאלה* : ברוך הבא לנכס הבטוח השני – הדולר והאג"ח. למה הכסף הגדול בורח לשם עכשיו ולא לזהב?
*תשובה* : שהמשקיעים רוצים נכס בטוח, אבל הפעם הם בוחרים בדולר ( TVC:DXY $) ובאג"ח הממשלתיות.
מי שמשקיע בדולר לא זורק אותו מתחת לבלטות, הוא שם אותו באג"ח כדי לקבל תשואה.
בסוף 2025, לאורך כל הדשדוש של הנאסד"ק, האג"ח הלך הצידה ולא עניין אף אחד.
*אבל עכשיו* ? האג"ח פורץ שיא שלא נפרץ בערך שנה ובצורה יפהפייה, ומדד הדולר עושה בדיוק את אותו הדבר – פורץ התנגדות חזקה מאוד אחרי בדיקה מושלמת של תמיכה. לכן, לתקופה הקרובה, כנראה שנראה את שניהם מככבים יחד.
יש *4* סיבות מרכזיות למה כולם רצים עכשיו לדולר/אג"ח ולא לזהב:
*1* : מריחים ריבית גבוהה ליותר זמן: האינפלציה הדביקה גורמת למוסדיים להבין שהפדרל ריזרב לא הולך להוריד ריבית כל כך מהר, ואולי אף ירמוז על העלאה. כשהאג"ח נותן תשואה בטוחה וגבוהה כל כך, ה"עלות האלטרנטיבית" של החזקת זהב היא פשוט יקרה מדי. עדיף לקבל דולרים מניבים מאשר מתכת שקטה.מוסדיים מריחים משבר וצריכים מזומן מהיר
*2* :(Cash is King):
כשקרנות גידור ומוסדיים מריחים מיני-משבר או תנודה חריפה, הם צריכים נזילות מיידית כדי לסגור פוזיציות, לכסות הפסדים או לשלם חובות. במצב כזה הם מוכרים הכל – כולל את הזהב שלהם – רק כדי להחזיק במזומן דולרי נזיל.
*3* :מלכודת ה-Margin Call: כשהשוק הופך למסוכן, הלחץ להביא כסף "מהבית" לחשבונות המסחר גדל. מכירת זהב* היא הדרך המהירה ביותר של המוסדיים להשיג את המזומן הזה, מה שמפיל את מחיר הזהב ומקפיץ את הדולר.עצירת הקניות של הבנקים המרכזיים: חלק מהדלק של הזהב ב-2025 הגיע מבנקים מרכזיים (כמו סין) שקנו מתכות כדי להקטין תלות בדולר. ברגע שהקניות האלה לוקחות הפסקה, השוק חוזר לדינמיקה המסורתית שלו שבה הדולר שולט. האם רוצים להיות מקום ראשון \בתוך האולם . דרך ניהול הון סיכוןבעולם תכנון ההון וההשקעות, יש משפט אחד שחוזר על עצמו כמו מנטרה בפגישות עם לקוחות: "אבל תראה את ההוא, הוא שם את כל הכסף שלו על מניה אחת ועשה ארגז או השקיע בסטארט-אפ - והיום הוא בליגה אחרת
המוח האנושי הכללי אוהב סיפורים פשוטים.
הוא אוהב קו ישר שמחבר בין סיבה לתוצאה.
כשאנחנו מסתכלים על אדם שהצליח להכות את השוק בצורה קיצונית, המנגנון הפסיכולוגי שלנו מפעיל מיד עיוות מתוחכם שנקרא "הטיית התוצאה האמיתית מול התוצאה היחודית שלו ״
אנחנו מניחים שאם התוצאה הסופית מדהימה, אז ההחלטה שהובילה אליה הייתה החלטה גאונית.
זו אחת הטעויות המסוכנות ביותר שניתן לעשות בניהול הון.
כדי להבין עד כמה המחשבה הזו מעוותת, בואו נריץ ניסוי מחשבתי פשוט:
דמיינו אולם ענק ובו 10,000 איש.
לכל אחד מהם נותנים מטבע ומבקשים ממנו להטיל אותו.
מי שיוצא לו "עץ" - נשאר באולם וממשיך לסיבוב הבא.
מי שיוצא לו "פלי" - יוצא מהאולם ומפסיד את כספו.
בסיבוב הראשון יישארו 5,000 איש, בסיבוב החמישי 312 איש, בסיבוב העשירי יישארו 9 אנשים, ובסיבוב ה-13 יישאר אדם אחד בלבד.
האדם הבודד הזה, שנשאר אחרון אחרי 13 הטלות רצופות של "עץ", מקבל פרס של 100 מיליון דולר.
מאיפה מגיע הכסף?
הוא למעשה הצבר של דמי הכניסה וההפסדים של כל אותם 9,999 איש שנפלטו מהאולם בסיבובים הקודמים.
הם אלו שמימנו לו את הפרס.
למחרת בבוקר, האיש הזה מוזמן לתוכניות בכל ערוץ אפשרי.
עיתונאים שואלים אותו:
"איך עשית את זה? מה הסוד שלך?".
הוא מתיישב בכורסה, מחייך בביטחון ואומר: "הכל עניין של טכניקה.
הסתכלתי על המטבע, הרגשתי את הרוח בחדר, שחררתי את האגודל בזווית של 45 מעלות והפעלתי לחץ מבוקר.
ידעתי מה אני עושה מהרגע הראשון".
האם הוא משקר? לא, הוא באמת מאמין בזה.
המוח שלו מסרב לקבל את העובדה שההצלחה הפנומנלית שלו היא תוצאה של מזל (הרי בהכרח מישהו היה חייב להישאר אחרון מתוך 10,000 איש).
הוא צובע את המזל בצבעים של אסטרטגיה ומומחיות.
הבעיה הגדולה מתחילה כשהצופים בבית מקשיבים לו, ומנסים להעתיק את "זווית האגודל" או לחשבן את הרוח בחדר , ומהמרים על כל ההון המשפחתי שלהם בהטלה הבאה. ומצפים להצלחה כמו שלו
בתכנון אמיתי, אנחנו מפרידים לחלוטין בין איכות התהליך לבין המקריות של התוצאה.
החלטה גרועה עם תוצאה טובה קורית, למשל, כשאדם לוקח את כל כספי הפנסיה שלו, נכנס לקזינו, שם הכל על "שחור ברולטה" ומכפיל את הכסף.
התוצאה? פנטסטית. !!
ההחלטה? קטסטרופלית. !!
אם הוא יחזור עליה עוד שלוש פעמים, הוא יישאר בלי כלום
אבל החלטה נכונה עם תוצאה גרועה קורית כשאדם בנה תיק השקעות מפוזר, חכם, מוגן מפני אינפלציה, עם נכסים מניבים מגוונים, גם אגרסיבי וגם סולידי ובדיוק באותה שנה התרחש אירוע ברבור שחור עולמי קיצוני שחתך את השוק ב-30%.
התוצאה הזמנית היא שלילית, אבל התהליך והחלטת ניהול הסיכונים היו נכונים לחלוטין.
בטווח הארוך, התהליך הזה הוא היחיד שישרוד ויצמח.
מי שמסתכל רק על המראה האחורית ורואה את אלו ש"הימרו והצליחו", שוכח את בית הקברות השקט של ה-9,999 איש שנפלטו מהאולם בסיבובים הראשונים.
אף אחד לא מראיין אותם ולכן הקול שלהם לא נשמע.
זהו כשל הישרדות קלאסי.
כל תעשיית הביוגרפיות העסקיות, ספרי העזרה העצמית והרצאות ה-TED מבוססת על העיוות הסטטיסטי הזה.
אנחנו קוראים אך ורק את ההיסטוריה של המנצחים, כי המתים פשוט לא כותבים ספרים.
בסוף שנות ה-90, בזמן בועת הדוט-קום, ג'ף בזוס הקים את אמזון.
באותו זמן בדיוק, אלפי יזמים חכמים, חרוצים ומוכשרים לא פחות ממנו, הקימו חברות אחרות
כולם עבדו סביב השעון
כולם שתו קפה באותן כוסות, דיברו באותה שפה, גייסו כסף מאותן קרנות הון סיכון והאמינו באותו עתיד
ההבדל?
החברות שלהם התרסקו ונמחקו, ואמזון שרדה והפכה לאימפריה.
האם בזוס גאון?
לחלוטין כן.
אבל האם הוא היה מצליח בלי שרשרת של צירופי מקרים, מזל סטטיסטי קיצוני, ותזמון מושלם שאי אפשר לשחזר באופן מדעי?
לחלוטין לא.
אם היינו מריצים את סימולציית ההיסטוריה 1,000 פעמים מחדש, ב-990 מתוכן אמזון הייתה נמחקת ובזוס היה מנהל בכיר באיזה בנק השקעות.
האירוניה היא שאם היינו יכולים לקרוא את הספרים של אותם אנשים שנכשלו ויצאו מהאולם, היינו לומדים מהם פי מאה מאשר מהספר של בזוס, אצל בזוס אתה מקבל "נוסחת קסם" בדיעבד שרובה מיוחסת לגאונות שלו, ואילו אצל אלו שנכשלו היית מקבל את מפת המוקשים האמיתית של המציאות.
היית מבין מה באמת קורה כשהשוק מתהפך, כשהספקים קורסים, או כשהתזרים נגמר - למרות שעשית הכל נכון.
כשחבר או מכר או תלמיד מגיע אליי ואומר לי תראה את ההוא התחיל ב 10K שם הכל על מנייה אחת ועשה 400% ואני רוצה לעשות מה שהוא עשה", התפקיד שלי הוא להחזיר אותו לקרקע הסטטיסטית הריאלית: "אתה רוצה להעתיק אסטרטגיה של אדם שניצח בהגרלה של 1 ל-10,000,000. זה לא ניהול סיכונים, זה הימור מוחלט ,
אנשים מסתכלים במראה האחורית ומנסים להבין איך לפעול.
הם רואים שם, רחוק באופק, דמויות כמו אילון מאסק, ביל גייטס או מארק צוקרברג.
"תראה אותם", אומר אחד לשני בביטחון מלא, "שמונים וחמישה אחוזים מהמגה-עשירים בעולם בכלל לא סיימו קולג'.
הנה, ביל גייטס נשר מהרווארד והוא אחד האנשים העשירים בתבל.
למה לנו לבזבז זמן וכסף על תואר?
בוא ננשור עכשיו, במילים אחרות בוא נפסיק לחשוב בצורה נכונה ובריאה
והסטטיסטיקה כבר תעשה את שלה. היא איתנו".
הטיעון לפיו רוב העשירים לא צריכים תואר משמיט את העובדה המרכזית שרוב מוחלט של אלו שלא סיימו לימודים גבוהים נמצאים בתחתית הפירמידה הכלכלית, בעוד שמי שכן מחזיק בתואר מגדיל את סיכוייו לשרידות כלכלית ולצמיחה בצורה דרמטית.
העצה הרציונלית לאדם הממוצע שמחפש יציבות ורווחה כלכלית היא לא לבנות על תרחישי קיצון בעלי הסתברות אפסית.
תוכנית עבודה כלכלית לא יכולה להתבסס על ההנחה שאתם הברבור השחור הבא, או שהעתקת "זווית זריקת המטבע" של המנצח באולם תעבוד גם לכם.
הייעוד הריאלי של רוב האנשים הוא לא לכבוש את מאדים/פיסגה של הגדולים
אלא להשיג עבודה טובה, פרנסה יציבה, שכר סביר ויכולת להגן על עצמם מפני זעזועים בשוק התעסוקה.
השכלה גבוהה, הכשרה מקצועית ממוקדת או תואר רלוונטי הם לא תעודת ביטוח לעושר, אבל הם מנוע להגדלת הסתברויות.
הם מעלים את נקודת הפתיחה של השכר, מקטינים את הסיכוי לאבטלה בזמני משבר, ומעניקים את הכלים הנדרשים כדי לטפס לרוחב ובמעלה שרשרת הערך.
כשאתם מתכננים את העתיד המקצועי והפיננסי שלכם, תורידו את העיניים מהמראה האחורית ומסיפורי הגבורה של האחוז הבודד שפרץ את המערכת.
אנשים חכמים לא מנהלים את העתיד שלהם על בסיס החריגים הסטטיסטיים של העבר.
פנומנלי ככל שיהיה, סיפור הצלחה בודד הוא לא תוכנית עבודה.
בצעו תהליך נכון, פזרו סיכונים, הגנו על הבסיס ותנו לחוק המספרים הגדולים (ריבית דריבית) לעשות את העבודה בשקט ובדרך יציבה
מטרה של הון משפחתי היא לא לכתוב ביוגרפיה שתמכור מיליון עותקים או לסיים מקום ראשון בכל מקום
המטרה האמיתית היא לוודא שאתם והילדים שלכם לעולם לא תיפלטו מהאולם NOW .ServiceNow היא חברת תוכנה (NOW)
המספקת פלטפורמה לניהול ואוטומציה של תהליכים עסקיים בארגונים. החברה משלבת בינה מלאכותית (AI) כדי לאפשר לארגונים לייעל תהליכים, לחבר בין מערכות שונות ולהפעיל סוכני AI (AI Agents) על גבי תהליכי העבודה, כאשר המודל העסקי שלה מבוסס בעיקר על מנויי תוכנה (Subscription), המהווים כ-97% מהכנסות החברה.(סגנון דומה ל PATH)
סיכום דוח ServiceNow – Q1 2026
צמיחה בהכנסות
הכנסות: 3.77 מיליארד דולר (+22% YoY)
הכנסות ממנויים: 3.67 מיליארד דולר (+22%) ומהוות כ-97% מסך ההכנסות.
לעומת Q4 2025 נרשמה ירידה עונתית קלה, דבר שמאפיין חברות SaaS לאחר רבעון רביעי חזק במיוחד, אך מגמת הצמיחה ארוכת הטווח נותרה חזקה.
התייעלות החברה (Efficiency)
רווח גולמי
• Q1 2026: 75.0% מההכנסות.
• Q1 2025: 79.0% מההכנסות.
מסקנה: ירידה של כ-4 נקודות אחוז, בעיקר בעקבות רכישות (Armis ו-Veza) ועלויות אינטגרציה. למרות זאת, שיעור רווח גולמי של 75% עדיין נחשב גבוה מאוד עבור חברת SaaS.
רווח תפעולי
• Q1 2026: 13.5% מההכנסות
• Q1 2025: 14.5% מההכנסות.
מסקנה: שחיקה קלה במרווח התפעולי בגלל הוצאות הקשורות לרכישות והשקעות ב-AI, אך החברה עדיין ממשיכה לצמוח בקצב גבוה.
רווח נקי
• Q1 2026: 469 מיליון דולר (12.4% מההכנסות)
• Q1 2025: 460 מיליון דולר (14.9% מההכנסות).
מסקנה: הרווח הנקי כמעט לא השתנה למרות צמיחה של 22% בהכנסות, מכיוון שהחברה בחרה להשקיע יותר ברכישות, בפיתוח ובהרחבת פעילות ה-AI.
תזרים מזומנים
• Free Cash Flow: 1.67 מיליארד דולר.
• FCF Margin: 44% – נתון מצוין שמעיד על יכולת גבוהה לייצר מזומנים גם בתקופת השקעות.
AI – מנוע הצמיחה
החברה ממשיכה למצב את עצמה כ־AI Control Tower לארגונים:
השקת Autonomous Workforce.
השקת Context Engine.
הרחבת שיתופי הפעולה עם NVIDIA ו-Google Cloud.
צמיחה של מעל 130% במספר לקוחות Now Assist עם חוזים של מעל מיליון דולר.
צבר הזמנות
• RPO: 27.7 מיליארד דולר (+25% YoY).
• cRPO: 12.64 מיליארד דולר (+22.5% YoY).
נתונים אלו מעידים על ביקוש חזק ועל הכנסות עתידיות שכבר נמצאות בחוזים חתומים.
החזרת ערך לבעלי המניות
החברה רכשה חזרה 20.1 מיליון מניות במהלך הרבעון. נותר אישור לרכישות נוספות בהיקף של 4.2 מיליארד דולר.
המסקנה שלי:
הדוח חיובי מאוד.
צמיחה של 22% בהכנסות.
צבר הזמנות ממשיך לשבור שיאים.
תזרים מזומנים חזק מאוד.
העלאת תחזית לשנת 2026.
ביקוש גובר לפתרונות AI.
הנקודה היחידה שצריך לעקוב אחריה היא השחיקה הזמנית במרווחים (Gross Margin ו-Operating Margin), שנובעת בעיקר מהרכישות האחרונות ומהשקעות אגרסיביות ב-AI. אם ההנהלה תעמוד ביעדיה, היא מצפה שהמרווחים יחזרו להתרחב במהלך 2027
ברמת הגרף לחכות לחודש 07/26 עיקרון מומנטום על הנמוך סגירה שבועית חזקה ומישם יש מה לעבוד
כל עוד אין לי מה לעשות איתה עכשיו
כל הנאמר אינו המלצה לביצוע פעולה אלה תוכן לימודי בלבד ‼️ שיתוף פעולה ZETA&PLTR מצורף גם הדוח האחרון של ZETA
חברת Zeta Global Holdings Corp. היא חברת מרקטינג-טק שמספקת לעסקים תוכנה מבוססת דאטה ו-AI לניתוח צרכנים ואוטומציה שיווקית, שמאפשרת להם לזהות, לפנות ולתקשר עם לקוחות בצורה מדויקת יותר דרך ערוצים כמו אימייל, רשתות חברתיות, צ’אט, וידאו וטלוויזיה מחוברת, החברה נוסדה ב־2012 בניו יורק ומתמקדת בשילוב בין דאטה גדול על משתמשים לבין מערכות אוטומטיות שמנהלות קמפיינים שיווקיים בזמן אמת, ובשוק היא פועלת בתחום ה־AI marketing ומתחרה בחברות כמו Salesforce ו־Adobe, כשהיתרון שלה הוא שימוש בדאטה רח
ב ואוטומציה שמאפשרים שיווק מדויק יותר ויעיל יותר לעסקים.
הייליסט מן הדוח:
חברת Zeta Global Holdings Corp. מדווחת על צמיחה גלובלית מואצת של כ־50% בהכנסות ברבעון הראשון, לרמה של כ־396 מיליון דולר, תוך שהיא “מנצחת ומגבירה” את התחזיות זה הרבעון ה־19 ברציפות, כלומר עוברת בעקביות את ציפיות האנליסטים, והצמיחה מגיעה בעיקר מהשקת Athena by Zeta™️, מוצר AI שמנתח דאטה של צרכנים בזמן אמת, מזהה קהלים רלוונטיים לעסקים ומאפשר להריץ קמפיינים שיווקיים אוטומטיים ומדויקים יותר בכל הערוצים, מה שמשפר ללקוחות את ביצועי השיווק והמכירות ובמקביל מגדיל את ההכנסות של החברה עצמה.
מספר הלקוחות הסופר-סקאלד (לקוחות מאוד גדולים שמשתמשים במערכת בצורה רחבה) של Zeta Global Holdings Corp. גדל ל־189 (יותר חברות גדולות משתמשות בפלטפורמה), עלייה של 19% לעומת השנה הקודמת (צמיחה במספר הלקוחות הגדולים), ומספר הלקוחות המנוהלים (ARPU – כמה כסף בממוצע כל לקוח גדול מכניס לחברה) הגיע ל־1.7 מיליון דולר (כל לקוח גדול מוציא יותר כסף על השירותים של Zeta), עלייה של 21% לעומת השנה הקודמת (החברה לא רק מוסיפה לקוחות אלא גם מגדילה הכנסות מכל לקוח קיים).
העלאת תחזית ההכנסות לשנת 2026 של Zeta Global Holdings Corp. ל־1,785 מיליון דולר בנקודת האמצע עלייה של 30 מיליון דולר לעומת התחזית הקודמת שעמדה על 1,755 מיליון דולר, מה שמצביע על שיפור בצפי הצמיחה של החברה, כאשר המשמעות היא שהחברה מצפה להמשיך לגדול בקצב חזק של כ־37% לעומת השנה הקודמת, בעקבות ביקוש גבוה לפתרונות ה-AI והאוטומציה השיווקית שלה.
החברה מדווחת שהתוצאה היא תשואה ממוצעת של כ־600% על הוצאות השיווק, כלומר כל דולר שמושקע בפרסום יכול להחזיר פי כמה וכמה במכירות.
זה מעיד על אפקטיביות גבוהה מאוד של הפלטפורמה שלה ועל ביקוש חזק לפתרונות ה-AI שלה.
נתונים כספיים מן הדוח:
הכנסות:
גדלו ב 49.87% בהשוואה לרבעון מקביל
התייעלות תפעולית:
השתפרה ב 1.25% בהשוואה לרבעון מקביל
(כמעט ללא שינוי)
הפסד נקי:
של 13.247 מיליון דולר
(שיפור לטובה של 38.67% בהשוואה לרבעון מקביל)
דוח מאזן:
מזומנים: 288.779 מיליון דולר
נתון שלא הרבה שמו לב 18 דוחות שזה אומר 3 שנים רצוף שהחברה לא הנמיכה ציפיות של המשקיעים ובכל פעם הפתיעה לטובה
הסיבה שהעלתי את הדוח היא לעניין אחר
החברה מעדכנת על שיתוף פעולה אסטרטגי עם פלנטיר
המנייה עולה כרגע 6%
סיכום : פודומנטלית 10/10
טכני : יש מה לחכות לעוד כמה אישורים לפני תחילת תנועה .
כל הנאמר אינו המלצה לביצוע פעולה אלה תוכן לימודי !  לונג

SOFI & מנוע צמיחה. (פוסט ארוך אתם תחליטו האם שווה ) סופי (SoFi - קיצור של Social Finance) הוקמה בשנת 2011. החברה התחילה את דרכה כחלוצה בתחום מיחזור הלוואות סטודנטים בארה"ב. עם השנים היא התרחבה לאספקת משכנתאות (2014) והלוואות אישיות (2015). בשנת 2018 הצטרף אנתוני נוטו (Anthony Noto), לשעבר סמנכ"ל הכספים של טוויטר ובנקאי בכיר בגולדמן זאקס, לתפקיד המנכ"ל, והוביל מהפך אסטרטגי שהפך את החברה מ"חברת הלוואות" לפלטפורמת בנקאות דיגיטלית כוללת
סופי היא הבנק היחידי בארה"ב שיש לה רישיון פדראלי לעסוק במתן הלוואות ובנקאות פיננסית מה שמציב אותה בחזית הפינטק
מקורות הכנסה (Revenue Streams)
החברה מייצרת הכנסה משלושה מגזרים תפעוליים מובחנים:
מגזר ההלוואות והשירותים הפיננסים
1. מגזר ההלוואות: הליבה המסורתית. הכנסות מריבית נטו על הלוואות אישיות, הלוואות סטודנטים ומשכנתאות שהחברה מחזיקה במאזן שלה , לצד הכנסות מעמלות סליקה, חיתום ומכירת הלוואות לגופים מוסדיים דרך הפלטפורמה שלה}ההלוואות מחולקות לשני חלקים יש חלק שהיא מלווה מהעו"ש של הלקחות שברגע שהפקדת כסף אצלה היא משתמשת להלוואה
והסוג השני הוא שהיא לוקחת חבילת הלוואות שהיא אישרה ומוכרת אותה לקרנות גידור,
מתי ישתמשו בזה ומתי בזה? כשהיא הגיעה למקסימום שהיא יכולה להלוות או שקרנות גידור מוכנות לשלם פרמיה גבוהה בעבור חבילת ההלוואותאו שהיא לא רוצה לקחת סיכון אם יהיה מיתון אז היא מגלגלת לצד שלישי,
וכשיש לה הרבה פקדונות זולים לדוגמא שהיא משלמת 4 אחוז ריבית היא יכולה למכור את ההלוואה ב 11 אחוז ריבית
2. מגזר השירותים הפיננסיים מנוע הצרכנים הדיגיטלי. כולל את שירותי העו"ש והחיסכון.
3. כרטיסי אשראי, זה לא אשראי רגיל, היא עובדת בשיתוף מאסטרכארד שבו ניתן לשלם בחודש זה את התשלום או לגלגל לחודש הבא, או ברכישות גדולות לפצל את הקנייה, היא גם מחזירה קאשבק 2% על כל קנייה באם הלקוח מפקיד את הכסף בעו"ש.
4. פלטפורמת ההשקעות ניתן לסחור בכל סוגי ה ETF האמריקאים וכן מניות מארה"ב וגם מטבעות קריפטו למיניהם, {לא ניתן לסחור בסופי בכל ה OTC ובשורט} יש גם מערכת לניהול תיק השקעות
5. ומערכת ניהול תקציב() שבו ניתן לנהל את כל התקציב החודשי והיומיומי עם טיפים לניהול נכון.
ההכנסות כאן מבוססות על עמלות סליקה (Interchange), עמלות ברוקראז', עמלות הפנייה (Referral fees) ודמי מנוי קבועים משירותי פרימיום.
3 פלטפורמה טכנולוגית יש לסופיי שני פלטפורמות שלא כ"כ מוכרות,
1] גלילאו זה נקרא ה AWS של עולם הפינטק, זה מערכת של עיבוד והפקת תשלומים דיגיטלים ופייזים,אמצעים למניעת הונאות והעברות כספים מורכבות היא משכירה לחברות ונכון להיום פעיל למעלה מ 150 מיליון לקוחות בעולם בעיקר בארה"ב ובדרומה
2] טכניסי'ס, אם גלילאו הוא הצינור של התשלום אז טכניסיס הוא המוח, היא משכירה לבנקים שירותי מערכת ענן מודרנית, שאפשר לייצור חווית משתמש, כמו ניהול פקדונות והלוואות ומערכת בינה מלאכותית שמבינה קול וטקסט,
{החטיבה הזאת חטפה מכה עקב עזיבת ענקית התשלומים CHINE והמנכ"ל נוטו, אמר בשיחת המשקיעים, שהם חתמו עם 13 לקוחות חדשים ובמהלך הקיץ יתחילו להזרים כספים אל הפלטפורמה ואז היא תקבל דמי משתמש, וכן היא מתכוונת לקחת את שני הפלטפורמות האלו ולהביא אותם אל מרכז הבמה, שזה לקחת את כל הלקוחות שלה ולעביר אותם אל הפלטפורמה, ובכך להראות לכל המערכות הבנקאות הישנה, שהיא מספיק מוגנת.
קהל יעד ולקוחות
קהל היעד ההיסטורי והנוכחי של החברה ממוקד בצרכנים בעלי הכנסה גבוהה שאינם מקבלים שירות הולם מהבנקים המסורתיים .אלו לקוחות בעלי דירוג אשראי גבוה המרוויחים שכר גבוה ומחפשים פלטפורמה דיגיטלית אחת שתרכז את כל חייהם הפיננסיים.
בנוסף, קהל היעד העסקי (B2B) כולל מוסדות פיננסיים וחברות ענק המשתמשות בתשתיות הטכנולוגיות והענן שלה.
רשת הפצה ותלות בשרשרת אספקה
הפצת השירותים היא 100% דיגיטלית דרך אפליקציות מובייל ואתרי אינטרנט, אין לחברה תלות בשרשרת אספקה פיזית, אך יש לה תלות קריטית במערכות המחשוב של ספקי הענן שלה, ברשתות כרטיסי האשראי הגלובליות, ובשוק ההון המוסדי שרוכש ממנה חבילות של הלוואות לצורך ניהול גודל המאזן והנזילות.
נתונים פיננסים Q1 2026
קצב צמיחה והכנסות
המגמה הפיננסית של סופי ברבעון הנוכחי היא פנומנלית ומציגה צמיחה מהירה ועקבית:
• סך הכנסות נטו מתואמות רשם שיא היסטורי של 1.1 מיליארד דולר – זינוק אדיר של 41% בהשוואה לרבעון המקביל אשתקד.
• ביזור ההכנסות: ההכנסות משירותים פיננסיים והפלטפורמה הטכנולוגית לבדם תרמו 504 מיליון דולר מסך ההכנסות (צמיחה של 24% שזה מראה שהיא לא רק תלויה בהלוואות אלא היא מתחילה להכניס כסף רציני מהטכנולוגיות שהיא משכירה
• הכנסות מבוססות עמלות צמחו ב-23% לרמה של 387 מיליון דולר, ומהוות 36% מסך ההכנסות.
שולי רווח והתייעלות
• EBITDA כאן חשוב לציין נקודה חשובה! בכל חברה אחרת שרוצים לברר רווח תפעולי אז לוקחים את ההכנסות ומורידים ממנו את עלות המוצר שיווק וריביות שהיא לקחה על הלוואות, אבל כאן הריביות היא הלב של סופיי, כדי לתת הלוואות היא צריכה לשלם קודם כל ריביות ללקוח שממנו היא לוקחת את ההלוואה, ולכן ה איבידטה שזה רווח לפני הריביות הוא לא כ"כ משקף את ההוצאות של סופיי וסעיף זה הסתכם-340 מיליון דולר.
• רווח נקי) : זינק ל-167 מיליון דולר (שולי רווח נקי של 15%). מדובר ברבעון ה-10 ברציפות של רווחיות נקייה רשמית לחברה{.
• רווח למניה (עמד על 0.12 דולר לרבעון
תזרים מזומנים ומאזן (חוסן פיננסי)
• תזרים מזומנים: החברה מציגה נתון עוצמתי של 1.1 מיליארד דולר, שנמצא בהלימה מלאה לסך ההכנסות המתואמות ומצביע על איכות רווחים גבוהה במזומן נקי.
• גידול בפיקדונות הבנקאיים: פיקדונות הלקוחות בבנק סופי צמחו ב-2.7 מיליארד דולר במהלך הרבעון האחרון בלבד, והגיעו לרמת שיא של מעל 40 מיליארד דולר. פיקדונות אלו מהווים מקור מימון זול ויציב במיוחד להלוואות שהחברה מעניקה, ומורידים את התלות שלה בהלוואות יקרות מבנקים אחרים.
• נפח הלוואות, החברה רשמה שיא הלוואות חדשות של 12.2 מיליארד דולר ברבעון.
3. חדשנות ואבני דרך לעתיד
מחקר ופיתוח (R&D) ומוצרים חדשים
סופי משקיעה הון עתק באינטגרציה אנכית של הטכנולוגיות שלה (השילוב של גלילאו וטכניסיס עם פלטפורמת סופי הצרכנית). ברבעון זה רשמה החברה שתי אבני דרך מרכזיות של חדשנות מוצר:
1. סופי נכנסת לראשונה לעולם העסקים הגדולים, ותספק פלטפורמה אחת מפוקחת המאפשרת לחברות לנהל בנקאות פיאט (מטבעות מסורתיים) ובנקאות קריפטו משולבת בזמן אמת.
2. החברה השיקה מחדש את שכבת הפרימיום הצרכנית שלה ("סופי פלוס"), והפכה אותה למוצר זמין בלבד תחת דמי מנוי מבוססי עמלה (Fee-based subscription model) המעניק הטבות מורחבות על פני כל מוצרי החברה.
3. החברה אף השיקה מטבע יציב בדומה למה שחברת סירקל מנפיקה בכדי ישוכלו לבצע העברות יותר בקלות ובמהירות
אבני דרך דינמיות (חברים ומוצרים)
• החברה רשמה שיא היסטורי בצירוף לקוחות: הוסיפה 1.1 מיליון חברים חדשים ו-1.8 מיליון מוצרים חדשים ברבעון אחד בלבד!
• סך המשתמשים הפעילים (Total Members) הגיע לרמה של 14.706 מיליון חברים (צמיחה אדירה לעומת 10.916 מיליון ברבעון המקביל אשתקד).
4. מנועי צמיחה ויתרון תחרותי
אפקט ה-Flywheel הפיננסי (החפיר הכלכלי)
היתרון התחרותי הגדול ביותר של סופי נקרא Financial Services Productivity Loop (FSPL). המודל עובד כך:
המערכת האקולוגית
1. החברה מגייסת לקוח עבור מוצר פיננסי חינמי או זול כמו חשבון עו"ש או מערכת מעקב תקציב.
2. בזכות חוויית המשתמש המצוינת, הלקוח רוכש מוצרים נוספים כמו כרטיס אשראי, תיק השקעות או הלוואה אישית.
3. שיעור רכישת המוצרים המצולבים זינק ל-43% ברבעון הנוכחי (עלייה של 7 נקודות אחוז משנה שעברה).
4. מכיוון שהלקוח כבר נמצא באפליקציה, עלות גיוס הלקוח עבור המוצר השני והשלישי היא אפס. הדבר מייצר שולי רווח תפעוליים מטורפים ששום בנק מסורתי לא מסוגל להתחרות בהם.
עלויות מעבר (Switching Costs)
ברגע שלקוח מפקיד את המשכורת שלו בחשבון, מנהל את תיק המניות והקריפטו שלו בסופי, ומחזיק שם את ההלוואה או המשכנתא שלו – הוא הופך ל"נעול". עלויות המעבר הופכות לגבוהות מדי מבחינת נוחות, מה שמעניק לחברה דביקות גבוהה ויציבות נכסים.
📈 5. מצב השוק והשפעות מאקרו
רגישות לריבית ואינפלציה
• סביבת ריבית גבוהה: משרתת את סופי בצורה חיובית מאוד דרך מגזר הבנקאות. החברה מצליחה למשוך פיקדונות ענק בזכות ריביות אטרקטיביות, ולהשתמש בהם כדי להפיק מרווח ריבית נטו גבוה על תיק ההלוואות שלה.
• אינפלציה וסיכוני אשראי: הסיכון המרכזי של החברה במצב של אינפלציה מתמשכת הוא פגיעה ביכולת ההחזר של הצרכנים. יחד עם זאת, החברה מדווחת כי איכות האשראי של הלווים שלה נותרה יציבה לחלוטין ושיעורי ההפסדים נמצאים תחת שליטה מלאה ומחמירה של פחות מ-8%.
תחזית עתידית (Guidance)
סופי סיפקה תחזית שורית ומדויקת לרבעון הבא (Q2 2026):
• צמיחה בהכנסות: צפי לצמיחה של כ-30% בהכנסות נטו מתואמות בהשוואה לרבעון השני של 2025.
• מרווח רווח נקי מתואם: צפוי לנוע בטווח שבין 12% ל-13%.
• לסיכום:
ללא כל צל של ספק מדובר בחברה פנומנלית, גם מבחינה רגולטורית שהיא הבנק הדיגיטלי היחיד עם רישיון, וגם מבחינה שהיא רק צומחת בכל המגזרים כבר כמה וכמה רבעונים רצופים,
הנתונים הכי חשובים למעקב, היא מגזר ההלוואות שלה, וכן קצב צירוף חברים חדשים ואחזקת הוותיקים, קצב גדילה של מעגל הלקוחות שמשתמש עם כל הפיצרים שלה {המערכת האקולוגית} וכן גדילה בהכנסות ושמירה על ריווחיות גבוהה, והתייעלות תפעולית.
למותר לציין כי כל האנליסטים נוטים לדרג אותה בחסר וכן המנכ"ל ושאר חברי הדירקטוריון קונים מניות ללא הפסקה.
כל הנאמר אינו המלצה לביצוע פעולה אלה תוכן לימודי בלבד ‼️  לונג

מה הקשר בן PATH ו טכנולוגיה בס״ד
ערב טוב חבר׳ה אני נתקל הרבה בשאלה דן עד איפה מנתחים חברה ? דוח אחד שניים מספיק רק חדשות או היליטס
התשובה שלי היא תמיד אותו דבר - ברגע שאתה יודע לדבר על חברה במשך כמה דקות בלי לגמגם ורוב שאלות ששואלים אותך במשך תשובה לא מבוטלת על החברה זה מראה שאתה מבין מה אתה עושה ואתה מכיר את החברה
לדקלם כולם יכולים ועוד יותר ללכת לצ׳אט או גימיני או קלוד ולקבל את כל התשובות אבל ההבדל הוא עצום בן מי שעובד כך למי שהולך וכותב נתון אחר נתון עד שמתחברת תמונה שכוללת את הפרט החשוב ביותר בשוק ההון ביטחון בתכנון וביטחון בעסקה 🙃
הכנתי לכם את הסקירה כתובה מסודר כמה שיכלתי שתוכלו להוציא את הטוב ביותר להמשך תכנון בגרף
————————————————
חברת UiPath, Inc. עוסקת בפיתוח ואספקה של פלטפורמת תוכנה לאוטומציה של תהליכים עסקיים. החברה משרתת את תעשיות הציבור, הבריאות, התקשורת, הפיננסים והבנקאות. היא מציעה גם אוטומציה של חשבונות לתשלום, אוטומציה של עיבוד תביעות, אוטומציה של מרכז קשר ואוטומציה של פיננסים וחשבונאות. החברה נוסדה על ידי דניאל דיינס ומריוס טירקה בשנת 2005 ובסיסה בניו יורק, ניו יורק.
כמו שאפשר לראות החברה מתעסקת בתחום הטכנולוגיה אבל בתחומים ספציפיים ובעיקר באוטומציות לפני שנתקדם למספרים באו נסביר קצת מה החברה עושה .
אני רוצה שנרחיב בכמה מילים מה הקשר בן בינה מלאכותית וסוכן.
בואו נתחיל בסוכן מה הוא עושה?
מגדיר אלגוריתם השולט בתהליך הקיים
התהליך כולל שלושה דברים,
תפיסה כלומר ראייה וקריאה,
הבנה חשיבה ועיבוד,
ולבסוף נקיטת פעולה,
ועושה זאת ברצף שוב בהגדרת הלולאה וזאת אוטומציה
כאן דיברנו על נוסחה פשוטה לבינה מלאכותית !
לסוכן יש כמה בעיות? יכולות להיות כמה בעיות רק מהשלושה פעולות שדיברנו בחיבור בין אחד לשני עד שלב התוצאה
וכדי לפתור אותם צריך שני דברים
1. בינה מלאכותית גנרטיבית
2. צריך מערכות בעלות אוטונומית
ולא רק זה צריך אמינות!
אז מה בעצם path עושה? היא מחברת בין התקלות של הסוכן לבין בינה מלאכותית גנרטיבית ומערכות בעלות אוטנומיות ועוד.
בעניין מערכות אוטונומיות ,
אוטומציה של תהליכים רובוטיים יש כאלו שצריכים הגדרות מאוד ברורות מראש ויש כאלו שההגדרה דיי פשוטה לפיתרון
עכשיו אותו סוכן שיש לנו הוא מקבל החלטות הגיוניות וברורות מה שהופך את התהליך לרמה גבוהה יותר וגם הוא יהיה עמיד יותר לשינויים קטנים
יתרונות של הסוכן
מרפא את עצמו. ומסתגל לשינויים מהירים. ובעיות משתנות ממשימה למשימה מתייעל יותר כי הוא אוטונומי ורץ על לולאה ריצפה מאלגוריתם קיים
חסרונות הסוכן בשלבי מחקר
נקודות עיקריות
שווי שוק 6.3 מיליארד
שורטיסטים 31% !!
1.8 מליארד דולר מזומן
דוח מקביל רבעוני q1 2025
הכנסות עלייה של 6 אחוזים
התייעלה בהוצאות התפעול ב12 אחוז
מעבר מ28 ל22 בהפסד הנקי מצמצמת הפסדים
דוח מקביל רבעוני q2 2025
עליה בהכנסות של 14 אחוזים
עלתה בחציון 10 אחוזים
התייעלות של 25 אחוזים
החברה יוצאת מהפסד לרווח נקי מ86 מליון ל1.5
דוח מקביל רבעוני q3 2025
הכנסות עלייה של 16 אחוז
התייעלה ב14 אחוז
החברה ממשיכה לצמצם הפסדים ויוצאת מהפסד של 10 מליון דולר לרווח של 198 מליון דולר
דוח מקביל רבעוני q4 2025
הייליטס חשוב מהדוח החברה באמצע לרכוש מניות בשווי 500 מליון דולר מניות פנימיות אחרי שהיא סיימה לקנות מניות בשווי 1 מיליארד דולר
הכנסות עלייה של 13 אחוז
התייעלות ב9 אחוז בהוצאות
עלייה ברווח מ51 ל104 מליון דולר
דוח סגירה 2025
עלייה בהכנסות של 17 אחוז
התייעלות בהוצאות של 15 אחוזים
מעבר בשנתי מהפסד של 73.6 מליון לרווח של 282 מליון!
דוח רבעוני מקביל 2026 q1
עליה של 17 אחוזים בהכנסות
התייעלות של 12 אחוזים בהוצאות
החברה יצאה מהפסד של 22 מליון לרווח של 22 מליון
מי ששם לב רואה שהחברה לא צומחת באחוזים גבוהים בכל רבעון בהכנסות אבל החברה יודעת להשאיר בכל רבעון מההתחלה של 2025 צמצום הפסדים עד מעבר ברווח הנקי בQ2 ו q3 והאישור הסופי הוא הגיע ב 2026 Q1 מזכיר לכם ב Q1 2025 החברה צמצמה ב 6 מליון דולר ועכשיו עברה כבר לרווח שזה כבר סיפור של הצלחה .
לא ציינתי בתוך הדוחות אבל בסקירה דיברנו על זה
החברה שומרת על המנויים ובכל רבעון גם גדלה במנויים
שזה מה שהחברה צריכה להראות בדוחות אחרי השלב של הרווח הנקי
יותר ברמת הגרף
החברה הונפקה בבורסה ב 2021 2022
מאז רק ירדה עד איזה תחתית ומיקם הלכה הצידה עכשיו רק ברמה הפסיכולוגית של משקיע היה לו את כל הסיבות לצאת פדומנטל שלילי מחיר מנייה יורד ,,
ועכשיו ווליום חריג ביותר בחודשים האחרונים
ווליום של החודש האחרון 789 מיליון מניות שהחליפו ידיים רואים שיש עניין בחברה ממוצע יומי 39.45 מליון מניות
בנוסף החברה סגרה בנר היפוך על הנמוך בשפל של המניה וחזרה לעלות לפני הדיווח אחר הדיווח תגובה של יפיפה של קונים והמשך השבוע של 12% למעלה וכרגע משחקת על רמה זה לגיטימי ומובן
תראו אני לא יועץ פיננסי ולא אדם עם רישיון אני הנגשתי מידע על אחד יש לו את ההחלטות שלו בשווקים ויודע מה טוב לתיק האישי שלו
למי ששואל את עצמו כמה זמן לקח לי לכתוב את כל הפוסט שבועיים וחצי אין דבר טוב שמגיע בקלות הכל עניין של יגאת ומצאת תאמין :)  לונג

ZETA q1/26 ZETA Q-1 2026 (הדוח פורסם ב30.04.2026)
**על החברה:**
חברת Zeta Global Holdings Corp. היא חברת מרקטינג-טק שמספקת לעסקים תוכנה מבוססת דאטה ו-AI לניתוח צרכנים ואוטומציה שיווקית, שמאפשרת להם לזהות, לפנות ולתקשר עם לקוחות בצורה מדויקת יותר דרך ערוצים כמו אימייל, רשתות חברתיות, צ’אט, וידאו וטלוויזיה מחוברת, החברה נוסדה ב־2012 בניו יורק ומתמקדת בשילוב בין דאטה גדול על משתמשים לבין מערכות אוטומטיות שמנהלות קמפיינים שיווקיים בזמן אמת, ובשוק היא פועלת בתחום ה־AI marketing ומתחרה בחברות כמו Salesforce ו־Adobe, כשהיתרון שלה הוא שימוש בדאטה רח
ב ואוטומציה שמאפשרים שיווק מדויק יותר ויעיל יותר לעסקים.
**הייליסט מן הדוח:**
-חברת Zeta Global Holdings Corp. מדווחת על צמיחה גלובלית מואצת של כ־50% בהכנסות ברבעון הראשון, לרמה של כ־396 מיליון דולר, תוך שהיא “מנצחת ומגבירה” את התחזיות זה הרבעון ה־19 ברציפות, כלומר עוברת בעקביות את ציפיות האנליסטים, והצמיחה מגיעה בעיקר מהשקת Athena by Zeta™️, מוצר AI שמנתח דאטה של צרכנים בזמן אמת, מזהה קהלים רלוונטיים לעסקים ומאפשר להריץ קמפיינים שיווקיים אוטומטיים ומדויקים יותר בכל הערוצים, מה שמשפר ללקוחות את ביצועי השיווק והמכירות ובמקביל מגדיל את ההכנסות של החברה עצמה.
- מספר הלקוחות הסופר-סקאלד (לקוחות מאוד גדולים שמשתמשים במערכת בצורה רחבה) של Zeta Global Holdings Corp. גדל ל־189 (יותר חברות גדולות משתמשות בפלטפורמה), עלייה של 19% לעומת השנה הקודמת (צמיחה במספר הלקוחות הגדולים), ומספר הלקוחות המנוהלים (ARPU – כמה כסף בממוצע כל לקוח גדול מכניס לחברה) הגיע ל־1.7 מיליון דולר (כל לקוח גדול מוציא יותר כסף על השירותים של Zeta), עלייה של 21% לעומת השנה הקודמת (החברה לא רק מוסיפה לקוחות אלא גם מגדילה הכנסות מכל לקוח קיים).
- העלאת תחזית ההכנסות לשנת 2026 של Zeta Global Holdings Corp. ל־1,785 מיליון דולר בנקודת האמצע עלייה של 30 מיליון דולר לעומת התחזית הקודמת שעמדה על 1,755 מיליון דולר, מה שמצביע על שיפור בצפי הצמיחה של החברה, כאשר המשמעות היא שהחברה מצפה להמשיך לגדול בקצב חזק של כ־37% לעומת השנה הקודמת, בעקבות ביקוש גבוה לפתרונות ה-AI והאוטומציה השיווקית שלה.
- החברה מדווחת שהתוצאה היא תשואה ממוצעת של כ־600% על הוצאות השיווק, כלומר כל דולר שמושקע בפרסום יכול להחזיר פי כמה וכמה במכירות.
זה מעיד על אפקטיביות גבוהה מאוד של הפלטפורמה שלה ועל ביקוש חזק לפתרונות ה-AI שלה.
**נתונים כספיים מן הדוח:**
הכנסות: גדלו ב 49.87% בהשוואה לרבעון מקביל
התייעלות תפעולית:
השתפרה ב 1.25% בהשוואה לרבעון מקביל
(כמעט ללא שינוי)
הפסד נקי: 13.247 מיליון דולר
(שיפור לטובה של 38.67% בהשוואה לרבעון מקביל)
*דוח מאזן:**
מזומנים: 288.779 מיליון דולר NVTS Q1/26 NVTS Q-1 2026 (הדוח פורסם ב 05.05.2026)
**על החברה**
החברה Navitas Semiconductor היא חברת שבבים אמריקאית שנוסדה בשנת 2020 ומרכזה בטורנס, קליפורניה. היא מפתחת שבבים מתקדמים לניהול והמרת חשמל בטכנולוגיית GaN (גליום ניטריד) — חומר חדש שמאפשר מעבר חשמל מהיר יותר, יעיל יותר ופחות מתחמם לעומת סיליקון רגיל.
השבבים שלה (Power ICs) משלבים בתוכם גם כוח, גם בקרה וגם הגנות בתוך רכיב אחד, מה שמאפשר טעינה מהירה יותר, חיסכון באנרגיה ושיפור ביצועים במכשירים כמו מטענים מהירים, מחשבים, רכבים חשמליים, מערכות תעשייה ותשתיות אנרגיה.
בפועל, החברה מנסה להחליף טכנולוגיות חשמל ישנות בפתרונות קטנים, חכמים ויעילים יותר שמתאימים לעולם של AI, דאטה סנטרים, חשמל חכם ורכבים חשמליים.
**שיתופי פעולה וחוזים:**
חברת Navitas Semiconductor משתפת פעולה עם GlobalFoundries (חברת ייצור שבבים גדולה בארה״ב שמייצרת פיזית את השבבים במפעלים), עם Avnet (חברת הפצה עולמית שמחברת בין יצרנים ללקוחות ומוכרת את המוצרים שלה בעולם), ועם Cyient (חברת הנדסה מהודו שעוזרת לפתח ולתכנן פתרונות טכנולוגיים לשבבים).
בנוסף היא עובדת מול OEMs – שזה חברות שמייצרות מוצרים שלמים כמו רכבים חשמליים, מטענים או מערכות חשמל, ומשלבות בהם את השבבים שלה כדי לשפר טעינה ויעילות אנרגיה.
כל השיתופים האלה מאפשרים לה להיכנס לשוק של דאטה סנטרים של AI, רכבים חשמליים ותשתיות חשמל חכמות בעזרת שבבי GaN שמאפשרים ניהול חשמל יעיל יותר, פחות חום וטעינה מהירה יותר, ולהפוך לשחקן משמעותי בתחום של ניהול חשמל מתקדם.
**היילייסט מן הדוח:**
החברה גם חיזקה את ההנהלה עם מינוי בכיר מ־Broadcom לדירקטוריון, כחלק מההתמקדות שלה בצמיחה בשוקי AI ותשתיות חשמל מתקדמות.
- שינוי אסטרטגי שבו החברה מתרחקת משוק המובייל והצרכנות ומתמקדת בשוקי הספק גבוה כמו דאטה סנטרים של AI, תשתיות אנרגיה ותעשייה.
- בכנס GTC של Nvidia הציגה פתרון לדאטה סנטרים של AI שממיר 800V ל־6V ומאפשר יעילות גבוהה מאוד (עד ~97.5%) כדי לשפר ביצועים של מערכות AI גדולות.
- החברה מציגה טכנולוגיות GaN ו־SiC מתקדמות למתח גבוה, כולל פתרונות לאספקת חשמל לדאטה סנטרים של AI, וצופה צמיחה חזקה בשווקים אלה עם פוטנציאל שוק גדול מאוד עד 2030
**תחזית לרבעון הבא (Q-2 2026)
החברה צופה הכנסות של כ־$10 מיליון (סטייה של חצי מיליון למעלה או למטה), מה שמייצג צמיחה של כ־16% לעומת הרבעון הקודם.
הרווחיות הגולמית (Gross Margin – כמה כסף נשאר אחרי עלות ייצור) צפויה להיות כ־39.25%, שיפור קל לעומת הרבעון הקודם.
ההוצאות התפעוליות צפויות להישאר כמעט ללא שינוי, סביב $14.5–15.5 מיליון, כלומר החברה עדיין שומרת על הוצאות יציבות בזמן שהיא מנסה לצמוח.
**נתונים פיננסיים מן הדוח:**
הכנסות:
ההכנסות ירדו ב 38.66% בהשוואה לרבעון מקביל
התייעלות תפעולית:
ההתייעלות התיפעולית השתפרה ב 142.22% בהשוואה לרבעון מקביל
רווח נקי:
הפסד נקי של 33.785 מיליון דולר (גדילה בהפסד של 99% בהשוואה לרבעון מקביל)
**דוח מאזן:**
מזומנים : 221.008 מיליון דולר
סיכום :
למה החברה עולה 100% ומשהו מיום פרסום הדוח , אם ההכנסות וההפסד נקי לא משתפרים אלא נהיים גרועים יותר?
החברה נמצאת בשלב מעבר שבו ההכנסות מהעסק הישן (מובייל וצרכנות) יורדות, והמעבר לשוקי AI ודאטה סנטרים עדיין לא מייצר מספיק הכנסות כדי לפצות על זה, ולכן גם ההפסד גדל.
למרות זאת, המניה עולה כי השוק מתמחר עתיד חזק מאוד לטכנולוגיות GaN ו־SiC שלה בתחום דאטה סנטרים של AI, תשתיות חשמל ורכבים חשמליים, ולא את התוצאות הנוכחיות.
היום המספרים חלשים, אבל הסיפור הוא ציפייה לצמיחה משמעותית בעתיד אם החדירה לשוק ה־AI תצליח.  לונג

SPCX שיחת היום בשווקים עשיתי סקירה קצרה מוזמנים לתת מבט ותגובה ההנפקה הגדולה – שיחת היום של השווקים! מה עוד אפשר לומר? באמת מטורף, השוק דוהר.
מניות החלל מצפות להנפקה ומתחילות לזוז. השאלה הגדולה היא: האם קונים את SpaceX או שקונים את אילון מאסק?
בואו נתחיל לאט לאט:
החברה עומדת להיות מונפקת בשווי מטורף של 1.75 טריליון דולר (SPCX) . המיקום שלה בשוק יהיה מספר 6 בגודלה. אני אפילו לא מדבר על מקרה במידה ו יהיה מיזוג בין החברות של אילון, שאז השווי יכול להגיע ל-3.6 טריליון דולר.
היא מחפשת לגייס 75 מיליארד דולר. עכשיו, נכון שזה מספר זניח מול שווי השוק, ואין לי תשובה מסודרת כרגע לעניין הזה.
ב-12/06/26 המניה תהיה מונפקת.
הביזנס:
שיגור חלליות לחלל.
לוויינים, וגם לוויינים לתקשורת.
בנוסף: X (טוויטר לשעבר) ובנוסף Grok Ai
650 שיגורים עד היום.
החברה בשלב ההנפקה מתומחרת ב מכפיל 109 על ההכנסות ו-265 על ה-EBITDA
חוזה נוכחי עם הממשל האמריקאי והשיתוף עומד על 2.7 מיליארד דולר– מה שמצהיר על העוצמה שיש לחברה, אפילו שהסכום קטן מול שווי השוק.
היתרונות:
שליטה בחלל, תקשורת בכל העולם, ורווח מתמיד.
במספרים – מה קורה?
חלל: צמיחה איטית.
סטארלינק: צמיחה מדהימה. X (טוויטר): חצי כוח.
המספרים נמוכים בהכנסות מול שווי השוק המטורף שבו היא הולכת להיות מונפקת. צריך להכיר ולחשב האם יש עם מה לעשות כרגע כדי להרוויח פה כסף, או שצריך רגע להמתין ולקבל אישורים מהשוק עצמו. אין פה ספק שהחברה היא פשוט חברה לא בגדר הרגיל אלא טירוף אחד גדול, אבל לפני שקופצים למים – צריך רגע לעשות חישוב.
יש כמה שאלות שיש לי כרגע:
1. למה צריך להנפיק חברה בשווי שוק כל כך גדול?
2. מי עדיפה יותר? ASTS או SpaceX?
3. איך נחשב את התנועה במדדים (נאסד"ק, S&P 500 וראסל) עכשיו אחרי שהיא תיכנס?
4. האם משלב ההנפקה היא ישר תתחיל לרוץ? או שהיא תרד תקופה ורק משם תעלה?
לפי ההיסטוריה, לא שווה לקנות הנפקות. והסדר הוא בדרך כלל:
4-8 אחוזים ביום הראשון.
8-18 אחוזים בשבוע הראשון.
28 אחוזים בחודש הראשון (במגמת ירידה).
אם אתם שואלים את עצמכם למה שהיא תרד? יש כל כך הרבה משקיעים או עובדים שיש להם כל כך הרבה מניות של החברה, והם רוצים למכור ולקחת כסף לכיס אחרי שנים של עבודה בחברה שעכשיו יצאה להנפקה.
מי יקנה? החכמים או הטיפשים? אני לא יודע ואין לדעת.
ויש לי עוד שאלה מה יקרה עם טסלה שלנו?
הרי האם הראש של אילון מאסק יעבור ל-SpaceX או שהוא יישאר בטסלה? שאלה גדולה שאני חושב עליה. עוד נגלה מה יקרה בהמשך.
חברים , כל הנאמר אינו המלצה לביצוע פעולה ואני לא יועץ פיננסי. מה שכן, הבאתי את כל הנתונים שיש לי כדי שיהיו מוכרים מולכם, ותתחילו להפעיל את המוח מאשר את הרגש והשמועות.
דן הקטן 💚 SOFI Q1.26
על החברה:
החברה SoFi Technologies היא חברת פינטק אמריקאית שמנסה להפוך ל“בנק הדיגיטלי של הדור החדש”, עם פלטפורמה אחת שמרכזת כמעט את כל הצרכים הפיננסיים של הלקוח.
בבסיסה, החברה חזקה במיוחד בתחום האשראי — הלוואות אישיות ומשכנתאות דיגיטליות — וזה למעשה מנוע ההכנסה המרכזי שלה. לצד זה היא מציעה גם שירותי השקעות (כולל מניות וקריפטו), חשבונות עו״ש וחיסכון, כך שהכול מנוהל באפליקציה אחת.
בנוסף, יש לה שכבת תשתית טכנולוגית בשם Galileo, שמספקת שירותי בנקאות ותפעול פיננסי לבנקים וחברות אחרות — מה שהופך אותה גם לספקית תשתית ולא רק אפליקציית לקוח.
הייחוד של SoFi מגיע משלושה עקרונות מרכזיים:
All-in-One: כל השירותים הפיננסיים במקום אחד (בנק, אשראי, השקעות)
בנקאות ללא סניפים: מודל דיגיטלי בלבד שמאפשר יעילות גבוהה והורדת עלויות
שאיפה להיות חשבון הבנק הראשי של הלקוח: כלומר לא רק אפליקציה נוספת, אלא המרכז הפיננסי של המשתמש
בסופו של דבר, SoFi היא שילוב של בנק דיגיטלי + חברת אשראי + פלטפורמת השקעות + תשתית בנקאית, כשהרעיון המרכזי הוא לרכז את כל החיים הפיננסיים של הלקוח במקום אחד.
הייליסט מן הדוח:
- חדשה טרייה : SoFi Technologies מפתחת מוצר AI לצרכנים שצפוי להפוך לעוזר פיננסי אישי, שירכז וינהל תחומי בנקאות, הלוואות, השקעות, אשראי וביטוח בתוך אפליקציה אחת חכמה.
- חיזוק מותג ומעמד שוק: דירוג #1 בשביעות רצון משקיעים ו־#1 בנקים בארה״ב לפי Forbes
(מחזק אמון לקוחות ומעמד תחרותי מול בנקים וחברות פינטק אחרות)
- שיא בהכנסות נטו מתואמות: 1.1 מיליארד דולר (+41% לעומת שנה שעברה)
- הכנסות מבוססות עמלות: 387 מיליון דולר (+23%), מהוות 36% מההכנסות המתואמות
- הכנסות מתחום השירותים הפיננסיים והפלטפורמה הטכנולוגית: 504 מיליון דולר (+24%) (הכנסות משירותים פיננסיים שוטפים + מתן תשתית טכנולוגית לבנקים אחרים, לא הלוואות ישירות)
- שיא בהלוואות חדשות (Loan Originations): 12.2 מיליארד דולר ברבעון
איכות אשראי יציבה ועומדת בציפיות
הלוואות חדשות עלו בערך 30% לעומת הרבעון המקביל
- שיא במספר החברים והמוצרים: נוספו 1.1 מיליון חברים חדשים ו־1.8 מיליון מוצרים חדשים
(1.8 מיליון מוצרים = מספר השירותים הפיננסיים שנפתחו ללקוחות חדשים – חשבונות, הלוואות והשקעות)
- עלייה בשיא חדש במודעות למותג: מודעות “ללא רמז” (Unaided brand awareness) הגיעה ל־10% שיא
(יותר אנשים מזהים את SoFi באופן טבעי בלי רמזים – חיזוק משמעותי למותג)
- האצת שימוש צולב (X-buy): שיעור ה־X-buy הגיע ל־43%, עלייה של 7 נקודות
(לקוחות משתמשים ביותר ממוצר אחד – מראה על דביקות גבוהה בפלטפורמה)
- השקת Big Business Banking: SoFi תספק שירותי בנקאות לעסקים כולל פיאט וקריפטו
(כניסה לשוק בנקאות עסקית עם פתרון כולל לעסקים בפלטפורמה אחת)
נתונים כספיים מן הדוח
ההכנסות גדלו ב 42.57% בהשוואה לרבעון מקביל
ההתייעלות התפעולית השתפרה ב 7.87% בהשוואה לרבעון מקביל
רווח נקי:
רווח 166.731 מיליון דולר (שיפור של 134% בהשוואה לרבעון מקביל)
הפרויקט שלי לשנת 2026 ואולי 2027 נקצור פרות 🙃
אני לא יועץ פיננסי אין באמור המלצה לביצוע פעולה אני רק בן אדם שבודק מספרים בחברות ומשתף ‼️ לונג 
HOOD Q-1 2026
על החברה:
החברה Robinhood Markets פועלת כחברת פינטק שמטרתה להנגיש את שוק ההון לקהל רחב, באמצעות מודל של מסחר במניות ללא עמלות — מהלך שפתח את הדלת למיליוני משקיעים חדשים.
מי משתמש בפלטפורמה?
בעיקר משקיעים פרטיים וסוחרים, בדגש על הדור החדש שנכנס לשוק בשנים האחרונות.
איך החברה מרוויחה כסף?
הפעילות מבוססת על שלושה מנועי הכנסה עיקריים:
תשלום על זרימת פקודות (PFOF), המתקבל בעיקר ממסחר באופציות, קריפטו ומניות
הכנסות ריבית נטו, שמגיעות ממימון, הלוואות ניירות ערך וריבית על יתרות מזומן של לקוחות
דמי מנוי לשירות הפרימיום “Robinhood Gold”, שמספקים הכנסה נוספת
מה היא מציעה בפועל?
אפליקציית מסחר הכוללת מניות, אופציות, חוזים עתידיים וקריפטו, לצד שירותים פיננסיים משלימים כמו ניהול עושר, חשבונות פרישה וניהול תיקי השקעות — כולל שירות הפרימיום “Robinhood Gold”.
היילייסט מן הדוח:
- ההכנסות עלו ב־15% לעומת השנה שעברה והגיעו ל־1.07 מיליארד דולר
- הפקדות נטו הסתכמו ב־18 מיליארד דולר, קצב צמיחה שנתי של 22%
- מספר מנויי Robinhood Gold גדל ב־36% והגיע לשיא של 4.3 מיליון
- החברה השיקה מוצרים חדשים , כמו Cortex Digests, כרטיס אשראי פרימיום , וקרן שמאפשרת למשקיעים פרטיים גישה להשקעות בחברות פרטיות
בנוסף החברה Robinhood Markets השיקה רשת בלוקצ'יין (Layer 2 על Ethereum) שכבר עיבדה מעל 100 מיליון טרנזקציות.
- שרד האוצר האמריקאי הודיע כי רובינהוד תהיה הברוקר והנאמן הראשי של Trump Accounts
בשיתוף עם BNY
- החברה מתרחבת בינלאומית:
קיבלה אישור עקרוני מהרשות המוניטרית של סינגפור לפעילות ברוקראז' מלאה
נתונים כספיים מן הדוח:
ההכנסות גדלו ב 15.1% בהשוואה לרבעון מקביל
ההתייעלות התפעולית ירדה ב 1.4% בהשוואה לרבעון מקביל (כמעט ללא שינוי)
רווח נקי:
346 מיליון דולר
דוח מאזן:
מזומנים: 5 מיליארד דולר
חברים כל האמיר אינו המלצה לביצוע אלה תוכן לימודי ! לונג 
AAPL Q1.26הדוח פורסם ב 30.04.2026
על החברה:
Apple היא חברת טכנולוגיה גלובלית שמפתחת, מייצרת ומשווקת מוצרי צריכה כמו iPhone, Mac ו-iPad, לצד שירותים דיגיטליים כמו iCloud, Apple Music ו-App Store. המודל שלה מבוסס על שילוב בין חומרה פרימיום למערכת אקולוגית סגורה שמחברת בין כל המכשירים והשירותים, מה שיוצר תלות גבוהה של המשתמשים ומגדיל הכנסות חוזרות משירותים. למרות שעיקר ההכנסות עדיין מגיע ממכירת מכשירים, תחום השירותים הולך ונהיה מנוע צמיחה מרכזי ורווחי יותר עבור החברה.
הייליסט מן הדוח:
אפל גאה לדווח היום על רבעון חודש מרץ הטוב ביותר שלנו אי פעם, עם הכנסות של 111.2 מיליארד דולר וצמיחה דו-ספרתית בכל פלח גיאוגרפי , גדילה של 17%
שיא באייפון ובשירותים – ה־iPhone הגיע להכנסות שיא בזכות ביקוש חזק לדגמים החדשים, וגם תחום השירותים (App Store, iCloud וכו’) הגיע לשיא כל הזמנים, מה שמראה שהחברה מתחזקת גם בהכנסות קבועות ולא רק במכשירים.
רווחיות ותזרים חזק – הרווח למניה עלה ל־2.01 דולר (+22%) ותזרים המזומנים עבר 28 מיליארד דולר, מה שמצביע על רווחיות גבוהה מאוד ויכולת חזקה לייצר כסף.
נתונים כספיים מן הדוח:
הכנסות:
ההכנסות גדלו ב 16.6% בהשוואה לרבעון מקביל
ההכנסות גדלו ב 16% בהשוואה ל 6 חודשים
ההתייעלות התפעולית השתפרה ב 1% בהשוואה לרבעון מקביל (כמעט ללא שינוי)
ההתייעלות התפעולית ירדה ב 0.64% בהשוואה ל 6 חודשים
קודמים (כמעט ללא שינוי)
רווח נקי:
החברה עשתה 29.578 מיליארד דולר רווח נקי
(גידול של 19.36% בהשוואה לרבעון מקביל)
דוח מאזן:
מזומנים: 45.572 מיליארד דולר
יש עניין שצריך להכיר מנכ״ל אפל הולך לעזוב בקרוב טים קוק ומי שהולך להחליף אותו הוא מנהל חומרה באפל אני לא זוכר את שמו אבל אין לי ספק
שיש לו כמה חדשות מענינות בארסנל שלו לטובת החברה
חברים יקרים אני לא יועץ פיננסי ואינו המלצה לביצוע פעולה אלה תוכן לימודי ! RIVN Q1.26הדוח פורסם 30.04.2026
על החברה:
חברת Rivian היא יצרנית רכב חשמלי אמריקאית שמתמקדת בטנדרים ורכבי שטח (R1T, R1S) וגם ברכבים מסחריים חשמליים (EDV), כולל רכבי משלוחים שמסופקים בין היתר ל־Amazon שהיא גם משקיעה מרכזית בחברה, החברה מתחרה מול Tesla ו־Ford Motor Company, וההכנסות שלה מגיעות ממכירת רכבים, שיתופי פעולה אסטרטגיים (בעיקר עם Amazon ו־Volkswagen Group לפיתוח טכנולוגיה והשקעות), ושירותים נלווים כמו תוכנה וניהול צי רכבים, ובשורה התחתונה ריביאן בונה מותג פרימיום לרכבי שטח ומשלוחים חשמליים עם צמיחה דרך מכירות, שותפויות אסטרטגיות ופיתוח טכנולוגי.
היילייסט מן הדוח:
- רובוטקסי (שירות מוניות אוטונומיות) משתפת פעולה עם Uber (אפליקציית נסיעות) לפריסת עד 50,000 רכבי רובוטקסי אוטונומיים לחלוטין (רכבים שנוסעים לבד ללא נהג), כאשר Rivian נכנסת לתמונה כיצרנית הרכב שיכולה לספק את הפלטפורמה הפיזית לרכבים האלה (בניית הרכבים עצמם), כך שאובר מספקת את שירות ההסעות, וריביאן מספקת את הרכבים שמאפשרים את המערכת האוטונומית בקנה מידה גדול.
מימון של מיליארד דולר מ־Volkswagen Group ל־Rivian בעקבות הצלחה בבדיקות חורף
פולקסווגן משקיעה בריביאן כי הטכנולוגיה והרכבים שלה הוכיחו ביצועים טובים בתנאי קור קיצוניים, כחלק משיתוף פעולה בפיתוח רכב חשמלי.
שבוע שעבר הכריזה RIVN על תחילת ייצור רכבי R2 הניתנים למכירה בנורמל, אילינוי.
החברה החליטה להגדיל ב־50% את כושר הייצור הראשוני של המפעל בג’ורג’יה, כך שהשלב הראשון יעמוד על כ־300,000 רכבים בשנה לפלטפורמת הרכבים הבינוניים, מהלך שנועד לשפר יעילות ולהוריד עלויות, תוך שמירה על אפשרות להתרחבות עתידית, והמפעל עדיין מתוכנן להתחיל ייצור לקראת סוף 2028.
נתונים כספיים מן הדוח:
ההכנסות גדלו ב 11.37% בהשוואה לרבעון מקביל
ההתייעלות התפעולית ירדה ב 2.98% בהשוואה לרבעון מקביל
הפסד נקי של 416 מיליון דולר
(שיפור לטובה ב 23.1% בהשוואה לרבעון מקביל)
דו״ח מאזן:
מזומנים: 2.845 מיליארד דולר
המנייה יורדת מאז הדוח 16%