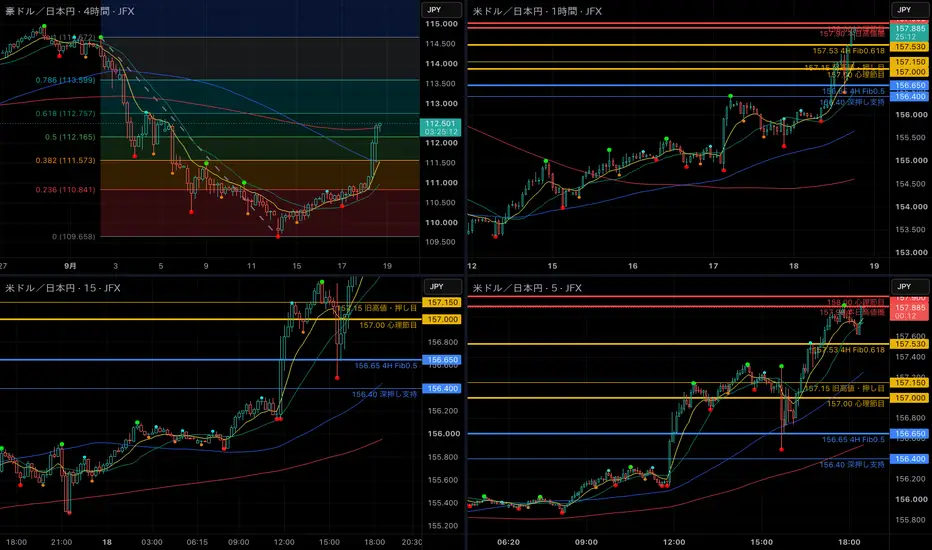
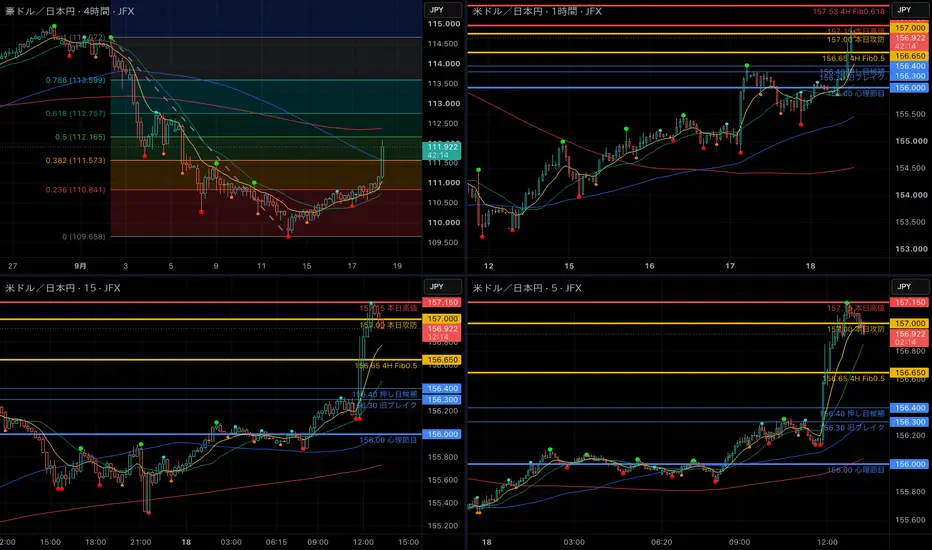
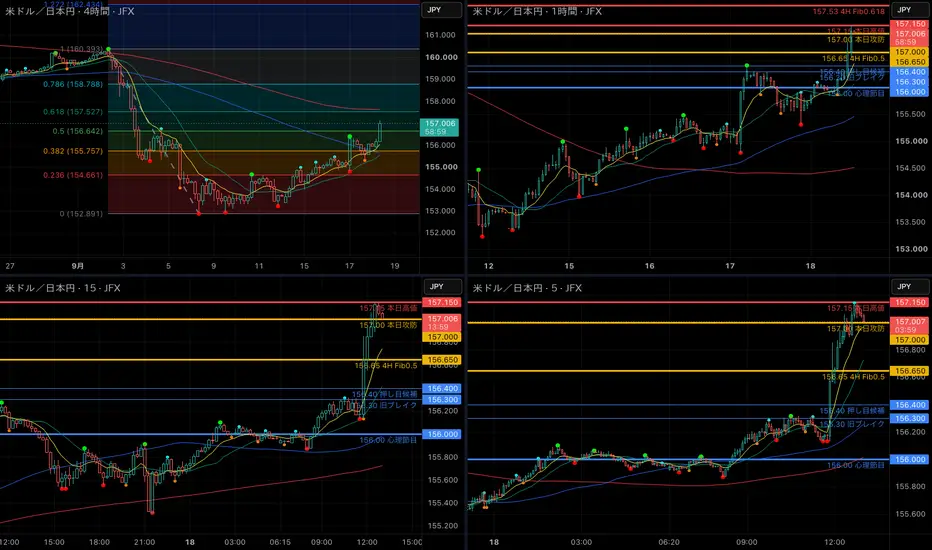
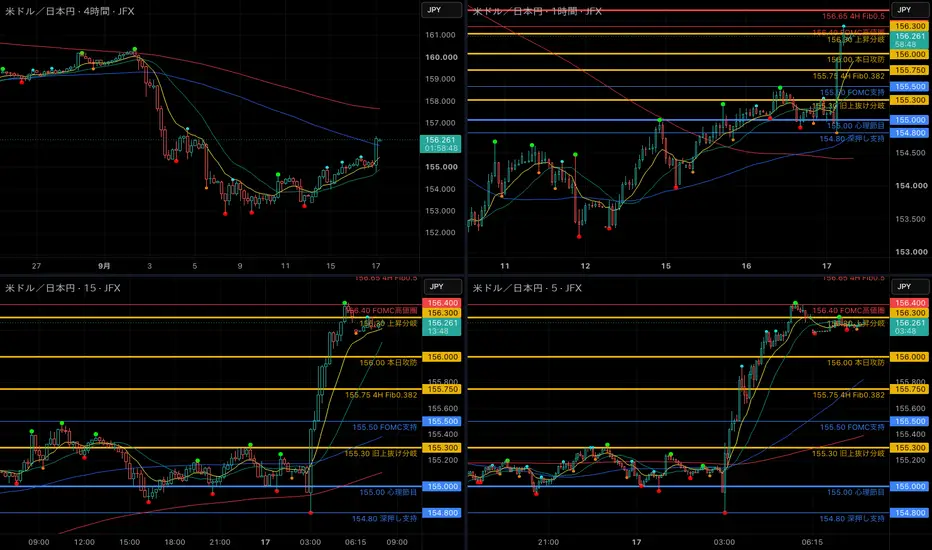
(再更新)9/18 ドル円の見方現状
日銀会合・植田総裁会見を受けてUSD/JPYは大きく上昇。
一時157.90前後まで上昇し、これまでの上値抵抗だった
156.65
157.15
157.53
をすべて上抜け。
相場のステージは、156円台後半の攻防から157円台後半の高値圏攻防へ移行したと考える。
基本戦略
157.53より上では押し目買い優先。
ただし、会見後にすでに大きく上昇しているため、157.70〜157.90付近での追い買いは避ける。
狙うのは、
157.53〜157.15への押し
または
158.00を明確に上抜けた後の押し戻し
重要ライン
上値
158.80
4時間足Fib 0.786付近。上昇が続いた場合の大きなターゲット。
158.00
心理的節目。現在最重要の上値抵抗。
157.90
本日高値圏。まずここを再び突破できるか。
中心
157.53
4時間足Fib 0.618。
本日の最重要分岐ライン。
157.15
会見前後の旧高値。押し目候補。
157.00
心理的節目。上昇トレンド維持の重要ライン。
下値
156.65
4時間足Fib 0.5。深い押しの重要支持。
156.40
さらに調整した場合の支持候補。
シナリオ① 押し目買い
第一候補は157.53〜157.15。
条件は、
- 15分10EMA Open/Closeゾーンまで調整
- 10EMA OCを維持、または再上抜け
- 20SMAを維持
- 15分陽線確定
この形ならロング候補。
目標
157.90 → 158.00 → 158.30〜158.50 → 158.80
157.53を守っている限り、基本は上方向を優先。
シナリオ② 158.00ブレイク
158.00を抜いただけでは飛び乗らない。
158.00を15分足終値で明確突破
↓
157.90〜158.00へ押し戻し
↓
再び158.00より上を維持
ならブレイク買い候補。
次は、
158.30〜158.50
その後、
158.80
を意識。
シナリオ③ 会見後上昇の巻き戻し
まず見るのは157.53。
157.53を15分足終値で割って戻せない場合は、会見後上昇の調整入りを警戒。
次は、
157.15 → 157.00
157.00を明確に割り、
- 15分10EMA OCデッドクロス
- 20SMA割れ
まで揃えば短期ショート候補。
下値目標
156.65 → 156.40
今夜の注意点
すでに日銀関連で大きな値幅が出ているため、NY時間では利益確定による円買い戻しにも注意。
特に158円手前では、
- 利益確定
- オプション絡み
- 心理的節目
が重なりやすいため、上ヒゲが出る可能性がある。
今日後半の判断
157.53より上
→ 押し目買い優先
158.00突破
→ 上昇継続
157.53割れ
→ 調整警戒
157.00割れ
→ 短期戦略を一旦ニュートラル〜戻り売りへ
ファンダメンタル分析
(おまけ)9/18 豪ドル円の見方上抜け他のでラインを引いてみました。
AUD/JPY 2026-09-18 13:03 戦略更新
現在値 約112.04|RBAタカ派発言 + 日銀利上げ後の円売りで急伸。111円台を明確に上抜け。
結論
上昇トレンド継続。ただし今は急騰直後で追い買い
は避ける。
112.00を維持できれば押し目買い優先。112.17を5分
終値2本で上抜けば112.50→112.75。111.57割れで上
昇モメンタム低下。
ロング戦略
① 112.00前後への押しを待ち、5分10EMAゾーン回復
+ 15分が上向き維持なら買い候補。
② 112.17突破は5分終値2本連続で確認。第一目標
112.50、次112.75。
③ 利益が乗れば、急騰日なので分割利確を優先。
重要ライン(9本)
価格 役割 設定
112.75 4H Fib 61.8 / 上値目標 赤・細
112.50 中間ターゲット 赤・細
112.17 4H Fib 50 / 直近最重要抵抗 赤・太
112.00 心理節目 / 押し目分岐 黄・太
111.80 急騰後の第一支持 黄・細
111.57 4H Fib 38.2 / モメンタム分岐 黄・太
111.20 急騰前の支持帯 青・細
111.00 旧抵抗→重要支持 青・太
110.84 4H Fib 23.6 / 最終支持 青・細
ショート戦略
逆張り売りは基本しない。111.57を15分終値で明確
に割り、戻りで111.57を回復できない場合のみ短期
売りを検討。
下値目標111.20→111.00。111.00を割るまでは「上
昇後の調整」の範囲。
本日のイベント注意
日銀は政策金利を1.25%へ引き上げ。市場は利上げ自
体を織り込んでおり、円はむしろ売られた。15:30 植
田総裁会見で今後の利上げペースへの発言が最大の
変動要因。
15:20頃から新規エントリー停止。 会見初動では飛
び乗らず、5分・15分が同方向になった二波目を狙う。
(更新)9/18ドル円の見方日銀利上げ後・植田総裁会見前
日銀は政策金利を1.00%から1.25%へ25bp引き上げ。決定は7対2。利上げ自体はほぼ織り込まれており、発表後は円買いではなく円売りが進み、USD/JPYは157円台まで上昇した。市場の焦点は15:30からの植田総裁会見と、今後の利上げペースへ移っている。
基本戦略
押し目買い優先。ただし会見初動はノートレード。
重要ライン
上値
157.15
157.53
158.00
中心
157.00
156.65
下値
156.40
156.30
156.00
上昇シナリオ
157.15を15分終値で突破し、157.00〜157.15を維持できれば、
157.53 → 158.00
押し目シナリオ
157.00または156.65で下げ止まり、
15分10EMA OC維持+20SMA上+陽線確定
ならロング候補。
下落シナリオ
156.65を15分終値で割り、
10EMA OCデッドクロス+20SMA割れ
なら短期ショート。
目標:
156.40 → 156.30 → 156.00
15:30会見
植田総裁が追加利上げを強く示唆すれば円高反転に注意。
慎重姿勢が強ければ、材料出尽くしの円売り継続もあり得る。
会見開始直後の5分足一本目には入らない。
15分足確定後に方向を判断する。
9/18 ドル円の見方2026年9月18日(金)USD/JPY デイトレ戦略
― 日銀金融政策決定会合 ―
朝のUSD/JPY:155.93前後
本日は日銀金融政策決定会合。市場では政策金利を25bp引き上げ、1.25%とする見方が強いため、利上げそのものはかなり織り込まれている。したがって、ドル円の方向を決めるのは「利上げの有無」だけでなく、声明文と植田総裁が今後の追加利上げについてどの程度積極的な姿勢を示すかになりそう。Reuters
■ 基本戦略
日銀発表までは無理に方向を当てにいかず、レンジ前提。
発表後も初動には飛び乗らず、15分足で方向を確認してからエントリーする。
4時間足では152.89からの戻り基調を維持しているが、現在は4H Fib 0.382=155.757と156.00の間。15分足・5分足では10EMA/20SMAが横ばい気味で、日銀待ちの持ち合い状態。
■ 本日の重要ライン【9本】
価格 意味
156.65 ★4H Fib 0.5・上昇時の本命
156.40 ★FOMC後の高値圏
156.30 上抜け分岐
156.00 ★本日の中心・心理節目
155.75 ★4H Fib 0.382・最重要支持
155.50 ★FOMC後の重要支持
155.30 旧ブレイクライン
155.00 ★心理節目
154.65 4H Fib 0.236付近
特に重要:156.00 / 155.75 / 155.50 / 156.40
■ シナリオ① 日銀前
155.75〜156.00付近はノートレード優先。
10EMA・20SMAが横ばい、5分足と15分足の方向が一致しない場合は新規エントリーを見送る。
レンジ中央でポジションを作るより、日銀がレンジを壊すのを待つ。
■ シナリオ② 円高・USD/JPY下落
日銀が利上げし、さらに追加利上げに積極的な姿勢を示せば円買いが強まる可能性。
155.75割れ
↓
155.50
↓
155.30
↓
155.00
を順番に見る。
ショート条件
155.75を15分終値で明確に割る
+ 15分10EMA OCデッドクロス
+ 20SMA下
ここまで確認して戻り売り。
TP:155.50 → 155.30 → 155.00 → 154.65
■ シナリオ③ 利上げでも円安
利上げがほぼ織り込まれているため、声明や植田総裁発言が市場期待ほどタカ派でなければ、材料出尽くしの円売りも十分あり得る。Reutersも、日銀が市場の期待に届かなければ円安圧力が再び強まる可能性を指摘している。
156.00回復
↓
156.30
↓
156.40
↓
156.65
ロング条件
156.00を15分終値で上抜け
→ 156.00への押し戻しを維持
→ 10EMA OC上向き
→ 20SMA上
ならロング候補。
156.40を突破できれば156.65が本命ターゲット。
■ 今日最大の注意点
日銀の日は、
急落 → 全戻し → 急騰
のような往復が起こりやすいため、発表直後の5分足一本目には入らない。
基本は、
初動を見る
→ 15分足確定
→ 重要ラインへの戻し確認
→ 10EMA/20SMAで方向確認
→ エントリー
20〜30pips取り逃しても、方向が確認できてから入る方を優先する。
■ 本日の要点
155.75〜156.00の中は待つ。
156.00より上 → 156.30 → 156.40 → 156.65
155.75より下 → 155.50 → 155.30 → 155.00
今日は**「予想する日」より「日銀が方向を出してから付いていく日」**として考える。植田総裁の会見まで含めて、初動の逆回転には十分注意する。
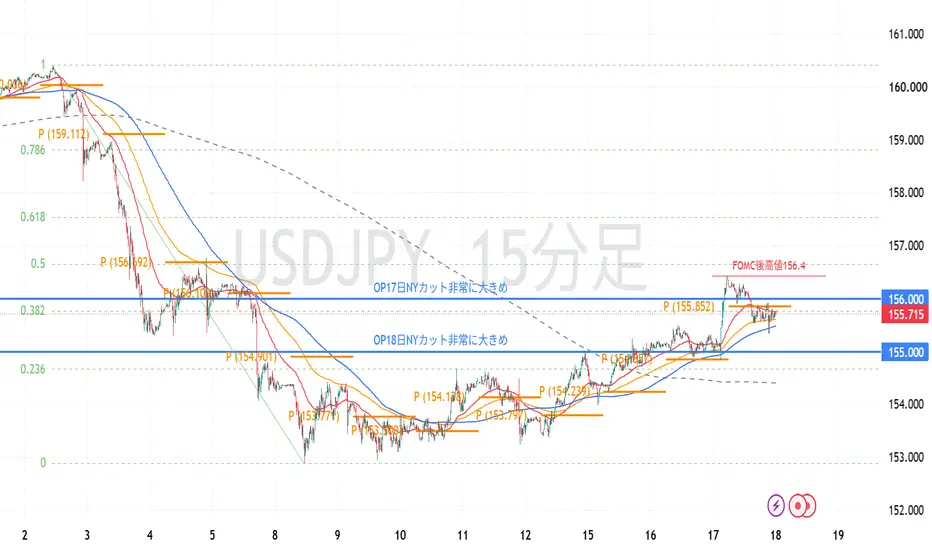
USDJPY 日銀結果待ち。ハト派的なら上、タカ派的なら下**1. 環境認識**
FOMC(9/16)は予想通り利上げ+ハト派ではなくややタカ派的な内容となり、ドル円は一時156.40付近まで急騰。
その後は156円台を維持できず、現在は155円台半ばまで押し戻されている。
明日は 日銀決定 。 利上げはほぼ織り込み済みで、焦点は先行きのガイダンス。
**2. 本日の流動性マップ**
├ Buy-side LQ(上方)
- 156.00〜156.40(高:FOMC後高値圏)
- 157.00(中)
├ Sell-side LQ(下方)
- 155.00(高)
- 154.50〜154.00(中)
- 153.50〜152.90(中〜高)
└ アルゴが最初に狙う可能性が高い方向:
日銀結果次第。 ハト派的なら上、タカ派的なら下 。
**3. 提案戦略**
短期は見送りを優先。
FOMC後の急騰で前回の戻り売りゾーン(155.20〜155.40)は上抜け済み。
日銀結果を待ってから方向性を再確認する。
**4. 具体戦術**
**現時点**
- 新規エントリーは見送り
- 日銀後に以下を検討
**日銀後の想定**
- 戻り売り候補:156.20〜156.50(拒否確認後)
- 押し目買い候補:154.80〜155.20(日銀がタカ派的だった場合)
**5. 最適タイミング**
日銀結果発表後の反応を見てから。
**7. 注意点・リスク**
- 明日の日銀次第で大きく動く可能性あり。
- FOMC後の戻り売りはすでにゾーンを上抜けており、前回提案の短期売りは有効ではなかった。
- イベント前は無理なポジションを持たない。
**【2026-09-17 23:37 JST】USDJPY 見送り**
現在値: 155.50〜155.70
日銀結果待ち
見送り: 推奨
メモ
ウォーシュ議長(FOMC後会見)
政策金利を0.25%引き上げ、3.75〜4.00%に。2023年7月以来、3年2ヶ月ぶりの利上げとなった。会見で「インフレ率は依然として高い水準にある。今回の措置は2%のインフレ目標の早期達成を後押しする」と説明。中東情勢の混迷などを受けインフレ高止まりが続くと判断したとし、年内にあと1回の追加利上げが予想されている。
出典:日本経済新聞(2026年9月17日)
トランプ大統領
FOMCが3年ぶりの利上げに踏み切ったことを受け、「米国の金利は早急に引下げを」と反発。「米国の金利は1%以下であるべき」とも述べ、自ら指名したウォーシュ議長のもとでの利上げ決定に強い不満を示した。
出典:ザイFX!(2026年9月17日)
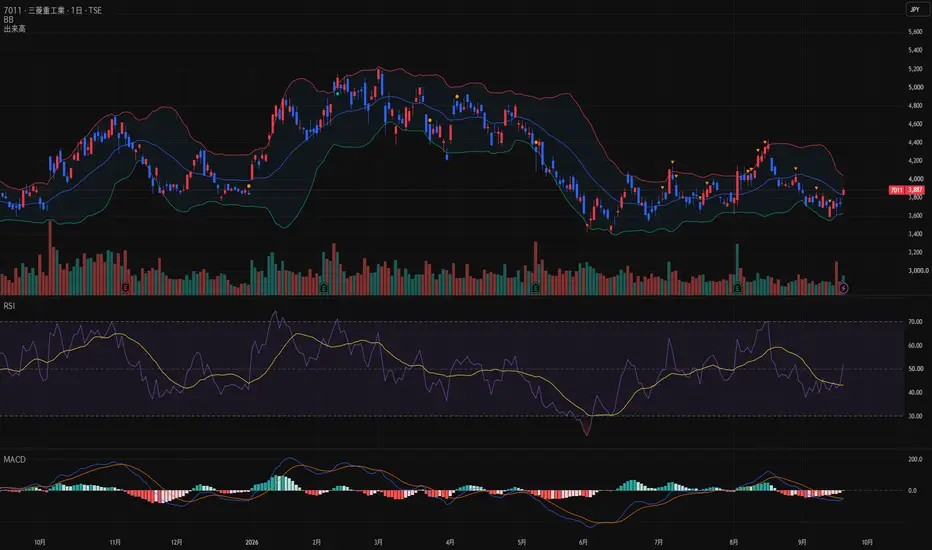
三菱重工(7011)|三菱UFJの防衛融資報道で4%高。次は4,000円が分岐点三菱重工(7011)の日足を確認します。
結論からいうと、三菱UFJ銀行の防衛産業向け融資報道を受け、3,700円台からの反発が一歩進みました。
ただし、まだ本格的な上昇転換とは判断しません。
出来高は増えましたが、4,000~4,050円の抵抗帯を突破していないためです。
■9月17日の値動き
・始値:3,840円
・高値:3,910円
・安値:3,822円
・終値:3,887円
・前日比:+150円、+4.01%
・出来高:約1,825万株
終値は高値に近く、14時49分時点のVWAP3,871円も上回りました。
買いが一日を通して維持された点はプラスです。
■材料は三菱UFJ銀行の防衛産業向け融資
9月16日、三菱UFJ銀行が防衛関連産業への融資について、統一方針を設けるとの報道がありました。
AIやドローンなど軍事転用が可能な技術についても、政府の安全保障政策との整合性を踏まえて融資を判断するとされています。
この材料の意味は、防衛大手1社への融資ではありません。
防衛産業全体と、部品・技術を供給する中小企業へ民間資金が入りやすくなる可能性です。
三菱重工にとっては、サプライチェーンの設備投資や生産能力増強を資金面から支える追い風になり得ます。
一方、三菱重工への具体的な融資額や、受注・利益への直接的な効果は確認できていません。
現時点では、業績上振れ材料というより、防衛産業に対する金融機関の姿勢変化を評価した買いと考えます。
■PFNとの資本業務提携も重なった
三菱重工は9月16日、Preferred Networksとの資本業務提携も発表しました。
PFNに総額100億円を出資し、社会インフラやナショナルセキュリティ分野で、機械・システムの知能化と自律化に向けたAI開発を進めます。
今回の上昇は、三菱UFJ銀行の融資報道だけでなく、前日のAI関連材料も重なった可能性があります。
■出来高は増加。ただし決定打ではない
9月17日の出来高は約1,825万株でした。
前日の約1,438万株から約27%増えています。
一方、直前14営業日の平均と比べると約1.13倍です。
材料を伴った上昇としては悪くありませんが、明確な上放れを断定できるほどの急増ではありません。
9月15日の下落時には約3,610万株の大商いが発生しています。
この売りを吸収したと判断するには、3,900円台を維持しながら出来高が続くかを見る必要があります。
■テクニカル
RSIは画像上で50台半ばまで回復しています。
売られすぎ圏から離れましたが、70を超える過熱水準ではありません。
MACDはまだゼロラインより下です。
ただし、MACD線が上向き、シグナル線との差は縮小しています。ゴールデンクロスを確認できるかが次の焦点です。
ボリンジャーバンドでは中心線付近まで戻しました。
一方、パラボリックSARはまだ株価の上にあり、下降トレンド終了の確認まではできません。
価格帯別出来高では、3,700~3,900円に商いが集中しています。
現在値は、この出来高集中帯の上限付近です。
■次に見る価格
上値は、まず本日高値の3,910円です。
ここを終値で超えれば、4,000円、その上は4,050円付近が次の抵抗になります。
下値は、本日安値とVWAPが重なる3,820~3,870円です。
この範囲を維持できれば、押し目をこなしながら4,000円を試す形が残ります。
反対に3,820円を終値で割る場合は、3,750円、さらに3,700円付近までの再調整に注意します。
■現時点の判断
判定は「反発確認、上昇転換は未確定」です。
三菱UFJ銀行の姿勢転換は、防衛産業全体への資金供給という意味で中期的な追い風です。
ただし、報道だけで三菱重工の利益が直ちに増えるわけではありません。
次の確認点は3つです。
1. 3,910円を終値で突破できるか
2. 4,000円接近時にも出来高が維持されるか
3. 防衛融資が設備投資や受注拡大へ実際につながるか
4,000~4,050円を出来高付きで突破するまでは、材料による反発と本格的な上昇再開を分けて見ます。
※2026年9月17日の市場データと公表・報道資料を基にした記録です。特定銘柄の売買を推奨するものではありません。
9/17 ドル円の見方FOMCでは昨日の上限ラインを超えたところでロングをし、10EMAを割ったところで利確して約70pips獲得できました。
FOMCは25bp利上げし、FF金利誘導目標を**3.75〜4.00%**へ引き上げました。最新見通しでは18人中16人が年内もう1回以上の利上げを見込んでおり、ドル円は155円台前半から156円台へ上昇しています。
基本戦略
押し目買い優先。156.30前後での追い買いは避ける。
4時間足は152.89を底に戻り基調。Fib 0.382=155.757を上抜け、次の大きな目標はFib 0.5=156.642です。
第一候補は、156.00〜155.75への押し待ち。
重要ライン【9本】
価格 色 意味
156.65 赤 ★4H Fib 0.5・主要上値目標
156.40 赤 FOMC後高値圏
156.30 黄 ★上昇継続の短期分岐
156.00 黄 ★心理節目・本日の中心
155.75 黄 ★4H Fib 0.382・最重要押し目候補
155.50 青 FOMC初動上抜け水準
155.30 黄 ★昨日の上抜け分岐
155.00 青 ★FOMC前の重要攻防
154.80 青 深い押しの支持候補
特に見るのは、156.30 / 156.00 / 155.75 / 155.50。
シナリオA:本命の押し目買い
156.00〜155.75へ調整し、
- 15分10EMA Open/Closeゾーンまで押す
- 10EMAゾーンを維持、または再回復
- 20SMA維持
- 15分陽線確定
ならロング候補。
TP1 156.30 → TP2 156.40 → TP3 156.65
特に155.75付近で下げ止まり → 10EMA OC再上抜けは狙いやすい形。
シナリオB:高値更新
156.40を抜いただけでは追わない。
156.40を15分終値で突破
→ 156.30〜156.40へ押す
→ 再上昇
ならロング候補。上値本命は156.64〜156.65。4時間足Fib 0.5なので、到達時は利確をかなり意識。
シナリオC:FOMC上昇の調整
156.00割れだけなら、まだ押しの範囲。
ただし、155.75を15分終値で割れ、戻しても回復できないなら調整色が強くなる。
さらに、
155.50割れ
+15分10EMA OCデッドクロス
+20SMA割れ
なら短期ショート候補。
下値は、155.30 → 155.00 → 154.80。
5分足の使い方
FOMC後は5分足の傾きが急なので、5分10EMA割れ=即ショートにはしない。
15分足で方向判断 → 5分足でタイミング調整 → 5分足10EMAの明確な逆抜けを利確判断に利用でOK。
今日の注意点
FOMCは追加利上げ余地も残した内容で、FRB参加者の大半が年内追加利上げを見込んでいます。(reuters.com)
一方で、今日17日から日銀金融政策決定会合。植田総裁は今月の利上げを含め議論すると事前に述べており、ここからは日銀観測による急な円買いにも注意です。
156.00より上=買い優勢
155.75維持=上昇継続
155.50割れ=慎重
155.30割れ=FOMC上昇の巻き戻し警戒
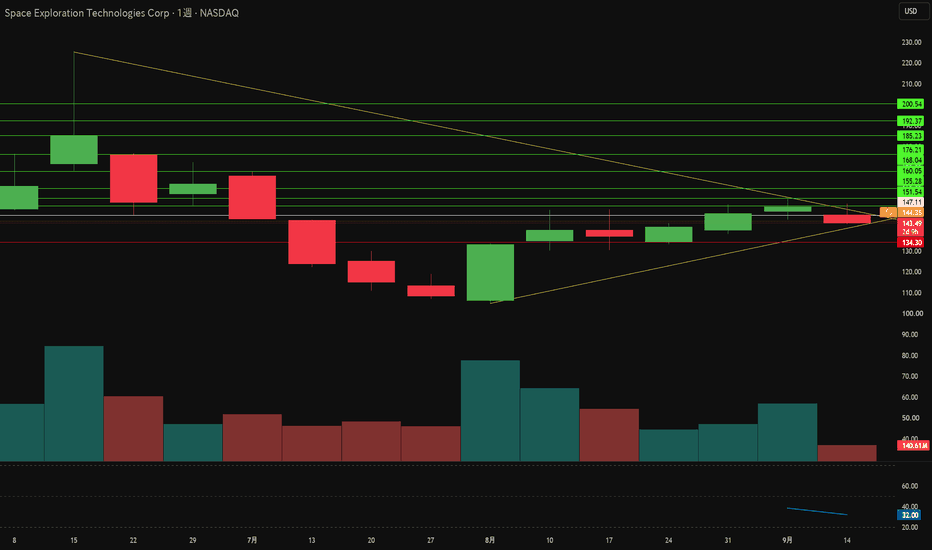
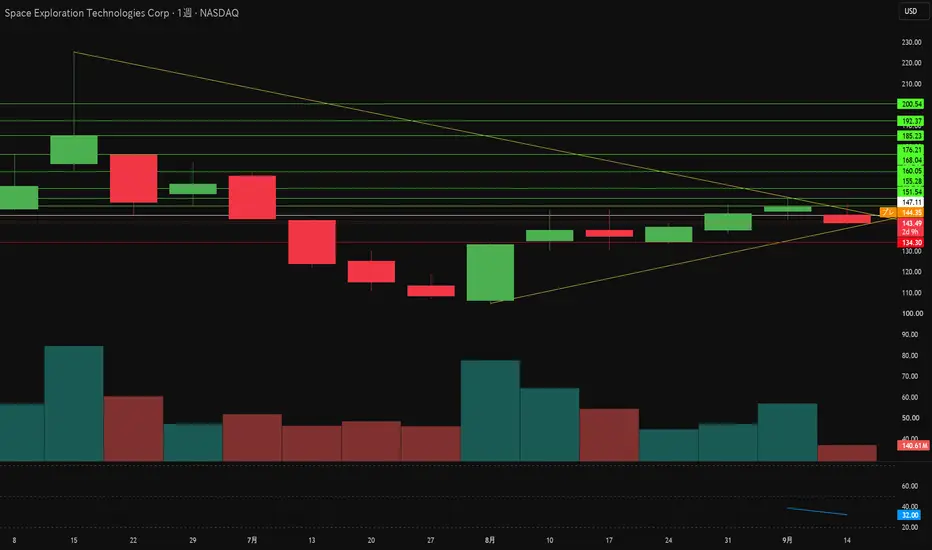
Starlinkの利益は750億ドルの資金消費を上回れるか?SpaceXは新規上場後、1株あたり約143.49ドルで取引され、企業価値は約1.94兆ドルと評価されています。マクロ経済環境はこの評価マルチプルに不利に働いています。10年物米国債利回りは5.0%近くに達し、成長株の割引率を引き上げているほか、1バレル100ドルを超える原油価格が航空宇宙サプライチェーンのコストを押し上げています。短期的な資金流入は逆の動きを見せています。9月18日のNasdaq-100のリバランスにより、SpaceXの構成比率は1.28%から2.82%に引き上げられ、最大220億ドルのパッシブ買いが強制されます。しかし、この demand は大規模な供給に直面します。ロックアップ解除によりすでに12億株以上が市場に追加され、年内にはさらに23億株が取引可能になります。
第2四半期の売上高は前年同期比91.9%増の78.1億ドルに達し、2025年通期の187億ドルと比較されます。経営陣は12月までに1,000億ドルの年間経常収益(ARR)を見込んでいます。事業を牽引するのは通信部門で、Starlinkは1,200万人の加入者と66ドルのARPUにより、四半期売上高43億ドル、調整後EBIT 26億ドルを創出しました。AIコンピュートリース事業は、月額11.1億ドルを支払う未公開顧客1社にも支えられ、26億ドルの売上高と11億ドルの営業利益をもたらしました。打ち上げ部門は依然として赤字で、Starshipの開発費が通信部門の利益を吸収したため、調整後EBITで2億ドルの赤字を計上しました。四半期資本支出は184億ドルに達し、年換算では約750億ドルペースとなります。デイヴィッド・アインホーン氏は、持続的なフリーキャッシュフローの赤字と投資適格格付けの整合性に公に疑問を呈しています。
政府需要が戦略的な支えとなっています。商業宇宙輸送に関するホワイトハウスの通達が打ち上げ承認を加速させており、イタリア政府は国内の反対や2030年以前には運用されない100億ユーロ規模のIRIS²星座を優先するブリュッセルの意向にもかかわらず、16億ドル規模のStarlinkセキュリティ契約を交渉中です。Starshieldは防衛分野へと事業を拡大しており、2031年までにF-35戦闘機フリート全体に衛星通信端末を配備する計画です。ペンタゴンによる「Grok for Government」のIL5認定は、170万人の国防関係者にリーチする継続的なソフトウェア収益ラインを開拓しました。1.4ギガワットのデータセンター容量は今年中に2.0ギガワットへ拡大中で、建設コストは1ギガワットあたり約500億ドルに上ります。
Starship Flight 14は、プログラム初の軌道投入かつ初の収益化ミッションとして9月22日に打ち上げられ、26基のStarlink V3衛星を投入します。Falcon 9による2.6 Gbpsに対して、この単一飛行で毎秒26テラビットの帯域幅が追加され、量産ミッションでは60テラビットを目指します。特許データは、経営陣が参入障壁(モート)をどこに見出しているかを示しています。公開特許ファミリーの73.5%が無線周波数(RF)およびユーザー端末をカバーする一方、ロケットと推進装置はわずか3%に過ぎません。エンジンと冶金技術は公開設計図ではなく、営業秘密として厳重に保護されています。投資における問いはタイミングに集約されます。Starshipが完全再利用性を達成すれば、SpaceXは軌道帯域幅の経済性を完全に掌握します。営業キャッシュフローが設備投資予算を賄えるようになるまで、株価のボラティリティは高い状態が続くでしょう。
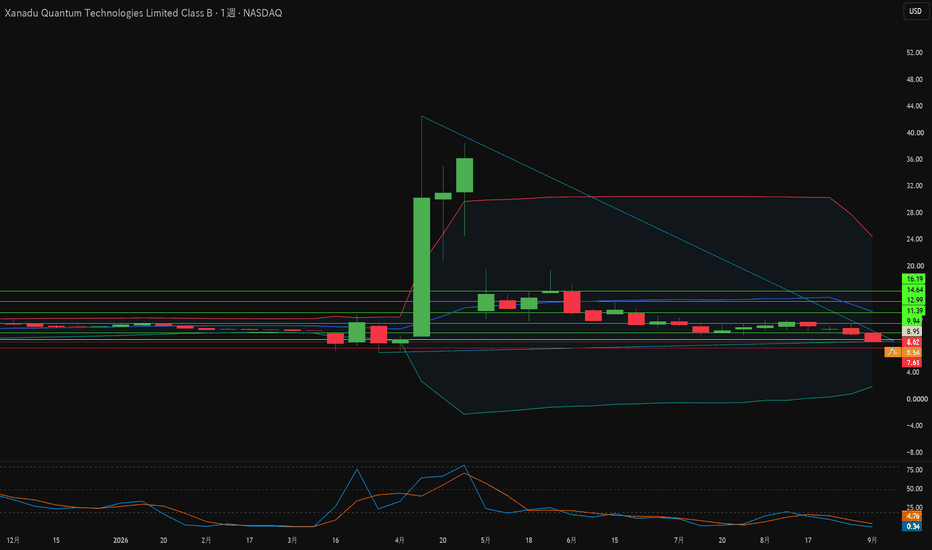
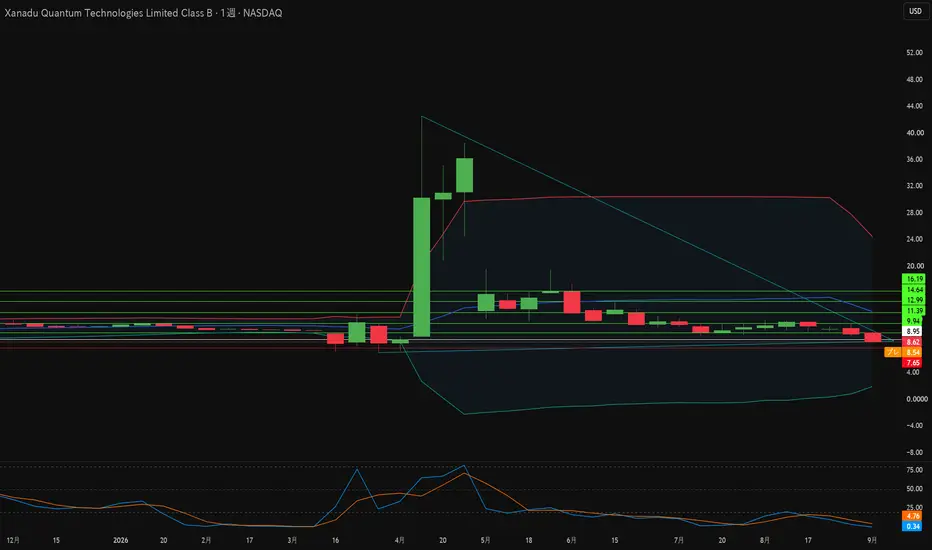
80%暴落のXanaduにASMLは何を見出しているのか?Xanadu Quantum Technologiesは、2026年3月にCrane Harbor Acquisition Corpとの合併を通じて初期企業価値31億ドルで株式市場に上場しました。株価はディープテックのバリュエーション調整が訪れる前の4月に42.44ドルの最高値を記録しました。高水準の政策金利により未収益の科学企業からリスク資本が流出し、投資家は短期的なキャッシュ創出企業へとシフトしました。2026年9月までに、株価は最高値から約80%下落した8.62ドル付近で取引され、時価総額は約26億2,000万ドルとなっています。控えているインサイダーのロックアップ解除が、株価モーメンタムの回復を抑制し続けています。
損益計算書が市場の懐疑論を説明しています。第2四半期の売上高は前年同期の110万ドルから150万ドルに増加しましたが、主にアルゴリズム研究契約とソフトウェア助成金によるものです。純損失は4,210万ドルに拡大し、研究開発費だけで1,970万ドルを消費しました。しかし、この段階の企業としては流動性が異例なほど強固です。Xanaduは6月末時点で3億1,280万ドルの現金を有し、Yorkville Advisorsとの合成株式ファシリティを通じてさらに6,720万ドルを調達しました。オタワ政府はProject OPTIMISMのもとで1億9,500万カナダドルを追加し、オンタリオ州における158,000平方フィートの主権光量子ファブの資金を供給しました。
産業側の動きは株価とは逆方向に向かっています。ASMLは、光量子ハードウェア向けに深紫外線(DUV)リソグラフィを最適化することに合意し、より滑らかな導波路側壁と低いレイリー散乱を目指しています。この取り組みは、誤り訂正オーバーヘッドを支配する単一の指標にアプローチするものであり、Xanaduは2030年までにこれを24.1倍から1.0倍へと削減することを目指しています。Tower Semiconductorは商用ラインで超低損失窒化シリコンウェハを生産しており、EV Groupはウェハボンディング技術を精緻化しています。AMDとXanaduはBacklineを立ち上げ、3マイクロ秒未満のフィードバックループ内で量子プロセッサをEPYC CPUおよびアダプティブFPGAと接続しました。米国と欧州にまたがる50の特許ファミリーが、基盤となる連続変数アーキテクチャを保護しています。
ソフトウェア市場でのプレゼンスがこのケースを完成させます。PennyLaneは35,000人以上のアクティブユーザー、月間20万回のダウンロード、30.8%のデベロッパー市場シェアを誇り、最終的にどのハードウェアが勝利するかにかかわらず、Xanaduをデフォルトのツールチェーンとして位置付けています。ロードマップは2029年までに200の論理量子ビット、2031年までに1,000以上を目指しており、このタイムラインは政府の耐量子暗号計画をも牽引しています。株式市場が四半期損失を織り込む一方で、ASML、Tower、AMDは10年単位のインフラを織り込んでいます。長期的な視野を持つ投資家は、株価チャートと技術的実行力との間に広がるギャップに直面しています。
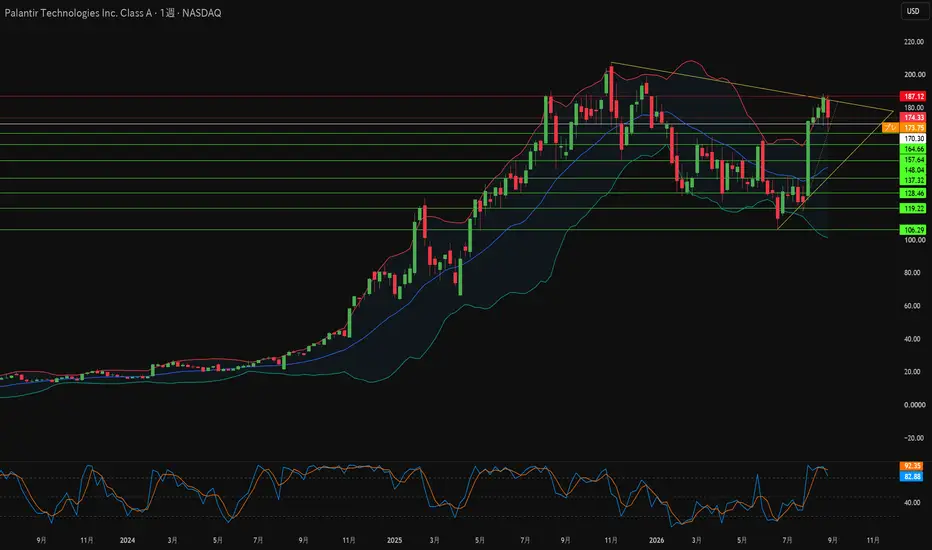
Palantirはソフトウェア帝国か、コンサル会社か?Palantirの時価総額は4,000億ドルを超え、投資家は2032年までの成長を織り込んでいます。本記事は、この評価倍率が持続可能な経済性ではなくナラティブの勢いに依存していると主張します。国債利回りの上昇と持続的なインフレは投機的な倍率を押し下げ、高水準の割引率は遠い将来のキャッシュフローの現在価値を侵食します。マイケル・バーリ氏は同社を「AI FOMOコンサルタント」と呼び、時価総額が1,000億ドルを下回る可能性があると警告しました。事業データもこの構造的論点を裏付けています。Palantirの前受収益(繰延収益)対売上高比率は約32%であり、エンタープライズSaaS競合他社の80%〜207%に対して、アクセンチュアの31%とほぼ一致しています。
知的財産の分析は、AIストーリーにおける最も深刻なギャップを露呈させています。GreyBの調査によると、同社の世界での出願件数3,800件以上のうち、72%以上がデータ分析技術、62%がデジタルデータ処理に関するものです。これらの特許はデータベース構造、ユーザーインターフェース、アクセス制御を保護するものであり、基盤モデルのアーキテクチャではありません。対照的に、Google DeepMindは深層強化学習、アクター・クリティックネットワーク、連続制御、ニューラル圧縮における核心的特許を保有しています。Palantirはサードパーティの基盤モデルを顧客のデータベースに接続しているだけであり、それを動かすアルゴリズム科学を発明しているわけではありません。
最近の2つの動向が、同社の「堀(競争優位性)」を直接攻撃しています。技術者のビラワル・シドゥ氏は、Google 3D Tiles、WebGPUレンダリング、オープンソース・インテリジェンス(OSINT)のデータフィードを使用し、ブラウザベースのスパイ衛星シミュレーター「WorldView」をわずか数日で構築しました。たった一人のエンジニアが、Palantirが長年不可侵としてきた地理空間インターフェースを再現したのです。政府向けでは、Googleが制限付きのFairwindプログラムを通じて防衛サイバーセキュリティ向けのGemini 3.8 Flash Cyberを投入し、大幅に低いコストでより優れたパフォーマンスを提供すると主張しました。このニュースを受けてPalantirの株価は7%下落し、機関投資家は数百万ドル規模のプロテクティブ・プット(保全目的のプットオプション)を購入しました。
貸借対照表の詳細もまた、コンサルティング会社としてのプロファイルを補強しています。売掛金は14.9億ドルに達し、ある1社の商用顧客がその残高の27%を占める一方で、認識された売上高への貢献は10%未満にとどまっています。この不均衡は、契約再交渉において顧客側に実質的な交渉力を与えます。90億ドルの繰越欠損金は連邦税の現金支出を一時的に保護するに過ぎず、巨額の株式報酬は時間の経過とともに株主価値を希薄化させます。モルガン・スタンレーは同社株を格下げし、CEOのアレックス・カープ氏自身も企業向けAIパイロットの約95%が失敗していると認めました。AI予算の合理化が進むにつれ、購買者は高額なカスタムエンジニアリング作業の価格を再評価することになるでしょう。
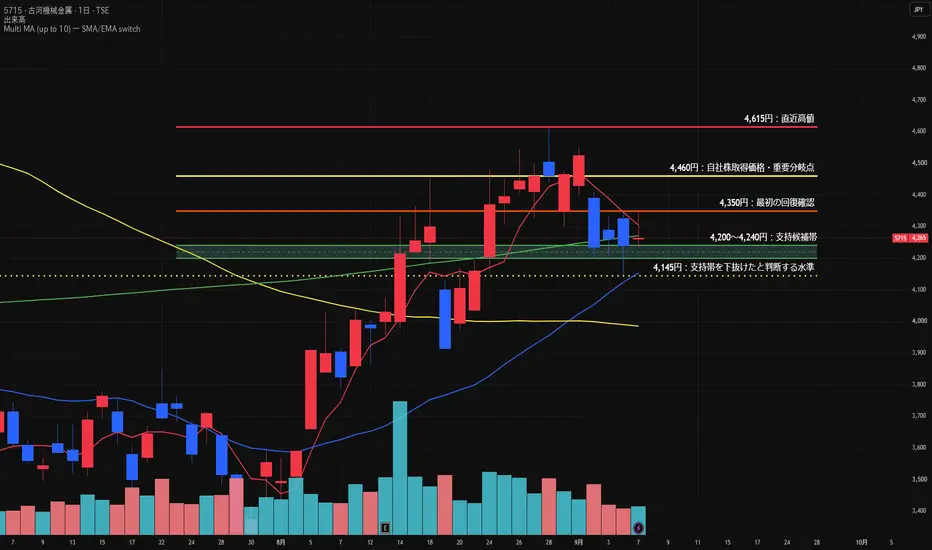
古河機械金属(5715)|4,200円台を維持、次は4,460円が分岐点古河機械金属(5715)の日足を確認します。
結論からいうと、4,200円台で下げ止まりを試しています。
ただし、まだ押し目成立とは判断できません。
現在は「押し目監視」です。
■9月7日の値動き
・始値:4,260円
・高値:4,350円
・安値:4,240円
・終値:4,265円
・出来高:21万株
9月2日の安値4,200円、9月4日の安値4,145円に続き、9月7日も4,200円台を維持しました。
一方、朝方に4,350円まで上昇した後は伸び切れず、終値は4,265円です。
下値は意識されていますが、買い手が主導権を取り戻したと判断できるほどの出来高と終値の強さは、まだ確認できません。
■第1四半期は増収増益
2026年8月13日に発表された2027年3月期第1四半期は、
・売上高:602億2,000万円、前年同期比23.9%増
・営業利益:39億円、同58.5%増
・経常利益:46億1,400万円、同17.9%増
・純利益:40億4,100万円、同68.2%増
となりました。
素材事業では、金属・電子・化成品が増収増益です。
特に化成品部門では、AIサーバー向けパッケージ基板に使われる酸化銅の需要拡大が確認されています。
ただし、すべての事業が好調なわけではありません。
産業機械は減収減益、ロックドリルも増収ながら営業減益でした。
通期予想も売上高は22.7%増ですが、営業利益は11.5%減の計画です。
第1四半期の増益率だけで、通期の上振れを決めつける段階ではありません。
■自社株買いは終了済み
会社は8月28日、ToSTNeT-3で66万7,300株を約29億7,600万円で取得しました。
取得価格は4,460円です。
発行済株式数に対する一定の縮減効果はありますが、今回の取得はすでに終了しています。
今後も市場で継続的に買い支える自社株買いではない点には注意が必要です。
■次に確認する価格
上方向では、
・4,350円:9月7日の高値
・4,460円:自社株取得価格
・4,615円:8月28日の高値
を確認します。
まず4,350円を終値で回復し、次に4,460円を出来高増加とともに超えられるかが焦点です。
下方向では、
・4,200~4,240円:現在の支持候補
・4,145円:9月4日の安値
を確認します。
4,200円台を維持し、安値を切り上げながら4,350円を回復すれば、押し目成立へ一歩前進します。
反対に4,145円を終値で割る場合は、支持帯形成の想定をいったん取り消します。
■現在の判定
押し目監視です。
好決算と自社株取得は確認できましたが、株価は4,460円を下回っています。
支持帯へ到達したことと、反転が成立したことは別です。
4,200円台の維持、安値の切り上げ、4,350円の終値回復、出来高の増加。
このうち複数を確認してから、上昇再開かどうかを判断します。
本投稿は売買を推奨するものではありません。
公開資料とチャートを使った検証記録です。
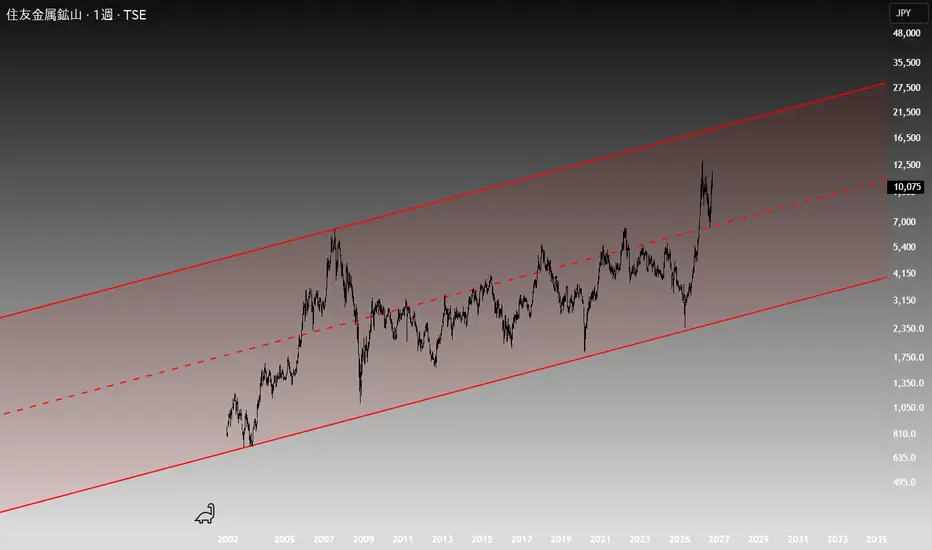
住友金属鉱山(5713) 1週「世界的インフレ×資源シフト」定量分析みなさん、トレードお疲れ様です!
「日経平均や米株の大型テックはちょっと高値圏で手が出しづらいな…」「でもインフレヘッジできる強い受け皿はないかな?」と探している方、多いんじゃないでしょうか?
今回は、世界的な資金循環(アセットローテーション)の波に乗りつつ、財務・収益性の数字が驚くほど劇的に変化している「住友金属鉱山 (5713)」をシェアします!
1. マクロの潮流:なぜ今「非鉄・資源」なのか?
世界市場を俯瞰すると、ドル建て・商品指数建ての両面において、米国の主要指数や大型テック株の実質リターンはインフレに圧迫され始めています。その中で、世界の機関投資家マネーが逃避先として選んでいるのが「実物資源直結のキャッシュマシーン」です。
日本市場内部のセクター比較でも、東証33業種の中で「非鉄金属」は他を圧倒する資金集中を見せています。その本丸がこの5713です。
2. 「見かけの高値」に騙されるな!強烈すぎるファンダメンタルズ
株価が10,000円の大台に乗せているので、「もう上がりきったのでは?」と思うかもしれませんが、公開されている直近の財務指標をチェックすると、むしろ「利益の伸びに株価が追いついていない」レベルの割安さであることが分かります。
利益率の跳ね上がり方が異常:
直近12ヶ月で営業利益率は11.32% → 16.65%、純利益率は10.12% → 16.28%へと急拡大。売上総利益率も20%を突破しています。
資本効率(ROE/ROIC)の劇的改善:
日本企業で課題とされがちな資本効率ですが、ROEは 8.99% → 12.08%、投下資本利益率(ROIC)も 7.62% → 10.30%と、完全にグローバル優良企業の仲間入りを果たしています。
キャッシュフローが爆発中:
ここが一番エグいポイントです。1株当たりのフリーキャッシュフロー(FCF)は 70.20円 → 301.45円と4倍以上に爆増!営業CFも614円超えと、事業から現金が湧き出ている状態です。
財務の要塞化&配当の倍増:
DEレシオは0.34、長期DEレシオに至っては0.15と、借入金リスクは極めて極小。さらに1株当たり配当金は104円 → 228円へと倍増以上。配当性向は35.10%とまだまだ健全で、増配余力すらたっぷり残しています。
バリュエーションの歪み:
直近12ヶ月ベースの実績PERはわずか 11.59倍、PBRは 1.28倍。EV/EBITDAも10.91倍と、この収益力に対して全く割高感がありません(EPSは通期649.55円から足元876.70円まで急伸しています)。
3. テクニカルの視点:超長期チャートで見える「第3波」
添付した超長期の週足(1W)チャートを見てください。これ、ぱっと見で「第3波」が始まっているように見えなくもないんですよね。
週足のチャネル構造:
2000年代前半からのサイクルをフィボナッチのチャネルラインで結ぶと、長年の巨大な調整(第2波的な動き)を経て、今まさに上値の軌道へ綺麗に発射しているのが分かります。グローバルなコモディティ指数の高止まりと完全に同期した足取りです。
3波だった場合:
もしこのまま巨大な第3波が進行すると仮定した場合、上値のターゲットは25,000付近。なので、これに関しては「なったらいいなー」程度に捉えておいてください。
現実的なエントリーの狙い目:
とはいえ、週 足レベルの大きなうねりが上を向いているのは事実です。大台10,000円の攻防を経て、エネルギーを凝縮させた後の上放れ初動。下位足で押し目を作ったところを、先ほどの「圧倒的なファンダメンタルズの裏付け」を背にロングで拾っていくのが、極めて優位性の高い王道のセットアップになります。目安はチャネル上限の18,000付近
表面的な日々の値動きだけでなく、「世界マネーの循環先」×「利益とFCFの爆発」という2重の追い風が吹いている銘柄です。ぜひ監視リストに入れて動向をチェックしてみてください!
それでは、良いトレードを!
【免責事項 / Disclaimer】
本投稿は教育的・情報提供を目的としたものであり、特定の金融商品の売買や投資勧誘を目的としたものではありません。掲載されている財務数値や市場分析は公開データに基づくものですが、将来の株価や運用成果を保証するものではありません。金融商品取引には価格変動や信用リスク等に伴う元本割れのリスクがあります。実際の投資判断および売買は、ご自身の裁量と自己責任において行っていただきますようお願い申し上げます。
This publication is for educational and informational purposes only and does not constitute financial advice, investment recommendations, or an endorsement to buy or sell any security. All financial metrics and market analysis presented are based on publicly available data, and past performance or current financial health does not guarantee future market results. Trading and investing in equities and commodities involve substantial risk of loss. All investment decisions and trading executions must be made entirely at your own risk and discretion.
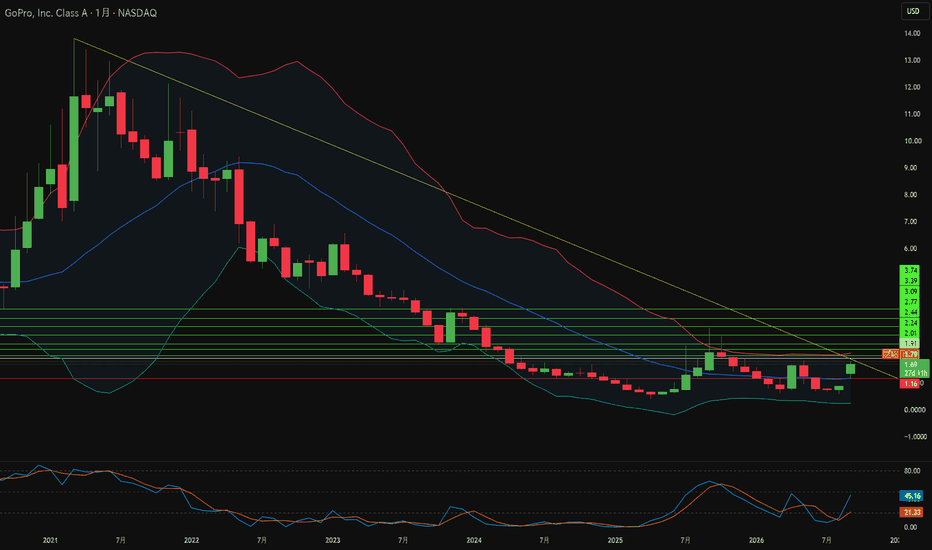
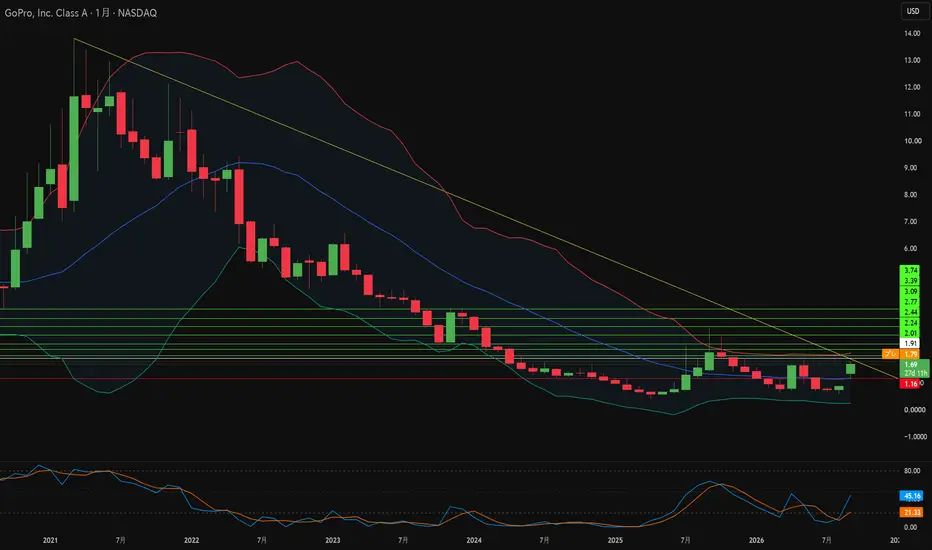
Starmanはウォール街が見落とした何を見たのか?GoProは2026年で最も劇的な企業再編の一つを実行しました。9月初旬、YouTubeクリエイターのマーク・フィッシュバック氏が苦境に立つ同カメラメーカーの株式8.5%を取得しました。その数日後、同社はStarman Opticalとの2億8,500万ドル規模の最終合併合意を発表しました。市場がGoProを防衛およびAIハードウェアサプライヤーとして再評価したことで、株価は連日40%以上急騰しました。Starmanが90%の株式を取得し、従来の株主は約10%を保持し1株あたり1.14ドルの現金を受け取ります。この取引により、ナスダック上場を維持しながら9,200万ドルの発行済負債が解消されます。
戦略的論点は「光技術の主権」にあります。Starmanは800G光トランシーバーを製造しており、AIデータセンター相互接続向けの次世代1.6Tアーキテクチャを設計中です。GoProは、画像処理、手ブレ補正、光学エンクロージャー、無線プロトコルをカバーする2,500件以上の取得済み米国特許と、GP3演算イメージングエンジンを提供します。セキュリティシステム用光ハードウェアは海外サプライヤーが主導しており、欧米の調達規制はデュアルユース部品の自国調達をますます義務付けています。Starmanはニュージャージー州の製造業に約1億5,000万ドルを投資する計画で、各国の政府が積極的に国内回帰を進めているサプライチェーン内に統合企業を位置付けています。
財務上の根拠はキャッシュフローの分散にあります。GoProのコンシューマー事業は、市場の飽和、スマートフォンによる代替、Insta360やDJIによる積極的なシェア拡大に直面していました。売上高は過去10年間で年平均7.51%減少し、2026年第2四半期の営業キャッシュフローは1,020万ドルの赤字、現金残高は短期負債に対して2,730万ドルまで減少していました。防衛調達サイクルは消費の落ち込みとは逆の動きを見せ、数年単位の政府契約は耐久消費財では実現できない予測可能な収益をもたらします。前年比31%増の4,700万ドルとなったGoProのサブスクリプション事業は、新しいエンタープライズ部門の下で継続的なソフトウェア利益率を積層させます。
実行リスクは依然として残された課題です。発表前のアナリスト評価は満場一致で「売り」であり、取引の完了には規制当局の承認と株主の承認が引き続き必要です。収益化の前に、Starmanは800Gおよび1.6Tトランシーバーの商用歩留まり率を検証しなければなりません。経営陣はまた、CMMCコンプライアンスや正式な欠陥監査を含む軍用規格の厳格さとコンシューマー向けソフトウェア文化を融合させる必要があります。GoProのカメラはすでにNASAのアルテミスIIミッションにおいてオリオンのソーラーパネル上で稼働実績があり、信頼できる工学的先例を示しています。同社はアクションカメラという枠組みを事実上脱却し、AIおよび国家安全保障インフラストラクチャにおける役割を担おうとしています。
需要低迷の中でカカオ価格が急高下する理由カカオ先物は1公物トンあたり6,500ドルを奪還し、ICE12月限終値は6,771ドル近辺となった。この動きは2026年初頭に3,000ドル近辺で底値を形成した後に生じた。機関投資家が巨額の売りポジションを抱えたまま上昇相場に突入したため、収穫レポートの悪化を受けて各取引所で急速な買い戻しが強制された。予測機関は予測値を大幅に引き下げており、StoneXは世界的な供給余剰予測を14万9,000トンから2万5,000トンへ縮小。Transgraphは世界生産量が511万トンから487万トンに減少すると予測している。
供給構造は依然として集中しており脆弱である。西アフリカがバルク輸出量の約96%を占めている。ガーナのカカオ委員会は収穫量を65万トンに下方修正し、異常気象下では45万トンまで落ち込む可能性があると警告した。コートジボワールは18%減の180万トンを見込んでいる。ブロッシー・シュート病、樹木の老朽化、エルニーニョ現象の強化が被害を拡大させている。収穫カレンダーを9月1日に前倒ししたことは書類上の変更に過ぎず、実際のカカオ豆には影響していない。一方、需要は二分されている。欧州の粉砕量は4.6%減で6年ぶりの低水準となった一方、北米は7.7%増加し、アジアの加工量は25%拡大した。
テクノロジーが業界の構造的回答となりつつある。欧州連合(EU)は細胞培養カカオプラットフォームを進展させるため、550万ユーロ規模の「Coco-AI」プロジェクトに資金提供した。農園ではR²精度0.9399を達成するXGBoost収穫モデルが導入され、パプアニューギニアはイースト・セピック州で125台のソーラー乾燥装置を展開している。また、ライプニッツ研究所の研究者は、煙ではなく過度な発酵が煙臭いフェノール化合物を生成することを証明した。この発見により、買い手は製造上の欠陥と乾燥による汚染を区別できるようになり、プレミアム豆の価格設定方法が変化している。
検証プロセスが弱点となっている。EU森林破壊防止規則は区画レベルの地理位置情報証明を求めているが、監査の信頼性は低いとされる。チューリッヒ工科大学とケンブリッジ大学の研究によると、監査対象プログラムのエントリの25%に改ざんが見られた。ターゲット指標を監査人に非公開にした場合、改ざんは11%に減少したが、不合格となった検査の33%で事後修正が行われていた。コンプライアンスリスクが実質的な金銭的コストを伴うようになったため、企業はブロックチェーン分散帳簿やAI検証への移行を進めている。テクニカル面では、6,500ドル上方での定着により7,250ドルおよび8,050ドルがターゲットとなり、構造的不足が高値圏を支持している。
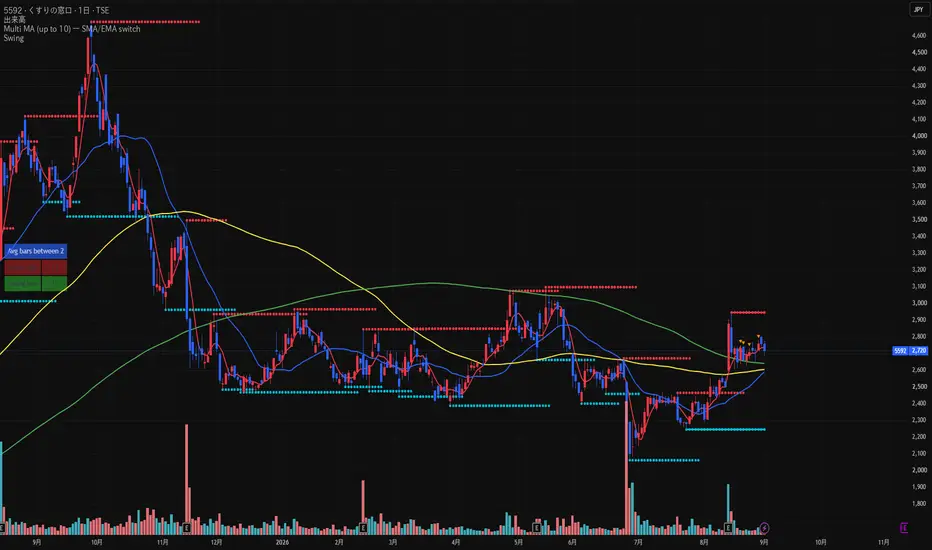
くすりの窓口(5592)|自社株買いは好材料、ただし残り枠は見た目ほど大きくないくすりの窓口が、2026年8月の自己株式取得状況を発表しました。
結論から言うと、自社株買いは需給の支えになります。ただし、現在の株価から積極的に追いかけるほどの新材料ではありません。
## 8月の取得実績
8月は43,100株を約1億664万円で取得しました。
平均取得単価は約2,474円です。
6月からの累計は次のとおりです。
・取得株数:259,500株
・取得金額:約6億3,126万円
・累計平均取得単価:約2,433円
取得上限は40万株、8億円です。
株数では上限の64.9%ですが、金額では既に78.9%まで進んでいます。
## 残り14万株を買えるわけではない
残っている枠は、140,500株、約1億6,874万円です。
9月1日終値2,720円で計算すると、残りの金額で取得できるのは約62,000株です。
40万株の上限まで取得するには、残りを平均約1,201円で買う必要があります。
現在の株価水準では、株数枠より金額枠が先に尽きます。
2,720円前後で残額を使った場合、最終的な取得株数は約32万株。発行済み株式の約2.8%が現実的な水準です。
自社株買いの残り枠はありますが、見た目ほど大きな買い需要ではありません。
## 会社が買った価格帯
7月の平均取得単価は約2,357円。8月は約2,474円でした。
会社は2,300円台から2,500円前後で積極的に取得した一方、株価上昇後は取得ペースを落としています。
累計平均の約2,433円は、今後の下値を考えるうえで参考になります。
ただし、会社がこの価格を下値として保証しているわけではありません。
## 業績面は悪くない
2027年3月期第1四半期は、売上高が前年同期比25.0%増、営業利益が24.6%増でした。
通期の営業利益も15.6%増を予想しています。
9月1日終値2,720円で予想PERは約10倍です。
成長率を考えると割高感はありません。
一方、第1四半期にはM&Aの連結効果と法改正による一時的な特需が含まれています。既存事業だけでどこまで成長しているかは、次回決算で確認が必要です。
## チャートで見る価格帯
現在は、自社株買いの累計平均単価から約12%上にあります。
上値は2,880円から2,950円が最初の抵抗帯です。
ここを出来高を伴って抜ければ、年初来高値3,100円が次の目標になります。
下値は次の3段階で見ています。
・2,640円から2,680円:直近の支持候補
・2,550円から2,600円:押し目の本命候補
・2,450円から2,500円:自社株買い平均単価に近い支持候補
価格帯へ到達しただけでは買いません。
出来高の減少、終値での支持、安値切り上げ、前日高値の回復。このうち2つ以上を確認したいところです。
## 今後の見方
強気シナリオは、2,600円台を維持しながら2,950円を出来高付きで突破する形です。
反対に、2,430円を終値で明確に割れた場合は、自社株買い平均単価を支えとするシナリオをいったん見直します。
今回の自社株買い実績は好材料です。
ただし、既に金額枠の約79%を使っています。
今後の株価を決めるのは、残りの自社株買いより、次回決算で確認するストック収益と既存事業の成長率だと考えています。
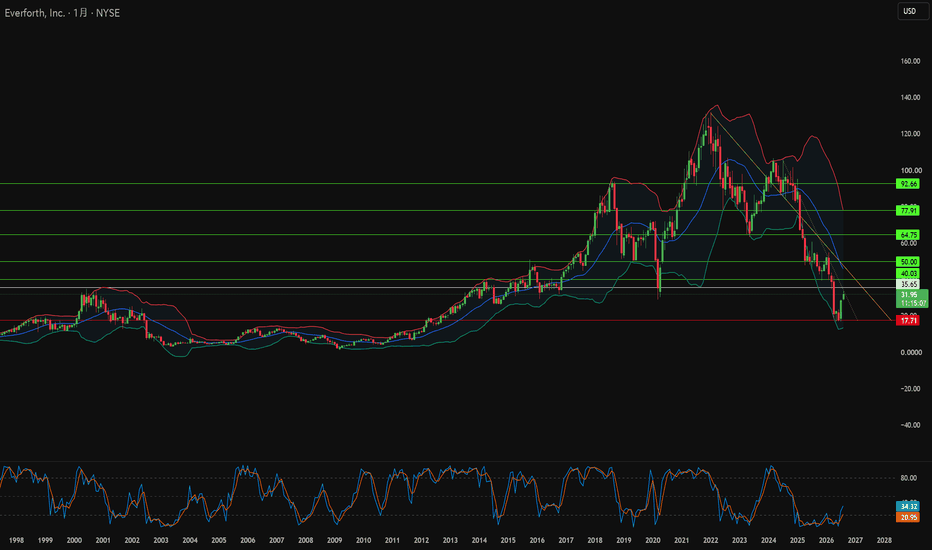
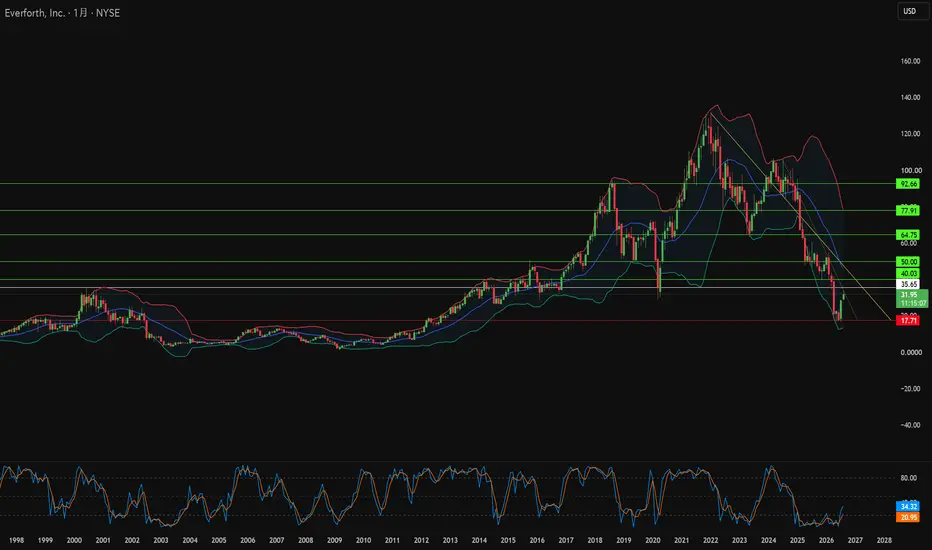
Everforthの株価はなぜキャッシュフローの半値なのかEverforth, Inc. は異例の経緯で脚光を浴びることとなりました。ドナルド・トランプ氏が2026年6月4日に最大5万ドルの同社株式を購入しました。その54日後、米陸軍は同社に1億1,550万ドルの防衛契約を授与しました。株価は購入日から56%上昇しましたが、開示書類の提出は取引から79日後となりました。この報告の遅れにより、個人投資家は上昇の初期段階を完全に逃すことになりました。防衛契約に先立つ政治的取引に対する連邦政府の監視は、その後強まっています。
Everforth ECSとして運営される政府向け事業が、現在収益の主柱となっています。陸軍は2029年9月までのSUNetセキュアネットワーク管理をカバーする1億4,780万ドルの単独入札契約を授与しました。国防保健局は3,000万ドルのヘルスケアIT近代化プログラムを追加しました。これらの複数年契約は、民間の人材派遣需要が減速するタイミングで持続的な政府収入をもたらしています。同社はまた、AWSプレミアティアパートナーとしての能力を民間企業市場にも拡大し、防衛グレードのサイバーセキュリティ基準を企業のデジタル変革業務に応用しています。
経営陣は市場から迫られる前に貸借対照表の改善に動きました。当座貸越枠は5億ドルから6億ドルに拡大され、返済期限は2028年から2031年に延長されました。JPモルガン・チェースとウェルズ・ファーゴがSOFR加算175〜275ベーシスポイントでこの合意を支援しました。2026年第2四半期の売上高は10.1億ドルに達し市場予想を上回り、純利益は1,420万ドルとなりました。Everforthは正式な特許出願ではなく、営業秘密やRapid Discovery Toolなどの独自アクセラレータを通じて競争優位性を保護しており、出願コストを回避しながら導入期間を短縮しています。
評価額こそがこの課題の核心です。株価はITセクター平均の19.3倍に対して15.7倍の実績PERで取引されており、EV/EBITDAは約6倍です。予想PERではその差がさらに広がり、セクターの14.5倍に対して7.5倍となっています。ディスカウント・キャッシュ・フロー(DCF)モデルでは1株当たり64.04ドルと算出される一方、アナリストの目標株価は27.50ドルから29.25ドルの間に集中しています。この乖離が投資判断の焦点となります:モデルが政府契約キャッシュフローの持続性を過大評価しているか、市場がまだ民家人材派遣のディスカウントを引きずる防衛ITシステマーの再評価を行っていないかのいずれかです。
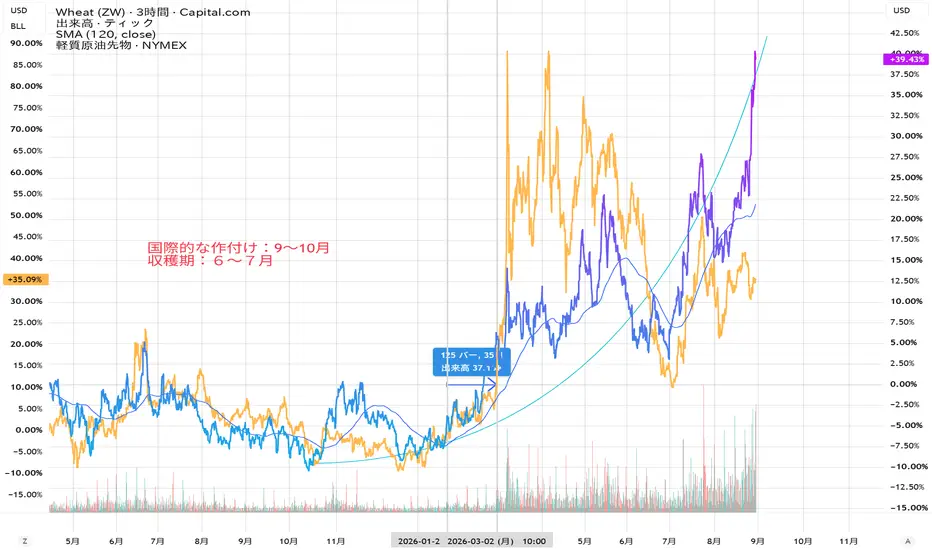
小麦×原油×地政学リスク過去の記事(3/29)の続きです。
右軸は小麦価格、左軸はWTI原油価格です。
1. 長期トレンド:SMA120(約半年)
SMA120が681.9ドル付近で推移しており、
現在価格780ドル前後は明確に上方乖離している。
これは中期的な上昇トレンドにいることを意味する。
この形は最も力強い。
2.原油価格との相対価値(地政学リスク
原油価格に対し、小麦が43%上昇と非常に強い。
2026年初めのイラン戦争により、小麦価格は原油価格に1か月程度先行価格が上昇していた。それは、これから高まる地政学リスクの大きさを示唆するように。
3.収穫期と種付時期の関係(季節パターン
小麦は収穫期(6–7月)に供給増 → 価格軟化
作付け期(9–10月)に天候リスク・播種面積の不確実性 → 価格上昇圧力
チャートの形状も、
6–7月に一度ピークをつけて調整 → 9–10月に再び上向きという季節パターンと整合的。
4. ボラティリティと在庫率
小麦は、他コモディティよりボラが高く、黒海輸送リスク、米国の干ばつ、
カナダ・豪州の降雨量などで急騰しやすい。
小麦価格の最重要ファンダは世界在庫率らしい。
在庫率が20%を割ると、価格は急騰しやすい。
過去の事例でも、それらの要因で在庫率が低下傾向にあり、
構造的な上昇圧力が続いている。
USDAデータを基にまとめた「2026/27年度の穀物期末在庫率 25.9%」
総括
・季節性:9–10月は上昇圧力/6–7月は軟化
・中期トレンド:SMA120上で強気だが乖離大
・ファンダ:在庫率低下+地政学リスクで構造的な上昇圧力
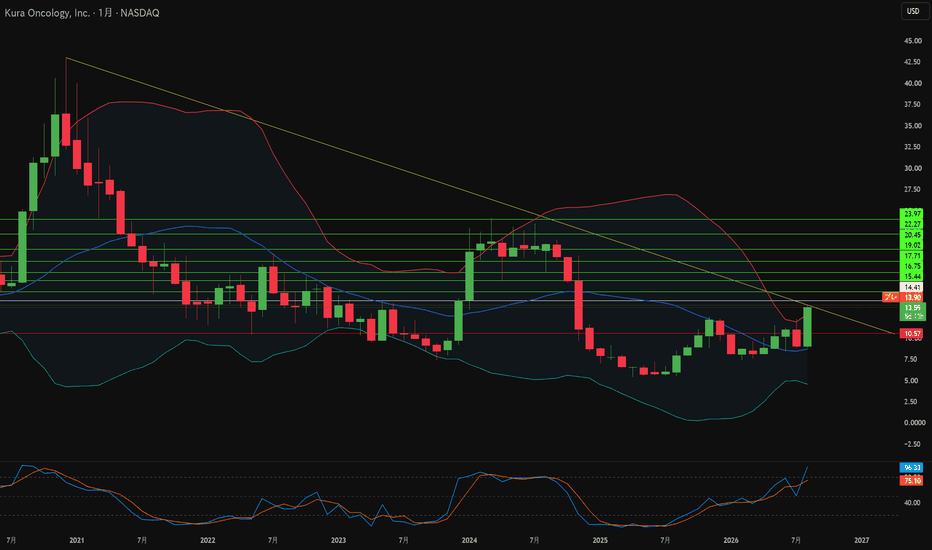
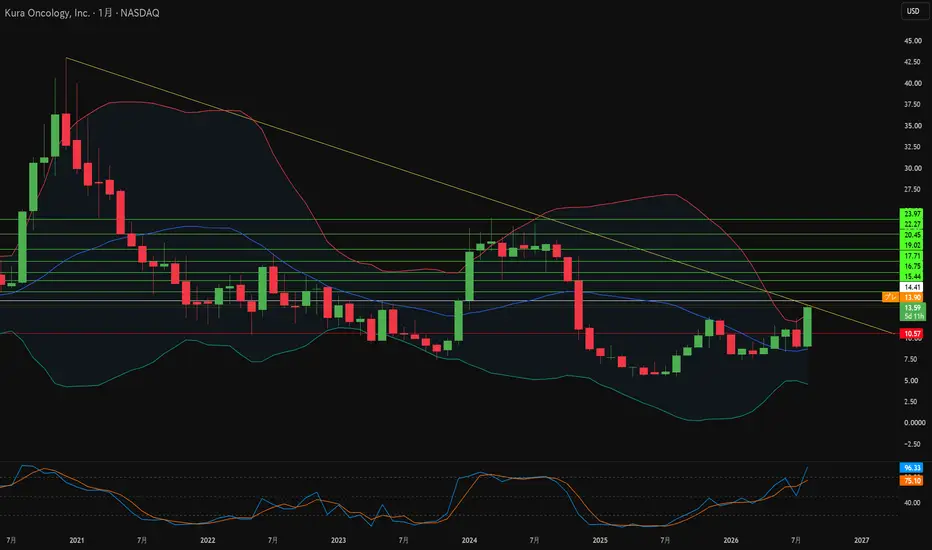
KuraのMenin阻害薬が複製困難な理由とは?Ziftomenibは白血病細胞を死滅させるのではなく、再プログラミングします。この低分子化合物は、NPM1変異芽球を未成熟な状態に維持する転写エンジンであるmenin蛋白とKMT2A蛋白の相互作用を阻害します。この複合体を破壊することで分化停止が解除され、悪性幼若細胞は機能的な白血球へと成熟します。この作用機序により、Kura Oncologyは腫瘍細胞とともに正常な骨髄をも損傷する細胞毒性アプローチと一線を画しています。FDAは2025年後半にKOMZIFTIを正式承認し、10年におよぶ分子化学の研究成果を商用資産へと結実させました。
承認の事実以上に重要なのは耐久性の問題です。Menin阻害薬というクラス全体が、治療に伴い発生するMEN1変異が結合ポケットの構造を変え、薬物を無効化するという繰り返される耐性メカニズムに直面しています。Blood誌に掲載された研究は、ziftomenibの差別化された結合化学を実証しました。本化合物は、それらの特定の耐性変異に対しても活性を維持します。競合分子は同じ置換が生じた際に活性を失うことが少なくありません。この耐性プロファイルこそが技術的堀(モート)であり、急性骨髄性白血病におけるファーストラインとしての位置付けが維持可能か一時的かを決定づけます。
特許ポートフォリオはこの化学的優位性を収益基盤へと変換します。米国特許12,410,184 B2はMenin阻害薬の結晶形をカバーし、原薬の独占権を2044年7月まで延長します。特許12,521,396は商用医薬品製剤を保護し、物質特許とは独立した第二の防壁としてジェネリック医薬品の参入を難しくします。追加の出願には、米国特許9,624,228下のKO-947 ERK阻害薬や、米国特許12,466,835および12,018,011下のマクロサイクル・ファルネシルトランスフェラーゼ・プラットフォームが含まれます。Kuraは単一の分子を守っているのではなく、化学プラットフォーム全体を防護しているのです。
財務状況は技術的仮説を裏付けていますが、それのみに依存しては reflection していません。第2四半期の売上高は2,087万ドルに達し、予想を710,000ドル上回りました。KOMZIFTIの純売上高は910万ドルで前期比57%増、新規患者の投与開始数は35%増加しました。Kyowa Kirinとの提携は、3億3,000万ドルの契約一時金を含む最大12億4,000万ドルの価値を持ち、50/50の利益折半のもとで米国での商業的支配権を維持しています。CEOのTroy Wilsonは市場で235万ドルの自社株買いを行いましたが、これは仮説自体というよりも確認のシグナルです。累計赤字13億2,000万ドル、四半期純損失6,830万ドル、2027年までの事業資金となる現金残高4億5,530万ドルなど、リスクは引き続き重大です。Darlifarnibはカボザンチニブとの併用で33~50%の奏効率と13ヶ月の中央値無進行生存期間を示し、プラットフォームを固形がんへと拡張しています。
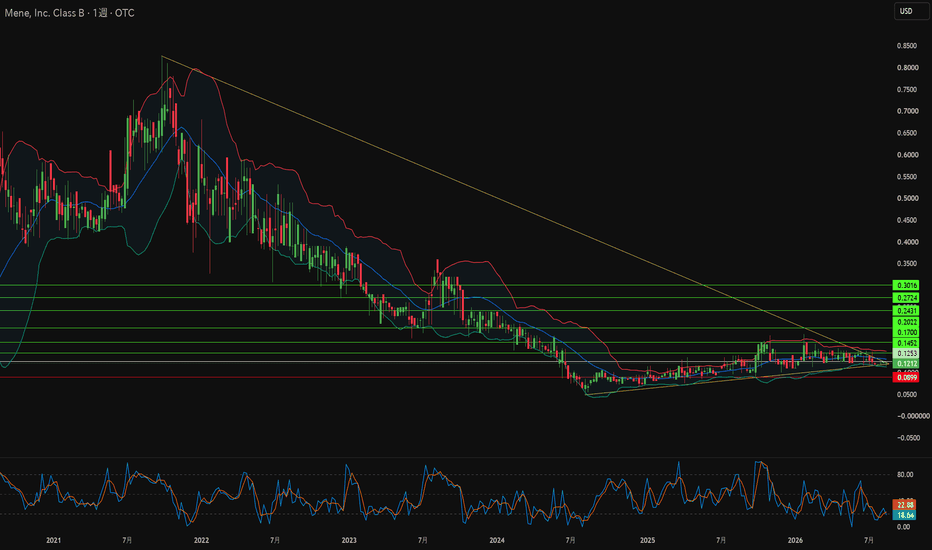
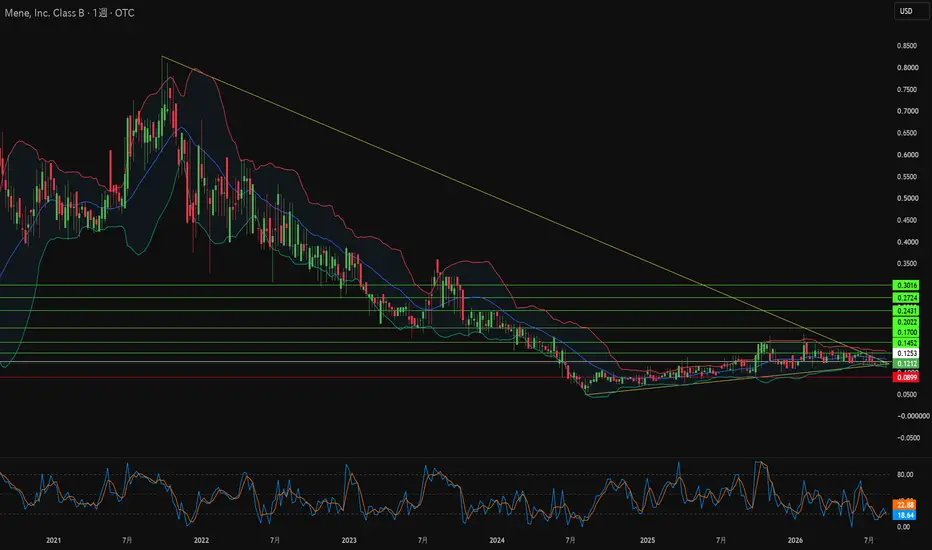
身につける金は保管する金を超えるか?Mene Inc. は単一の拒絶を中心に事業全体を構築しました。同社は貴金属の純度を下げることを拒否しています。伝統的な宝飾業者が鋳造を容易にし利益率を上げるために金と銅やニッケルを混ぜるのに対し、すべての製品は99.99%の純度を誇る24金またはPT999プラチナで鋳造されています。Mene は実際の金属重量に基づいて各商品の価格を決定し、リアルタイムのスポット価格に合わせて1分ごとに自動更新した上で、約30%のデザイン料を加算します。顧客はオンラインポータルを通じて所有する製品の価値を監視できます。生涯買い取りプログラムにより、顧客は市場価格で売却することが可能です。宝飾品は価値が下がる買い物ではなく、保有資産として機能し始めます。
マクロ経済の背景は同社に大きく追い風となっています。金スポット価格は1オンスあたり4,000ドルを超えて過去最高値を更新しました。持続的なインフレと通貨安が投資家 demand を押し上げ続ける一方で、ポーランド、中国、ブラジルの中央銀行は公的準備を拡大しています。金の総準備価値は米財務省証券を超えており、これはドル建て資産からの構造的なシフトを象徴する節目です。制裁リスクは富裕層に対しカウンターパーティリスクについての教訓を与えました。ウェアラブルな金地金は、銀行システムの許可なしに国境を越えることができます。
営業数字はこのモデルの成功を示しています。リピート顧客が四半期売上高の約65%を占めており、これは高級品小売りとしては異例の高さです。顧客が保有する Mene 製品の総額は3億5000万カナダドルを超えています。インサイダーが株式の約81%を保有しており、Canaccord Genuity は在庫拡大のために最大1億3000万カナダドルの成長資金枠を主導しました。D2C構造により店舗の固定費が削減され、独自ソフトウェアが動的価格設定、ポートフォリオ追跡、安全な再販を管理しています。
記事はバランスシートを超えた2つの主張で締めくくられます。人工知能はソフトウェア、金融、法律全般で認知労働を置き換えていますが、熟練した金細工師の直感を再現することはできません。自動化によって機械製造品が市場に溢れる中、本物の手仕事にはより高いプレミアムが付くはずです。金はまた宗教的伝統において聖なる意味を持ち、Mene はパームロザリオや24金のクロス pendants などの製品でその伝統を取り入れています。信仰に裏打ちされた demand は四半期ごとのセンチメントに左右されません。中央銀行による構造的な買い入れと1オンスあたり5,000ドルを目指すアナリストの予測が合わさり、持続的な成長を示唆しています。
フジクラ 5803 1月 環境認識マクロ×財務×月足から見る現実
世間はNVIDIAだクラウドだと騒いでいますが、どれだけAIが進化しても、電力とデータを運ぶ物理の極太ケーブルがなければデータセンターはただの巨大な暖房器具です。
今回は、
グローバル・マクロ
財務諸表の深層
月足チャートテクニカル
をクロス分析し、今の株価が置かれている本当の位置付けを説明します。
1. マクロ&ファンダメンタルズ分析:完璧すぎる業績とグローバル実需
まずファンダメンタルズですが、結論から言えばインフラ製造業の歴史的最高傑作と言って過言ではありません。
ハイパースケーラーのCAPEXサイクルとの同期
現在、米国のメガテックによるAIデータセンター向け設備投資は年間数千億ドル規模に達しており、電力網の刷新および光関連部材への需要は極めて強固です。コモディティ市場においてもリチウムや銀、ベースメタル等の素材価格が先行してモメンタムを強めており、単なる思惑買いではなくマクロの実需主導であることが裏付けられています。
圧倒的な収益性とキャッシュフロー創出力
直近の財務諸表を見ると、売上高は1.18兆円、営業利益は前期比+39.25%の1,887億円、純利益は+72.47%の1,571億円と爆発的な拡大を記録。製造業としては驚異的な営業利益率(15.96%)、ROE(32.48%)、ROIC(28.03%)を達成しています。
営業キャッシュフローは1,329億円、フリーキャッシュフローも938億円と極めて潤沢で、1株当たり配当も前年の16.67円から37.50円へ大幅増配。財務の健全性と資本効率は文句のつけようがありません。
2. バリュエーション&テクニカル分析:マルチプルの限界と月足の壁
…と、ここまでは誰もが買いを確信する完璧なストーリーです。
しかし、プロの市場参加者が注視すべきは
「その完璧なストーリーが、すでにどれだけ価格に織り込まれているか」です。
マルチプル・エクスパンションの臨界点
現在の株価水準におけるバリュエーションは、PERが47.37倍、PBRが16.06倍、EV/EBITDA倍率も36.83倍に達しています。重厚長大セクターの電線株が、高成長テック企業並みのマルチプルまで買われている状態であり、中長期の成長余地はほぼ完璧に前倒しでプライシングされています。
月足対数チャネル上限でのリジェクション
マクロの月足対数スケールで市場構造を俯瞰すると、現在の価格帯(5,200円〜6,000円水準)は過去数年間にわたるフィボナッチチャネルの1.618ラインとギャンラインに接触しています。
このチャネル上限に到達した途端、強烈な上値抵抗を受け、月足レベルで上ヒゲを伴うリジェクションを形成し始めています。
3. 結論:スマートマネーの出口にされるな
相場の世界では、大衆向けニュースが出揃った局面こそが、大口投資家にとって最大の利確チャンスになります。
大口は、マクロチャネル上限という極めて強烈なレジスタンスと過熱したバリュエーションを背景に、遅れて飛びついてくる個人投資家の買い注文を売り抜けの流動性として静かに利用している可能性が極めて高い地合いです。
投資判断のまとめ:
ファンダメンタルズ: 超絶好調=買い
バリュエーション: 歴史的割高水準=見送り
テクニカル: チャネル・ギャンラインからの反落の可能性=見送り
結論:見送り
AIインフラというテーマ自体は本物ですが、今はレバレッジをかけて高値ブレイクに飛びつく局面ではありません。大口による売り抜けとマクロな価格調整が完了し、月足ストラクチャーが再び安定するまで、どっしりと現物で押し目を待つのが賢明な立ち回りと言えるでしょう。
免責事項:
本稿は個人の主観や客観的チャート分析に基づくひとつのシナリオであり、特定の投資行動を勧誘・推奨するものではありません。
分析の結果を投稿する事が目的となっております。
投資判断は自己責任にて実行してください。
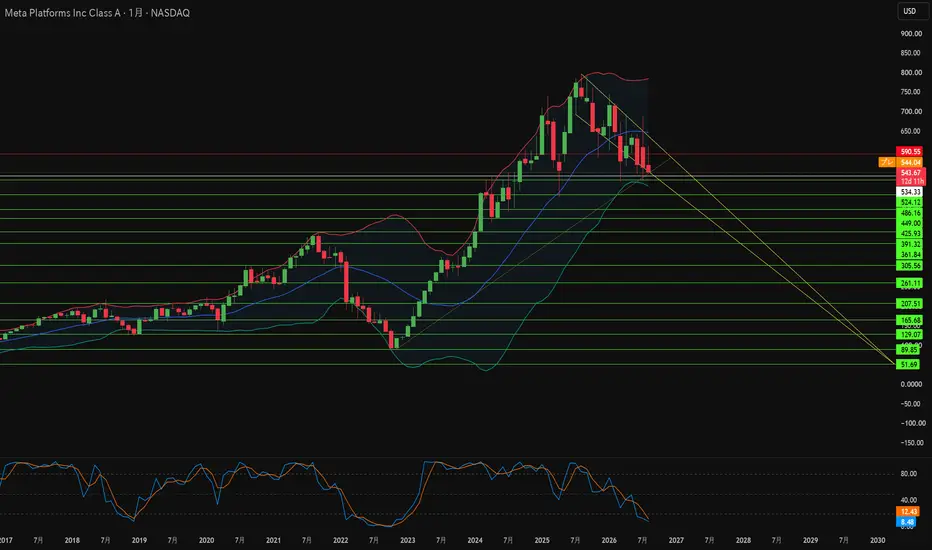
1450億ドルが1.4兆ドルのリスクに直面するとき、何が起きるか?Meta Platformsは2026年上半期を通じて異例の減速なき売上モメンタムを維持しました。第1四半期の売上高は前年同期比33%増の563.1億ドルに達しました。第2四半期の売上高は28%増の608.0億ドルに拡大しました。広告インプレッション数は14%増加し、広告平均価格は12%上昇しました。ファミリーアクティブユーザー(DAU)は3%増の36.0億人に達しました。しかし、損益計算書の営業利益ライン以下ではまったく異なる物語が展開されています。総費用および経費は55%増の420.3億ドルへと急増しました。この数値には24.0億ドルの法的費用と11.8億ドルの人員削減費用が含まれています。営業利益率は前年同期の43%から31%に圧縮されました。純利益は14%減の158.5億ドルとなりました。希薄化後EPSは6.18ドルとなり、市場予想の約7.22ドルを下回りました。
利益率の圧縮は、歴史的規模のインフラ構築に直接起因しています。第2四半期単期の設備投資額だけで、AI計算施設向けに310.8億ドルに達しました。経営陣は通期の見通しを1300億〜1450億ドルへと絞り込み、下限を50億ドル引き上げました。フリーキャッシュフローは7.84億ドルへと急落し、過去約4年で最低の四半期水準となりました。前年同期に101.7億ドルの自社株買いを行ったのに対し、当四半期中の自社株買いはゼロでした。シティは、約14ギガワットの容量を支援するため、2027年の設備投資額が2050億ドルに達すると予測しています。あまり目立たないのは、6月30日時点で未開始の2789.9億ドルに上るリース債務です。Metaは7月にさらに680億ドルのデータセンターリース契約を締結しました。これらは一切貸借対照表に計上されていません。長期負債は836.6億ドルに対し、現金および有価証券は902.6億ドルとなっています。
地政学的摩擦は、Metaが事業を展開および投資できる場所を再編しつつあります。中国の規制当局は4月に20億ドル規模のManus買収の撤回を命じ、Manusは8月に独立を再開しました。テンセントが出資交渉中ですが、完了した売却は確認されていません。イランでのインターネット障害とロシアでのWhatsApp規制により、日次ユーザー数が前期比で減少しました。オーストラリアは16歳未満と疑われる75万6000件のアカウントの削除を強制し、強制力のある訴訟を検討中です。ブリュッセルはさらに踏み込みました。欧州委員会は7月、InstagramとFacebookが中毒性のあるデザインを使用しているとの予備的認定を行い、Metaに対して世界売上高の最高6%(約120億ドル)の罰金リスクを突きつけました。技術面では、Meta Superintelligence Labsが8月にMuse Glimmerをオープンウェイトモデルとして公開しました。旗艦モデルのMuse Sparkは非公開のままです。独自のMTIAシリコンにより外部チップサプライヤーへの依存度を低減する一方、新しく公開された顔認証特許はウェアラブル光学機器への積極的なシフトを示しています。
最も深刻な脅威は財務面ではなく法的なものです。29の州司法長官による連合体は8月18日、オークランドで連邦裁判を開始しました。1.4兆ドルというリスク試算数字は、原告からではなくMeta自身の弁護士から出されたものです。カリフォルニア州は現実的な数字を1930億ドル近くに設定し、ロブ・ボンタ州司法長官はこの訴訟を損害賠償ではなく返還・不当利得返還請求と位置付けました。8人の陪審員は助言的な役割を果たすのみで、イヴォンヌ・ゴンザレス・ロジャース裁判官が責任と救済措置を決定します。ニューメキシコ州はすでに9億4200万ドルの罰金と未成年者に対する月間90時間の利用上限を課しました。ロサンゼルスの陪審は3月にMetaとGoogleに責任があると認定し、70対30の割合で600万ドルの支払いを命じました。投資上の問いは不快なほどシンプルです。広告によるキャッシュフローが今日のAIの野望を資金面で支えていますが、各州はMetaに対し13歳未満のデータとそれに基づいて訓練されたアルゴリズムの削除を求めています。罰金は費用処理できますが、削除された学習データは元に戻りません。
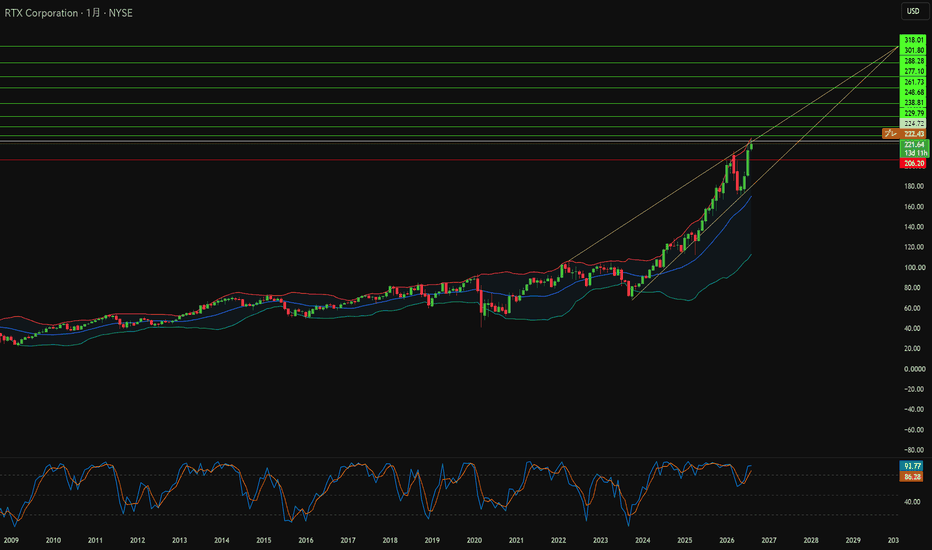
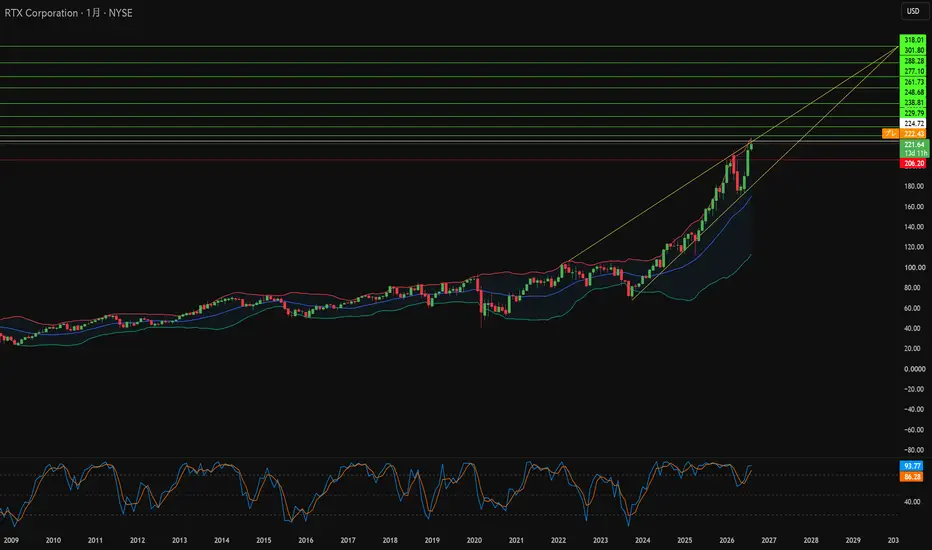
なぜレイセオンは年間1,000発のトマホークを製造するのか?レイセオン・テクノロジーズは、世界的な再軍備を驚異的なスピードで契約収益へと変換しています。米海軍は同社と7年間・229億ドルのトマホークミサイル契約を結び、年間生産量を100発未満から1,000発以上に引き上げました。ミサイル防衛局はSM-3ブロックIIA迎撃ミサイルに7億4,500万ドルを追加し、レイセオンはアラバマ州の統合施設を1.5倍に拡大するために1億1,500万ドルの投資を約束しました。また、戦争省(Department of War)は「自由の工廠」プログラムのもと同社を選定し、同盟国の防衛サプライチェーンを強化しています。
商用部門も同様に好調です。プラット・アンド・ホイットニーは2026年初頭にギヤードターボファン(GTF)エンジンで800件以上の受注およびコミットメントを記録し、90社以上のエアライン顧客全体で商用受注残高が8,000基を超えました。BOCアビエーションだけでも最大220基のGTFエンジンを発注しました。軍用推進部門では、13億ドルのF135維持契約により、42の空軍基地と13隻の現役艦艇向けに予備部品と整備設備資金が提供されます。コリンズ・エアロスペースは、オープンアーキテクチャアビオニクス向けに4億7,200万ドルのチヌーク近代化受注を重ねました。
技術が堀(モート)を形成しています。特許を取得した減速ギアによりGTFファンブレードの回転数が抑えられ、航空機の燃料消費量が20%削減されます。SPY-6レーダーファミリーは標準化された2フィートのレーダーモジュールアセンブリを使用し、1つの共有特許アーキテクチャから7つの海軍艦艇クラスに対応します。水中自律性の分野では、オールカーボンファイバー製のHADALUSプラットフォームが試験で2,000海里以上を航行し、従来の長時間潜水艇の約3分の1から5分の1のコストを実現しました。レイセオンは18ヶ月未満でこのプログラムをスケッチから海洋実証へと移行させました。
政府とのコスト分担が全体を補完します。プラット・アンド・ホイットニー・カナダはカナダ当局と提携し、ロンゲール工場の2億7,500万カナダドルの近代化を実施、インフレや金利圧力から利益率を守りつつ設備投資を削減しました。受注残高の見通しは今後10年間に及び、ミサイル、レーダー、推進力、自律型システムにわたっています。もはや需要が存在するかどうかではなく、生産能力がそれに追いつけるかどうかが問題となっています。