Den Rücksetzer nutzen und in Schwellenländer/China einsteigen? Der iShares MSCI China ETF (MCHI) ist jetzt seit dem Hoch im Februar 2021 um über 50% gefallen, somit scheint es für Anleger doch ziemlich attraktiv einzusteigen. Der Abverkauf kam zustande, da China wieder von einer neuen Corona-Welle betroffen ist und starke Lockdowns durchsetzte. Die chinesische Zentralbank weigerte sich jedoch die Zinsen zu senken um die Wirtschaft zu untersützen. Der momentane Zinssatz für einjährige Kredite liegt bei 3,7%. Trotzdem gibt es positive Nachrichten: Zumindest wurde die Mindestreserve, die die Banken halten müssen, verringert. Somit können Banken mehr Kredite vergeben. Der 1.Chart zeigt im unteren Abschnitt die chinesische Geldmengenveränderung (M1, YoY), welche wieder auf ein Niveau von 4,7% im März ansteigen konnte. Der Chart wird oft als Vorlaufindikator für die Chinesische Wirtschaft benutzt und könnte daher für eine Trendumkehr beim MCHI-ETF und der Baidu Aktie führen. Die Korrelation sollte im 1.Chart gut zu sehen sein. Diese ist auch nur logisch, da die Geldmenge M1 für den Bargeldumlauf plus Sichtguthaben von Nichtbanken bei Kreditinstituten steht. Wenn also der Bargeldumlauf steigt, wird auch mehr konsumiert/investiert und somit die Wirtschaft gestärkt.
1. Chart:
Der 2. und 3.Chart zeigt meine Chartanalyse der Baidu-Aktie und des MCHI-ETFs.
2.Chart: Langfristig:
Mittelfristig:
Erklärung: Bullishe Divergenzen im MacD und RSI, und am Tiefpunkt war das Volumen erhöht und der Stochastik stark überverkauft. Somit kann man auf einen möglichen langfrsitigen Boden schließen.
3.Chart:
Erklärung: Am Tiefpunkt hatten wir erhöhtes Volumen, der MacD zeigt starke bullishe Divergenzen und der RSI/Stochastic waren beide extrem Überverkauft. Somit kann man von einem möglichen langfristigen Boden ausgehen.
Im 4. Chart möchte ich euch meine Analyse zum allgemeinen Schwellenländer-ETF EEM zeigen:
4.Chart: Langfristig:
Kurzfristig:
Erklärung: Im langfristigen Chart konnten wir viele 1,2-Setups bilden, welche extrem bullish sind. Auf kurzfristiger Sicht haben wir am letzten Tiefpunkt erhöhtes Volumen, einen überverkauften RSI/Stochastic und auch bullishe Divergenzen im MacD. Somit kann man auch hier von einem langfristigen Boden ausgehen.
Ob die Böden in der Baidu-Aktie, dem MCHI-ETF und dem EEM-ETF halten wird der DXY entscheiden. Hierzu habe ich euch in meinem 5.Chart die Korrelation und im 6.Chart eine Chart-Analyse vom DXY erstellt.
5.Chart:
6. Chart: Mittelfristig:
Langfristig:
Erklärung: Mittelfristig sowie langfristig haben wir bärishe Divergenzen im RSI und MacD, ebenso sind RSI und Stochastik im stark überkauften Bereich! Somit könnten wir kurz vor einem Hoch sein. Das alte Hoch bei 103$ darf nicht gebrochen werden!
Abschließend möchte ich euch noch auf die 2-jährigen US-Staatsanleihen aufmerksam machen, welche dabei sind einen 22-jährigen Abwärtstrend zu brechen (siehe Chart 7).
7.Chart:
Und nicht nur die 2-jährigen Staatsanleihen geraden außer Kontrolle, ebenso die 10j. und 30j. Staatsanleihen. Somit erscheint es mir nur logisch, dass die FED bald handeln muss! Sehen wir ähnliches wie in Japan? Kommt es womöglich zu massiven Anleihenaufkäufen und somit zur Zinsfestsetzung? Ich weiß es ist weit hergeholt und man redet noch nicht darüber, aber irgendwas muss die FED machen. Sollte eine Zinsfestsetzung oder etwas ähnliches kommen wäre dies extrem bärish für den DXY.
Alles in allem muss man die nächsten Wochen abwarten was passieren wird. Meiner Meinung nach wird es in der nächsten Woche sehr spannend und uns werden viele Headlines erwarten. Viele Kurse werden sich entscheiden ob es nun hoch oder runter geht. Sollte das momentane Tief des EEM-ETF, des MCHI-ETFs oder der Baidu-Aktie gebrochen werden, muss man sich auf tiefere Kurse einstellen, trotzdem kommt man zur Zeit sehr billig in den Markt und ich persönlich bin in den nächsten Jahren sehr bullish auf Schwellenländer gestimmt und sehe dort viel Potenzial. Ich hoffe euch hat meine Idee gefallen, Fragen bitte in die Kommentare.  Long

Rückzieher der FED! Werden die Zinsen (schneller) erhöht?Die FED möchte dieses Jahr noch einige Zinserhöhungen durchführen, welche der Markt auch schon größtenteils eingebriesen hat. Es stellt sich nun eine wichtige Frage: kann die FED in einer schwachen Wirtschaft Zinsen erhöhen?
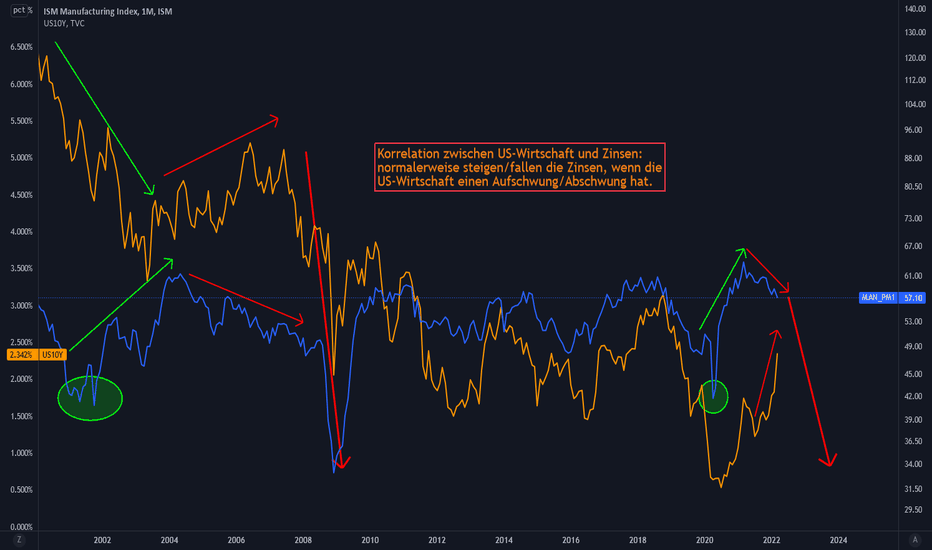
1. Chart:
Im 1. Chart sieht man in blau die US-Wirtschaft und in Orange die Zinsen. Normalerweise werden Zinsen gesenkt, wenn die US-Wirtschaft in einen Abschwung übergeht um die Wirtschaft zu unterstützen und erhöht, wenn die Wirtschaft boomt. Daher gibt es auch eine gut erkennbare Korrelation. Zur Zeit sehen wir jedoch das genaue Gegenteil: die US-Wirtschaft (blaue Linie) sinkt, während die Zinsen weiter steigen. Diese aktuelle Situation zeigt starke parallelen zum Juni 2004 bis zur Finanzkrise 2008/2009: Dort ging die US-Wirtschaft ebenfalls immer weiter runter, während die Zinsen erhöht wurden. Das Ergebnis war, dass die US-Wirtschaft eingebrochen ist und die Zinsen gesenkt werden mussten. Das die US-Wirtschaft durch restriktive Zentralbankenpolitik einbricht ist diesmal ebenfalls gut möglich. Möchte die FED solch eine Rezession wirklich riskieren? Einerseits ja, weil die FED unter enormen Druck durch Politik und Medien steht und weil die Angst vor einer zu hohen Inflation weiter ansteigt. Zusätzlich ist es nahezu unmöglich einen Rückzieher zu machen. Im Gegenteil, J.Powell hat sogar angekündigt: "Falls es nötig ist, wird man die Zinsen in einer Sitzung gleich um 0,5 - 0,75 Punkte anheben". Somit kann man abschließend sagen, dass die Wahrscheinlichkeit einer Rezession in naher Zukunft stark erhöht ist. Ebenso möchte ich hier anmerken, dass es immer noch erhebliche Lieferkettenprobleme gibt und die Konsumlaune in der USA niedriger wie beim Covid-Tief ist (siehe Chart 2).
2. Chart: s3.tradingview.com
Eine Verschlechterung der pandemischen Lage, eine Verschärfung des Russland/Ukraine Krieges, Lieferkettenzusammenbrüche oder andere unerwartete Ereignisse, welche der FED eine Erklärung geben nichtmehr restriktiv gegen die Inflation vorgehen zu müssen, könnten eine stärkere Zinswende verhindern. In diesem Fall würden die Zinsen fallen, was auch zu meinem 3. Chart gut passen würde.
3.Chart: s3.tradingview.com
Fallende Zinsen korrelieren wiederum positiv mit Silber, was im nächsten Chart deutlich wird.
4.Chart: s3.tradingview.com
Hierbei möchte ich auch folgendes anmerken: Wenn die FED bekannt geben würde, dass spezielle Entwicklungen von Ereignissen (siehe oben) eine restriktive Zentralbankenpolitik zur Bekämpfung der Inflation unmöglich machen. Würde das eine enorme Nachfrage nach Edelmetallen auslösen, weil klar wird, dass man das langfristige Inflationsziel von 2% nicht einhalten kann und Bargeld auf dem Konto schnell an Kaufkraft verliert.
Passend hierzu habe ich einen bullishen EW-Count für Silber und Gold gefunden. Fragen dazu beantworte ich gerne in den Kommentaren.
Silber: s3.tradingview.com
Gold: s3.tradingview.com
Ob nun dieser bullishe Count zutrifft ist schwer zu sagen, meine bärishe Silber-Idee ist ebenfalls verlinkt. Ausschlaggebend werden vor allem die oben genannten Ereignisse sein sowie das weitere Vorgehen der FED. M
 Short
 Short

Short 
Wie dauerhaft ist die Inflation?Fragestellung: In einigen Posts auf Tradingview wird die Frage aufgeworfen, ob die erhöhte Inflation ein vorübergehendes Phänomen ist, das mit dem Ende des Ukraine-Krieges dauerhaft zurückgeht, oder ob sie aufgrund fundamentaler Faktoren permanent zu werden droht.
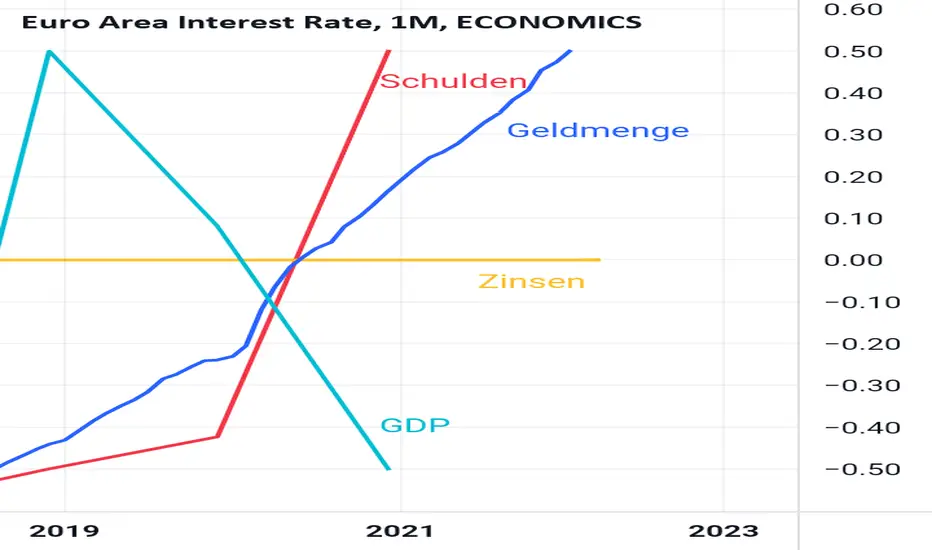
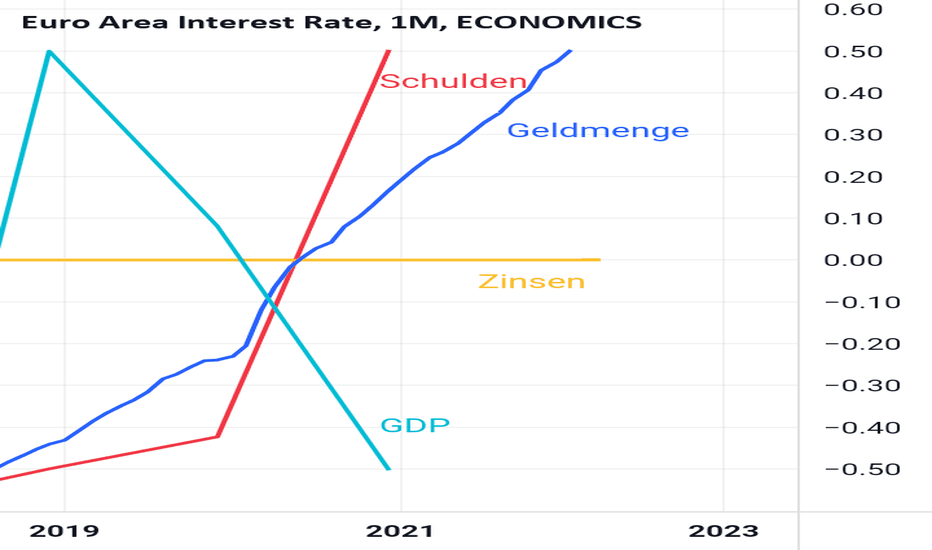
Chart: Zur Klärung dieser Frage kann obiger Chart herangezogen werden. Ihr seht gelb die Zinskurve der USA, rot die Schulden der USA, orange das GDP (Bruttosozialprodukt) der USA und blau die Geldmenge der USA. Ich habe die USA exemplarisch gewählt, für Europa würde sich aber ein ähnliches Chartbild ergeben. Die drei grauen senkrechten Linien markieren die drei letzten Krisen (Dot.com-Krise 2001 , Finanzkrise 2008 und die Coronakrise zuletzt).
Interpretation: Als Reaktion auf die letzten Krisen wurde jeweils der Leitzins gesenkt, um Geldmittel bereit zu stellen und so das Finanzsystem zu stützen. Dies führte jedoch dazu, dass die Geldmenge in den letzten Jahren immer schneller als die Wirtschaftsleistung (GDP) anzuwachsen begann. Dies ist in meinen Augen ein fundamentaler Treiber der Inflation, denn mehr Geld ohne realen Gegenwert führt zu Geldentwertung.
Kann die Inflation durch Zinserhöhungen, welche bei positivem Realzins eine Verringerung der Geldmenge bewirken, eingefangen werden? Nun, hier kommt die Schuldenlast ins Spiel. Diese ist mittlerweile so exorbitant hoch, dass eine deutliche Zinserhöhung für den Schuldner, die USA, aufgrund der steigen Zinszahlungen sehr sehr teuer würde. Pleiten und echte wirtschaftliche Verwerfungen würden drohen. Die FED befindet sich also in einem Dilemma.
Bottom Line: Ich halte die Inflation für durch die Geldmengenausweitung fundamental getrieben. Um gegenzuwirken müssten die Zinsen stark erhöht werden, dies ist aber aufgrund der hohen Schuldenlast nur zu enormen Kosten möglich. Dies bedeutet persistierende Inflation oder größer als erwartete Zinsschritte mit möglicherweise heftigen Folgen.
Ausbildung

Long

Ausbildung