FED, un’ultima stretta sui tassi? Non è così certo.È dunque fatto: la Fed di Kevin Warsh ha aumentato il tasso di interesse dei federal funds dal 3,75% al 4%, ha presentato le nuove prospettive di politica monetaria e ha aggiornato le proprie proiezioni macroeconomiche. Il presidente della Fed ha nuovamente ricordato che la banca centrale resterà “data dependent” e continuerà a sostenere il buon funzionamento del mercato interbancario.
Le nuove prospettive di politica monetaria della Fed rappresentano una fonte di pressione o un relativo sollievo per i mercati finanziari, che sono stati sotto pressione a causa del forte aumento dei rendimenti obbligazionari e dei prezzi del petrolio e del gas naturale?
Passiamo in rassegna 4 dimensioni principali che sono state aggiornate e facciamo il punto.
1) I DOT PLOTS e i rapporti di forza all’interno dei 12 membri votanti del FOMC
Da quando Kevin Warsh ha assunto la guida della Fed, i rapporti di forza all’interno del FOMC rappresentano uno degli aspetti più importanti da monitorare. Ci saranno altre rialzi dei tassi? Lo status quo potrebbe rapidamente tornare a prevalere? Il FOMC è composto da 12 membri e per prendere una decisione di politica monetaria è necessaria la maggioranza. In caso di parità (6 VS 6), è Kevin Warsh ad avere il voto decisivo.
Mercoledì 16 settembre, tutti i 12 membri su 12 hanno votato a favore di un rialzo dei tassi: la convergenza tra i membri votanti del FOMC è stata quindi totale.
L’aggiornamento dei DOT PLOTS mostra che la previsione mediana del FOMC si colloca ora a un tasso di interesse del 4,1%, lasciando quindi possibile un’ultima stretta sui tassi entro la fine dell’anno o nel 2027.
2) Le aspettative della Fed in materia di inflazione e occupazione
La Fed si trova ad affrontare la stessa incertezza del resto del mondo: quando riaprirà lo Stretto di Hormuz e quando il prezzo del petrolio e del gas smetterà di rappresentare un fattore di pressione al rialzo sull’inflazione headline?
La Fed ha mostrato fiducia nel fatto che l’inflazione core tornerà all’obiettivo del 2% entro la fine del 2027/2028, ma per riuscirci è necessario evitare uno shock geopolitico prolungato. L’inflazione core rimane complessivamente sotto controllo e l’aumento del prezzo del petrolio non sta ancora incidendo sull’inflazione di fondo. Questo rappresenta, di per sé, un fattore di ottimismo per la Fed.
3) Come il mercato (l’alta finanza) si posiziona sulle prospettive dei tassi della Fed, attraverso i contratti futures sul tasso dei federal funds
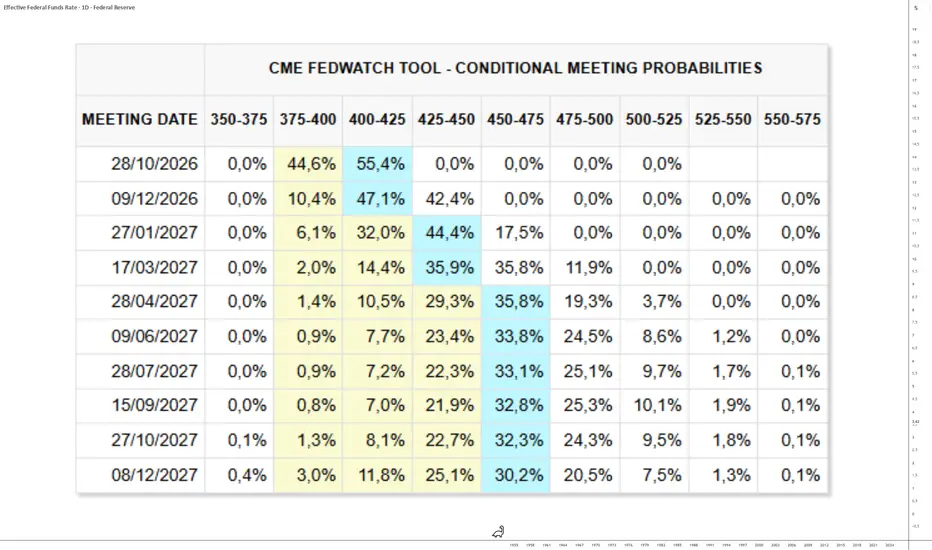
Il prezzo dei contratti futures sul tasso di interesse dei federal funds negoziati al Chicago Mercantile Exchange (CME) permette di comprendere come gli investitori istituzionali anticipano l’evoluzione futura del tasso di interesse della Fed. Dopo la decisione di politica monetaria della Fed, il mercato ritiene che entro la fine dell’anno potrebbe verificarsi un’ultima stretta sui tassi, ma lo status quo potrebbe tornare a prevalere in funzione dell’evoluzione del prezzo del petrolio e dell’inflazione core.
4) Gli insegnamenti tecnici del rendimento del Treasury USA a 2 anni
Il rendimento del Treasury USA a 2 anni è quello che anticipa meglio l’evoluzione futura del tasso di interesse dei federal funds statunitensi. Se si trova al di sopra del tasso della Fed, significa che il mercato sta scontando un rialzo dei tassi, e viceversa.
Il tasso della Fed è ora al 4%, mentre il rendimento del Treasury USA a 2 anni si trova al 4,70% dopo la decisione di politica monetaria della Fed. Il mercato ritiene quindi probabile che la Fed aumenti nuovamente il proprio tasso di interesse entro la fine dell’anno.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
FED questa sera: i tre segnali da monitorare in via prioritariaÈ arrivato il giorno decisivo. Oggi è mercoledì 16 settembre e la Federal Reserve annuncerà la sua decisione di politica monetaria sotto la guida di Kevin Warsh. Si tratta dell’evento fondamentale più importante di questo mese di settembre, vista la forte incertezza su ciò che farà la Fed e sulle sue prospettive di politica monetaria per i prossimi mesi.
Il rialzo combinato dei prezzi del petrolio e del gas e dei tassi di interesse di mercato esercita una forte pressione sulla Fed affinché aumenti il tasso dei Federal Funds. Tuttavia, gli equilibri di forza all’interno del FOMC rimangono incerti e lo scenario di mantenimento dei tassi invariati è ancora possibile.
Gli annunci di politica monetaria della Fed di questa sera avranno un impatto su tutte le classi di attività: azioni, obbligazioni, valute, materie prime e criptovalute.
La Fed sarà restrittiva o accomodante nelle sue prospettive di politica monetaria fino alla fine dell’anno?
Per rispondere a questa domanda, questa sera sarà necessario monitorare con estrema attenzione i seguenti dati fondamentali e tecnici:
1. L’evoluzione dei DOT PLOTS
Il primo segnale da monitorare sarà l’evoluzione dei “dot plots”, che consentono di conoscere le aspettative individuali dei membri del FOMC riguardo al futuro livello dei tassi ufficiali. L’obiettivo sarà capire se la mediana delle proiezioni si sposterà verso tassi più alti o più bassi alla fine dell’anno e nel 2027. Un dot plot più elevato del previsto sarebbe interpretato come un segnale restrittivo, mentre un calo della mediana rafforzerebbe lo scenario di un allentamento monetario. Sarà inoltre importante osservare la dispersione dei punti, perché fornirà un’indicazione significativa sul grado di divisione all’interno del FOMC.
2. L’andamento del rendimento dei Treasury USA a 2 anni e il suo posizionamento rispetto al tasso dei Federal Funds USA
Anche il rendimento del Treasury USA a 2 anni sarà un indicatore di mercato particolarmente importante. Molto sensibile alle aspettative di politica monetaria, consentirà di misurare la reazione immediata degli investitori al comunicato e alle proiezioni della Fed. Bisognerà soprattutto osservare il suo differenziale rispetto al tasso dei Federal Funds. Se il rendimento a 2 anni resterà nettamente al di sopra del tasso ufficiale, il mercato continuerà a prezzare una politica monetaria relativamente restrittiva. Al contrario, un rapido calo del rendimento a 2 anni segnalerebbe che gli investitori si aspettano ulteriori tagli dei tassi nei prossimi mesi.
3. L’aggiornamento delle proiezioni macroeconomiche della Fed, in particolare per quanto riguarda l’inflazione core
Infine, le nuove proiezioni economiche della Fed saranno determinanti per comprendere la sua funzione di reazione. L’evoluzione delle previsioni sull’inflazione core sarà particolarmente importante in un contesto caratterizzato dall’aumento dei prezzi dell’energia. Una revisione al rialzo dell’inflazione, accompagnata da una crescita resiliente, rafforzerebbe lo scenario di una Fed più restrittiva. Al contrario, se la Fed manterrà un percorso di disinflazione riducendo al contempo le previsioni di crescita o evidenziando un deterioramento del mercato del lavoro, il mercato potrebbe anticipare una politica più accomodante.
Sarà quindi la combinazione di questi tre segnali — dot plots, rendimento USA a 2 anni e proiezioni macroeconomiche — a permettere di determinare il vero messaggio della Fed questa sera.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Fondamentali: impatto massiccio sui mercati questa settimanaLa settimana borsistica del 14 settembre sarà la più importante in termini di catalizzatori fondamentali decisivi. Il Congresso degli Stati Uniti riprenderà l’attività legislativa il 14 settembre, il 15 si terrà il voto sul Clarity Act, il 16 arriverà la decisione di politica monetaria della Fed e il 18 sarà il turno della BoJ. Azioni, dollaro, tassi di interesse e bitcoin saranno fortemente influenzati.
Il primo appuntamento importante sarà già lunedì 14 settembre, con il ritorno del Congresso americano dopo la pausa estiva. Questo ritorno è particolarmente importante per il mercato delle criptovalute, poiché il Senato dovrà votare già il giorno successivo il CLARITY Act, il principale progetto legislativo volto a stabilire un quadro normativo più chiaro per gli asset crypto negli Stati Uniti.
Il 15 settembre sarà quindi una prima giornata di grande importanza per bitcoin e per l’intero mercato crypto. Il voto atteso è quello sulla cloture al Senato. Saranno necessari 60 voti affinché il testo possa procedere (ci sono 53 senatori repubblicani, quindi servono 7 senatori democratici per chiudere il dibattito). Un risultato positivo rappresenterebbe un importante passo avanti sul piano normativo e potrebbe rafforzare le aspettative di un’accelerazione dell’adozione istituzionale delle criptovalute. Al contrario, un nuovo fallimento avrebbe un impatto molto negativo nel breve termine sul prezzo del bitcoin e delle altcoin.
La tabella seguente presenta i principali appuntamenti fondamentali di questa settimana particolarmente intensa, che inizia lunedì 14 luglio e che avrà un impatto massiccio sui mercati.
Ma il vero evento macroeconomico della settimana sarà probabilmente la riunione della Federal Reserve americana del 15 e 16 settembre. Il mercato è attualmente diviso sull’orientamento della politica monetaria e attende di conoscere i rapporti di forza all’interno del FOMC e le nuove aspettative della Fed sull’inflazione. Quindi, la Fed alzerà il tasso dei federal funds mercoledì 16 settembre oppure manterrà lo status quo?
La decisione della Fed sarà quindi determinante per i rendimenti obbligazionari e per il dollaro, ma anche per i mercati azionari e per bitcoin. Una Fed più restrittiva potrebbe provocare un nuovo aumento dei rendimenti obbligazionari ed esercitare pressione sugli asset rischiosi. Al contrario, una Fed più accomodante potrebbe rilanciare le aspettative di liquidità e sostenere i mercati.
Infine, la settimana si concluderà con la Bank of Japan, che riunirà il proprio comitato di politica monetaria il 17 e 18 settembre. I mercati stanno attualmente scontando un possibile aumento di 25 punti base fino all’1,25%. Lo yen si è già apprezzato fortemente negli ultimi giorni, iniziando a porre la questione di un possibile unwinding del carry trade.
Nel complesso, abbiamo quindi una successione eccezionale di catalizzatori: Congresso americano, CLARITY Act, Fed e infine BoJ. I meccanismi di trasmissione saranno differenti, ma convergono tutti sugli stessi mercati: azioni, obbligazioni, dollaro, yen e bitcoin.
Sarà quindi necessario monitorare questa settimana con particolare attenzione. Potrebbe rappresentare davvero un punto di svolta per i mercati finanziari all’inizio di questa nuova fase di settembre.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
La grande sfida della credibilità fiscale degli Stati UnitiLe prospettive di politica monetaria della Federal Reserve (FED) rappresentano il principale fattore fondamentale per i mercati finanziari e per la tendenza di fondo del mercato azionario statunitense.
Ma un secondo tema fondamentale si sta affermando sempre più come il vero numero due: la credibilità fiscale degli Stati Uniti, in un momento in cui il deficit di bilancio oscilla tra il 5% e il 7% ogni anno dal 2019, mentre i rendimenti obbligazionari a lungo termine seguono una tendenza rialzista dal 2022.
Innanzitutto, vi invito a rileggere l’analisi che vi ho proposto la scorsa settimana sui fattori fondamentali necessari per porre fine a questo rialzo dei rendimenti a lungo termine e quindi ridurre la pressione fondamentale sul mercato.
Come porre fine alla tendenza rialzista dei tassi di interesse a lungo termine negli Stati Uniti?
Cliccate sul grafico qui sotto. Vi condurrà a un’analisi che presenta i tre punti essenziali necessari per riportare al ribasso i rendimenti a lungo termine.
Perché quindi la credibilità fiscale degli Stati Uniti rappresenta una questione così importante, considerando che le elezioni di midterm si terranno martedì 3 novembre?
La risposta è semplice: gli interessi sul debito statunitense rappresentano ormai una quota schiacciante della spesa del governo federale USA e questa dinamica negativa sembra destinata a intensificarsi ulteriormente.
Nell’esercizio fiscale 2026, la spesa netta per interessi raggiunge circa 1.000 miliardi di dollari, pari a quasi il 18% delle entrate federali. Una parte considerevole delle entrate dello Stato viene quindi assorbita dal servizio del debito.
La tabella seguente presenta il bilancio federale degli Stati Uniti e mette in evidenza il peso ormai considerevole che la spesa per interessi rappresenta ogni anno all’interno della spesa federale statunitense.
E il problema è dinamico. Con un debito federale vicino al 125% del PIL e un deficit di bilancio prossimo ai 1.900 miliardi di dollari, gli Stati Uniti devono continuare a prendere in prestito enormi quantità di denaro. Se i rendimenti a lungo termine rimangono elevati, il rifinanziamento del debito aumenta automaticamente il costo degli interessi.
È precisamente qui che entra in gioco la credibilità fiscale. Gli investitori obbligazionari devono essere convinti che Washington sia in grado di stabilizzare e poi ridurre il proprio deficit. In caso contrario, un premio a termine più elevato potrebbe rimanere strutturalmente incorporato nei Treasury, spingendo al rialzo i rendimenti a lungo termine nonostante una FED più accomodante.
Le elezioni di midterm rappresenteranno un importante test politico: il mercato cercherà segnali credibili di disciplina fiscale. Senza di essa, una riduzione dei tassi ufficiali potrebbe non essere sufficiente a invertire la tendenza dei rendimenti a lungo termine.
L’istogramma seguente rappresenta il deficit di bilancio statunitense in percentuale del PIL USA. Questo deficit crescente minaccia la credibilità fiscale degli Stati Uniti.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Broad Dollar Index – l’indice della Fed, il vero dollaro USA!Come seguire correttamente la tendenza di fondo del dollaro USA sul mercato dei cambi? La rappresentazione del dollaro statunitense più conosciuta e tradizionalmente seguita nelle sale operative è l’indice del dollaro con ticker DXY. È possibile trovare il DXY su TradingView.
Il problema di questa rappresentazione del dollaro USA è però che attribuisce un peso eccessivo all’euro ed esclude numerosi partner commerciali degli Stati Uniti, in particolare la Cina.
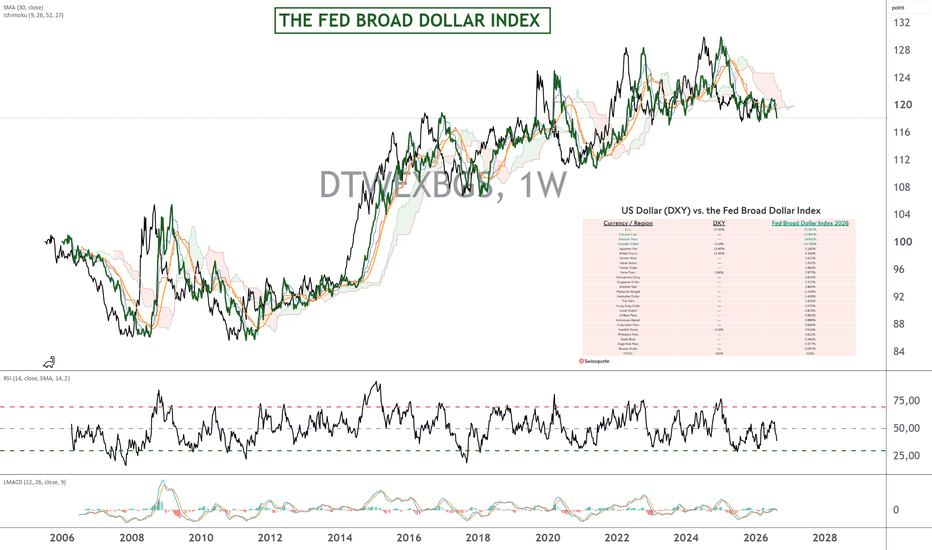
È per questo motivo che la Fed utilizza il suo Broad Dollar Index per analizzare la tendenza del dollaro USA, il cui ticker su TradingView è DTWEXBGS.
Esaminiamo più nel dettaglio le differenze tra il DXY e il Broad Dollar Index della Fed, considerando che una buona analisi consiste nell’utilizzare entrambi gli indici e osservare eventuali convergenze o divergenze di tendenza.
Il DXY è composto da sole sei valute e la sua caratteristica principale è il peso estremamente elevato attribuito all’euro, che rappresenta il 57,6% dell’indice. Lo yen giapponese pesa per il 13,6%, la sterlina britannica per l’11,9%, il dollaro canadese per il 9,1%, la corona svedese per il 4,2% e il franco svizzero per il 3,6%. In altre parole, oltre l’83% del DXY dipende dall’euro, dallo yen e dalla sterlina.
Il Broad Dollar Index della Fed adotta un approccio completamente diverso. Cerca di misurare il valore del dollaro rispetto alle valute dei principali partner commerciali degli Stati Uniti, con ponderazioni basate sugli scambi commerciali. La Fed aggiorna regolarmente tali ponderazioni. Per il 2026, l’euro rappresenta quindi circa il 21% del paniere, il peso messicano il 14,8%, il dollaro canadese il 12,8% e lo yuan cinese il 10,9%.
La tabella seguente confronta le due rappresentazioni del dollaro USA sul mercato FX: il celeberrimo US Dollar Index (DXY), seguito nelle sale operative, e il Broad Dollar Index della Fed.
Il Broad Dollar Index è ormai probabilmente la scelta migliore per seguire la tendenza di fondo del dollaro USA rispetto a un paniere di valute principali.
Questa differenza è fondamentale. Il DXY è in definitiva molto sensibile all’euro, mentre il Broad Dollar Index offre una rappresentazione molto più diversificata della forza del dollaro nell’economia mondiale. Include, tra gli altri, Cina, Messico, Corea del Sud, India, Taiwan, Vietnam e Brasile, tutti assenti dal DXY.
È inoltre importante precisare che il Broad Dollar Index è un indice ponderato in base agli scambi di beni e servizi. È quindi più adatto a un’analisi macroeconomica del valore esterno del dollaro, mentre il DXY rimane estremamente utile per seguire i movimenti del mercato valutario.
Su TradingView, DTWEXBGS corrisponde al Broad Dollar Index nominale della Fed, con una base di 100 nel gennaio 2006 e dati giornalieri.
In pratica, consiglio quindi di seguire entrambi. Se il DXY scende ma il Broad Dollar Index rimane resiliente, la debolezza del dollaro può essere principalmente legata all’euro. Se invece entrambi gli indici scendono contemporaneamente, il segnale diventa molto più potente: la debolezza del dollaro è allora realmente generalizzata.
Il grafico seguente rappresenta il prezzo di chiusura settimanale del Broad Dollar Index della Fed, con il sistema Ichimoku. La tendenza rimane ribassista finché il dollaro si muove all’interno della nuvola Ichimoku settimanale.
Il suo ticker su TradingView è DTWEXBGS.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
 Formazione
Tassi a lungo termine, come fermare la salita?La tendenza rialzista dei rendimenti dei titoli di Stato statunitensi a lungo termine è attualmente una delle principali preoccupazioni fondamentali. Il rendimento del Treasury USA a 30 anni ha raggiunto il 5,33% durante la sessione di borsa del 18 agosto scorso, un livello che non si vedeva dal 2007, ovvero un massimo di 19 anni!
I costi di finanziamento a lungo termine per il governo federale statunitense e per tutti gli operatori dell’economia continuano a salire e si avvicinano a livelli che potrebbero rappresentare un forte stress finanziario per lo Stato e per le imprese.
Il raddoppio annunciato dei riacquisti di titoli di debito statunitensi sul mercato obbligazionario da parte del Tesoro USA a partire da mercoledì 9 settembre non cambierà nulla, perché non si tratta di una misura strutturale considerando l’ammontare ormai raggiunto dal debito pubblico statunitense, che supera i 40.000 miliardi di dollari e rappresenta il 130% del PIL USA.
Il grafico seguente mostra le candele giapponesi mensili del rendimento del Treasury USA a 30 anni. Attualmente si trova sui livelli del 2007, quindi sui massimi degli ultimi 19 anni.
Come si può interrompere questa tendenza rialzista di fondo dei rendimenti obbligazionari a lungo termine?
Non si tratta semplicemente di trovare misure in grado di stabilizzare il mercato, ma di misure capaci di invertire questa tendenza rialzista, che sta diventando sempre più preoccupante anche dal punto di vista dell’analisi tecnica.
A mio avviso, sono necessari tre fattori per porre fine alla salita dei tassi a lungo termine negli Stati Uniti e, più in generale, in Occidente.
Il grafico seguente ha come fonte Bloomberg e rappresenta i rendimenti dei titoli di Stato a lunghissimo termine degli Stati Uniti, del Giappone, del Regno Unito e della Germania. Il movimento rialzista di fondo è generalizzato.
Questi tre fattori sono:
· Il ritorno della credibilità fiscale degli Stati Uniti
· Una disinflazione statunitense duratura che permetta alla Fed di riprendere un percorso di politica monetaria accomodante
· Un deterioramento dell’occupazione/un rallentamento economico, anche se ciò sarebbe negativo per il mercato qualora il tasso di disoccupazione dovesse aumentare fortemente
Il primo fattore è probabilmente il più importante nel lungo periodo: la credibilità fiscale degli Stati Uniti. Finché gli investitori riterranno che i deficit resteranno strutturalmente elevati e che il debito continuerà a crescere più rapidamente della capacità dell’economia di sostenerlo, un premio a termine elevato può rimanere incorporato nei rendimenti a lungo termine. In altre parole, anche se la Fed riducesse i tassi ufficiali, ciò non garantirebbe affatto una diminuzione del rendimento del Treasury a 30 anni.
Sarebbe quindi necessario un cambiamento credibile della traiettoria fiscale: riduzione del deficit primario, controllo della spesa e, soprattutto, la percezione da parte del mercato di una traiettoria sostenibile del debito pubblico. È questa credibilità che potrebbe consentire agli investitori di richiedere una remunerazione inferiore per detenere debito statunitense a lunghissimo termine.
Il grafico seguente mostra la traiettoria del debito pubblico statunitense, che ha appena superato i 40.000 miliardi di dollari.
Il secondo fattore è una disinflazione duratura. Se l’inflazione statunitense tornasse chiaramente verso l’obiettivo del 2% e le aspettative di inflazione a lungo termine rimanessero saldamente ancorate, la Fed avrebbe maggiore margine per ridurre i tassi ufficiali. Una riduzione dei tassi a breve termine finirebbe quindi per esercitare una pressione al ribasso sull’intera curva dei rendimenti, anche se il movimento sarebbe probabilmente molto più forte sulle scadenze intermedie rispetto al segmento a 30 anni.
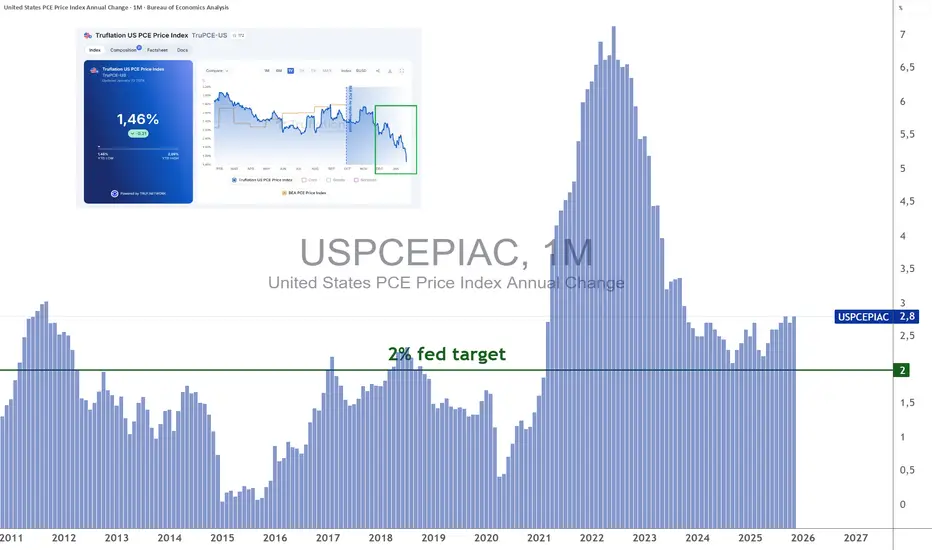
L’istogramma seguente rappresenta l’inflazione statunitense secondo il core PCE.
Infine, il terzo fattore sarebbe un rallentamento economico e un deterioramento del mercato del lavoro. Storicamente, un’economia statunitense che rallenta fortemente porta a una riduzione delle aspettative sui tassi ufficiali e quindi a una maggiore ricerca di sicurezza attraverso i titoli di Stato. Questo può provocare una diminuzione dei rendimenti.
Lo scenario ideale per i mercati sarebbe quindi un atterraggio morbido che combini disinflazione, un deterioramento moderato dell’occupazione e un miglioramento della credibilità fiscale. È probabilmente la combinazione di questi tre fattori, e non un semplice intervento una tantum del Tesoro, che potrebbe realmente invertire la tendenza rialzista dei tassi a lungo termine.
Dal punto di vista dell’analisi tecnica del rendimento del Treasury USA a 30 anni, il mercato dovrebbe tornare al di sotto della soglia del 5,17% per poter parlare di un inizio di stabilizzazione sul 30 anni USA. A partire dalla soglia del 5,50%, il rendimento entrerebbe in una zona di stress finanziario per l’economia statunitense.
Il grafico seguente mostra le candele giapponesi settimanali del Treasury USA a 30 anni.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Formazione 
Fed: dati decisivi entro il 16 settembreLa Federal Reserve guidata da Kevin Warsh ha mantenuto invariata la propria politica monetaria nell'ultima riunione di luglio. Dei 12 membri del FOMC, 9 hanno votato a favore del mantenimento dello status quo, mentre 3 hanno sostenuto un aumento dei tassi di interesse a causa del rialzo dell'inflazione complessiva, alimentato dall'aumento del prezzo del petrolio.
La maggioranza ha tuttavia scelto di mantenere invariata la politica monetaria perché, al momento, l'inflazione di fondo rimane stabile (Trimmed Mean PCE e Core PCE), mentre il Core CPI ha persino registrato un calo nel mese di giugno. Tuttavia, finché la situazione geopolitica resterà complessa e il prezzo del petrolio non tornerà stabilmente al di sotto della fascia compresa tra 70 e 75 dollari, continuerà a sussistere il rischio di ulteriori pressioni inflazionistiche.
Il dibattito rimane quindi completamente aperto sulla decisione che la Federal Reserve adotterà nella riunione di politica monetaria di mercoledì 16 settembre. Prima delle elezioni di medio termine statunitensi (Midterm Elections) di martedì 3 novembre, si terrà inoltre un'altra riunione di politica monetaria mercoledì 28 ottobre.
Il 16 settembre e il 28 ottobre rappresentano quindi le due date chiave caratterizzate da un elevato livello di incertezza per il prossimo autunno. La Federal Reserve sarà in grado di mantenere invariato il proprio orientamento oppure sarà costretta ad aumentare il tasso sui federal funds per preservare la propria credibilità nella lotta contro l'inflazione?
La risposta a questa domanda dipenderà dai prossimi dati macroeconomici statunitensi, in particolare da quelli relativi all'inflazione e al mercato del lavoro.
Tra tutti gli indicatori che saranno pubblicati entro il 16 settembre, i più importanti saranno quelli relativi all'inflazione di fondo, ossia il Core PCE e il Core CPI. Se entrambi gli indicatori resteranno sotto controllo, stabili o addirittura mostreranno un lieve rallentamento, la Federal Reserve potrà mantenere invariata la propria politica monetaria.
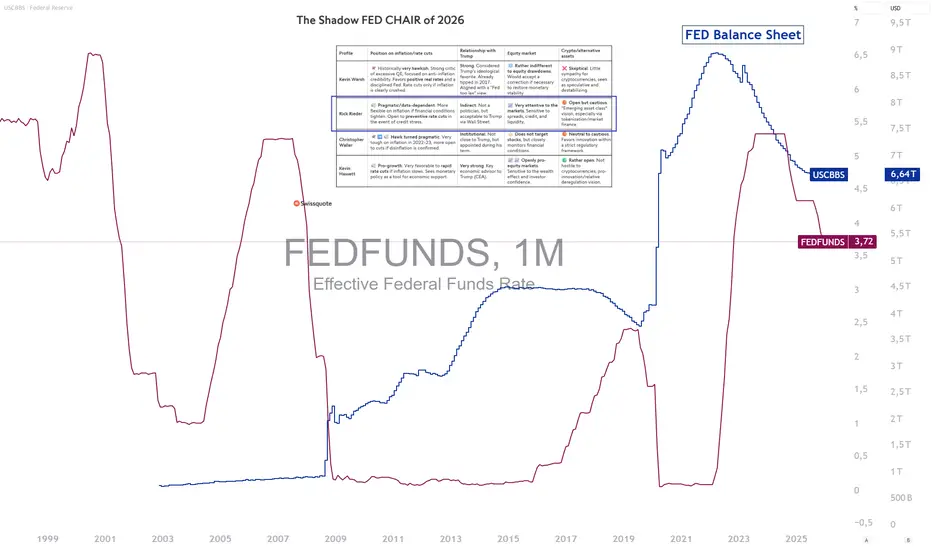
Il grafico seguente mostra il tasso dei federal funds negli Stati Uniti, il bilancio della Federal Reserve e la probabilità implicita di una futura decisione della Fed secondo il CME FedWatch Tool. Allo stato attuale, lo scenario prevalente rimane quello di un rialzo dei tassi nella riunione del 16 settembre.
Al contrario, una nuova accelerazione del Core PCE o del Core CPI rappresenterebbe un segnale preoccupante per i membri del FOMC. In tale scenario, la banca centrale potrebbe ritenere che le pressioni inflazionistiche non siano più limitate esclusivamente al settore energetico, ma stiano iniziando a diffondersi nell'intera economia statunitense. I mercati finanziari rivedrebbero rapidamente le proprie aspettative sui tassi di interesse, con un potenziale rafforzamento del dollaro statunitense e un rialzo dei rendimenti dei Treasury.
Anche il mercato del lavoro rappresenterà un fattore determinante. Finché la creazione di nuovi posti di lavoro resterà solida, il tasso di disoccupazione rimarrà vicino ai minimi e la crescita dei salari continuerà a essere sostenuta, la Federal Reserve disporrà di un margine sufficiente per mantenere un orientamento restrittivo, se necessario. Al contrario, segnali più evidenti di rallentamento del mercato del lavoro rafforzerebbero le argomentazioni dei membri più accomodanti del FOMC.
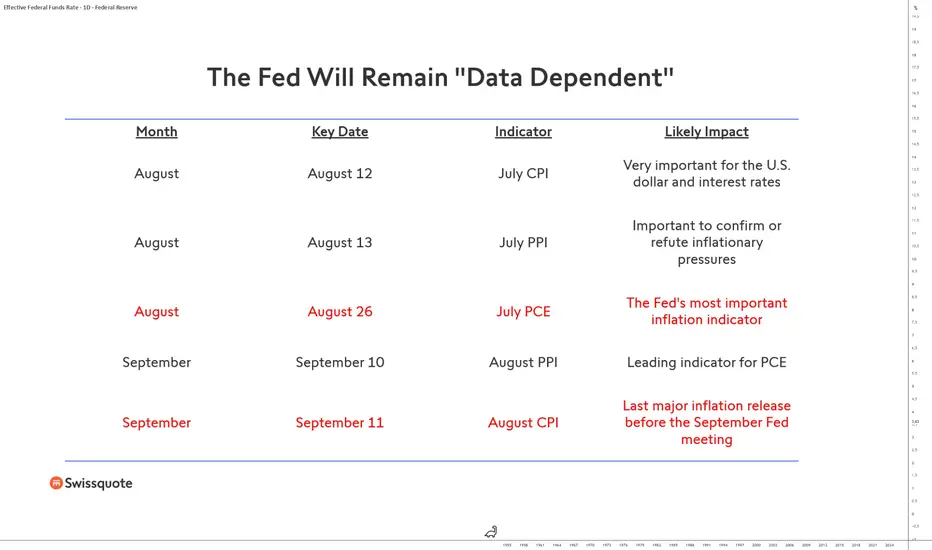
Le prossime settimane saranno quindi decisive. Le pubblicazioni del CPI, del PPI, del PCE e dei dati sull'occupazione orienteranno le aspettative dei mercati finanziari e determineranno se la Federal Reserve potrà davvero continuare a essere "data dependent" oppure se sarà costretta a riprendere il proprio ciclo di restrizione monetaria già nella riunione del 16 settembre.
La tabella seguente presenta i principali indicatori macroeconomici che influenzeranno la decisione di politica monetaria della Federal Reserve di mercoledì 16 settembre.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
La Fed manterrà lo status quo?La Federal Reserve (Fed), ora guidata da Kevin Warsh, ha recentemente annunciato una decisione di politica monetaria e aggiornato le proprie previsioni macroeconomiche. La Fed ha ribadito il proprio obiettivo di inflazione al 2%, senza tuttavia segnalare esplicitamente un imminente rialzo dei tassi.
La Fed di Kevin Warsh ha cercato di rassicurare i mercati sulla propria credibilità nella lotta all’inflazione, senza seguire l’esempio della Banca Centrale Europea (BCE), che ha aumentato i tassi nel mese di giugno.
La finanza istituzionale è oggi fortemente divisa sulle prospettive della politica monetaria della Fed. Inoltre, la banca centrale ha confermato di continuare il proprio QE tecnico, vale a dire operazioni di breve termine finalizzate a mantenere un adeguato livello di riserve bancarie.
Kevin Warsh ha indicato diversi criteri che saranno decisivi nelle prossime settimane per stabilire se sarà necessario un aumento del tasso dei federal funds. Il prezzo del petrolio e l’andamento dell’inflazione core PCE negli Stati Uniti saranno elementi fondamentali durante l’estate in vista della riunione di politica monetaria di settembre.
Come formarsi quindi un’opinione argomentata su ciò che potrebbe fare la Fed dopo l’estate?
Propongo di monitorare attentamente i seguenti quattro indicatori:
• Prezzo del petrolio greggio statunitense (WTI)
• Inflazione USA misurata dal Core PCE (che non dovrebbe superare il 3,3% quest’anno)
• Rendimento del Treasury USA a 2 anni
• Aspettative del mercato riflesse nei futures sui federal funds negoziati al Chicago Mercantile Exchange (strumento CME FedWatch)
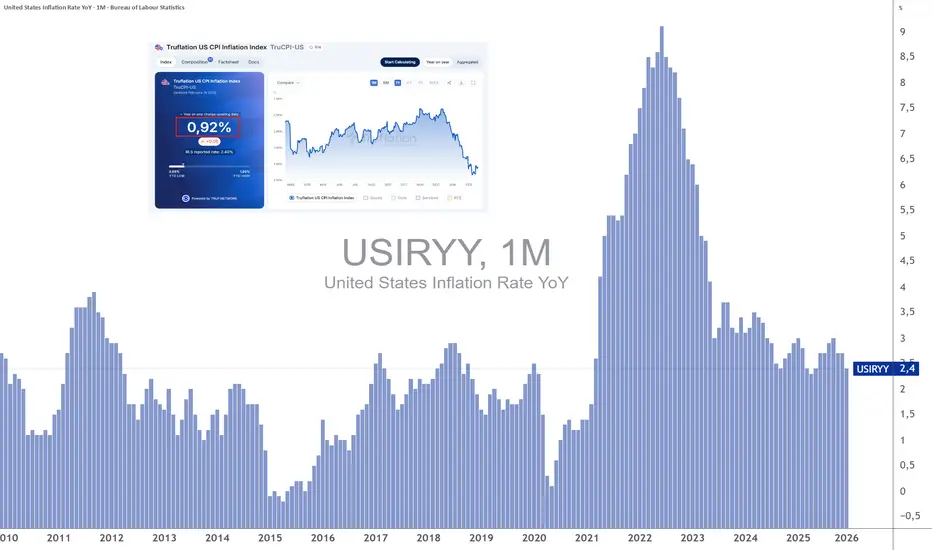
L’istogramma seguente rappresenta il tasso annuale di inflazione statunitense secondo l’indice Core PCE. Il Core PCE è la misura di inflazione preferita dalla Fed e Kevin Warsh ha recentemente fissato l’obiettivo di mantenerlo sotto il 3,3% per tutto il 2026.
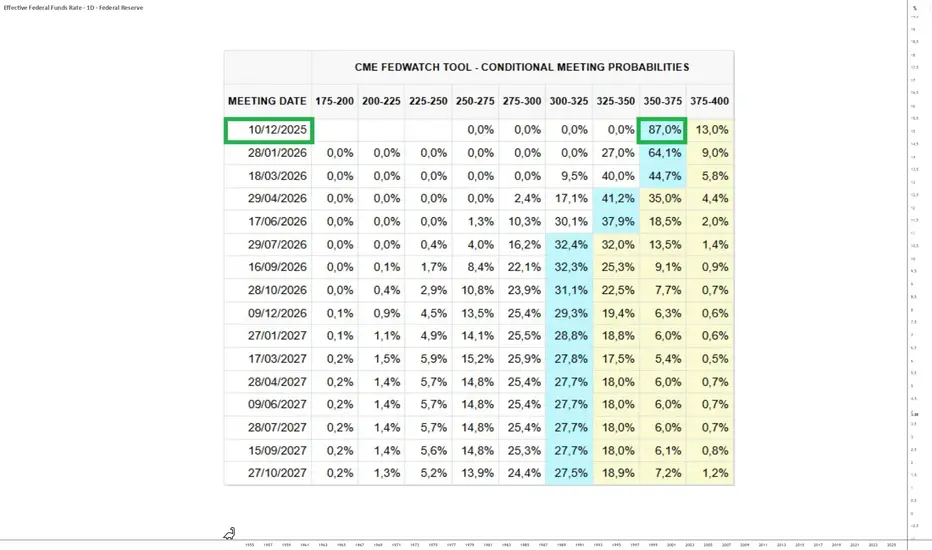
Il grafico seguente, tratto da TradingView, integra anche i dati dello strumento CME FedWatch, che mostra le aspettative del mercato sulla futura politica monetaria della Fed e sui tassi dei federal funds.
Il grafico seguente mostra le candele giapponesi settimanali del petrolio greggio statunitense (WTI). Al di sotto degli 80 dollari è iniziato un processo di normalizzazione tecnica, ma per un reale ritorno alla situazione precedente al 28 febbraio, data d’inizio degli attacchi contro l’Iran, sarebbe necessario colmare il gap rialzista aperto lunedì 2 marzo tra 67 e 69 dollari.
Il grafico seguente mostra le candele giapponesi giornaliere del rendimento del Treasury USA a 2 anni. Finché questo rendimento rimarrà superiore al tasso ufficiale della Fed, il mercato riterrà giustificato un aumento dei tassi da parte della banca centrale.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Formazione 
Perché un aumento dei tassi della Fed è poco probabileLa situazione geopolitica dalla fine di febbraio ha completamente modificato le aspettative sulla politica monetaria della Federal Reserve degli Stati Uniti (Fed). Il blocco dello Stretto di Hormuz, il forte aumento dei prezzi del petrolio, del gas naturale, dei fertilizzanti a base di urea e dei metalli industriali, insieme al rialzo dell'inflazione generale, hanno portato il mercato a passare da aspettative di taglio dei tassi a previsioni di aumenti dei tassi d'interesse.
Il rendimento del Treasury statunitense a due anni è attualmente ben al di sopra del tasso ufficiale della Fed, il che significa che il mercato ritiene che il tasso sui federal funds dovrebbe essere superiore all'attuale 3,75%. Nel frattempo, però, la Fed ha cambiato presidente. Kevin Warsh è ora alla guida dell'istituzione, anche se Jerome Powell rimane membro votante del FOMC.
Il grafico seguente mostra le aspettative del mercato riguardo all'evoluzione dei tassi della Fed. Tali aspettative sono state profondamente modificate dalla fine di febbraio.
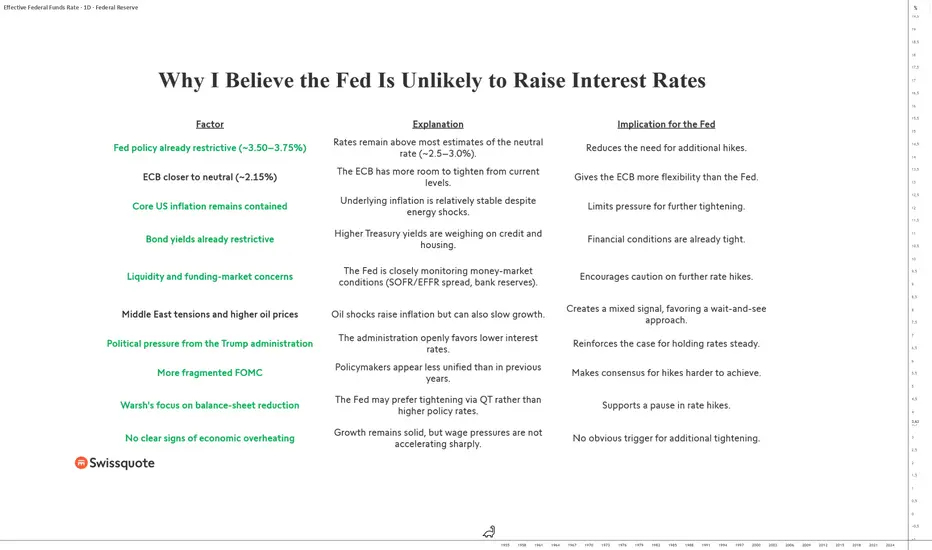
Nonostante queste nuove aspettative, ampiamente legate alla persistenza delle tensioni geopolitiche in Medio Oriente e quindi potenzialmente reversibili, ritengo poco probabile che la Fed guidata da Kevin Warsh aumenti il tasso dei federal funds quest'anno, salvo circostanze estreme.
Le ragioni sono le seguenti:
Innanzitutto, il tasso ufficiale statunitense si trova già in territorio restrittivo. Con un tasso dei federal funds al 3,75%, la politica monetaria resta al di sopra della maggior parte delle stime del tasso neutrale, generalmente comprese tra il 2,5% e il 3%. In altre parole, la Fed sta già esercitando un effetto frenante sull'economia e non ha necessariamente bisogno di aumentare ulteriormente i tassi per mantenere condizioni finanziarie restrittive.
In secondo luogo, l'inflazione core negli Stati Uniti rimane relativamente sotto controllo. Sebbene l'aumento del prezzo del petrolio provochi meccanicamente un rialzo dell'inflazione generale, la Fed attribuisce maggiore importanza all'inflazione core, cioè al netto di energia e alimentari. Finché questa misura resterà sotto controllo, un aumento preventivo dei tassi appare difficile da giustificare.
L'istogramma seguente mostra l'inflazione core statunitense misurata tramite il CPI. Si noti che tutti i dati economici sono disponibili direttamente su TradingView.
Inoltre, i rendimenti obbligazionari statunitensi sono aumentati significativamente negli ultimi mesi. I tassi a lungo termine esercitano già una pressione importante sul credito, sul mercato immobiliare e sugli investimenti. Una parte della stretta monetaria viene quindi realizzata direttamente dal mercato stesso.
Infine, Kevin Warsh sembra preferire una riduzione del bilancio della Fed piuttosto che un nuovo aumento dei tassi. La prosecuzione del quantitative tightening (QT) consente di ritirare progressivamente liquidità dal sistema finanziario e di irrigidire le condizioni monetarie senza intervenire sul tasso ufficiale. Questo approccio appare più coerente in un contesto in cui persistono ancora alcune tensioni di liquidità nei mercati monetari statunitensi.
Salvo un peggioramento duraturo dell'inflazione core, una spirale salari-prezzi o una perdita di ancoraggio delle aspettative inflazionistiche, lo scenario più probabile rimane quello di un mantenimento dei tassi ai livelli attuali per diversi mesi ancora.
La tabella seguente presenta le ragioni per cui è poco probabile che la Fed guidata da Kevin Warsh aumenti nel breve termine il tasso dei federal funds statunitensi.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Formazione 
Teoria di Struttura Matrice Quatergenerata (Th.S.M.Q.)La presente tavola rappresenta un esempio applicativo della Theoria Structurae Matricis Quatergeneratae (Th.S.M.Q.), ricerca indipendente recentemente pubblicata su Zenodo, contenente sia grafici provenienti da TradingView sia grafici non finanziari.
La teoria nasce dall’osservazione di un fenomeno emergente e ricorrente individuato in numerosi grafici a linee e a candele giapponesi appartenenti a contesti molto differenti tra loro. Tale fenomeno viene descritto attraverso il Principio di Quatergenerazione e mediante la costruzione delle Strutture Matrici Quatergenerate (SMQ), sviluppate secondo specifiche leggi di costruzione.
La Th.S.M.Q. non costituisce un metodo previsionale, non propone modelli deterministici o predittivi e non fornisce indicazioni operative di acquisto o vendita. Non costituisce consulenza di alcun tipo, ma una nuova teoria nell’ambito della Filosofia e della Scienza dell’Analisi Tecnica dei Grafici con una proposta scientifica.
L’oggetto della ricerca concerne l’osservazione della Relazione Spazio ∑ – Grandezza 𝓎 e della Relazione emergente tra equilibri osservabili nei grafici, quale espressione di sistemi complessi adattivi.
Tra i grafici analizzati nella pubblicazione:
1. Grafico del tasso di disoccupazione in Italia – dati ISTAT osservati tramite TradingView.
2. Grafico del Geopolitical Risk (GPR) Index (Caldara–Iacoviello).
3. Grafico Data Population Long-run Data (Italy), HYDE (2023); Gapminder (2022); UN WPP (2024) – Our World in Data.
4. Diversi grafici provenienti da TradingView.
L’immagine allegata riprende una delle tavole contenute nell'opera, nel Capitolo 12.1, pag. 43, Fig. 5.
Essa mostra una struttura costruita secondo le leggi della teoria ed è presentata esclusivamente per finalità di ricerca, discussione e confronto intersoggettivo. L’intersoggettività costituisce infatti un requisito fondamentale per la verifica della solidità della teoria.
Nell'opera pubblicata lo scorso 30 maggio 2026 viene presentata la tavola qui presente elaborata secondo Analisi di Struttura Matrice Quatergenerata multistrutturale, con commento tecnico, ai fini di ricerca.
Sarò lieto di confrontarmi con studiosi, ricercatori, analisti tecnici e appassionati interessati agli aspetti filosofici, epistemologici e scientifici dell’Analisi Tecnica dei Grafici.
Preprint disponibile all’indirizzo: doi.org/10.5281/zenodo.19653616
Citazione:
Marangione, M. (2026). Theoria Structurae Matricis Quatergeneratae (Th.S.M.Q.). Fundamenta in Philosophia Analyseos Technicae Diagrammatum Linearium et Candelarum Iaponicarum (1.0). Zenodo. doi.org/10.5281/zenodo.19653616
©2026 Mirko Marangione. Tutti i diritti riservati.
---
DISCLAIMER
Le analisi e i concetti presentati nel presente lavoro hanno natura esclusivamente teorica e di ricerca e rappresentano unicamente l’opinione dell’Autore. Essi non costituiscono, né devono essere interpretati come una sollecitazione al pubblico risparmio, né indicazioni operative, raccomandazioni di investimento o consulenza finanziaria di alcun tipo.
Il contenuto non costituisce inoltre alcuna forma di consulenza professionale. Ogni decisione, comprese quelle di natura finanziaria, resta di esclusiva responsabilità del lettore.
Si precisa espressamente che lo studio svolto non ha valore operativo, né predittivo, né deterministico, né in via diretta né indiretta.
Pur essendo stato redatto con la massima cura, il presente lavoro non ha carattere di esaustività e potrebbe contenere errori o imprecisioni. L’Autore sarà grato ai lettori che vorranno segnalarli.
I disegni realizzati dall’Autore hanno finalità esclusivamente illustrative e possono contenere inesattezze o approssimazioni.  Formazione

Theory of Quatergenerated Matrix Structure (Th.S.M.Q.)La presente tavola rappresenta un esempio applicativo della Theoria Structurae Matricis Quatergeneratae (Th.S.M.Q.), ricerca indipendente recentemente pubblicata su Zenodo, contenente sia grafici provenienti da TradingView sia grafici non finanziari.
La teoria nasce dall’osservazione di un fenomeno emergente e ricorrente individuato in numerosi grafici a linee e a candele giapponesi appartenenti a contesti molto differenti tra loro. Tale fenomeno viene descritto attraverso il Principio di Quatergenerazione e mediante la costruzione delle Strutture Matrici Quatergenerate (SMQ), sviluppate secondo specifiche leggi di costruzione.
La Th.S.M.Q. non costituisce un metodo previsionale, non propone modelli deterministici o predittivi e non fornisce indicazioni operative di acquisto o vendita. Non costituisce consulenza di alcun tipo, ma una nuova teoria nell’ambito della Filosofia e della Scienza dell’Analisi Tecnica dei Grafici con una proposta scientifica.
L’oggetto della ricerca concerne l’osservazione della Relazione Spazio ∑ – Grandezza 𝓎 e della Relazione emergente tra equilibri osservabili nei grafici, quale espressione di sistemi complessi adattivi.
Tra i grafici analizzati nella pubblicazione:
1. Grafico del tasso di disoccupazione in Italia – dati ISTAT osservati tramite TradingView.
2. Grafico del Geopolitical Risk (GPR) Index (Caldara–Iacoviello).
3. Grafico Data Population Long-run Data (Italy), HYDE (2023); Gapminder (2022); UN WPP (2024) – Our World in Data.
4. Diversi grafici provenienti da TradingView.
L’immagine allegata riprende una delle tavole contenute nell'opera, nel Capitolo 12.1, pag. 43, Fig. 5.
Essa mostra una struttura costruita secondo le leggi della teoria ed è presentata esclusivamente per finalità di ricerca, discussione e confronto intersoggettivo. L’intersoggettività costituisce infatti un requisito fondamentale per la verifica della solidità della teoria.
Nell'opera pubblicata lo scorso 30 maggio 2026 viene presentata la tavola qui presente elaborata secondo Analisi di Struttura Matrice Quatergenerata multistrutturale, con commento tecnico, ai fini di ricerca.
Sarò lieto di confrontarmi con studiosi, ricercatori, analisti tecnici e appassionati interessati agli aspetti filosofici, epistemologici e scientifici dell’Analisi Tecnica dei Grafici.
Preprint disponibile all’indirizzo: doi.org
Citazione:
Marangione, M. (2026). Theoria Structurae Matricis Quatergeneratae (Th.S.M.Q.). Fundamenta in Philosophia Analyseos Technicae Diagrammatum Linearium et Candelarum Iaponicarum (1.0). Zenodo. doi.org/10.5281/zenodo.19653616
©2026 Mirko Marangione. Tutti i diritti riservati.
---
DISCLAIMER
Le analisi e i concetti presentati nel presente lavoro hanno natura esclusivamente teorica e di ricerca e rappresentano unicamente l’opinione dell’Autore. Essi non costituiscono, né devono essere interpretati come una sollecitazione al pubblico risparmio, né indicazioni operative, raccomandazioni di investimento o consulenza finanziaria di alcun tipo.
Il contenuto non costituisce inoltre alcuna forma di consulenza professionale. Ogni decisione, comprese quelle di natura finanziaria, resta di esclusiva responsabilità del lettore.
Si precisa espressamente che lo studio svolto non ha valore operativo, né predittivo, né deterministico, né in via diretta né indiretta.
Pur essendo stato redatto con la massima cura, il presente lavoro non ha carattere di esaustività e potrebbe contenere errori o imprecisioni. L’Autore sarà grato ai lettori che vorranno segnalarli.
I disegni realizzati dall’Autore hanno finalità esclusivamente illustrative e possono contenere inesattezze o approssimazioni. Formazione 
Gold's two main drivers: Real Yields & the US Dollar🦅 Gold's two main drivers: Real Yields & the US Dollar
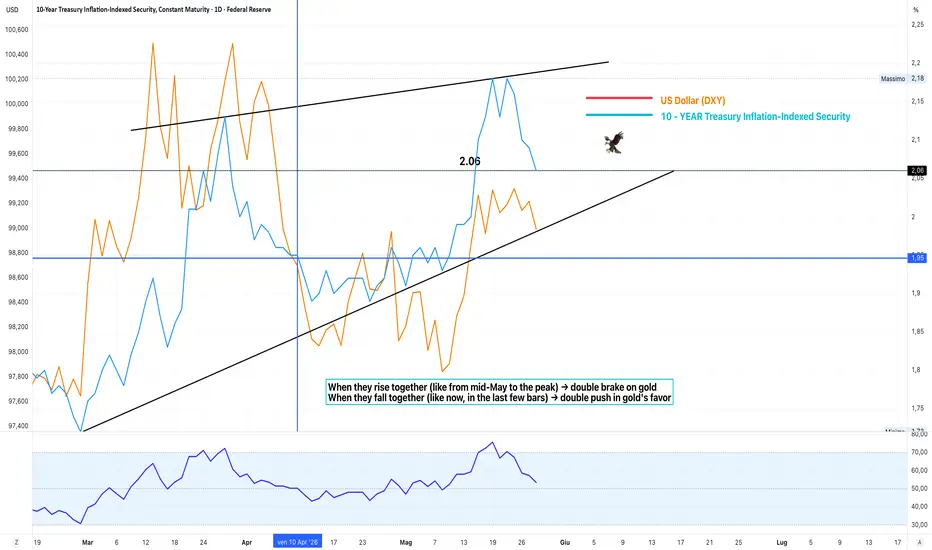
This chart overlays the two macro forces that most consistently drive gold: the 10-Year real yield (10Y Treasury Inflation-Indexed Security, in blue) and the US Dollar (DXY, in orange).
Notice how closely they track each other. They tend to rise and fall together because both respond to the same thing: market expectations about the Fed. When the Fed is expected to stay tight, both climb. When it's expected to ease, both fall.
Both are inversely correlated to gold. Gold pays no yield, so its real competitor is the return on a safe bond after inflation (the real yield). When real yields and the dollar are high, holding gold has a high opportunity cost. When they fall, gold has nothing to give up.
The takeaway, read off this chart:
When the two lines rise together → double brake on gold
When they fall together → double push in gold's favor
When they diverge (one up, one down) → the signal gets murky, better to wait
A useful habit: watch these two before forming any view on gold. They won't explain every move (central-bank buying and geopolitics can override them), but they are the structural compass.
Educational content only. Not financial advice.
🦅 Royal Eagles, born to fly, born to dare
Formazione 
Warsh contro Powell: chi dominerà la Fed?Jerome Powell lascia il suo incarico di presidente della Federal Reserve degli Stati Uniti venerdì 15 maggio e Kevin Warsh diventa il nuovo presidente della Fed. Tuttavia, Jerome Powell dovrebbe rimanere membro del FOMC per un certo periodo, in qualità di governatore. Powell conserverà quindi un voto nelle prossime decisioni di politica monetaria e manterrà peso e influenza sugli altri membri del FOMC.
Nel contesto di una coabitazione tra Jerome Powell (ormai semplice governatore) e Kevin Warsh (nuovo presidente della Fed, pro-Trump e pro-mercato), chi dominerà realmente le decisioni di politica monetaria della Fed?
La risposta non è così semplice come un duello diretto. Il potere all’interno del FOMC è strutturalmente collegiale: 12 membri votanti, una maggioranza semplice e soprattutto un processo decisionale basato sulla costruzione di un consenso a monte. Certamente, il presidente, in questo caso Kevin Warsh, controllerà l’agenda, il calendario e la comunicazione, il che gli conferisce un vantaggio decisivo. Ma non può imporre da solo una decisione se non si forma una maggioranza a suo favore.
In questo contesto, Jerome Powell rimane un attore chiave. Anche senza la presidenza, conserva una forte credibilità istituzionale, una solida rete interna e un’influenza intellettuale significativa su diversi governatori. Può quindi strutturare un blocco “pragmatico” capace di controbilanciare un orientamento troppo accomodante o eccessivamente politico e pro-Trump.
Ma il vero perno del sistema non è né Warsh né Powell. Si tratta di John Williams, presidente della Federal Reserve Bank di New York. Il suo ruolo è unico: è un membro votante permanente, supervisiona l’esecuzione delle operazioni di mercato e si colloca storicamente al centro del consenso. In pratica, nessuna decisione importante viene presa in modo duraturo senza il suo allineamento.
Pertanto, il reale equilibrio di potere dipenderà dalla capacità di Warsh di ottenere il sostegno di Williams. Se quest’ultimo si allinea con Powell, può emergere un blocco maggioritario moderato, limitando l’influenza del nuovo presidente. Al contrario, se Williams si sposta verso Warsh, l’equilibrio del comitato può rapidamente cambiare a favore di una linea più aggressiva o pro-mercato.
In definitiva, Warsh dominerà la forma (agenda, comunicazione), ma Powell e Williams influenzeranno la sostanza. La Fed non sarà guidata da un solo uomo, ma da un equilibrio sottile, con Williams come vero arbitro.
Tuttavia, se Jerome Powell dovesse lasciare definitivamente il FOMC, allora Kevin Warsh prenderebbe realmente il controllo, implicando una forte influenza del presidente Donald Trump sulla politica monetaria statunitense.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Formazione 
Fed: nessun taglio dei tassi prima del 2027?!Le operazioni militari in Medio Oriente a partire da sabato 28 febbraio hanno sconvolto le aspettative di politica monetaria e più dureranno nel tempo, maggiore sarà il loro impatto sulla politica monetaria futura.
Eppure, alla fine di febbraio la situazione era piuttosto positiva. L’inflazione negli Stati Uniti era appena scesa al 2,4% (secondo l’indice CPI), l’inflazione in tempo reale era bassa e il mercato si aspettava un taglio dei tassi di interesse della Federal Reserve nella riunione di giugno, con Kevin Warsh alla guida della Federal Reserve. Egli avrebbe beneficiato di un contesto di prezzi favorevole, ma tutto è stato rimesso in discussione dal conflitto in Medio Oriente.
L’impatto rialzista sui prezzi del petrolio e del gas naturale è stato molto forte a causa della chiusura dello stretto di Hormuz e degli attacchi militari contro infrastrutture energetiche nell’area del Golfo Persico.
È ormai acquisito che l’aumento dei prezzi dell’energia avrà un impatto rialzista sull’inflazione nominale, almeno nel breve periodo. Tuttavia, esiste un fattore di incertezza: il tempo. Dopo circa un mese con il petrolio sopra i 90 dollari (considerando il greggio statunitense come riferimento), l’impatto diventa visibile sull’inflazione nel breve termine.
Se i prezzi dell’energia dovessero rimanere elevati oltre i tre mesi, l’impatto diventerebbe più strutturale, con una trasmissione ai prezzi di numerosi beni e servizi. Tuttavia, nulla è certo: se il conflitto geopolitico dovesse rallentare significativamente la crescita globale, potrebbero emergere anche pressioni al ribasso sui prezzi. Per il momento, restiamo focalizzati sull’aumento dei prezzi dell’energia legato alla geopolitica.
È ancora credibile che la Fed riduca i tassi quest’estate sotto la guida di Kevin Warsh? Sì, ma solo se la situazione geopolitica ed energetica nell’area del Golfo Persico e dello stretto di Hormuz si normalizzerà prima della fine di aprile.
Diversi indicatori mostrano che, allo stato attuale, il mercato non prevede alcun taglio dei tassi della Fed prima del 2027. Naturalmente, questa situazione può evolvere molto rapidamente:
• L’andamento del rendimento dei titoli di Stato USA a 2 anni, considerato il miglior indicatore delle aspettative sulla politica della Fed. Il “2 anni USA” ha appena superato il livello attuale dei tassi della Fed, segnalando che il mercato non si aspetta tagli, ma addirittura possibili aumenti dei tassi
• Lo strumento CME FedWatch Tool, basato sui contratti futures sui tassi della Fed negoziati a Chicago, indica che gli investitori istituzionali non prevedono tagli prima della metà del 2027
La tabella seguente mostra il CME FedWatch Tool, con un mercato che non prevede tagli prima della fine del 2027:
Il grafico seguente mostra le candele giapponesi giornaliere del rendimento del Treasury USA a 2 anni:
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Il CPI USA scenderà come Truflation?Gli ultimissimi aggiornamenti sull’inflazione statunitense secondo l’indice dei prezzi CPI inviano un messaggio chiaro: la disinflazione è ripresa negli Stati Uniti dopo una fase di plateau durata diversi mesi. Tuttavia, l’obiettivo di inflazione della Federal Reserve non è ancora stato raggiunto e resta al 2 %.
I dati di gennaio del CPI non sono molto lontani da questo obiettivo:
• 2,4 % per l’inflazione headline
• 2,5 % per l’inflazione core, il livello più basso da marzo 2021
C’è però un altro dato sull’inflazione ancora più rilevante: il calo osservato nelle misurazioni dell’inflazione in tempo reale dalla fine dello scorso anno. Secondo Truflation, un servizio di misurazione dell’inflazione in tempo reale sempre più rispettato dall’alta finanza e che utilizza la tecnologia blockchain come registro di integrità dei dati raccolti, l’inflazione in tempo reale — la “vera” inflazione — è scesa sotto la soglia dell’1 %.
È generalmente riconosciuto che, per come è costruita, Truflation anticipa di diversi mesi l’inflazione ufficiale misurata dal CPI e dal PCE. In queste condizioni, possiamo ipotizzare che anche il CPI ufficiale possa scendere sotto la soglia del 2 % nel corso del 2026? La risposta è probabilmente sì: vediamo perché.
La prima spiegazione riguarda il ritardo strutturale della componente abitativa nel CPI. L’abitazione rappresenta circa un terzo del paniere del CPI e la sua componente chiave, l’“owners’ equivalent rent”, reagisce con diversi trimestri di ritardo ai punti di svolta del mercato immobiliare reale. Tuttavia, i dati privati sugli affitti mostrano una chiara disinflazione dalla fine del 2025, con affitti effettivi in stagnazione o in lieve calo in molte aree metropolitane statunitensi. Questa dinamica è già catturata da Truflation, mentre il CPI ufficiale continua a riflettere gli aumenti passati.
Secondo fattore: la completa normalizzazione delle catene di approvvigionamento e la maggiore pressione concorrenziale nel commercio dei beni. I prezzi dei beni durevoli, dell’elettronica, dell’arredamento e di molti beni di consumo quotidiano sono ora orientati al ribasso o mostrano aumenti molto contenuti. Anche in questo caso, Truflation intercetta questi aggiustamenti quasi in tempo reale, mentre il CPI, basato su rilevazioni mensili e medie mobili, ne attenua fortemente l’impatto.
Terzo, la domanda interna mostra chiari segnali di moderazione. Il rallentamento del credito, l’affievolirsi dei consumi discrezionali e l’aumento del risparmio precauzionale esercitano una pressione disinflazionistica sui servizi al di fuori dell’abitazione. Questa tendenza è coerente con il riflusso osservato su Truflation dalla fine del 2025.
Storicamente, nelle fasi di rapida disinflazione, l’indicatore di Truflation ha preceduto il CPI di 6–12 mesi. Se questo schema si ripete, il CPI ufficiale dovrebbe continuare ad avvicinarsi progressivamente all’area del 2 % nella prima metà del 2026, con un rischio non trascurabile di una temporanea discesa sotto questa soglia nella seconda metà dell’anno, in particolare se la disinflazione del comparto abitativo si rifletterà pienamente nelle statistiche ufficiali.
In sintesi, l’attuale divergenza non segnala un “errore” del CPI, ma un ritardo nella trasmissione statistica. Truflation svolge il ruolo di indicatore anticipatore della dinamica dei prezzi, mentre il CPI resta un termometro istituzionale più lento. Se la tendenza osservata in tempo reale verrà confermata, la probabilità che il CPI si avvicini o scenda temporaneamente sotto il 2 % nel 2026 è elevata, consentendo alla Federal Reserve di riprendere i tagli dei tassi di interesse.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Formazione 
La “vera inflazione USA” è in forte calo!L’indicatore di inflazione statunitense preferito dalla Fed, l’inflazione PCE, è stato aggiornato la scorsa settimana, confermando la ripresa del processo di disinflazione dopo le ultime due pubblicazioni favorevoli del CPI. Sia il PCE sia il CPI confermano quindi che il regime dei prezzi negli Stati Uniti sta nuovamente convergendo verso il noto obiettivo del 2% della Fed. Questo obiettivo deve essere assolutamente raggiunto affinché la Fed possa riprendere i tagli al tasso dei federal funds e fornire così sostegno all’economia e ai mercati azionari.
Ecco alcune osservazioni fondamentali chiave sull’inflazione USA:
• L’inflazione statunitense ha ripreso il percorso verso il 2% dopo diversi mesi di pausa intorno al 3%
• La “vera” inflazione USA in tempo reale (secondo Truflation) è ora in forte calo dopo essere scesa sotto il 2%, e questa diminuzione potrebbe riflettersi nei dati ufficiali entro la fine del primo trimestre 2026
• È indispensabile tornare al target del 2% prima di ipotizzare qualsiasi modifica dell’obiettivo di inflazione della Fed (ad esempio un intervallo 1,5%–2,5% invece di un 2% fisso)
• È altrettanto indispensabile tornare al 2% per poter considerare l’attivazione del Fed Put, se necessario
In ogni caso, il prossimo presidente della Fed dovrebbe beneficiare di un contesto dei prezzi molto più favorevole rispetto a quello affrontato da Jerome Powell.
Truflation rafforza in modo molto chiaro questa diagnosi. Dopo una fase di stagnazione intorno al 2,5–2,7% durante l’estate e l’autunno, l’inflazione PCE in tempo reale è crollata bruscamente dalla fine dell’anno, scendendo rapidamente sotto il 2% fino a raggiungere circa l’1,5%. Questa dinamica è particolarmente importante perché suggerisce non solo un ritorno all’obiettivo, ma anche un possibile temporaneo superamento al ribasso.
Un calo così rapido è tipico delle fasi avanzate di disinflazione, quando componenti ritardate come l’edilizia abitativa e alcuni servizi finiscono per incorporare il rallentamento economico e monetario passato. In altre parole, la disinflazione osservata non è più marginale né fragile: sta diventando autoalimentata.
Se questa tendenza dovesse confermarsi, i dati ufficiali del PCE pubblicati dal BEA dovrebbero gradualmente convergere verso questi livelli nei prossimi mesi, rafforzando la credibilità di un allentamento monetario più marcato nel 2026. In tale scenario, la Fed recupererebbe un margine di manovra significativo, sia per sostenere l’economia sia per stabilizzare i mercati finanziari in caso di stress.
In sintesi, l’attuale calo della “vera inflazione USA” rappresenta un segnale macroeconomico di grande rilevanza: la battaglia contro l’inflazione è prossima alla vittoria e il regime monetario del prossimo decennio potrebbe aprirsi su basi molto più favorevoli.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Rick Rieder: il prossimo “shadow Fed Chair”?Chi sarà il prossimo “shadow Fed Chair” mentre Jerome Powell si prepara a lasciare il suo incarico nel prossimo mese di maggio? Questa domanda è centrale per le prospettive della politica monetaria della Federal Reserve e per l’andamento di azioni, obbligazioni e dollaro USA nel primo semestre del 2026.
Il nome del prossimo presidente della Fed dovrebbe essere annunciato entro la fine di gennaio, e i candidati principali sono Rick Rieder, Kevin Warsh, Christopher Waller e Kevin Hassett. Tra questi quattro, Rick Rieder sembra ora essere in testa alle probabilità di essere scelto da Trump come prossimo shadow Fed Chair.
Nel periodo compreso tra febbraio e maggio 2026, è probabile che il mercato presti maggiore attenzione al futuro presidente della Fed piuttosto che a Jerome Powell, che si troverà negli ultimi tre mesi del suo mandato.
Per quanto riguarda il profilo del prossimo presidente della Fed, diversi punti chiave sono particolarmente importanti:
• Posizionamento sull’inflazione e sui tagli ai tassi di interesse
• Vicinanza al presidente Trump
• Posizionamento rispetto al mercato azionario
• Posizionamento rispetto alle criptovalute
Rick Rieder soddisfa oggi un numero crescente di questi criteri. In qualità di Chief Investment Officer per le strategie obbligazionarie globali di BlackRock, gode di una credibilità molto elevata presso i mercati finanziari, in particolare su tassi di interesse, debito pubblico e condizioni finanziarie globali. La sua capacità di interpretare i cicli macroeconomici e anticipare le svolte della politica monetaria è ampiamente riconosciuta dagli investitori istituzionali.
Sul fronte dell’inflazione, Rick Rieder adotta un approccio pragmatico e meno dogmatico rispetto all’attuale Fed. In più occasioni ha indicato che la disinflazione può proseguire nonostante un mercato del lavoro ancora solido, sostenendo così l’ipotesi di tagli dei tassi graduali ma concreti nel 2026. Questa lettura è in linea con le aspettative del mercato e con la volontà di Donald Trump di sostenere la crescita e gli asset finanziari.
La sua relazione indiretta con l’amministrazione Trump rappresenta un ulteriore punto di forza. Senza essere una figura politica divisiva, Rick Rieder è percepito come compatibile con una visione più pro-mercato, meno restrittiva e più attenta alla sostenibilità del debito pubblico statunitense. Al contrario, altri candidati sono giudicati troppo ideologici o eccessivamente accademici.
Per quanto riguarda i mercati azionari, Rick Rieder non ha mai nascosto il suo orientamento favorevole verso gli asset rischiosi in un contesto di abbondante liquidità e tassi reali contenuti. Una simile impostazione rafforzerebbe lo scenario di un sostegno implicito della Fed ai mercati finanziari durante la fase di transizione.
Infine, sulle criptovalute, Rick Rieder si è mostrato relativamente aperto, riconoscendo il loro ruolo crescente nell’ecosistema finanziario globale e sostenendo una regolamentazione pragmatica piuttosto che restrittiva. Un segnale che sarebbe particolarmente apprezzato dai mercati crypto in caso di nomina.
In questo contesto, l’ascesa di Rick Rieder come potenziale “shadow Fed Chair” potrebbe diventare uno dei principali catalizzatori di mercato del primo semestre 2026.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Formazione 
L’inflazione USA è già sotto il 2%?Dopo il rumore geopolitico e i dati sull’occupazione negli Stati Uniti, questa seconda settimana di gennaio segna il grande ritorno dell’inflazione USA attraverso le pubblicazioni di CPI e PPI. Se il forte calo dell’inflazione a novembre ha sorpreso i mercati, le misure di inflazione in tempo reale sembrano ora essere tornate sotto il 2%. È credibile? L’inflazione statunitense è davvero sotto controllo, consentendo alla Fed di riprendere i tagli dei tassi nel primo trimestre del 2026?
Martedì 13 gennaio 2026 verranno pubblicati i dati sull’inflazione USA secondo l’indice CPI. Ricordiamo che l’ultimo aggiornamento ha mostrato un calo dell’inflazione nominale al 2,7% e dell’inflazione core al 2,6%. Questa sorpresa per il mercato rende cruciale la conferma di una ripresa del processo disinflazionistico con la pubblicazione del 13 gennaio.
È interessante notare che alcuni indicatori di inflazione in tempo reale molto seguiti dal mercato, in particolare le versioni di CPI e PCE fornite da Truflation, sono già tornati all’obiettivo del 2% della Federal Reserve, o addirittura leggermente al di sotto.
I dati di Truflation indicano un’inflazione CPI in tempo reale intorno all’1,9% e un’inflazione PCE leggermente superiore al 2%, ma comunque molto vicina al target della Fed. Questi indicatori, aggiornati quotidianamente, offrono una lettura anticipata della dinamica dei prezzi, ben prima delle statistiche ufficiali pubblicate con ritardo. Storicamente, Truflation ha spesso individuato più rapidamente i punti di svolta dell’inflazione, spiegando l’attenzione crescente degli investitori istituzionali.
Oltre a questi indicatori aggregati, anche le componenti anticipatrici dell’inflazione confermano un contesto disinflazionistico. Gli indici PMI dell’ISM, sia per il settore manifatturiero sia per quello dei servizi, mostrano un nuovo calo delle componenti legate ai prezzi. Ciò suggerisce che le pressioni inflazionistiche a monte della catena del valore continuano ad attenuarsi, riducendo il rischio di un rimbalzo dell’inflazione nei prossimi mesi.
Il settore immobiliare, a lungo uno dei principali fattori di persistenza inflazionistica, non rappresenta più un rischio rilevante. L’indice degli affitti di Zillow mostra un’inflazione degli affitti prossima al 2%, segnalando una normalizzazione ormai ampiamente completata. Considerando il ritardo temporale tra gli affitti di mercato e la loro inclusione nel CPI ufficiale, questa tendenza supporta una prosecuzione della disinflazione della componente abitativa nel primo semestre del 2026.
Infine, il fattore energia gioca chiaramente a favore di uno scenario disinflazionistico. La variazione annua del prezzo del petrolio è ora negativa, esercitando un effetto meccanico di riduzione sull’inflazione complessiva e limitando i rischi di effetti di secondo livello. Finché questa dinamica persiste, rappresenta un potente freno a qualsiasi possibile ritorno delle pressioni inflazionistiche.
In questo contesto, la domanda chiave potrebbe non essere più se l’inflazione USA scenderà stabilmente sotto il 2%, ma piuttosto quanto a lungo la Fed attenderà prima di trarne le conseguenze in termini di politica monetaria. Se i dati CPI e PPI di gennaio confermeranno il percorso suggerito dagli indicatori in tempo reale, le aspettative di mercato per una ripresa dei tagli dei tassi già nel primo trimestre del 2026 potrebbero rafforzarsi rapidamente.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Divergenza Epocale: USA vs EU, La fine del parallelismo?📉 Divergenza Epocale: USA vs EU. La fine del parallelismo? 🇺🇸🇪🇺
Il grafico parla chiaro: siamo di fronte a uno "scisma" economico senza precedenti. Mentre fino al 2018 le due sponde dell'Atlantico procedevano quasi a braccetto, oggi la produttività americana corre in Ferrari mentre l'Europa sembra rimasta senza carburante. 🏎️💨
Perché gli USA stanno dominando? 🚀
⚡ Il fattore Energia: Dopo il sabotaggio del Nord Stream e l'addio al gas russo, l'Europa ha perso il suo vantaggio competitivo basato sull'energia a basso costo. Gli USA, grazie allo Shale Gas e al GNL, non solo sono diventati energeticamente indipendenti, ma vendono il loro gas all'Europa a prezzi decisamente superiori, drenando capitali dal settore manifatturiero UE. ⛽💰
🏗️ Deindustrializzazione Europea: L'instabilità geopolitica post-conflitto ha reso l'Europa un terreno difficile per l'industria pesante. Il risultato? Molte aziende europee stanno delocalizzando negli Stati Uniti, attratte dai costi energetici più bassi e dai massicci sussidi dell'Inflation Reduction Act (IRA). Gli USA stanno letteralmente "importando" la capacità produttiva europea. 🏗️🇺🇸
🤖 Il Boost Tecnologico: Mentre l'Europa si concentra sulla regolamentazione, gli USA dominano nell'Intelligenza Artificiale e nel software. Questo crea un moltiplicatore di produttività che nel vecchio continente manca totalmente. 🤖💻
Cosa monitorare per il Trading? 📈
1️⃣ EUR/USD: Questa divergenza mette una pressione strutturale ribassista sull'Euro nel lungo periodo. 2️⃣ Indici Azionari: Il gap spiega perché l'S&P 500 continua a sovraperformare gli indici europei (DAX, CAC). 3️⃣ Settore Energetico: La dipendenza europea dal GNL americano è ormai un trend strutturale.
🔥 COSA NE PENSI?
L'Europa ha ancora una carta da giocare o il destino industriale è ormai segnato dal GNL americano? 🇪🇺❓
👉 LASCIA UN LIKE se trovi utile questa analisi macro! 👉 COMMENTA con la tua visione: l'Euro può recuperare questo gap? 👉 SEGUIMI per non perdere i prossimi aggiornamenti sui mercati e sulla geopolitica economica! 👉 CONDIVIDI questa idea con un altro trader per far girare l'informazione! 🚀🔄  Formazione

DOPPIO RAPPORTO NFP martedì 16 dicembreQuesto martedì 16 dicembre, gli Stati Uniti pubblicheranno eccezionalmente due rapporti NFP simultaneamente — quelli di ottobre e novembre — a causa del ritardo provocato dall’ultimo shutdown federale. Questa doppia pubblicazione rappresenterà l’ultimo grande appuntamento macroeconomico del 2025 e, potenzialmente, uno dei più determinanti per le prospettive monetarie della Federal Reserve all’inizio del 2026.
Questi dati attirano particolare attenzione perché il tasso di disoccupazione statunitense si trova già al 4,4%, un livello significativo. Questa soglia non è affatto casuale: corrisponde esattamente al livello di allerta previsto dalla Fed nel suo scenario mediano per il 2026, come mostrano le proiezioni ufficiali pubblicate durante l’ultimo FOMC. In altre parole, l’economia americana raggiunge oggi il tasso di disoccupazione che la Fed considerava accettabile… tra un anno. Questo peggioramento più rapido del previsto rende il mercato del lavoro il fattore chiave dei prossimi mesi.
In condizioni normali, un solo rapporto NFP è spesso sufficiente a riorientare le aspettative dei mercati. Questa volta, però, la pressione è moltiplicata: la doppia pubblicazione offrirà una panoramica di due mesi consecutivi sulla dinamica del mercato del lavoro, con un impatto immediato sul calendario delle decisioni monetarie previste per gennaio e marzo 2026. Sebbene l’inflazione si sia parzialmente normalizzata, rimane eterogenea tra le diverse componenti, e la Fed dipende dunque principalmente dal mercato del lavoro per valutare la necessità di un nuovo allentamento monetario.
Se entrambi i rapporti mostrano un rallentamento marcato delle creazioni nette di posti di lavoro — o addirittura una contrazione — la Fed si troverà davanti a un rischio chiaro: un atterraggio più brusco del mercato del lavoro, con la possibile conseguenza di un taglio più rapido del tasso dei federal funds già a gennaio, o almeno un orientamento comunicativo verso un sostegno preventivo all’attività economica. Un aumento troppo rapido della disoccupazione, mentre l’inflazione core non è ancora completamente stabilizzata, sarebbe difficile da gestire sia politicamente che macroeconomicamente.
Al contrario, se la creazione di posti di lavoro resterà robusta — intorno ai 120–150 mila al mese — e se il tasso di disoccupazione si stabilizzerà o diminuirà leggermente, la Fed potrebbe mantenere un atteggiamento prudente, preferendo attendere marzo per un eventuale adeguamento. In questo scenario, la banca centrale potrebbe sostenere che la soglia del 4,4% non è stata superata in modo duraturo e che le tensioni del mercato del lavoro restano compatibili con una traiettoria di disinflazione ordinata.
In ogni caso, la pubblicazione del 16 dicembre rappresenterà un punto di svolta per il mercato obbligazionario, le aspettative sui tassi e tutti gli asset sensibili al ciclo macroeconomico. In sintesi, probabilmente si tratta dell’indicatore più decisivo della fine dell’anno, poiché determinerà la credibilità — o la necessità di modificare — lo scenario monetario del 2026 recentemente delineato dalla Fed.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Federal Reserve – Riunione del 10 dicembre: shakeout in vista?L’ultima riunione monetaria della Fed del 2025 si terrà mercoledì 10 dicembre e le aspettative del mercato sono elevate. Sebbene un taglio del tasso dei federal funds sia ampiamente atteso, le vere implicazioni vanno ben oltre un movimento già prezzato. Conta soprattutto ciò che verrà comunicato per il 2026: traiettoria dei tassi, nuove proiezioni macroeconomiche, dinamiche interne del FOMC e direzione futura del bilancio. Ecco i punti chiave che gli investitori dovranno monitorare.
1) Il taglio del tasso: previsto, quindi secondario
I mercati derivati prevedono quasi unanimemente una riduzione di 25 pb. Ma essendo già incorporata nei prezzi, la decisione avrà impatto solo se accompagnata da un tono più restrittivo del previsto (“hawkish cut”) o, al contrario, dall’idea di un ciclo più rapido.
La chiave sarà la traiettoria dei tassi per il 2026 indicata nel dot plot.
2) L’aggiornamento delle proiezioni macroeconomiche sarà il fattore dominante
Tre variabili saranno centrali:
• Inflazione (PCE e core): La Fed crede ancora nel ritorno al 2% entro il 2026 nonostante i dazi?
• Disoccupazione: La Fed teme un aumento significativo tale da imporre tagli più rapidi?
• Tassi direttivi 2026: Essenziali per sostenere le elevate valutazioni dei mercati azionari.
Il dot plot sarà il vero punto di svolta della politica monetaria convenzionale.
3) L’equilibrio interno del FOMC
La riunione mostrerà anche il rapporto tra falchi e colombe. Dopo due anni di pressioni inflazionistiche, la linea Powell è contestata da chi teme il rallentamento del mercato del lavoro e la contrazione del credito.
Il tono del comunicato offrirà indizi sulle linee dottrinali che potrebbero dominare nel 2026. Per un taglio servono 7 voti su 12.
4) Un “shadow Fed Chair” già presente: Kevin Hassett
A cinque mesi dalla fine del mandato di Powell (maggio 2026), i mercati anticipano già l’orientamento del futuro presidente. Kevin Hassett è spesso citato nelle analisi, fino a essere considerato un possibile “shadow Fed Chair.”
La sua impostazione più pro-crescita e la maggiore flessibilità nell’uso del bilancio influenzeranno la reazione dei mercati, soprattutto quando Trump annuncerà ufficialmente il nuovo presidente della Fed.
5) Il bilancio: dalla fine del QT verso un possibile mini-QE tecnico?
Altro punto cruciale è il bilancio. Il QT della Fed è ufficialmente terminato lunedì 1 dicembre 2025. La Fed lascerà intendere la possibilità di un mini-QE tecnico nel 2026 per stabilizzare la liquidità e il mercato repo?
Un simile segnale sarebbe molto positivo per gli asset rischiosi.
Questa riunione non chiude solo il 2025: apre già il ciclo monetario del 2026. Per i mercati, tutto dipenderà da proiezioni, dinamiche del FOMC e politica di bilancio – molto più che dal taglio dei tassi già previsto.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Formazione 
Kevin Hassett, il prossimo presidente della Fed?Il presidente Trump dovrebbe nominare il prossimo presidente della Federal Reserve all’inizio del 2026 (con entrata in funzione dopo la partenza di Powell nel maggio 2026). In base alle probabilità attuali, Kevin Hassett sembra essere il favorito per succedere a Jerome Powell alla guida del FOMC. Hassett ha spesso espresso una posizione monetaria più accomodante; se dovesse assumere la guida della Fed, ciò cambierebbe sensibilmente le prospettive di politica monetaria statunitense per il 2026 e oltre. Se la sua nomina fosse annunciata a gennaio, potrebbe agire come un “shadow Fed Chair” fino alla partenza di Powell a maggio.
1) Kevin Hassett, il favorito per la successione a Powell
Con il delinearsi della transizione verso un nuovo mandato presidenziale, l’attenzione si concentra sempre più sulla prossima nomina alla guida della Federal Reserve, prevista per maggio 2026. Le probabilità di mercato—come quelle osservate su Polymarket—attribuiscono oggi un chiaro vantaggio a Kevin Hassett, già presidente del Council of Economic Advisers sotto Donald Trump. Con oltre l’80% di probabilità implicite, Hassett emerge come il favorito, anche se tali dati riflettono più le aspettative del momento che certezze effettive. Tuttavia, esprimono una percezione ampiamente condivisa: quella di un profilo credibile, in linea con le priorità economiche di Trump e considerato politicamente compatibile con l’agenda del nuovo governo. Queste probabilità si evolvono rapidamente, ma la dinamica attuale indica chiaramente che Hassett beneficia di uno slancio significativo, alimentato da segnali politici e dalla mancanza di alternative altrettanto sostenute negli ambienti trumpiani.
2) Una Fed guidata da Kevin Hassett sarebbe più accomodante
Sul piano della politica monetaria, Kevin Hassett sostiene da anni una posizione sensibilmente più accomodante rispetto a Jerome Powell. Mentre Powell ha mantenuto una linea rigida contro l’inflazione—al prezzo di una politica monetaria restrittiva spesso criticata da Trump—, Hassett adotta una lettura economica che privilegia la crescita e una maggiore flessibilità. Si è mostrato aperto all’idea che gli Stati Uniti possano sostenere un ambiente di tassi più bassi, ritenendo che i rischi per l’attività economica possano giustificare un allentamento più rapido di quanto previsto dall’attuale Fed. Pur sostenendo il controllo dell’inflazione, la sua analisi si basa sull’idea che il ciclo economico sia oggi più sensibile agli aumenti dei tassi rispetto al passato, portandolo a dare priorità alla crescita rispetto all’inflazione. Questo ancoraggio teorico e politico potrebbe attirare Trump, che desidera creare fin dall’inizio del suo mandato un contesto favorevole agli investimenti e all’espansione economica.
3) Kevin Hassett come “shadow Fed Chair”?
Se Hassett fosse effettivamente nominato nei prossimi mesi, entrerebbe in carica solo nel maggio 2026, lasciando diversi mesi in cui Powell continuerebbe a guidare la Fed. Questa situazione creerebbe un interregno potenzialmente inedito: quello di un “shadow Fed Chair”. Pur senza poteri ufficiali, Hassett potrebbe comunque influenzare il dibattito pubblico, partecipare a discussioni economiche con l’amministrazione e inviare segnali indicativi sulla futura direzione della politica monetaria. Le sue prese di posizione potrebbero essere interpretate come una guida previsionale delle intenzioni della Fed post-Powell.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
7 voti per un taglio dei tassi il 10 dicembre?!Avvicinandoci all’ultima riunione di politica monetaria dell’anno, prevista per mercoledì 10 dicembre, l’incertezza rimane elevata. Lo strumento CME FedWatch indica ora una probabilità predominante di un taglio dei tassi di 25 punti base, ma questa probabilità può variare notevolmente di giorno in giorno in funzione dei dati macro ritardati che verranno pubblicati prima della riunione della Fed di mercoledì 10 dicembre.
La ragione è semplice: la decisione non dipende più solo dai dati macroeconomici, ma anche — e soprattutto — dagli equilibri interni del FOMC, l’organo deliberativo della Federal Reserve. Per approvare un taglio, servono almeno 7 voti sui 12 membri votanti. Tuttavia, il Comitato appare oggi profondamente diviso, sia nelle diagnosi sia nelle preferenze di politica monetaria.
I dati economici: necessari ma non sufficienti
I prossimi dati sull’inflazione PCE, la misura preferita dalla Fed, avranno un ruolo cruciale. Se il regime dei prezzi resterà sotto controllo, ciò rafforzerà l’argomento per un allentamento monetario. Anche la crescita moderata e alcuni segnali di indebolimento del mercato del lavoro sostengono questa posizione.
Ma nonostante questi segnali, il contesto rimane ambiguo: diversi membri ritengono che la disinflazione non sia ancora solidamente radicata o che i rischi di un rimbalzo siano ancora troppo elevati. Da qui la prudenza persistente, anche di fronte a una probabilità di mercato chiaramente favorevole a un taglio.
Un FOMC frammentato: la vera chiave del suspense
È davvero la composizione interna del FOMC a rendere così incerto l’esito della riunione. Il Comitato raramente è stato così eterogeneo nelle sue posizioni. I profili si dividono in tre blocchi:
1. Il blocco dovish, favorevole a un rapido allentamento.
Alcuni membri sostengono chiaramente un taglio, forse anche uno più ampio. Ritengono che l’inflazione stia rallentando abbastanza.
2. Il blocco hawkish, contrario a un taglio imminente.
Per loro, la Fed deve rimanere vigile, mantenere i tassi alti e non allentare troppo presto la politica, a rischio di riaccendere pressioni inflazionistiche.
3. Il blocco centrale, prudente, esitante e probabilmente decisivo.
Questi membri “neutrali” o “lievemente dovish” determineranno il voto finale.
Oggi la distribuzione delle opinioni mostra che bastano poche voci per far pendere la bilancia. Il Presidente Jerome Powell, solitamente figura di consenso, si mostra particolarmente prudente, complicando ulteriormente la lettura delle dinamiche interne.
Una decisione aperta, nonostante i segnali dei mercati
In sintesi, anche se il CME FedWatch attribuisce una probabilità maggioritaria a un taglio dei tassi il 10 dicembre, la realtà politica interna al FOMC richiede prudenza. Non è solo una questione di numeri economici, ma di un equilibrio delicato tra posizioni divergenti all’interno dell’istituzione.
Per il momento, c’è un’unica certezza: qualsiasi dato macroeconomico o dichiarazione di un membro della Fed influenzerà immediatamente le aspettative. La decisione finale sarà presa nella complessa arena del voto interno, dove ogni voce conterà.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Formazione