Viés de alta

Viés de alta

Viés de alta 
Viés de alta 
Acabou a enganação, agora vem o estouro.Atenção Trader e pseudo ...
Um valor muito alto no EFFRVOL (Effective Federal Funds Volume) pode ter várias implicações, dependendo do contexto econômico e financeiro em que ele ocorre. Geralmente, um EFFRVOL elevado indica uma atividade significativa no mercado de federal funds, e isso pode ser interpretado de várias maneiras:
Muita Atividade Interbancária: Um EFFRVOL alto sugere que os bancos estão emprestando e tomando empréstimos uns dos outros em quantidades substanciais. Isso pode indicar que o mercado interbancário está ativo, com bancos buscando atender a suas necessidades de liquidez.
Pressões na Taxa de Juros de Curto Prazo: Um EFFRVOL elevado pode afetar as taxas de juros de curto prazo, como a taxa de fundos federais. Se a demanda por empréstimos no mercado de federal funds é alta, pode haver pressão para elevar as taxas de juros de curto prazo.
Possíveis Estresses Financeiros: Em alguns casos, um EFFRVOL muito alto pode ser um indicativo de estresse no sistema financeiro, especialmente se os bancos estão recorrendo ao mercado de federal funds em grande volume para atender às suas necessidades de liquidez. Isso pode ser um sinal de problemas financeiros entre as instituições.
Intervenção do Banco Central: O banco central, como o Federal Reserve nos Estados Unidos, pode monitorar o EFFRVOL de perto. Se o valor estiver muito alto, o banco central pode tomar medidas para influenciar as taxas de juros de curto prazo e a liquidez do sistema bancário.
Indicador Econômico: Em alguns casos, um EFFRVOL elevado pode ser interpretado como um sinal de vigor na economia, já que bancos podem estar buscando mais liquidez para atender às necessidades de seus clientes e financiar atividades econômicas.
Agora voltando ao *US10Y*
Sua valorização causa...
Custo do Crédito Mais Alto: Taxas de juros mais altas tornam o crédito mais caro. Isso significa que os empréstimos para empresas e consumidores, como hipotecas e empréstimos empresariais, ficarão mais caros. Isso pode reduzir a demanda por empréstimos e afetar negativamente o setor imobiliário e a atividade econômica relacionada a empréstimos.
Menos Apego a Ativos de Risco: Com taxas de juros mais altas nos títulos do Tesouro, os investidores podem preferir investir em títulos de renda fixa, pois eles agora oferecem retornos mais atrativos em comparação com ativos de risco, como ações. Isso pode levar a uma queda nos preços das ações.
Desvalorização de Títulos de Renda Fixa: Quando as taxas de juros sobem, os títulos existentes com taxas de juros mais baixas tornam-se menos atrativos. Isso pode levar à desvalorização dos títulos de renda fixa existentes no mercado.
Impacto nas Finanças do Governo: O aumento das taxas de juros nos títulos do Tesouro pode aumentar os custos de financiamento do governo. O governo dos EUA emite títulos para financiar suas operações, e taxas mais altas significam que ele terá que pagar mais juros sobre sua dívida.
Apreciação do Dólar: Taxas de juros mais altas podem tornar a moeda do país mais atraente para investidores estrangeiros em busca de rendimentos. Isso pode levar a uma valorização do dólar americano em relação a outras moedas.
Impacto nas Taxas de Juros de Curto Prazo: O aumento das taxas de juros de títulos do Tesouro de 10 anos pode influenciar as taxas de juros de curto prazo, como a taxa de fundos federais. O Federal Reserve pode ajustar sua política monetária em resposta a essas mudanças, o que pode afetar o custo do crédito no mercado.
Impacto na Inflação: Taxas de juros mais altas podem ser usadas para conter a inflação. Se a economia estiver superaquecendo e a inflação for uma preocupação, o aumento das taxas de juros pode reduzir a demanda e moderar a inflação.
Variação de Taxas de Juros em Outros Mercados: A mudança nas taxas de juros dos títulos do Tesouro pode afetar as taxas de juros em outros mercados, como hipotecas e empréstimos ao consumidor. Taxas mais altas nos títulos do Tesouro geralmente levam a taxas de juros mais altas em outros tipos de empréstimo.
Comunicado de imprensa
01 de novembro de 2023
Federal Reserve emite comunicado do FOMC
Para lançamento às 2:00 EDT
Compartilhar
Indicadores recentes sugerem que a atividade econômica se expandiu em ritmo forte no terceiro trimestre. Os ganhos de emprego moderaram desde o início do ano, mas continuam fortes, e a taxa de desemprego permaneceu baixa. A inflação continua elevada.
O sistema bancário dos EUA é sólido e resiliente. Condições financeiras e de crédito mais apertadas para famílias e empresas provavelmente pesarão sobre a atividade econômica, as contratações e a inflação. A extensão desses efeitos permanece incerta. O Comitê segue atento aos riscos de inflação.
O Comitê busca atingir o máximo de emprego e inflação à taxa de 2% no longo prazo. Em apoio a essas metas, o Comitê decidiu manter o intervalo da meta para a taxa de fundos federais em 5-1/4 a 5-1/2%. O Comité continuará a avaliar informações adicionais e as suas implicações para a política monetária. Ao determinar a extensão da firma de política adicional que pode ser apropriada para retornar a inflação a 2% ao longo do tempo, o Comitê levará em conta o aperto cumulativo da política monetária, as defasagens com que a política monetária afeta a atividade econômica e a inflação e os desenvolvimentos econômicos e financeiros. Além disso, o Comitê continuará reduzindo suas participações em títulos do Tesouro e dívida de agências e títulos lastreados em hipotecas de agências, conforme descrito em seus planos anunciados anteriormente. O Comitê está fortemente comprometido em devolver a inflação à sua meta de 2%.
Ao avaliar a orientação adequada da política monetária, o Comité continuará a acompanhar as implicações das informações recebidas para as perspectivas económicas. O Comitê estaria preparado para ajustar a postura da política monetária conforme apropriado se surgirem riscos que possam impedir o alcance das metas do Comitê. As avaliações do Comitê levarão em conta uma ampla gama de informações, incluindo leituras sobre as condições do mercado de trabalho, pressões inflacionárias e expectativas de inflação, e desenvolvimentos financeiros e internacionais.
Votaram a favor da ação de política monetária Jerome H. Powell, presidente; John C. Williams, vice-presidente; Miguel S. Barr; Michelle W. Bowman; Lisa D. Cozinheira; Austan D. Goolsbee; Patrick Harker; Felipe N. Jefferson; Neel Kashkari; Adriana D. Kugler; Lorie K. Logan; e Christopher J. Waller.
Nota de Implementação emitida em 1º de novembro de 2023
Última Atualização: 01 de novembro de 2023
www.federalreserve.gov
Abusem de estudar.. só a cultura salva!
Um grande Beijo do Lagosta! Viés de alta


E AI O FAMOSO TÍTULO AMERICANO DE 10 ANOS CAI OU NÃO CAI? E AI O FAMOSO TÍTULO AMERICANO DE 10 ANOS CAI OU NÃO CAI?
O YELD de 10 anos ainda continua com muita gordura de risco a ser perdida, mas aí que está a questão será que o risco diminui apenas por causa do arrefecimento de alguns dados inflacionários?
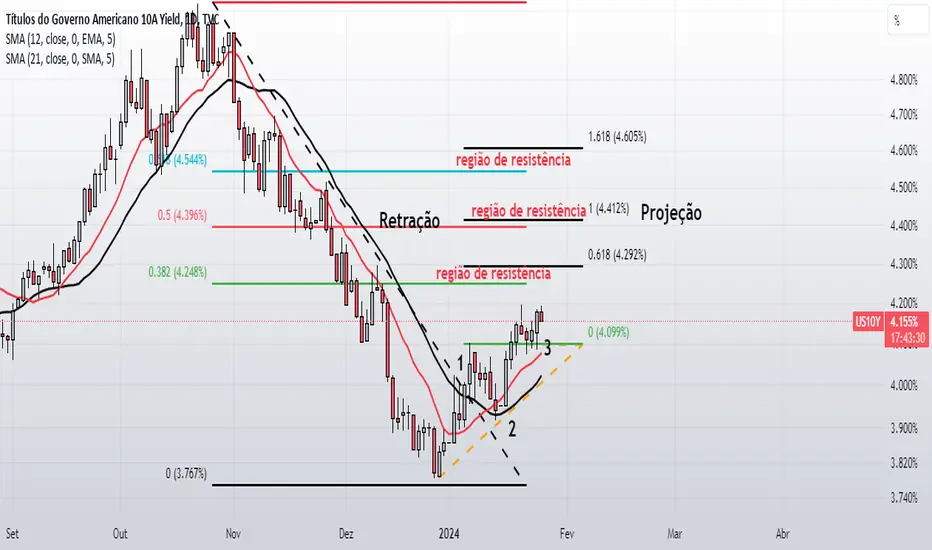
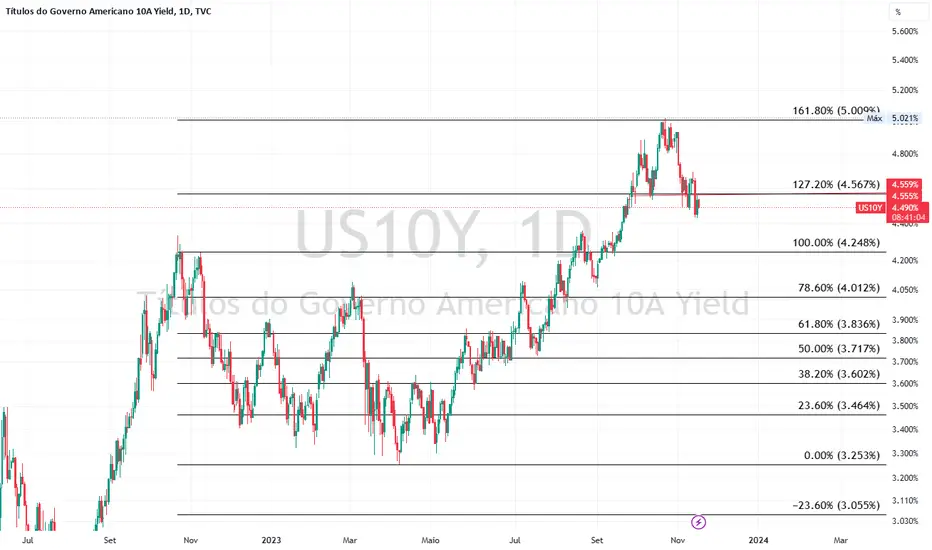
Hoje trabalha pagando rendimentos anuais na região de 4,508 % e no dia 23 de outubro de 2023 chegou a fazer máxima dos últimos anos em 5,021%. Com os dados mistos que saíram na época desta máxima acabou perdendo o ímpeto de alta e fazendo realizações de lucro.
Agora com os dados recentes de CPI E PPI, aguardamos uma correção pelo menos até 4,346% ao ano. Mas ainda não veio por causa de possíveis dificuldades fiscais que ainda está de pé porque é a maior economia do mundo e imprime dólar a moeda mais cobiçada. E como eles estão sempre participando de algum entreveiro no mundo, a maquininha não para de funcionar.
O mercado já precificou para as reuniões do FED em 13 de dezembro de 2023 e 31 de janeiro de 2024 estabilização da taxa em 5,25% e 5,50%. Mas e aí será que no segundo semestre de 2024 vem o tão aguardado corte?
Questão difícil, porque Biden tem ano eleitoral e não vai ser tão ousado em cortar gastos.
E o “MERCADO” sabendo destas questões e outras como a constante ameaça de redução em sua nota crédito, não vai querer financiar isto tudo recebendo pouco. Então pode ser que o “TÃO SEGURO T10” fique trabalhando precificando este risco. Inflação vencida? Juros mais baixos?Ontem, vimos a divulgação do dado de inflação na economia americana.
Veio um pouco melhor que o consenso do mercado (Core YoY 4.0, exp 4.1 / MoM 0.2, exp 0.3).
A headline em si nao é tão animadora, mas alguns subgrupos dentro do dado vieram bem animadores, com o indice de goods se mantendo negativo pelo 5 mes consecutivo e o indice de serviços e housing sinalizando uma desaceleração consideravel, que foi exatamente o que animou tanto os mercados.
Com isso, vimos as treasuries americanas despencarem, com o T-10 fechando 19 bps com uma queda de mais de 4%, perdendo o patamar dos 4,50% que vinha sendo bem defendido nos ultimos dias.
Contudo, hoje ja vemos uma realização um tanto quanto forte em todos os vertices da curva americana, com o T-10 subindo 10 bps, com uma alta de 2,30% nesse momento.
O questionamento fica agora se o mercado realmente vai entender como a inflaçao vendo a ser vencida e com isso os juros vao voltar a fechar e se manter em patamares mais baixos do que vem se mantendo ultimamente.
Viés de baixa 
A Inversão da curva de juros, sinaliza recessão ?SP:SPX
TVC:US10Y
TVC:US02Y
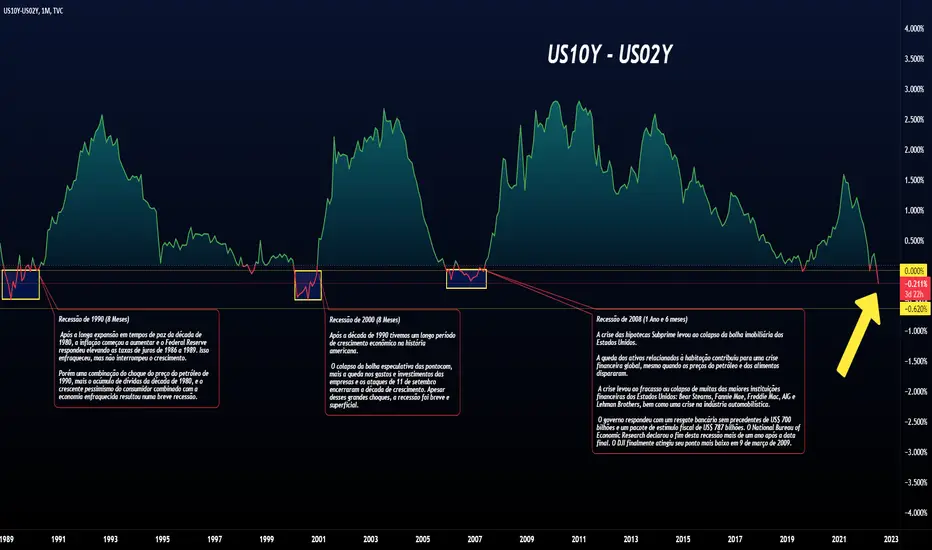
A famosa curva negativa.
Esse conceito de mercado é usado quando os US02Y ou US03Y, operam em níveis superiores que os de US10Y, esse comportamento costuma antecipar recessões, mas por que isso acontece?
A inversão na curva de juros produz distorções à funcionalidade esperada do sistema financeiro.
Em condições “normais”, a captação de recursos no curto prazo para aplicação em prazos superiores é utilizada para proporcionar arbitragem positiva, entre as taxas de juros do passivo (pagas) e ativo (recebidas), estratégia sujeita aos limites da capacidade de rolagem dos passivos e captação de novos recursos.
A disponibilidade de ativos com maior prêmio e liquidez US02Y e US03Y, torna menos atrativo ofertar recursos para prazos mais longos < US10Y, e mais onerosa a captação para quem demanda recursos para prazos mais curtos.
Então a curva de juros é considerada uma espécie de termômetro do que vem pela frente em uma economia, e é a representação gráfica do quanto os investidores estão cobrando para emprestar dinheiro em diferentes prazos, e uma vez que ela está invertida, quer dizer que está mais caro tomar financiamento no curto do que no longo prazo – uma coisa incomum, porque datas mais distantes de pagamento significam riscos maiores para quem faz o empréstimo.
Na economia americana um fato amplamente documentado é que a inversão da curva de juros (isto é, quando há um diferencial negativo entre os rendimentos dos títulos de longo prazo em relação aos de curto prazo) é um bom indicador antecedente de períodos de contração da economia em um horizonte de quatro a seis trimestres à frente.
Conforme os dados disponíveis no site do Federal Reserve, a inversão da curva de juros precedeu todas as recessões americanas desde 1950, com a exceção de um sinal falso em 1967.
Há também evidências de que indicadores dessa natureza são previsores importantes de períodos de contração da economia em outros países.
Mas tem algum ponto positivo nesse cenário incomum de inversão? Sim, nesses momentos de maior incerteza temos uma brecha interessante para comprar boas empresas a preços baixos.
Isso ocorre porque após o ciclo de aperto monetário, a economia costuma enfraquecer, nesse período os ativos de risco sofrem, considerando que suas projeções futuras vão sofrer devido ao cenário, então muitos dos participantes do mercado buscam a segurança em títulos, outros buscam antecipar a recuperação considerando que assim que esse ciclo CORRETIVO, um novo CICLO DE ALTA tende a manter as empresas perenes e dar luz a muitas novas empresas que surgem diante de cenários desafiadores.
No dia 06/01/22 observamos o fim de um ciclo de alta!
🚨 "Fed sinaliza alta de juros mais cedo e de forma mais rápida" 🚨
SPX
()
()
NASDAQ
()
()
P500 07/03/22
Educacional 
🔴 Títulos públicos americanos em zona critica de vendas (US10Y)O aumento do rendimento do Tesouro que estamos testemunhando atualmente se assemelha muito ao de 1987, pouco antes da quebra do mercado de ações da Segunda-Feira Negra.
A black monday foi uma segunda feira aterrorizante para os mercados, como quedas enormes nos ativos de riscos.
O que precedeu essa queda, foi uma aumento de +30% em 3 meses dos títulos públicos.
Ultimo conflito entre Rússia x Ucrânia, na semana tivemos uma queda de 12% nos títulos de 10 anos. Ontem tivemos o inicio de um novo conflito geológico, agora entre Israel x Hamas.
E agora que estamos chegando próximos a RESISTENCIA do topo da crise de 2008 do subprime, o que pode ocorrer, com o desencadear desses conflitos entre Israel x Palestina.
Subimos em 5 ondas impulsivas na teoria de Elliott, ativo esta com divergências em osciladores e volumétricos.
Uma queda nos preços dos títulos do governo, particularmente nos títulos de longo prazo, pode influenciar os mercados de renda variável, como o mercado de ações. Isso ocorre principalmente devido alguns fatores que vou ficar atento:
🔴Taxas de Juros: Quando os preços dos títulos caem, as taxas de juros nos títulos correspondentes aumentam. Isso é conhecido como relação inversa entre os preços dos títulos e as taxas de juros. Taxas de juros mais altas podem tornar os títulos e outros ativos de renda fixa mais atraentes em comparação com ações. Os investidores podem optar por realocar seus investimentos, saindo de ações e entrando em títulos para buscar retornos mais altos e menos risco.
🔴 Expectativas Futuras: As quedas nos preços dos títulos do governo podem ser interpretadas pelos investidores como um sinal de expectativas de inflação futura ou de uma economia mais forte. Isso pode afetar a confiança dos investidores e influenciar suas decisões de compra e venda de ações.
E essa semana, temos divulgação da Inflação, se for + alta, sera o 3º mes consecutivo de aumento na inflação.
E temos apenas + 2 reuniões para possíveis aumentos ou manter as taxas de juros no ano de 2023.
Divida publica dos estados unidos a quase 34 trilhões de dólares, governo americano passando por discursões sobre SHUTDOWN, divida dos cartões de credito em 1.2 trilhões, EUA nunca precisou tanto de dinheiro como agora, uma venda eminente em títulos públicos é quase que obrigatória. Viés de baixa 
Payroll acima do previsto, mas com alguns sinais positivos!Olá Investidor,
Nesse vídeo, faço a minha análise sobre os dados do Payroll, que surpreendeu o mercado com uma leitura bem superior do que era previsto (praticamente o dobro), mas com alguns sinais importantes para o problema inflacionário.
Além disso, faço reflexões sobre os movimentos do SP500 considerando esse novo contexto macroeconômico e as possibilidades do ponto de vista da análise técnica.
Confira o vídeo!
Fiquem atentos e bons investimentos!
Lucas ₿ento Sampaio
Disclaimer
Este conteúdo tem caráter meramente informativo e educativo, não consistindo recomendação de investimento de qualquer natureza.
As informações, estimativas e projeções contidas neste vídeo referem-se à data de publicação e estão sujeitas à mudanças, não implicando necessariamente na obrigação de qualquer comunicação no sentido de atualização ou revisão com respeito a tal mudança.
O investimento em renda variável, especialmente em ativos offshore e em criptomoedas, é considerado de alto risco, podendo ocasionar perdas significativas. O investidor que utiliza esse conteúdo no seu processo de tomada de decisão é o único responsável pelas decisões de investimentos ou de abstenção de investimento que adotar.

Bolsas caem na realApós alguns meses de alta em Indice de ações americanas (Azul) e Treasuries americanos (Vermelho), as bolsas voltam a cair na real e caem mais expressivamente.
Historicamente, quando os EUA passa por um periodo de alta inflação e o FED começa a subir juros para conter a economia e assim conter a inflação através do impacto de juros altos sobre o consumo da população americana, a correlação entrem Treasuries (em especial o T-10) e o indice S&P 500 é negativa, ou seja, uma vez que os juros sobem eles acabam reduzindo o "preço" das ações, feito por modelos.
No grafico podemos ver que desde os meados de Maio desse ano o S&P e T-10 subiram juntos. Porem, desde Agosto, as ações começaram a entrar em modo de realização com um trigger inicial do rebaixamento da dívida americana de sua classificação mais alta (AAA) para (AA+). Desde entao, o indice de ações americanas fechou hj com queda de 8,5%.
Junto com as continua alta expressiva dos Treasuries americanos, onde o T-10 bateu hj 4,88% e o 30 anos chegou a tocar os 5%, tivemos a ultima reunião do FOMC e Powell e outros membros do FED vieram com uma impressão mais Hawkish através do Dot Plot. Os membros demonstraram mais interesse em manter os juros altos por mais tempo, subindo a regua dos cortes esperados para ano que vem e cortando qualquer possibilidade de corte esse ano.
Um trigger final, tambem durante a entrevista do Powell, ele comenta pela primeira vez que possivelmente a taxas de juros neutra americana está mais alta. O que pode gerar mudanças significativas no calculo dos modelos de precificação das ações.
Desde a ultima reunião do FOMC os mercados praticamente só cairam, chegando a -6,3% no fechamento de ontem.
Hoje os mercados realizaram um pouco os movimentos recentes. Treasuries voltaram a cair (-1,30%) e S&P fechando no campo positivo (+0,77%). Os treasuries vao voltar a ceder e as bolsas voltar a subir? Vamos, ficar de olho, dados importantes essa semana. Viés de alta 
Viés de alta

Viés de alta 
Viés de alta 
Semana cheia, shutdown, dívida e dólar no Radar GlobalOlá Investidor,
Nesse vídeo, faço a minha análise sobre os principais mercados pelo mundo.
Confira as principais informações do ponto de vista macro e da análise gráfica, com enfoque no Global Tactical Asset Allocation (alocação global tática de ativos).
Fiquem atentos e bons investimentos!
Lucas ₿ento Sampaio
Disclaimer
Este conteúdo tem caráter meramente informativo e educativo, não consistindo recomendação de investimento de qualquer natureza.
As informações, estimativas e projeções contidas neste vídeo referem-se à data de publicação e estão sujeitas à mudanças, não implicando necessariamente na obrigação de qualquer comunicação no sentido de atualização ou revisão com respeito a tal mudança.
O investimento em renda variável, especialmente em ativos offshore e em criptomoedas, é considerado de alto risco, podendo ocasionar perdas significativas. O investidor que utiliza esse conteúdo no seu processo de tomada de decisão é o único responsável pelas decisões de investimentos ou de abstenção de investimento que adotar.
A plataforma gráfica utilizada para a realização das análises é o TradingView.
Viés de baixa

Aumento dos títulos públicos americanos é sinal de recessão?Boa tarde, investidores.
Hoje daremos espaço para uma análise diferente, sobre os títulos públicos do governo americano.
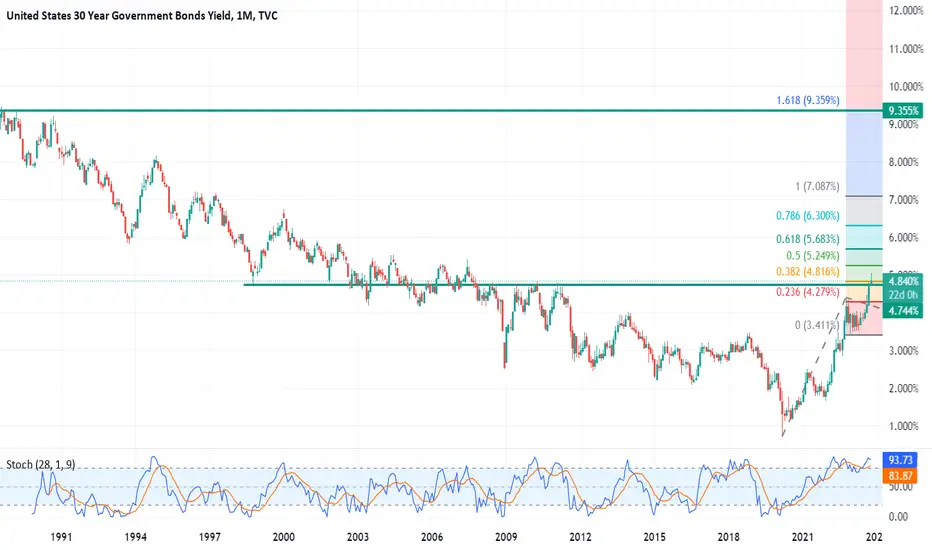
Estamos em um período diferente, com um rompimento da linha de tendência de baixa que vem lá dos anos 90 e agora chega no mesmo nível de crises como 2008 e 2011.
O diferente vem por conta do rompimento dessa LTB e pelo momento de indecisão que temos.
No ano de 2008 tivemos a crise do subprime, onde o calote no pagamento da hipoteca que se arrastava desde 2006, culminou na quebra do Lehman Brothers (que diziam que estavam em um long de 22x) e se alastrou pelo mundo em tudo que era ligado a títulos imobiliários.
Em 2011 os EUA contraíram mais dívidas do que o teto permitia e com isso tiveram que elevar o teto de gastos, pedindo por mais impressão de dinheiro e consequentemente fazendo a inflação saltar de 1,64% em 2010 para 3,16% em 2011.
O que pode ocorrer é que com o aumento inflacionário dos preços haverá um aumento de juros para conte-los e com isso despenquem os preços e com isso, o setor imobiliário tem outra derrota.
O IFIX (índice dos fundos imobiliários) acumula uma perda desde o começo do mês de Setembro e 1,1% na semana, o que não é o suficiente para falarmos em crise, mas há fundos que perdas de mais de 50% como o HCTR11, com uma perda de 71,11% em 1 ano.
E quanto mais calote, maior a perda do fundo.
Fiquem atentos para o ciclo econômico e fiquem com Deus.
Títulos Próximos das MáximasA crise subprime, ocorrida no final da década de 2000, foi um evento financeiro global que teve como epicentro os Estados Unidos e teve repercussões significativas em todo o mundo. Essa crise se originou no mercado de hipotecas subprime, que eram empréstimos imobiliários de alto risco concedidos a mutuários com históricos de crédito problemáticos.
O problema central da crise subprime estava na embalagem dessas hipotecas em produtos financeiros complexos conhecidos como "títulos lastreados em hipotecas". Esses títulos eram vendidos a investidores em todo o mundo como investimentos seguros, pois supostamente eram respaldados por ativos imobiliários. No entanto, muitos desses empréstimos subprime acabaram inadimplentes à medida que os mutuários não conseguiam mais pagar as hipotecas, levando a uma desvalorização massiva desses títulos.
A crise subprime resultou em uma cascata de efeitos adversos no sistema financeiro global, incluindo falências de bancos, uma crise de liquidez e uma recessão econômica global. Para combater os efeitos da crise, os governos tiveram que intervir com medidas de resgate e estímulo econômico em larga escala.
Uma preocupação atual que está chamando a atenção dos investidores é o aumento dos rendimentos dos títulos do governo americano de 10 anos. Os rendimentos dos títulos do governo são usados como uma referência para os preços dos ativos financeiros e, quando eles sobem, isso pode ter implicações significativas para os investidores.
O fato de os rendimentos dos títulos de 10 anos estarem se aproximando dos níveis pré-crise pode ser um sinal de preocupação. Isso pode indicar que os investidores estão buscando retornos mais altos em títulos do governo, o que poderia sugerir uma aversão ao risco crescente. Além disso, taxas de juros mais altas nos títulos do governo podem afetar negativamente o mercado de ações e tornar o custo do financiamento mais alto para empresas e consumidores.
Portanto, é importante que os investidores estejam atentos a esses desenvolvimentos e considerem cuidadosamente suas estratégias de investimento. A história da crise subprime nos lembra que os eventos financeiros podem ter consequências imprevistas e que a cautela é fundamental ao tomar decisões de investimento, especialmente em um ambiente de mercado em constante mudança. Inverssão da Curva de Juros AmericanaA inversão da curva de juros é uma situação em que os rendimentos dos títulos de dívida do governo dos Estados Unidos com prazos mais curtos (como os títulos do Tesouro de 3 Meses) são mais altos do que os rendimentos dos títulos com prazos mais longos (como os títulos do Tesouro de 10 anos). Normalmente, os investidores esperam receber uma compensação maior por investir em títulos com prazos mais longos devido ao risco de manter seu dinheiro investido por um período maior.
A inversão da curva de juros ocorre quando essa relação se inverte, ou seja, os rendimentos dos títulos de curto prazo se tornam mais altos do que os rendimentos dos títulos de longo prazo. Isso é considerado um indicador econômico preocupante, pois sugere que os investidores estão menos otimistas em relação ao futuro da economia. Aqui está como funciona essa interpretação:
Expectativas de Crescimento Econômico: Quando os investidores acreditam que a economia está indo bem e que o crescimento futuro será sólido, eles geralmente preferem investir em ativos de longo prazo em busca de maiores retornos.
Inversão Sinaliza Preocupações: Quando a curva de juros se inverte, indica que os investidores estão preocupados com a possibilidade de uma desaceleração econômica no horizonte. Eles podem estar dispostos a aceitar rendimentos mais baixos em títulos de longo prazo como uma medida de segurança.
Possível Recessão: Historicamente, a inversão da curva de juros precedeu muitas recessões econômicas nos Estados Unidos. Isso ocorre porque, em antecipação a uma possível recessão, o Federal Reserve (o banco central dos EUA) geralmente reduz as taxas de juros de curto prazo para estimular a economia, o que pode resultar em rendimentos mais baixos para esses títulos.
Portanto, a inversão da curva de juros é vista como um indicador antecedente de uma possível recessão, embora não seja um sinal infalível. Os economistas e investidores monitoram atentamente essa inversão como parte de sua análise para avaliar a saúde econômica e as perspectivas de crescimento.
Abaixo coloco um resumo da explicação que encontrei no site do FED de NY:
Evidências da Relação da Curva de Juros com a Atividade Econômica:
A diferença entre taxas de juros de longo e curto prazo, chamada de inclinação da curva de juros, tem consistentemente previsto a atividade econômica nos EUA, com cerca de quatro a seis trimestres de antecedência. Isso se baseia em diferenças nas taxas de títulos do Tesouro com diferentes maturidades. Essa métrica mostrou-se eficaz na previsão do crescimento do PIB, consumo, investimento, produção industrial e recessões.
Identificação da Relação ao Longo do Tempo:
A análise das taxas de juros em diferentes períodos do ciclo econômico remonta a 1913, mas foi na década de 1960 que surgiram as primeiras referências à relação entre as taxas de juros de longo e curto prazo e recessões. Desde então, pesquisadores demonstraram a eficácia dessa relação na previsão do crescimento econômico e recessões, com poucas exceções.
Combinações de Vencimentos Mais Eficazes:
Para prever a inflação, as taxas de juros são combinadas com maturidades que correspondem aos horizontes de previsão. Para prever a atividade econômica real, é mais eficaz utilizar diferenças entre taxas de Tesouro com maturidades distantes. Uma taxa de dez anos é comum para previsões de longo prazo. A escolha de maturidades curtas pode variar, mas a taxa de três meses, usada com a taxa de dez anos, tem mostrado bons resultados.
Robustez das Evidências ao Longo do Tempo:
A evidência sobre a previsão da curva de juros para a atividade econômica é geralmente robusta. Inversões da curva de juros antes de recessões são consistentes nos EUA desde 1960, com uma exceção em 1967. Em relação às previsões de crescimento do PIB, a estabilidade pode variar em diferentes subperíodos. Modelos com variáveis dependentes qualitativas podem ser mais resistentes a mudanças na política econômica. Educacional