GRÁFICO DA CURVA DE JUROS PODE ESTAR ANUNCIANDO UMA RECESSÃO Que o mercado financeiro funciona em ciclos isso não é nenhuma novidade. Mas porque será que muitas pessoas são pegas de surpresa neste mercado? A resposta para essa pergunta é bem mais simples do que possamos imaginar. Normalmente as pessoas prendem seu foco no futuro, para o que vai acontecer, querendo prever os movimentos que virão, esquecendo de analisar o passado. E é exatamente o passado que nos mostra o que pode acontecer no futuro a partir de uma análise de repetição de ciclos.
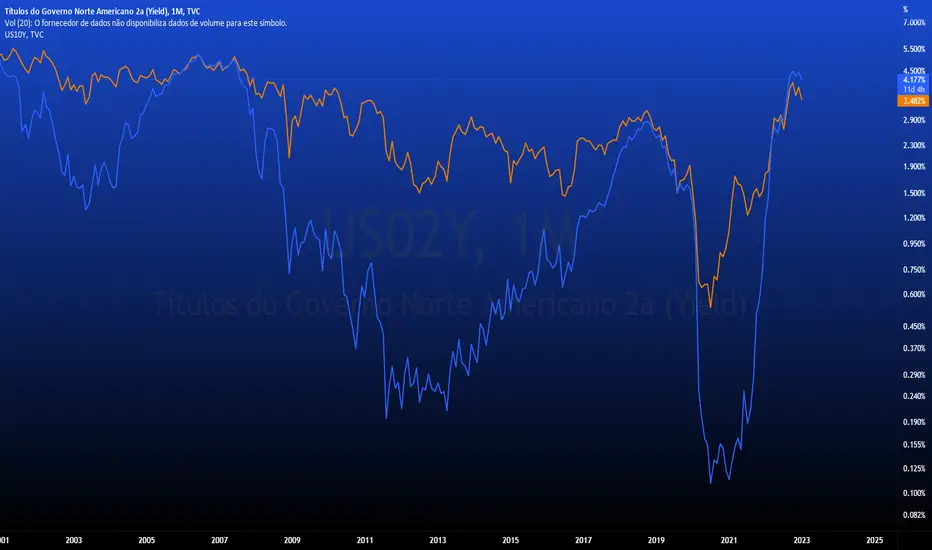
É exatamente o que o gráfico da Inversão da Curva de Juros está nos mostrando. Esta inversão acontece todas as vezes que o gráfico cruza ou toca a linha divisória do gráfico, momento este que os juros dos títulos de curto prazo (até 2 anos) acabam pagando mais do que os títulos de longo prazo (até 10 anos). E por que essa inversão é tão importante? Quando essa inversão acontece, historicamente enfrentamos recessões após esses acontecimentos. Analisando o gráfico olhando para o passado, podemos identificar um histórico de inversões ao longo dos anos:
1980 – Aconteceu um inversão da curva de juros, gerando uma recessão entre 1982 e 1983.
1988 – Outra inversão na curva de juros, gerando a recessão do início dos anos 90.
2000 – Mais uma inversão da curva de juros, provocando uma recessão entre 2001 e 2003.
2007 – Nova inversão da curva de juros, causando a recessão de 2008 e 2009.
2022 – Nós estamos agora em uma zona de inversão da curva de juros muito acentuada, o que pode estar prevendo uma forte recessão para o ano de 2023.
Todo o mercado financeiro mundial está acompanhando de forma preocupada esta repetição de tendência, tendência a qual pode estar nos indicando de forma antecipada uma possível recessão mundial. Devido este cenário, os especialistas do mercado indicam que as principais economias do planeta precisam cortar seus juros o mais rápido possível para não agravar essa realidade, evitando assim uma recessão mais severa.
Outros dados econômicos que aumentam o grau de alerta para este cenário são vistos nas mais diversas áreas do mercado, como: o Black-Friday de 2022 foi muito abaixo do esperado pelos principais especialistas do mercado, onde o volume de vendas foi bem menor em comparação com os anos anteriores. O preço do petróleo vem caindo de forma rápida, com o preço do barril do petróleo Brent sendo negociado a aproximadamente US$ 84. O comércio varejista ao redor do mundo vem sofrendo com o excesso de estoque, resultado de dois anos de cadeias de suprimentos irregulares, onde para não ficar sem mercadoria devido todas as incertezas do mercado nos últimos meses, acabaram comprando mais do que de costume. E para resolver esse problema, ou o varejo baixa os preços, ou não conseguirão vender as suas mercadorias.
Os consumidores estão cada vez mais gastando suas economias em serviços pessoais e refeições do que em produtos mais duráveis como móveis e eletrônicos, reflexo do maior controle financeiro causado pela crise do COVID que acabou atingindo todo o planeta. E por último, os valores dos aluguéis e de carros usados começam a apresentar queda, gerando uma grande oferta no mercado.
Devido todos esses pontos, os analistas do mercado alertam para que caso não haja uma queda nos juros, os mercados não irão conseguir suportar muito tempo esse cenário, gerando menos capital devido a queda dos preços (como foi apresentado alguns exemplos acima) e pagando juros cada vez mais altos, o que pode provocar uma grande quebradeira nos mercados.
Dê olho no Japão | Entendendo sua política monetária: o YCCImportantíssimo estarmos acompanhando a política monetária do Japão agora e nos próximos meses. O Japão é o maior credor do mundo, tem 1,07 trilhão de dólares de dívida americana por exemplo, e mudanças no fluxo pode gerar desdobramentos em outros mercados.
Após a desvalorização histórica do Iene frente ao Dólar, o banco central japonês (BoJ) pegou parte do mercado de surpresa ao mexer na sua política de controle da curva de rendimento, o YCC (yield curve control). Na quarta-feira tem decisão de taxa de juros e coletiva do BoJ, podemos ter novas mudanças no YCC.
Além de chamar atenção ao assunto, vou colocar matéria da Reuters explicando o YCC:
“ POR QUE YCC?
Embora o mercado esteja testando o lado positivo da meta de rendimento dos títulos do BOJ agora, quando o banco adotou o YCC em 2016, estava tentando impedir que as taxas de juros caíssem muito.
Depois de anos de grandes compras de títulos falhando em disparar a inflação, o BOJ cortou as taxas de curto prazo abaixo de zero em janeiro de 2016 para evitar um aumento indesejável do iene. O movimento esmagou os rendimentos ao longo da curva, indignando as instituições financeiras que viram os retornos dos investimentos evaporarem.
Para puxar as taxas de longo prazo de volta, o BOJ adotou o YCC oito meses depois, adicionando uma meta de 0% para os rendimentos dos títulos de 10 anos à sua meta de taxa de curto prazo de -0,1%.
A ideia era controlar a forma da curva de rendimentos para suprimir as taxas de curto a médio prazo - que afetam os tomadores de empréstimos corporativos - sem deprimir muito os rendimentos superlongos e reduzir os retornos para fundos de pensão e seguradoras de vida.
COMO FUNCIONA?
O BOJ escolheu um regime de juros porque estava atingindo o limite do afrouxamento quantitativo, em que comprou quantidades direcionadas de títulos para reduzir os rendimentos, na esperança de alimentar a inflação e a atividade econômica.
Quando o banco central engoliu metade do mercado de títulos, era difícil se comprometer a comprar em um ritmo definido. A YCC permitiu que o BOJ comprasse apenas o necessário para atingir sua meta de rendimento de 0%.
O banco reduziu a compra de títulos em tempos de calmaria do mercado para estabelecer as bases para um eventual fim da política ultrafácil.
POR QUE A BANDA-ALVO?
Como a inflação teimosamente baixa forçou o BOJ a manter o YCC por mais tempo do que o esperado, os rendimentos dos títulos começaram a se aproximar de uma faixa estreita e o volume de negócios diminuiu.
Para lidar com esses efeitos colaterais, o BOJ disse em julho de 2018 que o rendimento de 10 anos poderia subir 0,1% acima ou abaixo de zero. Em março de 2021, o banco ampliou a banda para 0,25% em qualquer direção para dar vida a um mercado paralisado por suas compras.
Sob ataque de investidores que apostam em um aumento dos juros, o BOJ dobrou a banda em dezembro para 0,5% acima ou abaixo de zero e aumentou a compra de títulos para defender o teto.
Os investidores quebraram o limite de 0,5% na sexta-feira, estimulando as expectativas de que o BOJ teria que tomar medidas mais drásticas.
ARMADILHAS?
O YCC funcionou bem quando a inflação estava baixa e as perspectivas de atingir a meta de preço do BOJ eram escassas, pois os investidores podiam se sentar em uma pilha de dívidas do governo que garantia retornos seguros.
Mas com a inflação corroendo esses ganhos, os investidores venderam títulos, precificando a chance de um aumento dos juros no curto prazo.
O BOJ aumentou a compra, inclusive por meio de ofertas para comprar quantidades ilimitadas de títulos, para defender seu limite de rendimento. Isso foi criticado por analistas por distorcer os preços de mercado e alimentar uma queda indesejável do iene que inflacionou o custo das importações de matérias-primas.”
Fonte: www.reuters.com
Grande Abraço
Leo
*não é recomendação de investimento  Educacional


Análise final do ano de 2022 e considerações para o ano de 2023Encerrando a agenda do federal Reserve praticamente acabou o ano de 2022, e o objetivo desse artigo é falar sobre o que aconteceu durante essa semana. Tivemos acontecimentos de rolagem, inflação CPI, inflação Core, taxa de juros e discurso do presidente do FED e membro do FOMC J.Powell, a figura mais importante para nós. Nesse video eu detalho tudo e ainda faço uma análise bem aprofundada no índice S&P 500, nos titulos futuros e mais.
Se preparem, o ano de 2023 não será um ano fácil assim como foi o de 2022. o mercado mudou e já está precificando um canal de baixa no semanal no ativo S&P 500 contínuo e não só isso, se formos analisarmos bem, ele disse que ainda não irá surtir efeito e eles pretendem cortar mais ainda na carne. tenho minhas dúvidas:
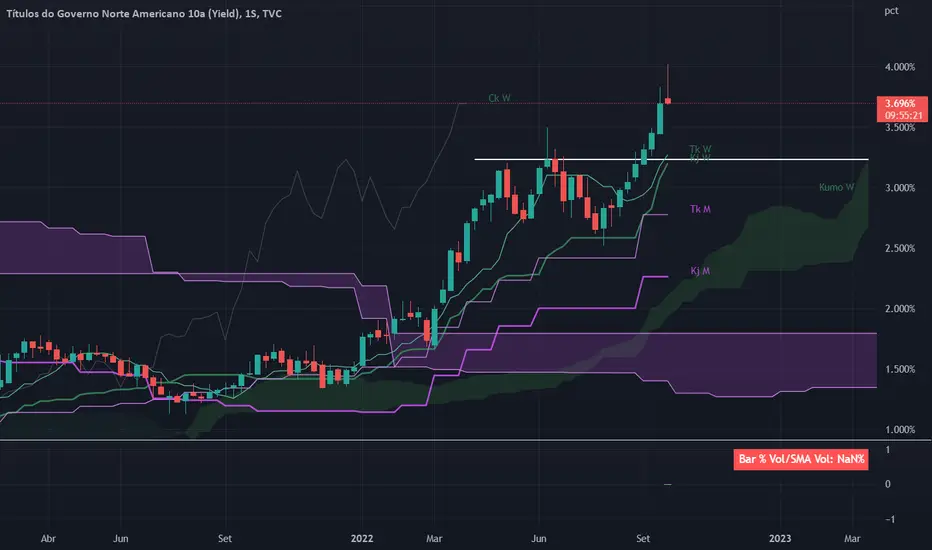
desde o início do ano, os titulos de 10 anos só subiram e não tem nada para parar enquanto não entrar fluxo empurrando o spread para região anual da vwap. Por isso meus amigos, vamos nos preparando para o ano de 2023 com responsabilidade e bastante trabalho.
Artigo sobre a rolagem está nas ideias relacionadas:
Artigo sobre o petróleo está nas ideias relacionadas:
Artigo sobre a petrobrás está nas ideias relacionadas:

 Viés de alta

Como melhorar sua negociação, analisando juros: Parte 4Olá, pessoal! 👋
Este mês, nós queremos explorar o tema das taxas de juros; o que são, por que são importantes e como você pode usar as informações sobre taxas de juros em suas negociações. Este é um tópico que os novos traders tipicamente ignoram quando estão começando, por isso esperamos que esta seja uma série útil e prática para os novatos que procuram aprender mais sobre macroeconomia e análise fundamentalista!
Você pode pensar em mercados de taxas de juros em três dimensões.
1.) Absoluta
2.) Relativa
3.) Ao longo do tempo
Em outras palavras;
1.) Como são negociadas as taxas em uma base absoluta? Ou seja, elas oferecem uma relação risco/retorno atrativo para os investidores?
2.) Como as taxas são negociadas em uma base relativa? Ou seja, o que separa os preços dos títulos entre os diferentes países?
3.) Como as taxas são negociadas ao longo do tempo? Ou seja, o que é a "Curva de Juros"?
Em nosso primeiro post, nós examinamos como encontrar informações sobre taxas de juros no TradingView, e como as taxas flutuam no mercado aberto. Em nosso segundo post , analisamos algumas das decisões que os investidores têm que tomar quando se trata de investir em títulos (taxas) versus outros ativos. Em nosso terceiro post , demos uma olhada nas taxas entre os países de forma relativa.
Neste último post de hoje, veremos como as taxas são negociadas ao longo do tempo - em outras palavras, a Curva de Juros. Que informações você pode obter ao olhar para a Curva de Juros? Como isso pode ajudar seu plano de negociação? Vamos começar e descobrir!
Para referência, vamos primeiro dar uma olhada na Curva de Juros:
Este gráfico contém alguns ativos diferentes, portanto, vamos decompô-los rapidamente.
A área branca/azul é a taxa de juros que você recebe por títulos de 2 anos comprado
A linha laranja é a taxa de juros que você recebe por 5 anos de títulos do governo comprado
A linha de teal é a taxa de juros que você recebe por 7 anos de títulos do governo comprado
A linha amarela é a taxa de juros que você recebe por 10 anos de títulos do governo comprado
A linha roxa é a taxa de juros que você recebe por 30 anos de títulos do governo comprado
Como você pode ver, os diferentes vencimentos dos títulos pagam diferentes rendimentos ao longo do tempo.
Se você comprasse um título de 2 anos no início de 2021, você estaria ganhando 0,15% de rendimento POR ANO.
Ao mesmo tempo, se você comprasse um título de 30 anos no início de 2021, você estaria ganhando 1,85% de rendimento POR ANO.
A situação mudou desde então. Atualmente:
Se você comprar um título de 2 anos, você está ganhando 3,56% de rendimento POR ANO.
Se você comprar um título de 30 anos, você está ganhando 3,45% de rendimento POR ANO.
Em outras palavras, a situação inverteu-se completamente.
Por que isso aconteceu?
Há algumas razões, ligadas a muitos dos tópicos que discutimos nos últimos posts. Vamos dividi-los.
1.) Risco da Taxa Básica de Juros do Banco Central
2.) Risco de Inflação
3.) Risco de Crédito
4.) Risco de Mercado
Para começar, do início de 2021 até agora, o banco central aumentou substancialmente a taxa de juros. Isto significa que os títulos do governo devem ter sua rentabilidade aumentada. Por que emprestar dinheiro para o governo se você recebe mais dinheiro em uma conta poupança?
Em segundo lugar, a inflação aumentou. Isto tem sido o resultado de oscilações na oferta de commodities e serviços no mundo inteiro. Como a escassez tem crescido e a demanda tem sido constante ou crescente, os aumentos no preço de bens de consumo diário têm levado os títulos de curto prazo a "Alcançar" os rendimentos dos títulos de maior prazo.
Em terceiro lugar, como o PIB diminuiu nos últimos dois trimestres, o risco de que o governo dos EUA seja incapaz de pagar sua dívida através de arrecadação de impostos e emissão de títulos aumenta.
Finalmente, como dissemos no segundo post:
Quando as ações estão superando os títulos, a demanda institucional por ações é maior, indicando que as pessoas estão se sentindo bem e querem assumir riscos. Quando os títulos têm um desempenho superior às ações, pode ser indicativo de que as pessoas prefeririam manter meios de pagamento de juros "sem risco", ao invés de ações em empresas com perspectivas econômicas piores .
Esta demanda por títulos se estende através da Curva de Juros. A demanda por ativos "sem risco" aumenta à medida que as perspectivas econômicas pioram, o que significa que a Curva de Juros é indicativa de como os operadores de mercado pensam que a situação do mercado irá se apresentar durante um determinado período de tempo. Se o rendimento para títulos de 2 anos for superior a títulos de 10 anos, então os participantes do mercado através de suas compras e vendas estão articulando que eles esperam que os próximos dois anos tenham mais risco econômico do que os próximos dez. Em outras palavras, eles esperam algum tipo de desaceleração econômica.
Isto é extremamente útil para varios tipos de traders:
Ações estão ligadas à economia - se as taxas estão prevendo algo sobre as perspectivas econômicas, então é inteligente prestar atenção, já que isso pode orientar seu processo de seleção de ativos / estilo de negociação
A taxa de câmbio está intimamente ligada às taxas de juros - se as taxas estão em movimento, o câmbio certamente será impactado.
Cripto tem mostrado historicamente uma correlação inversa elevada com o índice "ease of money". Se as taxas estão subindo, então a cripto que não paga juros se torna menos atraente.
De qualquer maneira, a nossa série sobre taxas de juros chega ao fim!
Muito obrigado pela leitura e bom descanso e ótimo fim de semana.
- Equipe TradingView ❤️ Educacional 

Fundamento e Técnico no Fed Fund de 10 anosA inflação tenderá a ser mais inercial que esperado principalmente pelo componente inercial de housing.
Este componente leva em conta uma característica do mercado americano que trabalha majoritariamente com juros préfixados em crédito imobiliário, o que acaba blindando consumidores das altas nos juros de curto prazo no total de renda disponível. Assim, o efeito da alta de juros não é imediatamente sentido nesses ativos que representam enorme parcela de todo crédito em aberto nos EUA.
Além disso, o fator de custo de moradia vem subindo mais rapidamente e de forma inercial, sendo que vários componentes de SHELTER dentro do CPI americano também acabam tendo certa inercia, isso vai forçar o FED a ir mais longe na sua alta de juros, ou manter em níveis altos por mais tempo que esperado.
Assim, pela via do fundamento são juros para cima ainda nos EUA sem queda à vista a meu ver nem em 2023, mesmo que haja algum indício de recessão.
Vamos olhar o gráfico então certo? Mas, claro a última coisa: o FISCAL americano segue forçado para cima o que leva também a uma pressão sobre os juros de longo prazo.
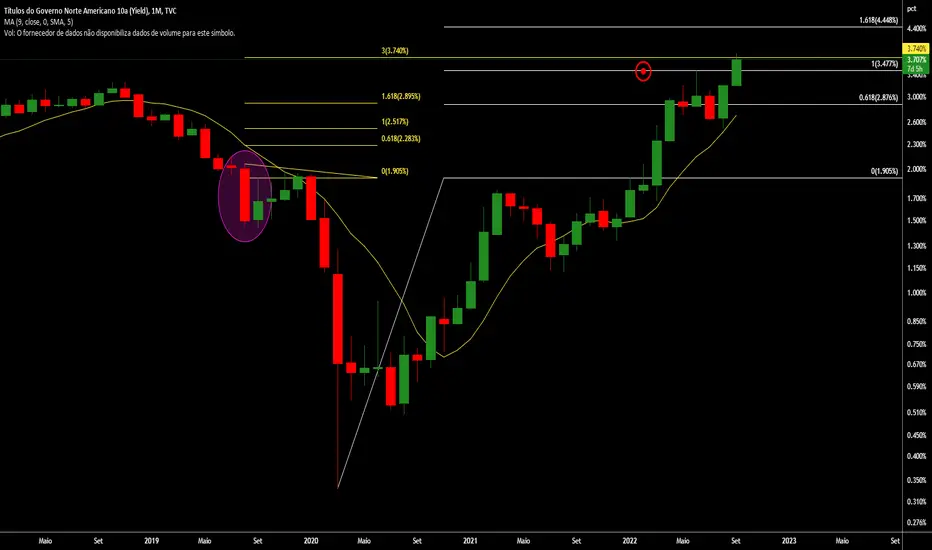
Pelo gráfico mensal tomando como ponto de partida o pico de juros de 10 anos há décadas atrás, acima dos 10%, vemos um Fibonnaci interessante com um marco interessante já atingido no 0,23 Fibo -> corresponde aos valores de juros atuais em 4,25% ao ano. O próximo marco a ser atingido (0,38 Fibo) será o 6,20% no próximo ponto do Fibo, e este talvez numa janela de 1-2 anos seja nossa primeira resistência dos juros de longo prazo nos EUA.
Olha só, não digo que vá amanhã, mas temos esse caminho livre aí, sendo que o piso e suporte serão o range entre 3,75-4,25%.
Talvez no futuro (5-10 anos) esse piso seja o juros de longo prazo nos EUA a uma taxa de crescimento entre 1,5-2,25% de crescimento no longo prazo.
As implicações disso + o Fator mais difícil de calcular (diminuição dos estoques de BONDS comprados no Balanço do FED e suas implicações) serão contracionistas aos ATIVOS negociados em BOLSAS GERAIS (commodities, ações, cripto, etc) SEJAM ELAS SUPERVISIONADAS OU NÃO por órgãos reguladores.
Fico por aqui.
Boa noite,
Lyu
Viés de alta 
Viés de alta 
INVERSÃO DA CURVA DE JUROS AMERICANA | Desta vez é diferente?A inversão da curva de juros ocorre quando o rendimento dos títulos com vencimento em 2 anos do Tesouro americano (T-Bill) supera o rendimento dos títulos com vencimento em 10 anos (T-Note).
Em uma economia “saudável” a curva de juros apresenta um comportamento ascendente, ou seja, títulos curtos pagam um rendimento (yield) menor do que os títulos longos. O que é natural, visto que investimentos no longo prazo apresentam maiores riscos e incertezas, consequentemente, o investidor/credor exige uma maior taxa de retorno.
Porém existe um outro motivo para a curva apresentar juros mais altos nos vencimentos mais longos. Como a economia está saudável, em algum momento à frente ela irá superaquecer, fazendo com que o Banco Central tenha que subir os juros no futuro para esfriá-la. Desta forma a curva de juros positivamente inclinada precifica este movimento futuro.
Se, por um lado, uma curva de juros ascendente sinaliza uma economia saudável. Por outro lado, uma curva de juros invertida é prenúncio de crise e recessão. E esta inversão vem preocupando os investidores de todo o mundo, visto que, historicamente, a inversão precedeu todas as últimas grandes crises financeiras do último século.
O gráfico ilustra este padrão de comportamento histórico. A diferença entre as taxas de curto e longo prazo dos títulos do Tesouro americano (respectivamente 2 e 10 anos) se encontram negativas (consequências da curva invertida) e em patamares muito próximos a momentos que, historicamente, precederam grandes crises financeiras.
E agora? Desta vez é diferente ou caminhamos para uma iminente recessão?
Educacional 
Relação US10 Yields e US10 BondsÉ bastante pertinente observar a relação entre os bonds e os yields do tesouro americano, e muitos acabam se perguntando o motivo dessas duas variáveis possuírem relações inversamente proporcionais. Além disso, no cenário atual que estamos passando, é possível observar que graças a isso, muitos hedge funds estão perdendo margem para realizarem suas operações.
Bom, logo explicando a relação entre os dois ativos é algo bem simples, em muitos países incluindo os EUA, os títulos do tesouro possuem marcação a mercado, assim como no Brasil, porém a rentabilidade do ativo não é cotada de acordo com a taxa contratada, e sim de acordo com a marcação na curva daquele ativo, logo quando observamos os Bonds subindo devido à alta nos juros já sabemos que é devido a pressão monetária do FED subindo a taxa de juros e o mercado reagindo e jogando a curva pra cima. Porém, é possível observar a cotação dos Yields caírem enquanto os Bonds sobem, isso se deve pelo fato dos Yields terem uma marcação na taxa enquanto os Bonds são cotados em P.U (preço unitário).
Viés de alta 
Viés de baixa 
Diferença entre MOVE x VIX e como interpreta-los!O que é MOVE INDEX ?
Ele é um índice que mede volatilidade, é da ICE BofA e mede a volatilidade do mercado de títulos dos Estados Unidos no curto prazo de 30(trinta) dias.
Qual a diferença entre o MOVE e o VIX ?
Os dois medem a volatilidade, enquanto o VIX , que é da CBOE , mede a volatilidade das opções do índice SPX de curto prazo (30 dias), o MOVE mede a volatilidade do mercado de títulos.
Mas por que observar o MOVE?
Pois bem, no longo prazo, ambos os instrumentos financeiros são coincidentes, tendendo a seguir o "mesmo rumo". Porém, no Brasil se fala muito apenas do VIX (volatilidade das opções do SPX ), mas pouco se fala sobre o maior mercado do mundo, que são do mercado de títulos dos EUA , e seu produto para medi-lo é o MOVE, aqui que é o grande escoamento do dinheiro.
Compreendendo o MOVE...
Primeiramente, o importante vocês já sabem, ele é um índice de volatilidade, assim, quando MAIOR sua tickagem, maior é a volatilidade do mercado de títulos.
Segundo, vocês precisam entender que enquanto o VIX recebem total atenção para o famigerado o índice do medo, o MOVE geralmente pode sinalizar situações à frente do mercado de ações, justamente pq o balde de dinheiro realmente está no mercado de títulos.
Para melhor compreender vamos plotar no gráfico uma linha azul, que representa a subtração entre o rendimento dos títulos de 10 e 02 anos. É literalente US10Y-US02Y aqui no TradingView.
Como é sabido, hoje se fala muito dessa inversão da curva de juros, que é uma predição de uma recessão, correto?
Então veja que essa linha azul possui uma linha branca horizontal que traça o eixo 0(zero), ou seja, pra baixo é invertido.
Isso faz sentido pq na medida que você tem uma curva de juros muito invertida, a volatilidade do mercado de títulos aumenta (MOVE). O spread aumenta, e quanto maior o spread, maior a incerteza.
Então veja um exemplo no ano de 2007/2008 que destaquei, onde a curva 10y-02y inverteu-se, aumentando a volatilidade do MOVE em laranja, enquanto o ES1! ainda subia.
Isso foi uma boa análise, isso é bom para se antecipar quando aloca-se ativos no longo prazo.
Conclusão
Dessa forma, apresento a vocês um índice importante, que é bom acompanhar além do VIX , pois vocês já sabem que muitas vezes pode se antecipar a movimentos do VIX , isso tudo é uma preparação, é sua vantagem competitiva, quanto mais estiverem preparados, maiores serão as chances de lucro. Educacional 
Viés de alta 
Viés de baixa 
Como melhorar sua negociação, analisando juros: Parte 3Olá, pessoal! 👋
Este mês, nós queremos explorar o tema das taxas de juros; o que são, por que são importantes e como você pode usar as informações sobre taxas de juros em suas negociações. Este é um tópico que os novos traders tipicamente ignoram quando estão começando, por isso esperamos que esta seja uma série útil e prática para os novatos que procuram aprender mais sobre macroeconomia e análise fundamentalista!
Em nosso primeiro post, nós examinamos como encontrar informações sobre taxas de juros no TradingView, e como as taxas flutuam no mercado aberto. Em nosso segundo post , analisamos algumas das decisões que os investidores têm que tomar quando se trata de investir em títulos (taxas) versus outros ativos.
Hoje, vamos dar uma olhada em como os investidores mundiais entendem as taxas de juros, usando três exemplos concretos.
Vamos mergulhar nos estudos!
Como mencionamos da última vez, quando se trata de entender as taxas de juros em qualquer região, há três coisas principais a serem examinadas:
1.) Risco da Taxa Básica de Juros do Banco Central
2.) Risco de Inflação
3.) Risco de Crédito
Primeiro, vamos dar uma olhada no Risco de Crédito.💥💥
O risco de crédito é algo que ocorre quando há um risco de que você não recupere o dinheiro emprestado a uma determinada entidade. No nosso contexto, já que estamos olhando apenas para títulos do governo, isto significa o risco de que o governo não lhe pague de volta.
Lição: Em condições normais, quanto mais uma determinada entidade (Empresa, País) tiver que pagar para pedir dinheiro emprestado, menos "estável" ela é aos olhos dos investidores .
A seguir, vamos dar uma olhada no Risco de Inflação. 💸💸
Risco de inflação é algo que acontece quando há o risco de que seu capital possa perder poder de compra com o tempo, mais rápido do que a taxa de juros, devido à taxa de inflação.
Por exemplo, confira este gráfico:
No azul/branco, você pode ver os rendimentos dos títulos turcos com vencimento de 1 ano. Em verde, você pode ver os rendimentos dos títulos de 1 ano dos EUA. Observe a diferença nas taxas de juros - os títulos turcos pagam 14%, e os títulos americanos pagam 3%. Enquanto os EUA são uma economia maior e mais desenvolvida (e, portanto, com menor risco de "crédito"), parte da diferença no rendimento se deve às taxas de inflação drasticamente diferentes dentro da economia.
No vermelho, você pode ver a taxa de inflação nos Estados Unidos, e no amarelo, você pode ver a taxa de inflação na Turquia. Assumindo uma taxa de câmbio constante, como a Lira turca compra relativamente menos bens e serviços ao longo do tempo versus o dólar americano, os investidores exigirão um maior rendimento para evitar a perda de poder de compra.
Lição: a direção das taxas de juros diz como os investidores acreditam que a inflação pode evoluir ao longo de um determinado período de tempo .
Finalmente, vamos dar uma olhada no Risco da Taxa Básica de Juros do Banco Central. 🏦🏦
O risco da taxa básica de Juros do Banco Central é algo que acontece quando o Banco Central pode deslocar as taxas básicas de juros de forma desfavorável à sua posição.
Confira este gráfico:
É o mesmo gráfico da última vez, mas em vez das taxas de inflação sobrepostas às taxas de juros, adicionamos as taxas atuais do Banco Central ao gráfico.
Lembre-se, a taxa do Banco Central é a taxa que você recebe do banco sem "prender " seu dinheiro em um empréstimo ao governo.
O risco da taxa do Banco Central desempenha o maior papel no preço dos títulos, pois você pode ver que as taxas de juros e os rendimentos se movimentam de forma bastante próxima, especialmente porque estes são apenas títulos de um ano (veremos a curva de rendimentos na próxima semana).
Dito isto, dado que os Bancos Centrais em todo o mundo são normalmente incumbidos de tentar criar preços estáveis para os consumidores, suas ações estão muitas vezes acompanhando a inflação. Às vezes os bancos aumentam muito as taxas e criam deflação. Às vezes os bancos aumentarão as taxas muito pouco e estarão "atrasados" em relação à inflação (como muitos acreditam ser o caso atualmente).
Lição: As taxas de juros são indicativas da política do Banco Central, que é influenciada por vários fatores e varia de região para região. Em outras palavras - as taxas de juros podem descrever a saúde de uma economia. Taxas muito "altas", significa que o Banco Central pode ter perdido o controle. Taxas muito "baixas", significa que a economia pode estar estagnada. Isso são generalizações, mas são um bom lugar para começar a comparar regiões em uma base relativa.
E aí está! Alguns exemplos concretos e lições a serem aprendidas ao observar os movimentos reais do mercado. A compreensão destas dinâmicas pode ser realmente útil para construir uma estratégia de negociação mais abrangente. Em outras palavras, se você estiver negociando Forex, é extremamente importante conhecer as diferenças de taxas de juros entre os países, juntamente com os fatores responsáveis pelas taxas. Da mesma forma, se você estiver pensando em investir em uma empresa, olhar os rendimentos dos títulos dessa empresa pode lhe dizer qual é o risco que os investidores acham que a empresa tem de inadimplência das suas dívidas.
Na próxima semana, vamos dar uma olhada na Curva de Juros e incluir mais algumas lições sobre como você pode usar essas informações para começar a prever os preços e a economia em geral.
- Equipe TradingView ❤️❤️ Educacional 
Viés de alta 
Viés de alta