Morning Call - 17/09/2026 - Especial de Juros do BoEAgenda de Indicadores:
8:00 – UK – Decisão de Taxa de Juros do BoE
9:30 – USA – Construção de Novas Casas (Agosto)
9:30 – USA – Índice de Atividade Industrial do Fed Filadélfia (Setembro)
9:30 – USA – Pedidos Semanais por Seguro-Desemprego
11:00 – USA – PIB Agora do Fed de Atlanta
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLV2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — avançam consideravelmente nesta quinta-feira, após o Federal Reserve elevar os juros e reafirmar seu compromisso com o controle da inflação, encerrando uma das principais fontes de incerteza que pressionavam Wall Street nas últimas semanas.
Com a decisão do Fed superada e sem uma surpresa mais agressiva na comunicação, os traders voltam a buscar exposição aos setores de crescimento. As ações de tecnologia lideram a recuperação, com Alphabet e Meta avançando mais de 1% no pré-mercado.
A reação positiva ganha importância em um período historicamente difícil para Wall Street. Setembro costuma apresentar desempenho mais fraco para as ações e, mesmo após a recuperação desta manhã, o S&P 500 ainda acumula queda de 1,7% no mês.
Para Chris Zaccarelli, diretor de investimentos da Northlight Asset Management, Kevin Warsh conseguiu encontrar um equilíbrio entre demonstrar firmeza no combate à inflação e evitar uma sinalização excessivamente restritiva para os próximos meses.
O Fed, porém, deixou claro que o ciclo de aperto pode não ter terminado. Novos aumentos poderão ser necessários caso as pressões inflacionárias persistam, transferindo agora a atenção do mercado da decisão desta semana para a reunião de outubro.
Segundo a ferramenta CME FedWatch, os traders atribuem cerca de 54% de probabilidade a uma nova alta dos juros em 28 de outubro, ante aproximadamente 44% antes da decisão.
Zaccarelli destaca que, historicamente, quando o Fed inicia um ciclo de alta, dificilmente realiza apenas um movimento. A principal incerteza é se os aumentos ocorrerão em reuniões consecutivas ou se o banco central fará pausas para avaliar os efeitos da política monetária e os próximos dados de inflação.
Dois importantes fatores de pressão das últimas semanas também apresentam alívio nesta manhã.
O rendimento do Treasury de 10 anos recua, reduzindo parte da pressão sobre as avaliações das ações. Rendimentos mais baixos diminuem a atratividade relativa dos títulos considerados livres de risco e favorecem especialmente empresas de crescimento e tecnologia.
O petróleo também cai pelo segundo dia consecutivo. O Brent recua mais de 1%, para aproximadamente US$ 101 por barril, ajudando a aliviar momentaneamente as preocupações com a transmissão do choque de energia para a inflação americana.
Entre as empresas ligadas à infraestrutura de inteligência artificial, as chamadas neoclouds apresentam forte recuperação. CoreWeave sobe 6%, Nebius avança 9% e IREN ganha 5% no pré-mercado.
Na direção oposta, Fluence Energy despenca 18% depois de reduzir sua projeção de receita para o ano fiscal de 2026.
Com a primeira alta de juros já absorvida, a discussão em Wall Street muda de direção: deixa de ser se o Fed voltaria a apertar a política monetária e passa a ser qual será a velocidade e a extensão desse novo ciclo. A evolução da inflação, do petróleo e dos rendimentos dos Treasuries deverá determinar se outubro trará uma segunda alta consecutiva ou uma pausa.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — avançam consideravelmente nesta quinta-feira, acompanhando a melhora do apetite por risco nos mercados globais. A continuidade da queda do petróleo e a estabilização dos rendimentos dos títulos oferecem alívio depois que o Federal Reserve elevou os juros em uma decisão amplamente esperada.
O Euro Stoxx 50 ACTIVTRADES:EURO50 sobe 0,6%, enquanto o DAX ACTIVTRADES:GER40 avança 0,5%, com a maioria das principais bolsas da região operando em território positivo.
A decisão do Fed retirou uma importante fonte de incerteza do mercado. O banco central americano elevou os juros em 25 pontos-base na quarta-feira e reafirmou o compromisso com o controle da inflação, embora tenha sinalizado que novos aumentos poderão ser necessários nos próximos meses.
Apesar da perspectiva de maior aperto monetário, os rendimentos dos títulos globais operam entre a estabilidade e a queda nesta manhã, depois de atingirem máximas de vários meses recentemente. O movimento reduz parte da pressão sobre as avaliações das ações e favorece especialmente os setores mais sensíveis aos juros.
A queda do petróleo também contribui para a recuperação. Os preços recuam pelo segundo dia consecutivo diante de notícias de que a Arábia Saudita estaria oferecendo cargas adicionais de petróleo bruto através de Omã, reduzindo momentaneamente as preocupações com a oferta.
O setor de viagens, particularmente sensível aos custos de combustíveis, avança 0,8% e está entre os destaques da sessão. As empresas de tecnologia também sobem 0,8%, impulsionadas principalmente por Nemetschek e ASML.
Na direção oposta, as petrolíferas europeias recuam cerca de 0,2%, acompanhando a queda da commodity.
Entre as ações individuais, Sodexo sobe 3,2% após o JPMorgan elevar sua recomendação para a companhia francesa de “neutra” para “acima da média do mercado”.
Bilfinger despenca 24,2% depois que o grupo alemão de serviços industriais reduziu sua projeção para 2026 pela segunda vez, registrando uma das maiores quedas individuais da sessão europeia.
Com a decisão do Fed superada, as atenções se voltam agora para o Banco da Inglaterra, que anuncia sua política monetária ainda nesta quinta-feira. A expectativa é de manutenção dos juros, colocando o foco na avaliação do BoE sobre inflação, atividade econômica e os efeitos da recente alta dos preços de energia.
A recuperação das bolsas europeias ocorre, portanto, em um ambiente de petróleo mais baixo, rendimentos dos títulos em acomodação e menor incerteza após a decisão do Fed. A continuidade desse movimento dependerá agora da trajetória da energia e das próximas sinalizações dos principais bancos centrais.
Especial: Decisão de Juros do BoE
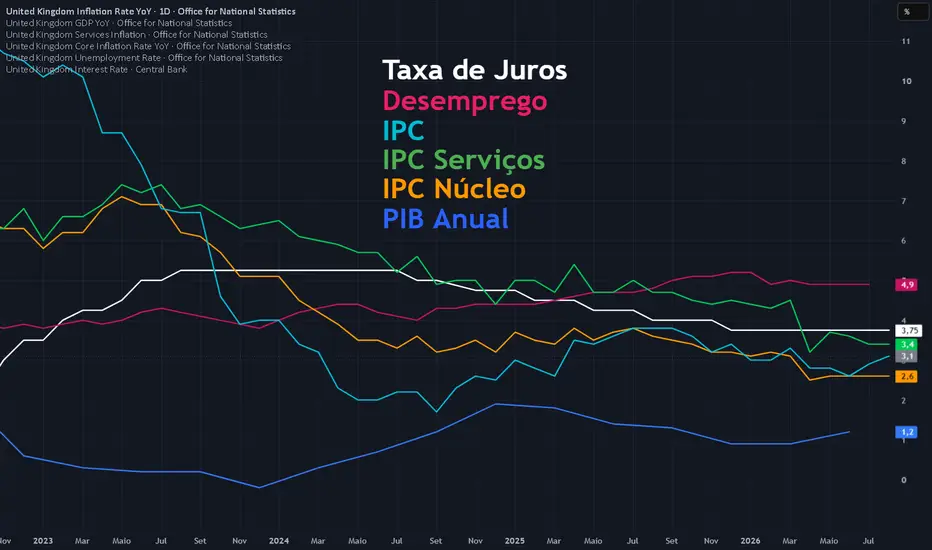
O Banco da Inglaterra deve manter a taxa básica de juros em 3,75% nesta quinta-feira, mas a reunião ganhou importância depois que a forte alta dos preços de energia reacendeu as preocupações com a inflação e aumentou as apostas em um novo ciclo de aperto monetário no Reino Unido.
A expectativa predominante é de manutenção, com apenas três dos nove integrantes do Comitê de Política Monetária votando por uma alta nesta reunião. Entre os economistas, o cenário-base continua sendo de juros inalterados até o fim do ano.
O mercado, porém, apresenta uma leitura bem mais agressiva. Os contratos de juros indicam aproximadamente 80% de probabilidade de uma alta de 25 pontos-base em novembro, enquanto os traders precificam cerca de quatro aumentos ao longo dos próximos 12 meses.
Essa diferença entre o que o mercado espera e o que o próprio BoE tem sinalizado será o principal ponto da decisão desta quinta-feira.
O choque de energia provocado pelo conflito no Oriente Médio tornou a situação mais complicada para o Banco da Inglaterra.
Os futuros do gás natural britânico e o petróleo Brent acumulam alta próxima de 20% neste mês, uma combinação particularmente desfavorável para uma economia fortemente dependente das importações de energia.
A inflação britânica já atingiu 3,1% em agosto, permanecendo acima da meta de 2% do BoE. Caso os preços de petróleo e gás continuem elevados, o impacto sobre eletricidade, combustíveis, transporte e custos de produção poderá dificultar ainda mais o processo de desinflação.
Allan Monks, economista do JPMorgan, espera que o BoE mantenha os juros nesta reunião para evitar alimentar expectativas de um rápido ciclo de aperto monetário. Ainda assim, acredita que uma alta deverá ocorrer em novembro.
Segundo suas estimativas, a recente movimentação dos preços de energia poderá levar a inflação britânica a atingir um pico próximo de 3,9% em fevereiro, fortalecendo o argumento para uma nova alta.
O problema é que inflação e atividade econômica estão enviando sinais contraditórios. Enquanto o choque de energia aponta para preços mais elevados, o mercado de trabalho britânico mostra sinais de desaceleração. Ao mesmo tempo, a forte alta dos rendimentos dos títulos já provocou um aperto das condições financeiras, reduzindo parte da necessidade de o próprio BoE elevar os juros.
Para analistas da Evercore ISI, poucos mercados apresentam atualmente uma divergência tão grande entre a precificação dos traders e a provável visão dos formuladores de política monetária quanto o Reino Unido.
O mercado precifica aproximadamente quatro altas ao longo do próximo ano, enquanto o Banco da Inglaterra ainda parece considerar possível atravessar o atual choque inflacionário sem iniciar um novo ciclo significativo de aperto.
Essa postura ficou evidente na última reunião, quando Andrew Bailey procurou afastar explicitamente a percepção de que uma alta dos juros estaria próxima.
A Franklin Templeton também considera que o mercado pode estar excessivamente agressivo. A gestora avalia que a desaceleração do emprego e uma perspectiva mais fraca para a economia poderão resultar em uma política monetária menos restritiva do que atualmente incorporada aos preços.
Atenção ao balanço do BoE
A decisão desta quinta-feira terá ainda um segundo componente importante: a estratégia de redução do balanço patrimonial do Banco da Inglaterra.
O banco central deverá atualizar seus planos para diminuir a carteira de títulos públicos acumulada durante os programas de compra de ativos dos últimos anos.
A discussão ganhou relevância depois da forte pressão sobre os gilts de longo prazo. Segundo informações publicadas pelo Telegraph, o BoE poderá interromper as vendas de títulos com vencimentos de 20 e 30 anos, justamente os segmentos mais afetados pela recente onda global de vendas de renda fixa.
Uma redução dessas vendas diminuiria a quantidade de títulos de longo prazo oferecida diretamente ao mercado pelo banco central, potencialmente reduzindo parte da pressão sobre os rendimentos.
Existe ainda a possibilidade de uma mudança mais ampla na estratégia, com o BoE deixando de vender determinados títulos diretamente no mercado secundário e transferindo parte desse processo para o Debt Management Office.
Nesse cenário, o DMO passaria a concentrar a oferta de títulos públicos ao mercado, aumentando sua capacidade de coordenar vencimentos e volumes de emissão.
O que observar
A manutenção dos juros em 3,75% é o cenário predominante, mas a decisão terá vários elementos capazes de movimentar libra, gilts e ações britânicas.
1. Taxa de juros: manutenção em 3,75% é amplamente esperada.
2. Votação: uma divisão de 6 a 3 reforçaria que já existe uma parcela relevante do comitê defendendo novo aperto.
3. Novembro: qualquer sinalização de que o choque de energia está alterando a avaliação do BoE poderá fortalecer as apostas em uma alta na próxima reunião.
4. Inflação: o mercado buscará pistas sobre quanto petróleo e gás mais caros poderão elevar as projeções para os próximos meses.
5. Balanço: mudanças nas vendas de gilts, principalmente nos vencimentos mais longos, poderão ter impacto direto sobre os rendimentos dos títulos britânicos.
A grande questão desta quinta-feira, portanto, não é apenas se o BoE manterá os juros em 3,75%. O mercado quer descobrir se o choque de energia foi suficiente para aproximar o banco central de uma nova alta ou se Andrew Bailey continuará resistindo à trajetória de aperto que os traders já incorporaram aos preços.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico encerraram sem direção única nesta quinta-feira. A decisão do Federal Reserve veio em linha com o esperado, enquanto a queda dos preços de energia e o recuo dos juros de longo prazo ofereceram algum suporte aos ativos de risco. Ainda assim, a cautela com o setor de tecnologia e a proximidade da decisão do Banco do Japão limitaram os ganhos na região.
No Japão, o Nikkei 225 TVC:NI225 avançou 0,3%, sustentado pela recuperação de ações dos setores farmacêutico e de jogos após as fortes perdas recentes. O movimento foi amplo: dos 225 componentes do índice, 182 fecharam em alta, 42 em queda e um permaneceu estável.
As empresas de tecnologia, porém, continuaram pressionadas. Além das dúvidas em torno de uma possível desaceleração no desenvolvimento da inteligência artificial, os traders reduziram exposição aos setores mais sensíveis aos juros antes da decisão de política monetária do Banco do Japão, prevista para sexta-feira. A expectativa é de uma alta de 25 pontos-base.
Entre as fabricantes de semicondutores, Advantest caiu 1,5% e Tokyo Electron recuou 1,4%, figurando entre as principais pressões negativas sobre o Nikkei. Na contramão, algumas empresas ligadas à inteligência artificial avançaram, com SoftBank Group subindo 1% e Fujikura ganhando 0,6%.
Na China continental e em Hong Kong, Shanghai SSE:000001 , Shenzhen SZSE:399001 , China A50 FTSE:XIN9 e Hang Seng HSI:HSI recuaram, em média, 0,4%.
Na Austrália, o ASX 200 ASX:XJO avançou 0,4%, com os ganhos do setor financeiro compensando as perdas das mineradoras.
A sessão asiática refletiu, portanto, um alívio parcial após a decisão do Fed, mas sem força suficiente para sustentar uma recuperação generalizada. Com o evento americano superado, as atenções na região se voltam agora para o Banco do Japão e para os sinais sobre a continuidade do aperto monetário japonês.
Morning Call - 16/09/2026 - Especial de Taxa de Juros do FedAgenda de Indicadores:
9:00 – BRA – IBC-Br (Julho)
9:15 – USA – Vendas no Varejo (Agosto)
11:30 – USA – Estoques de Petróleo Bruto
12:30 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
14:30 – BRA – Fluxo Cambial Estrangeiros
15:00 – USA – Decisão de Taxa de Juros do Fed
15:00 – USA – Projeções Econômicas do Fed
18:30 – BRA – Decisão de Taxa de Juros
Agenda de Autoridades:
15:30 – USA – Coletiva de Imprensa com o presidente do Fed, Kevin Warsh
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLV2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam sem direção única nesta quarta-feira, após dois dias consecutivos de queda. O recuo do petróleo oferece algum alívio, mas os traders evitam grandes posições antes da decisão de juros do Federal Reserve, marcada para as 15h (horário de Brasília).
Os traders atribuem agora cerca de 93% de probabilidade a uma alta dos juros, segundo a ferramenta CME FedWatch. Apesar da forte precificação, ainda existe incerteza sobre a decisão e, principalmente, sobre a sinalização para as próximas reuniões.
Para Yung-Shin Kung, diretor de investimentos da Mast Investments: "A precificação do mercado para um aumento da taxa de juros está excessivamente otimista. Um aumento de juros pode ser uma ferramenta pouco eficaz para lidar com os principais fatores que impulsionam a inflação, como tarifas alfandegárias e a expansão da infraestrutura de inteligência artificial".
A energia apresenta uma trégua nesta manhã. O Brent recua cerca de 0,5%, para US$ 104,70 por barril, depois que dados do American Petroleum Institute (API) mostraram uma alta inesperadamente forte dos estoques americanos.
Os estoques privados de petróleo bruto aumentaram em mais de 7 milhões de barris na última semana, contrariando a expectativa de queda de aproximadamente 1,8 milhão.
Entre as petrolíferas, Chevron e ConocoPhillips recuam cerca de 0,3% no pré-mercado.
A tecnologia, outro ponto de atenção das últimas sessões, apresenta desempenho misto. Nvidia avança menos de 1% e Meta opera próxima da estabilidade, enquanto Microsoft e Apple registram pequenas perdas.
Entre as fabricantes de semicondutores, Intel se destaca com alta superior a 5%, enquanto Marvell Technology avança quase 2%.
Especial: Decisão de Taxa de Juros do Fed
O Federal Reserve anuncia sua decisão de política monetária às 15h (horário de Brasília) desta quarta-feira, encerrando uma reunião de dois dias que pode marcar a primeira alta dos juros desde 2023.
O mercado considera amplamente provável um aumento de 25 pontos-base, levando a taxa dos Fed Funds da atual faixa de 3,50%–3,75% para 3,75%–4,00%.
Mais importante do que a decisão, porém, será descobrir se o movimento representa apenas um ajuste diante da recente deterioração da inflação ou o início de um novo ciclo de aperto monetário.
O que mudou?
Há apenas uma semana, a expectativa predominante entre economistas era de manutenção dos juros. Desde então, três fatores alteraram significativamente o cenário: inflação acima do esperado, petróleo acima de US$ 100 e forte alta dos rendimentos dos Treasuries.
O núcleo do IPC avançou 0,3% em agosto, ritmo ainda incompatível com uma convergência confortável da inflação para a meta de 2%.
Ao mesmo tempo, a retomada das hostilidades no Oriente Médio levou o petróleo novamente para acima de US$ 100 por barril, criando uma nova fonte de pressão sobre combustíveis, transporte e custos de produção.
A reação também chegou ao mercado de títulos. O rendimento do Treasury de 10 anos atingiu 5% nesta semana, refletindo tanto as preocupações com a inflação quanto a expectativa de juros mais altos.
Para o Fed, o problema deixa de ser apenas onde está a inflação hoje. A questão passa a ser se o novo choque de energia poderá interromper o processo de desinflação e contaminar as expectativas para os próximos meses.
Warsh e o teste de credibilidade
Desde o início de seu mandato, Warsh tem evitado fornecer orientações claras sobre a trajetória futura dos juros. Em Jackson Hole, porém, afirmou que gostaria de observar a inflação caminhando para 2% de forma clara e em velocidade suficiente. Os últimos dados dificultaram essa narrativa.
Para Michael Feroli, economista do JPMorgan, os repetidos alertas de Warsh sobre sua intolerância à inflação criam um problema de credibilidade caso não sejam acompanhados por alguma ação do banco central.
Derek Holt, do Scotiabank, considera uma alta neste momento equivocada, mas avalia que a própria comunicação de Warsh tornou difícil justificar uma manutenção dos juros diante da atual precificação dos mercados.
O dilema é particularmente importante porque Warsh tem atribuído grande importância aos sinais enviados pelos mercados financeiros. Se o Fed surpreender mantendo os juros enquanto petróleo, inflação e rendimentos permanecem elevados, o risco é provocar uma nova pressão sobre os Treasuries de longo prazo.
O FOMC mudou de posição?
A reunião também deverá revelar até que ponto o equilíbrio interno do Fed se deslocou nas últimas semanas. No início de setembro, Christopher Waller ainda defendia dar mais tempo para que a desinflação aparecesse nos dados, enquanto John Williams, presidente do Fed de Nova York, argumentava que seria prudente esperar novas informações antes de alterar novamente a política monetária.
Do outro lado estavam Beth Hammack, do Fed de Cleveland, Lorie Logan, de Dallas, e Neel Kashkari, de Minneapolis, que já haviam defendido uma alta de 25 pontos-base na reunião de julho.
Com o núcleo avançando 0,3% no mês e o petróleo novamente acima de US$ 100, economistas consideram possível que Waller e Williams passem a apoiar um aumento, formando uma maioria confortável para Warsh.
A votação, portanto, será importante. Uma decisão praticamente unânime transmitiria uma mensagem muito diferente de uma alta acompanhada por várias dissidências favoráveis à manutenção.
E dezembro?
É aqui que provavelmente estará a informação mais importante para os mercados.
Uma alta de 25 pontos-base nesta quarta-feira já está amplamente incorporada aos preços. A maior dúvida é se o Fed sinalizará que poderá voltar a aumentar os juros ainda neste ano.
Se as novas projeções dos membros apontarem para outra alta, o mercado poderá interpretar a decisão como o início de uma nova fase de aperto monetário.
Isso colocaria Warsh em uma situação desconfortável. O presidente do Fed prefere evitar forward guidance, mas provavelmente será questionado repetidamente durante a coletiva sobre as condições necessárias para uma nova alta.
Oscar Munoz, economista da TD Securities, destaca justamente esse dilema: se o Fed iniciar um novo aperto, Warsh terá dificuldade para evitar perguntas sobre a continuidade do movimento sem deixar o mercado completamente aberto a novas altas.
A decisão ocorre ainda em um ambiente político particularmente sensível. Donald Trump escolheu Warsh para comandar o Federal Reserve esperando uma trajetória de juros mais baixos. Uma alta poucos meses antes das eleições de meio de mandato de novembro vai exatamente na direção oposta.
Juros mais elevados aumentam os custos de hipotecas, financiamentos, cartões de crédito e empréstimos empresariais, justamente quando o aumento dos preços de energia e alimentos já pressiona o orçamento das famílias.
Warsh, portanto, chega à reunião pressionado por dois lados: a Casa Branca deseja juros menores, enquanto inflação, petróleo e mercado de títulos pressionam o Fed na direção contrária.
O que observar:
A alta de 25 pontos-base é apenas o primeiro elemento da decisão. Para os mercados, quatro pontos deverão determinar a reação:
1. Decisão: alta de 25 pontos-base para 3,75%–4,00% é o cenário amplamente esperado.
2. Votação: quantos membros ainda defenderão a manutenção dos juros?
3. Projeções: o novo dot plot indicará outra alta ainda em 2026?
4. Warsh: como o presidente do Fed conciliará sua resistência ao forward guidance com a necessidade de explicar se o aperto monetário continuará?
O cenário mais delicado para os mercados não é necessariamente uma alta nesta quarta-feira, porque ela já está amplamente precificada. A principal questão é o que vem depois.
Se Warsh tratar o movimento como uma resposta preventiva à deterioração recente da inflação, preservando flexibilidade para as próximas reuniões, o mercado poderá interpretar a decisão como um ajuste pontual.
Se, por outro lado, as projeções e a coletiva indicarem que petróleo elevado e inflação persistente exigirão novos aumentos, a discussão mudará rapidamente de “o Fed vai subir os juros?” para “até onde os juros precisarão subir?” Essa será a verdadeira mensagem da reunião desta quarta-feira.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — avançam nesta quarta-feira, interrompendo uma sequência de duas sessões de queda. O recuo do petróleo oferece algum alívio aos ativos de risco, enquanto os traders aguardam a decisão de juros do Federal Reserve ainda hoje.
A recente escalada dos preços da energia, provocada pelo conflito no Oriente Médio, reacendeu as preocupações com a inflação e levou a uma rápida reprecificação da política monetária americana. Os mercados atribuem agora cerca de 93% de probabilidade a uma alta de 25 pontos-base pelo Fed, segundo a ferramenta CME FedWatch.
Com o petróleo interrompendo momentaneamente a trajetória de alta, alguns dos setores mais pressionados nas últimas sessões apresentam recuperação. Os bancos estão entre os destaques positivos, com Barclays avançando 1,4% e Standard Chartered subindo 1,7%.
Entre as ações individuais, Babcock International ganha 2,5% após o grupo britânico de defesa e engenharia manter suas projeções para o ano.
Barratt Redrow avança 5,1%, apesar de reduzir sua meta de conclusão de residências para o ano fiscal de 2027. A construtora atribuiu a revisão aos atrasos nos processos de planejamento e ao menor número de inaugurações de novos pontos de venda.
Apesar da recuperação desta manhã, a cautela permanece antes do anúncio do Fed. Com uma alta de 25 pontos-base amplamente precificada, a reação das bolsas europeias deverá depender principalmente da sinalização de Kevin Warsh sobre a possibilidade de novos aumentos dos juros nos próximos meses.
Morning Call - 11/09/2026 - Especial de IPCAgenda de Indicadores:
9:00 – BRA – IPCA (Agosto)
9:30 – USA – Índice de Preços ao Consumidor (IPC) (Agosto)
11:00 – USA – Uni. Michigan: Expectativa de Inflação de 1 e 5 anos
11:00 – USA – Uni. Michigan: Confiança do Consumidor
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLV2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam em alta nesta sexta-feira, ensaiando uma recuperação após uma semana marcada por forte volatilidade. A queda do petróleo e o recuo dos rendimentos dos Treasuries oferecem algum alívio, enquanto os traders aguardam o Índice de Preços ao Consumidor (IPC), último grande teste antes da decisão do Federal Reserve na próxima semana.
Wall Street chega ao fim da semana sob pressão. Até o fechamento de quinta-feira, o S&P 500 caminhava para sua maior perda semanal desde junho, enquanto o Dow Jones se encaminhava para o pior desempenho desde março. A escalada da guerra no Oriente Médio, o petróleo acima de US$ 100 e a forte alta dos juros de longo prazo provocaram uma rápida deterioração do apetite por risco.
Agora, o IPC poderá definir o tom da última sessão da semana e alterar novamente as expectativas para o Fed. O Índice de Preços ao Produtor (IPP), divulgado na quinta-feira, veio ligeiramente acima das expectativas e pouco contribuiu para aliviar as preocupações com a inflação.
A energia permanece como uma das principais fontes de incerteza. O Brent recua cerca de 4,7% nesta manhã, mas continua acima de US$ 101 por barril após a forte valorização registrada desde o início do mês.
Para Bill Adams, economista-chefe para os Estados Unidos do Fifth Third Commercial Bank, a recente escalada dos preços de energia cria um novo risco de alta para a inflação. Um dos sinais mais evidentes dessa pressão está nos combustíveis: o preço médio nacional do diesel ultrapassou US$ 6 por galão na quinta-feira pela primeira vez.
O mercado de títulos também continua no radar. O rendimento do Treasury de 10 anos recua nesta manhã, mas permanece próximo de 4,94%, maior patamar desde 2023. Mesmo com o alívio marginal, os juros de longo prazo continuam suficientemente elevados para aumentar os custos de financiamento e reduzir a atratividade relativa das ações.
A combinação entre inflação persistente e rendimentos elevados mantém aberto o debate sobre a necessidade de um novo aperto monetário. Said Haidar, fundador da Haidar Capital Management, avalia que o Fed precisa responder rapidamente às novas pressões inflacionárias para evitar o risco de uma dinâmica semelhante à observada na década de 1970.
Apesar da correção recente, parte dos estrategistas continua otimista com a tendência de médio prazo das bolsas. Jeff Schulze, estrategista-chefe de investimentos do Franklin Templeton Institute, destaca que anos de forte desempenho até agosto historicamente costumam terminar de maneira positiva. Desde 1950, quando o S&P 500 acumulou alta superior a 10% até o final de agosto, o índice avançou entre setembro e dezembro em 25 de 28 ocasiões.
No pré-mercado, a tecnologia aparece como um dos principais pontos de sustentação. Oracle dispara quase 7% depois de superar as estimativas para o trimestre e aliviar parte das preocupações sobre a capacidade de transformar os elevados investimentos em inteligência artificial em retorno financeiro. Nvidia acompanha o movimento e sobe 0,9%.
Na direção oposta, Adobe recua mais de 3% após o ponto médio de sua projeção de receita para o quarto trimestre ficar abaixo das expectativas.
Com o Brent ainda acima de US$ 100 e o Treasury de 10 anos próximo de 5%, o IPC desta sexta-feira ganha importância adicional. Uma inflação acima das expectativas poderá reforçar as apostas em juros mais altos e renovar a pressão sobre Wall Street. Uma leitura mais moderada, por outro lado, poderá consolidar o alívio no petróleo e nos Treasuries e abrir espaço para uma recuperação após uma das semanas mais difíceis dos últimos meses.
Especial: Índice de Preços ao Consumidor (IPC)
A inflação americana enfrenta nesta sexta-feira seu teste mais importante antes da decisão do Federal Reserve na próxima semana. Depois de meses em que o mercado discutiu se as pressões sobre os preços seriam temporárias, a combinação entre petróleo acima de US$ 100, tarifas de importação e sinais de pressão nos custos de produção aumenta o risco de que a inflação permaneça elevada por mais tempo.
O Índice de Preços ao Consumidor (IPC) de agosto deverá mostrar uma aceleração da inflação cheia, impulsionada principalmente pela recuperação dos preços da gasolina.
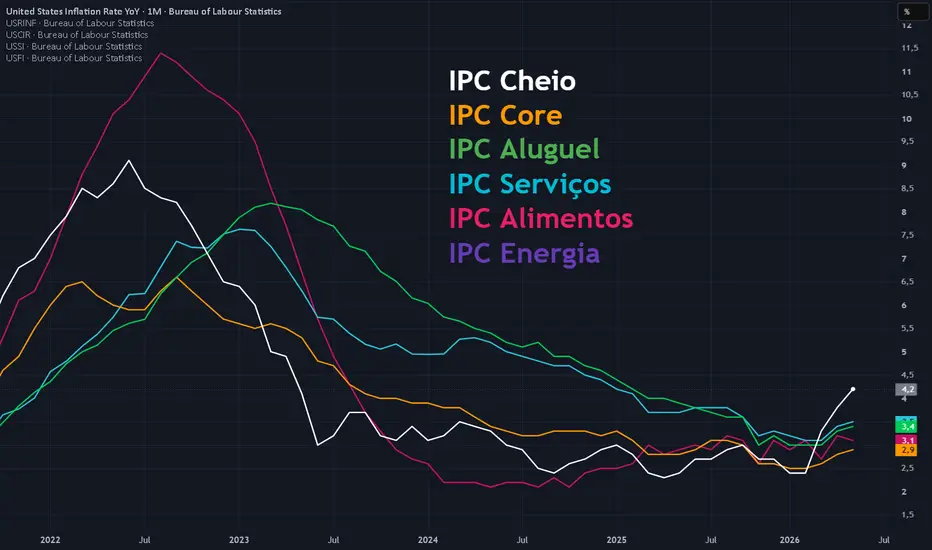
A expectativa é de alta de 0,4% no mês, após apenas 0,1% em julho. Em 12 meses, a inflação deve permanecer em 3,4%.
A energia será um dos principais responsáveis pelo avanço. O preço médio da gasolina subiu de US$ 4,064 por galão em julho para US$ 4,192 em agosto, enquanto os alimentos também devem registrar aumento moderado, mantendo a inflação anual da categoria próxima de 3%.
O movimento ganha importância porque o petróleo voltou a superar US$ 100 por barril após a nova escalada da guerra no Oriente Médio. Como boa parte dessa valorização ocorreu mais recentemente, o IPC de agosto ainda não deverá capturar integralmente o novo choque de energia.
O núcleo deve continuar desacelerando
Por trás da aceleração da inflação cheia, porém, o núcleo do IPC poderá apresentar uma leitura mais favorável.
Excluindo alimentos e energia, a expectativa é de alta de 0,2% em agosto, repetindo o resultado de julho. Em 12 meses, a inflação subjacente deverá desacelerar de 2,5% para 2,4%.
A moderação deve refletir principalmente menores pressões sobre aluguéis, vestuário e veículos novos. As passagens aéreas aparecem como possível contraponto, sustentadas pela alta dos preços dos combustíveis de aviação.
Essa divergência entre inflação cheia e núcleo será fundamental para a interpretação dos dados.
Se o avanço estiver concentrado principalmente em energia, o Fed poderá considerar parte da aceleração temporária. Uma disseminação para serviços e outras categorias subjacentes, por outro lado, aumentaria consideravelmente a preocupação com a persistência da inflação.
O que era temporário começa a parecer persistente
O problema para o Federal Reserve é que dois choques inicialmente tratados como transitórios começam a demonstrar maior duração: energia e tarifas.
A guerra envolvendo Estados Unidos e Irã já se estende por sete meses e continua pressionando petróleo, combustíveis e custos de transporte. Paralelamente, o governo americano continua utilizando tarifas comerciais, inclusive contra importantes parceiros como o Canadá.
Para Joe Brusuelas, economista-chefe da RSM, fatores que inicialmente deveriam provocar apenas aumentos temporários nos preços estão se tornando mais persistentes. A continuidade da guerra prolonga o choque energético, enquanto novas tarifas renovam constantemente a pressão sobre os custos de importação.
O risco é que esses choques deixem de afetar apenas categorias específicas e comecem a contaminar de maneira mais ampla os preços pagos pelos consumidores.
O PPI aumentou a importância do IPC
O relatório desta sexta-feira ganha peso adicional depois que o Índice de Preços ao Produtor (PPI), divulgado na quinta-feira, mostrou força em componentes que alimentam diretamente o cálculo do PCE, a medida de inflação preferida pelo Federal Reserve.
Após o PPI, economistas passaram a estimar uma alta mensal entre 0,15% e 0,28% para o núcleo do PCE de agosto, depois do avanço de 0,2% registrado em julho.
Em 12 meses, as projeções para o núcleo do PCE variam entre 3,2% e 3,3%, comparado aos 3,3% registrados em julho.
O relatório de agosto também incorporará mudanças metodológicas que, segundo alguns economistas, poderão reduzir marginalmente a leitura da inflação subjacente.
O que realmente importa para o Fed?
A composição do IPC será tão importante quanto o número cheio.
Um resultado de 0,4% puxado quase exclusivamente por gasolina poderá gerar uma reação mais limitada. O cenário mudaria se o relatório mostrar aceleração simultânea de serviços, habitação, bens e outras categorias do núcleo.
O Fed precisará avaliar se o choque de energia representa apenas uma elevação temporária do nível de preços ou se começa a produzir efeitos secundários capazes de manter a inflação persistentemente acima da meta de 2%.
Por isso, três números merecem atenção especial nesta manhã:
IPC mensal: esperado em +0,4%
IPC anual: esperado em +3,4%
Núcleo mensal: esperado em +0,2%
Núcleo anual: deverá desacelerar de 2,5% para 2,4%.
O teste final antes do Fed
Com o mercado já considerando uma nova alta dos juros na próxima semana, o IPC representa o último grande dado capaz de alterar significativamente essa precificação.
Uma inflação cheia elevada, mas acompanhada de desaceleração do núcleo, manteria o Fed diante de uma decisão mais equilibrada. Já uma surpresa altista no núcleo — especialmente acompanhada de maior disseminação entre serviços e outras categorias — fortaleceria significativamente o argumento por um novo aperto monetário.
Uma leitura abaixo das expectativas faria o movimento contrário, dando maior sustentação aos membros que defendem paciência diante de um choque de energia potencialmente temporário.
Além da política monetária, a inflação ganhou importância política. A forte alta dos preços de gasolina e alimentos vem pressionando a aprovação do presidente Donald Trump e pode se tornar um dos principais temas econômicos das eleições de meio de mandato de novembro.
O ponto central do IPC desta sexta-feira, portanto, não será apenas saber se a inflação acelerou. Será descobrir se o petróleo está provocando um choque concentrado na energia ou se a pressão começa a se espalhar novamente pela economia americana.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam em alta moderada nesta sexta-feira, em uma tentativa de recuperação após as fortes perdas recentes. Ainda assim, as bolsas caminham para o pior desempenho semanal em cerca de dois meses, pressionadas pela disparada dos rendimentos dos títulos e pelo receio de um ciclo mais agressivo de aperto monetário.
Na quinta-feira, as ações europeias encerraram no menor nível em dois meses depois que o Banco Central Europeu elevou novamente os juros e alertou para os riscos de uma inflação mais persistente diante do forte aumento dos preços de energia.
Para a zona do euro, altamente dependente da importação de combustíveis fósseis, a escalada militar no Oriente Médio representa um duplo risco: energia mais cara pode pressionar novamente a inflação ao mesmo tempo em que reduz o poder de compra e enfraquece a atividade econômica. O cenário torna ainda mais difícil a tarefa do BCE de controlar os preços sem provocar uma desaceleração mais acentuada.
Essa preocupação já se reflete no mercado de títulos. Os rendimentos dos principais papéis soberanos avançaram fortemente nos últimos dias, à medida que os traders passaram a considerar que os bancos centrais poderão precisar manter os juros elevados por mais tempo.
Nos Estados Unidos, o rendimento do Treasury de 10 anos permanece próximo da importante barreira de 5%, enquanto o título alemão de mesmo vencimento continua próximo das máximas das últimas décadas. A elevação dos juros de longo prazo aumenta os custos de financiamento e reduz a atratividade relativa das ações, mantendo pressão sobre as bolsas globais.
Para Chris Beauchamp, analista-chefe de mercado da IG, a combinação entre petróleo, juros e incerteza política nos Estados Unidos criou um ambiente particularmente desfavorável para os ativos de risco. O movimento ocorre ainda em setembro, historicamente um dos meses mais difíceis para as bolsas, e em um ano marcado pelas eleições de meio de mandato americanas.
Agora, a atenção se volta para o Índice de Preços ao Consumidor (IPC) dos Estados Unidos, que será divulgado ainda hoje e representa o último grande teste de inflação antes da decisão do Federal Reserve na próxima semana.
Morning Call- 10/09/2026 - IPP dos EUA e Decisão de Juros do BCEAgenda de Indicadores:
9:00 – BRA – Crescimento do Setor de Serviços (Julho)
9:15 – UE – Decisão de Taxa de Juros do BCE
9:30 – USA – Índice de Preços ao Produtor (IPP) (Agosto)
9:30 – USA – Pedidos por Seguro-Desemprego
11:00 – USA – Vendas de Casas (Agosto)
12:30 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
13:00 – USA – Estoques de Petróleo Bruto do DoE
14:00 – USA – Leilão de T-Bond de 30 anos
Agenda de Autoridades:
9:45 – UE – Coletiva de Imprensa com a presidente do BCE, Christine Lagarde
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLV2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam próximos da estabilidade nesta quinta-feira, com os traders evitando grandes posições antes do primeiro grande teste de inflação da semana nos Estados Unidos.
O Índice de Preços ao Produtor (IPP), previsto para as 9h30 no horário de Brasília, ganha importância em um momento de crescente preocupação com os efeitos do petróleo acima de US$ 100 sobre a inflação. Embora tradicionalmente tenha menor impacto que o Índice de Preços ao Consumidor (IPC), que será divulgado na sexta-feira, uma aceleração dos custos de produção poderia reforçar a percepção de que as pressões inflacionárias estão se espalhando pela economia.
O pano de fundo continua sendo a guerra no Oriente Médio. A intensificação do conflito levou o petróleo para acima de US$ 100 por barril pela primeira vez desde julho, aumentando a incerteza sobre a trajetória dos preços e fortalecendo as apostas de que o Federal Reserve poderá elevar novamente os juros na próxima semana.
Segundo a ferramenta CME FedWatch, os traders atribuem atualmente 62,2% de probabilidade a uma alta dos juros ainda neste mês.
Para Jeff Buchbinder, estrategista-chefe de ações da LPL Financial, novos aumentos podem provocar episódios de volatilidade, mas não representam necessariamente o fim da tendência positiva das bolsas. Historicamente, ações conseguem avançar mesmo durante ciclos de alta dos juros quando o crescimento econômico permanece sólido e os riscos de recessão são limitados.
Além da inflação, Wall Street acompanha com atenção o mercado de títulos. O rendimento do Treasury de 10 anos alcançou 4,85%, maior nível desde 2023, mantendo pressão sobre as avaliações das ações e elevando o custo de financiamento da economia.
O movimento ocorre mesmo depois de o Tesouro americano anunciar que poderá recomprar até US$ 6 bilhões em títulos de longo prazo, em uma tentativa de melhorar as condições do mercado e aliviar parte da pressão sobre os rendimentos.
A reação limitada reforçou as dúvidas sobre a capacidade do secretário do Tesouro, Scott Bessent, de influenciar de maneira significativa a parte longa da curva. Estrategistas do ING avaliam que os primeiros sinais indicam que controlar os juros de longo prazo poderá ser mais difícil do que o governo esperava.
Kyle Rodda, analista sênior da Capital.com, argumenta que uma queda sustentada dos rendimentos dependeria de mudanças mais profundas no cenário macroeconômico, seja por meio de menor expansão fiscal ou de uma política monetária mais restritiva por parte do Fed.
Esse movimento é particularmente relevante para Wall Street porque Treasuries oferecendo retornos mais elevados aumentam a concorrência por capital e reduzem a atratividade relativa das ações.
No pré-mercado, Apple avança 1,2%, um dia depois de apresentar o Duo, seu novo iPhone dobrável de US$ 1.999. Meta sobe 0,8%, prolongando o movimento após registrar na sessão anterior seu melhor desempenho em mais de dois meses.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam sem direção definida nesta quinta-feira, com os traders evitando grandes posições antes da decisão de juros do Banco Central Europeu.
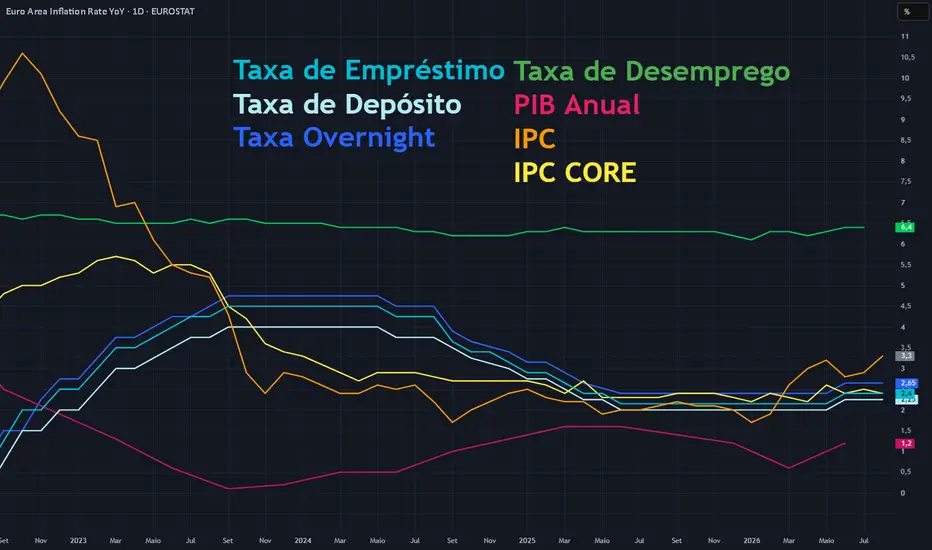
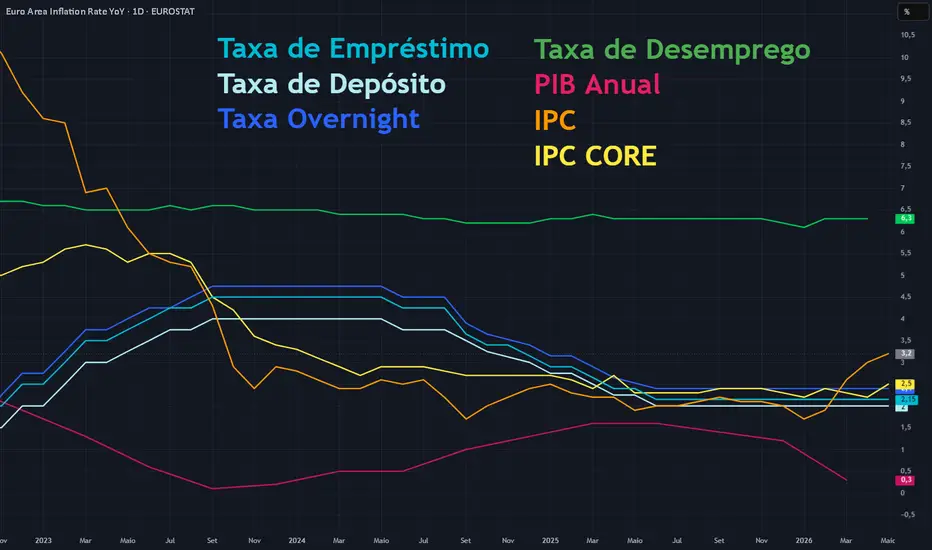
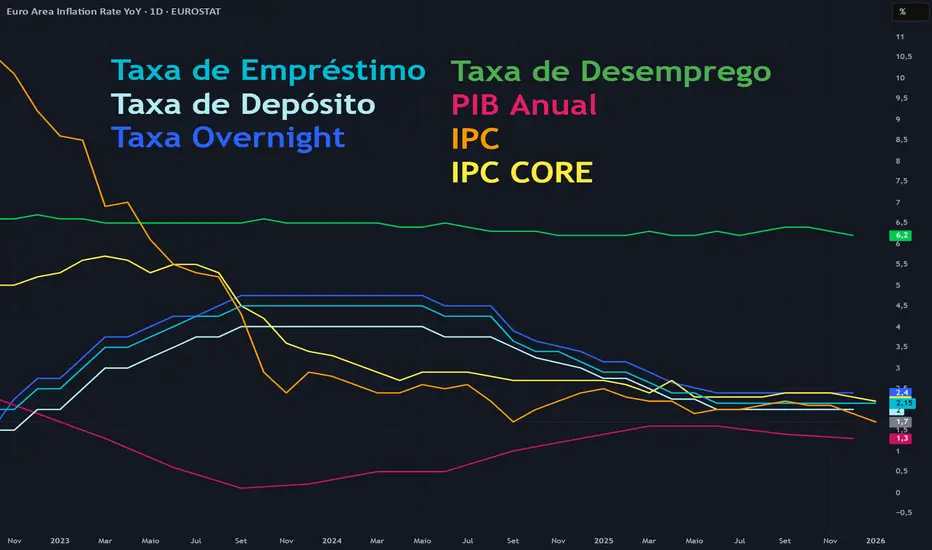
A expectativa predominante é de uma alta de 25 pontos-base, levando a taxa de 2,25% para 2,50%. Com o movimento praticamente precificado, a atenção estará concentrada na coletiva da presidente Christine Lagarde e em qualquer sinalização sobre a necessidade de novos aumentos diante da recente escalada dos preços de energia.
As bolsas europeias chegam à decisão após uma forte onda de vendas. O STOXX 600 caiu 1,4% na quarta-feira, registrando seu pior desempenho em dois meses, depois que o petróleo Brent rompeu a barreira de US$ 100 por barril pela primeira vez desde julho.
As empresas do setor energético avançam cerca de 0,3%, destoando do comportamento mais cauteloso do restante do mercado.
Especial: Decisão de Juros do BCE
O Banco Central Europeu deve elevar os juros em 25 pontos-base nesta quinta-feira, levando a taxa de 2,25% para 2,50%, na segunda alta do ano. A decisão está amplamente precificada e, por isso, o foco dos mercados estará menos no movimento de hoje e mais na sinalização de Christine Lagarde sobre até onde o BCE poderá avançar diante de um novo choque de energia.
O cenário mudou rapidamente desde o final de agosto. A retomada dos ataques entre Estados Unidos e Irã encerrou um mês de relativa calmaria no Oriente Médio e voltou a atingir alvos militares, navais e, principalmente, energéticos. Com o petróleo novamente acima de US$ 100 por barril e o gás europeu também em forte alta, a inflação voltou ao centro das preocupações.
Para a zona do euro, altamente dependente da importação de energia, o risco é particularmente relevante. Quanto mais prolongada for a guerra e as interrupções no fornecimento, maior a possibilidade de que o choque energético se espalhe para outros preços e atrase o retorno da inflação à meta de 2%.
Alessia Berardi, chefe de macroeconomia global do Amundi Investment Institute, considera a alta de setembro praticamente certa e avalia que a inflação deverá permanecer elevada nos próximos meses, antes de apresentar uma desaceleração mais consistente no segundo semestre de 2027.
A alta de hoje está precificada. E depois?
Os mercados financeiros já precificam mais uma alta dos juros ainda neste ano e enxergam espaço para outros um ou dois aumentos em 2027. Entre os economistas, o cenário é mais dividido: muitos ainda consideram que o movimento de hoje poderá ser o último por algum tempo, embora o risco de novas altas tenha aumentado com a recente disparada da energia.
A expectativa, portanto, é de que Lagarde evite se comprometer com uma trajetória específica e mantenha as próximas decisões dependentes dos dados.
Martin Wolburg, economista sênior da Generali Investments, espera uma postura cautelosa da presidente do BCE, mas com a porta claramente aberta para um aperto adicional caso as perspectivas de inflação voltem a se deteriorar.
Economia mais forte dá espaço para subir os juros
O BCE chega à reunião com uma vantagem importante: a economia da zona do euro tem demonstrado maior resistência do que o esperado.
Mesmo diante da energia mais cara, da concorrência chinesa e dos impactos das secas, a atividade econômica continua relativamente resiliente. O crédito bancário acelerou em julho, indicando que a alta dos juros realizada em junho ainda não provocou uma desaceleração significativa da concessão de crédito.
Isso dá ao BCE maior liberdade para combater a inflação sem o risco imediato de provocar uma recessão. A autoridade monetária deverá, inclusive, revisar para cima suas projeções de crescimento para este ano e possivelmente para 2027.
O problema é que uma economia mais resistente também pode tornar a inflação mais persistente. Com a inflação cheia ainda acima de 3%, crescimento mais forte e energia novamente em alta, o retorno à meta de 2% pode demorar mais do que o BCE projetava há apenas alguns meses.
O petróleo preocupa, mas o gás pode ser ainda mais importante
O Barclays chama atenção para a forte valorização do gás europeu nas últimas semanas, que já coloca os preços entre os cenários adverso e severo considerados pelo banco.
O impacto do gás merece atenção porque sua transmissão para a economia tende a ocorrer de maneira mais lenta, mas também pode ser mais persistente. Custos elevados de eletricidade e produção podem atingir a indústria e, posteriormente, contaminar os preços de outros bens e serviços.
O risco para o BCE, portanto, não está simplesmente em uma alta temporária da inflação cheia. O verdadeiro problema surgiria caso o choque energético começasse a contaminar a inflação subjacente, os salários e as expectativas dos consumidores.
A inflação subjacente, que exclui alimentos e energia, desacelerou para 2,4% no último mês. As expectativas de inflação dos consumidores recuaram e os salários também mostram sinais de moderação.
Andrew Kenningham, da Capital Economics, avalia que o choque atual dificilmente provocará uma espiral entre preços e salários semelhante à observada em 2022. A demanda hoje é menos aquecida e oferece menor espaço para que as empresas repassem integralmente seus custos aos consumidores.
Carsten Brzeski, economista-chefe global do ING, observa que empresas alemãs vêm absorvendo parte relevante do aumento dos custos, comportamento muito diferente daquele observado após a invasão da Ucrânia pela Rússia, quando o choque energético ajudou a levar a inflação europeia para acima de 10%.
Essa diferença será fundamental para o BCE. Se o choque permanecer concentrado em energia, a autoridade monetária poderá tolerar temporariamente uma inflação cheia mais elevada. Se houver disseminação para outros componentes, a necessidade de novas altas aumentará consideravelmente.
Existe ainda outro motivo para o BCE agir com cautela após a reunião de hoje: as condições financeiras já se tornaram significativamente mais restritivas.
Os rendimentos dos títulos europeus de longo prazo atingiram níveis não observados desde antes da crise financeira global, pressionados pelas preocupações com inflação e pelo crescimento da dívida pública.
O aumento da oferta global de títulos também contribui para esse movimento. Grandes empresas de tecnologia estão recorrendo agressivamente ao mercado de dívida para financiar investimentos relacionados à inteligência artificial, aumentando a competição por capital. Na Alemanha, a turbulência política adicionou mais pressão sobre os rendimentos.
Na prática, juros de mercado mais elevados encarecem financiamentos para empresas, famílias e governos e acabam realizando parte do aperto monetário que, em outras circunstâncias, precisaria ser feito pelo próprio BCE.
O que realmente importa hoje?
Com uma alta de 25 pontos-base praticamente contratada, a reação dos mercados deverá depender principalmente de três elementos: as novas projeções de inflação, a avaliação de Lagarde sobre o choque energético e qualquer sinalização sobre a necessidade de novas altas dos juros.
Se o BCE demonstrar maior preocupação com a persistência da inflação e com a transmissão do petróleo e do gás para outros preços, o mercado poderá reforçar as apostas em um ciclo mais prolongado de aperto monetário.
Se Lagarde enfatizar a desaceleração da inflação subjacente, dos salários e das expectativas, a leitura poderá ser de que 2,50% representa um nível suficientemente restritivo para que o banco central faça uma pausa e observe os próximos dados.
Além da política monetária, Lagarde poderá ser questionada durante a coletiva sobre seu futuro à frente da instituição. Seu mandato como presidente do BCE termina em 31 de outubro de 2027.
A decisão de hoje, portanto, não é apenas sobre levar os juros a 2,50%. O verdadeiro debate é se o novo choque de energia obrigará o BCE a transformar uma alta que poderia encerrar o ciclo em mais uma etapa de um aperto monetário ainda mais longo.
Morning Call - 09/09/2026 - Especial Guerra no Oriente MédioAgenda de Indicadores:
9:15 – USA – Variação Semanal de Empregos Privados ADP
**12:00 – EUA – Tesouro anuncia o volume máximo planejado para a operação de recompra de títulos de longo prazo – com potencial impacto sobre os rendimentos dos Treasuries e a curva de juros americana.
13:00 – USA – Perspectiva Energética de Curto Prazo
14:00 – USA – Leilão de T-Note de 10 anos
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Agenda de Corporativa:
14:00 – USA – Apple realiza seu tradicional evento anual de lançamento de produtos, com destaque para a nova geração do iPhone e expectativa para a apresentação do primeiro modelo dobrável da companhia, uma das maiores mudanças no design do smartphone em anos.
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLV2026
O trade eleitoral continuará no radar dos mercados nos próximos dias, com uma nova sequência de pesquisas podendo provocar ajustes na precificação dos ativos brasileiros. A AtlasIntel divulga amanhã um novo levantamento nacional, acompanhado de pesquisas estaduais, enquanto Datafolha e Veritá apresentam novas rodadas na sexta-feira.
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam em baixa nesta quarta-feira, depois que o petróleo Brent ultrapassou US$ 100 por barril pela primeira vez desde julho. A escalada do conflito no Oriente Médio aumenta os riscos inflacionários e mantém os traders cautelosos antes dos principais indicadores de preços dos Estados Unidos.
A guerra entre Estados Unidos e Irã, que entra em seu sétimo mês, voltou a ocupar o centro das atenções diante do risco crescente de expansão do conflito pela região. Para Wall Street, a principal preocupação continua sendo o impacto sobre o petróleo e, consequentemente, sobre a trajetória da inflação americana.
A disparada da energia ocorre em um momento particularmente delicado para o Federal Reserve. O presidente Kevin Warsh tem reforçado o controle da inflação como prioridade da autoridade monetária, enquanto o mercado permanece dividido sobre a necessidade de uma nova alta dos juros já na próxima semana.
Segundo a ferramenta CME FedWatch, os traders atribuem atualmente 60,4% de probabilidade a um aumento de 25 pontos-base na reunião de setembro.
Para estrategistas do Morgan Stanley liderados por Mike Wilson, a combinação entre petróleo e juros mais elevados representa o principal risco de curto prazo para as ações americanas. O banco também destaca que a redução significativa das reservas estratégicas limita a capacidade de utilizar novos estoques públicos para amortecer uma eventual escalada dos preços da commodity.
Apesar do ambiente de maior aversão ao risco, as empresas de tecnologia apresentam maior resistência. O tema da inteligência artificial continua atraindo recursos e ajuda a compensar parte das preocupações macroeconômicas.
No pré-mercado, Qualcomm, Arm Holdings e Nvidia avançam entre 0,2% e 1,7%, mantendo as fabricantes de semicondutores entre as poucas áreas de força da sessão.
Outro ponto importante estará no mercado de títulos. O Tesouro americano deve anunciar ainda nesta quarta-feira os detalhes de seu programa de recompra, semanas depois de indicar que ampliaria as aquisições de títulos de longo prazo para ajudar a conter a pressão sobre os rendimentos.
Analistas do JPMorgan destacam que os traders buscarão principalmente informações sobre o volume das compras. Uma reação significativa nos Treasuries poderá se transmitir rapidamente para Wall Street, já que rendimentos elevados aumentam a atratividade dos títulos considerados livres de risco e reduzem o prêmio relativo oferecido pelas ações.
Ainda assim, o principal teste para as expectativas de juros virá dos dados de inflação. O Índice de Preços ao Produtor (IPP) será divulgado na quinta-feira, seguido pelo Índice de Preços ao Consumidor (IPC) na sexta-feira.
Guerra EUA e Irã
A guerra entre Estados Unidos e Irã voltou a escalar após cerca de um mês de relativa calmaria, com uma sequência de ataques envolvendo petroleiros, bases militares e rotas estratégicas de energia. O conflito começa a se espalhar para outros países da região e já provoca uma forte redução no fluxo de petróleo pelo Estreito de Ormuz.
Na terça-feira, os Estados Unidos afirmaram ter destruído cinco petroleiros iranianos. Segundo o Comando Central das Forças Armadas dos EUA, a operação foi uma resposta a duas tentativas iranianas de atingir um navio de guerra americano com mísseis balísticos nos dois dias anteriores. Nenhum militar americano ficou ferido.
O secretário de Estado Marco Rubio adotou um tom duro e afirmou que novas tentativas de atacar embarcações da Marinha americana serão respondidas com a destruição de mais petroleiros iranianos.
A resposta de Teerã veio pouco depois. A Guarda Revolucionária Islâmica afirmou ter lançado mísseis balísticos contra uma base utilizada pelas forças americanas próxima a Al Azraq, na Jordânia.
O Irã alegou ter provocado grandes danos, mas o governo jordaniano informou que suas defesas aéreas interceptaram 18 dos 20 mísseis lançados. Os outros dois caíram em áreas desabitadas e não houve registro de vítimas. Autoridades americanas também afirmaram que todas as tropas foram contabilizadas e que o ataque não causou danos relevantes.
Em nova escalada, a Guarda Revolucionária afirmou nesta quarta-feira ter atacado 10 navios — duas embarcações americanas e oito petroleiros — que tentavam atravessar uma área classificada pelo Irã como “proibida e insegura”.
Teerã também ameaçou petroleiros localizados em portos do Kuwait e do Bahrein. Além disso, um navio-tanque de gás natural liquefeito foi danificado no porto de Khor Fakkan, nos Emirados Árabes Unidos.
Na semana anterior à retomada dos combates, em 30 de agosto, aproximadamente 8 a 9 milhões de barris de petróleo por dia atravessavam o estreito. Nos últimos dias, esse fluxo caiu para menos de 2 milhões de barris por dia. Isso representa uma redução superior a 75% em relação ao volume observado antes da nova escalada.
Outra frente de preocupação surgiu na terça-feira, quando os houthis lançaram uma ampla ofensiva contra a Arábia Saudita. Os ataques deixaram 73 pessoas feridas e provocaram incêndios em instalações petrolíferas.
O grupo, apoiado por Teerã e que controla grande parte das áreas povoadas do Iêmen, afirmou ter utilizado drones e mísseis contra uma base aérea saudita em Khamis Mushait e contra instalações de energia nas cidades de Abha, Najran e Jazan.
Os houthis já vinham utilizando sua posição no Iêmen para interromper periodicamente a navegação na entrada do Mar Vermelho. Agora, os ataques contra território saudita acrescentam uma nova frente de risco para a infraestrutura energética da região.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — registram forte baixa nesta quarta-feira, depois que o petróleo Brent rompeu a importante barreira de US$ 100 por barril. A escalada do conflito no Oriente Médio aumenta os riscos para o fornecimento global de energia e reforça as preocupações com uma nova pressão sobre a inflação.
O Euro Stoxx 50 ACTIVTRADES:EURO50 recua 1,2%, enquanto o DAX ACTIVTRADES:GER40 cai 0,8%, em uma sessão marcada pela redução do apetite por ativos de risco.
As tensões aumentaram depois que forças Houthi, apoiadas pelo Irã, lançaram ataques contra diversas cidades da Arábia Saudita, ampliando o envolvimento de um dos principais aliados dos Estados Unidos na região e elevando o risco de uma expansão do conflito.
A reação mais imediata ocorre no mercado de energia. O Brent ultrapassou US$ 100 por barril pela primeira vez desde 24 de julho, enquanto as ações das empresas europeias do setor avançam cerca de 0,6%, destoando das perdas generalizadas nas bolsas.
Para a Europa, o choque representa um risco particularmente importante. A elevada dependência de energia importada faz com que o petróleo mais caro seja rapidamente transmitido para os custos das empresas e consumidores, podendo simultaneamente pressionar a inflação e enfraquecer a atividade econômica.
O movimento ocorre justamente às vésperas da decisão do Banco Central Europeu. Os traders consideram amplamente esperada uma nova alta dos juros nesta quinta-feira, mas a disparada recente do petróleo aumenta a incerteza sobre quanto tempo a política monetária precisará permanecer restritiva.
Além da decisão do BCE, os mercados acompanharão os indicadores de inflação dos Estados Unidos ainda nesta semana, que serão importantes para definir as expectativas para a próxima reunião do Federal Reserve.
Na Europa, os dados de inflação da Alemanha, também previstos para quinta-feira, ganham importância adicional. Além de oferecerem novas pistas sobre as pressões de preços na maior economia da região, os números serão divulgados em um momento no qual o novo choque de energia ameaça dificultar ainda mais o processo de desinflação.
Entre as empresas, a Fortum lidera os ganhos do STOXX 600, com alta de 9,6%, após o grupo energético finlandês fechar um contrato de fornecimento de energia de longo prazo com o Google.
O acordo está relacionado aos planos da gigante de tecnologia de investir pelo menos US$ 15,1 bilhões em infraestrutura de inteligência artificial na Finlândia ao longo dos próximos dois anos.
Morning Call - 04/09/2026 - Especial Payroll - LEIA!Agenda de Indicadores:
9:30 – USA – Relatório de Emprego Não-Agrícola Payroll
9:30 – USA – Ganho Salarial Médio por Hora
9:30 – USA – Taxa de Desemprego
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 $ACTIVTRADES:MINDOLU2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam sem direção única nesta sexta-feira, com as ações de semicondutores ganhando força antes da divulgação do Payroll, principal evento econômico da sessão e um importante teste para a recente recuperação de Wall Street.
O mercado chega ao relatório de emprego com uma mudança relevante nas expectativas para o Federal Reserve. Ontem, o governador Christopher Waller adotou um tom mais cauteloso em relação a novos aumentos dos juros, afirmando estar inclinado a manter a taxa inalterada em setembro caso os próximos indicadores confirmem a continuidade do processo de desinflação.
As declarações reduziram significativamente as apostas em um novo aperto monetário. Os traders agora atribuem aproximadamente 50% de probabilidade a uma alta dos juros na reunião de 15 e 16 de setembro, ante cerca de 63% antes dos comentários de Waller.
A mudança de percepção provocou uma reação positiva nos mercados na sessão anterior, com queda dos rendimentos dos Treasuries e forte recuperação das ações. Nesta sexta-feira, porém, o Payroll pode voltar a alterar essa precificação.
Especial Payroll
O relatório de emprego dos Estados Unidos, que será divulgado nesta sexta-feira, deve mostrar um mercado de trabalho com baixo ritmo de contratações, mas ainda sem sinais claros de deterioração. O consenso aponta para a criação de 56 mil vagas em agosto, após a perda de 23 mil postos em julho, enquanto a taxa de desemprego deve permanecer em 4,1%.
As estimativas para o Payroll, porém, apresentam uma dispersão significativa, variando entre a perda de 25 mil e a criação de 121 mil vagas. Essa amplitude aumenta a possibilidade de volatilidade nos mercados no momento da divulgação.
Parte da fraqueza recente pode estar relacionada a fatores sazonais. O setor de educação dos governos locais eliminou 49,6 mil postos em julho, movimento que pode ser parcialmente revertido em agosto. Lazer e hotelaria também podem apresentar recuperação após dois meses consecutivos de perda de empregos.
Por outro lado, mudanças na política migratória podem limitar essa recuperação. O encerramento do Status de Proteção Temporária (TPS) para centenas de milhares de haitianos afetou autorizações de trabalho e pode reduzir diretamente o número de pessoas empregadas.
Michael Gapen, economista-chefe do Morgan Stanley, estima um impacto negativo de aproximadamente 15 mil vagas apenas em agosto, embora reconheça que o efeito possa ser significativamente maior. Segundo seus cálculos, cerca de 160 mil empregos nos Estados Unidos estão relacionados a trabalhadores haitianos anteriormente protegidos pelo programa.
56 mil vagas ainda é um Payroll fraco?
Esse é provavelmente o ponto mais importante para interpretar o relatório.
As restrições à imigração, deportações e encerramentos de programas temporários reduziram o crescimento da força de trabalho americana. Como consequência, a economia precisa criar menos empregos mensalmente para manter a taxa de desemprego relativamente estável.
Economistas estimam atualmente que essa chamada taxa de equilíbrio do emprego esteja entre zero e 50 mil vagas por mês.
Isso significa que um Payroll de 50 mil ou 60 mil vagas, que historicamente seria interpretado como bastante fraco, pode hoje representar um mercado de trabalho próximo do equilíbrio.
A menor oferta de trabalhadores também ajuda a explicar por que o desemprego permanece relativamente baixo mesmo diante da forte desaceleração das contratações.
Ainda assim, existe o risco de a taxa subir para 4,2%. Alguns economistas consideram excessiva a recente queda da participação na força de trabalho e avaliam que uma eventual recuperação desse indicador poderia elevar o desemprego.
Gregory Daco, economista-chefe da EY-Parthenon, destaca que a taxa de participação caiu aproximadamente 1 ponto percentual desde o início do ano, movimento que considera desproporcional à desaceleração observada no mercado de trabalho. Entre as possíveis explicações estão o menor crescimento populacional, envelhecimento da população, aumento das aposentadorias e redução dos fluxos migratórios.
E os salários?
Outro componente importante será o crescimento dos salários.
A expectativa é que os ganhos salariais desacelerem para cerca de 3,0% na comparação anual, ante 3,2% em julho.
Caso confirmado, o movimento reforçaria a percepção de que o mercado de trabalho deixou de representar uma fonte relevante de pressão inflacionária, permitindo que o Federal Reserve concentre suas atenções principalmente nos efeitos das tarifas e dos preços da energia.
O Payroll muda a decisão do Fed?
Provavelmente apenas em caso de uma surpresa significativa.
O Fed se reúne nos dias 15 e 16 de setembro e, diante dos sinais recentes de desaceleração da inflação, parte dos dirigentes tem defendido esperar pelos próximos indicadores antes de decidir se será necessário retomar o ciclo de alta dos juros.
Por isso, o relatório de inflação ao consumidor (IPC) da próxima semana tende a ter peso ainda maior para a decisão.
O Payroll, entretanto, será fundamental para mostrar quanto espaço o Fed possui para combater a inflação sem provocar uma deterioração significativa do emprego.
O que observar
Payroll: consenso de +56 mil vagas.
Faixa das projeções: -25 mil a +121 mil.
Desemprego: expectativa de manutenção em 4,1%.
Salários: crescimento anual deve desacelerar de 3,2% para 3,0%.
Breakeven do emprego: estimado entre 0 e 50 mil vagas por mês.
Próximo grande evento: CPI dos EUA, antes da reunião do Fed de 15 e 16 de setembro.
A grande questão deste Payroll não será simplesmente se os Estados Unidos criaram muitos ou poucos empregos. Será entender se a desaceleração das contratações representa enfraquecimento da demanda por trabalhadores ou apenas uma economia que passou a precisar criar muito menos vagas devido à redução da oferta de mão de obra.
Christopher Waller do Fed defende paciência
O governador do Federal Reserve Christopher Waller afirmou ontem que está "inclinado" a apoiar a manutenção dos juros na reunião de setembro, diante dos sinais recentes de desaceleração da inflação. O dirigente, porém, deixou claro que poderá mudar de posição caso os dados de agosto mostrem que essa melhora foi temporária.
"Se este progresso continuar nos dados das próximas duas semanas, eu estaria inclinado a apoiar a manutenção da taxa dos federal funds em seu nível atual", afirmou Waller em entrevista à Reuters. "Mas, se os dados de agosto mostrarem que essa melhoria foi passageira, pode ser apropriado elevar a taxa de política monetária" na reunião de 15 e 16 de setembro.
A principal justificativa para a cautela está na melhora das medidas de curto prazo da inflação. Embora o PCE permaneça em 3,7% e o núcleo em 3,3% na comparação anual, a inflação core medida em três meses caiu de uma taxa anualizada de 4,76% em fevereiro para 3,05% nos três meses encerrados em julho.
Para Waller, "a velocidade dessa trajetória descendente é encorajadora". O dirigente avalia que grande parte do impacto inflacionário das tarifas já foi absorvida e que o temor de uma contaminação dos preços mais elevados da energia para outros bens e serviços não se materializou até agora.
A economia também não apresenta sinais claros de deterioração. O PIB cresceu a uma taxa anualizada de 1,8% no primeiro semestre, enquanto as compras finais domésticas privadas avançaram 3%. Waller espera crescimento pouco acima de 2% neste ano e considera que o mercado de trabalho permanece em condições satisfatórias, com criação média de aproximadamente 60 mil empregos por mês e desemprego em 4,1%.
Nesse contexto, Waller considera que a política monetária está apenas "ligeiramente restritiva". Isso significa que uma eventual reaceleração da inflação poderia exigir uma resposta relativamente rápida do Fed.
O dirigente afirmou que prefere "dar uma chance à desinflação" e esperar mais uma reunião antes de promover novo aperto, argumentando que o custo dessa espera é pequeno. Para ele, trata-se de uma decisão de gestão de risco: permanecer paciente enquanto os dados melhoram, mas estar preparado para "puxar o gatilho" caso a inflação volte a acelerar.
Os próximos dados de IPC e IPP serão determinantes. Waller espera números mais baixos e afirmou que uma desaceleração da inflação core de três meses para algo próximo de 2,8% seria compatível com a continuidade do processo de desinflação.
Waller também comentou a recente alta dos rendimentos dos Treasuries. Segundo ele, fatores fiscais e a crescente competição por capital provocada pelos investimentos em inteligência artificial estão contribuindo para manter os juros de longo prazo elevados. O dirigente alertou que déficits estruturais persistentemente elevados não são sustentáveis e afirmou que essas mudanças o levaram a revisar para cima sua própria estimativa para a taxa neutra de juros.
Em relação à comunicação do Fed, Waller defendeu maior transparência. Para ele, não existe vantagem em surpreender deliberadamente os mercados, e fornecer uma indicação razoável sobre a direção da política monetária permite que investidores ajustem suas decisões de forma mais eficiente.
No debate sobre o balanço patrimonial, Waller também antecipou que será contrário a qualquer proposta que leve o sistema bancário de volta a um regime de reservas escassas. Sobre as demais revisões internas conduzidas pelo Fed, demonstrou maior interesse nos trabalhos relacionados à inflação e ressaltou a necessidade de preservar a confiança e a verificabilidade dos dados econômicos.
A reação dos mercados foi compatível com uma leitura menos agressiva para setembro. O rendimento do Treasury de dois anos caiu cerca de 5 pontos-base, para 4,32%, o dólar perdeu força e os índices acionários e os metais preciosos avançaram após a entrevista.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam sem direção única nesta sexta-feira, com os traders evitando grandes posições antes da divulgação do Payroll dos Estados Unidos. No mercado corporativo, a forte valorização da Volkswagen impulsiona o setor automotivo e ajuda a limitar as perdas em algumas bolsas da região.
As ações da Volkswagen disparam 5,7% e lideram os ganhos do DAX após o conselho de supervisão da maior montadora da Europa aprovar um amplo plano de reestruturação. O acordo evitou uma escalada das tensões com os sindicatos e com o estado da Baixa Saxônia, um dos principais acionistas da companhia.
O anúncio trouxe algum alívio para uma empresa pressionada simultaneamente pelas tarifas de importação dos Estados Unidos, pela estagnação do mercado automotivo europeu e pelo avanço das fabricantes chinesas. Esses fatores comprimiram as margens da Volkswagen e contribuíram para uma queda superior a 20% das ações neste ano.
Para Fiona Cincotta, analista sênior de mercado da City Index, o acordo representa um passo na direção correta, mas ainda será necessário observar avanços concretos na execução da reestruturação antes de esperar uma recuperação sustentada das ações.
O movimento positivo se espalha pelo setor, com o índice de montadoras europeias avançando cerca de 4,3% nesta manhã.
Na contramão, as ações dos bancos recuam 0,7% e devolvem parte dos fortes ganhos acumulados recentemente. O setor reage à queda das expectativas de juros após declarações mais moderadas do governador do Federal Reserve Christopher Waller na quinta-feira.
Waller afirmou estar inclinado a manter os juros inalterados na reunião de setembro caso os próximos indicadores confirmem a continuidade da desinflação. Os comentários reduziram as apostas em um novo aperto monetário pelo Fed e contribuíram para a queda dos rendimentos dos títulos globais.
Agora, as atenções se concentram no Payroll dos Estados Unidos, que será divulgado ainda nesta sexta-feira e poderá provocar uma nova reprecificação das expectativas para a reunião do Fed de 15 e 16 de setembro.
Na Europa, porém, o petróleo continua sendo uma importante fonte de preocupação. O Brent é negociado próximo de US$ 96 por barril e caminha para registrar sua maior valorização semanal desde meados de julho.
A região é particularmente vulnerável a um choque prolongado nos preços da energia devido à elevada dependência das importações. Petróleo mais caro aumenta os custos das empresas e pode dificultar a desaceleração da inflação, mantendo a pressão sobre o Banco Central Europeu.
Nesse contexto, JPMorgan e BNP Paribas passaram a projetar uma nova alta de 25 pontos-base pelo BCE em dezembro, avaliando que a persistência dos preços elevados da energia pode exigir um aperto monetário maior do que anteriormente esperado.
Assim, enquanto os comentários de Waller trouxeram algum alívio para as expectativas de juros nos Estados Unidos, a Europa continua enfrentando o risco oposto: energia persistentemente cara mantendo a inflação elevada e prolongando o ciclo de aperto monetário do BCE.
Morning Call - 29/07/2026 - Decisão de Taxa de Juros do FedAgenda de Indicadores:
11:30 – USA – Estoques de Petróleo Bruto do DoE
14:30 – BRA – Fluxo Cambial Estrangeiros
15:00 – USA – Decisão de Taxa de Juros do Fed
Agenda de Autoridades:
15:30 – USA – Coletiva de Imprensa com o presidente do Fed, Kevin Warsh
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLQ2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam em leve alta nesta quarta-feira, com os traders à espera da decisão de política monetária do Federal Reserve, enquanto acompanham a temporada de balanços das gigantes de tecnologia em meio ao aumento das tensões no Oriente Médio.
O mercado segue reavaliando a sustentabilidade do ciclo de investimentos em inteligência artificial. Apesar de as grandes empresas americanas continuarem destinando bilhões de dólares à expansão da infraestrutura de IA, cresce o questionamento sobre o impacto desses investimentos na geração de caixa e na rentabilidade futura.
Ao mesmo tempo, a concorrência chinesa continua ganhando espaço, tanto no desenvolvimento de semicondutores quanto no lançamento de modelos de inteligência artificial de menor custo. Esse cenário voltou a pressionar o setor nesta quarta-feira, após a sul-coreana SK Hynix divulgar resultados robustos, mas abaixo das expectativas mais otimistas do mercado, ampliando o movimento de realização observado da Ásia à Europa.
No pré-mercado, as ações da SK Hynix negociadas nos Estados Unidos recuam 0,5%. Entre as fabricantes de semicondutores, a Nvidia sobe 0,3%, a Micron avança 0,5%, enquanto a Applied Materials cai 1,1%. Já a SanDisk registra leve alta de 0,5%.
Na direção oposta, a Seagate Technology salta 6% após projetar resultados trimestrais acima das estimativas dos analistas, enquanto a Bloom Energy avança 11% depois de elevar sua projeção anual de desempenho.
As atenções também se voltam para os balanços da Microsoft e da Meta, que serão divulgados após o fechamento dos mercados. Os traders buscam sinais de que os elevados investimentos em inteligência artificial continuam impulsionando o crescimento dos lucros. As ações das duas empresas registram leves ganhos no pré-mercado.
No campo macroeconômico, o principal evento do dia será a decisão de política monetária do Federal Reserve, prevista para as 15h (horário de Brasília). A expectativa predominante é de manutenção dos juros, embora o mercado continue monitorando os impactos da recente alta do petróleo, que avançou 3,3% e levou o Brent novamente para a região dos US$ 86 por barril, em meio ao agravamento das tensões no Oriente Médio.
Segundo as probabilidades implícitas pelo mercado, há apenas 35,1% de chance de uma alta de juros nesta reunião, após os últimos indicadores apontarem moderação das pressões inflacionárias. Ainda assim, os investidores seguem precificando pelo menos um aumento de 25 pontos-base até o fim do ano, diante dos efeitos das tarifas comerciais e da valorização da energia sobre a inflação.
Após a decisão, o mercado concentrará suas atenções na coletiva do presidente do Fed, Kevin Warsh, em busca de novas sinalizações sobre os próximos passos da política monetária, especialmente depois de o dirigente afirmar que a autoridade monetária pretende evitar fornecer orientações antecipadas sobre a trajetória dos juros.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam em queda nesta quarta-feira, após devolverem os ganhos da abertura, à medida que os traders adotam uma postura mais cautelosa diante da escalada das tensões no Oriente Médio e da expectativa pelos resultados das principais empresas de tecnologia dos Estados Unidos.
Enquanto os setores ligados ao crescimento perdem força, as empresas de commodities sustentam parte do mercado. O setor de mineração avança 1,5%, liderado pela Glencore, cujas ações sobem cerca de 4% após a companhia reportar um aumento de 15% na produção de cobre no primeiro semestre.
O setor de energia também figura entre os destaques positivos. As ações avançam cerca de 1,6%, acompanhando a alta superior a 3% do petróleo Brent Spot, que voltou a superar os US$ 85 por barril depois que ataques conjuntos dos Estados Unidos e da Arábia Saudita no Iraque elevaram os temores de uma ampliação do conflito entre Washington e Teerã.
A temporada de balanços segue ditando o ritmo dos mercados europeus, dividindo a atenção dos investidores com o cenário geopolítico. No setor de consumo, a Kering salta 12% após informar que as vendas da Gucci recuaram menos do que o esperado no segundo trimestre, impulsionando as ações de bens pessoais e domésticos.
Na contramão, o setor de tecnologia recua 0,4%, ampliando o movimento de realização observado nos últimos pregões. Apesar de a sul-coreana SK Hynix ter divulgado resultados sólidos, os números ficaram abaixo das expectativas mais otimistas do mercado, reforçando as dúvidas sobre o ritmo dos investimentos em inteligência artificial e pressionando as empresas ligadas ao setor.
No setor financeiro, o maior banco da Suíça UBS registrou um aumento de 17% no lucro do segundo trimestre, superando as expectativas, e afirmou que planeja recomprar ações no valor de US$ 3 bilhões até meados do próximo ano. As ações do banco sobem 2,2% em Zurich, na Suíça.
Os traders também aguardam a decisão de taxa de juros do Fed e os balanços da Microsoft e da Meta, que serão divulgados após o encerramento dos mercados europeus.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico encerraram o pregão desta quarta-feira sem direção única, com as bolsas mais expostas ao setor de tecnologia permanecendo sob forte pressão após o resultado da sul-coreana SK Hynix reforçar as dúvidas dos traders sobre o ritmo de crescimento da indústria de semicondutores.
Na Coreia do Sul, o índice Kospi TVC:KOSPI chegou a despencar mais de 12% durante a sessão, antes de reduzir parte das perdas e fechar em baixa de 6%. O movimento foi liderado pela SK Hynix, empresa mais valiosa do país, cujas ações caíram 9,6% após a divulgação de um balanço sólido, mas insuficiente para atender às elevadas expectativas do mercado.
A fabricante de chips reportou lucro operacional de 60,5 trilhões de won entre abril e junho, forte alta em relação aos 9,2 trilhões de won registrados no mesmo período do ano passado, mas abaixo da projeção de 64 trilhões de won. A receita avançou 257%, para 79,3 trilhões de won, também inferior à expectativa de 84 trilhões de won.
A correção do mercado sul-coreano se intensificou nas últimas semanas e já eliminou cerca de US$ 2,2 trilhões em valor de mercado. O Kospi acumula queda próxima de 40% desde a máxima histórica registrada há pouco mais de um mês, refletindo a rápida deterioração do sentimento em relação ao setor de tecnologia.
Os baixos volumes negociados indicam que boa parte dos compradores deixou o mercado. A liquidação foi agravada pelo elevado uso de operações alavancadas por traders de varejo, levando corretoras a executarem vendas forçadas para cobrir chamadas de margem e ampliando ainda mais a pressão sobre os preços.
Em meio à forte volatilidade, o ministro das Finanças da Coreia do Sul, Koo Yun-cheol, pediu desculpas pela autorização de ETFs alavancados de ações individuais, afirmando que o produto não recebeu a devida avaliação antes de seu lançamento. Segundo ele, o governo estuda medidas para restaurar a estabilidade do mercado.
O movimento negativo também atingiu outras bolsas da região. No Japão, o índice Nikkei 225 TVC:NI225 recuou 1,5%, encerrando o pregão no menor nível em dois meses, enquanto o índice TWSE 50 FTSE:TW50 , de Taiwan, caiu 4,2%, pressionado principalmente pelas fabricantes de semicondutores e fornecedores da cadeia global de inteligência artificial.
Na contramão do setor de tecnologia, os mercados da China, Hong Kong e Austrália encerraram a sessão em alta. Os índices Shanghai SSE:000001 , Shenzhen SZSE:399001 , China A50 FTSE:XIN9 , Hang Seng HSI:HSI e ASX 200 ASX:XJO avançaram até 2%, impulsionados pelo desempenho das ações de consumo, instituições financeiras e empresas ligadas às commodities.
Morning Call - 14/07/2026 - IPC Será Decisivo para o FEDAgenda de Indicadores:
9:30 – USA – Índice de Preços ao Consumidor (IPC) (Junho)
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Agenda de Autoridades:
10:00 – USA – Kevin Warsh, Presidente do Fed (Vota), presta depoimento em audiência do Comitê de Serviços Financeiros da Câmara sobre o "Relatório Semestral de Política Monetária do Federal Reserve", em Washington
13:40 – USA – Michael Barr, Governador do Fed (Vota), discursa sobre inteligência artificial na Conferência Anual de Inclusão Financeira do Federal Reserve
14:00 – USA – Austan Goolsbee, do Fed de Chicago (Não Vota), participa de uma sessão moderada de perguntas e respostas em um evento híbrido de almoço empresarial da Kenosha Area Business Alliance
14:30 – USA – Lisa Cook, governador do Fed (Vota), modera o debate "Consumidores, Inteligência Artificial e Inclusão Financeira: Equilibrando Oportunidades e Desafios" na Conferência Anual de Inclusão Financeira do Federal Reserve
15:55 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota), discursa sobre "Inovação Responsável e Inclusão Financeira" na Conferência Anual de Inclusão Financeira do Federal Reserve (via vídeo pré-gravado)
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLQ2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam sem direção única nesta terça-feira, com os traders dividindo as atenções entre a divulgação do índice de preços ao consumidor (IPC) dos Estados Unidos, os primeiros balanços dos grandes bancos de Wall Street e a escalada das tensões entre EUA e Irã, que voltou a pressionar os preços do petróleo e reacendeu preocupações com a inflação.
JPMorgan Chase, Goldman Sachs, Wells Fargo e Citigroup abrem hoje a temporada de resultados do segundo trimestre. Os números das instituições financeiras serão acompanhados de perto em busca de sinais sobre a saúde da economia americana e a disposição das empresas para investir em um ambiente de juros elevados.
Após impulsionar o S&P 500 a uma valorização próxima de 10% neste ano, a temporada de balanços é vista como um dos principais testes para a continuidade da alta das ações americanas.
Na agenda macroeconômica, o destaque fica para a divulgação do Índice de Preços ao Consumidor (IPC) de junho, às 9h30 (horário de Brasília). A expectativa é de uma desaceleração da inflação em relação ao mês anterior. Ainda assim, o alívio pode ser temporário, já que a recente disparada dos preços do petróleo tende a elevar novamente os custos de energia e manter o Federal Reserve em estado de alerta.
"Os preços da gasolina já voltaram a ficar acima dos níveis de junho, o que significa que o próximo relatório de inflação deverá mostrar uma nova aceleração. Por isso, os números do IPC de hoje podem acabar sendo menos relevantes do que a própria escalada das tensões geopolíticas", afirmou Ipek Ozkardeskaya, analista sênior do Swissquote Bank.
Logo após a divulgação do indicador, o presidente do Federal Reserve, Kevin Warsh, apresentará o relatório semestral de política monetária ao Congresso americano, às 11h (horário de Brasília). O mercado buscará pistas sobre os próximos passos da autoridade monetária diante do aumento das incertezas inflacionárias.
O discurso ocorre um dia após o diretor do Fed, Christopher Waller, afirmar que o banco central poderá ser obrigado a elevar as taxas de juros "no curto prazo" caso a inflação permaneça significativamente acima da meta de 2%.
Segundo a CME Group, os mercados passaram a atribuir uma probabilidade de 43% para uma alta de 25 pontos-base na reunião do Federal Reserve de 29 de julho, acima dos 34% registrados no dia anterior.
No campo geopolítico, os traders seguem atentos à intensificação do conflito no Oriente Médio. A terceira noite consecutiva de ataques entre Estados Unidos e Irã, somada à possibilidade de imposição de uma tarifa de 20% sobre embarcações que atravessem o Estreito de Ormuz, aumentou a aversão ao risco.
O Irã afirmou que uma base aérea americana na Jordânia foi atingida por mísseis balísticos durante a madrugada e voltou a pedir que o governo jordaniano encerre a presença militar dos Estados Unidos em seu território. Diante desse cenário, os contratos futuros do petróleo atingiram o maior nível em quatro semanas.
Apesar do ambiente mais cauteloso, os futuros do Nasdaq recuperam parte das perdas registradas na sessão anterior. As ações de empresas de semicondutores mostram sinais de estabilização no pré-mercado, após a forte realização de lucros observada na segunda-feira, com o ETF iShares Semiconductor avançando cerca de 2,4%.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam em queda generalizada nesta terça-feira, pressionados pela escalada das tensões entre Estados Unidos e Irã. Ao mesmo tempo, os traders acompanham o início da temporada de balanços corporativos para avaliar os impactos do conflito geopolítico sobre os resultados das empresas.
O Euro Stoxx 50 ACTIVTRADES:EURO50 recua cerca de 0,5%, enquanto o DAX ACTIVTRADES:GER40 , da Alemanha, perde aproximadamente 0,3%.
O setor de viagens e lazer lidera as perdas, com recuo de 2,6%, refletindo o avanço dos preços da energia. As ações das companhias aéreas Air France e Lufthansa, altamente sensíveis ao custo dos combustíveis, caem mais de 2% cada, enquanto o petróleo Brent sobe quase 4%, sendo negociado próximo de US$ 86 por barril.
Entre os destaques corporativos, as ações da Ericsson despencam cerca de 8% após a fabricante sueca de equipamentos de telecomunicações divulgar vendas trimestrais ligeiramente abaixo das expectativas do mercado e alertar para o aumento dos custos de componentes, pressionando suas perspectivas para os próximos trimestres.
Na direção oposta, a petrolífera britânica BP figura entre os poucos destaques positivos da sessão. As ações avançam 1,6% depois que a companhia informou que os resultados de sua divisão de comercialização de petróleo deverão superar ligeiramente as expectativas no segundo trimestre, beneficiados pela alta recente dos preços da commodity.
No mercado de juros, a valorização do petróleo reacendeu preocupações com a inflação na Zona do Euro. Como consequência, os investidores elevaram as apostas de que o Banco Central Europeu promoverá pelo menos mais um aumento de 25 pontos-base na taxa básica de juros já na reunião de setembro.
O setor de tecnologia também permanece no radar dos investidores, em meio às dúvidas sobre a sustentabilidade das elevadas avaliações das empresas ligadas à inteligência artificial. A divulgação dos resultados da ASML, prevista para o fim da semana, será acompanhada de perto por analistas e poderá fornecer novos sinais sobre a demanda global por equipamentos para fabricação de semicondutores e o ritmo dos investimentos em infraestrutura de IA.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico encerraram a terça-feira majoritariamente em alta, impulsionados pela volta do apetite por risco, com investidores aproveitando a recente correção para recompor posições, especialmente em ações ligadas ao setor de tecnologia.
Na Coreia do Sul e no Japão, os índices Kospi TVC:KOSPI e Nikkei 225 TVC:NI225 avançaram 0,7% cada, recuperando parte das perdas registradas nas últimas sessões.
No mercado sul-coreano, a recuperação foi liderada pelas fabricantes de semicondutores. As ações da SK Hynix e da Samsung Electronics subiram mais de 3%, enquanto a maior parte dos demais setores apresentou desempenho mais contido.
Já no Japão, o movimento de alta foi mais disseminado, com ganhos distribuídos entre diferentes segmentos da bolsa, refletindo uma melhora mais ampla do sentimento dos investidores.
Na China continental e em Hong Kong, o tom também foi positivo. Os índices Shanghai SSE:000001 , Shenzhen SZSE:399001 , China A50 FTSE:XIN9 e Hang Seng HSI:HSI registraram ganhos entre 0,5% e 2,8%, sustentados pela recuperação das ações de tecnologia e pelo maior apetite ao risco na região.
Na contramão, o índice TWSE 50 FTSE:TW50 , de Taiwan, recuou 1,7%, pressionado pelas ações da TSMC, que perderam 0,8% antes da divulgação de seus resultados trimestrais.
Na Austrália, o índice ASX 200 ASX:XJO encerrou próximo da estabilidade. O avanço das empresas de mineração compensou a fraqueza do setor financeiro, limitando as oscilações do principal índice do país.
Morning Call - 11/06/2026 - BCE deverá aumentar os Juros Hoje!Agenda de Indicadores:
9:00 – BRA – Crescimento do Setor de Serviços
9:15 – UE – Decisão de Taxa de Juros do BCE
9:30 – USA – Índice de Preços ao Produtor (IPP)
9:30 – USA – Pedidos por Seguro-Desemprego
14:00 – USA – Relatório WASDE
Agenda de Autoridades:
USA – Período de Silêncio dos membros do Fed. Término: 19/06
9:45 – UE – Coletiva de Imprensa com a presidente do BCE, Christine Lagarde
11:15 – UE – Christine Lagarde, presidente do BCE, apresentará as últimas decisões de política monetária no podcast do BCE.
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 $ACTIVTRADES:MINDOLM2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam em alta nesta quinta-feira, impulsionados pelo avanço das negociações diplomáticas entre Estados Unidos e Irã, alimentando a expectativa de uma possível redução das tensões no Oriente Médio e melhorando o apetite por risco dos traders.
Segundo três fontes iranianas e uma autoridade europeia, os contatos entre Washington e Teerã se intensificaram nos últimos dias após ambas as partes terem alcançado um entendimento político preliminar. As discussões agora estariam concentradas nos detalhes técnicos de um memorando de entendimento que poderá servir como base para um acordo mais amplo.
Entre os pontos ainda em negociação estão mecanismos para a liberação de bilhões de dólares em ativos iranianos congelados no exterior, além de garantias relacionadas à navegação no Estreito de Ormuz e questões ligadas ao programa nuclear iraniano.
"Do ponto de vista militar, esta guerra é um beco sem saída. Os americanos não conseguiram atingir seus objetivos atacando o Irã. Houve progresso nas negociações", afirmou uma das fontes iranianas ouvidas pela imprensa internacional.
O mercado interpreta o avanço das conversas como um fator potencialmente positivo para os ativos de risco, especialmente diante da possibilidade de redução das tensões geopolíticas e de alívio sobre os preços da energia.
Apesar do progresso diplomático, o cenário permanece delicado. O presidente dos Estados Unidos, Donald Trump, voltou a afirmar que um acordo está próximo, mas reiterou que novas ações militares continuam sobre a mesa caso as negociações não avancem conforme esperado.
Até o momento, autoridades americanas não comentaram oficialmente o estágio atual das conversas, mantendo cautela sobre qualquer perspectiva de conclusão iminente.
Resultado da Oracle
A Oracle anunciou uma forte aceleração de seus investimentos para o ano fiscal de 2027, reforçando sua aposta na expansão da infraestrutura de inteligência artificial e computação em nuvem. Apesar das perspectivas robustas de crescimento, as ações da companhia recuam cerca de 8% no pré-mercado, refletindo preocupações dos investidores com o forte aumento dos gastos e da alavancagem financeira.
A empresa informou que pretende captar aproximadamente US$ 40 bilhões ao longo de 2027 por meio de uma combinação de dívida e emissão de ações. O plano inclui um programa de venda de ações de até US$ 20 bilhões, já anunciado anteriormente.
O movimento evidencia a intensidade dos investimentos necessários para sustentar a corrida global por capacidade computacional voltada à inteligência artificial. Assim como Amazon, Microsoft e Alphabet, a Oracle vem ampliando agressivamente seus gastos para atender à crescente demanda por data centers e serviços de IA.
A companhia tem buscado consolidar sua posição como uma das principais concorrentes no mercado de computação em nuvem, disputando espaço com líderes tradicionais do setor. Entre seus principais clientes estão empresas como Meta e OpenAI, que exigem cada vez mais capacidade de processamento para treinamento e operação de modelos avançados de inteligência artificial.
Um dos principais projetos da Oracle é o megacomplexo de data centers "Stargate", no Texas, desenvolvido em parceria com a OpenAI e outras empresas do setor. Segundo a companhia, o projeto estará mais de 75% concluído nos próximos 90 dias. A OpenAI já confirmou que seus clientes podem acessar alguns dos modelos mais avançados da empresa por meio da infraestrutura da Oracle Cloud.
Segundo Clay Magouyrk, CEO da Oracle Cloud Infrastructure: "Nosso ritmo de entrega continua acelerando. No primeiro trimestre fiscal de 2027, estaremos próximos de entregar um gigawatt de capacidade, praticamente o mesmo volume que entregamos ao longo dos quatro trimestres anteriores somados."
A Oracle também revisou para cima suas projeções de investimento. A companhia espera realizar despesas de capital de até US$ 95 bilhões no ano fiscal de 2027, valor muito acima dos padrões históricos da empresa. Parte desse montante deverá ser compensada por aproximadamente US$ 25 bilhões em reembolsos e contribuições de clientes vinculados aos projetos de infraestrutura.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam em alta nesta quinta-feira, impulsionados pela queda dos preços do petróleo e pelo aumento das expectativas de um avanço diplomático nas negociações entre Estados Unidos e Irã. Os traders também aguardam a decisão de política monetária do Banco Central Europeu, que deverá promover seu primeiro aumento de juros em quase três anos.
O índice Euro Stoxx 50 ACTIVTRADES:EURO50 avança cerca de 1%, enquanto o DAX ACTIVTRADES:GER40 , da Alemanha, sobe 0,2%. Já o FTSE 100 ACTIVTRADES:UK100 , do Reino Unido, registra ganhos próximos de 0,9%.
O movimento positivo ocorre em meio à queda dos preços da energia. O petróleo Brent recua para a região de US$ 92 por barril, refletindo o otimismo crescente em relação à possibilidade de um acordo preliminar entre Washington e Teerã. Como a Europa é altamente dependente de importações de energia, a redução dos preços do petróleo tende a aliviar preocupações inflacionárias e favorecer os ativos de risco da região.
As tensões no Oriente Médio voltaram a se intensificar no início da semana após a derrubada de um helicóptero Apache americano nas proximidades do Estreito de Ormuz. O episódio desencadeou uma série de ataques de retaliação dos Estados Unidos contra alvos iranianos e elevou temporariamente os receios sobre uma interrupção prolongada no fluxo global de petróleo.
No entanto, o sentimento dos mercados melhorou após informações indicarem que os canais diplomáticos entre os dois países continuam ativos. Segundo três fontes iranianas e uma autoridade europeia, as negociações para um entendimento preliminar ganharam força nos últimos dias, com a troca de mensagens envolvendo um possível "memorando de entendimento" que poderia servir de base para um acordo mais amplo.
Decisão de Juros do BCE
O Banco Central Europeu deverá elevar suas taxas de juros em 25 pontos-base nesta quinta-feira, em uma tentativa de conter as pressões inflacionárias que ganharam força nos últimos meses, impulsionadas principalmente pelo aumento dos custos de energia decorrente da guerra no Oriente Médio.
A decisão já está amplamente precificada pelos mercados e ocorre em um momento desafiador para a economia da zona do euro. Enquanto a inflação ao consumidor permanece acima de 3% ao ano — bem acima da meta de 2% estabelecida pelo BCE —, o crescimento econômico segue fraco, com diversos países do bloco apresentando sinais de desaceleração ou estagnação.
Segundo Annalisa Piazza, da MFS Investment Management: "O BCE precisa aumentar os juros para preservar sua credibilidade e evitar que as expectativas de inflação se deteriorem. No entanto, a política monetária ainda estaria migrando para um patamar neutro, e não necessariamente para uma postura claramente restritiva."
Já para Julien Lafargue, estrategista-chefe de mercado do Barclays Private Bank: "A questão fundamental não é a alta desta semana, mas a forma como ela será comunicada: se será apresentada como uma medida isolada ou como o início de um novo ciclo de aperto monetário."
Lafargue acrescenta que a presidente do BCE, Christine Lagarde, provavelmente evitará fornecer orientações muito específicas sobre os próximos passos, preservando flexibilidade diante das incertezas geradas pelo conflito entre Irã e Estados Unidos e seus impactos sobre os preços da energia.
Caso a decisão seja confirmada, será a primeira elevação de juros do BCE em quase três anos, levando a taxa de depósito de 2,00% para 2,25%, a taxa principal de refinanciamento de 2,15% para 2,40% e a taxa de empréstimo overnight de 2,40% para 2,65%.
Embora a alta esteja amplamente antecipada, o principal foco dos traders estará na coletiva de Christine Lagarde e nas novas projeções econômicas divulgadas pela instituição. O mercado buscará sinais sobre a trajetória futura da política monetária e sobre o grau de preocupação do BCE com a persistência da inflação.
Atualmente, os contratos futuros apontam para a possibilidade de pelo menos mais duas elevações de juros nos próximos meses, com setembro sendo apontado como o momento mais provável para a próxima alta.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico encerraram a sessão desta quinta-feira sem uma direção única, à medida que os traders avaliaram os desdobramentos no Oriente Médio e reagiram à confirmação de que os Estados Unidos encerraram sua mais recente rodada de ataques aéreos contra o Irã.
Após um início de sessão mais pressionado, os mercados recuperaram parte das perdas ao longo do pregão, refletindo a percepção de que o risco de uma escalada imediata do conflito diminuiu temporariamente.
Entre os destaques positivos da região, o Kospi TVC:KOSPI , da Coreia do Sul, avançou 0,4%, enquanto o Nikkei TVC:NI225 , do Japão, encerrou com alta mais modesta de 0,1%. O desempenho foi relativamente equilibrado, sem liderança clara de setores específicos, com os traders alternando entre realizações de lucro e compras seletivas.
Na ponta negativa, os mercados da China, Hong Kong e Taiwan apresentaram desempenho mais fraco. Os índices Shanghai SSE:000001 , Shenzhen SZSE:399001 , China A50 FTSE:XIN9 , Hang Seng HSI:HSI e TWSE 50 FTSE:TW50 registraram perdas entre 0,2% e 0,7%, refletindo a cautela diante das incertezas geopolíticas e na condução das taxas de juros.
Na Austrália, o ASX 200 ASX:XJO recuou 0,2%, acompanhando o tom mais defensivo observado em parte dos mercados asiáticos.
Decisão de Juros do Banco da Inglaterra (BoE)O Banco da Inglaterra (BoE) deve manter a taxa básica de juros em 3,75% na reunião desta quinta-feira, enquanto avalia os impactos da guerra no Irã sobre a economia e a inflação britânica. Ainda assim, o mercado estará atento a qualquer sinal de que a autoridade monetária esteja se preparando para um novo ciclo de alta.
Na última sexta-feira, os traders já haviam precificado integralmente um aumento de 25 pontos-base em julho, seguido por outro em setembro e uma menor probabilidade de um terceiro movimento até o fim do ano — mesmo após o governador Andrew Bailey alertar que esse cenário pode ser prematuro.
Essas apostas podem ganhar força caso membros do Comitê de Política Monetária (MPC) indiquem maior preocupação com um novo episódio inflacionário, especialmente diante das memórias recentes de inflação acima de 11% em 2022.
A expectativa predominante é de uma votação de 8 a 1 pela manutenção dos juros, após decisão unânime na reunião de março. No entanto, parte do mercado avalia que até três membros poderiam defender uma alta para 4,0%, como forma de evitar que a inflação geral contamine salários e preços corporativos.
A economia britânica é vista como particularmente sensível ao choque energético, dado seu elevado consumo de gás natural. Dados recentes reforçam esse risco: os custos de insumos das empresas subiram, elevando as expectativas de reajustes de preços para os próximos 12 meses ao ritmo mais rápido já registrado.
Segundo o Fundo Monetário Internacional (FMI), a inflação do Reino Unido — que já foi a mais alta do G7 nos últimos anos — deve atingir um pico de 4% em 2026.
No debate interno, há divisão. De um lado, membros mais preocupados com a inflação — como o economista-chefe Huw Pill — defendem uma postura preventiva. Por outro lado, há preocupação com o crescimento.
Indicadores já apontam para enfraquecimento do mercado de trabalho, além de deterioração na confiança de consumidores e empresas — fatores que podem ser agravados por um aperto monetário prematuro.
Diante desse cenário incerto, o MPC deve reiterar sua mensagem de março de que está “pronto para agir”, sem se comprometer com um caminho específico para os juros.
Segundo Thomas Pugh, economista-chefe da RSM para o Reino Unido, um tom mais duro não necessariamente indica ação iminente: a expectativa é de que os dados econômicos enfraqueçam nos próximos meses, o que pode deslocar o foco para os riscos de crescimento.
O BoE também divulgará novas projeções econômicas — as primeiras desde o início do conflito — que devem apontar para inflação mais alta e crescimento mais fraco em 2026 e 2027.
Para Edward Allenby, da Oxford Economics, o mais relevante será observar como os membros do comitê se posicionam diante de diferentes cenários, mais do que qualquer sinalização direta de política. Seu cenário base aponta para manutenção dos juros ao longo do ano, com maior clareza sobre os impactos do choque energético apenas na reunião de julho.
A decisão será anunciada às 8h (horário de Brasília), seguida por coletiva de imprensa de Bailey e demais membros do comitê às 8h30.
Decisão de Juros do Banco Central Europeu (BCE)O Banco Central Europeu (BCE) deve manter suas taxas de juros inalteradas pela oitava reunião consecutiva, em linha com a postura adotada por outros grandes bancos centrais globais nesta semana. No entanto, a autoridade monetária deve sinalizar que um aumento nas taxas — possivelmente já em junho — poderá ser necessário para conter a inflação impulsionada pelos preços de energia.
As principais taxas devem permanecer nos níveis atuais: 2,15% para a taxa de financiamento, 2,00% para depósitos e 2,40% para a taxa overnight utilizada pelo sistema bancário.
Desde o início da guerra com o Irã, a inflação na zona do euro subiu significativamente acima da meta de 2% do BCE. Os formuladores de política acompanham com atenção o risco de que esse choque se torne mais persistente, gerando efeitos de segunda ordem que tornariam a inflação mais disseminada e autossustentável.
Até o momento, esses efeitos ainda não se materializaram de forma clara. O setor de serviços — historicamente um dos principais vetores de pressão inflacionária — apresenta sinais de desaceleração mais intensos do que o esperado, o que reduz a urgência de ação imediata e dá ao BCE mais tempo para avaliar dados ainda incompletos sobre os impactos da guerra.
Apesar disso, o espaço para postergação parece limitado. Os investidores já precificam um aumento de juros em junho, seguido por pelo menos mais duas altas ao longo do ano. Esse cenário reflete a percepção de que a resolução do conflito no Oriente Médio está distante, mantendo o petróleo Brent em níveis elevados — próximo de US$ 118 por barril — acima inclusive do cenário “adverso” projetado pelo BCE.
Segundo Antti Ilvonen, do Danske Bank, mesmo que a política monetária tenha pouca eficácia sobre choques iniciais de custos, o BCE deve focar em manter as expectativas de inflação ancoradas por meio de um aperto gradual.
Ainda assim, o banco central enfrenta um dilema relevante. A necessidade de conter a inflação contrasta com a deterioração do crescimento econômico. Um aperto monetário pode agravar esse cenário, aumentando o risco de recessão na região.
Indicadores recentes reforçam essa preocupação: a confiança empresarial vem caindo mais rapidamente do que o previsto, o setor de serviços está enfraquecendo, os lucros corporativos estão sob pressão, as exportações seguem impactadas por tarifas e os bancos começam a restringir o crédito.
Para Annalisa Piazza, da MFS Investment Management, os riscos para o crescimento estão claramente inclinados para o lado negativo, reduzindo a narrativa anterior de resiliência econômica. Assim, a reunião atual tende a ter menos foco em ação imediata e mais em comunicação, com o BCE reforçando a vigilância inflacionária sem indicar urgência em agir.
Outros bancos centrais também adotaram postura semelhante nesta semana. O Banco do Japão, o Federal Reserve e o Banco do Canadá mantiveram suas taxas inalteradas, enquanto se espera que o Banco da Inglaterra siga o mesmo caminho.
Além disso, membros do BCE destacam que o intervalo de seis semanas entre reuniões permite aguardar dados mais robustos antes de tomar decisões — especialmente considerando que o atual episódio inflacionário difere significativamente daquele observado em 2022.
Naquele período, a inflação era mais elevada, as taxas ainda estavam em território negativo, a política fiscal era expansionista, o mercado de trabalho mais apertado e as famílias contavam com reservas acumuladas durante a pandemia — fatores que não se repetem no cenário atual.
Decisão de Juros do Federal Reserve (Fed)O Federal Reserve deve manter a taxa básica de juros no intervalo entre 3,50% e 3,75%, enquanto as autoridades avaliam se devem destacar os riscos inflacionários em seu comunicado de política monetária — divulgado após uma reunião que pode marcar a última de Jerome Powell como presidente do banco central dos EUA.
O cenário é influenciado pelo ambiente geopolítico. O impasse nas negociações e a continuidade das restrições no Estreito de Ormuz levaram o petróleo Brent novamente acima de US$ 119 por barril, frente aos cerca de US$ 75 observados antes do início do conflito entre EUA, Israel e Irã no final de fevereiro.
Com isso, a inflação segue pressionada. O índice de preços de gastos com consumo pessoal (PCE), medida preferida do Fed, permanece cerca de 1 ponto percentual acima da meta de 2%, e os dados de março — a serem divulgados amanhã — devem reforçar essa tendência de alta.
Antes do período de silêncio, dirigentes do Fed já sinalizavam preocupação crescente com o risco de que o choque de energia deixe de ser temporário e passe a contaminar a inflação subjacente. Nesse cenário, cresce a possibilidade de manutenção dos juros elevados por mais tempo — ou, em situações mais extremas, até de novas altas.
Os traders, por sua vez, já praticamente descartam cortes de juros no curto prazo, com apostas concentradas apenas para meados do próximo ano. Isso também reflete ceticismo em relação à capacidade do sucessor indicado por Donald Trump, Kevin Warsh, de convencer o comitê de que ganhos de produtividade poderiam permitir uma política monetária mais frouxa sem pressionar a inflação.
Segundo Michael Feroli, economista-chefe do JPMorgan, os dados recentes — especialmente a resiliência do mercado de trabalho, combinada com inflação persistentemente elevada, podem levar a um tom mais duro nas discussões do Fed, embora ainda não suficiente para sinalizar explicitamente novas altas de juros no comunicado.
O mercado de trabalho continua robusto, com o crescimento do emprego surpreendendo positivamente e levando a taxa de desemprego para 4,3% em março.
A decisão do Fed será divulgada às 15h, seguida pela coletiva de imprensa de Powell às 15h30. Além de comentar o cenário econômico e as perspectivas de política monetária, Powell pode abordar seus planos futuros, após a confirmação de Kevin Warsh para assumir a presidência da instituição.
Embora seu mandato como presidente se encerre em 15 de maio, Powell ainda possui mandato como membro do conselho até janeiro de 2028. Em declarações anteriores, ele indicou que sua permanência dependerá do que considerar mais adequado para a instituição.
Decisão de Juros do Banco Central do Brasil (BCB)O Banco Central do Brasil deve cortar 25 pontos-base na taxa Selic hoje, dando continuidade a um ciclo de afrouxamento monetário conduzido com cautela, em meio ao desafio de equilibrar uma inflação ainda pressionada com sinais de desaceleração da atividade econômica.
Na reunião anterior, o Comitê de Política Monetária surpreendeu parte do mercado ao reduzir a taxa de 15,00% para 14,75%, optando por um ajuste mais moderado do que o esperado, que projetavam um corte de 50 pontos-base. A decisão refletiu preocupações iniciais com a alta dos preços do petróleo, impulsionada pelas tensões no Oriente Médio, e seus possíveis efeitos inflacionários.
Para a reunião atual, a expectativa majoritária segue na mesma linha: 31 dos 35 economistas consultados pela Reuters projetavam um novo corte de 25 pontos-base, levando a Selic para 14,50%. Apenas uma minoria aposta em movimentos mais agressivos ou na manutenção da taxa.
O sinal predominante é de continuidade de uma postura prudente por parte do Copom, com comunicação possivelmente reforçando a necessidade de cautela diante da persistência inflacionária — especialmente após a recente deterioração dos núcleos e das expectativas de inflação.
No campo das projeções, as expectativas de inflação continuam pressionadas, com a mediana apontando para 4,86% neste ano e 4% no próximo — níveis acima do centro da meta. Já o crescimento econômico segue relativamente estável, com estimativas de PIB em torno de 1,8% para 2026 e 2027.
Olhando à frente, o cenário ainda aponta para mais um corte de 25 pontos-base na reunião de junho, segundo a maioria dos participantes de mercado. No entanto, o Banco Central deve evitar qualquer tipo de guidance firme, mantendo flexibilidade diante de um ambiente ainda incerto.
No cenário global, a preocupação com a estagflação ganhou força nas últimas semanas, à medida que os efeitos da guerra com o Irã sobre os preços de energia e cadeias produtivas passaram a lembrar, em certa medida, o choque do petróleo da década de 1970 — período marcado por crescimento fraco e inflação elevada.
Apesar disso, o Brasil apresenta algumas particularidades. O crescimento do PIB em 2026 tende a ser sustentado por medidas fiscais e parafiscais implementadas desde o ano passado, o que ajuda a mitigar os riscos de um cenário de estagnação econômica mais pronunciada.
Decisão de Juros do Federal Reserve (Fed)O Federal Reserve deve manter a taxa básica de juros no intervalo entre 3,50% e 3,75%, em uma decisão amplamente esperada pelo mercado diante do atual ambiente de incerteza geopolítica e risco crescente de estagflação. A reunião ganha contornos ainda mais relevantes por marcar a última decisão sob a liderança de Jerome Powell, já que Kevin Warsh deverá suceder antes do próximo encontro de junho.
Com a taxa de juros devendo permanecer inalterada, o foco dos traders se desloca para a comunicação do Fed, especialmente a declaração de política monetária, o gráfico de pontos (dot plot) e as projeções atualizadas de inflação, crescimento, desemprego e juros.
O cenário atual é marcado por elevada incerteza. Economistas destacam que os impactos econômicos — tanto nos Estados Unidos quanto globalmente — dependem de fatores ainda indefinidos, como a duração da guerra no Oriente Médio, a estabilidade política no Irã e, principalmente, a trajetória dos preços do petróleo. Caso o barril permaneça acima de US$ 100, as pressões inflacionárias tendem a se intensificar; por outro lado, um recuo para níveis pré-conflito, abaixo de US$ 80, poderia aliviar parte dessas tensões.
Os efeitos já começam a aparecer na economia real. O preço médio da gasolina nos EUA alcançou US$ 3,79 por galão, uma alta superior a 25% em relação ao período anterior ao conflito. Setores como o de aviação já alertam para o aumento dos custos operacionais, enquanto autoridades americanas buscam alternativas para insumos estratégicos, como fertilizantes.
Para o Fed, o desafio tornou-se mais complexo: o cenário que antes combinava crescimento resiliente e inflação em desaceleração agora dá lugar a uma disputa entre pressões inflacionárias crescentes e riscos de desaceleração econômica.
Segundo Diane Swonk, economista-chefe da KPMG, o momento favorece uma mudança clara nas projeções para um cenário estagflacionário. A expectativa é de inflação e desemprego mais altos, combinados com crescimento mais fraco, além de uma maior divisão entre os membros do Fed sobre os próximos passos da política monetária.
Nesse contexto, o “dot plot” pode revelar uma autoridade monetária dividida: de um lado, dirigentes que defendem cortes de juros para sustentar o mercado de trabalho; de outro, membros mais conservadores que podem até considerar novas altas de juros caso a inflação volte a acelerar.
Os dados econômicos recentes já mostravam um caminho obscuro mesmo antes do conflito no Oriente Médio. A inflação segue acima da meta de 2%, com projeções apontando para níveis persistentemente elevados, enquanto o mercado de trabalho começa a mostrar sinais de enfraquecimento — com a perda de 92 mil empregos em fevereiro.
Diante disso, os mercados passaram a revisar suas expectativas. Atualmente, os contratos futuros indicam apenas um corte de 25 pontos-base em setembro e outro apenas no final de 2027, um ritmo significativamente mais lento do que o anteriormente projetado — e distante do desejo de Donald Trump por juros mais baixos.
A decisão desta semana, portanto, não deve trazer mudanças imediatas na taxa, mas será determinante para sinalizar se o Fed passa a adotar uma postura de “duas vias”, onde o próximo movimento pode ser tanto um corte quanto uma alta, dependendo da evolução dos riscos inflacionários e do crescimento econômico.
USNFP: Um movimento curioso no gráfico de criação de empregos doO gráfico USNFP representa o indicador Non-Farm Payrolls dos Estados Unidos, que mede a quantidade de empregos criados na economia americana, excluindo o setor agrícola. Esse dado é divulgado mensalmente e costuma ser acompanhado de perto por analistas, investidores e formuladores de política econômica, pois oferece uma leitura rápida sobre o ritmo de atividade do mercado de trabalho.
• Recessão da década de 80. Foi um período de forte desaceleração econômica nos Estados Unidos, marcado por juros muito altos e queda na atividade, o que impactou diretamente o mercado de trabalho. É o primeiro evento histórico destacado no gráfico.
• Guerra do Golfo. Conflito ocorrido no início da década de 90 que trouxe instabilidade econômica e energética, afetando expectativas de crescimento e emprego naquele período.
• Bolha da internet. No início dos anos 2000 houve forte especulação em empresas de tecnologia, seguida de um colapso do mercado. Esse movimento também refletiu em enfraquecimento no mercado de trabalho.
• Crise financeira de 2008. Um dos episódios econômicos mais marcantes das últimas décadas, iniciado no setor imobiliário e que rapidamente se espalhou pelo sistema financeiro global, gerando forte perda de empregos.
• Pandemia de 2020. Um choque econômico abrupto provocado pelas restrições sanitárias globais, que afetou rapidamente o mercado de trabalho e a atividade econômica.
• ???
O gráfico pode estar nos alertando para algo?
A importância desse indicador está no fato de que o emprego é um dos pilares da economia. Quando a criação de vagas é forte, tende a indicar crescimento econômico e maior consumo. Quando o número decepciona ou apresenta quedas inesperadas, pode sugerir desaceleração econômica ou mudanças no ciclo econômico. Por isso, o Non-Farm Payrolls costuma impactar mercados financeiros globais, expectativas de juros e decisões de política monetária.
Observando o gráfico ao longo do tempo, alguns movimentos chamam atenção, especialmente quedas abruptas que aparecem em determinados momentos históricos. Mais recentemente, o dado voltou a apresentar um valor negativo que levanta curiosidade sobre o que esse comportamento pode representar. Não sou especialista na leitura desse tipo de indicador e não estou afirmando que ele esteja antecipando qualquer evento econômico. A intenção aqui é apenas compartilhar a observação e provocar reflexão. Quem tiver uma leitura mais aprofundada desse tipo de gráfico, fique à vontade para contribuir com interpretações e pontos de vista, sempre de forma respeitosa e construtiva.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
Decisão de Juros do Banco Central Europeu (BCE)O Banco Central Europeu (BCE) deve manter suas taxas de juros inalteradas pela quinta reunião consecutiva, em um contexto de inflação sob controle e crescimento econômico moderado na zona do euro.
As principais taxas devem permanecer nos níveis atuais: 2,15% para a taxa de refinanciamento, 2,00% para a facilidade de depósitos e 2,40% para a taxa overnight utilizada pelo sistema bancário.
Sem sinais de urgência para ajustes na política monetária, os dirigentes do BCE seguem confortáveis com o atual patamar dos juros, especialmente após a revisão para cima das projeções de crescimento na última reunião — movimento interpretado pelo mercado como um reforço do viés de estabilidade.
Em declarações recentes, o economista-chefe da instituição, Philip Lane, afirmou que, caso a economia evolua conforme o cenário-base, é improvável que haja mudanças nas taxas no curto prazo. Inclusive, o mercado não precifica alterações nos juros ao longo de 2026.
Em comunicado, o próprio BCE destacou que “considerando a orientação de médio prazo do Conselho, a atual precificação das taxas de juros no mercado é consistente com as decisões mais recentes e está alinhada à função de reação do Conselho do BCE”.
A inflação, principal variável monitorada pela autoridade monetária, tem oscilado em torno da meta de 2% ao longo do último ano, e as projeções indicam que deve permanecer próxima desse nível nos próximos períodos.
Embora seja esperada uma leve queda nos preços da energia ao longo deste ano, a inflação doméstica segue relativamente elevada, sustentada pelo forte crescimento salarial. Esse fator reforça a avaliação de que a inflação deve convergir de forma duradoura para a meta apenas à medida que os efeitos desinflacionários da energia se dissipem dos índices ao longo do tempo.
Decisão de Juros do Banco da Inglaterra (BoE)O Banco da Inglaterra (BoE) deve manter a taxa básica de juros em 3,75% nesta quinta-feira, com o presidente da instituição, Andrew Bailey, e os demais membros do Comitê de Política Monetária (MPC) optando por preservar a flexibilidade diante de um cenário inflacionário ainda incerto.
Embora o mercado projete que os juros britânicos comecem a cair ao longo de 2026, o banco central deve evitar qualquer sinalização clara nesta reunião sobre quando ou em que ritmo os cortes ocorrerão, aguardando maior clareza sobre a trajetória da inflação.
Atualmente, o Reino Unido possui os custos oficiais de empréstimo mais elevados entre as principais economias desenvolvidas, apesar de seis cortes nas taxas desde meados de 2024. Novas reduções poderiam aliviar a pressão sobre uma economia que segue estagnada e dar suporte à agenda econômica do primeiro-ministro Keir Starmer e da ministra das Finanças, Rachel Reeves.
No entanto, a inflação permanece como o principal obstáculo. Em dezembro, o índice de preços ao consumidor avançou 3,4%, o patamar mais alto entre os países do G7 e ainda distante da meta de 2% do BoE. Parte dos formuladores de política monetária temem que a recente desaceleração do crescimento salarial possa se mostrar temporária, apesar do aumento do desemprego.
Nesta reunião, o banco terá acesso aos resultados de uma pesquisa anual de remuneração, que vem sendo acompanhada de perto. A integrante do MPC, Megan Greene, afirmou no mês passado estar preocupada com dados preliminares que indicam reajustes salariais próximos de 3,5% em 2026, acima do nível de cerca de 3% considerado compatível com a meta de inflação.
Bailey também ressaltou recentemente que o BoE está “muito atento” aos riscos geopolíticos e tarifários, citando as declarações do presidente dos EUA, Donald Trump, incluindo ameaças relacionadas à tentativa de aquisição da Groenlândia.
Sinais iniciais de melhora na confiança de consumidores e empresas, apesar do pacote de aumento de impostos presente dentro do orçamento apresentado por Reeves em 26 de novembro, podem reforçar a abordagem cautelosa adotada pelo banco central.
As expectativas do mercado apontam para um placar de 7 votos a 2 pela manutenção dos juros. Em dezembro, o MPC havia aprovado um corte por uma margem apertada de 5 a 4, marcando a quarta redução de 0,25 ponto percentual em 2025. Desde então, a maioria dos membros sinalizou que o ritmo de afrouxamento monetário deve ser mais gradual.
Diante desse cenário, economistas esperam poucas alterações nas projeções econômicas do BoE, que em novembro indicavam inflação próxima de 2% em dois e três anos.
Assim, o principal foco dos traders estará em eventuais mudanças no tom da comunicação, tanto no comunicado oficial, divulgado às 9h (horário de Brasília), quanto na coletiva de imprensa de Andrew Bailey, com início previsto para 9h30.
Para Sanjay Raja, economista-chefe do Deutsche Bank no Reino Unido, “a taxa básica de juros deve ser reduzida duas vezes este ano, mas o momento desses cortes tornou-se cada vez mais incerto”. Segundo ele, a projeção atual aponta para cortes em março e junho, embora ambos possam ser adiados.
Decisão de Juros do Banco Central do Brasil (BCB)O Banco Central do Brasil deverá manter a taxa Selic em 15% na reunião desta quarta-feira, pela quinta vez consecutiva, segundo 92% dos economistas consultados pela Reuters. Entre as demais estimativas, 5% projetam um corte de 25 pontos-base, para 14,75%, enquanto 3% apostam em uma redução mais agressiva de 50 pontos-base, para 14,50%.
Apesar da expectativa majoritária de manutenção nesta reunião, o mercado já precifica o início do ciclo de flexibilização monetária em março. Cerca de 83% dos analistas acreditam que o primeiro corte ocorrerá no próximo encontro, com 53% atribuindo maior probabilidade a uma redução de 50 pontos-base, e 47% a um corte de 25 pontos-base.
Caso confirmado, esse movimento marcaria a primeira redução da Selic desde maio de 2024, quando o Comitê de Política Monetária (Copom) adotou uma postura claramente restritiva, elevando o custo do crédito e mantendo os juros em patamar elevado como resposta ao avanço da inflação.
Segundo relatório do Citi, “a queda nas expectativas de inflação, a desaceleração da inflação corrente e nossa expectativa de continuidade desse processo criam espaço para que o Copom inicie o ciclo de cortes em março.”
A inflação anual encerrou o ano passado em 4,26%, reforçando a trajetória de desaceleração e ficando abaixo do teto de 4,5% da meta, cujo centro é 3%, com margem de tolerância de 1,5 ponto percentual.
Diante desse cenário, cresce a expectativa de que o Copom introduza ajustes sutis no comunicado que acompanha a decisão desta semana, preparando o terreno para cortes futuros. Os trechos mais monitorados pelos traders incluem:
a referência a uma “política monetária em patamar significativamente contracionista por período bastante prolongado”, especialmente o termo “bastante”;
e a afirmação de que o BC “não hesitará em retomar o ciclo de ajuste caso julgue apropriado”.
A remoção ou suavização dessas expressões pode ser interpretada como um sinal claro de flexibilização iminente, aumentando a convicção do mercado quanto ao início do ciclo de cortes.
No campo macroeconômico, as projeções indicam crescimento do PIB de 1,8% em 2026, abaixo da estimativa de 2,3% para 2025, refletindo os efeitos defasados da política monetária restritiva. Para a inflação, a expectativa é de IPCA em torno de 4%, enquanto a Selic poderia encerrar o ano em 12,5%.
O principal desafio do Banco Central permanece sendo o equilíbrio entre o processo de desinflação e o ambiente fiscal e político. Medidas recentes de estímulo ao consumo, adotadas no final de 2025 e início de 2026, ampliam os riscos de desancoragem inflacionária, especialmente em um contexto de corrida eleitoral, com o presidente Lula buscando um quarto mandato.
No mês passado, o governo autorizou que 14 milhões de trabalhadores demitidos sacassem R$ 7,8 bilhões de um fundo público de seguro-desemprego, medida que adiciona estímulo à demanda no curto prazo e complica a tarefa do Copom de manter a inflação sob controle enquanto inicia, de forma cautelosa, o ciclo de cortes.
Decisão de Juros do Federal Reserve (Fed)O Federal Reserve deverá manter a taxa básica de juros na faixa de 3,50% a 3,75%, patamar que, segundo a sinalização atual, deve ser preservado ao menos até junho, já sob o comando do sucessor de Jerome Powell. Nesta reunião, não haverá divulgação de novas projeções econômicas.
Os dados mais recentes, divulgados no início de dezembro, indicaram pouca alteração nas tendências do mercado de trabalho e da inflação, oferecendo sinais limitados para um eventual corte de juros no curto prazo. O crescimento do emprego segue moderado, enquanto a taxa de desemprego recuou para 4,4% em dezembro, em meio a um cenário de atividade econômica resiliente e consumo robusto.
No campo inflacionário, o Índice de Preços das Despesas de Consumo Pessoal (PCE) — métrica preferida do Fed — registrou alta anual de 2,8% em novembro, ligeiramente acima do esperado e ainda distante da meta de 2%, reforçando a postura cautelosa da autoridade monetária.
Na coletiva de imprensa pós-decisão, a expectativa é que Powell dê menos ênfase ao debate imediato sobre juros e concentre suas declarações nos eventos institucionais ocorridos entre as reuniões. Entre eles, destaca-se o recebimento de uma intimação do Departamento de Justiça dos EUA e a ameaça de abertura de investigação criminal contra o presidente do Fed, além da resposta de Powell em uma declaração em vídeo incomum, na qual classificou o episódio como parte de uma campanha de pressão do presidente Donald Trump por cortes de juros.
Na semana passada, a Suprema Corte dos Estados Unidos realizou uma audiência sobre a tentativa de Trump de destituir a diretora do Fed, Lisa Cook. Embora o tom dos ministros tenha reduzido as preocupações sobre riscos imediatos à independência do banco central — com a maioria demonstrando inclinação a manter Cook no cargo —, o episódio serviu como um lembrete do desejo declarado de Trump de ampliar sua influência sobre o Conselho de Governadores, além do ritmo normal de rotação de mandatos.
Atualmente, o nome indicado por Trump para suceder Powell ocuparia uma vaga de Stephen Miran, que substituiu Adriana Kugler em setembro e cujo mandato se encerra em 31 de janeiro. Caso não haja renúncia ou destituição adicional, a próxima vaga disponível seria justamente a de Powell, que, mesmo deixando a presidência, pode permanecer como governador do Fed por mais dois anos, o que poderia frustrar os planos de Trump.
Durante o Fórum Econômico Mundial em Davos, na Suíça, Trump afirmou estar próximo de decidir quem indicará para a presidência do Fed, mas ponderou que “o problema é que eles mudam assim que assumem o cargo”, em referência à independência institucional dos presidentes do banco central.
Diante desse cenário — marcado por pressões políticas, incertezas institucionais e disputas jurídicas —, o debate estritamente técnico sobre a política monetária acaba ficando em segundo plano. A iminente decisão judicial envolvendo Lisa Cook, a possibilidade de Powell permanecer no Conselho e a futura confirmação pelo Senado do próximo presidente do Fed concentram grande parte da atenção dos mercados, reforçando o prêmio de risco institucional nos ativos americanos. Decisão de Juros do Banco do Canadá (BoC)O Banco do Canadá (BoC) deve manter a taxa básica de juros inalterada em 2,25% nesta quarta-feira, mas economistas e mercados financeiros seguem divididos quanto à trajetória da política monetária ao longo de 2026, em meio ao aumento das incertezas econômicas e comerciais.
Desde dezembro, os mercados passaram a precificar a possibilidade de retomada do ciclo de alta, após uma longa pausa ao longo de 2025. Parte dos economistas, no entanto, contesta esse movimento, destacando o elevado grau de incerteza em torno das futuras renegociações do acordo de livre comércio Estados Unidos–México–Canadá (USMCA), fator que pode limitar a atuação do banco central.
Em outubro, após reduzir a taxa em 25 pontos-base, o BoC sinalizou que o juro básico já se encontrava em um nível apropriado, com a inflação ainda dentro da meta. Para cerca de 75% dos economistas consultados pela Reuters, o banco deve manter as taxas estáveis em 2026, embora uma parcela relevante projete algum grau de afrouxamento monetário ao longo do ano, seguido por eventual retomada de alta no último trimestre.
Em 2025, o BoC acumulou cortes de 100 pontos-base, levando os juros para o limite inferior da faixa neutra, na qual a política monetária não estimula nem restringe a atividade econômica. Ainda assim, alguns traders avaliam que, para que a política se torne efetivamente estimulativa, as taxas precisariam cair abaixo da banda neutra.
Segundo Doug Porter, economista-chefe do BMO Capital Markets, o ambiente de incerteza comercial elevada, combinado com a alta da taxa de desemprego, favorece um cenário em que o BoC seja levado a cortar juros para níveis abaixo do neutro, com o objetivo de reativar a economia.
Pesquisas recentes conduzidas pelo próprio Banco do Canadá indicam que o sentimento empresarial permanece moderado, em meio às tensões comerciais, enquanto os consumidores demonstram preocupação com o emprego e o endividamento. Ainda assim, os dados macroeconômicos mostram que o impacto das tarifas tem sido concentrado em setores específicos — como aço, alumínio, madeira e automotivo —, sem efeitos sistêmicos relevantes até o momento. A inflação segue relativamente estável, o crescimento econômico é modesto e a geração de empregos foi sólida entre setembro e novembro.
O Banco do Canadá anunciará sua decisão de política monetária em 29 de janeiro, às 10h45 (horário de Brasília). Na mesma ocasião, divulgará o Relatório Trimestral de Política Monetária (MPR), retomando a prática de apresentar projeções pontuais para crescimento e inflação. O relatório também deve trazer uma avaliação atualizada sobre os impactos do orçamento federal na dinâmica macroeconômica do país.
OS JUROS NÃO CAEM MAIS, JÁ ESTAMOS EM DOMINÂNCIA FISCAL"OS JUROS NÃO IRÃO CAIR, JÁ ESTAMOS EM DOMINÂNCIA FISCAL"
OS JUROS NÃO CAEM MAIS, JÁ
ESTAMOS EM DOMINÂNCIA FISCAL
Relatório de Inteligência Macroeconômica: A Dicotomia do
Crescimento sob Juros Restritivos e o Risco de Dominância Fiscal
Data: 15 de Janeiro de 2026
Assunto: Análise Estrutural dos Dados de Varejo de Novembro/2025, Dinâmica Inflacionária e
Cenário Fiscal para o Ano Eleitoral de 2026.
1. Sumário Executivo e Tese Central
A divulgação dos resultados da Pesquisa Mensal de Comércio (PMC) pelo Instituto Brasileiro
de Geografia e Estatística (IBGE) na manhã desta quinta-feira, 15 de janeiro de 2026, marca
um ponto de inflexão na análise da conjuntura econômica nacional. Os dados revelam um
crescimento de 1,0% no volume de vendas do varejo restrito em novembro de 2025 na
comparação com outubro, e uma expansão de 1,3% na comparação interanual.1 Este
desempenho, significativamente acima da mediana das expectativas de mercado — que
projetava uma alta modesta de 0,30% na margem 2 — consolida uma narrativa que desafia a
ortodoxia dos modelos de transmissão da política monetária: a economia brasileira apresenta
uma resistência estrutural ao ciclo de aperto monetário, mantendo o consumo aquecido
mesmo diante de uma Taxa Selic estacionada em patamares contracionistas de 15,00% ao
ano.5
A tese central deste relatório é que o Brasil atravessa um fenômeno de "imunização parcial"
aos juros. Esta imunização é sustentada por três pilares interconectados que neutralizam o
efeito da política monetária: (1) um canal de renda historicamente robusto, com desemprego
em mínimas de 5,2% e massa salarial recorde, que se sobrepõe ao canal de crédito; (2) um
efeito riqueza perverso derivado do rentismo, onde as taxas de juros elevadas transferem
renda para as classes de maior poder aquisitivo, sustentando o consumo de bens e serviços
premium; e (3) um impulso fiscal expansionista em ano eleitoral, materializado no Orçamento
de 2026 recém-sancionado com R$ 61 bilhões em emendas parlamentares.7
Este cenário coloca o Banco Central do Brasil em uma encruzilhada complexa. A convergência
da inflação para a meta de 3,0% torna-se uma tarefa de Sísifo, onde o esforço monetário é
constantemente compensado pela expansão fiscal e pela inércia dos preços de serviços. O
risco de dominância fiscal — momento em que a política monetária perde a capacidade de
controlar o nível de preços devido à insustentabilidade da dívida pública — deixa de ser uma
hipótese teórica remota para figurar como um cenário de cauda com probabilidade crescente
nas avaliações de risco para o final da década.
Ao longo deste documento, dissecaremos as minúcias dos dados setoriais do varejo, a
dinâmica inflacionária subjacente, as pressões do calendário eleitoral sobre as contas
públicas e as implicações desse "novo normal" de juros altos para a alocação de capital e a
estratégia macroeconômica.
2. Anatomia do Varejo em Novembro de 2025:
Resiliência e Heterogeneidade
A análise granular dos dados da PMC de novembro de 2025 oferece insights profundos sobre
o comportamento do consumidor brasileiro e a eficácia das promoções sazonais em um
ambiente de crédito caro.
2.1. O Desempenho Agregado e a Quebra de Expectativas
O avanço de 1,0% no volume de vendas do varejo restrito em novembro, após uma alta de
0,5% em outubro 2, sinaliza uma reaceleração da atividade no quarto trimestre de 2025.
Cristiano Santos, gerente da pesquisa do IBGE, destaca que este é o segundo mês
consecutivo de crescimento consistente, rompendo com o padrão de estabilidade (variações
próximas de zero) observado entre abril e setembro de 2025.1
Este resultado surpreendeu o mercado, cujas projeções coletadas pela Reuters apontavam
para uma alta de apenas 0,30% na margem e 0,20% na comparação anual.2 O fato de o
resultado real (1,3% anual) ter superado em mais de seis vezes a expectativa anual indica um
erro sistemático nos modelos econométricos dos analistas, que provavelmente
superestimaram o impacto restritivo dos juros de 15% sobre a propensão marginal a consumir
das famílias.
Além disso, o patamar de vendas de novembro de 2025 situa-se 11% acima do nível
pré-pandemia (fevereiro de 2020) 9, evidenciando que o varejo não apenas recuperou as
perdas passadas, mas estabeleceu um novo piso de atividade, sustentado por mudanças
estruturais na renda e no emprego.
2.2. A Influência da "Black Friday" e a Elasticidade-Preço
O desempenho de novembro foi fortemente influenciado pelas promoções da Black Friday.
Segundo o IBGE, esta foi a "melhor promoção desde 2021".1 Este dado é crucial para
entender a psicologia do consumidor atual: ele é altamente sensível a preços e oportunidades
de desconto, mas possui liquidez para aproveitar essas ofertas.
A elasticidade-preço da demanda manifestou-se com clareza no setor de Equipamentos e
material para escritório, informática e comunicação, que registrou um salto de 4,1% na
comparação mensal e impressionantes 9,9% na comparação anual.10 Este comportamento
sugere que, embora o crédito seja caro, as famílias acumularam poupança ou utilizaram a
renda corrente (13º salário e bônus) para adquirir bens duráveis de tecnologia quando o
preço se tornou atrativo. A estratégia dos varejistas de sacrificar margem para girar estoque
encontrou uma demanda reprimida pronta para agir.
2.3. Análise Setorial: Vencedores e Perdedores
A dispersão dos resultados entre as oito atividades pesquisadas pelo IBGE revela a dicotomia
econômica mencionada anteriormente. Sete das oito atividades registraram alta na margem,
o que denota um crescimento disseminado e não apenas concentrado em nichos
específicos.1
Tabela 1: Desempenho Detalhado do Varejo (Novembro 2025)
📋 Desempenho Detalhado do Varejo – Novembro 2025
Varejo Restrito (Total)
Variação mensal (Nov/Out): +1,0%
Variação anual (Nov25/Nov24): +1,3%
Dinâmica: Forte tração impulsionada por renda e promoções.
Equipamentos e Material de Escritório/Informática
Variação mensal: +4,1%
Variação anual: +9,9%
Dinâmica: Efeito Black Friday; alta elasticidade a descontos; demanda reprimida.
Móveis e Eletrodomésticos
Variação mensal: +2,3%
Variação anual: +5,2%
Dinâmica: Recuperação pontual; uso de crediário próprio das lojas e cartões.
Artigos Farmacêuticos, Médicos e Perfumaria
Variação mensal: +2,2%
Variação anual: +7,2%
Dinâmica: Demanda inelástica; envelhecimento populacional; setor defensivo.
Outros Artigos de Uso Pessoal e Doméstico
Variação mensal: +2,0%
Variação anual: +4,7%
Dinâmica: Inclui lojas de departamento e vendas online; forte correlação com e-commerce.
Livros, Jornais, Revistas e Papelaria
Variação mensal: +1,5%
Variação anual: +5,9%
Dinâmica: Recuperação de base fraca; sazonalidade de material escolar antecipada.
Hiper e Supermercados, Alimentos, Bebidas
Variação mensal: +1,0%
Variação anual: +1,0%
Dinâmica: Vetor principal: massa salarial e transferências de renda (Bolsa Família).
Combustíveis e Lubrificantes
Variação mensal: +0,6%
Variação anual: N/A
Dinâmica: Mobilidade urbana normalizada; correlação com atividade de serviços.
Tecidos, Vestuário e Calçados
Variação mensal: -0,8%
Variação anual: Negativo
Dinâmica: Único setor em queda; substituição de gastos por bens duráveis na Black Friday.
Fonte: Consolidação de dados IBGE e Broadcast.1
O setor de Hiper e Supermercados, com alta de 1,0% 1, é o fiel da balança. Representando
mais de 50% do peso do índice, seu crescimento é prova cabal de que a restrição monetária
não atingiu o consumo de bens essenciais. A trégua na inflação de alimentos em domicílio 1
aumentou o poder de compra real das famílias de baixa renda, que destinam a maior parte do
orçamento a esta categoria.
Por outro lado, o recuo de 0,8% em Tecidos, Vestuário e Calçados 10 pode ser interpretado
como um efeito substituição: diante do orçamento restrito e das promoções agressivas em
eletrônicos e eletrodomésticos, as famílias adiaram a renovação do guarda-roupa para
priorizar bens de maior valor agregado ofertados com desconto.
2.4. O Varejo Ampliado e a Sensibilidade aos Juros
A análise do Varejo Ampliado, que inclui veículos e materiais de construção, oferece a
evidência mais clara do impacto dos juros de 15%. O índice geral ampliado cresceu 0,7% na
margem 12, impulsionado pelo varejo restrito, mas os componentes sensíveis ao crédito
mostram fraqueza estrutural.
● Veículos, motos, partes e peças: Registrou queda de 0,2% na margem e um recuo
profundo de 5,8% na comparação anual.9 Este é o setor onde a política monetária
"morde". O financiamento de veículos (CDC) é extremamente sensível à taxa de juros.
Com a Selic a 15%, o custo final ao consumidor supera frequentemente 2,5% ao mês,
inviabilizando a renovação de frota para a classe média típica. A queda de 5,8% em 12
meses confirma que o ciclo de bens duráveis de alto valor financiado está travado.
● Material de Construção: Apresentou alta de 0,8% na margem, mas queda de 3,0% na
comparação anual.9 A leve recuperação mensal pode estar ligada a pequenas reformas
de fim de ano (pagas com 13º salário), mas a queda anual reflete o desaquecimento do
mercado imobiliário e a retração nos financiamentos para construção e reforma.
2.5. Disparidades Regionais
A recuperação do varejo não é uniforme geograficamente. Dados do IBGE mostram que o
crescimento ocorreu em 23 das 27 unidades da federação na comparação mensal. Destaque
para Rondônia (+9,2%), Roraima (+4,5%) e Espírito Santo (+4,3%).11
Esses outliers positivos, especialmente na região Norte, podem estar correlacionados com a
dinâmica do agronegócio e mineração, além de transferências de renda federais que têm
peso desproporcional nessas economias locais. Em contraste, estados mais industrializados
ou dependentes de serviços urbanos, como o Rio de Janeiro (-0,7%), apresentaram
desempenho mais fraco, refletindo as dificuldades fiscais locais e a dinâmica do mercado de
trabalho metropolitano. No Paraná, o varejo acumulou alta de 2,4% no ano, acima da média
nacional, impulsionado por eletrodomésticos (+14,5%) 13, sugerindo uma economia regional
mais resiliente.
3. O Paradoxo da Renda e a Ineficácia da Transmissão
Monetária
A persistência do crescimento do varejo em um ambiente de juros reais ex-ante próximos de
9,5% (Selic de 15% menos inflação esperada de 4,06%) exige uma explicação teórica robusta.
Por que a política monetária não está contendo a demanda agregada conforme previsto nos
modelos do Banco Central?
3.1. O Canal da Renda Sobrepuja o Canal do Crédito
A explicação primordial reside na força extraordinária do mercado de trabalho. A taxa de
desemprego caiu para 5,2% no trimestre encerrado em novembro de 2025, a menor da série
histórica do IBGE.14 Mais do que a quantidade de empregos, a qualidade da renda melhorou
em termos agregados.
A massa de rendimento real habitual atingiu o recorde de R$ 363,7 bilhões, com crescimento
de 5,8% no ano e 2,5% no trimestre.15 Isso significa que há uma injeção líquida de quase R$
20 bilhões a mais na economia em comparação com o ano anterior, proveniente apenas do
trabalho.
Esse volume colossal de renda nova entra na economia com alta velocidade de circulação.
Diferentemente do crédito, que depende da confiança e do custo do dinheiro, a renda do
trabalho é convertida quase imediatamente em consumo, especialmente nas faixas de renda
média e baixa. O varejo de supermercados e farmácias é o principal beneficiário desse fluxo.
O consumidor não precisa se endividar para comprar; ele usa o salário valorizado acima da
inflação.
3.2. Pleno Emprego e Pressão Salarial
O nível de 5,2% de desemprego sugere que a economia brasileira opera acima do seu nível de
pleno emprego (NAIRU), gerando pressões salariais. O rendimento médio real habitual
cresceu 4,5% no ano, atingindo R$ 3.574.15
Essa dinâmica cria um ciclo de retroalimentação: empresas contratam para atender a
demanda; a escassez de mão de obra eleva os salários; salários maiores aumentam o
consumo; o consumo sustenta as vendas das empresas. A política monetária, atuando apenas
sobre o custo do capital, tem dificuldade em romper esse ciclo inercial de renda-consumo
sem causar um choque recessivo muito mais profundo, o que o Banco Central tem evitado até
o momento.
3.3. O Efeito Riqueza do Rentismo (O "Hedge" das Classes Altas)
Um aspecto frequentemente subestimado é o efeito distributivo dos juros altos. Com a Selic a
15%, o Brasil oferece um dos maiores retornos reais do mundo para o capital financeiro. As
famílias detentoras de patrimônio líquido investido em renda fixa (CDI, Tesouro Selic,
LCIs/LCAs) experimentam um aumento significativo em sua renda disponível sem necessidade
de esforço produtivo adicional.
Esse fenômeno, conhecido como "efeito renda do rentismo", sustenta o consumo das classes
A e B. Isso explica a resiliência do setor de serviços de alto padrão e do mercado de luxo, que
continua crescendo concentrado em marcas exclusivas (BMW, Mercedes-Benz, Volvo detêm
66% do mercado premium).16 Enquanto a classe média baixa sofre com o encarecimento do
f
inanciamento do carro popular, a classe alta compra veículos premium à vista ou com taxas
subsidiadas pelas montadoras, utilizando os rendimentos de suas aplicações financeiras.
Essa bifurcação do consumo ("K-shaped recovery") dilui a eficácia da política monetária, pois
uma parcela relevante da demanda (a de alta renda) torna-se positivamente correlacionada
com a alta de juros, ao invés de negativamente.
3.4. A Dinâmica do Crédito: Inadimplência vs. Concessão
Embora o crédito esteja caro, ele não desapareceu. O endividamento das famílias está
elevado, mas a concessão de crédito livre ainda mostra alguma vitalidade em linhas de curto
prazo. Contudo, a inadimplência começa a ser um sinal de alerta amarelo. Dados do Banco
Central mostram que a inadimplência da carteira de crédito livre para pessoas físicas subiu
para 6,3%, um avanço de 1,0 ponto percentual em doze meses.17
O aumento da inadimplência, paradoxalmente, convive com o aumento das vendas. Isso
sugere que as famílias estão priorizando o consumo corrente em detrimento do pagamento
de dívidas passadas, ou "rolando" o endividamento enquanto o mercado de trabalho permitir.
Bancos privados já adotam cautela na concessão 18, mas o impulso da renda tem sido
suficiente para manter a roda girando por enquanto.
4. A Inflação no "Último Quilômetro": Inércia e Difusão
A resiliência da atividade econômica cobra seu preço na dinâmica inflacionária. O Índice
Nacional de Preços ao Consumidor Amplo (IPCA) encerrou 2025 com alta acumulada de
4,26%.19 Embora dentro do intervalo de tolerância (teto de 4,50%), o índice está
desconfortavelmente acima da meta central de 3,00% e mostra sinais qualitativos
preocupantes para 2026.
4.1. O Salto no Índice de Difusão
O sinal de alerta mais estridente vem do índice de difusão — métrica que indica a
porcentagem de itens da cesta do IPCA que apresentaram aumento de preços. Este indicador
saltou de 56% em novembro para 60% em dezembro de 2025.20
Uma difusão de 60% indica que a inflação deixou de ser um problema de choques de oferta
pontuais (como uma quebra de safra afetando apenas alimentos) para se tornar um processo
generalizado de remarcação de preços. A difusão de itens não alimentícios, especificamente,
disparou de 49% para 65% 20, evidenciando que a pressão se espalhou para bens industriais
e serviços.
4.2. A Rigidez dos Serviços Subjacentes
A inflação de serviços, intimamente ligada ao hiato do produto e ao mercado de trabalho,
mostra-se resiliente. A média móvel de três meses dos núcleos de serviços subjacentes
acelerou para 5,1% anualizado em dezembro.21
Com o reajuste do salário mínimo para R$ 1.621 a partir de janeiro de 2026 (+6,78%) 22,
estabelece-se um novo piso nominal para os custos de serviços intensivos em mão de obra
(domésticos, reparos, beleza, alimentação fora do lar). Essa indexação salarial atua como um
mecanismo de realimentação inercial, dificultando a convergência da inflação para a meta de
3% sem uma desaceleração econômica que o atual cenário de pleno emprego não permite.
4.3. Expectativas Desancoradas
O mercado financeiro, captando esses sinais, mantém suas expectativas de inflação
desancoradas. O Boletim Focus projeta um IPCA de 4,06% para 2026 e 3,80% para 2027.23 O
fato de as expectativas de longo prazo (2027-2028) estarem estacionadas acima da meta
sugere uma falta de credibilidade na capacidade do Banco Central de entregar a inflação no
alvo, dada a pressão fiscal e a inércia da atividade. Esta desancoragem obriga o BC a manter
os juros mais altos por mais tempo, elevando o custo do desinflacionamento.
5. Dominância Fiscal e o Orçamento de 2026: O
Elefante na Sala
A discussão macroeconômica brasileira em 2026 é inevitavelmente gravitada pelo conceito de
Dominância Fiscal. Este fenômeno, teorizado por Sargent e Wallace, descreve uma situação
onde a política monetária perde a primazia no controle da inflação porque a política fiscal
torna-se insustentável. Se o mercado acredita que o governo não pagará sua dívida através
de superávits futuros, mas sim através de inflação (monetização), subir juros torna-se
contraproducente, pois apenas acelera o crescimento da dívida e o risco de calote,
depreciando o câmbio e gerando mais inflação.
5.1. O Orçamento Eleitoral e a Expansão de Gastos
A sanção do Orçamento de 2026 pelo Presidente Lula, ocorrida em 14 de janeiro, confirmou
os temores de uma política fiscal expansionista em ano eleitoral. O orçamento prevê
despesas totais de R$ 6,5 trilhões (incluindo rolagem da dívida) e, crucialmente, um volume
recorde de R$ 61 bilhões em emendas parlamentares.7
Essas emendas, em grande parte impositivas, funcionam como uma injeção direta de liquidez
nas bases eleitorais (municípios), pulverizando recursos em obras e serviços locais. O efeito
multiplicador desses gastos é alto e ocorre justamente no período pré-eleitoral,
contrabalanceando o esforço contracionista da Selic.
Além disso, programas sociais como o Bolsa Família (R$ 158,6 bilhões) e o Pé-de-Meia (R$
11,47 bilhões) mantêm a renda das camadas mais baixas elevada 24, sustentando o consumo
básico que observamos nos dados do varejo.
5.2. A Meta Fiscal: Ficção vs. Realidade
Oficialmente, a meta fiscal para 2026 é de um superávit primário de 0,25% do PIB (aprox. R$
34,5 bilhões).24 Contudo, a credibilidade dessa meta é nula junto aos agentes de mercado. O
Boletim Focus projeta um déficit primário de 0,53% do PIB para 2026.25
A discrepância entre o discurso oficial e a projeção de mercado deve-se à prática recorrente
de excluir despesas do cálculo da meta (como os R$ 57 bilhões em precatórios) e à
superestimação de receitas. Economistas como Felipe Salto e Rafaela Vitória alertam que a
meta fiscal precisará ser alterada ou que o governo dependerá de receitas extraordinárias
incertas para fechar as contas.26
Essa falta de transparência e compromisso fiscal real corrói a âncora fiscal, elevando o
prêmio de risco embutido na curva de juros.
5.3. A Trajetória da Dívida e o Risco de Ruptura
A consequência aritmética de déficits primários recorrentes somados a juros reais elevados é
o crescimento explosivo da dívida pública. O economista-chefe da XP, Caio Megale, alerta
que "será difícil alcançar meta fiscal positiva em 2026" e que o país vive "à beira da
dominância fiscal".27
Projeções de mercado indicam que a Dívida Bruta do Governo Geral (DBGG) pode atingir 82%
do PIB ao final de 2026 e caminhar para 90% até 2028 se não houver correção de rota.28
Com a Selic a 15%, o custo de carregamento dessa dívida é proibitivo. O governo gasta cerca
de 7-8% do PIB apenas com o pagamento de juros nominais. Isso cria um círculo vicioso: o
risco fiscal eleva os juros neutros; juros altos pioram a dívida; a piora da dívida eleva o risco
f
iscal.
Economistas divergem se já estamos em dominância fiscal plena ou não 29, mas o
comportamento dos ativos — com a curva de juros longa abrindo taxas apesar da inflação
corrente "controlada" — sugere que o mercado opera sob a premissa de dominância fiscal
incipiente.
6. O Cenário Internacional: Ventos Contrários de
Washington
A complexidade doméstica é amplificada por um ambiente externo que deixou de ser
favorável. A expectativa de um ciclo agressivo de cortes de juros nos Estados Unidos foi
frustrada.
6.1. O "Fed" e a Geopolítica de Trump
O Federal Reserve enfrenta seu próprio dilema. Com a economia americana resiliente e a
inflação ainda acima da meta de 2%, a precificação de cortes de juros foi adiada. Bancos
como J.P. Morgan agora preveem manutenção de juros altos ou até altas futuras em cenários
extremos (2027), enquanto Goldman Sachs e Barclays adiaram a expectativa de cortes para
meados ou final de 2026.31
A tensão política entre Donald Trump e Jerome Powell adiciona volatilidade.32 A possibilidade
de interferência política no Fed ou de políticas fiscais expansionistas (cortes de impostos) nos
EUA mantém os Treasuries americanos pagando taxas atrativas.
6.2. Impacto no "Carry Trade" e no Câmbio
Para o Brasil, juros altos nos EUA (na faixa de 3,5% - 4,0% ou mais) reduzem o diferencial de
juros (carry trade). Embora a Selic de 15% ainda ofereça um prêmio robusto, o risco fiscal
brasileiro diminui a atratividade ajustada ao risco dessa operação.
Isso pressiona a taxa de câmbio. O dólar abriu o dia 15/01/2026 cotado a R$ 5,38, com
volatilidade.33 Um câmbio depreciado atua como mais um vetor inflacionário (via preços de
importados e combustíveis), limitando ainda mais o espaço de manobra do Banco Central do
Brasil.
7. Mercado Financeiro: Reação e Precificação
(15/01/2026)
A reação dos mercados financeiros aos dados de varejo e ao cenário orçamentário reflete a
cautela extrema dos investidores.
7.1. Inclinação da Curva de Juros (Steepening)
Observamos um movimento clássico de inclinação da curva de juros (DI Futuro).
● Parte Curta (2026-2027): As taxas operam estáveis ou com leve alta, precificando a
manutenção da Selic em 15% por um período prolongado (Higher for Longer). O
mercado abandonou as apostas de cortes no curto prazo.34
● Parte Longa (2029-2035): As taxas abriram significativamente. O Tesouro IPCA+ 2035
atingiu rendimento de IPCA + 7,66%, e o prefixado 2035 chegou a 13,69%.35
○ Interpretação: O prêmio de risco na parte longa reflete o temor de insolvência fiscal
ou de retorno da inflação descontrolada. Taxas reais acima de 7,5% são
historicamente associadas a períodos de crise aguda de confiança.
7.2. Bolsa de Valores e Setores
O Ibovespa renovou máxima histórica aos 165 mil pontos 36, mas esse número esconde uma
rotação setorial importante.
● Varejo Cíclico: Ações como Magazine Luiza e Casas Bahia tiveram alta no dia
impulsionadas pelo dado de curto prazo do varejo, mas sofrem estruturalmente com o
custo da dívida.
● Setor Financeiro e Alta Renda: Bancos (Itaú, Bradesco) e varejo de alta renda (Vivara)
mostram desempenho superior, beneficiando-se dos spreads altos e da resiliência do
consumo de luxo.
8. Perspectivas para a Política Monetária: O Que
Esperar do Copom?
Diante do quadro de atividade aquecida, inflação inercial e risco fiscal, a próxima reunião do
Copom (27 e 28 de janeiro de 2026) reveste-se de importância crítica.37
8.1. Cenários de Decisão
1. Cenário Base (Manutenção em 15,00%): É o consenso majoritário. O BC deve manter a
taxa inalterada, mas endurecer o comunicado (Hawk), explicitando que a convergência
da inflação está ameaçada pela política fiscal e pela atividade forte. A estratégia será
manter os juros restritivos por tempo indeterminado até que o hiato do produto abra ou
as expectativas reancorem.
2. Cenário de Risco (Elevação de Juros): Embora menos provável no curto prazo, a tese
de gestoras como a Adam Capital — que veem chance de Selic parada ou até subindo —
ganha força.38 Se o dólar disparar ou a inflação de serviços acelerar mais, o BC pode ser
forçado a dar um "choque de credibilidade" elevando a taxa, a despeito do custo
político.
8.2. A Narrativa da "Ineficácia"
O BC precisará endereçar a narrativa de que a política monetária "não funciona". A
comunicação deve enfatizar que a política está funcionando (vide setor de veículos e crédito
corporativo), mas que seus efeitos estão sendo mascarados pelo impulso fiscal e de renda. O
reconhecimento explícito da descoordenação entre política fiscal e monetária pode gerar
ruído político com o governo, mas é necessário para a transparência técnica.
9. Conclusão e Estratégia
O Brasil inicia 2026 sob o signo de um desequilíbrio macroeconômico perigoso: uma
economia que cresce impulsionada por gastos públicos e consumo das famílias, mas que
acumula desequilíbrios fiscais e inflacionários que cobram seu preço na taxa de juros.
Para investidores e gestores corporativos, a leitura é clara:
1. Não apostar contra o consumo no curto prazo: O varejo deve continuar
surpreendendo positivamente no primeiro semestre devido ao calendário eleitoral e à
renda forte.
2. Cautela extrema com a dívida pública: O risco de cauda fiscal é elevado. A proteção
em ativos reais ou indexados à inflação (IPCA+) de prazos curtos/médios é preferível a
prefixados longos.
3. Juros "Higher for Longer": Planejamentos financeiros devem assumir um custo de
capital (Selic) de dois dígitos por todo o horizonte de 2026. A era dos juros baixos
📊 Indicadores-Chave e Projeções – Brasil (Jan/26 → Final 2026)
💰 Selic
Atual: 15,00%
Projeção: 12,25%
Tendência: 🔼 Alta (manutenção em 14–15%)
📈 IPCA (Inflação 12m)
Atual: 4,26%
Projeção: 4,06%
Tendência: 🔼 Alta (serviços pressionados)
📊 PIB
Atual: N/A
Projeção: 1,80%
Tendência: 🔼 Alta (revisões para cima após varejo forte)
📉 Déficit Primário
Atual: -0,48% (2025)
Projeção: -0,53%
Tendência: ⚠️ Piora (gastos eleitorais)
💵 Dólar
Atual: R$ 5,38
Projeção: R$ 5,40+
Tendência: 🌪️ Volátil (risco fiscal)  Viés de alta