华大基因(300676)基本面分析报告华大基因(300676)基本面分析报告
核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型
一、基础基本面概况
1. 公司与核心业务
国内基因测序行业龙头,创业板精准医学检测综合服务商,依托关联公司华大智造自主测序设备,打造生育健康、肿瘤防控、感染检测、科研多组学四大业务板块,输出院内一体化实验室解决方案、民生筛查项目与海外技术转移服务。
核心壁垒:国内唯一完整覆盖“测序设备-试剂-检测-生物信息数据库”全产业链企业;拥有超380项国际医疗资质,落地36国100+海外实验室共建项目;生育健康NIPT国内双寡头,科研测序市占率行业第一,累计千万级临床样本数据库,AI多组学诊断工具形成差异化技术壁垒。
2. 核心财务(2025年报+2026一季报)
1. 2025全年营收37.05亿元同比微降,全年归母净亏损6.17亿元;2026Q1营收8.09亿元同比增长20.35%,亏损大幅收窄81.93%,业绩筑底修复。
2. 亏损核心诱因:行业价格内卷、资产减值计提、应收账款减值、海外实验室前期投入拖累毛利率。
3. 全球化布局:海外收入增速30%+,当前
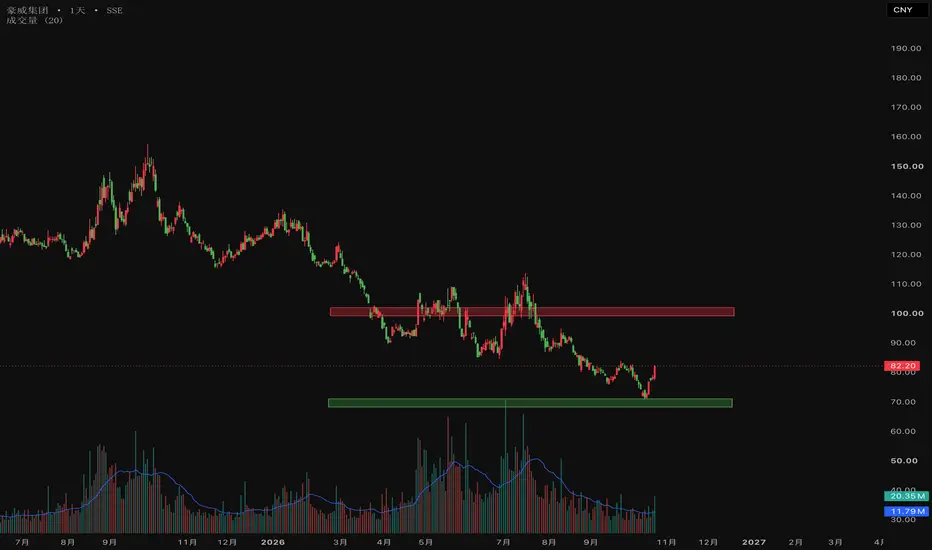
【重点关注】天顺风能SZSE:002531
以下内容仅代表个人观点,可能存在信息滞后、理解偏差及较大不确定性,不构成任何投资建议、荐股、收益承诺或买卖引导,亦无任何推荐或诱导实盘交易之意。市场有风险,投资需谨慎,任何交易决策均应基于独立判断并自行承担相应风险。过往表现及经验不代表未来收益,股市可能出现大幅波动甚至本金损失;投资者应结合自身风险承受能力、资金状况及投资目标审慎决策,必要时咨询具备资质的专业人士。据此操作,风险自担。
各位交易员朋友,晚上好。
核心观点: 重点关注,择机积极做多
目标价: 9.7-10.2
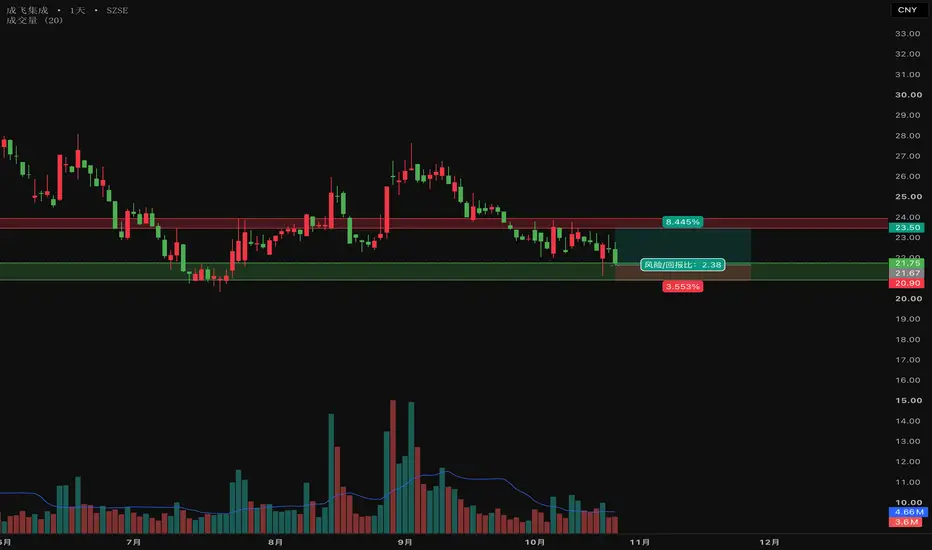
技术面逻辑:
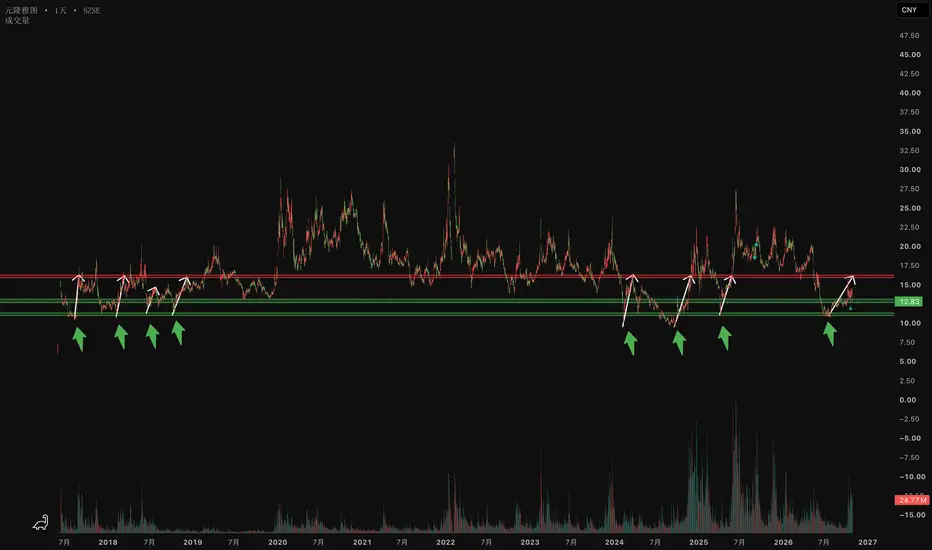
如图所示,自2016年至今10年,绿色区域作为7次顶部,3次底部测试,属于重要进攻和防守区域。
✅😄当下基本面乐观,发生拐点信号,该区域预期依旧生效。
基本面逻辑:
1.利润表:拐点信号明确,但含金量需多角度观察。
2026年前三季度,公司营收33.00亿元,同比下降11.36%;归母净利润2.04亿元,同比增长193.02%;但扣非归母净利润仅0.58亿元,同比基本持平(-0.17%)。单看三季度,改善更为集中:Q3营收12.80亿元,同比仍下降
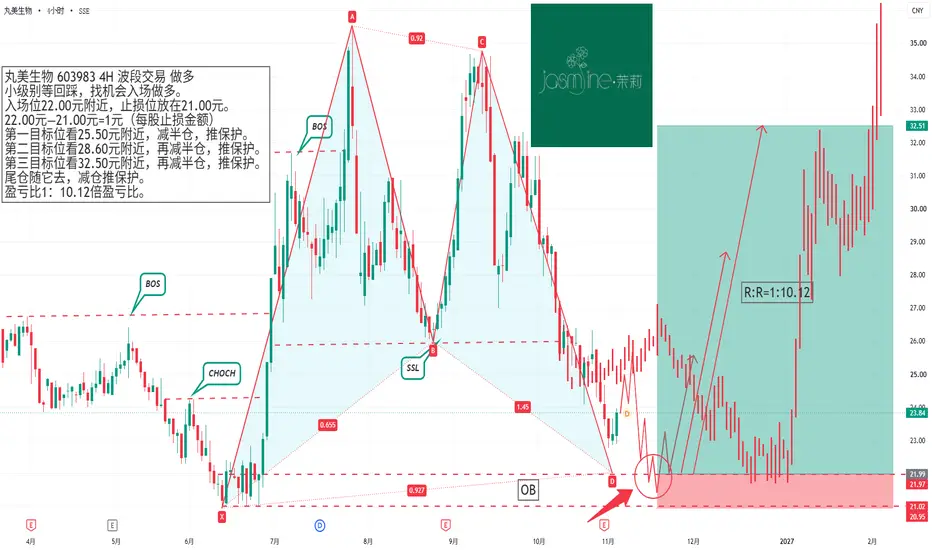
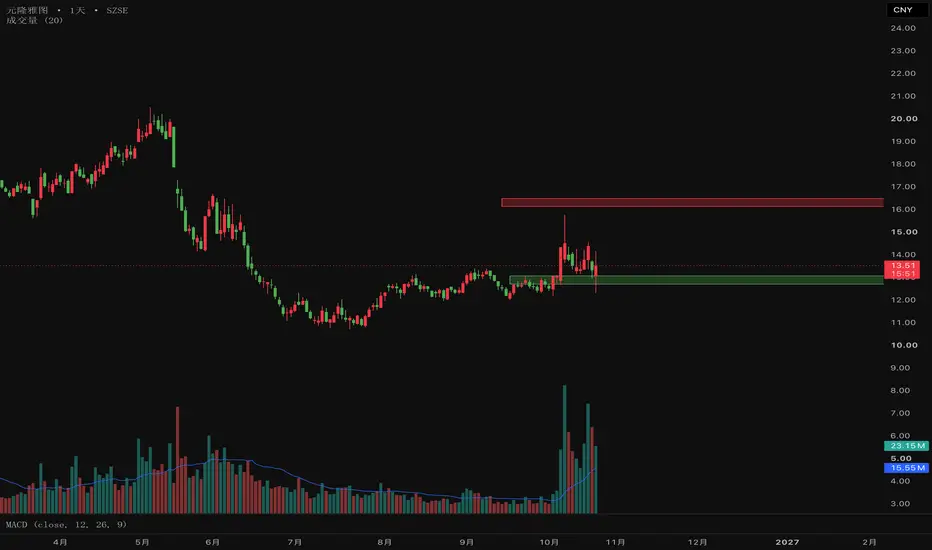
【审慎关注】元隆雅图SZSE:002878
以下内容仅代表个人观点,可能存在信息滞后、理解偏差及较大不确定性,不构成任何投资建议、荐股、收益承诺或买卖引导,亦无任何推荐或诱导实盘交易之意。市场有风险,投资需谨慎,任何交易决策均应基于独立判断并自行承担相应风险。过往表现及经验不代表未来收益,股市可能出现大幅波动甚至本金损失;投资者应结合自身风险承受能力、资金状况及投资目标审慎决策,必要时咨询具备资质的专业人士。据此操作,风险自担。
各位交易员朋友,晚上好。
核心观点: 审慎关注,有较大风险,择时择机做多。
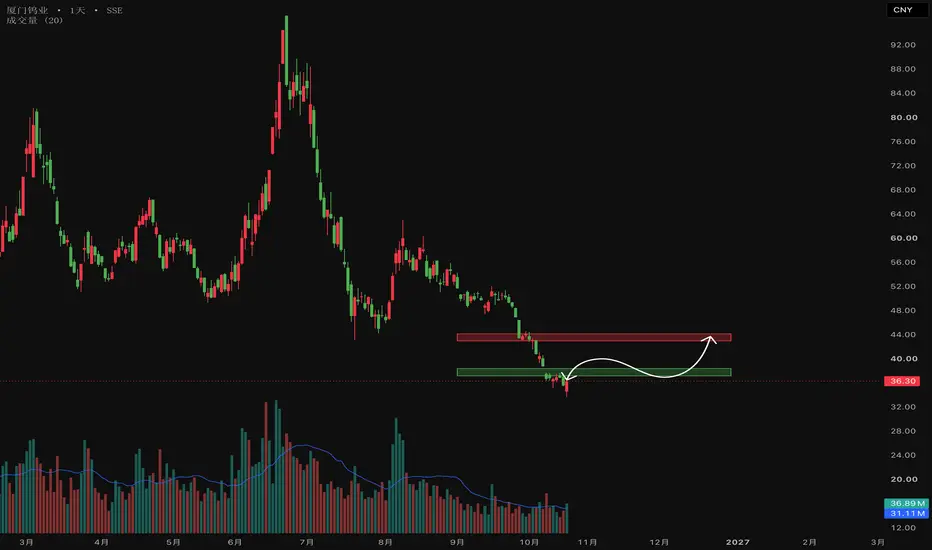
技术面逻辑:
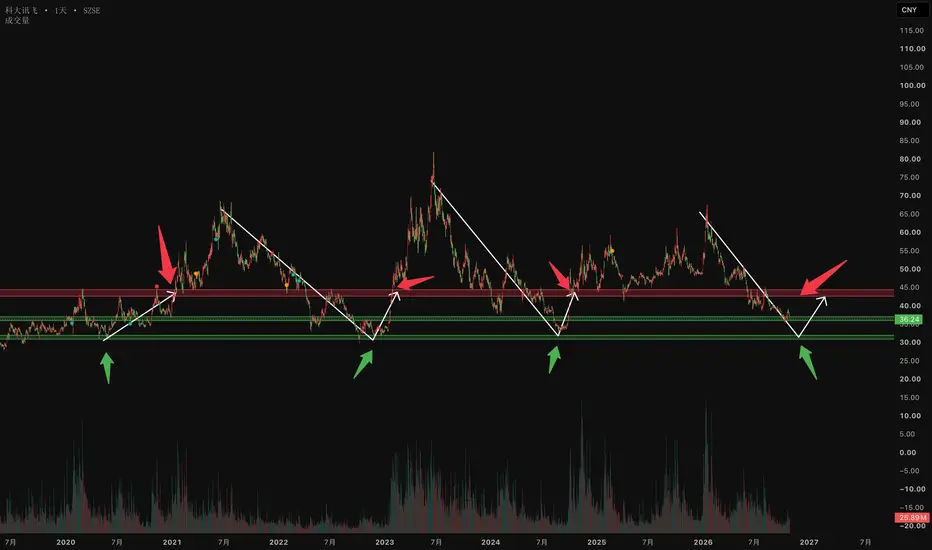
如图所示,自2017上市以来年至今9年,该底部被资金认可测试8次有效。
⚠️特别警示!当下该标的基本面存在风险,可能导致该底部区域不再被资金认可。
基本面逻辑:
1.⚠️财务情况恶化。营收连续两个季度加速下滑(Q2同比-16.35%,Q3同比-36.95%),费用率大幅攀升,若Q4不能出现显著的收入端改善或费用收缩,全年亏损概率较高。
一个值得留意的结构性信号是:毛利率同比有所提升(+2.06pct),但费用端侵蚀严重。三费(销售、管理、财务)合计1.8
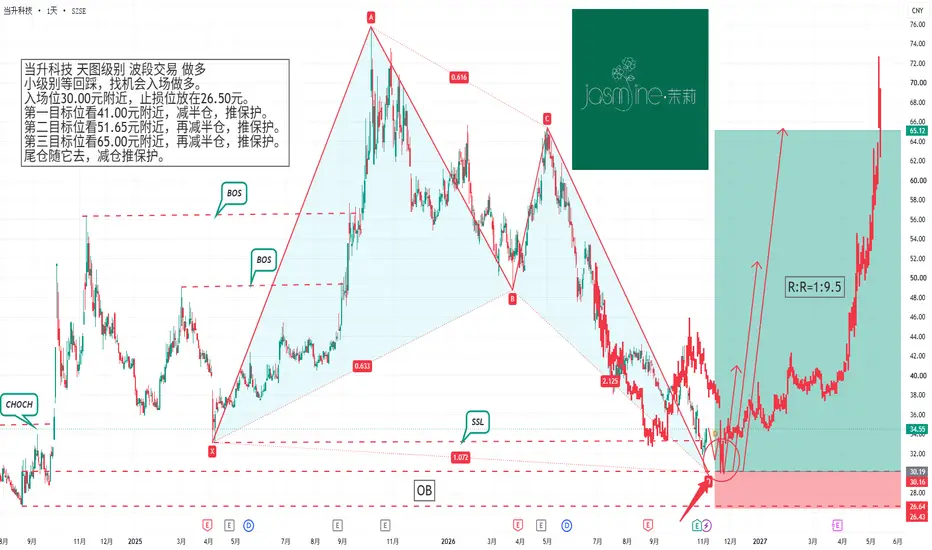
【建议关注】科大讯飞SZSE:002230
以下内容仅代表个人观点,可能存在信息滞后、理解偏差及较大不确定性,不构成任何投资建议、荐股、收益承诺或买卖引导,亦无任何推荐或诱导实盘交易之意。市场有风险,投资需谨慎,任何交易决策均应基于独立判断并自行承担相应风险。过往表现及经验不代表未来收益,股市可能出现大幅波动甚至本金损失;投资者应结合自身风险承受能力、资金状况及投资目标审慎决策,必要时咨询具备资质的专业人士。据此操作,风险自担。
各位交易员朋友,晚上好。
核心观点:建议关注,适时做多。
技术面逻辑:
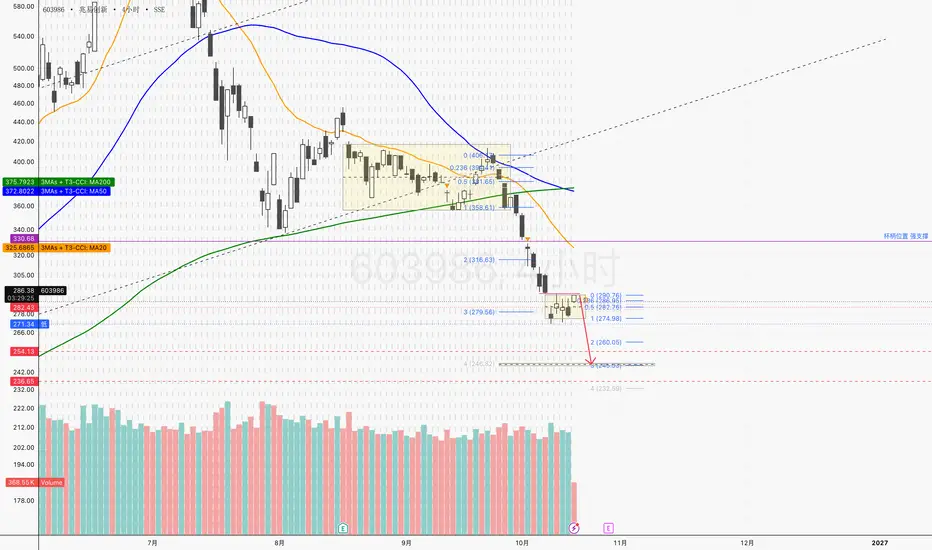
如图所示,自2020年至今6年,该底部反复被资金认可。当下基本面未发生重大恶化,该区域预期依旧生效。
基本面逻辑:
1.财务情况无重大恶化。收入平稳增长、利润战略性承压。
2.PS处于历史偏低区域。
3.基本面中性
4.机构方向偏积极。
综上,建议关注。该标的价格达到该区域后,资金是否仍然认可该区域,适时做多。
祝,交易顺利。
补充阅读:
一、财务概览
2026年前三季度营收181.87亿元,同比增长7.05%;归母净利润2188.72万元,同比扭亏;但扣非净利润亏损7.