 做多做多

新诺威 300765 天图级别 波段交易 做多新诺威 300765 天图级别 波段交易 做多
现价30.50元附近,找机会入场做多,止损位放在28.00元。
第一目标位看38.60元附近,减半仓,推保护。
第二目标位看46..00元附近,再减半仓,推保护。
第三目标位看60.00元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
 做多

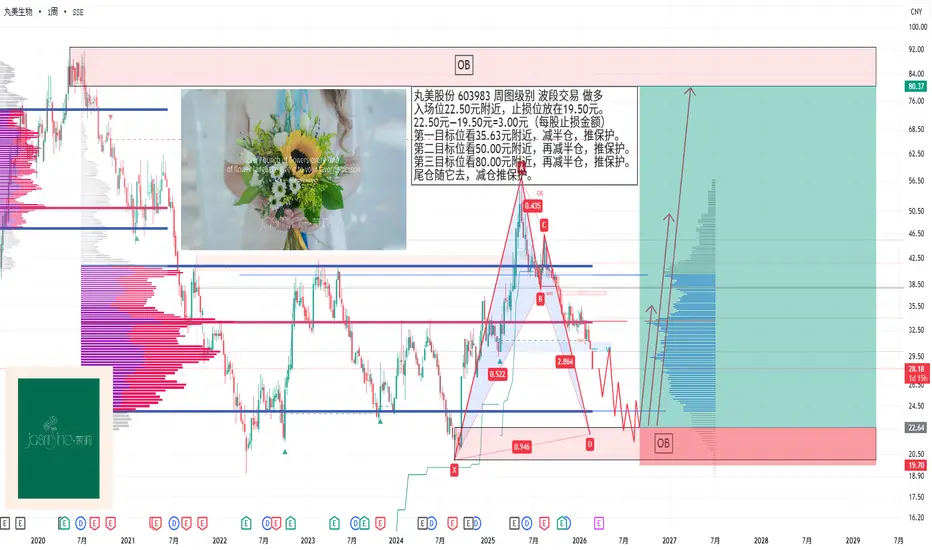
丸美股份 603983 周图级别 波段交易 做多丸美股份 603983 周图级别 波段交易 做多
入场位22.50元附近,止损位放在19.50元。
22.50元—19.50元=3.00元(每股止损金额)
第一目标位看35.63元附近,减半仓,推保护。
第二目标位看50.00元附近,再减半仓,推保护。
第三目标位看80.00元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
 做多
 做多

 做多

 做多

以下是关于光电股份(600184)的技术分析。以下是关于光电股份(600184)的技术分析。
📊 当前市场概览
· 参考价格:约 8.50元 - 8.80元
· 近期走势:股价处于长期下跌后的低位震荡阶段,交投相对清淡。
📈 关键价格与形态分析
核心价格水平
关键位类型 具体价格 技术含义
直接阻力 9.20元 20日均线(EMA)当前位置,也是近期多次上攻未果的压力点。
核心阻力 10.00 - 10.20元 60日均线(EMA)与前期平台低点重合区域,是中期趋势强弱分水岭。
当前支撑 8.30 - 8.40元 近期低点区域,构成短期多头防线。
关键支撑 7.80元 2024年低点区域,也是近三年来的重要历史支撑位。
形态与动能判断
· 趋势状态:日线级别处于下降通道末端,股价在 8.30 - 9.20元 的窄幅区间内横盘震荡已近两个月,底部整理特征明显。
· 均线系统:短期均线(5日、10日、20日)高度粘合,方向不明;中长期均线(60日、120日)仍呈空头排列,但下行斜率已明显趋缓。
· MACD指标:日线MACD在零轴下方反复金叉死叉,动能柱微弱,显示多空力量处于弱平衡状态,正在酝酿方向选择。
· 成交量:近

 做多

好的,以下是关于盛新锂能(002240)的技术分析。好的,以下是关于盛新锂能(002240)的技术分析。
📊 当前市场概览
· 参考价格:约 16.50元 - 17.00元
· 近期走势:股价处于长期下跌后的低位震荡阶段,整体弱于大盘。
📈 关键价格与形态分析
核心价格水平
关键位类型 具体价格 技术含义
直接阻力 18.50元 20日均线(EMA)当前位置,也是前期小高点,构成第一道技术压力。
核心阻力 20.00 - 20.50元 60日均线(EMA)与120日均线(EMA)粘合区域,是中期趋势强弱分水岭。突破则有望扭转下跌趋势。
当前支撑 16.00元 近期低点区域,也是心理整数关口,构成短期多头防线。
关键支撑 14.50 - 15.00元 2024年低点区域,也是上市以来的重要历史支撑位。跌破则打开新的下跌空间。
形态与动能判断
· 趋势状态:日线级别仍处于下降通道中,但下跌斜率已明显趋缓,进入筑底磨底阶段。
· 均线系统:短期均线(5日、10日)开始走平并尝试金叉,但60日、120日等中长期均线仍呈空头排列,对股价反弹构成层层压制。
· MACD指标:日线MACD在零轴下方形成金叉后,红色动能柱温和放大,显示下

 做多

市场扫描,A股港股美股值得关注的几个品种值得你价值投资5-10的品种位置已经给到
赶紧收藏,细品,财富向你招手
【小米】【宁德时代】【小鹏】
其他密码可私信获取。
附:
BTC+ETH绝佳买点分析,短线交易机会


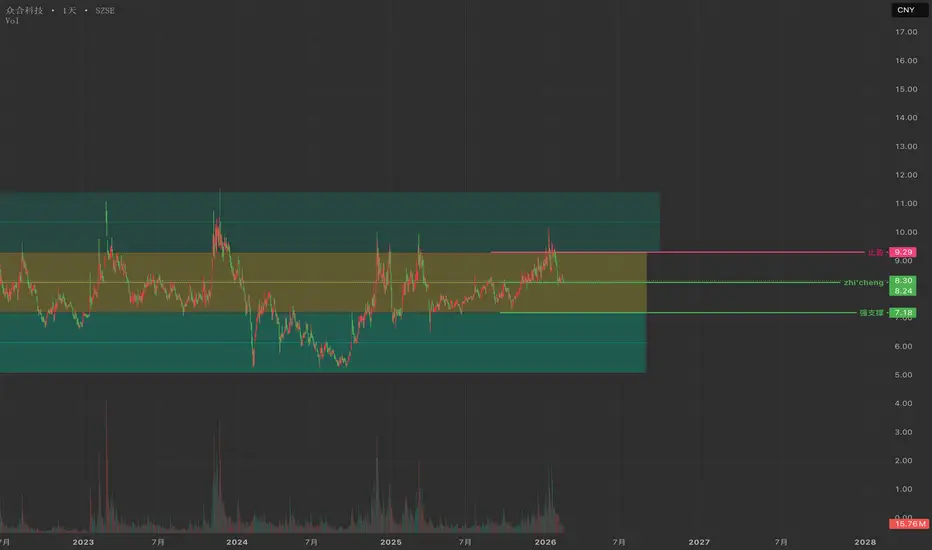
合众科技中短线交易分析SZSE:000925
周线与月线视角:
自2018年以来,该标的长期运行于宽幅震荡区间。主要波动范围锁定在黄色区域(9.29–7.18),区间宽度约30个点左右。
📊 附图参考:
当前判断:
价格已反弹至区间上沿,短期遇阻。预计将在8.24附近整理蓄势,随后仍有上攻动能。
三种应对思路:
❶ 8.24 试多
若回踩不破,可轻仓试多。若跌破且1–2个交易日内无法快速收回,则执行止损。
❷ 7.18 布局
该位置为区间底部支撑,具备较高盈亏比,适合左侧埋伏。
❸ 9.29 突破追入
若放量站稳该颈线位,视为震荡格局结束、向上空间打开。
➤ 第一目标:10.30
➤ 第二目标:11.39
⚠️ 郑重声明:
本篇内容仅为个人复盘与计划记录,不构成任何投资建议。
请勿以此为据进行实盘操作。
市场第一课:莫信他人言
任何人的判断,都不值得你把真金白银押上去。
唯一值得信任的,只有你自己的交易规则与止损线。

 做多
 做多

 做多

 做多

 做多

《金螳螂(002081):公装龙头的“存量+技术”双轮驱动——城市更新与装配式引领长期增长》一、基本面分析:稳健但有隐忧
金螳螂作为建筑装饰行业龙头,主营业务涵盖公共建筑装饰、住宅装饰及设计服务,拥有全产业链一体化服务能力(整合内装、土建、幕墙、机电等环节),品牌实力突出(累计获144项“鲁班奖”及559项“中国建筑工程装饰奖”)。近年来,公司推进战略转型,重点布局洁净室、城市更新及海外市场,试图摆脱对传统地产相关业务的依赖。
但基本面仍有隐忧:2025年前三季度营收132.75亿元(同比下降9.2%),净利润3.94亿元(同比下降18.5%),主要因传统装饰业务受地产周期影响尚未完全恢复。此外,公司应收账款规模较大(2025年上半年应收账款及票据110.5亿元),虽已采取资产保全措施覆盖风险敞口,但仍需警惕回款压力。
二、安全边际:充足,当前估值具备吸引力
格雷厄姆强调“安全边际”是投资的核心,即通过低于内在价值的价格买入股票。从金螳螂的情况看:
估值水平:当前市值约93亿元,而根据雪球用户“ A股收荒匠”的极简估值模型,其合理市值应为180亿元(盈利能力价值90亿元+现金等价物90亿元),基本等于5折买入,安全边际充足。
财务安全垫:公司现金储备充足,20
 做多

万盛股份:《全球磷系阻燃剂龙头:从“规模壁垒”到“新能源材料”的护城河延伸》万盛股份作为全球磷系阻燃剂细分领域绝对龙头,其护城河源于规模与技术壁垒、客户与渠道粘性、产业链垂直整合三大核心维度,叠加全球化布局与多业务协同的辅助优势,形成了难以复制的竞争优势。尽管短期受行业供需失衡(产能过剩、需求疲软)影响业绩承压,但长期看,其龙头地位与护城河仍将支撑其在新能源、5G等新兴领域实现复苏与增长。
二、具体护城河分析
1. 规模与技术壁垒:全球磷系阻燃剂龙头的“不可复制性”
万盛股份的核心业务是磷系阻燃剂(属于功能性精细化学品),其护城河的首要来源是全球领先的规模优势与持续的技术创新能力。
规模优势:公司是“全球最主要的磷系阻燃剂生产、供应商”,现有年产能13.5万吨(东北证券研报),且在建产能9.5万吨(2024年数据)。规模化生产带来显著的单位成本优势——磷系阻燃剂的生产流程复杂,固定成本占比高,规模效应可降低单位产品的折旧、人工等成本,使得万盛在价格竞争中占据主动(即使行业产能过剩,仍能通过低成本维持盈利)。
技术壁垒:公司深耕磷系阻燃剂研发30年,掌握了核心合成工艺(如高纯度磷系化合物的制备、复配技术),并持续拓展高附加值产品(如用于先进材料的无卤
 做多

 做多
 做多

 做空


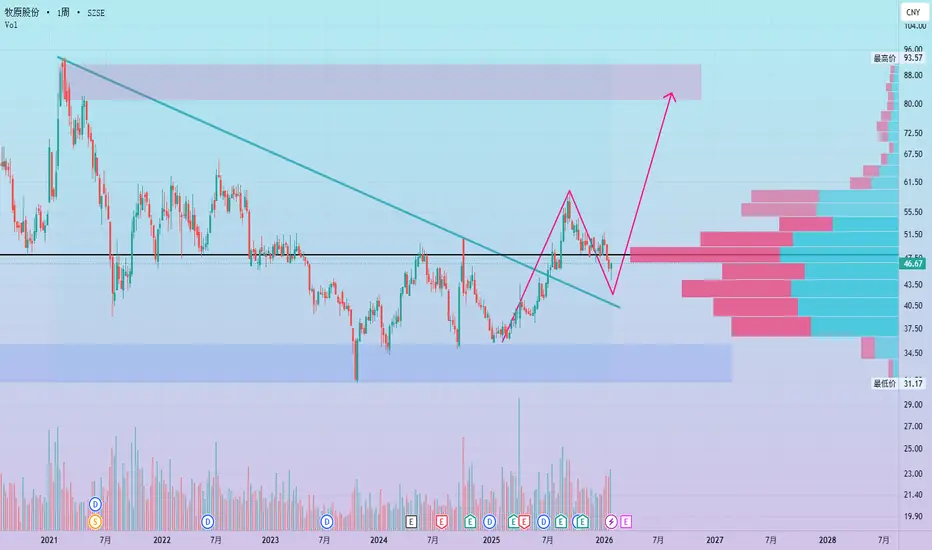
牧原股份周线级别突破回踩结构,关注入场机会黄金的加速上涨会快速传导至消费端,农林牧渔、生猪粮食、农产品是接下来的重头戏,种业农产品养殖业已经开始表现,牧原股份周线级别的突破回踩结构是不错的介入时机,右侧关注企稳后的入场机会。
 做多
 做多
