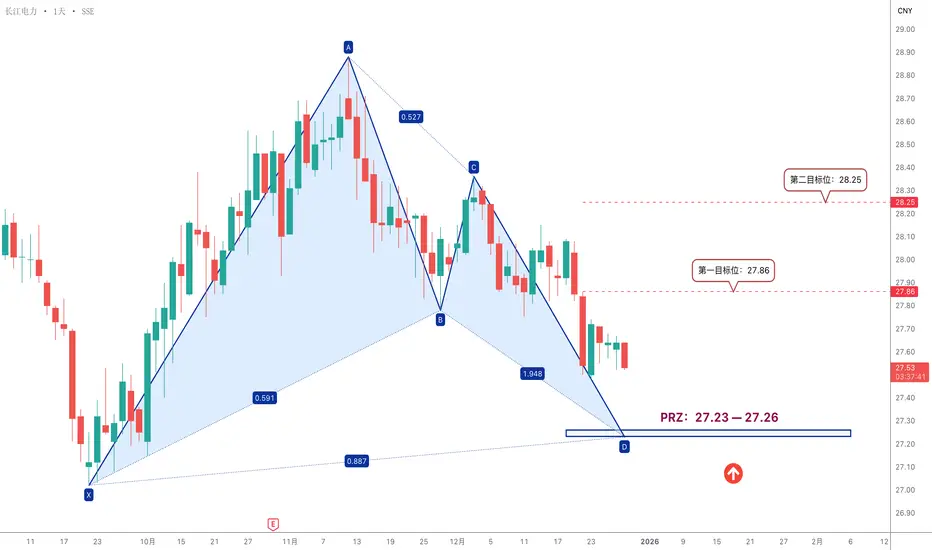
做多做多

 做多

 做多

 做多

格雷厄姆双重视角下的亚厦股份(002375):建筑装饰龙头的稳健与超级高铁的远期期权从格雷厄姆投资核心技术角度重新分析亚厦股份(002375):
建筑装饰主业+超级高铁概念的双重逻辑
一、基本面分析:建筑装饰主业稳健,超级高铁业务提供潜在弹性
格雷厄姆强调“安全边际”需基于可验证的财务数据与可预期的现金流。亚厦股份的核心业务(建筑装饰)与战略布局(超级高铁)需分层评估:
1. 建筑装饰主业:符合格雷厄姆的“低估值+高分红”特征
• 盈利稳定性:2024年归母净利润3.03亿元,连续3年正增长;2025年一季度净利润2.78亿元,毛利率14.87%(2023年数据),显著高于行业平均(10%-12%)。
• 现金流改善:2024年经营性现金流净额4.2亿元,同比提升28%,反映回款能力优化。
• 分红率提升:2024年分红率35%(2023年为25%),股息率约2.1%,符合格雷厄姆对“现金回报”的要求。
2. 超级高铁业务:高风险高回报的“隐蔽资产”
• 参股公司盈创科技的技术壁垒:盈创科技是全球首家掌握建筑3D打印技术的企业,为HTT(马斯克超级高铁公司)提供高强度混凝土打印技术,用于超级高铁车站、管道等
 做多

创力集团:安全边际下的煤机智能化突围从格雷厄姆投资核心技术角度分析创力集团投资价值
一、格雷厄姆投资核心技术框架回顾
格雷厄姆作为价值投资先驱,其核心技术围绕“安全边际”“内在价值”“财务稳健性”“市场情绪利用”四大核心展开,强调通过深入分析企业基本面(财务、业务、行业),以低于内在价值的价格买入,控制风险并实现长期回报。具体原则包括:
1. 安全边际:买入价格需低于内在价值的2/3,以应对未来不确定性;
2. 财务稳健:偏好低负债(资产负债率<50%)、高流动性(流动比率>2)、盈利稳定(避免大幅波动)的企业;
3. 内在价值:通过盈利、资产、现金流等指标评估企业真实价值,而非依赖市场情绪;
4. 长期持有:忽略短期市场波动,关注企业长期竞争力与价值回归。
二、创力集团基本面分析(基于格雷厄姆框架)
创力集团(603012)是国内煤矿机械装备领域领军企业,主营业务为智能化采煤机、掘进装备、液压支架、集中供液系统等煤机设备及智慧矿山解决方案,客户覆盖中煤、神华等头部煤企。
1. 财务稳健性:接近格雷厄姆安全边界
• 负债水平:2025年三季度末资产负债率约49.41%,略高于格雷厄姆“<50%
 做多

百达精工--603331--周线出现信号浙江百达精工股份有限公司的主营业务是各类压缩机零部件、汽车零部件的研发、制造和销售业务。公司的主要产品是旋转式压缩机核心零部件(叶片、平衡块、泵体五大件、隔板等)、涡旋式压缩机核心零部件、汽车发电机装置核心零部件(爪极等)、汽车EPB电子驻车装置核心零部件(卡钳活塞等)、汽车EPS电子转向装置核心零部件、新能源汽车空调装置核心零部件、新能源汽车电机装置核心零部件。
--和机器人扯上了,同花顺里说,散户买的多,不建议买--观察一下


手把手教你抓妖股12月那些翻倍的股票,你发现这三个共同点了吗?手把手教你抓龙头!
【Part1:三步锁定启动点】
"第一步看突破!就像你买西瓜——要挑硬的捏!"
"重点看两条线:20天和60天的均线,什么时候它们交叉往上翘?"
"这时候再看成交量!突然比平时多一倍,就像烧水壶开始冒热气!"
(切换板块对比图)
"第二步选龙头!不是所有股票都能当老大!"
"三个标准记清楚:①板块里涨停最多的 ②机构调研最勤快的 ③最近总上热搜的"
"就像选班长,得是成绩好又活跃的那个!"
【Part2:铖昌科技深度拆解】
"这个股票为什么能连板?三个硬核原因!"
"第一技术垄断!全球能做这个芯片的没几家
"第二业绩爆炸!去年利润翻了3倍
"第三主力动作!连续10天换手率超过15%
【Part3:妖股启动密码】
"记住这两个时间点!每年12月中旬到1月,妖股出没概率翻倍!"
"形态要像茶壶!底部慢慢吸筹,突然放量拉升(手势模拟倒水)"
"早盘集合竞价要像抢红包!高开2-3%还带5万手封单(红包弹出音效)"
 教学

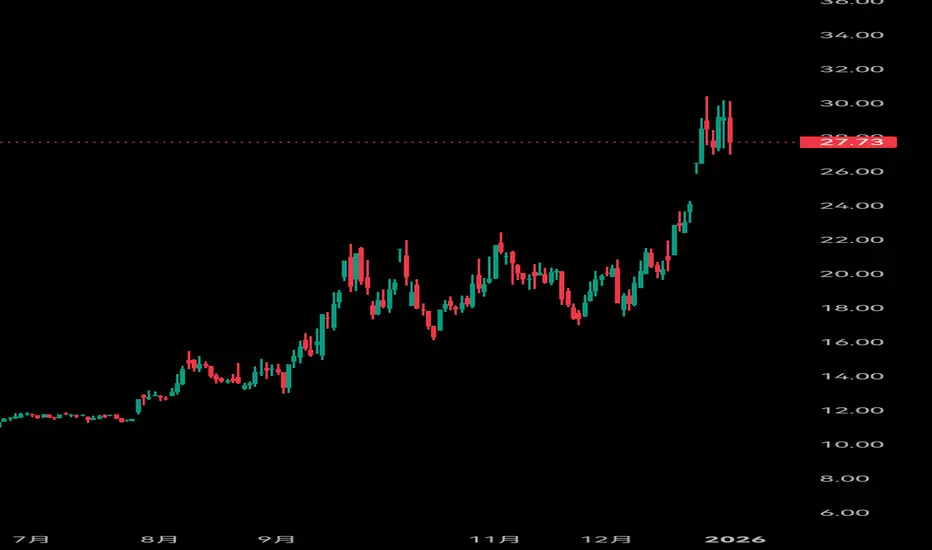
以下是根据实时信息,对世嘉科技(002796)的最新技术分析。需要特别提醒您,当前股价(约27.73元)与此前分析中提到的价格平以下是根据实时信息,对世嘉科技(002796)的最新技术分析。需要特别提醒您,当前股价(约27.73元)与此前分析中提到的价格平台相比,已发生了巨大变化。
📊 当前技术面要点
股价趋势与位置
· 短期趋势:股价在经历巨幅波动后,出现了短期积极信号。根据最新技术分析,其股价已站上5日均线,并呈现“阳包阴”形态,这通常被视为短期内的看涨信号。
· 关键区间:目前股价运行在历史高位区间。其52周波动范围极大,介于8.70元至30.44元之间。当前价位已接近区间上轨,面临历史高点的直接压力。
市场动能与风险
· 市场情绪:高换手率(如近期某日换手率达11.92%)和频繁登上龙虎榜,表明该股近期受到市场高度关注,交投极为活跃,同时也意味着波动性和风险显著增加。
· 基本面背离:需要高度警惕的是,股价的强势表现与公司疲软的基本面存在巨大背离。公司2025年三季报显示,归属净利润为-5101万元,同比大幅下降281.65%。
💡 综合分析与策略
该股已脱离前期的筑底阶段,进入由资金和情绪驱动的高位博弈行情。
1. 核心矛盾:技术形态的短期强势与基本面业绩的严重恶化构成核心矛盾。当前的


好的,这是一份关于世嘉科技(002796)的技术分析: 世嘉科技股价近期处于长期下跌后的低位震荡阶段,技术结构整体偏弱,但已显好的,这是一份关于世嘉科技(002796)的技术分析:
世嘉科技股价近期处于长期下跌后的低位震荡阶段,技术结构整体偏弱,但已显现初步的止跌企稳迹象。股价在 6.5元 整数关口附近多次获得支撑,形成了一个初步的底部平台,该位置是近期的关键心理与技术支撑位。上方面临 8.8元 至 9.2元 的强阻力区间,该区域汇聚了跳空缺口、下行均线及前期成交密集区。
均线系统空头排列态势尚未根本扭转。60日均线(约9.0元) 正持续下行,是判断中期趋势能否扭转的核心压力线。短期来看,20日均线(约7.5元) 已由下降转为走平,并开始对股价形成微弱的动态阻力。MACD指标在零轴下方出现了底背离结构后,目前已形成金叉并缓慢向零轴靠拢,绿色动能柱已收缩至零轴,显示下跌动能已充分释放,反弹动能正在逐步累积。
综合来看,该股正在尝试构筑中长期底部。6.5元 是近期的生命线,一旦放量跌破,恐将打开新的下跌空间。而对于多头而言,若想扭转颓势,必须持续放量突破 7.5元 的短期阻力,并进一步强势攻克 9.0元 的60日线强压,才能吸引场外资金关注,从而确认底部结构成立。在当前阶段,投资者应以谨慎观望为主,重点关注

好的,这是一份关于圆通速递(600233)的技术分析: 圆通速递股价近期处于震荡下行后的企稳阶段,技术结构显示空头力量减弱,但好的,这是一份关于圆通速递(600233)的技术分析:
圆通速递股价近期处于震荡下行后的企稳阶段,技术结构显示空头力量减弱,但整体趋势的扭转仍需关键阻力位的突破来确认。股价在 13.0元 整数关口附近获得多次支撑,形成了一个小型的震荡平台,该位置是近期的关键支撑位。上方面临 15.5元 至 16.0元 的强阻力区间,该区域汇聚了跳空缺口、下行均线以及前期套牢筹码。
均线系统仍呈空头排列,是压制股价的主要因素。60日均线(约15.8元) 正持续下行,是判断中期趋势能否扭转的核心压力线。短期来看,20日均线(约14.2元) 已由下降转为走平,是近期的第一道动态阻力。MACD指标在零轴下方运行,但已形成低位的金叉信号,绿色动能柱已收缩至零轴附近,红色动能柱开始显现,表明下跌动能衰竭,短期存在技术性反弹的需求。
综合来看,该股技术面整体偏空但已进入筑底期。13.0元 是近期的生命线,一旦放量跌破,恐将打开新的下跌空间,下探 12.0元 附近。而对于多头而言,若想扭转颓势,必须持续放量突破 14.2元 的短期阻力,并进一步强势攻克 15.8元 的60日线强压,才能吸引场外资金关注,从而确认


好的,这是一份关于福耀玻璃(600660)的技术分析: 福耀玻璃股价近期处于长期下跌后的低位震荡筑底阶段,技术结构显示空头力量好的,这是一份关于福耀玻璃(600660)的技术分析:
福耀玻璃股价近期处于长期下跌后的低位震荡筑底阶段,技术结构显示空头力量衰减,但整体趋势的扭转仍需关键突破确认。股价在 38.0元 整数关口附近多次获得支撑,形成了一个初步的底部平台,该位置是近期的关键支撑位。上方面临 45.0元 至 46.5元 的强阻力区间,该区域汇聚了跳空缺口、下行均线及前期成交密集区。
均线系统仍呈空头排列,是压制股价的主要因素。60日均线(约45.8元) 正持续下行,是判断中期趋势能否扭转的核心压力线。短期来看,20日均线(约41.5元) 已由下降转为走平,是近期的第一道动态阻力。MACD指标在零轴下方运行,但已形成低位的金叉信号,绿色动能柱已收缩至零轴附近,红色动能柱开始显现,表明下跌动能衰竭,短期存在技术性反弹需求。
综合来看,该股技术面整体偏空但已进入筑底期。38.0元 是近期的生命线,一旦放量跌破,恐将打开新的下跌空间。而对于多头而言,若想扭转颓势,必须持续放量突破 41.5元 的短期阻力,并进一步强势攻克 45.8元 的60日线强压,才能吸引场外资金关注,从而确认底部结构成立。在当前阶段,投


好的,这是一份关于三六零(601360)的技术分析: 三六零股价近期处于长期下跌后的低位震荡阶段,技术结构整体偏弱,但已出现多好的,这是一份关于三六零(601360)的技术分析:
三六零股价近期处于长期下跌后的低位震荡阶段,技术结构整体偏弱,但已出现多次底背离信号,显示下跌动能逐步衰竭,正处于关键的筑底蓄势期。股价在 6.8元 整数关口附近形成了坚实的双底支撑,该位置是近两年的重要低点平台。当前股价正尝试挑战 8.5元 这一关键的颈线阻力位,该位置也与下行的60日均线基本重合。
均线系统空头排列态势尚未扭转,但出现积极变化。60日均线(约8.6元) 持续下行,是中期趋势的核心压力线。短期来看,20日均线(约7.6元) 已由下降转为走平,并被股价成功站上,提供了初步的动态支撑。MACD指标在零轴下方出现了多次显著的底背离结构,目前已形成金叉并快速向上发散,红色动能柱持续增强,表明反弹的动能正在不断积聚。RSI指标从超卖区反弹至55附近,进入了强势区间。
综合来看,该股短期技术面显著改善,正尝试构筑中期大底。8.5 - 8.6元区域是决定反弹能否升级为反转的核心分水岭。若能带量突破此区域,则双底形态成立,上行空间将被打开,下一目标位可看至 9.5元 附近。反之,若在此关键阻力区再次受阻回落,股价将回落至 7


新时达(002527)看涨备用蝙蝠形态
一、 核心形态:看涨备用蝙蝠形态 (Bullish Alternate Bat Pattern)
这是谐波交易中的一个重要反转形态,通常在下跌趋势的末端出现,预示着价格可能即将反转向上。
1. 形态结构识别:图表中用蓝色线条明确标注了X、A、B、C、D五个关键点,构成了完整的蝙蝠形态。
◦ XA段:初始的下跌驱动浪。
◦ B点:是XA段的深度回撤点(通常在0.382-0.5之间)。图中标注B点位于XA的0.445回撤位,符合备用蝙蝠形态的特征。
◦ C点:是AB段的回调点,但不能超过A点。
◦ D点:是关键的反转区域和潜在买入点。它由多个斐波那契比例共同定义,是形态完成的确认点。
2. 关键比率验证:图中标注了最重要的比率关系。
◦ D点位置:D点位于XA段的1.13延伸位。这是备用蝙蝠形态最核心的特征,即D点深度回撤至XA段的0.886附近,提供了极强的潜在反转区域。
◦ BC投影:BC段的价格运动向外扩展(2.974倍) 至D点。这个扩展比例是形态构成的另一关键数学关系。
二、 当前价格状态与信号
1. 形态完成与信号触发:价格已经运
 做多


 做多

顶级交易员对 [600058 五矿发展] 安全边际与转型潜力的价值博弈从投资核心技术角度分析五矿发展(600058.SH)
投资核心技术以“安全边际”“内在价值”“市场先生”为核心,强调通过基本面分析挖掘被市场低估的资产,注重财务稳健性、资产质量、盈利能力及行业壁垒。以下结合格雷厄姆的核心逻辑,从基本面、行业渗透率、发展潜力、技术产品垄断性、业绩爆炸性预期五大维度,对五矿发展(600058.SH)进行全面分析:
一、基本面分析:稳健但盈利质量待提升,资产结构需优化
基本面是投资的核心,需重点关注企业的财务状况、盈利稳定性及资产质量。五矿发展的基本面呈现“规模稳健、盈利薄弱、负债可控”的特征:
1. 财务表现:营收规模稳定,但盈利质量低下
营收与净利润:2025年前三季度,公司实现营业收入408.93亿元(同比下降20.42%),净利润1.15亿元(同比下降16.37%);2025年上半年净利润1.07亿元(同比增长111%),主要得益于经营质效改善(如存货管理优化、费用管控加强),但盈利规模仍较小。
盈利质量:毛利率长期处于较低水平(2023-2025年毛利率均值为3.07%),净利率更是不足0.3%(2025年前三季度净利率0.28%
 做多

 做多

目前持仓之一【 001270 铖昌科技】基本面分析一、引言
格雷厄姆的价值投资理论以“安全边际”“内在价值”“市场先生”为核心,强调通过基本面分析挖掘被低估的资产,其核心逻辑可概括为:寻找股价低于内在价值的优质企业,通过长期持有分享企业成长收益。对于A股市场的铖昌科技(001270.SZ),本文将从格雷厄姆投资核心技术角度,结合公司基本面、渗透率、技术垄断性、业绩爆发性等维度展开分析,判断其是否符合价值投资标准。
二、格雷厄姆投资核心技术视角下的铖昌科技分析
(一)基本面:军工电子核心赛道,产品结构优化推动业绩修复
铖昌科技的主营业务为微波毫米波相控阵T/R芯片的研发、生产与销售,产品覆盖星载、机载、地面、车载等领域,是国内少数能提供全场景相控阵T/R芯片解决方案的企业之一。从基本面看,公司具备以下核心优势:
营收与利润修复:2025年一季度业绩显著改善
2025年一季度,公司实现营业收入9200.89万元,同比增长365.26%;归母净利润2981.59万元,同比扭亏为盈(2024年同期亏损1490.33万元)。业绩增长主要受益于行业需求恢复(星载、机载领域订单批量交付)及产品结构优化(高毛利率的星载T/R芯片占比提升)
 做多

一天一家A股公司高管:摩尔线程创始人、董事长兼总经理是张建中一、基本背景:科班出身,扎根IT行业
张建中1966年出生于江苏南京,本科毕业于南京理工大学计算机系,后进入原冶金部自动化研究院深造,获得硕士学位。科班背景为他后续在IT领域的深耕奠定了技术基础。
二、早期职业经历:从科研到企业,积累行业经验
张建中的职业起点是冶金自动化研究设计院国家计算机实验室,1990年5月至1992年3月担任高级研究员,期间参与了计算机实验室的科研项目,积累了早期的技术研究经验。
1992年4月,他加入中国惠普有限公司,担任产品总经理,负责惠普计算机系统产品的市场推广与管理,积累了企业运营与产品管理的经验。
2001年6月,张建中转投戴尔(中国)有限公司,担任全球客户部总经理,负责戴尔全球客户的产品销售与客户关系管理,进一步拓展了其在IT企业高层管理的经验。
三、英伟达时期:开拓中国市场,成为全球副总裁
2005年,张建中加入英伟达(NVIDIA),开启了其在GPU领域的核心职业生涯。在英伟达期间,他担任全球副总裁、大中华区总经理,负责英伟达中国市场的战略规划与业务拓展。
其核心贡献在于开拓建立GPU在中国的完整生态系统:通过推动英伟达GPU与中


 做多