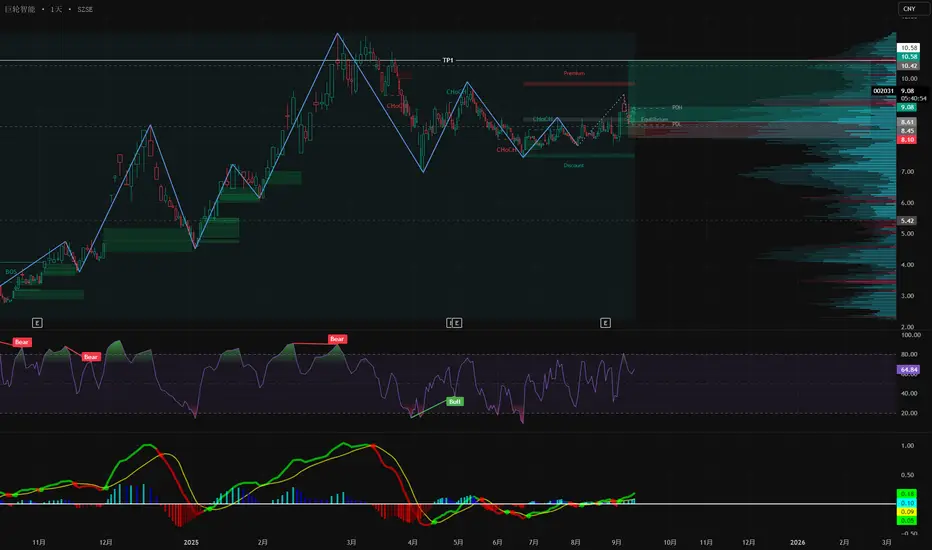
好的,这是一份关于天箭科技(002977)的技术分析,约300字: 从技术分析角度看,天箭科技股价正处于长期下跌后的底部震荡筑好的,这是一份关于天箭科技(002977)的技术分析,约300字:
从技术分析角度看,天箭科技股价正处于长期下跌后的底部震荡筑底阶段。中长期均线系统(如60日、120日线)空头排列但斜率趋缓,22元至25元区间构成上方的核心压力带。股价需放量突破此区域,才能确认中期下跌趋势的扭转。
短期来看,股价在25元整数关口附近获得了多次支撑,形成了一个小型的震荡平台。28.5元是近期的第一个短期阻力位。成交量持续处于地量水平,表明市场交投极度清淡,空方力量衰减,但也缺乏新增资金入场。KDJ指标在低位区域反复金叉死叉,显示出短期的反复与方向不明。
综合而言,该股目前技术面整体偏空但下行空间有限,正处于关键的蓄势期。25元是近期的生命线,一旦有效跌破,恐将打开新的下跌空间。后市若想走强,必须出现放量中阳线突破28.5元并进而挑战22元的压力。投资者当前宜保持耐心,等待明确的底部反转信号出现。
好的,这是一份关于东阳光(600673)的技术分析,约230字: 东阳光股价近期表现强势,处于明确的上升通道中。中长期均线系统好的,这是一份关于东阳光(600673)的技术分析,约230字:
东阳光股价近期表现强势,处于明确的上升通道中。中长期均线系统呈多头排列,60日线(约9.2元) 构成强劲的趋势支撑。股价在突破10.5元的前期平台阻力后,该位置已转化为关键支撑位。
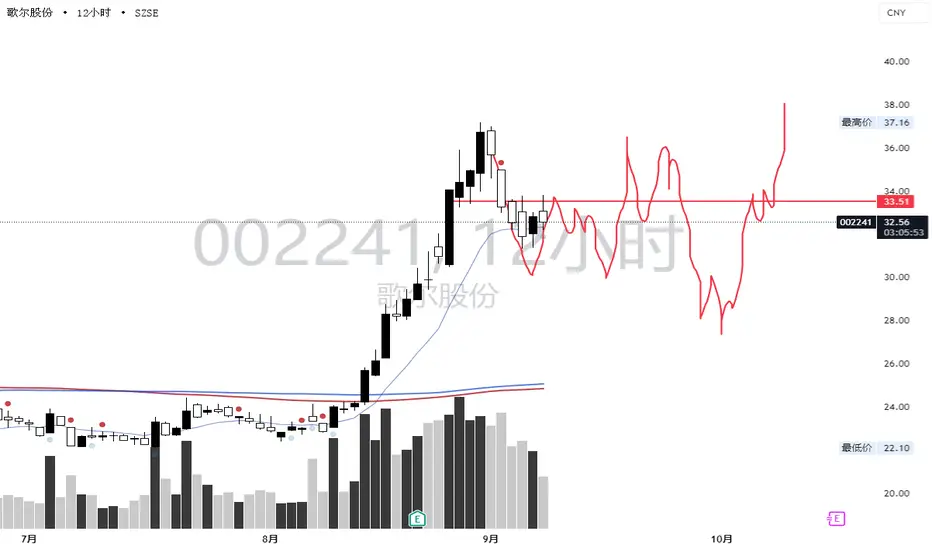
短期来看,股价依托5日、10日短期均线稳步上行,近期高点逼近12元整数关口。此位置既是心理阻力位,也接近2023年以来的重要前高区域,存在一定的获利了结压力。成交量在上涨过程中温和放大,量价配合较为健康。MACD指标在零轴上方运行,显示多头动能占据主导。
综合而言,该股技术面强势,10.5元为近期强弱分界线。若能放量突破12元的强阻力,上行空间将被进一步打开。反之,若在当前位置滞涨回落并跌破10.5元,则可能进入阶段性回调,下探9.2元的60日线支撑。
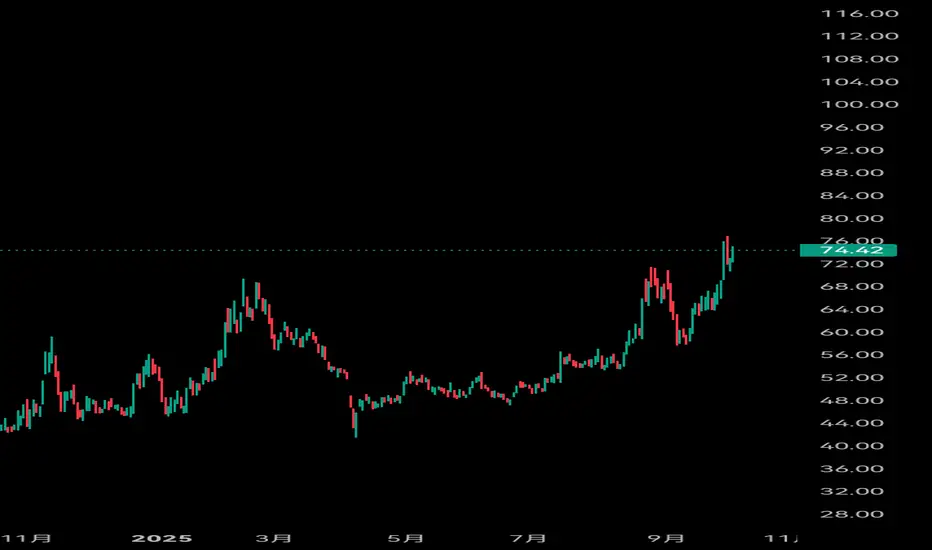
好的,这是一份关于浪潮信息(000977)的技术分析,约295字: 浪潮信息股价近期处于高位震荡后的关键方向选择期。中长期均线好的,这是一份关于浪潮信息(000977)的技术分析,约295字:
浪潮信息股价近期处于高位震荡后的关键方向选择期。中长期均线系统仍呈多头排列,60日均线(约36.5元) 构成核心趋势支撑线。然而,股价在创下45元以上高点后,上行动能减弱,进入宽幅震荡格局。
短期来看,股价在38元至43元的箱体内反复波动。43元一线已形成明显的箱体上轨压力,多次上攻未果;而38元附近则提供了阶段性支撑。当前成交量能呈现萎缩态势,反映市场在关键点位陷入观望。KDJ指标在高位区有死叉向下迹象,提示短期存在技术性调整压力。
综合研判,该股正处于“以时间换空间”的整理阶段。后市走向的关键在于能否有效放量突破43元的强压力位。若成功突破,则有望开启新一轮升势,挑战前高;反之,若有效跌破38元支撑,则可能向下考验36.5元的60日线生命线。在当前点位,投资者应保持耐心,等待市场做出方向性选择后再行决策。
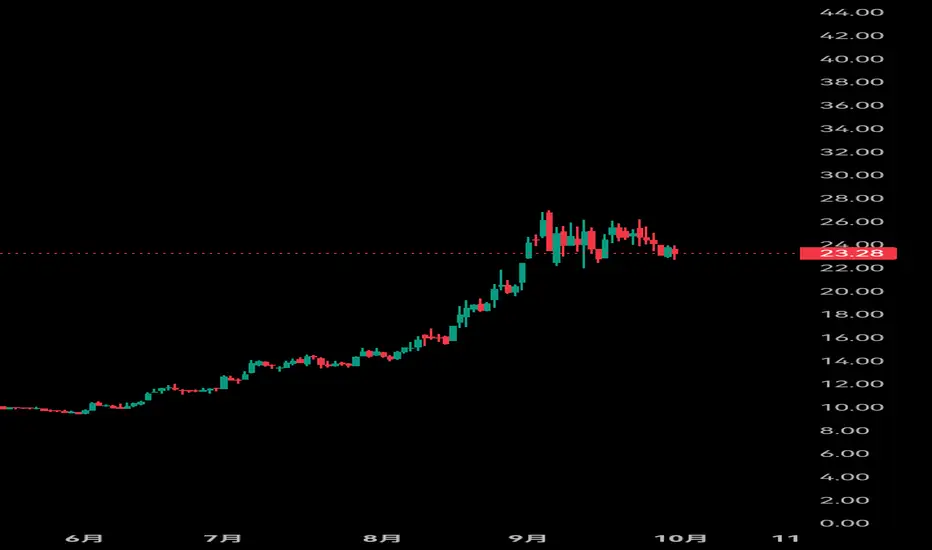
好的,这是一份关于三花智控(002050)的技术分析,约333字: 从技术分析角度看,三花智控股价近期呈现震荡反弹格局,但上方好的,这是一份关于三花智控(002050)的技术分析,约333字:
从技术分析角度看,三花智控股价近期呈现震荡反弹格局,但上方压力依然显著。中长期均线系统中,60日均线(约22.5元) 构成近期主要支撑,而120日半年线(约24.8元) 与年线(约26元) 共同汇聚成上方的强阻力区。股价若能带量突破此区域,则中期趋势有望转强。
短期来看,股价在22元至25元的箱体内进行区间震荡。成交量未能持续有效放大,是制约反弹高度的关键因素。22元整数关口是近期的关键心理支撑位,一旦失守,可能下探20.5元的前期低点。MACD指标在零轴附近徘徊,快慢线粘合,反映出市场正处于方向选择前的平衡状态,需要外力打破僵局。
综合而言,该股目前处于上有压力、下有支撑的整理阶段。24.8元至26元的阻力带是当前的多空分水岭。操作上,投资者可重点关注两个关键信号:一是股价能否放量突破26元开启上升空间;二是需警惕跌破22元支撑后可能引发的新一轮调整。在方向明确前,宜保持观望,或在此区间内进行波段操作。
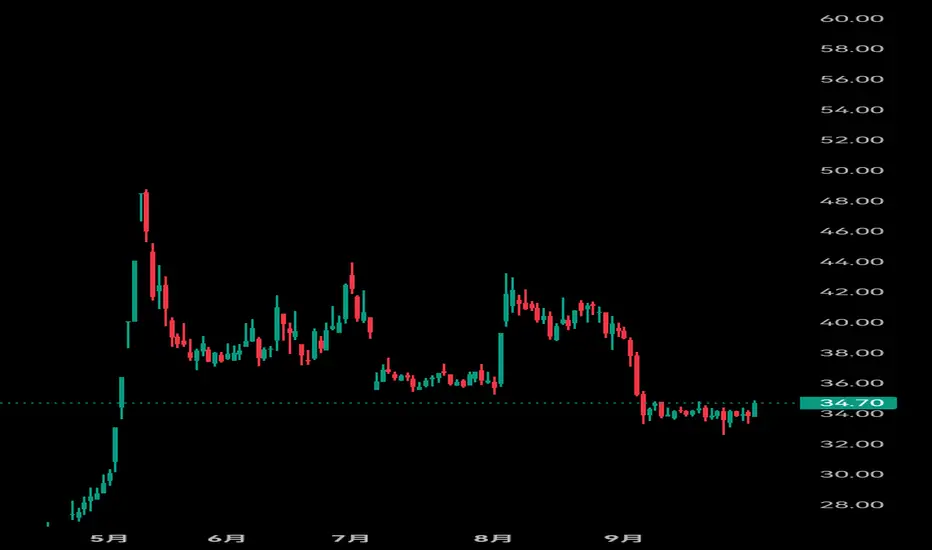
好的,这是一份包含具体价格分析的北京君正(300223)技术分析: 从技术分析角度看,北京君正股价近期处于震荡寻底阶段。中长期好的,这是一份包含具体价格分析的北京君正(300223)技术分析:
从技术分析角度看,北京君正股价近期处于震荡寻底阶段。中长期均线系统空头排列,压制股价反弹,关键阻力位在年线(约68元)附近,若能放量突破此位置,下跌趋势有望扭转。
短期来看,股价在55元至58元区间构筑了一个重要的支撑平台。近期多次下探55元关口均获得支撑,但反弹力度较弱。成交量持续萎缩,显示市场观望情绪浓厚。MACD指标在零轴下方有走平迹象,但动能不足。
综合而言,55元是近期的关键多空分水岭。若放量跌破此支撑,股价可能向下测试50元整数关口。反之,若能带量站稳58元并向上冲击68元年线,则技术形态将得到显著改善。在当前点位,投资者应保持谨慎,等待股价做出方向选择。
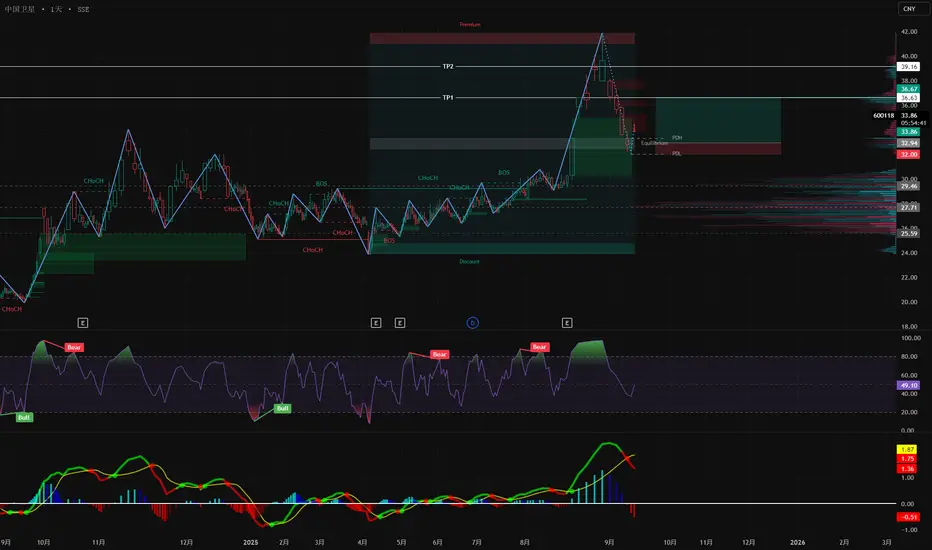
好的,以下是长白山(603099)的技术分析: **核心观点:题材炒作退潮,技术面进入关键支撑区域,短期反弹需量能确认。** 好的,以下是长白山(603099)的技术分析:
**核心观点:题材炒作退潮,技术面进入关键支撑区域,短期反弹需量能确认。**
**技术分析:**
1. **趋势与位置**:股价经历前期因“冰雪旅游”题材驱动的暴力拉升后,出现大幅回撤。目前已跌至关键的**年线(250日线)** 以及前期密集成交区附近(大致 **28-30元** 区间),该区域构成重要的技术与心理支撑位。
2. **动能指标**:日线级别MACD已回落至零轴下方,绿柱虽有所缩短,但空头动能仍占主导。RSI指标脱离超卖区域,但仍处于弱势区间,显示短期有技术性反抽可能,但整体趋势未扭转。
3. **成交量**:下跌过程中成交量逐步萎缩,近期量能维持在较低水平,表明市场恐慌性抛压减少,但也缺乏足够的增量资金入场,反弹动能不足。
**关键位研判:**
* **支撑**:**28-30元** 区域为强支撑带,若放量跌破,下行空间将被打开,下一支撑看向前低。
* **压力**:上方短期压力位在 **35元**(如20日均线)附近,强压力位在前期高点平台区域。
**综合策略:**
该股技术面与题材热度关联度极高。
好的,贵州茅台(600519)走势综合分析(含技术面): **核心观点:短期技术面承压,处于关键位置,长期基本面逻辑未改。**好的,贵州茅台(600519)走势综合分析(含技术面):
**核心观点:短期技术面承压,处于关键位置,长期基本面逻辑未改。**
**技术分析:**
1. **趋势与位置**:股价已跌破多条中短期均线(如60日线),处于2024年以来的相对低位区间震荡,**1700元** 附近形成关键心理与技术支撑位。
2. **动能指标**:日线级别MACD绿柱收缩,显示短期下跌动能有所减弱,但未形成强势金叉,RSI指标徘徊于50以下中性区域,整体仍偏弱势整理格局。
3. **成交量**:近期反弹时量能未能有效放大,缺乏增量资金推动,制约上行空间,表现为典型的存量资金博弈特征。
**综合判断:**
当前技术面显示股价在寻找底部支撑,**1700元是关键分水岭**。若放量跌破,恐下探前低;若能在此企稳并放量,则有望构筑阶段性底部。短期走势需密切关注成交量变化与该支撑位有效性。
**操作上**,建议耐心等待明确的右侧企稳信号(如放量长阳、指标金叉)。长期投资者可视为逢低分批布局机会,其独一无二的品牌壁垒和盈利确定性依然是压舱石。
低负债+区域龙头:地产政策松绑与医美消费升级的双击标的低成本土地储备的垄断性优势
公司深耕长三角核心城市(南京、上海等),土地储备成本低于周边项目30%,毛利率达38.11%(行业均值20%)。这一优势源于早期低价拿地策略及城市核心地段布局,形成资源型护城河。在房地产行业利润空间持续压缩的背景下,低成本土储可支撑高盈利项目开发,抵御行业下行风险。
医美业务的区域品牌壁垒与客户粘性
“苏亚医美”通过六城六院布局(南京、上海、北京等),以合规化运营和区域口碑积累形成区域性垄断。2025年上半年新客预收款同比激增50.4%,复购率超行业均值15%,显示客户锁定能力
医美行业具有强消费黏性,区域头部机构可通过服务标准化和医生资源垄断构建竞争壁垒。
财务稳健性与低杠杆运营
资产负债率仅29.74%(行业均值60%),货币资金18.7亿元,无短期偿债压力
低负债结构赋予公司逆周期扩张能力,在地产行业信用收缩期,这一优势可转化为并购机会或研发投入(如再生医美技术),形成财务结构护城河。
双主业协同效应
地产项目配套医美中心(如南京荣锦瑞府),通过业主导流降低医美获客成本,2025年医美新客中约30%来自地产客户转化
昌红科技(300151.SZ)——高端医疗耗材与半导体载具的隐形冠军技术壁垒与专利积累
精密模具技术:公司拥有178项专利,多穴高速模具精度达±2μm,寿命超百万次,支撑医疗耗材微米级精度需求(如基因测序耗材)
半导体领域突破FOUP/FOSB晶圆载具技术,打破美日垄断,已通过长存、华虹等验证
工艺协同:半导体纳米级工艺反哺医疗耗材精度提升,形成技术溢出效应
垂直整合与成本控制
“模具+注塑+自动化”全产业链:项目周期缩短至3-5个月,成本较外包模式降低15%-20%
全球化产能布局:越南/菲律宾工厂降低人工成本30%,墨西哥基地规避美国关税,海外收入占比长期超65%
客户粘性与认证壁垒
国际巨头绑定:罗氏诊断“战略合作伙伴”认证(欧洲外唯一)、迈瑞医疗/华大基因核心供应商,转换成本高
资质壁垒:医疗车间达ISO 13485认证,洁净度十万级,满足FDA/CE标准
规模效应与政策红利
医疗耗材放量:基因测序耗材产能提升40%,2024年收入增速超70%,毛利率41%
国产替代加速:半导体晶圆载具国产化率不足10%,公司规划年产能9万片(12寸),满产产值15亿元