 做多做多

 做多

 做多

 做多

IP经济+数字科技:元隆雅图的垄断性文化消费生态构建护城河的四大核心维度
稀缺性IP资源的垄断性壁垒
特许经营权与独家授权:公司拥有NBA、环球影城、亚冬会等国际顶级IP的独家授权,开发超600款特许商品(如“冰墩墩”爆款),形成难以复制的IP矩阵
此类IP资源具有强文化属性和粉丝黏性,授权门槛高,竞品难以快速替代。
设计能力与品牌溢价:累计获得德国红点奖、iF设计奖等50余项国际大奖,设计团队获政策支持(如北京市设计领军机构),IP衍生品毛利率达25%以上,显著高于行业均值
B端客户的高转换成本与网络效应
头部客户黏性:长期服务宝洁、惠普、中国移动等50余家世界500强企业,礼赠品业务续约率超80%,客户依赖其全案营销能力(创意+供应链+数字化服务)
供应链整合优势:礼赠品业务覆盖90%全国零售渠道,新媒体营销子公司谦玛网络在抖音、快手代运营市占率前五,形成“创意-生产-分发”闭环生态
技术融合的动态护城河
AIGC降本增效:拥有12项AIGC专利,自研工具“元娲”实现数字人直播效率提升50%,元宇宙平台UOVAMETA探索数字藏品与虚拟人直播,技术迭代速度领先行业
做多
普路通(002769)双轮驱动:供应链管理龙头与新能源创新者的价值重构护城河分析:多维竞争优势构建长期壁垒
从经济学视角看,普路通的护城河体现在技术壁垒、资源整合能力、网络效应及政策红利四大维度,形成“供应链+新能源”双轮驱动的复合型竞争优势:
技术壁垒:新能源领域的研发突破与数字化供应链系统
钠离子电池技术领先:公司钠离子电芯研发周期缩短50%,70C高倍率电芯通过车企测试,技术参数达行业领先水平,形成差异化竞争力
虚拟电厂与智能调度系统:依托广东省售电牌照(SD539),搭建虚拟电厂云平台,整合分布式光伏与储能资源,参与电力现货市场交易,技术适配全球电网标准
供应链数字化能力:通过AI优化预测与调度,供应链效率提升30%,客户响应时间缩短至48小时内,形成数据资产壁垒
资源整合能力:供应链金融与全球化布局
供应链金融工具应用:通过锁定原材料成本、优化应收账款周转(周转效率提升136%),降低资金链风险,增强客户粘性
“一带一路”市场拓展:重点布局中东、非洲、东南亚,2025年目标海外收入占比提升至25%,服务ICT设备及新能源组件出口,形成区域先发优势
网络效应:客户粘性与生态协同
医疗与ICT
 做多

无废城市+碳中和双轮驱动:启迪环境的全产业链技术壁垒与政策套利逻辑护城河分析:多维竞争优势构建行业壁垒
作为环保产业龙头企业,启迪环境的护城河体现在技术壁垒、政策红利、全产业链协同及财务韧性四个维度,形成差异化竞争壁垒:
技术壁垒:专利积累与标准制定权
专利与研发优势:公司累计获得487项专利,主导制定12项国家及行业标准,在垃圾焚烧二噁英控制(排放量达0.01ng TEQ/m³国际领先水平)、有机固废资源化(如黑水虻养殖技术提升副产品价值40%)等领域形成核心技术
智慧化能力:智慧环卫云平台接入87个项目,通过AI算法优化路线规划,降低人力成本25%,无人驾驶清扫车试点年节省成本超15万元/台,技术溢价显著
政策红利:无废城市与碳中和驱动需求
无废城市试点扩容:2025年覆盖城市目标提升至100个,带动固废处理需求年增18%,公司环卫服务中标合同额同比增长240%,年化合同额突破45亿元,形成区域垄断性布局
碳交易与REITs潜力:年碳减排量500万吨,若CCER重启可年增收益2.5亿元;9个垃圾焚烧项目符合公募REITs准入标准,潜在估值60亿元,政策套利空间明确
全产业链协同:成本控制与抗周期能力
 做多

 做多

 做多

 做多

 做多

 做多


新能源汽车板块 BK0900 新宙邦 300037 小波段交易 做多新能源汽车板块 BK0900 新宙邦 300037 小波段交易 做多
小级别等回踩,找机会入场做多。
入场位33.30元附近,止损位放在32.40元。
33.30元—32.40元=0.9元(每股止损金额)
第一目标位看35.80元附近,减半仓,推保护。
第二目标位看37.80元附近,再减半仓,推保护。
第三目标位看40.80元附近,多单全平,获利离场。
 做多

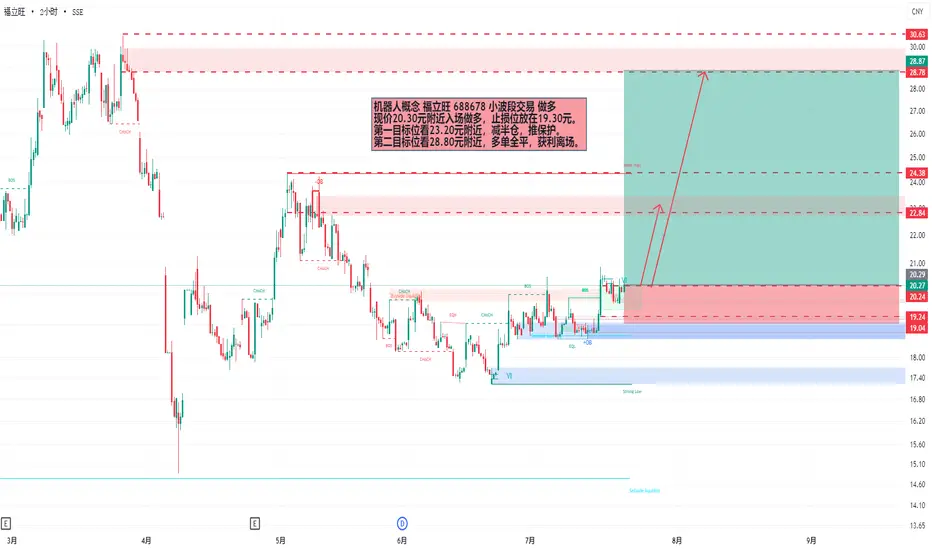
机器人概念 福立旺 688678 小波段交易 做多机器人概念 福立旺 688678 小波段交易 做多
现价20.30元附近入场做多,止损位放在19.30元。
第一目标位看23.20元附近,减半仓,推保护。
第二目标位看28.80元附近,多单全平,获利离场。
 做多
消费电子板块 长盈电子 300115 小波段交易 做多消费电子板块 长盈电子 300115 小波段交易 做多
入场位21.80元附近,止损位放在20.80元。
第一目标位看24.50元附近,减半仓,推保护。
第二目标位看29.30元附近,多单全平,获利离场。
 做多

数据中心 BK0922 首都在线 300846 小周期波段交易 做多数据中心 BK0922
首都在线 300846 小周期波段交易 做多
小级别等回踩,找机会入场做多。
入场位19.70元附近,止损位放在18.70元。
第一目标位看22.20元附近,再减半仓,推保护。
第二目标位看25.70元附近,再减半仓,推保护。
第三目标位看29.88元附近,多单全平,获利离场。
 做多

数据中心 BK0922 优刻得—W 688158 小周期波段交易 做多数据中心 BK0922
优刻得—W 688158 小周期波段交易 做多
现价24.00元附近,直接入场做多,止损位放在21.50元。
第一目标位看30.00元附近,减半仓,推保护。
第二目标位看37.30元附近,再减半仓,推保护。
第三目标位看53.00元附近,多单全平,获利离场。
 做多

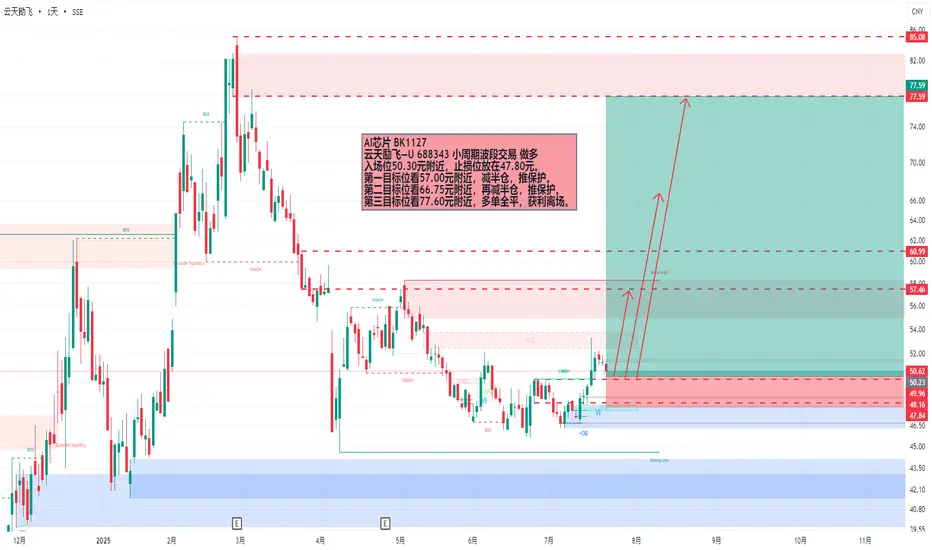
AI芯片 BK1127 云天励飞—U 688343 小周期波段交易 做多AI芯片 BK1127
云天励飞—U 688343 小周期波段交易 做多
入场位50.30元附近,止损位放在47.80元。
第一目标位看57.00元附近,减半仓,推保护。
第二目标位看66.75元附近,再减半仓,推保护。
第三目标位看77.60元附近,多单全平,获利离场。
 做多
交易日志-卧龙电驱-20250723买入节点:早盘冲出水面平盘买入
买入理由:周末宇树概念发酵,但受到同周期雅安水利虹吸效应,判断今日雅安水利概念分化,结合昨天尾盘资金有回流迹象,今日提前进场埋伏。
止损目标:跌破五日线22.74。
 做多

上证指数突破10000点的可行性分析
一、支持突破1万点的核心逻辑
估值修复空间
大盘蓝筹股低估:工商银行等权重股当前市盈率仅7-8倍,若修复至15倍(仍低于美股同类企业),其市值翻倍可直接推动指数上涨6000-7000点
结构性机会:A股存在“低估值+高估值割裂”,未来资金可能持续流入低估值蓝筹,形成稳健上涨动力
经济基本面支撑
增长潜力:中国作为全球增速最快的经济体(预计2025年GDP增速4.5%-5.5%),企业盈利改善将带动股市估值提升
政策红利:货币政策宽松(降准降息)、资本市场改革(注册制深化、养老金入市)为市场注入长期资金
历史规律与市场信心
国际对比:美国道指在2008年金融危机后从6000点涨至4万点,中国股市涨幅长期滞后于经济增速,存在补涨空间
信心修复:指数突破3500点后,市场情绪进入自我强化阶段,可能形成趋势性上涨
技术面信号
波浪理论:当前处于大三浪主升初期(Ⅲ浪),若突破3674点前高,理论目标可看至4200-4600点,长期或分阶段挑战更高点位
月线级别MACD金叉:历史经验显示,MACD低位金叉常伴随长期牛市启动
二
 做多

002466 天齐锂业 做多根据数浪,目前在C浪结束的筹码整理期,可能要持续数月。
盘面上小双底已经出现,
我们期待在楔形中看到三推结构(还差两推),届时价格将向上突破。
止盈原理:斐波那契+成交量分布+前关键位,
当楔形被突破或者触碰楔形底部时,可以入场。
T1看到52.5;T2看到70;T3看到100 ;尾仓随它去。
当楔形底部被突破时,立即割肉观望。
 做多

虚拟电厂+智能电网双轮驱动,新联电子构建电力数字化生态护城河护城河的四大核心维度分析
技术壁垒与全产业链布局
全产业链覆盖能力:公司是国内唯一实现“主站系统+通信组网+终端设备”全链条布局的上市公司,覆盖智能电网数据采集全环节,适配国网/南网招标标准,技术指标达国际先进水平(数据采集误差率<0.1%)
。
专利与标准制定权:拥有39项发明专利,主导制定3项虚拟电厂、能源互联网行业标准,形成技术认证壁垒
。
研发投入转化效率:虽2025Q1研发费用同比下滑11.4%,但历史积累的24项核心专利(如230M专网通信技术)仍支撑短期技术优势
。
政策资质与客户粘性
政策准入壁垒:参与国家能源局“虚拟电厂”“能源互联网”试点项目,获工业电力需求侧管理“一级机构”资质,政策依赖性强但准入门槛高
。
垄断性客户关系:国家电网/南方电网贡献超80%收入,订单稳定性强,但需警惕政策变动风险(如招标延迟或标准升级)
。
商业模式创新与数据资产积累
“硬件+服务”转型:智能用电云服务平台接入1.54万工商业用户,提供配电运维、需求响应等增值服务,2024年云服务收入占比2.38%,毛利率超40%
。
数据垄断性:通过电力
做多
中芯概念 BK0935 拓荆科技 688072 天图级别 波段交易 做多中芯概念 BK0935 拓荆科技 688072 天图级别 波段交易 做多
小级别等回踩,找机会入场做多。
入场位143.30元附近,止损位放在133.30元。
143.30元—133.30元=10元(每股止损金额)
第一目标位看174.50元附近,减半仓,推保护。
第二目标位看213.50元附近,再减半仓,推保护。
第三目标位看268.60元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
 做多
