联芸科技(688449)基本面分析联芸科技(688449)基本面分析
一、公司简介
联芸科技(杭州)股份有限公司,科创板标的688449,国内SSD固态硬盘主控芯片龙头,属于芯片设计企业。主营数据存储主控芯片,覆盖SATA、PCIe3.0/4.0/5.0消费级、企业级SSD主控;同时布局AIoT信号处理与传输芯片。产品应用于PC、服务器、工控、智能物联网设备,海外客户占比接近一半,是国内少数实现SSD主控大规模商业化的厂商。
二、核心财务概况(2026半年报)
1. 营业收入8.54亿元,同比+40.08%;
2. 归母净利润5.20亿元,同比大幅增长825.54%;扣非净利润0.57亿元,同比+61.07%。净利润大幅增长主要包含持有的股份公允价值变动收益,主营业务扣非利润稳步增长;
3. 经营活动现金流净额1.35亿元,现金流明显改善;
4. 综合毛利率49.85%,存储主控芯片毛利率较高;
5. 资产负债率仅19.01%,负债压力很低;研发投入极高,研发费用占营收35.58%,研发人员占比超84%;
6. 境外收入占比接近50%,海外客户占比较高。
三、核心竞争优势
1. SSD主控国产龙头
有研粉材(688456)基本面分析有研粉材(688456)基本面分析
一、公司简介
有研粉末新材料股份有限公司,科创板标的688456,专注金属粉体材料研发、生产与销售。主营铜基粉、铁基粉、锡膏、3D打印金属粉末、MIM金属注射成型粉体,产品应用于粉末冶金、电子封装、增材制造、新能源等领域;拥有海外生产基地,海外业务持续拓展,属于国内金属粉体龙头企业。
二、核心财务概况(2026半年报)
1. 营业收入26.21亿元,同比+46.39%;
2. 归母净利润5535.20万元,同比+54.79%,利润增速高于营收;
3. 经营活动现金流净额 -1.83亿元,现金流为负,主要是备货原材料、应收账款占用资金;
4. 资产负债率47.90%,负债水平适中;毛利率7.24%,粉体行业原材料占比高,整体毛利率偏低;
5. 高附加值业务(3D打印粉、锡膏)放量明显,是未来增长看点。
三、核心竞争优势
1. 国内金属粉体头部企业,具备完整粉体材料研发、制备技术,部分高端粉体实现国产替代;
2. 布局泰国、英国海外生产基地,开拓海外客户,分散单一市场风险;
3. 高附加值新品锡膏、3D打印金属粉末高速增长,优化产
至纯科技(603690)基本面分析至纯科技(603690)基本面分析
一、公司简介
上海至纯洁净系统科技股份有限公司,A股代码603690,聚焦集成电路赛道,实施工艺-设备-材料三位一体战略。主营三大业务:高纯工艺系统集成、半导体湿法清洗设备、电子大宗气体等电子材料,面向国内晶圆制造企业,提供晶圆厂从建厂到长期运营全生命周期产品与服务,半导体相关收入占比约80%。
二、核心财务概况(2026半年报)
1. 营业收入10.20亿元,同比下滑36.57%,主要是晶圆厂资本开支收缩、大型项目收入确认周期拉长;
2. 归母净利润-2.87亿元,处于阶段性亏损状态;
3. 在手订单充足:整体在手订单144.55亿元(含长期订单),剔除长期订单为63.99亿元,集成电路订单占比92%;新增订单29.62亿元;
4. 经营性现金流净流入1.72亿元,现金流有所改善;电子大宗气体业务收入同比增长超50%,是增长亮点;
5. 资产负债率74.48%,负债偏高,财务费用压力较大。
三、核心竞争优势
1. 全生命周期业务布局:建厂阶段交付高纯系统、湿法设备;工厂投产之后持续供应电子大宗气体、运维服务,客户粘性较强;
2
富创精密(688409)基本面分析富创精密(688409)基本面分析
一、公司简介与主营业务
富创精密为科创板上市企业,是国内半导体设备精密零部件领军企业。公司专注半导体设备精密零部件研发、制造与销售,核心产品分为两大类:机械及机电零组件、气体传输系统。
机械及机电零组件包含腔体、内衬、匀气盘、真空阀体以及各类模组产品,应用于刻蚀、沉积、离子注入等半导体设备;气体传输系统包含气柜、高纯气体管路,属于半导体设备核心供气模组。
产品已经通过国内外头部半导体设备厂商认证并实现批量供货,客户覆盖国内半导体设备龙头以及海外设备企业。行业竞争对手主要为海外精密零部件厂商,国内同行以各类细分零部件厂商为主。
二、核心财务概况
2025年全年营收35.43亿元,同比增长16.58%,归母净利润亏损861.15万元,主要是产能建设、研发投入、人力投入带来的折旧与费用增加,拖累利润。2026年上半年营收23.18亿元,归母净利润1.34亿元,业绩实现明显修复,产能逐步释放,经营状况改善。
公司产品属于定制化零部件,毛利率受产品结构、产能利用率影响存在波动。2026年中报资产负债率50.81%,处于中等水平,产能扩张带来资本开支压力
华峰测控(688200)基本面分析华峰测控(688200)基本面分析
一、公司简介与主营业务
华峰测控为国内模拟、数模混合信号ATE半导体测试设备龙头企业,科创板上市标的。公司专注半导体自动化测试系统的研发、生产与销售,核心产品应用于各类芯片出厂电性能检测环节,是半导体后道测试设备核心国产供应商。
公司主力产品涵盖三大系列:STS8200模拟与功率芯片测试系统,为国内模拟芯片测试主流设备;STS8300高性能电源管理、数模混合信号测试设备;STS8600新一代高端SoC芯片测试平台,是公司切入高端测试赛道、打开长期成长空间的核心产品。
公司客户覆盖国内头部封测厂、IDM企业、芯片设计公司,同时业务辐射中国台湾、欧美、日韩等海外市场,是国内极少数进入全球半导体测试设备供应链的本土企业。行业核心竞争格局:海外泰瑞达、爱德万为国际垄断龙头,国内主要竞争对手为长川科技、精测电子。
二、核心财务概况
营收端保持稳健增长,2026年上半年营收7.38亿元,同比增长38.17%;盈利弹性显著,归母净利润4.16亿元,同比大幅增长112.60%,利润增速远超营收增速,产品盈利结构持续优化。
公司核心盈利能力极强,长期毛利
神工股份 (神工半导体)(688233)基本面分析神工股份 (神工半导体)(688233)基本面分析
一、公司业务
神工股份主营集成电路刻蚀用大直径硅材料、刻蚀机硅零部件,属于半导体晶圆制造上游耗材厂商。拥有从晶体生长到硅零部件成品一体化加工能力,产品用于等离子刻蚀工艺,是芯片制造过程定期更换的核心耗材;同时布局碳化硅陶瓷零部件、大尺寸硅片业务,打造第二、第三增长曲线。客户覆盖国内晶圆厂,同时大量出口日韩海外半导体供应链。
二、行业与需求端
半导体刻蚀耗材属于高壁垒赛道,国产替代空间大,海外存储芯片产能回暖拉动大直径硅材料出口订单。
利好:全球存储晶圆厂稼动率回升,刻蚀耗材属于消耗品,具备持续复购属性;16英寸以上大尺寸硅材料毛利率极高;碳化硅陶瓷零部件为先进制程耗材,长期空间广阔。
利空:半导体周期波动极强,下游晶圆厂资本开支收缩会直接削减耗材采购;硅零部件业务受客户采购计划调整,订单容易阶段性下滑;海外业务受地缘、汇率扰动。
三、经营现状(2026中报)
2026上半年营收2.16亿元,归母净利润4108.54万元,资产负债率仅5.76%,财务非常干净,负债压力极小,经营现金流充裕。
业务结构:大直径硅材料营收1.35
华亚智能(003043)基本面分析华亚智能(003043)基本面分析
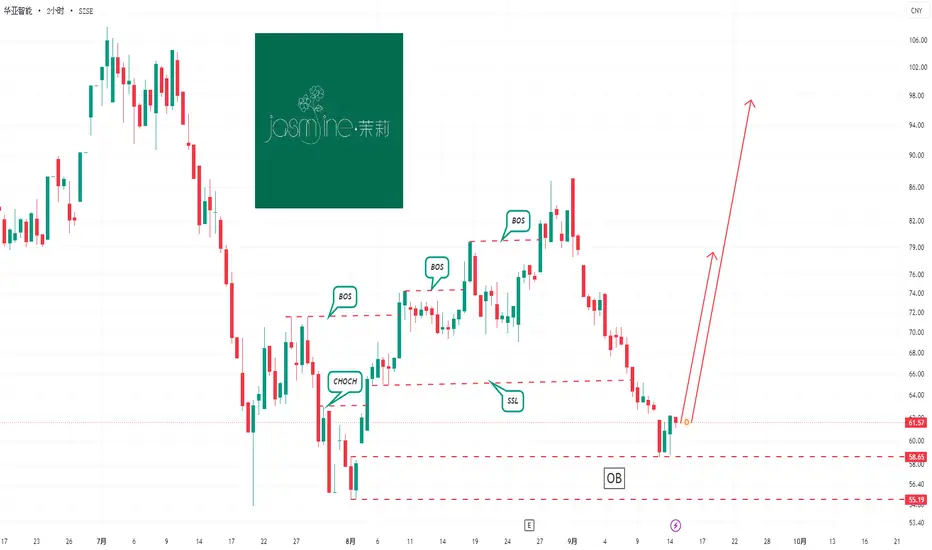
一、公司业务
华亚智能主营高端精密金属结构件,配套半导体设备、储能新能源、轨道交通、医疗器械,同时布局智能物流装备、半导体设备维修业务。核心亮点是半导体设备精密钣金/机加工结构件,属于半导体设备上游配套厂商,做定制化小批量高精度金属零部件,给海外、国内头部设备厂商供货。产品特点:多品种、工艺门槛高,属于设备制造里的精密配套环节,不是芯片制造本身。
二、行业与需求端
半导体设备行业处于周期修复阶段,国内设备国产替代持续推进;储能、新能源设备需求提供第二增长曲线。
利好:半导体设备资本开支回暖,设备厂商扩产带动结构件订单;储能赛道订单稳定,分散单一行业依赖。
利空:半导体资本开支波动大,下游设备厂商缩减采购会直接影响订单;行业属于配套代工,附加值不如核心零部件,毛利率上限受限。
三、经营现状(2026中报)
2026上半年营收4.70亿元(同比+8.32%),归母净利润3620.19万元(同比+35.88%),第二季度盈利显著提速;经营现金流大幅改善,同比翻倍,回款质量变好;毛利率28.77%,有所修复,资产负债率31.18%,财务结构健康,
扬杰科技(300373)基本面分析扬杰科技(300373)基本面分析
公司业务
扬杰科技是国内功率半导体IDM一体化厂商,业务覆盖硅片、芯片设计、晶圆制造、封装测试全链条。主营MOSFET、IGBT、SiC碳化硅器件、整流二极管等功率分立器件,产品应用于光伏储能、新能源车规电子、AI数据中心电源、工业控制、消费电子领域。
行业与需求端
半导体功率器件行业处于周期回暖阶段。新能源车、AI算力硬件拉动车规级与高压功率器件需求;全球功率芯片国产替代空间持续打开。短期来看消费电子需求偏弱,会压制普通器件订单;中长期汽车电子、AI数据中心、储能赛道为核心增长主线。
公司经营现状
公司产能持续扩张,越南海外封装基地量产,SiC碳化硅、车规功率器件业务高速增长,2026上半年营收、归母净利润同比保持增长,毛利率稳步修复。产品结构持续升级,高附加值车规、AI算力相关产品占比不断提升。
风险点:半导体行业周期性波动明显;原材料价格波动带来成本压力;行业竞争激烈,产品价格承压;重资产模式固定资产折旧压力大;海外贸易、地缘制裁、汇率波动会影响海外业务拓展。
免责声明
本文仅为个人交易观点、行情结构与基本面的学习分享交流,不构
甬矽电子(688362)基本面分析甬矽电子(688362)基本面分析
公司业务
甬矽电子主营集成电路先进封装与测试业务,属于半导体封测赛道。产品包含倒装FC、系统级封装SiP、晶圆级封装WLP、QFN/DFN、MEMS传感器封装,产品供给射频芯片、WiFi/蓝牙、电源管理、AIoT、车规类芯片设计企业,是国内中高端先进封测厂商。
行业与需求端
半导体周期处于底部回暖阶段,AI算力、车载芯片拉动先进封装需求。全球芯片设计企业逐步把封测订单向国内转移,国产替代空间打开;晶圆级封装、SiP系统封装是当前行业增长主线。
短期来看,消费电子复苏节奏偏弱,会压制普通芯片封装订单;中长期汽车电子、AI硬件会持续带来增量订单。
公司经营现状
公司产能持续扩张,二期晶圆级封装产能逐步释放,2026上半年营收、归母净利润同比保持增长,毛利率修复。客户结构持续优化,车规、海外头部客户占比提升。
风险点:先进封装设备投入大,固定资产折旧压力高;半导体周期反复,下游客户订单波动大;行业竞争加剧,会带来加工价格承压;地缘因素会影响海外客户拓展。
免责声明
本文仅为个人交易观点、行情结构的学习分享交流,不构成任何投资建议、交易指导与
卓胜微(300782)基本面分析卓胜微(300782)基本面分析
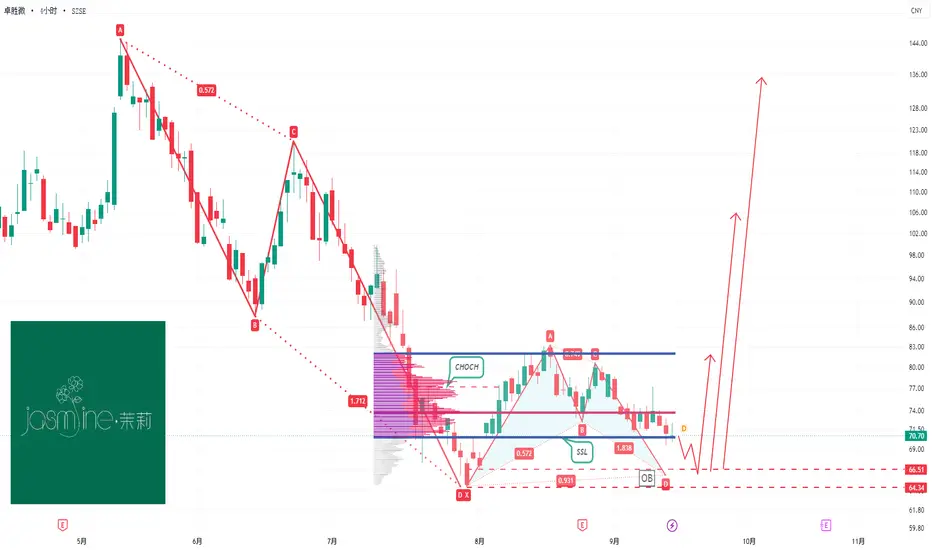
卓胜微是国内射频前端芯片设计企业,主营射频开关、低噪声放大器、滤波器、射频功率放大器及射频模组,产品主要应用于智能手机、智能穿戴、VR/AR、汽车电子、物联网等终端设备,是国内少数实现高端射频模组国产化突破的厂商,核心产品L-PAMiD已经实现头部客户批量供货。
行业与需求端
半导体射频赛道和消费电子周期高度绑定。当前全球手机行业处于底部磨底阶段,手机整体出货偏弱,但高端机型单机射频芯片价值量持续提升,国产射频芯片在安卓终端持续渗透。长期看,手机迭代、汽车电子、卫星通信、6G前沿技术会持续打开射频芯片的增量空间。
公司经营现状
公司正在推进Fab-Lite产线转型,高端射频模组业务营收保持增长,模组业务占比持续抬升;但短期受到下游消费电子需求疲软、行业价格竞争激烈、自建产线折旧成本较高影响,短期业绩承压,2026上半年营收小幅增长,但归母净利润亏损。
长期看点:L-PAMiD全国产模组放量,打开高端市场空间;业务布局从手机向汽车电子、物联网、卫星通信多元化拓展,分散单一手机行业周期风险。
核心风险
1. 消费电子复苏不及预期,手机终端客户