 做多做多

 做多

石药创新(300765)基本面分析报告石药创新(300765)基本面分析报告
核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型
一、基础基本面概况
1. 公司与核心业务
创业板上市,石药集团旗下原料+生物创新药双平台主体,主营功能性食品原料、生物创新药、保健食品三大板块。
三大核心业务:咖啡因/维生素功能性原料(现金流基本盘)、大分子生物药(ADC/单抗,第二增长曲线)、保健食品(稳定低波动业务)。
核心壁垒
1. 全球咖啡因龙头,原料全球市占第一,海外客户覆盖全球食品巨头,供应链成本优势显著;
2. 控股巨石生物,搭建ADC、单抗、mRNA多前沿技术平台,2款ADC进入临床III期;
3. 石药集团产业协同,共享原料药生产、临床申报、海外BD渠道;
4. 国内外双生产基地,FDA、欧盟质量认证,原料出口壁垒稳固;
5. 多款生物类似药获批上市,国内自免、肿瘤管线形成差异化布局。
2. 核心财务(2025年报+2026一季报)
1. 2025全年:营收21.58亿元(+8.93%),归母净利润-2.41亿元(-548.80%),经营现金流-1.96亿元;全年研发投入10.3
 做多

软通动力(301236)基本面分析报告软通动力(301236)基本面分析报告
核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型
一、基础基本面概况
1. 公司与核心业务
2022年创业板上市,国内头部一体化IT数字化服务商,深度绑定华为全生态,覆盖软件外包、信创硬件、AI智算、鸿蒙/欧拉操作系统四大业务,服务数千家政企及世界500强客户。
三大核心业务:软件与数字技术服务(存量基本盘)、计算智能硬件(营收主力)、数字能源智算服务(AI第二增长曲线)。
核心壁垒
1. 华为钻石级合作伙伴,华为相关收入占比近30%,昇腾/鸿蒙生态适配能力行业领先;
2. 拥有信创PC、消费笔记本双硬件品牌,信创整机市占稳居国内前三;
3. OpenHarmony核心捐赠方,自研服务器操作系统入围央采;
4. 全球多区域交付网络,兼顾国内政企订单与海外数字化硬件订单;
5. 全栈AI算力布局,2025年AI相关收入占比过半。
2. 核心财务(2025年报+2026一季报)
1. 2025全年:营收350.90亿元(+12.05%),归母净利润2.06亿元(+14.27%),扣非净利润0.42亿元
 做多

合盛硅业 603260 基本面分析合盛硅业(603260)基本面分析报告
核心框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S模型
一、基础基本面概况
1. 公司业务
全球工业硅、有机硅一体化龙头,煤-电-硅完整闭环;主营工业硅、有机硅,布局光伏多晶硅、碳化硅。新疆自备电厂形成极致成本壁垒,产能规模全球第一;产品覆盖光伏、新能源车、电子、医疗硅胶,少量出口海外。
2. 核心财务(2025年报+2026Q1)
2025年行业价格暴跌,全年营收204.99亿,归母净亏29.91亿,多晶硅板块大额减值拖累业绩,经营现金流维持正向;2026Q1产品涨价,小幅扭亏,毛利率修复至19.08%。
资产负债率63.52%,有息负债近300亿,财务费用压力大;海外出口占比仅12%,欧美贸易壁垒压制外销。
3. 行业逻辑
硅材料是新能源刚需工业原料,光伏、新能源车长期带动需求;行业强周期,产能过剩则深度亏损,能耗双控加速中小产能出清,一体化龙头份额持续提升。
二、时寒冰全球宏观视角
机会
1. 全球能源转型长期拉动硅原料需求,国产一体化产能承接海外化工产能转移;
2. 新疆自备能源成本全球稀缺,碳化硅等第三代
 做多

步长制药(603858)基本面分析报告步长制药(603858)基本面分析报告
核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型
一、基础基本面概况
1. 公司与核心业务
国内心脑血管中成药龙头,上交所主板上市中药综合企业,搭建传统中成药+生物药+疫苗三元业务结构,覆盖医院、基层、零售全渠道,同步推进中药海外注册与生物药跨境授权出海。
四大核心业务板块:心脑血管中成药(基本盘)、妇科/泌尿/呼吸中成药、生物创新药、流感/脑膜炎疫苗。
核心壁垒:手握74个独家中成药品种、468项药品专利;自有中药材GAP种植基地,完整中药全产业链;丹红注射液、脑心通胶囊、稳心颗粒三大心脑血管大单品基层市占率行业前列;6个品种集采接续全部中标;产品已完成38个国家和地区药品注册。
2. 核心财务(2025年报+2026一季报)
1. 2025全年营收118.75亿元同比+7.90%,结束连续四年收入下滑;归母净利润3.61亿元,2024年大额商誉亏损5.54亿后实现扭亏;扣非净利润6.35亿元,主业经营利润修复;全年经营现金流11.58亿元同比+23.18%;全年毛利率62.95%。
2. 2026Q1
 做多

中信博(688408)基本面分析报告中信博(688408)基本面分析报告
核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型
一、基础基本面概况
1. 公司与核心业务
科创板光伏跟踪支架全球龙头,国内唯一跻身全球前五的支架厂商,主营跟踪支架、固定支架、柔性支架,延伸光储一体化电站解决方案。
核心壁垒:自建专业风洞实验室,拥有数百项专利,主导多项国内外行业标准;中东、印度跟踪支架市占率全球领先,业务覆盖40余国。
2. 核心财务(2025年报+2026一季报)
1. 营收连续下滑,下游电站开工延迟拖累收入确认;
2. 2025年由盈转亏,2026一季度持续亏损,亏损源于原材料涨价、海外建厂投入、汇兑损失;
3. 海外收入占比70.84%,多区域建厂分散单一市场风险,在手海外订单充足;
4. 资产负债率62.81%,经营现金流承压,短期偿债存在压力。
3. 行业底层逻辑
全球碳中和带动光伏装机长期扩容,跟踪支架可显著提升发电效率,渗透率持续上行;能源转型属于跨周期刚需,海外增量对冲国内周期波动,设备交付+运维形成双重收入。
二、时寒冰全球宏观视角下的投资逻辑
机会
1.
 做多

海尔生物(688139)完整基本面分析报告海尔生物(688139)完整基本面分析报告
核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型
一、基础基本面概况
1. 公司主体与核心业务
青岛海尔生物医疗,科创板生命科学设备龙头,主营四大板块:低温存储设备、智慧用药、血液技术、实验室综合解决方案。
核心产品:超低温冷藏箱、医用冷链、血液存储柜、药房自动化设备;技术壁垒:自主Eco-Drive节能技术,多款产品获美国能源之星认证,6国低温设备市占第一。
2. 核心财务数据(截至2025年报、2026一季报)
1)营收:2025全年23.29亿元,同比+1.96%;2026Q1营收6.52亿元,行业弱周期下保持营收韧性。
2)利润:2025归母净利润2.51亿元,同比-31.61%;利润下滑主因海外渠道扩张、并购整合研发投入加大,传统低温存储业务需求承压。
3)全球化:海外收入8.4亿元,占比36%,同比+17.9%;欧、亚、非、美全域放量,海外为中长期增长核心曲线。
4)资产负债:总资产58.56亿,总负债11.54亿,资产负债率仅19.7%,现金流稳健,无大额有息负债,抗周期能力强。
3.
 做多

深信服 300454 2H 波段交易 做多深信服 300454 2H 波段交易 做多
小级别等回踩,找机会入场做多。
入场位99.00元附近,止损位放在94.50元。
第一目标位看120.00元附近,减半仓,推保护。
第二目标位看150.50元附近,再减半仓,推保护。
第三目标位看200.00元附近,再减半仓,推保护。
第四目标位看260.00元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
 做多

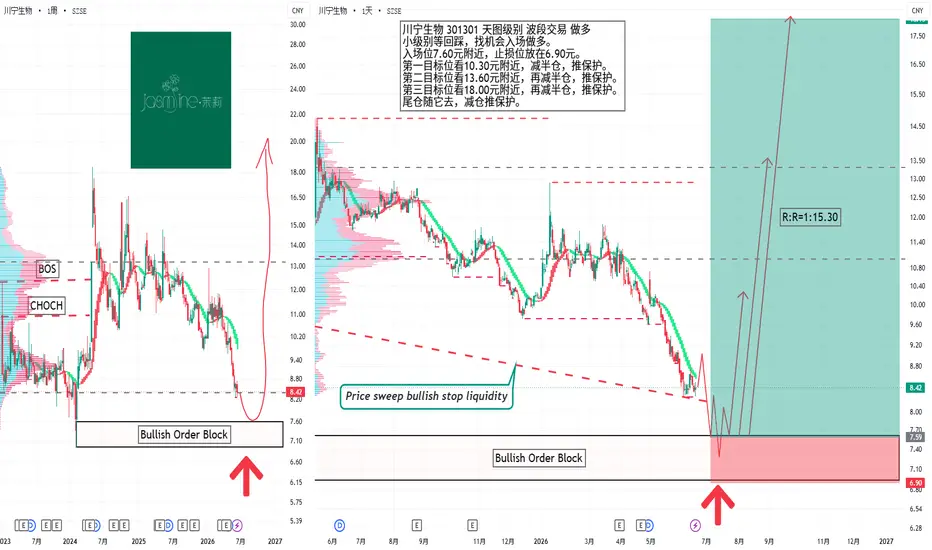
川宁生物 301301 天图级别 波段交易 做多川宁生物 301301 天图级别 波段交易 做多
小级别等回踩,找机会入场做多。
入场位7.60元附近,止损位放在6.90元。
第一目标位看10.30元附近,减半仓,推保护。
第二目标位看13.60元附近,再减半仓,推保护。
第三目标位看18.00元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
 做多
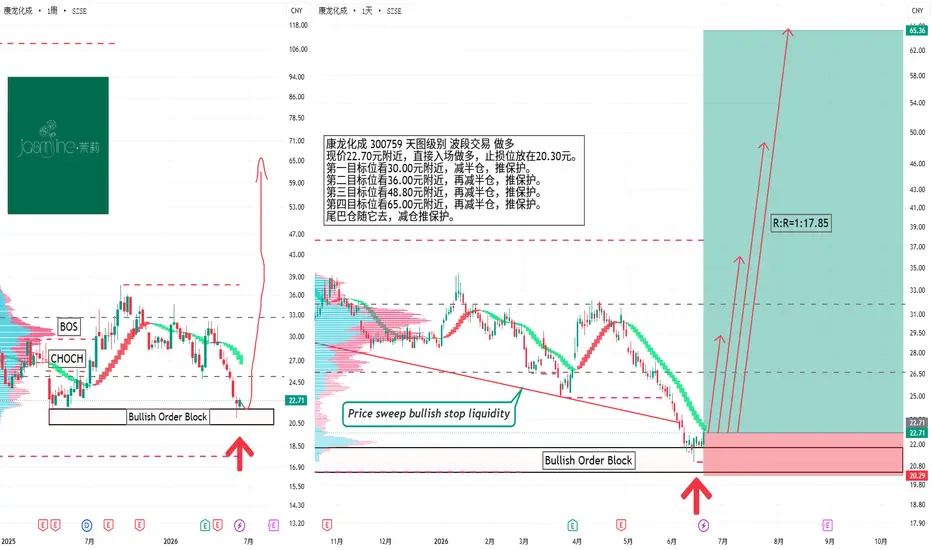
康龙化成 300759 天图级别 波段交易 做多康龙化成 300759 天图级别 波段交易 做多
现价22.70元附近,直接入场做多,止损位放在20.30元。
第一目标位看30.00元附近,减半仓,推保护。
第二目标位看36.00元附近,再减半仓,推保护。
第三目标位看48.80元附近,再减半仓,推保护。
第四目标位看65.00元附近,再减半仓,推保护。
尾巴仓随它去,减仓推保护。
 做多
景嘉微 300474 天图级别 波段交易 做多景嘉微 300474 天图级别 波段交易 做多
小级别等回踩,找机会入场做多。
入场位45.60元附近,止损位放在42.00元。
第一目标位看70.00元附近,减半仓,推保护。
第二目标位看100.00元附近,再减半仓,推保护。
第三目标位看150.00元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
 做多

稳健医疗 300888 天图级别 波段交易 做多稳健医疗 300888 天图级别 波段交易 做多
小级别等回踩,找机会入场做多。
入场位25.00元附近,止损位放在23.20元。
第一目标位看36.00元附近,减半仓,推保护。
第二目标位看48.80元附近,再减半仓,推保护。
第三目标位看65.00元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
 做多

大全能源 688303 天图级别 波段交易 做多大全能源 688303 天图级别 波段交易 做多
小级别等回踩,找机会入场做多。
入场位17.50元附近,止损位放在16.50元。
第一目标位看25.00元附近,减半仓,推保护。
第二目标位看33.50元附近,再减半仓,推保护。
第三目标位看46.80元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
 做多

优优绿能 301590 天图级别 波段交易 做多优优绿能 301590 天图级别 波段交易 做多
小级别等回踩,找机会入场做多。
入场位160.00元附近,止损位放在152.50元。
第一目标位看185.00元附近,减半仓,推保护。
第二目标位看208.00元附近,再减半仓,推保护。
第三目标位看235.00元附近,再减半仓,推保护。
第四目标位看300.00元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。

 做多

【A股】天赐材料调整结束,关注共振反转天赐材料是全球电解液龙头,主营锂离子电池材料+日化材料,电解液占比90%,通过一体化布局电解质盐、溶剂、添加剂自供和全球化扩张巩固龙头地位。核心护城河是液态六氟工艺、规模+一体化成本优势、客户粘性,行业集中度高。
核心业务与竞争优势:
电解液全球出货量连续多年第一,国内/全球市占率曾达30%以上,2025年电解液出货超72万吨,同比+40%。
自供六氟磷酸锂 LiPF6,液态工艺为独家/核心壁垒、LiFSI、VC等添加剂,自供比例高,LiFSI超90%,显著降低成本并提升盈利弹性。还布局磷酸铁/磷酸铁锂正极、资源回收、粘结剂等,协同效应强,形成“电解液+正极+回收”闭环。
深度绑定下游宁德时代,锁定长单300万吨级。储能电解液占比预计2026年25-30%。
国内产能136万吨+在建100万吨;海外推进美国/摩洛哥等基地,摩洛哥15万吨一体化项目预计2027-2028投产,覆盖欧洲。
财务表现与周期驱动:
2026Q1延续高增,营收66.7亿(+91%),净利16.5亿(+1006%),扣非15.6亿。六氟长单价12万+/吨,满产满销。
2026年净利预计45-70+亿(高
 做多

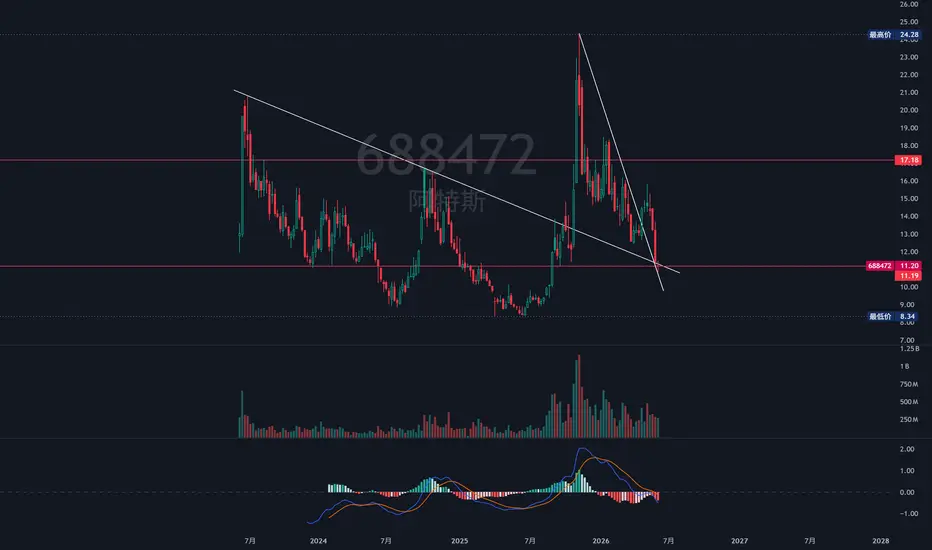
阿特斯:大级别的关键位置,下半年希望↑30%+AI Capex扩散的迹象表明AI资本开支从“芯片采购”向“电力、散热、网络、数据中心工程和电网基础设施”扩散;
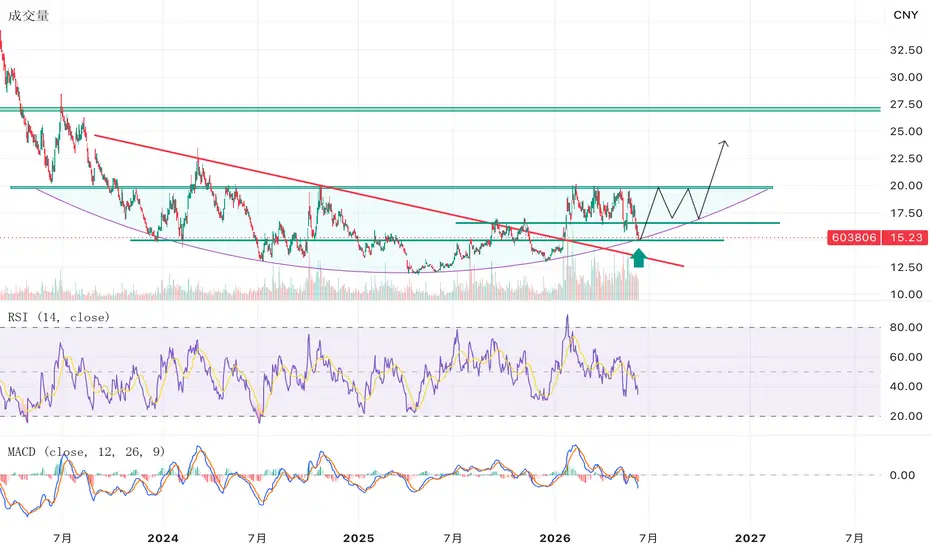
注意:图文皆是个人记录思考,不作为投资建议。


 做多
 做多
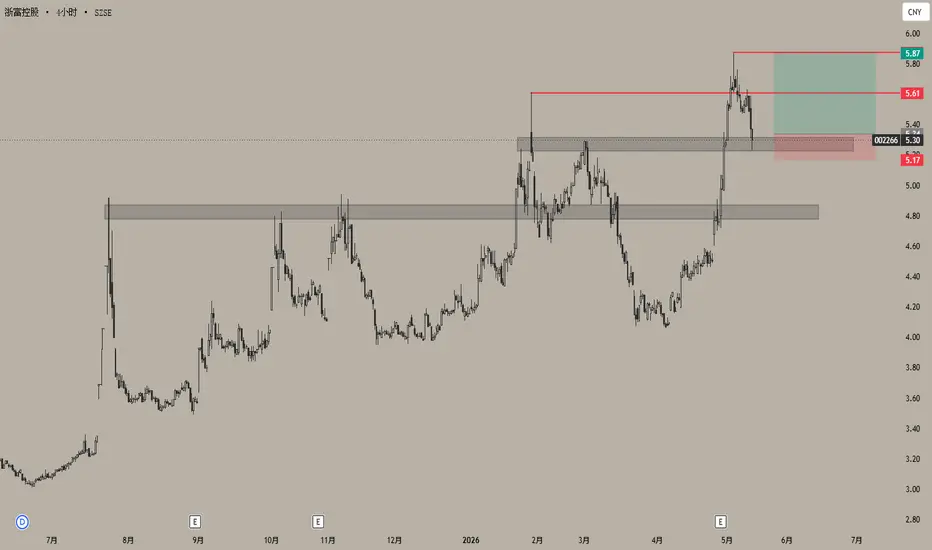
在等我上车吗? SZSE:002266 4.9下方区间已经成功阻力转支撑了,总体还是上升趋势,有一点点小破不怕,如果5.2区间可以收一根下刺透大阳线考虑跟随做多,tp1tp2都放在前高有1:3的盈亏比。
 做多
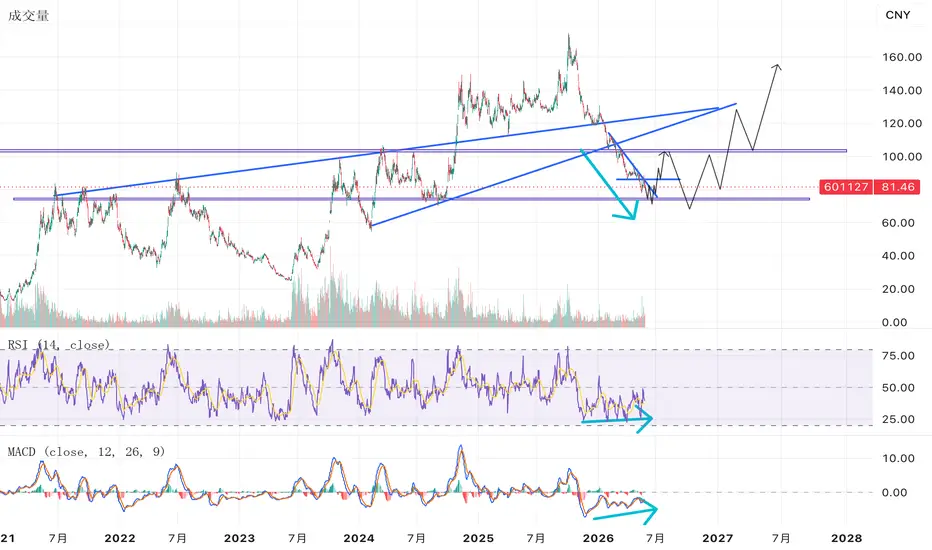
塞力斯关注73-75密集成交区支撑1.核心观点:74-100区间震荡;
2.2个背离:RSI底背离+MACD底背离;
3.异动:前期5月21日成交量有异动,疑似主力资金介入建仓信号,短期压力位在86附近;

 做多

上抬w整体框架抄底(外汇加密币通用),w开口+外围划线上抬w整体+不断左移上抬划线(一念之差的划线视角)1.找到w框架
2.画w开口
3.从w框架外围,上抬w整体划线
4.继续左移,从w外围上抬w划线
两个核心是:1.视角(用w框架)视角错,直接导致划线懵逼各种懵逼
2.划线方式,从w框架w上抬w,而不是在w框架内 切割w分界线(直接导致搞不清价格走向的关键)
可以看一下2025年12月的划线方式,以w框架的,而不是以右侧上涨波画啊画,是w整体,上抬w划线,准确还是比较准的
 教学
