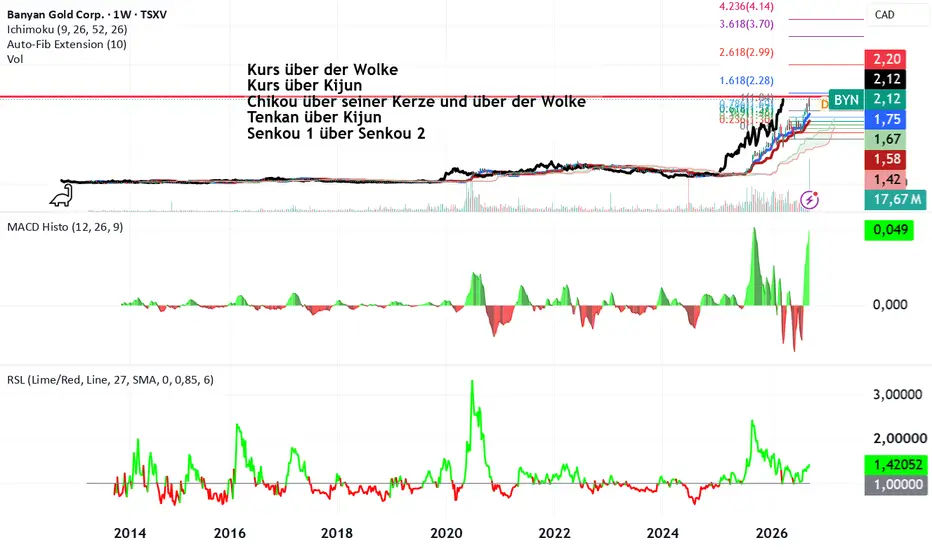
Banyan Gold: Bullischer Ausbruch trifft auf ETF-Katalysator!📊 1. Charttechnische Analyse (Ichimoku & Fibonacci)
Dein Chart zeigt ein extrem bullisches Setup, bei dem alle Komponenten des Ichimoku-Keltner/Kumo-Systems ein langfristiges Kaufsignal (Strong Bullish) bestätigen:
Kurs über der Wolke (Kumo): Der Wochenkurs hat die Wolke nachhaltig nach oben verlassen. Dies signalisiert einen etablierten, übergeordneten Aufwärtstrend.
Kurs über Kijun-sen (1,58 CAD): Der Kurs notiert deutlich über der Standard-Linie (Kijun), was kurz- bis mittelfristige Stabilität signalisiert.
Tenkan-sen über Kijun-sen: Die Signallinie (Tenkan bei 1,75 CAD) verläuft über der Kijun-sen – ein klassisches, prozyklisches Kaufsignal.
Chikou Span über Kurs/Wolke: Die nachlaufende Linie (Chikou) ist frei von Widerständen, da sie sowohl über den historischen Kerzen als auch über der Wolke verläuft.
Senkou 1 über Senkou 2: Die vordere Wolkenbegrenzung ist grün eingefärbt, was die Fortführung der bullischen Struktur stützt.
Oszillatoren & Volumen:MACD:
Das MACD-Histogramm befindet sich im positiven Bereich und steigt an (0,049), was ein starkes, intaktes Aufwärtsmomentum belegt.
RSL (Relative Stärke nach Levy): Der Wert notiert mit 1,42052 deutlich über der neutralen Marke von 1,00. Die Aktie weist somit eine massive relative Stärke auf.
Fibonacci-Extension: Der Kurs kämpft aktuell mit dem psychologischen und charttechnischen Bereich um 2,12 CAD bis 2,20 CAD. Ein nachhaltiger Wochenschlusskurs über 2,20 CAD aktiviert die nächsten Fibonacci-Ziele bei 2,28 CAD (1.618), 2,99 CAD (2.618) und langfristig 3,70 CAD (3.618).
💡 2. Fundamentalanalyse (Aktueller Stand)
Banyan Gold liefert parallel zur starken Charttechnik exzellente fundamentale Treiber Banyan Gold Corp.:
🚨 ETF-Aufnahme als massiver Katalysator: Banyan Gold wird im Zuge des September-Rebalancings offiziell in den MVIS Global Junior Gold Miners Index aufgenommen. Dies ist der zugrunde liegende Index für den bekannten VanEck Junior Gold Miners ETF (GDXJ). Die Umsetzung erfolgt zum Handelsstart am Montag, den 21. September 2026. Dies führt zu automatischen und erheblichen Kapitalzuflüssen (passiver Kaufdruck) durch den ETF.
Hervorragende Bohrergebnisse: Das Unternehmen meldet kontinuierlich starke Resultate aus seinem Hauptprojekt AurMac im Yukon Banyan Gold Corp.. Erst vor wenigen Tagen wurden Abschnitte mit 1,05 g/t Gold über 52,8 Meter sowie spektakuläre Bonanza-Grade von 149,14 g/t über 0,4 Meter veröffentlicht. Das untermauert die enorme Substanz und das Wachstumspotenzial der Ressource.
Rückenwind durch den Goldmarkt: Der Goldpreis notiert auf historisch hohem Niveau, was Junior-Explorern und angehenden Produzenten wie Banyan Gold massive Hebelwirkung auf ihre Wirtschaftlichkeitsberechnungen verleiht.
➡️ 3. Konkrete Handelsidee
Aufgrund des bevorstehenden ETF-Kaufdrucks und des charttechnischen Ausbruchs bietet sich ein prozyklischer Trendfolge-Ansatz an:Einstieg (Buy Trigger):
Option 1 (Prozyklisch): Direkt zum Open am Montag oder bei einem nachhaltigen Ausbruch über das jüngste Hoch bei 2,20 CAD, um das Momentum der GDXJ-Aufnahme mitzunehmen.
Option 2 (Konservativ/Rücksetzer): Limitierte Orders im Bereich von 1,85 bis 1,95 CAD für den Fall eines kurzen "Sell-the-News"-Rücksetzers nach der Index-Aufnahme.
Kursziele (Take Profit):
Erstes Etappenziel: 2,28 CAD (Fibonacci 1.618 Extension).
Mittelfristiges Ziel: 2,99 CAD (Fibonacci 2.618 Extension).
Langfristiges Ziel: 3,70 CAD (Fibonacci 3.618 Extension).
Risikomanagement (Stop Loss): Der Stop-Loss sollte unter die Tenkan-sen bzw. den letzten kleinen Konsolidierungsbereich auf Wochenbasis gesetzt werden, etwa bei 1,65 – 1,70 CAD.Ein Bruch unter die Kijun-sen (1,58 CAD) würde das bullische Ichimoku-Bild vorerst neutralisieren und sollte als spätestes Ausstiegssignal (Reißleine) dienen.
⚠️ Risikohinweis: Da es sich bei Banyan Gold um einen Junior-Explorer (Micro-Cap) handelt, ist die Aktie trotz starker fundamentaler Daten von hoher Volatilität geprägt. Investitionen in diesem Sektor bergen das Risiko hoher Kursverluste bis hin zum Totalverlust. Positionen sollten defensiv bebildert und strikt über Stop-Loss-Orders abgesichert werden.
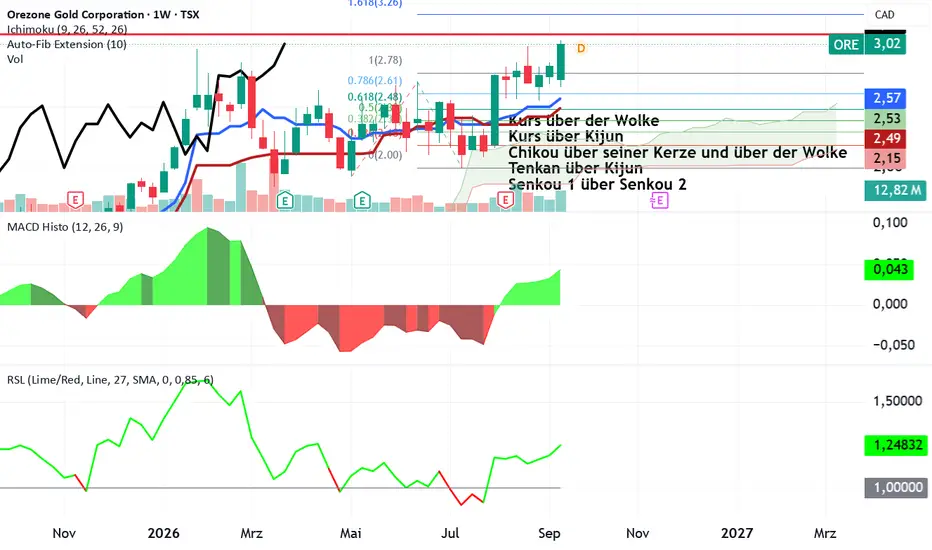
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar. Orezone Gold vor Rallye: Kaufsignal auf Wochenbasis bestätigt!Hier ist eine strukturierte Handelsidee basierend auf deinem hochgeladenen Wochenchart (1W - TSX) und den aktuellen fundamentalen Gegebenheiten für Orezone Gold Corporation (ORE).Dein Chart zeigt ein extrem bullisches Setup, bei dem der Kurs zum Wochenende (19. Sept. 2026) bei 3,02 CAD geschlossen hat – der Ausbruch über deine genannte Marke ist also bereits in vollem Gange.
📊 Charttechnische Analyse (Basierend auf deinem Ichimoku-Setup)
Dein Ichimoku-Kinko-Hyo-Setup liefert ein lehrbuchmäßiges, stark bullisches Signal auf Wochenbasis. Alle Bedingungen für einen langfristigen Aufwärtstrend sind erfüllt:
Kurs über der Kumo (Wolke): Der Kurs ist nachhaltig nach oben aus der Wolke ausgebrochen, was einen Wechsel in den langfristigen Bullenmarkt bestätigt.
Tenkan-Kijun-Kreuzung: Die blaue Tenkan-Linie verläuft über der roten Kijun-Linie, was kurz- bis mittelfristiges Kaufmomentum signalisiert.
Chikou Span (schwarze Linie): Sie verläuft frei über den historischen Kerzen und über der Wolke. Das bedeutet, dass es aus der Vergangenheit keine unmittelbaren charttechnischen Hürden mehr gibt.
Zusatzindikatoren:
Das MACD-Histogramm schlägt im positiven Bereich weiter nach oben aus, und der RSL (Relative Stärke nach Levy) liegt mit 1,24832 deutlich über der bullischen Schwelle von 1,00, was eine massive Trendstärke untermauert.
Fibonacci-Projektion: Der Kurs hat das 100%-Fibonacci-Erweiterungslevel bei 2,78 CAD dynamisch durchbrochen. Das nächste mathematische Ziel laut Auto-Fib-Extension (1.618) liegt nun höher, während die runde Marke um 3,10 bis 3,20 CAD als psychologischer Widerstand fungiert.
💡 Fundamentale Faktoren
Goldpreis-Rückenwind: Der physische Goldmarkt befindet sich in einem starken säkularen Bullenmarkt, was die Margen von Junior-Produzenten wie Orezone überproportional steigen lässt.
Projekt-Pipeline: Orezone profitiert operativ von der erfolgreichen Erweiterung der Bomboré-Goldmine und der jüngst vermeldeten Integration der kanadischen Assets. Dies nimmt dem Unternehmen das Risiko, ein reines "Single-Asset-Projekt" in Westafrika zu sein, und rechtfertigt eine höhere Bewertung (Multiple Expansion).
Risiko-Hinweis: Da es sich um einen Gold-Small-Cap handelt, bleibt die Aktie stark vom täglichen Goldpreis abhängig. Operative Verzögerungen oder geopolitische Risiken in Westafrika können jederzeit zu heftigen Rücksetzern führen (Gefahr von Teil- oder Totalverlust bei ungesicherten Hebelgeschäften).
📈 Konkrete Trading-Idee (Szenario Long)
Da der Kurs die 2,78 CAD überschritten hat und bei 3,02 CAD notiert, bietet sich folgendes Setup an:
ParameterPreisniveau (CAD)Taktische Begründung
Einstieg (Trigger)Aktuell (3,02 CAD) oder bei leichtem Pullback
Direkter Einstieg, da das Momentum extrem stark ist. Ein kleiner Rücksetzer Richtung 2,85–2,90 CAD wäre ideal.
Kursziel 13,20 CAD
Psychologische Marke und kurzfristiger Widerstand (1.018er Extension im Chart).
Kursziel 23,50 CAD
Übergeordnetes Ziel bei Fortführung des Gold-Hypes.
Stop-Loss (SL)2,48 CADTaktisch platziert unter der Kijun-Linie (2,49 CAD) und dem 61,8% Fibonacci-Retracement. Ein Bruch dieser Marke würde das bullische Ichimoku-Szenario invalidieren.
➡️ Fazit
Dein Chart ist hervorragend vorbereitet. Der Ausbruch läuft und wird von allen Volumen- und Trendfolgeindikatoren (MACD, RSL) unterstützt. Solange der Kurs auf Wochenbasis nicht mehr unter die Kijun-Linie (2,49 CAD) rutscht, bleibt das Setup vollkommen intakt.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen.  Long

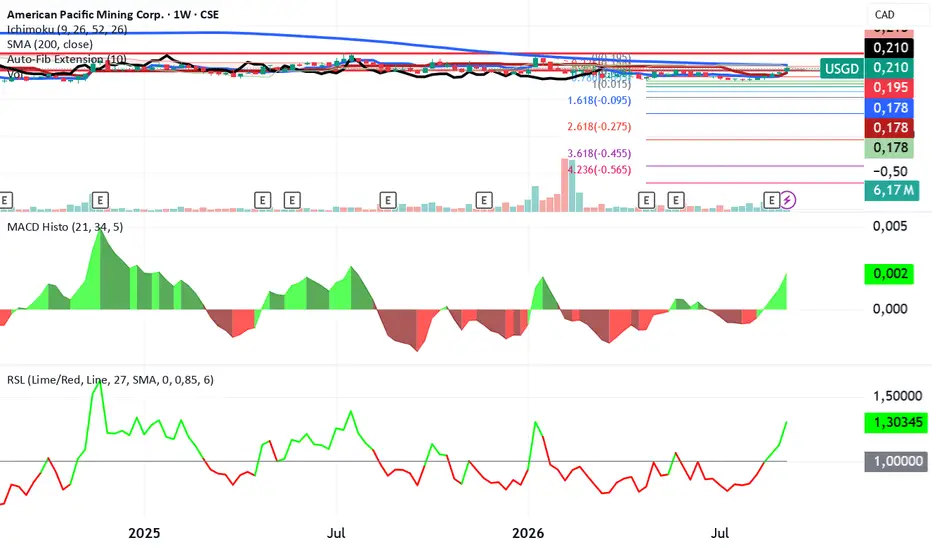
American Pacific Mining: Bohrhype zündet den Ausbruch!Die Aktie hat den Ausbruch nicht nur vollzogen, sondern ist massiv nach oben explodiert.
Die Aktie notiert aktuell bei 0,210 CAD. Damit hat sie das Mai/Juni-Hoch (ca. 0,135–0,15 CAD) in einer einzigen dynamischen Wochenkerze komplett hinter sich gelassen und steht unmittelbar vor dem 52-Wochen-Hoch.
📊 Technische Analyse des aktuellen Charts
Der Blick auf die langfristige Wochenbasis offenbart ein hochgradig bullisches Momentum, bringt jedoch auf diesem Niveau ein verändertes Chance-Risiko-Verhältnis (CRV) mit sich.Gewaltiger Volumenschub: Das Volumen ist in der aktuellen Woche auf 6,17 Millionen gehandelte Aktien angeschwollen. Dies bestätigt, dass institutionelle Käufer oder große Adressen den Ausbruch mit echtem Kapital untermauern. Es ist kein schwacher "Fake-Ausbruch".
SMA 200 im Fokus: Der Kurs nähert sich der psychologisch und technisch extrem wichtigen 200-Wochen-Linie (SMA 200), die aktuell bei 0,230 CAD verläuft (ganz oben im Preischart markiert). Diese Linie fungiert als starker Magnet, aber auch als schwerer Deckel.
MACD-Histogramm: Der Momentum-Indikator hat im positiven Bereich wieder massiv nach oben gedreht (grüne Balken steigen steil an) und signalisiert die Fortsetzung des übergeordneten Bullentrends.
RSL (Relative Stärke nach Levy): Die grüne Linie im untersten Fenster schießt steil nach oben und notiert bei 1,30345. Ein Wert deutlich über 1,00 zeigt eine extreme Outperformance der Aktie gegenüber ihrem eigenen Durchschnitt – die Aktie befindet sich im "Hype-Modus".
Direkt auf diesem Niveau blind hinterherzuspringen, birgt die Gefahr, genau am kurzfristigen Top (nahe des SMA 200 bei 0,230 CAD) zu kaufen. Zwei strategische Ansätze bieten sich jetzt an:
Option A: Der Pullback-Ansatz (Konservativ – Bevorzugt)
Man wartet darauf, dass die überkaufte Lage abgebaut wird und der Kurs das alte Ausbruchsniveau noch einmal von oben testet (Never catch a running train).Einstieg: Limit-Kauf im Bereich 0,155 – 0,165 CAD (Abstauberlimit bei gesundem Rücksetzer).Stop-Loss: 0,130 CAD auf Tageschlusskursbasis. Kursziel 1: 0,210 CAD (Re-Test des aktuellen Hochs).Kursziel 2: 0,230 CAD (SMA 200).
Option B: Die direkte Trendfolge (Aggressiv)
Wer die Dynamik sofort spielen will, spekuliert darauf, dass der Schwung aus den Bohrergebnissen die Aktie direkt über das 52-Wochen-Hoch trägt.Einstieg: Direkt bei 0,210 CAD oder als Buy-Stop bei 0,215 CAD.Stop-Loss: Sehr eng bei 0,175 CAD (unter das Tief der aktuellen Ausbruchskerze), um das Risiko zu begrenzen.Kursziel 1: 0,230 CAD (Bruch des SMA 200).Kursziel 2: 0,275 CAD (Das nächste Fibonacci-Erweiterungslevel laut deinem Chart).
🔎 Die fundamentale Triebfeder:
Warum die Aktie jetzt anspringtBei Explorationsunternehmen (Junior Minings) sind Bohrungen das Lebenselixier. Die Dynamik im September 2026 hat einen klaren Grund:
Der Madison-Bohrcoup: Am 9. September 2026 meldete das Unternehmen spektakuläre Ergebnisse aus dem Flaggschiffprojekt Madison in Montana. Bohrloch M26C-02 lieferte 20,1 Meter mit 11,15 g/t Gold, 14,3 g/t Silver und 0,42 % Kupfer innerhalb einer Massivsulfid-Mineralisierung. (americanpacificmining.com), (www.wallstreet-online.de)Wachstumspotenzial nach Südwesten: Diese Zone ist nach Südwesten hin weiterhin komplett offen und gewinnt an Mächtigkeit (wird dicker). Das schürt die Fantasie auf eine weitaus größere Ressource als bisher angenommen. (live.deutsche-boerse.com), (americanpacificmining.com)Solide Kriegskasse: Das Management ist für die aggressive 15.000-Meter-Bohrkampagne voll durchfinanziert. Per Ende August standen ca. 9,4 Mio. CAD an Cash sowie Aktienbeteiligungen im Wert von rund 22 Mio. CAD zur Verfügung. (www.youtube.com), (www.youtube.com)
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar. Liberty Gold – neues Jahreshoch trifft auf 2,4-Mrd.-US$-NPVLiberty Gold – neues Jahreshoch mit starkem Rückenwind von Black Pine
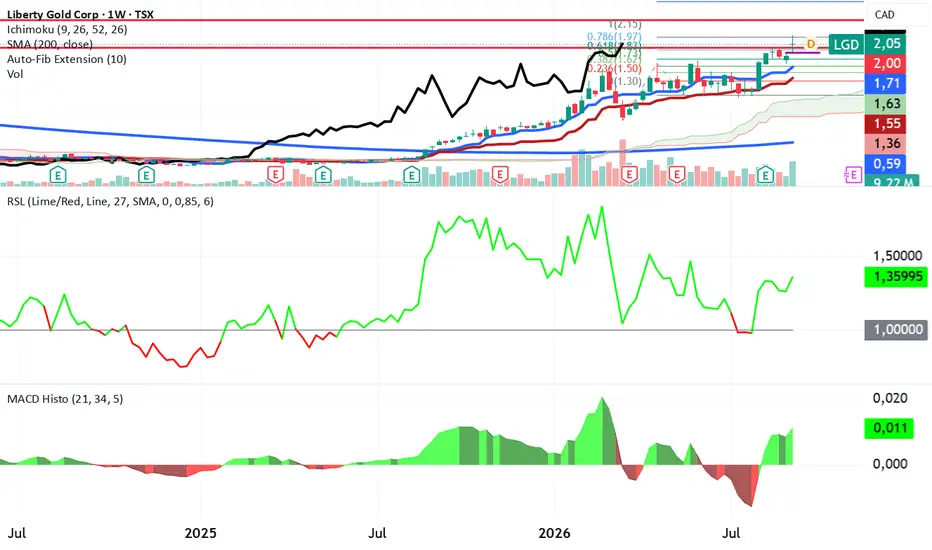
Charttechnisch gefällt mir Liberty Gold (TSX: LGD) aktuell sehr gut. Der Wochenschluss bei 2,05 CAD (+9,63 %) markiert ein neues Jahreshoch – und das kommt unmittelbar nach der Veröffentlichung der sehr starken Black-Pine-Feasibility-Study.
📈 Charttechnik
Neues Jahreshoch: 2,05 CAD auf Schlusskursbasis; das Wochenhoch lag sogar bei 2,17 CAD.
Der Ausbruch erfolgt mit einer kräftigen Wochenkerze und bestätigt den bestehenden Aufwärtstrend.
RSL 27 = 1,36: ausgesprochen stark. Liberty Gold liegt damit rund 36 % über ihrer Vergleichsbasis – ein klares Zeichen für Relative Stärke.
Der Kurs liegt deutlich über der Ichimoku-Wolke. Auch Tenkan/Kijun sind positiv ausgerichtet.
Der 200-Wochen-Durchschnitt bei ca. 0,59 CAD liegt sehr weit unter dem aktuellen Kurs – der langfristige Trend ist damit eindeutig aufwärtsgerichtet.
Besonders positiv: Das MACD-Histogramm ist mit +0,011 wieder positiv und baut zuletzt weiter auf. Der Momentumwechsel nach der Sommerkorrektur ist damit technisch bestätigt.
Wichtig: Nach einem Anstieg von fast 10 % in einer Woche kann natürlich kurzfristig ein Rücksetzer kommen. Technisch wäre ein Halten des Ausbruchsniveaus um 2,00–2,05 CAD sehr positiv. Das Wochenhoch bei 2,17 CAD ist jetzt der unmittelbare Trigger für die nächste Aufwärtsbewegung.
🏭 Fundamentales – Black Pine ist der entscheidende Punkt
Hier hat sich bei Liberty Gold gerade sehr viel zum Positiven verändert.
Die am 8. September 2026 veröffentlichte Feasibility Study für das zu 100 % eigene Black-Pine-Projekt in Idaho weist eine After-Tax-NPV von 2,4 Mrd. US$, eine IRR von 60,5 % und eine Amortisationszeit von lediglich 2 Jahren aus – gerechnet mit einem Goldpreis von 3.250 US$/oz.
Die Eckdaten sind beeindruckend:
Black Pine Feasibility Study
Minenleben 16 Jahre
Goldreserve 4,04 Mio. oz
Produktion Jahre 1–5 Ø 202.000 oz/Jahr
Produktion LOM Ø 176.700 oz/Jahr
AISC 1.566 US$/oz
Initial Capex 411 Mio. US$
After-Tax NPV (5 %) 2,4 Mrd. US$
After-Tax IRR 60,5 %
Payback 2,0 Jahre
Besonders interessant ist die Hebelwirkung auf einen höheren Goldpreis: Bei 4.500 US$/oz Gold steigt die berechnete After-Tax-NPV laut Studie auf rund 4,3 Mrd. US$, bei 104 % IRR.
Und das Projekt besitzt darüber hinaus noch 4,88 Mio. oz Indicated Resources und 1,05 Mio. oz Inferred Resources – also zusätzliches Explorations-/Ressourcenpotenzial außerhalb der aktuellen Reserve.
💰 Finanzierung & Genehmigung
Ein weiterer Pluspunkt: Liberty Gold hat im Mai 8 Mio. CAD durch Warrantausübungen erhalten und erwartet aus bereits vereinbarten Zahlungen ungefähr 40 Mio. US$ zusätzliche Mittel über die nächsten 18 Monate. Das Unternehmen sieht sich damit bis zu einer Bauentscheidung für Black Pine finanziert.
Auch beim Genehmigungsprozess geht es voran. Black Pine läuft unter dem FAST-41-Rahmen, und der veröffentlichte Zeitplan sieht eine Entscheidung/Record of Decision im Januar 2028 vor. Die formelle Cyanidierungs-Genehmigung soll im 1. Quartal 2027 eingereicht werden.
🎯 Meine Einschätzung
Chart + Fundamentaldaten passen momentan ungewöhnlich gut zusammen.
Die Aktie hat gerade ein neues Jahreshoch erreicht, besitzt eine sehr starke Relative Stärke (RSL 1,36), notiert oberhalb der Ichimoku-Wolke und hat ein wieder positives MACD-Momentum.
Fundamental steht mit Black Pine gleichzeitig ein Projekt dahinter, das bei einem Goldpreis von 3.250 US$ bereits eine 2,4-Mrd.-US$-NPV ausweist. Steigt Gold weiter, entsteht entsprechend zusätzlicher Hebel.
Für deine Outperformer-/Leader-Strategie ist LGD deshalb aus meiner Sicht ein sehr interessanter Kandidat: Der neue Jahreshoch-Ausbruch wird durch ein außergewöhnlich starkes fundamentales Ereignis bestätigt.
Kurz gesagt:
🟢 Trend: klar bullisch
🟢 Relative Stärke: sehr stark
🟢 Momentum: verbessert sich
🟢 Fundamentals: sehr stark
🟢 Projekt: Black Pine entwickelt sich zum echten Unternehmenswerttreiber
🟡 Risiko: Genehmigung, Finanzierung des späteren Minenbaus und die noch mehrjährige Entwicklung bis zur Produktion
Liberty Gold – neues Jahreshoch trifft auf 2,4-Mrd.-US$-NPV: Black Pine macht aus dem Chartausbruch einen fundamental untermauerten Gold-Leader.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen.
Silver Tiger Metals – kurz vor dem nächsten AusbruchSilver Tiger Metals (TSX: SLVR) gefällt mir auf Basis des gezeigten Wochencharts aktuell ausgesprochen gut – sowohl charttechnisch als auch fundamental.
📈 Charttechnik
Der Wochenchart zeigt ein klar bullishes Gesamtbild:
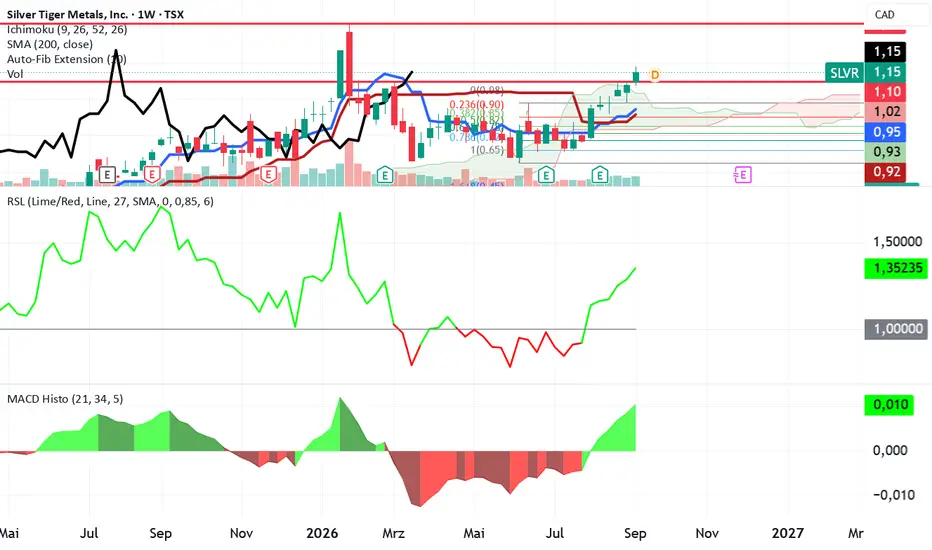
Kurs 1,15 CAD und damit deutlich oberhalb der 200-Wochen-Linie bei ca. 0,43 CAD – langfristiger Aufwärtstrend eindeutig intakt.
Der Kurs hat sich aus der mehrmonatigen Seitwärts-/Konsolidierungszone nach oben herausgearbeitet.
Besonders wichtig: 1,15–1,18 CAD stellt aktuell den entscheidenden Widerstandsbereich dar. Genau dort notiert Silver Tiger jetzt.
Ein nachhaltiger Wochenschluss über 1,18 CAD wäre aus meiner Sicht das entscheidende technische Kaufsignal für die nächste Aufwärtsbewegung.
Darüber wartet zunächst der Bereich um 1,42 CAD – gleichzeitig das im Chart eingezeichnete markante Widerstandsniveau.
Das RSL von 1,35 ist sehr stark. Die Aktie zeigt damit eine deutliche Relative Stärke gegenüber dem Vergleichsmarkt.
Der MACD-Histogramm-Bereich dreht kräftig ins Positive und steigt aktuell weiter an. Das bestätigt den zunehmenden Aufwärtsdruck.
Auch der Ichimoku unterstützt das positive Bild: Der Kurs liegt oberhalb der Wolke und die Wolke fungiert zunehmend als Unterstützung.
Mein technischer Fahrplan:
1,18 CAD → Ausbruch → 1,42 CAD → darüber wäre der Weg zum nächsten ATH deutlich freier.
Ein Rücksetzer sollte möglichst im Bereich 1,02–1,10 CAD aufgefangen werden. Unterhalb von etwa 0,95–1,02 CAD würde sich das kurzfristige Bild deutlich eintrüben.
🥈 Fundamentale Seite
Hier wird es besonders interessant.
Silver Tiger entwickelt in Sonora/Mexiko das 100 % eigene El-Tigre-Silber-Gold-Projekt. Das Unternehmen befindet sich inzwischen nicht mehr nur in der Explorationsphase: Der Bau der Stockwork-Zone läuft, und der erste Gold-/Silber-Guss ist für Dezember 2027 vorgesehen.
Die aktualisierte PFS von Januar 2026 weist bei 38 US-Dollar Silber und 3.200 US-Dollar Gold aus:
NPV nach Steuern: 456 Mio. US-Dollar
IRR nach Steuern: 65,7 %
Payback: nur 1,4 Jahre
625 Mio. US-Dollar undiscounted After-Tax Cash Flow.
Und das ist noch nicht die ganze Story:
Die geplante Untertagemine kommt in der PEA zusätzlich auf einen After-Tax-NPV von 304 Mio. US-Dollar, eine IRR von 42,8 % und eine Minenlaufzeit von 15 Jahren.
Damit besitzt Silver Tiger gleich zwei mögliche Werttreiber:
1. Stockwork-Zone: bereits im Bau
2. Hochgradige Untertagemineralisierung: zusätzliches Wachstumspotenzial
Hinzu kommt erhebliches Explorationspotenzial. Das Unternehmen nennt für den Bereich North Tigre, rund 700 Meter nördlich der geplanten Untertage-Abbaubereiche, eine historische bzw. vorläufige Planung von 31,5 Mio. oz AgEq bei durchschnittlich 343 g/t AgEq.
⚠️ Was mir nicht gefällt
Der entscheidende Punkt ist jetzt das Timing:
Bei 1,15 CAD steht die Aktie bereits direkt unter dem Widerstand. Deshalb würde ich einem Einstieg nicht hinterherlaufen, wenn der Ausbruch nicht bestätigt wird.
Außerdem bleibt Silver Tiger trotz der inzwischen weit fortgeschrittenen Entwicklung ein Developer/Construction-Play. Baukosten, Finanzierung, Metallpreise, Projektumsetzung und Mexiko-Risiko bleiben zu beobachten.
Interessant ist aber, dass das Unternehmen im Februar 2026 eine C$57,5-Mio.-Finanzierung abgeschlossen hat und bereits im März über eine starke Treasury-Position von mehr als US$86 Mio. berichtete.
🎯 Mein Fazit
Silver Tiger gehört für mich aktuell eindeutig in die Kategorie „Outperformer/Leader-Kandidat“.
Charttechnisch gefällt mir besonders die Kombination aus:
RSL 1,35 + Kurs über Ichimoku-Wolke + steigendes MACD-Histogramm + Kurs unmittelbar am Widerstand.
Fundamental kommt dazu ein bereits genehmigtes und im Bau befindliches Projekt mit sehr attraktiver Wirtschaftlichkeit.
Das entscheidende Signal wäre für mich ein überzeugender Wochenschluss über 1,18 CAD. Dann würde 1,42 CAD zum nächsten wichtigen Kursziel bzw. Widerstand.
Das passt damit sehr gut zu deiner Vorgehensweise, bei der du vor allem Relative Stärke, Outperformer und Leader suchst. Der aktuelle Chart liefert dafür jedenfalls ein sehr interessantes Bild.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
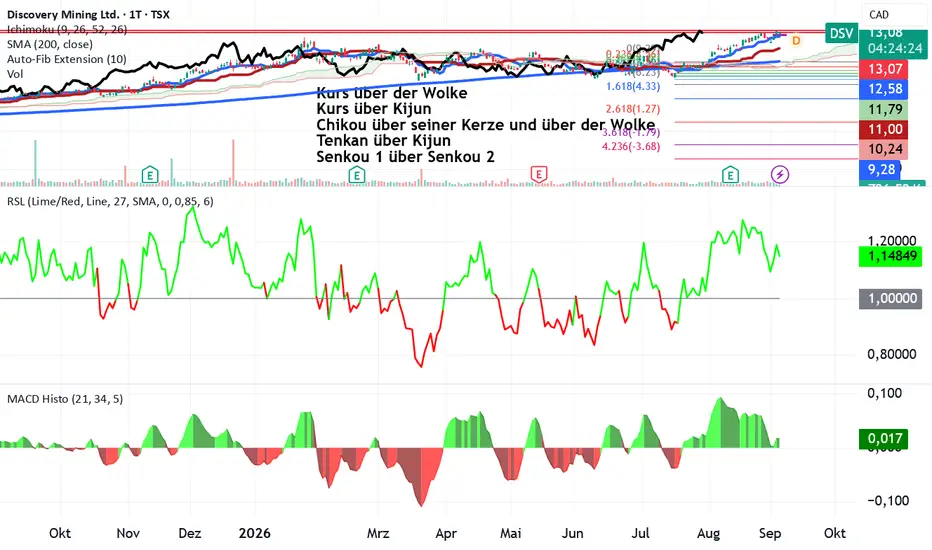
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen. Discovery Mining – ATH bestätigt den AufwärtstrendJa – Discovery Mining Ltd. (TSX: DSV) hat am 28. August 2026 mit 13,07 CAD ein neues Allzeithoch erreicht. TradingView bestätigt ebenfalls 13,07 CAD als bisheriges ATH.
📈 Charttechnik
Das Entscheidende ist für mich weniger das absolute Kursniveau als das Verhalten am ATH:
13,07 CAD = neues ATH → charttechnisch zunächst einmal ein sehr starkes Signal.
Es gibt oberhalb des alten Hochs keine historischen Widerstände mehr.
Nach dem Ausbruch kam allerdings zunächst eine Konsolidierung: Am 28. August lag der Schlusskurs bei 12,48 CAD, nachdem intraday 13,07 CAD erreicht wurden.
Am 2. September folgte dann wieder ein kräftiger Anstieg auf 12,69 CAD (+6,37 %) bei rund 583.000 Aktien Umsatz.
Das gefällt mir ausgesprochen gut: ATH → Konsolidierung → erneuter Schub nach oben.
Discovery Mining passt sehr gut in Dein neues Leader-/Outperformer-Konzept.
🥇 Fundamentales Bild
Hier ist Discovery inzwischen besonders interessant geworden.
Das Unternehmen ist nicht mehr einfach nur ein Silber-Explorer. Durch die Übernahme des Porcupine Complex bei Timmins ist Discovery zu einem Goldproduzenten geworden. Im Juni 2026 kam zusätzlich Kidd Operations hinzu. Dadurch verfügt das Unternehmen nun über Gold sowie Kupfer, Zink und Silber.
Besonders interessant:
1. Goldproduktion läuft bereits
Für 2026 gibt Discovery eine Goldproduktion von 260.000–300.000 oz an.
2. Enormes Wachstumspotenzial
Das Unternehmen verfolgt das Ziel, die Goldproduktion langfristig auf über 500.000 oz pro Jahr zu steigern.
Das wäre gegenüber der aktuellen Größenordnung ein gewaltiger Wachstumsschritt.
3. Cordero = zusätzlicher Silber-Hebel
Discovery besitzt weiterhin 100 % des Cordero-Projekts in Mexiko, eines der größten unerschlossenen Silberprojekte weltweit. Die Feasibility Study sieht über die ersten zehn Jahre eine Produktion von etwa 14 Mio. oz Silber pro Jahr vor.
Damit bekommt man bei Discovery eine interessante Kombination:
Goldproduzent + Goldwachstum + riesiges Silberprojekt + Kupfer/Zink-Exposure.
4. Q2 2026 war stark
Discovery meldete für das zweite Quartal 2026 Rekordumsatz und starkes Gewinnwachstum gegenüber dem Vorjahr.
Das ist für mich wichtig, weil der Kursanstieg damit nicht ausschließlich auf Zukunftsphantasie basiert.
Discovery Mining gefällt mir momentan sehr gut.
Die Aktie erfüllt einen für Deine Strategie wichtigen Punkt:
Sie zeigt relative Stärke.
Ein neues ATH in einem starken Edelmetallumfeld ist genau das Verhalten, das wir bei einem Leader sehen wollen.
Ich würde deshalb unterscheiden:
Situation Meine Einschätzung
Neues ATH 🟢 sehr positiv
Kurs oberhalb früherer Widerstände 🟢
Goldproduktion vorhanden 🟢
Produktionswachstum >500 koz Ziel 🟢🟢
Cordero-Silberprojekt 🟢🟢
Q2-Geschäftsentwicklung 🟢
Bewertung nach starkem Anstieg 🟡
⭐ Fazit: OUTPERFORMER-Kandidat
Discovery Mining ist inzwischen kein reiner Hoffnungswert mehr. Das Unternehmen produziert Gold, generiert Umsatz und besitzt gleichzeitig erhebliche Wachstumsmöglichkeiten.
Der aktuelle Chart sagt zudem: Der Markt bezahlt diese Story.
Für Deine Strategie würde ich deshalb nicht dem ATH hinterherlaufen, sondern ganz nüchtern
prüfen.
Und noch ein Punkt: Discovery hat den Namen erst im Juli 2026 von Discovery Silver Corp. in Discovery Mining Ltd. geändert; das Börsenkürzel DSV blieb bestehen.
Mein Gesamturteil: 🟢🟢🟢🟢 4/5 – charttechnisch sehr stark, fundamental inzwischen deutlich substanzvoller als ein klassischer Explorer.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen.
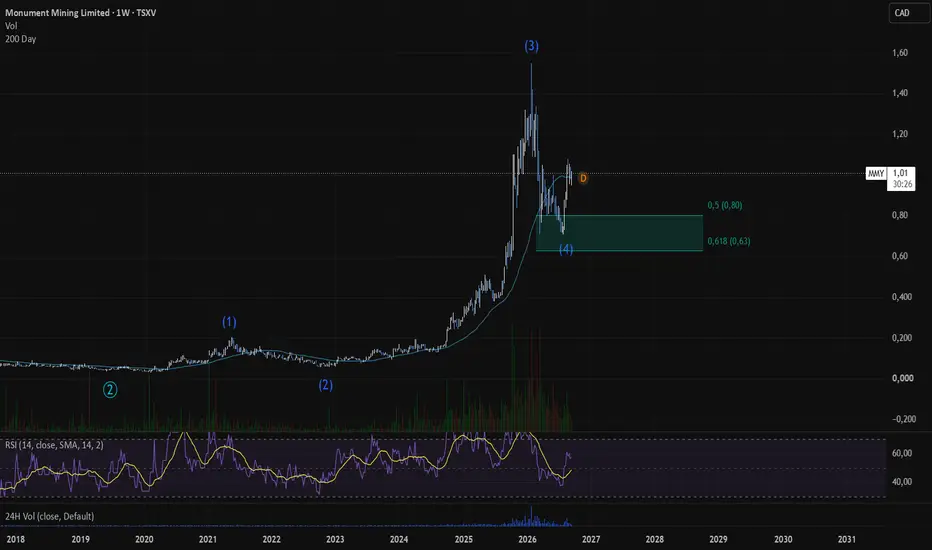
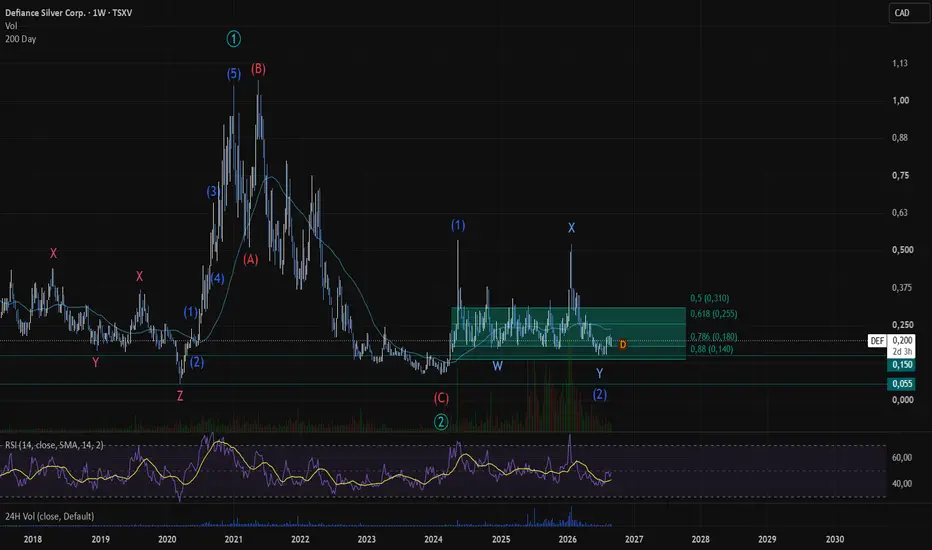
Defiance Silver: Hochspekulativ, große Chance?Momentan schauen nur die Wenigsten auf Junior-Explorations-Titel wie Defiance Silver aus dem Bergbausektor (Silber, Gold und Kupfer). Dabei sieht die Aktie vor allem charttechnisch nach der sehr langen Welle 2 Korrektur extrem spannend aus.
Analysten, die sich mit Elliott-Wellen und Fibonacci-Zonen auskennen, sehen hier gerade eine Aktie, die wahrscheinlich vor einer Trendwende hin zu einer Welle 3 steht. Was der Welle 3 jedoch im Wege steht, sind gute Bohrergebnisse und ein hoffnungsvoller Ausblick mit der Möglichkeit zur Förderung der Metalle Silber, Gold und Kupfer in den Liegenschaften in Mexiko.
Sollten der Silberpreis, sowie der Goldpreis wieder steigen, könnte das zusätzlich für den Beginn der Welle 3 stehen.
Was denkt ihr, ist Defiance Silver charttechnisch betrachtet ein interessanter Trade? Meiner Meinung nach sollte man hier vorsichtig sein, und wenn überhaupt, nur mit kleinen Summen hantieren, da solche Explorationsunternehmen extrem volatil sind.
Keine Anlageberatung.  Long

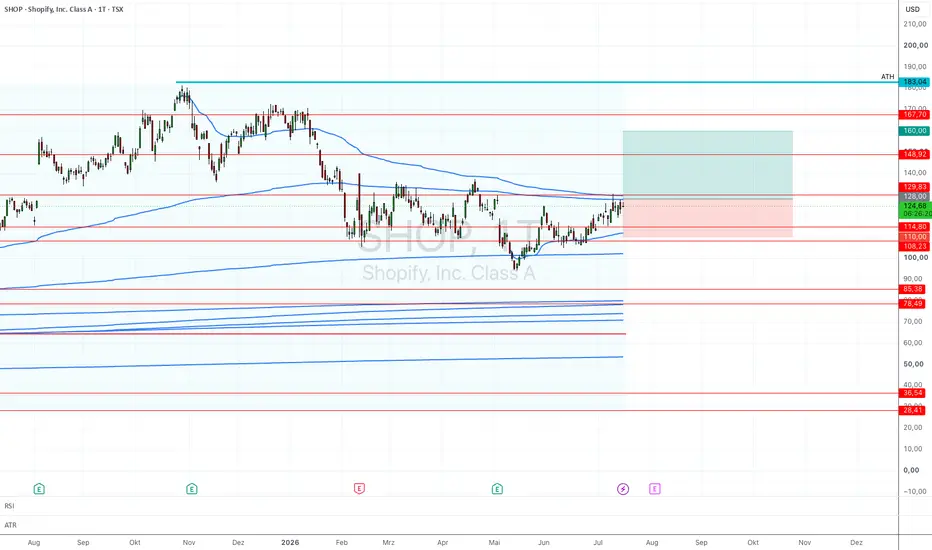
Shopify (NASDAQ:SHOP) – Saisonaler Long-Einstieg vor BFSIDEE:
Shopify zeigt nach dem kräftigen Rückschlag im März 2026 eine abgeschlossene technische Bodenbildung.
Dazu kommen drei frische Kauf-Hochstufungen von Bank of America, Stifel und Jefferies sowie ein auf 5 Milliarden Dollar aufgestocktes Aktienrückkaufprogramm, das aktiv in exakt der aktuellen Kurszone greift.
Die Saisonalität spricht ebenfalls klar für Shopify: Black Friday, Cyber Monday und das Weihnachtsgeschäft sind traditionell die stärkste Phase des Jahres, 2025 holten die Händler auf der Plattform einen Rekordumsatz von 14,6 Milliarden Dollar an diesem Wochenende. Hinzu kommt Cathie Woods ARK Invest, die am Tag der Q1-Zahlen mit 32,6 Millionen Dollar eingestiegen ist.
Setup:
Strategie: Aktie Long
Underlying: NASDAQ:SHOP
Einstiegszone: 122 – 128 USD
Stop-Loss: 110 USD
Kursziel 1: 150 USD
Kursziel 2: 158 – 160 USD
Kursziel 3 (gestreckt): 179 – 183 USD
Zeithorizont: bis 21. Dezember 2026
These
Der Einstieg in Shopify vor dem traditionell starken Jahresendgeschäft kombiniert mehrere positive Faktoren: Die technische Bodenbildung ist abgeschlossen, das Unternehmen kauft massiv eigene Aktien in exakt dieser Kurszone zurück, und die Wall Street dreht mit drei zeitnahen Kauf-Hochstufungen bullisch.
Die Q1-Zahlen mit Umsatz plus 34 Prozent, einem erstmals über 100 Milliarden Dollar liegenden Bruttowarenvolumen und 476 Millionen Dollar Free Cashflow waren operativ stark – der anschließende Kursrückgang war durch Bewertungssorgen getrieben, nicht durch operative Schwäche. DoorDash-Kooperation und erwartete Preiserhöhungen bei den Abos geben zusätzlichen Rückenwind.
Das Chance-Risiko-Verhältnis beim Einstieg in der Unterstützungszone liegt bei rund 1,8 zu 1 – asymmetrisch genug für einen positionierten Long-Trade.
Risiko Management
Der Stop-Loss bei 110 USD liegt spürbar unter der Unterstützungszone und dem Tief der rechten Schulter der inversen Kopf-Schulter-Formation.
Das ergibt ein Risiko von rund 18 USD pro Aktie, während das erste Ziel bei 150 USD einen Gewinn von rund 22 USD bietet und das zweite Ziel bei 160 USD sogar 32 USD – das Chance-Risiko-Verhältnis verbessert sich mit jedem gestreckten Ziel.
Die Q2-Zahlen am 5. August 2026 liegen mitten im Handelszeitraum, nach den Q1-Zahlen fiel die Aktie trotz Rekordwerten kurzfristig. Die Position sollte daher eher kleiner gewählt und der Stop nach starken Kursgewinnen nachgezogen werden.
Money Management
Kontrakte: 1 exemplarisch (100 Aktien)
Risiko / Aktie: 18 USD
Max. Risiko / Kontrakt: 1.800 USD
Gewinnziel 1 / Aktie: 22 USD (bis 150 USD)
Gewinnziel 2 / Aktie: 32 USD (bis 160 USD)
Renditeziel: rund +19 bis +26 % auf den Einstiegsprei
s
Optionen-Alternativen
Für Trader, die Optionen bevorzugen, nennt die zugrundeliegende Analyse zwei weitere Ansätze:
Poor Man's Covered Call – Long eine langlaufende Kaufoption (Januar 2027, Strike 90 bis 100 USD, tief im Geld), monatlich Short eine kurzlaufende Kaufoption aus dem Geld (Strike 150 bis 160 USD). Laufende Prämieneinnahme plus Teilnahme an der Erholung bei geringerem Kapitaleinsatz.
Bull Call Spread – Kauf Call 130 USD, Verkauf Call 160 USD, gleiche Laufzeit bis Dezember 2026. Maximiert das Chance-Risiko-Verhältnis bei einer moderaten Rally in Richtung Analystenkonsens.
Bull Put Spread – Verkauf Put 115 bis 120 USD, Kauf Put 100 USD, gleiche Laufzeit bis Dezember 2026. Prämieneinnahme mit der Erwartung, dass die Unterstützungszone hält.
Disclaimer
Diese Idee spiegelt ausschliesslich mein persönliches Handeln und meine eigene Meinung wider. Sie dient rein zur Information und stellt keine Anlageberatung, Finanzberatung oder Steuerberatung dar. Jeder Handel an den Finanzmärkten ist mit erheblichen Risiken verbunden – bis hin zum Totalverlust des eingesetzten Kapitals. Optionsstrategien können komplexe Risikoprofile aufweisen und sind nicht für jeden Anleger geeignet. Bitte führe stets deine eigene Analyse durch.
Interessenskonflikt
Die dargestellte Idee ist exemplarisch mit 1 Kontrakt aufgebaut. Ich kann im besprochenen Underlying investiert sein; die tatsächliche eigene Position kann abweichen oder grösser sein.  Long

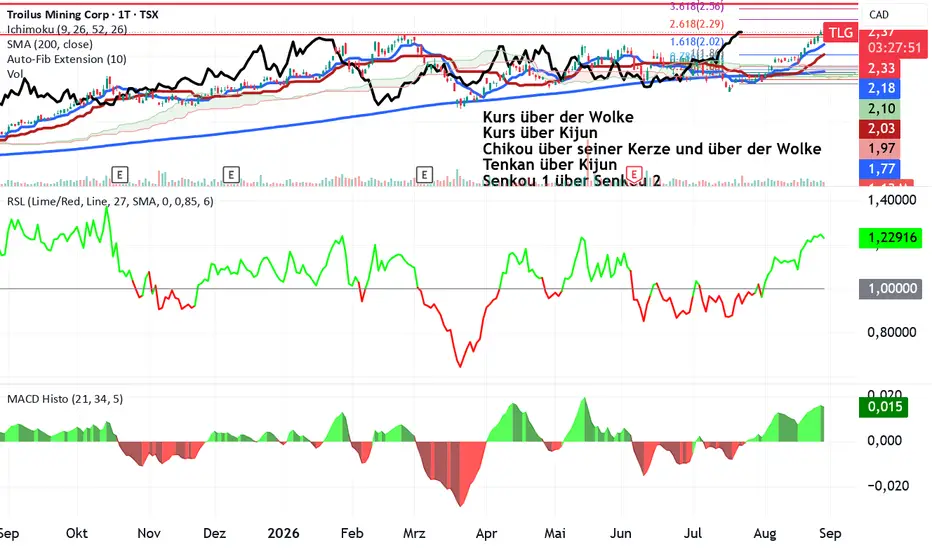
Troilus Mining – „Gold + Kupfer auf dem Weg zur Mine“Ja – Troilus Mining (TSX: TLG) gefällt mir auf dem aktuellen Chart ausgesprochen gut. Noch wichtiger: Der technische Ausbruch wird gerade von mehreren fundamentalen Katalysatoren begleitet. Für deine auf relative Stärke ausgerichtete Strategie ist das deshalb ein interessanter Kandidat.
📈 1. Charttechnik – sehr stark
Dein Chart zeigt aktuell:
Kurs: 2,39 CAD
neues Jahreshoch
Kurs deutlich über der Ichimoku-Wolke
Kurs über Kijun
Chikou über der eigenen Kerze und über der Wolke
Tenkan über Kijun
Senkou 1 über Senkou 2
200-Tage-Linie bei ca. 1,77 CAD – der langfristige Aufwärtstrend ist damit sehr klar
RSL 27 = 1,23906 → ausgesprochen stark
MACD-Histogramm +0,016 und zunehmend positiv
Das Entscheidende ist für mich aber die Kombination aus neuem Hoch + hoher relativer Stärke + positiver Dynamik.
Die RSL von 1,239 bedeutet vereinfacht: Troilus zeigt gegenüber dem Vergleichsmaßstab eine deutliche Outperformance. Das passt sehr gut zu deinem Ziel, künftig möglichst nur Leader/Outperformer im Depot zu halten.
🎯 Charttechnische Marken
Aus deinem Chart ergeben sich ungefähr:
2,39 CAD – aktuelles ATH / Breakout-Level
Darüber sehe ich zunächst:
2,47 CAD – kurzfristiger Widerstand bzw. heutiges Hoch
2,56 CAD – Fibonacci-Projektion
2,81 CAD – nächste markante Fibonacci-Zone
darüber wird es charttechnisch zunehmend „luftig“.
Auf der Unterseite:
2,33 CAD → erste kurzfristige Unterstützung
2,18 CAD → wichtige Ausbruchs-/Trendzone
2,10–2,03 CAD → nächste Unterstützungszone
1,77 CAD → 200-Tage-Linie
Mein bevorzugtes Szenario: Der Kurs sollte sich oberhalb von 2,33–2,35 CAD halten und anschließend das JH nachhaltig überwinden. Dann wäre der Weg Richtung 2,56 CAD frei.
🏆 2. Fundamental ist Troilus momentan besonders interessant
Hier wird es richtig spannend.
Troilus entwickelt in Québec ein großes Gold-Kupfer-Projekt. Die Machbarkeitsstudie sieht eine 22-jährige Tagebaumine mit 50.000 t/Tag vor. Geplant sind durchschnittlich rund 244.600 oz Gold, 17,3 Mio. lb Kupfer und 446.700 oz Silber pro Jahr.
Die Ressource ist ebenfalls gewaltig:
380 Mio. Tonnen Reserven mit 7,26 Mio. oz AuEq in der Feasibility Study.
Und genau hier liegt für mich der besondere Reiz:
🥇 + 🟠 Gold UND Kupfer
Troilus ist nicht einfach nur ein Gold-Developer.
Das Unternehmen bietet gleichzeitig:
Goldhebel + Kupferhebel.
Troilus selbst positioniert das Projekt entsprechend als Kombination aus Edelmetall und strategischem Kupfer.
Das könnte in einem Umfeld steigender Gold- und Kupferpreise sehr interessant werden.
🔥 3. Der wichtigste Punkt: Das Projekt bewegt sich Richtung Bauphase
Das ist für mich aktuell der stärkste fundamentale Faktor.
Troilus hat im März die Basic Engineering-Phase abgeschlossen und arbeitet inzwischen an der Detailed Engineering Phase.
Noch interessanter:
Am 25. August 2026 wurde Metso für die erste große Ausrüstungslieferung ausgewählt. Dazu gehören unter anderem Brecher, Siebe, HPGRs und Kugelmühlen.
Das ist ein wichtiger Unterschied zu vielen Explorern:
Troilus ist nicht mehr nur eine Story über Bohrergebnisse. Das Unternehmen beginnt tatsächlich, die Mine technisch umzusetzen.
💰 4. Finanzierung – aktuell ein ganz wichtiger Pluspunkt
Und hier gab es gerade sehr interessante Nachrichten.
Troilus hat im Mai 2026 das Mandat für eine mögliche Projektfinanzierung auf bis zu 1,2 Mrd. USD erhöht. Beteiligt sind unter anderem Société Générale, KfW IPEX-Bank und Export Development Canada.
Und jetzt kommt die aktuelle Meldung:
Finnvera, die finnische Exportkreditagentur, hat am 27. August eine unverbindliche Absichtserklärung für eine mögliche Unterstützung von bis zu ca. 132 Mio. USD im Zusammenhang mit der Metso-Ausrüstung abgegeben.
Das ist kein endgültig zugesagtes Geld – die Finanzierung steht unter Due Diligence und weiteren Genehmigungen. Aber:
Die internationale Finanzierungskulisse wird immer konkreter.
Das gefällt mir fundamental ausgesprochen gut.
🥇 5. Dazu kommen starke Bohrergebnisse
Auch die Exploration läuft weiter.
Am 20. August 2026 meldete Troilus beispielsweise 8,84 g/t AuEq über 4,8 m bei Z87 – rund 400 Meter außerhalb der bisherigen Ressourcengrubenstruktur.
Im Juli wurden außerdem 1,10 g/t AuEq über 103 m gemeldet.
Das bedeutet:
Die vorhandene Mine wird nicht einfach nur entwickelt – gleichzeitig versucht Troilus, die wirtschaftliche Basis weiter zu verbessern.
⚠️ 6. Aber: Der große Risikofaktor
Und den würde ich bei einem möglichen Einstieg keinesfalls unterschätzen.
Troilus ist noch kein Produzent.
Die Feasibility Study basiert auf einem Projekt-NPV nach Steuern von rund 884 Mio. USD und einer IRR von 14 %.
Die aktuelle Börsenbewertung ist bereits deutlich gestiegen. Damit wird der Markt zunehmend die zukünftige Mine und nicht mehr nur die Ressource bewerten.
Das bedeutet:
Die Aktie muss jetzt liefern.
Insbesondere:
endgültige Projektfinanzierung
Genehmigungen
endgültige Bauentscheidung
CAPEX-Kontrolle
Baufortschritt
keine übermäßige Verwässerung
letztlich Produktionsbeginn
sind die entscheidenden nächsten Meilensteine.
Faktor Bewertung
Charttrend 🟢 sehr stark
Neues JH 🟢
RSL 27 🟢 1,239
Ichimoku 🟢 bullisch
MACD 🟢
Goldhebel 🟢
Kupferhebel 🟢
Ressource 🟢 sehr groß
Projektfortschritt 🟢 stark
Finanzierung 🟢/🟡
Produzent 🔴 noch nicht
Verwässerungs-/Finanzierungsrisiko 🟡
Gesamtbild 🟢 bullisch
Denn das Entscheidende ist: Die Aktie ist nicht nur fundamental interessant, sondern zeigt gleichzeitig genau das, was du suchst: relative Stärke und ein neues Hoch. Ich würde deshalb nicht hinter dem Kurs herspringen. Das wäre für deine neue Strategie für mich ein ziemlich sauberer Kandidat.
🛑 Mein bevorzugtes Einstiegskonzept
Aggressiv: Breakout über 2,47 CAD mit überzeugendem Volumen.
Konservativer: Rücksetzer in Richtung 2,33–2,18 CAD, sofern der Ausbruch dabei technisch intakt bleibt.
Nicht hinterherlaufen, wenn Troilus beispielsweise senkrecht Richtung 2,60–2,70 CAD läuft.
Denn bei deinem Ansatz ist der beste Trade nicht zwingend der früheste Trade.
⭐ Mein Fazit
Troilus gefällt mir aktuell deutlich besser als ein gewöhnlicher „Explorer mit Hoffnung“.
Wir haben hier:
neues JH + RSL 1,239 + bullisches Ichimoku + positiver MACD + großes Gold/Kupfer-Projekt + konkrete Finanzierungsgespräche + Metso-Ausrüstung + 2026 starke Bohrergebnisse.
Und gerade die Meldungen der letzten Tage sind bemerkenswert: Metso-Auftrag am 25. August und Finnvera-Finanzierungsoption am 27. August.
Meine Einstufung: 🟢 BULLISCH – einer der interessanteren Gold-/Kupfer-Developer im aktuellen Umfeld.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
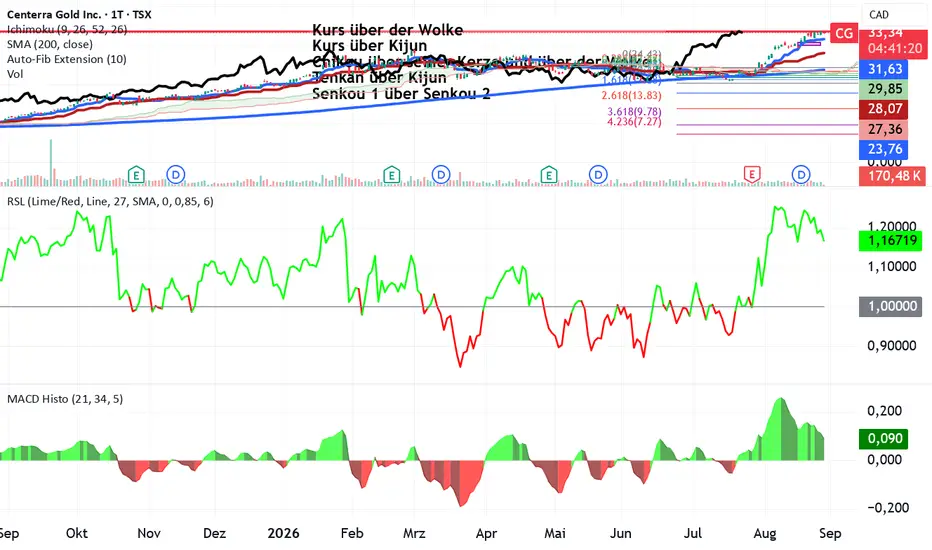
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen. Centerra Gold – der Ausbruch eines etablierten Gold-Leaders!Das ist aus meiner Sicht ein sehr interessanter Ausbruch – und vor allem passt Centerra Gold aktuell deutlich besser zu Deiner inzwischen klaren Leader-/Outperformer-Strategie als viele schwächere Explorer.
📈 1. Charttechnik – sehr stark
Auf Deinem Chart steht Centerra bei 33,65 CAD und damit auf bzw. unmittelbar am neuen Allzeithoch.
Besonders positiv:
Kurs über der Ichimoku-Wolke → klar bullisches Trendbild
Kurs über Tenkan und Kijun
Kijun steigt
Senkou 1 über Senkou 2 → bullische Cloud-Struktur
200-Tage-Linie bei 23,76 CAD → deutlich darunter
RSL 27 = 1,17756 → Centerra ist gegenüber dem Referenzmarkt momentan ein klarer Outperformer
MACD-Histogramm +0,097 → weiterhin positiv
Der Kurs befindet sich im August in einem sehr dynamischen Aufwärtstrend.
Besonders gefällt mir die Kombination aus neuem Hoch + RSL deutlich über 1,0 + positivem MACD.
Der Abstand zur 200-Tage-Linie beträgt mittlerweile rund 42 %. Das zeigt enorme Trendstärke, bedeutet aber gleichzeitig: Die Aktie ist kurzfristig nicht mehr billig.
Die wichtigen Marken
Marke Bedeutung
33,65–33,94 CAD aktuelles ATH / unmittelbare Ausbruchszone
31,63 CAD erste wichtige Unterstützung / Tenkan
29,85 CAD nächste stärkere Unterstützung
28,07 CAD Kijun
23,76 CAD 200-Tage-Linie
Entscheidend: Bei einem echten ATH-Ausbruch existiert oberhalb des bisherigen Hochs zunächst kein charttechnischer Widerstand. Das macht solche Situationen für eine Trendfolgestrategie besonders interessant.
🏆 2. Fundamental spricht momentan einiges für Centerra
Centerra hat 2026 operativ einen wichtigen Schritt gemacht.
Im zweiten Quartal produzierte das Unternehmen 70.727 oz Gold und erhöhte anschließend die Gesamt-Goldproduktion für 2026 auf 260.000–290.000 oz. Der Grund war insbesondere die Anhebung der Öksüt-Prognose auf 120.000–135.000 oz.
Noch interessanter finde ich die Cashflow-Situation:
Mount Milligan erzielte im Q2 einen operativen Minen-Cashflow von 117,6 Mio. USD und 89,1 Mio. USD Free Cashflow.
Das ist für mich ein ganz wesentlicher Unterschied zu vielen kleinen Gold-/Silberexplorern:
Centerra produziert bereits erheblichen Cashflow und muss nicht erst beweisen, dass ein Projekt irgendwann einmal wirtschaftlich werden könnte.
Dazu kommt die Wachstumspipeline
Centerra arbeitet unter anderem an:
Mount Milligan
Öksüt
Thompson Creek
Goldfield
Kemess
Mount Milligan wurde durch die neue Mine-Life-Planung sogar bis 2045 verlängert.
Besonders spannend ist Thompson Creek: Die erste Molybdänproduktion wird weiterhin für Mitte 2027 erwartet. Goldfield soll Ende 2028 in Produktion gehen.
Damit besitzt Centerra neben Gold auch eine interessante Kupfer- und Molybdän-Komponente.
💰 3. Aktionärsfreundliches Kapitalmanagement
Auch hier gefällt mir Centerra.
Das Unternehmen hat für 2026 das Aktienrückkaufprogramm auf bis zu 200 Mio. USD ausgeweitet. Im zweiten Quartal wurden bereits Aktien im Wert von 50 Mio. USD zurückgekauft.
Zusätzlich wurde im Juli eine Quartalsdividende von 0,07 CAD je Aktie beschlossen.
Das ist für einen Goldproduzenten ein schönes Zusatzargument.
⚠️ 4. Aber: Die Bewertung und der Einstieg sind nicht mehr risikolos
Hier würde ich etwas bremsen.
Der Chart ist sehr stark gelaufen. Genau deshalb würde ich einem ATH nicht blind hinterherlaufen.
Auch die Kosten sind gestiegen. Centerra erwartet für 2026 einen konsolidierten AISC von 1.650–1.750 USD/oz. Im Q2 lagen die AISC bei 1.707 USD/oz.
Das ist bei den aktuell hohen Goldpreisen zwar komfortabel, aber die Aktie preist inzwischen offensichtlich einen großen Teil der guten Nachrichten ein.
Außerdem gibt es bei Mount Milligan ein Streaming-Abkommen, wodurch Royal Gold einen Teil der Gold- und Kupferproduktion erhält. Das begrenzt die volle Partizipation am Metallpreis.
Mein Urteil: 🟢 BULLISH
Ich würde Centerra aktuell in die Kategorie „interessanter Leader/Outperformer“ einordnen.
Für Deine Strategie gefällt mir insbesondere:
ATH + RSL 1,18 + positiver MACD + Kurs über Ichimoku + starke operative Entwicklung + steigende Produktion + hohe Cashflows.
Das ist eine Kombination, die ich wesentlich lieber sehe als einen Explorer, der lediglich aufgrund einer Bohrmeldung auf ein neues Hoch springt.
Mein bevorzugtes Vorgehen:
Nicht einfach wegen des ATH kaufen, sondern:
Ausbruch über ca. 33,94 CAD beobachten.
Idealerweise bleibt der Kurs mehrere Handelstage oberhalb des alten Hochs.
Noch besser wäre ein kleiner Rücksetzer Richtung 31,6–32 CAD, der dort gekauft wird.
Fällt Centerra dagegen nachhaltig unter 31,63 CAD, wäre der Ausbruch kurzfristig weniger überzeugend.
Unter 28,07 CAD würde sich das kurzfristige bullische Setup deutlich eintrüben.
⭐ Und jetzt kommt für DEINE Strategie der entscheidende Punkt
Charttechnisch ist Centerra für mich momentan ein klarer Kandidat für Deine Leader-Liste.
Eine sehr hochwertige Kombination aus Momentum + relativer Stärke + Fundamentalqualität.
Gesamturteil: 8,5/10 ⭐
Chart: 🟢🟢🟢🟢🟢
Relative Stärke: 🟢🟢🟢🟢🟢
Fundamentals: 🟢🟢🟢🟢
Momentum: 🟢🟢🟢🟢🟢
Bewertung/Einstieg: 🟡
Für Deine Leader-Strategie: 🟢 SEHR INTERESSANT
Die Aktie aktuell würde ich deutlich höher priorisieren als einen Großteil der kleineren Gold-Explorer.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen. Aya Gold & Silver – „Der Silber-Leader läuft auf Rekordkurs!“Dieser Chart bestätigt die sehr starke technische Ausgangslage bei Aya Gold & Silver. Und für deine Strategie als Leader-/Outperformer-Sucher gefällt mir das Bild sogar besser, als es die reine Kursentwicklung vermuten lässt.
📈 Charttechnik: eindeutig bullisch
Dein Tageschart zeigt praktisch eine Bilderbuch-Konstellation:
Kurs 40,40 CAD – nur knapp unter dem bisherigen Rekordhoch von 41,98 CAD.
Kurs deutlich über der Ichimoku-Wolke → klarer Aufwärtstrend.
Kurs über Kijun → der mittelfristige Trend ist intakt.
Tenkan über Kijun → kurzfristiger Trend ebenfalls positiv.
Chikou über der damaligen Kerze und über der Wolke → bestätigt die bullische Struktur.
Senkou 1 über Senkou 2 → die Wolke ist positiv.
200-Tage-Linie bei 24,76 CAD → enorm großer Abstand; Aya befindet sich eindeutig in einem starken langfristigen Aufwärtstrend.
Damit ist die Aussage oben in deinem Chart „Kurs über der Wolke / Kurs über Kijun / Chikou über seiner Kerze und über der Wolke / Tenkan über Kijun / Senkou 1 über Senkou 2“ vollständig erfüllt.
⭐ Besonders interessant: RSL 27
Deine RSL liegt bei:
1,16914
Das ist für mich ein wichtiger Punkt.
RSL > 1,00 = relative Stärke gegenüber dem Vergleichsmarkt.
1,17 bedeutet, dass Aya aktuell eine deutliche relative Stärke besitzt. Und genau das passt zu deinem Ziel, künftig vor allem Leader und Outperformer im Depot zu halten.
MACD
Der MACD-Histogramm-Wert steht bei +0,079.
Das ist weiterhin positiv. Allerdings sieht man sehr schön, dass der starke August-Impuls bereits etwas nachgelassen hat.
Das ist noch kein Verkaufssignal – vielmehr würde ich es so interpretieren:
Momentum positiv → aber nach dem starken Anstieg nimmt die Dynamik kurzfristig etwas ab.
Das wäre sogar gesund, solange Aya oberhalb der wichtigen Unterstützungen konsolidiert.
🎯 Jetzt wird die Marke 41,98 CAD entscheidend
Das ist für mich der interessanteste Punkt des Charts.
Aya steht bei 40,40 CAD, das bisherige ATH liegt bei 41,98 CAD.
Es fehlen also nur rund 3,9 % bis zum neuen Rekordhoch.
Ein Tagesschluss klar über 41,98 CAD wäre für mich die entscheidende Bestätigung:
🟢 Neues ATH → Ausbruch bestätigt → nächster Kursbereich öffnet sich
Interessant sind anschließend die Fibonacci-Projektionen aus deinem Chart:
1,618 → ca. 57,09 CAD
2,618 → ca. 70,93 CAD
3,618 → ca. 84,77 CAD
Das sind keine Kursziele, die ich einfach prognostizieren würde. Aber sie zeigen sehr schön, welche potenziellen Projektionsbereiche nach einem nachhaltigen ATH-Ausbruch technisch relevant werden könnten.
🛡️ Wo würde ich jetzt aufpassen?
Ich würde nicht wegen eines kleinen Rücksetzers nervös werden.
Interessanter sind für mich:
40 CAD → unmittelbare psychologische Marke
38,34 CAD → Kijun / wichtige kurzfristige Orientierung
ca. 36–38 CAD → darunter würde die Dynamik deutlich schwächer
Solange Aya oberhalb der Kijun-/Wolkenstruktur bleibt, sehe ich keinen Grund, den starken Aufwärtstrend infrage zu stellen.
🥈 Fundamentales + Charttechnik = sehr interessante Kombination
Und genau hier gefällt mir Aya besonders.
Du hast:
Silberpreis ↑
↓
Silberproduzent Aya ↑
↓
steigende Produktion
↓
Zgounder
↓
riesiges Boumadine-Potenzial
↓
neues ATH
↓
RSL 1,17
Das ist genau die Art von Kombination, die ich bei einem Leader sehen möchte.
Meine Einstufung deines Charts
Kriterium Bewertung
Ichimoku 🟢🟢🟢 sehr bullisch
Trend 🟢🟢🟢
RSL 27 🟢 1,169
MACD 🟢 positiv
Abstand zum ATH 🟢 nur ca. 4 %
200-Tage-Linie 🟢 weit darunter
Momentum 🟢 stark, kurzfristig etwas abkühlend
Gesamtbild ⭐⭐⭐⭐⭐
Mein Fazit
Aya Gold & Silver gehört charttechnisch momentan eindeutig zu den interessanteren Silber-Leadern.
Für deine persönliche Handelsstrategie würde ich aber den entscheidenden Punkt klar trennen:
Der Chart sagt: „starker Leader – kurz vor dem ATH-Ausbruch“.
Wenn Aya über 41,98 CAD ausbricht wäre das für mich eine ausgesprochen hochwertige Kombination.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
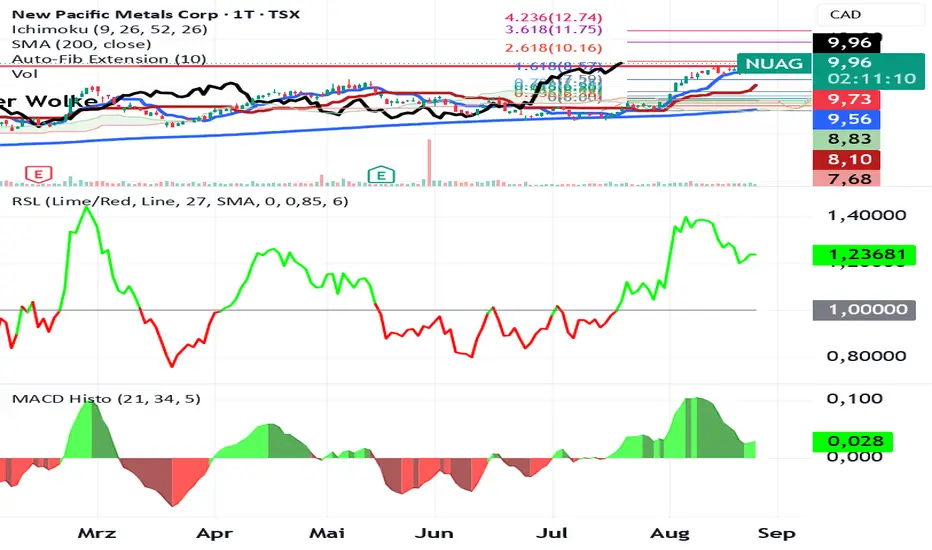
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen. New Pacific Metals – Ausbruch auf neues Jahreshoch!Charttechnisch ist das aktuell ein sehr interessantes Setup. Der Kurs steht bei 9,96 CAD und hat mit einem Tageshoch von 10,20 CAD ein neues Jahreshoch erreicht. Besonders positiv: Der Kurs notiert oberhalb der Ichimoku-Wolke, oberhalb Kijun und oberhalb der 200-Tage-Linie. Damit ist der übergeordnete Trend klar bullish.
📈 Charttechnik
Neues Jahreshoch: 10,20 CAD – der Ausbruch ist damit zunächst bestätigt.
Ichimoku: Kurs über der Wolke, Tenkan über Kijun und Chikou über Kurs/Wolke → sehr bullishes Gesamtbild.
200-Tage-Linie: ca. 6,02 CAD und deutlich steigend. Der langfristige Trend ist damit ausgesprochen positiv.
RSL 27: 1,2368. Das ist für mich ein starkes Signal für relative Stärke gegenüber dem Vergleichsmarkt.
MACD-Histogramm: weiterhin positiv bei etwa +0,028. Das Momentum bleibt damit auf der Käuferseite, auch wenn es gegenüber dem August-Hoch bereits etwas abgekühlt ist.
Fibonacci: Der Bereich um 10,16 CAD ist interessant, weil dort das 2,618er-Level liegt. Ein nachhaltiger Ausbruch darüber wäre charttechnisch besonders attraktiv.
Wichtig: Nach dem kräftigen Anstieg im August würde ich einem Rücksetzer nicht hinterherlaufen. Ideal wäre, wenn 10,00–10,20 CAD jetzt als neue Unterstützungszone bestätigt werden.
🥈 Fundamentales – hier wird es besonders interessant
New Pacific ist kein Produzent, sondern ein Entwicklungsunternehmen mit zwei großen Silberprojekten in Bolivien: Silver Sand und Carangas. Genau darin liegt zugleich die große Chance und das höhere Risiko.
Silver Sand besitzt bereits eine sehr interessante PFS: rund 12 Mio. oz Silber pro Jahr, etwa 157 Mio. oz über 13 Jahre, ein nachsteuerliches NPV von rund 740 Mio. USD und eine IRR von 37 %.
Noch spannender ist inzwischen Carangas: Die aktualisierte PEA vom Juli 2026 weist einen nachsteuerlichen NPV von 2,65 Mrd. USD, eine IRR von 35,9 % und eine geplante Produktion von 339 Mio. oz Silberäquivalent aus. Das ist für ein Unternehmen dieser Entwicklungsstufe enorm.
Auch die Bilanz ist momentan ordentlich: Zum 31. März 2026 verfügte New Pacific über rund 39,3 Mio. USD Working Capital. Gleichzeitig waren die laufenden Verluste noch gering – das Unternehmen ist also noch nicht in der Produktionsphase und muss entsprechend weiter Kapital in die Projekte investieren.
⚠️ Der entscheidende Risikopunkt
Der größte Abschlag gegenüber einem etablierten Silberproduzenten ist für mich Bolivien + Entwicklungsrisiko + Finanzierung.
New Pacific muss seine Projekte noch durch die Genehmigungs- und Entwicklungsphase bringen. Bei Silver Sand gab es zudem Probleme mit illegalem Kleinbergbau; das Unternehmen konnte hier 2025 allerdings gerichtlichen Schutz erreichen und die Aktivitäten wurden nach Unternehmensangaben beendet.
New Pacific gefällt mir aktuell sowohl charttechnisch als auch fundamental.
Der entscheidende Trigger ist für mich:
Nachhaltiger Ausbruch über 10,20 CAD → nächster großer Zielbereich zunächst 11,75 CAD, darüber 12,74 CAD.
Ein Rücksetzer in Richtung 9,70–9,50 CAD wäre für mich sogar interessanter als ein blindes Kaufen nach dem heutigen Hoch. Hält dieser Bereich, könnte daraus ein klassischer Breakout → Retest → Fortsetzung entstehen.
Mein Fazit: 🟢 Bullish
Chance: außergewöhnlich große Silberprojekte + sehr attraktive PEA/PFS-Kennzahlen + starke relative Stärke.
Risiko: noch kein Produzent, Kapitalbedarf, Genehmigungen und Bolivien-Risiko.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
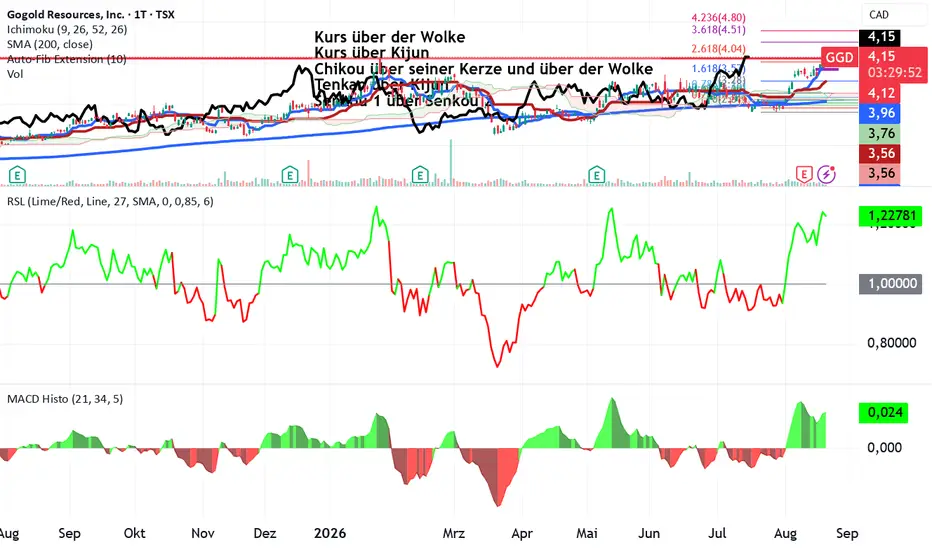
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen. GoGold Resources – Ausbruch mit Rückenwind!GoGold Resources (TSX: GGD) gefällt mir aktuell ausgesprochen gut. Der Ausbruch auf ein neues Jahreshoch wird nicht nur charttechnisch, sondern auch fundamental durch mehrere sehr starke Nachrichten bestätigt.
📈 Charttechnik
Auf deinem Tageschart sehe ich ein klar bullishes Gesamtbild:
Kurs 4,45 CAD – neues Jahreshoch.
Kurs liegt deutlich über der Ichimoku-Wolke → langfristig bullishes Trendbild.
Kurs liegt über Kijun bei ca. 4,10 CAD.
Auch die Tenkan-Linie liegt unter dem Kurs und unterstützt den Aufwärtstrend.
RSL 1,2585 → sehr starke relative Stärke. GoGold entwickelt sich damit momentan deutlich besser als der Vergleichsmarkt.
MACD-Histogramm +0,029, grün und zuletzt wieder zunehmend → Momentum spricht weiterhin für steigende Kurse.
Der Ausbruch erfolgte nach einer längeren Konsolidierung und wirkt deshalb technisch wesentlich belastbarer als ein rein kurzfristiger Spike.
Besonders interessant sind jetzt die Fibonacci-Projektionen:
4,51 CAD → 3,618er Extension
4,80 CAD → 4,236er Extension
Damit liegt 4,51 CAD unmittelbar vor der Aktie. Ein nachhaltiger Schlusskurs darüber wäre für mich das nächste wichtige Kaufsignal.
🎯 Meine charttechnischen Kursmarken
Marke Bedeutung
4,51 CAD nächster Widerstand / Fibonacci 3,618
4,80 CAD nächstes größeres Kursziel / 4,236
4,30 CAD kurzfristige Ausbruchszone
4,10 CAD wichtige Unterstützung / Kijun
3,89 CAD nächste stärkere Unterstützung
Trading-Ansatz:
Ich würde hier nicht dem Kurs blind hinterherlaufen. Idealer wäre entweder ein überzeugender Ausbruch über 4,51 CAD oder ein Rücksetzer in Richtung 4,30–4,10 CAD, sofern der Aufwärtstrend dabei intakt bleibt.
⛏️ Fundamental ist die Story momentan besonders interessant
Hier hat sich bei GoGold gerade etwas Entscheidendes getan:
Am 25. August 2026 hat GoGold offiziell mit dem Bau von Los Ricos South begonnen. Das Projekt ist vollständig finanziert.
Und das ist für mich der wichtigste Punkt der aktuellen Investmentstory:
💰 Sehr starke Bilanz
GoGold verfügte zuletzt über 284 Mio. USD Cash und keine Schulden. Damit liegt die Liquidität sogar über den ursprünglich für Los Ricos South vorgesehenen 227 Mio. USD Anfangsinvestitionen.
Das reduziert eines der größten Risiken bei Minenentwicklern erheblich: eine Verwässerung durch eine neue Kapitalerhöhung.
🥈 Los Ricos South
Die Feasibility Study sieht unter anderem vor:
15 Jahre Minenlaufzeit
rund 80 Mio. oz AgEq
durchschnittlich 7,3 Mio. oz AgEq pro Jahr in den ersten fünf Jahren
AISC von nur etwa 11,19 USD/oz AgEq in den ersten fünf Jahren
Initial Capex von 227 Mio. USD
After-Tax-NPV von 355 Mio. USD
After-Tax-IRR von 28 %
Payback etwa 2,6 Jahre.
Interessant: Die Feasibility Study wurde mit deutlich niedrigeren Metallpreisen kalkuliert als dem heutigen Edelmetallumfeld. Das eröffnet bei hohen Silber- und Goldpreisen erhebliches zusätzliches Potenzial.
💵 Und Parral finanziert den nächsten Schritt
Die bestehende Parral-Tailingsoperation läuft weiterhin sehr stark. Im jüngsten Q3 2026 wurden 26,3 Mio. USD operativer Cashflow bei 27,8 Mio. USD Umsatz erzielt.
Damit besitzt GoGold derzeit eine ungewöhnlich attraktive Kombination:
produzierende Mine + hoher Cashflow + schuldenfreie Bilanz + vollständig finanzierte neue Mine + steigender Silberpreis.
⚠️ Der einzige Punkt, der mich kurzfristig etwas vorsichtiger macht
Die Aktie ist bereits sehr stark gelaufen.
Der RSL von 1,2585 zeigt zwar fantastische relative Stärke, gleichzeitig bedeutet das aber auch, dass GoGold kurzfristig etwas heiß gelaufen ist.
Und genau deshalb würde ich 4,51 CAD beobachten.
Mein Szenario:
Bullish:
Schlusskurs > 4,51 CAD → Ausbruch bestätigt → 4,80 CAD wird zum ersten Ziel. Darüber könnte sich der Trend nochmals deutlich beschleunigen.
Normaler Rücksetzer:
4,30–4,10 CAD → für mich weiterhin völlig gesund, solange der Kurs dort wieder nach oben dreht.
Warnsignal:
Nach dem Ausbruch zurück unter 4,10 CAD → Ausbruch verliert deutlich an Qualität.
🟢 Mein Fazit: GoGold ist für mich ein starker Breakout-Kandidat
Charttechnik: 9/10
Relative Stärke: 9,5/10
Fundamental: 9/10
Momentum: 9/10
Besonders gefällt mir, dass der neue technische Ausbruch zeitgleich mit dem tatsächlichen Baubeginn von Los Ricos South kommt. Das ist wesentlich besser als ein Jahreshoch, das ausschließlich von Spekulation getragen wird.
Meine bevorzugte Handelsidee:
👉 Nicht hinterherjagen – 4,51 CAD als Bestätigung beobachten.
Ein überzeugender Ausbruch über 4,51 CAD eröffnet zunächst den Weg Richtung 4,80 CAD. Bei einem Rücksetzer wäre 4,30–4,10 CAD die wesentlich attraktivere Einstiegszone.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen.
Discovery Mining – Gold- und Silberstory nimmt Fahrt auf!Die Aktie von Discovery Mining Ltd. (TSX: DSV) liefert auf deinem Chart genau das Bild, das man bei einem Ausbruch zu einem neuen Jahreshoch sehen möchte. Fundamental wird der Ausbruch zudem von deutlich besseren Zahlen und einer sehr starken Wachstumsperspektive untermauert.
📈 Charttechnik
Dein Tageschart ist klar bullisch:
Neues Jahreshoch bei 12,88 CAD – der Ausbruch ist aktuell bestätigt.
Der Kurs notiert deutlich über der Ichimoku-Wolke.
Tenkan über Kijun → positives kurzfristiges Trendbild.
Chikou über der eigenen Kerze und über der Wolke → Ichimoku bestätigt den Aufwärtstrend.
Die 200-Tage-Linie bei 9,06 CAD steigt und liegt weit unter dem aktuellen Kurs.
Besonders stark: Die Relative Stärke (RSL 27) liegt bei 1,24146. Damit zeigt DSV eine deutliche Outperformance gegenüber dem Vergleichsmarkt.
Der MACD-Histogramm ist mit +0,062 positiv und bleibt oberhalb der Nulllinie. Das Momentum ist damit weiterhin auf der Käuferseite.
Wichtig: Die Aktie ist nach dem starken Anstieg nicht mehr billig aus technischer Sicht. Ein Rücksetzer an die ehemalige Ausbruchszone wäre deshalb sogar gesund.
Charttechnische Marken:
12,88 CAD: aktuelles Jahreshoch / Ausbruch
12,40–12,50 CAD: erste wichtige Unterstützung
11,80 CAD: nächste markante technische Unterstützung
10,46 CAD: darunter würde sich das kurzfristige Bild deutlich eintrüben
9,06 CAD: 200-Tage-Linie und langfristige Trendunterstützung
Solange DSV oberhalb von ca. 11,80–12,00 CAD bleibt, gefällt mir das Chartbild ausgesprochen gut.
⛏️ Fundamental besonders interessant
Hier wird Discovery Mining momentan richtig spannend.
Im Q2 2026 erzielte das Unternehmen einen Rekordumsatz von 319,1 Mio. USD, mehr als doppelt so viel wie im Vorjahresquartal. Die Goldproduktion stieg um 33 % auf 67.309 oz. Der bereinigte Gewinn lag bei 92,3 Mio. USD bzw. 0,11 USD je Aktie.
Noch wichtiger für die Zukunft: Discovery hält an seiner 2026er Produktionsprognose von 260.000–300.000 oz Gold fest. Gleichzeitig soll die Goldproduktion langfristig auf über 500.000 oz pro Jahr mehr als verdoppelt werden.
Dazu kommt die im Juni abgeschlossene Kidd-Akquisition. Sie bringt zusätzliche Infrastruktur, Verarbeitungskapazität und Exposure zu Kupfer, Zink und Silber. Für den Rest von 2026 werden dort beispielsweise 5.000–7.000 t Kupfer, 10.000–15.000 t Zink und etwa 0,4 Mio. oz Silber erwartet.
Und dann gibt es noch die Cordero-Silberstory: Das zu 100 % im Besitz befindliche Projekt gehört zu den großen unentwickelten Silberprojekten und bietet Discovery damit zusätzliches Silberpotenzial neben dem bereits produzierenden Goldgeschäft.
🔎 Explorationsfantasie als zusätzlicher Kurstreiber
Hier gefällt mir Discovery besonders gut.
Bei Borden wurden zuletzt beispielsweise 9,16 g/t Gold über 25,9 m sowie 13,33 g/t über 13,2 m gemeldet. Die Mineralisierung der Main Zone wurde zudem um mehr als einen halben Kilometer erweitert.
Auch Pamour entwickelt sich sehr interessant: Das mineralisierte System wurde inzwischen über 4 km bestätigt; die bestehende Ressource umfasst dort 2,70 Mio. oz Indicated und 1,00 Mio. oz Inferred.
Für mich ist DSV aktuell ein klarer Momentum-Kandidat.
Der Mix aus
neuem Jahreshoch + RSL 1,24 + Ichimoku-Bestätigung + positivem MACD + starkem Gewinnwachstum + steigender Goldproduktion + enormer Explorationsfantasie
ist ausgesprochen attraktiv.
Ich würde allerdings nicht unbedingt einem bereits weit gelaufenen Kurs hinterherlaufen. Interessanter wäre für mich ein Rücksetzer in den Bereich 12,40–12,50 CAD, sofern diese Zone anschließend als Unterstützung bestätigt wird.
Bullisches Szenario:
Über 12,88 CAD eröffnet sich technisch weiteres Neuland. Dann könnte die Aktie den Aufwärtstrend beschleunigen.
Absicherung:
Ein nachhaltiger Rückfall unter 11,80 CAD wäre für mich ein erstes Warnsignal; unter 10,46 CAD wäre der kurzfristige Ausbruch deutlich beschädigt.
⭐ Fazit
Discovery Mining gefällt mir aktuell sehr gut. Anders als bei manchen reinen Explorern steht hier bereits ein wachsender Goldproduzent mit positiven Ergebnissen und erheblichem Produktionsausbau dahinter. Gleichzeitig bekommt man mit Cordero eine große Silberoption und mit Kidd zusätzlich Kupfer/Zink/Silber.
Charttechnisch: 🟢 sehr bullisch
Fundamental: 🟢 sehr interessant
Momentum: 🟢 stark
Bewertung nach dem Anstieg: 🟡 nicht mehr günstig
Handelsidee: 🟢 Rücksetzer kaufen / Ausbruch über 12,88 CAD beobachten
Für deine P&F-Strategie wäre allerdings entscheidend, ob DSV neben diesem sehr guten Tageschart auch auf M/W und den übrigen Zeitebenen deine „fetten X“ und Bull-Alert-Bedingungen erfüllt. Das würde ich getrennt vom klassischen Chartbild beurteilen.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
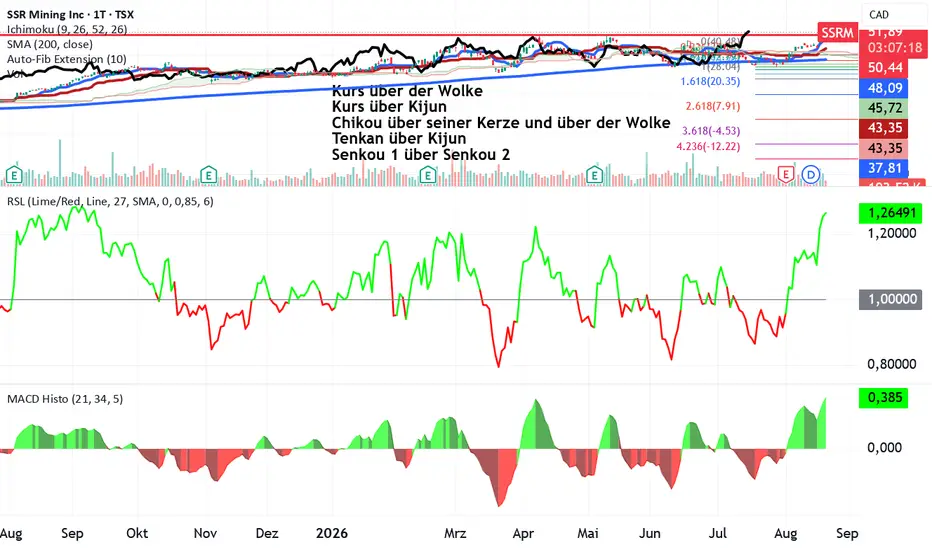
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen. SSRM – Ausbruch auf neues Jahreshoch!Das sieht charttechnisch sehr interessant aus. SSR Mining (TSX: SSRM) steht laut deinem Chart bei 51,84 CAD und markiert mit 52,61 CAD ein neues Jahreshoch.
📈 Charttechnik
Für mich ist das aktuell ein sauberer Ausbruch aus der mehrmonatigen Seitwärts-/Widerstandszone.
Kurs über der Ichimoku-Wolke → klar bullisch
Kurs über Kijun und Tenkan → Trendstruktur intakt
Chikou über Kurs und Wolke → ebenfalls bullisches Signal
Senkou 1 über Senkou 2 → positive Wolkenstruktur
200-Tage-Linie bei 37,81 CAD → enormer Abstand; der langfristige Trend ist sehr stark
Der Ausbruch über die bisherigen Hochs um 51–52 CAD ist entscheidend.
MACD-Histogramm +0,384 und zuletzt deutlich anziehend → Momentum nimmt wieder zu.
Besonders interessant: Dein Relative-Strength-Indikator liegt bei 1,26375 und damit klar über 1. SSRM zeigt also aktuell eine deutliche relative Stärke.
Wichtig: Ich würde jetzt nicht hinterherlaufen, wenn die Aktie nach dem Ausbruch sehr schnell weiter nach oben schießt. Ein Rücklauf in Richtung 50,5–51 CAD und anschließend eine Stabilisierung wäre aus Chance/Risiko-Sicht sogar attraktiver.
🎯 Mögliche Kursziele
Aus deinem Chart ergeben sich zunächst:
52,60 CAD → Ausbruchsbestätigung
Darüber würde ich als nächste psychologische Marken beobachten:
55 CAD
60 CAD
anschließend 65 CAD
Sollte SSRM oberhalb von 52,60 CAD mehrere Handelstage bestätigen, könnte daraus ein deutlich größerer Trendimpuls entstehen.
🏭 Fundamentale Situation
Fundamental gefällt mir SSR Mining inzwischen ebenfalls deutlich besser.
Das Unternehmen produziert Gold in Marigold, CC&V und Seabee sowie Silber bei Puna. Für 2026 liegt die Produktionsguidance bei 450.000–535.000 GEO, bei einem erwarteten AISC von 2.360–2.440 USD/GEO.
Besonders stark ist die Bilanz:
Ende Juni verfügte SSRM über rund 1,78 Mrd. USD Cash.
Die Bilanz ist praktisch schuldenfrei.
Im Q2 wurden 338 Mio. USD über Aktienrückkäufe an Aktionäre zurückgegeben.
Zusätzlich wurde die Dividende wieder aufgenommen.
Das laufende Rückkaufprogramm umfasst 500 Mio. USD.
Das ist für einen Goldproduzenten bei diesen Goldpreisen eine sehr komfortable Ausgangsposition.
Auch die Q2-Zahlen zeigen die Hebelwirkung des hohen Goldpreises: SSRM erzielte einen durchschnittlichen realisierten Goldpreis von 4.301 USD/oz und einen Silberpreis von 74,24 USD/oz. Im ersten Halbjahr wurden 211.873 GEO produziert.
⚠️ Der Haken
Ganz ohne Schwachpunkt ist die Story nicht.
Der Q2-AISC lag mit 2.622 USD/GEO deutlich über dem Jahreszielbereich. Außerdem waren die Q2-Ergebnisse beim Umsatz und EPS unter den Erwartungen.
Das muss man beobachten.
Andererseits erwartet das Management eine deutlich stärkere zweite Jahreshälfte, wobei ein großer Teil der Produktion in H2 anfällt.
⭐ Meine Einschätzung
Bereich Einschätzung
Charttechnik 🟢 sehr bullisch
Momentum 🟢 bullisch
Relative Stärke 🟢 sehr stark
Gold-/Silberhebel 🟢 sehr gut
Bilanz 🟢 sehr stark
Produktion 🟢 solide
Kosten 🟡 beobachten
Gesamteindruck 🟢 bullisch
Für deine Handelsstrategie ist SSR Mining damit besonders interessant: Der Chart zeigt genau das, was du suchst – neues Jahreshoch + starke relative Stärke + bullische Ichimoku-Struktur + positives und anziehendes MACD-Histogramm.
Mein bevorzugtes Szenario: Über 52,60 CAD nachhaltig bestätigen → 55 CAD als erstes Ziel, danach 60 CAD. Ein Rücksetzer Richtung 50–51 CAD wäre für einen Einstieg sogar sehr interessant, sofern dort die Ausbruchszone hält.
Fazit: 🟢 SSRM gehört für mich aktuell zu den interessanteren größeren Goldproduzenten – charttechnisch gerade mit einem echten Ausbruchssignal.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen. GoGold Resources – neues Jahreshoch, Silberhebel zündet!GoGold Resources (TSX: GGD) liefert charttechnisch aktuell ein sehr interessantes Bild. Der Kurs markiert mit 4,30 CAD intraday ein neues Jahreshoch und notiert bei 4,16 CAD. Gleichzeitig sind die fundamentalen Voraussetzungen durch den Fortschritt bei Los Ricos South deutlich besser geworden.
📈 Charttechnik
Neues Jahreshoch bei 4,30 CAD – der wichtigste positive Trigger.
Der Kurs liegt über der Ichimoku-Wolke, über Kijun und deutlich über der 200-Tage-Linie bei 3,07 CAD.
Auch der Chikou-Span befindet sich oberhalb seiner Kerze und der Wolke: das spricht für einen intakten übergeordneten Aufwärtstrend.
Besonders positiv: Das MACD-Histogramm ist wieder klar positiv und zieht zuletzt erneut an.
Der von dir eingezeichnete Relative-Stärke-Indikator liegt bei 1,23 – damit zeigt GoGold aktuell eine klare relative Stärke.
Der Ausbruch über den bisherigen Bereich um 4,25 CAD ist damit technisch relevant. Entscheidend wäre nun, dass 4,25–4,30 CAD auf Schlusskursbasis nachhaltig verteidigt werden.
Nächste Kursziele:
➡️ 4,51 CAD – 3,618-Fibonacci-Projektion
➡️ 4,80 CAD – 4,236-Fibonacci-Projektion
Damit ergibt sich nach einem bestätigten Ausbruch ein zunächst attraktives Potenzial von rund 8 % bis 4,51 CAD und knapp 15 % bis 4,80 CAD.
Wichtig: Nach dem heutigen starken Anstieg würde ich nicht unbedingt hinterherlaufen. Ein Rücksetzer in Richtung 4,04–4,12 CAD, der dort Käufer findet, wäre für mich sogar die sauberere Einstiegsmöglichkeit.
🥈 Fundamentale Situation
Hier gefällt mir GoGold momentan sehr gut.
1. Parral liefert kräftigen Cashflow
Im Q3 2026 erzielte GoGold einen Rekord-Cashflow aus operativer Tätigkeit von 26,3 Mio. USD bei 27,8 Mio. USD Umsatz. Der Quartalsgewinn lag bei 10,9 Mio. USD.
Noch wichtiger für die Finanzierung des nächsten Wachstumsschritts: Zum Quartalsende verfügte GoGold über 284 Mio. USD Cash. Damit liegt die vorhandene Liquidität sogar über den für Los Ricos South veranschlagten anfänglichen Investitionskosten von 227 Mio. USD.
2. Los Ricos South ist jetzt der große Hebel
Im Juni wurden die letzten erforderlichen Genehmigungen erteilt und der Vorstand hat die Bauentscheidung getroffen. Die Bauzeit bis zum ersten Gold-/Silberausguss wird mit rund 24 Monaten angegeben.
Das ist für mich der entscheidende Punkt der GoGold-Story: Aus einem Explorations-/Entwicklungswert wird zunehmend ein Unternehmen mit produzierendem Cashflow plus einem großen neuen Projekt in der Pipeline.
3. Los Ricos South besitzt attraktive Wirtschaftlichkeit
Die Machbarkeitsstudie weist für Los Ricos South u. a. aus:
NPV nach Steuern: 355 Mio. USD
IRR: 28 %
15 Jahre Minenlaufzeit
insgesamt rund 80 Mio. oz AgEq
durchschnittliche AISC der ersten fünf Jahre: 11,19 USD/oz AgEq
anfängliches Capex: 227 Mio. USD
Und GoGold besitzt darüber hinaus Los Ricos North. Der gesamte Los-Ricos-Distrikt kommt laut aktuellem Ressourcenstand auf rund 196 Mio. oz gemessene und angezeigte Silberäquivalent-Ressourcen plus 89 Mio. oz inferred.
⚠️ Was spricht gegen einen sofortigen Einstieg?
Der wichtigste Punkt ist Bewertung + bereits gelaufener Kurs.
Von etwa 3 CAD bis über 4 CAD ist GoGold bereits kräftig gestiegen. Nach dem heutigen neuen Jahreshoch kann daher jederzeit ein kurzfristiger Rücksetzer kommen.
Außerdem bleibt Los Ricos South ein großes Bauprojekt. Kostenüberschreitungen, Bauverzögerungen oder Probleme bei der Inbetriebnahme wären die größten unternehmensspezifischen Risiken.
Und natürlich bleibt GoGold stark vom Silberpreis abhängig. Ein nachhaltiger Silber-Bullenmarkt wäre dagegen ein enormer zusätzlicher Katalysator.
Bullisch – aber ich würde die Bestätigung abwarten.
Einstieg aggressiv: über 4,30 CAD auf Schlusskursbasis
Besserer Einstieg: Rücksetzer in 4,04–4,12 CAD und anschließende Stabilisierung
Kursziel 1: 4,51 CAD
Kursziel 2: 4,80 CAD
Stop-Loss: unterhalb der Ausbruchszone bzw. konservativer unter 3,96 CAD.
⭐ Mein Fazit: 8,5/10
GoGold gefällt mir aktuell nicht nur wegen des Charts, sondern vor allem wegen der Kombination aus starkem laufendem Cashflow, 284 Mio. USD Cash, genehmigtem Los-Ricos-South-Projekt und einem hohen Silberhebel.
Für deine P&F-Strategie würde ich allerdings einen wichtigen Zusatz machen: Das neue Jahreshoch allein wäre für dich noch kein Kaufsignal. Wenn Monthly und Weekly sowie deine übrigen P&F-Zeitfenster die von dir geforderte voll entwickelte X-Struktur im Bull Alert zeigen, wäre GoGold für mich dagegen ein sehr interessanter Kandidat.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
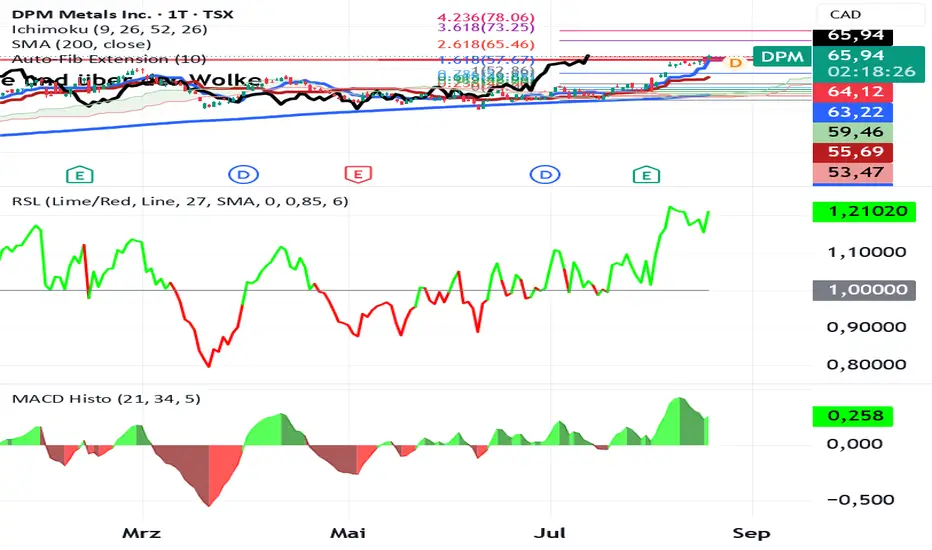
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen. China Gold International Res. – Ausbruch auf neues Jahreshoccch!China Gold International Resources (TSX: CGG) gefällt mir aktuell ausgesprochen gut. Der Ausbruch auf ein neues Jahreshoch trifft auf sehr starke Fundamentaldaten – und gerade die Kombination aus Gold und Kupfer macht den Titel interessant.
📈 Charttechnik
Der Ausbruch auf ein neues Jahreshoch ist zunächst ein klares Stärkezeichen:
Der Kurs befindet sich im unbelasteten Kursbereich – oberhalb des bisherigen Jahreshochs gibt es kaum Widerstände.
Ein neues Hoch nach einer längeren Konsolidierung signalisiert, dass die Käufer die Kontrolle übernommen haben.
Besonders positiv wäre jetzt, wenn das neue Hoch auf Schlusskursbasis verteidigt wird.
Ideal wäre anschließend ein kurzer Rücksetzer, der das ehemalige Jahreshoch als Unterstützung bestätigt.
Bleibt der Kurs darüber, wäre das für mich ein klassisches Breakout-/Momentum-Setup.
Für deine P&F-Strategie würde ich allerdings – wie bei deinen anderen Titeln – nicht allein wegen des neuen Jahreshochs kaufen. Entscheidend bleibt, ob M + W + Tageschart deine geforderten Signale bestätigen und der Titel in deinem gewünschten Bull Alert steht.
⛏️ Fundamentale Seite: ausgesprochen stark
Hier liegt für mich der eigentliche Reiz.
China Gold hat im 1. Halbjahr 2026 einen neuen Rekord erreicht:
Umsatz: 914,2 Mio. USD, +58 %
Nettogewinn: 512,1 Mio. USD, +154 %
operativer Cashflow: 555,2 Mio. USD, +66 %
Kupferproduktion: 78,6 Mio. lbs, leicht über Vorjahr
Goldproduktion allerdings -18 % auf 72.317 oz.
Besonders interessant: Trotz der rückläufigen Goldproduktion explodierten Umsatz und Gewinn. Der Grund sind die massiv höheren Metallpreise – und China Gold profitiert damit gleichzeitig von Gold und Kupfer.
🥇 Der große Joker: Jiama
Das ist meines Erachtens der wichtigste Punkt der aktuellen Investmentstory.
Die Ressource von Jiama wurde massiv erweitert. Die Measured Resource stieg um 523 % auf 623 Mio. Tonnen, während die Gesamtreserve um 51 % auf 665 Mio. Tonnen zunahm.
Noch spannender: Das Unternehmen hat im August einen Entwicklungsplan für einen möglichen „Super Pit“ genehmigt. Die Verarbeitungskapazität könnte perspektivisch von derzeit 50.000 auf rund 160.000 Tonnen pro Tag steigen. Die entsprechende Machbarkeitsstudie soll voraussichtlich gegen Ende 2026 fertig werden.
Das eröffnet einen möglichen mehrjährigen Wachstumstreiber.
⚠️ Der wichtigste Risikofaktor
Es gibt allerdings einen Punkt, den ich nicht ignorieren würde:
Bei der CSH-Goldmine kam es im Mai zu einer lokalen Hanginstabilität. Der Tagebau wurde daraufhin vorübergehend gestoppt. Die Sanierungspläne wurden inzwischen genehmigt; China Gold erwartet, die wesentlichen Voraussetzungen für die Wiederaufnahme des normalen Abbaus bis Ende September 2026 zu schaffen.
Das ist momentan der wichtigste operative Unsicherheitsfaktor.
China Gold International Resources ist für mich fundamental ein sehr interessanter Breakout-Kandidat.
Kaufsignal: nachhaltiger Ausbruch über das bisherige Jahreshoch bzw. Bestätigung des Ausbruchs auf Schlusskursbasis.
Noch attraktiver: Rücksetzer an das Ausbruchsniveau, wenn dieses anschließend als Unterstützung hält.
Kursziel: zunächst Trendfortsetzung in unbekanntes Terrain; bei einem bestätigten Ausbruch würde ich deshalb weniger mit einem starren Kursziel arbeiten, sondern den Trend laufen lassen.
Stopp: unter dem letzten markanten Swing-Tief bzw. – konservativer – unter der ehemaligen Jahreshoch-Zone.
⭐ Mein Fazit
Charttechnik: 🟢 sehr stark
Fundamental: 🟢 sehr stark
Wachstumsperspektive: 🟢 sehr interessant
Risiko: 🟡 CSH-Unterbrechung / China-Risiko
Für deine Strategie würde ich CGG deshalb unbedingt auf die Watchlist setzen. Der Titel hat für mich sogar einen besonderen Charme: Gold + Kupfer + gewaltig gewachsene Jiama-Ressource + möglicher Super-Pit-Ausbau.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen. First Mining Gold – Ausbruch auf neues Jahreshoch!First Mining Gold (TSX: FF) zeigt auf deinem Chart ein sehr starkes technisches Bild. Der Sprung auf 0,93 CAD (+8,14 %) führt die Aktie auf ein neues Jahreshoch bzw. unmittelbar an das Intraday-Hoch von 0,94 CAD. Entscheidend: Der Ausbruch erfolgt mit deutlich zunehmendem Momentum.
📈 Charttechnik
Neues Jahreshoch: Der Widerstandsbereich um 0,88–0,91 CAD wurde überzeugend überwunden. Das ist für mich das wichtigste kurzfristige Kaufsignal.
Ichimoku: Das Bild ist ausgesprochen bullish: Der Kurs notiert über der Wolke und über der Kijun, die Chikou-Linie liegt ebenfalls oberhalb des damaligen Kursgeschehens. Damit sind die wesentlichen Ichimoku-Bedingungen auf der Long-Seite erfüllt.
200-Tage-Linie: Mit rund 0,55 CAD liegt die SMA 200 sehr deutlich unter dem aktuellen Kurs. Der langfristige Aufwärtstrend ist damit intakt.
Relative Strength: Dein Indikator steht bei etwa 1,34 und steigt kräftig. Die Aktie zeigt damit aktuell eine klare relative Stärke.
MACD-Histogramm: Der MACD ist positiv und die grünen Balken nehmen wieder zu. Das spricht für zunehmenden Aufwärtsdruck.
Wichtig: Nach dem +8-%-Tag ist ein kurzfristiger Rücksetzer jederzeit möglich. Solange 0,88 CAD jetzt als Ausbruchszone verteidigt wird, wäre das technisch sogar gesund.
Nächste technische Zielzone: zunächst 0,98–1,00 CAD, anschließend psychologisch wichtig 1,10 CAD. Bei einem dynamischen Gold-/Mining-Markt wäre darüber hinaus deutlich mehr möglich.
🏆 Fundamentales Bild
Und hier wird First Mining besonders interessant:
Springpole ist inzwischen erheblich weiter als noch vor einigen Monaten. Am 30. Juni 2026 erhielt das Projekt die bundesstaatliche Umweltgenehmigung – ein ganz wesentlicher De-Risking-Schritt.
Die 2025 aktualisierte PFS weist für Springpole unter anderem aus:
3,1 Mio. oz Gold Reserven
16,1 Mio. oz Silber Reserven
330.000 oz Gold durchschnittliche Jahresproduktion in den ersten fünf Produktionsjahren
US$2,1 Mrd. After-Tax-NPV bei US$3.100 Gold
41 % After-Tax-IRR
US$877/oz AISC in den ersten fünf Jahren bzw. US$938/oz über die Minenlaufzeit
Minenlaufzeit rund 9,4 Jahre.
Das ist für einen Junior-Developer eine sehr interessante wirtschaftliche Ausgangslage.
Noch spannender: Mit Duparquet besitzt First Mining ein zweites großes Goldprojekt in Québec. Dort verfügt das Unternehmen über 3,44 Mio. oz Gold M&I und weitere 2,64 Mio. oz inferred.
Und Duparquet liefert weiterhin starke Explorationsergebnisse – beispielsweise 15,14 g/t Au über 5,0 m, einschließlich 73,40 g/t über 1,0 m, sowie weitere hochgradige Treffer.
⚠️ Der entscheidende Punkt
Die große Chance liegt meiner Meinung nach darin, dass First Mining vom reinen „Explorations-/Permitting-Story“-Status immer stärker in Richtung Development-Story wechselt.
Der Markt könnte deshalb beginnen, einen größeren Teil des wirtschaftlichen Wertes von Springpole einzupreisen.
Der große Risikofaktor bleibt allerdings der hohe Kapitalbedarf: Die PFS kalkuliert rund US$1,1 Mrd. Initial Capex. Eine spätere Finanzierung bzw. Verwässerung muss deshalb im Auge behalten werden.
Bullish – aber nicht hinterherlaufen.
Bei 0,93 CAD gefällt mir die Aktie charttechnisch sehr gut. Ich würde einen nachhaltigen Schlusskurs über 0,91–0,94 CAD als Bestätigung des Ausbruchs werten.
Ideal: Ausbruch → kurzer Rücksetzer Richtung 0,88–0,91 CAD → erfolgreiche Verteidigung → nächster Aufwärtsimpuls.
Ziel 1: 0,98–1,00 CAD
Ziel 2: ca. 1,10 CAD
Absicherung: Ein nachhaltiger Rückfall unter 0,88 CAD würde den frischen Ausbruch deutlich eintrüben.
Fazit: ⭐⭐⭐⭐⭐ Sehr interessante Kombination aus technischem Breakout + fundamental deutlich reduziertem Projektrisiko. Besonders stark finde ich aktuell die Kombination aus neuem Jahreshoch, steigendem Relative-Strength-Indikator, positivem MACD und einem mittlerweile genehmigten Springpole-Projekt.
Für deine P&F-Strategie wäre das genau die Art von Bewegung, die ich besonders interessant finde – vorausgesetzt, die von dir geforderten X-Signale auf M/W und den übrigen Zeitebenen sind ebenfalls vollständig bestätigt.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen. Founders Metals – Ausbruch auf neues Jahreshoch!Founders Metals (TSX-V: FDR) liefert aktuell ein sehr interessantes Gesamtbild: technischer Ausbruch + starke relative Stärke + weiter sehr aktive Exploration. Für mich gehört die Aktie damit klar auf die Watchlist der aussichtsreichen Gold-Explorer.
📈 Charttechnik
Der Chart sieht sehr bullisch aus:
Mit dem Anstieg auf 6,00 CAD wurde das bisherige Jahreshoch herausgenommen – und zwar mit einem dynamischen Ausbruch.
Die Aktie notiert oberhalb der Ichimoku-Wolke; Tenkan/Kijun haben sich ebenfalls bullish entwickelt.
Besonders positiv: Die relative Stärke steigt sehr kräftig und liegt aktuell bei etwa 1,31. Founders zeigt damit eine deutliche Outperformance.
Das MACD-Histogramm ist positiv und baut sich weiter auf. Der Momentum-Schub ist damit noch intakt.
Der Ausbruch erfolgt zudem aus einer mehrmonatigen Seitwärts-/Akkumulationsphase – das erhöht die Bedeutung des Signals.
Wichtig: Nach einem solchen Anstieg wäre ein kurzer Rücksetzer keineswegs negativ. Entscheidend wäre, dass der Ausbruch über das alte Hoch anschließend bestätigt wird.
🎯 Meine Kursmarken
Aus dem im Chart eingezeichneten Fibonacci-Projektionsbereich ergeben sich interessante Ziele:
Marke Bedeutung
6,00 CAD aktuelles Ausbruchsniveau
6,10 CAD kurzfristiger Widerstandsbereich
6,54 CAD 3,618-Projektion
7,00 CAD 4,236-Projektion / nächstes großes Ziel
5,90 CAD erste wichtige Unterstützung
5,36 CAD stärkere Unterstützung / Ausbruchszone
5,17 CAD nächste technische Auffangzone
6,00 CAD ist jetzt die entscheidende psychologische Marke. Kann sich FDR oberhalb von 6,00 CAD etablieren, wäre der Weg zunächst in Richtung 6,54 CAD frei. Darüber könnte 7,00 CAD interessant werden.
🥇 Fundamentale Story: ausgesprochen spannend
Der eigentliche Reiz liegt für mich aber im Antino Gold Project in Suriname.
Founders kontrolliert inzwischen ein riesiges, zusammenhängendes Gebiet von rund 102.360 Hektar. Das Unternehmen bezeichnet Antino als district-scale Goldprojekt im Guiana Shield. Historische handwerkliche und Kleinbergbau-Produktion soll dort bereits mehr als 500.000 Unzen Gold hervorgebracht haben.
Noch wichtiger: Die Exploration liefert weiterhin neue Entdeckungen.
Im Juni meldete Founders beispielsweise:
53,1 m mit 1,21 g/t Gold ab Oberfläche bei einer neuen Zone westlich von Upper Antino
9,0 m mit 12,21 g/t Gold
37,0 m mit 3,27 g/t Gold
zusätzlich 3,0 m mit 29,17 g/t Gold.
Und im Juli kam die nächste interessante Meldung: Bei Antino Northeast wurden bei der ersten Bohrkampagne 58,5 m mit 1,00 g/t Gold, einschließlich 18,0 m mit 1,59 g/t, getroffen. Die mineralisierte Zone besitzt bereits eine bestätigte Streichlänge von rund 1.200 m.
⭐ Besonders interessant: Maria Geralda
Hier liegen ebenfalls bemerkenswerte Ergebnisse vor:
30,0 m mit 4,64 g/t
12,0 m mit 10,57 g/t
14,0 m mit 7,52 g/t
Das Zielgebiet ist weiterhin in der Tiefe offen und soll mit weiteren Bohrungen verfolgt werden.
💰 Und dann ist da noch Gold Fields
Das finde ich bei Founders besonders interessant.
Gold Fields investierte Ende 2025 50 Mio. CAD in Founders zu 4,15 CAD je Aktie. Im April 2026 kaufte Gold Fields nochmals 2,44 Mio. Aktien für rund 10,1 Mio. CAD am Markt hinzu. Damit stieg die Beteiligung auf etwa 12,5 %.
Das ist für einen Explorer ein starkes Qualitätssignal: Ein großer Goldproduzent hat also nicht nur ursprünglich Kapital bereitgestellt, sondern später sogar nochmals am Markt zugekauft.
Zudem ist Founders für das Jahr 2026 laut Unternehmen für ein 70.000-Meter-Bohrprogramm vollständig finanziert.
⚠️ Was mir nicht gefällt
So bullisch das Bild ist: Bei 6 CAD ist Founders natürlich kein früher Einstieg mehr.
Die Aktie ist in kurzer Zeit sehr stark gelaufen. Deshalb besteht kurzfristig die Gefahr eines Übertreibungsschubs bzw. Rücksetzers.
Und fundamental handelt es sich weiterhin um einen Explorer – also noch nicht um einen Produzenten mit stabilen Cashflows. Die zukünftige Bewertung hängt wesentlich davon ab, ob die zahlreichen Entdeckungen tatsächlich zu einer großen wirtschaftlichen Ressource zusammengeführt werden können.
Auch die Tatsache, dass Founders aktuell 70 % an Antino hält und die Joint-Venture-Phase begonnen hat, sollte berücksichtigt werden.
🟢 Mein Fazit
Founders Metals gefällt mir aktuell ausgesprochen gut.
Die Kombination aus
neuem Jahreshoch + Ausbruch + starker relativer Stärke + positivem MACD + Kurs über Ichimoku + laufendem 70.000-m-Bohrprogramm + zahlreichen neuen Goldentdeckungen + Gold Fields als strategischem Großaktionär
ist ungewöhnlich stark.
Für mich ist das deshalb eine bullische Breakout-Handelsidee.
Trading-Szenario:
Solange 5,90–6,00 CAD nach dem Ausbruch verteidigt werden, bleibt das Momentum klar positiv. Ein nachhaltiger Ausbruch über 6,10 CAD könnte die nächste Beschleunigungsphase einleiten. 6,54 CAD wäre dann mein erstes Projektionsziel, anschließend rückt 7,00 CAD ins Blickfeld.
Besonders interessant wäre sogar ein kontrollierter Rücksetzer an 6,00 CAD mit anschließendem Rebound – das wäre charttechnisch ein sehr sauberer Retest des Ausbruchs.
Gesamturteil: 🟢 Bullisch – spekulativer Gold-Explorer mit sehr starkem Momentum und außergewöhnlich interessanter Explorationsstory.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen.
DPM Metals – Ausbruch auf neues Jahreshoch!DPM Metals zeigt heute mit +6,03 % auf 65,95 CAD einen sehr überzeugenden Ausbruch auf ein neues Jahreshoch. Für mich ist das charttechnisch ein klar bullisches Setup, das fundamental ausgesprochen gut unterlegt ist.
📈 Charttechnik
Das Bild im Tageschart ist nahezu mustergültig:
Neues Jahreshoch bei 65,95 CAD – der bisherige Widerstandsbereich wurde dynamisch überwunden.
Der Kurs liegt deutlich über der Ichimoku-Wolke.
Tenkan 63,22 CAD > Kijun 55,69 CAD → klar bullisches Trendbild.
Auch die Chikou-Linie befindet sich über Kurs und Wolke – die Trendbestätigung ist damit sehr stark.
Der Kurs liegt weit über der 200-Tage-Linie bei 47,20 CAD.
Besonders interessant: Der Ausbruch erfolgt oberhalb des Fibonacci-Extensionsniveaus 2,618 bei ca. 65,46 CAD. Damit wurde ein wichtiger technischer Zielbereich gerade überschritten.
Nächstes Fibonacci-Ziel: ca. 73,25 CAD (3,618). Darüber folgt bei rund 78,06 CAD (4,236) ein weiteres mögliches Kursziel.
Der RSL von 1,21 signalisiert eine sehr starke relative Stärke.
Der MACD-Histogramm ist mit +0,258 klar positiv. Zwar hat die Dynamik zuletzt etwas nachgelassen, aber der Indikator bleibt bullish.
Wichtig: Nach dem heutigen 6-%-Schub wäre ein kurzfristiger Rücksetzer völlig normal. Entscheidend wäre, dass der Ausbruch nicht wieder nachhaltig unter 65,45 CAD fällt. Ein erfolgreicher Retest dieser Zone wäre sogar ein sehr schönes Einstiegssignal.
🏭 Fundamentales – hier wird es besonders interessant
DPM hat inzwischen einen starken Wachstumstreiber mit Vareš in Bosnien. Die Mine soll bis Ende 2026 auf 850.000 Tonnen Jahresdurchsatz hochgefahren werden. Für 2026 erwartet DPM insgesamt 305.000–365.000 GEO Produktion bei lediglich 1.300–1.450 USD AISC je GEO.
Und die Zahlen sind beeindruckend:
Q2 2026: 227 Mio. USD Free Cashflow
H1 2026: bereits 430,6 Mio. USD Free Cashflow
Q2-Gewinn: 230 Mio. USD
H1-Gewinn: 396 Mio. USD, +242 % gegenüber Vorjahr
H1 bereinigter Gewinn: 379 Mio. USD, +165 %
Ende Juni: 761 Mio. USD Cash plus eine ungenutzte Kreditlinie von 400 Mio. USD.
Dazu kommt Chelopech als äußerst solides Fundament: Die Mine hat eine Lebensdauer bis 2036, Reserven von rund 1,63 Mio. oz Gold und 308 Mio. lb Kupfer und soll 2026 150.000–170.000 oz Gold produzieren.
Ein weiterer Pluspunkt ist die Exploration: Bei Brevene South wurde 2026 eine hochgradige Kupfer-Gold-Porphyr-Mineralisierung entdeckt; die Bohrungen laufen weiter. Gleichzeitig wird das Čoka-Rakita-Projekt in Serbien vorangetrieben, mit geplantem Baubeginn Anfang 2027.
⚠️ Was spricht gegen einen sofortigen Einstieg?
Der wichtigste Punkt ist nicht das Unternehmen, sondern der Kurs.
Nach dem heutigen Sprung auf 65,95 CAD ist die Aktie kurzfristig bereits heiß gelaufen. Deshalb würde ich nicht blind hinter der grünen Tageskerze herlaufen.
Für mich wären zwei Varianten interessant:
A – aggressiv:
Einstieg bei einem bestätigten Ausbruch über 65,45–66 CAD.
B – konservativer:
Rücksetzer in den Bereich 63–65 CAD und dort Stabilisierung. Das wäre aus Chance/Risiko-Sicht attraktiver.
Über 65,45 CAD bleibt DPM klar bullish.
Das nächste technische Ziel sehe ich bei 73,25 CAD, anschließend bei 78 CAD.
Unterhalb von ca. 63,20 CAD würde die kurzfristige Ausbruchsdynamik deutlich schwächer; ein Bruch des Kijun bei 55,69 CAD wäre dagegen ein wesentlich größeres Warnsignal.
Fundamental gefällt mir DPM aktuell sogar noch besser als charttechnisch: steigender Vareš-Beitrag, enorme Cashflows, starke Bilanz, niedrige Kosten, Chelopech bis 2036 und zusätzliche Explorations-/Wachstumsoptionen.
Fazit: ⭐⭐⭐⭐⭐ / 5
Für deine P&F-Strategie ist besonders interessant, dass dieser Ausbruch jetzt auch klassisch charttechnisch bestätigt wird. DPM gehört damit für mich zu den stärkeren Produzenten im Edelmetallbereich – kein spekulativer Explorer, sondern ein bereits cashflow-starker Produzent mit erheblichem Wachstumsschub durch Vareš.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen.
Metalla Royalty – neues Jahreshoch mit starkem MomentumMetalla Royalty & Streaming liefert hier aus meiner Sicht ein ausgesprochen interessantes Breakout-Setup – und das Fundamentale passt zunehmend gut zum Chart.
📈 Charttechnik
Der Chart sieht klar bullish aus:
Neues Jahreshoch bei 15,08 CAD – der Ausbruch erfolgt mit einem starken Tagesplus von +11,13 %.
Der Kurs liegt deutlich über Kijun (12,57 CAD) und über der Ichimoku-Wolke. Damit ist der übergeordnete Trend eindeutig positiv.
Tenkan liegt über Kijun – ebenfalls ein klassisches Kaufsignal.
Der Chikou-Span liegt über seiner Kerze und über der Wolke. Damit ist auch die zeitversetzte Bestätigung des Signals gegeben.
Besonders wichtig: Der Ausbruch erfolgt nicht aus einer überhitzten Ausgangslage, sondern nach einer längeren Konsolidierungsphase.
Der RSI steigt sehr dynamisch auf 1,31 und signalisiert eine außergewöhnlich starke relative Dynamik.
Noch überzeugender ist das MACD-Histogramm: Es steht mit +0,105 deutlich im positiven Bereich und baut sich gerade kräftig aus.
Damit haben wir gleich mehrere Signale auf einmal: Trendwechsel → Konsolidierung → Ausbruch → Momentum-Beschleunigung.
🎯 Kursziele
Aus deinem Chart ergeben sich sehr interessante Fibonacci-Projektionsziele:
15,55 CAD → 17,78 CAD → 19,09 CAD
Das erste Ziel bei etwa 15,55 CAD liegt unmittelbar vor der Aktie. Wird diese Marke nachhaltig überwunden, dürfte 17,78 CAD zum nächsten größeren Ziel werden.
Bei einem wirklich starken Gold-/Royalty-Markt wäre anschließend sogar der Bereich um 19 CAD erreichbar.
Wichtig: Nach einem +11-%-Tag wäre ein kurzer Rücksetzer oder Retest des Ausbruchs völlig gesund. Entscheidend wäre, dass die Aktie dabei nicht wieder nachhaltig unter die Ausbruchszone zurückfällt.
🏦 Fundamentales: Warum Metalla interessant ist
Metalla ist kein klassischer Minenbetreiber, sondern ein Royalty- und Streaming-Unternehmen. Das ist ein großer Vorteil: Es profitiert von steigenden Metallpreisen und steigender Produktion, ohne selbst die gesamten operativen Kosten und das Minenrisiko tragen zu müssen.
Das Portfolio umfasst inzwischen rund 99 Royalties, Streams und weitere Beteiligungen; sieben davon befanden sich zuletzt bereits in Produktion, 40 in Entwicklung.
Besonders interessant ist die Kombination aus bereits produzierenden Assets und großen Entwicklungsprojekten:
Tocantinzinho
Wharf
Aranzazu
Endeavor
Côté-Gosselin
Taca Taca
Amalgamated Kirkland
La Parrilla
Metalla erwartet für 2026 3.500–4.500 attributable GEOs, wobei ein großer Teil der Produktion in der zweiten Jahreshälfte erwartet wird.
💰 Und hier wird es besonders spannend:
Im 1. Quartal 2026 stieg der Umsatz auf 3,1 Mio. USD, ein Plus von 78 % gegenüber dem Vorjahresquartal. Gleichzeitig sprang das bereinigte EBITDA um 115 % auf 1,9 Mio. USD, und Metalla erzielte wieder einen kleinen Nettogewinn.
Das ist für mich der entscheidende fundamentale Punkt:
Der Chart signalisiert einen Ausbruch – und gleichzeitig beginnt sich das Geschäftsmodell operativ deutlich zu verbessern.
⭐ Meine Einschätzung
Charttechnik: 🟢🟢🟢🟢🟢
Fundamental: 🟢🟢🟢🟢⚪
Momentum: 🟢🟢🟢🟢🟢
Metalla gefällt mir hier besonders, weil Chart und Fundamentaldaten in dieselbe Richtung zeigen.
Der Ausbruch über das bisherige Jahreshoch ist für mich das entscheidende Signal. Oberhalb von etwa 15,00 CAD bleibt das kurzfristige Bild sehr bullish. Ein nachhaltiger Durchbruch über 15,55 CAD würde den Weg in Richtung 17,78 CAD öffnen.
Und darüber könnte bei einem weiter starken Gold-/Silbermarkt sogar die 19-CAD-Zone interessant werden.
👉 Breakout-Kandidat / Momentum-Kauf
👉 Idealerweise entweder direkt auf Stärke oder nach einem erfolgreichen Retest der Ausbruchszone
👉 15,55 CAD als erste Bestätigungs-/Zielmarke
👉 danach 17,78 CAD und 19,09 CAD
Fundamental gefällt mir besonders, dass Metalla gleichzeitig von steigenden Metallpreisen, wachsender Produktion und der Pipeline neuer Cashflow-Assets profitieren kann.
Kurz gesagt: Der Ausbruch wirkt nicht wie ein isolierter Chart-Ausreißer – Metalla kommt gerade in eine Phase, in der der steigende Cashflow das charttechnische Momentum zusätzlich untermauern kann.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen.
Montage Gold – der Ausbruch läuft!Montage Gold (TSX: MAU) gefällt mir auf dem gezeigten Chart ausgesprochen gut. Der Ausbruch auf ein neues Jahreshoch bei 19,70 CAD kommt zudem fundamental zu einem sehr interessanten Zeitpunkt.
Charttechnik
Neues Jahreshoch bei 19,70 CAD: Das ist das wichtigste Signal. Der Kurs verlässt die mehrwöchige Seitwärts-/Konsolidierungsphase nach oben.
Der Kurs liegt klar über der Ichimoku-Wolke – der übergeordnete Trend ist damit eindeutig bullish.
Kijun-Sen bei ca. 18,42 CAD und Tenkan-Sen bei rund 19,27 CAD: Beide liegen unter dem aktuellen Kurs und bestätigen den positiven Trend.
Besonders stark: Der Chikou-Span liegt über seiner Kerze und über der Wolke. Damit ist auch die Ichimoku-Bestätigung auf der Vergangenheitsebene gegeben.
Der RSI-basierte Relative-Stärke-Indikator steigt auf 1,16 und liegt damit deutlich über seiner neutralen Marke 1,0. Die Aktie zeigt also aktuell klare relative Stärke.
Der MACD-Histogramm ist mit 0,077 positiv und hat zuletzt wieder deutlich nach oben gedreht. Das Momentum unterstützt den Ausbruch.
Wichtig ist jetzt, dass 19,70 CAD nicht wieder nachhaltig unterschritten werden. Ein Rücklauf an den Ausbruchsbereich wäre technisch völlig normal. Hält dieser Bereich, wäre das ein klassischer Retest.
Mögliche Kursziele:
Nach dem Ausbruch würde ich zunächst den Bereich 20,50–21,00 CAD beobachten. Darüber wäre 22–23 CAD als nächste mittelfristige Zielzone interessant. Bei einem starken Goldmarkt könnte anschließend auch deutlich mehr möglich sein.
🥇 Fundamentales spricht ebenfalls für MAU
Hier wird Montage Gold besonders interessant:
Das Flaggschiff Koné in der Côte d'Ivoire soll bereits Ende Q4/2026 erstes Gold produzieren. Geplant sind über die ersten Jahre mehr als 300.000 oz Gold pro Jahr, bei einer aktuell ausgewiesenen Minenlaufzeit von 16 Jahren.
Noch interessanter ist die Entwicklung der höhergradigen Satellitenressourcen: Im Juni 2026 wurden diese auf 1,7 Mio. oz Indicated bei 1,51 g/t und weitere 0,8 Mio. oz Inferred bei 1,34 g/t erhöht. Damit liegt die höhergradige Satellitenbasis inzwischen deutlich über der ursprünglichen Planung.
Das ist für mich ein wesentlicher Pluspunkt, weil diese höhergradigen Satelliten die Möglichkeit eröffnen, die Produktion und die Wirtschaftlichkeit des Projektes über die ursprüngliche Planung hinaus zu verbessern.
Auch beim Bau sieht es gut aus: Im Q1 2026 meldete Montage, dass Koné unter Budget und vor dem Zeitplan liegt. Rund 72 % der ursprünglichen Investitionskosten waren bereits gebunden, während die Finanzierungsmittel für Koné die verbleibenden Ausgaben abdeckten.
Die ursprüngliche Machbarkeitsstudie kalkulierte zudem mit einem AISC von lediglich 899 USD/oz in den ersten drei Produktionsjahren bzw. 998 USD/oz über die gesamte Minenlaufzeit. Bei einem deutlich höheren Goldpreis als dem damaligen Basispreis von 1.850 USD/oz ergibt sich entsprechend erheblicher operativer Hebel. Die Studie kam damals auf einen After-Tax-NPV von 1,089 Mrd. USD und eine IRR von 31 %.
🎯 Mein Fazit
MAU ist für mich derzeit eine sehr interessante Kombination aus Chart-Breakout + bevorstehendem Produktionsstart + wachsender höhergradiger Ressourcenbasis.
Der entscheidende Punkt ist: Wir kaufen hier nicht mehr nur die Hoffnung auf einen Explorer-Erfolg. Montage steht unmittelbar vor dem Übergang vom Entwickler zum Goldproduzenten – und gleichzeitig wächst das Projekt weiter.
Charttechnisch: 🟢 klar bullish
Fundamental: 🟢 sehr attraktiv
Momentum: 🟢 stark zunehmend
Risiko: 🟡 nach dem starken Anstieg kurzfristig erhöht
Ein nachhaltiger Ausbruch über 19,70 CAD wäre für mich das Kaufsignal. Ein Rücksetzer in den Bereich 19,20–19,70 CAD, der anschließend gehalten wird, könnte sogar den attraktiveren Einstieg liefern. Unter 18,42 CAD würde sich das kurzfristige Chartbild deutlich eintrüben.
Für deine P&F-Strategie ist dabei besonders interessant, dass der klassische Chart bereits genau das zeigt, was man sehen möchte: neues Hoch + relative Stärke + positives Momentum.
Diese Analyse wurde mit Unterstützung von KI erstellt und vor der Veröffentlichung redaktionell geprüft. Sie stellt keine Anlageberatung oder Kauf-/Verkaufsempfehlung dar.
Disclaimer: Ich bin in der genannten Aktie investiert und kann meine Position jederzeit ohne weitere Ankündigung verändern. Diese Veröffentlichung dient ausschließlich Informationszwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Jeder Anleger sollte seine eigene Recherche durchführen und seine persönliche Risikosituation berücksichtigen.