FED, ¿una última subida de tipos? No tan seguro.Ya está hecho: la Fed de Kevin Warsh ha elevado el tipo de interés de los fondos federales del 3,75 % al 4 %, ha presentado sus nuevas perspectivas de política monetaria y ha actualizado sus proyecciones macroeconómicas. El presidente de la Fed volvió a recordar que el banco central seguirá siendo “data dependent” y que continuará apoyando el buen funcionamiento del mercado interbancario.
¿Son las nuevas perspectivas de política monetaria de la Fed una fuente de presión o un alivio relativo para los mercados financieros, que han estado bajo presión por el fuerte repunte de las rentabilidades de los bonos y de los precios del petróleo y del gas natural?
Repasemos 4 dimensiones principales que han sido actualizadas y hagamos el diagnóstico.
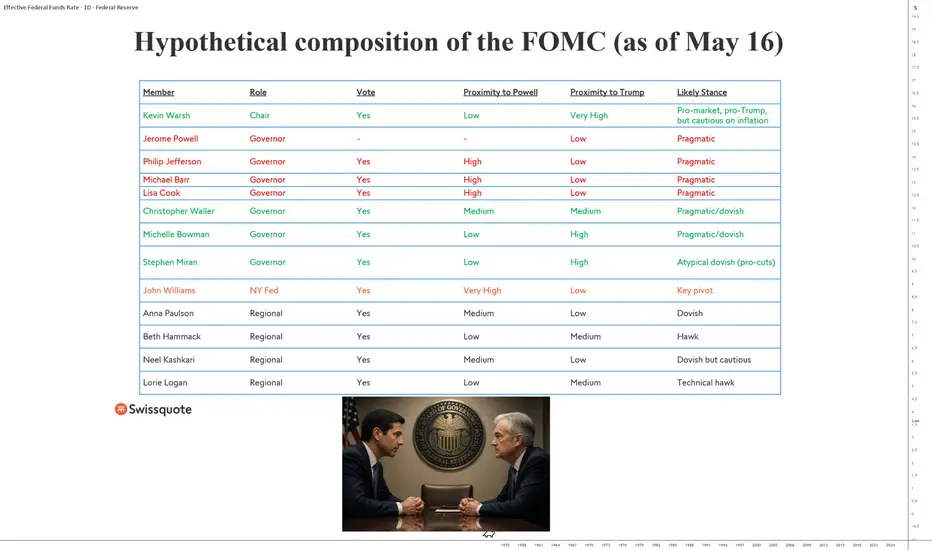
1) Los DOT PLOTS y el equilibrio de poder entre los 12 miembros con derecho a voto del FOMC
Desde que Kevin Warsh asumió la presidencia de la Fed, el equilibrio de poder dentro del FOMC es uno de los aspectos más importantes que debemos vigilar. ¿Habrá nuevas subidas de tipos? ¿Podría el statu quo volver rápidamente a imponerse? El FOMC cuenta con 12 miembros y se necesita una mayoría para tomar una decisión de política monetaria. En caso de empate (6 VS 6), Kevin Warsh tiene el voto decisivo.
El miércoles 16 de septiembre, los 12 de los 12 miembros votaron a favor de una subida de tipos, por lo que la convergencia entre los miembros con derecho a voto del FOMC fue total.
La actualización de los DOT PLOTS muestra que la previsión mediana del FOMC se sitúa ahora en un tipo de interés del 4,1 %, lo que significa que todavía es posible una última subida de tipos a finales de año o en 2027.
2) Las previsiones de la Fed sobre inflación y empleo
La Fed se enfrenta a la misma incertidumbre que el resto del mundo: ¿cuándo volverá a abrirse el estrecho de Ormuz y cuándo dejarán los precios del petróleo y del gas de ser un factor de presión al alza sobre la inflación general?
La Fed ha mostrado su confianza en que la inflación subyacente (core inflation) vuelva al objetivo del 2 % a finales de 2027/2028, pero para ello es necesario evitar un shock geopolítico prolongado. La inflación subyacente sigue, en términos generales, bajo control y la subida del precio del petróleo todavía no está afectando a la inflación profunda. Esto constituye, en sí mismo, un factor de optimismo para la Fed.
3) Cómo se posiciona el mercado (las altas finanzas) respecto a las perspectivas de tipos de la Fed, a través de los contratos de futuros sobre el tipo de interés de los fondos federales
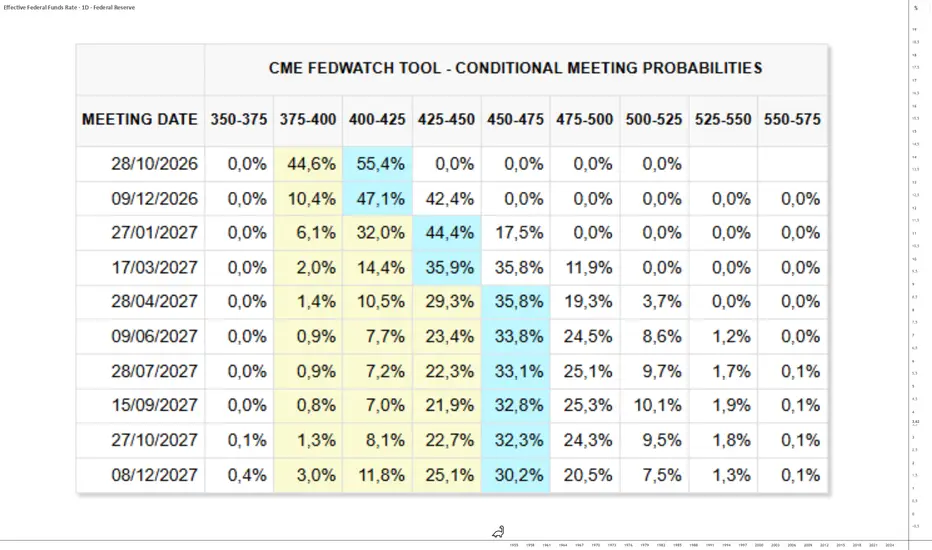
El precio de los contratos de futuros sobre el tipo de interés de los fondos federales negociados en la bolsa de Chicago (CME) permite comprender cómo los inversores institucionales anticipan la futura evolución de los tipos de interés de la Fed. Tras la decisión de política monetaria de la Fed, el mercado estima que podría producirse una última subida de tipos antes de finales de año, aunque el statu quo podría volver a imponerse en función de la evolución del precio del petróleo y de la inflación subyacente.
4) Las señales técnicas del tipo de interés del bono estadounidense a 2 años
La rentabilidad del bono del Tesoro estadounidense a 2 años es la que mejor anticipa la futura evolución del tipo de interés de los fondos federales de EE. UU. Si se sitúa por encima del tipo de la Fed, significa que el mercado está descontando una subida de tipos, y viceversa.
El tipo de la Fed se sitúa ahora en el 4 %, mientras que el bono estadounidense a 2 años se encuentra en el 4,70 % tras la decisión monetaria de la Fed. Por tanto, el mercado considera probable que la Fed vuelva a subir su tipo de interés antes de finales de año.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
La FED: las tres señales prioritarias que hay que seguirHa llegado el día clave. Hoy es miércoles 16 de septiembre y se conocerá la decisión de política monetaria de la Reserva Federal bajo Kevin Warsh. Se trata del acontecimiento fundamental más importante de este mes de septiembre, dada la elevada incertidumbre sobre lo que hará la Fed y sobre sus perspectivas de política monetaria para los próximos meses.
El aumento combinado de los precios del petróleo y del gas, junto con el incremento de los tipos de interés del mercado, ejerce una fuerte presión sobre la Fed para que suba el tipo de interés de los fondos federales. Sin embargo, el equilibrio de fuerzas dentro del FOMC sigue siendo incierto y el escenario de mantener los tipos sin cambios todavía es posible.
Los anuncios de política monetaria de la Fed esta noche tendrán un impacto sobre todas las clases de activos del mercado: acciones, bonos, divisas, materias primas y criptomonedas.
¿Será la Fed restrictiva o acomodaticia en sus perspectivas de política monetaria hasta finales de año?
Para responder a esta pregunta, esta noche habrá que vigilar muy de cerca los siguientes datos fundamentales y técnicos:
1. La evolución de los DOT PLOTS
La primera señal que habrá que seguir será la evolución de los “dot plots”, que permiten conocer las expectativas individuales de los miembros del FOMC sobre el nivel futuro de los tipos oficiales. La clave será determinar si la mediana de las proyecciones se desplaza hacia tipos más altos o más bajos de cara a finales de año y a 2027. Un dot plot más elevado de lo previsto se interpretaría como una señal restrictiva, mientras que una caída de la mediana reforzaría el escenario de una flexibilización monetaria. También habrá que observar la dispersión de los puntos, ya que proporcionará una indicación importante sobre el grado de división dentro del FOMC.
2. La tendencia del rendimiento del bono estadounidense a 2 años y su posición frente al tipo de los fondos federales de EE. UU.
El rendimiento del bono estadounidense a 2 años también será un indicador de mercado especialmente importante. Muy sensible a las expectativas de política monetaria, permitirá medir la reacción inmediata de los inversores al comunicado y a las proyecciones de la Fed. Sobre todo, habrá que observar su diferencial frente al tipo de los fondos federales. Si el rendimiento a 2 años se mantiene claramente por encima del tipo oficial, el mercado seguirá descontando una política monetaria relativamente restrictiva. Por el contrario, una rápida relajación del rendimiento a 2 años indicaría que los inversores anticipan más recortes de tipos durante los próximos meses.
3. La actualización de las proyecciones macroeconómicas de la Fed, especialmente en materia de inflación subyacente
Por último, las nuevas proyecciones económicas de la Fed serán determinantes para comprender su función de reacción. La evolución de las previsiones de inflación subyacente será especialmente importante en un contexto marcado por el aumento de los precios de la energía. Una revisión al alza de la inflación, acompañada de un crecimiento resistente, reforzaría el escenario de una Fed más restrictiva. Por el contrario, si la Fed mantiene una trayectoria de desinflación mientras rebaja sus previsiones de crecimiento o constata un deterioro del mercado laboral, el mercado podría anticipar una política más acomodaticia.
Por tanto, será la combinación de estas tres señales —dot plots, rendimiento estadounidense a 2 años y proyecciones macroeconómicas— la que permitirá determinar el verdadero mensaje de la Fed esta noche.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
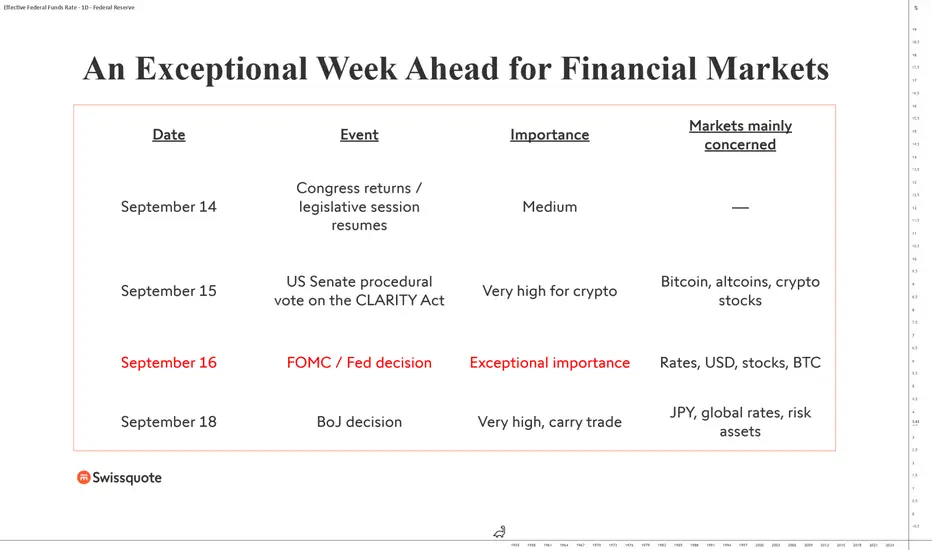
Fundamentales: impacto masivo en los mercados esta semanaLa semana bursátil del 14 de septiembre será la más importante en términos de catalizadores fundamentales decisivos. El Congreso de EE. UU. retomará su actividad legislativa el 14 de septiembre, el 15 tendrá lugar la votación sobre la Clarity Act, el 16 la Fed anunciará su decisión de política monetaria y el 18 será el turno del BoJ. Las bolsas, el dólar, los tipos de interés y el bitcoin se verán probablemente muy afectados.
La primera cita importante tendrá lugar el lunes 14 de septiembre, con el regreso del Congreso estadounidense tras el receso de verano. Este regreso es especialmente importante para el mercado de criptomonedas, ya que el Senado debe votar al día siguiente la CLARITY Act, el gran proyecto legislativo destinado a establecer un marco regulatorio más claro para los criptoactivos en Estados Unidos.
El 15 de septiembre será, por tanto, una primera jornada de enorme importancia para el bitcoin y para todo el mercado cripto. La votación prevista es la de la cloture en el Senado. Serán necesarios 60 votos para que el proyecto pueda avanzar (hay 53 senadores republicanos, por lo que se necesitan 7 senadores demócratas para cerrar el debate). Un resultado positivo supondría un importante avance regulatorio y podría reforzar las expectativas de una aceleración de la adopción institucional de las criptomonedas. Por el contrario, un nuevo fracaso tendría un impacto muy negativo a corto plazo sobre el precio del bitcoin y las altcoins.
La siguiente tabla presenta los principales acontecimientos fundamentales de esta semana tan cargada que comienza el lunes 14 de julio y que tendrá un impacto masivo en los mercados.
Sin embargo, el verdadero acontecimiento macroeconómico de la semana será probablemente la reunión de la Reserva Federal estadounidense del 15 y 16 de septiembre. El mercado está actualmente dividido sobre la dirección de la política monetaria y espera conocer el equilibrio de fuerzas dentro del FOMC y las nuevas expectativas de la Fed en materia de inflación. Entonces, ¿subirá la Fed el tipo de los fondos federales este miércoles 16 de septiembre o mantendrá el statu quo?
La decisión de la Fed será, por tanto, determinante para los rendimientos de los bonos y el dólar, pero también para los mercados bursátiles y el bitcoin. Una Fed más restrictiva podría provocar un nuevo repunte de los rendimientos de los bonos y ejercer presión sobre los activos de riesgo. Por el contrario, una Fed más acomodaticia podría reactivar las expectativas de liquidez y respaldar a los mercados.
Por último, la semana terminará con el Banco de Japón, que reunirá a su comité de política monetaria los días 17 y 18 de septiembre. Los mercados descuentan actualmente una posible subida de 25 puntos básicos hasta el 1,25 %. El yen ya se ha apreciado con fuerza en los últimos días, lo que empieza a plantear la cuestión de un posible desmantelamiento del carry trade.
En total, tenemos por tanto una sucesión excepcional de catalizadores: Congreso estadounidense, CLARITY Act, Fed y, después, BoJ. Los mecanismos de transmisión serán diferentes, pero todos convergen hacia los mismos mercados: acciones, bonos, dólar, yen y bitcoin.
Habrá que vigilar esta semana con especial atención. Podría constituir realmente un punto de inflexión para los mercados financieros en este inicio de la temporada bursátil de septiembre.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
El gran desafío de la credibilidad fiscal de Estados UnidosLas perspectivas de política monetaria de la Reserva Federal (FED) constituyen el principal factor fundamental para los mercados financieros y para la tendencia de fondo del mercado bursátil estadounidense.
Pero un segundo tema fundamental se está consolidando cada vez más como el claro número dos: la credibilidad fiscal de Estados Unidos, en un momento en el que el déficit presupuestario ha oscilado entre el 5% y el 7% cada año desde 2019, mientras que los rendimientos de los bonos a largo plazo siguen una tendencia alcista desde 2022.
En primer lugar, les invito a releer el análisis que les presenté la semana pasada sobre los factores fundamentales necesarios para poner fin a esta subida de los rendimientos a largo plazo y, de esta manera, reducir la presión fundamental sobre el mercado.
¿Cómo se puede poner fin a la tendencia alcista de los tipos de interés a largo plazo en Estados Unidos?
Haga clic en el gráfico siguiente. Le dirigirá a un análisis que presenta los tres puntos esenciales para conseguir que los rendimientos a largo plazo vuelvan a bajar.
Entonces, ¿por qué la credibilidad fiscal de Estados Unidos es un tema tan importante cuando las elecciones de mitad de mandato tendrán lugar el próximo martes 3 de noviembre?
La respuesta es sencilla: los pagos de intereses de la deuda estadounidense representan ahora una parte abrumadora del gasto del Gobierno federal de EE. UU., y esta dinámica negativa parece destinada a intensificarse aún más.
En el ejercicio fiscal 2026, los gastos netos por intereses alcanzan aproximadamente 1 billón de dólares, lo que representa cerca del 18% de los ingresos federales. Una parte considerable de los ingresos del Estado queda absorbida por el servicio de la deuda.
La tabla siguiente presenta el presupuesto federal de Estados Unidos y pone de manifiesto el importante peso que los gastos por intereses representan actualmente dentro del gasto federal estadounidense cada año.
Y el problema es dinámico. Con una deuda federal cercana al 125% del PIB y un déficit presupuestario próximo a 1,9 billones de dólares, Estados Unidos debe seguir endeudándose masivamente. Si los rendimientos a largo plazo permanecen elevados, la refinanciación de la deuda incrementa mecánicamente los costes por intereses.
Precisamente aquí es donde entra en juego la credibilidad fiscal. Los inversores en bonos deben estar convencidos de que Washington es capaz de estabilizar y posteriormente reducir su déficit. De lo contrario, una prima por plazo más elevada podría quedar incorporada de forma permanente en los Treasuries, impulsando al alza los rendimientos a largo plazo incluso con una FED más acomodaticia.
Las elecciones de mitad de mandato serán una prueba política importante: el mercado buscará señales creíbles de disciplina fiscal. Sin ella, una reducción de los tipos oficiales podría no ser suficiente para invertir la tendencia de los rendimientos a largo plazo.
El histograma siguiente representa el déficit presupuestario estadounidense como porcentaje del PIB de EE. UU. Este déficit creciente amenaza la credibilidad fiscal estadounidense.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
Broad Dollar Index — ¡el índice de la Fed, el verdadero dólar US¿Cómo seguir correctamente la tendencia de fondo del dólar estadounidense en el mercado de divisas? La representación más conocida y tradicionalmente seguida del dólar estadounidense en las salas de trading es el índice del dólar cuyo ticker es DXY. Puede encontrar el DXY en TradingView.
Pero el problema de esta representación del dólar estadounidense es que concede demasiado peso al euro y excluye a numerosos socios comerciales de Estados Unidos, especialmente a China.
Por esta razón, la Fed utiliza su Broad Dollar Index para analizar la tendencia del dólar estadounidense, y su ticker en TradingView es DTWEXBGS.
Examinemos con más detalle las diferencias entre el DXY y el Broad Dollar Index de la Fed, teniendo en cuenta que un buen análisis consiste en utilizar ambos índices y observar si existen convergencias o divergencias de tendencia.
El DXY está compuesto únicamente por seis divisas y su principal característica es el peso extremadamente elevado del euro, que representa el 57,6% del índice. El yen japonés pesa un 13,6%, la libra esterlina un 11,9%, el dólar canadiense un 9,1%, la corona sueca un 4,2% y el franco suizo un 3,6%. En otras palabras, más del 83% del DXY depende del euro, el yen y la libra esterlina.
El Broad Dollar Index de la Fed adopta un enfoque muy diferente. Busca medir el valor del dólar frente a las monedas de los principales socios comerciales de Estados Unidos, con ponderaciones basadas en los intercambios comerciales. La Fed actualiza periódicamente estas ponderaciones. Para 2026, el euro representa aproximadamente el 21% de la cesta, el peso mexicano el 14,8%, el dólar canadiense el 12,8% y el yuan chino el 10,9%.
La tabla siguiente compara las dos representaciones del dólar estadounidense en el mercado de divisas: el muy conocido US Dollar Index (DXY), seguido en las salas de trading, y el Broad Dollar Index de la Fed.
El Broad Dollar Index es ahora probablemente la mejor opción para seguir la tendencia de fondo del dólar estadounidense frente a una cesta de divisas importantes.
Esta diferencia es fundamental. El DXY es, en última instancia, muy sensible al euro, mientras que el Broad Dollar Index ofrece una representación mucho más diversificada de la fortaleza del dólar en la economía mundial. Incluye, entre otros, a China, México, Corea del Sur, India, Taiwán, Vietnam y Brasil, países que están ausentes del DXY.
También hay que precisar que el Broad Dollar Index es un índice ponderado por el comercio de bienes y servicios. Por tanto, resulta más adecuado para un análisis macroeconómico del valor externo del dólar, mientras que el DXY sigue siendo extremadamente útil para seguir los movimientos del mercado de divisas.
En TradingView, DTWEXBGS corresponde al Broad Dollar Index nominal de la Fed, con una base de 100 en enero de 2006 y datos diarios.
En la práctica, recomiendo seguir ambos. Si el DXY cae pero el Broad Dollar Index se mantiene resistente, la debilidad del dólar puede estar relacionada principalmente con el euro. En cambio, si ambos índices caen simultáneamente, la señal se vuelve mucho más potente: la debilidad del dólar es entonces realmente generalizada.
El gráfico siguiente representa el precio de cierre semanal del Broad Dollar Index de la Fed, con el sistema Ichimoku. La tendencia sigue siendo bajista mientras el dólar se mantenga dentro de la nube semanal del sistema Ichimoku.
Su ticker en TradingView es DTWEXBGS.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
 Formación

Tipos de interés a largo plazo, ¿cómo detener la subida?La tendencia alcista de los rendimientos de los bonos soberanos estadounidenses a largo plazo es actualmente una de las principales preocupaciones fundamentales. El rendimiento del bono del Tesoro estadounidense a 30 años alcanzó el 5,33% durante la sesión bursátil del pasado 18 de agosto, un nivel no visto desde 2007, es decir, ¡un máximo de 19 años!
Los costes de financiación a largo plazo para el Gobierno federal estadounidense y para todos los agentes de la economía siguen aumentando y se acercan a niveles que podrían representar un fuerte estrés financiero tanto para el Estado como para las empresas.
La duplicación anunciada de las recompras de títulos de deuda estadounidense en el mercado de bonos por parte del Tesoro de EE. UU. a partir del miércoles 9 de septiembre no cambiará nada, ya que no se trata de una medida estructural teniendo en cuenta el volumen actual de la deuda pública estadounidense, que ya supera los 40 billones de dólares y representa el 130% del PIB estadounidense.
El gráfico siguiente muestra las velas japonesas mensuales del rendimiento del bono estadounidense a 30 años. Actualmente se mueve en niveles similares a los de 2007, es decir, en máximos de 19 años.
¿Cómo se puede romper esta tendencia alcista de fondo de los rendimientos de los bonos a largo plazo?
No se trata simplemente de encontrar medidas capaces de estabilizar el mercado, sino de medidas capaces de invertir esta tendencia alcista, que también se está volviendo preocupante desde el punto de vista del análisis técnico.
A mi juicio, son necesarios tres factores para poner fin a la subida de los tipos a largo plazo en EE. UU. y, en general, en Occidente.
El gráfico siguiente tiene como fuente Bloomberg y representa los rendimientos de los bonos soberanos de muy largo plazo de Estados Unidos, Japón, Reino Unido y Alemania. El movimiento alcista de fondo es generalizado.
Estos tres factores son:
· El regreso de la credibilidad fiscal de Estados Unidos
· Una desinflación estadounidense duradera que permita a la Fed retomar una trayectoria monetaria acomodaticia
· Un deterioro del empleo/una desaceleración económica, aunque esto también sería negativo para el mercado si la tasa de desempleo aumentara fuertemente
El primer factor es probablemente el más importante a largo plazo: la credibilidad fiscal de Estados Unidos. Mientras los inversores consideren que los déficits seguirán siendo elevados de forma estructural y que la deuda continuará creciendo más rápido que la capacidad de la economía para soportarla, una prima por plazo elevada puede seguir incorporada en los rendimientos a largo plazo. En otras palabras, incluso si la Fed reduce sus tipos oficiales, esto no garantiza en absoluto una caída del rendimiento a 30 años.
Por tanto, sería necesario un cambio creíble de la trayectoria fiscal: reducción del déficit primario, control del gasto y, sobre todo, una percepción por parte del mercado de que la trayectoria de la deuda pública es sostenible. Esta credibilidad podría permitir que los inversores exigieran una remuneración menor por mantener deuda estadounidense a muy largo plazo.
El gráfico siguiente muestra la trayectoria de la deuda pública estadounidense, que acaba de superar los 40 billones de dólares.
El segundo factor es una desinflación duradera. Si la inflación estadounidense regresara claramente hacia el objetivo del 2% y las expectativas de inflación a largo plazo permanecieran firmemente ancladas, la Fed dispondría de un mayor margen para reducir sus tipos oficiales. Una relajación de los tipos a corto plazo terminaría ejerciendo presión a la baja sobre toda la curva de rendimientos, aunque el movimiento probablemente sería mucho más potente en los vencimientos intermedios que en el bono a 30 años.
El histograma siguiente representa la inflación estadounidense según el PCE subyacente.
Por último, el tercer factor sería una desaceleración económica y un deterioro del mercado laboral. Históricamente, una economía estadounidense que se desacelera con fuerza provoca una caída de las expectativas sobre los tipos oficiales y, por tanto, una mayor búsqueda de seguridad a través de los bonos soberanos. Esto puede provocar una caída de los rendimientos.
El escenario ideal para los mercados sería, por tanto, un aterrizaje suave que combine desinflación, un deterioro moderado del empleo y una mejora de la credibilidad fiscal.
Probablemente sea la combinación de estos tres factores, y no una simple intervención puntual del Tesoro, la que pueda invertir realmente la tendencia alcista de los tipos a largo plazo.
Desde el punto de vista del análisis técnico del rendimiento del bono estadounidense a 30 años, el mercado tendría que volver por debajo del umbral del 5,17% para poder hablar de un inicio de estabilización en el 30 años estadounidense. A partir del nivel del 5,50%, el rendimiento entraría en una zona de estrés financiero para la economía estadounidense.
El gráfico siguiente muestra las velas japonesas semanales del bono estadounidense a 30 años.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
Formación 
Los inversionistas esperan el discurso de Warsh en Jackson HoleEl indicador de inflación preferido por la Reserva Federal mostró que las presiones sobre los precios se mantuvieron elevadas en julio.
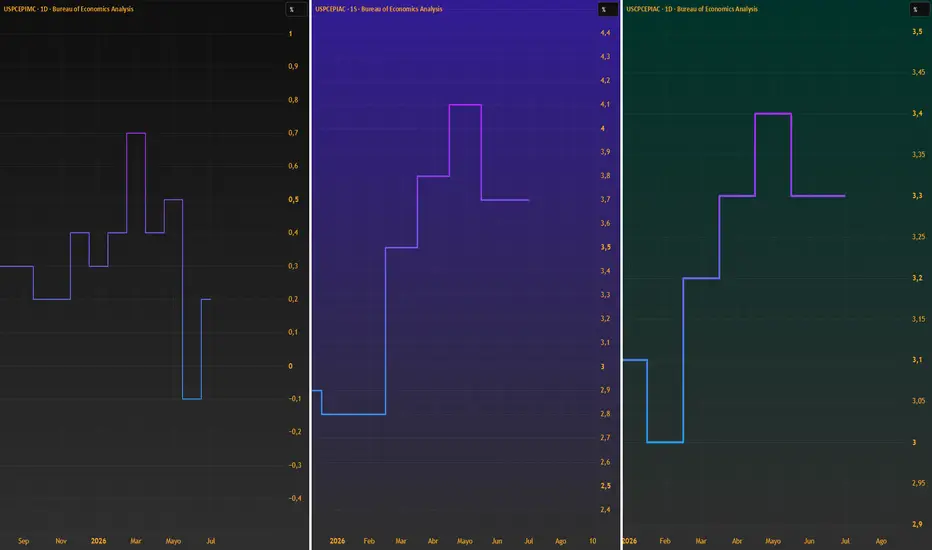
El índice de precios de los Gastos de Consumo Personal (PCE) de EE. UU. subió un 0,2 % mes a mes en julio, superando las expectativas de un aumento del 0,1 %. En términos anuales, la inflación general del PCE alcanzó el 3,7 %, ligeramente por encima de las previsiones del 3,6 %.
El índice PCE subyacente, que excluye los precios de los alimentos y la energía, también aumentó un 0,2 % durante el mes. La inflación subyacente se mantuvo en un 3,3 % interanual, muy por encima de la meta del 2 % de la Reserva Federal.
Los datos de inflación, más sólidos de lo esperado, han aumentado la incertidumbre en torno a las próximas decisiones de política monetaria de la Reserva Federal. La atención se centra ahora en el Simposio Económico anual de Jackson Hole de la Reserva Federal, donde se reúnen funcionarios del banco central para analizar las perspectivas económicas. El foco estará en el discurso sobre política monetaria que pronunciará el viernes el presidente de la Reserva Federal, Kevin Warsh.
La estrategia NACHO sigue vigenteLos mercados energéticos se han recuperado mientras persiste la incertidumbre sobre la reapertura del Estrecho de Ormuz.
El presidente de EE. UU., Donald Trump, criticó la exigencia de Irán de una indemnización de guerra como parte de las negociaciones para poner fin al conflicto. Trump afirmó que, en cambio, EE. UU. buscaría una indemnización «por todas las personas que ha matado…».
Ampliando sus ganancias por tercera sesión consecutiva, el petróleo crudo subió un 5,13 % hasta superar los 82 dólares por barril el lunes. Mientras tanto, las reservas de crudo de la Reserva Estratégica de Petróleo de EE. UU. han caído por debajo de los 300 millones de barriles, el nivel más bajo desde 1983.
Los precios del combustible para calefacción en EE. UU. se dispararon más de un 7 % después de que militantes hutíes respaldados por Irán reivindicaran un ataque contra la refinería de Jazan, en Arabia Saudita, cerca del Mar Rojo.
Los precios del gas natural en EE. UU. también subieron más de un 4 %, hasta los 2,785 dólares. La Fed depende de los datos hasta el 16 de septiembreLa Reserva Federal de Kevin Warsh mantuvo sin cambios su política monetaria en la última reunión celebrada el pasado mes de julio. De los 12 miembros del FOMC, 9 votaron a favor de mantener el statu quo, mientras que 3 apoyaron una subida de los tipos de interés debido al repunte de la inflación general provocado por el aumento del precio del petróleo.
Sin embargo, la mayoría optó por mantener la política monetaria sin cambios porque, por el momento, la inflación subyacente permanece estable (Trimmed Mean PCE y Core PCE), e incluso el Core CPI registró un descenso en junio. No obstante, mientras la situación geopolítica siga siendo compleja y el precio del petróleo no vuelva de forma sostenible por debajo del rango de 70-75 dólares, persistirá el riesgo de nuevas presiones inflacionistas.
El debate sigue, por tanto, completamente abierto sobre la decisión que adoptará la Reserva Federal en su próxima reunión de política monetaria del miércoles 16 de septiembre. Antes de las elecciones legislativas estadounidenses (midterm elections) del martes 3 de noviembre, también tendrá lugar otra reunión de política monetaria el miércoles 28 de octubre.
El 16 de septiembre y el 28 de octubre serán, por tanto, las dos fechas clave marcadas por una gran incertidumbre de cara al próximo otoño. ¿Será capaz la Reserva Federal de mantener el statu quo o se verá obligada a elevar el tipo de los fondos federales para preservar su credibilidad en la lucha contra la inflación?
La respuesta a esta cuestión dependerá de las próximas publicaciones de varios indicadores macroeconómicos de Estados Unidos, especialmente los relacionados con la inflación y el mercado laboral.
Entre todos los datos que se publicarán antes del 16 de septiembre, los más importantes serán la evolución de la inflación subyacente, es decir, el Core PCE y el Core CPI. Si ambos indicadores permanecen bajo control, estables o incluso muestran un ligero descenso, la Reserva Federal podrá mantener sin cambios su política monetaria.
El gráfico siguiente muestra el tipo de interés de los fondos federales de Estados Unidos, el balance de la Reserva Federal y la probabilidad implícita de actuación de la Fed según la herramienta CME FedWatch. En la actualidad, el escenario predominante sigue siendo una subida de los tipos de interés el próximo 16 de septiembre.
Por el contrario, una nueva aceleración del Core PCE o del Core CPI constituiría una señal preocupante para los miembros del FOMC. En ese escenario, el banco central podría considerar que las presiones inflacionistas ya no se limitan al sector energético, sino que empiezan a extenderse al conjunto de la economía estadounidense. Los mercados financieros revisarían entonces rápidamente sus expectativas sobre los tipos de interés, lo que podría respaldar al dólar estadounidense e impulsar al alza los rendimientos de los bonos del Tesoro.
El mercado laboral también será un factor determinante. Mientras la creación de empleo siga siendo sólida, la tasa de desempleo permanezca cerca de sus mínimos y el crecimiento de los salarios continúe siendo dinámico, la Reserva Federal dispondrá de suficiente margen para mantener un sesgo restrictivo si fuera necesario. En cambio, señales más claras de desaceleración del empleo reforzarían los argumentos de los miembros más acomodaticios del FOMC.
Las próximas semanas serán, por tanto, decisivas. Las publicaciones del CPI, del PPI, del PCE y de los datos de empleo orientarán las expectativas de los mercados financieros y determinarán si la Reserva Federal puede seguir siendo realmente "data dependent" o si se verá obligada a reanudar su ciclo de endurecimiento monetario desde la reunión del 16 de septiembre.
La tabla siguiente presenta los principales indicadores macroeconómicos que influirán en la decisión de política monetaria de la Reserva Federal el miércoles 16 de septiembre.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
¿Desafiará Warsh a Trump en su segunda reunión de la Fed?El presidente Kevin Warsh se enfrenta a su primera gran prueba desde que asumió el mando de la Reserva Federal de EE. UU.
La mayoría de los inversionistas aún esperan que la Fed mantenga sin cambios las tasas de interés este miércoles. Sin embargo, han ido aumentando las expectativas de un aumento sorpresa de las tasas, y los mercados estiman una probabilidad de entre el 30 % y el 40 % de que se produzca un aumento.
La ex presidenta de la Fed de Kansas City, Esther George, ha sugerido que la decisión es, en esencia, un lanzamiento de moneda, mientras que Citadel Securities se encuentra entre las empresas que esperan un aumento de 25 puntos básicos.
Una subida en su segunda reunión lo pondría directamente en desacuerdo con el presidente Donald Trump, quien dijo el lunes que las tasas de interés deberían bajarse.
Warsh ha dicho en repetidas ocasiones que tomará decisiones sobre las tasas de interés independientemente de cualquier influencia política.
Mantener las tasas sin cambios con un tono de línea dura podría resultar, en última instancia, el término medio. Permitiría a la Reserva Federal mantener las tasas sin cambios, al tiempo que indicaría que una subida sigue siendo una opción firme. ¿Mantendrá la Fed el statu quo?La Reserva Federal (Fed), ahora presidida por Kevin Warsh, anunció recientemente una decisión de política monetaria y actualizó sus previsiones macroeconómicas. La Fed reiteró su objetivo de inflación del 2 % sin mencionar explícitamente una próxima subida de tipos.
La Fed de Kevin Warsh trató de tranquilizar a los mercados respecto a su credibilidad en la lucha contra la inflación, sin adoptar la subida de tipos que realizó el Banco Central Europeo (BCE) en junio.
La comunidad financiera institucional está ahora muy dividida sobre las perspectivas de política monetaria de la Fed. Además, la Fed confirmó que continúa con su flexibilización cuantitativa técnica (QE técnico), es decir, con sus operaciones a corto plazo destinadas a garantizar un nivel adecuado de reservas bancarias.
Kevin Warsh señaló varios criterios que serán decisivos en las próximas semanas para determinar si será necesario aumentar el tipo de interés de los fondos federales. El precio del petróleo y la evolución de la inflación subyacente PCE en Estados Unidos serán factores clave este verano para la decisión de política monetaria de septiembre.
¿Cómo formarse entonces una opinión fundamentada sobre lo que podría hacer la Fed después
del verano? Propongo vigilar de cerca los siguientes cuatro indicadores:
• Precio del petróleo crudo estadounidense (WTI)
• Tasa de inflación de EE. UU. medida por el Core PCE (que no debería superar el 3,3 % este año)
• Rendimiento del bono estadounidense a 2 años
• Expectativas del mercado reflejadas en los futuros sobre los fondos federales negociados en la Bolsa Mercantil de Chicago (herramienta CME FedWatch)
El histograma siguiente representa la tasa anual de inflación estadounidense según el índice Core PCE. El Core PCE es la medida de inflación preferida por la Fed y Kevin Warsh ha fijado recientemente el objetivo de mantenerlo por debajo del 3,3 % durante 2026.
El gráfico siguiente procede de TradingView e incorpora también los datos de la herramienta CME FedWatch, que muestra las expectativas del mercado sobre la futura política monetaria de la Fed y los tipos de interés de los fondos federales.
El siguiente gráfico muestra velas japonesas semanales del precio del petróleo crudo estadounidense (WTI). Por debajo de los 80 dólares ha comenzado un proceso de normalización técnica, aunque sería necesario cerrar el hueco alcista abierto el lunes 2 de marzo entre los 67 y los 69 dólares para volver realmente al entorno existente antes del 28 de febrero, cuando comenzaron los ataques contra Irán.
El gráfico siguiente muestra velas japonesas diarias del rendimiento del bono estadounidense a dos años. Mientras permanezca por encima del tipo de interés oficial de la Fed, el mercado considerará normal que la Fed eleve sus tipos.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
Por qué es poco probable una subida de tipos de la FedLa situación geopolítica desde finales de febrero ha transformado por completo las expectativas sobre la política monetaria de la Reserva Federal de Estados Unidos (Fed). El bloqueo del estrecho de Ormuz, el fuerte aumento de los precios del petróleo, del gas natural, de los fertilizantes de urea y de los metales industriales, junto con el repunte de la inflación general, han llevado al mercado a pasar de anticipar recortes de tipos a prever posibles subidas.
El rendimiento de los bonos del Tesoro estadounidense a dos años se sitúa actualmente muy por encima del tipo oficial de la Fed, lo que indica que el mercado considera que la tasa de los fondos federales debería estar por encima del nivel actual del 3,75 %. Sin embargo, la Fed ha cambiado de presidente. Kevin Warsh dirige ahora la institución, aunque Jerome Powell sigue siendo miembro con derecho a voto del FOMC.
El gráfico siguiente muestra las expectativas del mercado respecto a la evolución futura de los tipos de interés de la Fed. Estas expectativas han cambiado profundamente desde finales de febrero.
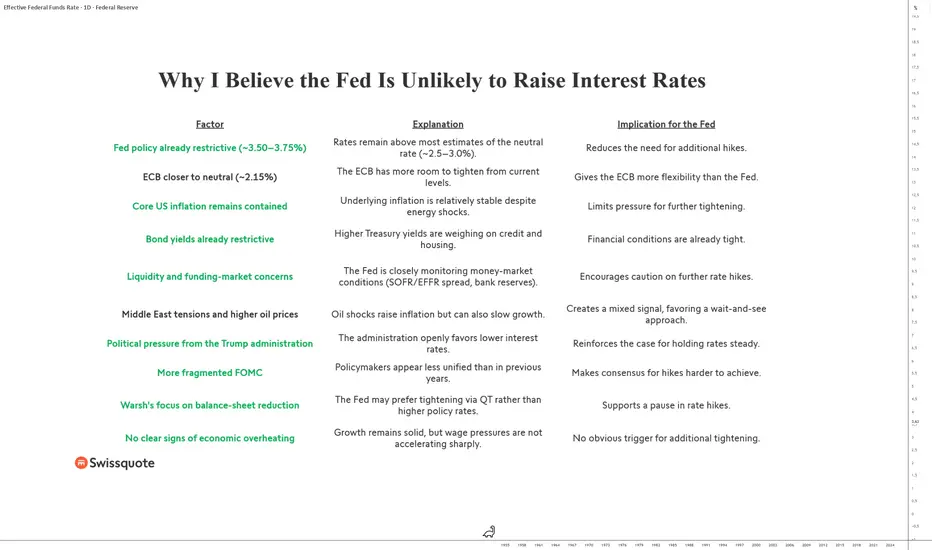
A pesar de estas nuevas expectativas del mercado, que están ampliamente vinculadas a la persistencia de las tensiones geopolíticas en Oriente Medio y que, por tanto, podrían revertirse en el futuro, considero poco probable que la Fed presidida por Kevin Warsh aumente los tipos este año, salvo en un escenario extremo.
Las razones son las siguientes:
En primer lugar, el tipo director estadounidense ya se encuentra en territorio restrictivo. Con una tasa de fondos federales del 3,75 %, la política monetaria se sitúa por encima de la mayoría de las estimaciones de la tasa neutral, generalmente ubicadas entre el 2,5 % y el 3 %. En otras palabras, la Fed ya está ejerciendo un efecto de frenado sobre la economía y no necesita necesariamente subir más los tipos para mantener unas condiciones financieras restrictivas.
En segundo lugar, la inflación subyacente estadounidense sigue relativamente controlada. Aunque el aumento del precio del petróleo impulsa mecánicamente la inflación general, la Fed presta mayor atención a la inflación subyacente, es decir, excluyendo energía y alimentos. Mientras esta permanezca bajo control, una subida preventiva de tipos parece difícil de justificar.
El siguiente histograma muestra la inflación subyacente de EE. UU. según el índice CPI. Cabe señalar que todos los datos económicos están disponibles en TradingView.
Además, los rendimientos de los bonos estadounidenses han aumentado considerablemente en los últimos meses. Los tipos a largo plazo ya ejercen una presión significativa sobre el crédito, el mercado inmobiliario y la inversión. Por lo tanto, parte del endurecimiento monetario ya está siendo realizado directamente por el propio mercado.
Por último, Kevin Warsh parece favorecer una reducción del balance de la Fed en lugar de nuevas subidas de tipos. La continuación del ajuste cuantitativo (QT) permite retirar progresivamente liquidez del sistema financiero y endurecer las condiciones monetarias sin modificar el tipo director. Este enfoque parece más coherente en un contexto en el que aún persisten ciertas tensiones de liquidez en los mercados monetarios estadounidenses.
Salvo que se produzca un deterioro duradero de la inflación subyacente, una espiral salarios-precios o una pérdida de anclaje de las expectativas de inflación, el escenario más probable sigue siendo el mantenimiento de los tipos en su nivel actual durante varios meses más.
La tabla siguiente presenta las razones por las que es poco probable que la Fed presidida por Kevin Warsh eleve los tipos de interés estadounidenses a corto plazo.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
Formación 
VIX + BVIX: El Indicador que Anticipa la InflaciónVIX + BVIX: El Indicador que Anticipa la Inflación
DESCRIPCIÓN:
Visión General
El gráfico muestra el Spain Consumer Price Index (ESCPI) — el Índice de Precios al Consumo de España elaborado por el Instituto Nacional de Estadística — desde 2001 hasta el presente. Lo que estás viendo no es un análisis de trading convencional. Es una demostración macroeconómica de primer orden: un indicador basado en volatilidad financiera que identifica con precisión los puntos de inflexión del ciclo inflacionario español — los momentos exactos en que la deflación por pánico toca suelo antes del rebote.
Lógica del Indicador
Fear Signal VIX + BVIX opera mediante un sistema de dos fases:
Fase 1 — Triángulos Naranjos (Alerta de Pánico):
Lecturas simultáneamente elevadas en VIX y BVIX indican que el miedo está aumentando en el sistema financiero global. En el contexto del IPC, estos triángulos aparecen cuando el pánico financiero comienza a destruir demanda agregada — frenando el consumo, paralizando la inversión y comprimiendo los precios de forma acelerada.
Fase 2 — Señal COMPRA (Pánico Extremo Confirmado):
Cuando ambos índices superan simultáneamente sus umbrales extremos, aparece la señal COMPRA. En el contexto inflacionario, esta señal no indica comprar un activo — indica que el pánico ha destruido la demanda hasta su punto más extremo, históricamente el momento previo al rebote inflacionario más violento.
Lo que Muestra el Gráfico
2008-2009 — Crisis Financiera Global (~80 puntos)
El colapso de Lehman Brothers y la crisis financiera global destruyeron la demanda agregada española de forma brutal. El consumo se paralizó, el crédito desapareció y la inflación española frenó en seco tras años de crecimiento sostenido. El Fear Signal generó una señal COMPRA en ese momento de pánico deflacionario extremo. Lo que siguió fue la reanudación del ciclo inflacionario — el IPC continuó su tendencia alcista estructural durante los años siguientes.
2020 — COVID y Deflación Histórica (~90 puntos)
El confinamiento global por COVID provocó el episodio deflacionario más extremo en décadas. La demanda colapsó de forma instantánea y sin precedentes — la inflación española entró en territorio negativo por primera vez en muchos años. El pánico era total y la narrativa dominante apuntaba a una depresión deflacionaria prolongada. El Fear Signal generó una señal COMPRA exactamente en ese suelo deflacionario. Lo que siguió fue el ciclo inflacionario más agresivo desde los años 80 — el IPC español pasó de niveles negativos a superar el 10% en 2022, el mayor repunte inflacionario en cuatro décadas.
2025 — Anomalía Estadística
El gráfico muestra una caída vertical brusca en 2025 que parece corresponder a una revisión estadística o cambio metodológico del INE, no a un movimiento económico real. El indicador registra lecturas elevadas en ese contexto — VIX en 25.2 y BVIX en 54.6 — reflejando la incertidumbre macro global del momento.
La Conexión Profunda entre Pánico Financiero e Inflación
Esta es la aportación más profunda de este gráfico al análisis económico:
El pánico financiero extremo destruye demanda agregada. Cuando los consumidores tienen miedo, dejan de gastar. Cuando las empresas tienen miedo, dejan de invertir. Cuando los bancos tienen miedo, dejan de prestar. El resultado es deflación — o al menos desinflación brusca.
Pero ese proceso tiene un límite. Cuando el pánico alcanza su extremo máximo — medible objetivamente a través del VIX y BVIX — la destrucción de demanda ha llegado a su punto de agotamiento. Los bancos centrales responden con estímulos masivos. Los gobiernos activan políticas fiscales expansivas. Y la demanda reprimida, más los estímulos, genera el rebote inflacionario.
El Fear Signal captura exactamente ese punto de inflexión:
- Pánico extremo → destrucción de demanda → deflación
- Fear Signal COMPRA → el pánico ha alcanzado su máximo → políticas de estímulo activadas
- Normalización → demanda reprimida + estímulos → rebote inflacionario
Este mecanismo explica por qué después de 2009 vino la reflación y por qué después de 2020 vino la mayor inflación en 40 años. No fue casualidad — fue la respuesta predecible al pánico extremo previo.
Implicaciones para Economistas y Analistas
Este gráfico tiene implicaciones que van más allá del trading:
Para gestores de renta fija, el ciclo inflacionario determina la dirección de los tipos de interés y el valor de los bonos. Identificar el suelo deflacionario con antelación es una ventaja informacional de primer orden.
Para gestores de renta variable, la inflación baja favorece las valoraciones. Saber cuándo ese entorno está llegando a su fin — porque el pánico que lo genera está alcanzando su extremo — permite ajustar las carteras antes del cambio de ciclo.
Para economistas y analistas macro, el Fear Signal ofrece una herramienta objetiva y en tiempo real para identificar los puntos de inflexión del ciclo de demanda agregada — algo que los modelos econométricos tradicionales identifican con meses o años de retraso.
Lectura Actual
VIX: 16.9 — Zona NORMAL (umbral >50)
BVIX: 40.7 — Zona NORMAL (umbral >90)
Conclusión
Dos ciclos inflacionarios. Dos suelos deflacionarios por pánico extremo. Dos señales COMPRA en los momentos exactos de mayor pesimismo sobre la inflación. Y en ambos casos, lo que siguió fue un rebote inflacionario significativo.
El Fear Signal VIX + BVIX no es solo un indicador de trading — es un termómetro del ciclo económico global. Cuando el miedo financiero alcanza su extremo, la economía real está en su punto de máximo estrés y mínima demanda. Y ese punto, históricamente, es el inicio del siguiente ciclo expansivo.
El pánico es deflacionario en el corto plazo. Pero su agotamiento es inflacionario en el medio plazo. El indicador mide exactamente ese agotamiento.
IDEA ORIGINAL: BullBearSR VIX + BVIX: Señales en el PIB de EE.UUVIX + BVIX: Señales en el PIB de EE.UU.
DESCRIPCIÓN:
Visión General
El gráfico muestra el PIB Real de Estados Unidos (USGDPCP) elaborado por el Bureau of Economic Analysis desde 1974 hasta el presente. Actualmente en 24.17 billones de dólares. Lo que estás viendo trasciende completamente el análisis de mercados financieros — es la demostración de que el Fear Signal VIX + BVIX identifica los puntos de inflexión del ciclo económico real de la mayor economía del mundo.
Lógica del Indicador
Fear Signal VIX + BVIX opera mediante un sistema de dos fases:
Fase 1 — Triángulos Naranjos (Alerta de Pánico):
Lecturas simultáneamente elevadas en VIX y BVIX indican que el miedo está aumentando en el sistema financiero global. En el contexto del PIB real, estos triángulos aparecen cuando el pánico financiero comienza a transmitirse a la economía real — frenando el consumo, la inversión y el crecimiento económico antes de que los datos oficiales lo confirmen.
Fase 2 — Señal COMPRA (Pánico Extremo Confirmado):
Cuando ambos índices superan simultáneamente sus umbrales extremos, aparece la señal COMPRA. En el contexto del PIB, esta señal no indica comprar un activo — indica que el pánico ha contraído la actividad económica hasta su punto más extremo, históricamente el momento previo a la recuperación del ciclo económico.
Lo que Muestra el Gráfico
1998 — Crisis Asiática y Colapso de LTCM
Un triángulo de alerta aparece durante la crisis financiera asiática y el colapso del hedge fund LTCM — uno de los episodios de pánico sistémico más agudos de los años 90. El PIB americano apenas frenó su crecimiento — la economía real absorbió el shock financiero sin contracción visible. El indicador detectó el pánico financiero aunque la economía real no llegó a contraerse.
2008-2012 — La Gran Recesión
Triángulos aparecen en el período de la Gran Recesión — visible en el gráfico como la única contracción significativa del PIB americano en 50 años. La caída desde 15T hasta 14.5T representa la mayor destrucción de riqueza real desde la Gran Depresión. El indicador detectó el pánico acumulado que precedió y acompañó esa contracción histórica.
2020 — COVID: La Contracción más Vertical de la Historia (~19T)
Este es el momento central del gráfico. En el segundo trimestre de 2020, el PIB americano sufrió su mayor contracción trimestral desde la Segunda Guerra Mundial — una caída de 21T a 19T en cuestión de semanas. El pánico era total, la actividad económica se paralizó globalmente y la narrativa dominante apuntaba a una depresión económica prolongada. El Fear Signal generó una señal COMPRA exactamente en ese suelo. Lo que siguió fue la recuperación económica más rápida de la historia moderna — el PIB americano no solo recuperó el nivel previo sino que alcanzó nuevos máximos históricos, pasando de 19T a 24.17T actuales — un crecimiento del 27% en términos reales desde la señal.
2022-2023 — Ciclo de Subidas de Tipos
Un triángulo aparece durante el ciclo de subidas de tipos más agresivo desde Volcker — cuando el mercado temía que la Fed provocara una recesión técnica. El PIB americano resistió sin contracción severa, confirmando que el pánico financiero fue mayor que el impacto económico real.
Por Qué Esto es Extraordinario
El PIB es el indicador macroeconómico más importante y seguido del mundo. Miles de economistas, bancos centrales, fondos de inversión y gobiernos dedican enormes recursos a modelizar y predecir su evolución. Los modelos econométricos más sofisticados del planeta — los de la Fed de Atlanta, el FMI, el Banco Mundial — trabajan con rezagos de meses para identificar los puntos de inflexión del ciclo económico.
El Fear Signal VIX + BVIX — un indicador basado en la volatilidad implícita de opciones financieras — ha identificado el suelo del PIB americano en tiempo real, sin rezago, en el momento exacto de máximo pánico.
Esto no es una coincidencia estadística. Es la confirmación de un mecanismo económico fundamental:
El pánico financiero extremo destruye actividad económica real. Cuando los mercados financieros experimentan pánico extremo medible, la economía real está simultáneamente en su punto de máximo estrés. Y ese punto de máximo estrés, históricamente, es el suelo del ciclo económico antes de la recuperación.
Los mercados financieros no son un espejo de la economía real — son su termómetro anticipado. Y el Fear Signal mide ese termómetro en su lectura más extrema.
Implicaciones para Economistas y Gestores de Política Económica
Este gráfico tiene implicaciones que van más allá del trading y la inversión:
Para bancos centrales, identificar en tiempo real el suelo del ciclo económico permite calibrar mejor la magnitud y el timing de los estímulos monetarios. La señal de 2020 coincidió exactamente con el momento en que la Fed lanzó su respuesta más agresiva de la historia.
Para gestores de carteras institucionales, el PIB determina el ciclo de beneficios empresariales y la dirección de los tipos de interés. Anticipar su suelo con una herramienta objetiva y en tiempo real es una ventaja informacional de primer orden frente a modelos que trabajan con datos retrasados.
Para economistas académicos, el hecho de que la volatilidad implícita de opciones financieras anticipe los suelos del PIB real abre una línea de investigación sobre la transmisión del pánico financiero a la economía real que merece análisis riguroso.
Lectura Actual
VIX: 25.2 — Zona NORMAL (umbral >50)
BVIX: 54.6 — Zona NORMAL (umbral >90)
Ambos índices en territorio normal. Sin señal extrema activa. El PIB americano continúa en máximos históricos en 24.17 billones. El indicador está en modo observación — monitorizando la próxima convergencia de pánico que señalará el siguiente punto de inflexión del ciclo económico global.
Conclusión
Cincuenta años de historia económica americana. Una señal COMPRA en el suelo exacto de la mayor contracción económica desde la Segunda Guerra Mundial. Y una recuperación posterior del 27% en PIB real desde esa señal.
El Fear Signal VIX + BVIX ha demostrado hoy que no es solo un indicador de trading — es un termómetro del ciclo económico global que funciona en tiempo real, sin rezago y con una precisión que los modelos econométricos más sofisticados del mundo no han podido igualar en los momentos de mayor estrés.
El pánico financiero extremo es el suelo de la economía real. El Fear Signal mide ese pánico. Y la economía real, históricamente, siempre ha recuperado desde ese suelo.
El miedo es universal. La señal es la misma.
Idea original: BullBearSR Warsh vs Powell: ¿quién dominará la Fed?Jerome Powell deja su cargo como presidente de la Reserva Federal de Estados Unidos el viernes 15 de mayo y Kevin Warsh se convierte en el nuevo presidente de la Fed. Sin embargo, Jerome Powell debería seguir siendo miembro del FOMC durante algún tiempo como gobernador. Por lo tanto, Powell conservará un voto en las próximas decisiones de política monetaria y mantendrá peso e influencia sobre los demás miembros del FOMC.
En este contexto de coexistencia entre Jerome Powell (ahora simple gobernador) y Kevin Warsh (nuevo presidente de la Fed, pro-Trump y pro-mercado), ¿quién dominará realmente las decisiones de política monetaria de la Fed?
La respuesta no es tan simple como un duelo frontal. El poder dentro del FOMC es estructuralmente colegiado: 12 miembros con derecho a voto, mayoría simple y, sobre todo, un proceso de toma de decisiones basado en la construcción de un consenso previo. Es cierto que el presidente, en este caso Kevin Warsh, controla la agenda, el calendario y la comunicación, lo que le otorga una ventaja decisiva. Pero no puede imponer una decisión por sí solo si no se forma una mayoría a su favor.
En este contexto, Jerome Powell sigue siendo un actor clave. Incluso sin la presidencia, conserva una fuerte credibilidad institucional, una sólida red interna y una influencia intelectual significativa sobre varios gobernadores. Por lo tanto, puede estructurar un bloque “pragmático” capaz de contrarrestar una orientación demasiado acomodaticia o excesivamente política y pro-Trump.
Pero el verdadero pivote del sistema no es ni Warsh ni Powell. Se trata de John Williams, presidente de la Reserva Federal de Nueva York. Su papel es único: es un votante permanente, supervisa la ejecución de las operaciones de mercado y se sitúa históricamente en el centro del consenso. En la práctica, ninguna decisión importante se toma de forma duradera sin su alineación.
Así, el equilibrio real dependerá de la capacidad de Warsh para atraer a Williams. Si este se alinea con Powell, puede surgir un bloque mayoritario moderado que limite la influencia del nuevo presidente. Por el contrario, si Williams se inclina hacia Warsh, el equilibrio del comité puede cambiar rápidamente en favor de una línea más agresiva o pro-mercado.
En definitiva, Warsh dominará la forma (agenda, comunicación), pero Powell y Williams influirán en el fondo. La Fed no estará dirigida por un solo hombre, sino por un equilibrio sutil, con Williams como verdadero árbitro.
Sin embargo, si Jerome Powell termina dejando el FOMC, entonces Kevin Warsh tomaría realmente el control, lo que implicaría una fuerte influencia del presidente Donald Trump sobre la política monetaria estadounidense.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
Formación 
VIX + BVIX: El Petróleo y el Precio NegativoVIX + BVIX: El Petróleo y el Precio Negativo
DESCRIPCIÓN:
Visión General
El gráfico muestra el DCOILBRENT — Crude Oil Prices Brent Europe — el precio del petróleo Brent elaborado por la U.S. Energy Information Administration desde 2003 hasta el presente. Lo que estás viendo incluye el momento más extraordinario e irrepetible de la historia energética moderna: el único día en la historia en que el precio del petróleo cotizó en territorio negativo. Y el Fear Signal VIX + BVIX generó una señal COMPRA exactamente en ese momento.
Lógica del Indicador
Fear Signal VIX + BVIX opera mediante un sistema de dos fases:
Fase 1 — Triángulos Naranjos (Alerta de Pánico):
Lecturas simultáneamente elevadas en VIX y BVIX indican que el miedo está aumentando en el sistema financiero global. En el petróleo, estos triángulos aparecen cuando el pánico financiero comienza a destruir la demanda energética global — el primer síntoma de una recesión económica profunda es siempre la caída del consumo de energía.
Fase 2 — Señal COMPRA (Pánico Extremo Confirmado):
Cuando ambos índices superan simultáneamente sus umbrales extremos, aparece la señal COMPRA. En el contexto del petróleo, esta señal ha coincidido con los dos momentos de mayor destrucción de demanda energética de las últimas dos décadas — generando los descuentos más extremos e irracionales en el activo más estratégico del mundo.
Lo que Muestra el Gráfico
2008-2009 — Colapso de la Demanda Global (~35$/barril)
El crash financiero de 2008 provocó la mayor destrucción de demanda energética desde la Gran Depresión. El petróleo Brent había alcanzado máximos históricos de $147 en julio de 2008 — impulsado por la especulación y la demanda china — y colapsó hasta $35 en diciembre de 2008, una caída del 76% en seis meses. El Fear Signal generó una señal COMPRA en ese suelo exacto. Lo que siguió fue una recuperación que llevó el Brent hasta $125 en 2011 — un retorno del 257% desde la señal.
2020 — El Precio Negativo del Petróleo (territorio negativo)
Este es el momento más extraordinario del gráfico y posiblemente de toda la historia de los mercados de materias primas. En abril de 2020, el precio del petróleo WTI americano cotizó en territorio negativo por primera vez en la historia — los productores pagaban literalmente para que alguien se llevara sus barriles porque no había capacidad de almacenamiento disponible. El Brent europeo tocó mínimos cercanos a $15 — niveles no vistos en décadas. El pánico energético era total: demanda destruida por los confinamientos globales, producción sin poder detenerse, almacenamiento saturado. El Fear Signal generó una señal COMPRA en ese momento histórico de pánico extremo. Lo que siguió fue uno de los rallies más explosivos de la historia del petróleo — el Brent pasó de $15 hasta $130 en 2022, un retorno superior al 750% desde los mínimos. Quien compró petróleo cuando el mundo decía que no valía nada multiplicó por más de ocho su inversión en menos de dos años.
Por Qué el Petróleo es el Activo más Estratégico del Mundo
El petróleo no es solo una materia prima. Es la energía que mueve la economía global — el transporte, la industria, la agricultura, la generación eléctrica y miles de productos derivados dependen directamente de su precio. Cuando el petróleo cae por pánico extremo, no está reflejando un cambio estructural en la demanda energética — está reflejando el miedo irracional de los participantes del mercado ante una crisis que perciben como permanente pero que históricamente siempre ha sido temporal.
El Fear Signal captura exactamente ese momento de irracionalidad extrema:
- Pánico extremo → destrucción percibida de demanda → precio colapsa
- Fear Signal COMPRA → el pánico ha alcanzado su máximo → precio forma suelo
- Normalización → demanda se recupera → precio sube
Este mecanismo se ha repetido en cada gran crisis energética de la historia moderna.
La Señal de 2020 en Perspectiva Histórica
La señal COMPRA de 2020 merece una reflexión especial. En ese momento la narrativa dominante era apocalíptica: el petróleo no tenía valor porque nadie lo necesitaba, los coches eléctricos iban a acabar con la demanda, el mundo post-COVID iba a necesitar mucha menos energía.
Dos años después el Brent cotizaba a $130 — el nivel más alto desde 2008.
El Fear Signal no predijo el futuro del petróleo. Simplemente identificó que el precio en ese momento de pánico extremo estaba muy por debajo de cualquier valoración racional — y que esa brecha, históricamente, siempre se cierra.
Lectura Actual
VIX: 17.2 — Zona NORMAL (umbral >50)
BVIX: 40.4 — Zona NORMAL (umbral >90)
Ambos índices en territorio normal. Sin señal extrema activa. El petróleo Brent cotiza en $113.89 por barril. El indicador está en modo observación — monitorizando la próxima convergencia de pánico que generará la siguiente oportunidad en el activo energético más importante del mundo.
Conclusión
Dos señales COMPRA. Dos suelos históricos en el petróleo más importante del mundo. Retornos del 257% desde 2008 y superior al 750% desde el precio negativo de 2020.
El Fear Signal VIX + BVIX ha demostrado con el petróleo Brent que funciona incluso en el momento más irracional de la historia de los mercados de materias primas — cuando el activo más estratégico del mundo cotizó en territorio negativo por primera y única vez en la historia.
El precio negativo del petróleo fue el pánico más extremo que los mercados energéticos han conocido. Y el Fear Signal lo señaló como el mejor momento de compra de la historia reciente del Brent.
IDEA ORIGINAL: BullBearSR Fed: ¿sin bajadas de tipos antes de 2027?Las operaciones militares en Oriente Medio desde el sábado 28 de febrero han alterado profundamente las expectativas de política monetaria, y cuanto más duren, mayor será su impacto sobre la política monetaria futura.
Sin embargo, a finales de febrero la tendencia era bastante positiva. La inflación en Estados Unidos acababa de caer al 2,4% (según el CPI), la inflación en tiempo real era baja y el mercado esperaba una bajada de los tipos de interés de la Reserva Federal en la reunión de junio, con Kevin Warsh al frente de la Federal Reserve. Este habría podido beneficiarse de un entorno de precios favorable, pero todo ha sido puesto en duda por el conflicto en Oriente Medio.
El impacto alcista en los precios del petróleo y del gas natural ha sido muy fuerte debido al cierre del estrecho de Ormuz y a los ataques militares contra instalaciones energéticas en torno al Golfo Pérsico.
Es evidente que el aumento de los precios de la energía tendrá un impacto alcista sobre la inflación nominal, al menos a corto plazo. Sin embargo, existe un factor de incertidumbre: el tiempo. A partir de una duración de aproximadamente un mes con el petróleo por encima de los 90 dólares (tomando como referencia el crudo estadounidense), el impacto se hace visible en la inflación a corto plazo.
Si los precios de la energía se mantienen elevados durante más de tres meses, el impacto se volvería más estructural, extendiéndose a los precios de numerosos bienes y servicios. No obstante, nada es seguro, ya que si el conflicto geopolítico ralentiza fuertemente el crecimiento mundial, también podrían aparecer presiones bajistas sobre los precios. Por ahora, centrémonos en el aumento de los precios de la energía vinculado a la geopolítica.
¿Sigue siendo creíble que la Fed reduzca los tipos este verano bajo la dirección de Kevin Warsh? Sí, pero solo si la situación geopolítica y energética en torno al Golfo Pérsico y el estrecho de Ormuz se normaliza antes de finales de abril.
Varios indicadores muestran que, en la situación actual, el mercado no espera ninguna bajada de tipos de la Fed antes de 2027. Naturalmente, esta situación puede evolucionar rápidamente:
• La tendencia del rendimiento del bono estadounidense a 2 años, considerado el mejor indicador de las expectativas sobre la política de la Fed. El “2 años” ha superado recientemente el nivel actual de tipos de la Fed, lo que sugiere que el mercado no anticipa recortes, sino incluso posibles subidas de tipos
• La herramienta CME FedWatch Tool, basada en los contratos de futuros sobre los tipos de la Fed negociados en Chicago, muestra que los inversores institucionales no esperan bajadas de tipos antes de mediados de 2027
La siguiente tabla muestra el CME FedWatch Tool, con un mercado que no anticipa recortes antes de finales de 2027:
El siguiente gráfico muestra las velas japonesas diarias del rendimiento del bono estadounidense a 2 años:
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
 Largo

 Corto