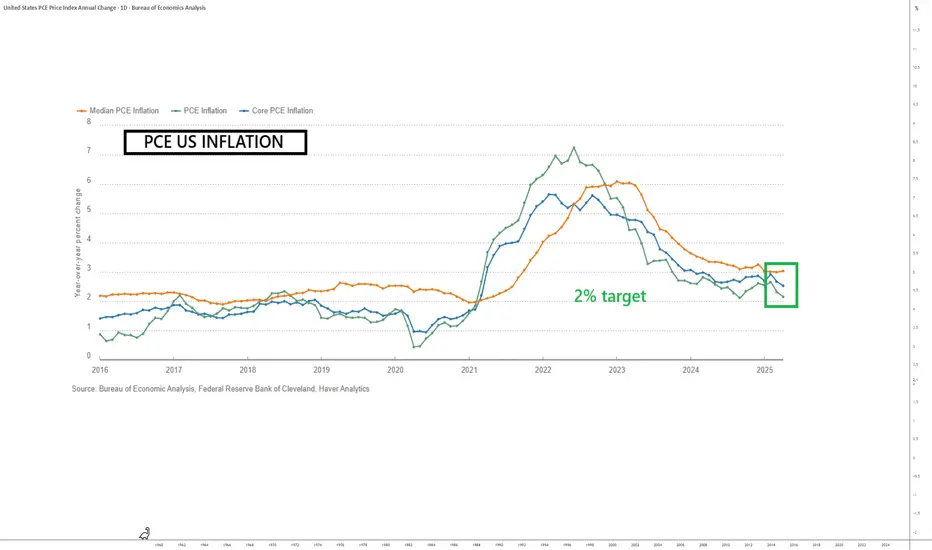
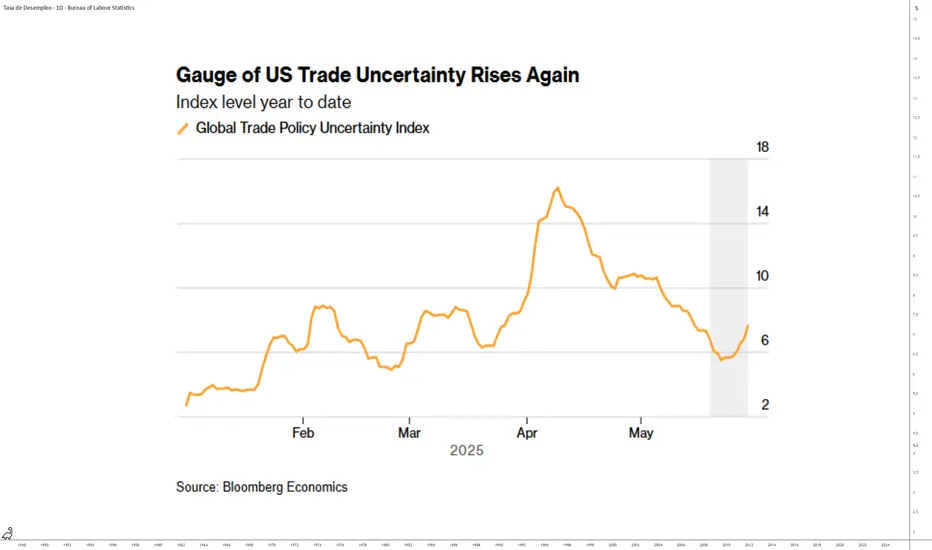
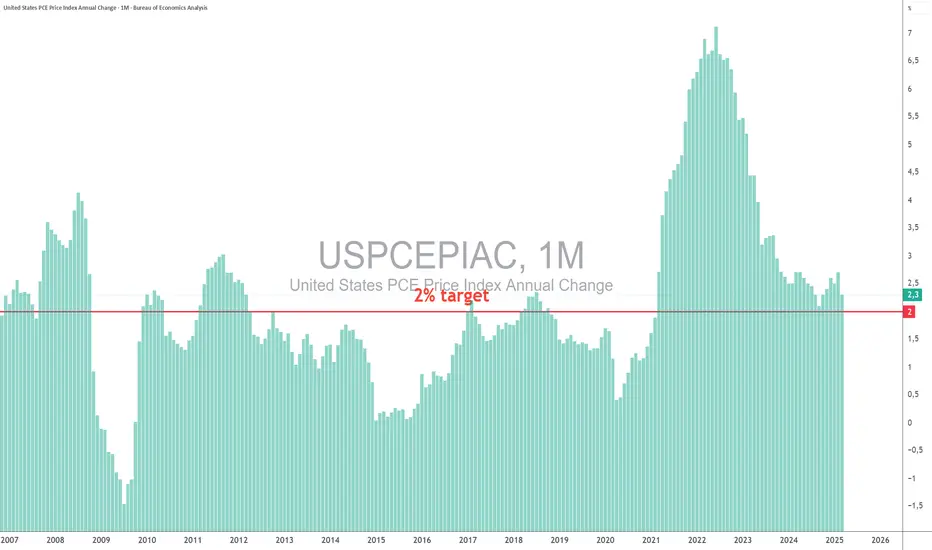
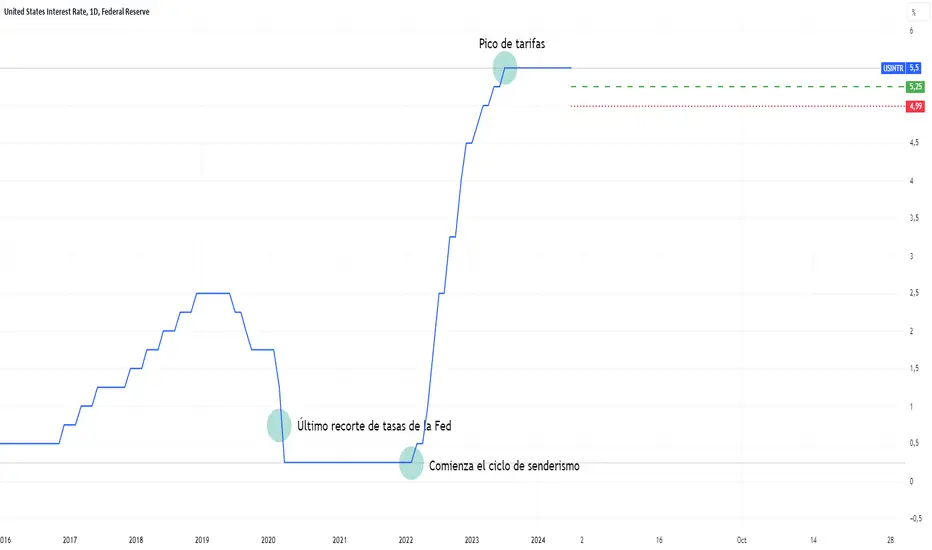
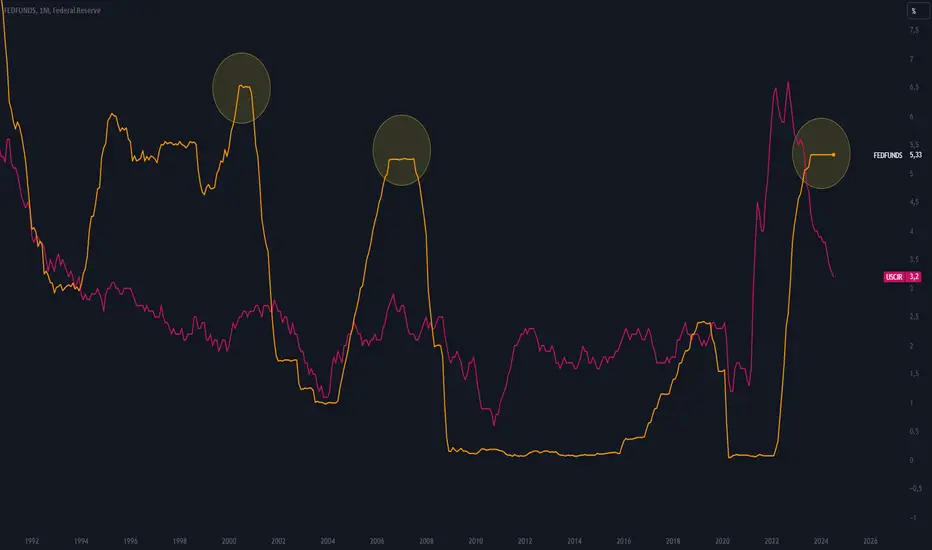
85% de probabilidad de bajada de tipos el 17 de septiembre (FED)La rueda de prensa de Jerome Powell del viernes 22 de agosto era muy esperada, ya que se esperaba que expusiera los planes de la FED para la senda de su política monetaria de aquí a finales de año. Hay que recordar que el tipo de los fondos federales no baja desde diciembre de 2024 y que el mercado laboral estadounidense empieza a mostrar signos de debilidad. Pero la tasa de inflación PCE está más cerca del umbral del 3% que del 2%, y Jerome Powell se ha mostrado hasta ahora intransigente con el objetivo de inflación.
¿No hay pivote de la Fed? ¿Pivote técnico? ¿Pivote real de la Fed?
Estas eran las preguntas que me planteaba en el artículo que publiqué el pasado viernes antes de la conferencia de prensa de Powell en Jackson Hole.
Durante su discurso en Jackson Hole, Jerôme Powell hizo hincapié en las crecientes amenazas que se ciernen sobre el empleo en Estados Unidos. Insinuó que la relajación monetaria podría llegar pronto, al tiempo que subrayó la incertidumbre que rodea a la inflación debido a los aranceles.
Entonces, ¿podemos decidirnos finalmente entre :
1) ¿Sin pivote de la FED?
2) El pivote técnico de la FED (una bajada de tipos aislada)
3) Un verdadero pivote de la FED (una serie de bajadas de tipos hasta diciembre de 2025)
Sí, ahora creo que podemos descartar el escenario de ausencia de pivote de aquí a finales de año. Por otro lado, la cuestión de si la FED hará simplemente un pivote técnico o se comprometerá a un pivote real sigue abierta.
Powell se mostró prudente. Los efectos de los aranceles sobre los precios al consumo son ahora visibles y podrían alimentar una inflación más persistente. Esta incertidumbre explica por qué la FED aún no se ha comprometido con una senda clara.
La decisión de la Fed el 17 de septiembre, el 29 de octubre y el 10 de diciembre dependerá de los siguientes factores:
- La inflación PCE del viernes 29 de agosto
- El informe NFP del viernes 5 de septiembre
- El equilibrio de poder entre los 12 miembros con derecho a voto del FOMC (escribí un artículo sobre este tema la semana pasada)
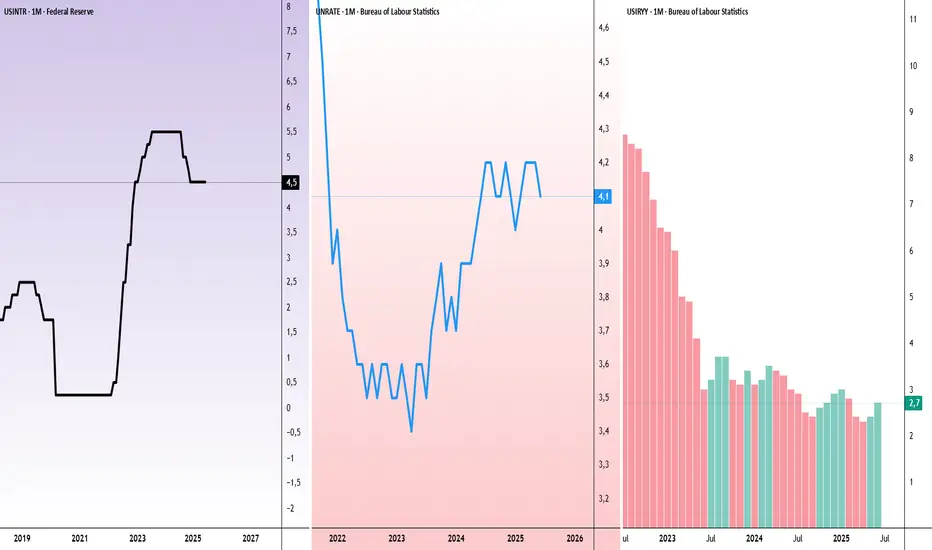
Las diferencias en el seno del banco central complican aún más la situación. Algunos funcionarios creen que es urgente recortar los tipos, dada la debilidad de la creación de empleo confirmada por el informe de julio. Otros se muestran más cautos, temiendo que un recorte prematuro de los tipos pueda disparar la inflación. Una tercera opinión propone un enfoque gradual: un ajuste limitado seguido de una pausa para evaluar los efectos sobre la economía.
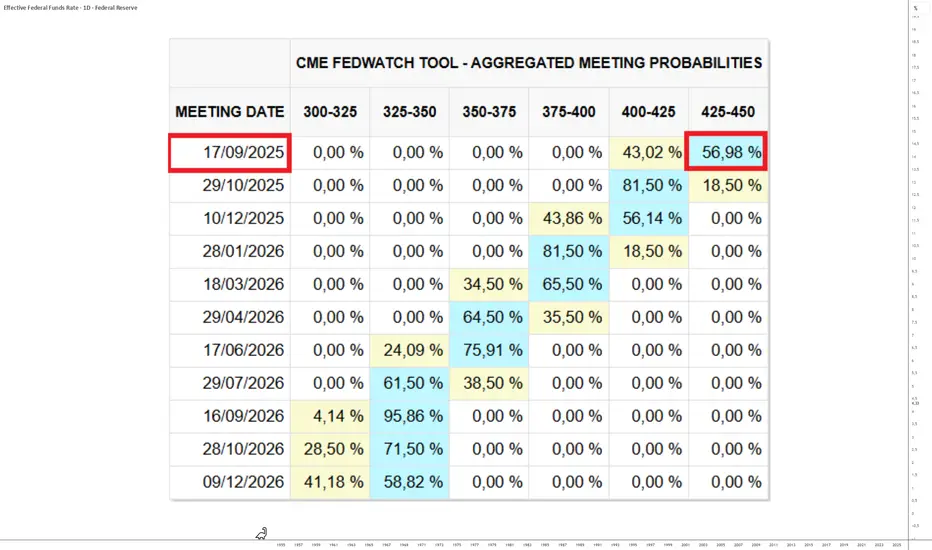
En cualquier caso, Powell parece haber restablecido el equilibrio entre empleo e inflación, por lo que si el informe de las NFP del 5 de septiembre es decepcionante, una bajada de tipos es casi segura.
En este momento, según la herramienta FED WATCH TOOL de la CME, la probabilidad implícita de un recorte de tipos el 17 de septiembre es del 85%.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
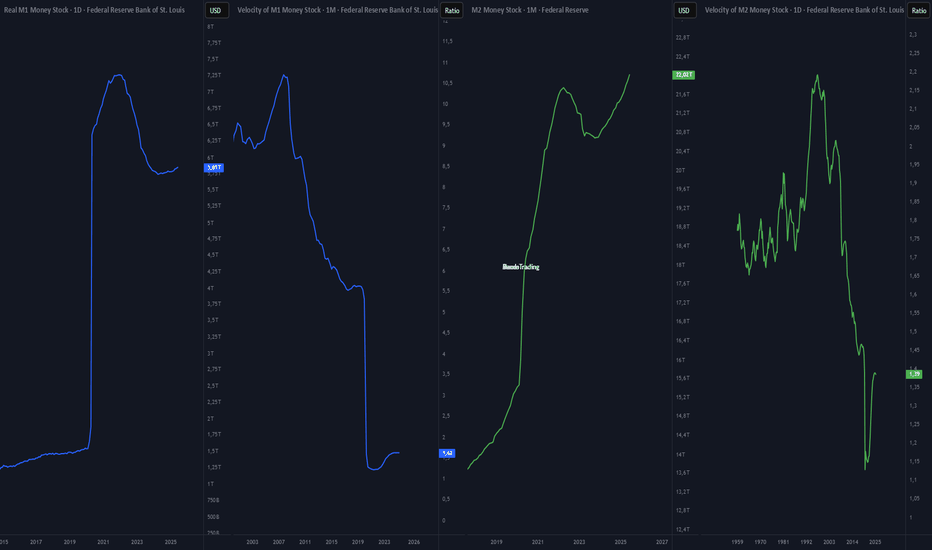
Análisis Intermarket: Inflación, Tasas, Bonos, Nasdaq, Oro.En este video realizo un análisis intermarket completo conectando los principales factores que mueven los mercados: inflación, tasas de interés, mercado de bonos, Nasdaq (NQ), Bitcoin y Oro.
Explico cómo la dinámica inflacionaria y las decisiones de política monetaria impactan directamente en los rendimientos de los bonos, la renta variable tecnológica, los activos digitales y los metales preciosos.
Un repaso claro y estructurado para entender el flujo de capital entre mercados y anticipar escenarios clave para los próximos meses.  Corto
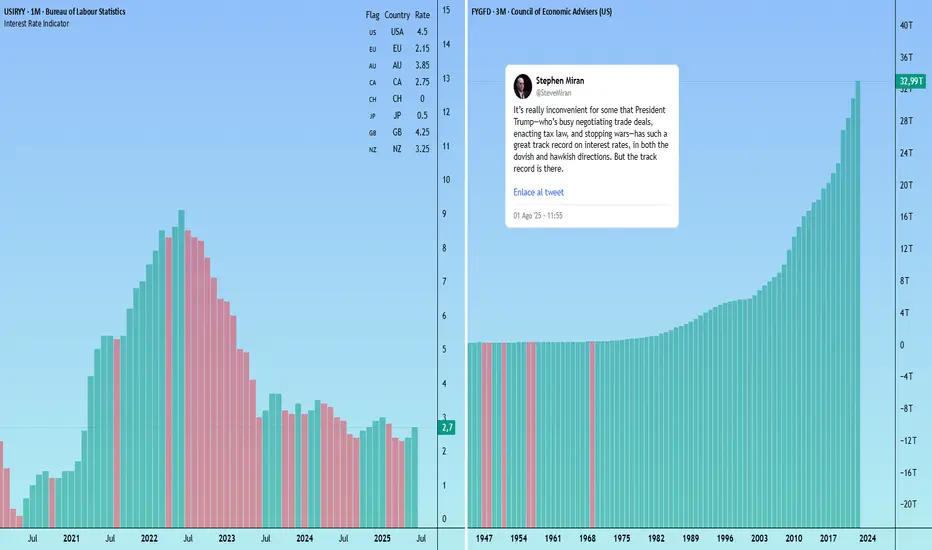
¿Quién será el próximo presidente de la Fed después de Powell?El mandato de Jerome Powell al frente de la Reserva Federal (FED) finaliza en mayo de 2026. La cuestión de su sucesión ya está en marcha y está siendo activamente perseguida por la actual administración Trump, que pretende cambiar la gobernanza de la Fed para conseguir que el tipo de los fondos federales estadounidenses vuelva a bajar.
1) El FOMC (Federal Open Market Committee) fija la política monetaria de la FED
La FED es la institución clave de la política monetaria de la mayor economía del mundo. Su presidente es el mascarón de proa (pero tenga en cuenta que su voto sólo cuenta 1, al igual que el de los otros 11 miembros con derecho a voto del FOMC) de una institución que actúa de forma independiente como garante de la estabilidad financiera, la lucha contra la inflación y la gestión de los ciclos económicos. En un contexto de enorme deuda pública, persistentes tensiones geopolíticas y guerra comercial, la elección del sucesor de Powell será decisiva, ya que resiste a la presión «dovish» del presidente Trump, que quiere que la Fed reanude la bajada de tipos, en suspenso desde diciembre de 2024.
El Comité Federal de Mercado Abierto (FOMC) tiene 12 miembros con derecho a voto:
- 7 miembros del Consejo de Gobernadores de la FED:
o Son nombrados por el Presidente de los Estados Unidos y confirmados por el Senado.
o Su mandato es largo (14 años como máximo) para garantizar la independencia del banco central.
o Entre ellos, el Presidente de la FED (actualmente Jerome Powell) y el Vicepresidente también participan automáticamente en el FOMC.
- 5 Presidentes Regionales de la Reserva Federal (de los 12 existentes):
o El Presidente de la FED de Nueva York tiene un puesto permanente.
o Los otros 4 puestos rotan cada año entre los otros 11 bancos regionales.
o Estos Presidentes Regionales son nombrados por el Consejo de Administración de cada Reserva Federal Regional, pero su nombramiento debe ser aprobado por la Junta de Gobernadores.
Se requiere una mayoría para tomar la decisión de reanudar el recorte del tipo de los fondos federales, es decir, 7 votos de 12. El Presidente de la FED sólo tiene un voto y ningún derecho de veto. En cambio, tiene una gran influencia sobre los demás miembros del FOMC, y es aquí donde su impacto es decisivo.
Haciendo clic en la imagen de abajo, puede acceder a nuestro artículo sobre el actual equilibrio de poder entre los 12 miembros con derecho a voto del FOMC.
El procedimiento es, por tanto, claro: el Presidente de los Estados Unidos nombra al futuro Presidente de la FED, que luego es confirmado por el Senado. El mandato es de cuatro años, renovable, y suele basarse en la continuidad institucional más que en la ruptura con el pasado. Como el mandato de Powell termina en mayo de 2026, la administración Trump ha puesto en marcha el proceso para sustituirle, al tiempo que presiona masivamente a la FED para que recorte los tipos de interés varias veces de aquí a final de año.
2) Christopher Waller es actualmente el candidato favorito para sustituir a Jerome Powell a partir de la primavera de 2026
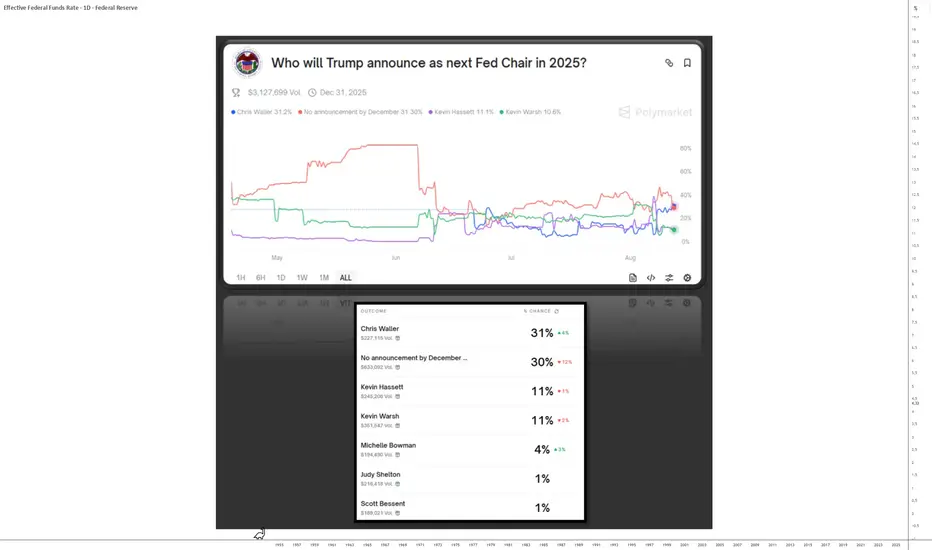
El sitio web Polymarket permite seguir en tiempo real las expectativas del mercado sobre el futuro presidente de la Fed. Existe una probabilidad nada desdeñable de que Trump anuncie su elección antes de finales de 2025, otra forma de presionar a Jerome Powell, que dejará el cargo en mayo de 2026.
Parece que Christopher Waller es actualmente el candidato favorito para suceder a Jerome Powell, ya que actualmente es uno de los miembros más dovish del FOMC. Naturalmente, estas probabilidades pueden cambiar muy rápidamente, y las seguiremos con regularidad en TradingView, así que no dude en seguir nuestra cuenta para que le avisemos de nuestros próximos análisis.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
Formación 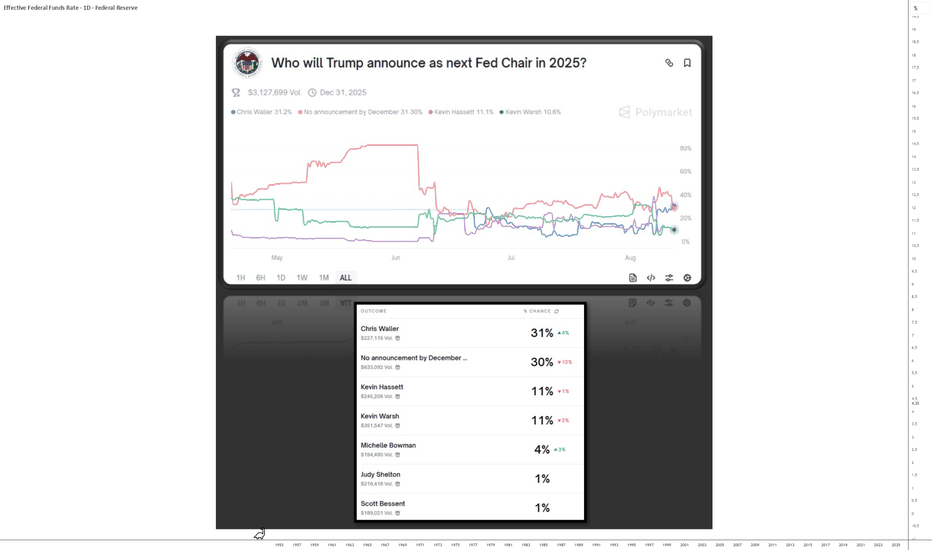
El triple riesgo del martesEl triple riesgo del martes: aranceles, recorte de tipos del RBA e inflación en EE. UU.
Los operadores se enfrentan a un martes ajetreado con novedades sobre las negociaciones comerciales entre EE. UU. y China, la decisión sobre política monetaria del RBA y los últimos datos sobre la inflación en EE. UU.
Fecha límite de los aranceles entre EE. UU. y China: martes
La tregua actual entre EE. UU. y China expirará el 12 de agosto, y el secretario de Comercio de EE. UU., Lutnick, ha indicado que probablemente se prorrogará 90 días. China también podría enfrentarse a un arancel adicional del 25 % sobre las importaciones de petróleo ruso, al igual que las medidas ya aplicadas a la India.
Anuncio del RBA: martes.
Se espera que el Banco de la Reserva de Australia recorte los tipos, y una encuesta de Reuters muestra que los 40 economistas encuestados prevén una reducción de 25 puntos básicos hasta el 3,60 %. El mercado en general valora en un 98 % la probabilidad de ese resultado y en un 2 % la posibilidad de un recorte mayor, de 50 puntos básicos.
IPC de EE. UU. – Martes
Se espera que el IPC general de EE. UU. para julio suba un 0,2 % intermensual, lo que situaría la tasa anual en el 2,8 % desde el 2,7 %. Wells Fargo señala que las cifras podrían mostrar nuevos indicios de que el aumento de los aranceles está repercutiendo en los precios al consumo. FED: Una bajada de tipos en septiembre es improbable, salvo que…La Reserva Federal de EE. UU. anunció esta semana nueva decisión de política monetaria: mantenerse en statu quo, sin ajuste del tipo desde diciembre de 2024. Aun así, el S&P 500 alcanzó nuevos récords históricos, impulsado por los resultados financieros de las GAFAM y el top 10 por capitalización, que representa el 40 % del índice. La FED de Powell no indicó calendario para retomar bajadas de tipos, dada la alta incertidumbre sobre el impacto de los aranceles en la inflación PCE core (el índice preferido).
1) La probabilidad de una bajada el miércoles 17 de septiembre ha caído por debajo del 50 %
Esta semana fue muy intensa en términos fundamentales: la FED se pronunció, GAFAM publicó resultados, se actualizó la inflación PCE, se firmaron acuerdos comerciales y el informe NFP se publicará este viernes.
Tras reafirmar que no hay urgencia para retomar la bajada de tipos, la probabilidad implícita de un recorte el 17 de septiembre ha caído bajo el 50 %.
El consenso anticipaba un recorte en septiembre, pero las nuevas expectativas de las finanzas y de los 12 miembros votantes del FOMC lo ponen en duda.
2) La inflación subyacente del PCE ya no disminuye. La meta de la FED está cerca, pero la desinflación se ha detenido justo por encima
¿Tiene razón Powell para mantener el statu quo? Sí: la desinflación se ha estancado por los aranceles. La curva del PCE core muestra estabilización. La meta está cerca, pero hace falta otra bajada para justificar nuevos recortes. Solo una preocupación real por el empleo podría elevar la probabilidad sobre 50 %.
3) Los aranceles tras acuerdos comerciales recientes podrían mantener temporalmente la inflación por encima del objetivo de la FED
Al firmarse más acuerdos comerciales (queda China con fecha límite más tarde en agosto), podemos evaluar el impacto de los aranceles sobre el PCE core. Con tarifas del 15 % al 20 %, el impacto estimado es del 0,3 %. Esto debería mantener la inflación por encima del objetivo en otoño, pero solo temporalmente y sin segunda oleada inflacionaria.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
Lo último sobre el debate sobre el recorte de tasas de la FedNo se espera que la Fed recorte las tasas esta semana, pero esta reunión del FOMC debería ser muy interesante.
Powell deberá abordar la creciente presión de los miembros de la junta Waller y Bowman, quienes han pedido recortes, citando el impacto limitado de los aranceles en la inflación.
Aún así, Powell es solo uno de los 12 votos en el FOMC, y hay pocas señales de un apoyo más amplio para un recorte.
Con el mercado laboral estable y los primeros signos de inflación impulsada por los aranceles, la Fed tiene motivos para aguantar. La decisión sobre la tasa vence el miércoles a las 2 p. m. ET, seguida de la conferencia de prensa de Powell a las 2:30 p. m.ET.
Esta decisión ampliará aún más la brecha entre la Fed y el presidente Trump, cuya frustración ha crecido en las últimas semanas, con nuevos ataques al liderazgo de Powell.
La tensión ha atraído la atención internacional. El lunes, el FMI emitió una advertencia sobre la interferencia política en los bancos centrales, que puede representar una amenaza para la estabilidad financiera mundial. FED: 5% de probabilidad de bajada de tipos el 30 de julio1) El mercado laboral estadounidense sigue resistiendo según el último informe de las NFP, lo que constituye una buena noticia para la situación macroeconómica
El mercado laboral estadounidense demostró su resistencia la semana pasada, haciendo poco probable una bajada de tipos por parte de la FED el miércoles 30 de julio: la tasa de desempleo bajó al 4,1% de la población activa, tras varios meses de estabilidad en torno al 4,2%. Esta caída del desempleo sugiere que, a pesar del endurecimiento monetario iniciado hace dos años y de las incertidumbres macroeconómicas actuales, la economía estadounidense sigue mostrando resistencia en su capacidad de creación de empleo. Se trata, por tanto, de una buena noticia para el crecimiento económico, pero retrasa la próxima bajada de tipos por parte de la Fed.
Haciendo clic en el siguiente enlace, puede releer nuestro análisis del S&P 500 tras la actualización del jueves del último informe de NFP.
2) La probabilidad de un recorte de tipos el 30 de julio se ha reducido casi a cero, a menos que haya grandes sorpresas de aquí a entonces en materia de inflación, empleo o diplomacia comercial
Hasta ahora, la mayoría de los inversores esperaban una decisión más temprana, el 30 de julio, en la próxima reunión del Comité de Política Monetaria. Pero la prudente comunicación de los responsables de la Fed ha atemperado estas expectativas. Jerome Powell y varios gobernadores reiteraron que esperarían pruebas «duraderas» del retorno de la inflación al objetivo del 2% antes de comprometerse. La caída de la tasa de paro al 4,1% introduce un matiz: confirma que la economía no se contrae bruscamente, lo que permite a la Fed esperar unas semanas más sin correr el riesgo de frenar el crecimiento más de lo necesario. Al mismo tiempo, los últimos indicadores de confianza de los consumidores y los datos de actividad manufacturera sugieren una desaceleración suave, más cercana a un aterrizaje controlado que a un parón.
Cabe señalar que esta semana, la fecha límite del miércoles 9 de julio para los acuerdos comerciales proporcionará más información sobre el futuro impacto de los aranceles en la inflación, lo que modificará aún más las expectativas de política monetaria de la FED. En el momento de escribir estas líneas, la probabilidad de un giro de la FED el 30 de julio es inferior al 5%.
3) Estas son las fechas clave que serán decisivas de aquí a la decisión de política monetaria de la FED el miércoles 30 de julio
Miércoles 9 de julio: fecha límite actual para la diplomacia comercial entre EE.UU. y sus principales socios comerciales. El nivel final de los aranceles será decisivo para las expectativas de inflación estadounidenses.
Martes 15 de julio: inflación del IPC estadounidense , el último dato importante de inflación estadounidense que se actualizará antes de la decisión de política monetaria de la FED del 30 de julio.
El jueves de cada semana se publican las peticiones semanales iniciales y en curso de subsidio de desempleo en EE.UU., que influirán en la probabilidad de que la FED tome medidas el 30 de julio, pero sólo marginalmente.
Por lo tanto, salvo acontecimientos excepcionales, es poco probable que la FED vuelva a recortar el tipo de los fondos federales el 30 de julio.
Los próximos PCE y NFP se publicarán después de la FED (31 de julio y 1 de agosto) y, por lo tanto, tendrán un impacto en la decisión de política monetaria de la FED el 17 de septiembre.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
El dólar resiste: una mirada más allá del DXYMientras el DXY ha perdido niveles clave y alimenta especulaciones sobre un nuevo ciclo bajista del dólar, otros indicadores ofrecen una imagen más completa y matizada.
Uno de ellos es el Broad U.S. Dollar Index – Goods Only (DTWEXBGS) , publicado por la Reserva Federal. A diferencia del DXY, este índice pondera el dólar frente a más de 20 monedas representativas del comercio exterior estadounidense, incluyendo China, México, Brasil, Corea del Sur e India.
🔍 Aspectos técnicos clave:
El índice se mantiene dentro de un canal ascendente de largo plazo, iniciado en 2014.
La reciente corrección ha llevado al precio a testear la base del canal, en torno a los 120 puntos.
A pesar del retroceso desde máximos, la estructura técnica de fondo sigue siendo alcista.
El comportamiento del DTWEXBGS sugiere que la pérdida de impulso del DXY no implica necesariamente una debilidad generalizada del dólar.
📰 Contexto fundamental actual:
Política monetaria firme: Jerome Powell reafirmó recientemente que no hay prisa en recortar tipos. Con la inflación aún por encima del objetivo y la economía mostrando resiliencia, la Fed se mantiene en pausa. Durante el foro de bancos centrales en Sintra (Portugal), destacó que los aranceles de Trump han demorado un ciclo de rebajas, afirmando que “la Fed habría recortado las tasas este año si no fuera por los aranceles” . También recalcó la importancia de preservar la independencia de la Fed frente a presiones políticas.
Nuevo entorno político: La reelección de Donald Trump y su intención de reemplazar a Powell han generado dudas sobre la futura orientación de la política monetaria. No obstante, cualquier cambio efectivo tardará en concretarse.
Disminución del riesgo geopolítico: El alto el fuego entre Irán e Israel ha reducido la demanda de refugio, lo que podría haber presionado al dólar en el corto plazo. Aun así, el índice amplio no ha roto su estructura técnica.
🔁 Escenarios abiertos:
📈 Escenario base (continuidad alcista):
Si el índice logra mantenerse dentro del canal y rebota desde los niveles actuales, la tendencia de fortalecimiento del dólar a escala global podría continuar. Esto indicaría presión para monedas emergentes y ciertos commodities.
📉 Escenario alternativo (cambio de ciclo):
Una ruptura clara y sostenida del canal —por debajo de 118–119 puntos— podría señalar un cambio de narrativa más profundo en torno al dólar, alineado con las señales vistas en el DXY. Este escenario dependería de un giro más agresivo de la Fed o un shock positivo para economías emergentes.
💡 Conclusión:
El análisis del dólar requiere más que observar el DXY. El DTWEXBGS sugiere que, en términos reales y comerciales, el dólar mantiene su fortaleza estructural. Mientras no se rompa el canal de largo plazo, el sesgo técnico sigue siendo constructivo. Las próximas semanas serán clave para confirmar si se trata de una simple corrección o el inicio de un giro de tendencia global.
Largo 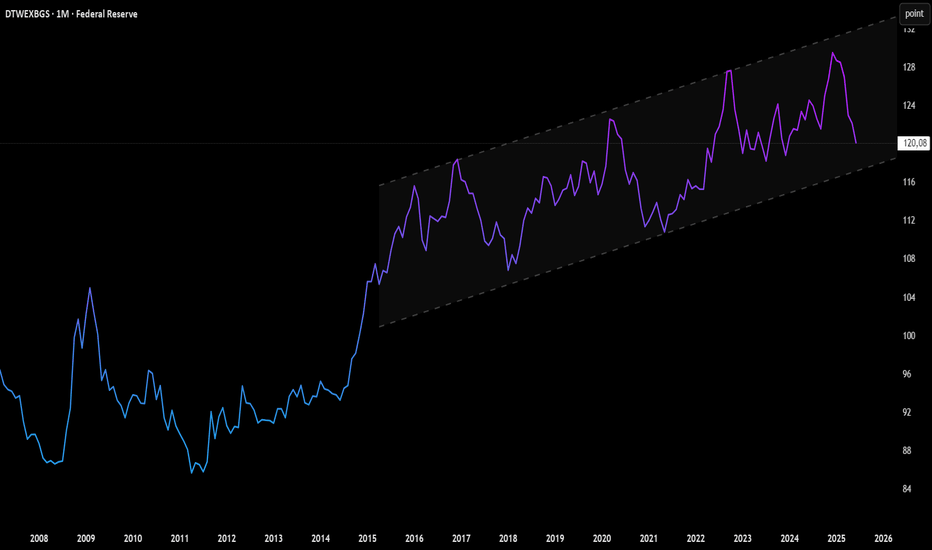
Informe NFP del jueves 3 de julio, el dato crucial de la semanaCuidado esta semana con los fundamentales bursátiles, ya que es una semana especial. El viernes 4 de julio es festivo en Estados Unidos: el Día de la Independencia. El 4 de julio de 1776, el Congreso Continental adoptó la Declaración de Independencia, un texto redactado principalmente por Thomas Jefferson, que proclamaba que las 13 colonias americanas se separaban oficialmente del Reino Unido.
Para esta primera semana de julio en el mercado bursátil, esto tiene un impacto directo en la actualización de los fundamentales estadounidenses. Como sabrá, es el primer viernes de cada mes cuando se actualiza el informe NFP de EE.UU., que es el informe mensual sobre el mercado laboral estadounidense. Por consiguiente, esta semana en concreto la publicación del informe NFP se adelanta del viernes 4 de julio al jueves 3 de julio. Por lo tanto, la sesión bursátil del jueves 3 de julio será el acontecimiento fundamental de la semana, ya que el informe sobre las NFP podría tener una gran influencia en la decisión de política monetaria de la FED del miércoles 30 de julio.
1) La probabilidad de que la FED recorte su tipo el miércoles 30 de julio es de sólo el 21%
En estos momentos, y tras la actualización del viernes pasado de la inflación PCE estadounidense, la probabilidad de que la FED reanude el recorte del tipo de los fondos federales es de poco más del 20%. A pesar de la fuerte presión ejercida por Donald Trump sobre la FED de Jerome Powell, el FOMC (comité de política monetaria de la FED) no tiene prisa por recortar los tipos ante el riesgo de un repunte de la inflación provocado por los aranceles.
La semana pasada le ofrecimos un análisis fundamental de la FED, que puede volver a leer haciendo clic en la imagen inferior.
2) El mercado laboral estadounidense parece estar empezando a deteriorarse según las continuas peticiones semanales de subsidio de desempleo
En realidad, sólo hay un factor fundamental que podría permitir a la FED recortar su tipo en la reunión monetaria del miércoles 30 de julio: un deterioro del mercado laboral con las cifras NFP del jueves 3 de julio. Es cierto que las últimas actualizaciones de las solicitudes semanales de subsidio de desempleo en EE.UU. muestran una dinámica cada vez más negativa, lo que podría acabar alimentando un aumento de la tasa de desempleo estadounidense.
3) Cuidado, el más mínimo movimiento al alza de la tasa de desempleo estadounidense cuando se actualice el informe de las NFP el jueves 3 de julio podría acelerar el calendario de la FED para subir el tipo de los fondos federales estadounidenses
. Tengamos en cuenta que la FED persigue dos grandes objetivos: una inflación controlada en torno al 2% y una tasa de desempleo baja. El umbral de alerta de la FED se sitúa actualmente en el 4,4% de la población activa y el consenso para la actualización del informe NFP del jueves 3 de julio es del 4,3% de la población activa.
Por lo tanto, CUIDADO: si la tasa de desempleo de EE.UU. sube 1 ó 2 veces este jueves, la probabilidad de que la Reserva Federal recorte los tipos el miércoles 30 de julio aumentará considerablemente. Así pues, este es el aspecto fundamental más destacado de la semana.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
FED, ¿una posible bajada de tipos el 30 de julio? En vísperas de la reunión de la Reserva Federal de Estados Unidos (FED) del 30 de julio, los mercados están atentos a las más mínimas señales que puedan indicar un cambio en la política monetaria. Aunque una bajada de tipos parece poco probable a corto plazo, no puede descartarse por completo. A pesar de la firme postura del presidente Jerome Powell, algunos miembros influyentes del Comité de Política Monetaria (FOMC) están presionando activamente a favor de una relajación monetaria este verano.
1) Jerome Powell no es el único responsable de la toma de decisiones en el FOMC y hay presiones para una bajada de tipos en julio
Jerome Powell está adoptando una postura muy cauta, condicionando cualquier relajación monetaria a una clara convergencia hacia el objetivo de inflación del 2%. Su principal preocupación es el impacto potencialmente inflacionista de los aranceles que se están negociando. Sin embargo, Powell no tiene poder absoluto. El FOMC tiene 12 votantes, incluidos 7 gobernadores permanentes, el presidente de la Fed de Nueva York y 4 presidentes rotatorios de bancos regionales. Aunque cada voto vale lo mismo, el Presidente determina en gran medida la agenda y guía los debates.
Algunos miembros, como Michelle Bowman y Christopher Waller, nombrados bajo la presidencia de Trump, están presionando para que se produzca un recorte ya en julio. El apoyo implícito de Donald Trump a esta opción añade presión política, aunque su influencia directa sea limitada.
A continuación se muestra una tabla con el actual equilibrio de poder entre los miembros con derecho a voto del FOMC.
2) Habrá una bajada de tipos el 30 de julio si y solo si la tasa de paro se vuelve preocupante
En cuanto a los fundamentales, la inflación medida por el índice PCE, la referencia de la Fed, sigue ligeramente por encima del objetivo, pero varios componentes clave muestran signos de normalización. El petróleo, que representa alrededor del 11% de la cesta, no muestra señales técnicas alarmantes a medida que se calma la situación geopolítica en Oriente Medio. El sector inmobiliario y el gasto sanitario, que también tienen un peso importante, muestran signos positivos de desinflación continuada.
Además, los aranceles sólo afectan marginalmente a los servicios, que representan el 67% del PCE. A pesar de ello, Powell sigue preocupado por el riesgo de un rebrote de la inflación exógena, especialmente si el arancel universal del 10% se aplicara a todos los socios comerciales de EE.UU., con un impacto previsto sobre el PCE básico de entre el +0,2% y el +0,3%.
Los mercados prevén una primera caída en septiembre, pero no puede descartarse un cambio en julio si los datos de empleo, en particular el informe NFP del 3 de julio, muestran un debilitamiento marcado del mercado laboral.
3) El índice S&P 500 necesitará el pivote de la FED para subir, ya que ha retrocedido hasta su máximo histórico
En los mercados financieros, un pivote de la FED sería un catalizador alcista decisivo, en particular para la renta variable estadounidense, el Bitcoin y otros activos de beta alta. El análisis técnico del S&P 500 muestra una configuración técnica favorable desde principios de abril, con una recuperación en forma de «V». Pero el mercado está ahora en contacto con su máximo histórico, y se necesitarán fundamentos muy positivos para considerar la posibilidad de subir más.
En resumen, la decisión del 30 de julio dependerá de un sutil equilibrio entre las presiones políticas, la dinámica de la inflación y la salud del mercado laboral. El statu quo sigue siendo el escenario central, pero es concebible una reversión en caso de fuerte deterioro de los datos macroeconómicos, buenas cifras de inflación o sorpresas positivas en la diplomacia comercial.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
Formación 
Inflación PCE el 27 de junio: la estanflación es evitable.La publicación del índice de precios del Gasto en Consumo Personal (PCE) de EE.UU., prevista para el viernes 27 de junio, es el principal acontecimiento macroeconómico de la semana. Indicador de inflación favorito de la Reserva Federal (FED), el PCE podría desempeñar un papel decisivo a la hora de determinar la orientación de la política monetaria estadounidense en el segundo semestre de 2025.
1) La inflación PCE es el indicador de inflación favorito de la Fed
El entorno económico es especialmente difícil. En su última reunión, la FED mantuvo su tipo de interés oficial entre el 4,25% y el 4,5%, al tiempo que revisaba sus previsiones macroeconómicas. Ahora espera un crecimiento más débil, una inflación más alta y un desempleo ligeramente superior para finales de 2025. Esta postura prudente refleja las numerosas incertidumbres, sobre todo geopolíticas y comerciales, y las tensiones en torno a las materias primas, en particular el petróleo. Estos factores podrían reavivar los temores a un escenario de estanflación, es decir, una combinación de crecimiento débil e inflación persistente.
En este contexto, el dato del PCE de mayo reviste una importancia estratégica. La Fed está muy atenta a la evolución de este indicador: la confirmación de una ralentización de la subida de los precios reforzaría los argumentos a favor de una primera bajada de tipos en septiembre. Por el contrario, un repunte inesperado, impulsado en particular por los precios de la energía o los nuevos aranceles introducidos por la administración Trump, podría aplazar esta fecha e intensificar las tensiones en los mercados financieros.
2) El escenario de estanflación aún puede evitarse
Sin embargo, las perspectivas inmediatas del PCE parecen relativamente contenidas. Según los indicadores adelantados de la inflación subyacente, los componentes más sensibles a las fluctuaciones de los precios mundiales, como los servicios y el sector inmobiliario, no muestran signos de recalentamiento. Por otra parte, la reciente subida de los precios del petróleo, estimulada por las tensiones en Oriente Medio, podría provocar un aumento temporal de la inflación nominal. Su impacto global se estima en torno al 10%, lo que por el momento sigue siendo moderado.
Más allá de esta publicación, los mercados evalúan las posibilidades de que la Fed tome medidas antes de su reunión clave del miércoles 17 de septiembre. Si la incertidumbre geopolítica disminuyera y las cifras de inflación siguieran normalizándose, se cumplirían las condiciones para una relajación monetaria. En la actualidad, diez miembros del FOMC se inclinan por dos recortes de tipos de aquí a finales de año, mientras que siete prefieren mantener el statu quo. El presidente de la Fed, Jerome Powell, se mostró cauto e insistió en la necesidad de guiarse por los datos económicos.
En definitiva, la PCE del 27 de junio servirá de barómetro. Arrojará luz sobre el estado actual de la dinámica inflacionista en Estados Unidos e influirá fuertemente en las expectativas de los inversores. Si confirma la idea de que la inflación converge hacia el objetivo del 2% de forma sostenible, los mercados podrían recuperar la confianza en una política monetaria más acomodaticia.
En cualquier caso, la Fed tendrá que navegar hábilmente entre señales económicas ambiguas, riesgos exógenos persistentes y una creciente presión política. El dato del PCE del viernes es mucho más que un indicador mensual: es una brújula para la estrategia monetaria estadounidense.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
La FED del 18 de junio será decisiva para el mercado Varios factores fundamentales tendrán una gran influencia en los mercados bursátiles esta semana, como la diplomacia comercial, las tensiones geopolíticas y la decisión de política monetaria de la FED el miércoles 18 de junio.
1) La FED el 18 de junio, el acontecimiento fundamental de la semana
La semana bursátil estará dominada por un acontecimiento fundamental: la decisión de política monetaria de la Reserva Federal estadounidense (FED) el miércoles 18 de junio. Esta reunión promete ser crucial para la dirección estival de los mercados financieros, en un contexto de incertidumbre vinculada a la guerra comercial y a un ciclo económico que se acerca al final de su madurez. Aunque el consenso es que el tipo de los fondos federales estadounidenses se mantenga sin cambios, con una probabilidad del 99% según la herramienta FedWatch de CME, la atención de los inversores se centrará en las proyecciones macroeconómicas actualizadas de la Fed.
La evolución prevista de la inflación, el empleo y el tipo de los fondos federales estarán en el centro del debate, al igual que el tono utilizado por Jerôme Powell en su conferencia de prensa. El mercado, ahora caro tanto técnica como fundamentalmente, exige señales más acomodaticias para prolongar su subida.
2) El mercado quiere la confirmación de dos recortes de tipos de aquí a finales de 2025
Lo que los inversores esperan ahora de la Fed no es tanto una acción inmediata sobre los tipos como una hoja de ruta más clara de aquí a finales de año. La confirmación explícita de dos recortes de tipos de aquí a diciembre de 2025 sería lo mínimo necesario para sostener los niveles actuales del mercado de renta variable, en particular el S&P 500, que cotiza cerca de sus máximos históricos.
Sin embargo, el banco central sigue bajo presión, dividido entre los llamamientos a la relajación monetaria y la cautela ante un posible repunte de la inflación, sobre todo como consecuencia de las tensiones aduaneras. Si Jerome Powell reafirma la postura de espera del Banco, los mercados podrían consolidarse. Por el contrario, unas previsiones de inflación revisadas a la baja y una curva de los Fed Funds que apunte hacia nuevos descensos podrían interpretarse como una clara señal de pivote.
También habrá que estar atentos a las novedades anunciadas en relación con la reducción del programa de endurecimiento cuantitativo.
Por último, más allá de los fundamentales, el calendario técnico refuerza la importancia de esta reunión. El mercado de renta fija ya está dando pistas, con una configuración técnica que podría anunciar una relajación de los rendimientos si la Fed adopta un tono más conciliador. En renta variable, el análisis técnico semanal del S&P 500 muestra zonas de sobrecompra, lo que refuerza la necesidad de apoyo monetario para evitar un cambio de tendencia. En este contexto, la reunión del miércoles es algo más que una decisión de política monetaria: es un marcador estratégico para el resto de 2025.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
LA INFLACIÓN EN EE.UU., ¡un dato decisivo esta semana! Esta semana, que va del lunes 9 de junio al viernes 13 de junio, cuenta con dos factores fundamentales que tendrán un fuerte impacto en el mercado bursátil: la continuación de la fase de diplomacia comercial que actúa actualmente como hilo conductor fundamental (en particular entre China y Estados Unidos) y, sobre todo, la actualización de la inflación estadounidense según el índice de precios PCI el miércoles 11 de junio.
La cuestión clave es determinar si los aranceles de la llamada guerra comercial de aranceles recíprocos han empezado a desencadenar un repunte de la inflación. Esto es lo que vigila la Reserva Federal de EE.UU. (FED) para ver si reanuda o no el recorte del tipo de los fondos federales, en suspenso desde el pasado mes de diciembre.
1) El recorte del tipo de los fondos federales está en suspenso desde finales de 2024
A diferencia del Banco Central Europeo y de los demás grandes bancos centrales occidentales, la Fed ha hecho una pausa en el recorte de su tipo de interés de referencia desde principios de año. El tipo de interés oficial del BCE, por su parte, se ha recortado varias veces y se sitúa actualmente en el 2,15%, es decir, un tipo de interés oficial considerado neutro para la economía (es decir, ni una política monetaria acomodaticia ni restrictiva).
Esta divergencia de política monetaria entre la FED y el BCE es vista como un riesgo por el mercado, mientras que la guerra comercial podría acabar teniendo un impacto negativo sobre el crecimiento económico estadounidense.
2) El mercado no espera que la FED reanude el recorte de los tipos de interés antes del próximo mes de septiembre
Pero la Reserva Federal (FED) de Jerome Powell está adoptando una línea dura, ya que considera que la guerra comercial de la administración Trump podría socavar sus esfuerzos para luchar contra la inflación. Aunque el objetivo de inflación de la FED del 2% no está muy lejos según las últimas actualizaciones del PCE y el IPC, la FED quiere confirmación de que las empresas no han repercutido fuertes subidas de precios para compensar los aranceles. Por ello, las cifras de inflación publicadas este mes de mayo tienen una dimensión decisiva desde un punto de vista fundamental. La Fed podrá reanudar el recorte del tipo de los fondos federales si, y sólo si, la desinflación no se ve amenazada por la guerra comercial.
3) Esta es la razón por la que la actualización de la inflación estadounidense del ICP del miércoles 11 de junio es el punto fundamental de la semana.
Por lo tanto, este miércoles 11 de junio, la publicación de la inflación estadounidense según el ICP debe seguirse muy de cerca. La lectura mensual se seguirá muy de cerca, al igual que las tasas de inflación interanual nominal y subyacente.
El consenso es relativamente pesimista, y se espera que la inflación repunte tanto en tasa mensual como anual. La inflación en tiempo real, medida por la TRUFLATION, sigue estando bajo control, por lo que el consenso pesimista podría invertirse.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
La guerra comercial y las NFP, en el punto de mira esta semanaVarios factores fundamentales van a tener un gran impacto en los mercados financieros en la primera semana de junio, mientras que la incertidumbre sobre la guerra comercial sigue siendo alta. A pesar de ello, el viernes pasado se produjeron algunas buenas noticias, ya que la inflación medida por el índice de precios al consumo de EE. UU. siguió tendiendo hacia el objetivo de la Reserva Federal a pesar de los aranceles.
Esta semana, dos factores fundamentales se siguen muy de cerca: las cifras del mercado laboral estadounidense (informe NFP) y, por supuesto, como cada semana, la fase actual de la diplomacia comercial.
1) La inflación del IPC estadounidense sigue rondando el 2% y no repunta a pesar de la guerra comercial
La inflación y el empleo en EEUU son las 2 variables clave para considerar una reanudación del recorte del tipo de los fondos federales, a pesar de que Trump recibió a Powell en la Casa Blanca a finales de la semana pasada. Pero la Fed ha reiterado su independencia y la orientación futura de su política monetaria seguirá guiada por objetivos macroeconómicos muy concretos: situar la inflación en el 2% y neutralizar cualquier aumento de la tasa de paro.
Buenas noticias La actualización del viernes pasado de la inflación estadounidense según el índice de precios PCE mostró que los aranceles no hicieron subir la inflación en abril. Al contrario, la inflación nominal es ahora del 2,1% y la subyacente del 2,5%. Por lo tanto, parece que la desinflación continuará en Estados Unidos a pesar de los aranceles, pero esto aún debe confirmarse.
2) El mercado no espera una bajada de tipos antes de septiembre
A pesar de estos buenos datos de inflación PCE de abril (el PCE es la versión favorita de la FED para medir la inflación) y de una administración Trump que presiona a la FED, el mercado no prevé una reanudación del recorte del tipo de los fondos federales antes de la decisión de política monetaria de septiembre.
El debate sigue abierto de cara a la reunión de política monetaria del 30 de julio, en la que las próximas actualizaciones de empleo (informe NFP) y la inflación estadounidense tendrán un impacto decisivo.
3) El informe NFP del viernes 6 de junio será crucial esta semana.
En esta primera semana de junio, el mercado laboral estadounidense será el tema fundamental de la semana. Todas las estadísticas de empleo de EE.UU. se actualizan, siendo el informe NFP del viernes 6 de junio el más importante. Aunque parece que la guerra comercial aún no ha impulsado la inflación, ¿qué ocurre con el mercado laboral? Recordemos que la tasa de desempleo estadounidense es del 4,2% de la población activa y que el umbral de alerta de la FED es del 4,4% de la población activa. Si resulta que las empresas estadounidenses han tenido que despedir personal debido a la incertidumbre económica vinculada a la guerra comercial, esto podría acelerar el calendario de futuros recortes de tipos por parte de la FED.
Por último, cabe recordar que el mercado está a la espera de una llamada telefónica entre Trump y el presidente chino para alcanzar finalmente un acuerdo comercial entre China y Estados Unidos, un hilo fundamental a seguir cada día en Bolsa.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
Aspectos fundamentales más destacados de la semanaLos mercados financieros se encuentran actualmente bajo la influencia de una combinación de preocupaciones fundamentales:
- La guerra comercial y la fase actual de la diplomacia comercial
- La actual fase de desinflación en Occidente, que podría verse amenazada por los aranceles
- La intransigencia de la Reserva Federal (FED) que, a diferencia del Banco Central Europeo, no ha vuelto a bajar su tipo de los fondos federales este año
- La mayor probabilidad de una recesión económica en EE.UU., vinculada a la guerra comercial y a los altos tipos de interés, y el riesgo último para el mercado de renta variable, que es la estanflación.
- El déficit presupuestario y la deuda pública de EE. UU., ya que la administración Trump pretende aprobar leyes para recortar impuestos de forma masiva y elevar el techo de deuda pública
- El riesgo que esto supone para los rendimientos de los bonos corporativos estadounidenses y, por tanto, para las perspectivas de beneficios corporativos (la piedra angular de las tendencias del mercado de renta variable)
- Los conflictos geopolíticos actuales
En resumen, el nivel general de incertidumbre es elevado, pero ello no ha impedido que el mercado de renta variable se haya recuperado con fuerza desde principios de abril.
1) Esta última semana de mayo en el mercado bursátil, el dato fundamental más destacado de la semana es la actualización de la inflación PCE estadounidense.
Las «Actas de la FED» del miércoles 28 de mayo, la segunda estimación del PIB estadounidense del primer trimestre del jueves 29 de mayo y la inflación PCE estadounidense del viernes 30 de mayo son los tres datos fundamentales más destacados de la semana.
Pero será decisiva la inflación PCE estadounidense, ya que es el índice de inflación favorito de la FED. La desinflación se ha reanudado este año y la trayectoria descendente sigue tendiendo hacia el objetivo del 2% de la FED. Sin embargo, algunos indicadores adelantados de la inflación (como las expectativas de inflación de los consumidores) sugieren que debemos ser prudentes ante un posible repunte de la inflación como consecuencia de la guerra comercial.
A continuación, puede verse que la inflación subyacente medida por el índice PCE está bien encaminada hacia el objetivo del 2%, pero que preocupa un repunte de la inflación. Una mayor desinflación en EE.UU. es imprescindible para que la FED vuelva a recortar los tipos de interés a partir de este verano.
2) Para el índice S&P 500, el gran soporte de 5700/5900 puntos es la garantía técnica de la recuperación alcista en curso desde principios de abril.
En esta última semana, el índice de referencia de Wall Street seguirá sometido a una intensa actividad fundamental. En cuanto al análisis técnico de los mercados financieros, hay que seguir muy de cerca el contrato de futuros del S&P 500, ya que es el índice de referencia de las finanzas estadounidenses.
El mercado se ha tomado un lógico respiro técnico a corto plazo, pero la tendencia alcista subyacente sigue intacta mientras se mantenga la zona de soporte de 5700/5900.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
Liquidez GlobalEste indicador sirve como referencia avanzada para evaluar si los bancos centrales están inyectando o drenando liquidez, y puede anticipar movimientos importantes en mercados sensibles al crédito y a la disponibilidad de dinero, como acciones, bonos, commodities y criptomonedas.
Explicación de su funcionamiento: Este indicador compuesto de liquidez global busca medir el pulso monetario del sistema financiero internacional combinando los balances de los tres bancos centrales más influyentes del mundo: la Reserva Federal de EE. UU. (Fed), el Banco Central Europeo (BCE) y el Banco de Japón (BoJ). Para tener una visión comparable, los balances extranjeros se convierten a dólares estadounidenses utilizando el tipo de cambio correspondiente. Además, se descuentan elementos que drenan liquidez del sistema, como las operaciones de recompra inversa (RRP) y la cuenta del Tesoro de EE. UU. en la Fed (TGA). El resultado es una métrica dinámica que refleja la expansión o contracción real de la liquidez disponible en los mercados globales.
La fórmula es la siguiente:
FRED:WALCL + SAXO:JPYUSD * FRED:JPNASSETS + FX:EURUSD * FRED:ECBASSETSW - FRED:RRPONTSYD - FRED:WTREGEN
A continuación se detalla el significado de cada componente:
FRED:WALCL
Representa el balance total de la Reserva Federal de EE. UU.
Refleja los activos en manos de la Fed, y por tanto, la cantidad de liquidez inyectada al sistema financiero estadounidense.
SAXO:JPYUSD * FRED:JPNASSETS
FRED:JPNASSETS corresponde al balance total del Banco de Japón.
SAXO:JPYUSD es el tipo de cambio yen/dólar.
Se multiplica para convertir el balance japonés a dólares, permitiendo compararlo y sumarlo con los demás componentes.
FX:EURUSD * FRED:ECBASSETSW
FRED:ECBASSETSW es el balance semanal del Banco Central Europeo.
FX:EURUSD es el tipo de cambio euro/dólar.
Se multiplica para convertir el balance del BCE a dólares equivalentes.
- FRED:RRPONTSYD
Mide el volumen de operaciones de recompra inversa overnight que la Fed realiza.
Representa liquidez que se retira temporalmente del sistema, por eso se resta del total.
- FRED:WTREGEN
Es el saldo de la cuenta del Tesoro de EE. UU. en la Fed (TGA).
Cuanto mayor es este saldo, más liquidez está "aparcada" fuera del sistema bancario, y por tanto, menos circula en la economía.
¿Los tipos de interés en Japón nos pueden ayudar?Video de reflexión en el que comparo la evolución de los tipos de interés del Banco de Japón con las crisis mundiales desde el 1970.
Os dejo todas las crisis mundiales!
Años de Crisis Mundiales y Burbujas Financieras:
Década de 1970:
🔴1973-1975 – Crisis del Petróleo: La OPEP impuso un embargo petrolero que disparó los precios del crudo, provocando estanflación (alta inflación y recesión simultánea) en muchas economías.
🔴1979-1982 – Segunda Crisis del Petróleo: Nueva alza del precio del crudo tras la Revolución Iraní, lo que llevó a otra recesión global.
Década de 1980:
🔴1987 – Lunes Negro: El 19 de octubre, los mercados de valores colapsaron abruptamente, con el Dow Jones cayendo un 22,6% en un solo día.
Década de 1990:
🔴1997-1998 – Crisis Asiática: La caída de monedas en el sudeste asiático (baht tailandés, rupia indonesia, entre otras) llevó a una crisis financiera global.
🔴1998 – Crisis de Rusia: El país entró en default de su deuda soberana, afectando a mercados globales.
🔴2000-2002 – Burbuja Puntocom: Explosión de la burbuja tecnológica en la Bolsa, con la caída de muchas empresas de Internet sobrevaloradas.
Década de 2000:
🔴2007-2008 – Crisis Financiera Global: Colapso del mercado inmobiliario en EE.UU. y quiebra de Lehman Brothers, provocando la peor crisis desde la Gran Depresión.
🔴2010-2012 – Crisis de la Eurozona: Problemas de deuda en Grecia, España, Portugal e Italia, con riesgo de colapso del euro.
Década de 2020:
🔴2020 – Crisis del COVID-19: Pandemia global que paralizó la economía, desplomó mercados y causó una recesión sin precedentes.
🔴2022-2023 – Crisis de Inflación y Subidas de Tipos de Interés: Tras los estímulos por la pandemia, la inflación se disparó, lo que llevó a los bancos centrales a subir tipos agresivamente, provocando una desaceleración económica.
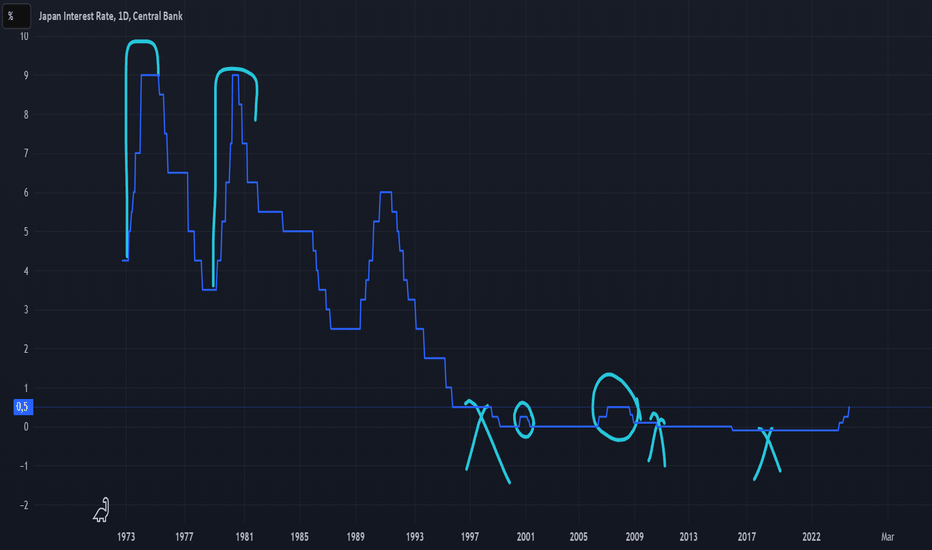
 Corto

La Fed, la inflación y la posible recesiónLa Reserva Federal (Fed) está en una posición delicada al mantener las tasas de fondos federales (Fed Funds) en 5.25%, mientras que la inflación subyacente (Core PCE) está por debajo del 3% 🇺🇸🏦
Esto crea una tasa de interés real (ajustada por inflación) superior al 2%, lo cual, históricamente, ha precedido a crisis económicas 📉
👉 En 1999-2000, la Fed mantuvo tasas reales por encima del 3%, lo que llevó a una crisis en 2001
👉 En 2007, tasas reales por encima del 2% precedieron la crisis de 2008
👉 En 2024, la Fed está repitiendo este patrón con tasas reales sobre el 2%, lo que sugiere que otra crisis podría estar en camino
El gráfico advierte que la #Fed está "jugando con fuego" al mantener esta política monetaria tan restrictiva por mucho tiempo, lo que podría desencadenar una crisis similar a las anteriores 💸