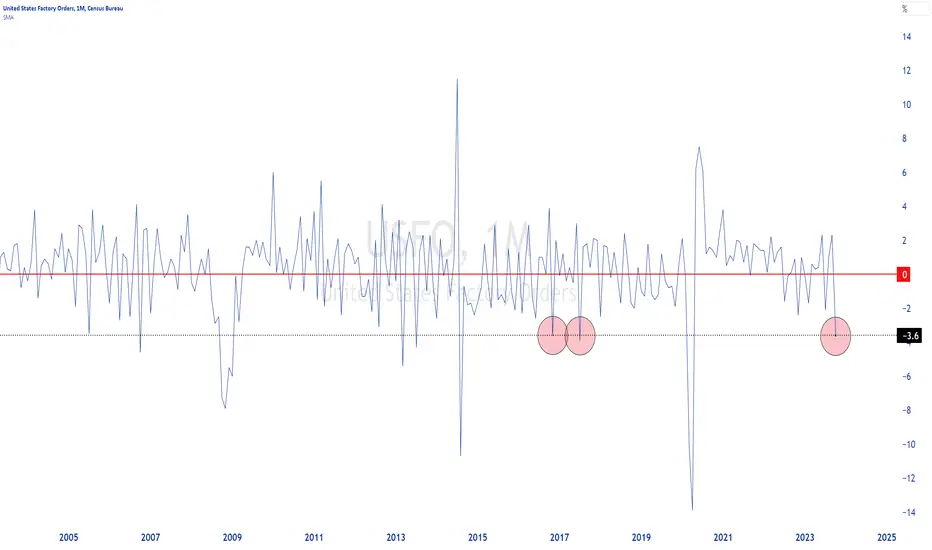
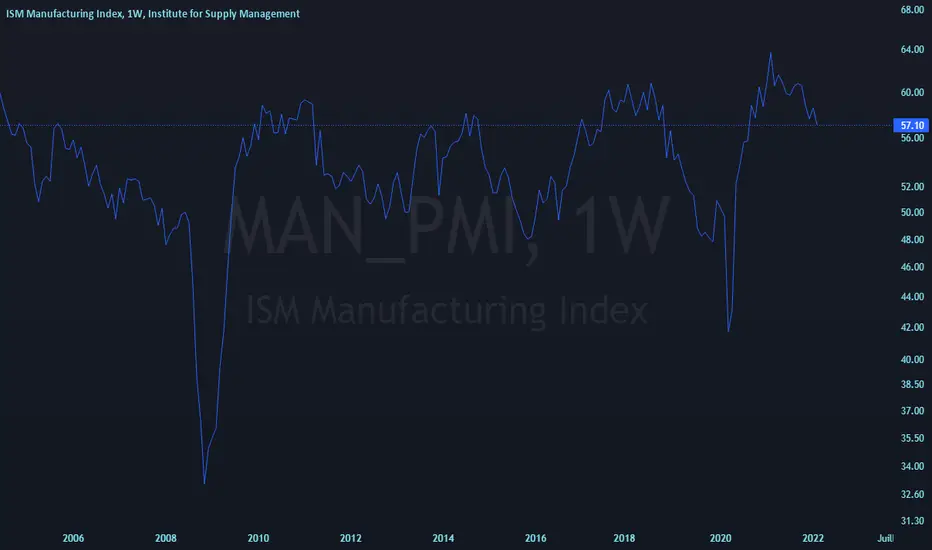
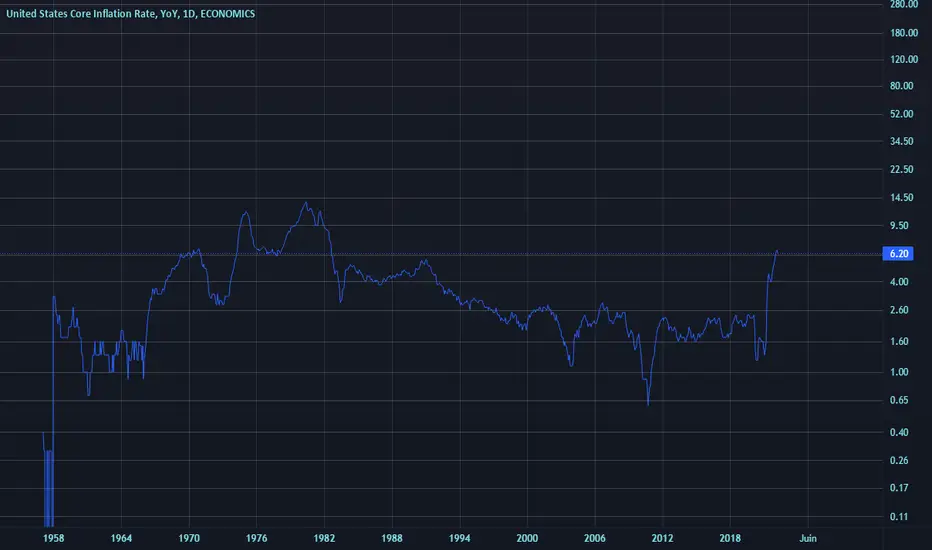
Liaison entre taux de chômage et Krash boursier au XXIe siècleEn terme d'analyse fondamentale, il peut être très cohérent de croiser des données pour en déduire une récurrence étant donnée que les choses sont cycliques. Le jour, la nuit, l'été, l'hiver, etc...
L'analyse technique elle aussi est basée entièrement sur des récurrences de cycles et son objectif vise à reconnaître des récurrences qui lorsqu'elles se présentent permettent d'en tirer des opportunités.
Dans ce cadre, je voudrais vous présenter une récurrence cyclique et une liaison de décorrélation (logique) entre le taux de chômage des U.S.A et les krach de l'indice (S&P 500).
On constate sur le schéma que lorsque le taux de chômage atteint un point bas, le S&P 500 atteint un point haut et vice versa càd que lorsque le S&P 500 atteint un point bas, le taux de chômage atteint un point haut.
Ce phénomène est logique étant donné qu'une hausse du chômage est synonyme de période économique difficile pour les entreprises.
Vous pouvez ainsi vous amuser à constater ce phénomène lors des krash boursiers principaux du XXe siècle, notamment lors du crash de 1929 mais aussi lors des chocs pétroliers des années 70. Cependant il convient de noter que cette récurrence ne s'est pas produite lors du krash d'Octobre 1987 du fait qu'il ne précédait pas une crise économique et que ce n'était pas forcément un évènement global.
En conclusion, nous constatons donc qu'il y'a une forte probabilité que nous soyons à un point de bascule que ce soit au niveau des indices où du taux de chômage qui est extrêmement bas et qui est récemment reparti à la hausse à cause de la récession qui s'annonce délicate, qui fait suite à la hausse des taux d'intérêts dans un contexte inflationniste.
Cette analyse va dans le sens de la précédente et est un élément de plus à prendre en compte pour les prochains mois où la probabilité d'un krash boursier majeur est très forte... Identification des points bas du marché à l'aide de l'opinion USBonjour,
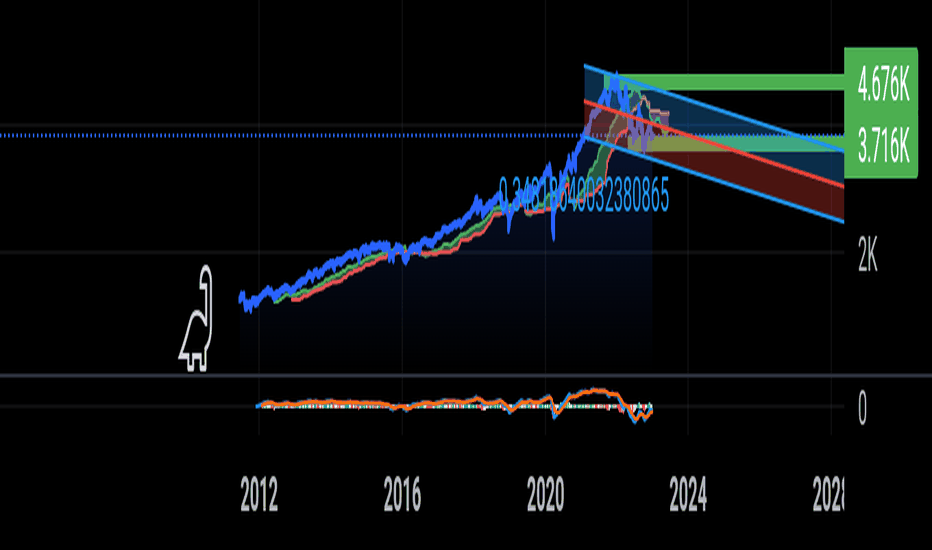
Analyse pour appuyer mes arguments sur le S&P500
Objectif de l'étude :
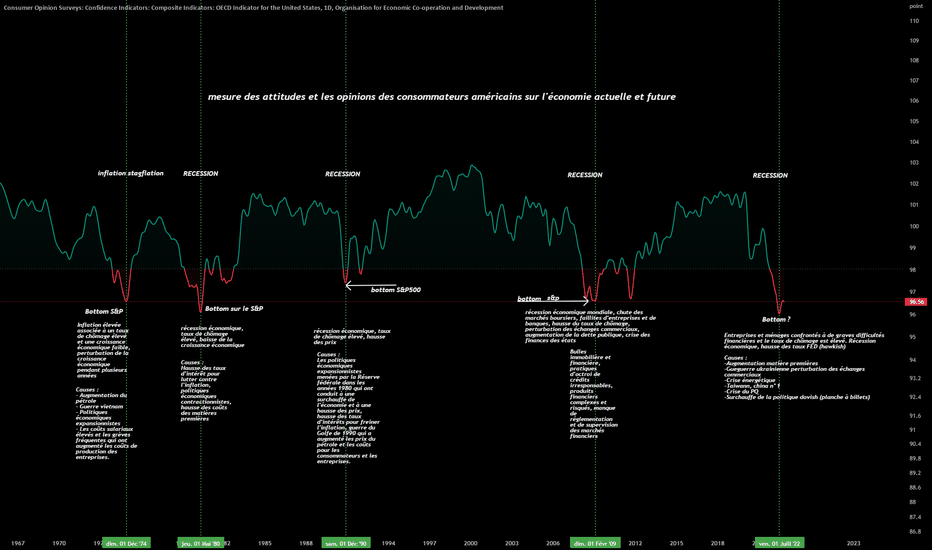
- Analyser les bottom potentiels liés aux attitudes et aux opinions publics des consommateurs américains sur l'économie actuelle et future.
Apres avoir définit le sous-adjacent analysé, nous reviendrons sur les différentes crises qui sont survenues au cours des dernières décennies puis nous verrons en quoi ça permet d'identifier des points bas ou retournement possible du marché.
L'indice de confiance des consommateurs de l'Université du Michigan est connu sous le nom de Surveys of Consumers. Il est également souvent appelé l'indice de confiance des consommateurs de l'Université du Michigan ou simplement l'indice de confiance des consommateurs. Ce dernier mesure les attitudes et les opinions des consommateurs américains sur l'économie actuelle et future. Il est basé sur un sondage réalisé auprès des ménages américains et est considéré comme un indicateur important des tendances économiques. Il est publié tous les mois et est disponible gratuitement sur le site web de l'Université du Michigan.
Récapitulatif des crises passées (en pointillé vert sur le graphique ) :
---------------------Crise de 1974------------------
Causes :
- Augmentation du pétrole
- Guerre vietnam
- Politiques économiques expansionnistes
- Les coûts salariaux élevés et les grèves fréquentes qui ont augmenté les coûts de production des entreprises.
Conséquences :
Inflation élevée associée à un taux de chômage élevé et une croissance économique faible, perturbation de la croissance économique pendant plusieurs années
-----------------------Crise de 1980 -----------------
Causes :
Hausse des taux d'intérêt pour lutter contre l'inflation, politiques économiques contractionnistes, hausse des coûts des matières premières
Conséquences :
récession économique, taux de chômage élevé, baisse de la croissance économique
--------------Crise de 1990-------------------
Causes :
Les politiques économiques expansionnistes menées par la Réserve fédérale dans les années 1980 qui ont conduit à une surchauffe de l'économie et à une hausse des prix, hausse des taux d'intérêts pour freiner l'inflation, guerre du Golfe de 1990 qui a augmenté les prix du pétrole et les coûts pour les consommateurs et les entreprises.
Conséquences :
récession économique, taux de chômage élevé, hausse des prix
-------------------Crise de 2008---------------------
Causes : Bulles immobilière et financière, pratiques d'octroi de crédits irresponsables, produits financiers complexes et risqués, manque de réglementation et de supervision des marchés financiers
Conséquences :
récession économique mondiale, chute des marchés boursiers, faillites d'entreprises et de banques, hausse du taux de chômage, perturbation des échanges commerciaux, augmentation de la dette publique, crise des finances des états
-----------------------Crise de 2022------------------------
Causes :
-Augmentation matière premières
-Guerre ukrainienne perturbation des échanges commerciaux
-Crise énergétique
-Taiwan
-Surchauffe de la politique dovish (planche à billets)
Conséquences :
Entreprises et ménages confrontés à de graves difficultés financières et le taux de chômage est élevé. Récession économique, hausse des taux FED (hawkish)
----------------------------------------------------
Observation sur le sous-adjacent :
- Les zones en rouges affichent les points bas du marché S&P500 sur les périodes données laissant suggérer que l'histoire se répète. le franchissement de la moyenne de 200 jours sur le marché actions S&P500 en hausse pourrait marquer le cap d'un retournement significatif haussier.
Tout ça est donc à surveiller de près.
Bon trade à tous,  Long
 Long
Éducation 
Long 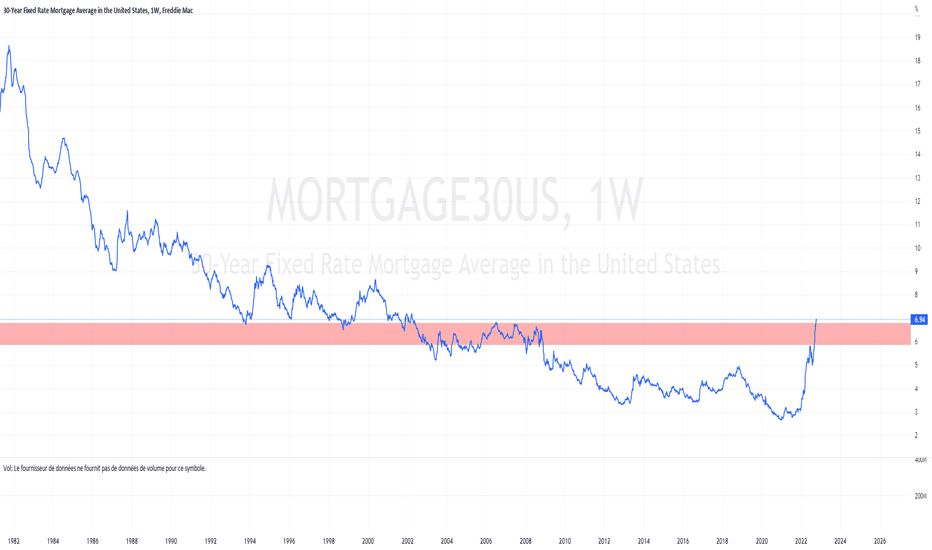
Éducation 
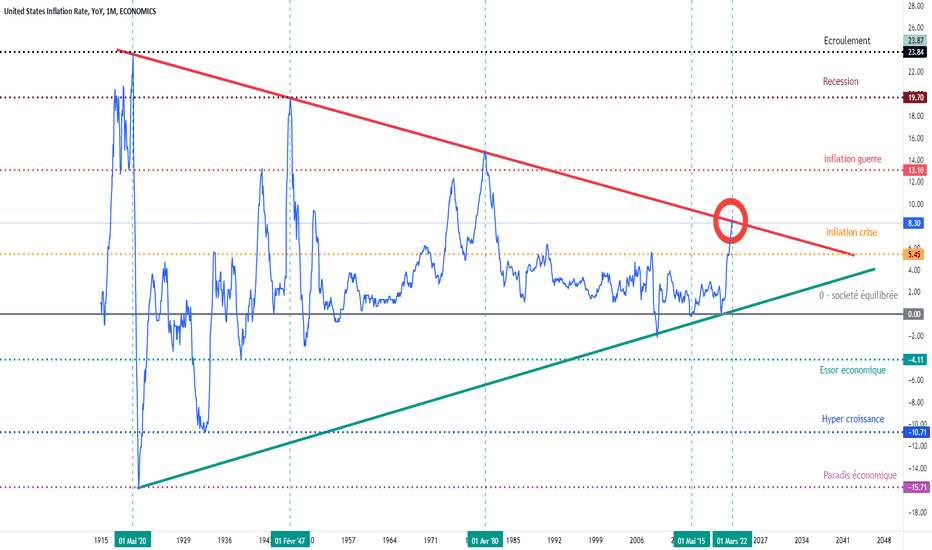
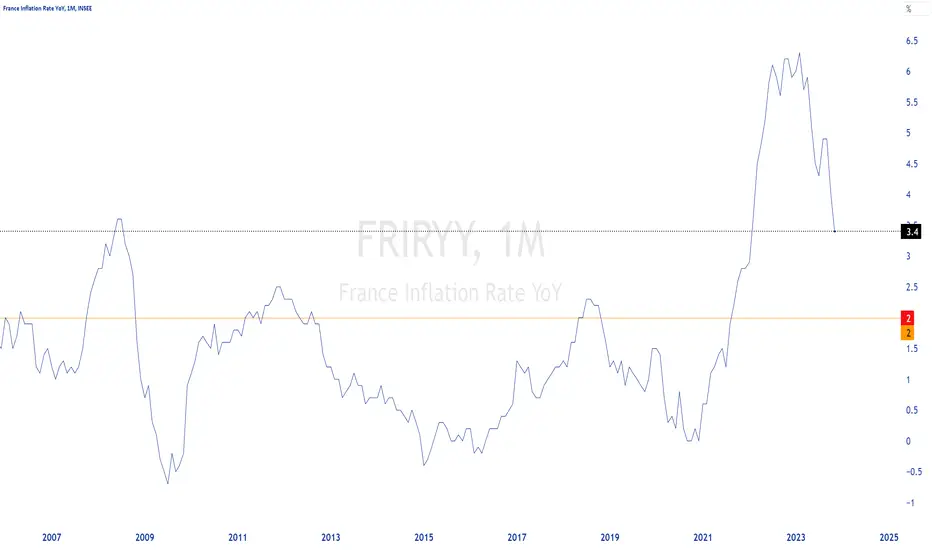
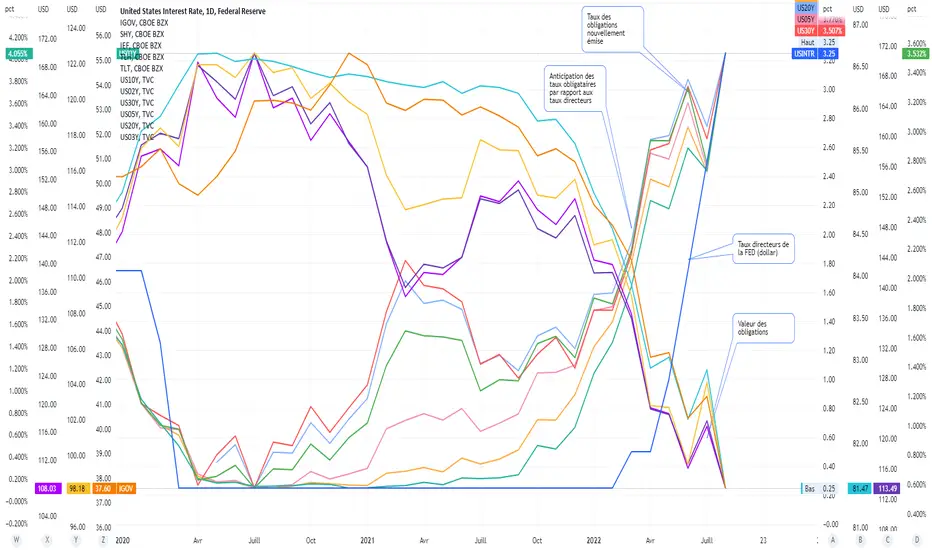
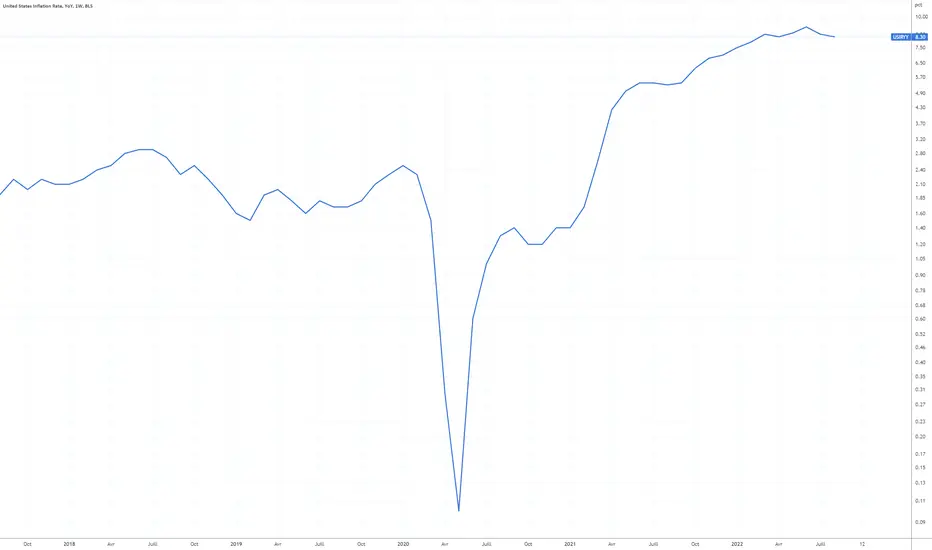
l’inflation grimpe plus vite que les tauxDepuis plusieurs mois, on voit l’inflation exploser partout dans le monde, surtout chez nous. Et elle semble échapper à tout contrôle, en Zone Euro, on est déjà à +9,1% (une inflation contrôlée, c’est moins de 2% environ), et de nombreuses projections nous placent déjà à plus de 10% d’ici la fin d’année.
Certains rapports évoquent même 12 ou 13% ?
Pour rappel, monter les taux décourage l’emprunt et encourage l’épargne, ce qui tend à ralentir l’économie (baisse de la consommation) et à réduire l’inflation.
En Europe, les taux de la BCE sont désormais de 0,75% - et il y a encore 3 mois, nous étions toujours sur des taux négatifs, de l’ordre de -0,5% !
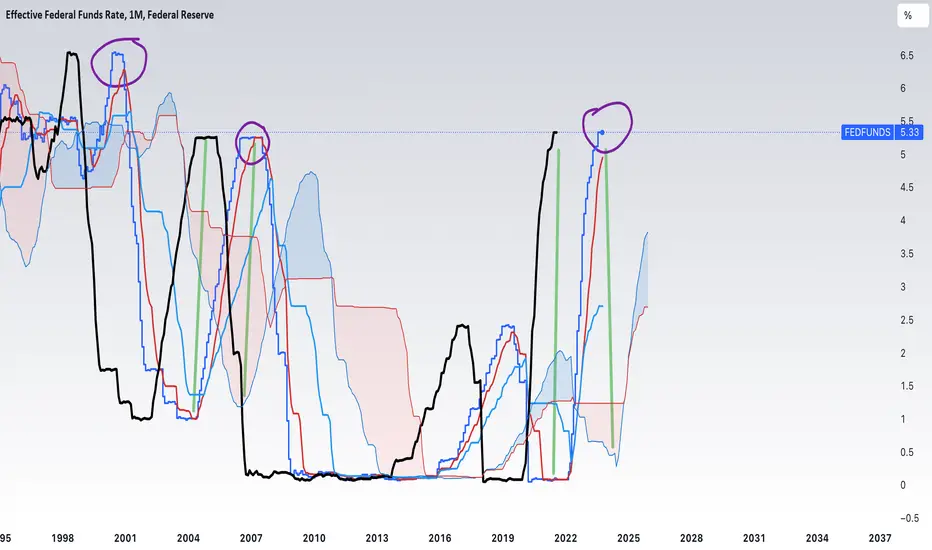
- Aux USA, la FED n’a pas connu le même retard à l’allumage et les taux sont déjà compris entre 3% et 3,25%.
- La Banque d’Angleterre est à 2,25%, la Banque Centrale Suédoise à 1,75%...
Tout le monde va dans le même sens et monte ses taux.
Pourquoi l’Europe, qui est plus touchée par l’inflation que les USA, ne grimpe pas davantage ses taux ?
• Monter les taux pose un risque de dérapage de la dette des états plus fragiles comme l’Italie, et si l’Italie fait faillite, la Zone Euro risque de couler, c’est dû (entre autres) au fameux spread des taux, si la BCE monte les taux pour tout le monde de la même façon,
c’est sur les marchés où se financent les États que ces hausses se répercutent de façon asymétrique sur le taux auxquels ils empruntent, l’écart se creuse entre les États dignes de confiance comme l’Allemagne et les États qui font douter comme l’Italie.
• L’inflation Européenne est largement importée, notamment depuis la guerre en Ukraine et les sanctions, or la hausse des taux n’est pas un remède efficace contre une inflation qui prend sa source à l’extérieur de la zone monétaire.
Cela étant, les causes de l’inflation sont diverses, donc monter les taux n’a pas « aucun effet » : notre inflation à 9%, on la doit aussi au « quoi qu’il en coûte », aux plans de relance avec création monétaire massive, et les taux sont encore très bas par rapport aux mesures prises dans le passé.
Christine Lagarde ne s’en cache pas, les taux sont loin d’avoir atteint leur pic. pour l’instant, le mal croît bien plus vite que le remède.
Quand on parle de hausse des taux, on parle d’un taux dit « nominal » ce que décide la BCE, ce qui nous intéresse, c’est le taux d’intérêt réel.
Et le taux réel se calcule ainsi : taux nominal – inflation.
0,75% (taux nominal) - 9,1% (inflation) = - 8,35%.
Le taux réel, qui tient compte de l’inflation, est négatif, et même de plus en plus négatif car l’inflation croît plus vite qu’on ne monte les taux, on ne peut pas mettre les taux d’intérêt à 9,1%, sinon tout va s’écrouler, voyez la crainte que suscite déjà la dette italienne avec un taux à 0,75%.
Avec des taux d’intérêt négatifs, un investisseur qui veut mettre son épargne dans des obligations européennes accepte donc de perdre de l’argent.
Les dettes en Europe font craindre des défauts de paiement, en plus d’afficher ce taux réel scandaleusement négatif, l’inflation européenne est haute notamment car elle est importée, ce sont les prix de l’énergie qui la font exploser.
La hausse des taux, doit être proportionnelle à la part de l’inflation sur laquelle elle peut avoir une prise réelle, d’autant qu’on ne souhaite pas non plus trop ralentir l’activité économique, vu que nous sommes déjà en récession.
Entre 2000 et 2012, on a eu des taux d’inflation jusqu’à 4-5%, soit moitié moins qu’aujourd’hui, et les taux d’intérêt, eux, sont montés jusqu’à 4%.
Certains économistes bien informés pense que les taux d’intérêt en Zone Euro sont destinés à monter de 250 à 400 points de base, c’est-à-dire passer de 0,75% à 3,25% - 4,5%.
On voit bien, déjà la violence avec laquelle la hausse des taux est accueillie par les marchés et ralentit l’activité, ce qui nous donne une idée de la suite.
Marc Schneider
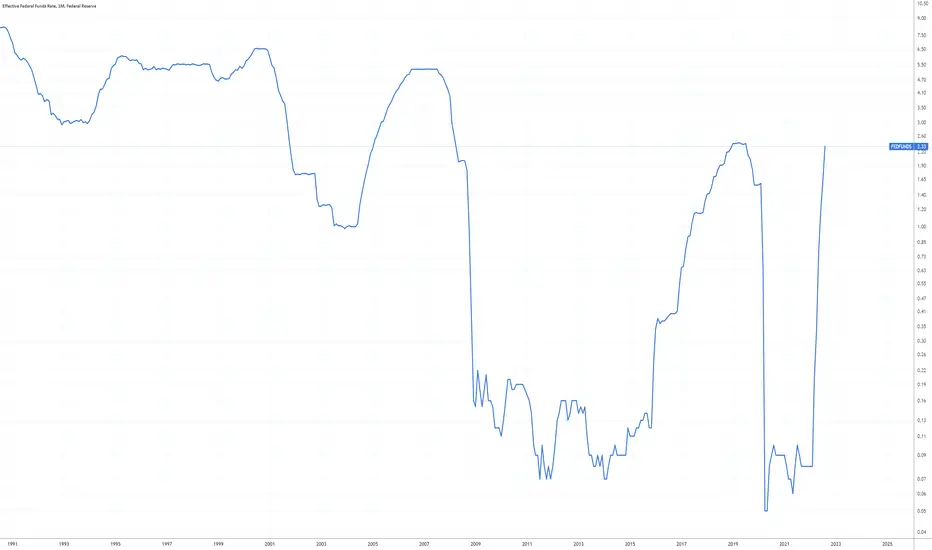
FOMC Taux des Fed FundsLe Comité fédéral de l'open market (FOMC) était en réunion le 20 et 21 septembre, il est difficile de ne pas se soucier de la décision concernant le taux des Fed Funds (fonds fédéraux) qui a été annoncé hier à 14 heures.
S'il s'agit d'une décision de 75 points de base. Une hausse de 100 points de base aurait probablement donné un résultat bien pire.
Plus importante que la hausse elle-même est l'orientation donnée pour le reste de l'année. Nous ne sommes plus qu'à sept semaines des élections de mi-mandat, et les orientations données déterminent le ton des marchés jusqu'à la fin de l'année.
Je ne me souviens pas d'une époque où les capitaux institutionnels étaient plus impatients de revenir sur le marché.
Mais comme la Fed semble vouloir à tout prix rectifier ses grossières erreurs de calcul et d'appréciation de l'inflation l'année dernière, il est difficile pour les fonds de revenir sur le marché s'il y a une réelle menace de nombreuses autres hausses à venir.
Combien payons-nous, en tant que contribuables, pour que la Réserve fédérale fasse son travail ?
C'est un chiffre incroyable. Le budget 2022 prévoit 6,246 milliards de dollars de dépenses de fonctionnement. Il s'agit d'une augmentation significative par rapport à 2021, qui s'élevait à 5,9 milliards de dollars.
Les chiffres de l'emploi sont tout aussi surprenants, le budget du système de la Réserve fédérale prévoit d'employer 24 447 personnes cette année.
Incroyable. Qu'est-ce qu'ils font tous exactement ?
Mieux encore, près de 400 employés travaillent à la Fed, et ils ont un objectif très clair.
Dans les propres mots de la Fed :
Conduire la politique monétaire de la nation en influençant les conditions de la monnaie et du crédit dans l'économie afin de parvenir au plein emploi et à la stabilité des prix.
Maintenir la stabilité du système financier et contenir le risque systémique qui peut survenir sur les marchés financiers.
Sachant cela, et sachant que près de six milliards ont été dépensés l'année dernière et que 6,25 milliards de plus le seront cette année, nous devons nous demander où va tout cet argent.
Après tout, le marché américain connaît des taux de participation à la population active faibles et en baisse, et nous n'avons certainement pas des prix stables.
On nous a dit que l'inflation était "transitoire" alors que la Fed ne faisait rien à ce sujet l'année dernière, et pourtant, nous sommes là, à mettre en œuvre une politique monétaire qui déstabilise les marchés.
La volatilité des prix est hors de contrôle, c'est exactement le contraire des objectifs déclarés de la Fed.
Comment près de 400 employés, le Conseil des gouverneurs et 11 présidents de banques de réserve ont-ils pu se tromper à ce point ?
Cette erreur colossale s'est faite non seulement au détriment des contribuables américains, mais aussi du monde entier, étant donné le statut de monnaie de réserve du dollar américain.
Peut-être est-il vraiment temps de mettre fin à la Fed... Long 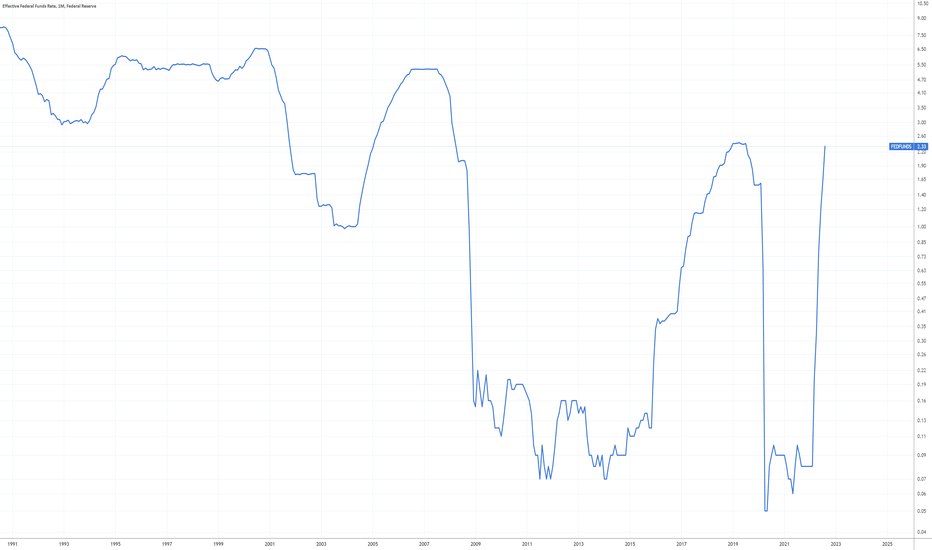
M

Éducation 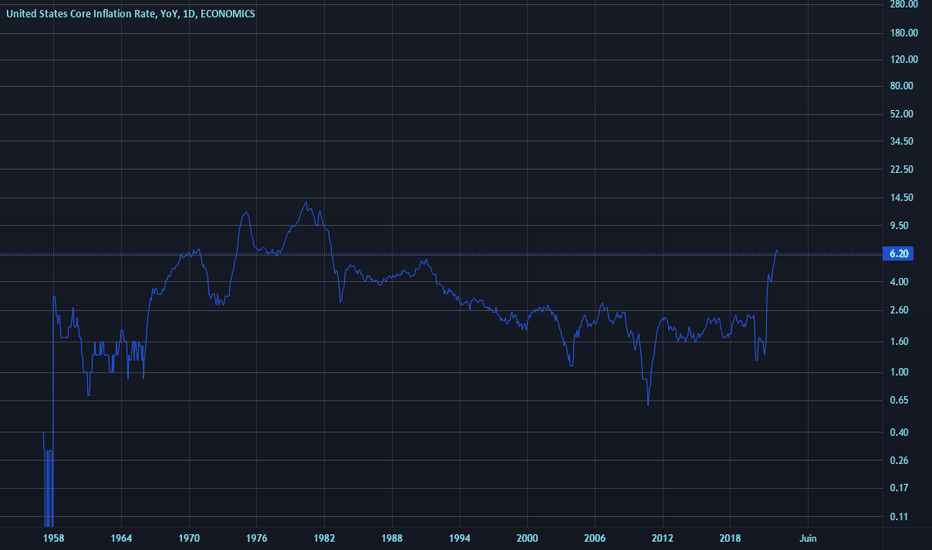
Long