Long

House of Trading: nuove idee per investire da Trader ed AnalistiPrima i fallimenti delle banche statunitensi, poi l’acquisizione del Credit Suisse da parte di UBS e poi la questione Deutsche Bank che, tra derivati in portafoglio, asset illiquidi e balzo del Credit Default Swap, rappresenta la quintessenza dell’istituto da prendere di mira con una crisi di fiducia.
In mezzo a tutto questo ci sono da un lato le banche centrali, che riconoscono che queste tensioni portano ad un restringimento delle condizioni monetarie, e dall’altro i fondamentali economici, che impongono di tenere alta la guardia. In un simile contesto, il nervosismo degli operatori non ci mette molto a tramutarsi in volatilità .
Un aiuto per aiutarci a comprendere l’attuale scenario arriva dal ritorno, come ogni martedì, di “House of Trading – Le carte del mercato” . House of Trading è l’appuntamento settimanale con Trader ed Analisti che si sfidano a suon di strategie operative utilizzando i Turbo Certificate di BNP Paribas.
House of Trading: cosa è successo nell’ultima puntata
Nell’ultima puntata di House of Trading, quella di martedì 21 marzo, la squadra dei Trader ha utilizzato i Turbo Certificate di BNP Paribas per investire sull’euro/dollaro (sia la strategia short che quella long non sono divenute operative) e sul Dax (l’operazione rialzista ha toccato lo stop loss, quella ribassista ha raggiunto il target).
Tra gli analisti, due operazioni, quelle sulle azioni Eni e sul titolo Alphabet, non sono entrate, una, al rialzo su Volkswagen, è a mercato (-3,1%) e l’altra, al ribasso su UniCredit, ha raggiunto il target.
Cosa attendersi dalla puntata di oggi
Nella puntata di oggi, 28 marzo 2023, la squadra dei Trader, formata da Giancarlo Prisco e da Nicola Duranti, metterà in campo operazioni sugli indici S&P500 e Dax, sul petrolio WTI e sulle azioni Tesla.
Dal fronte Analisti, Riccardo Designori ed Enrico Lanati risponderanno con operazioni sui titoli azionari Eni, Renault, Ryanair e JP Morgan Chase.
Come sempre, la sfida sarà arricchita dalla partecipazione del pubblico, che partecipa attivamente alla trasmissione con domande e spunti di analisi. Il sondaggio di questa settimana riguarda i tassi di Eurolandia.
Tassi BCE: tra falchi e colombe, cosa succede a maggio?
Rialzo tassi di 50 punti
Rialzo tassi di 25 punti
Nessun rialzo
Taglio tassi
L’appuntamento, come di consueto, è alle 17:30.
BTP Italia: l'assassino torna sempre sul luogo del delittoPer la parte di debito pubblico finanziato con i titoli di Stato il Tesoro italiano strategicamente vuole allungarne la vita media (oggi 7 anni) e la quota in mano agli italiani.
Il concetto è stato tra l'altro rafforzato proprio dal nuovo governo in carica. L'intenzione è condivisibile visto che dovrebbe assicurare una maggiore stabilità delle sue quotazioni sul secondario, vista l'indole cassettista degli italiani. Va anche detto che parliamo comunque di numeri esigui.
Infatti, da quando è stato introdotto con questo strumento lo Stato ha raccolto complessivamente circa 193 miliardi di euro, vale a dire circa il 7% del debito complessivo attuale (2.762 miliardi), mentre in circolazione rivalutati ve ne sono ancora circa 96 miliardi corrispondenti a poco più del 4% del totale dei titoli di stato (2.323 miliardi).
Si tratta di uno strumento, comunque, che a differenza del classico BTP ha l’optional di potere speculare sull’entità del suo costo visto che se emesso in previsione di inflazione calante/debole assicura un certo risparmio sugli oneri finanziari visto che la cedola reale minima garantita è fissata ad un livello sensibilmente più basso rispetto allo yield del corrispondente (per scadenza) titolo standard.
Tuttavia, il rovescio della medaglia è che se si sbaglia previsione (difficile) o dovese materializzarsi un evento tanto imprevisto quanto negativo (possibile) capace di fare schizzare i prezzi, si finirebbe per pagare più interessi di quanto preventivato.
Comunque, negli ultimi 20 anni abbondanti indubbiamente il costo medio dei titoli di stato è sensibilmente sceso, in armonia con quanto avvenuto nel resto dell’Unione Monetaria, nonostante le gobbe corrispondenti alla crisi finanziaria del 2008 e alla diffusione del Covid-19.
Come ogni azienda che sta sul mercato, anche lo Stato italiano cerca di farlo nel migliore dei modi e con i BTP Italia aumentano le leve di marketing con cui stuzzicare i suoi clienti affezionati e potenziali.
Nel caso specifico sulla confezione in cui il titolo viene venduto troviamo scritto: protegge dall’inflazione e regala un bonus finale a chi lo detiene fino alla scadenza. La prima promessa cavalca l’onda emotiva che domina l’investitore tipo, fiaccato oramai da un anno buono di alti prezzi che erodono potere di acquisto. La seconda promessa è una carezza pura e semplice, la zolletta di zucchero data al cavallo per convincerlo meglio a fare ciò che vogliamo. Una gratificazione tanto intensa quanto di breve durata.
Dunque, il titolo in emissione garantisce almeno 2% di interesse reale minimo, 0,8% di premio fedeltà a scadenza e durata 5 anni. Indicizzato all’indice FOI (che esclude i tabacchi) semestralmente garantisce 1% lordo, eventualmente rivalutato dell’aumento del FOI nello stesso periodo, e la rivalutazione del capitale nominale della stessa entità dell’incremento dell’indice. Nei semestri successivi la cedola ed il capitale potranno essere rivalutati solo se l’indice FOI è più alto rispetto a quello fissato nel semestre precedente.
Se volessimo metterci dall’ottica del Tesoro italiano, alla luce delle previsioni della BCE che prevede inflazione in picchiata fino al 2% nel 2025 (Fonte BCE) e di Banca d’Italia che indica assenza di pressioni inflazionistiche nei prossimi tre anni almeno (dei 5 di durata complessiva del titolo)
l’emissione del titolo si rivela quanto mai tempestiva e dal timing quasi perfetto.
Infatti, a meno che gli economisti di BCE e Bankitalia si sbaglino o arrivi un “cigno nero” l’operazione si concluderà con un successo visto che farà risparmiare circa la metà degli interessi rispetto al caso in cui avesse emesso un BTP normale. Ma il 2% circa che lo Stato risparmia rappresenta il 2% circa che il sottoscrittore rischia di non incassare se le cose vanno come previsto.
Una caratteristica di noi italiani è certamente quella di essere refrattari ad assicurare i rischi in generale verso i quali il sentimento dominante è che questi difficilmente si materializzeranno e se proprio dovesse accadere sicuramente colpiranno gli altri e non noi stessi. In coerenza con questo tratto più spesso capita di acquistare le coperture o perché costretti, come avviene per i finanziamenti, o perché non ci accorgiamo di averli acquistati.
Quest'ultimo è il caso del BTP Italia in emissione che gli italiani stanno acquistando convintamente. Infatti, rispetto al BTP "standard" di pari durata il 2% circa in meno di rendimento che lo Stato non corrisponde ai risparmiatori altro non è che il costo da pagare per acquistare protezione dall'inflazione (sia chiaro futura e non attuale) incassando cedole crescenti. La partita tra i due titoli a me pare impari visto che, a meno di eventi avversi e ad oggi non visibili, nei 5 anni ti tempo che dura la competizione il BTP parte in vantaggio di 2% annui che probabilmente manterrà per quasi tutto il primo tempo (i primi 2 anni) e restando solo il secondo tempo al BTP Italia per rovesciare le difficili sorti dell'incontro.
Morale. Il BTP Italia non è la soluzione per tutti gli investitori. Il rendimento iniziale basso e certo, e ipotetico alto futuro mal si concilia con una scelta di asset allocation strategica. Piuttosto rappresenta un elemento di diversificazione in un portafoglio di investimento equilibrato (in relazione al profilo di ciascuno). WisdomTree - Tactical Daily Update - 20.01.2023Wall Street scende, teme la recessione indotta dai tassi di interesse elevati.
Dal WEF di Davos inviti alla prudenza e toni ancora "hawkish" dell’ECB.
Kristalina Georgieva (FMI): economia globale riparte se cresce la Cina.
Borse cinesi alla 4’ settimana di rialzi, alla vigilia del Capodanno lunare.
Finalmente, verrebbe da dire, una seduta di cali tra -1 e -2% per le Borse europee, che interrompono 6 giorni consecutivi di recuperi, condizionate dalle dichiarazioni caute di Christine Lagarde (Presidente della Banca centrale europea, ECB) a Davos, dalle pesanti chiusure di Wall Street della sera prima e dai toni severi emersi dai verbali dell’ultima riunione dell’ECB di dicembre.
Milano ha perso -1,75%, Parigi -1,86%, Francoforte -1,72%, Londra -1,07%. Anche Wall Street e’ scesa, scontando uno scenario di rallentamento per il 2023: Dow Jones ed S&P500 -0,76%, Nasdaq -0,96%, con l’indice di volatilita’ Vix tornato sopra 20.
Secondo Lagarde l'inflazione europea è ancora troppo elevata e richiede nuove “strette”, cioe’ rialzi dei tassi: un simile intendimento emerge anche dalle minute dell’ultimo meeting, durante il quale diversi membri (Governatori delle banche centrali nazionali) erano favorevoli ad un rialzo di 75 bps, contro 50 deliberati.
Swiss National Bank, per voce del suo Presidente Jordan, ribadisce la necessita’ di nuovi rialzi, mentre l’istituto centrale norvegese Norges Bank, che ha deciso di lasciare i tassi invariati, non esclude un nuovo rialzo a marzo, pur riconosendo che sono già stati aumentati significativamente ed in breve tempo, frenando l’economia.
Il Presidente della Banca centrale Olandese e membro del board dell’ECB Klaas Knot ha l’impressione che i mercati stiano sottovalutando i probabili nuovi aumenti dei tassi da parte della Banca centrale, che potrebbero essere da almeno 50 punti base ciascuno.
Il quadro prospettico dell'economia europea appare oggi meno negativo/recessivo di quanto si temesse un paio di mesi fa: Christine Lagarde ha dipinto uno scenario poco brillante per il 2023, ma ha precisato che l'inflazione, pur restando attentamente monitorata, sembra aver superato il picco ed e’ ora in discesa.
Dal World Economic Forum di Davos (Svizzera) giungono anche le parole di Kristalina Georgieva, direttore generale del Fondo Monetario Internazionale, che invita a rimanere vigili e “realistici” sull’evoluzione macroeconomica in atto, evitando di passare da un eccesso di pessimismo ad uno di ottimismo.
Sul tema delle proiezioni economiche del FMI, riviste 3 volte al ribasso negli ultimi 9 mesi, la Georgieva ha affermato che gia’ la mancanza di un nuovo “downgrade” dovrebbe essere letto positivamente. Il ritorno della Cina ad una crescita superiore a quella globale, potrebbe migliorare la prospettiva planetaria.
La cautela che ha fatto arretrare i mercati azionari ha parzialmente interessato anche quelli obbligazionari, reduci da 2 mesi di forti recuperi dei prezzi e di cali dei rendimenti. Lo spread tra BTP italiani e Bund tedeschi e’ risalito a 177 bps sulle parole della Lagarde e le minute dell’ECB, dopo un breve “passaggio” a 170.
Dagli Stati Uniti ieri, 19 gennaio, qualche dato depone a favore di un rallentamento economico gia’ in atto: il settore delle costruzioni sta soffrendo del calo della domanda dovuto alla crescente onerosita’ dei mutui, proprio mentre il Tesoro Usa ha raggiunto il limite del debito ed il Segretario di Stato Yellen annuncia misure correttive che il Congresso dovra’ deliberare in fretta e furia.
Secondo l’agenzia di rating Moody's il comparto “real estate” soffre molto dell’aumento del costo del denaro: le famiglie americane spendono circa il 30% del proprio reddito per affitti ed il rialzo del tassi ha tagliato fuori dall’acquisto di case una fetta crescente della popolazione, costretta a rivolgersi al mercato dei fitti, divenuti anch’essi piu’ cari.
Guardando alle materie prime energetiche notiamo il prezzo del petrolio stabile, col WTI (greggio di riferimento Usa) attorno 80 Dollari/barile (+0,2%) e quello del gas europeo (Ttf di Amasterdam), salire del +5,1% a 64,3 Euro/megawattora, sostenuto dall’aumento della domanda dovuto all'ondata di freddo dell’ultima settimana.
Continua la risalita dei rendimenti dei Titoli di Stato europei: quello del BTP decennale italiano torna a 3,89% (+11 bps) e lo spread tra Btp e Bund a 176 punti. Salgono anche i rendimenti del 10 anni tedesco (+4 punti) e francese (quasi +5 punti).
Piuttosto tranquillo il mercato valutario: l'Euro che resta sopra 1,08 verso US$, (1,084alle 10.00 CET) e sopra 139 contro Yen giapponese.
Le Borse asiatiche chiudono la settimana con un’intonazione positiva: quelle cinesi, alla 4’ settimana consecutiva di guadagni, testimoniano ottimismo sulla ripresa economica del Paese, che il Governo cercera’ di favorire con incentivi fiscali, garanzie e sussidi diretti, ma soprattutto con l’allentamento delle misure anti-Covid. Rialzi molto simili stamane, 20 gennaio, per Shanghai, +0,76%, e Shenzhen +0,65%.
A Tokio il Nikkei e’ salito +0,56%, per nulla disturbato dal dato sull'inflazione al consumo (CPI) giapponese, salita a dicembre +4%, livello massimi da 40 anni. Ad Hong Kong l’indice Hang Seng ha segnato un brillante +1,8%, alla vigilia della settimana di festeggiamenti e vacanze per il Capodanno lunare.
Borse europee in rialzo medio del +0,6% a fine mattinata. Futures u Wall Street poco mossi (13.30 CET).
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
IL MERCATO SCONTA UNA RECESSIONE? CICLO ECONOMICO E YIELD CURVEBuongiorno a tutti.
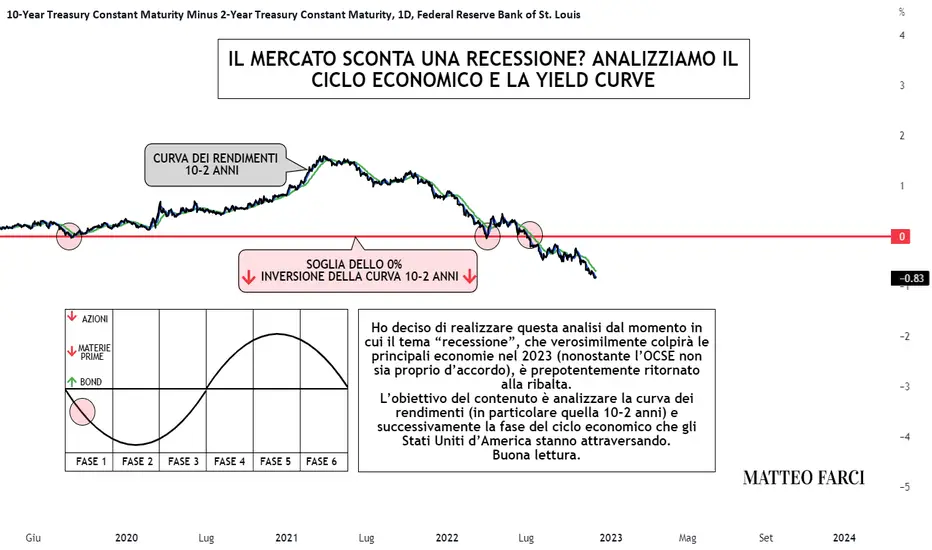
Ho deciso di realizzare questa analisi dal momento in cui il tema “recessione”, che verosimilmente colpirà le principali economie nel 2023 (nonostante l’OCSE non sia proprio d’accordo), è prepotentemente ritornato alla ribalta.
L’obiettivo del contenuto è analizzare la curva dei rendimenti (in particolare quella 10-2 anni) e successivamente la fase del ciclo economico che gli Stati Uniti d’America stanno attraversando.
Buona lettura.
I SEGNALI DAL MERCATO OBBLIGAZIONARIO: LA CURVA 10-2 ANNI SCONTA UNA RECESSIONE
La figura mostra lo spread tra i rendimenti dei titoli di stato americani a 10 anni e due anni, ottenibile su tradingview attraverso il ticker “T10Y2Y”.
La curva dei rendimenti 10-2 anni è uno spread (differenza); esso viene ottenuto dalla differenza tra il rendimento del titolo di stato americano a scadenza 10 anni e quello a scadenza 2 anni; quando lo spread percorre una traiettoria rialzista, il rendimento a 10 anni sale più rispetto a quello a 2 anni; viceversa, quando lo spread si contrae (ossia percorre una traiettoria ribassista), avviene il contrario.
Per essere più chiari, focalizziamo l’attenzione sul biennio 2019-2021:
Da settembre 2019 a fine marzo 2021 abbiamo avuto uno spread rialzista, mentre da aprile 2021 ai giorni nostri uno ribassista; perché? Nel primo caso, come mostra la grafica successiva, il rendimento a 10 anni è cresciuto più rispetto a quello a 2 anni:
Nel secondo caso è accaduto il contrario: è stato il 2 anni ad avere maggior forza:
Nonostante sia risaputo, questo spread è un “leading indicator” (segnale anticipatore) per una recessione. In particolare, ogni qualvolta esso ha infranto al ribasso la soglia dello 0%, qualche tempo dopo gli Stati Uniti d’America sono andati incontro ad una recessione. Nell’immagine successiva, i cerchi di color rosso indicano il momento dell’inversione, mentre i rettangoli di color azzurro le recessioni americane dal 1980 ad oggi:
Diamo uno sguardo al 2022:
:
La curva ha avuto due inversioni:
• La prima agli inizi di aprile
• La seconda a luglio
Perché?
• Il rendimento a 2 anni è influenzato dalle mosse di politica monetaria: quanto più la Federal Reserve si palesa aggressiva, tanto più il “US02Y” (ticker del rendimento a 2 anni) sale in intensità e forza
• Il rendimento a 10 anni è più influenzato da dinamiche quali crescita economica e, dunque, inflazione: tende a salire e rafforzarsi maggiormente in periodi di ripresa ed espansione economici che in rallentamento/contrazione
Secondo questi ultimi due punti, una FED aggressiva ha influito sul rendimento a 2 anni, gonfiandolo al rialzo; le sue mosse hanno tuttavia causato un rallentamento dell’inflazione e della crescita economica, limitando la forza del rendimento a 10 anni e, dunque, causando l’inversione della curva.
Possiamo dunque dire che il mercato obbligazionario sconta una recessione?
Basandoci sul fatto che l’inversione di questa curva è sempre stata anticipatrice dello stesso scenario economico, direi di sì.
Un modo alternativo per capire quanto il mercato obbligazionario ha scontato il degradamento dell’economia è l’analisi della curva dei rendimenti attuale rispetto a quella risalente ad un anno fa:
Possiamo osservare una grande differenza tra le due:
• Un anno fa si mostrava crescente con un principio di appiattimento sulle scadenze più lunghe (dai 20 anni ai 30 anni): una curva di questa forma è comune durante un picco dell’espansione economica
• Oggi si presenta completamente invertita, con le scadenze più brevi che offrono rendimenti più alti rispetto a quelle più lunghe: essa si forma quando il mercato obbligazionario inizia a scontare una recessione
Queste due curve sono utili in quanto mostrano come le prospettive economiche siano notevolmente cambiate dall’8 dicembre 2021 all’8 dicembre 2022 (anzi, viste le forme totalmente “opposte”, possiamo affermare come le prospettive si siano “capovolte”).
I SEGNALI DEL CICLO ECONOMICO
Il ciclo economico è l’alternanza di fasi economiche di espansione e di contrazione che si ripetono in maniera ciclica. Le stesse sono fondamentalmente 6:
1. Contrazione-recessione economica
2. Picco (o minimo) della recessione
3. Ripresa economica
4. Espansione economica
5. Picco dell’espansione
6. Rallentamento economico
Nell’immagine successiva vengono rappresentati:
• A sinistra ciò che l’economia statunitense ha vissuto nel biennio 2020-2022:
• A destra le 6 fasi del ciclo economico
È possibile osservare come all’interno di ogni fase le tre principali asset class (azionario, obbligazionario e materie prime) presentino performance diverse (fatta eccezione per la fase 3 e 6)
Secondo lo stesso modello possiamo dunque affermare che:
• Il mercato inizia a scontare una recessione a metà circa della fase 1, dove le performance delle obbligazioni dovrebbero presentarsi rialziste mentre quelle delle azioni e delle materie prime ribassiste
Secondo quest’ultimo concetto, le obbligazioni dovrebbero sovraperformare l’S&P500 e l’indice delle commodities DJP (Bloomberg Commodity Index); questo è vero? Costruiamo i due indici di forza e verifichiamo:
L’indice di forza tra obbligazioni e materie prime mostra come le prime sovraperformino le seconde dal 7 novembre.
Stessa indicazione se si considera l’indice di forza tra obbligazioni/azioni:
Le obbligazioni presentano maggior forza rispetto alle azioni dal 24 ottobre.
Considerando dunque il concetto di ciclo economico, possiamo affermare che il mercato sconta una recessione? A parer mio, nonostante la forza maggiore dei bond, c’è la necessità di aspettare ancora qualche settimana in maniera tale da assicurarsi che la stessa sia duratura nel tempo; tradotto, vorrei vedere i due grafici precedenti più rialzisti per più tempo.
C’è tuttavia da fare una considerazione: per certi versi, l’ETF TLT che, come ho specificato nelle grafiche, replica il movimento di obbligazioni governative americane con scadenze residue superiori ai 20 anni, è considerato un bene rifugio, fondamentalmente per due motivi:
• Non è un asset volatile come il mercato azionario o delle materie prime (più un asset è volatile, più è considerato rischioso)
• L’America presenta rating AAA, affidato dalle relative agenzie (Fitch, Moody’s e Standard and Poors) a tutti quelli Stati sovrani che presentano un’impossibilità di default e che quindi riescono a ripagare i debiti ai relativi creditori. In parole povere, significa che acquistando le loro obbligazioni, si ha la certezza di ricevere tutti gli interessi (sotto forma di cedole) e successivamente il prezzo di acquisto del bond stesso. Questo conferisce allo stesso asset (TLT) un’invulnerabilità contro una recessione, motivo per il quale viene acquistato nello stesso scenario economico-finanziario comportandosi, dunque, da bene rifugio
TLT inizia a comportarsi da bene rifugio? La grafica successiva mostrerebbe di si:
Dal 24 ottobre l’ETF ha realizzato un impulso rialzista tale da sfiorare i 20 punti percentuali; c’è da aggiungere un ulteriore considerazione; la sua salita è stata frutto del pensiero degli investitori di una FED meno aggressiva:
Condivido un’ulteriore grafica:
Essa, che assieme ad altri indicatori va a costituire il famoso “Fear and Greed Index”, mostra la differenza tra i rendimenti azionari e obbligazionari negli ultimi 20 giorni, confermando dunque l’indice di forza TLT/S&P500.
CONCLUSIONI
L’inversione della curva dei rendimenti 10-2 anni indica come, da luglio, il mercato obbligazionario inizia a scontare una recessione, così come la curva dei rendimenti a tutte le scadenze; TLT, uno degli ETF principi sul mercato dei bond USA, sembra abbia raggiunto il bottom (favorito dal pensiero di una FED meno aggressiva del previsto) e, oltretutto, inizia a sovraperformare le azioni e le materie prime, situazione particolare che accade in una recessione.
Direi che è da diverso tempo che questa particolare asset class sconta lo scenario economico più chiacchierato dell’ultima settimana; terrò monitorato il contesto e fornirò eventuali aggiornamenti le prossime settimane.
Buon weekend, Matteo Farci
WisdomTree - Tactical Daily Update - 03.12.2022La FED alza ancora i tassi di 75bps e la narrativa resta “hawkish”.
Inflazione e mercato del lavoro Usa ancora forti: i tassi saliranno ancora.
Torna a rafforzarsi il Dollaro e risalgono i rendimenti dei Govies.
I dati PMI di ottobre nell’Eurozona anticipano fase recessiva quasi certa.
Le Borse europee ieri, 2 novembre, hanno chiuso in calo, impattate da diversi fattori, tra i quali l’ulteriore peggioramento degli indici PMI (Purchasing Managers Index) europei in ottobre, i dati Adp sull’occupazione nel settore privato Usa risultati migliori delle attese, e le nuove voci discordanti e poco verificabili, sul possibile uso di armi nucleari tattiche russe nella guerra in Ucraina.
L’evento “clou” della giornata, con l’inevitabile clima di attesa, era il comitato di politica monetaria della banca centrale Usa (Federal Reserve-FED) che, nella tarda serata europea (19.00 CET), ha annunciato il nuovo aumento dei tassi di 75 punti base, peraltro largamente previsto dal mercato.
Una prima lettura dello stringato Comunicato sembrava cogliere un messaggio piu’ accomodante che in passato, che accennasse ad un possibile allentamento dei prossimi rialzi. Poco piu’ tardi le parole del Chairman FED Powell hanno spinto al ribasso Wall Street: S&P500 a -2,5%, Dow Jones -1,6% e Nasdaq -3,4%. “I tassi rimarranno alti a lungo finche’ l'obiettivo d’inflazione sara’ raggiunto.
Powell ha chiaramente detto che la politica monetaria restrittiva e’ necessaria e proseguira’ "per un certo tempo", e che saranno "appropriati" altri rialzi dei tassi. Sebbene sia plausibile che l'entità dei singoli rialzi vada assottigliandosi dopo 4 rialzi consecutivi da +0,75%, il «terminal rate», il tasso di riferimento che FED considera come punto d’arrivo, sarà più alto (consenso sopra 5%) di quanto si prevedesse.
Alla chiusura dei listini europei di ieri, misuravamo: Milano invariata, Londra -0,50%, Parigi -0,81%, Amsterdam -0,90%, Francoforte -0,62%, Madrid -0,35%
Fronte macro europeo: ad ottobre, per il quarto mese consecutivo, l'indice PMI manifatturiero dell'Euro-Zona e’ rimasto in area di contrazione (sotto 50), scendendo a 46,4 da 48,4, al minimo da maggio 2020 e sotto il 46,9 previsto.
Il PMI tedesco e’ crollato a 45,1, come a marzo 2020, quello francese a 47,2 punti e quello italiano a 46,5 dai 48,3 di settembre. Gli intervistati segnalano con preoccupazione cali della produzione e dei nuovi ordini.
Il Governo Tedesco corre ai ripari ed il tetto ai prezzi dell'energia, annunciato dal cancelliere Scholz per alleviare l’onere a famiglie ed imprese, entrerà in vigore il 1’ gennaio 2023 per quanto riguarda l’elettricita’.
Per il gas il sussidio pubblico sara’ attivo dal 1’ gennaio per le grandi imprese e dal 1’ marzo per le famiglie. Il tetto ai prezzi di elettricita’ e gas e’ il capitolo principale del colossale Piano da 200 miliardi di Euro annunciato a fine settembre da Berlino.
Oggi, 3 novembre, si riunisce la Banca d'Inghilterra, che probabilmente decidera’ per il piu’ forte singolo rialzo dei tassi degli ultimi 30 anni: +75 bps, secondo le attese di consenso, che si assomma all’avvio del cosiddetto “Quantitative Tightening”, cioe’ delle vendite nette di Gilt (titoli del debito pubblico britannico) da parte della banca centrale (BoE). Insomma una svolta “restrittiva” assai robusta.
Sempre oggi, anche la Banca Centrale Norvegese decidera’ un rialzo tra 25 e 50 bps: una mossa gia’ oggetto di pesanti critiche visto che, dopo le mosse ravvicinate di “tightening” susseguitesi da inizio anno, l’economia si e’ inchiodata ma l’inflazione non ha rallentato il proprio passo.
Ieri la banca centrale di Hong Kong ha aumentato i tassi, +24 bps a 4,25%, in perfetta sincronia con la politica monetaria degli Stati Uniti: una scelta abbastanza scontata, dato che la valuta di Hong Kong è “ancorata” al Dollaro Usa.
Torna la calma sul prezzo del grano, dopo che l’intercessione del Presidente turco Erdogan ha convinto Mosca a non ostacolare l’export di cereali via mare dall'Ucraina. Tra i metalli industriali ieri 2 novembre, ha colto di sorpresa il balzo del nickel (+8,2%) e del rame (+2,7%): oggi tuttavia, arretrano rispettivamente -3,3% e -2,3%.
Oggi, 3 novembre, il prezzo del petrolio WTI (West Texas Intermediate) scende del -1,2% a 88,7 Dollari/barile, mentre quello europeo del metano perde -2,5% a 131 Euro/megawattora (ore 13.30 CET).
Lo spread di rendimento tra Btp italiani e Bund tedeschi decennali è stabile a 216 punti base: il rendimento del decennale italiano sale di 8 bps a +4,42% e quello dell’omologo Bund tedesco a +2,26%. Il Treasury Bond Usa decennale rende il +4,19%, dopo essere stato stabile per diversi giorni, spinto al rialzo dalle indicazioni “da falco” sui tassi della banca centrale.
Sul mercato valutario, il Dollaro Usa si rafforza sino a 0,97, non lontano dal record storico contro Euro di 2 mesi fa a quota 0,96.
Le Borse asiatiche hanno chiuso in calo, soffrendo della notizia che Pechino ha confermato la politica Covid Zero. Tokio chiusa, ma Hong Kong perde -3,1%, dopo essere salita +8% in soli 2 giorni, Shanghai -0,2% Shenzen -0,3%, Seul -0,3%.
Borse europee in calo medio -1,0% a fine mattinata, similmente ai Futures su Wall Street.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Inflazione? +8.5% ad agosto è panico a Wall Street sell off!L'inflazione Usa cresce anche ad agosto è a +8.5%, KOper gli analisti che si aspettavano un rallentamento verso l'8%!
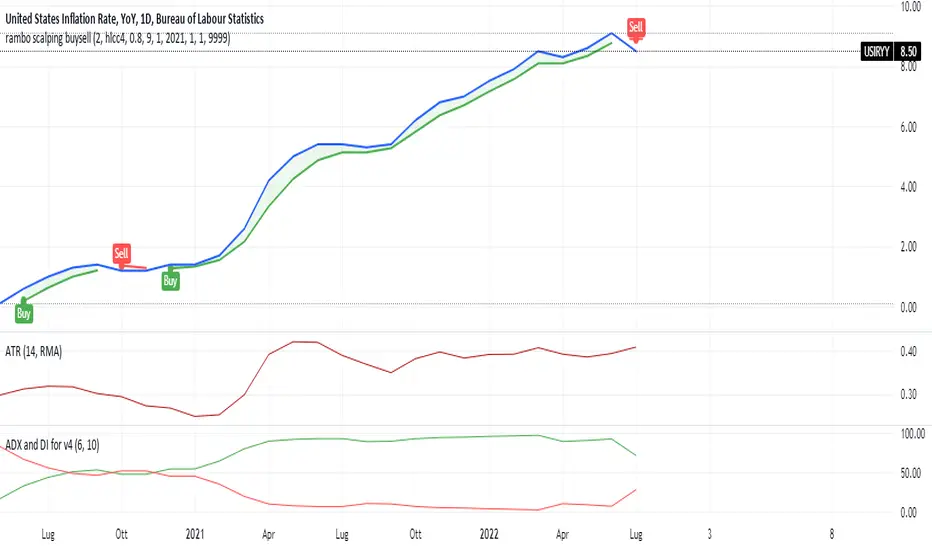
L'inflazione USA sale all'8.5% mese su mese ad agosto (6,3% annuale), la maggior parte dei gestori ed analisti attendevano una leggera discesa e\o stabilizzazione purtroppo però non si è raggiunto il target.
Il prossimo appuntamento è per il 21 settembre con la Federal Reserve che aumenterà i tassi così come preannunciato.
Sino a fine 2022 per la Federal Reserve e le altre banche centrali mondiali focus è e sarà solo combattere l'inflazione! Peccato però che le inflazione è diversa di continente in continente!
Powell al Simposio di Jackson Hole aveva già annunciato manovre di contenimento rispetto alla cirsolarità del contante, certa quindi la stretta dei tassi.
Reagiscono negativamente le borse di tutto il mondo, Wall Street purtroppo sul podio.
Pesanti i ribassi con il Nasdaq che perde il 5.10%, affonda anche l'S&P500 a -4.50% a seguire il Dow Jones con una negatività del -4%.
La reazione dei rendimenti è stata tempestiva in USA il rendimento a 10 anni supera lka barriera del 3.40%, in Italia il rendimento torna a sfiorare il 4%, ad averela peggio il rendimento tedesco a 1.75%.
Tra i titoli peggiori al Nasdaq Meta (facebook) che chiude a -8.5%, Nvidia -8%, Western Digital -8%, AMD -8%, Netflix -7%, Boeing -6% ed Apple a -5%.
Ko tecnico anche per Piazza Affari con il Ftse Mib che chiude al ribasso a -1,4% ritornando sotto quota di supporto dei 22500 punti indice e per l'esattezza a 22300 punti indice.
Nonostante il ritorno verso il +4 % del rendimento decennale italiano la chiusura per lo spread Btp/Bund è in calo e torna al supporto di 226 punti per euro.
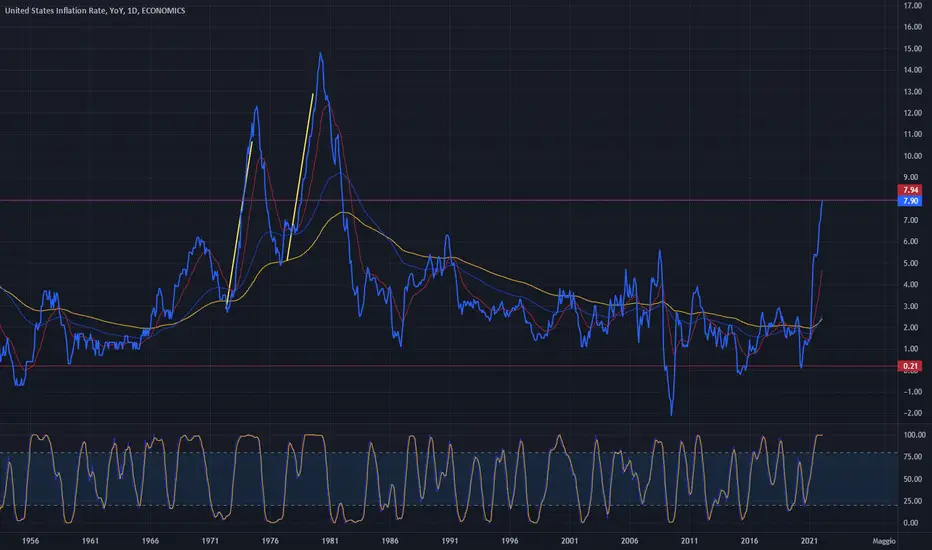
Purtroppo torna a salire il prezzo del gas, in rialzo al Ttf di Amstredam e torna sopra la soglia dei 200 euro a megawattora. Inflazione USA ed andamento mercato dei BondLa prima pubblicazione di questo setup sul grafico dell'andamento dell'inflazione USA e tasso di sconto della FED, risale a Febbraio'22 e l'allego qui di seguito.
In questi 7 mesi, che è successo un po' di tutto: dalla invasione Russa ai danni dell'Ucraina che continua ed è stata tutt'altro che una guerra lampo, alla risalita dei rendimenti obbligazionari, con relativa caduta del valore del bond, all'impennata delle materie prime, conseguenza prima della crescita dell'inflazione.
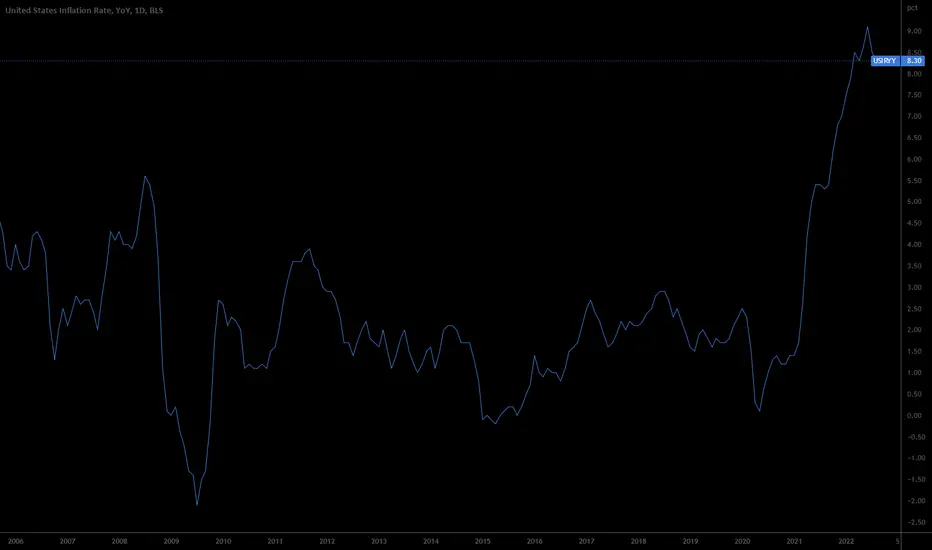
I dati sull'inflazione rilasciati poco fa, è risultato ancora in crescita, arrivando ad un tasso annuo di 8,3% rispetto al consenso previsto dal mercato del 8,1%. Va detto in diminuzione rispetto all'andamento annuale di Luglio che viaggiava a 8,5% ma il dato mensile però è aumentato dello +0,1 rispetto al nullo di Luglio. Così come sono aumentati i generi alimentari passando da 5,9% a 6,3%.
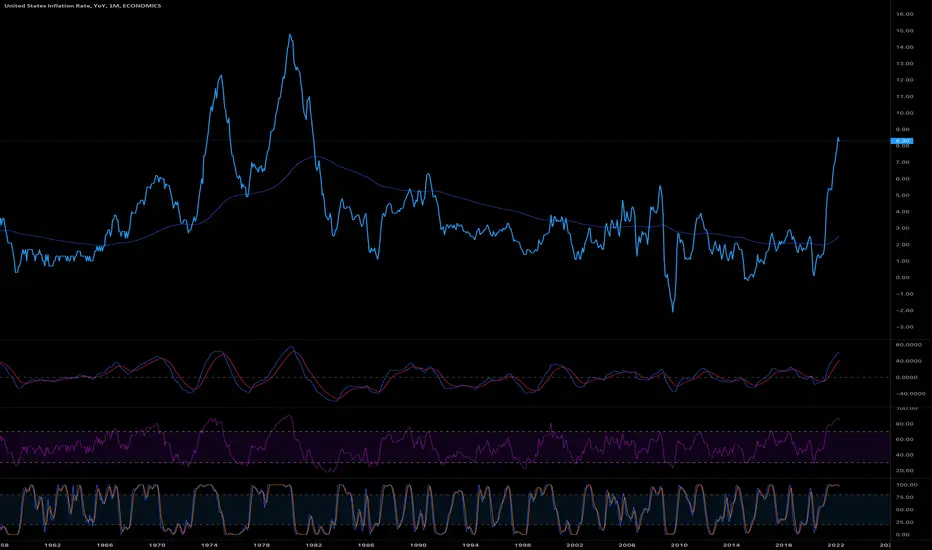
Guardando il grafico aggiornato ad oggi , possiamo notare che comunque l'inflazione sta ancora viaggiando a contatto con la diagonal trend centenaria, che sta facendo da resistenza. Se pur rotta il mese scorso, non abbiamo avuto questo mese un accelerazione oltre il livello precedente.
Sembrerà di poca consolazione, ma al momento va interpretato come di buon auspicio per il contenimento dei prezzi.
Nella parte bassa dei grafici abbiamo il tesso interesse Fed ed andamento rendimenti che sono ovviamente in ascesa.
Attenzione che il rendimento dei Bond ha ancora ampio spazio di crescita. IL GIRO DI BOA DEL 2022Abbiamo dunque percorso la metà del nostro cammino sui mercati finanziari per questo 2022, un anno che non ha deluso le aspettative di alta volatilità, con un bear market che forse avremmo dovuto vivere già tempo addietro, considerata la pandemia che ha colpito le economie mondiali nel 2020, e che avrebbe dovuto generare dei corposi ribassi sui listini mondiali, ma che tuttavia le banche centrali hanno evitato, ricorrendo ad un’immissione di liquidità mai vista prima. Le economie sono state sostenute artificialmente, ed i mercati finanziari sono stati inondati di liquidità, creando una divergenza fortissima tra finanza ed economia reale. Questa divergenza chiara sotto gli occhi di tutti, era destinata a chiudersi, prima o poi le banche centrali avrebbero dovuto riallineare i conti, e la goccia che ha fatto traboccare il vaso, è stata l’esplosione dell’inflazione.
Un’inflazione ricercata, come più volte da noi detto, dalle banche centrali, che ricordiamo nel periodo pre pandemico, in una fase del ciclo economico di fortissimo rallentamento, era uno degli obbiettivi principali insieme alla piena occupazione.
Ebbene la domanda è ripartita, con la fine della pandemia, ma l’offerta è rimasta ferma, generando una corsa dei prezzi molto più rapida del previsto, ma le banche centrali, sicure di poter gestire il quadro complessivo, hanno lasciato margini ampi alla corsa dei prezzi.
Colpo finale per questo 2022 la guerra Russia Ucraina, che ha messo sul tavolo delle ripercussioni, e delle sanzioni , il comparto energetico. La Russia, uno dei maggiori fornitori mondiali di Petrolio, gas, ma anche di frumento e diverse altre risosrse, si è trovata isolata dalle potenze europee, che hanno chiaramentee intrapreso la strada dell’indipendeza energetica dalla russia.
Benzina sul fuoco, verrebbe da dire! In un contesto dove la corsa dei prezzi era oramai lancirata, colpire l’offerta di food ed energy, è stato il via al rally! Inflaizone alle stella, massimi degli ultimi 40 anni e il mondo occidentale che deve correre ai ripari.
La FED, come sempre faro delle banche occidentali, inizia cosi il suo percorso di inasprimento nelle politiche monetarie, si parte con rapidi rialzi tassi ad ogni riunione, fino a giungere all’ultimo rialzo dei ben 75Bp.
Reprimere l’economia, schiacciare la domanda, questi gli obbiettivi della FED, che impotente nei confronti di un’offerta scarna di energia mondiale, si trova costretta ad abbattere la domanda, reprimere la produzione, generando un contesto difficilissimo per le aziende americane, che iniziamo a pubblicare trimestrali negative, special modo nelle proiezioni future, con utili in calo.
Inutile quindi sperare in rialzi dei listini, il crollo è inevitabile, un 2022 che da il via al tanto temuto bear market!
L’S&P dai massimi di 4795pnt crolla a 3650pnt , Nasdaq da 16740 a 11000pnt…regge in prima battuta l’azionario europeo
L’europa che vive un contesto di maggiore fragilità nella congiuntura macroeconomica, rallenta il suo processo di inasprimento , e non procede a rialzi tassi , attesi adesso per la riuniopne di luglio 2022.
L’Europa ha bisogno ancora di sostegno e questa da maggiore respiro all’azionario europea che soffre esclusivamente le incertezze legate al conflitto in Ucraina. Ma la fase di serenità dura poco, oramai le decisioni hawkis della BCE sono alle porte ed i listini europei iniziano a cedere punti percentuali, portandosi non lontano dai minimi di questo 2022. La strada sembra pertanto segnata.
Universo decisamente opposto il mondo orientale, che vive una fase del ciclo economico del tutto diversa, ancora alla ricerca di ripartenza, ricerca di inflazione che tarda a venire, con una domanda che rimane asfittica.
La BOJ cerca ancora forti stimoli all’economia, immette liquidità cercando di contenere i rendimenti obbligazionari sovrano allo 0.25%, portando cosi ad una svalutazione dello yen, che non si vedeva da anni.
Troppo ampio il divario nelle economie occidentali ed oriantali, lo yen perde terreno contro tutte le maggiori valute concorrenti, segnado un -12% medio da iniaio anno contro le majors.
La chiave di tutto resta l’energia, con il Ngas che dopo aver superato i 9$ ha ripiegato verso valori di fair value attorno ai 65$, mentre il petrolio resta ancora sostenuto sulle aree di 110$, mentre riteniamo fair value le aree tra 100-90$ al barile. ma al momento l’offerta fatica grandemente a sostenere il ritmo della domanda, ma se in un modo o nell’altro la domanda dovesse ripiegare, un nuovo equilibrio potrebbe trovarsi, tale da far calare i prezzi dell’energia.
Anche il mondo cripto per questo primo semestre non vede che profondo rosso, la forte correlazione con i listini azionari, hanno dato grande sprint nella fase di salita, la voglia di risk on, ha dato al mondo crypto un boost, che sembrava non finire mai, tutta via, il panico è panico, le incertezze non piacciono agli investitori, e pertanto la liquidità fa da padrona, si vendono tutti gli asset crypto, anche il btcoin segna un primo semestre in profondo rosso, sfondando i livelli dei 20000$ e senza dare ancora segno di tenuta dei minimi.
Dobbiamo ora proiettarci verso il secondo semestre dell’anno, e cercare le migliori occasioni di investimento, che a nostro parere saranno riposte nel mondo obbligazionario, primo comparto a beneficiare di un’eventuale rientro dell’inflazione, anticipando probabilmente il mondo azionario, che attende ora le trimestrali relative al q2.
Proseguiamo quindi il nostro cammino quotidiano insieme, monitorando costantemente i mercati, alla ricerca di occasioni di lungo , medio e breve periodo
buona giornata e buon trading Piena occupazione, tassi e bond: alcune considerazioni.I dati sulla disoccupazione Usa stupiscono, con l'unemployment rate al 3,6%, valori equiparabili ad una situazione pre pandemica.
Come ben sappiamo, le banche centrali hanno diverse finalità, tra le quali la stabilità dei prezzi (BCE) o la piena occupazione (FED).
Andiamo ad analizzare la situazione statunitense per poi trarre alcune conclusioni.
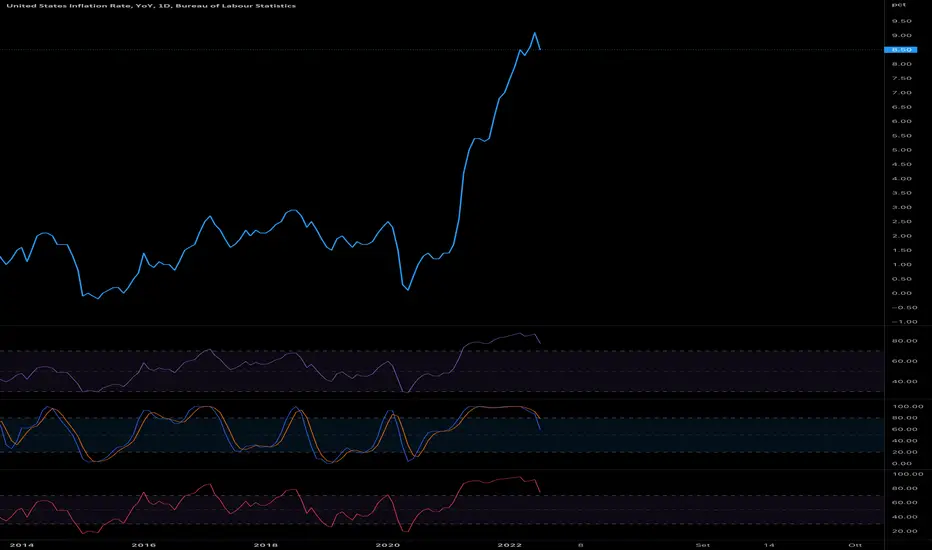
I tre grafici sopra riportano rispettivamente:
- Disoccupazione USA;
- Tasso d'interesse USA;
- Inflazione USA anno su anno.
Possiamo notare come esista una decorrelazione tra la percentuale di disoccupati ed il tasso d'interesse. Durante le fasi tendenziali di riduzione della disoccupazione, la FED tende ad avere atteggiamento più aggressivo sui tassi, andandoli ad incrementare. Durante le impennate della disoccupazione, dovute a forti shock (2008 e 2020), i tassi d'interesse vengono repressi per stimolare l'economia. Possiamo altresì notare come il livello dei prezzi negli Stati Uniti -terzo grafico sopra- negli ultimi anni sia rimasto stabile (ad eccezione dell'ultimo anno con impennata inflazionistica).
Fermiamoci a riflettere su un probabile scenario. I dati robusti dell'economia americana ed i livelli di piena occupazione da un lato e la crisi inflazionistica dall'altro, potrebbero portare la FED ad assumere un atteggiamento più hawkish sui tassi. Gli swap rates a breve, malgrado il tasso attuale dello 0,5 scontano un valore dello 0,73 Il mercato dei tassi a breve, prevede ulteriori incrementi. (grafico sotto).
Sarà importante capire se il mercato dei bond è preparato ad un ulteriore inasprimento della politica monetaria o se in generale i futuri aumenti sono già stati scontati dalle ampie perdite riportate. Nel grafico sotto troviamo l'andamento del treasury a 20 anni.
Faccio queste considerazioni perché in molti casi sento dire, anche con certa superficialità, che il mercato è arrivato ai minimi e che addirittura starebbe per ripartire. Posto che nessuno può prevedere l'andamento del mercato, di certo lo storno delle quotazioni è un fattore importante, tuttavia non bisogna mai dare nulla per scontato e sopra tutto è importante utilizzare i dati a nostra disposizione per essere consapevoli dei rischi che possiamo correre. Dobbiamo avere un piano e nel momento in cui ci approcciamo al mercato, dobbiamo prendere sempre in considerazione un "worst case scenario".
SPREAD OBBLIGAZIONARIO AD ALTO RENDIMENTO: LA SUA IMPORTANZA Salve lettori! Prosegue la guida al mercato obbligazionario iniziata il 16 febbraio 2022. I temi trattati sono stati:
• Introduzione al mercato obbligazionario
• Move Index e le sue correlazioni
• Correlazione tra obbligazioni e dollaro americano in diversi scenari economici finanziari
• Correlazione tra mercato obbligazionario e mercato azionario
• Forza e debolezza di uno stato espresso dai ratings e dalle obbligazioni
• Indice di forza relativo capace di anticipare un segnale di recessione
• La correlazione tra obbligazioni e materie prime
• Obbligazioni societarie: investment grade e high yield
Spero di aver trattato i diversi argomenti in maniera chiara e semplice, in maniera da fornirvi una visione più semplice e chiara dei mercati finanziari (dopotutto, l’obiettivo primo è proprio questo).
In questa analisi mi concentrerò su un argomento riagganciandomi all’ultima analisi in cui trattavo le obbligazioni societarie: lo spread obbligazionario ad alto rendimento.
E’ un argomento che potrebbe creare qualche problema di comprensione, per cui cercherò di trattarlo in maniera semplice. Per qualsiasi dubbio, contattatemi pure.
Iniziamo!
COS’E’ UNO SPREAD OBBLIGAZIONARIO?
Come spesso ho spiegato, uno spread non è altro che una differenza; se si tratta di spread obbligazionario, sarà una differenza tra i rendimenti di due obbligazioni diverse tra loro; in particolare esse:
• Possono appartenere alla stessa classe dello stesso Paese emittente (esempio: titoli di stato del tesoro americano, come lo spread “US10Y-US02Y”)
• Possono appartenere alla stessa classe ma derivare da emittenti statali diversi (come ad esempio il famoso spread “btp-bund”)
• Possono appartenere a diversa classe, derivanti da emittenti diversi (obbligazioni statali e obbligazioni corporate).
Gli spread sono espressi in termini di punti percentuali o punti base.
SPREAD OBBLIGAZIONARIO AD ALTO RENDIMENTO: CHI IL MINUENDO E CHI IL SOTTRAENDO DELLA DIFFERENZA?
Uno spread obbligazionario ad alto rendimento è la differenza tra il rendimento di un’obbligazione ad alto (minuendo) e una a basso rendimento (sottraendo).
Per l’uguaglianza di cui parlo spesso “RISCHIO = RENDIMENTO”, sarà quindi il differenziale tra un’obbligazione rischiosa ed una meno rischiosa; infatti, tenete bene a mente:
• Più è alto il rischio che un emittente non riesca ad onorare il compito di debitore (più è alta la possibilità che un emittente non riesca a ripagare l’interesse dell’obbligazione) più il creditore (un investitore, ad esempio) richiederà un alto rendimento per essersi assunto tale rischio
• Più è alta la possibilità che l’emittente riesca a onorare l’obbligazione assunta, minore sarà il rendimento richiesto dal creditore.
Ricordo brevemente:
• Le obbligazioni ad alto rendimento sono quelle che tipicamente vengono definite “junk bonds” (obbligazioni spazzatura), ai quali emittenti appartengono ratings da BB+ a D (emittenti considerati “poco capaci” di rispettare i propri doveri di debitori)
• Le obbligazioni a basso rendimento sono quelle che vengono definite “investment grade”, ai quali emittenti appartengono ratings AAA fino ad arrivare a BBB- (emittenti considerati in linea generale “capaci” di rispettare le obbligazioni assunte)
Gli emittenti di obbligazioni high yield sono rappresentati tipicamente da società o da Paesi Emergenti, mentre quelli di obbligazioni investment grade da Paesi come Stati Uniti e Germania.
In questa analisi prenderò in considerazione lo spread tra obbligazioni high yield emesse da società americane e obbligazioni del tesoro americano.
RISK ON E RISK OFF
Nella precedente analisi che trovate qui su tradingview dal titolo "obbligazioni societarie: investment grade e high yield" elencavo alcuni etf che replicavano il movimento di obbligazioni high yield a diversa scadenza.
Questi erano l’ISHARES 0-5 YEAR HIGH YIELD CORPORATE BOND ETF (SHYG):
e l’ISHARES IBOXX $ HIGH YIELD CORPORATE BOND ETF (HYG):
Avevo giustificato le recenti discese dei due etf basandomi sul concetto di risk-off dei mercati: quando l’avversione al rischio da parte degli investitori è bassa, essi tipicamente ruotano i loro capitali da asset più rischiosi ad asset meno rischiosi; era quindi piuttosto normale che si sarebbe verificato un deflusso di capitali da questi etf replicanti movimenti di obbligazioni molto rischiose, non credete?
Questo è solo uno dei tantissimi modi per capire quale sia il sentiment del mercato. Un altro è quello di paragonare tra loro i rendimenti di obbligazioni con stessa scadenza appartenenti a diversa classe, emesse da diversi emittenti, con diverso rischio, attraverso uno spread.
E’ possibile costruirne uno prendendo in considerazione obbligazioni high yield societarie e obbligazioni investment grade emesse dal governo statunitense? Si. L’ICE BofA US High Yield
ICE BOFA US HIGH YIELD: LO SPREAD OBBLIGAZIONARIO AD ALTO RENDIMENTO
Lo spread ICE BofA US High Yield, con ticker “BAMLH0A0HYM2”, esprime il differenziale tra i rendimenti di obbligazioni high yield di società americane e i rendimenti del tesoro americano (con tutte le obbligazioni con scadenze superiori all’anno solare). Possiamo esprimere il segno “-“ della differenza come metro di paragone tra i due termini dello spread; molti di voi si chiederanno:
”che senso avrebbe paragonare i rendimenti obbligazionari societari con quelli dei titoli di stato”?
La spiegazione è da ricercare nell’affidabilità di debitore degli Stati Uniti: i suoi titoli di stato vengono considerati dal mercato come “esenti da ogni rischio” (avendo l’USA come rating AAA) vista la forza economica dello Stato e l’inesistente possibilità di default da parte sua; il rischio praticamente assente si riflette sui rendimenti che, per l’uguaglianza RISCHIO = RENDIMENTO, saranno bassi. Ciò fa degli stessi rendimenti un ottimo strumento di riferimento, in particolare come sottraendo dello spread.
Come minuendo dello spread vengono invece utilizzati gli high yield delle società americane che, in questo modo, vengono paragonati ai rendimenti dei titoli del tesoro:
• Se lo spread sale verso l’alto (ossia si “allarga”) significa che i rendimenti delle obbligazioni societarie stanno sovraperformando i rendimenti dei titoli di stato USA
• Se lo spread scende verso il basso (ossia si “contrae”) significa che i rendimenti delle obbligazioni societarie stanno sottoperformando i rendimenti dei titoli di stato USA
Come tutti sappiamo, il rendimento di un’obbligazione è correlato inversamente al suo prezzo, per cui:
• Se lo spread si allarga significa che c’è una maggior vendita di junk bonds societari rispetto alla vendita di titoli di stato USA. Ciò è da interpretare come una preferenza del mercato verso obbligazioni più sicure (US Treasury Bonds) rispetto a quelle high yield
• Se lo spread si restringe, significa che c’è una preferenza in acquisto di junk bonds rispetto a titoli di stato USA. Gli acquisti si concentrano più su strumenti ad alto rischio che su quelli a basso rischio (dal momento che il rendimento delle obbligazioni societarie scende maggiormente rispetto a quello delle obbligazioni statali)
Capire questi ultimi 4 punti è di fondamentale importanza, in quanto:
• Se il mercato si concentra su strumenti a più alto rischio rispetto ad altri a meno rischio, possiamo affermare il fatto di essere in clima di risk-on; graficamente, tale situazione viene rappresentata dal restringimento dello spread:
• Se il mercato si concentra su strumenti a più basso rischio rispetto ad altri a più alto rischio, possiamo affermare il fatto di essere in clima di risk-off; graficamente, tale situazione viene rappresentata dall’allargamento dello spread:
Per certificare queste mie ultime due affermazioni, correlo lo spread all’andamento dell’S&P500, utilizzando come etf l’SPX:
Osservate: ogni qualvolta il mercato preferisce acquistare junk bonds societari rispetto a titoli di stato, l’S&P500 tende ad avere ottime performance: il motivo è da ricercare nel clima risk-on, ossia quella particolare condizione in cui gli investitori si concentrano su asset finanziari rischiosi che offrono alti rendimenti. E in clima di risk off?
Quando l’avversione al rischio è bassa, gli investitori preferiscono concentrarsi su strumenti a più basso rischio (come titoli di stato) lasciando da parte strumenti ad alto rischio: è cosi che, in tale situazione, lo spread si allarga, con conseguenti discese più o meno brusche da parte del benchmark azionario (fatta eccezione per il periodo 1997-2000, in cui questo evento non si è verificato).
I grafici in cui correlo lo spread e il benchmark azionario sono utili per capire un qualcosa di necessario:
• Più lo spread si allarga raggiungendo percentuali sempre più alte, più l’avversione al rischio da parte degli operatori di mercato diminuisce
• Più lo spread si restringe raggiungendo percentuali sempre più basse, più l’avversione al rischio degli investitori aumenta
Per spiegare in maniera ancora più semplice questi ultimi due concetti mi servirò di una grafica in cui andrò a ricreare quattro situazioni di rischio diverse:
1. Grafico 1
Nel piano cartesiano rendimento (asse y) e tempo (asse x) ritroviamo i rendimenti dei titoli del tesoro (1%) e gli high yields dei junk bonds (4%). Lo spread, calcolato come differenza, è:
SPREAD AD ALTO RENDIMENTO = RENDIMENTO JUNK BONDS – RENDIMENTO TITOLI DI STATO
SPREAD AD ALTO RENDIMENTO = (4 – 2)% = 2%
Il grafico 1 riporta quella particolare condizione in cui gli operatori a mercato sono più avversi al rischio, in quanto lo spread è il più ristretto di tutti i quattro che vedremo
2. Grafico 2
In questo caso lo spread si allarga, raggiungendo valori del 3.6%, infatti:
SPREAD AD ALTO RENDIMENTO = RENDIMENTO JUNK BONDS – RENDIMENTO TITOLI DI STATO
SPREAD AD ALTO RENDIMENTO = (6 – 2.4)% = 3.6%
Con uno spread in aumento di 1.6 punti percentuali rispetto al caso precedente, il mercato inizia ad avere meno appetito al rischio
3. Grafico 3
Spread al 6.4%, in aumento di 4.4 punti percentuali rispetto al caso 1 e di 2.8 rispetto al caso 2. Allargandosi lo spread, l’appetito al rischio inizia a restringersi sempre di più
4. Grafico 4
Esso descrive la situazione tra le quattro diverse in cui gli operatori sono meno propensi a concentrarsi su strumenti ad alto rischio, visto lo spread a valori di 8 punti percentuali.
Spero di essere stato ancora più chiaro con questi ultimi 4 esempi.
ALCUNE CORRELAZIONI INTERMARKET
• CORRELAZIONE TRA SPREAD OBBLIGAZIONARIO AD ALTO RENDIMENTO E PIL POCO PRIMA E IMMEDIATAMENTE DOPO UNA RECESSIONE
Sapete quanto io reputi importante l’analisi intermarket e la correlazione tra le varie asset classes.
Ragionando sul fatto che il mondo obbligazionario è strettamente legato all’economia di un Paese, ho pensato che probabilmente potesse esistere una correlazione tra lo spread discusso in questa analisi e il pil statunitense; la forte correlazione è presto ritrovata intorno alle aree ombreggiate di color celeste, che indicano le recessioni americane dal 1997 ad oggi:
• Ogni qualvolta lo spread si è mosso al di sopra dei 9 punti percentuali (tutti i punti temporali sono stati cerchiati di rosso) siamo stati protagonisti di una recessione
• Aiutato da delle frecce di color nero e arancio, vi ho indicato come il dato macroeconomico e lo spread si correlino in maniera indiretta immediatamente prima e immediatamente dopo una recessione: osservate come ai crolli del prodotto interno lordo del 2000, 2008 e 2020 lo spread si sia mosso in maniera inversa, in particolare verso l’alto; al contrario, durante le successive riprese economiche, osservate il suo restringimento; perché ciò è accaduto?
Lo spread si è allargato durante i crolli economici in quanto, come ho detto prima, gli investitori in risk-off preferiscono strumenti meno rischiosi che più rischiosi; una massiccia vendita di obbligazioni high yield si riflette sui relativi rendimenti che “esplodono” verso l’alto, con effetto diretto sullo spread, che va ad allargarsi. Caso contrario per quanto riguarda le successive riprese economiche, in cui abbiamo assistito ad un restringimento visti gli acquisti di strumenti rischiosi ai danni di quelli meno rischiosi.
• CORRELAZIONE TRA SPREAD OBBLIGAZIONARIO AD ALTO RENDIMENTO E INDICE DI VOLATILITA’ DEL MERCATO AZIONARIO VIX
A metà analisi analizzavo la correlazione tra lo spread e l’S&P500, sottolineando come l’allargamento dello spread trascinasse al ribasso il benchmark e il suo restringimento lo riaccompagnasse al rialzo; la stessa correlazione appare molto più chiara correlando allo stesso spread il VIX, ossia l’”indice di paura” dell’S&P500. La correlazione tra i due appare diretta, per cui possiamo affermare che:
• Una preferenza di obbligazioni meno rischiose rispetto ad altre più rischiose coincide con un momento di incertezza e “paura” degli operatori: ciò si riflette sul VIX che in questo modo aumenta in valor percentuale, con la conseguente discesa del benchmark azionario
• Una preferenza di obbligazioni più rischiose rispetto ad altre meno rischiose coincide con un momento di “tranquillità” degli operatori: ciò si riflette in un ribasso del VIX con conseguente salita del benchmark
• CORRELAZIONE TRA SPREAD OBBLIGAZIONARIO AD ALTO RENDIMENTO E INDICE DI FORZA TRA SETTORE DEI BENI DI PRIMA NECESSITA’ E DEI BENI DISCREZIONALI
Possiamo ritrovare un’ulteriore correlazione diretta se paragoniamo lo stesso asset protagonista dell’analisi all’indice di forza relativa tra il settore dei beni di prima necessità e quello dei beni discrezionali:
Il motivo sta nella diversa natura dei due settori azionari:
• Quello dei beni di prima necessità ha natura difensiva e tipicamente sovraperforma quello dei beni discrezionali in momenti di risk-off, ossia quando si verifica l’allargamento dello spread. Al contrario, quello dei beni discrezionali, avendo natura ciclica (ossia essendo più dipende dal corso economico) ha la meglio in risk-on, ossia quando il rischio percepito dal mercato diminuisce, testimoniato dal restringimento dell’Ice BofA US High Yield
• CORRELAZIONE TRA SPREAD OBBLIGAZIONARIO AD ALTO RENDIMENTO E INDICE DI FORZA TRA ORO ED S&P500
Applicando gli stessi concetti espressi nella precedente correlazione, ritroviamo un’altra correlazione diretta, stavolta utilizzando come metro di paragone l’indice di forza tra oro ed S&P500:
Questa correlazione positiva nasce dal momento che l'oro, essendo un asset risk-off, va ad apprezzarsi all'allargamento dello spread obbligazionario, spingendo l'indice di forza al rialzo; contraria la situazione per l'S&P500 che, essendo un asset risk-on, va ad apprezzarsi invece al restringimento dello stesso spread, spingendo al ribasso l'indice di forza.
IL RAPPORTO TRA LO SPREAD OBBLIGAZIONARIO AD ALTO RENDIMENTO E LO SPREAD TRA I RENDIMENTI DEI TITOLI DI STATO DEL TESORO AMERICANO A 10 E 2 ANNI
Esiste un modo per anticipare l’allargamento dello spread obbligazionario con successiva recessione? Osservando la grafica che segue, sembrerebbe di si. E’ necessario utilizzare come metro di riferimento lo spread tra i rendimenti dei titoli di stato del tesoro americano a 10 e 2 anni. Perché?
La discesa dello spread US10Y-US02Y al di sotto dello 0% (ossia quando la curva dei rendimenti ha invertito) è stata sempre seguita dall’allargamento dell’ICE BofA US High Yield , culminata poi con periodi di recessione evidenziati nella grafica con dei rettangoli di color azzurro.
Si dimostra quindi utile il paragone tra i due spread, in quanto sembra che l’uno possa anticipare le successive mosse dell’altro.
L’analisi termina qua. E’ abbastanza lunga, ma volevo essere preciso in tutti i diversi paragrafi discussi.
Grazie per l’attenzione, Matteo Farci
INFLAZIONE USA E IL TIMORE DELLA RECESSIONEBUONGIORNO FOREX DEL 12.04.2022
Occhi puntanti questo pomeriggio, sui dati relativi all’indice dei prezzi al consumo statunitense, che ancora una volta è atteso ad un nuovo record degli ultimi 40 anni.
Sembra non arrestarsi la corsa dei prezzi nel mondo occidentale, l’inflazione galoppa su livelli record in continua ascesa, oggi pomeriggio l’IPC americano A/A è atteso al 8.4% rispetto ad un 7.9% precedente, in crescita anche su base mensile atteso ad un +1.2% rispetto al +0.8% precedente.
I comparti energy e food, ritenuti i più volatili stanno trainando a rialzo i prezzi , portando l’inflazione statunitense a livelli visti solo nel 1978, se consideriamo la fase di crescita inflattiva e non la fase di disinflazione che ne è seguita poi negli anni 80 dopo i picchi del 15%.
Tutti attendiamo una fase di disinflazione, che permetta quantomeno un rallentamento della corsa dei prezzi, perché ad impressionare on è solo il livello di inflazione, ma la rapidità con la quale stanno aumentando che se paragonata alla corsa vista negli anni ’70, ha a disposizione ancora un1.5-2% di rialzo possibile, prima che la domanda inizi a calare, e in conseguenza vada a rallentare la corsa dei prezzi.
Lo stato delle cose, non può che spingere le banche centrali a politiche mirate a raffreddare l’economia, seppur consapevole che si va a colpire la domanda aggregata, resta unica strada possibile per rallentare la corsa dei prezzi, pertanto i mercati iniziano rapidamente ad adeguare la loro view, spingendo a rialzo il dollaro americano in attesa di un prossimo secondo rialzo tassi di 50Bp, e l’inizio consequenziale del QT.
La prospettiva di un quantitative tightening spinge a ribasso il comparto obbligazionario, con la conseguente salita dei rendimenti, che sono oramai alla soglia del 3% (+2.830%) per il decennale americano, con una chiara tendenza ad invertire la curva dei rendimenti, premiando pertanto chi rischia in investimenti di breve periodo.
Inesorabile quindi la risposta dei mercati equity, che messi alle strette da un quadro di possibile recessione, e appetibili rendimenti obbligazionari all’orizzonte, non possono far altro che vedere forti vendite, messe a segno anche nella giornata di ieri, dove tutti i listini mondiali, hanno chiuso con il segno meno.
Salita dei rendimenti obbligazionari, calo nei prezzi dei debiti sovrani, corsa a rialzo delle materie prime, e caduta dei listini azionari, per concludere volata a rialzo del biglietto verde, che detta ritmo all’intero comparto forex, mantenendo sotto pressione tutte le majors con eurusd a ridosso dei minimi di 1.0850, usdcad, che giunge alle aree di 1.2660, sembra intenzionato a nuovi allunghi rialzisti fino alle aree di 1.27 figura.
Anche le oceaniche respirano, anche a causa dei lockdown in cina, che non premiano i vicini paesi oceanici, portando audusd a toccare 0.74 figura, senza ancora giungere alle aree targhet di 0.7375.
Infine caduta dello yen inesorabile, con usdjpy alle porte di 126.00 figura, e pronto ad approdare alle aree di 127.00
Seguiremo pertanto con estrema attenzione l’appuntamento di oggi pomeriggio con i dati sull’inflazione usa, per capire quale destino è riservato ai mercati finanziari e all’economia mondiale.
Buona giornata e buon trading
Salvatore Bilotta