1做多
政府债券
 做空

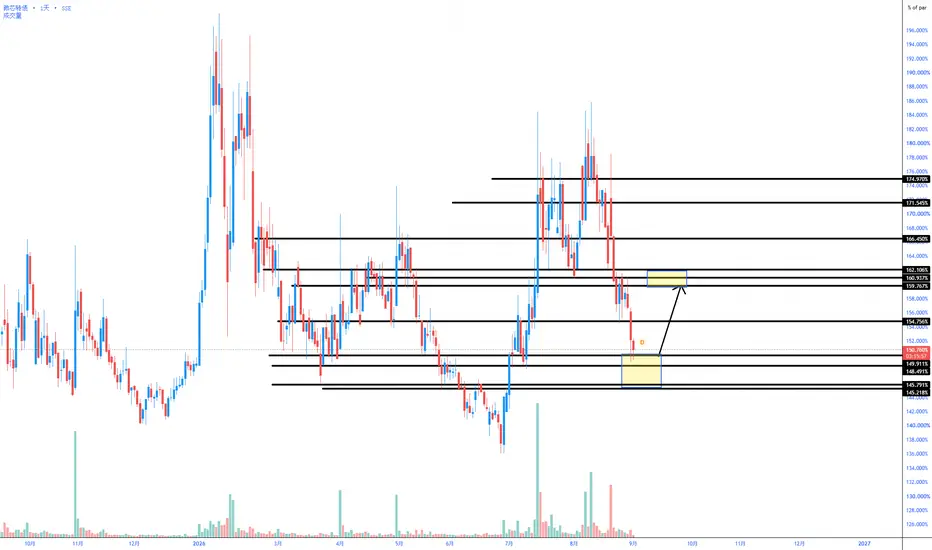
美国10年期收益率逼近4.50%——继续突破,还是再次受阻?US10Y 目前在 4.48%–4.50% 附近震荡。收益率从 6月中旬 4.42% 附近低点反弹后,已经重新回到上方关键阻力区附近,但目前还没有完成明确突破。这个位置非常重要,如果能够站上 4.50%–4.52%,可能意味着收益率重新获得上行动能;如果再次受阻,则当前区间震荡可能继续。
从市场结构来看,US10Y 在 4小时图上处于中性偏多结构。5月期间收益率曾快速上冲至 4.68% 附近,但随后进入较宽幅震荡区间。近期走势出现短线低点逐渐抬高的迹象,说明买方正在尝试防守下方区域。不过,在价格有效突破上方阻力之前,还不能确认强势上行结构已经恢复。
首先需要关注的关键阻力区是 4.50%–4.52%。这是当前收益率正在测试的短线反应区。如果 US10Y 能够突破并维持在该区域上方,下一道阻力将关注 4.56%–4.58%。若进一步突破 4.58%,则有机会继续上探 4.62%,甚至重新测试 4.68% 附近。
下方第一关键支撑区位于 4.44%–4.42%。这是近期买盘出现反应的位置,也是当前短线结构能否维持的关键。如果收益率能够守住该区域,上行压力仍可能继续累积。更下方的强支撑

通胀超预期,市场提前Price in加息,长债收益率飙升!自26年2-3月美伊以冲突爆发后,油价飙升推高通胀预期,导致收益率快速上行。10年期收益率飙升到4.6%,30年期收益率也直接飙升到5.14%附近。
这几天多项美国通胀数据超预期,债券大幅抛售,市场对通胀担忧持续升温,海峡冲突推动能源价格上行风险加大,新美联储主席凯文·沃什上任后,如何建立政策公信力,是市场关注的焦点。
推动长债收益率飙升的,都有哪些具体因素?(收益率 = 实际利率预期 + 通胀预期 + 期限溢价)
1.通胀压力: 伊朗冲突导致能源价格急升, headline CPI/PCE通胀回升。即使核心通胀相对温和,能源传导效应显著,可能在26年推高整体通胀0.35-1.5个百分点。美联储更难快速降息,甚至有鹰派声音暗示可能加息或长时间维持高位。
2.经济增长与劳动力市场: 美国经济展现的韧性减少了降息urgency。但地缘不确定性增加“滞胀”担忧。
3.财政供给压力: 美国联邦赤字26年已接近万亿美元规模,债务超38万亿,国债发行量大。财政主导推高长期期限溢价,限制收益率下行空间。即使美联储降息,长端收益率也难大幅回落,日本等海外买家减持也加剧供给压力。
4.另外
做多
观察与计划思路250706在关税有明确的进度推进前,个人实在犹豫如何制定计划。
在NFP公布前清仓了所有持仓,当时对市场清一色预测数据低于预期值有所动摇,担心出现公布的数据基本符合预期值、失业率未上升进而出现不同的解读导致盘面来回波动,没想到实际公布竟然如此强劲,属实没想到。但这并未消除我的犹豫,反而对观察产生了不可控的影响,于是下周计划几乎只能作为观察。
所有的看涨、看跌不基于任何日内,基于更大的日图、周图、月图。
持仓:无
观察:
欧美:
之前在1.16时,曾对欧洲脆弱的复苏能否支持欧元升值到1.18-1.2有怀疑,于是在上周,整一周都未介入1.17上的任何回踩。不看跌,但对于上方空间存在疑虑,或许能极限1.19插针1.2,但想突破并企稳1.2,欧洲目前不行,而美国的NFP又指向老鲍可以继续他的坚持。回落1.14-1.15附近,将考虑是否值得介入。
风险:
短期美元反弹,中期关税,长期北约防务、经济复苏情况
磅美:
在非农公布前后,分别平仓了1.358-1.36和1.337入场的多单。之前目标1.39-1.42,但由于英国的变数,或存在调整或走弱风险,尽管周级仍上涨良好,退出暂做观察。
风险:

鲍威尔妥协,穆迪放大招鲍威尔周四的言论投降
美联储策略短鸽长鹰
降息会提前,次数会减少
穆迪放大招,盘后手忙脚乱,应该会对市场造成中短期影响,但不影响长期。
关键还是中美关税变化,可以影响企业利润和盈利模式,影响深远。

美国关税消息满天飞,企业消费者投资者不确定性大增,走势开始分化周末美国传出些许利好消息,但是真假难辨。美国海关与边境保护局在4月12日称智能手机和电脑,硬盘、存储芯片将被排除在美国“互惠”关税之外。但是4月13日时美国商务部长卢特尼克表示上述提法只是暂时的,最快的一个月后就会被单独征税,税率暂未确定。
和企业密切相关的具体税则未明确
如果上述消息成真,对于科技企业是一个利好。美国的高端芯片,除了英特尔是设计+制造模式之外,大部分企业都是自主设计+委托加工。例如英伟达GPU主要代工厂商是台湾的台积电和韩国的三星,苹果的A系列芯片则全部由台湾台积电工厂代工。
真真假假的消息也暴露出一个致命问题:在特朗普大张旗鼓征税过后,具体到每个行业的每个商品究竟适用于什么税率,仍是个未知数。就连特朗普说已经主动联系的75个国家,究竟是哪75个也是个未知数。
市场最讨厌的就是此类温水煮青蛙式的不确定性,尤其是对于美股而言。
美国消费者预期无差别变差
4月10日发布的密歇根大学消费者信心指数数据显示,总体指数从57.0跌至50.8。此次下降趋势普遍存在于不同年龄、收入、教育程度、地理区域和政治立场的消费者中。消费者报告了多重警示信号,所有分项
做空
{2024/12/19} 教yi园:2025年,美债10年有望冲刺6.1%,倒推接下来的宏观路径TVC:US10Y
美债是散户交易者的冷门观察品种,不过它确是机构热衷的关键投资品种。
随着阶段性降息的开启,已经接近于尾声。
川普上台打响关税大棒最大的风险来源于二次通胀的反弹,这是必然,也将是事实。
随着薪资增速的持续走高,当前降息仅仅是阶段性,而非降息周期,参考1995/1997最有代表性。
宏观路径来看,美国25年面临二次通胀反弹,迫使美联储的加息预期将再度抬升。
10年期美债收益率不出意外会直接拉升到6.12%附近,这个位置是长周期下降通道上轨,同时是长期水平关键位,两者形成的共振会对利率表现影响重大。
(放心,美债收益率依旧适用于技术分析)
所以接下来预期的路径就是:
降息结束-10Y收益率抬升-加息预期增加-10Y收益率飙升-直到6.1%可能出现的宏观拐点为止!
第一次把国债收益率放出来分析,老惯例,25年回头再来验证。
 做多


【美股交易09.19.2024】利率倒挂转正有一段时间了做这么多年,深知交易最重要的还是心态,所有的判断都是概率,高低而已。
人生若浮寄,富贵俛仰间,如果情绪跟着市场波动上下剧烈起伏,还不如不做,人生太短不值得。
确定性一定是有的,但是过程如负重行远路,任重而道远。对错都不难,对的时候最难做到的是重仓,错的时候难的是轻仓, 但如果你每次都觉得对的时候该重仓,交易一直做下去,总有一次会失手,相反如果一直轻仓,也很难获得财富。
利弗莫尔,老虎基金,长期资本,比尔黄的故事虽已是往事,但依然历历在目,而活得最久的巴菲特却经常被人轻视,老头赢了一辈子,竟然还会有人不断地嘲笑,哈哈哈哈!
 做空
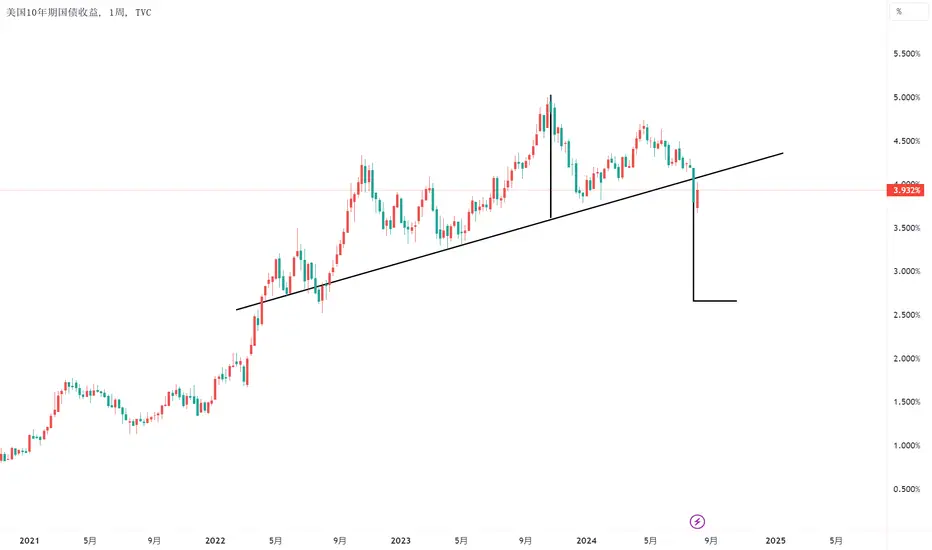


法国政治风波加剧,欧元和法国股指迎来压力在六月六日至九日,举行了欧洲议会选举。欧洲议会在欧盟当中有一定的权力,席位的分配根据人口数量来决定。根据法国多家媒体9日晚公布的出口民调结果,极右翼政党国民联盟获得超过31.7%的选票,在法国政党中得票第一。国民联盟的领导人正是马克龙的老对手--勒庞。
见情况不妙,马克龙随即解散了法国议会提前举行选举。提前举行大选是希望赶紧进行新一轮投票,使得法国执政党在新一轮洗牌当中获得领先。当然了,也有可能使得马克龙的政党在选举中失败,所以这是一个险棋。
法国实行的是总统制,议会大多数党会选举出总理,如果马克龙失败了,则会出现总统是马克龙,总理却是勒庞的跛脚鸭局面。
法国会在6月30日和7月7日举行国民议会选举的两轮投票。
在金融市场上,马克龙的豪赌余波正在发酵。法国 10 年期国债收益率较德国 10 年期国债收益率大幅上涨 21 个基点,达到 69 个基点的溢价水平,为 2017 年以来的最高水平。这意味着法国金融市场开始动荡,是政治风险的迹象。
同时如果国民联盟赢得议会选举,该党领袖乔丹·巴德拉可能成为总理。国民联盟一直以支持增长的立场进行竞选,表明对赤字扩大并不担心。此外,国民
 做空


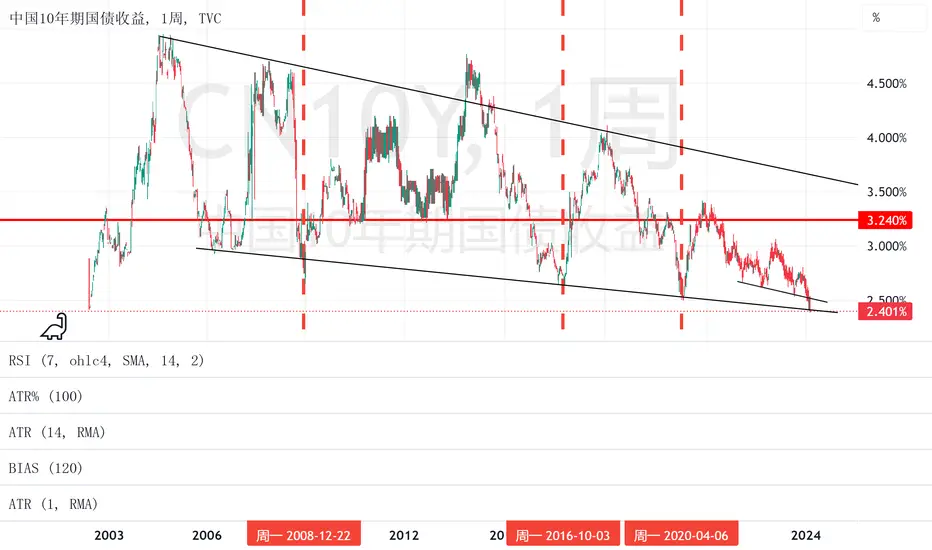
经典的股债相关性:cn10y与a股的相关性,揭示a股见底标题党一下,准确来说是港股更准确(因为a股多了一波2015一波疯牛是完全无视基本面的不合理杠杆牛市)
原理:经济的周期性。
经济低谷时,做什么生意都不赚钱,资金倾向回流国债躺着,推高国债价格推低国债利率。(叠加经济下行时央行会使用放水政策刺激,进一步推低利率,迫使资金从国债中撤出来去投资)
经济过热时,盲目投资,借钱也要扩张。资金从存款,国债中流出来进入股市。国债价格下跌,市场利率上升(叠加经济过热时央行加息压抑投资需求,进一步推升利率)
从图形中看,cn10y中国十年期国债利率可以画出一个长期的下行空间,当每次到下行趋势线时(代表经济进入极端悲观阶段),都是中资资产(股,房)的底部反转位置。
(PS1:上述逻辑其实就是达里欧的全天候策略,即如果股债平衡配置,经济好的时候股价上行弥补了债价下行,经济不好的时候债价上行弥补了股价下行,实现永动机。但前提是国家政权稳定(否则国内资金在经济不好的时候出路不是躺在国债里而是润出去美国),或者不发生大型超预期事件(如2020的新冠病毒危机引发股债双杀,达里欧本人也被打脸了))
(PS2:为什么利率长期呈现下行,因为中国资源禀赋属于人矿
 做多
 做空


债券市场2023.12.11复盘2023年12月11日
上周五召开的政治局会议虽充满“拼经济”的味道,但仍要看后续政策落地情况,目前该因素对债市影响暂不大,周末公布的最新通胀数据低迷,债市全线走暖。11月CPI同比创三年来最大单月降幅,受累于猪肉价格大跌、能源价格由升转降、服务类价格回落等;PPI同比降幅亦有所扩大,也凸显了宏观政策进一步加大支持力度的重要性。
今日国债期货回顾
10年期国债期货T2312开盘价102.200,收盘价102.250,最高点102.295,最低点102.180,振幅0.11%,涨幅0.19%。
今日国债230018回顾
今日国债活跃券开盘价2.6700,最高价2.6700,最低价2.6560,收盘价2.6600,较前一日收盘价降1.25bp;中介全天成交2156笔,其中TKN:1204笔,GVN:952笔。X-bong平台全天成交1786.7亿元,其中TKN:916.8亿元,GVN:869.9亿元,现券今日2.66位置争夺非常激烈,中介平台2.66位置买卖盘共成交1259笔,X-bond平台2.66位置成交1265.1亿,现券突破2.66位置后,看是否能摸到前期2.64位置。
当前

 做多

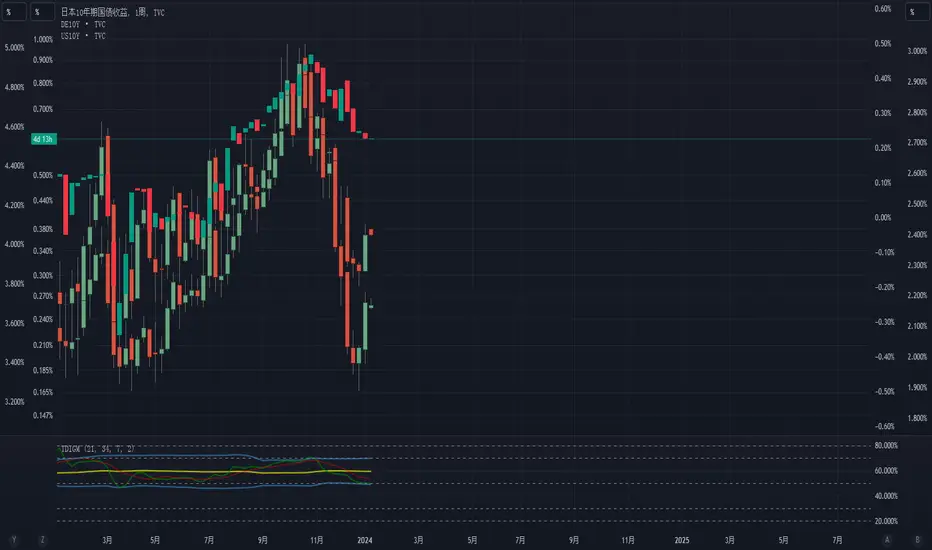
国债收益率即将达到1%上限,日本银行可能会进一步调整YCC政策市场目光聚焦日本银行针对1%收益率上限所将采取的行动。
本周二,亚洲经济日历上塞满了各类重要数据发布,其中日本银行的政策会议是交易员们关注的焦点。月底的最后交易日,日本央行会将通过对其 “收益率曲线控制” 政策进行一次微调来有效收紧货币政策,这对全球市场和政策来说是一个重要的。紧接着的是周三美联储和周四英格兰银行的公告。
日本债券市场及汇市:
BOJ可能会进一步调整YCC政策,允许10年期日本政府债券收益率上升至1%以上,日元连续第二个交易日强劲上涨,10年期债券收益率再次升至十年来的最高点,接近0.89%。
市场反应:
不过根据实际有效汇率的测算(负利率等政策的影响),日元是50多年来最弱的,吸引外国买家以相对便宜的价格购买资产。日经225股指数下跌1%。这些反应反映了市场对于日本银行货币政策潜在变化的不确定性和紧张感。
日本股市:
最初在年初大幅上涨,受到了预期日本经济前景改善的推动,因为多年来一直处于停滞状态。然而,对于日本银行可能收紧货币政策的担忧在年下半年压制了市场,导致日经指数下滑。
因为BOJ放弃其超宽松货币政策的可能性越来越大。日经225本月下跌了3.6%。但由于

利率倒挂利率倒挂
图为10年期债券利率和三个月的利率对比
短期的利率目前高于长期
依照历史来看短期高于长期的情况
是不合理的。
当利率倒挂后开始回撤接近后
半年一年内都出现重大经济危机
(目前还没回撤)
但减少仓位
谨慎交易,少赚好过大亏

债券市场2023.10.13复盘尾盘收益率加速下滑,信贷不及预期且增发国债概率降低
2023年10月13日
股市短暂反弹后走势仍乏力,资金月初收敛后重回相对平稳局面,债券连续调整后配置力量亦有所增强;上午的物价和贸易数据对市场影响有限。不过尾盘公布的9月信贷数据不及预期,以及人大常委会将审议提前批地方债发行,助推收益率加速下滑。
今日国债期货回顾
10年期国债期货T2312开盘价101.600,收盘价101.660,最高点101.735,最低点101.585,振幅0.15%,涨幅0.09%。早盘期货高开高走,随后回踩至101.59位置企稳震荡上行,午盘后期货突破101.66位置,尾盘小幅回调,收上影阳线。
国债期货趋势分析
当前来看,期货上穿5、10日均线,60、90、120分钟MACD金叉,90、120分钟站稳BOLL线中轨,不过15、30分钟级有向下趋势,预计明日期货向下后上。
今日国债230018回顾
今日国债活跃券开盘价2.6900,最高价2.6910,最低价2.6650,收盘价2.6660,较前一日收盘价降2.5个bp;中介全天成交992笔,其中TKN:601笔,GVN:391
