7 Stimmen für eine Zinssenkung am 10. Dezember?!Mit Blick auf die letzte geldpolitische Sitzung des Jahres, die für Mittwoch, den 10. Dezember geplant ist, bleibt die Unsicherheit auf einem hohen Niveau. Das CME-FedWatch-Tool deutet inzwischen auf eine dominante Wahrscheinlichkeit einer Zinssenkung um 25 Basispunkte hin, doch diese Wahrscheinlichkeit kann sich von einem Tag auf den anderen stark verändern – abhängig von den verzögerten Makrodaten, die bis zur Fed-Sitzung am Mittwoch, dem 10. Dezember, veröffentlicht werden.
Der Grund ist einfach: Die Entscheidung hängt nicht mehr ausschließlich von den makroökonomischen Daten ab, sondern auch – und vor allem – vom Kräfteverhältnis innerhalb des FOMC, dem Entscheidungsgremium der Federal Reserve. Für eine Zinssenkung sind mindestens 7 Stimmen der 12 stimmberechtigten Mitglieder erforderlich. Doch das Komitee wirkt heute tief gespalten, sowohl in seinen Diagnosen als auch in seinen geldpolitischen Präferenzen.
Die Wirtschaftsdaten: notwendig, aber nicht ausreichend
Die bevorstehenden PCE-Inflationszahlen, das bevorzugte Inflationsmaß der Fed, werden eine entscheidende Rolle spielen. Bleiben die Preisentwicklungen unter Kontrolle, würde dies das Argument für eine geldpolitische Lockerung stärken. Moderates Wachstum und erste Abschwächungszeichen am Arbeitsmarkt sprechen ebenfalls für einen Schritt in diese Richtung.
Trotz dieser Signale bleibt der Kontext jedoch ambivalent: Mehrere Mitglieder des Komitees sind der Ansicht, dass die Desinflation noch nicht dauerhaft verankert sei oder dass die Risiken eines erneuten Anstiegs zu hoch blieben. Daher die anhaltende Vorsicht – selbst angesichts einer klar marktseitig erwarteten Senkung.
Ein fragmentiertes FOMC: der wahre Grund für die Spannung
Die interne Zusammensetzung des FOMC macht den Ausgang der Sitzung besonders ungewiss. Selten war das Gremium so heterogen in seinen Positionen. Die Profile lassen sich in drei Gruppen einteilen:
1. Die dovishe Gruppe, die eine schnelle Lockerung befürwortet.
Einige Mitglieder unterstützen klar eine Senkung, möglicherweise sogar eine stärkere. Sie sind überzeugt, dass die Inflation ausreichend nachlässt.
2. Die hawkishe Gruppe, die gegen eine baldige Senkung ist.
Ihrer Meinung nach muss die Fed wachsam bleiben und hohe Zinsen beibehalten, um keine neuen Inflationsrisiken zu erzeugen.
3. Die zentrale Gruppe, vorsichtig, zögerlich und wahrscheinlich entscheidend.
Diese „neutralen“ oder „leicht dovishen“ Mitglieder werden letztlich das Ergebnis bestimmen.
Die aktuelle Verteilung der Meinungen zeigt, dass nur wenige Stimmen den Ausschlag geben könnten. Vorsitzender Jerome Powell, normalerweise eine Konsensfigur, zeigt sich selbst besonders vorsichtig, was die Interpretation der internen Dynamik erschwert.
Eine offene Entscheidung – trotz der Signale der Märkte
Zusammengefasst: Auch wenn das CME FedWatch-Tool eine Mehrheitswahrscheinlichkeit für eine Zinssenkung am 10. Dezember anzeigt, erfordert die politische Realität im FOMC Zurückhaltung. Es geht nicht nur um Wirtschaftsdaten, sondern um ein empfindliches Gleichgewicht divergierender Positionen innerhalb der Institution.
Sicher ist derzeit nur eines: Jede neue Makroveröffentlichung und jede Aussage eines Fed-Mitglieds wird die Erwartungen sofort beeinflussen. Die endgültige Entscheidung wird im komplexen internen Abstimmungsprozess fallen – und jede Stimme zählt.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
 Ausbildung

Steht das Ende des Fed-Quantitative-Tightening bevor?Der Mittwoch, 29. Oktober 2025, könnte einen entscheidenden Wendepunkt in der US-Geldpolitik und damit für die globalen Finanzmärkte markieren.
Alle Augen sind auf die US-Notenbank (Fed) gerichtet, die voraussichtlich eine Senkung ihres Leitzinses bekannt geben wird.
Doch das Hauptaugenmerk der Anleger richtet sich auf einen anderen Punkt: das mögliche Ende des „Quantitative Tightening“ (QT), also die Reduzierung der Fed-Bilanz.
1) Was ist QT und warum könnte die Fed es erneut verlangsamen?
Seit 2022 betreibt die Fed ein QT-Programm, um die nach der Covid-Zeit geschaffene Liquidität schrittweise abzubauen.
Konkret lässt sie einen Teil ihrer Staatsanleihen und hypothekenbesicherten Wertpapiere auslaufen, ohne neue zu kaufen.
Die Folge: die Geldmenge schrumpft, die Kreditbedingungen verschärfen sich, und die weltweite Liquidität nimmt ab.
Mehrere Signale sprechen nun für eine Neuausrichtung.
Die US-Wirtschaft verlangsamt sich, einige Regionalbanken zeigen erneut Anzeichen von Schwäche, und der Inflationsdruck lässt nach.
Vor diesem Hintergrund könnte die Fed entscheiden, die monetären Bedingungen zu lockern, um eine zu starke Konjunkturabschwächung zu vermeiden.
Ein Ende oder eine weitere Verlangsamung des QT würde bedeuten, dass mehr Liquidität ins Finanzsystem zurückkehrt.
Die Bankreserven würden steigen, was die Kreditvergabe erleichtert und Risikobereitschaft fördert.
2) Positive Auswirkungen auf risikoreiche Anlagen
Historisch gesehen kam es jedes Mal, wenn die Fed ihre Bilanzkürzungen beendete, zu Kursanstiegen an den Aktienmärkten.
Der Zusammenhang ist klar: Mehr Liquidität bedeutet häufig höhere Vermögenspreise.
Ein langsameres QT ginge wahrscheinlich mit sinkenden Anleiherenditen und einem schwächeren US-Dollar einher – zwei Faktoren, die Aktienmärkte und Risikoinvestitionen begünstigen.
Diese Unterstützung scheint umso wichtiger, da der S&P 500 derzeit nahe seiner historischen Höchstbewertungen notiert.
Die folgende Grafik zeigt das QT-Programm seit 2022, dessen monatliches Tempo seit 2024 allmählich abnimmt.
3) Die Schlüsselbotschaft von Jerome Powell
Schließlich wird Jerome Powells Rede entscheidend sein.
Die Märkte werden nicht nur auf die tatsächlichen Entscheidungen, sondern auch auf den Ton achten:
• Wie schnell wird die Bilanz weiter verkleinert?
• Wie flexibel reagiert die Fed auf die Inflation?
• Welche Perspektive gibt es für 2026?
Sollte Powell andeuten, dass die Fed das QT-Programm beenden könnte, wäre die Botschaft eindeutig:
Die Liquidität kehrt zurück, und mit ihr die Risikofreude an den Finanzmärkten.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Shutdown: Ist der NFP-Bericht vom Freitag, 3. Oktober,in Gefahr?Der am 1. Oktober in den USA begonnene Shutdown könnte die Veröffentlichung wichtiger Wirtschaftsdaten beeinträchtigen. Der mit Spannung erwartete Arbeitsmarktbericht (NFP), geplant für den 3. Oktober, könnte ausgesetzt oder verschoben werden, falls die Bundesregierung geschlossen bleibt. Diese Unsicherheit könnte die Finanzmärkte belasten, die ohnehin auf der Suche nach Orientierung sind.
Das vierte Börsenquartal hat in dieser Woche begonnen, und die Anleger blicken auf den Oktober, nachdem der S&P 500 im dritten Quartal eine solide Aufwärtsbewegung gezeigt hat. Fundamentaldaten erster Ordnung bestimmen die wichtigsten Marktbewegungen, insbesondere jene, die die geldpolitischen Perspektiven der US-Notenbank beeinflussen.
Wie an jedem ersten Freitag des Monats wird auch in dieser Woche – am Freitag, den 3. Oktober – der US-Arbeitsmarktbericht (NFP) veröffentlicht. Diese makroökonomische Zahl ist der dominierende fundamentale Faktor der Woche. Zur Erinnerung: Die Fed hatte im September den Leitzins gesenkt, da die US-Wirtschaft in den letzten fünf Monaten kaum Arbeitsplätze geschaffen hat.
1. Der US-Arbeitsmarkt hat sich seit Jahresbeginn deutlich verlangsamt, wobei die Alarmgrenze der Fed bei einer Arbeitslosenquote von 4,5 % liegt
Das Hauptdiagramm (oben auf der Seite) zeigt die US-Arbeitslosenquote, deren Tendenz steigend ist. In ihren letzten makroökonomischen Projektionen hat die Fed angegeben, dass ihre Alarmgrenze für die Arbeitslosigkeit bei 4,5 % liegt.
Der NFP-Bericht am Freitag, den 3. Oktober, wird dieses Arbeitslosenrate aktualisieren, die derzeit bei 4,3 % liegt. Jeder Anstieg würde die Wahrscheinlichkeit eines Jumbo-Zinsschnitts bei der geldpolitischen Entscheidung am 29. Oktober erheblich erhöhen.
Die untenstehenden Diagramme (Quelle: Bloomberg) zeigen die allmähliche Verschlechterung des US-Arbeitsmarktes:
2. Derzeit und vor dem NFP ist die Wahrscheinlichkeit eines Jumbo-Zinsschnitts am Mittwoch, den 29. Oktober, minimal
Ein Jumbo-Zinsschnitt bedeutet eine Senkung des Leitzinses um 50 Basispunkte (0,50 %). Nur eine weitere Verschlechterung des Arbeitsmarktes im NFP-Bericht vom 3. Oktober könnte die Wahrscheinlichkeit für ein solches Szenario erhöhen.
Die untenstehende Tabelle aus dem CME Fed Watch Tool zeigt die implizite Wahrscheinlichkeit einer geldpolitischen Maßnahme der Fed bei ihren nächsten Sitzungen:
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
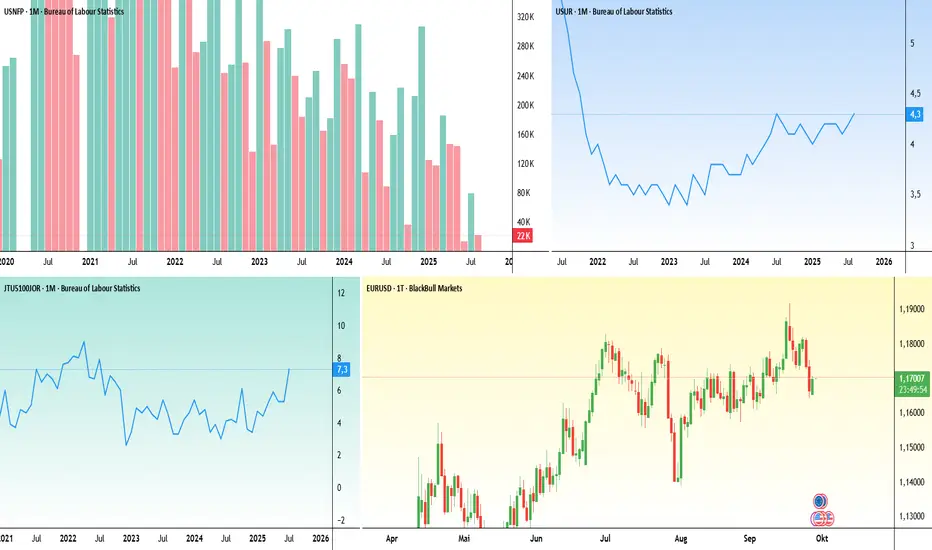
Wichtige Beschäftigungsdaten, die diese Woche zu beachten sindNeue Arbeitsmarktdaten dürften diese Woche im Mittelpunkt des Interesses stehen, da die Zahlen zu Beschäftigung, Arbeitslosigkeit und Lohnwachstum alle Einfluss auf die Geldpolitik der US-Notenbank haben. Höher als erwartete Beschäftigungszahlen könnten die Nachfrage nach dem Dollar ankurbeln, während schwächere Zahlen den Druck auf den Greenback aufrechterhalten könnten, da die Märkte eine weitere Lockerung durch die Fed erwarten.
Die Zahl der Beschäftigten außerhalb der Landwirtschaft für September wird auf 39.000 geschätzt, was eine leichte Verbesserung gegenüber den 22.000 im August darstellt, aber immer noch deutlich unter den Werten liegt, die für den größten Teil des Jahres 2023 und die Vorjahre zu verzeichnen waren (Grafik, oben links).
Die Arbeitslosenquote dürfte bei 4,3 % bleiben (Grafik, oben rechts).
Die durchschnittlichen Stundenlöhne dürften gegenüber dem Vormonat um 0,3 % steigen, was dem Anstieg im August entspricht. Damit würde das jährliche Lohnwachstum stabil bleiben, was den anhaltenden Lohndruck trotz der Verlangsamung des Beschäftigungswachstums widerspiegelt.
Die Zahl der offenen Stellen laut JOLTS bleibt mit 7,3 Millionen hoch (Grafik, unten links), liegt aber weiterhin deutlich unter den 2022 erreichten Höchstständen. Dies deutet darauf hin, dass Unternehmen neue Stellen langsamer ausschreiben, die Nachfrage jedoch nicht vollständig zurückgegangen ist. Es ist die wichtigste Woche des Börsenjahresendes!Endlich ist es so weit.
Die Fed dürfte am Mittwoch, den 17. September, die Senkung des Leitzinses (Federal Funds Rate) wieder aufnehmen. Entscheidend an diesem Mittwoch sind:
• Das Ausmaß der Zinssenkung (0,25 % oder 0,50 %)
• Die Aktualisierung der makroökonomischen Projektionen der Fed (Erwartungen zu Inflation, Beschäftigung und Zinsentwicklung)
• Der Ausblick für den Leitzins (bis Ende 2025)
• Die Pressekonferenz von Jerome Powell, insbesondere seine Einschätzung der Dauer zur Normalisierung der Inflation im Zusammenhang mit Zöllen
Nach einer Sommersaison voller Spekulationen wird die US-Notenbank (Fed) also am Mittwoch, den 17. September, eine geldpolitische Entscheidung verkünden, die den Kurs der Finanzmärkte bis Jahresende neu definieren könnte. Dieses Treffen ist kein bloßer technischer Schritt: Es bündelt alle Spannungen, die sich seit der Unterbrechung des Zinssenkungszyklus durch Powell und das FOMC im vergangenen Dezember aufgebaut haben. Es könnte der Moment des berühmten „Pivot“ sein, auf den Investoren seit Anfang 2025 warten.
Die Kernfrage ist einfach: Beschränkt sich die Fed auf eine moderate Senkung um 25 Basispunkte oder überrascht sie mit einem aggressiven „Jumbo Cut“? Die Entscheidung betrifft nicht nur das aktuelle Zinsniveau, sondern auch das Signal an die Märkte: den geldpolitischen Kurs bis Ende 2025, die Konsistenz mit den Inflations- und Beschäftigungsprognosen und vor allem das Kräfteverhältnis unter den 12 stimmberechtigten FOMC-Mitgliedern. Zur Erinnerung: 7 von 12 Stimmen sind für eine Zinssenkung erforderlich, und Jerome Powell hat nur eine Stimme.
Kurz gesagt: Es geht nicht nur um eine Zahl, sondern um den zukünftigen geldpolitischen Kurs. Und genau dieser Kurs wird die Börsentrends am Jahresende bestimmen.
Wenn Powell es schafft, die Tür für eine klarere Lockerung zu öffnen und zugleich seinen jüngsten Projektionen treu zu bleiben, könnte der Markt endlich die gewünschte Orientierung bekommen. Andernfalls droht eine Unsicherheitszone, in der jede Arbeitsmarkt- oder Inflationszahl neue Zweifel schürt. Und in diesem Spiel bleibt der Schiedsrichter derselbe: die US-2-Jahres-Rendite. Sie antizipiert am besten die künftige Entwicklung des Leitzinses.
Der S&P 500, Barometer der Blue Chips, und der Russell 2000, stärker abhängig von der Binnenkonjunktur, werden an Powells Worten hängen.
Die Fed wird am Mittwoch viele makroökonomische Daten aktualisieren, doch letztlich wird nur ein Faktor dominieren: der „Fed Cut Path“, also die Anzahl der Zinssenkungen bis Jahresende. Dieser hängt direkt von der Einschätzung der Fed ab, wie viel Zeit sie für die Normalisierung der Inflation benötigt.
Kurzum: Die Fed-Entscheidung am Mittwoch, den 17. September, wird den Börsentrend zum Jahresende prägen.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
FED, Sichere Zinssenkung am 17. SeptemberWir haben kürzlich eine Analyse zu den möglichen Handlungsoptionen der US-Notenbank (FED) ab Mittwoch, dem 17. September, bis zum Jahresende veröffentlicht.
Drei wichtige Daten standen noch aus vor der FED-Sitzung am 17. September: der NFP-Bericht, ein PPI und ein CPI. Der NFP-Bericht wurde nun veröffentlicht und seine Botschaft ist eindeutig – eine Zinssenkung der FED um 0,25 % (25 Basispunkte) am Mittwoch, den 17. September, ist nahezu sicher.
Noch besser: Die Wahrscheinlichkeit eines „Jumbo FED Cut“ ist auf 10 % gestiegen, also einer Zinssenkung um 50 Basispunkte (0,50 %).
Wie kam es dazu?
1) Vier enttäuschende NFP-Berichte in Folge und eine Arbeitslosenquote nahe der Alarmgrenze der FED
Der am Freitag, dem 5. September, veröffentlichte US-Arbeitsmarktbericht (NFP) ist insgesamt schwach:
Die Arbeitslosenquote steigt auf 4,3 % der US-Erwerbsbevölkerung, während die makroökonomische Alarmgrenze der FED bei 4,4 % liegt
In absoluten Zahlen ist die Zahl der Arbeitslosen so hoch wie seit Anfang 2021 nicht mehr
Vier Monate in Folge mit weniger als 100.000 neuen Arbeitsplätzen – ein Novum seit der Pandemiekrise 2020
Auch das Lohnwachstum setzt seinen Abwärtstrend fort, was letztlich den Rückgang der Inflation ermöglichen dürfte (sobald die Zölle eingepreist sind)
2) Für die FED zeichnet sich das Schreckgespenst Stagflation ab – das schlimmste Szenario für eine Zentralbank
Können die FED von Jerome Powell und das FOMC den Leitzins ab Mittwoch, dem 17. September, senken? Die Antwort lautet: Ja.
Die rapide Verschlechterung des US-Arbeitsmarkts erhöht die Wahrscheinlichkeit einer US-Rezession erheblich. Die bevorstehende Zinssenkung der FED könnte sogar als verspätet gelten, denn steigende Arbeitslosigkeit bedeutet in der Regel, dass die Wirtschaft schon seit vielen Monaten deutlich geschwächt ist.
Die US-Kerninflation bleibt aufgrund der Zölle bei etwa 3 %, doch die Lage am Arbeitsmarkt erfordert einen neutraleren Leitzins. Die Wahrscheinlichkeit, dass die FED am 17. September handelt, liegt daher nahe bei 100 %.
3) In dieser Woche stehen PPI- und CPI-Inflation im Fokus
Abschließend kann sich die Wahrscheinlichkeit einer FED-Aktion in dieser Woche noch ändern, abhängig von den neuen US-Inflationsdaten (PPI und CPI).
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Long 
NFP-Bericht vom Freitag, 5. September - ENTSCHEIDEND!Während der Börsenmonat September die ungünstigsten Performance-Statistiken aufweist und der Markt gespannt auf die geldpolitische Entscheidung der Federal Reserve (FED) am Mittwoch, dem 17. September, wartet, wird am Freitag, dem 5. September, eine entscheidende makroökonomische Zahl veröffentlicht.
Der NFP US-Bericht wird während der Börsensitzung am Freitag, den 5. September, aktualisiert und ist der letzte monatliche US-Arbeitsmarktbericht vor der FED-Entscheidung am 17. September.
1) Kein Pivot, technischer Pivot, gesunder realer Pivot, ungesunder realer Pivot - die Entscheidung, die die FED am 17. September treffen muss, ist ein echtes Puzzle
Die Zölle sind seit dem 7. August in Kraft und haben begonnen, sich auf die US-Erzeugerpreise und die Verbraucherpreise auszuwirken. Die US-Inflation wird sich einige Monate näher an der 3%-Schwelle als an der 2%-Schwelle halten und es wird einige Zeit dauern, bis sich die Situation wieder normalisiert, wahrscheinlich ab Anfang 2026.
Die FED befindet sich also in einer unangenehmen Lage, da sie auch für Vollbeschäftigung sorgen muss und sich die Lage auf dem US-Arbeitsmarkt in den letzten Monaten verschlechtert hat. Wenn der US-Arbeitsmarktbericht (NFP-Bericht) vom Freitag, den 5. September, diese Verschlechterung bestätigt, dann wird die FED keine andere Wahl haben, als mindestens einen „technischen“ Pivot zu machen. Eine Senkung der Federal Funds Rate, um sich an die Schwäche des Arbeitsmarktes anzupassen und einen außer Kontrolle geratenen Anstieg der Arbeitslosenquote früh genug zu neutralisieren.
2) Der US-Arbeitsmarkt hat sich in den letzten drei Monaten besorgniserregend entwickelt und die Warnschwelle der FED ist nicht mehr weit entfernt
Seit drei Monaten in Folge ist die Zahl der netto geschaffenen Arbeitsplätze in den USA nicht hoch genug, um die Neuzugänge zur Erwerbsbevölkerung zu absorbieren. Die Mindestgrenze liegt bei 100K neuen Arbeitsplätzen pro Monat, und die Konsensschätzung für die Zahlen vom Freitag, dem 5. September, liegt noch unter dieser Schwelle.
Was die Zahl der Arbeitslosen in den USA betrifft, so könnte sie mit dem NFP-Bericht vom Freitag, dem 5. September, ein neues Vierjahreshoch erreichen.
3) Die Elemente des NFP-Berichts vom Freitag, den 5. September, sollten also die Wahrscheinlichkeit einer geldpolitischen Aktion der FED am 17. September endgültig festlegen
An diesem Freitag wird der Markt also drei Zahlen aus dem NFP-Bericht von diesem Freitag betrachten:
- Die Arbeitslosenquote
- Die Anzahl der Netto-Neugründungen von Arbeitsplätzen.
- Das Lohnwachstum, das die Verbindung zwischen Inflation und Arbeitsmarkt herstellt.
Jeder Tick nach oben bei der Arbeitslosenquote auf 4,3% der Erwerbsbevölkerung und jede Zahl unter 100K bei den Netto-Arbeitsplatzschaffungen wird das Szenario einer Zinssenkung der US Federal Funds am Mittwoch, den 17. September, so gut wie sicher machen.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Zentralbanken, das große Paradox von 2025Das Jahr 2025 offenbart ein Paradox am Markt für flexible Wechselkurse (Forex), ein Paradox, das ich als selten bezeichnen kann. Die Grundlage der Währungsentwicklungen am Devisenmarkt ist die Divergenz der Geldpolitiken. Konkret ist es die unterschiedliche Entwicklung der Zinssätze der wichtigsten Zentralbanken der Welt, die den langfristigen Trend der wichtigsten USD-Währungspaare im Forex bestimmt.
Doch das Jahr 2025 zeigt eine seltene Konstellation: Die Divergenz der Geldpolitiken hatte nahezu keine Wirkung auf den FX-Markt.
Warum? Weil der US-Dollar im Jahr 2025 (bei weitem) die schwächste Währung am FX-Markt ist, obwohl die Fed ihren Zinssatz nicht verändert hat und dieser der höchste unter den großen Zentralbanken bleibt, wie das Hauptdiagramm dieser Analyse zeigt.
1) Im Jahr 2025 hat die Divergenz der Geldpolitiken den FX nicht beeinflusst
Die nachstehende Tabelle vergleicht die Entwicklung der Zinssätze der wichtigsten Zentralbanken sowie ihre Inflationslage. Mit Ausnahme der Bank of Japan haben alle großen Zentralbanken ihre Zinssätze in diesem Jahr mehrfach gesenkt, da die Inflationsziele erreicht oder nahezu erreicht wurden.
Nur die Fed hat den Leitzins nicht verändert, und dieser ist nun der höchste aller Zentralbanken.
Die nachstehende Tabelle wurde vom Analysten Vincent Ganne für Swissquote erstellt und bietet einen Vergleich der Geldpolitik der wichtigsten Zentralbanken im Jahr 2025.
Die nachstehende Infografik, basierend auf Bloomberg, zeigt einen Vergleich der Entwicklung der Zentralbankzinsen weltweit im Jahr 2025.
2) Hier liegt das Paradox: Der US-Dollar ist die schwächste FX-Währung in diesem Jahr (Rückgang um 10 %), trotz der günstigen US-Zinsen
Der US-Dollar ist nicht nur die einzige große FX-Währung, die im Jahr 2025 gefallen ist, sondern dieser Rückgang ist erheblich – ein Einbruch von 10 %.
Dieser Rückgang steht in völligem Widerspruch zur Divergenz der Geldpolitik, die den Dollar gegenüber einem Korb wichtiger Währungen eigentlich hätte steigen lassen müssen. Die Frage ist nun, welchen Trend der US-Dollar einschlagen wird, falls die Fed Ende des Jahres ihren Zinssatz senken sollte.
3) Letztlich ist die Rolle der Divergenz der Geldpolitik vorübergehend ausgesetzt, da die US-Wirtschaft vor strukturellen Unsicherheiten steht
• Zölle und deren Auswirkungen auf die US-Wachstumsaussichten
• Anstieg der US-Staatsverschuldung und Fiskal-/Haushaltspolitik der Trump-Administration („Big Beautiful Bill“)
Diese beiden strukturellen Herausforderungen haben die Divergenz der Geldpolitik in diesem Jahr neutralisiert, doch sie dürfte 2026 wieder an Bedeutung gewinnen und möglicherweise eine Erholung des US-Dollars am FX-Markt ermöglichen.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
85% Wahrscheinlichkeit einer Zinssenkung am 17. September (FED)Die Pressekonferenz von Jerome Powell am Freitag, den 22. August, wurde mit großer Spannung erwartet, da er klarstellen sollte, welchen geldpolitischen Kurs die FED bis zum Jahresende einschlagen will. Wir erinnern uns: Die Federal Funds Rate sinkt seit Dezember 2024 nicht mehr und der US-Arbeitsmarkt beginnt, Anzeichen von Schwäche zu zeigen. Die PCE-Inflationsrate bewegt sich jedoch näher an der 3%-Schwelle als an der 2%-Schwelle und Jerome Powell hat sich bislang unnachgiebig gezeigt, was das Inflationsziel angeht.
Fehlender Pivot der FED? Technischer Pivot der FED? Tatsächlicher Pivot der FED?
Das war die Frage, die ich in dem Artikel stellte, den ich Ihnen letzten Freitag vor Powells Pressekonferenz in Jackson Hole anbot.
Bei seiner Rede in Jackson Hole betonte Jerôme Powell die zunehmenden Bedrohungen für die US-Beschäftigung. Er deutete an, dass eine geldpolitische Lockerung bald in Betracht gezogen werden könnte, betonte aber gleichzeitig die Unsicherheit bezüglich der Inflation aufgrund der Zölle.
Können wir uns also endlich entscheiden zwischen :
1) Fehlender Pivot der FED?
2) Technischer Pivot der FED (eine isolierte Zinssenkung)?
3) Tatsächlicher Pivot der FED? (eine Reihe von Zinssenkungen bis Dezember 2025)
Ja, ich denke nun, dass wir das Szenario, dass es bis Ende des Jahres keinen Pivot gibt, ausschließen können. Andererseits bleibt die Frage offen, ob die FED nur einen technischen Pivot durchlaufen oder einen echten Pivot einleiten wird.
Powell hat sich in der Tat bemüht, vorsichtig zu bleiben. Die Auswirkungen der Zölle auf die Verbraucherpreise sind nun sichtbar und könnten eine hartnäckigere Inflation anheizen. Diese Unsicherheit erklärt, warum die Fed noch keinen klaren Pfad eingeschlagen hat.
Die Entscheidung der FED für den 17. September, 29. Oktober und 10. Dezember wird von den folgenden Faktoren abhängen:
- Die PCE-Inflationsrate von Freitag, dem 29.
- Der NFP-Bericht von Freitag, dem 5. September.
- Das Kräfteverhältnis zwischen den 12 stimmberechtigten Mitgliedern des FOMC (ich habe Ihnen letzte Woche einen Artikel zu diesem Thema vorgeschlagen)
Die Meinungsverschiedenheiten innerhalb der Zentralbank machen die Situation noch komplizierter. Einige Beamte halten es für dringend erforderlich, die Zinsen zu senken, da die schwache Schaffung von Arbeitsplätzen durch den Juli-Bericht bestätigt wurde. Andere sind vorsichtiger und befürchten, dass verfrühte Zinssenkungen die Inflation wieder anheizen könnten. Eine dritte Strömung schlägt einen graduellen Ansatz vor: eine begrenzte Anpassung, gefolgt von einer Pause, um die Auswirkungen auf die Wirtschaft zu bewerten.
In jedem Fall scheint Powell das Gleichgewicht zwischen dem Thema Beschäftigung und dem Thema Inflation wiederhergestellt zu haben. Sollte der NFP-Bericht am 5. September also enttäuschend ausfallen, ist eine Zinssenkung so gut wie sicher.
Zum gegenwärtigen Zeitpunkt und gemäß dem CME FED WATCH TOOL liegt die implizite Wahrscheinlichkeit einer Zinssenkung am 17. September bei 85%.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Wer wird nach Powell der nächste Vorsitzende der Fed?Die Amtszeit von Jerome Powell als Vorsitzender der Federal Reserve (FFED) endet im Mai 2026. Die Frage seiner Nachfolge ist bereits im Gange und wird aktiv für die derzeitige Trump-Regierung betrieben, die versucht, die Führung der FED zu ändern, um eine Wiederaufnahme der Senkung des Zinssatzes der US Federal Funds zu erreichen.
1) Das FOMC (Federal Open Market Committee) entscheidet über die Geldpolitik der FED
Die FED ist in Bezug auf die Geldpolitik die Schlüsselinstitution der weltgrößten Volkswirtschaft. Ihr Präsident ist das Aushängeschild (aber Vorsicht, seine Stimme zählt nur 1, genau wie die der anderen 11 stimmberechtigten Mitglieder des FOMC) einer Institution, die unabhängig als Garant für Finanzstabilität, Inflationsbekämpfung und Steuerung der Konjunkturzyklen agiert. Vor dem Hintergrund massiver Staatsschulden, anhaltender geopolitischer Spannungen und des Handelskriegs wird die Wahl des Nachfolgers von Powell entscheidend sein, da dieser dem „dovish“ Druck von Präsident Trump widersteht, der eine Wiederaufnahme der Zinssenkung der FED wünscht, die seit Dezember 2024 pausiert hat.
Der Federal Open Market Committee (FOMC) setzt sich aus 12 stimmberechtigten Mitgliedern zusammen:
- 7 Mitglieder des Board of Governors der FED:
o Sie werden vom Präsidenten der Vereinigten Staaten ernannt und vom Senat bestätigt.
o Ihre Amtszeit ist lang (maximal 14 Jahre), um die Unabhängigkeit der Zentralbank zu gewährleisten.
o Von diesen nehmen der Präsident der FED (derzeit Jerome Powell) und der Vizepräsident automatisch auch am FOMC teil.
- 5 Präsidenten der regionalen Federal Reserve (von den 12 bestehenden):
o Der Präsident der New York Fed hat einen ständigen Sitz.
o Die anderen 4 Sitze rotieren jedes Jahr zwischen den anderen 11 Regionalbanken.
o Diese regionalen Präsidenten werden vom Vorstand der jeweiligen regionalen Federal Reserve ernannt, aber ihre Ernennung muss vom Board of Governors genehmigt werden.
Für die Entscheidung, die Senkung der Federal Funds Rate wieder aufzunehmen, ist eine Mehrheit erforderlich, d. h. 7 von 12 Stimmen. Der Vorsitzende der FED hat nur eine Stimme und kein Vetorecht. Dafür übt er aber einen starken Einfluss auf die anderen Mitglieder des FOMC aus, hier ist sein Einfluss entscheidend.
Wenn Sie auf das Bild unten klicken, gelangen Sie zu unserem Artikel, der sich mit dem aktuellen Machtverhältnis zwischen den 12 stimmberechtigten Mitgliedern des FOMC befasst.
Das Verfahren ist also klar: Der Präsident der Vereinigten Staaten ernennt den zukünftigen Präsidenten der FED, eine Wahl, die anschließend vom Senat bestätigt werden muss. Die Amtszeit dauert vier Jahre, kann verlängert werden und beruht häufig eher auf institutioneller Kontinuität als auf einem Bruch. Während Powells Amtszeit im Mai 2026 endet, hat die Trump-Regierung den Prozess seiner Ablösung in Gang gesetzt und gleichzeitig massiven Druck auf die FED ausgeübt, den Zinssatz bis zum Jahresende mehrmals zu senken.
2) Christopher Waller ist derzeit der bevorzugte Kandidat, um Jerome Powell ab Frühjahr 2026 zu ersetzen.
Auf der Polymarket-Website kann man in Echtzeit die Markterwartungen bezüglich der Wahl des zukünftigen FED-Präsidenten verfolgen. So besteht eine nicht unerhebliche Wahrscheinlichkeit, dass Trump seine Wahl vor Ende 2025 bekannt geben wird, eine weitere Möglichkeit, Druck auf Jerome Powell auszuüben, da dieser im Mai 2026 aus dem Amt scheiden wird.
Derzeit scheint Christopher Waller der bevorzugte Kandidat für die Nachfolge von Jerome Powell zu sein, da er derzeit eines der dovishsten Mitglieder des FOMC ist. Natürlich können sich diese Wahrscheinlichkeiten sehr schnell ändern und wir werden sie regelmäßig auf TradingView verfolgen. Folgen Sie also unserem Konto, um über unsere nächsten Analysen informiert zu werden.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Ausbildung 
FED: Eine Zinssenkung im September ist unwahrscheinlich Die US Federal Reserve (FED) hat diese Woche eine neue geldpolitische Entscheidung bekanntgegeben: Der Zinsstatus quo bleibt bestehen, eine Änderung war seit Dezember 2024 nicht erfolgt. Dies hinderte den S&P 500 nicht daran, neue Höchststände zu erreichen – gestützt auf Ergebnisse der GAFAM-Unternehmen und dem Top 10 Ranking nach Marktkapitalisierung, das nun 40 % ausmacht. Die FED unter Jerome Powell nannte keinen Zeitrahmen für die Wiederaufnahme von Zinssenkungen, angesichts hoher Unsicherheit über den Einfluss von Zöllen auf die Kern-PCE-Inflation (das bevorzugte Maß).
1) Die Wahrscheinlichkeit für eine Zinssenkung am Mittwoch, 17. September, ist unter 50 % gefallen
Diese Woche war fundamental sehr eindrucksvoll: Die FED äußerte sich, GAFAM legten Zahlen vor, PCE-Inflation wurde aktualisiert, Handelsabkommen wurden unterzeichnet, und der NFP-Bericht erscheint diesen Freitag.
Nach der wiederholten Haltung der FED, dass keine Eile im Zinssenkungspfad besteht, sank die implizite Wahrscheinlichkeit für einen Zinsschnitt am 17. September unter 50 %.
Das Konsensszenario – eine Zinssenkung im September – wird nun durch neue Erwartungen von hohem Finanzwesen und der 12 stimmberechtigten FOMC-Mitglieder in Frage gestellt.
2) Die Kern-PCE-Inflation sinkt nicht mehr. Das FED-Ziel ist nahe, die Disinflation stagniert knapp darüber
Ist Powell gerechtfertigt, am Status quo festzuhalten? Ja – die Disinflation stagniert aufgrund der Zölle. Die Grafik zeigt: Die Kern-PCE-Inflation hat sich abgeflacht. Das FED-Ziel ist nah, aber es müsste weiter sinken, um Zinssenkungen zu rechtfertigen. Nur Arbeitsmarktsorgen könnten die Wahrscheinlichkeit über 50 % heben.
3) Zölle aus aktuellen Handelsabkommen könnten temporär die Inflation über dem FED-Ziel halten
Während Handelsabkommen unterzeichnet werden (mit China noch offen bis Ende August), lässt sich der Einfluss der Zölle auf die Kern-PCE abschätzen. Mit Zöllen zwischen 15 und 20 % wird ein Effekt von rund 0,3 % erwartet. Das sollte die Inflation im Herbst über dem Ziel halten – temporär –, ohne zweite Inflationwelle.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
FED: 5% Wahrscheinlichkeit für Zinssenkung am 30. Juli1) US-Arbeitsmarkt bleibt laut dem neuesten NFP-Bericht widerstandsfähig, was eine gute Nachricht für die makroökonomische Situation ist
Der US-Arbeitsmarkt zeigte sich letzte Woche widerstandsfähig, was eine Zinssenkung der FED am Mittwoch, den 30. Juli, unwahrscheinlich macht: Die Arbeitslosenquote fiel auf 4,1% der Erwerbsbevölkerung, nachdem sie mehrere Monate lang stabil bei 4,2% gelegen hatte. Dieser Rückgang der Arbeitslosigkeit deutet darauf hin, dass die US-Wirtschaft trotz der seit zwei Jahren betriebenen geldpolitischen Straffung und der derzeitigen makroökonomischen Unsicherheiten weiterhin ihre Widerstandsfähigkeit in Bezug auf die Schaffung von Arbeitsplätzen unter Beweis stellt. Dies ist also eine gute Nachricht für das Wirtschaftswachstum, verschiebt aber die nächste Zinssenkung der FED zeitlich nach hinten.
Wenn Sie auf den unten stehenden Link klicken, können Sie unsere S&P 500-Analyse, die wir nach der Aktualisierung des letzten NFP-Berichts am vergangenen Donnerstag vorgeschlagen haben, noch einmal lesen.
2) Die Wahrscheinlichkeit einer Zinssenkung am 30. Juli sinkt auf fast Null, wenn es bis dahin keine großen Überraschungen bei der Inflation, der Beschäftigung oder der Handelsdiplomatie gibt
Bisher rechneten die meisten Anleger mit einer früheren Entscheidung, nämlich schon am 30. Juli, wenn der geldpolitische Ausschuss das nächste Mal zusammentritt. Die vorsichtige Kommunikation der FED-Verantwortlichen dämpfte diese Erwartungen jedoch. Jerome Powell und mehrere Gouverneure wiesen erneut darauf hin, dass sie auf „nachhaltige“ Beweise für eine Rückkehr der Inflation zum Ziel von 2% warten würden, bevor sie sich festlegen würden. Der Rückgang der Arbeitslosenquote auf 4,1 % führt eine Nuance ein: Er bestätigt, dass die Wirtschaft nicht abrupt schrumpft, was es der FED ermöglicht, noch einige Wochen zu warten, ohne das Risiko einzugehen, das Wachstum mehr als nötig zu bremsen. Gleichzeitig deuten die jüngsten Indikatoren für das Verbrauchervertrauen und die Daten zum verarbeitenden Gewerbe auf eine sanfte Verlangsamung hin, die eher einer kontrollierten Landung als einem Stillstand gleichkommt.
Beachten Sie, dass diese Woche die Frist für Handelsabkommen am Mittwoch, den 9. Juli, mehr über die zukünftigen Auswirkungen der Zölle auf die Inflation aussagen wird, was die Erwartungen der FED an die Geldpolitik weiter verändern wird. Wenn diese Zeilen geschrieben werden, liegt die Wahrscheinlichkeit eines Pivot der FED am 30. Juli unter 5%.
3) Hier sind die grundlegenden Daten, die bis zur geldpolitischen Entscheidung der FED am Mittwoch, dem 30. Juli, entscheidend sein werden
Mittwoch, der 9. Juli: Der aktuelle Stichtag für die Handelsdiplomatie zwischen den USA und ihren wichtigsten Handelspartnern. Die endgültige Höhe der Zölle wird entscheidend für die US-Inflationserwartungen sein.
Dienstag, 15. Juli: US-Inflation CPI , die letzte wichtige US-Inflationszahl, die vor der geldpolitischen Entscheidung der FED am 30. Juli aktualisiert wird.
Die wöchentlichen Erst- und Fortsetzungsmeldungen zur US-Arbeitslosigkeit werden am Donnerstag jeder Woche veröffentlicht und werden sich auf die Wahrscheinlichkeit einer FED-Maßnahme am 30. Juli auswirken, aber eher am Rande.
Wenn nichts Außergewöhnliches passiert, ist es daher unwahrscheinlich, dass die FED am 30. Juli die Senkung der Federal Funds Rate wieder aufnimmt. Die nächsten PCEs und NFPs fallen nach der FED (31. Juli und 1. August) und werden sich daher auf die Entscheidung der FED bei der geldpolitischen Entscheidung am 17. September auswirken.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
NFP-Bericht vom Donnerstag, dem 3. Juli, die entscheidende Zahl Vorsicht diese Woche für die Fundamentaldaten an der Börse, denn es ist eine besondere Woche. Freitag, der 4. Juli, ist in den USA nämlich ein Feiertag, der Independence Day. Am 4. Juli 1776 verabschiedete der Kontinentalkongress die Unabhängigkeitserklärung, einen hauptsächlich von Thomas Jefferson verfassten Text, der verkündete, dass sich die 13 amerikanischen Kolonien offiziell vom Vereinigten Königreich trennten.
In dieser ersten Juliwoche an der Börse hat dies einen direkten Einfluss auf die Aktualisierung der US-Fundamentaldaten. Wie Sie vielleicht wissen, wird am ersten Freitag eines jeden Monats der US NFP-Bericht aktualisiert, der monatliche Bericht über den US-Arbeitsmarkt. Daher wird in dieser besonderen Woche der vorgezogene NFP-Bericht von Freitag, dem 4. Juli, auf Donnerstag, den 3. Juli, veröffentlicht. Die Börsensitzung am Donnerstag, den 3. Juli, wird daher das fundamentale Highlight der Woche sein, mit einem NFP-Bericht, der einen starken Einfluss auf die geldpolitische Entscheidung der FED am Mittwoch, den 30. Juli, haben könnte.
1) Die Wahrscheinlichkeit, dass die FED am Mittwoch, den 30. Juli den Leitzins senkt, liegt nur bei 21%
Zum gegenwärtigen Zeitpunkt und nach der Aktualisierung der US-Inflationsrate PCE am vergangenen Freitag liegt die Wahrscheinlichkeit, dass die FED die Senkung der Federal Funds Rate wieder aufnimmt, nur noch bei knapp über 20%. Trotz des starken Drucks, den Donald Trump auf Jerome Powells FED ausübt, hat es das FOMC (der geldpolitische Ausschuss der FED) nicht eilig, die Zinsen angesichts der Gefahr eines durch die Zölle verursachten Inflationsrückgangs zu senken.
Wir haben Ihnen letzte Woche eine fundamentale Analyse der FED angeboten, die Sie noch einmal lesen können, indem Sie auf das Bild unten klicken.
2) Der US-Arbeitsmarkt scheint sich laut den anhaltenden wöchentlichen Arbeitslosenzahlen zu verschlechtern
In Wirklichkeit gibt es nur einen einzigen fundamentalen Faktor, der eine Senkung des FED-Zinssatzes bei der geldpolitischen Sitzung am Mittwoch, den 30. Juli, ermöglichen könnte: eine Verschlechterung des Arbeitsmarktes mit den Zahlen des NFP-Berichts vom Donnerstag, den 3. Juli. Es ist wahr, dass die letzten Aktualisierungen der fortgesetzten wöchentlichen US-Arbeitslosenmeldungen eine zunehmend negative Dynamik zeigen, die letztendlich die US-Arbeitslosenquote nach oben treiben könnte.
3) Achtung, jeder Tick nach oben in der US-Arbeitslosenquote bei der Aktualisierung des NFP-Berichts am Donnerstag, den 3. Juli, wird den Zeitplan der FED für die Wiederaufnahme der US-Federal Funds Rate beschleunigen
Behalten Sie im Hinterkopf, dass die FED zwei wichtige Ziele verfolgt: eine kontrollierte Inflation um 2% und eine niedrige Arbeitslosenquote. Die Warnschwelle der FED liegt derzeit bei 4,4% der Erwerbsbevölkerung und der Konsens für den aktualisierten NFP-Bericht vom Donnerstag, den 3. Juli, liegt bei 4,3% der Erwerbsbevölkerung.
ACHTUNG daher: Wenn die US-Arbeitslosenquote am Donnerstag 1 oder 2 Ticks nach oben macht, wird die Wahrscheinlichkeit einer Zinssenkung der FED am Mittwoch, den 30. Juli stark ansteigen. Dies ist also der fundamentale Höhepunkt der Woche.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
FED, Zinssenkung am 30. Juli spielbar? Im Vorfeld der Sitzung der US-Notenbank (FED) am 30. Juli achten die Märkte auf die kleinsten Signale, die auf eine Änderung der Geldpolitik hindeuten könnten. Eine Senkung des Leitzinses scheint zwar kurzfristig unwahrscheinlich, ist aber nicht völlig auszuschließen. Trotz der festen Haltung des Vorsitzenden Jerome Powell setzen sich einige einflussreiche Mitglieder des geldpolitischen Ausschusses (FOMC) aktiv für eine Lockerung der Geldpolitik ab diesem Sommer ein.
1) Jerome Powell hat im FOMC nicht das alleinige Sagen und es gibt Druck für eine Zinssenkung im Juli
Jerome Powell nimmt eine sehr vorsichtige Haltung ein und macht jede geldpolitische Lockerung von einer klaren Annäherung an das Inflationsziel von 2 % abhängig. Seine Hauptsorge gilt den potenziell inflationären Auswirkungen der Zölle, über die derzeit verhandelt wird. Allerdings verfügt Powell nicht über eine absolute Macht. Der FOMC hat 12 Stimmberechtigte, darunter 7 ständige Gouverneure, den Vorsitzenden der FED von New York und 4 wechselnde Präsidenten von Regionalbanken.
Obwohl jede Stimme gleich viel wert ist, gestaltet der Vorsitzende weitgehend die Agenda und lenkt die Diskussionen. Einige Mitglieder wie Michelle Bowman oder Christopher Waller, die unter Präsident Trump ernannt wurden, drängen auf eine Senkung bereits im Juli. Die implizite Unterstützung dieser Option durch Donald Trump erhöht den politischen Druck, auch wenn sein direkter Einfluss begrenzt ist.
Nachfolgend haben Sie eine Tabelle, die das aktuelle Kräfteverhältnis zwischen den stimmberechtigten Mitgliedern des FOMC darstellt.
2) Es wird am 30. Juli eine Zinssenkung geben, wenn, und nur wenn, die Arbeitslosenquote besorgniserregend wird
Auf der fundamentalen Seite bleibt die Inflation, gemessen am PCE-Index, der Benchmark der FED, leicht über dem Zielwert, aber mehrere Schlüsselkomponenten zeigen Anzeichen einer Normalisierung. Öl, das etwa 11% des Korbs ausmacht, weist mit der geopolitischen Beruhigung im Nahen Osten keine alarmierenden technischen Signale auf. Der Immobiliensektor und die Gesundheitsausgaben, die ebenfalls stark gewichtet sind, weisen positive Anzeichen für eine weitere Desinflation auf. Außerdem betreffen die Zölle nur am Rande den Dienstleistungssektor, der im PCE mit 67 % gewichtet ist. Trotzdem ist Powell weiterhin besorgt über das Risiko eines exogenen Inflationsanstiegs, insbesondere wenn der universelle Zollsatz von 10% auf alle Handelspartner der USA angewendet wird, was sich voraussichtlich auf die Kern-EWP von +0,2% bis +0,3% auswirken wird.
Die Märkte erwarten einen ersten Rückgang eher im September, aber ein Umkippen im Juli ist nicht ausgeschlossen, wenn die Arbeitsmarktdaten, insbesondere der NFP-Bericht vom 3. Juli, eine deutliche Schwächung des Arbeitsmarktes zeigen.
3) Der S&P 500 Index wird den Pivot der FED benötigen, um höher zu steigen, da er auf sein Allzeithoch zurückgefallen ist
Auf den Finanzmärkten wäre ein Pivot der FED ein entscheidender bullischer Katalysator, insbesondere für US-Aktien, Bitcoin und andere Anlagen mit hohem Beta. Die technische Analyse des S&P 500 zeigt seit Anfang April ein günstiges technisches Muster mit einer V-förmigen Erholung. Der Markt befindet sich nun jedoch in Kontakt mit seinem Allzeithoch, sodass es sehr positiver Fundamentaldaten bedarf, um einen Anstieg in Betracht zu ziehen.
Zusammenfassend lässt sich sagen, dass die Entscheidung am 30. Juli von einer subtilen Abwägung zwischen dem politischen Druck, der Inflationsdynamik und der Gesundheit des Arbeitsmarktes abhängen wird.
Eine Beibehaltung des Status quo bleibt das zentrale Szenario, aber eine Kehrtwende ist denkbar, wenn sich die makroökonomischen Daten drastisch verschlechtern, die Inflationszahlen gut ausfallen oder die Handelsdiplomatie positive Überraschungen bietet.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Ausbildung 
PCE-Inflation vom 27. Juni, Stagflation ist vermeidbar.Die Veröffentlichung des Preisindex für persönliche Konsumausgaben (PCE) in den USA, die für Freitag, den 27. Juni erwartet wird, ist das wichtigste makroökonomische Ereignis der Woche. Als bevorzugter Inflationsindikator der Federal Reserve (Fed) könnte der PCE eine entscheidende Rolle für die Ausrichtung der US-Geldpolitik in der zweiten Hälfte des Jahres 2025 spielen.
1) Die PCE-Inflation ist der bevorzugte Inflationsindex der FED
Das wirtschaftliche Umfeld ist besonders heikel. Bei ihrer letzten Sitzung hielt die Fed den Leitzins zwischen 4,25% und 4,5%, revidierte aber ihre makroökonomischen Projektionen. Sie rechnet nun bis Ende 2025 mit einem niedrigeren Wachstum, einer höheren Inflation und einer leicht steigenden Arbeitslosigkeit. Diese Vorsicht spiegelt die zahlreichen Unsicherheiten wider, insbesondere geopolitische, handelspolitische und Spannungen bei den Rohstoffen, vor allem beim Öl. Diese Faktoren könnten die Angst vor einem Stagflationsszenario, d. h. einer Kombination aus schwachem Wachstum und anhaltender Inflation, wieder aufleben lassen.
In diesem Zusammenhang ist die PCE-Zahl für Mai von strategischer Bedeutung. Die Fed achtet weiterhin darauf, was dieser Indikator anzeigt: Eine Bestätigung einer Verlangsamung des Preisanstiegs würde die Annahme einer ersten Zinssenkung bereits im September stärken. Umgekehrt könnte ein unerwarteter Aufschwung, etwa durch die Energiepreise oder die neuen Zölle der Trump-Regierung, den Termin verschieben und die Spannungen an den Finanzmärkten verschärfen.
2) Das Stagflationsszenario ist noch vermeidbar
Allerdings scheinen die unmittelbaren Aussichten für die PCE relativ eingedämmt zu sein. Den Frühindikatoren für die Kerninflation zufolge zeigen die Komponenten, die am empfindlichsten auf Schwankungen der Weltmarktpreise reagieren, wie Dienstleistungen oder Immobilien, keine Überhitzungssignale. Andererseits könnte der jüngste Anstieg der Ölpreise, der durch die Spannungen im Nahen Osten angetrieben wurde, zu einem vorübergehenden Anstieg der nominalen Inflation führen. Seine Gesamtwirkung wird auf etwa 10 % geschätzt, was zum jetzigen Zeitpunkt noch moderat ist.
Abgesehen von dieser Veröffentlichung bewerten die Märkte die Chancen, dass die Fed vor ihrer entscheidenden Sitzung am Mittwoch, den 17. September, tätig wird. Sollte die geopolitische Unsicherheit abnehmen und die Inflationszahlen sich weiter normalisieren, wären die Voraussetzungen für eine geldpolitische Lockerung gegeben. Derzeit tendieren zehn Mitglieder des FOMC zu zwei Zinssenkungen bis zum Jahresende, während sieben lieber den Status quo beibehalten möchten. Der Vorsitzende der Fed, Jerome Powell, äußerte sich vorsichtig und betonte, dass die Steuerung durch die Wirtschaftsdaten erfolgen müsse.
Alles in allem fungiert der PCE am 27. Juni als eine Art Offenbarung. Er wird den aktuellen Stand der Inflationsdynamik in den USA beleuchten und die Erwartungen der Anleger stark beeinflussen. Wenn er die Annahme bestätigt, dass die Inflation dauerhaft auf das Ziel von 2 % zusteuert, könnten die Märkte wieder Vertrauen in eine akkommodierende Geldpolitik fassen.
Auf jeden Fall wird die Fed geschickt zwischen mehrdeutigen Wirtschaftssignalen, anhaltenden exogenen Risiken und wachsendem politischen Druck navigieren müssen. Die PCE-Zahlen am Freitag sind mehr als nur ein monatlicher Indikator: Sie sind ein Kompass für die geldpolitische Strategie der USA.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Die FED am 18. Juni wird für den Aktienmarkt entscheidend sein!Mehrere fundamentale Faktoren werden diese Woche einen starken Einfluss auf die Börse haben, insbesondere die Handelsdiplomatie, die geopolitischen Spannungen und die geldpolitische Entscheidung der FED am Mittwoch, den 18. Juni.
1) Die FED am 18. Juni, das fundamentale Highlight der Woche
Die Börsenwoche wird vor allem von einem fundamentalen Ereignis dominiert: der geldpolitischen Entscheidung der US-Notenbank (FED), die für Mittwoch, den 18. Juni, geplant ist. Dieser Termin verspricht entscheidend für die Sommerausrichtung der Finanzmärkte zu sein, in einem Kontext der Unsicherheiten, die mit dem Handelskrieg und einem Wirtschaftszyklus am Ende seiner Reife verbunden sind. Obwohl der Konsens von einer Beibehaltung des US-Federal Funds Rate ausgeht - laut CME FedWatch Tool mit einer Wahrscheinlichkeit von 99% - wird sich die Aufmerksamkeit der Anleger vor allem auf die aktualisierten makroökonomischen Projektionen der FED richten.
Die erwartete Entwicklung der Inflation, der Beschäftigung und der Fed Funds Rate wird im Mittelpunkt der Debatte stehen, ebenso wie der Ton, den Jerome Powell bei seiner Pressekonferenz anschlägt. Der Markt, der nun sowohl technisch als auch fundamental teuer ist, verlangt nach akkommodierenderen Signalen, um seinen Anstieg zu verlängern.
2) Der Markt wünscht sich eine Bestätigung von zwei Zinssenkungen bis Ende 2025
Was die Anleger nun von der FED erwarten, ist nicht so sehr eine sofortige Aktion bei den Zinsen, sondern einen besser lesbaren Fahrplan bis Ende des Jahres. Eine ausdrückliche Bestätigung von zwei Zinssenkungen bis Dezember 2025 wäre das Minimum, das erforderlich wäre, um das derzeitige Niveau der Aktienmärkte zu stützen, insbesondere des S&P 500, der sich in der Nähe seiner historischen Höchststände bewegt.
Die Zentralbank steht jedoch weiterhin unter Druck und ist hin- und hergerissen zwischen dem Ruf nach einer Lockerung der Geldpolitik und der Vorsicht vor einem möglichen Anstieg der Inflation, der vor allem durch die Zollspannungen ausgelöst werden könnte. Sollte Jerome Powell die abwartende Haltung der Institution bekräftigen, könnte dies zu einer Konsolidierung der Märkte führen. Umgekehrt könnten nach unten revidierte Inflationsprognosen und eine Fed Funds Kurve, die auf weitere Senkungen hindeutet, als klares Pivot-Signal interpretiert werden.
Auch die angekündigten Entwicklungen in Bezug auf die Reduzierung des Quantitative Tightening Programms müssen genau beobachtet werden.
Abgesehen von den Fundamentaldaten unterstreicht auch das technische Timing die Bedeutung dieser Sitzung. Der Anleihenmarkt gibt bereits Hinweise, mit einem technischen Muster, das eine Entspannung der Renditen ankündigen könnte, wenn die FED einen versöhnlicheren Ton anschlägt. Auf der Aktienseite zeigt die wöchentliche technische Analyse des S&P 500 überkaufte Bereiche, was die Notwendigkeit einer geldpolitischen Unterstützung unterstreicht, um eine Trendwende zu verhindern. Vor diesem Hintergrund ist die Sitzung am Mittwoch nicht nur eine geldpolitische Entscheidung: Sie ist eine strategische Markierung für den Rest des Jahres 2025.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
US-INFLATION, eine entscheidende Zahl diese Woche! In dieser Woche, die von Montag, dem 9. Juni, bis Freitag, dem 13. Juni, dauert, gibt es zwei grundlegende Faktoren, die sich stark auf die Börse auswirken werden: die Fortsetzung der Handelsdiplomatie, die sich derzeit wie ein fundamentaler roter Faden durch das Land zieht (insbesondere zwischen China und den USA), und vor allem die Aktualisierung der US-Inflation gemäß dem PCI-Preisindex am Mittwoch, dem 11. Juni.
Es geht darum, ob die Zölle des Handelskriegs, die so genannten gegenseitigen Zölle, begonnen haben, einen Inflationsanstieg auszulösen. Die US-Notenbank Federal Reserve (FED) beobachtet dies, um zu entscheiden, ob sie die Senkung der Federal Funds Rate, die seit Dezember letzten Jahres ausgesetzt ist, wieder aufnimmt.
1) Die Senkung der Federal Funds Rate pausiert seit Ende 2024.
Im Gegensatz zur Europäischen Zentralbank und den anderen großen westlichen Zentralbanken macht die FED seit Anfang des Jahres eine Pause bei der Senkung ihres Leitzinses. Der Leitzins der EZB hingegen wurde mehrfach gesenkt und liegt nun bei 2,15%, was einem Leitzins entspricht, der als wirtschaftsneutral gilt (d.h. weder eine akkommodierende noch eine restriktive Geldpolitik).
Diese Divergenz in der Geldpolitik zwischen der FED und der EZB wird vom Markt als Risiko wahrgenommen, da sich der Handelskrieg letztendlich negativ auf das US-Wirtschaftswachstum auswirken könnte.
2) Der Markt rechnet nicht mit einer Wiederaufnahme der Zinssenkung durch die FED vor September dieses Jahres.
Die Federal Reserve (FED) von Jerome Powell zeigt sich jedoch unnachgiebig, da sie die Gefahr sieht, dass der Handelskrieg der Trump-Regierung ihre Bemühungen im Kampf gegen die Inflation zunichte machen könnte. Dennoch ist das Inflationsziel der FED (2%) laut den letzten Aktualisierungen des PCE und des PCI nicht mehr weit entfernt, aber die FED will eine Bestätigung, dass die Unternehmen keine starken Preiserhöhungen durchgesetzt haben, um die Zölle zu kompensieren. So kommt den Inflationszahlen, die diesen Mai veröffentlicht werden, eine entscheidende fundamentale Dimension zu. Die FED wird die Senkung der Federal Funds Rate nur dann wieder aufnehmen können, wenn die Desinflation nicht durch den Handelskrieg gefährdet wird.
3) Daher ist die Aktualisierung der US-Inflation nach PCI am Mittwoch, den 11. Juni, das fundamentale Highlight der Woche.
Am Mittwoch, den 11. Juni, sollte man daher die Veröffentlichung der US-Inflation gemäß PCI unter sehr hohe Beobachtung stellen. Die monatliche Lesung wird genau beobachtet werden, ebenso wie die nominalen und zugrunde liegenden Inflationsraten im Jahresvergleich.
Der Konsens ist relativ pessimistisch, wobei ein Anstieg der Inflationsrate sowohl auf Monats- als auch auf Jahresbasis erwartet wird. Die Echtzeit-Inflation, die mit TRUFLATION gemessen wird, ist immer noch unter Kontrolle, so dass der pessimistische Konsens vielleicht auf dem falschen Fuß erwischt wird.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Long 
Handelskrieg und NFP im Fokus der WocheMehrere fundamentale Faktoren werden in dieser ersten Juniwoche einen starken Einfluss auf die Finanzmärkte haben, da die Unsicherheit im Zusammenhang mit dem Handelskrieg weiterhin hoch ist. Dennoch gab es am vergangenen Freitag eine gute Nachricht: Die US-PCE-Inflation nähert sich trotz der Zölle weiterhin dem Ziel der Fed.
Diese Woche stehen zwei fundamentale Faktoren im Fokus: die Zahlen zum US-Arbeitsmarkt (NFP-Bericht) und natürlich wie jede Woche die aktuelle Phase der Handelsdiplomatie.
1) Die US-PCE-Inflation tendiert weiterhin zu 2 % und erholt sich trotz des Handelskriegs nicht
Die Inflation und die Beschäftigung in den USA sind die beiden Schlüsselvariablen für eine mögliche Senkung des Leitzinses der Federal Reserve, nachdem Trump Ende letzter Woche Powell im Weißen Haus empfangen hat. Die FED hat jedoch ihre Unabhängigkeit bekräftigt und wird ihre Geldpolitik auch weiterhin nach ganz bestimmten makroökonomischen Zielen ausrichten: die Inflation auf 2 % zu senken und einen Anstieg der Arbeitslosenquote zu verhindern.
Gute Nachrichten! Die am vergangenen Freitag veröffentlichten aktuellen Daten zur US-Inflation gemäß dem PCE-Preisindex zeigen, dass die Zölle im April nicht zu einem Anstieg der Inflation geführt haben. Im Gegenteil, die nominale Inflationsrate liegt nun sogar bei 2,1 % und die sogenannte Kerninflation bei 2,5 %. Die Desinflation scheint sich also trotz der Zölle in den Vereinigten Staaten fortzusetzen, aber dies muss noch bestätigt werden.
2) Der Markt rechnet vor September nicht mit einer Zinssenkung
Trotz dieser guten PCE-Inflationszahlen für den Monat April (der PCE ist die von der FED bevorzugte Inflationsmessgröße) und des Drucks der Trump-Regierung auf die FED rechnet der Markt nicht mit einer erneuten Senkung des Leitzinses vor der geldpolitischen Entscheidung im kommenden September.
Die Debatte bleibt für die geldpolitische Sitzung am 30. Juli offen, sodass die nächsten Aktualisierungen der Beschäftigungszahlen (NFP-Bericht) und der US-Inflation einen entscheidenden Einfluss haben werden.
3) Der NFP-Bericht vom Freitag, dem 6. Juni, wird diese Woche entscheidend sein!
In dieser ersten Juniwoche wird daher der US-Arbeitsmarkt das wichtigste fundamentale Ereignis der Woche sein. Alle US-Beschäftigungsstatistiken werden aktualisiert, insbesondere der NFP-Bericht vom Freitag, dem 6. Juni. Während es den Anschein hat, dass der Handelskrieg die Inflation noch nicht wieder in die Höhe getrieben hat, wie sieht es mit dem Arbeitsmarkt aus? Zur Erinnerung: Die Arbeitslosenquote in den USA liegt bei 4,2 % der Erwerbsbevölkerung, und die Alarmschwelle der FED liegt bei 4,4 % der Erwerbsbevölkerung. Sollte sich herausstellen, dass US-Unternehmen aufgrund der mit dem Handelskrieg verbundenen wirtschaftlichen Unsicherheit Entlassungen vornehmen mussten, könnte dies den Zeitplan für die Senkung der US-Leitzinsen beschleunigen.
Schließlich sei daran erinnert, dass der Markt auf ein Telefonat zwischen Trump und dem chinesischen Präsidenten hofft, um endlich ein Handelsabkommen zwischen China und den Vereinigten Staaten zu erzielen. Dies ist ein grundlegender roter Faden, der täglich an der Börse verfolgt werden muss.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.