Длинная

 Длинная

0

 Длинная

Длинная 
0

Длинная 
Короткая 
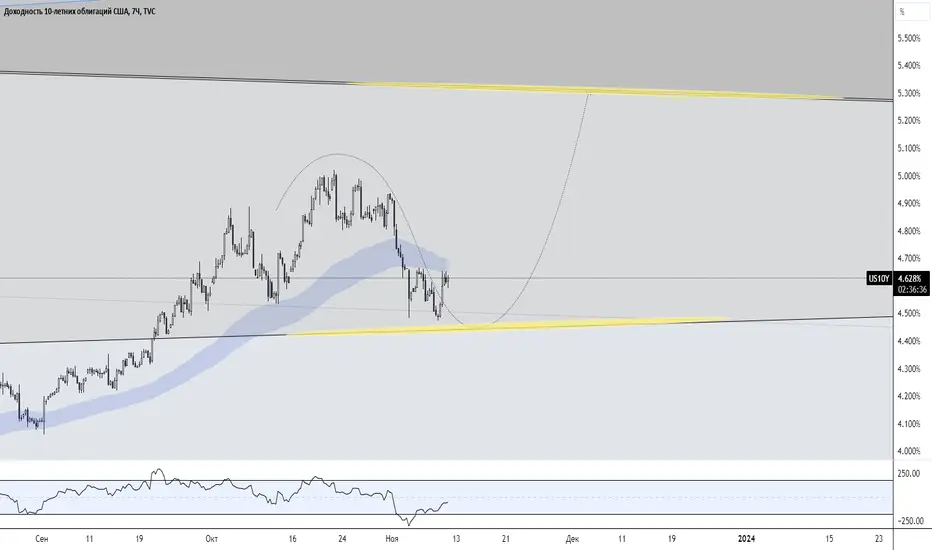
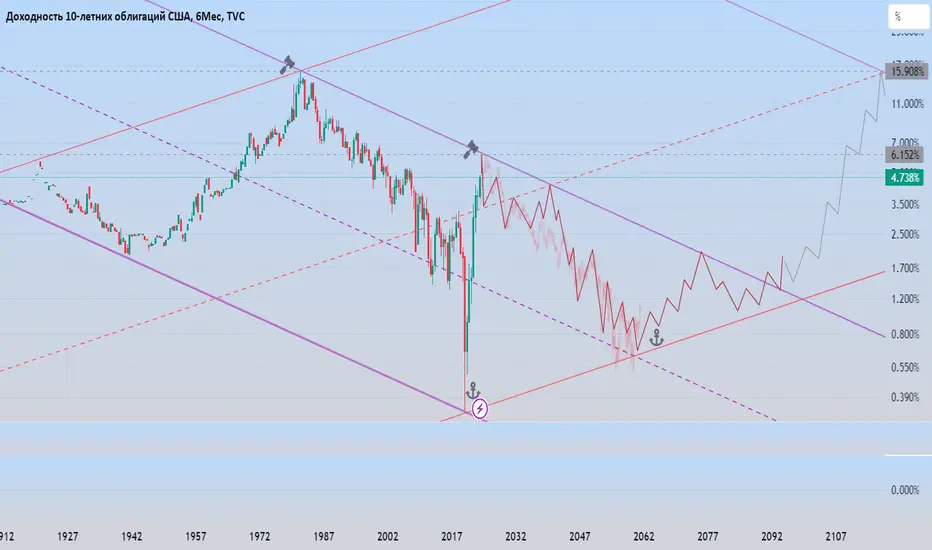
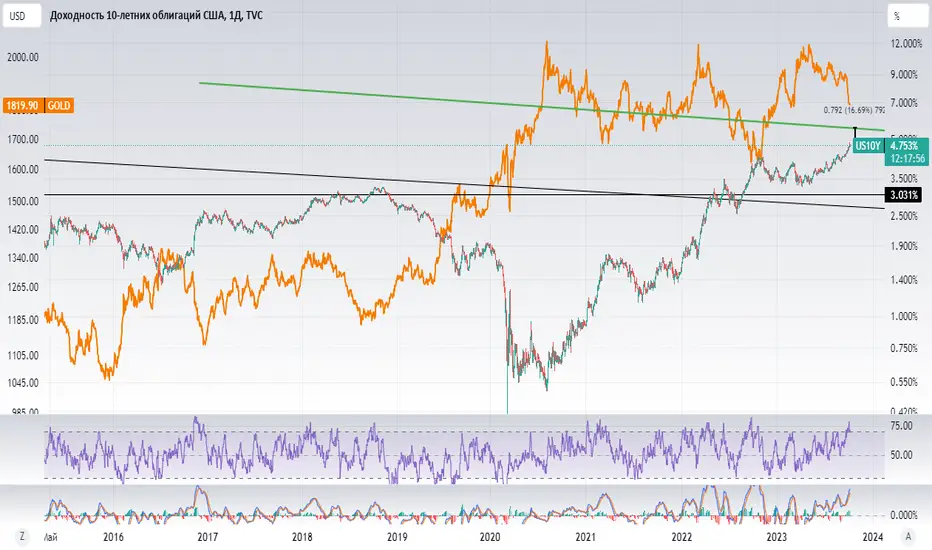
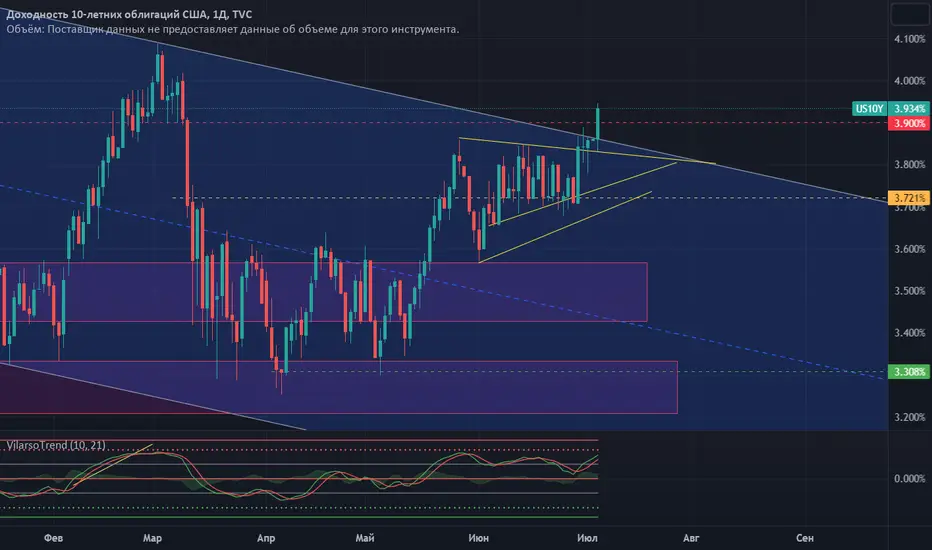
US 10Y - доходность 10-ти летних облигаций США.По моему мнению мы подошли очень близко к разворотной точке по облигациям 10Y, которая произойдёт на отметке около 6% +/- 0.5%. Что запустит большой цикл снижения доходности который продлится 40 лет, по аналогии с периодом 1980-2020г.
Давайте вспомним что было тогда на развороте?
1980-82 ГГ.
👉 За этот период экономика понесла двойной удар в виде двух рецессий. Один был в течение первых шести месяцев 1980 г. Второй длился 16 месяцев, с июля 1981 г. по ноябрь 1982 г. Федеральный резерв вызвал эту рецессию, подняв процентные ставки для борьбы с инфляцией. Это сократило расходы бизнеса. Эмбарго на иранскую нефть ухудшило экономические условия за счет сокращения поставок нефти из США, что привело к росту цен.
📌 ВВП был отрицательным в течение шести из 12 кварталов. Худшим был второй квартал 1980 г. при -8,0%. Безработица выросла до 10,8% в ноябре и декабре 1982 г. Она превышала 10% в течение 10 месяцев. (Материал взят с Тинькофф).
Ни чего не напоминает? Похожая ситуация и сейчас. ФР вызвал рецессию, подняв ставки для борьбы с инфляцией. Я считаю серьёзные поломки начнутся уже при ставках около 6%, первые звоночки с банкопадом уже были. Вскоре им придётся переобуваться на смягчающие тапки.
Нас ожидает 40 лет ослабления США с 2026-2066г. И в то же время усиление корпораций и рост рынков. Такой быстрый послековидный подьём говорит нам о том, что они не намерены его растягивать на долгие годы как в послевоенную 40-ка летку с 40-х по 80-е.
Резкий подЪём уже на двух всадниках апокалипсиса( посмотрим будут ли ещё два всадника как по откровениям Иоанна). Короткая 
💡 Торговая идея GOLD 💰Пока на крипторынке застой, очень низкая волатильность и ничего вообще не происходит имеет смысл спекулировать другими активами.
Сегодня мы рассмотрим золото.
В июне мы выкладывали аналитику по данному активу (см. cвязанную идею) и сейчас цена пришла к ожидаемым нами отметкам. А значит пришло время обновить прогноз.
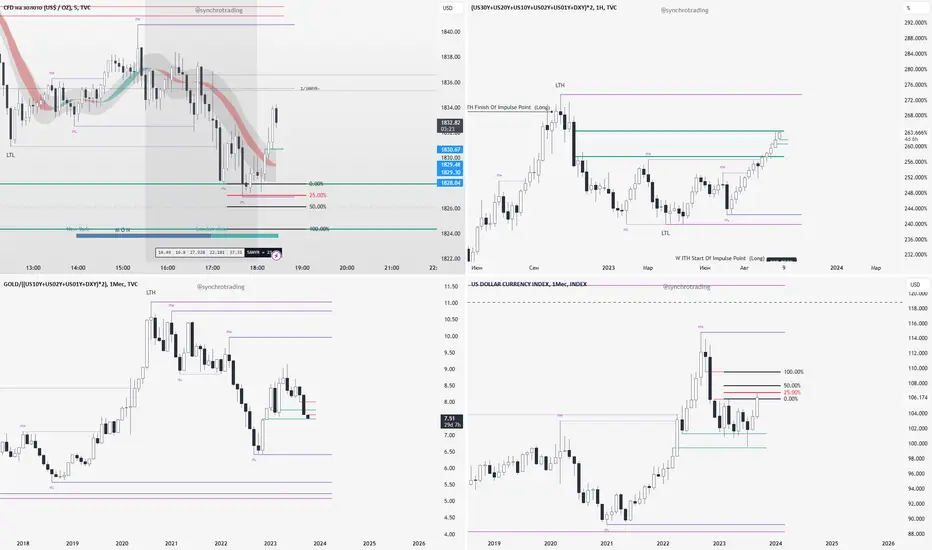
📈 Как известно золото очень сильно коррелирует с 10-ти летними облигациями США (см. график) , такая высокая корреляция там началась сразу после кризиса 2008 года (совпадение?) и по всем прогнозам аналитиков и крупных инвестиционных компаний, доходности по 10-ти леткам не уйдут выше 5,5% , а значит потенциал падения золота очень ограничен.
Сейчас доходность 10-ти леток составляют 4,74% и до отметки 5,5% осталось всего +17% .
В таком случае золото имеет потенциал падения еще на -7,5% , то есть в теории цена на золото нащупает дно на отметках 1700-1750 пунктов.
🕯 Но что говорит технически анализ?
На недельном таймфрейме золото пришло в зону перепроданности по индикаторам. Исторически с таких отметок данный актив отскакивал вверх.
На дневном таймфрейме ситуация еще интереснее.
Золото ушло в зону очень сильной перепроданности, а такие значения индикатора в последний раз были целых 7 лет назад!
Также, цена находится у нижней границы среднесрочного нисходящего канала, уровня поддержки 1831 пункта и долгосрочной скользящей средней MA200w.
По технике напрашивается как минимум технический отскок на котором можно заработать. В таком случае минимальная цель роста будет в районе 1887-1900 пунктов.
📊 Итог:
Самый ликвидный в мире актив находится в зоне очень сильной перепроданности и если мы сейчас находимся не на дне, то явно дно уже очень рядом.
Для долгосрочных покупок золото нужно покупать сейчас по текущим отметкам и в случае чего быть готовым докупать актив в районе 1700-1750 пунктов (потенциальная просадка всего -3,3%) . Владельцам крупных депозитов имеет смысл закупить данный актив в портфель.
Также, владельцам любых депозитов можно спекульнуть золотом с риск-профитом 1 к 4. Например, открыть лонг с плечом. В таком случае стоп стоит ставить под 1790 (-1,65%) пунктов, а тейк-профит в районе 1887-1900 (+4,11%) пунктов. Длинная 
Британский гос. долг. [GB10Y]В прогнозе от начала лета предполагал, что доходность по британскому долгу продолжит рост.
Продолжила, но не так сильно.
Всё лето формировалось локальное боковое движение.
Тем не менее, цели роста ещё не достигнуты. На графике их актуализировал.
Вдоль этих целей проходят глобальный и среднесрочный углы Ганна, которые отделяют финансовую систему Британии от долгового коллапса.
То есть, если произойдет закрепление доходности выше уровня ~5.4%, это активирует сильнейший приоритет на их дальнейший рост, что = распродажа гос. долга.
Поэтому можно предположить, что на этих уровнях выйдет английский регулятор с резким выкупом активов на свой баланс, тем самым разгоняя и без того высокую инфляцию с переходом в гиперинфляцию.
Если он не выйдет - это послужит причиной массовых дефолтов как внутри страны, так и по всем миру за счёт деривативных цепочек.
В сухом остатке: кульминация рядом, а её исход двоичен.
 Длинная

Короткая 
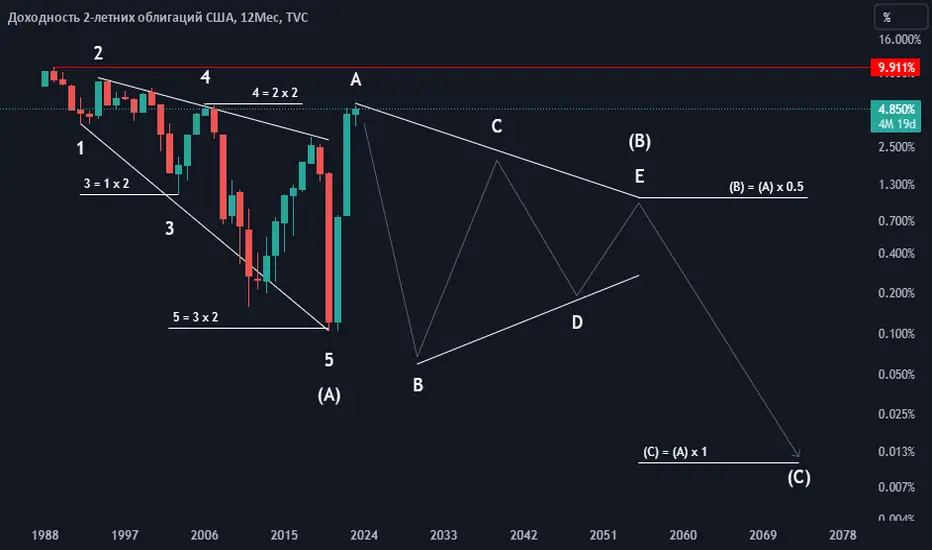
Волновой анализ 10-летней доходностиУ меня спрашивают ориентиры... Нет никаких ориентиров по уровням, это все угадывание. На фундаментальном уровне все зависит от того, насколько рынок оценивает продолжительность higher for longer, а также, сколько еще и насколько долго Китай будет продавать трежерис, и также, насколько долго и чем закончится кризис в Китае. А также, насколько он будет глубоким, и насколько он повлияет на мировую экономику. И еще много "атакжей":))
С другой стороны, мы явно видим 5-ю волну самой большой степени. В которой уже сформировалась 1-я и 2-я волны, и в данный момент развивается 3-я в 5-й. Будет в ней растяжка? Неизвестно. Будет ли в 3-й явных маленьких 5-ть волн? Наверняка, да. Куда она дойдет? Никто не знает. Но это единственная количественная оценка (волновой анализ), других оценок не существует IMO. Государственный долг ГерманииЭкономика Германии, играющая роль локомотива европейской экономики, находится не в лучшей форме.
Она находится в стагфляции (рецессия + высокая инфляция).
Большая часть производств и бизнеса уже убежали в США и Китай, спасаясь от космических цен на энергоресурсы.
На графике отображена доходность немецкого государственного долга, которая с начала года торгуется в широком боковике.
По технике всё это великолепие находится в сильнейшим приоритете на рост, то есть распродажи долга скорее продолжатся, чем нет.
Ближайшие цели - ~3.3% и ~4.7%.
На самом деле, мне не понятно, как по сей день ещё держатся европейские (немецкий в том числе) фондовые индексы на своих исторических хаях.
В рамках технике это можно объяснить достаточно продолжительной фазой распределения (и перераспределения) капитала.
Несмотря на известный стейтмент, что рынки учитывают всё, я думаю в этот раз всё иначе. Рынок ещё не смотрит трезво на надвигающуюся катастрофу - её ещё нет в цене.
Грядёт фатальная переоценка всех финансовых активов.. переоценка мировой финансовой системы и пересмотр экономических парадигм (ведь старые больше не работают).
Кстати говоря, сегодня ЕЦБ немного неожиданно подняли ставку ещё на 0.25 б.п., тем самым ещё сильнее ударили по экономике.
Многие аналитики, видимо, сейчас будут гадать - поднимется ли ставка ещё раз.
Но это всё разговоры не о том, не имеющие уже большого значения..
Главный вопрос: с чего начнётся обрушение пирамиды долгов в Европе - с крупных промышленных предприятий или с банковского сектора.
И какое цунами последствий это вызовет для мира финансов и геополитики.  Длинная

Короткая 
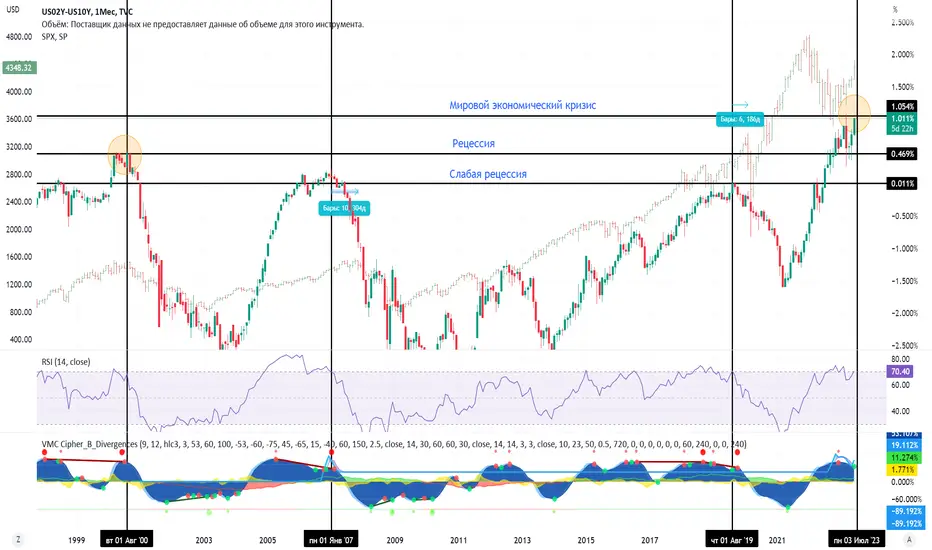
Толпой пользуются как туалетной бумагойХитрая политика ФРС - банковскую систему поддерживали ликвидностью, пока она не наелась. банки не рушатся, но и кредитовать им некого. Кредит падает, спрос сжимается, все идет к рецессии, причем, в масштабах всего мира, но эта политика продолжается. Наивный рынок думал, что рецессия это плохо, но не факт, что это не является целью. Вообще, сложно сказать что сейчас является целью. Может быть, война с Китаем? Баланс жадности и страхаКак это бывало прежде.
Для любителей американского макро в преддверии сегодняшнего решения ФРС и далее.
Синяя линия - SPX
Бeлая - ставка ФРС
Теневые области - временные диапазоны инверсии десяти и одно-летних трежерис.
Вывод?
Бывало по-разному.
- И ужасный обвал после цикла резкого повышения ставки и инверсии. Например, 1974-75, 2008
- И резкое повышение с инверсией, но без глубокой коррекции. Например 1978-1981, 1990.
Как оно будет в этот раз - доподлинно неизвестно 🤷
Что бы вам ни говорили те, кто якобы знает будущее.
На мой взгляд, лучше быть готовым к любому сценарию.
А для этого, как оставаться в рынке (акциях), несмотря на страшилки вечных медведей.
Так и иметь защиту (кэш, гос. облигации), несмотря на "туземун" самых отьявленных быков.
Проблемы Италии [IT10Y]В апреле рассчитывал увидеть выход из треугольника вверх по доходностям итальянских 10-леток.
Выхода ни в одну из сторон так и не состоялось, но сильный приоритет остаётся на рост.
В Европе продолжают расти процентные ставки, что в значительной степени бьёт по промышленности, банкам, бизнесу и домохозяйствам.
Как мы знаем, Италия - одна из самых проблемных стран Еврозоны с точки зрения экономики - её гос. долг относительно ВВП довольно высок, и очевидно, что выплатить его уже не удастся.
Более того, этот долг сейчас обслуживается за счёт экономики Германии и её налогоплательщиков (через программу от ЕЦБ), которые тоже находятся не в лучшей форме.
Несмотря на все эти реальные проблемы, европейские индексы находятся на исторических вершинах.
И стоит задаться вопросом: кто выступает покупателем по таким ценам? И зачем?
Мой ответ: мы просто наблюдаем фазу распределения.
Техника говорит о том же - скоро мы увидим ещё одну волну распродаж и итальянского гос. долга.
Кто его будет покупать? Зачем? За чей счёт? Где возьмут для этого ликвидность? Если возьмут через QE, то это станет причиной необратимой гиперинфляции.
Вопросов много, ответов мало; хода, который принесёт value (выгоду) и вовсе нет. Длинная 
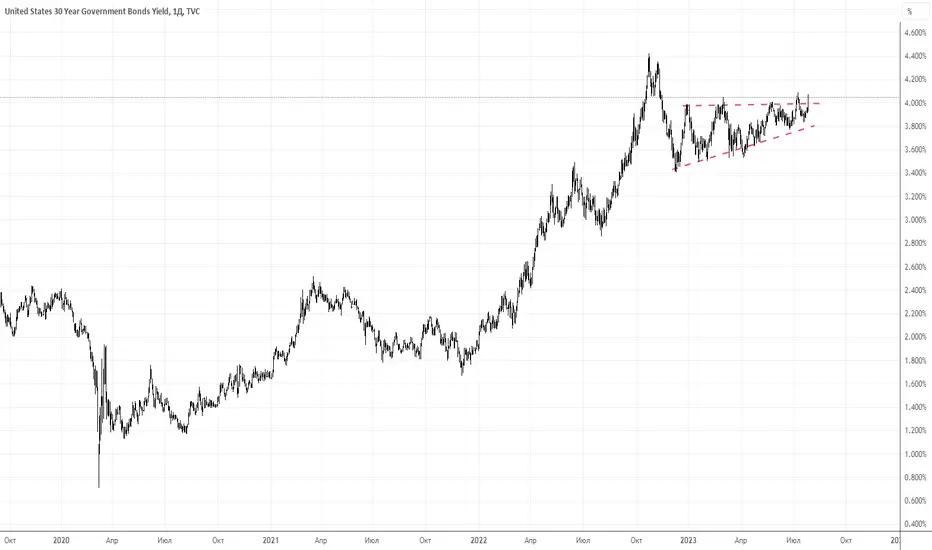
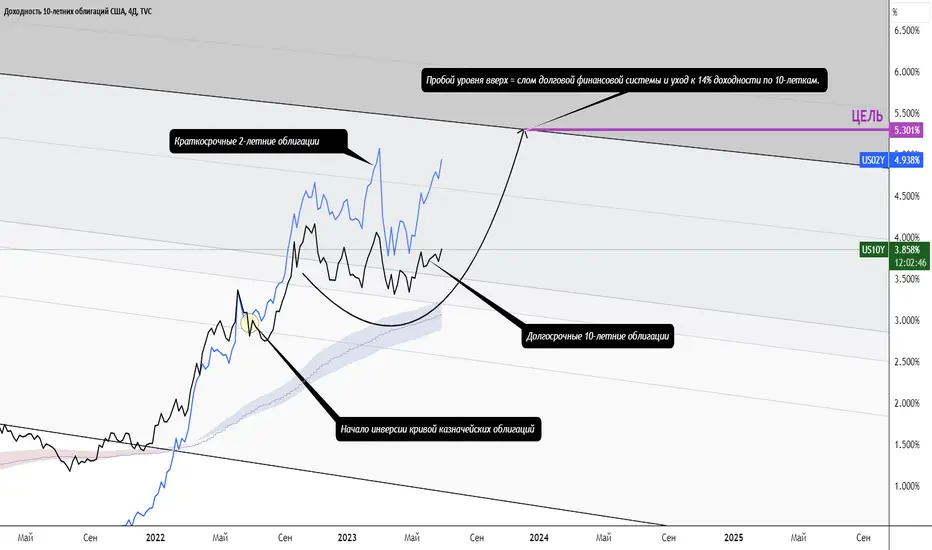
Доходность. Инверсия. Будущее. Идея от "ТоварищГанн"Давайте поговорим о государственном долге США и инверсии кривой доходности.
Для новичков в мире экономике сначала проведу небольшой ликбез:
Облигации - это долговые обязательства с определённым сроком погашения.
В облигациях имеется доходность (её график и представлен на ваших экранах), которая формируется из купонных платежей и самого погашения в конце срока облигации.
При мягкой денежно-кредитной политики (ДКП) долгосрочные облигации (ДО) имеют доходность выше, чем краткосрочные (КО).
Это связано с тем, что на дальнем конце кривой (ДО) риски выше, так как время находится "дальше" от текущего момента (для более тонкого понимания рекомендую изучить базу - теория межвременного предпочтения).
И мы знаем, что чем выше риск, тем выше доходность (обычно кривая в 45 градусов в двоичной системе координат).
Однако, когда государство поднимает ключевую ставку, то рынок начинает прайсить выше доходность,
Это происходит как следствие увеличение финансовых рисков.
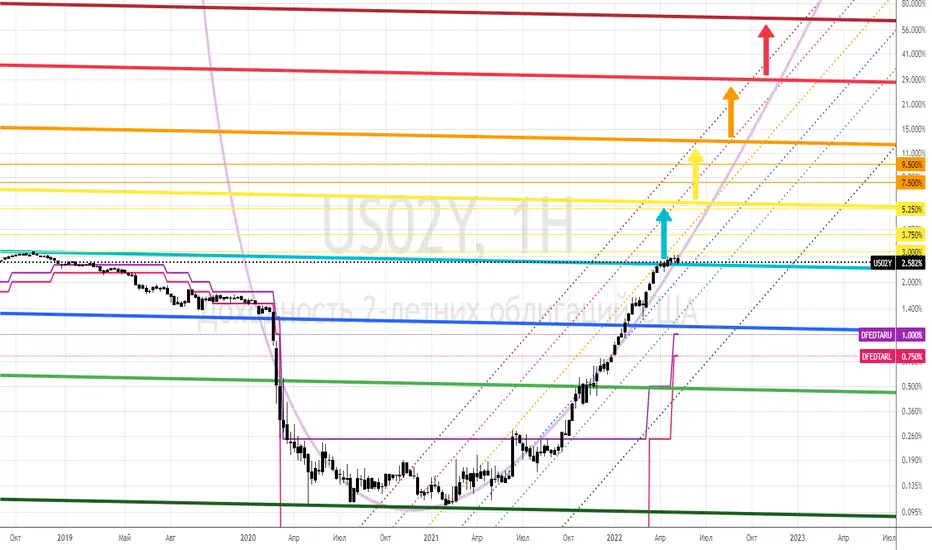
В такие моменты доходность по КО начинает расти быстрее, чем по ДО - это мы и наблюдаем в июле 2022 года, когда синяя линяя (КО) стала выше чёрной (ДО).
Когда доходности КО больше ДО - это называется инверсией кривой доходности.
Есть также другая занимательная статистика:
Инверсия - это сигнал, что в экономике надвигается рецессия (или депрессия).
Но не когда появляется факт инверсии, а когда, наоборот, инверсия начинает сокращаться - то есть доходности краткосрочных и долгосрочных приближаются друг к друг.
Также по статистике ФРС никогда не начинает раунд смягчения ДКП и вливания ликвидности (QE), пока в системе что-то не сломается.
Сломы финансовой системы мы уже недавно наблюдали.
Например, в марте 2023, когда обрушились ряд крупных банков.
Это связано с тем, что на фоне высоких процентных ставок и обесценения ДО, создалось огромное количество нереализованных убытков у банков.
Но количество противоречий в глобальной системе гораздо больше , и я уверен, что ФРС и люди, стоящие за ней, это прекрасно понимают.
Поэтому удержание высоких процентных ставок и отсутствие QE будет ровно до тех пор, пока что-то серьёзно не сломается.
Выше я привёл вам лишь фрагментарный анализ, то есть финансовые показатели.
Однако, если оценивать экономическую ситуацию целостно, то я скажу больше: наша цивилизация вступила в системный кризис индустриального общества, основанного на долговой экономике.
Именно эта перестройка и идёт, когда видимый нам мир уйдет от линейной шкалы времени (идея прогресса, кредитная система, т.е. время = деньги), и перейдет в цифровой информационный мир циклического времени (вечное возвращение) с новой единой мерой стоимости материальных и нематериальных вещей (уход от базового актива в USD).
Какой именно? Мой вариант - физическое золото (которое сосредоточено в Китае, то есть согласуется с концепцией Китайского цикла накопления капитала), либо пул ресурсов (нефть + золото)
Будут сформированы валютные зоны, борьба за границы которых сейчас и происходит на всём земном шаре.
Очевидно, что такие глобальные изменения вызовут сильнейшую турбулентность и возникновение точек сингулярности в границах воспринимаемого нами мира старого уклада.
Абзац выше - это уже целостный анализ с учётом всех исторических и текущих процессов, которые включают философию, экономику, историю, космологию и другие направления культурной стороны человечества. Длинная