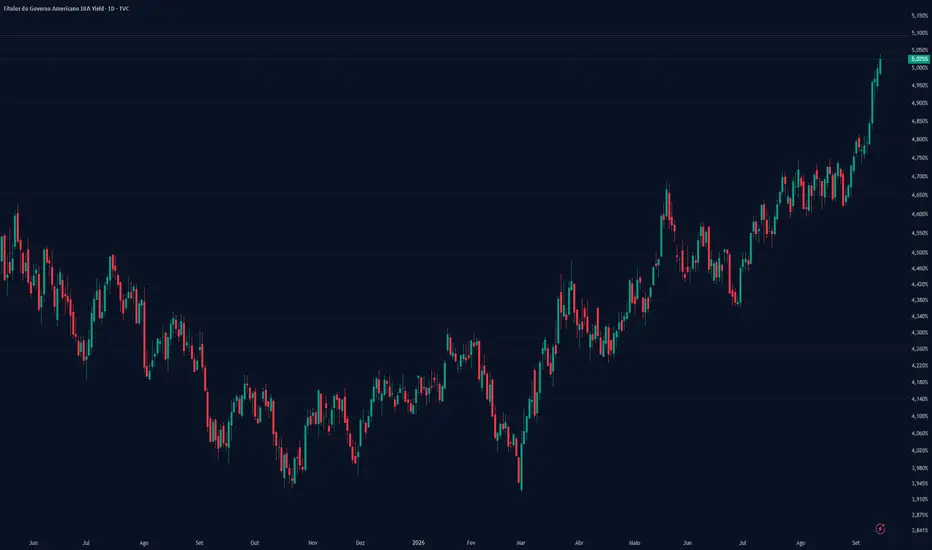
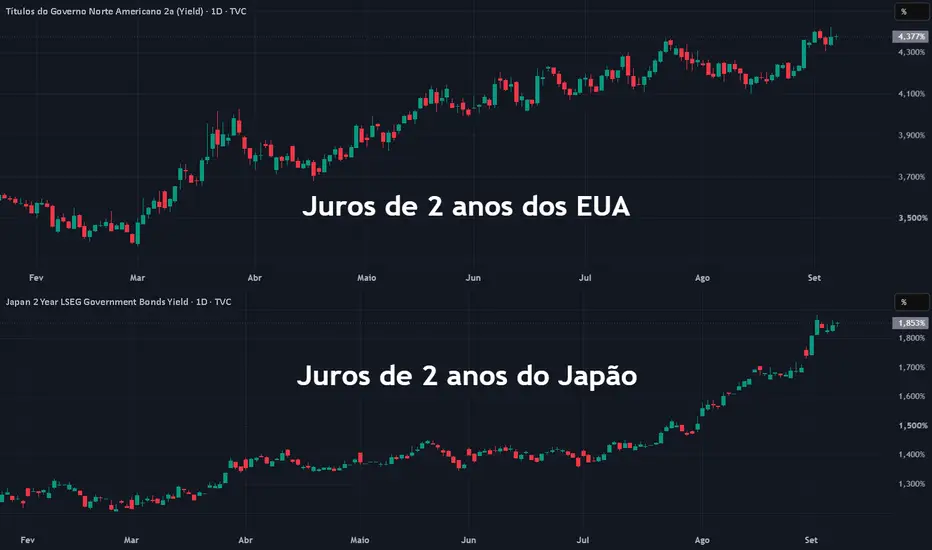
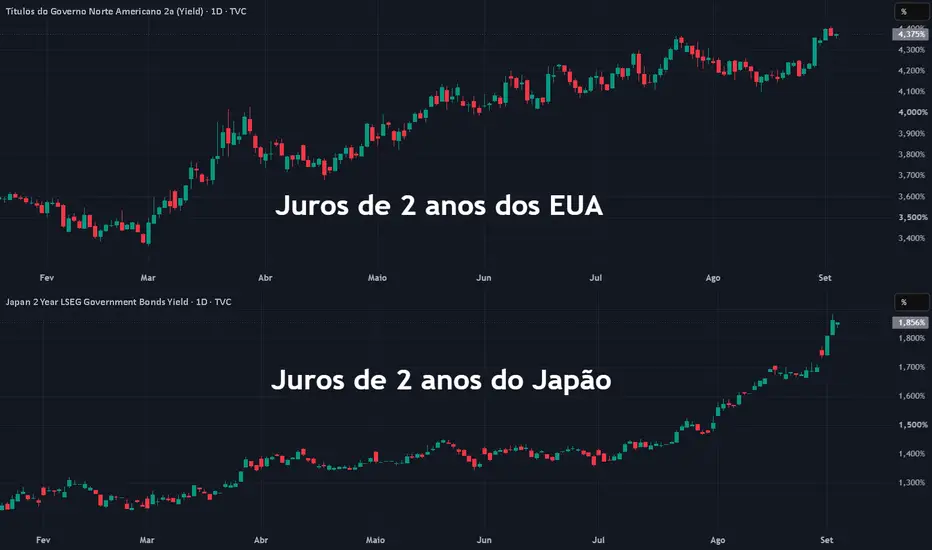
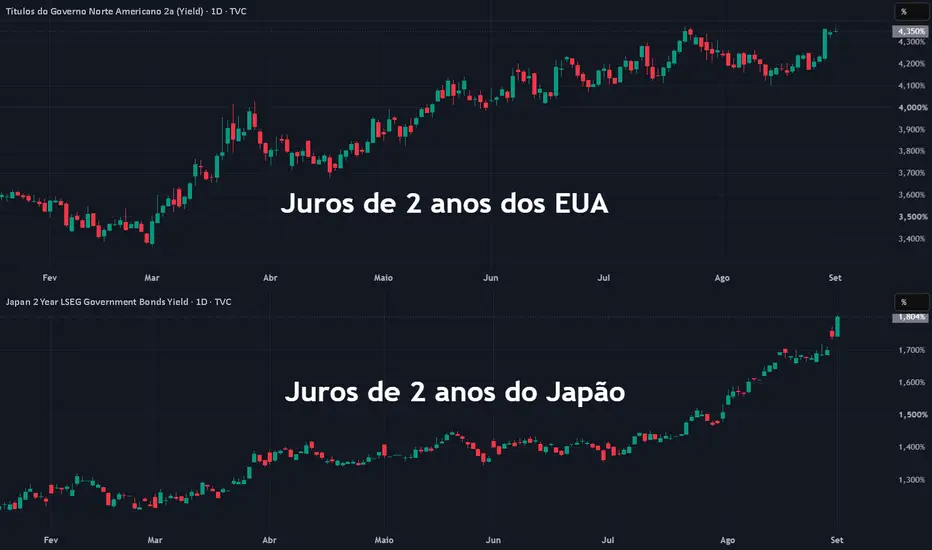
Morning Call - 08/09/2026 - BCs Se Preparam Para Elevar os JurosAgenda de Indicadores:
8:25 – BRA – Boletim Focus
9:15 – USA – Variação Semanal de Empregos Privados ADP
11:00 – USA – Índice de Tendência do Emprego (Agosto)
12:00 – USA – Expectativas de Inflação do Fed de NY (Agosto)
14:00 – USA – Leilão de T-Note de 3 anos
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLV2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam em baixa nesta terça-feira, pressionados por uma nova escalada das tensões no Oriente Médio. O avanço do petróleo para o maior nível desde o final de julho aumenta as preocupações com a inflação justamente antes dos principais indicadores de preços da semana.
Wall Street retorna do feriado do Dia do Trabalho depois de um período de forte volatilidade e com as expectativas para a reunião de setembro do Federal Reserve ainda divididas. De um lado, o governador Christopher Waller adotou recentemente um tom mais cauteloso sobre a necessidade de elevar os juros. De outro, o relatório de emprego mais forte do que o esperado e a nova alta da energia mantêm a possibilidade de aperto monetário sobre a mesa.
Segundo a ferramenta CME FedWatch, os traders atribuem atualmente 58,4% de probabilidade a uma alta dos juros ainda neste mês.
Com o mercado praticamente dividido, os dados de inflação ganham importância adicional. O Índice de Preços ao Produtor (PPI) será divulgado na quinta-feira, seguido pelo Índice de Preços ao Consumidor (CPI) na sexta-feira. Os números devem ter peso significativo na decisão do Fed, especialmente depois que o presidente Kevin Warsh reforçou o controle da inflação como principal prioridade da autoridade monetária.
Samuel Tombs, economista-chefe para os Estados Unidos da Pantheon Macroeconomics, ainda espera que os próximos indicadores mostrem uma inflação suficientemente moderada para convencer a maioria dos membros do Fed a evitar um novo aperto monetário.
O petróleo, porém, adiciona uma nova camada de incerteza a esse cenário. O Brent avança cerca de 1,4% e é negociado próximo de US$ 97 por barril, maior nível desde 23 de julho, depois de novas hostilidades no Oriente Médio aumentarem o risco de interrupções no fornecimento.
O conflito entre Estados Unidos e Irã entra em seu sétimo mês com novos sinais de escalada. Os houthis, apoiados por Teerã, atacaram instalações de energia e cidades na Arábia Saudita nesta terça-feira, enquanto Israel realizou um ataque contra uma cidade no sul do Líbano durante a madrugada de segunda-feira.
Para Kyle Rodda, analista sênior de mercados da Capital.com, a persistência das operações militares mantém um prêmio de risco elevado sobre o petróleo e aumenta a possibilidade de interrupções mais profundas e prolongadas no fornecimento global. Com isso, a trajetória da inflação torna-se ainda mais difícil de prever.
No pré-mercado, as empresas de energia aparecem entre as principais beneficiadas. Marathon Petroleum sobe 1,62%, enquanto Occidental Petroleum avança 2,03%.
As fabricantes de semicondutores também apresentam desempenho positivo, sustentadas pelo otimismo em torno dos investimentos em inteligência artificial. Intel sobe 2,47%, AMD avança 1,30% e Nvidia registra alta de 0,20%.
Ben May, diretor de pesquisa macroeconômica global da Oxford Economics, avalia que as preocupações com excesso de especulação no setor de tecnologia não significam necessariamente que uma correção seja iminente, já que episódios semelhantes historicamente podem persistir por períodos prolongados.
Na contramão, as empresas ligadas às criptomoedas recuam com o Bitcoin se afastando novamente do patamar de US$ 80 mil. Coinbase cai 1,8%, enquanto Strategy perde 2,4%.
Assim, o petróleo volta a ocupar uma posição central para Wall Street nesta semana. Uma nova alta da energia, combinada com CPI e PPI acima das expectativas, poderia reforçar significativamente a possibilidade de aumento dos juros em setembro. Por outro lado, indicadores de inflação mais moderados dariam sustentação à ala do Fed que defende maior paciência antes de retomar o aperto monetário.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam em baixa moderada nesta terça-feira, pressionados pela nova alta do petróleo e pelas preocupações com seus efeitos sobre inflação e crescimento econômico. No mercado corporativo, a Novartis despenca após sofrer o segundo revés consecutivo no desenvolvimento de medicamentos.
O Euro Stoxx 50 ACTIVTRADES:EURO50 recua 0,2%, enquanto o DAX ACTIVTRADES:GER40 cai 0,3%, depois de uma sessão de baixa liquidez na segunda-feira devido ao feriado nos Estados Unidos.
O petróleo permanece como um dos principais fatores de risco para a região. As tensões aumentaram depois que o Irã ameaçou retaliar novos ataques contra infraestruturas energéticas no Golfo, incluindo interesses petrolíferos americanos, elevando os temores de interrupções no fornecimento.
A persistência do petróleo em níveis elevados representa um desafio particularmente importante para a Europa, devido à sua dependência das importações de energia. Além de pressionar a inflação, custos mais altos podem enfraquecer a atividade econômica, combinação que pesa especialmente sobre setores mais sensíveis ao ciclo.
As ações dos bancos recuam 1,3% e aparecem entre os principais destaques negativos. Para Fiona Cincotta, analista sênior de mercado da StoneX, o movimento reflete justamente as preocupações com o impacto da energia sobre as perspectivas de crescimento da zona do euro, já que os bancos tendem a responder rapidamente à deterioração das expectativas econômicas.
Na direção oposta, as empresas de energia avançam cerca de 0,6%, acompanhando a valorização do petróleo.
O choque energético também reforça as expectativas de uma política monetária mais restritiva. Depois de provocar uma onda global de vendas de títulos na semana passada, a alta do petróleo aumentou as preocupações de que os bancos centrais precisem manter os juros elevados por mais tempo para impedir uma nova aceleração da inflação.
Na Europa, os traders consideram amplamente esperada uma alta de 25 pontos-base pelo Banco Central Europeu na reunião desta quinta-feira. Nos Estados Unidos, os dados de inflação desta semana também ganham importância após o relatório de emprego mais forte do que o esperado reforçar as apostas em uma nova alta dos juros pelo Federal Reserve em setembro.
Entre as empresas, a Novartis despenca cerca de 10% e registra a maior queda do STOXX 600, caminhando para sua pior sessão histórica. A farmacêutica suíça informou que o estudo de fase final do del-desiran, tratamento experimental para distrofia miotônica, não atingiu seu objetivo primário.
O anúncio ocorre apenas um dia depois de outro importante revés no pipeline da companhia, quando o pelacarsen, medicamento experimental para redução do colesterol, também falhou em um ensaio clínico de fase final.
Apesar da forte reação negativa, Cincotta ressalta que as ações da Novartis acumulavam desempenho expressivo antes das perdas das últimas duas sessões, o que ajuda a colocar a magnitude da correção em perspectiva.
Na contramão, a Sandoz avança 4,5% depois que a farmacêutica suíça anunciou a meta de mais que dobrar suas vendas líquidas entre 2025 e 2035.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico encerraram majoritariamente em baixa nesta terça-feira, pressionados pela renovação das tensões geopolíticas e pela perspectiva de políticas monetárias mais restritivas na região. No Japão, a forte valorização do iene aumentou as preocupações com um possível desmonte das operações de carry trade.
O Nikkei 225 TVC:NI225 caiu 1,7%, com 165 ações em baixa, 59 em alta e apenas uma estável. Além da aversão global ao risco, o mercado japonês foi pressionado pelas expectativas para a reunião do Banco do Japão na próxima semana.
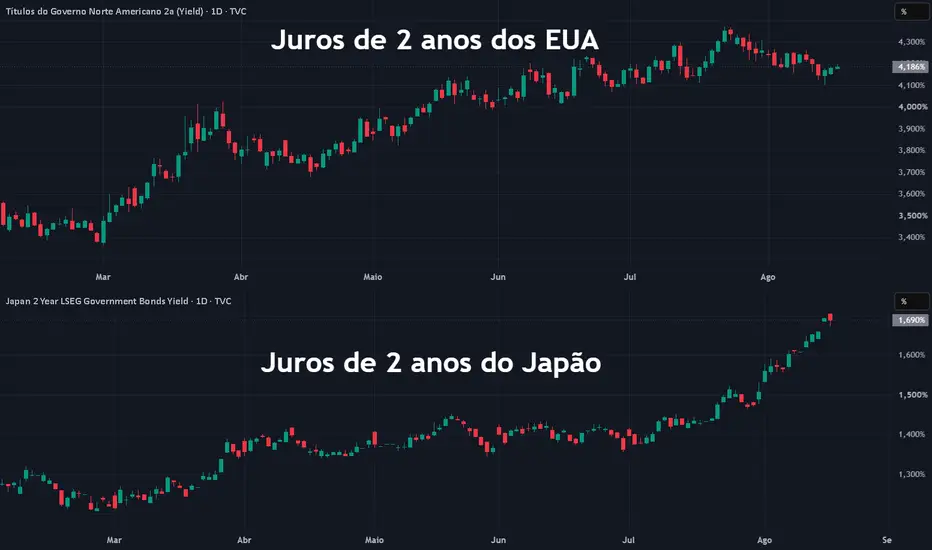
Diante das pressões inflacionárias, os traders consideram praticamente certa uma alta dos juros pelo BoJ para 1,25%. A perspectiva de maior aperto monetário impulsionou o iene para 152,90 por dólar, seu nível mais forte desde fevereiro.
A rápida valorização da moeda japonesa começa a provocar sinais de repatriação de capitais e aumenta o risco de desmonte do carry trade. A estratégia consiste em tomar recursos emprestados em ienes, historicamente a juros baixos, para investir em moedas e ativos que oferecem retornos mais elevados.
Para Charu Chanana, estrategista-chefe de investimentos da Saxo, parte das posições vendidas em ienes já foi encerrada, mas o posicionamento permanece elevado. Uma valorização adicional da moeda poderia, portanto, transformar a atual redução gradual da alavancagem em um movimento mais rápido e autoalimentado de liquidação de posições.
Na Coreia do Sul, o Kospi TVC:KOSPI recuou 0,6%, após atingir a máxima em três semanas, com realização de lucros principalmente entre os traders de varejo.
As fabricantes de semicondutores perderam boa parte dos ganhos registrados durante a sessão. Samsung Electronics chegou a avançar mais de 3%, mas encerrou em queda de 0,19%. SK Hynix, que chegou a subir 6%, fechou com valorização de apenas 0,56%.
No cenário macroeconômico, a economia sul-coreana cresceu 0,6% no segundo trimestre em relação aos três meses anteriores, confirmando a estimativa preliminar divulgada pelo banco central no final de julho.
Em Taiwan, o TWSE 50 FTSE:TW50 caiu 0,8%, pressionado pelo desempenho negativo das empresas de tecnologia. A TSMC destoou do movimento e avançou 0,4%.
Na China continental, o Shanghai SSE:000001 foi a exceção e encerrou em alta, sustentado principalmente pelas empresas dos setores agrícola, energético e de ouro. Shenzhen SZSE:399001 e China A50 FTSE:XIN9 recuaram, enquanto em Hong Kong o Hang Seng HSI:HSI também fechou no campo negativo. As perdas ficaram entre 0,4% e 0,6%, com as ações de tecnologia entre as principais fontes de pressão.
Na Austrália, o ASX 200 ASX:XJO recuou 1%, com o setor de energia sendo o único a encerrar no campo positivo. Além da deterioração do sentimento global, o mercado reagiu a novas sinalizações de que o Banco Central da Austrália poderá precisar elevar novamente os juros.
A vice-governadora do RBA, Sarah Hunter, reforçou que o controle da inflação continua sendo a principal prioridade da autoridade monetária e afirmou que um novo aumento poderá ser necessário caso as pressões sobre os preços se mostrem mais persistentes do que o esperado.
Depois dos dados elevados de inflação de julho, os traders agora atribuem cerca de 70% de probabilidade a uma alta de 25 pontos-base na reunião de 29 de setembro, levando a taxa básica para 4,60%. Há ainda aproximadamente 60% de probabilidade de que os juros alcancem 4,85% no próximo ano.
Morning Call - 03/09/2026 - 50% de chance do Fed manter os JurosAgenda de Indicadores:
9:30 – USA – Pedidos Semanais de Seguro-Desemprego
9:30 – USA – Produtividade e Custo Unitário da Mão de Obra (2º Trimestre)
10:00 – BRA – PMI do Setor de Serviço
10:45 – USA – PMI de Serviços S&P Global
11:00 – USA – PMI de Serviços ISM
12:30 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 $ACTIVTRADES:MINDOLU2026
Estados Unidos
Os futuros dos principais índices de Nova York — $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES e $ACTIVTRADES — operam próximos da estabilidade nesta quinta-feira, com os traders divididos entre a recuperação do mercado de títulos e uma nova alta do petróleo, em meio aos riscos de escalada do conflito entre Estados Unidos e Irã.
O Brent avança cerca de 1,5% na ActivTrades e se aproxima dos US$ 96 por barril. A retomada dos ataques entre EUA e Irã nas últimas sessões aumentou novamente as preocupações com possíveis interrupções no fornecimento de energia e seus impactos sobre a inflação global.
Apesar da escalada geopolítica, analistas do Goldman Sachs avaliam que a crescente capacidade de adaptação do mercado ao conflito pode limitar novas altas do petróleo, mesmo diante de interrupções mais prolongadas no Oriente Médio.
No mercado de títulos, os rendimentos dos Treasuries recuam nesta manhã, à medida que perde força a onda de vendas que pressionou os títulos americanos nas últimas semanas. O movimento oferece algum alívio às ações, principalmente aos setores de crescimento, mais sensíveis às oscilações das taxas de juros.
Benjamin Jones, chefe global de pesquisa da Invesco, avalia que novas turbulências devem marcar os mercados até o final do ano, mas considera uma nova disparada dos juros um risco menor neste momento.
Entre as ações, a Broadcom aparece como um dos principais destaques negativos do pré-mercado após a divulgação dos resultados trimestrais. Apesar de elevar significativamente suas projeções de longo prazo para inteligência artificial, a companhia apresentou uma previsão de receita para o quarto trimestre abaixo das expectativas.
A Broadcom projeta receita de aproximadamente US$ 34,8 bilhões no quarto trimestre, ligeiramente abaixo dos US$ 35,03 bilhões esperados pelos analistas.
Por outro lado, a empresa elevou sua projeção para a receita com chips de inteligência artificial no ano fiscal de 2027 para cerca de US$ 115 bilhões, ante uma estimativa anterior superior a US$ 100 bilhões. Para 2028, a expectativa é que esse número praticamente dobre, alcançando aproximadamente US$ 230 bilhões, sustentado pela forte demanda dos grandes clientes.
As ações da Broadcom recuam 3,6% no pré-mercado.
No cenário macroeconômico, as atenções começam a se concentrar no relatório Payroll de sexta-feira. Os números do mercado de trabalho serão analisados principalmente por seu impacto sobre as expectativas para a próxima decisão do Federal Reserve, depois que inflação, petróleo e atividade econômica voltaram a colocar a trajetória dos juros no centro das atenções de Wall Street.
John Williams vê inflação cedendo e considera juros em nível adequado
O presidente do Federal Reserve de Nova York, John Williams, adotou um tom relativamente moderado sobre a inflação nesta quarta-feira, afirmando que os dados recentes mostram sinais encorajadores de desaceleração dos preços, mesmo diante do choque provocado pela alta da energia.
Em entrevista à CNBC, Williams afirmou que parte da pressão inflacionária causada pelas tarifas começa a desaparecer, enquanto o aumento dos preços da energia decorrente do conflito no Oriente Médio ainda não apresenta sinais relevantes de contaminação para outros componentes da economia.
"Os dados recentemente têm sido encorajadores", afirmou. Segundo Williams, a tendência da inflação continua se movendo lentamente para baixo à medida que os efeitos das tarifas ficam para trás.
A avaliação ajuda a explicar seu apoio à decisão do FOMC de manter os juros inalterados na reunião de julho. Para Williams, a política monetária está atualmente em uma posição adequada para equilibrar os dois objetivos do Fed: estabilidade de preços e pleno emprego.
O dirigente, no entanto, evitou antecipar sua posição para a reunião de 16 de setembro. Williams afirmou que o Fed ainda está recebendo uma quantidade significativa de informações e precisará reavaliar o cenário antes da próxima decisão.
Entre os principais riscos para a inflação, ele destacou as tarifas, os preços mais elevados da energia e alguma persistência na inflação de serviços. Ainda assim, sua avaliação sugere que esses choques não provocaram, até agora, uma reaceleração generalizada dos preços.
O Fed manteve os juros inalterados nas cinco reuniões realizadas neste ano. Em julho, porém, três membros votantes divergiram da decisão e defenderam uma alta de 25 pontos-base, evidenciando uma divisão crescente dentro do comitê.
Williams também comentou a recente disparada dos rendimentos dos Treasuries. Segundo ele, parte do movimento pode ser explicada pelo aumento dos investimentos em inteligência artificial e por expectativas de crescimento econômico mais forte.
Apesar disso, ainda considera prematuro concluir que os ganhos de produtividade associados à IA estejam elevando estruturalmente a taxa neutra de juros.
Para ele, um aumento persistente da produtividade poderia levar essa taxa para níveis mais elevados, mas as evidências disponíveis ainda são insuficientes para justificar essa mudança de avaliação.
Em resumo, Williams apresentou uma leitura menos agressiva para a política monetária: a inflação continua acima do desejado e existem riscos relacionados à energia e às tarifas, mas os dados recentes apontam para uma desaceleração gradual, enquanto o atual nível dos juros permanece adequado antes da reunião de setembro.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam próximos da estabilidade nesta quinta-feira, após três sessões consecutivas de perdas. Os traders adotam uma postura mais cautelosa antes da divulgação de novos indicadores econômicos dos Estados Unidos, que podem ajudar a calibrar as expectativas para os próximos passos da Política Monetária.
O Euro Stoxx 50 ACTIVTRADES:EURO50 recua 0,3%, após atingir a mínima em um mês na sessão anterior, enquanto o DAX ACTIVTRADES:GER40 registra queda de 0,1%.
O petróleo continua sendo um dos principais pontos de atenção para o mercado europeu. O Brent voltou a subir e se aproxima dos US$ 96 por barril, mantendo vivas as preocupações de que os custos mais elevados de energia voltem a pressionar a inflação. Em contrapartida, os rendimentos dos títulos da zona do euro recuam nesta manhã, afastando-se das máximas de vários anos atingidas nas últimas sessões.
Para Ricardo Castillo, chefe de investimentos do Grupo Mirabaud, o impacto da energia sobre os preços ao consumidor deve contribuir para que o Banco Central Europeu mantenha uma política monetária restritiva mesmo diante de um crescimento econômico moderado.
Essa percepção já aparece na precificação dos juros. Os traders consideram praticamente certa uma alta de 25 pontos-base pelo BCE na reunião da próxima semana, levando a taxa de depósito para 2,5%. Além disso, o mercado já incorpora outros dois aumentos de 25 pontos-base até meados de 2027.
Os dados mais recentes de atividade, porém, mostram uma economia ainda sem grande impulso. O crescimento do setor de serviços da zona do euro desacelerou em agosto para o menor ritmo em dois meses, embora a demanda relativamente sólida tenha mantido a atividade geral do setor privado estável.
No mercado acionário, a Soitec aparece entre os principais destaques positivos da sessão. As ações da fabricante francesa de materiais para semicondutores disparam 10% e lideram os ganhos do STOXX 600, depois que a companhia elevou sua projeção de crescimento da receita no segundo trimestre fiscal de 2027 para 50% na comparação anual, ante uma estimativa anterior de 30%.
Depois das fortes perdas dos últimos dias, o desempenho das bolsas europeias permanece condicionado principalmente à trajetória da energia e dos juros. Nesta quinta-feira, os próximos indicadores dos Estados Unidos ganham importância adicional por poderem alterar novamente as expectativas para a política monetária do Fed e, consequentemente, os rendimentos dos títulos globais.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico encerraram sem direção única nesta quinta-feira, com a recuperação das ações de tecnologia na Coreia do Sul contrastando com novas perdas no Japão e em Hong Kong. A queda dos rendimentos dos títulos trouxe algum alívio aos mercados, enquanto os traders mantiveram uma postura cautelosa antes do relatório Payroll dos Estados Unidos, que será divulgado nesta sexta-feira.
No Japão, o Nikkei 225 TVC:NI225 recuou 0,2% e registrou a quarta sessão consecutiva de perdas, atingindo o menor fechamento em um mês. O índice oscilou entre altas e baixas durante boa parte do pregão, pressionado pelas incertezas envolvendo a trajetória dos juros e do iene.
O iene ganhou força diante da expectativa de uma postura mais agressiva do Banco do Japão, valorizando-se cerca de 1,5% frente ao dólar. Ao mesmo tempo, os rendimentos dos títulos japoneses recuaram das máximas recentes, com o JGB de 30 anos chegando a cair cerca de 10 pontos-base.
As empresas ligadas a semicondutores e inteligência artificial apresentaram desempenho misto. Advantest caiu 0,8% e Fujikura perdeu 2,7%, enquanto Kioxia avançou 1,3% e Tokyo Electron subiu 0,4%.
Apesar da queda do Nikkei, a amplitude do mercado japonês permaneceu positiva, com 141 componentes em alta e 82 em baixa.
Na Coreia do Sul, o Kospi TVC:KOSPI avançou 0,3%, mesmo com as ações da Samsung Electronics e da SK Hynix perdendo 0,2% e 1,1%, respectivamente.
Na China continental, o mercado mostrou maior estabilidade após duas sessões consecutivas de perdas. Shanghai SSE:000001 e Shenzhen SZSE:399001 encerraram próximos da estabilidade, enquanto as ações do setor imobiliário se destacaram com alta superior a 4%, recuperando parte das fortes perdas acumuladas nos últimos dias.
Os dados econômicos chineses trouxeram sinais moderadamente positivos. A atividade do setor de serviços acelerou em agosto, sustentada pela melhora da demanda doméstica, enquanto as empresas ampliaram as contratações pelo quarto mês consecutivo.
Ainda assim, os traders permanecem cautelosos com a recuperação da segunda maior economia do mundo. Analistas do Citi esperam que a atividade permaneça fraca em agosto e avaliam que o principal ponto de atenção será verificar se as recentes medidas de estímulo conseguirão produzir uma recuperação mais clara a partir de setembro.
Em Hong Kong, o Hang Seng HSI:HSI recuou 0,4%. Entre os destaques negativos, a SHEIN Global Holdings despencou 8,7% em seu terceiro dia de negociação na bolsa.
Na Austrália, o ASX 200 ASX:XJO avançou 0,5%, impulsionado por uma alta generalizada dos setores.
Morning Call - 01/09/2026 - Juros voltam ao RadarAgenda de Indicadores:
9:00 – BRA – PIB
10:00 – BRA – PMI Industrial S&P Global
10:45 – USA – PMI Industrial S&P Global
11:00 – USA – PMI Industrial ISM
11:00 – USA – Ofertas de Emprego JOLTS (Julho)
12:30 – USA – PIB Agora do Fed de Atlanta
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 $ACTIVTRADES:MINDOLU2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam em baixa nesta terça-feira, prolongando as perdas recentes. A combinação entre rendimentos elevados dos Treasuries, petróleo em alta e expectativas de juros mais altos mantém os traders cautelosos no início de setembro, historicamente o mês mais fraco para Wall Street.
A mudança nas expectativas para o Federal Reserve tem sido um dos principais fatores de pressão sobre as ações. As apostas em novos aumentos dos juros cresceram significativamente após o tom mais duro adotado pelo presidente do Fed, Kevin Warsh, enquanto a retomada dos confrontos no Oriente Médio adicionou um novo risco inflacionário por meio dos preços da energia.
No mercado de títulos, a pressão também aumentou. A forte venda de Treasuries levou os rendimentos aos maiores níveis em meses, elevando o custo de oportunidade para quem investe em ações e reduzindo o apetite por ativos de maior risco.
Segundo Richard de Chazal, analista macroeconômico da William Blair, os rendimentos não necessariamente caminham para níveis de crise, mas o retorno a um ambiente de juros muito baixos parece cada vez menos provável. Para ele, o balanço de riscos ainda favorece a manutenção dos rendimentos em patamares elevados.
O calendário também joga contra Wall Street. Desde 1926, o S&P 500 registra queda média de 0,7% em setembro. É o pior mês do ano para o índice e é o único com retorno médio historicamente negativo.
Ainda assim, Anthony Saglimbene, estrategista-chefe de mercado da Ameriprise Financial, avalia que a sazonalidade não altera os fundamentos positivos da economia e das empresas americanas e que tentar antecipar uma correção pode ser menos eficiente do que atravessar períodos de maior volatilidade.
No cenário macroeconômico, as atenções desta terça-feira estarão voltadas para o relatório JOLTS e para os índices PMI, que deverão fornecer novas informações sobre o mercado de trabalho e a atividade industrial. Os números servirão de preparação para o principal indicador da semana: o relatório Payroll, previsto para sexta-feira.
A leitura dos dados ganha importância depois que Warsh reforçou que o combate à inflação permanece como prioridade do Fed. Para os estrategistas da Glenmede, um Payroll próximo das expectativas manteria a trajetória dos preços, e não necessariamente o ritmo de criação de empregos, como principal fator para determinar os próximos passos da política monetária.
Entre os destaques do pré-mercado, a Robinhood sobe 2,5% após o Morgan Stanley elevar sua recomendação para as ações da companhia.
A Hut 8 avança 1,77% após notícias de que a empresa de infraestrutura digital desenvolverá um novo data center ligado a um acordo de computação em nuvem envolvendo Anthropic e Lambda.
As empresas de energia também aparecem entre as poucas exceções ao movimento negativo. O petróleo Brent sobe cerca de 1,9%, favorecendo Exxon Mobil e Devon Energy, que avançam mais de 1% cada. A continuidade da alta da commodity, porém, reforça justamente uma das principais preocupações do mercado: uma nova pressão sobre a inflação em um momento no qual o Fed já sinaliza disposição para manter uma política monetária mais restritiva.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam em forte baixa nesta terça-feira, pressionados pela alta dos rendimentos dos títulos soberanos, enquanto o avanço dos preços da energia reforça as expectativas de juros mais elevados na região.
O Euro Stoxx 50 ACTIVTRADES:EURO50 recua 0,8%, enquanto o DAX ACTIVTRADES:GER40 lidera as perdas entre as principais bolsas, com queda de 1,2%.
A pressão vem principalmente do mercado de títulos. O rendimento do título alemão de 30 anos atingiu o maior nível em 15 anos, enquanto o equivalente francês renovou máximas desde 2008. O movimento acompanha a venda de títulos observada globalmente diante da perspectiva de uma política monetária mais restritiva.
A nova escalada entre Estados Unidos e Irã adicionou pressão ao cenário. Os preços do petróleo e do gás natural avançaram após a primeira troca direta de ataques entre os dois países em cerca de um mês, aumentando os temores de novas interrupções no fornecimento de energia.
O Brent é negociado próximo de US$ 92 por barril, enquanto os preços de referência do gás natural na Europa também dispararam nos últimos dias. Como resultado, as empresas de energia aparecem entre as poucas exceções ao movimento negativo das bolsas, com o setor avançando cerca de 1,4%.
A alta das commodities energéticas ocorre justamente quando os bancos centrais voltam a demonstrar maior preocupação com a inflação. Depois do tom mais agressivo adotado pelo presidente do Federal Reserve, Kevin Warsh, na semana passada, os traders também ampliaram as apostas em novos aumentos dos juros na Europa.
Atualmente, o mercado precifica uma alta de 25 pontos-base pelo Banco Central Europeu já na reunião da próxima semana.
Analistas do ING ainda classificam esse movimento como um possível aumento "preventivo". No entanto, avaliam que novas altas depois de setembro representariam uma mudança mais significativa de postura, indicando que o BCE considera necessário levar a política monetária para um território claramente restritivo.
Os dados divulgados nesta terça-feira reforçaram parte dessas preocupações. A inflação da zona do euro acelerou em agosto e atingiu o maior nível desde outubro de 2023, embora a taxa de desemprego tenha apresentado uma alta inesperada.
Ao mesmo tempo, a atividade industrial mostrou maior resistência. O setor manufatureiro da zona do euro registrou o ritmo de crescimento mais forte em mais de quatro anos, sustentado pela maior expansão dos novos pedidos desde o início de 2022 e por um avanço robusto da produção, segundo a S&P Global.
A combinação de atividade resiliente e inflação mais elevada aumenta o desafio para o BCE, ao reduzir os argumentos para uma política monetária mais branda justamente quando o choque nos preços da energia adiciona novos riscos inflacionários.
A economia mais resistente e uma temporada de balanços corporativos positiva haviam levado as ações europeias a máximas históricas no início de agosto. Desde então, porém, a mudança nas expectativas para os juros e a escalada geopolítica provocaram uma correção de aproximadamente 2% no mercado europeu.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico encerraram majoritariamente em baixa nesta terça-feira, em uma sessão marcada pela forte alta dos rendimentos dos títulos globais. A combinação entre petróleo elevado, riscos geopolíticos e expectativas de juros mais altos pressionou principalmente as ações de tecnologia.
No Japão, o Nikkei 225 TVC:NI225 recuou 0,2%, após alternar entre perdas e ganhos ao longo do pregão. Os rendimentos dos títulos japoneses e americanos renovaram máximas, refletindo as expectativas de que tanto o Banco do Japão quanto o Federal Reserve poderão precisar manter uma política monetária mais restritiva para conter as pressões inflacionárias.
As empresas ligadas à inteligência artificial estiveram entre os principais destaques negativos em Tóquio. A Tokyo Electron caiu 2,6% e exerceu a maior pressão sobre o Nikkei. Apesar da queda do índice, o movimento não foi generalizado: dos 225 componentes, 170 avançaram e apenas 55 recuaram.
Na Coreia do Sul, o Kospi TVC:KOSPI seguiu na contramão e avançou 0,2%, sustentado principalmente pelas fabricantes de semicondutores após novos sinais de força das exportações.
Dados preliminares mostraram que as exportações sul-coreanas dispararam 69% em agosto na comparação anual, superando as expectativas e ampliando para 15 meses consecutivos a sequência de crescimento, impulsionadas principalmente pela forte demanda global por produtos de tecnologia.
Samsung Electronics subiu 0,3% e SK Hynix avançou 1,6%. O desempenho positivo do índice, porém, ficou concentrado em algumas empresas de maior peso: entre as 901 ações negociadas, 306 subiram e 540 recuaram. No mercado cambial, o won perdeu valor, enquanto os rendimentos dos títulos soberanos avançaram.
Taiwan também se destacou positivamente. O TWSE 50 FTSE:TW50 saltou 2,4%, liderado pelas empresas de tecnologia, enquanto as ações da TSMC avançaram 1,5%.
Na China, o movimento foi predominantemente negativo. Shanghai SSE:000001 , Shenzhen SZSE:399001 e China A50 FTSE:XIN9 recuaram, enquanto em Hong Kong o Hang Seng HSI:HSI também fechou no campo negativo. As perdas entre os quatro índices variaram de 0,1% a 1%.
Na Austrália, o ASX 200 ASX:XJO avançou 0,1%, em uma sessão marcada por desempenho misto entre os principais setores da bolsa.
Morning Call - 18/08/2026 - Juros voltam a ser destaqueAgenda de Indicadores:
9:30 – USA – Licenças de Construção (Julho)
9:30 – USA – Construção de Novas Casas (Julho)
10:15 – USA – Produção Industrial (Julho)
11:00 – USA – Vendas Pendentes de Moradias (Julho)
11:45 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 $ACTIVTRADES:MINDOLQ2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — recuam nesta terça-feira, pressionados pela alta dos rendimentos dos Treasuries e pelos preços elevados do petróleo, após o enfraquecimento das perspectivas de um acordo de paz entre EUA e Irã reacender as preocupações com a inflação.
Teerã afirmou que passará a adotar uma postura militar "totalmente ofensiva", diante do impasse nas negociações para encerrar o conflito. Washington, por sua vez, descartou prolongar o cessar-fogo temporário que expirou em 17 de agosto.
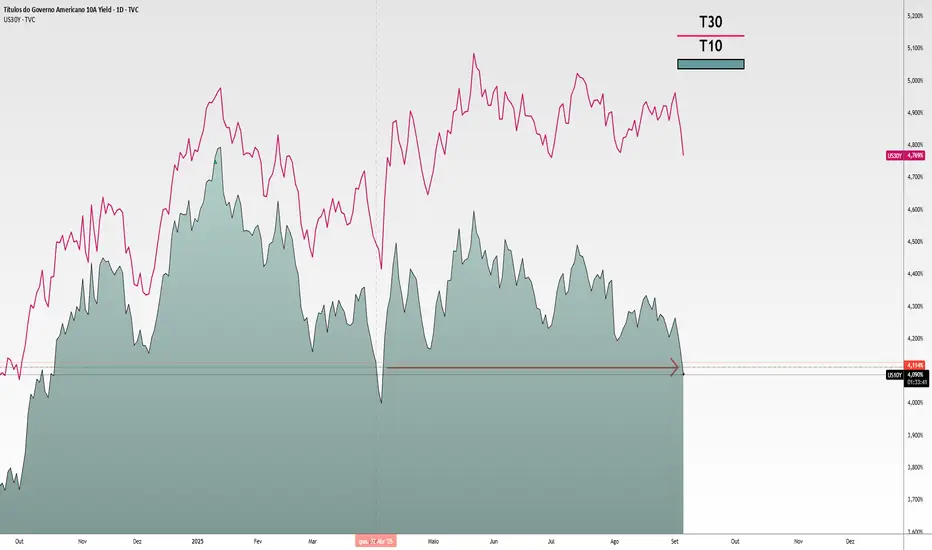
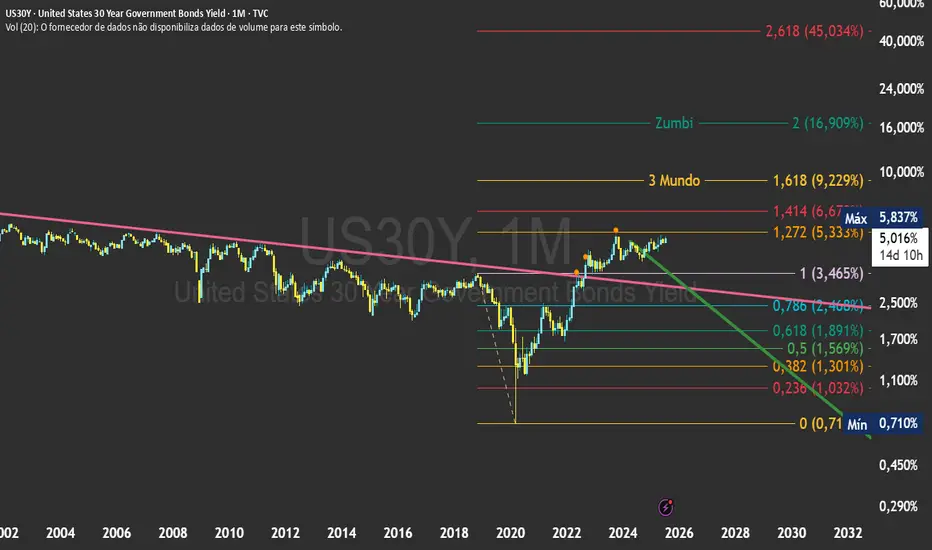
A deterioração do cenário geopolítico pressiona o mercado de títulos. O rendimento do Treasury de 30 anos atingiu o maior nível desde 2007, enquanto o de 10 anos permanece próximo do maior patamar desde janeiro de 2025.
A combinação de juros longos mais elevados e petróleo pressionou principalmente as ações de tecnologia. Tesla e Nvidia caem mais de 1% no pré-mercado, enquanto Meta, Microsoft e Alphabet também operam no campo negativo.
Entre os semicondutores, as perdas são mais intensas. Micron Technology, Marvell, AMD e Intel recuam entre 2,6% e 4,8%, devolvendo parte dos ganhos da sessão anterior. No segmento de armazenamento de dados, Sandisk e Western Digital caem mais de 5%.
Recentemente, os índices se afastaram das máximas históricas à medida que a recuperação do petróleo voltou a alimentar preocupações sobre a trajetória da inflação e dos juros.
O mercado precifica 96% de probabilidade de uma alta de 25 pontos-base nos juros até o fim do ano. As chances de um movimento já em setembro, porém, diminuíram após os dados mais moderados de inflação divulgados na semana passada.
A atenção agora se volta para a ata da reunião de julho do Federal Reserve, que será publicada nesta quarta-feira, e para o discurso do presidente Kevin Warsh no simpósio de Jackson Hole, na próxima semana. Ambos podem oferecer novas pistas sobre como o banco central está avaliando o equilíbrio entre inflação e atividade econômica.
No campo corporativo, a temporada de balanços entra na reta final. A Home Depot divulga seus números antes da abertura desta terça-feira, oferecendo uma nova leitura sobre a saúde do consumidor americano após a fraqueza das vendas no varejo em julho. A Walmart apresenta seus resultados na quinta-feira.
No setor de tecnologia, o próximo grande teste será o balanço da Nvidia, previsto para a próxima semana. A volatilidade permanece elevada enquanto os investidores tentam avaliar se os investimentos bilionários em infraestrutura de inteligência artificial estão se convertendo em crescimento e rentabilidade.
Nesse ambiente, relatos de que a receita anualizada da Anthropic, desenvolvedora do Claude, ultrapassou US$ 65 bilhões no fim de julho reforçaram a percepção de rápido crescimento da indústria de IA, em meio às expectativas de uma possível abertura de capital ainda neste ano.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam majoritariamente em baixa nesta terça-feira, pressionados pela alta do petróleo e dos rendimentos dos títulos europeus, à medida que o enfraquecimento das perspectivas de um acordo entre EUA e Irã reacende as preocupações com a inflação.
O Euro Stoxx 50 ACTIVTRADES:EURO50 recua 0,5%, enquanto o DAX ACTIVTRADES:GER40 , da Alemanha, cai 0,4%.
Na contramão do mercado, o setor de energia avança 0,3%, acompanhando o petróleo Brent, que voltou à região dos US$ 90 por barril. Na Europa, porém, a maior preocupação permanece concentrada no mercado de gás natural e na capacidade da região de recompor seus estoques antes do inverno.
Segundo Gordon Kerr, estrategista macro europeu da KBRA: "A maior preocupação para a Europa é o gás natural. Os mercados estão focados em saber se a Europa conseguirá reabastecer seus estoques de gás a preços razoáveis antes do inverno."
Os preços do gás natural avançam 0,8%, em meio ao risco de que uma nova escalada no Oriente Médio prolongue as restrições à oferta de energia e mantenha elevados os custos para a economia europeia.
O setor de tecnologia lidera as perdas, com queda de 1,8%. A Huber+Suhner recua 5,7% após divulgar lucro operacional e pedidos de sua unidade de comunicações abaixo das expectativas, colocando as ações a caminho do pior desempenho diário desde abril de 2025.
As empresas de recursos básicos também perdem cerca de 1%, acompanhando a queda do ouro. A alta dos rendimentos dos títulos reduz o apelo do metal precioso antes da divulgação, nesta quarta-feira, da ata da última reunião do Federal Reserve.
No mercado de renda fixa, os juros de longo prazo da zona do euro alcançaram máximas de vários anos. O rendimento do Bund alemão de 10 anos atingiu o maior nível desde 2011, enquanto o equivalente francês alcançou o maior patamar em 16 anos.
Além do risco inflacionário provocado pela energia, os mercados incorporam a perspectiva de maior endividamento público para financiar gastos, especialmente na área de defesa. Segundo Kerr, a combinação de expansão fiscal e inflação está aumentando a pressão sobre os rendimentos dos títulos europeus.
Entre as ações individuais, a H&M destoa do sentimento negativo e sobe 3,5%, liderando os ganhos do STOXX 600, após a divulgação da compra de 8.000 ações da companhia por um executivo.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico encerraram majoritariamente em baixa nesta terça-feira, pressionados pela alta do petróleo e dos rendimentos dos títulos públicos, que reacenderam as preocupações com a inflação e reduziram o apetite por ativos de risco.
Liderando as perdas, o Nikkei 225 TVC:NI225 , do Japão, caiu 2,5% e interrompeu uma sequência de cinco sessões de alta, com os investidores voltando a questionar o impacto dos juros elevados sobre as avaliações das ações.
Segundo Wataru Akiyama, estrategista da Nomura Securities: "O aumento das taxas de juros tende a evidenciar a sobrevalorização relativa dos preços das ações." Para ele, a persistência da inflação tanto no Japão quanto nos EUA pode continuar representando um obstáculo para o mercado acionário.
As ações de crescimento concentraram as vendas em Tóquio. O setor de eletrodomésticos apresentou o pior desempenho entre os 33 grupos da bolsa japonesa, com queda de 3,7%. Entre as empresas ligadas a semicondutores, Tokyo Electron despencou 6,2% e Advantest perdeu 5,1%.
Na contramão, as companhias de transporte marítimo avançaram 3,6%, liderando os ganhos setoriais diante da expectativa de aumento dos fretes com a continuidade das tensões geopolíticas.
Na Coreia do Sul, o Kospi TVC:KOSPI retornou do feriado com queda de 1,6%, depois de chegar a alcançar o maior nível em um mês no início da sessão. A alta dos rendimentos dos títulos também pesou sobre o sentimento dos investidores.
As fabricantes de chips chegaram a registrar fortes ganhos pela manhã, mas perderam força ao longo do pregão. Samsung Electronics fechou em queda de 2,2%, após avançar até 4,9%, enquanto SK Hynix terminou com alta de 1%, bem abaixo do ganho intradiário de 8,9%.
Na China continental e em Hong Kong, Shanghai SSE:000001 , Shenzhen SZSE:399001 , China A50 FTSE:XIN9 e Hang Seng HSI:HSI oscilaram entre alta de 0,2% e queda de 0,6%, refletindo um desempenho misto entre os setores.
Em Taiwan, o TWSE 50 FTSE:TW50 recuou 1,4%, enquanto o ASX 200 ASX:XJO , da Austrália, encerrou próximo da estabilidade.
HOJE é dia de OPORTUNIDADE nos juros"HOJE é dia de OPORTUNIDADE nos juros"
O rendimento dos títulos japoneses de 10 anos em torno de 2,95% é realmente um marco histórico — não víamos esse nível desde meados da década de 1990. Esse salto reflete uma combinação de fatores: preocupações fiscais com a proposta de corte temporário no imposto sobre consumo de alimentos, expectativas de que o Banco do Japão (BOJ) finalmente eleve sua taxa básica, e pressões externas como a fraqueza persistente do iene e os custos de energia elevados pelo conflito no Oriente Médio.
📊 Pontos-chave para entender o cenário:
Política fiscal: A proposta de reduzir o imposto sobre alimentos para 1% por dois anos é vista como populista e pouco sustentável, já que não há fonte alternativa de receita. Isso gera desconfiança nos mercados sobre a disciplina fiscal do governo.
Inflação e BOJ: A inflação japonesa, historicamente baixa, agora está pressionada por energia e câmbio. Muitos formuladores de políticas defendem uma resposta mais firme, e traders especulam sobre um aumento da taxa já em setembro.
Mercado de títulos: O aumento nos rendimentos indica que investidores estão exigindo prêmio maior para financiar o governo, refletindo tanto risco fiscal quanto expectativa de aperto monetário.
Iene e energia: A moeda fraca encarece importações, enquanto o petróleo e gás mais caros devido ao conflito no Oriente Médio ampliam pressões inflacionárias.
Esse movimento é significativo porque o Japão sempre foi associado a juros ultrabaixos e política monetária extremamente acomodatícia. Se o BOJ realmente subir as taxas, será uma mudança estrutural com impacto global — afinal, os títulos japoneses são referência para investidores em todo o mundo.
📌 Oportunidade no Brasil hoje:
Leilão de NTN-B e Selic: O Tesouro realiza leilão de NTN-B em um dia em que o mercado já está mais sensível por causa da reunião do Copom e da expectativa sobre a Selic. Isso tende a gerar volatilidade nas taxas.
Fluxo de caixa: Sexta-feira houve vencimento de várias NTN-B, liberando recursos significativos. Ontem esse dinheiro reapareceu no mercado e hoje esses investidores podem buscar realocação.
Dia de estresse: Com o cenário externo (Japão, energia, iene) e interno (Selic, fiscal), há chance de pressão nas taxas. Investidores que receberam liquidez podem aproveitar o movimento de alta para entrar em NTN-B ou prefixados em condições mais atrativas.
Estratégia: Em dias de leilão e estresse, o Tesouro tende a oferecer prêmios maiores para conseguir colocar os papéis. Isso abre janela para quem tem caixa fresco — exatamente o caso dos investidores que saíram dos vencimentos de sexta.
🔗 Ligação com o Japão: O aumento dos yields japoneses reforça a percepção global de que os juros podem permanecer altos por mais tempo. Isso contamina os mercados emergentes, incluindo o Brasil, e amplia a pressão sobre os títulos locais.
Ou seja, o investidor brasileiro que recebeu liquidez das NTN-B vencidas tem hoje uma rara oportunidade: entrar em novos papéis em um momento de estresse, capturando taxas mais elevadas que podem não se repetir se o mercado se acalmar.
 Viés de alta

Morning Call - 22/06/2026 - Juros na Máxima de 15 mesesAgenda de Indicadores:
8:25 – BRA – Boletim Focus
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 $ACTIVTRADES:MINDOLM2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam próximos da estabilidade nesta segunda-feira, após o feriado de sexta-feira nos Estados Unidos, enquanto os traders acompanham os desdobramentos das negociações entre Washington e Teerã e avaliam os impactos de um possível acordo definitivo para encerrar o conflito no Oriente Médio.
Os preços do petróleo recuam até 2% após a primeira rodada formal de negociações entre EUA e Irã terminar com avanços considerados positivos. As duas partes concordaram com um cronograma de aproximadamente 60 dias para discutir os pontos finais de um acordo permanente, aumentando as expectativas de normalização do fluxo energético na região.
A perspectiva de redução dos riscos geopolíticos ajudou Wall Street a encerrar a semana passada em alta. O Nasdaq liderou os ganhos, avançando 2,4%, impulsionado principalmente pela continuidade do forte desempenho das empresas ligadas à inteligência artificial.
Segundo Michele Morganti, estrategista sênior de ações da Generali Investments: "Após o anúncio do acordo entre EUA e Irã, o cenário para os mercados acionários permanece amplamente construtivo. A expansão dos investimentos em inteligência artificial continua beneficiando diversos setores, a economia americana segue demonstrando resiliência e os mercados emergentes têm mostrado maior capacidade de adaptação do que em crises anteriores."
No pré-mercado, as fabricantes de semicondutores voltam a liderar os ganhos. As ações da Micron Technology e da Sandisk avançam cerca de 3,5%, enquanto a Intel sobe mais de 4%.
A atenção do mercado já se volta para os resultados trimestrais da Micron, que serão divulgados na quarta-feira. A companhia tornou-se um dos principais símbolos do ciclo de investimentos em inteligência artificial e acumula valorização próxima de 300% no ano.
O entusiasmo em torno da IA continua sendo um dos principais pilares da recuperação recente de Wall Street. Somam-se a isso uma economia americana ainda sólida e a expectativa de estabilização geopolítica após meses de conflito no Oriente Médio.
Na agenda econômica, o destaque da semana será a divulgação do índice de preços de gastos com consumo pessoal (PCE) na quinta-feira, indicador de inflação preferido do Federal Reserve. O dado será observado atentamente após a primeira reunião comandada por Kevin Warsh, que reforçou o compromisso da autoridade monetária com o controle da inflação.
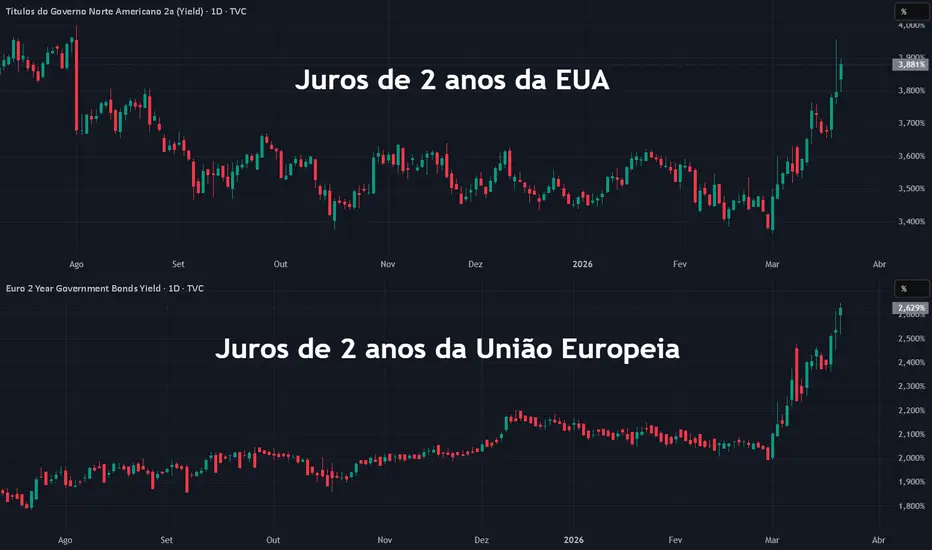
Atualmente, os mercados precificam majoritariamente uma alta de 25 pontos-base na taxa de juros já na reunião de setembro. Esse movimento também se reflete no mercado de renda fixa, com o rendimento dos Treasuries de dois anos atingindo 4,23%, o maior nível desde o início de 2025.
Ao longo da semana, os traders também acompanharão discursos de dirigentes do Fed, incluindo John Williams, presidente do Fed de Nova York, e Austan Goolsbee, presidente do Fed de Chicago, em busca de novas pistas sobre os próximos passos da política monetária americana.
Entre os destaques corporativos, as ações da SpaceX recuam 3,7%, para US$ 178, ampliando a realização de lucros após a forte valorização registrada nos primeiros dias de negociação após seu IPO histórico.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam sem direção definida nesta segunda-feira, com os traders adotando uma postura cautelosa enquanto acompanham os desdobramentos da mais recente rodada de negociações entre Estados Unidos e Irã.
O índice Euro Stoxx 50 ACTIVTRADES:EURO50 oscila próximo da estabilidade, após renovar sua máxima histórica na semana passada. O DAX ACTIVTRADES:GER40 , da Alemanha, recua cerca de 0,4%, enquanto o FTSE 100 ACTIVTRADES:UK100 , do Reino Unido, avança aproximadamente 0,2%.
Apesar da declaração de Teerã anunciando o fechamento do Estreito de Ormuz no domingo, os preços do petróleo operam em queda. O mercado interpreta que, até o momento, o fluxo marítimo continua ocorrendo parcialmente, reduzindo o risco imediato de uma interrupção significativa na oferta global de energia.
Segundo Fiona Cincotta, analista sênior de mercado da City Index: "Ainda existe alguma incerteza em relação à situação no Estreito de Ormuz. Parece haver embarcações continuando a utilizar a rota, o que ajuda a sustentar o apetite por risco. Enquanto o petróleo permanecer abaixo de US$ 80 por barril, o mercado tende a manter uma postura relativamente estável."
Na agenda macroeconômica, os traders acompanham os discursos da presidente do Banco Central Europeu, Christine Lagarde, em busca de novas sinalizações sobre a trajetória da política monetária. Atualmente, o mercado continua precificando pelo menos mais uma alta de 25 pontos-base nos juros da zona do euro antes do final do ano.
O setor de tecnologia lidera os ganhos na sessão. As ações da fabricante de semicondutores Infineon avançam 4,7%, acompanhando o desempenho positivo observado nas bolsas asiáticas e reforçando o movimento de recuperação das empresas ligadas ao segmento de inteligência artificial.
No campo corporativo, as atenções também se voltam para o setor de fusões e aquisições. As ações da companhia aérea easyJet sobem 2,9% após a gestora americana Castlelake tornar pública uma proposta de aquisição avaliada em aproximadamente US$ 6,26 bilhões.
Entre os destaques negativos, as ações da empresa britânica de defesa e engenharia Babcock recuam 3,5%, pressionadas pela divulgação de um lucro anual abaixo das expectativas, impactado por uma despesa extraordinária de 140 milhões de libras relacionada ao programa de fragatas.
No Reino Unido, o mercado também acompanha o cenário político. Crescem as expectativas de que o primeiro-ministro Keir Starmer apresente um cronograma para sua saída do cargo após o fortalecimento político de Andy Burnham nas recentes eleições parlamentares, adicionando um novo elemento de incerteza ao ambiente político britânico.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico iniciaram a semana majoritariamente em alta, impulsionados pelo forte desempenho das empresas ligadas à inteligência artificial e por sinais de avanço nas negociações diplomáticas entre Estados Unidos e Irã, fatores que continuam sustentando o apetite global por ativos de risco.
O principal destaque da sessão foi Taiwan. O índice TWSE 50 FTSE:TW50 avançou 2,5%, com a TSMC, maior fabricante de semicondutores do mundo, registrando alta de 4,2%, refletindo o otimismo persistente em torno da demanda por chips voltados à inteligência artificial.
No Japão, o Nikkei TVC:NI225 renovou sua máxima histórica ao superar pela primeira vez a marca dos 72.000 pontos. O índice avançou 1,6% e registrou sua oitava sessão consecutiva de ganhos, a sequência positiva mais longa em mais de três anos. Durante o pregão, 137 ações encerraram em alta contra apenas 85 em baixa, evidenciando a amplitude do movimento comprador.
O mercado japonês também recebeu suporte adicional após notícias de que o governo da primeira-ministra Sanae Takaichi pretende estabelecer uma meta de aproximadamente US$ 2,3 trilhões em investimentos públicos e privados destinados a setores estratégicos até 2040, incluindo inteligência artificial, semicondutores, computação avançada e infraestrutura tecnológica.
Segundo Wataru Akiyama, estrategista da Nomura Securities: "As empresas ligadas à inteligência artificial continuam sendo o principal motor da valorização dos mercados asiáticos. No entanto, alguns indicadores começam a sugerir que o Nikkei pode estar entrando em uma fase de superaquecimento, o que exige maior cautela."
Na Coreia do Sul, o índice Kospi TVC:KOSPI avançou 0,7%. As ações da Samsung Electronics encerraram próximas da estabilidade, enquanto a SK Hynix registrou forte valorização de 5,6%, acompanhando a recuperação global do setor de semicondutores.
Na China continental, o sentimento também foi positivo. Os índices Shanghai SSE:000001 , Shenzhen SZSE:399001 e China A50 FTSE:XIN9 registraram ganhos expressivos, beneficiados pela melhora do ambiente externo e pela continuidade das medidas de estímulo à economia chinesa.
Em contrapartida, o Hang Seng HSI:HSI , de Hong Kong, voltou a apresentar desempenho negativo, ampliando a divergência observada nas últimas semanas entre o mercado hong-konguês e as bolsas da China continental.
Na Austrália, o índice ASX 200 ASX:XJO encerrou o pregão em leve baixa de 0,5%, refletindo um desempenho misto entre os principais setores da economia, com ganhos em tecnologia sendo parcialmente compensados por fraqueza em mineração e serviços financeiros.
Morning Call - 18/05/2026 - Petróleo Pressiona os JurosAgenda de Indicadores:
8:25 – BRA – Boletim Focus
9:00 – BRA – IBC-Br
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLM2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam sem direção definida nesta segunda-feira, enquanto novos ataques com drones no Golfo Pérsico elevam os preços do petróleo e pressionam os rendimentos dos títulos globais, reacendendo preocupações com inflação justamente em uma semana decisiva para o setor de tecnologia, liderada pelos aguardados resultados da NVIDIA.
No campo geopolítico, um ataque com drone provocou incêndio em uma usina nuclear nos Emirados Árabes Unidos, enquanto a Saudi Arabia informou ter interceptado três drones adicionais. O presidente Donald Trump voltou a pressionar o Irã, afirmando que Teerã precisa agir “rapidamente” para alcançar um acordo.
Segundo George Lagarias: “Neste momento, os mercados estão em pânico, pois estão precificando a possibilidade de o Estreito de Ormuz permanecer fechado.”
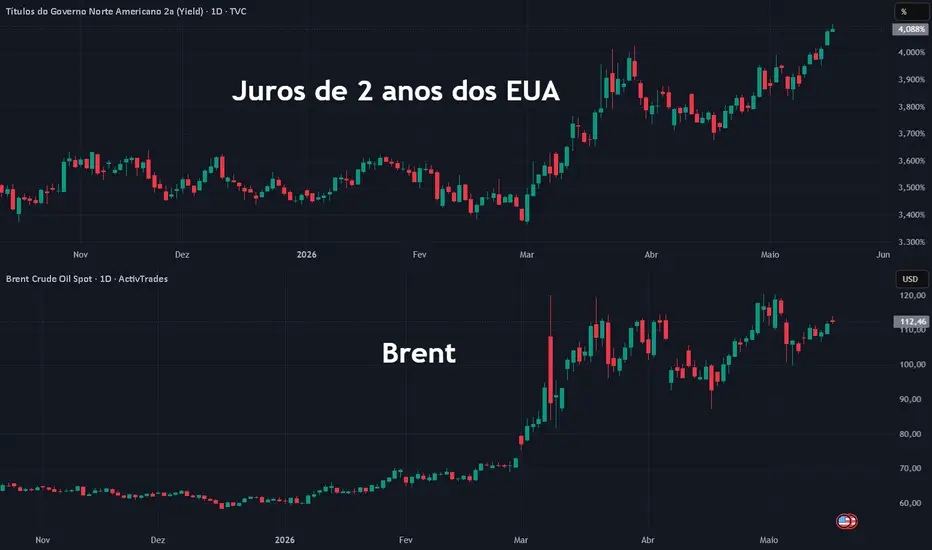
O petróleo Brent chegou a ultrapassar US$ 114 por barril, enquanto o WTI avançou acima de US$ 104 no mercado à vista.
Os ministros das Finanças do G7 se reúnem nesta segunda-feira para discutir os impactos do fechamento do Estreito de Ormuz e questões ligadas ao fornecimento de matérias-primas estratégicas, embora as divergências geopolíticas dentro do bloco ameacem limitar consensos.
O mercado de títulos também segue sob forte pressão. O rendimento do Treasury americano de 10 anos alcançou 4,63%, o maior nível em cerca de 15 meses, após avançar 23 pontos-base na semana passada. Já o rendimento do título de 30 anos atingiu 5,16%.
A alta das taxas aumenta os custos de financiamento e reduz o valor presente dos lucros futuros, o que tende a pressionar especialmente empresas de crescimento e tecnologia.
Ainda assim, parte do mercado acredita que o movimento nos juros pode gerar apenas uma realização moderada de lucros nas ações.
Lagarias afirmou que: “Isso pode servir como desculpa para alguns investidores realizarem ganhos, mas seria surpreendente ver uma correção profunda causada apenas pela volatilidade dos títulos.”
Nesta semana, o foco principal dos investidores estará nos resultados da Nvidia, programados para quarta-feira.
As ações da companhia acumulam alta de aproximadamente 36% desde as mínimas de março, enquanto o índice de semicondutores da Filadélfia já disparou mais de 60%, sustentado pela intensa demanda por chips ligados à inteligência artificial.
Os traders também acompanharão os balanços de grandes varejistas americanos, liderados pela Walmart, em busca de sinais sobre o comportamento do consumidor diante dos preços mais elevados da energia.
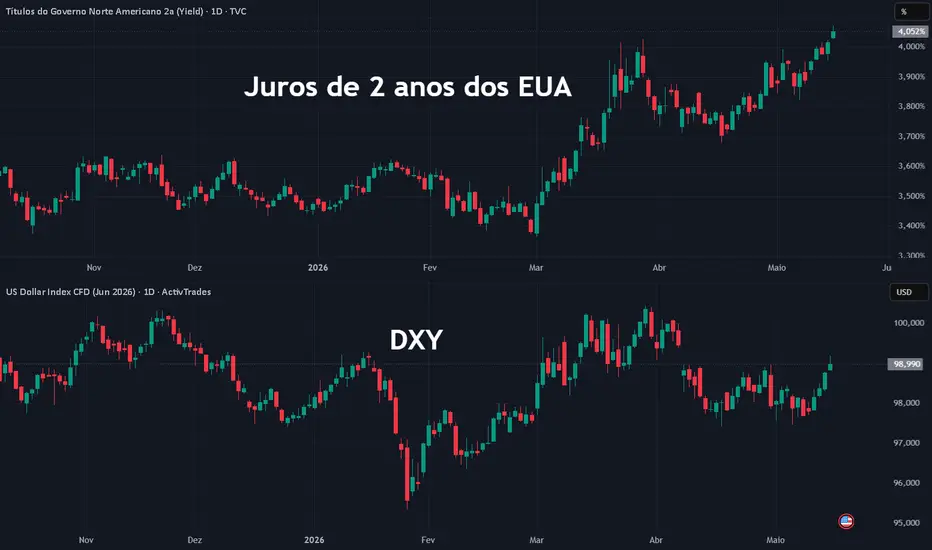
No mercado cambial, o movimento de aversão ao risco segue favorecendo o dólar americano, impulsionado pela sua liquidez global e pelo fato de os Estados Unidos serem atualmente exportadores líquidos de energia — situação que oferece vantagem relativa frente à Europa e grande parte da Ásia.
O euro permaneceu próximo de US$ 1,16 após queda de 1,4% na semana passada, enquanto a libra esterlina se manteve ao redor de US$ 1,33, depois de recuar mais de 2% diante da instabilidade política no Reino Unido e da pressão crescente sobre os títulos britânicos.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam majoritariamente em baixa nesta segunda-feira, refletindo a persistência das preocupações com a inflação global e a ausência de avanços concretos nas negociações entre Estados Unidos e Irã para encerrar a guerra que já dura três meses.
A pressão sobre os mercados se intensificou após os dados recentes de inflação divulgados nos EUA, Alemanha, China e Japão reforçarem o temor de que os principais bancos centrais mantenham uma postura mais restritiva por mais tempo, impulsionando os rendimentos dos títulos globais e pressionando os ativos de risco.
O índice Euro Stoxx 50 ACTIVTRADES:EURO50 recua cerca de 0,5%, enquanto o DAX ACTIVTRADES:GER40 , da Alemanha, consegue se manter próximo da estabilidade, com leve alta de 0,1%. Já o FTSE 100 ACTIVTRADES:UK100 , do Reino Unido, avança aproximadamente 0,2%.
Segundo Michele Morganti: “No curto prazo, mantemos uma posição neutra em relação às ações europeias. Elas ainda apresentam riscos em comparação com as ações americanas devido à força dos lucros e ao impacto do setor energético.”
“Esses dois motores, o Irã e os investimentos em IA, estão impulsionando a inflação, e as taxas de juros de 10 anos estão disparando. Isso representa mais um fator negativo para o risco.”
No campo monetário, Joachim Nagel, do Banco Central da Alemanha, afirmou que os bancos centrais ainda poderiam fazer “muito mais” para apoiar os mercados financeiros e restaurar a confiança nos ativos europeus.
Apesar disso, os mercados seguem precificando mais de dois aumentos de juros por parte do European Central Bank até o fim do ano, com a primeira alta sendo amplamente esperada já para junho.
Entre os setores, o segmento de viagens lidera as perdas, recuando 1,6%, pressionado pela alta dos custos energéticos e pelas preocupações com o consumo.
As ações da Ryanair, Lufthansa e easyJet caem entre 2% e 3%. A Ryanair alertou que a ansiedade dos consumidores em meio ao cenário geopolítico pode comprometer o crescimento esperado para o pico da temporada de verão europeu.
Os setores bancário e industrial também pressionam os índices, recuando 0,8% e 0,6%, respectivamente.
As empresas do setor de luxo seguem sob forte pressão, refletindo preocupações com desaceleração global e menor demanda do consumidor chinês. As ações da LVMH, Christian Dior e Kering recuam cerca de 2% cada.
No mercado de renda fixa, o rendimento dos títulos alemães de 10 anos atingiu o maior nível em aproximadamente 15 anos, reforçando o movimento global de abertura das curvas de juros diante da persistência inflacionária e das tensões geopolíticas.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico fecharam majoritariamente em queda nesta madrugada, com os investidores adotando uma postura mais defensiva diante da forte alta dos rendimentos dos títulos globais e das crescentes preocupações com a desaceleração econômica na China.
Os principais índices da China continental e de Hong Kong — SSE:000001 , SZSE:399001 , FTSE:XIN9 e HSI:HSI — recuaram entre 0,1% e 1,1%, pressionados principalmente pela deterioração dos dados econômicos chineses.
Os números divulgados nesta madrugada reforçaram os sinais de perda de tração da economia chinesa em abril. O setor imobiliário segue como um dos principais focos de preocupação, com os preços dos imóveis acumulando queda de 3,5% nos últimos 12 meses, aproximando-se de três anos consecutivos de contração.
Na atividade econômica, a produção industrial desacelerou para 4,1% na comparação anual, abaixo dos 5,7% registrados em março e distante da expectativa de crescimento de 5,9%. O resultado representa o ritmo mais fraco desde julho de 2023.
O consumo também mostrou forte enfraquecimento. As vendas no varejo avançaram apenas 0,2% em abril, desacelerando significativamente frente ao ganho de 1,7% no mês anterior e registrando o pior desempenho desde dezembro de 2022. O dado ficou muito abaixo das projeções do mercado, que apontavam crescimento próximo de 2%.
Por outro lado, a taxa de desemprego nacional apresentou leve melhora, recuando de 5,4% para 5,2%.
Em outras praças asiáticas, o índice Nikkei TVC:NI225 , do Japão, caiu 0,3%, enquanto o TWSE 50 FTSE:TW50 , de Taiwan, encerrou em baixa de 0,7%. Na Austrália, o índice ASX 200 ASX:XJO registrou a maior queda da região, recuando 1,5%.
A exceção positiva foi a Coreia do Sul. O índice Kospi TVC:KOSPI avançou 0,3%, sustentado principalmente pelas ações da Samsung Electronics, que dispararam 3,9% após um tribunal conceder uma liminar parcial contra a greve sindical.
A Samsung e o sindicato retomam as negociações amanhã, em uma tentativa de evitar a maior greve da história da empresa, que poderia envolver mais de 45 mil trabalhadores e gerar impactos relevantes sobre a economia sul-coreana e as cadeias globais de semicondutores.
A paralisação de 18 dias prevista para começar na quinta-feira ocorre em um momento extremamente sensível para a indústria global de chips, diante da escassez de memória utilizada em data centers de IA, smartphones e notebooks — cenário que impulsionou fortemente os lucros da Samsung e de outras fabricantes do setor nos últimos meses.
Morning Call - 15/05/2026 - Juros e Dólar Disparam! Ações RecuamAgenda de Indicadores:
USA – Vencimento de Opções
9:00 – BRA – Crescimento do Setor de Serviços (Março)
9:30 – USA – Índice Empire State de Atividade Industrial
10:15 – USA – Produção Industrial (Abril)
Agenda de Autoridades:
11:15 – USA – Jeffrey Schmid, do Fed de Kansas City (Não Vota), fala sobre "Inovação em pagamentos e serviços bancários comunitários" antes da "Conferência sobre o futuro dos bancos" organizada pelo Federal Reserve Bank de Kansas City
14:00 – USA – Beth Hammack, do Fed de Cleveland (Vota), faz comentários de abertura antes das conversas virtuais sobre Banco Central: "O Caso pela Independência do Banco Central" organizado pelo Federal Reserve Bank de Cleveland e seu Centro de Pesquisa de Inflação
14:00 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota), faz comentários de abertura na "Conferência sobre o Futuro dos Bancos" organizada pelo Federal Reserve Bank de Kansas City - Vídeo Pré-Gravdo
18:45 – USA – John Williams, do Fed de Nova York (Vota), participa de discussão moderada antes do evento organizado pela Conference of Business Economists, em Nova York
20:00 – USA – Michael Barr, Governador do Fed (Vota), fala sobre "Balanço" no evento do Money Marketeers FOMC
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLM2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam em forte queda nesta sexta-feira, pressionados pela disparada dos rendimentos dos títulos do Tesouro americano, em meio ao aumento das preocupações com inflação elevada decorrente da guerra no Oriente Médio.
O rendimento do Treasury de 10 anos atingiu 4,54%, o maior nível desde junho de 2025, enquanto o rendimento do título de 2 anos voltou a superar o patamar de 4%.
Os mercados passaram a precificar aproximadamente 40% de probabilidade de que o Federal Reserve volte a elevar a taxa de juros até dezembro deste ano.
O movimento reflete o aumento das preocupações com os impactos econômicos da guerra envolvendo o Irã, especialmente após a forte alta dos preços da energia e o fechamento prolongado do Estreito de Ormuz.
Segundo Ipek Ozkardeskaya: “Quanto mais a guerra no Oriente Médio se prolonga, mais os preços da energia sobem, alimentando as expectativas de inflação e os custos de empréstimo.”
A analista acrescentou que muitos investidores em tecnologia continuam ignorando esse risco, sustentados pelo forte entusiasmo em torno da inteligência artificial e pelos lucros robustos do setor.
Nas últimas semanas, o otimismo com IA e semicondutores havia conseguido neutralizar parcialmente os temores relacionados à inflação e ao conflito no Oriente Médio, mantendo os principais índices próximos de recordes históricos.
Entretanto, a combinação de petróleo elevado, juros mais altos e desaceleração econômica volta a pressionar os ativos de risco nesta sessão.
Os investidores também acompanharam o encerramento da cúpula entre Donald Trump e Xi Jinping, que terminou sem avanços relevantes após discussões envolvendo comércio, tarifas, Taiwan e o conflito com o Irã.
Entre os destaques corporativos do pré-mercado, as ações da Applied Materials recuam 2,8%, apesar da companhia ter projetado receita e lucro ajustado acima das expectativas de Wall Street para o terceiro trimestre.
Já os papéis da Dexcom sobem cerca de 2% após a fabricante de dispositivos médicos anunciar mudanças em seu conselho de administração em conjunto com o investidor ativista Elliott Investment Management.
O setor aéreo também opera pressionado pela disparada do petróleo. As ações da Delta Air Lines, United Airlines e Southwest Airlines recuam entre 1,3% e 1,5%, enquanto a Alaska Air Group cai cerca de 1,8%.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — despencam nesta sexta-feira, pressionados principalmente pelos setores de tecnologia e materiais, enquanto o impasse nas negociações entre Estados Unidos e Irã deteriora o apetite por risco, eleva os preços da energia e reacende temores de desaceleração econômica global.
No encerramento de sua visita à China, Donald Trump afirmou que sua paciência com o Irã “está se esgotando” e declarou que Xi Jinping concorda que Teerã não deve desenvolver armas nucleares e precisa reabrir o Estreito de Ormuz.
Os rendimentos globais dos títulos soberanos avançam fortemente, enquanto os contratos do petróleo Brent retornam para a região de US$ 112 por barril.
Os dados de inflação divulgados nesta semana tanto nos Estados Unidos quanto na Europa reforçaram a percepção de que os efeitos da guerra no Oriente Médio já começam a aparecer de forma mais intensa sobre os preços ao consumidor e ao produtor.
Segundo Daniel von Ahlen: “Quanto mais tempo o fechamento do estreito persistir, mais difícil será para os mercados ignorarem os impactos reais dos preços elevados da energia sobre a economia global.”
Os mercados monetários seguem precificando mais de duas altas de juros pelo Banco Central Europeu neste ano, sendo a primeira amplamente esperada para junho.
No Reino Unido, o primeiro-ministro Keir Starmer também enfrenta pressão política interna após aliados de um rival sinalizarem possível contestação à sua liderança.
Entre os setores, o índice europeu de materiais recua cerca de 4,3%, acompanhando a queda dos preços dos metais, enquanto o setor de tecnologia despenca aproximadamente 3% após duas sessões consecutivas de forte valorização.
As fabricantes de semicondutores ASML, ASM International, BE Semiconductor Industries e Aixtron registram perdas entre 3,4% e 7,3%.
O setor bancário europeu também opera pressionado, com queda próxima de 2%. No Reino Unido, as ações do Barclays e do Lloyds Banking Group recuam 3% e 2,8%, respectivamente.
Entre outros destaques corporativos, as ações da LVMH caem 1,4% após o conglomerado anunciar a venda da marca Marc Jacobs.
Já a Stellantis perde cerca de 2% após firmar um acordo de aproximadamente US$ 1,16 bilhão com a chinesa Dongfeng Motor Corporation para produção de veículos das marcas Peugeot e Jeep.
Na contramão do mercado, as ações da Technoprobe dispararam 35% após a companhia revisar para cima suas projeções financeiras para 2026.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico registraram forte movimento de realização nesta sexta-feira, após a cúpula de dois dias entre Donald Trump e Xi Jinping terminar sem avanços significativos nas principais áreas de tensão entre Estados Unidos e China.
Os principais índices da China continental e de Hong Kong — Shanghai SSE:000001 , Shenzhen SZSE:399001 , China A50 FTSE:XIN9 e Hang Seng HSI:HSI — recuaram até 2%, à medida que o entusiasmo recente com ações de tecnologia deu lugar a preocupações com inflação global e possíveis aumentos de juros nos Estados Unidos ainda neste ano.
A reunião entre Trump e Xi incluiu discussões sobre comércio, Taiwan e a guerra envolvendo o Irã, mas terminou sem anúncios considerados transformacionais pelos mercados.
Segundo Nick Twidale, parte dos traders esperava avanços comerciais mais robustos:
“Talvez o mercado estivesse esperando algum grande acordo comercial ou anúncio mais amplo, e, sob essa ótica, a reunião acabou sendo decepcionante.”
O representante comercial americano, Jamieson Greer, afirmou que ainda não foi definida a extensão da atual trégua comercial prevista para expirar no final do ano, embora tenha confirmado acordos relacionados à compra chinesa de produtos agrícolas e carne bovina dos EUA.
Para Cliff Zhao, o encontro teve caráter mais diplomático do que estratégico: “Esta não foi uma reunião voltada para uma redefinição completa das relações EUA-China.”
Já Lynn Song destacou que os mercados continuam focados em possíveis avanços ligados ao Irã e Taiwan, observando que “as ações falarão mais alto que as palavras”.
Trump também afirmou que a China concordou em comprar 200 aeronaves da Boeing — número considerado abaixo das expectativas iniciais do mercado, que especulava um acordo próximo de 500 aeronaves.
Na Coreia do Sul, o Kospi TVC:KOSPI liderou as perdas na região, despencando mais de 6%, pressionado principalmente pelas gigantes de tecnologia.
As ações da Samsung Electronics caíram 8,6% após o sindicato da empresa confirmar a manutenção de uma greve de 18 dias prevista para começar em 21 de maio, envolvendo mais de 45 mil trabalhadores.
No Japão, o índice Nikkei TVC:NI225 recuou 2%, refletindo a realização de lucros após a forte recuperação recente.
Em Taiwan, o TWSE 50 FTSE:TW50 fechou 1,8% menor, enquanto que o ASX 200 ASX:XJO da Austrália, conseguiu encerrar próximo da estabilidade, sustentado principalmente pela alta das mineradoras.
Morning Call - 23/03/2026 - Juros Sobem Pressionados por PetróleAgenda de Indicadores:
8:25 – BRA – Boletim Focus
9:30 – USA – Índice de Atividade Nacional Fed Chicago
14:00 – USA – PIB Agora do Fed de Atlanta
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 $ACTIVTRADES:MINDOLH2026
Diesel dispara!
O avanço dos preços do diesel no Brasil acendeu um novo sinal de alerta no cenário macroeconômico. O combustível atingiu uma média de R$ 7,22 na última quarta-feira, ante R$ 5,74 antes do início da guerra, intensificando preocupações com a inflação e reacendendo o risco de paralisações no setor de transporte.
A alta ocorre em meio à escalada do petróleo no mercado internacional e pressiona diretamente os custos logísticos, com potencial de repasse para toda a cadeia produtiva. O tema ganhou prioridade no governo federal, que busca alternativas para conter o impacto sobre consumidores e empresas.
No centro das discussões está o Imposto sobre Circulação de Mercadorias e Serviços (ICMS), principal tributo incidente sobre os combustíveis. Governadores aguardam uma proposta concreta da equipe econômica para viabilizar a desoneração do diesel, após o Ministério da Fazenda sugerir um modelo de compensação que prevê o reembolso de parte das perdas de arrecadação dos estados.
Os detalhes da proposta ainda não foram formalizados, mas devem ser debatidos na próxima reunião do Confaz, marcada para o dia 27. A expectativa é de que o encontro avance na construção de uma solução coordenada entre União e estados.
Estados Unidos
Os futuros dos índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam em forte queda nesta segunda-feira, pressionados pela escalada do conflito no Oriente Médio e pelo risco crescente à infraestrutura energética global, o que impulsiona o petróleo e força uma reprecificação relevante das expectativas de juros nos Estados Unidos.
No campo geopolítico, a tensão aumentou após a Guarda Revolucionária do Irã afirmar que poderá atacar instalações energéticas de Israel e bases americanas no Golfo Pérsico, caso o presidente Donald Trump avance com a ameaça de atingir a rede elétrica iraniana. O risco de uma escalada mais ampla eleva o prêmio de risco nos mercados globais.
Os preços do petróleo reagem fem alta: o Brent supera US$ 114 por barril, enquanto o WTI volta a negociar acima de US$ 100, reacendendo temores inflacionários e pressionando a política monetária.
Nesse contexto, o mercado passou por uma rápida revisão de cenário. Os traders já não precificam mais cortes de juros pelo Federal Reserve em 2026, e passaram a atribuir probabilidade superior a 50% para uma alta de juros no segundo semestre. A mudança reflete tanto o choque de energia quanto o tom mais duro adotado pelo Fed na última reunião, quando projetou inflação mais elevada e apenas uma redução de juros mais à frente.
O movimento negativo é liderado pelo índice de pequenas empresas Russell 2000 ACTIVTRADES:USARUS , mais sensíveis à dinâmica de juros, que recua cerca de 1,9%. O índice já acumula queda superior a 10% em relação ao topo recente, entrando oficialmente em território de correção.
Ao mesmo tempo, o índice de volatilidade VIX $ACTIVTRADES:USAVIXH2026 avança cerca de 6,5%, operando próximo dos 27 pontos, refletindo a crescente busca por proteção em meio ao aumento da incerteza.
Europa
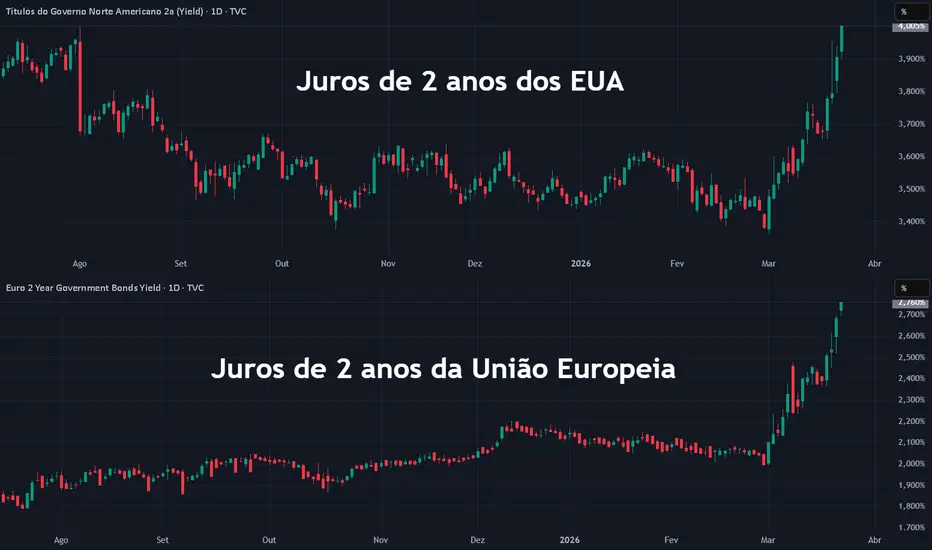
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — registram quedas superiores a 2% nesta segunda-feira, atingindo mínimas de quatro meses, em meio à intensificação do conflito no Oriente Médio e ao aumento das preocupações com inflação e política monetária.
A disparada dos preços de combustíveis — tanto gasolina quanto gás — levou as cotações aos níveis mais altos desde o início de 2022, período marcado pela Guerra da Ucrânia. Diante disso, os mercados passaram a precificar um aperto monetário agressivo, com expectativa de até 75 pontos-base de alta nas taxas por parte do Banco Central Europeu e do Banco da Inglaterra.
O movimento de queda é generalizado. Todos os setores que compõem o Euro Stoxx 50 ACTIVTRADES:EURO50 operam no vermelho, refletindo uma forte aversão ao risco. O índice acumula uma queda de aproximadamente 11% no mês.
No campo geopolítico, as tensões aumentaram após o Irã ameaçar atacar infraestruturas energéticas de países do Golfo, caso o presidente dos Estados Unidos, Donald Trump, avance com a promessa de “aniquilar” a rede elétrica iraniana.
Ásia/Pacífico
Os mercados da Ásia-Pacífico iniciaram a semana em forte queda, refletindo a crescente preocupação de que a guerra no Oriente Médio se prolongue e cause danos duradouros ao fornecimento global de energia. Em um cenário de inflação elevada, os traders voltaram a precificar um ambiente de juros mais altos por mais tempo, com expectativas de aperto monetário envolvendo o Banco Central Europeu, o Banco da Inglaterra e até o Federal Reserve.
No campo geopolítico, a escalada ganhou novos contornos. O Irã afirmou que poderá atacar infraestruturas de energia e água de países do Golfo caso o presidente dos Estados Unidos, Donald Trump, avance com ameaças contra a rede elétrica iraniana. Ao mesmo tempo, Washington deu um ultimato de 48 horas para que o Estreito de Ormuz seja totalmente reaberto, mantendo o mercado sob elevada tensão.
Segundo Shane Oliver, da gestora de fundos AMP, disse que "a guerra ainda pode durar muitas semanas e os preços do petróleo podem subir para US$ 150 o barril. Enquanto que a destruição constante da infraestrutura energética significa que levará mais tempo para que o fornecimento volte ao normal."
Os efeitos já são visíveis nos preços de energia e transporte. Analistas do HSBC destacam que o querosene de aviação em Singapura subiu 175% no ano, atingindo máximas de décadas, enquanto o gás natural liquefeito na Ásia avançou 130%. O combustível marítimo também disparou, elevando os custos logísticos globais, enquanto os fertilizantes mais caros adicionam pressão adicional sobre os preços dos alimentos.
Nos mercados acionários, as perdas foram generalizadas e expressivas. O índice Kospi TVC:KOSPI , da Coreia do Sul, liderou as quedas com recuo de 6,5%, acumulando perda de 13% no mês. No Japão, o Nikkei TVC:NI225 caiu 3,5%, ampliando a baixa mensal para 12%.
Na China continental e em Hong Kong, os índices Shenzhen SZSE:399001 , China A50 FTSE:XIN9 , Hang Seng HSI:HSI e Shanghai SSE:000001 recuaram entre 3% e 3,8%, refletindo a deterioração do sentimento global.
Em Taiwan, o TWSE 50 FTSE:TW50 caiu 2,6%, com a TSMC recuando 1,6%. Já na Austrália, o índice ASX 200 ASX:XJO perdeu 0,7%, pressionado principalmente pelos setores financeiro e de mineração.
Morning Call - 20/03/2026 - Juros Disparam nos EUA e UEAgenda de Indicadores:
Vencimentos Mensal e Trimestral de Opções sobre Ações, Índices e Futuros
Vencimentos de Contratos Futuros
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 $ACTIVTRADES:MINDOLH2026
Greve dos Caminhoneiros Suspensa
A ameaça de paralisação dos caminhoneiros foi suspensa, ao menos temporariamente. Lideranças da categoria decidiram não deflagrar greve neste momento e conceder um prazo de sete dias para avançar nas negociações com o governo federal sobre a implementação da medida provisória que atende parte das reivindicações.
O texto, já publicado no Diário Oficial, reforça a fiscalização do piso mínimo do frete rodoviário e estabelece penalidades mais duras para empresas que descumprirem a tabela, com multas que podem variar entre R$ 1 milhão e R$ 10 milhões.
Apesar do recuo na mobilização, o movimento segue ativo. Os caminhoneiros afirmam que continuam negociando outras demandas com o governo, que poderão ser incorporadas à medida provisória por meio de emendas.
Estados Unidos
Os futuros dos índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam novamente em queda nesta sexta-feira, com a pressão vendedora ganhando força após a abertura dos mercados europeus, em uma sessão marcada por uma agenda econômica esvaziada.
O movimento negativo é liderado pelos contratos do Russell 2000 ACTIVTRADES:USARUS , mais sensíveis à trajetória das taxas de juros, que recuam cerca de 1,3%. Já o índice de volatilidade VIX $ACTIVTRADES:USAVIXH2026 avança mais de 4%, mantendo-se próximo dos 25 pontos, sinalizando aumento na demanda por proteção antes do fim de semana.
No front geopolítico, a escalada do conflito no Oriente Médio segue dominando o sentimento dos mercados. O Irã atacou a maior usina de gás do mundo, localizada no Catar, impactando significativamente o fornecimento global de energia. Segundo a QatarEnergy, os danos podem retirar cerca de 17% da capacidade de exportação de GNL do país por um período de três a cinco anos, pressionando ainda mais os preços energéticos.
Além disso, a Arábia Saudita indicou que o petróleo poderia ultrapassar US$ 180 por barril caso as interrupções no fornecimento persistam até o final de abril, elevando o risco de um choque inflacionário global mais severo.
Os impactos da guerra também se estenderam para outras classes de ativos. Os metais preciosos registram forte queda na semana, com o ouro sendo pressionado por liquidações. Para Ed Yardeni, presidente da Yardeni Research, o movimento recente sugere vendas em pânico, embora ele acredite na formação de um possível fundo no curto prazo.
Na tentativa de conter a escalada, o presidente dos Estados Unidos, Donald Trump, afirmou que não pretende enviar tropas terrestres, enquanto o primeiro-ministro de Israel, Benjamin Netanyahu, sinalizou que o país evitará novos ataques a instalações energéticas iranianas.
Além disso, aliados dos EUA — como Reino Unido, Canadá, França, Alemanha e Japão — divulgaram uma declaração conjunta reafirmando a disposição de contribuir para garantir a segurança da navegação no Estreito de Ormuz.
Mesmo com essas tentativas de estabilização, o cenário segue altamente volátil, com os mercados precificando um ambiente de energia mais cara, inflação persistente e crescimento mais frágil, mantendo o apetite por risco reduzido no curto prazo.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam levemente no campo negativo nesta sexta-feira, após a forte deterioração observada na sessão anterior, quando os mercados passaram a precificar um ciclo mais agressivo de aperto monetário na região.
A pressão recente reflete a expectativa de que o Banco Central Europeu e o Banco da Inglaterra possam elevar suas taxas de juros em até 75 pontos-base ao longo do ano, em resposta ao aumento das pressões inflacionárias.
Embora ambos os bancos centrais tenham mantido suas taxas inalteradas na decisão mais recente, os comunicados e discursos de seus dirigentes reforçaram um tom mais hawkish, indicando que novas altas de juros estão em discussão para os próximos meses.
O pano de fundo segue sendo a escalada da guerra envolvendo o Irã, que tem pressionado os preços de energia e ampliado os riscos inflacionários na Zona do Euro e no Reino Unido.
Com isso, o mercado europeu entra em um novo regime de precificação: menos foco em crescimento e mais atenção ao risco de inflação persistente e juros mais altos por mais tempo, combinação que tende a limitar o apetite por risco no curto prazo.
Ásia/Pacífico
Os mercados da Ásia-Pacífico recuaram nesta madrugada, refletindo a cautela dos investidores diante da continuidade do conflito no Oriente Médio e dos impactos da alta do petróleo sobre a região. A forte dependência de países asiáticos em relação à importação de energia do Oriente Médio amplia a sensibilidade desses mercados, resultando em uma correção mais intensa dos ativos de risco em comparação a economias exportadoras de commodities.
Na China continental e em Hong Kong, o movimento foi predominantemente negativo. Os índices Shenzhen SZSE:399001 , China A50 FTSE:XIN9 , Hang Seng HSI:HSI e Shanghai SSE:000001 recuaram até 1,2%, com o mercado já incorporando a expectativa de manutenção das taxas de juros pelo Banco Popular da China em 3% para o prazo de 1 ano e 3,5% para 5 anos.
No noticiário corporativo, a Xiaomi caiu mais de 7%, após anunciar um novo modelo de veículo elétrico e revelar planos de investir cerca de US$ 8,7 bilhões em inteligência artificial nos próximos três anos, movimento que levantou preocupações sobre aumento de custos e retorno desses investimentos no curto prazo.
Na Coreia do Sul, o índice Kospi TVC:KOSPI destoou parcialmente do restante da região ao avançar 0,3%, ainda sustentado pelo otimismo com as promessas do governo de implementar reformas no mercado financeiro. Em Taiwan, o TWSE 50 FTSE:TW50 recuou 0,1%, com a TSMC caindo 0,5%. No Japão, não houve negociações devido a feriado local.
Já na Austrália, o índice ASX 200 ASX:XJO caiu 0,8%, pressionado principalmente pelos setores financeiro e de mineração.
Morning Call - 13/03/2026 - Juros e Dólar Despiram na SemanaAgenda de Indicadores:
9:00 – BRA – Crescimento do Setor de Serviços (Janeiro)
9:30 – USA – Índice de Preços PCE
9:30 – USA – Renda e Gastos Pessoais
9:30 – USA – PIB do 4º Trimestre (2ª Prévia)
9:30 – USA – PCE do 4º Trimestre (Deflator do PIB)(2ª Prévia)
11:00 – USA – Uni. Michigan: Expectativa de Inflação de 1 e 5 anos
11:00 – USA – Uni. Michigan: Confiança do Consumidor
12:30 – USA – PIB do Fed de Atlanta
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 $ACTIVTRADES:MINDOLH2026
Estados Unidos
Os futuros dos índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam em leve alta nesta sexta-feira, mas ainda caminham para a terceira semana consecutiva de perdas, à medida que a escalada do conflito no Oriente Médio mantém os preços do petróleo elevados e reforça as preocupações com a inflação, complicando o cenário para a política monetária do Federal Reserve.
Os traders também monitoram os desdobramentos no mercado de crédito privado e aguardam a divulgação de indicadores relevantes ao longo do dia, incluindo dados do PIB e o índice de Despesas de Consumo Pessoal (PCE) — principal medida de inflação acompanhada pelo Fed.
Os preços do petróleo seguem oscilando acima de US$ 100 por barril, enquanto os combates no Oriente Médio permanecem sem perspectiva clara de resolução, apesar das reiteradas declarações do presidente Donald Trump sobre um possível fim rápido do conflito.
Medidas emergenciais adotadas por autoridades internacionais — como a liberação recorde de reservas estratégicas de petróleo pela Agência Internacional de Energia e a licença temporária de 30 dias concedida pelos EUA para compras de petróleo e derivados russos retidos no mar — não foram suficientes para conter a pressão altista sobre os preços da energia.
Segundo John Plassard, da Cité Gestion, o risco vai além do petróleo. “Uma parcela significativa da produção industrial global depende, direta ou indiretamente, do que transita pelo Estreito de Ormuz. Se essa situação persistir, grande parte da economia global pode rapidamente entrar sob pressão”, afirmou.
O aumento dos custos energéticos complica o cenário para o Fed, que já enfrenta sinais de desaceleração no mercado de trabalho. Os contratos futuros de juros e a alta dos rendimentos dos Treasuries de curto prazo sugerem que a política monetária poderá permanecer restritiva por mais tempo.
A expectativa predominante é que o banco central mantenha as taxas de juros inalteradas na reunião da próxima semana. Atualmente, os mercados precificam apenas um corte de 25 pontos-base em 2026, contra dois cortes esperados antes do início do conflito em 28 de fevereiro.
Nesse ambiente, o índice de volatilidade ACTIVTRADES:USAVIXH2026 permanece acima de 25 pontos, mesmo com leve recuo de cerca de 1% na sessão.
Entre os principais índices, o Dow Jones ACTIVTRADES:USAIND , que possui forte peso do setor financeiro, foi o mais afetado nas últimas três semanas, caminhando para registrar suas maiores perdas mensais desde dezembro de 2024.
As preocupações com a qualidade do crédito também ganharam destaque nesta semana. O Morgan Stanley suspendeu resgates em um de seus fundos de crédito privado, movimento que segue medidas semelhantes adotadas recentemente pela BlackRock e pela Blue Owl Capital. O JPMorgan Chase também restringiu empréstimos a instituições desse segmento, enquanto a Blackstone enfrentou um aumento repentino nos pedidos de resgate.
No setor de tecnologia, as ações da Adobe caíram cerca de 9% após o anúncio de que o CEO de longa data, Shantanu Narayen, deixará o cargo assim que um sucessor for escolhido, reacendendo preocupações sobre a estratégia da empresa diante da disrupção provocada pela inteligência artificial.
A empresa de cibersegurança SentinelOne também recuou 4%, após projetar lucro trimestral abaixo das estimativas. Já as ações da Meta Platforms caíram cerca de 0,7% após reportagens indicarem que o lançamento de seu novo modelo de inteligência artificial, chamado “Avocado”, foi adiado para pelo menos maio.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam em queda moderada nesta sexta-feira e caminham para a segunda semana consecutiva de perdas, à medida que a escalada do conflito no Oriente Médio e a alta dos preços da energia reduzem o apetite por risco dos investidores.
O índice Euro Stoxx 50 ACTIVTRADES:EURO50 recua cerca de 0,2%, com o setor de energia sendo o único a permanecer no campo positivo, beneficiado pelos preços do petróleo negociados acima de US$ 100 por barril.
Entre os segmentos mais pressionados, os bancos — sensíveis ao ciclo econômico — lideram as perdas, com queda média de 1,5%. Na direção oposta, as gigantes petrolíferas BP e Shell figuram entre os destaques positivos do pregão, impulsionadas pela valorização do petróleo.
No campo macroeconômico, dados divulgados no Reino Unido mostraram que o PIB permaneceu estável em janeiro, frustrando a expectativa de crescimento de 0,2%, enquanto a produção industrial recuou 0,1%, também abaixo das projeções do mercado.
Na zona do euro, a produção industrial caiu 1,5% em janeiro, contrariando a expectativa de alta de 0,6%. Ainda assim, a pressão inflacionária decorrente do aumento dos custos de energia pode levar o Banco Central Europeu a elevar novamente as taxas de juros duas vezes ao longo deste ano, segundo avaliação de parte do mercado.
Ásia/Pacífico
As ações asiáticas despencaram nesta sexta-feira, caminhando para a segunda semana consecutiva de perdas, à medida que as esperanças cada vez menores de uma solução rápida para a guerra entre Estados Unidos, Israel e Irã mantêm os preços do petróleo elevados. O avanço da commodity tem lançado uma sombra sobre os mercados globais e reforçado os temores de novas pressões inflacionárias.
Nesse ambiente de aversão ao risco, o dólar americano voltou a se consolidar como principal porto seguro, pressionando a maioria das outras moedas. A divisa caminha para a segunda semana consecutiva de valorização, acumulando alta próxima de 2% desde o início do conflito no final de fevereiro.
No Japão, o iene atingiu o menor nível desde julho de 2024, chegando a 159,69 por dólar, enquanto autoridades locais voltaram a alertar que o governo está preparado para intervir no mercado cambial caso a desvalorização se intensifique. Ainda assim, traders apontam que o limiar para uma intervenção parece mais elevado desta vez, já que qualquer ação isolada pode ter impacto limitado diante da forte demanda global por dólares. No mercado acionário, o índice Nikkei TVC:NI225 recuou 1,2%.
Na Coreia do Sul, o won caiu para o nível mais fraco desde 2009, ameaçando romper a marca de 1.500 por dólar. No mercado de ações, o índice Kospi TVC:KOSPI perdeu 1,7%, com traders avaliando os impactos da forte dependência do país em relação ao petróleo importado do Oriente Médio.
Segundo Mitch Reznick, da Federated Hermes, o fluxo intenso de notícias tem amplificado a volatilidade: “As manchetes estão chegando ao mercado como água de uma mangueira de incêndio, afetando diretamente o preço do petróleo e, consequentemente, os mercados financeiros. A questão é saber até que ponto ficaremos presos em um patamar acima de US$ 80 por barril, mesmo quando as notícias passam a parecer rotineiras pela frequência e pelas contradições”.
Na China continental e em Hong Kong, os índices Shenzhen SZSE:399001 , China A50 FTSE:XIN9 , Shanghai SSE:000001 e Hang Seng HSI:HSI recuaram até 1%, refletindo a cautela dos investidores diante do cenário externo.
Em Taiwan, o TWSE 50 FTSE:TW50 caiu 0,6%, enquanto na Austrália o índice ASX 200 ASX:XJO registrou perda mais moderada, de 0,1%, com o setor financeiro e algumas mineradoras conseguindo fechar o pregão no campo positivo.
Morning Call - 01/12/2025 - Iene Cai com Exp. de Queda de JurosAgenda de Indicadores:
8:25 – BRA – Boletim Focus
10:00 – BRA – PMI Industrial
11:45 – USA – PMI Industrial S&P Global
12:00 – USA – PMI Industrial ISM
14:00 – USA – PIB do Fed de Atlanta
Agenda de Autoridades:
10:00 – BRA – Gabriel Galípolo, presidente do BCB, palestra na XP Fórum Político & Macro 2025.
22:00 – USA – Jerome Powell, presidente do Fed (Vota)
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 $ACTIVTRADES:MINDOLZ2025
Inflação: A Aneel anunciou na tarde de sexta-feira que, em dezembro, a bandeira tarifária da conta de luz passará de vermelha para amarela, após seis meses de cobrança extra mais elevada. O custo adicional cairá de R$ 4,46 para R$ 1,88 a cada 100 kWh, trazendo alívio para os consumidores. Segundo estimativas, essa mudança pode contribuir para que o IPCA encerre 2025 em torno de 4,2%, abaixo do teto da meta do Banco Central, de 4,5%.
Fiscal: Em Brasília, o governo acelera a articulação para aprovar ainda nesta semana a proposta de corte linear nos benefícios tributários, medida que pode elevar a arrecadação em R$ 20 bilhões. A pauta inclui também a taxação de fintechs e casas de apostas, com potencial de arrecadar mais R$ 10 bilhões, totalizando cerca de R$ 30 bilhões em 2026. A votação da LDO na Comissão Mista de Orçamento está marcada para esta terça-feira, com possibilidade de análise pelo plenário do Congresso já na quarta-feira.
Estados Unidos
Os futuros das ações de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USATEC , ACTIVTRADES:USAIND e ACTIVTRADES:USARUS — operam em baixa moderada nesta segunda-feira, com os traders aguardando a fala do presidente do Federal Reserve e a divulgação de indicadores importantes, como o PMI industrial.
O presidente do Fed, Jerome Powell, fará um discurso hoje às 22h (horário de Brasília) — sua última manifestação pública antes da reunião de política monetária marcada para 10 de dezembro.
Na CME, os contratos futuros seguem indicando 87% de probabilidade de um corte na taxa de juros do Fed nesta reunião, movimento reforçado por uma série de declarações mais conciliadoras de autoridades americanas nos últimos dias.
No front do consumo, as atenções se voltam para o desempenho das vendas de fim de ano. Os gastos online na Black Friday atingiram US$ 11,8 bilhões, um recorde e alta de 9,1% em relação a 2024, segundo dados da Adobe Analytics, que monitora o tráfego e as transações no varejo digital.
Ao longo da semana, o mercado acompanhará uma bateria de indicadores, incluindo os PMIs de serviços e o índice de preços PCE, medida de inflação preferida do Fed. Segundo Matt Simpson, da StoneX, se os dados mostrarem uma desaceleração controlada — sem sinais de recessão — o sentimento deve permanecer favorável ao risco, enquanto o dólar tende a se enfraquecer, um padrão comum nesta época do ano.
Europa
As ações europeias — ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:EURO50 , ACTIVTRADES:FRA40 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — iniciam a semana em baixa, pressionadas pelo recuo do setor de defesa e pela forte queda da Airbus. A divulgação de PMIs industriais abaixo do esperado também pesou sobre o sentimento dos traders.
Airbus: As ações da fabricante europeia despencam mais de 3% após a empresa anunciar um recall imediato de 6.000 aeronaves, mais da metade da frota global, devido a um problema de software.
O setor de defesa também registra quedas expressivas depois de autoridades americanas e ucranianas classificarem como “produtivas” as conversas realizadas no domingo sobre um possível acordo de paz entre Rússia e Ucrânia.
No campo macroeconômico, os PMIs industriais da zona do euro mostraram uma contração mais profunda do que o previsto. Com a taxa de juros do BCE já próxima do limite inferior e sem expectativa de cortes adicionais relevantes além dos 2%, a percepção é de que uma desaceleração econômica mais forte pode pesar ainda mais sobre o desempenho das ações da região.
Ásia/Pacífico
Os mercados da Ásia-Pacífico iniciaram dezembro com um desempenho misto. No lado positivo, os principais índices chineses — Shanghai SSE:000001 , Shenzhen SZSE:399001 , China A50 FTSE:XIN9 e Hang Seng HSI:HSI — avançaram de forma moderada, após o PMI industrial voltar a indicar contração, o que reacendeu as expectativas de novos estímulos econômicos por parte de Pequim.
Já o sentimento negativo veio principalmente do Japão. O índice Nikkei TVC:NI225 liderou as perdas, caindo cerca de 2%, após o presidente do Banco do Japão, Kazuo Ueda, dar o sinal mais claro até agora de que um aumento da taxa de juros pode estar próximo. Em discurso a líderes empresariais, Ueda afirmou que o BC avaliará os “prós e contras” de elevar os juros na próxima reunião de política monetária, daqui a duas semanas.
As declarações fortaleceram o iene, pressionaram o mercado acionário e impulsionaram os rendimentos dos títulos do governo japonês para as máximas em 17 anos. Os JGBs de 2 anos — mais sensíveis à taxa básica do BOJ — subiram para 1,02%, enquanto os de 10 anos avançaram para 1,87%, ambos nos maiores níveis desde junho de 2008.
Comentário de Fred Neumann (HSBC): As falas de Ueda mostram que o Banco do Japão está cada vez mais preocupado com o impacto negativo da contínua desvalorização do iene sobre o consumo doméstico.
No restante da região, os mercados recuaram de forma moderada, com quedas nos índices Kospi TVC:KOSPI , TWSE e ASX $ASX:XJO.
Títulos americanos — deve ser daqui para baixoO mercado americano começa esse setembro no ritmo de corte de juros com dados macroeconômicos justificando o corte, e com um certo cenário de softlanding, olhando para a foto de hoje - minha opinião, e a confirmação disso está no preço do Título do Tesouro de 10 anos que atingiu o seu menor valor desde o liberation day (2 de Abril).
Para recapitular, quando o Trump veio a púpito mostrar quais seriam as tarifas, o mercado pirou. Nos primeiros dois dias após 2 de abril, 3 e 4, o mercado de títulos caiu, mas na fatídica segunda-feira 07, os treasuries subiram para ficar um bom tempo em preços altos. Neste dia, o T10 particularmente subiu 5% em variação diária, o que é bem expressivo para um ativo de segurança.
Isso é importante lembrar porque agora o título de 10 anos voltou ao mesmo nível de preço do dia 2 de abril - 6 meses depois.
Corte em setembro é base. Futuros de Fed funds apontam corte de 25 bps como cenário principal, com chance não nula de 50 bps após o payroll fraco. O preço do ouro já denuncia uma antecipação desse corte, reiterando mais ainda o embasamento do corte.
Mais de um corte em 2025 está no preço implícito (casas como BofA falam em dois cortes). Isso é consistente com a queda das taxas longas. Por isso, inclusive, devemos agora olhar mais para os cortes de outubro e dezembro.
A queda nos títulos reflete início de ciclo de afrouxamento + desaceleração de atividade; 30 anos carrega prêmio de prazo >10 anos (emissão/supply e incerteza de inflação de mais longo prazo).
O título de 30 anos não perdeu a região relevante de 4,75% (ainda) pois carrega toda a incerteza de longo prazo, bem como o peso das tarifas que ainda têm uma precificação incerta, se será derrubada ou se ficar em vigor.
Sobretudo, o que é importante vermos aqui é que olhando para a curva longa (10 e 30), o 10 está precificando mais rápido o otimismo, e o sinal do título de 30 anos reflete um otimismo real e duradouro. Isso quer dizer que por enquanto o investidor grande está cautelosamente otimista. Educacional 
**O Brasil como Chave Estratégica — Visão de quem está desperto***17 de julho de 2025**
**O Brasil como Chave Estratégica — Visão de Rafael Lagosta**
O Brasil vive o ponto de inflexão. Está posicionado como peça central no tabuleiro multipolar que se redesenha no pós-ordem americana. Detém três chaves: alimento, energia e dados. Quem domina essas três camadas no século XXI, determina influência global sem precisar disparar uma bala. Mas o país ainda está cercado por sabotadores internos e interesses estrangeiros que, desde a chegada das caravelas, vendem patrimônio por cargos e convites. O solo fértil sempre foi disputado, a diferença é que agora os algoritmos também se alimentam dele. O jogo não é mais só de commodities — é de infraestrutura digital, controle das matrizes limpas e biotecnologia aplicada. Quem entendeu isso está codando soberania.
Começando pela energia: o Brasil encerrou 2024 com 88,2% da eletricidade oriunda de fontes renováveis — sendo 56% hidrelétricas, 24% entre solar e eólica, e 5,6% de geração distribuída. Isso o coloca entre os cinco países com maior taxa de energia limpa no mundo, numa realidade em que China e Índia ainda operam massivamente com carvão. Essa matriz energética oferece uma vantagem assimétrica para o país se tornar destino de data centers, produção de hidrogênio verde e bases computacionais de inteligência artificial. Em janeiro de 2025, Lula sancionou uma lei que autoriza parques eólicos offshore, priorizando consulta às comunidades tradicionais e proibindo subsídios a termelétricas fósseis. Uma ruptura sutil, mas poderosa, com os modelos energéticos do século XX. Ao mesmo tempo, gigantes como Amazon e Microsoft já iniciaram instalações de servidores no Brasil — pela segurança energética e pelo fator ESG. Não é filantropia: é geopolítica da eficiência.
No campo alimentar, o Brasil exportou US\$ 164,4 bilhões em produtos do agronegócio em 2024, representando 49% de tudo que saiu do país para o mundo. Em 2025, esse número se projeta para até 30% do PIB. E aqui mora o paradoxo: mesmo sendo celeiro global, seguimos exportando produtos in natura — soja, carne, milho — e importando fertilizantes, defensivos e biotecnologia. Quase 85% dos fertilizantes vêm de fora, com Rússia, China e Canadá liderando. As principais sementes são patenteadas por empresas estrangeiras. A balança é positiva em dólar, mas negativa em soberania. E mais grave: apenas 46% das exportações agro são manufaturadas aqui dentro, quando esse número já foi de 65% no ano 2000. Perdemos complexidade, perdemos tecnologia embarcada, ganhamos apenas escala — que sozinha não constrói civilização. A vantagem comparativa virou armadilha colonial.
Já no campo dos dados, o país é território ocupado. Mais de 60% dos serviços de cloud computing e infraestrutura digital consumidos por empresas brasileiras vêm de fora. Isso significa que a maior parte dos algoritmos que processam dados brasileiros não está sob jurisdição nacional. Em 2025, Haddad anunciou um programa para criar um cinturão de data centers verdes, aproveitando a matriz energética limpa e a posição geográfica privilegiada. A ideia é transformar o Brasil em um hub de dados para a América Latina. Mas isso só funcionará se o país tiver também um projeto de software soberano, de educação massiva em IA e de infraestrutura digital pública. Caso contrário, será só mais um backend de Big Tech, agora movido a hidrelétrica.
A Petrobras, criada em 1953 sob o lema “O petróleo é nosso”, permanece como peça crítica. Mas também foi infiltrada. O episódio mais recente foi a demissão de Jean Paul Prates em maio de 2024, após embate com setores do governo que queriam maior alinhamento com projetos de curtíssimo prazo. Nos bastidores, vozes como a de Pedro Parente ainda ecoam: privatização, abertura total ao capital estrangeiro e foco em dividendos. O petróleo deixou de ser apenas energia: é instrumento de controle industrial, estratégico e político. E o pré-sal, mesmo após 15 anos, segue sendo explorado em regime de partilha com cláusulas que diluem a inteligência energética brasileira. Há agentes interessados em entregar até a transição energética às mesmas multinacionais que drenaram as commodities fósseis. A história repete os ciclos.
Fora das estatais e dos gabinetes, um novo exército cresce. São engenheiros, cientistas de dados, biólogos de precisão, analistas de mercado, jovens fundadores de startups agrícolas, fintechs ecológicas, laboratórios de energia solar impressa. Trabalham em polos como Recife, Campinas, Porto Alegre, Brasília. Utilizam blockchain para rastrear alimentos, usam IoT no campo, criam algoritmos para otimizar microgeração solar. Montam hardware agrícola com impressora 3D. Estão longe das câmeras da Faria Lima, mas criam valor real. Não querem cargo, querem código. E não estão sozinhos. A união entre universidade, campo e base produtiva começa a ganhar estrutura — e esse é o germe de soberania mais forte já visto no país em décadas.
A nível internacional, o Brasil assumiu papel protagonista no G20 ao lado do Reino Unido, com o lançamento da Global Clean Power Alliance, uma proposta de triplicar a capacidade de energia limpa mundial até 2030. Essa iniciativa coloca o país na mesa de desenho do futuro. Mas presença não é protagonismo. O protagonismo virá quando, além de liderar a produção limpa, liderarmos também a indústria limpa, o crédito limpo, o dado limpo, o software limpo. E, principalmente, quando essas tecnologias estiverem conectadas à realidade social do país — onde 30 milhões ainda vivem em insegurança alimentar e 65% dos jovens em idade universitária estão fora do ensino superior.
O recado é direto. Os que vendem o futuro nacional por jantares com CEOs de corretoras, por cargos públicos ou por selfies com banqueiros serão varridos. O ciclo está virando. Não é mais sobre ideologia — é sobre inteligência histórica. O que era mercado financeiro virou infra de soberania. O que era agro virou foodtech. O que era energia virou poder. E o que era Brasil colônia agora tem tudo para virar Brasil pivô. Desde que quem pensa e age, assuma o controle.
É energia limpa, agro com valor, dados com base, ciência com projeto e soberania como premissa. Ou então é Brasil vendido — de novo. A escolha é agora.
🦞🦞🦞  Educacional

**Estados Unidos: O Titanic Modificando a Rota aos Gritos****17 de julho de 2025**
**Estados Unidos: O Titanic Modificando a Rota aos Gritos**
por Rafael Lagosta...
A superfície ainda brilha. Wall Street ostenta seus dígitos inflados, os relatórios de emprego dançam conforme a música da temporada eleitoral, e o dólar ainda circula como sangue artificial em 80% das transações globais. Mas o cheiro de ozônio queimado não engana ninguém que sabe farejar potência em declínio. Os Estados Unidos seguem navegando — mas o casco já raspou no iceberg. E em vez de recalcular rota com estratégia, o império grita. Berra em sanções, ruge em guerras por procuração, grita em cúpulas diplomáticas. Um Titanic geopolítico que tenta virar o leme com base em gritaria.
A dívida federal já ultrapassa os **US\$ 35 trilhões**. O déficit anual dos EUA — só em 2024 — foi de **US\$ 1,7 trilhão**. Isso não é mais um rombo. É uma sangria institucionalizada. Os juros da dívida consomem cerca de **US\$ 1 trilhão por ano**, quase o mesmo que os gastos com defesa. O país que antes emitia dívida para crescer, agora emite para respirar. O Fed compra o que o Tesouro emite. O Tesouro emite porque o Congresso gasta. O Congresso gasta para manter a ilusão de estabilidade. E a população segue alimentada por créditos fiscais, cheques emergenciais, e uma bolha acionária baseada em recompras, não em produtividade real.
Mas enquanto o dólar ainda reina, o império consegue sobreviver. Só que o reinado é mantido por mecanismos que estão rachando. BRICS, CBDCs, acordos bilaterais em moedas locais, o fortalecimento de blocos como ASEAN e União Africana, todos sinalizam o mesmo: o mundo está buscando rotas alternativas ao sistema baseado no petrodólar e nas bolsas americanas. O eixo comercial global já não gira exclusivamente em torno de Nova York. Xangai, Abu Dhabi e Mumbai entraram no jogo.
E o que os EUA fazem diante disso? Duplicam sua aposta no domínio invisível: **a infraestrutura digital do planeta**.
Washington já percebeu que o próximo “petróleo” é o dado, e a próxima “arma nuclear” é a inteligência artificial. E isso, hoje, ainda é território americano. Os cinco maiores sistemas de linguagem do planeta estão sob propriedade direta ou indireta de empresas dos EUA. As redes sociais globais mais influentes, os sistemas operacionais, os servidores DNS raiz da internet, os cabos submarinos de dados, a computação em nuvem — tudo ainda fala inglês binário.
Isso dá aos EUA um poder que nenhum império anterior jamais teve: o de manipular a percepção da realidade em tempo real. Podem banir vozes, promover narrativas, inflar ou soterrar ideias antes mesmo que ganhem massa crítica. É um poder orwelliano, mas disfarçado de inovação.
Só que isso cobra um preço: **a perda de autoridade moral**. Ninguém mais acredita que os EUA sejam os “policiais do mundo” ou os “guardiões da democracia”. Depois do Afeganistão, do Iraque, da Líbia, da Ucrânia, do apoio a ditaduras históricas, o discurso humanitário virou sketch de comédia. Aliados europeus já demonstram cansaço. França, Alemanha e Itália articulam seus próprios caminhos, buscando independência energética, militar e até informacional.
E o maior sintoma dessa decadência é o uso crescente da coerção. Quando a diplomacia falha, vem a chantagem: sanções econômicas, exclusão do SWIFT, congelamento de reservas estrangeiras, perseguição jurídica a empresas rivais (como a Huawei ou a TikTok), e o incentivo a golpes e rebeliões onde interesses americanos estão ameaçados.
Não por acaso, vimos nos últimos anos a explosão de guerras por procuração. Ucrânia virou trincheira da OTAN. Taiwan virou peão de xadrez. O Sahel africano está em ebulição. América Latina vive entre revoltas e intervenções silenciosas. A lógica é antiga: incendiar o quintal do outro para evitar que notem a bagunça no seu próprio porão.
Mas há um ponto cego gigantesco nessa estratégia: **o carisma geopolítico**. No mundo atual, o poder não depende só de armas ou algoritmos. Depende de atratividade. E aí, os EUA estão perdendo feio. A China, com sua diplomacia silenciosa, oferece infraestrutura em troca de comércio. A Rússia vende gás com pragmatismo. A Turquia negocia com todos. O Irã se reposiciona como líder religioso e técnico. E os EUA? Vendem vigilância, dependência e crise institucional disfarçada de liberdade.
Mesmo internamente, o império sangra. A polarização política chegou a níveis histéricos. Cada eleição parece uma guerra civil prestes a eclodir. O sistema eleitoral é questionado por metade do país, seja quem for o vencedor. As grandes cidades enfrentam uma crise de segurança, os sistemas de saúde colapsam sob obesidade, vício em opioides e doenças mentais. O que antes era potência cultural agora é distopia urbana.
E como reagir a isso? Com arrogância. A ilusão de invulnerabilidade é o que impérios em declínio carregam antes da queda. Roma construiu coliseus enquanto saqueava suas províncias para pagar dívidas. O Império Britânico envenenava a China com ópio enquanto cantava Deus Salve a Rainha. Os EUA fazem vigilância em massa enquanto falam de “liberdade de expressão”.
Mas não se trata apenas de crítica — é um alerta estratégico. O império americano, mesmo em queda, **ainda é perigoso**. Como um tigre ferido. E, talvez, até mais perigoso agora, porque age por desespero. E quando não consegue comprar, tenta destruir. Quando não consegue impor respeito, tenta incutir medo. Quando o medo não basta, apela para o caos.
Por isso, a metáfora do Titanic gritando é perfeita. Não é a calmaria antes da tempestade — é o barulho da tripulação tentando recalibrar o leme com os olhos vidrados no painel de controle, enquanto o casco já rompeu a integridade da soberania. O capitão já não tem plano. Só voz. O rádio do navio ecoa alertas em todas as frequências, mas os icebergs geopolíticos estão em toda parte.
E enquanto os EUA gritam, outros constroem. China redefine o comércio com a Rota da Seda. Rússia costura alianças energéticas com a Ásia e a África. Índia negocia em todas as mesas. O Oriente Médio reinventa seu papel estratégico entre petróleo e religião. Até o Brasil começa a acordar para sua posição no tabuleiro multipolar.
A pergunta é: quando os gritos cessarem, o que restará flutuando?
Porque poder real não se impõe pelo volume da voz, mas pela densidade da visão. E nisso, os EUA esqueceram que hegemonia não é feita de propaganda — é feita de propósito. O império pode até manter o comando dos cabos, mas perdeu o fio da história.
🦞🦞🦞
Educacional 

"US10Y a região de 3,999% de formar rápida só vem com RECESSÃO"Título Americano de 10 Anos (T10 / US10Y): O Barômetro da Economia Global
O Título de 10 anos do Tesouro dos Estados Unidos é um dos instrumentos financeiros mais observados e influentes do mundo. Sua taxa de rendimento (yield) serve como um indicador-chave da saúde econômica global, influenciando decisões de investimento, políticas monetárias e até mesmo o humor dos mercados financeiros.
Título americano de 10 anos (T10)
Cotação: 4,251% (-2,09%) US10Y
O principal título do mundo caiu forte após ter feito a figura gráfica ombro-cabeça-ombro. Fez a queda projetada em 100% de sua magnitude e, de quebra, buscou o suporte relevante em 4,14%.
Hoje penso que a taxa do T10 só procura a região de 3,999% se houver a certificação de recessão. Isto estou falando se for de maneira rápida.
Pois se no médio prazo ou longo prazo os Estados Unidos estiverem com taxa de desemprego equilibrada e inflação dentro da meta, aí sim pode buscar esta faixa de juros para o título antes já trabalhada.
O Que é o T10?
O T10 é um título de dívida emitido pelo governo dos Estados Unidos com prazo de vencimento de 10 anos. Em termos simples, é um empréstimo que o governo toma dos investidores, com a promessa de pagar juros periodicamente e devolver o valor principal no vencimento.
Por Que o T10 é Tão Importante?
Taxa Livre de Risco: O T10 é considerado um ativo de baixo risco, pois é garantido pelo governo americano. Sua taxa de rendimento serve como referência para precificar outros ativos, como hipotecas, empréstimos corporativos e outros títulos de dívida.
Termômetro da Economia: A taxa de rendimento do T10 reflete as expectativas do mercado em relação ao crescimento econômico, inflação e política monetária. Um aumento na taxa pode indicar expectativas de crescimento e/ou inflação mais alta, enquanto uma queda pode sinalizar preocupações com a desaceleração econômica ou deflação.
Impacto Global: O T10 influencia as taxas de juros em todo o mundo, pois muitos países e empresas utilizam a taxa do T10 como referência para seus próprios títulos de dívida.
Indicador de Sentimento: A taxa do T10 também pode refletir o sentimento dos investidores em relação ao risco. Em tempos de incerteza, os investidores tendem a buscar a segurança dos títulos do governo americano, o que pode levar a uma queda na taxa de rendimento.
Fatores que Influenciam o T10
Política Monetária do Federal Reserve (Fed): As decisões do Fed sobre taxas de juros e compra de ativos têm um impacto significativo no T10.
Inflação: A inflação corrói o poder de compra dos pagamentos futuros do T10, o que pode levar a um aumento na taxa de rendimento.
Crescimento Econômico: Um crescimento econômico forte geralmente leva a um aumento na demanda por crédito, o que pode impulsionar a taxa do T10.
Eventos Geopolíticos: Incertezas geopolíticas, como guerras ou crises políticas, podem levar a uma fuga para a segurança dos títulos do governo americano, impactando a taxa do T10.
Análise Técnica do T10
A análise técnica do T10 envolve o estudo de gráficos e padrões de preços para identificar tendências e potenciais pontos de entrada e saída. No artigo original, menciona-se a figura gráfica "ombro-cabeça-ombro", que é um padrão de reversão de tendência.
O Que o Futuro Reserva para o T10?
As perspectivas para o T10 dependem de uma variedade de fatores, incluindo a trajetória da inflação, o ritmo do crescimento econômico e as decisões do Fed. No entanto, é seguro dizer que o T10 continuará sendo um indicador crucial da economia global e um importante fator a ser considerado por investidores e formuladores de políticas em todo o mundo.
Conclusão
O Título de 10 anos do Governo Americano é muito mais do que apenas um título de dívida. É um barômetro da economia global, um indicador de sentimento e uma ferramenta essencial para investidores e formuladores de políticas. Ao acompanhar de perto o T10, podemos obter insights valiosos sobre a saúde da economia global e tomar decisões de investimento mais informadas. Viés de baixa 
Análise para o Payroll – 07/03/2025 Minha projeção para o Payroll baseia-se na dinâmica recente da curva de juros nos Estados Unidos:
1. Curto prazo: A curva de juros de curto prazo está fortemente invertida desde 31/12/2024, sugerindo uma possível desaceleração econômica no curto prazo.
2. Médio prazo: A curva de juros de médio prazo começou a perder força de expansão em 14/01/2025 e inverteu efetivamente em 25/02/2025, acompanhando a tendência da curva de curto prazo.
3. Longo prazo (10 anos): Em expansão desde 02/12/2024, a curva atingiu seu pico em 14/02/2025 e, desde então, iniciou um movimento de desaceleração até 26/02/2025.
Resumo:
A inversão simultânea das curvas de curto e médio prazo, aliada à desaceleração da curva de longo prazo, indica um enfraquecimento econômico. Apesar da curva de longo prazo ainda estar em expansão, sua perda de fôlego reforça o cenário de ajuste nas expectativas.
Expectativas para o Payroll:
1. Redução nas contratações (queda no Payroll)
2. Taxa de desemprego estável ou em alta
3. Aumento das horas trabalhadas devido à menor oferta de mão de obra
4. Queda no emprego privado
O comportamento das curvas sugere um mercado de trabalho menos aquecido, refletindo os sinais de desaceleração econômica.
Expectativa para o DOLFUT:
Caso os dados venham conforme nossa análise, o Dólar deve inicialmente apresentar um movimento de queda brusca (Downside), e em seguida, há uma tendência de recuperação (Upside), refletindo um cenário de possível "stagflação" com as expectativas de inflação elevadas e sinais de fraqueza no mercado de trabalho.
Esse contexto pode levar a uma busca por proteção nos mercados globais, ativando um movimento de "Risk Off", onde os investidores migram para ativos mais seguros. Viés de alta