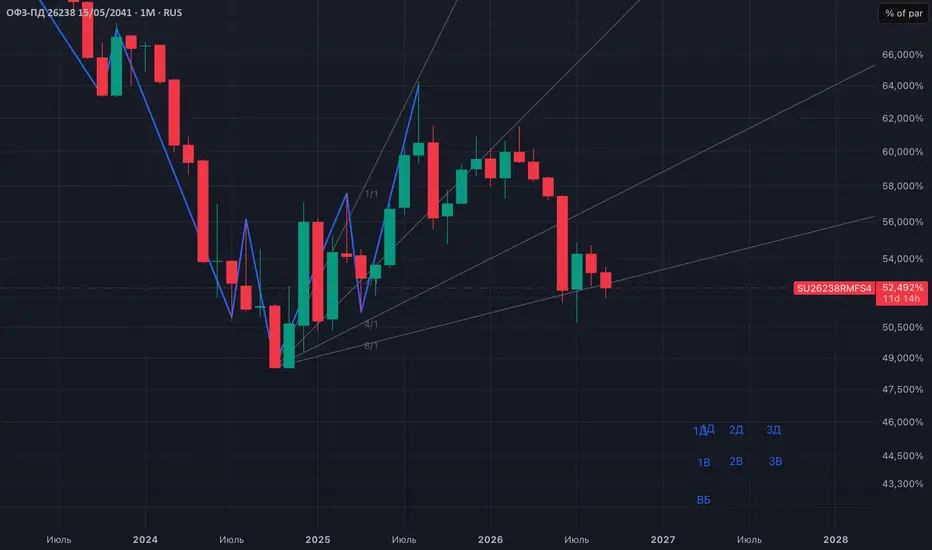
ОФЗ ПД 26238ОФЗ ПД 26238. Таймфрейм месяц.
Я, конечно, ни на что не намекаю, но по моему анализу ситуация для этой бумаги может в ближайшее время стать привлекательно критической. Возможно!
По двухбаровым свингам данная офз все время торгов находится в нисходящем тренде. Ближайшим на текущий момент уровнем сопротивления для смены тренда на восходящий является - 89,70. Что очень высоко. Я бы пониже какую-нибудь формацию нарисовал.
По углам цена выше допустимого коррекционного, что может намекать на ближайшую смену тренда на восходящий. То есть тут внимание - дно близко.
По однобаровым свингам тренд все еще восходящий с октября 2024. Но показывает слабость - последняя коррекция медведей превысила импульс Быков. Цена расположена на решающей поддержке диапазона 52,40-51,40.
По углам цена закрепилась ниже допустимого коррекционного угла. И в этом месяце снова тестирует угол 1х8. Если закроемся ниже этого угла, это станет еще одним подтверждением возможной смены долгосрочного тренда на нисходящий.
Дневной график.
После формирования 30 июля и 12 августа двойной вершины цена закрепилась ниже линии шеи и сформировала нисходящий импульс. Формально облигация в нисходящем двухбаровом тренде.
Также цена ниже импульсных углов, что говорит о силе медведей.
Если рассматривать последний двухбаровый импульс-тренд от 20 до 30 июля, на прошлой неделе цена закрепилась ниже 50% уровня данного диапазона.
Допускаю, что цена будет корректироваться на следующей неделе к этому уровню, где и найдет сопротивление. После чего медвежий тренд продолжиться.
Пока я за повышение доходности данной облигации в ближайшее время. Картина графика по моему анализу об обратном не говорит. Не иир.
US 10Y — выход треугольника и продолжение движения к 5,02–5,31%10-летняя доходность облигаций США (US10Y).
За этим графиком я слежу уже давно. Ранее на графике был сформирован треугольник, который я отметил синей зоной и заранее обозначил как возможный сценарий дальнейшего движения.
Сейчас цена вышла из этого треугольника вверх, поэтому интересно наблюдать, как развивается ранее отмеченный сценарий.
На графике также обозначены следующие ориентиры:
5,023% — первый ключевой уровень;
5,31% — следующий уровень и возможная область завершения текущего движения.
Сценарий остаётся актуальным до тех пор, пока структура движения сохраняется. Дальше буду следить за реакцией цены на отмеченные уровни и за тем, как будет развиваться волновая структура.
Синяя зона на графике — это мой предыдущий прогноз, который был отмечен ещё во время формирования треугольника. [US10Y] - Что происходит с госдолгом США? По углам Ганна.Продолжается разгром, казалось бы, самого надёжного инструмента старой экономической формации — государственных 10-летних облигаций США.
С точки зрения техники все фильтры моего индикатора CCI дают сигнал на дальнейший рост доходности. Кстати, индикатор публичный, пользуйтесь на здоровье на TradingView.
По углам ситуация также выглядит удручающе: среднесрочный магнит располагается в районе 5%.
Фундаментально продажи государственных облигаций США идут с разных сторон. Недавно, например, появилась новость:
Суверенный фонд Норвегии предложил сократить долю гособлигаций в своём портфеле с 70% до 50%, что в первую очередь затронет казначейские облигации США: их доля может снизиться с 34,1% до 21,9%. — CNBC
Это лишь усиливает давление в и без того непростой ситуации.
Напомню несколько базовых моментов, потому что понимаю, что многие вообще далеки от долгового рынка, тем более США. Хотя это является квинтэссенцией всей экономической модели, на которой сегодня зиждется мир.
Итак: чем ниже цена облигаций, тем выше их доходность. А рост доходности длинных трежерей — это фактически дополнительное ужесточение финансовых условий. Дорожает ипотека, дорожает корпоративное финансирование, повышается ставка дисконтирования для акций, а обслуживание огромного американского долга со временем становится всё тяжелее.
Рынок, по сути, требует всё большую премию за то, чтобы держать длинный американский долг. И чем дольше доходности остаются высокими, тем неприятнее становится выбор для ФРС.
Повышать ставки — рисковать ещё сильнее затянуть петлю на шее финансовой системы.
Снижать их на фоне сохраняющейся инфляции — перейти в сценарий гиперинфляции и ещё сильнее расшатать длинный конец долгового рынка.
К тому же нынешний глава ФРС Уорш, ставленник Трампа, очевидно, совсем не хотел бы в такой момент перевоплощаться в ястреба. Поэтому тут добавляется ещё и политическое противоречие.
Поэтому очень интересно, чем закончится эта эпопея.
В общем-то, вопрос уже не в том, упадёт ли дамоклов меч, а в том, когда оборвётся волос, на котором он висит.
Невольно вспоминается пушкинская «Песнь о вещем Олеге». Помните, там князь пытался избежать предсказанной ему судьбы, отказался от любимого коня, прошли годы — казалось бы, пророчество обмануто. Но именно останки этого коня в итоге и стали причиной его гибели:
«Но примешь ты смерть от коня своего».
Ну, метафору вы поняли, да?
Есть процессы, которые можно отсрочить, замаскировать, залить ликвидностью или перенести на следующий политический цикл.
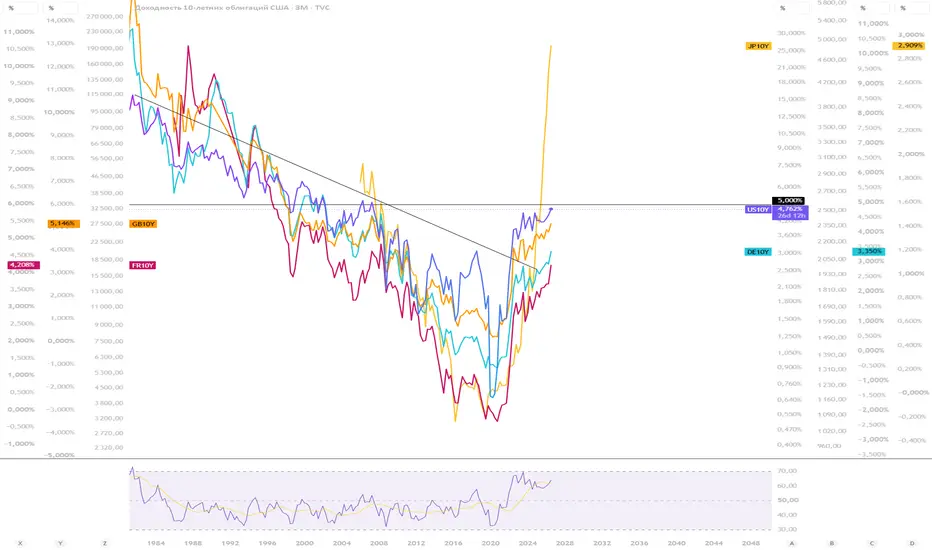
Но отсрочить — ещё не значит отменить. Гегемонии запада конец. Почему бычка 2027 будет самой мощной?Так называемые страны запада создали сами себе проблему, которую годами создавали для других. Доходности госдолга всех западных стран растет, стоимость его обслуживания увеличивается, а спрос на длинные облигации исчезает с каждым днем. По сути никто не хочет больше спонсировать эти страны, более того, их долги активно продают от чего и растет доходность облигаций этих стран. На графике в начале поста четко видно текущую тенденцию.
Происходящее сейчас с долгосрочными государственными облигациями крупнейших экономик так называемого запада, один из самых тревожных сигналов для всего мира:
TVC:GB10Y Британия — 5,23%
TVC:US10Y 🇺🇸 США — 4,79%
TVC:FR10Y Франция — 4,2%
TVC:DE10Y Германия — 3,35%
TVC:JP10Y Япония — 2,98%
TVC:KR10Y Корея — 4,37%
Для всех этих стран это уровни, которых не было десятилетиями! Подобные цифры были лишь в промежутке 1998-2008 года. Миру становится всё дороже финансировать западный долг и более того, покупателей становится все меньше и меньше.
❓ В чем суть?
Государства должны занимать всё больше средств → инвесторы требуют всё большую доходность → обслуживание долга дорожает → дефициты растут → приходится занимать еще больше.
А теперь добавьте сюда войны, оборонные расходы, деглобализацию и борьбу за влияние.
Западная система больше не находится в положении, когда весь мир готов бесконечно накапливать её долг и финансировать её дефициты. На мой взгляд это один из главных признаков заката западной финансовой гегемонии ☠️
😡 Но закат гегемонии никогда не проходит мирно. Когда старый мировой порядок начинает терять влияние, начинается борьба за ресурсы, торговые маршруты, территории и рынки. Поэтому, я ожидаю впереди еще больше геополитических конфликтов и экономического противостояния. В целом об этом я писал последние годы еще до всего происходящего в мире.
Если правительства не готовы резко сокращать расходы, а долг продолжает расти, в какой-то момент остается самый простой инструмент - создавать больше денег 💸
Таким образом долги будут обесцениваться через инфляцию. А при экстремальном сценарии мы можем увидеть уже гиперинфляционные процессы.
Именно поэтому я считаю, что следующая большая волна ликвидности может быть намного мощнее всех предыдущих 🚀
Потому что она будет создаваться не только ради спасения экономики. Она может стать необходимостью для спасения самой долговой системы.
Подобный сценарий уже был после 2021 года и все вы видели, что произошло - супер рост всех активов мира:
🥇 Золото
💰 Bitcoin
📈 Акции
🏠 Реальные активы
И именно поэтому я считаю, что следующий бычий рынок может стать самым мощным в истории. Потому что мировая финансовая система подходит к моменту, когда печатный станок может стать последним способом сохранить существующий порядок еще на несколько лет.
✔️ Формула очень простая: Рынок долга надо спасать → печать денег → рост инфляции → рост реальных активов
Поэтому, не упустите такие возможности и будьте готовы к этому заранее.  Длинная


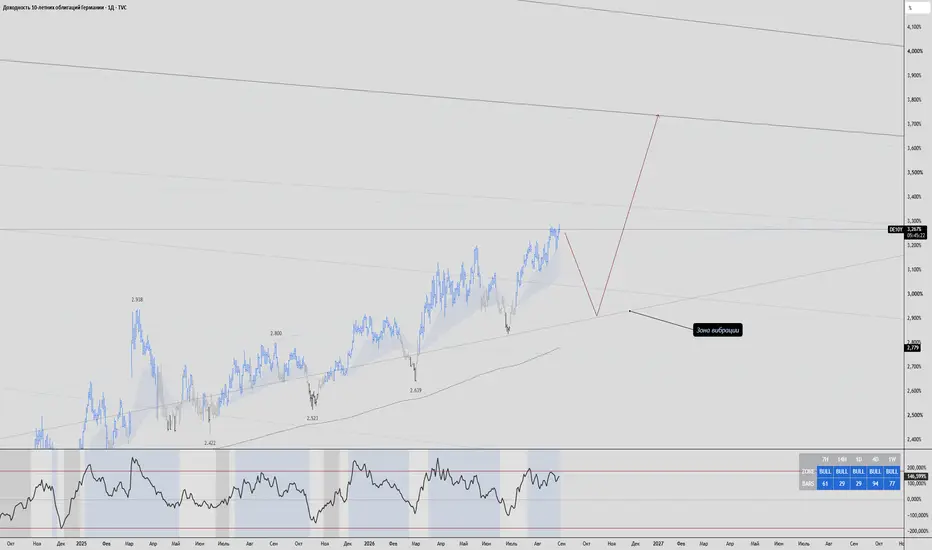
[DE10Y] - Нерешаемые проблемы немецкой экономики.Доходность 10-летних государственных облигаций Германии продолжает расти и уже находится в районе максимумов примерно за 15 лет.
Для страны, которая десятилетиями была главным экономическим локомотивом Европы и одним из основных поставщиков «безрисковой ставки» для всей еврозоны, это крайне неприятный сигнал.
С точки зрения техники пока всё развивается по нашему сценарию: движение вверх с небольшими коррекционными откатами.
Приоритет на север сохраняется до тех пор, пока удерживается зона вибрации, отмеченная на графике.
Но гораздо интереснее другое.
Чем дальнейший рост доходностей немецких облигаций чреват для Германии и всей Европы?
Начнём с базовой механики.
Доходность немецких 10-леток — это фактически один из фундаментальных ориентиров стоимости капитала в еврозоне. Если дорожают деньги для самого надёжного заёмщика Европы, вслед за ним постепенно дорожает финансирование практически для всех остальных экономических агентов.
▪️ Удорожание обслуживания государственного долга
Высокая доходность не означает, что Германия завтра начинает обслуживать весь накопленный долг под 3–4%. Эффект приходит постепенно — по мере погашения старых дешёвых облигаций и их рефинансирования новыми.
Но направление очевидно: чем дольше доходности остаются высокими, тем большая часть бюджета начинает уходить на обслуживание долга.
Причём происходит это в крайне неудобный момент: Германия одновременно увеличивает расходы на оборону, инфраструктуру и поддержку экономики.
Возникает классический эффект вытеснения: чем больше государство занимает на рынке, тем дороже становится капитал для частного сектора.
▪️ Давление на промышленность
И вот здесь начинается самое интересное.
Старая немецкая экономическая модель десятилетиями опиралась на несколько преимуществ: дешёвую энергию, относительно дешёвый капитал, мощный экспортный промышленный сектор и огромный европейский рынок.
Часть этих преимуществ уже разрушена.
Теперь к дорогой энергии добавляется дорогой капитал.
Для капиталоёмкой промышленной экономики это особенно болезненно: растёт стоимость модернизации заводов, кредитования, строительства и инвестиций.
▪️ Недвижимость и кредитный рынок
Доходность облигаций является ориентиром и для стоимости длинных денег в частном секторе.
Следовательно, рост доходностей постепенно транслируется в ипотеку и корпоративное кредитование.
Особенно чувствительна именно Германия, где стоимость долгосрочной ипотеки уже заметно выросла.
Цепочка, которую я вам много раз уже объяснял выглядит так: дорогая ипотека далее снижение доступности жилья далее давление на строительство далее снижение спроса на недвижимость далее проблемы у девелоперов и банков, кредитующих этот сектор далее банковский кризис, о котором я вчера упомянул.
▪️Проблема выходит далеко за пределы Германии
И здесь находится, пожалуй, главный системный риск.
Если даже Германия вынуждена занимать всё дороже, что происходит с Францией, Италией, Испанией и другими государствами с гораздо более тяжёлой долговой нагрузкой?
DE10Y — фундамент европейской кривой доходности.
Поэтому рост немецких ставок способен постепенно поднимать стоимость капитала всей еврозоны.
И тогда начинается крайне неприятная математика:
рост DE10Y приводит к росту стоимости европейского долга. Далее рост процентных расходов, которые увеличивают дефицит. Следовательно появляется необходимость новых заимствований, что порождает ещё большее предложение облигаций, а это в свою очередь способствует дополнительному давлению на доходности.
Получается потенциальная петля обратной связи.
Именно здесь долговая проблема начинает превращаться из немецкой в общеевропейскую.
▪️ ЕЦБ оказывается перед классической дилеммой
Как остановить рост доходностей?
Единственный оставшийся вариант, это — возвращение ЕЦБ на рынок облигаций: QE, чтобы взять под контроль кривую доходности.
Но и здесь возникает ловушка.
Если инфляция остаётся повышенной, а причиной роста доходностей являются не просто панические продажи, а структурный рост государственных расходов, дефицитов, инфляционной премии, а также очень высокие геополитические риски, печатный станок проблему не решает.
Он способен сбить номинальную доходность облигаций на некоторое время.
Но ценой может стать ослабление евро и новый инфляционный импульс, гораздо сильнее предыдущего, что просто угробит фиатную систему в пух и прах.
▪️ История здесь предоставляет довольно неприятные параллели.
Веймарская Германия, показывающая, чем заканчивается ситуация, когда доверие к фискальной и денежной системе окончательно разрушается. Я, думаю, люди все здесь образованные, и помнят, что происходило после I МВ с Германией.
Сейчас же экономический принцип остаётся прежним:
государство может административно контролировать цену денег, но оно не способно административно заставить инвестора доверять этим деньгам.
Поэтому сейчас в немецкий парламент и проходят крайне правые партии — в определённой степени по аналогии с политическими процессами 1920–1930-х годов.
Моё умозаключение простое: у Германии в ближайшие 5–15 лет есть только два пути:
— Сильнейший экономический, социальный и политический кризис, решить который можно будет только встав на военные рельсы (что мы уже наблюдаем).
— Не дожидаясь этого острого кризиса, встать на военные рельсы.
Как я недавно сказал своему другу: «До сих пор не могу понять одну историческую закономерность: почему, когда европеец начинает голодать из-за политики собственных руководителей и их сюзеренов, русский в итоге идёт на мировую войну?»  Длинная

Как одна бесплатная бумажка двинула вчера все рынки планеты.Потихоньку возвращаюсь из отпуска и подумал, что начать писать надо с чего-то попроще: векселя, трежаки, Минфин)
Биток +11%, Эфир +20%, Металлы +5%, а доллар свалился на трёхмесячное дно.
Ленты визжат: США включила печатный станок! Боже храни альтсезон!
Но не.
Просто пресс-релиз Минфина США. Три абзаца сухого канцелярита про технические лимиты.
Причём накануне у крипты был свой личный праздник. SEC выкатила предложение по регуляции — то самое, что индустрия выпрашивала десять лет.
Рынок зевнул.
А Трамп собрал крипто-боссов в Белом доме уже после обеда. Биток к тому моменту улетел без него.
Матчасть на тридцать секунд
Полтора года назад я писал шедевральный пост про то, как предсказать кризис по трём цифрам. Не читал — прочти , там база. Читал — прочти ещё раз, он классный и топ-2 по просмотрам на TV. Нет времени — освежаю в двух предложениях, но потом всё равно прочти .
США живёт в долг. Чтобы занять денег, она выписывает долговые расписки — те самые облигации, они же трежерис — и продаёт их всем желающим. Ты даёшь Америке деньги, она платит тебе проценты и обещает вернуть в срок.
Главный закон: цена расписки и её доходность ходят в разные стороны. Все скупают — цена вверх, доходность вниз. Все сбрасывают — цена вниз, доходность вверх.
А доходность — это то, сколько Америка платит за право взять в долг. Чем меньше желающих ей одолжить, тем больше приходится обещать.
Поэтому доходность — это, по сути, градусник доверия. Чем выше — тем хуже дела у должника.
Всё, дальше жить можно.
Что случилось?
Америку разлюбили кредитовать вдолгую.
Процент по тридцатилетним распискам дополз до 5.33%. Максимум с 2007 года.
Штаты занимают не в банке. Раз в месяц они устраивают торги: объявляют, сколько хотят занять, и спрашивают — под какой процент дадите? Кто просит меньше, тому и продают.
Аукцион наоборот. Побеждает не тот, кто больше заплатит, а тот, кто меньше запросит.
13 августа Америка заняла на тридцать лет под 5.216%. Дороже всего с 2001-го, и брали неохотно: банкам-дилерам, которые обязаны выкупить всё, что не ушло с рук, пришлось разгребать больше обычного.
И кстати. Через два месяца после того аукциона 2001-го тридцатилетки отменили вообще. На пять лет. Бюджет был в профиците, занимать вдолгую стало незачем.
Ставка та же. Тогда — от избытка денег. Сейчас — от того, что их нет.
Причём это не только с Америкой. Немецкие бумаги — на максимуме с 2011-го. Французские — с 2008-го. Британские — с 1998-го. Японские — вообще за тридцать лет. Длинный долг не хотят брать нигде. Запад загнивает?
А в июне иностранцы разом скинули американских бумаг на $72 млрд. Япония и Китай одновременно — те самые, кто десятилетиями и финансировал американский дефицит. Держатели номер один и номер три.
Расклад невесёлый: занимать Америке надо всё больше, а два самых крупных кредитора в это время потихоньку выходят.
И тогда Минфин делает свой ход
Объявляет , что будет сам выкупать свои старые расписки.
Работает это так.
Ты продаёшь квартиру, покупателей нет, цену приходится скидывать. Потом ещё скидывать.
А потом ты объявляешь на весь подъезд: если цена упадёт ниже вот этой отметки — выкуплю сам.
Все понимают, что покупатель — это ты. Никто не думает, что нашёлся настоящий желающий. Но теперь у любого, кто торгуется, под ногами появился пол. Ниже не поедет — там стоишь ты с деньгами.
Причём выкупать ты начнёшь не сегодня. Через три недели.
А цена перестала падать уже сейчас.
Деньги на это ты, правда, занял. Но это уже детали.
И рынок отреагировал мгновенно. Процент по тридцатилеткам упал, по десятилеткам тоже. Индекс длинных американских бумаг прибавил 1.7% — лучший день с февраля 2025-го.
Дальше по цепочке.
Чтобы купить американскую бумагу, надо сначала купить доллар. Проценты упали, бумага стала менее интересной — доллар тоже.
А когда доллар слабеет, растёт всё, что ему противоположно. Золото, серебро, крипта.
Вот так записка про облигации и оказалась в твоём портфеле)
А теперь фокус.
1️⃣Новые лимиты вступают в силу 9 сентября. То есть на момент объявления не выкуплено ни одной бумаги. И до сентября не будет.
2️⃣В документе написано "максимум $4 млрд". А минимум там — ноль. Минфин не обязан купить вообще ничего. И он этим регулярно пользуется. В январе дилеры принесли ему бумаг на $8.7 млрд — Минфин взял треть, остальное счёл дорогим.
Складываем.
Вчера Минфин пообещал, что через три недели, возможно, купит какое-то количество своих облигаций. От нуля до четырёх миллиардов.
Потрачено ровно ноль долларов. И этого хватило, чтобы двинуть все рынки планеты.
Ладно, а вдруг потратят? Сколько это?
Считаем на пальцах. Прибавка — два миллиарда за операцию. Операций до ноября — штук пять. Итого лишних 10 миллиардов, если брать по максимуму.
А теперь фон.
Минфин вчера же объявил, что долг пробил $40 трлн. Тридцать девять было в марте. Сорок — вчера. Триллион за пять месяцев.
Свой первый триллион Америка копила больше двухсот лет)
Дефицит бюджета — около двух триллионов в год. Только на проценты по долгу ушло $1.17 трлн — и это за десять месяцев, а не за год. Больше, чем Америка тратит на армию.
Десять миллиардов против двух триллионов дефицита — это полпроцента. Штаты занимают такую сумму за пару дней.
Пока Минфин будет два месяца выкупать свои десять миллиардов, долг вырастет ещё на триста.
То есть даже если выкупит по максимуму — это не решает вообще ничего.
Так почему рынок поехал?
Потому что ему показали, где проведена черта.
Во вторник тридцатилетки добрались до 5.33%. В среду вышло объявление.
Через сутки. Не через месяц.
Минфин живёт по принципу "никаких сюрпризов". Раз в квартал он выкладывает план на три месяца вперёд — сколько занимать, чем, когда выкупать — и три месяца его держится. Под этот документ весь рынок строит сделки.
Последний такой план вышел 5 августа. Там было расписано всё до ноября.
Вчера Минфин его переписал. Посреди квартала, без объявления, без пресс-конференции.
Порвал собственный документ двухнедельной давности из-за одной цифры на экране.
И рынок прочитал это как: вот здесь, примерно на 5.3%, государство начинает шевелиться. Дальше не пустим. Пут-опцион своего рода.
То есть под рынком появляется страховка. Бесплатная. Потому что торгуют не десять миллиардов, а веру в то, что если станет хуже — добавят ещё.
Ровно так же, кстати, работает Япония с курсом йены. Писал об этом здесь и также продолжение в клубе.
"США включили печатный станок" — вот это лютая неправда.
Именно так подали новость половина лент. Разберёмся, потому что разница принципиальная.
Печатный станок — это когда ФРС создаёт новые деньги из ничего и покупает на них облигации. Денег в мире становится больше. Вот это и есть тот самый станок, он же QE.
Сейчас покупает не ФРС. Покупает Минфин — деньгами, которые в системе уже есть. Ни одного нового доллара не появилось.
Более того, ФРС за пять дней до этого свои покупки как раз обнулила .
Так что станок не то что не включали. Его недавно выключили, и покупать пошёл тот, кто печатать не умеет.
Но есть нюанс. Который интереснее самого выкупа.
Лишних денег у Минфина нет — дефицит под два триллиона. Значит выкупать свои расписки он может только на занятые.
Гасит он длинный долг, который рынок сейчас оценивает в 5.2% годовых. А занимает короткими: на три месяца и на год. Они стоят около 3.8%.
Логика вроде очевидна: зачем занимать под 5.2% на тридцать лет, если можешь занять под 3.8% на три месяца и разбираться потом?
Это как два вида ипотеки.
Первая — под фиксированную ставку на 30 лет . Дорого. Но зато ты знаешь свой платёж на всю жизнь вперёд. Кризисы, войны — платёж тот же.
Вторая — под плавающую. Сегодня платёж заметно меньше, но каждые три месяца банк пересчитывает его по текущей ставке. Упадут ставки — заплатишь ещё меньше. Вырастут — ну ты понял.
Америка сейчас потихоньку переползает с первой ипотеки на вторую.
И это не фигура речи, а задокументированный процесс.
Короткие бумаги — это займы на срок до года. В 2015-м у США их было 10% от всего рыночного долга: ставки лежали на полу, и она фиксировала их на десятилетия вперёд. Сидела на фиксированной ипотеке сознательно.
Сегодня коротких — почти 22% . Потолок, который Минфин сам себе установил — 20% .
Платить они начинают меньше прямо сейчас. А сколько будут платить через пару лет — теперь зависит от ставки, которая будет тогда. Обменяли определённость на дешевизну.
Риск при этом никуда не делся. Он просто сменил владельца.
Раньше он сидел на инвесторе: это он держал тридцатилетнюю бумагу и гадал, что с ней будет через двадцать лет.
Минфин забирает эти бумаги себе, а взамен раздаёт короткие — по ним гадать не надо, через три месяца вернут. Инвестору спокойнее, вот тебе и падение процентов.
А риск переехал в американский бюджет. И вылезет он на следующем перезайме.
За чем теперь следить?
Мой старый пост советовал два графика. Один умер: RRP на нуле, как и предполагалось, смотреть нечего.
Второй оказался не тем градусником — я следил за десятилетками, а болеть начало у тридцатилеток. Риски переехали в длинный конец.
Теперь три новых. Простых.
1⃣ Аукционы . Ближайшие торги по тридцатилеткам — вторая неделя сентября, ровно когда включаются новые лимиты. Расписание Минфин публикует заранее .
Смотри на процент. Пройдёт заметно ниже августовских 5.216% — выкуп реально работает. Пройдёт так же — работал только сигнал, а денег никто и не ждал.
Следующая проверка после этого — начало октября. Через месяц после начала выкупов.
2⃣ Тридцатилетки . Смотри на 5.33%. Это черта, которую только что показали. Пойдут выше и Минфин промолчит — значит, страховки нет, всё это был блеф и нас ждёт коллапс)
3⃣ 4 ноября. В этот день Минфин объявляет планы на следующий квартал. И в этот же день у программы выкупа заканчивается срок.
А выборы в Конгресс — 3 ноября. Накануне. Деньки обещают быть нервными. Продлят программу — страховка живая, но заодно признают, что без неё длинный конец пока не стоит. Свернут — рынку придётся выяснять на практике, была ли она вообще.
В клубе, кстати, разобрал чарт 30-леток. И вообще этот пост, как и большинство постов теперь, родился из вопроса участников. Это бесплатно, полезно и приятно.
Так что никакого станка не включали.
Сделали кое-что поинтереснее.
Показали цену, при которой самая большая экономика планеты перестаёт делать вид, что рынок свободный.
Цена — 5.33%. Стоила демонстрация ноль долларов и три абзаца текста.
Работает ровно до того дня, когда кто-нибудь решит проверить.
А когда проверят — выяснится главное.
Государство, которое начинает удерживать цену собственного долга, справиться с ним может уже только одним способом.
Обесценить. Тихо, инфляцией, растянув на годы — так, чтобы никто не назвал это дефолтом.
У дефолта ведь есть дата. А у инфляции её нет.
----
Зашла статья? -- Бахай ракету!🚀 и конечно подписывайся Обучение 
[US10Y] - Анализ по углам Ганна + МакроТехнически доходность 10-летних облигаций США всё ближе к выходу вверх из четырёхлетнего боковика. Большинство элементов на графике указывает на вероятность продолжения роста, а основной ориентир располагается в районе 5,8%.
Фундаментальная подоплёка этого движения достаточно проста: США одновременно сталкиваются с быстро растущей стоимостью обслуживания долга и менее устойчивым спросом на этот долг со стороны иностранных центральных банков.
Высокая ставка становится частью проблемы:
Высокая ключевая ставка должна охлаждать частный спрос и кредитование. Однако при огромном государственном долге она создаёт и обратный эффект — резко увеличивает процентные расходы бюджета.
Чем дороже рефинансировать долг, тем больше государство перечисляет держателям облигаций. В результате расширяется дефицит, растёт потребность в новых заимствованиях и на рынок выходит ещё больше государственных бумаг.
Формируется своеобразная петля:
высокая ставка → рост расходов на обслуживание долга → расширение дефицита → новые заимствования → увеличение предложения облигаций → давление на их цены → рост доходностей.
По прогнозу CBO, дефицит федерального бюджета США в 2026 году составит около $1,9 трлн, а одним из основных факторов его дальнейшего увеличения станут чистые процентные расходы.
И, о чудо, даже сама ФРС признаёт, что высокий дефицит поддерживается не только первичными государственными расходами, но и подорожавшим обслуживанием долга на фоне повышенных ставок.
Поэтому реальность значительно сложнее учебниковой схемы: «повысили ставку — снизили инфляцию». При чрезмерной долговой нагрузке высокая ставка способна не только подавлять спрос, но и усиливать государственные расходы, дефицит и предложение денег в финансовой системе. Это является свойства структурной инфляции.
Именно об этом я говорю уже несколько лет: бесконечное повышение ставки не решает структурные проблемы экономики. В какой-то момент оно само начинает становиться частью инфляционного механизма. Особенно актуален этот вопрос для России и необдуманной монетарной политики Эльвирусика.
Вторая проблема — спрос на Treasuries:
Одновременно снижается объём американских казначейских бумаг, находящихся на счетах иностранных официальных организаций в системе ФРС.
Весной 2026 года показатель опускался до минимальных значений более чем за десятилетие. Часть центральных банков продавала облигации, чтобы получить долларовую ликвидность, поддержать национальные валюты и компенсировать подорожание импорта энергоресурсов.
То есть предложение американского долга растёт, а один из традиционных источников спроса становится менее надёжным.
Тогда возникает закономерный вопрос: кто должен поглощать новые объёмы Treasuries?
Лучший способ резко увеличить спрос на государственные облигации США — создать мощный спрос на защитные активы. А он, как правило, появляется тогда, когда на мировых рынках начинается паника, инвесторы сокращают риск и бегут в долларовую ликвидность и американский госдолг.
Поэтому, как бы парадоксально это ни звучало, крупный мировой risk-off сегодня мог бы оказаться для долгового рынка США временным спасательным кругом.
Не потому, что кризис решит проблему долга сущностно. Скорее потому, что он снова заставит глобальный капитал финансировать эту проблему.  Короткая

[CH10Y] - Исторический экскурс + углы Ганна. Капитал в ШвейцарииДавненько не смотрели на доходность 10 летних облигаций США. Как вы помните, я тут веду нисходящий сценарий, что значит — капитал будет искать убежище в этих облигациях.
Небольшой исторический экскурс почему нам так важно наблюдать за этими бондами, хоть и Швейцария впервые за всю историю (приняв санкции против РФ) вышла из нейтралитета:
▪️Во время Второй мировой войны все воюющие страны закрыли или жестко ограничили свои фондовые рынки. Швейцария осталась единственным местом в мире, где свободно и анонимно торговались гособлигации как Союзников (Франции), так и стран Оси (Германии и Австрии).
✅Капитал-невидимка: В швейцарские бонды и франки прятали деньги все: от немецких промышленников и верхушки НСДАП, предвидевших крах Германии, до бежавших из Европы евреев и американских корпораций.
✅Рыночный оракул: График цен облигаций на бирже в Цюрихе предсказывал ход войны точнее разведок. Например, в марте 1939 года, после ввода немецких войск в Чехословакию, цена облигаций Германии рухнула на 17% — трейдеры поняли, что Гитлер не остановится, за полгода до официального начала войны. А в 1944 году, ровно в дни высадки в Нормандии, швейцарский рынок зафиксировал аномальный пик — капитал ставил на победу Союзников
▪️Феномен ХХ века: «Плата за страх»
Швейцария на протяжении всего XX века славилась феноменально низкой доходностью облигаций. В то время как в США или Великобритании в 1970–80-х годах доходности улетали за 10–15% из-за бешеной инфляции, швейцарские 10-летки редко поднимались выше 4–5%.
Инвесторы осознанно соглашались на крошечную прибыль, лишь бы спасти деньги от мировых кризисов, девальваций и Холодной войны. Это породило термин «плата за швейцарскую безопасность».
▪️Может слышали, есть ещё конспирологическая теория: швейцарскими облигациями обеспечиваются негласные сделки Банка международных расчетов (BIS), который находится в Базеле и неофициально зовется «банком всех центральных банков» или «мировым правительством». Крах швейцарского бонда означает обнуление мировой элиты.
На самом деле, ситуация сложнее и более матричная. Швейцария является прямым оффшорным, теневым конкурентом банка Ватикана и закрытой организации Сити (берущая своё начало ещё с XI века, с нормандских завоеваний).
Поэтому, конечно, это не является единственным и безупречным показателем для понимания положения мир-системы, но в то же время очень значимый маячок.
Так вот, по углам Ганна нас ждёт сильнейшее падение. Правда, перед этим нельзя исключать рост аж до 0.7%. Но капитал вновь побежит в Швейцарию и будет платить дань за нахождение там в безопасности. Европу ждут тяжёлые времена снова... Уроки XX века не выучены. Более того — совершаются ошибки ещё серьезнее прежних.  Короткая

10-ЛЕТНИЕ ГОС.БОНДЫ США. ПРУЖИНА СЖИМАЕТСЯ = ИКСЫ НЕИЗБЕЖНЫОкно возможностей для снижения процентных ставок ФРС сужается
Опасения по поводу инфляции в США сохраняются, на фоне трехзначных цен на нефть, в то время как рынок ожидает более высоких ставок в течение длительного времени, поскольку также рост занятости остается устойчивым
Публикация отчета о занятости в США в конце этой недели послужит проверкой того, насколько неустойчивой становится экономика Америки, чтобы сохранить надежды на то, чтобы денежно-кредитная политика ФРС оставалась хотя бы на прежнем уровне, которые война связки Израиль-США против Ирана практически похоронила.
Опасения по поводу инфляции, вызванной непопулярной войной, заставили рынки в большей степени ожидать отсутствия изменений процентных ставок в этом году и даже закладывать высокую вероятность роста ставок, что резко контрастирует с январем 2026 года, когда трейдеры фьючерсами на ставку ФРС закладывали в цены два снижения на 25 базисных пунктов в 2026 году (снижение на 50 базисных пунктов в сумме, вероятность чего на данный момент оценивается в мизерные 0,2 процента).
Инвесторы, которые рассчитывали на снижения ставок для поддержания роста цен на акции и другие активы в этом году, приближаются к режиму отрезвления.
Аналитики отмечают, что убедительные данные укрепили аргументы против снижения процентных ставок, даже если в ближайшем будущем ситуация разрешится.
В марте экономика США создала 178 000 новых рабочих мест, что почти в три раза превышает прогнозируемые экономистами в опросе Reuters 60 000, а уровень безработицы немного снизился до 4,3%.
Доходность эталонных 10-летних казначейских облигаций США (US10Y) выросла до 4,43% с 3,94% до начала войны 28 февраля, в то время как доходность чувствительных к ставкам 2-летних облигаций (US02Y) выросла до 3,94% с 3,38%.
Эта общая переоценка отражает то, что рынки начинают осознавать реальность более высоких процентных ставок в течение длительного времени.
Разногласия в ФРС по поводу смягчения ставок
Пока мало признаков того, что смягчение ставок является первостепенной задачей для руководителей центрального банка. На последнем заседании ФРС сохранила процентные ставки на прежнем уровне, однако три члена совета выразили несогласие с формулировками, предполагающими склонность к снижению ставок.
Председатель ФРС Джером Пауэлл заявил на прошлой неделе на пресс-конференции после заседания, что центральный банк США может отказаться от своей политики смягчения уже на заседании 16-17 июня.
Аналитики отметили, что условия, поддерживающие снижение ставки федеральных фондов с текущего диапазона 3,50%-3,75%, значительно сузились.
Потребительские расходы остаются устойчивыми, поскольку потребители платят больше за бензин.
Даже если цены на нефть нормализуются после прекращения огня, аналитики предупреждают, что инфляция уже находилась на тревожной траектории до начала конфликта, а это означает, что урегулирование конфликта на Ближнем Востоке устранит одно препятствие, но не откроет полностью путь к снижению ставок.
Одним из факторов, который помог немного замаскировать лежащую в основе слабость экономики, является частичный возврат тарифов, который помог потребителям немного компенсировать более высокие затраты на энергоносители. Хотя такие гиганты как Apple (AAPL) и Amazon (AMZN) предпочли не запрашивать у таможенного ведомства возврат уплаченных (но впоследствии отмененных как признанных незаконными) тарифов, дабы продемонстрировать лояльность действующей президентской администрации.
Ближе к самому графику 10-летних облигаций Правительства США, мы видим классическое следование траектории выше 200-недельной SMA в последние более чем 4 года, формирование треугольника, пробой которого даст возможности для дальнейшего движения в направлении 6 1/4 - процентной доходности бонд-маркета.
--
С наилучшими пожеланиями,
@PandorraResearch Team БОНДОВЫЙ КРАХ: МЕДВЕДИ РВУТ ГИЛТЫ НА БРИТАНСКИЙ ФЛАГВ последние три недели долговой рынок Британии окончательно превратился в полигон для медведей: доходность 10-летних суверенных британских бондов (гилтов - OANDA:UK10YBGBP ) вышла выше 5% — уровней, которые последний раз видели в эпоху глобального финансового пожара 2008 года.
На фоне того, как доходности бундесов Германии TVC:DE10Y и трежерис США TVC:US10Y карабкаются всё выше и выше, британский сегмент выглядит так, будто его действительно рвут на британский флаг, стежок за стежком.
Фон у этого шоу не локальный, а геополитический. Американо-израильская атака на Иран, риски продолжайщеся блокировки Ормузского пролива, через который проходит существенная доля мировой морской торговли нефтью, и рынок загоняет цены на Brent в район трёхзначных значений за баррель.
Энергокризис в Европе снова вылез из шкафа: газ дорогой, промышленность нервничает, инфляционные ожидания оживают, а 2026-й быстро превращается из года "мягкой посадки" в год принудительного отказа от риск-он.
График 1: Доходность 10-летних бондов Британии — недельный таймфрейм.
Видим выход доходности выше 4,80 - 5,00% - горизонтального уровня по максимумам времён посткризисного периода - также соответствующей зоне прошлых пиков времён финансового кризиса.
Также отметили простую DMA-200, которая теперь остаётся далеко внизу, подчёркивая смену режима.
График 2: Сплит-скрин UK10YBGBP / US10Y / DE10Y.
Сверху - вниз: доходности Британских 10-летних гилтов, 10-леток США (US10Y) и 10-леток Германии (DE10Y).
Отмечается синхронный рост доходностей в последние три месяца. Британия — в первой линии, спреды растут.
График 3: Доходности vs нефть.
Ниже график доходностей 10-леток Британии, и нефти. Визуально за последний месяц видно, как всплески нефти совпадают с ускорением роста доходностей.
История и контекст: от 2020-х к 2026 году
Первая половина 2020-х уже дала предысторию: эпизод с "мини-бюджетом" в Британии раскрутил доходности вверх за считанные дни, продемонстрировав, насколько хрупкой стала доверительная конструкция вокруг гилтов. Аналогичные процессы шли в еврозоне и США: рост дефицитов и расходы на энергопереход и оборону постепенно приучали рынок к мысли, что эпоха нулевых ставок закончилась.
Сейчас это не просто волатильный эпизод, а полноценный режим. Рост доходностей в США к районам около 4–4,5% по 10-летним обязательствам и движение немецких бундесов в зону выше 3% создают новый "пол" для стоимости денег даже в относительно надёжных юрисдикциях.
На этом фоне Британия выглядит слабым звеном: структурный дефицит, чувствительность к импортным энергоносителям и постбрекзитная неопределённость создают идеальную площадку для медвежьих ставок.
Cтратегии под текущие котировки
С учётом того, что доходности 10-летних США и Германии уже стабильно держатся в районе 4% и выше для США и около 3% для Германии, а британские гилты вырываются вперёд, стратегия смещается от "догнать движение" к "сыграть на продолжении давления и волатильности".
Британский сегмент остаётся кандидатом №1 для продолжения распродажи. При сценарии дальнейшего роста доходностей к 5,5% и выше потенциал для ценового снижения по гилтам остаётся значимым, особенно при очередных бюджетных сюрпризах со стороны правительства.
Переключение из риск-он в cash / short duration.
Для портфелей с высокой долей акций и длинных облигаций 2026 год превращается в год выживания, а не "догоняющего ралли": сокращение duration, увеличение доли наличности и выбор точечных шортов в гособлигациях выглядят более рациональными, чем попытки ловить разворот.
Нарратив vs реальность: кто кого
Официальные нарративы по-прежнему вращаются вокруг "контролируемой инфляции" и "устойчивых финансов", но ценовые действия на рынке госдолга показывают обратное: инвесторы требуют премию за риск бюджетов, за энергозависимость и за геополитику. На уровне графиков это выражается в устойчивом тренде роста доходностей и последовательном пробое всё новых технических уровней.
Если упрощать: медведи уже не просто штурмуют долговой рынок Британии — они аккуратно распарывают его по швам, превращая динамику гилтов в образцовый пример того, как суверенный долг может быть растянут "на британский флаг" при сочетании дефицитов, энергошока и политической нерешительности.
На этом фоне задача инвестора — не спорить с реальностью, а читать её по доходностям и кривым, регулируя риск до того, как это сделают за него.
--
С наилучшими пожеланиями,
@PandorraResearch Team #DE10Y - Сложные времена для Германии. Углы Ганна.В Европе дела обстоят ничуть не лучше, и локомотив региона — Германия — это наглядно доказывает. Массовый сброс 10-летних облигаций и, как следствие, взлет их доходности говорят сами за себя. Все идет в точности по сценарию, который я расписывал еще в 2025 году.
Эта тенденция, очень вероятно, будет продолжаться. Капитал будет всё агрессивнее перетекать в физическое золото, недвижимость и другие реальные инструменты. Также капитал не брезгует фондами денежного рынка.
Такая динамика лучше некуда отображает переустройство мировой финансовой системы, где на ключевые роли выходит уже промышленный капитал. Желания хранить деньги в огромных деривативных пулах, особенно в теневом секторе (который активно выстраивался британскими закрытыми структурами с 70-х годов XX века), становится всё меньше на фоне нарастающего хаоса.
Безусловно, я понимаю, что в мире всё циклично и функционирует в разных плоскостях, поэтому совсем и не хороню «циферки на экране». На них тоже придёт спрос, но как только выстроится новая цифровая архитектура. И уже с новой оптикой можно будет агрессивно направлять свои средства в ЦФА, токены, рисковые активы и т.д. широкими мазками.
Ну а пока что нашей главной задачей является сохранить капитал, постараться его приумножить с минимальными рисками и выйти на новый виток роста со здоровой менталкой, телом и деньгами.
«Утром деньги — вечером стулья или вечером деньги — ночью стулья». — «А можно вперед стулья, а потом деньги?» — «Можно, но деньги вперед!» (с)
США ВОЮЮТ ИРАН ИЗ-ЗА НЕФТЕДОЛЛАРА! Доллар ЛОПАЕТСЯАгрессия сша на Иран,
Происходит из-за нефтедоллара,
Основная цель американцев, заставить весь мир, ещё больше использовать доллар в расчётах,
Но происходит всё наоборот,
Тренд на дедолларизацию взят, по всему миру,
Если отказ от доллара будет набирать обороты, сша станут банкротом,
чем больше идёт отток из доллара, тем больше распродают облигации сша, из за распродажи доходность по ним растёт, сейчас это 4,4%
При госдолге в 39 трлн долларов, цена обслуживания около 2 трлн долларов,
При доходе в 5,5 трлн, это 40% доходов только на обслуживание,
А при растущей нефти, будет расти инфляция и ключевую ставку нужно будет поднимать еще выше,
Ситуация тяжёлая, посмотрим как будет проходить крах долларовой системы, но мы определённо это увидим

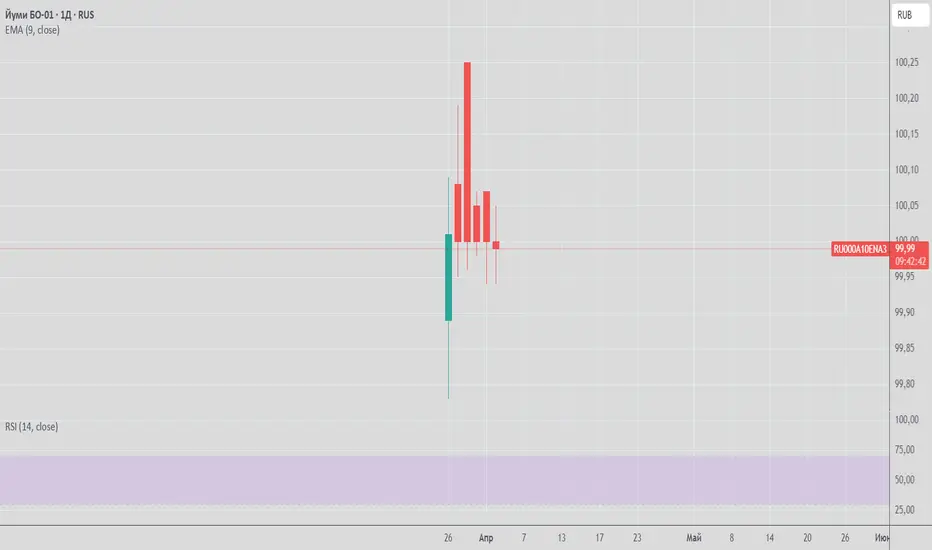
новый игрок на рынке российских облигацийОблигации компании «Йуми» (Yumi) — это свежий дебютный выпуск на российском долговом рынке, который состоялся совсем недавно, 25 марта 2026 года.
Вот основные факты, которые помогут вам разобраться:
О компании
ООО «Йуми» — это московский производитель готовой еды (роллы, салаты, сэндвичи, супы). Они работают по модели полного цикла и поставляют продукцию в крупные торговые сети, супермаркеты и на маркетплейсы. Компания молодая (основана в 2021 году), но уже активно масштабируется.
Параметры выпуска (ЙУМИ-БО-01)
Это классический пример ВДО (высокодоходных облигаций) с соответствующими рисками и премией:
Тикер: Йуми Б01
ISIN: RU000A10ENA3
Объем выпуска: 250 млн рублей.
Номинал: 1 000 рублей.
Срок обращения: 3 года (до марта 2029 года).
Купон: 25% годовых (фиксированный).
Выплаты: Ежемесячно (что удобно для реинвестирования или пассивного дохода).
Оферта (Put): Через 1,5 года (сентябрь 2027). В это время вы сможете предъявить облигации к выкупу по номиналу, если захотите выйти из бумаги.
Доходность к погашению (YTM): На уровне 28%, что значительно выше рынка.
Риски и рейтинг
Кредитный рейтинг: B+ (RU) от АКРА со стабильным прогнозом (присвоен в декабре 2025). Это «хай-йилд» сегмент (высокий риск).
Прозрачность: Пока компания не публикует отчетность по МСФО, доступна только РСБУ. Это затрудняет глубокий анализ финансового здоровья для частного инвестора.
Ликвидность: Облигация относится к 3-му уровню листинга. Объем выпуска небольшой (250 млн), поэтому в стакане может быть не очень высокая ликвидность — продать сразу большой объем без влияния на цену может быть сложно.
Итог
Бумага выглядит интересно для тех, кто ищет агрессивную доходность в секторе FoodTech и готов брать на себя риски эмитента с рейтингом B+. При текущих ставках купон в 25% — это сильное предложение, но важно помнить, что такая доходность всегда идет рука об руку с риском дефолта или реструктуризации. #GB10Y - Кризис стучится в дверь..Помните, в начале года писал, что экономика Британии находится на краю пропасти? Так вот, падение в пропасть официально началось.
Доходность 10-летних облигаций пробивает опорный угол, что обуславливает выход из консолидации и апсайд на ~15–20%.
Ремарка: рост доходности означает распродажу государственного долга.
Такая плачевая история не только в Британии, но и в Европе — там соизмеримый рост доходностей, а конъюнктура рыночных условий и того хуже.
В марте я уже отмечал, что «возгорание» на Ближнем Востоке способно переброситься и на Европу. Сначала экономически. Потом — не только экономически.
В общем, мой прогноз еще 4-летней давности о развале Европейского союза как экономического блока всё еще актуален. И, судя по всему, он начинает трансформироваться в реальность.
Как доходности 10-летних облигаций влияют на BitcoinЯ посмотрел график доходности 10-летних облигаций США и сравнил его с движением Bitcoin за последние годы. Связь оказалась настолько наглядной, что её сложно игнорировать. Начиная примерно с 2018 года прослеживается простая закономерность: когда доходности снижаются, Bitcoin чувствует себя лучше и чаще растёт. Когда доходности растут, Bitcoin, как правило, находится под давлением или уходит в коррекцию.
Логика здесь достаточно простая. Доходность по облигациям — это, по сути, цена денег. Когда доходности высокие, деньги дорогие, и инвесторам выгоднее держать капитал в более надёжных инструментах. В такие периоды интерес к риск-активам, включая крипту, снижается. Когда доходности падают, деньги становятся дешевле, и капитал начинает искать более доходные и рискованные активы. Bitcoin в такие моменты получает поддержку.
Если посмотреть на историю, это повторялось из раза в раз. В конце 2018 года, на фоне высоких доходностей и жёстких финансовых условий, Bitcoin сформировал дно. После этого доходности начали снижаться, и к лету 2019 года Bitcoin вырос примерно в четыре раза. В период с марта по декабрь 2020 года, при очень низких доходностях <1%, Bitcoin показал мощный рост с уровней около 5к до 40к дол. С ноября 2021 по ноябрь 2022 года доходности росли, финансовые условия ужесточались и рынок крипты ушёл в глубокую коррекцию. После пиков доходностей в 2022 году и их последующего снижения Bitcoin снова начал восстанавливаться и расти. В октябре 2023 года, доходности на пике цикла ~5%, в сентябре 2024 года они снизились примерно до 3,7%. За этот период Bitcoin вырос ~ 140%.
Важно понимать, что это не означает идеальную корреляцию «день в день». Bitcoin не реагирует на каждую свечу по доходностям. Здесь работает именно направление движения и общий режим рынка. Рост доходностей создаёт давление на риск-активы, тогда как их снижение даёт рынку пространство для роста.
Сейчас мы находимся в интересной точке. Начиная с начала года доходности 10-летних облигаций постепенно снижаются и уже вернулись к уровням конца прошлого года. Даже на фоне слабых инфляционных данных рынок не распродаёт облигации, а наоборот, покупает их. Обычно это означает, что инвесторы больше переживают за замедление экономики и не ждут дальнейшего жёсткого ужесточения политики. Проще говоря, рынок считает, что деньги в будущем будут становиться дешевле, а не дороже.
Я не использую доходности как точный сигнал для входа в сделки. Для меня это индикатор общего фона и понимания того, в каком режиме находится рынок. Исторически периоды снижения доходностей создавали более комфортные условия для роста Bitcoin, тогда как устойчивый рост доходностей почти всегда совпадал с периодами давления и коррекций на крипторынке.