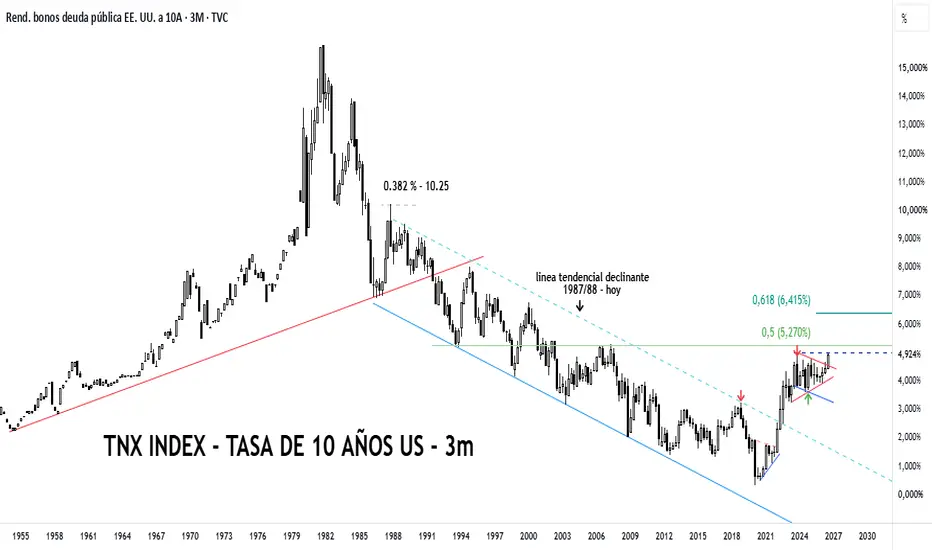
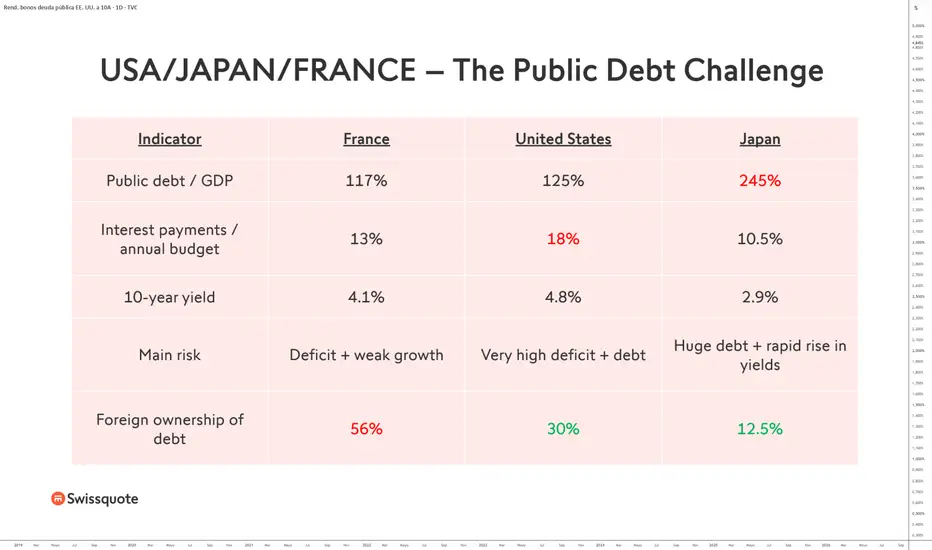
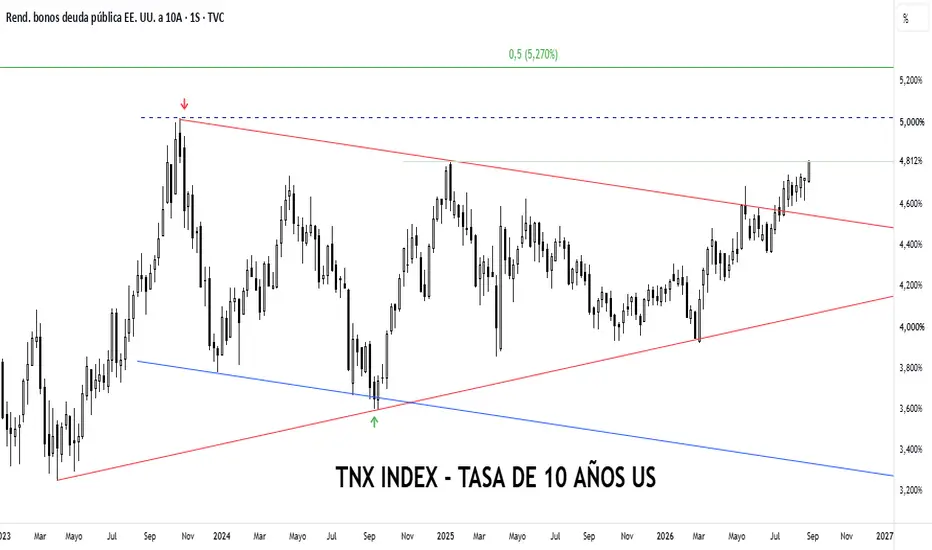
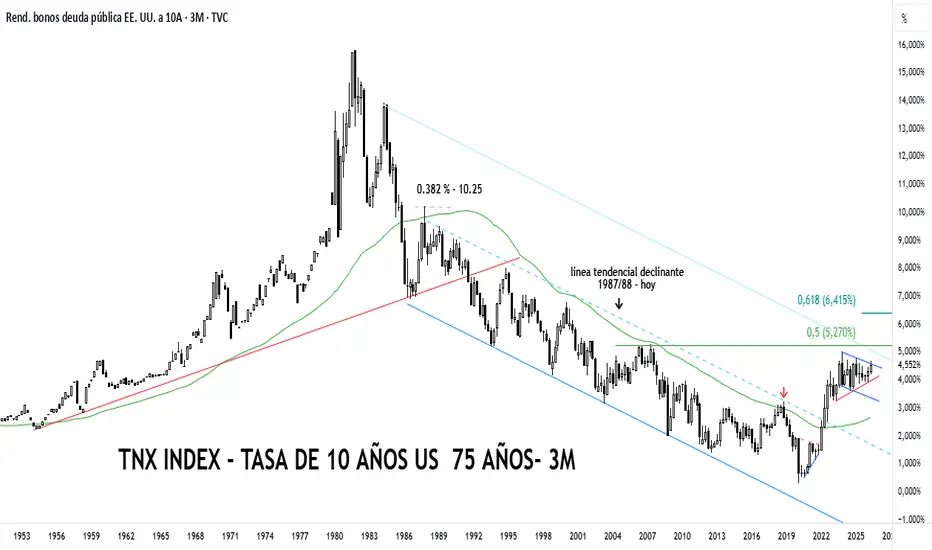
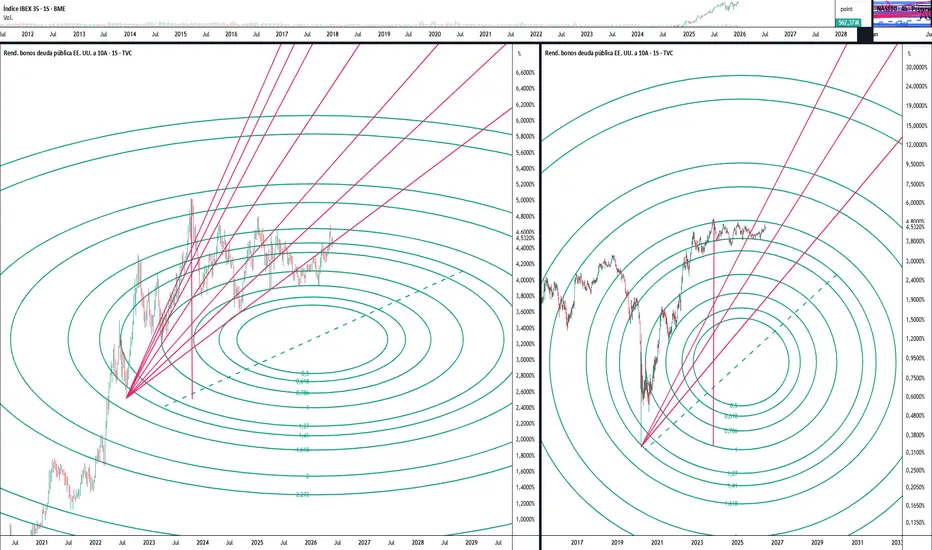
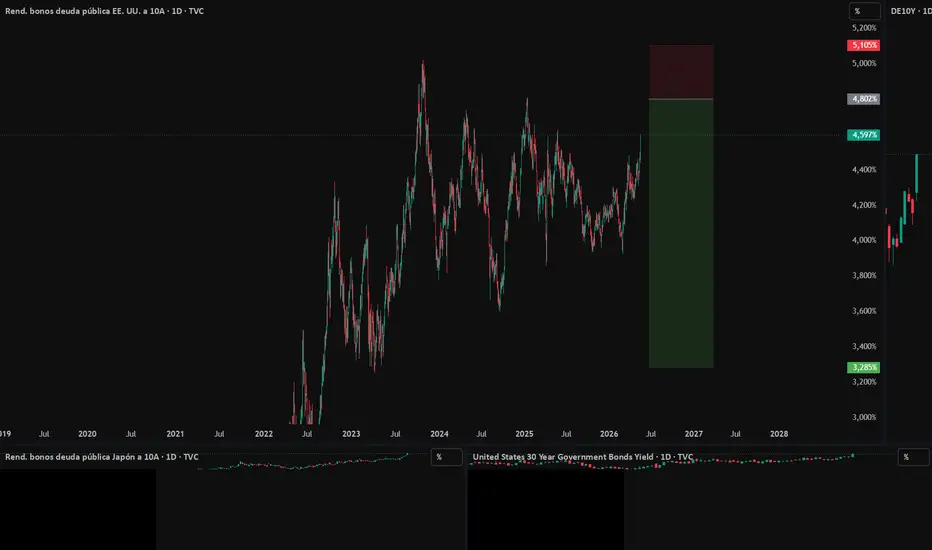
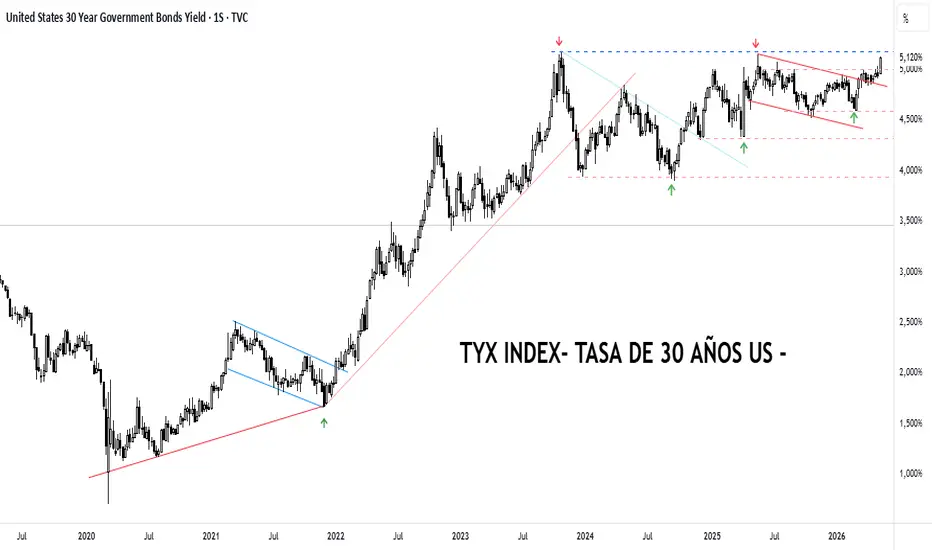
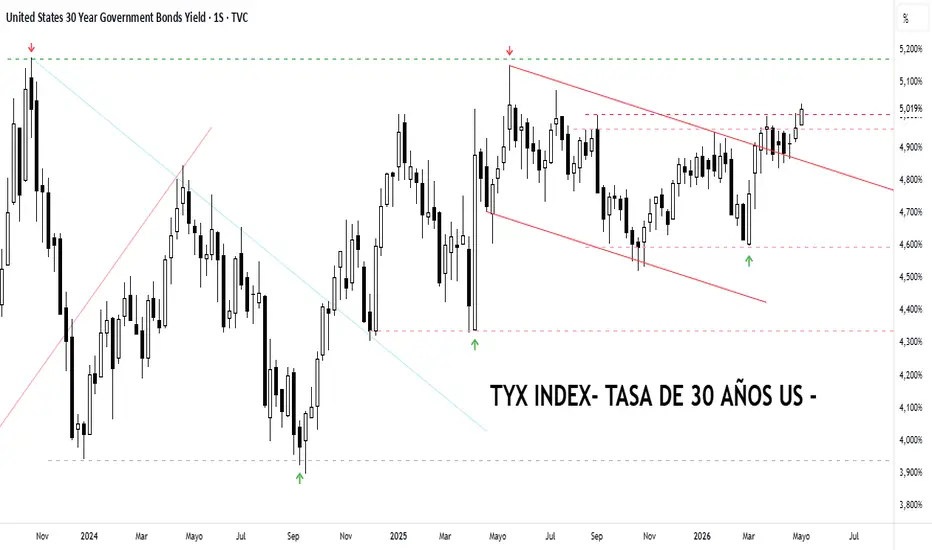
La tasa de 10 años trabajando en linea absoluta con lo señaladoLas tasas que devengan los treasuries de los EEUU se mantienen MUY firmes, algo ya señalado en múltiples ocasiones de meses a la fecha( e incluso desde MUCHO antes diría ) y eso incluye lógicamente al benchmark natural del mercado financiero y EN EL CUAL SE DEPODITAN TODAS LAS MIRADAS, la t10 o sea la tasa de 10 años de los EEUU, en este caso presentado en un formato de muy largo plazo ( últimos 70/5 años ). Luego de quebrar la linea superior de la bull flag o triangulo simétrico si lo preferís, ha alcanzado prácticamente en el 1er tramo de esta mañana su actual 1era resistencia/ objetivo de mínima trazado mucho tiempo atrás, me refiero al pico de Oct/23, esos 5. Si eventualmente este también fuera quebrado, NO ANTES, se abriría la puerta a los siguientes objetivos, destacándose el 50% ( 5.25/30 ) de todo el recorrido declinante previo. Nota : desde que se conoció el dato de inflación hace menos de una hora atrás, la misma ha reconocido la citada resistencia, mas claramente ese dato ha dejado la puerta totalmente abierta a la suba de los tipos por parte de la Fed durante el próximo Fomc de la semana próxima. A estar muy atentos pues! USA/JAPÓN/FRANCIA, el desafío de la deuda públicaEl aumento de los tipos de interés de los bonos a largo plazo constituye actualmente un importante desafío fundamental para Occidente. La acumulación anual de déficits presupuestarios está alimentando una deuda pública que ahora supera el 100% del PIB en la mayoría de las grandes economías occidentales.
Esta deuda pública genera cada año una carga de intereses que absorbe una parte cada vez mayor del gasto público, reduciendo así la financiación disponible para la economía real.
En Estados Unidos, por ejemplo, la carga anual del servicio de la deuda relacionada con los intereses representa el 18% del presupuesto federal.
Es fundamentalmente debido a esta trayectoria de la deuda pública que los tipos a largo plazo siguen una tendencia alcista estructural, ejerciendo una presión cada vez mayor sobre el Estado y, por tanto, sobre las empresas.
Sin embargo, la situación de la deuda pública y de su servicio varía de una economía a otra.
Por ello, he realizado un ejercicio comparativo entre las situaciones de Estados Unidos, Japón y Francia. En materia de deuda pública, cada uno de estos tres países presenta puntos débiles y puntos fuertes.
Francia presenta una deuda pública de alrededor del 117% del PIB, con una carga de intereses que representa aproximadamente el 13% del presupuesto del Estado. El problema francés es, sobre todo, la combinación de un elevado déficit presupuestario, un débil crecimiento económico y un aumento de los tipos de interés. Por tanto, la dinámica de la deuda resulta especialmente difícil de estabilizar sin reducir el déficit.
La tabla siguiente muestra la información principal relativa al servicio de la deuda pública de tres grandes países occidentales: Estados Unidos, Japón y Francia.
Estados Unidos presenta una situación diferente. Con una deuda pública de alrededor del 125% del PIB, el nivel de endeudamiento es elevado, pero, sobre todo, el déficit presupuestario sigue siendo extremadamente importante. La carga de intereses ya alcanza aproximadamente el 18% del presupuesto federal, lo que constituye un verdadero riesgo para la credibilidad fiscal estadounidense. No obstante, Estados Unidos mantiene una ventaja considerable: el dólar es la principal moneda de reserva mundial y el mercado de los Treasuries sigue siendo extremadamente profundo y líquido.
Japón constituye un caso diferente. Su deuda pública alcanza aproximadamente el 245% del PIB, con diferencia el nivel más elevado de los tres países. Sin embargo, su carga de intereses representa solo alrededor del 10,5% del presupuesto, gracias, entre otras cosas, a unos tipos de interés que todavía son relativamente bajos. Por tanto, el riesgo japonés no reside tanto en el nivel actual de la carga de intereses como en la velocidad de su aumento si los tipos a largo plazo continúan subiendo.
Por último, la tenencia extranjera constituye otro elemento importante. Es mucho más elevada en Francia, alrededor del 56%, que en Estados Unidos, alrededor del 30%, y en Japón, alrededor del 12,5%. Una fuerte dependencia de los inversores extranjeros puede hacer que la financiación de la deuda sea más sensible a una pérdida de confianza.
En definitiva, Japón tiene la mayor deuda, Estados Unidos soporta la mayor carga de intereses y Francia parece actualmente especialmente vulnerable a la combinación de déficit, bajo crecimiento y dependencia de los inversores extranjeros.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
 Formación

El diferencial de tipos Francia/Alemania, en alerta rojaMientras que el rendimiento del bono francés a 10 años ha alcanzado el mismo nivel que el rendimiento del bono italiano a 10 años, la cuestión de la trayectoria de la deuda pública francesa cobra cada vez mayor importancia. Esta cuestión es especialmente relevante porque Francia es la segunda mayor economía de la Eurozona y una gran potencia mundial.
Entre los factores preocupantes del momento se encuentran un déficit presupuestario que sigue claramente por encima del objetivo europeo del 3%, una carga de intereses que representa más del 13% del presupuesto del Estado y una parte dominante de la deuda pública en manos de inversores extranjeros.
Otro indicador de alerta: ¡el diferencial entre los rendimientos de los bonos franceses y alemanes a 10 años se encuentra actualmente en su nivel más alto desde 2012!
El gráfico siguiente muestra el diferencial de los tipos de interés a largo plazo entre Francia y Alemania.
Examinemos la situación actual de la deuda pública francesa, los elementos negativos, pero también los factores positivos que podrían permitir una mejora estructural de la situación a largo plazo.
El primer punto que debemos recordar es la magnitud de la deuda. A finales del primer trimestre de 2026, la deuda pública francesa alcanzó los 3,536 billones de euros, equivalente al 117,5% del PIB. Esta dinámica resulta preocupante porque la ratio se situaba en el 98% a finales de 2015. Francia debe, por tanto, estabilizar sus cuentas públicas al mismo tiempo que aumenta el coste de su endeudamiento.
La carga de intereses de la deuda constituye precisamente uno de los principales riesgos. Está prevista en 59.300 millones de euros en 2026, una cantidad que ya supera los créditos destinados a la defensa nacional. Sobre todo, esta carga debería seguir aumentando durante los próximos años si los tipos de interés permanecen elevados.
La tabla siguiente presenta las principales características de la deuda pública francesa, incluyendo el peso del servicio de la deuda dentro del presupuesto total del Estado y la proporción de deuda pública en manos de inversores extranjeros.
El segundo riesgo es el de la confianza de los inversores. Aproximadamente el 55,9% de los títulos de deuda a largo plazo de las administraciones públicas francesas están en manos de no residentes. Esto significa que un deterioro de la percepción del riesgo soberano francés puede traducirse rápidamente en una mayor rentabilidad exigida y, por tanto, en un diferencial más amplio frente a Alemania.
Pero no todo es negativo. Francia mantiene una economía diversificada, una amplia base fiscal, un vencimiento medio de la deuda relativamente largo y se beneficia de su pertenencia a la Eurozona. Sobre todo, una reducción duradera del déficit presupuestario, acompañada de una aceleración del crecimiento económico, podría invertir progresivamente la trayectoria de la deuda.
Por tanto, el diferencial Francia/Alemania debe vigilarse como un verdadero barómetro de la confianza de los inversores. Una estabilización sería una primera señal positiva. Por el contrario, una nueva ampliación del diferencial indicaría que los inversores están exigiendo una prima de riesgo cada vez mayor para financiar a Francia. A comienzos de septiembre, el diferencial se sitúa alrededor de los 90 puntos básicos, niveles próximos a los observados durante anteriores fases de fuerte tensión sobre la deuda francesa.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
Tipos de interés japoneses a largo plazo: ¿son realmente peligroLa marcada tendencia alcista de las rentabilidades de los bonos occidentales desde 2022 se ha convertido en una de las principales preocupaciones fundamentales para los mercados. Los precios del petróleo, la inflación, los déficits presupuestarios y la deuda pública son factores que están impulsando al alza los tipos de interés a largo plazo, especialmente en Europa, Estados Unidos y también Japón.
Para la economía japonesa, la situación puede complicarse, ya que la deuda pública representa más del 240 % del PIB y el coste de los intereses absorbe una parte cada vez mayor del presupuesto anual del Estado.
El gráfico siguiente muestra la deuda pública de Japón como porcentaje del PIB. Estos datos están disponibles en TradingView mediante el ticker JPGDG.
Recordemos que la situación presupuestaria también es muy complicada en Estados Unidos, donde el coste de los intereses de la deuda pública existente representa actualmente el 18 % de los ingresos del Gobierno federal.
Pero volvamos a Japón, donde la rentabilidad del bono a 10 años acaba de alcanzar el umbral del 3 %, su nivel más alto desde 1996.
El gráfico siguiente muestra las velas japonesas diarias de la rentabilidad del bono japonés a 10 años. Esta sigue una potente tendencia alcista desde 2022 y acaba de alcanzar el 3 %, su nivel más alto desde 1996.
¿Es peligrosa esta subida de los tipos a largo plazo japoneses para la economía mundial y, sobre todo, qué factores serían necesarios para romper definitivamente esta tendencia alcista? ¿Una reanudación de las compras de bonos japoneses por parte del BoJ? ¿Una caída del precio del petróleo? ¿Una Fed más acomodaticia?
El primer elemento que debemos considerar es la estructura particular de la deuda japonesa. A diferencia de Estados Unidos, una parte muy importante de esta deuda está en manos de inversores nacionales, especialmente el Banco de Japón, los bancos y las compañías de seguros. Esto limita el riesgo de una fuga repentina de capital extranjero y hace que Japón dependa menos de la financiación externa.
Pero esto no significa que la subida de los tipos no tenga consecuencias. El problema es más bien el coste progresivo de refinanciación de la deuda. Una gran parte de los bonos existentes se emitió cuando los tipos de interés eran extremadamente bajos. A medida que vayan venciendo y sean refinanciados, serán sustituidos por bonos que ofrecen rentabilidades más elevadas, lo que aumentará mecánicamente el coste de los intereses para el Estado.
Se trata, por tanto, más de una amenaza a medio plazo que de un riesgo inmediato de crisis de solvencia.
El segundo factor determinante sigue siendo la política del BoJ. Después de años de control de la curva de tipos y de compras masivas de bonos, el Banco de Japón busca ahora normalizar gradualmente su política monetaria. Una aceleración demasiado rápida de este proceso de normalización podría provocar una nueva subida de las rentabilidades a largo plazo.
Por el contrario, un BoJ más acomodaticio, con una reducción más lenta de sus compras de bonos, podría contribuir a estabilizar el mercado.
El gráfico siguiente muestra las rentabilidades de los bonos japoneses, el balance del BoJ y el tipo de interés oficial del BoJ.
El tercer factor que debemos vigilar es el precio del petróleo. Una caída sostenida del petróleo reduciría las presiones inflacionistas en Japón y daría al BoJ un mayor margen de maniobra. Una distensión geopolítica que permitiera una reapertura completa del estrecho de Ormuz podría, por tanto, contribuir indirectamente a calmar los tipos japoneses mediante una reducción de la prima energética e inflacionista.
Por último, la trayectoria de los tipos estadounidenses sigue siendo fundamental. Si la Fed adopta una política claramente más acomodaticia y las rentabilidades estadounidenses comienzan a bajar, la presión sobre los mercados mundiales de bonos también podría disminuir.
Por tanto, la subida de los tipos japoneses debe vigilarse, pero todavía es prematuro hablar de una crisis. El verdadero peligro aparecería si la subida de los tipos se volviera autosostenida: mayores costes de intereses, mayor déficit, más emisiones de deuda y, por tanto, todavía más presión alcista sobre las rentabilidades.
Para romper esta dinámica de forma sostenible, lo ideal sería una combinación de varios factores: una normalización de la inflación japonesa, una caída del petróleo, un BoJ que estabilice su mercado de bonos y una Fed más acomodaticia. Es esta combinación, más que un único acontecimiento aislado, la que podría permitir realmente que los tipos japoneses a largo plazo recuperasen una trayectoria más estable.
Los datos siguientes muestran que el mercado está anticipando una subida de tipos del BoJ el próximo 18 de septiembre.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.

Bessent ha encontrado una palanca en los bonosDespués de preparar hoy un vídeo sobre lo que está haciendo Scott Bessent con el mercado de bonos me quedé pensando que probablemente la parte más interesante no sea que Estados Unidos vaya a recomprar más deuda. Es algo bastante más técnico y, precisamente por eso, bastante más importante. El Tesoro estadounidense tiene ahora una enorme cantidad de efectivo aparcada en la Reserva Federal y Bessent ha descubierto que ese dinero también puede convertirse en una herramienta para intentar domesticar la parte larga de la curva.
La cifra ronda actualmente los 940.000 millones de dólares y el propio Tesoro contempla terminar septiembre con unos 950.000 millones en su cuenta general, conocida como TGA. No estamos hablando de un fondo secreto creado para manipular bonos. Es básicamente la cuenta corriente del Gobierno estadounidense en la Reserva Federal, desde donde paga pensiones, funcionarios, proveedores y prácticamente cualquier factura federal. Pero tener semejante colchón ofrece bastante margen de maniobra. Y aquí empieza lo interesante.
El Tesoro acaba de anunciar que duplicará al menos hasta 4.000 millones de dólares por operación sus recompras de bonos con vencimientos entre diez y treinta años. Oficialmente el objetivo es mejorar la liquidez del mercado. La explicación tiene sentido. Los bonos antiguos, especialmente aquellos que ya no son la referencia más reciente, pueden negociarse con bastante menos profundidad y mayores diferencias entre precios de compra y venta. El Tesoro los retira y ayuda a que ese mercado funcione mejor.
El problema es que esta vez el anuncio llegó justo después de que la rentabilidad del bono a treinta años alcanzara aproximadamente el 5,34 %, su nivel más alto desde 2007.Casualidades de la vida.
En cuanto Bessent anunció mayores recompras, la rentabilidad a treinta años retrocedió hacia el 5,18 %. El Tesoro insiste en que busca mejorar la liquidez. El mercado, bastante menos romántico, entendió también otra cosa. Washington no parece dispuesto a contemplar tranquilamente cómo la parte larga de la curva sigue subiendo.
La mecánica es importante. Cuando el Tesoro recompra un bono a treinta años elimina duración del mercado. Hay menos deuda larga disponible para los inversores y aparece un comprador adicional. Todo lo demás constante, eso empuja el precio del bono hacia arriba y su rentabilidad hacia abajo.
Pero la deuda no desaparece mágicamente. Sería estupendo. Estados Unidos podría recomprar toda su deuda y todos nos iríamos temprano a casa.
Si el Tesoro necesita recuperar posteriormente el dinero utilizado puede emitir más letras a corto plazo. En la práctica estaría sustituyendo parte de la deuda larga por deuda corta. Coloca vencimientos cortos y retira vencimientos largos.
Eso empieza a recordar bastante a una Operation Twist, aunque esta vez el protagonista no sea la Reserva Federal sino el propio Tesoro. En aquellas operaciones el objetivo también consistía en modificar la composición de la deuda disponible y presionar determinadas zonas de la curva de tipos.
Y aquí aparece la famosa cuenta de casi un billón de dólares.
Bessent ha explicado que parte de las recompras podría financiarse directamente utilizando el saldo de la TGA. Eso significa que, mientras tenga suficiente efectivo disponible, ni siquiera necesita emitir inmediatamente nuevas letras para conseguir el dinero. El Tesoro puede sacar efectivo de su cuenta en la Fed, entregárselo a los vendedores de bonos y retirar deuda larga del mercado.
No significa que Bessent tenga 940.000 millones disponibles para comprar bonos mañana por la mañana. Ese dinero sirve para financiar al Gobierno y el Tesoro necesita mantener un colchón considerable. Además, su propia planificación presupuestaria contempla seguir endeudándose. Entre julio y septiembre espera pedir prestados otros 739.000 millones de dólares al mercado.
Pero disponer temporalmente de esa caja cambia las reglas del juego.
Imaginemos que los inversores empiezan a vender deuda a treinta años, el precio cae y la rentabilidad se dispara. El Tesoro puede aumentar sus recompras, retirar parte de esos bonos y enviar al mercado un mensaje bastante sencillo. Si queréis apostar por tipos largos mucho más altos, quizá tengáis que hacerlo contra nosotros.
Eso no es exactamente imprimir dinero y tampoco es QE. En un programa de expansión cuantitativa la Reserva Federal crea reservas y aumenta su balance comprando activos. Aquí el Tesoro utiliza efectivo que ya posee y gestiona la composición de su propia deuda.
Pero desde la perspectiva del mercado de bonos, la frontera empieza a volverse bastante borrosa.
Si el Gobierno utiliza sistemáticamente su caja para comprar vencimientos largos cada vez que las rentabilidades suben demasiado y después financia esas operaciones colocando más deuda corta, está interviniendo deliberadamente sobre la curva. Puede llamarse gestión de liquidez, gestión de deuda o ponerle un nombre suficientemente aburrido como para que nadie quiera seguir leyendo. El efecto sigue siendo reducir presión sobre los tipos largos.
Y ahí aparece la parte más discutible de toda la estrategia.
Stanley Druckenmiller, que además fue mentor de Bessent, ha criticado estas operaciones porque considera que utilizar herramientas diseñadas para momentos de tensión cuando el mercado todavía funciona con normalidad puede deteriorar la credibilidad del Tesoro. Si empiezas a intervenir cada vez que no te gusta el precio que marca el mercado, tarde o temprano los inversores empiezan a preguntarse cuánto de ese precio sigue siendo realmente mercado.
También conviene poner las cantidades en perspectiva. Cuatro mil millones por operación parecen muchísimo dinero hasta que uno recuerda que el mercado de deuda negociable del Tesoro estadounidense supera los **30 billones de dólares**. Las recompras actuales pueden influir en el precio marginal, especialmente cuando la liquidez es reducida, pero todavía están muy lejos de poder dominar estructuralmente un mercado de semejante tamaño.
El verdadero riesgo aparece si cuatro mil millones dejan de ser cuatro mil millones.
Bessent ya ha dejado abierta la puerta a aumentar las cantidades. Y cuanto más dependa Washington de estas operaciones para evitar que las rentabilidades largas reflejen el déficit, la inflación o el enorme volumen de deuda pendiente de refinanciar, más difícil resultará distinguir dónde termina la gestión normal del Tesoro y dónde empieza una especie de política monetaria por la puerta de atrás.
Quizá por eso el mercado está prestando tanta atención a esos 940.000 millones. No porque Scott Bessent pueda gastárselos todos comprando bonos. Sino porque acaba de demostrar que, cuando no le gusta demasiado lo que dice la curva de tipos, está dispuesto a meter la mano en la caja y discutir con ella.  Formación

Liquidez de stops en bonos USA 30Y: el patrón cumpleLiquidez de stops en bonos USA 30Y: el patrón cumple
DESCRIPCIÓN
Análisis del rendimiento del bono del Tesoro estadounidense a 30 años (US30Y) en gráfico de 4 horas, donde se observa con claridad el patrón rango → ruptura → retorno → rechazo aplicado a un instrumento puramente institucional.
ESTRUCTURA DEL MOVIMIENTO
Rango (caja gris): el yield oscila entre aproximadamente 4,83% y 4,94% desde marzo de 2026 hasta abril de 2026. Rango lateral limpio con múltiples toques en ambos extremos del canal horizontal.
Ruptura alcista: en abril de 2026, el yield rompe el techo del rango en 4,94% con cierres consolidados por encima. La ruptura deja una zona de liquidez de stops acumulada justo por debajo del soporte del rango original (zona azul), donde los participantes que se posicionaron en corto de yield durante los meses de lateralidad tienen sus stops.
Retorno a la zona de liquidez: el 6 de mayo de 2026 el precio retorna a la zona azul de liquidez de stops, no a un soporte técnico arbitrario. La proyección desde la ruptura apuntaba directamente a esa zona.
Rechazo y target: desde el toque del 6 de mayo, el yield es rechazado violentamente y llega al target el 19 de mayo de 2026, con una subida de más del 4,5% en menos de dos semanas. El movimiento es prácticamente vertical y completa el recorrido del trade en muy pocas sesiones.
Cierre y caída posterior: poco después de alcanzar el target, el yield empieza a caer de forma sostenida. Es como si los participantes que ejecutaron esta misma operación supieran que tenían que cerrar posiciones exactamente en ese punto. El recorrido posterior devuelve el precio nuevamente a la zona de liquidez en las semanas siguientes, sin recuperar ya el impulso alcista.
POR QUÉ ESTE CASO REFUERZA LA METODOLOGÍA
Lo más relevante de este ejemplo no es que el patrón se haya cumplido (algo ya validado en múltiples activos), sino que se ha cumplido en un instrumento donde la participación minorista es prácticamente inexistente.
Los bonos del Tesoro a 30 años son uno de los mercados más institucionales que existen. El flujo está dominado por bancos centrales, fondos de pensiones, aseguradoras, fondos soberanos, prop trading institucional y mesas de tipos de los grandes bancos. El retail no mueve este mercado en absoluto.
Que el patrón rango → ruptura → retorno → rechazo aparezca aquí con la misma mecánica que se observa en forex, índices o equity individual demuestra algo importante: la toma de liquidez en zonas obvias no es un fenómeno de "stops de minoristas". Es un mecanismo estructural del mercado que ocurre con independencia del tipo de participante, porque cualquier operador (sea retail, hedge fund, banco central o algoritmo institucional) coloca órdenes condicionadas en niveles técnicos obvios. Esa liquidez agregada es la que el mercado busca cuando hay desequilibrios.
El detalle del cierre simultáneo en el target refuerza esta lectura. Cuando un nivel técnico es tan obvio que múltiples participantes institucionales lo identifican como objetivo de proyección, la presión vendedora se concentra ahí y el rechazo se vuelve inevitable. No hace falta coordinación entre actores: basta con que cada uno opere su propio análisis técnico para que el resultado agregado parezca coordinado.
CONCLUSIÓN
La replicabilidad del patrón en yields institucionales suma evidencia a lo ya observado en otros activos: forex (EUR/USD, XAU/USD), índices (S&P500, índice ruso), equity individual y ahora rentabilidad de deuda soberana de largo plazo. La presencia del mismo comportamiento en clases de activos tan distintas y con perfiles de participación tan diferentes refuerza la idea de que se trata de un patrón estructural del mercado, no de un artefacto idiosincrásico de un instrumento concreto.
Nota: este análisis describe un comportamiento observado a posteriori sobre datos históricos. No constituye recomendación de inversión ni garantía de comportamiento futuro. Los mercados de tipos están sujetos a factores macroeconómicos (decisiones de la Reserva Federal, datos de inflación, expectativas de crecimiento) que pueden alterar cualquier estructura técnica en cualquier momento. Formación 
 Largo

Largo 
Corto 
Tipos de interés: el umbral del riesgo sistémicoDesde el inicio de las operaciones militares en Oriente Medio el 28 de febrero, los rendimientos de los bonos a largo plazo han subido con fuerza, especialmente en el tramo largo de la curva. Este aumento de los tipos de interés a largo plazo se explica por una combinación de factores fundamentales, incluyendo el aumento de los precios de la energía, la inflación y las expectativas inflacionarias.
Con el rendimiento del bono estadounidense a 30 años volviendo a los máximos de octubre de 2023 y superando el nivel del 5%, ¿debemos temer un riesgo sistémico para la economía, el Estado y las empresas? ¿Se verá la Reserva Federal de Kevin Warsh obligada a subir los tipos o al menos a mantener un statu quo prolongado?
Es importante tener en cuenta los siguientes datos:
• El rendimiento del bono a 30 años ha vuelto a sus máximos de 2007
• El rendimiento del bono a 10 años se acerca al 5%
• La deuda corporativa a tipo variable representa el 40% del total de la deuda empresarial en EE. UU.
• Sin embargo, el umbral de riesgo sistémico aún no se ha alcanzado; se sitúa más bien entre el 6,5% y el 7%
En este contexto, es fundamental distinguir entre un régimen de tensión financiera elevada y un verdadero riesgo sistémico. Históricamente, los mercados de bonos estadounidenses pueden moverse en la zona del 4% al 5,5% en el bono a 10 años sin desencadenar una crisis global, siempre que el crecimiento nominal sea suficientemente sólido y los flujos de financiación se mantengan funcionales. El nivel actual refleja principalmente una reevaluación del riesgo debido a la persistencia de la inflación, la incertidumbre geopolítica y el deterioro percibido de las cuentas fiscales estadounidenses.
El gráfico siguiente muestra velas japonesas semanales del rendimiento del bono a 30 años, destacando las zonas de riesgo según el nivel de tipos.
El principal canal de transmisión hacia la economía no es inmediato, sino gradual. Las empresas estadounidenses se financian mayoritariamente a tipo fijo en el mercado de bonos, lo que significa que las subidas de tipos no se transmiten instantáneamente a toda la deuda existente. Sin embargo, el coste marginal de financiación aumenta rápidamente con cada nueva emisión o refinanciación. La presencia de aproximadamente un 40% de deuda a tipo variable acelera la transmisión en ciertos segmentos, especialmente en pequeñas capitalizaciones y empresas dependientes del crédito bancario.
Para el Estado federal, la situación también es más restrictiva que en ciclos anteriores. El aumento de los tipos largos encarece mecánicamente la refinanciación de la deuda pública y aumenta la sensibilidad del presupuesto a las condiciones de mercado. Esto no genera un riesgo de impago a corto plazo, pero sí una dinámica de sostenibilidad más frágil a medio plazo.
Así, aunque la zona actual (10 años cerca del 5% y 30 años por encima del 5%) representa un nivel elevado de tensión financiera, el verdadero umbral de ruptura sistémica se sitúa más arriba, alrededor del 6,5%–7%, donde los efectos acumulados sobre la deuda soberana, el crédito privado y el mercado inmobiliario podrían volverse simultáneamente muy problemáticos.
La tabla siguiente describe el riesgo financiero en EE. UU. según el nivel del bono a 10 años. Estos valores también aplican a los rendimientos a largo plazo, especialmente el bono a 30 años.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
Formación 
¡Gran crack bursátil!El rally alcista que hemos vivido durante estás 3 semanas sin precedente está por acabarse. Estamos con un estrecho de Ormuz aún cerrado, inflación creciente e imposibilidad de bajada de tipos, da igual que venga Warsh, sí baja tipos el mercado no seguirá subiendo, porque ya ha descontado las bajadas, sí mantiene los tipos el mercado caerá por falta de liquidez y el escenario más catastrófico: subida de tipos...
El caso, los bonos del tesoro tienen una gran importancia, porque la deuda estadounidense no puede hacerse cargo de pagar un 5% de rentabilidad, por lo que creo que cuando llegue a las zonas mencionadas, tanto índices, como oro, plata y cripto temblarán ante caídas de un 20% o un 30% siendo conservadores.
Y es que la fiesta de la gran estadounidense va a terminar, y me da a mi que con un gran dolor de cabeza para muchos...
Pero ¿quién sabe? Igual me equivoco y pasa todo lo contrario... por ahora tengo un movimiento claro...
Que Dios nos bendiga y nos proteja en este mercado tan complicado. Corto 
Bonos 10 años España vs FranciaBuenos días,
La historia no siempre se repite pero si rima. Pasa el tiempo que es una barbaridad.
Hace más de 15 años, los bonos españoles se dispararon con motivo de la crisis financiera que cambio para siempre el número de entidades bancarias en España.
En 2026 no se ven cambios de tendencia en el horizonte. Lo que si sabemos, es que la deuda pública es, de media 30% superior al 2011
La diferencia importante es la trayectoria reciente:
España venía de máximos cercanos al 120% tras COVID y ha conseguido bajar la ratio gracias a:
fuerte crecimiento nominal, inflación, empleo, y crecimiento del PIB.
Francia, en cambio, sigue deteriorándose fiscalmente:
déficit alto, bajo crecimiento, mucho gasto estructural, y tensiones políticas para ajustar gasto público.
El mercado ahora percibe algo bastante llamativo:
hace 10–15 años España era “el problema” de la eurozona, hoy muchos inversores ven más riesgo fiscal en Francia que en España.
Especialmente porque:
España crece más, el déficit primario mejora, y la deuda/PIB ha empezado a bajar, mientras Francia sigue estancada fiscalmente.
Aun así, ambos países siguen muy por encima de niveles precrisis financiera y muy lejos del 60% de Maastricht. Las reglas están para crear las excepciones. Bolsa, la señal técnica a esperar antes de volver a comprarLas operaciones militares en Oriente Medio desde el sábado 28 de febrero han alterado la economía mundial y han tenido un fuerte impacto en los mercados financieros internacionales. El aumento del precio del petróleo y del gas generado por el cierre del estrecho de Ormuz ha provocado un movimiento de ventas en los mercados bursátiles mundiales, y pocos sectores han resistido, salvo los vinculados a la energía y a la defensa.
El mecanismo de transmisión bajista de la situación geopolítica a las bolsas mundiales se produce a través de la alteración de las expectativas de inflación vinculadas al aumento del precio del petróleo en los mercados. El aumento de los tipos de interés del mercado resultante refleja que los inversores institucionales ya no anticipan recortes de tipos por parte de los grandes bancos centrales antes de finales de 2027.
Naturalmente, estas expectativas dependen de la duración del conflicto y del tiempo necesario para la reanudación del transporte de energía a través del estrecho de Ormuz hacia las grandes potencias económicas de Asia.
El siguiente gráfico representa la herramienta CME FEDWATCH y muestra que los inversores institucionales no prevén recortes de tipos de la Fed antes de finales de 2027, frente a junio de 2026 antes del inicio de las operaciones militares el 28 de febrero.
En mis artículos recientes publicados en TradingView, he vuelto sobre las señales técnicas que hay que vigilar en bolsa antes de considerar volver a comprar activos de riesgo, especialmente en el mercado bursátil estadounidense.
El primer activo cuyos señales técnicas deben vigilarse es el precio del petróleo. Es imprescindible que rompa soportes técnicos para reducir la presión sobre los precios de la energía y sobre las expectativas de inflación. Pero existe un segundo activo financiero que les invito a vigilar muy, muy de cerca: el rendimiento del bono estadounidense a 2 años.
Mientras el rendimiento a 2 años se mantenga por encima del tipo actual de la Fed (3,75%), conviene ser prudente, ya que esto significa que las perspectivas de recortes de tipos están muy alejadas. Pero si el “2 años estadounidense” volviera a situarse por debajo del tipo de la Fed, es decir, por debajo del 3,75%, sería la señal de que el próximo recorte tendrá lugar en 2026 y sería un factor alcista para la bolsa.
El gráfico siguiente muestra las velas japonesas diarias del rendimiento del bono estadounidense a 2 años.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
Corto 
Formación