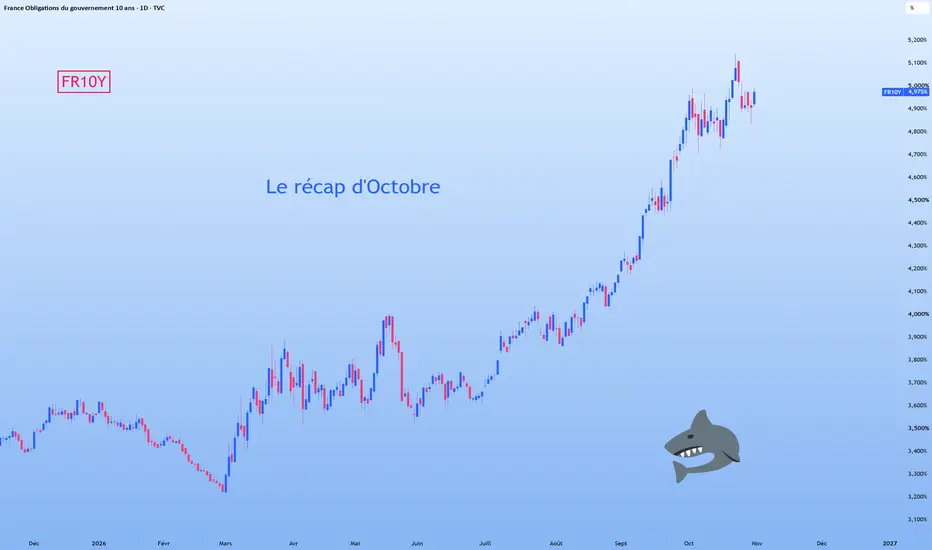
Octobre, le mois de toutes les frayeursLa tech qui déraille, le pétrole qui flambe, Binance braqué, taux français sans plafond… En octobre, il n'y a pas qu'Halloween qui nous a fait des frayeurs 🎃.
Le mois en cinq faits :
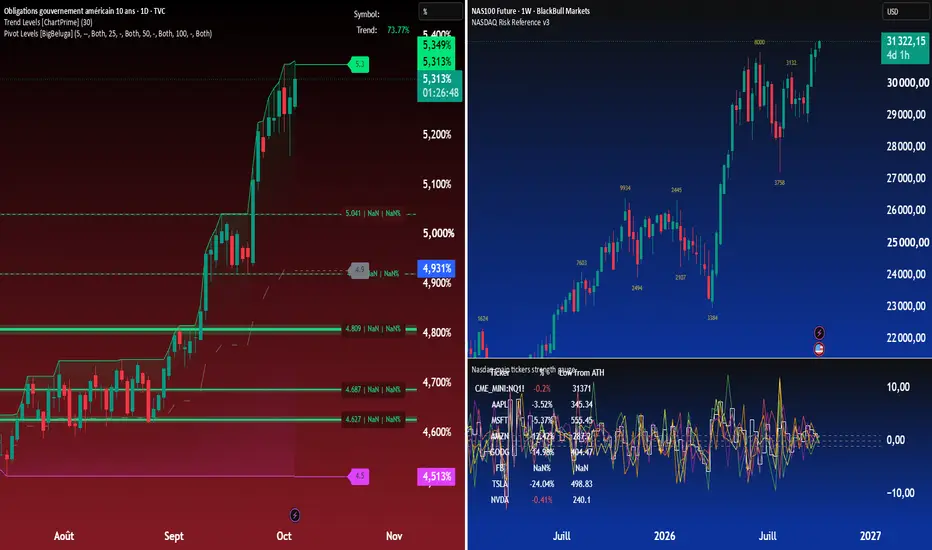
· La France emprunte plus cher que les États-Unis. Le taux français à dix ans (le graphique) a dépassé 5 % en octobre et finit le mois à 4,98 %, contre 4,93 % pour l'État américain : du jamais-vu depuis 2013 . Et l'agence Fitch menace désormais d'abaisser la note du pays. Économie en recul (−0,1 % au troisième t
Obligations d'État
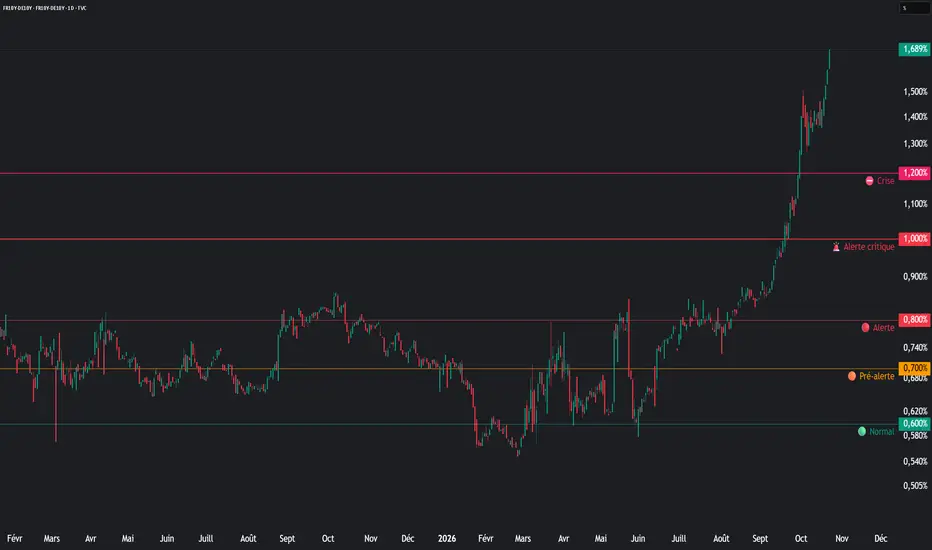
Spread France-Allemagne | 10 ansBonjour,
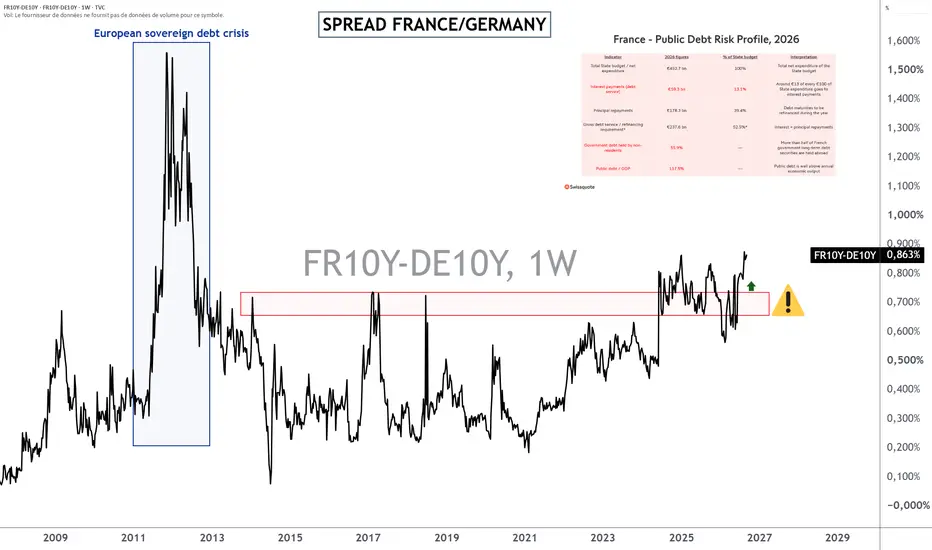
L’écart entre les taux français et allemands à 10 ans approche 1,7 point, soit près de 170 points de base. Ce niveau traduit une prime de risque plus élevée exigée par les investisseurs pour financer la France.
Ce signal ne signifie pas, à lui seul, que la France est en crise de financement. Mais il rappelle que la trajectoire de la dette, le déficit et la crédibilité des choix budgétaires sont désormais davantage scrutés par les marchés.
Pour redresser la situation, il faudra pr
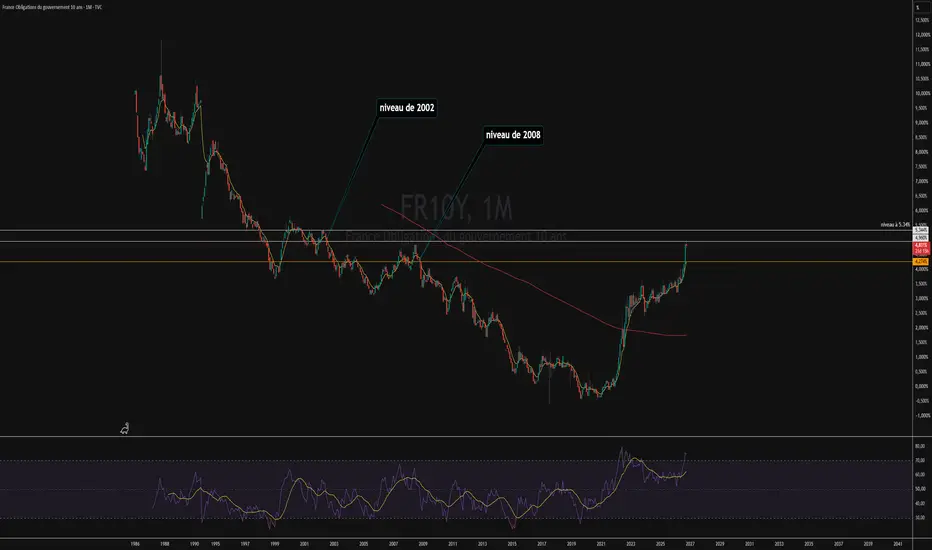
Taux à 10 ans français (OAT): Faut-il avoir peur?Le 1er octobre, l’OAT à 10 ans a frôlé les 5 % (4,96 %), un sommet depuis 2002, avant de se retourner et d’effacer ses gains après la présentation du projet de budget.
Le troisième trimestre s’est terminé sur la plus forte hausse trimestrielle des taux depuis près de 40 ans.
L’État prévoit d’émettre 340 milliards d’euros d’obligations l’an prochain, un montant record, et 43 milliards d’euros d’économies supplémentaires dans le budget 2027.
Au 7 octobre, l’OAT était à 4,83 % contre 3,49 % pour
Spread de taux France/Allemagne, pression maximale.Au début du mois de septembre, je vous proposé une analyse sur TradingView qui mettait en évidence le risque que le spread de taux obligataire entre la France et l’Allemagne augmente fortement. En effet, un pré-signal technique haussier était donné et depuis le spread de taux s’est envolé sur ses niveaux de l’année 2011, soit à l’époque la crise de la dette souveraine européenne.
Voici tout d’abord ci-dessous l’analyse que j’ai publiée début septembre. Vous pouvez constater que depuis le spread
Anthropic peut-elle se permettre d’attendre ?La hausse des rendements obligataires a accru l’incertitude sur les marchés, mais Anthropic a tout de même de bonnes raisons de poursuivre son introduction en bourse.
La hausse des coûts d’emprunt peut peser sur les valorisations boursières et rendre les investisseurs moins enclins à payer le prix fort pour les nouvelles introductions. Mais attendre ne garantit pas de meilleures conditions. Les taux d’intérêt pourraient rester élevés, et les marchés pourraient se détériorer. Pour une entreprise
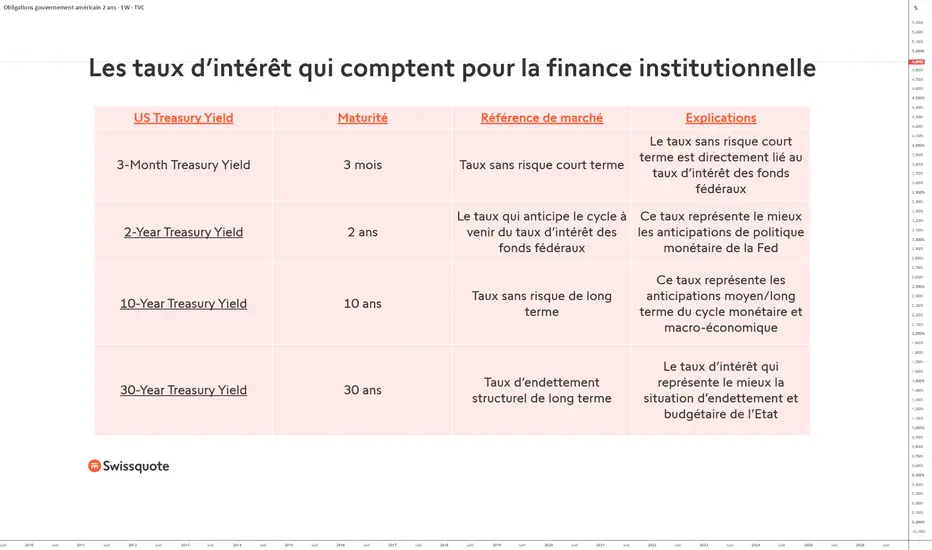
Les taux d’intérêt qui comptent pour la haute financeLes taux d’intérêt obligataires US du marché ont récemment fait de nouveaux records sur fond d’incertitudes sur les perspectives d’inflation, géopolitique, monétaire et d’endettement public.
Mais il faut bien garder à l’esprit que les taux d’intérêt obligataires du marché ont un rôle et une signification différente selon leur maturité, c’est-à-dire leur horizon de temps.
Trois taux d’intérêt US ont un rôle dominant :
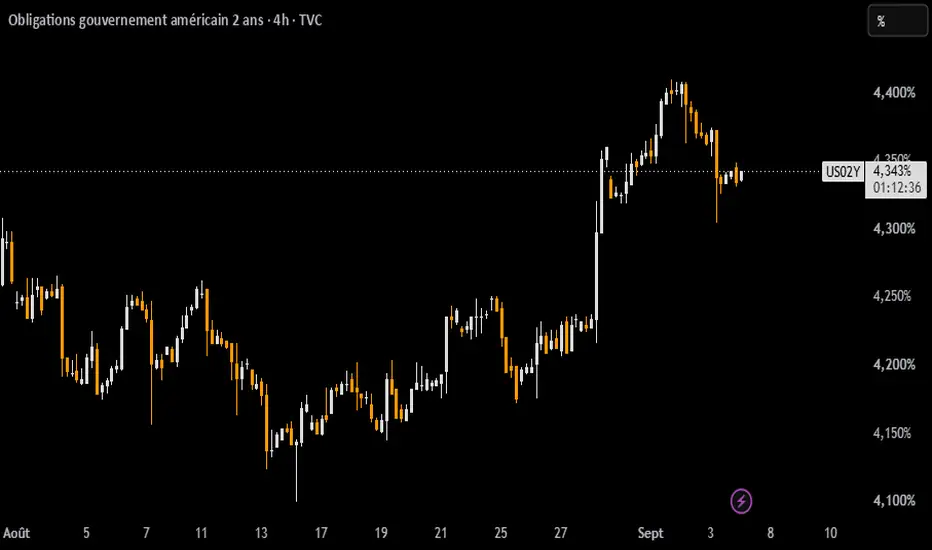
• Le taux obligataire à 2 ans US
• Le taux obligataire à 10 ans US
• Le t
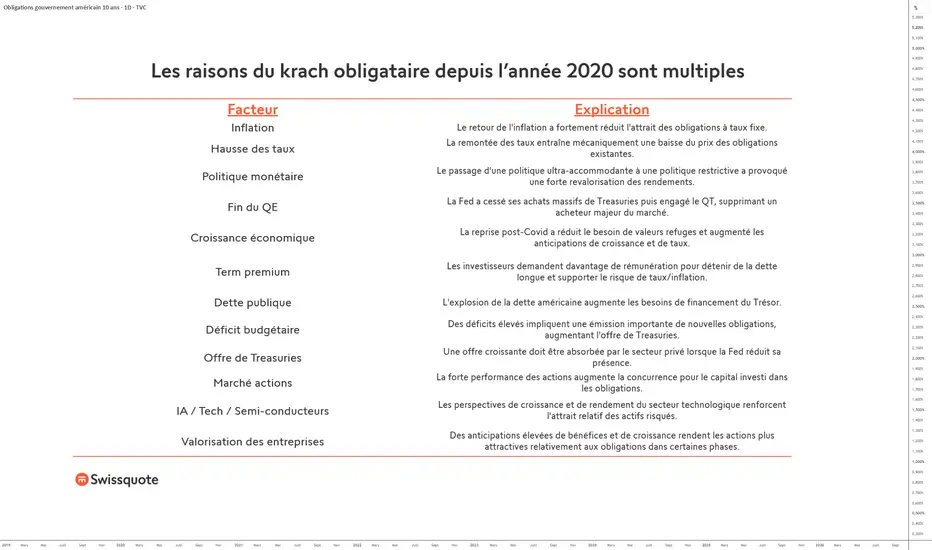
La purge obligataire va-t-elle se terminer ?C’est une des grandes questions qui occupent l’esprit des investisseurs institutionnels et des investisseurs particuliers : la tendance baissière du prix des obligations va-t-elle cesser cette année ?
En effet, le marché obligataire suit une tendance baissière depuis son record historique de l’année 2020, certains parlent de krach obligataire mais il ne faut pas exagérer non plus, la baisse se fait sous contrôle et par étapes.
Un bon portefeuille boursier est un portefeuille diversifié mais il
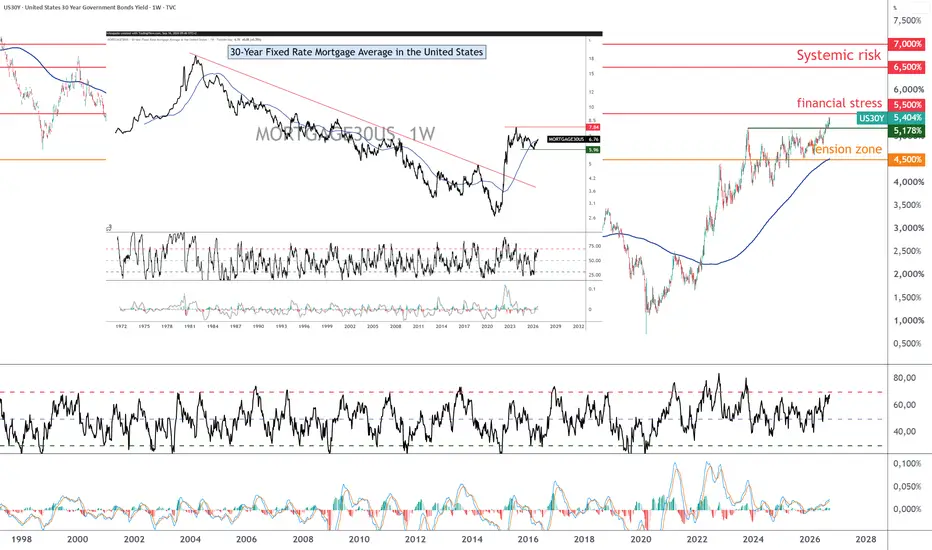
Vous devez suivre le US Mortgage rate. Voici pourquoi.La Réserve fédérale des Etats-Unis a donc dévoilé la semaine dernière ses nouvelles perspectives de politique monétaire. Une Fed de Kevin Warsh qui va très largement rester « data dependent » tant l’incertitude est encore forte sur le plan géopolitique.
Nous faisons souvent référence aux taux d’intérêt obligataires du marché US pour bien mesurer la remontée du coût du crédit pour l’Etat et les entreprises.
Mais comment bien appréhender l’impact que cela peut avoir sur le crédit immobilier des i
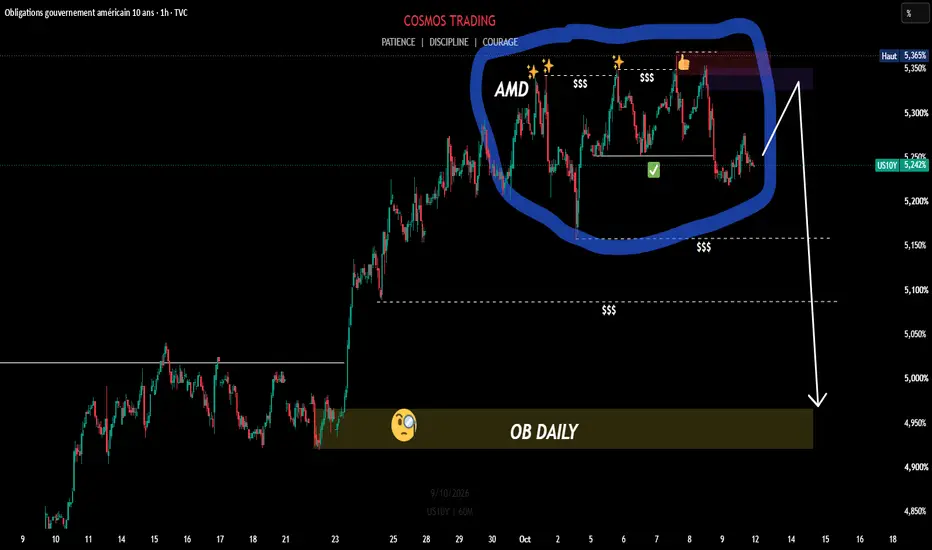
US10Y — RENDEMENT DES OBLIGATIONS US À 10ANSLe US10Y évolue autour de 4,95 %, après avoir retrouvé une dynamique haussière de long terme et repris sa moyenne mobile majeure. Le rendement approche désormais la zone de résistance 5,30–5,40 %, correspondant notamment aux sommets d’avril 2007 : une cassure confirmerait une extension vers 6 % puis potentiellement 8 %, tandis qu’un rejet pourrait ramener les taux vers 4 %–4,40 %. Dans le contexte d’une Fed plus restrictive, cette zone devient déterminante pour le dollar, les actions américaines
Le piège stagflationniste se referme sur les États-UnisDe nombreux éléments sont à surveiller aujourd’hui : la position des investisseurs étrangers sur la dette américaine et les actions américaines, les tensions sur les rendements obligataires, la situation au Moyen-Orient, la hausse de l’inflation et des coûts pour l’ensemble des agents économiques, ou encore les interventions que la Banque du Japon devra poursuivre sur le marché des changes.
Autant de facteurs à comprendre en ce jour décisif, marqué par une potentielle hausse des taux de la Fed.
IPP AMÉRICAIN — PREMIER TEST AVANT L’IPCle prix à la production américains seront publiés aujourd’hui. Le consensus prévoit une hausse mensuelle de 0,4 % pour l’indice global et de 0,3 % pour l’indice sous-jacent.
L’IPP est généralement moins déterminant que l’IPC. Mais cette publication prend davantage d’importance aujourd’hui, car l’IPP et l’IPC constituent les dernières données d’inflation avant le FOMC des 15 et 16 septembre. Or, l’inflation reste précisément le principal point de divergence au sein de la Fed.
La réaction du mar
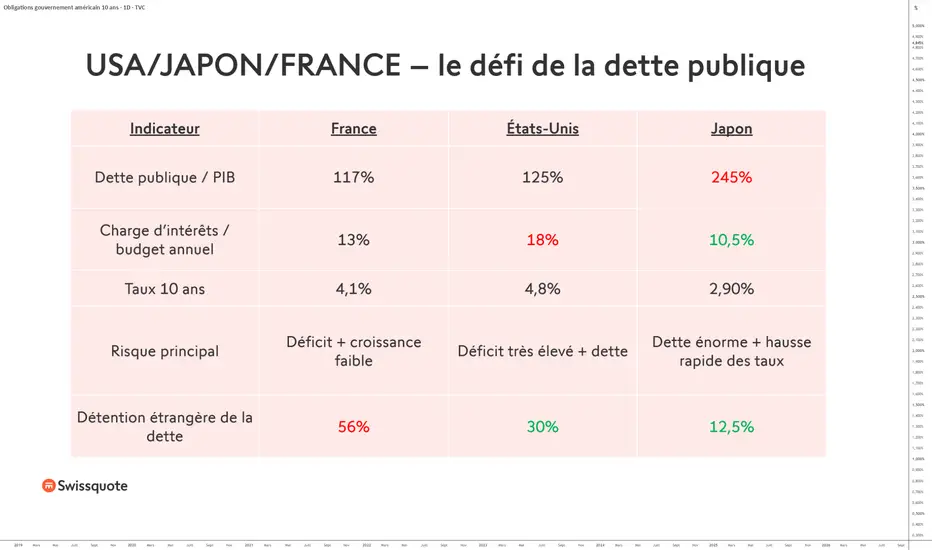
USA/JAPON/FRANCE, l’enjeu de la dette publiqueLa hausse des taux d’intérêt obligataires de long terme est un défi fondamental majeur actuellement en Occident. L’addition chaque année des déficits budgétaires alimentent une dette publique qui dépasse maintenant les 100% du PIB dans la plupart des grandes économies occidentales.
Cette dette publique est à la source chaque année d’une charge d’intérêt qui ponctionne une partie de plus en plus importante des dépenses de l’Etat, retirant donc des financements disponibles pour l’économie réelle
Le spread de taux France/Allemagne en zone d'alerte rougeAlors que le taux obligataire à 10 ans de la France a rejoint le niveau du taux obligataire à 10 ans de l’Italie, la question de la trajectoire de la dette publique française se pose. Cette question est d’autant plus importante que la France est la seconde économie de la Zone Euro et une grande puissance mondiale.
Parmi les données inquiétantes du moment, il y a un déficit budgétaire toujours nettement au-dessus de la cible européenne des 3%, une charge d’intérêt qui représente plus de 13% du b
Taux longs japonais, est-ce vraiment dangereux ?La tendance haussière marquée des taux obligataires occidentaux depuis l’année 2022 est devenue un thème d’inquiétude fondamentale majeure pour le marché. Prix du pétrole, inflation, déficit budgétaire, dette publique, autant d’éléments qui portent les taux longs de plus en plus hauts, notamment en Europe, aux Etats-Unis et aussi au Japon.
Pour l’économie japonaise, la situation peut devenir compliquée car la dette publique représente plus de 240% du PIB et la charge d’intérêt ponctionne une pa
NFP — Un test, pas encore le verdictLe marché retient son souffle alors que les données d'emplois sont attendus cet après-midi. Après deux mois négatifs, le NFP d'aujourd'hui révèlera qu'il s'agissait dernièrement d'un accident ou que vraiment le marché d'emplois s'affaibli. La page d'estimation est de -25k à 121k, le consensus tourne autour de 56k, le taux de chômage devrait rester stable à 4.1%, et les gains horaires moyens à base mensuel devrait faire un petit léger regain à 0.3%. Avec une Fed quasiment sur du 50/50 pour septem
Les Fondations des Marchés : Comment fonctionne la MacroéconomiePour décrypter les mouvements de la bourse, de l'or, du pétrole ou des devises, il faut d'abord comprendre les forces invisibles qui font bouger l'économie mondiale. Tout commence par trois piliers : les Banques Centrales, l'Inflation et les Taux d'intérêt.
1. Le rôle des Banques Centrales : Les gardiennes de la monnaie
Une banque centrale (comme la Fed aux États-Unis ou la BCE en Europe) n'est pas une banque pour les particuliers. C'est l'institution suprême qui gère la monnaie d'un pays ou d'u
Taux FR ça bascule sous 3.62%🔎 OAT 10 ans FR sous pression
Cassure de l’oblique haussière + formation d’un lower high.
👉 Zone clé : EMA 50 ≈ 3.62%
Si cassure confirmée :
➡️ objectifs 3.55% puis 3.51%
Le marché commence peut-être à basculer…
#trading #taux #macro
(Je m'explique, là ou vous savez) 😉
Pour celles et ceux qui souhaitent analyser la structure plus en détail, tout est détaillé dans mon contenu habituel.
⚠️ Sans conseil, sans filtre, simplement un partage d’analyse 😉
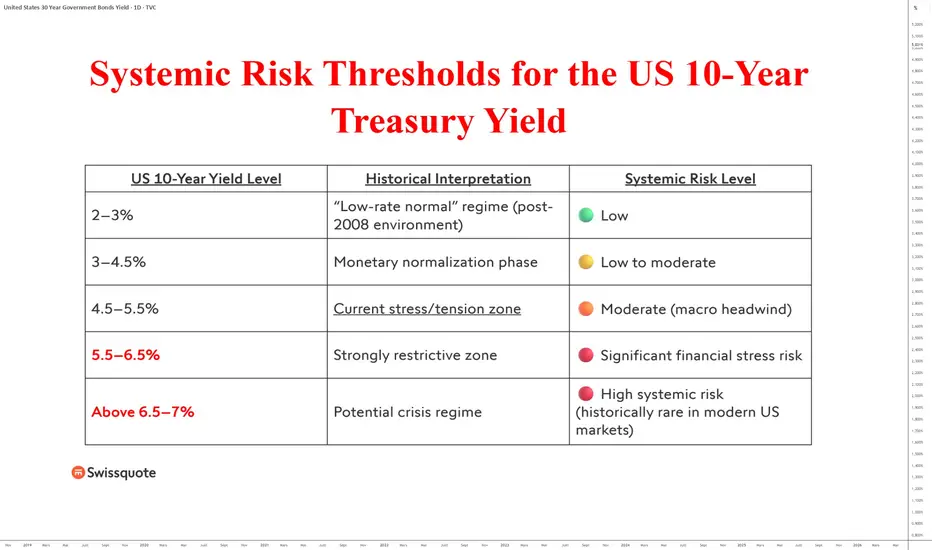
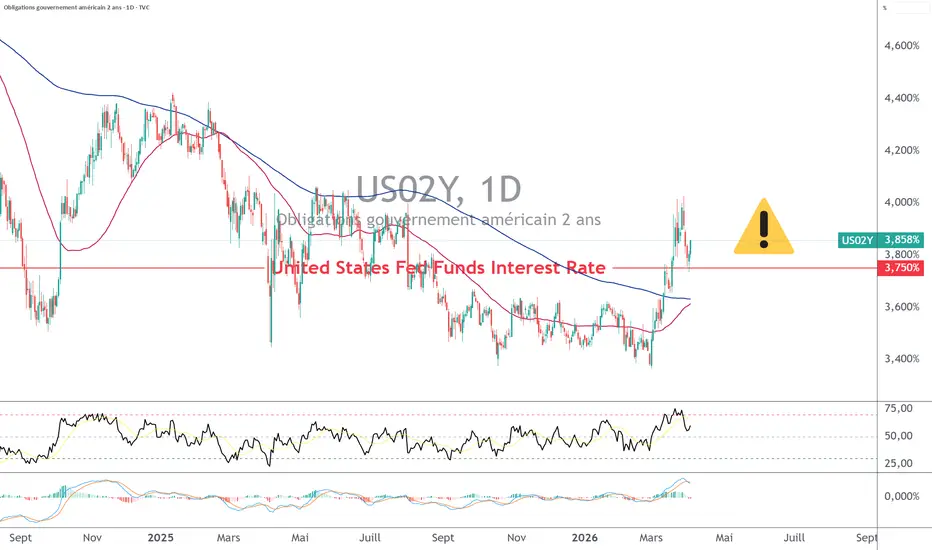
Taux d’intérêt, le seuil de risque systémique est-il proche ?Depuis le début des opérations militaires au Moyen-Orient le 28 février dernier, les taux d’intérêt obligataires du marché ont connu une forte hausse, en particulier la partie longue de la courbe des taux d’intérêt. Cette hausse des taux d’intérêt de long terme s’explique par une conjonction de facteurs fondamentaux, notamment la hausse du prix de l’énergie et la hausse de l’inflation et des anticipations d’inflation.
Alors que le taux obligataires US à 30 ans a rejoint son sommet du mois d’oct
Pourquoi les taux longs affolent ?La cause : Le hedge comme maître mot!
-Les rendements des Treasuries à long terme, notamment le taux à 10 ans, ont fortement progressé. Face aux risques d’inflation alimentés par la hausse des coûts de l’énergie, les investisseurs exigent des primes de rendement plus élevées et ont ainsi réduit leur exposition aux obligations de longue durée pour limiter leurs pertes. Ce mouvement de vente massif explique la flambée des taux américains, le prix des obligations évoluant de manière inverse à leur
FRANCE DEBT - BANKRUPT SOON ?La dette était soutenable tant que la croissance nominale compensait le coût du capital.
Quand croissance ↓ et taux ↑, le système devient instable.
The debt was sustainable as long as nominal growth offset the cost of capital. When growth and interest rates fluctuate, the system becomes unstable.
Rendements US en hausse, pression sur les actifs à risque !« Bonjour à la communauté TradingView, analysons le marché avec rigueur et objectivité. »
Prenons ensemble un moment pour développer une compréhension claire de la situation actuelle du marché et pour anticiper ce qui pourrait se produire si les tendances actuelles se poursuivent.
Compréhension macro : hausse des rendements américains
Si les rendements des obligations d’État américaines à 20 ans continuent de progresser, cela s’explique généralement par trois facteurs principaux :
• Hausse
Le signal technique à attendre pour revenir à l’achatLes opérations militaires au Moyen-Orient depuis le samedi 28 février dernier bouleverse l’économie mondiale et ont eu un fort impact sur les marchés financiers internationaux. L’envolée du prix du pétrole et du gaz générée par la fermeture du détroit d’Ormuz a entrainé un mouvement de vente sur les marchés actions mondiaux et il y a eu peu de secteurs qui ont résisté sauf ceux liés au prix de l’énergie et à la défense.
Le mécanisme de transmission baissière de la situation géopolitique aux bou
"FR10Y : le taux français sous pression politique"Contexte et tendances récentes
Depuis l’annonce du vote, les rendements des OAT 10 ans ont grimpé à environ 3,6 %, un plus haut récent, reflétant la montée des inquiétudes sur le déficit et la stabilité politique.
La prime de risque de la dette française par rapport à l’Allemagne s'est élargie, soulignant la méfiance des investisseurs envers Paris.
Des institutions comme UBS, AllianceBernstein ou Citi conseillent des stratégies prudentes ou défensives sur les obligations françaises, preuve