Le Retour de l’inflation après l’invasion de l’Irak par les USA Après le 20 mars 2003, le graphique montre un changement progressif mais net dans le comportement des principaux indicateurs financiers. Le dollar commence à s’inscrire dans une tendance baissière durable, marquée par une succession de replis qui traduisent une perte de force relative. Dans le même temps, le pétrole sort d’une phase plus instable pour entrer dans une dynamique haussière structurée, avec des sommets et des creux de plus en plus élevés. Cette évolution indique le début d’un cycle
Obligations d'État
Analyse Macro Hebdomadaire – Structure & Flux🌍 Bienvenue sur mon Analyse Macro Hebdomadaire
Je partage ici une lecture structurée des marchés à travers une approche macro multi-actifs.
L’objectif n’est pas de prédire, mais de comprendre le régime dans lequel nous évoluons.
• Ou se positionne le dollar ?
• Que font réellement les rendements ?
• Les indices sont-ils en expansion ou en distribution ?
• L’or évolue-t-il dans un contexte favorable ou contraint ?
• La volatilité confirme-t-elle le risque ?
Cette analyse repose sur une lect
Les différents types d'OBLIGATIONS en bourseUne obligation, c’est un prêt que tu fais à un État, une entreprise ou une banque. En échange, tu reçois des intérêts réguliers (les coupons) et, à l’échéance, tu récupères le capital. Plus l’émetteur est risqué, plus il doit payer cher pour emprunter.
1. Rappel simple : qu’est‑ce qu’une obligation ?
Une obligation, c’est un contrat très cadré :
un montant prêté (valeur nominale, par exemple 1 000 €) ;
un taux d’intérêt (coupon) et un calendrier de paiement (annuel, semestriel…) ;
une date d
SP500 en zone de congestion : la vague 5 en vue ?Le SP500 évolue dans une zone de congestion sous une résistance, ce qui montre une indécision entre acheteurs et vendeurs.
Le marché respire après un mouvement haussier et cette structure correspond à une phase 4 d’Elliott, donc une consolidation avant une éventuelle vague 5.
Le momentum MKRS recule, ce qui indique un essoufflement court terme sans invalider la tendance de fond.
Le RSI reste au-dessus de 50, ce qui montre une pression acheteuse toujours présente malgré le range.
Statistiquem
Fin du carry trade en Yen, quel risque pour la bourse ?Depuis plus de deux décennies, le “carry-trade en yen” a constitué un pilier discret mais puissant de la finance mondiale. Ce mécanisme repose sur l’emprunt à bas coût en yens, du fait des taux ultra-faibles appliqués par la banque centrale du japon (BoJ), puis le placement de ces fonds dans des actifs étrangers plus rémunérateurs (actions, obligations, marchés émergents…). Le jeu était séduisant : un faible coût de financement et un rendement élevé en contrepartie = profit.
Mais estimer la tai
La récession à éclaté ?! Il y a quelques mois, j’ai réalisé une analyse qui semblait indiquer le début d’une récession. En regardant les différentes statistiques, c’était un scénario probable. Force est de constater que je me suis trompé.
Aujourd’hui, sans affirmer que la récession a déjà éclaté, je souhaite vous partager une nouvelle analyse ainsi que les statistiques qui semblent montrer qu’elle n’est pas loin. Peut-être que les droits de douane imposés hier par Trump contre la Chine en seront le déclencheur… ou pas
Obligations du gouvernement des États-UniUS02Y - Théorie de Dow (Vision Hebdomadaire)
L’analyse actuelle des rendements du US02Y (bons du Trésor à 2 ans) reflète une tendance baissière claire selon les principes de la théorie de Dow :
Tendance baissière confirmée :
La séquence de sommets et de creux descendants est en ligne avec une dynamique baissière, indiquant que les vendeurs dominent le marché à ce stade.
Analyse de Fibonacci :
Le premier pic a été rejeté sous le niveau clé de 78,6 % (retracement de Fibonacci).
Le second pic a é
Risque de crédit FRANCE: 2 baromètres décisifsDepuis l’annonce du vote de confiance du 8 septembre 2025, la situation politique française est plongée dans une forte incertitude. Le Premier ministre François Bayrou, qui dirige un gouvernement minoritaire, fait face à une opposition déterminée qui a déjà annoncé qu’elle voterait contre, rendant son maintien à Matignon très improbable. Cette fragilité politique a immédiatement pesé sur la confiance des marchés : la prime de risque et les coûts d’emprunt augmentent pour le gouvernement et les e
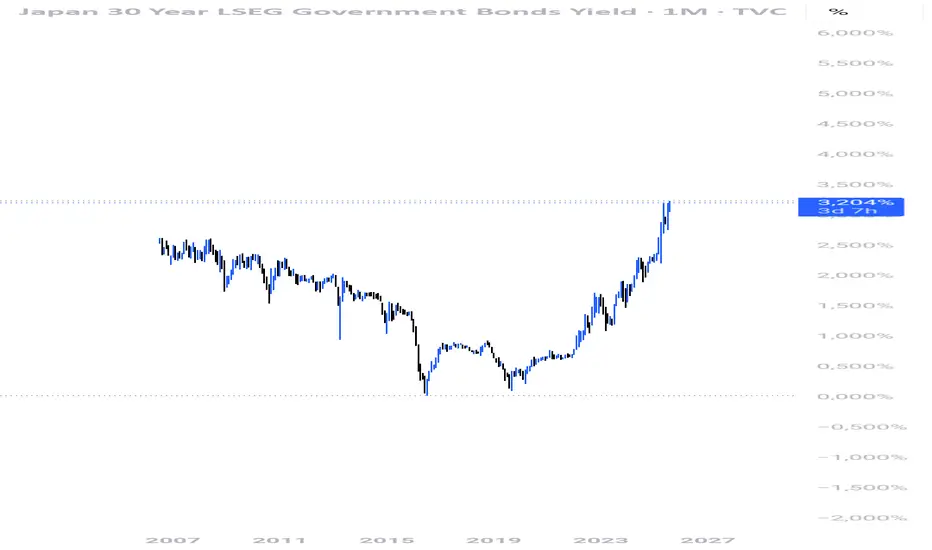
Les Obligations à 30 ans Japonaises🇯🇵La hausse des rendements obligataires japonais à 30 ans (à ~3,21%) signale une hausse des taux d'intérêt et des préoccupations inflationnistes, qui attirent généralement les capitaux étrangers et renforcent le yen. Cependant, les risques budgétaires liés à l'augmentation potentielle des émissions obligataires pourraient l'affaiblir à court terme.
US10Y – Cassure du canal baissierLe rendement des bons du Trésor US à 10 ans (US10Y) a récemment cassé par le haut un canal baissier, signalant un regain de pression haussière sur les taux longs.
Actuellement, le cours se stabilise sous une résistance majeure entre 4.62 % et 4.66 %, niveau qui joue un rôle pivot pour la suite.
🔍 Deux scénarios probables :
1️⃣ Rejet sous résistance
→ Retour vers l’ancienne oblique / support à 4.50 % – 4.45 %
→ Soulagement temporaire possible sur les actions et valeurs de croissance
2️⃣ Cassur
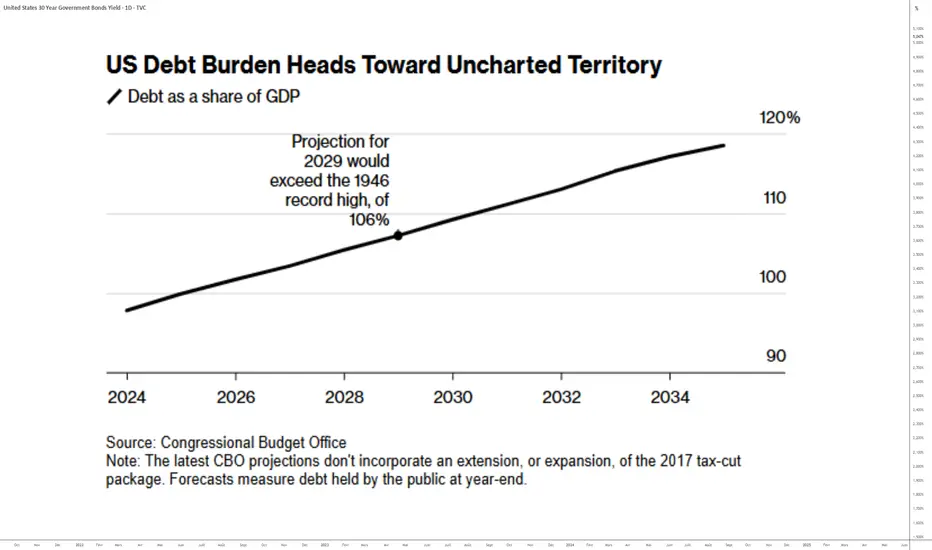
La dette US est-elle une menace à la reprise du marché actions ?Introduction : Le marché actions marque le pas à court terme après avoir effectué une reprise haussière verticale depuis le début du mois d’avril. Les thèmes d’inquiétude fondamentale sont nombreux mais l’un d’entre eux est actuellement sur le devant de la scène, la soutenabilité de la dette souveraine des Etats-Unis. Il est naturellement bien trop tôt pour évoquer une crise de la dette publique US mais la nouvelle loi fiscale défendue par l’Administration Trump envisage la hausse du plafond de
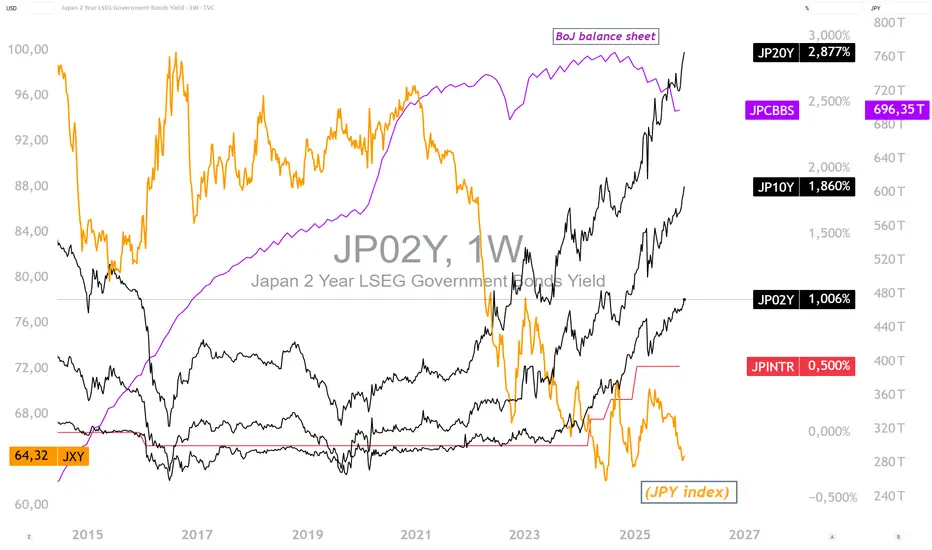
Perspective de l'obligation 10% japonaisLe rendement des obligations d'État Japonais à 10 ans est désormais de 1,55 %, son plus haut niveau depuis 2008. Pour l'instant, les rendements augmentent lentement, mais à un moment donné, le rythme de la hausse va s'accélérer. Lorsque cela se produira, la pression à la baisse sur les bons du Trésor américain et les actions américaines s'intensifiera.
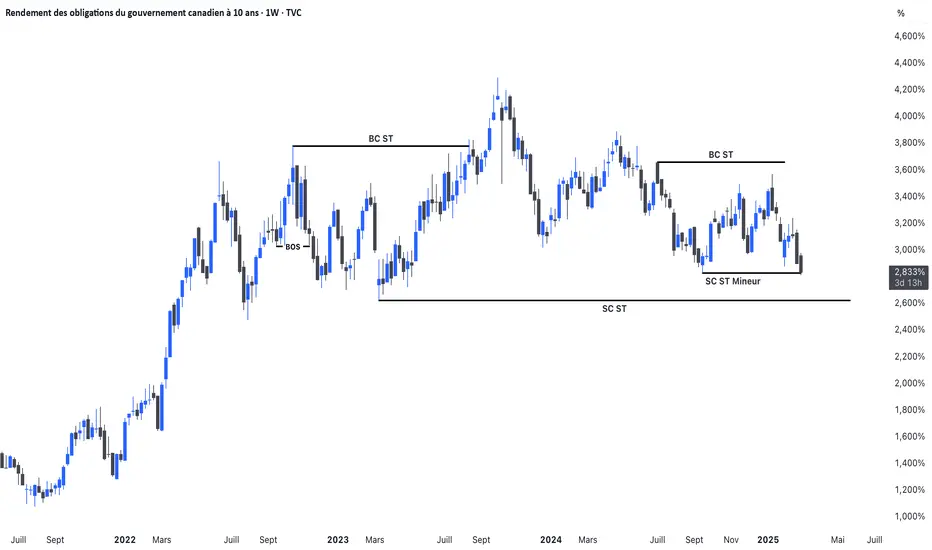
CAD FONDA + Graphique FONDA :
CAD DOWN : Semaine compliquée pour le CAD avec la politique de Trump. À partir du 4 mars, les nouveaux tarifs douaniers seront appliqués, ce qui risque de freiner la croissance économique canadienne.
Les données du PIB n'ont pas été particulièrement encourageantes, renforçant la pression baissière sur le CAD.
Cependant, cette semaine est chargée en données économiques, donc il faudra rester attentif aux publications clés.
GRAPHIQUEMENT :
Sur ce graph en W, on voit bien la manipulati
Fuite des Capitaux Canadiens : La Suisse, Nouveau Refuge !?Dans notre analyse des capitaux sortants de l’économie canadienne, nous avons pu déterminer qu’une partie de ces capitaux se dirige vers l’économie américaine. Une autre économie attire également l’attention et pourrait prévoir une arrivée massive des capitaux canadiens : il s’agit de l’économie suisse.
La Suisse, tout comme le Japon, possède une devise dite "valeur refuge", qui a tendance à s’apprécier lorsque la situation économique mondiale se dégrade ou lorsqu’une incertitude est présente.
Analyse des flux: fuite des capitaux canadiens vers les USALors de ma précédente analyse, j'avais analysé l'économie canadienne et sa devise pour déterminer la position dans laquelle se place le Canada par rapport aux autres économies, mais aussi pour surveiller les flux monétaires. J'avais estimé que les flux quittaient le pays. La question est donc de savoir où ces flux se sont dirigés. Cette réflexion me mène, dans un premier temps, aux USA.
En effet, les investisseurs se désintéressent du Canada en raison de l'instabilité économique du pays. Ils so
Analyse Canada : Situation actuelle et opportunitésLa question est de savoir à quoi s'attendre avec le Canada dans les prochaines semaines et mois, et quelles opportunités pourraient être saisies en comprenant l'économie canadienne et la direction des flux monétaires. L'économie canadienne a vu son inflation être maîtrisée à 1,8 %, ce qui signifie que le contrôle de l'inflation n'est plus la préoccupation principale des investisseurs. L'appréciation ou la dépréciation de la devise sera désormais déterminée par d'autres facteurs, mais lesquels ?
Update idée de TRade GBPLa situation de la Grande-Bretagne a évolué, creusant davantage le spread déjà existant avec ses corrélations. La grande question est de savoir si la GB sera capable de redresser son économie, avec une situation qui s’empire jour après jour.
De plus, les retails, qui étaient dans le sens opposé à mon forecast, sont désormais dans le même sens. Remettre en question mon analyse ne signifie pas qu’elle est fausse, mais qu’elle pourrait se produire plus tard.
En décembre, l’inflation a augmenté, p
Perspective de JP10YLe rendement du JGB à 10 ans est désormais de 1,18%. Cela peut ne pas paraître élevé, mais la direction est plus importante que le niveau. Une fois que le rendement dépasse 2 %, ce que, je pense, sera le cas cette année, le rendement peut rapidement doubler pour atteindre 4 %. Une telle décision aurait des conséquences désastreuses sur les obligations mondiales et les actifs à risque.
OAT 10 en baisseLe rendement de l’OAT 10 est sous une résistance, la trendline baissière et si elle est toujours d’actualité ça devrait baisser vers le plat de senkou span rouge à environ 3% .
Si le prix remonte et casse la trend de manière pérenne alors les cibles seront les précédents plus haut (ex 3.37%) mais je penche pour une baisse des rendements des obligations des principaux états, la majorité.
Eu02YAnalyse: Après la prise de liquidité du high nous pouvons nous attendre à un chute du prix Ducoup vu que la liquidité du haut du jour d'avant a été prise le marché va se dirigé vers l'opposé c'est a se moment la que nous voulons entré grâce à l'FVG laisser lors du retournement on va attendre que prix revienne jusqu'aux 50% de l'FVG et entrer en shot visant le prévious Day low