ユーちぇる監督の相場観【AI投資失速は株安だけで終わらない】
「AI株が下がっても
ドル円には関係ないでしょ」
そう思っているなら
金利を挟んで考えてみてほしい
AIへの期待がしぼんで
巨額の投資が減速するなら
米金利を支えていた要因が弱まる
その先には
ドル円への下落圧力もあるんだよね
——————
ChatGPTを
開発しているOpenAI
10/8(木)に以下の報道
9月の年換算売上高が
約500億ドルと説明
↓
従来伝わっていた数字を
200億ドル下回ると報じられ、
AI関連株が売られた
それだけでなく、
ずっと上昇していた米金利も低下した
今年、
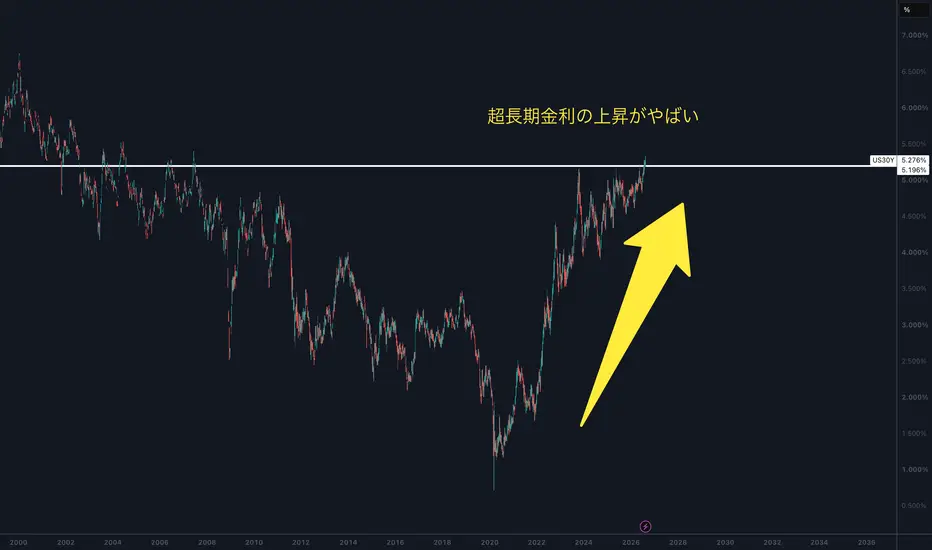
アメリカの長期金利が
上昇してきた理由は3つ
—
①イラン戦争によるエネルギー価格上昇
原油価格上昇を筆頭に
インフレ見通しを引き上げ
金利上昇圧力となっている
—
②米景気の強さ(AI投資)
AIブームは
アメリカの景気を
支える力にもなっている
データセンターを建てる
半導体を買う
電力設備を増やす
こうした投資が
企業の受注や売上を生んで
雇用にもつながる
景気が強ければ
FRBは金利を
下げる必要が小さくなる
市
国債
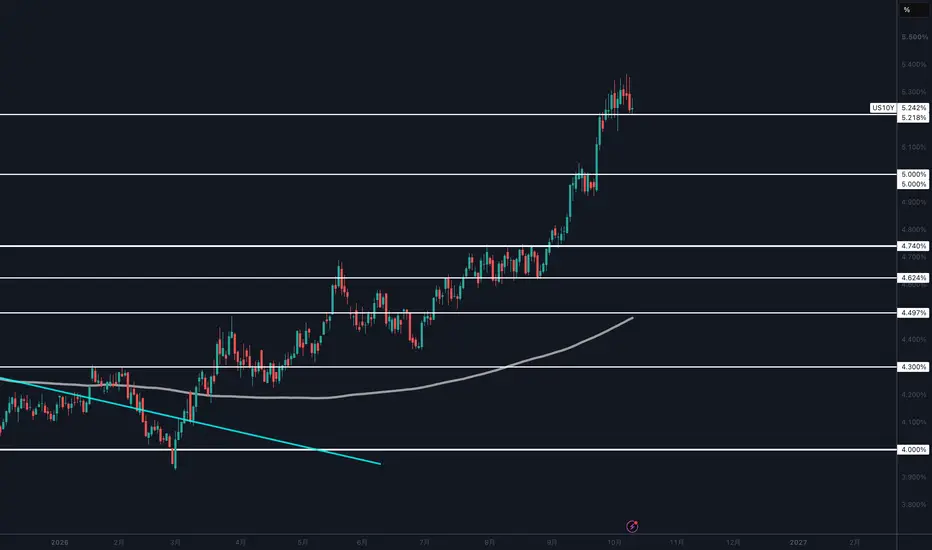
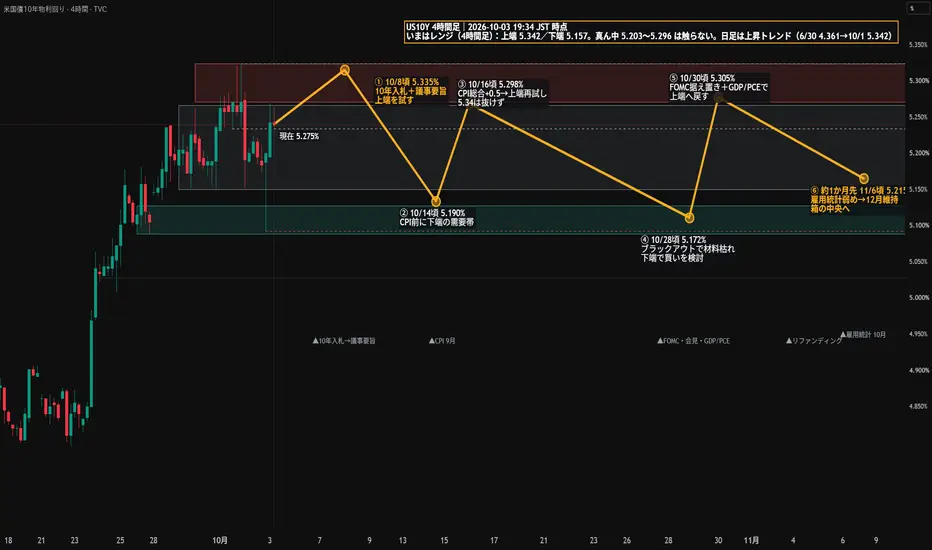
US10Y 1本の予測線|5.157〜5.342のレンジを入札・CPI・FOMC・雇用統計で往復→11/6に5.21へいまはレンジ(4時間足):上端 5.342/下端 5.157。真ん中 5.203〜5.296 は触らない。日足は上昇トレンド(6/30 4.361→10/1 5.342、2002年4月以来)。
■相場環境
10/2 終値 5.275。10/1 の 5.342 で買い手が入り、10/2 の弱い雇用統計(+2.9万人)で 5.157 まで急落→4時間で全戻し。9/29 以降は 5.157〜5.342 の箱で、1時間足終値の4割が 5.23〜5.24 に滞留=値段が決まっていない。
■なぜ今こう動いているか
9月の +53bp は実質金利 +49bp・期待インフレ +5bp。物価不安の売りではなく、利上げの道筋(12月利上げ 86%・2027年 4.6〜4.7% まで織り込み)と期間プレミアム(1.02%・2025年以降の最高)の売り。原油(WTI 91・Brent 100 超)が総合CPIを押し、仏・伊・日本の国債も同時安(仏10年 4.86・日10年 3.09)。24年ぶりの水準では買い手も出て 5.34 は重い。
■ファンダ
FRB は 9/16 に +25bp(3.75〜4.0
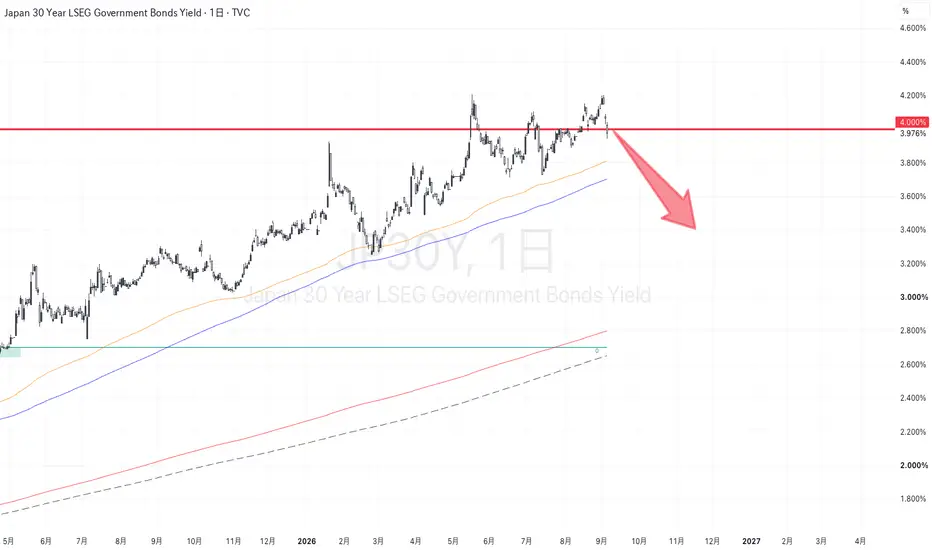
日本長期金利は4%を目指す #AIトレードアイデアラボどうも、トレードアイデアラボの猫飼いです。先週日銀が利上げし30年ぶり水準に。
日本の長期国債金利も目先で4%を目指していますね。
今のところ海外ヘッジファンドの国債トレーダーが積年の恨みを晴らすべくウィドーメーカー取引を仕掛け続けている影響で金利が上昇している側面が強い。しかしそれもそろそろ終わり、日銀の利上げ主導で金利が上がっていくでしょう。
ではどこまで金利は上昇するか?仮に40年前のレベルまで金利が回復するとすれば、6.25とか8%もあり得ます。そうなると僕でも預金金利で食べていくことが可能なレベル🤭
今のところ新NISAや株式投資、金や銀(シルバー)への投資も人気ですが、
例えば金に投資したところで値上がり期待ですので、金利もつかないし複利のメリットも得られない、、、下手したら手数料取られる。売却するまでは儲けを実感できないですしね。
お金が必要になり、いざ金地金を売ろうとした時に、運悪く値下がりしてるってことも。
僕もオブジェとして金を持ってますし、一応投資家として銀はずっと持ってますけど(チューリヒに保管してある)、これからは ””預金でお金を働かせる時代””
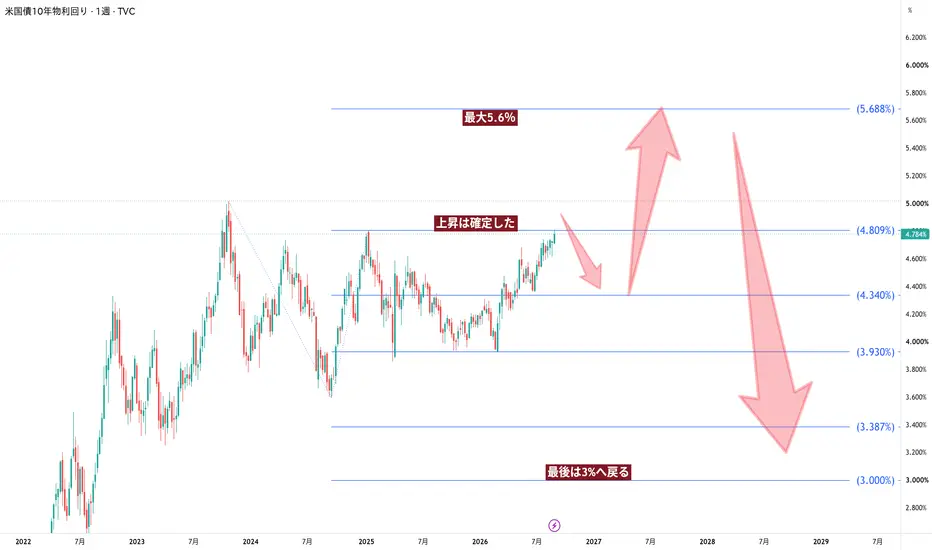
US10Y(米10年債利回り)2番天井を突破!実は今、一番マーケットで重要な点はこれ。
米国の10年債利回りが2番天井4.8%をついに突破した!という事です。
つまり、
①金利の更なる上昇が確定した
②一気に高値を越えるより調整があるかも
この2つがポイントになります。
確かにこのまま上昇して行って5%を越えて5.5%を目指す場合は
株価指数にとっては最悪。
下落し始めたドル円も、どうしたら良いのか分からないと思いませんか。
ただ、一旦調整してドルが売られるというのなら話は分かる。
US10Yが調整するべきポイントは4.34%です。
ただ、一旦は次のレンジを考えたいですね。
上が5%(天井)下は4.5%。
いずれ4.3%へ戻ってから5.5-5.6%へ上昇出来るというチャートになっています。
【その他の状況】
現在、米国では中間選挙を控えて利上げさせたくないトランプ大統領と、
インフレを止めるために利上げしたいFRBがせめぎ合っています。
この駆け引きによって値動きが決まります。
ただし、どうなろうとこの幅で動きます。
順序が入れ替わるだけ。
【FX】
米ドルの値動きとしては
例えばユーロドル ポンドドルは一旦下落
ノルウェー年金が日本の国債を買う。以前からお伝えしているとおり、カナダ年金基金を皮切りにオランダ年金基金、豪年金基金さらには我らがGPIFまでもが日本国債の比率を高めようとしてます。
金利上昇に沸く債券市場で、今、世界各国の巨大な年金基金(グローバル・ペンションファンド)の地殻変動が起きています。
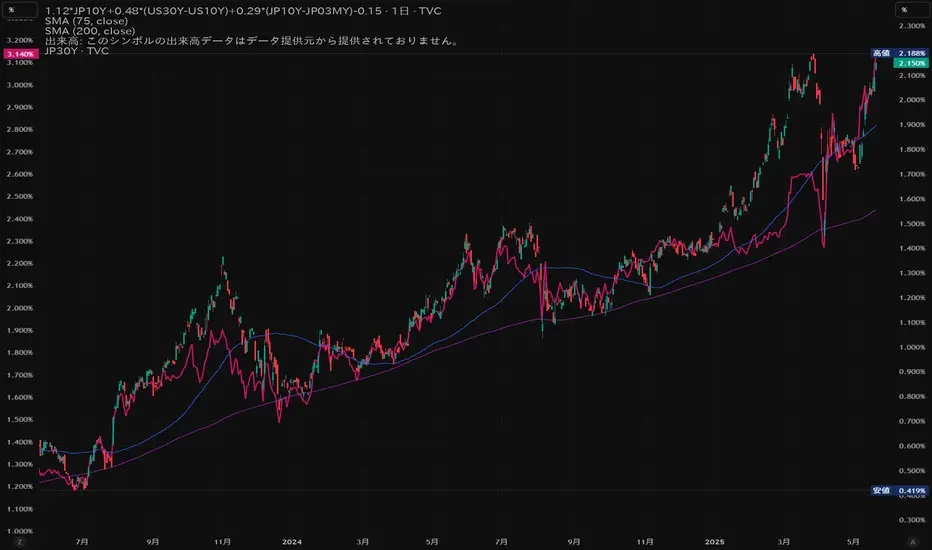
日本の長期金利(10年債利回り)が約30年ぶりの高水準となる3%台に突入し、超長期債にいたっては3〜4%台後半の利回りを付ける中、これまで「ゼロ金利の日本国債などポートフォリオに入れられない」と見向きもしなかった海外のメガマネーが、続々とJGB(日本国債)や円資産の組み入れ・検討を開始しています。
今回は、すでに具体的なポートフォリオ・シフトへと動き出しているカナダ、オーストラリア、オランダの3カ国の最新動向を軸に、この歴史的な「グローバルマネーの還流」の裏側をブログ記事として解説します。
ゼロ金利時代の終焉と、世界中から日本へ還流する大金(グローバルマネー)
これまでの四半世紀、海外の機関投資家にとって日本国債は「リターンを生まないクッション」のような存在でした。しかし、日銀の利上げ方針と日本のレジーム・チ
米国債10年物利回り(月足):5%の大台を射程に捉える上昇波。高金利レジームの定着と市場への影響📌 着目しているポイント
月足の高金利レジームと現在地: 2020年の歴史的低水準(0.5%付近)からの長期上昇トレンドが継続し、完全に「高金利レジーム」へと移行しています。
直近は4.60%台のサポートから反発し、現在は4.780%付近まで上昇。
2023年高値圏である5.00%を再び視野に入れる強いチャート形状を形成しています。
オシレーターの利回り上昇(債券売り)シグナル: MACDがプラス圏で力強く上昇しているのに加え、RCIも売られすぎ圏(利回り低下局面)から明確に反発。
長期的な「金利高・債券安」の圧力が再び強まっていることを示唆しています。
ファンダメンタルズの背景: ジャクソンホール会合でのFRB議長(ウォーシュ氏)によるタカ派姿勢や、中東情勢・原油高に伴うインフレ再燃懸念が長期金利を押し上げています。
また、実質金利の上昇(中立金利の上方シフト)や米国債の供給増も構造的な利回り上昇要因として機能しています。
💡 重要な理由
米10年債利回りの4.80〜5.00%という水準は、グローバル市場における「リスク資産のバリュエーションの限界点」として強
ユーちぇる監督の相場観【ジャクソンホール会合、ウォーシュFRB議長がやらかす?】
来週はジャクソンホール会合。
28日(金)23時にウォーシュFRB議長が発言する
今回、一番警戒しているのは
ウォーシュFRB議長が
強烈なタカ派発言をすることではなく。
むしろ「何も言わないこと」なんだわ
なぜなら今のアメリカでは、
「利上げしないから、超長期金利が上がる」
という一見すると
逆に見える動きが
起こる可能性があるから。
前回FOMCでウォーシュ議長は
相変わらずインフレ率を
2%に戻す強い姿勢を示した
当然、インフレ率を
2%まで戻すには
利上げするしかない
ところが、
そのために追加利上げをするのか、
具体的なシグナルは出さなかった
市場からすれば、
「インフレは抑えると言っている。
でも結局、利上げしないんでね?」
となった
「利上げしない=金利低下」
と普通は考えるところ
ただ、それは
主に政策金利や
短期金利の話なんだよね
FRBが十分に
引き締めないことで
将来もインフレが残る
と市場が考えれば、
20年・30年といった、
超長期の米国債の
保有リスクは逆に高くなる
(※長期
高市総理の国債発言の真意 — 日銀買い取りはドル円に影響しないメガバンク・ゆうちょ・生保が抱える日本国債の含み損は数十兆円規模と言われています。高市総理が日銀に国債を買えと求めたのは、それらを日銀が直接買い取ることで金融機関の含み損を救済する意味でしょう。
ポイント:これは市場取引ではない
日銀の国債購入には2つの経路があります。
市場からの購入(オペ) → 国債価格を押し上げ、長期金利を低下させる
保有者からの直接移転 → 市場を経由しないため、国債価格・金利に影響しない
高市総理が求めているのは後者です。銀行などが保有する国債を移転するだけなので、金利には影響しないはずです。これは日本同士の取引であり、ドル円にも直接の影響はありません。
現在の金利状況
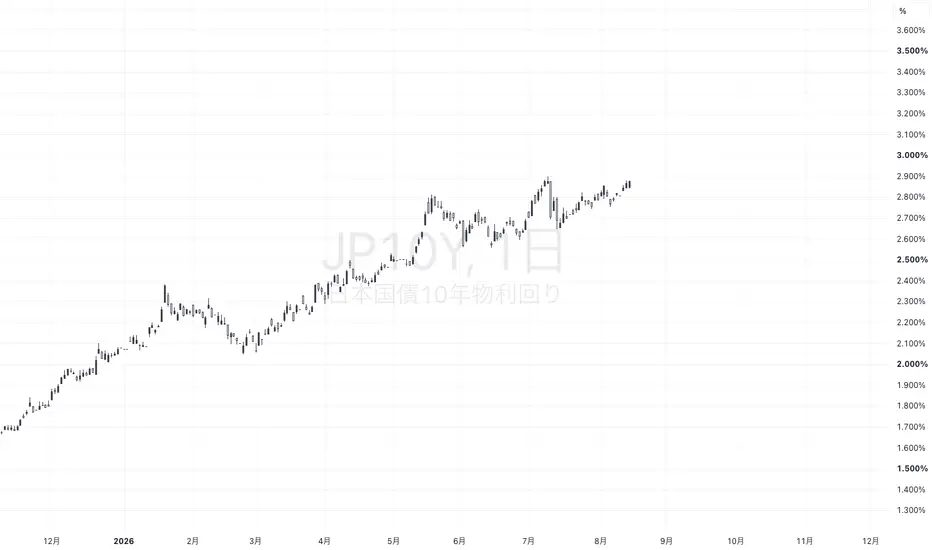
日本10年国債利回り:2.878%(2026-08-13)
米国10年国債利回り:4.692%(2026-08-13)
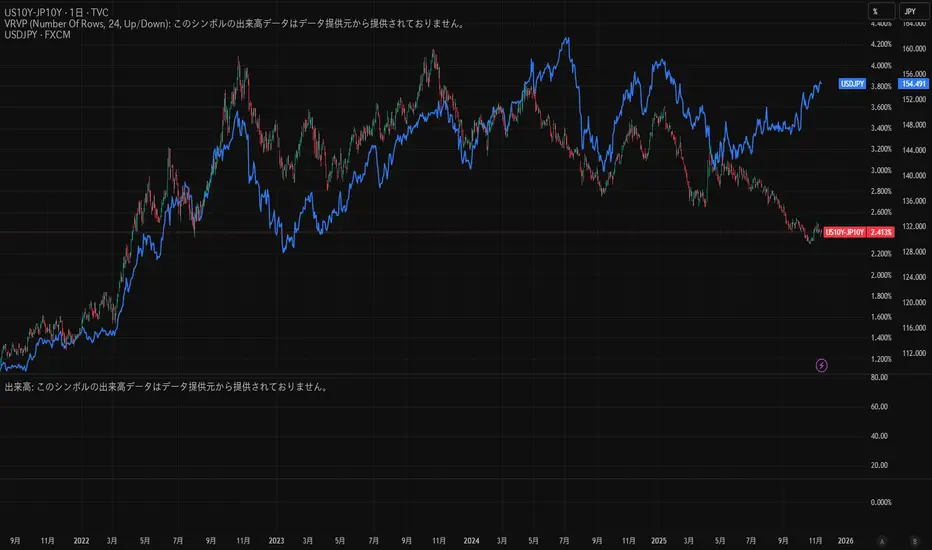
日米金利差:約1.81ポイント
ドル円:159.15(▲0.11%)
ドル円への含意
この国債移転がドル円に影響する唯一の経路は、金融機関のリスク行動の変化です。国債の含み損が日銀に移転されればバランスシートが改善し、リスク選好が高まる可能性はありますが、
金利が上がっても円が買われない相場の読み方どうも、トレードアイデアラボの猫飼い@プロトレーダーです。明日は日銀金融政策発表ですね!利上げ路線が継続していてそろそろ円高かと思う方の多いでしょうが、それに待ったがかかってます。
円安の正体はチャート外にある|国債市場が示す“次の一手”
多くのトレーダーが円安を見て、
「日銀はまだ利上げできない」
「日米金利差が続く」
といった、すでに織り込まれた理由をなぞっています。
しかし、今回の円安の背景には、
インジケーターにも、ローソク足にも表示されない市場があります。
それが
日本国債市場です。
⸻
国債市場が出している“異変”
直近、日本の長期金利は断続的に上昇しています。
本来、利上げ観測が強まれば「円高要因」と解釈されがちですが、
今回の動きは少し性質が違います。
ポイントは
「金利が上がっている理由」です。
・財政不安への警戒
・国債需給の悪化
・海外勢の日本国債離れ
これらが重なり、
「金利は上がるが、通貨は買われない」
という、トレーダーにとって最も厄介な状態が起きています。
これは
安全通貨としての円が、静かに評価を落としているサインとも読め
日本国債ショート(ウィドウメーカー取引)の流行と円需給の関係 #トレードアイデアラボどうも、トレードアイデアラボの猫飼いです。世界の債券ファンドが再び「ウィドウメーカー取引(日本国債の空売り)」に熱中しています。
日本国債を借りて売るということは、同時に「円を借りて売る」動きでもあります。
そのため、空売りポジションの増加は円の供給増=円安圧力につながります。
実際、日本国債の価格下落が続く今、海外勢は次々とショートを積み増しており、
円を借りて売るフローが市場に流れています。
つまり、債券市場の動きが為替市場にも波及している状態です。
ただし、空売りには必ず「買い戻し」があります。
国債の下落が一服すれば、ショートカバーによる円買い戻し=円高が起きやすくなります。
したがって、今は円安基調が優勢でも、
日銀の政策転換や金利上昇局面では逆流リスク(円高反転)に注意が必要です。
短期:円安要因
中長期:ショートカバーによる円高リスク
国債市場の需給と為替市場は、いま密接に結びついています。
と、ここまではセオリー通りなのですが、
日銀は今、追加の利上げを検討していますね。
これからは、金利主導で、日本国債の売り(価格下落)が加速し、円安も加速する可能性があり
日米金利差と金価格国際金市場の専門家の豊島逸夫氏が次のように書いている。
「日本国債の危うさが米国債の市場にも影響を与えている。トランプ政権下の大型減税などが引き続き財政規律を緩めると危惧される中で、日米の財政拡張不安が共振している」
「入札が順調に終わったと聞き、債券市場には安堵感が漂い、金市場では不安時に買われる金が高値圏で売られる結果になった。日米財政懸念が、今や国際金価格を動かす時代になった」
gold.mmc.co.jp
豊嶋氏の指摘を別の形で表現すると、日米長期金利差の動きを、金価格が追いかけているように見えることである。それを見える化したのがこのグラフである。
豊島氏が言う「日米財政懸念が、今や国際金価格を動かす時代になった」という「変化」とは、財政健全性への疑念が金利差に表れ、それが通貨の信認に影響を与え、最終的に金価格を動かすという波及経路ができつつあることによるものではないか。
日米金利差とドル円の乖離はVIX投資の好機日米長期金利差、ドル円、VIX/VIX3M、米国債イールドスプレッド曲線のグラフです。
期間は逆イールドの解消が定着した昨年12月から現在までです。
ドル円と金利差の連動が崩れてくるタイミングと、VIX/VIX3Mが0.9を超えてくる(=VIX上昇開始のサイン)タイミングが同じであることに着目し、以下の仮説を立ててみました。
逆イールド解消から2ヶ月余りが経った2月から、市場はリセッション入りを本格的に心配し始めた。まず狙われたのが米国債だった。それは日米金利差とドル円の乖離という形で現れ始めた。乖離はどんどん拡大し、VIX/VIX3Mに飛び火したが、一旦は落ち着いた。しかし、その間も米国債への売り圧力は水面下で続いていた。そしてトランプ関税の発表を契機として、全ての市場で一気に火が吹いた。トランプ関税は、市場の元々もっていた歪みを暴発させるための材料に過ぎなかった。
もしこの仮説が正しければ、日米金利差とドル円の乖離が拡大する時は、VIXの買いポジションにエントリーする好機となり得る。
日本国債利回り上昇が危ない #トレードアイデアラボどうも、トレードアイデアラボの猫飼いです。かつてないくらい日本国債の利回りが上昇しています。
米国債の利回りに追いつかんとするレベルです。こんな時はTradingviewにはイールドカーブを瞬時に確認するボタンがあるので便利ですね。
この問題の影響は多岐にわたります。
・不動産バブルの崩壊
・超円高になるかどうか
・物価の問題、インフレ加速かスタグフレーションか
・日銀はもう国債を買い上げられないので手詰まり
・日本国債の買い手、売り手は誰か
・悪い政策へのきっかけに利用される(景気対策のばらまき、売国政策)
・国債暴落デフォルト懸念(IMFによる消費増税の指導)
などなど
※引き続き日本の短期国債、超長期国債の動向を注視し追記していきますね。
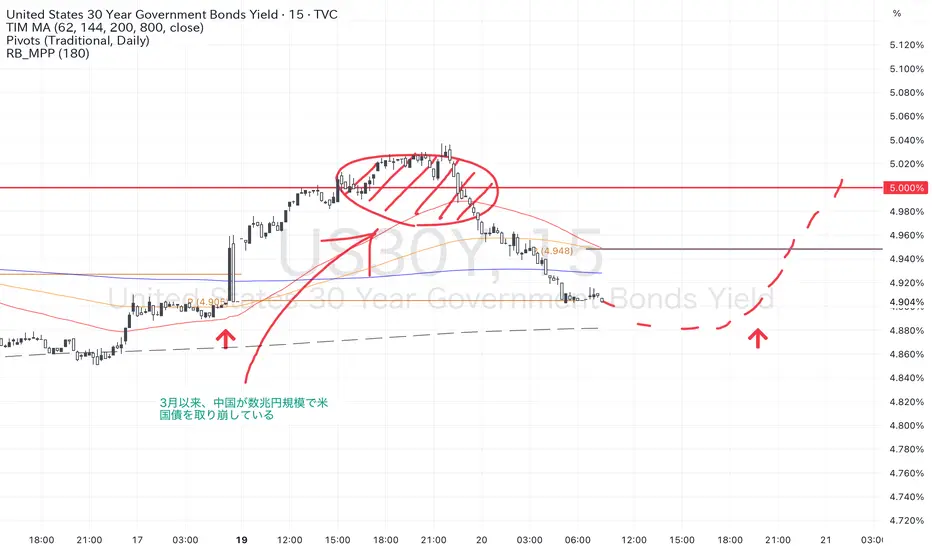
【米国債】中国がついに“売り”に本腰?利回り急上昇でドル円は乱気流へ!どうも、トレードアイデアラボの猫飼いです。
さて、本日のテーマは「米国債とドル円の乱気流相場」。
いつもはテクニカル中心に相場を見ている方も、今日ばかりはファンダメンタルズを無視できません。
というのも、先週末から「ある国」の動きが、相場全体に大きな乱をもたらしているのです。
その「ある国」とは……はい、みんな大好き中国です。
⸻
■ 中国が米国債を大量売却、しかも“計画的”に?
通常、米国債は「長期保有してナンボ」という安定資産。
ところが2025年3月以降、中国は突如としてそのスタンスを変え、大量に米国債を売却し始めました。
先週末には、その影響で米10年債の利回りが5%台に突入。
そしてなんと、昨日も再び5%を超えるという、異例の事態に。
一部では、ムーディーズが米国債の格付けを「Aaa → Aa1」に引き下げた影響とも言われていますが……
正直、ムーディーズと中国がグルなんじゃ?
と思いたくなるくらい“タイミングが良すぎる”格下げですよね笑
■ 通常とは違う、異質な“ドル円”の反応
米国債が売られると、普通はこうなります:
【米国債売り → 現
FRBが数ヶ月以内に戦略を修正する可能性 #トレードアイデアラボどうもトレードアイデアラボの猫飼いです。利下げ渋り戦略を続けてきたFRBのパウエルさんですが、トランプ政権になりそろそろ戦略の転換を迫られております。
米国債の利回りもそれを示すかのように上昇傾向。FOMCの声明を聞いても7月の利下げは遠のいた感がありましたので直近では5.0%を目指していることが明確でした。
昨日、とうとう5.0%に到達。
それを見計らったかのように昨日パウエルさんの発言がありました。
「今後数ヶ月以内に戦略を修正する可能性が高い」
数ヶ月というと3〜4ヶ月でしょう。7月以降のFOMCでなんらかの追加のアナウンスがあると見ています。当然ながら利下げ方向への戦略転換でしょうし、ドル円も当然下落するでしょう。
米国債利回りは本来あるべき4.25に向かう #トレードアイデアラボRWA(リアルワールドアセット)のトークン化が進んでいることで、米国債が買われています。その結果として米国債利回りが下がっていますね。
とはいえ本来あるべき姿(4.25%)に戻っているだけ。
また、トークン化によって暗号通貨が売られており、トークン化の流れが終わるまで暗号通貨があがりにくい状況になっております。今後米国債はトークンで取引され、一般投資家もアクセスしやすいものになっていくでしょう。
トークン化された米国債を国民にギフトとして配るという案もあるようですし、投資のデジタル化の流れは、そういった国の施策もやりやすくなってきます。
FRBが米国債のランオフ(バランスシート縮小)ペースを減額FRBが米国債のランオフ(バランスシート縮小)ペースを減額すると、銀行の投資資金にはいくつかの影響が考えられます。
1. 準備預金の減少ペースが鈍化 → 銀行の流動性が改善
• FRBのランオフ(QT)は、満期を迎えた米国債を再投資せずにバランスシートを縮小することで、金融システムから流動性を吸収する仕組みです。
• このペースが緩和されると、銀行の準備預金の減少が鈍化し、資金調達の余裕が生まれます。
• 結果として、銀行は貸し出しや市場投資に回せる資金が増えます。
2. 短期金利の低下圧力 → 銀行の投資環境が改善
• QTのペースが鈍化すると、短期市場金利(SOFRやT-bill利回り)が低下しやすくなります。
• 短期金利が低下すると、銀行はより高い利回りを求めて社債や住宅ローン証券(MBS)などの資産に資金を振り向ける可能性があります。
3. 銀行の貸出余力が増大
• 流動性が確保されると、銀行は企業や個人向けの融資を増やしやすくなります。
• これにより信用創造が活発化し、景気刺激につながる可能性があります。
4. リスク資産への資金流入
• QTの減
米国10年債利回りのレジスタンスとサポート米国10年債利回りはフィボナッチエクスパンションのラインに残りました。
4.36-4.38%辺りでは買われる可能性が高く
上昇すると
4.5%を上限に戻れます。
途中4.45%もレジスタンスになるでしょう。
最終的には、いつの日か(笑)
4.4%を週足や月足で割れた時には4.2%台の目標値を目指すでしょう。
そしてその時ドル円は暴落する事に。
【エクスパンションの見方】
例えば4.38-4.4%%で跳ねて、4.525%を明確に越える値動きがあれば上目線に切り替わります。
現在の4.4%~4.5%の間は下落でも上昇でもないエリア。
なのでしばらく落ち着くでしょう。
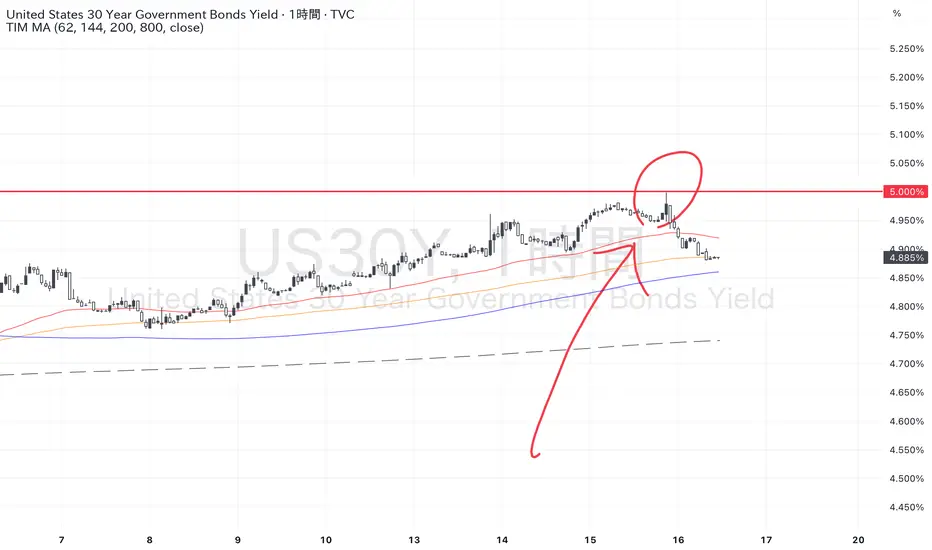
米国債はどこへ行った?どうも、トレードアイデアラボの猫飼いです。米国債の利回りが5.0%付近で高止まりしていますね。本来であれば毎月のFOMCで断続的な利下げを行い3.0%台まで落ちていても良い時期です。少なくとも現在の実効金利4.25%にいなければならないはず。
意図的に金利を下げず、米国債が安く売り叩かれているということであり、その行き先が気になるところ。花はどこへ行った、、、じゃなく米国債はどこへ行ったかってこと。中国を始め米国債を引き受ける国家は少ないので。
数年前からステーブルコイン化する暗号通貨が増えてきています。テザーを始めサークル、True、バイナンス、ペイパルコイン、リップルなど。これからも増えてくるでしょうし、それらは米ドルおよび米国債を担保として価値を補完しています。その発行額も簡単に◯◯兆円のレベルになってきていますね。
新たな米国債の受け入れ先として暗号通貨が主体となっていくのは間違いなさそうです。国際間の送金手段としても地位を確立しており、今後私たちは経済活動を通じてステーブルコインを使用し、知らず知らずのうちに米国債を支えることになりそうです。欧州や中国は最後まで反対する