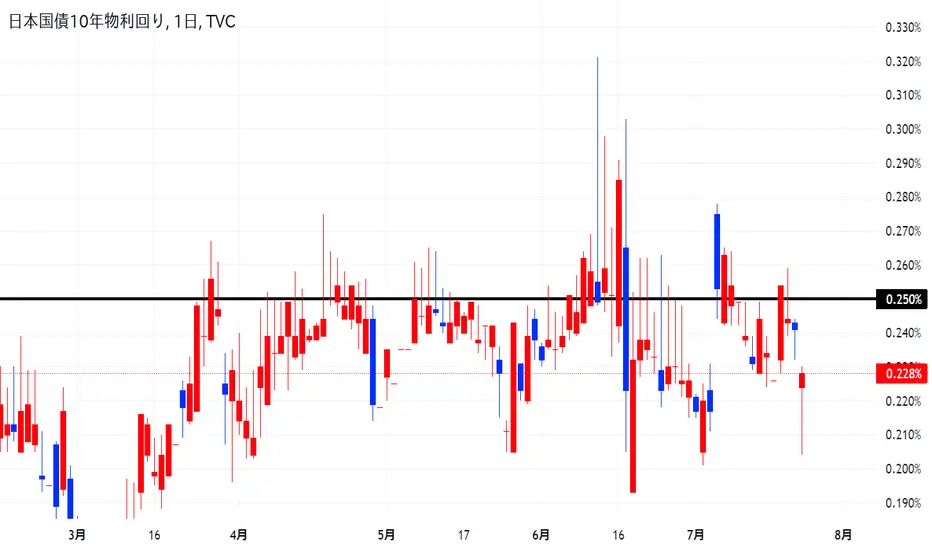
日銀、国債現物を買い上がり、先物空売りのヘッジファンドを撃退!?円ドルレートにも影響!日銀は大規模金融緩和を継続、指値オペで日本国債10年物利回り0.25%に抑え込んでいます。一方、英国のブルーベイ・アッセト・マネジメントなどヘッジファンドは、日銀による0.25%イールドカーブコントロールは維持不可能とし、国債先物で大掛かりな売りを仕掛けています。
国債価格が急落した場合、国債費の急増・住宅ローン返済不能や中小企業借入負担の懸念などから日本国債の格付け引き下げも懸念されてます。
しかし、日銀が現物を買い上がり、ヘッジファンドが買い手に渡す現物の国債がなくなり、返済受渡の現物を用意できなくなり、日銀がヘッジファンドを撃退したといわれています。
国債
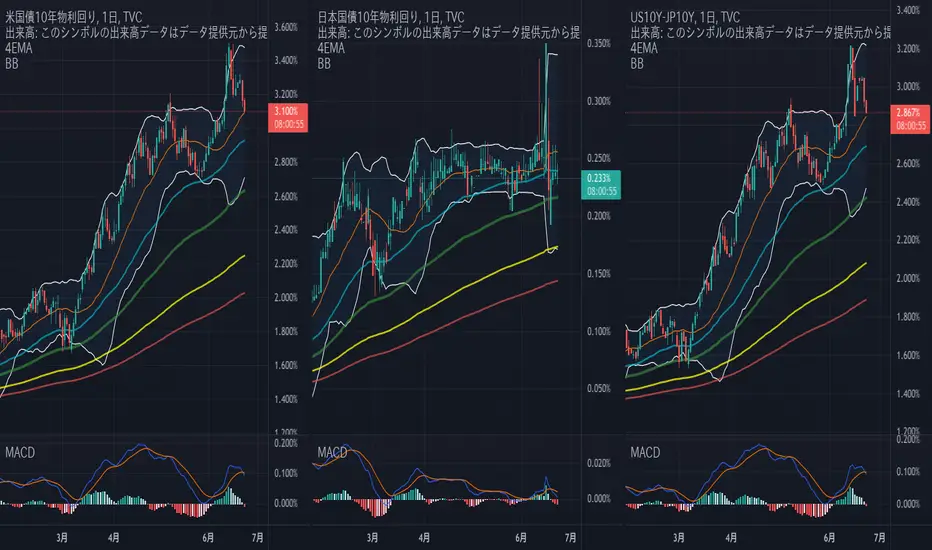
GMMAチャートでトレード 米国債10年で日足 ついに下転換 ドル安へゲームチェンジ!GMMAチャートでトレード 米国債10年で日足 ついに下転換 ドル安へゲームチェンジ!
もう7月も最終週、どんどん夏休みになって参加者が減ります 流動性の低下は必然です。
そんな中、米国10年金利が下転換です。高値にあるドルは調整入りするでしょう。
この半年 ドル円クロス円でトレードしてきましたが、この夏はポジションをひっくり返すタイミングなようです。
長期ではドル円は上がるのを想定しているので、この夏と秋で週足での買い場あたりまで調整してくれると長期トレンドとしてよい調整だと考えます。125円あたりなので10円下がりますが。。。。
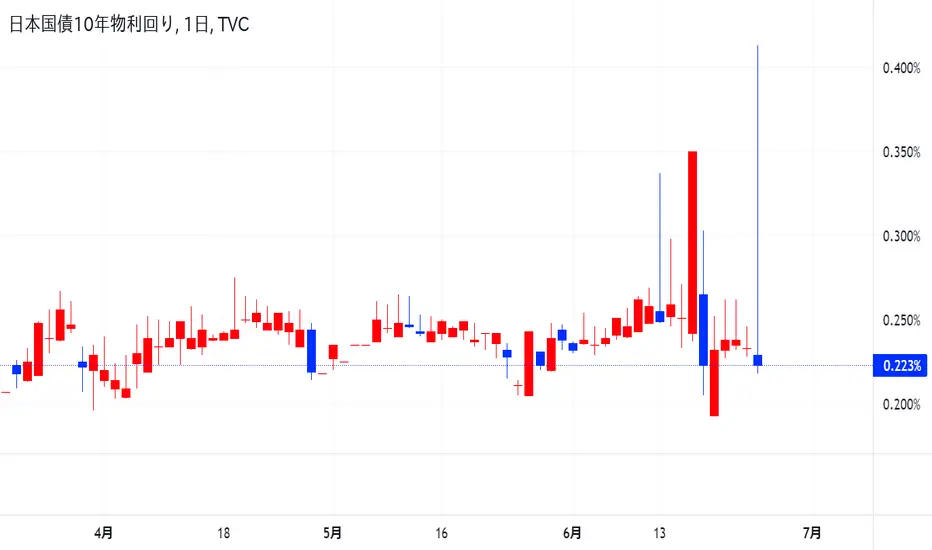
佳境を迎える日銀対ヘッジファンドの日本国債10年物利回りバトル!円ドルレートにも影響!6月24日、日銀とヘッジファンドの攻防が激しく、始値0.229%、高値0.413%、安値0.218%、終値0.223%と大きな上髭で終了。
日銀は大規模金融緩和を継続、指値オペで日本国債10年物利回り0.25%に抑え込んでいます。一方、英国のブルーベイ・アッセト・マネジメントなどヘッジファンドは、日銀による0.25%イールドカーブコントロールは維持不可能とし、国債先物で大掛かりな売りを仕掛けています。
国債価格が急落した場合、国債費の急増・住宅ローン返済不能や中小企業借入負担の懸念などから日本国債の格付け引き下げも懸念されます。
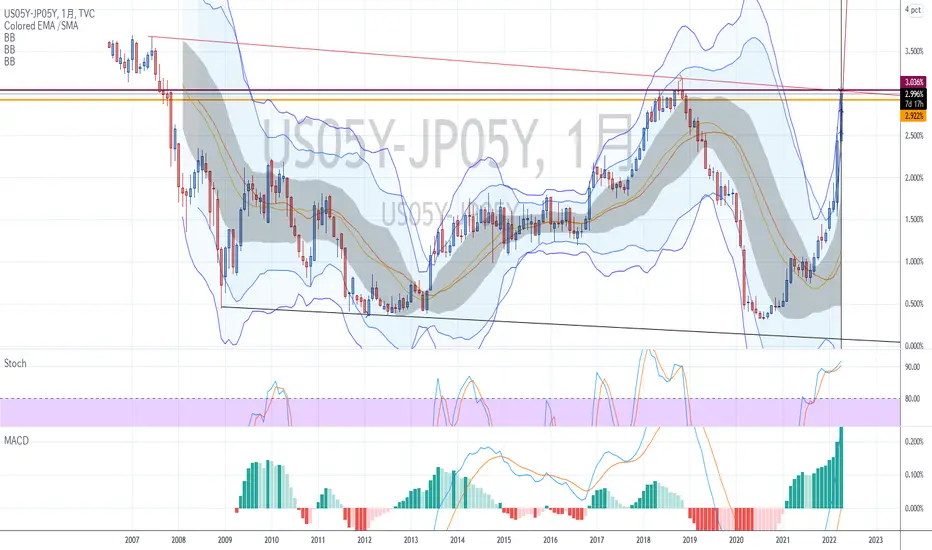
日銀がヘッジファンドに負けた場合、短期的には金利上昇から円安。長期的には、わが国国債格付けが引き下げられた場合、構造的な円安も懸念される。
緊急事態‼ 週明け円急騰の可能性浮上‼10年債利回りが急騰しています。
金曜日の引けにかけての上昇を推測すると、これは海外勢がマーケットクローズ間近に仕掛けてきているように感じます。
要するに
金曜日の取引時間内での債券売り(利回り上昇)であれば、日銀が「月曜日に指値オペを実行する」とアナウンスできる時間的余裕があるのです。
しかし今回の引け間際の急騰を推測すると、日銀にアナウンスをする隙を与えない様に仕向けた感じがするのです。
週明けの月曜同日中に【アナウンス】&【指値オペ】が実行できるのか定かではありませんが、もし不可能であればこれは海外勢の勝利を意味するかと思います。
ただし翌火曜日に再び無制限の指値オペが実行されれば、円は安定を取り戻すと思います。
月曜日は異常な円高の警戒が現状発生しているという事で、今夜は絶対に円売りは禁物です。
ドル円の買いは、、、「無謀」だと思います。
日銀の長期金利操作YCC変更の可能性について昨日、日本10年債利回りはYCCの上限(+0.25%)を越えて来ました。
通常は上限の+0.25%を付けた段階で、日銀が指値オペのアナウンスを行うため必然的に0.25%が市場参加者のレジスタンスとして機能してきました。
しかし、金曜日は違ったようです。
上限0.25%を越える(債券価格は下落)状態で売る事は、事実上売主にとっては損失となります。
なぜなら日銀が市場で決まった安い価格(利回り0.4%以上)より高い価格(利回り0.25%)で買ってくれるからです。
では、なぜ投資家はわざわざ損をしてまで日本の10年債を売り込んでいるのでしょうか?
答えは
「日銀の政策変更を見越している」からです。
〜前置き〜
現在日銀は2013より大規模金融緩和を行っています。
物価安定の目標2%を目指してYCCをはじめとした金融緩和を実行していますが、世界を見渡すと主要各国は金融引締め(日本とは真逆の政策)に路線変更が始まっています。
詳細は割愛させて頂きますが、海外は金利が上昇し、日本は金利が低いまま。
お金はより金利の高い方へ流れて行く性質(そっちの方が単純に儲かる)がある事から、円を売っ
米国債は逆イールド観測 景気後退懸念は加速するかチャートは1時間足です。
米2年債(オレンジ)と米10年債(青)の利回りが逆転する、逆イールドがまた観測されました。
今年は4月に何度か逆イールドが観測されましたが、またもやです。
逆イールドが観測されると半年~2年以内には景気が後退するというシグナルになります。
アメリカは前回のCPIが予想よりも高くなっており、一時は頭打ちだと思われていましたが、堅調に推移しております。
こうなるとCPIをまずなんとかすると宣言しているFRBは引き続きタカ派の姿勢を崩すことはできません。
また、先月まで小売売上高は悪化せずに堅調なままなので、アメリカ国内の景気が現在すごく悪化しているか言うとそうではないということにはなりますが、ここが次の発表ではどうなっているのか気になるところです。
既にアメリカは住宅市場では着工件数は減少し、住宅価格は高騰しており、政策金利上昇を受け、ローン金利も暴騰しています。
これは景気が良くない方向に行っているということを示しています。
明日FOMCの政策金利の発表と同時に経済見通しも発表されます。
とても重要な材料となるので、ここを見てドル円をはじめとする各通貨ペア
昨日、FOMCの「真の重要点」まとめこんばんわ。
今回は昨日発表された、FOMC決定内容について「真に重要な点」をまとめて行こうと思う。
「0.5%の利上げが行われた」、「毎月950億ドル規模の資産償却が決定された」等々、表面的なことではなく、この結果がマーケットにどのような影響を与えていくかを考察していきたい。
まず、昨日発表に発表されたFOMCの最重要点は何と言っても「QT」、FRBバランスシート縮小に関する実施内容の取り決めだ。
昨日発表された「QT実施内容」の影響力を理解するために、昨日発表のQT実施内容と前回2017年に実施されたQT内容を比較し整理していきたい。
以下、いくつかの点について今年に実施されるQTと、前回2017年実施のQT内容の違いをまとめていく。
———————-
①
「今年QT」
償却最大規模:950億ドル
「2017年開始QT」
償却最大規模:500億ドル
②
「今年QT」
現時点FRBバランスシート残高:約9兆ドル
「2017年開始QT」
当時FRBバランスシート残高:約4兆5000億ドル
③
「今年QT」
バランスシートに占める月最大償却比率:
950億ドル
昨日、FOMCの「真の重要点」まとめ。こんばんわ。
今回は昨日発表された、FOMC決定内容について「真に重要な点」をまとめて行こうと思う。
「0.5%の利上げが行われた」、「毎月950億ドル規模の資産償却が決定された」等々、表面的なことではなく、この結果がマーケットにどのような影響を与えていくかを考察していきたい。
まず、昨日発表に発表されたFOMCの最重要点は何と言っても「QT」、FRBバランスシート縮小に関する実施内容の取り決めだ。
昨日発表された「QT実施内容」の影響力を理解するために、昨日発表のQT実施内容と前回2017年に実施されたQT内容を比較し整理していきたい。
以下、いくつかの点について今年に実施されるQTと、前回2017年実施のQT内容の違いをまとめていく。
———————-
①
償却最大規模:950億ドル
償却最大規模:500億ドル
②
現時点FRBバランスシート残高:約9兆ドル
当時FRBバランスシート残高:約4兆5000億ドル
③
バランスシートに占める月最大償却比率:
950億ドル ÷ 9兆ドル = 約10%
バランスシートに占める月最大償却比率