FED, noch eine allerletzte Zinserhöhung? Nicht unbedingt.Nun ist es also geschehen: Die Fed unter Kevin Warsh hat den Leitzins für die Federal Funds von 3,75 % auf 4 % angehoben, ihren neuen geldpolitischen Ausblick veröffentlicht und ihre makroökonomischen Prognosen aktualisiert. Der Fed-Vorsitzende erinnerte erneut daran, dass die Zentralbank weiterhin „data dependent“ bleiben werde und nach wie vor die Funktionsfähigkeit des Interbankenmarktes unterstützen wolle.
Sind die neuen geldpolitischen Perspektiven der Fed ein Belastungsfaktor oder eine relative Entlastung für die Finanzmärkte, die zuletzt durch den starken Anstieg der Anleiherenditen sowie der Öl- und Erdgaspreise unter Druck geraten sind?
Gehen wir 4 zentrale Dimensionen durch, die aktualisiert wurden, und ziehen wir daraus eine Diagnose.
1) Die DOT PLOTS und das Kräfteverhältnis innerhalb der 12 stimmberechtigten Mitglieder des FOMC
Seit Kevin Warsh die Führung der Fed übernommen hat, ist das Kräfteverhältnis innerhalb des FOMC einer der wichtigsten Aspekte, die es zu beobachten gilt. Wird es weitere Zinserhöhungen geben? Könnte sich der Status quo schnell wieder durchsetzen? Das FOMC besteht aus 12 Mitgliedern, und für eine geldpolitische Entscheidung ist eine Mehrheit erforderlich. Bei einem Gleichstand (6 VS 6) gibt Kevin Warsh den Ausschlag.
Am Mittwoch, dem 16. September, stimmten alle 12 von 12 Mitgliedern für eine Zinserhöhung. Die Übereinstimmung unter den stimmberechtigten FOMC-Mitgliedern war damit vollständig.
Die aktualisierten DOT PLOTS zeigen, dass die mediane Projektion des FOMC nun bei einem Zinssatz von 4,1 % liegt. Damit bleibt eine letzte Zinserhöhung bis zum Jahresende oder im Jahr 2027 möglich.
2) Die Inflations- und Beschäftigungserwartungen der Fed
Die Fed steht vor derselben Unsicherheit wie die ganze Welt: Wann wird die Straße von Hormus wieder geöffnet, und wann werden die Öl- und Gaspreise kein Faktor mehr sein, der die Gesamtinflation nach oben treibt?
Die Fed hat ihr Vertrauen darin bekundet, dass die Kerninflation bis Ende 2027/2028 auf das Ziel von 2 % zurückkehren wird. Dafür muss jedoch ein anhaltender geopolitischer Schock vermieden werden. Die Kerninflation bleibt insgesamt unter Kontrolle, und der Anstieg der Ölpreise hat die zugrunde liegende Inflation bislang noch nicht erreicht. Das ist an sich ein optimistischer Faktor für die Fed.
3) Wie sich der Markt (die Hochfinanz) hinsichtlich des Fed-Zinsausblicks positioniert – über Futures-Kontrakte auf den Federal-Funds-Zinssatz
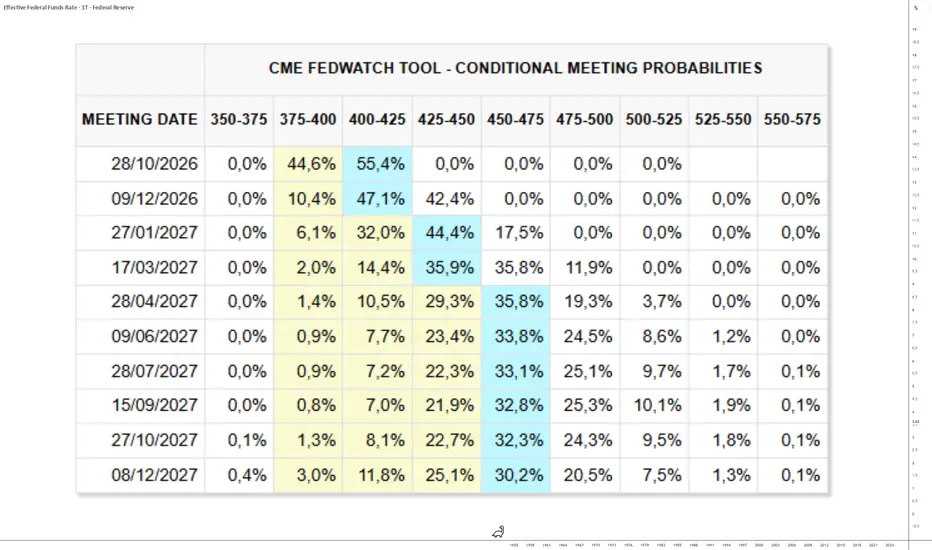
Die Preise der an der Chicago Mercantile Exchange (CME) gehandelten Futures auf den Federal-Funds-Zinssatz ermöglichen es, zu verstehen, wie institutionelle Anleger die zukünftige Entwicklung des Fed-Zinssatzes einschätzen. Nach der geldpolitischen Entscheidung der Fed geht der Markt davon aus, dass bis zum Jahresende noch eine letzte Zinserhöhung erfolgen könnte. Je nach Entwicklung der Ölpreise und der Kerninflation könnte sich jedoch wieder der Status quo durchsetzen.
4) Die technischen Signale der US-Anleiherendite mit 2 Jahren Laufzeit
Die Rendite der 2-jährigen US-Staatsanleihe ist der Indikator, der die zukünftige Entwicklung des US-Federal-Funds-Zinssatzes am besten vorwegnimmt. Liegt sie über dem Fed-Leitzins, bedeutet dies, dass der Markt eine Zinserhöhung erwartet – und umgekehrt.
Der Fed-Leitzins liegt nun bei 4 %, während die Rendite der US-2-Jahresanleihe nach der geldpolitischen Entscheidung der Fed bei 4,70 % liegt. Der Markt hält es daher für wahrscheinlich, dass die Fed ihren Leitzins bis zum Jahresende erneut anheben wird.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Fed heute Abend: Die drei wichtigsten SignaleHeute ist der große Tag. Wir haben Mittwoch, den 16. September, und heute steht die geldpolitische Entscheidung der US-Notenbank unter Kevin Warsh an. Angesichts der großen Unsicherheit darüber, was die Fed tun wird und wie ihre geldpolitischen Aussichten für die kommenden Monate aussehen, handelt es sich um das fundamental wichtigste Ereignis dieses Septembers.
Der kombinierte Anstieg der Öl- und Gaspreise sowie der Marktzinsen setzt die Fed stark unter Druck, den Zinssatz für Federal Funds anzuheben. Allerdings ist das Kräfteverhältnis innerhalb des FOMC weiterhin unklar, und auch das Szenario eines unveränderten Leitzinses bleibt möglich.
Die geldpolitischen Ankündigungen der Fed heute Abend werden sich auf alle Anlageklassen auswirken: Aktien, Anleihen, Devisen, Rohstoffe und Kryptowährungen.
Wird die Fed ihre geldpolitischen Aussichten bis zum Jahresende restriktiv oder akkommodierend gestalten?
Um diese Frage zu beantworten, müssen heute Abend insbesondere die folgenden
fundamentalen und technischen Daten sehr genau beobachtet werden:
1. Die Entwicklung der DOT PLOTS
Das erste Signal, das beobachtet werden sollte, ist die Entwicklung der „Dot Plots“. Diese geben Aufschluss über die individuellen Erwartungen der FOMC-Mitglieder hinsichtlich des zukünftigen Niveaus der Leitzinsen. Entscheidend wird sein, ob sich der Median der Projektionen mit Blick auf das Jahresende und 2027 in Richtung höherer oder niedrigerer Zinsen verschiebt. Ein höher als erwarteter Dot Plot würde als restriktives Signal interpretiert werden, während ein Rückgang des Medians das Szenario einer geldpolitischen Lockerung stärken würde. Ebenfalls wichtig ist die Streuung der Punkte, da sie einen wichtigen Hinweis auf den Grad der Uneinigkeit innerhalb des FOMC geben wird.
2. Die Entwicklung der US-Rendite für 2-jährige Staatsanleihen und ihre Positionierung gegenüber dem US-Federal-Funds-Satz
Die Rendite 2-jähriger US-Staatsanleihen wird ebenfalls ein besonders wichtiger Marktindikator sein. Da sie sehr sensibel auf die Erwartungen hinsichtlich der Geldpolitik reagiert, wird sie Aufschluss über die unmittelbare Reaktion der Anleger auf die Erklärung und die Projektionen der Fed geben. Besonders wichtig wird der Abstand zum Federal-Funds-Satz sein. Bleibt die 2-Jahres-Rendite deutlich über dem Leitzins, wird der Markt weiterhin eine relativ restriktive Geldpolitik einpreisen. Ein schneller Rückgang der 2-Jahres-Rendite würde dagegen signalisieren, dass die Anleger in den kommenden Monaten mit weiteren Zinssenkungen rechnen.
3. Die Aktualisierung der makroökonomischen Projektionen der Fed, insbesondere im Hinblick auf die Kerninflation
Schließlich werden die neuen Wirtschaftsprognosen der Fed entscheidend sein, um ihre Reaktionsfunktion zu verstehen. Die Entwicklung der Prognosen für die Kerninflation wird in einem von steigenden Energiepreisen geprägten Umfeld besonders wichtig sein. Eine Aufwärtsrevision der Inflationsprognose in Verbindung mit einem robusten Wachstum würde das Szenario einer restriktiveren Fed stärken. Hält die Fed hingegen an einem Disinflationspfad fest, während sie ihre Wachstumsprognosen senkt oder eine Verschlechterung am Arbeitsmarkt feststellt, könnte der Markt eine akkommodierendere Geldpolitik erwarten.
Letztlich wird es die Kombination dieser drei Signale — Dot Plots, US-2-Jahres-Rendite und makroökonomische Projektionen — sein, die es ermöglichen wird, die tatsächliche Botschaft der Fed heute Abend zu bestimmen.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Fundamentaldaten: Diese Woche wird entscheidendDie Börsenwoche ab dem 14. September ist in Bezug auf die entscheidenden fundamentalen Katalysatoren die wichtigste dieser Phase. Am 14. September nimmt der US-Kongress seine gesetzgeberische Arbeit wieder auf, am 15. September findet die Abstimmung über den Clarity Act statt, am 16. September steht die geldpolitische Entscheidung der Fed an und am 18. September folgt die BoJ. Aktienmärkte, Dollar, Zinsen und Bitcoin dürften dadurch erheblich beeinflusst werden.
Der erste wichtige Termin steht bereits am Montag, dem 14. September, mit der Rückkehr des US-Kongresses nach der Sommerpause an. Diese Rückkehr ist für den Kryptomarkt besonders wichtig, da der Senat bereits am folgenden Tag über den CLARITY Act abstimmen soll, das zentrale Gesetzesvorhaben zur Schaffung eines klareren regulatorischen Rahmens für Krypto-Assets in den USA.
Der 15. September wird damit zu einem ersten Tag mit sehr hoher Bedeutung für Bitcoin und den gesamten Kryptomarkt. Erwartet wird die Abstimmung über die Beendigung der Debatte im Senat. Dafür sind 60 Stimmen erforderlich (es gibt 53 republikanische Senatoren, sodass 7 demokratische Senatoren benötigt werden, um die Debatte zu beenden). Ein positives Ergebnis wäre ein bedeutender regulatorischer Fortschritt und könnte die Erwartungen an eine beschleunigte institutionelle Akzeptanz von Kryptowährungen stärken. Ein erneutes Scheitern hätte dagegen kurzfristig sehr negative Auswirkungen auf den Bitcoin-Kurs und die Altcoins.
Die folgende Tabelle zeigt die wichtigsten fundamentalen Ereignisse dieser sehr ereignisreichen Woche ab Montag, dem 14. Juli, die erhebliche Auswirkungen auf die Märkte haben wird.
Das eigentliche makroökonomische Hauptereignis der Woche wird jedoch wahrscheinlich die Sitzung der US-Notenbank am 15. und 16. September sein. Der Markt ist derzeit hinsichtlich der Richtung der Geldpolitik gespalten und wartet darauf, die Kräfteverhältnisse innerhalb des FOMC sowie die neuen Inflationserwartungen der Fed einzuschätzen. Wird die Fed also am Mittwoch, dem 16. September, den Leitzins anheben oder den Status quo beibehalten?
Die Entscheidung der Fed wird daher entscheidend für die Anleiherenditen und den Dollar sein, aber auch für die Aktienmärkte und Bitcoin. Eine restriktivere Fed könnte einen weiteren Anstieg der Anleiherenditen auslösen und risikobehaftete Anlagen unter Druck setzen. Eine expansivere Fed könnte dagegen die Liquiditätserwartungen wiederbeleben und die Märkte unterstützen.
Zum Abschluss der Woche wird die Bank of Japan ihr geldpolitisches Komitee am 17. und 18. September einberufen. Die Märkte rechnen derzeit mit einer möglichen Zinserhöhung um 25 Basispunkte auf 1,25 %. Der Yen hat in den vergangenen Tagen bereits deutlich aufgewertet, was zunehmend die Frage nach einer Auflösung des Carry Trades aufwirft.
Insgesamt haben wir damit eine außergewöhnliche Abfolge von Katalysatoren: US-Kongress, CLARITY Act, Fed und anschließend BoJ. Die Übertragungsmechanismen werden unterschiedlich sein, doch sie wirken letztlich auf dieselben Märkte: Aktien, Anleihen, Dollar, Yen und Bitcoin.
Diese Woche muss daher mit besonderer Aufmerksamkeit beobachtet werden. Sie könnte tatsächlich einen Wendepunkt für die Finanzmärkte zu Beginn dieser Septemberphase darstellen.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Die fiskalische Herausforderung der USADer Ausblick auf die Geldpolitik der Federal Reserve (FED) ist der dominierende fundamentale Faktor für die Finanzmärkte und den grundlegenden Trend des US-Aktienmarktes.
Doch ein zweites fundamentales Thema etabliert sich zunehmend als klare Nummer zwei: die fiskalische Glaubwürdigkeit der USA. Dies geschieht zu einem Zeitpunkt, an dem das Haushaltsdefizit seit 2019 jedes Jahr zwischen 5 % und 7 % schwankt, während die langfristigen Anleiherenditen seit 2022 einem Aufwärtstrend folgen.
Zunächst möchte ich Sie einladen, die Analyse, die ich Ihnen vergangene Woche zu den fundamentalen Faktoren vorgestellt habe, noch einmal zu lesen. Darin geht es um die Faktoren, die notwendig sind, um den Anstieg der langfristigen Renditen zu beenden und damit den fundamentalen Druck auf den Markt zu reduzieren.
Wie kann der Aufwärtstrend der langfristigen Zinsen in den Vereinigten Staaten beendet werden?
Klicken Sie auf den folgenden Chart. Er führt Sie zu einer Analyse, in der die drei wesentlichen Punkte vorgestellt werden, die erforderlich sind, um die langfristigen Renditen wieder nach unten zu drehen.
Warum ist die fiskalische Glaubwürdigkeit der USA also ein so wichtiges Thema, obwohl die Midterm-Wahlen am Dienstag, dem 3. November, stattfinden?
Die Antwort ist einfach: Der Zinsaufwand für die US-Staatsverschuldung macht inzwischen einen überwältigenden Anteil der Ausgaben der US-Bundesregierung aus, und diese negative Dynamik dürfte sich weiter verstärken.
Im Haushaltsjahr 2026 belaufen sich die Nettozinsausgaben auf rund 1 Billion US-Dollar, was nahezu 18 % der Einnahmen des Bundes entspricht. Ein beträchtlicher Teil der Staatseinnahmen wird somit durch den Schuldendienst aufgezehrt.
Die folgende Tabelle zeigt den Bundeshaushalt der Vereinigten Staaten und verdeutlicht, welchen erheblichen Anteil die Zinsausgaben inzwischen jedes Jahr an den Ausgaben der US-Bundesregierung haben.
Und das Problem ist dynamischer Natur. Bei einer Bundesverschuldung von nahezu 125 % des BIP und einem Haushaltsdefizit von rund 1,9 Billionen US-Dollar müssen die Vereinigten Staaten weiterhin massiv Kredite aufnehmen. Wenn die langfristigen Renditen hoch bleiben, erhöht die Refinanzierung der Schulden die Zinsbelastung automatisch.
Genau hier kommt die fiskalische Glaubwürdigkeit ins Spiel. Die Anleiheinvestoren müssen davon überzeugt sein, dass Washington in der Lage ist, sein Defizit zunächst zu stabilisieren und anschließend zu reduzieren. Andernfalls könnte sich dauerhaft eine höhere Laufzeitprämie in den US-Staatsanleihen etablieren und die langfristigen Renditen trotz einer expansiveren FED weiter nach oben treiben.
Die Midterm-Wahlen werden daher zu einem wichtigen politischen Test: Der Markt wird nach glaubwürdigen Anzeichen für fiskalische Disziplin suchen. Ohne diese Disziplin könnten niedrigere Leitzinsen nicht ausreichen, um den Aufwärtstrend der langfristigen Renditen umzukehren.
Das folgende Histogramm zeigt das US-Haushaltsdefizit als Prozentsatz des US-BIP. Dieses wachsende Defizit bedroht die fiskalische Glaubwürdigkeit der USA.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Broad Dollar Index – der Index der Fed, der echte US-Dollar!Wie lässt sich der grundlegende Trend des US-Dollars am Devisenmarkt richtig verfolgen? Die bekannteste und traditionell in den Handelssälen am häufigsten beobachtete Darstellung des US-Dollars ist der Dollar-Index mit dem Ticker DXY. Den DXY finden Sie auf TradingView.
Das Problem bei dieser Darstellung des US-Dollars besteht jedoch darin, dass der Euro ein zu hohes Gewicht erhält und zahlreiche Handelspartner der Vereinigten Staaten, insbesondere China, nicht berücksichtigt werden.
Aus diesem Grund verwendet die Fed ihren Broad Dollar Index, um den Trend des US-Dollars zu analysieren. Der entsprechende TradingView-Ticker lautet DTWEXBGS.
Schauen wir uns die Unterschiede zwischen dem DXY und dem Broad Dollar Index der Fed genauer an, wobei eine gute Analyse darin besteht, beide Indizes zu verwenden und auf Konvergenzen oder Divergenzen ihrer Trends zu achten.
Der DXY besteht nur aus sechs Währungen. Sein wesentlichstes Merkmal ist das extrem hohe Gewicht des Euro, der 57,6 % des Index ausmacht. Der japanische Yen kommt auf 13,6 %, das britische Pfund auf 11,9 %, der kanadische Dollar auf 9,1 %, die schwedische Krone auf 4,2 % und der Schweizer Franken auf 3,6 %. Mit anderen Worten: Mehr als 83 % des DXY hängen vom Euro, Yen und britischen Pfund ab.
Der Broad Dollar Index der Fed verfolgt einen völlig anderen Ansatz. Er versucht, den Wert des US-Dollars gegenüber den Währungen der wichtigsten Handelspartner der Vereinigten Staaten zu messen, wobei die Gewichtungen auf den Handelsströmen basieren. Die Fed aktualisiert diese Gewichtungen regelmäßig. Für 2026 macht der Euro somit rund 21 % des Währungskorbs aus, der mexikanische Peso 14,8 %, der kanadische Dollar 12,8 % und der chinesische Yuan 10,9 %.
Die folgende Tabelle vergleicht die beiden Darstellungen des US-Dollars am Devisenmarkt: den sehr bekannten US-Dollar-Index (DXY), der in den Handelssälen verfolgt wird, und den Broad Dollar Index der Fed.
Der Broad Dollar Index ist inzwischen wahrscheinlich die bessere Wahl, um den grundlegenden Trend des US-Dollars gegenüber einem Korb wichtiger Währungen zu verfolgen.
Dieser Unterschied ist fundamental. Der DXY reagiert letztlich sehr stark auf den Euro, während der Broad Dollar Index eine deutlich diversifiziertere Darstellung der Stärke des US-Dollars in der Weltwirtschaft liefert. Er berücksichtigt unter anderem China, Mexiko, Südkorea, Indien, Taiwan, Vietnam und Brasilien, die im DXY nicht enthalten sind.
Darüber hinaus ist zu beachten, dass der Broad Dollar Index ein nach dem Handel mit Waren und Dienstleistungen gewichteter Index ist. Er eignet sich daher besser für eine makroökonomische Analyse des Außenwerts des US-Dollars, während der DXY weiterhin äußerst nützlich ist, um Bewegungen am Devisenmarkt zu verfolgen.
Auf TradingView entspricht DTWEXBGS dem nominalen Broad Dollar Index der Fed, mit einer Basis von 100 im Januar 2006 und täglichen Daten.
In der Praxis empfehle ich daher, beide Indizes zu verfolgen. Wenn der DXY fällt, der Broad Dollar Index jedoch stabil bleibt, kann die Schwäche des US-Dollars hauptsächlich auf den Euro zurückzuführen sein. Wenn dagegen beide Indizes gleichzeitig fallen, wird das Signal deutlich stärker: Die Schwäche des US-Dollars ist dann tatsächlich breit angelegt.
Der folgende Chart zeigt den wöchentlichen Schlusskurs des Broad Dollar Index der Fed mit dem Ichimoku-System. Der Trend bleibt bearish, solange sich der Dollar innerhalb der wöchentlichen Ichimoku-Wolke bewegt.
Sein TradingView-Ticker lautet DTWEXBGS.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
 Ausbildung

Langfristige Zinsen – wie kann der Anstieg gestoppt werden?Der Aufwärtstrend bei den langfristigen US-Staatsanleiherenditen ist derzeit eines der wichtigsten grundlegenden Sorgenkinder. Die Rendite der 30-jährigen US-Staatsanleihe erreichte während der Börsensitzung am 18. August 5,33 %, ein Niveau, das zuletzt im Jahr 2007 erreicht wurde – also ein 19-Jahres-Hoch!
Die langfristigen Finanzierungskosten für die US-Bundesregierung und für alle Akteure der Wirtschaft steigen weiter und nähern sich Schwellenwerten, die für Staat und Unternehmen erheblichen finanziellen Stress bedeuten könnten.
Die angekündigte Verdopplung der Rückkäufe von US-Schuldtiteln am Anleihemarkt durch das US-Finanzministerium ab Mittwoch, dem 9. September, wird daran nichts ändern, da es sich angesichts der mittlerweile erreichten Höhe der US-Staatsverschuldung nicht um eine strukturelle Maßnahme handelt. Die öffentliche Verschuldung der USA liegt inzwischen bei mehr als 40 Billionen US-Dollar und entspricht 130 % des US-BIP.
Der folgende Chart zeigt die monatlichen japanischen Candlesticks der Rendite der 30-jährigen US-Staatsanleihe. Diese bewegt sich derzeit auf dem Niveau von 2007 und damit auf einem 19-Jahres-Hoch.
Wie kann dieser grundlegende Aufwärtstrend bei den langfristigen Anleiherenditen gebrochen werden?
Es geht nicht nur darum, Maßnahmen zu finden, die den Markt stabilisieren können, sondern um Maßnahmen, die in der Lage sind, diesen Aufwärtstrend umzukehren, der auch aus Sicht der technischen Analyse zunehmend beunruhigend wird.
Drei Faktoren erscheinen mir notwendig, um den Anstieg der langfristigen US-Zinsen und allgemein der langfristigen Zinsen im Westen zu beenden.
Der folgende Chart stammt von Bloomberg und zeigt die sehr langfristigen Staatsanleiherenditen der USA, Japans, Großbritanniens und Deutschlands. Der grundlegende Aufwärtstrend ist allgemein zu beobachten.
Diese drei Faktoren sind:
· Die Rückkehr der fiskalischen Glaubwürdigkeit der USA
· Eine nachhaltige Disinflation in den USA, damit die Fed wieder einen expansiveren geldpolitischen Kurs einschlagen kann
· Eine Verschlechterung des Arbeitsmarktes/eine Verlangsamung des Wirtschaftswachstums, wobei dies für den Markt ebenfalls negativ wäre, sollte die Arbeitslosenquote stark ansteigen
Der erste Faktor ist langfristig wahrscheinlich der wichtigste: die fiskalische Glaubwürdigkeit der USA. Solange Investoren davon ausgehen, dass die Defizite dauerhaft hoch bleiben und die Verschuldung weiterhin schneller wächst als die Fähigkeit der Wirtschaft, sie zu tragen, kann eine hohe Laufzeitprämie in den langfristigen Renditen enthalten bleiben. Mit anderen Worten: Selbst wenn die Fed ihre Leitzinsen senkt, garantiert dies keineswegs einen Rückgang der 30-jährigen Rendite.
Es wäre daher eine glaubwürdige Änderung des fiskalischen Kurses erforderlich: eine Verringerung des Primärdefizits, eine Kontrolle der Ausgaben und vor allem die Wahrnehmung des Marktes, dass der Entwicklungspfad der Staatsverschuldung tragfähig ist. Diese Glaubwürdigkeit könnte es ermöglichen, dass Investoren eine geringere Rendite für das Halten sehr langfristiger US-Staatsanleihen verlangen.
Der folgende Chart zeigt die Entwicklung der US-Staatsverschuldung, die gerade die Marke von 40 Billionen US-Dollar überschritten hat.
Der zweite Faktor ist eine nachhaltige Disinflation. Wenn die US-Inflation eindeutig in Richtung des 2%-Ziels zurückkehren würde und die langfristigen Inflationserwartungen fest verankert blieben, hätte die Fed mehr Spielraum für Leitzinssenkungen. Ein Rückgang der kurzfristigen Zinsen würde dann letztlich Druck auf die gesamte Zinskurve ausüben, auch wenn die Bewegung bei mittleren Laufzeiten wahrscheinlich deutlich stärker ausfallen würde als bei der 30-jährigen Laufzeit.
Das folgende Histogramm zeigt die US-Inflation anhand des Core PCE.
Der dritte Faktor wäre schließlich eine wirtschaftliche Abschwächung und eine Verschlechterung des Arbeitsmarktes. Historisch führt eine starke Verlangsamung der US-Wirtschaft zu niedrigeren Erwartungen hinsichtlich der Leitzinsen und damit zu einer stärkeren Nachfrage nach sicheren Staatsanleihen. Dies kann zu sinkenden Renditen führen.
Das ideale Szenario für die Märkte wäre daher eine weiche Landung, die Disinflation, eine moderate Abschwächung des Arbeitsmarktes und eine Verbesserung der fiskalischen Glaubwürdigkeit miteinander verbindet. Wahrscheinlich ist es die Kombination dieser drei Faktoren und nicht eine einfache punktuelle Intervention des US-Finanzministeriums, die den Aufwärtstrend der langfristigen Zinsen tatsächlich umkehren könnte.
Aus Sicht der technischen Analyse der 30-jährigen US-Staatsanleiherendite müsste der Markt unter die Schwelle von 5,17 % zurückkehren, bevor von einer beginnenden Beruhigung bei der 30-jährigen Laufzeit gesprochen werden könnte. Ab 5,50 % würde die Rendite in eine Zone finanziellen Stresses für die US-Wirtschaft eintreten.
Der folgende Chart zeigt die wöchentlichen japanischen Candlesticks der 30-jährigen US-Staatsanleiherendite.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Ausbildung 
Händler warten auf Warshs Rede in Jackson HoleDer von der Federal Reserve bevorzugte Inflationsindikator zeigte, dass der Preisdruck im Juli weiterhin hoch war.
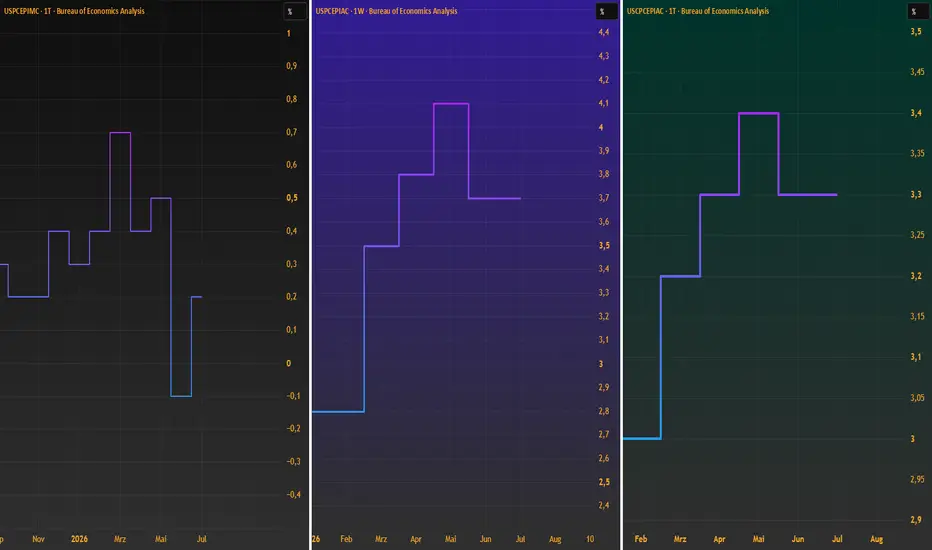
Der US-Preisindex für persönliche Konsumausgaben (PCE) stieg im Juli gegenüber dem Vormonat um 0,2 % und übertraf damit die Erwartungen eines Anstiegs um 0,1 %. Auf Jahresbasis erreichte die Gesamt-PCE-Inflation 3,7 % und lag damit leicht über den Prognosen von 3,6 %.
Der Kern-PCE-Index, der die Preise für Lebensmittel und Energie ausschließt, stieg im Monatsvergleich ebenfalls um 0,2 %. Die Kerninflation blieb im Jahresvergleich bei 3,3 % und lag damit deutlich über dem 2-Prozent-Ziel der Federal Reserve.
Die stärker als erwartet ausgefallenen Inflationsdaten haben die Unsicherheit hinsichtlich der nächsten geldpolitischen Entscheidungen der Fed erhöht. Die Aufmerksamkeit richtet sich nun auf das jährliche Jackson-Hole-Wirtschaftssymposium der Federal Reserve, bei dem sich Vertreter der Zentralbank versammeln, um die wirtschaftlichen Aussichten zu erörtern. Im Mittelpunkt steht dabei die geldpolitische Rede des Vorsitzenden der Federal Reserve, Kevin Warsh, am Freitag. Fed: Entscheidende Daten bis 16. SeptemberDie Federal Reserve unter Kevin Warsh hat auf ihrer letzten geldpolitischen Sitzung im Juli ihren geldpolitischen Kurs unverändert gelassen. Von den zwölf Mitgliedern des FOMC stimmten neun für die Beibehaltung des Status quo, während drei aufgrund des Wiederanstiegs der Gesamtinflation infolge höherer Ölpreise für eine Zinserhöhung votierten.
Die Mehrheit entschied sich jedoch dafür, den geldpolitischen Kurs unverändert zu lassen, da die Kerninflation derzeit stabil bleibt (Trimmed Mean PCE und Core PCE). Zudem ging der Core CPI im Juni sogar zurück. Solange die geopolitische Lage jedoch angespannt bleibt und der Ölpreis nicht nachhaltig unter die Spanne von 70 bis 75 US-Dollar zurückfällt, besteht weiterhin das Risiko zusätzlicher Inflationsimpulse.
Die Diskussion über die geldpolitische Entscheidung der Federal Reserve am Mittwoch, dem 16. September, bleibt daher völlig offen. Vor den US-Midterm-Wahlen am Dienstag, dem 3. November, findet zudem am Mittwoch, dem 28. Oktober, eine weitere geldpolitische Sitzung statt.
Der 16. September und der 28. Oktober sind somit die beiden entscheidenden Termine mit großer Unsicherheit für den kommenden Herbst. Wird die Federal Reserve ihren aktuellen Kurs beibehalten können, oder wird sie gezwungen sein, den Federal Funds Rate anzuheben, um ihre Glaubwürdigkeit im Kampf gegen die Inflation zu wahren?
Die Antwort auf diese Frage wird von den bevorstehenden US-Konjunkturdaten abhängen, insbesondere von den Inflations- und Arbeitsmarktdaten.
Unter allen bis zum 16. September anstehenden Veröffentlichungen wird die Entwicklung der Kerninflation – insbesondere des Core PCE und des Core CPI – die wichtigste Rolle spielen. Sollten beide Indikatoren unter Kontrolle bleiben, stabil sein oder sogar leicht nachgeben, könnte die Federal Reserve ihren geldpolitischen Kurs unverändert lassen.
Die nachstehende Grafik zeigt den US-Leitzins (Federal Funds Rate), die Bilanz der Federal Reserve sowie die vom CME FedWatch Tool abgeleitete Wahrscheinlichkeit der nächsten geldpolitischen Entscheidung. Derzeit ist das wahrscheinlichste Szenario eine Zinserhöhung der Fed am 16. September.
Umgekehrt würde ein erneuter Anstieg des Core PCE oder des Core CPI für die Mitglieder des FOMC ein besorgniserregendes Signal darstellen. In diesem Fall könnte die Zentralbank zu dem Schluss kommen, dass sich der Inflationsdruck nicht mehr ausschließlich auf den Energiesektor beschränkt, sondern sich zunehmend auf die gesamte US-Wirtschaft ausbreitet. Die Finanzmärkte würden ihre Zinserwartungen dann rasch nach oben anpassen, was den US-Dollar stützen und die Renditen von US-Staatsanleihen steigen lassen könnte.
Auch der Arbeitsmarkt wird ein entscheidender Faktor sein. Solange das Beschäftigungswachstum robust bleibt, die Arbeitslosenquote nahe ihren Tiefstständen verharrt und die Löhne weiterhin kräftig steigen, verfügt die Federal Reserve über ausreichend Spielraum, bei Bedarf an ihrer restriktiven Ausrichtung festzuhalten. Deutlichere Anzeichen einer Abschwächung des Arbeitsmarktes würden hingegen die Argumente der eher geldpolitisch lockeren Mitglieder des FOMC stärken.
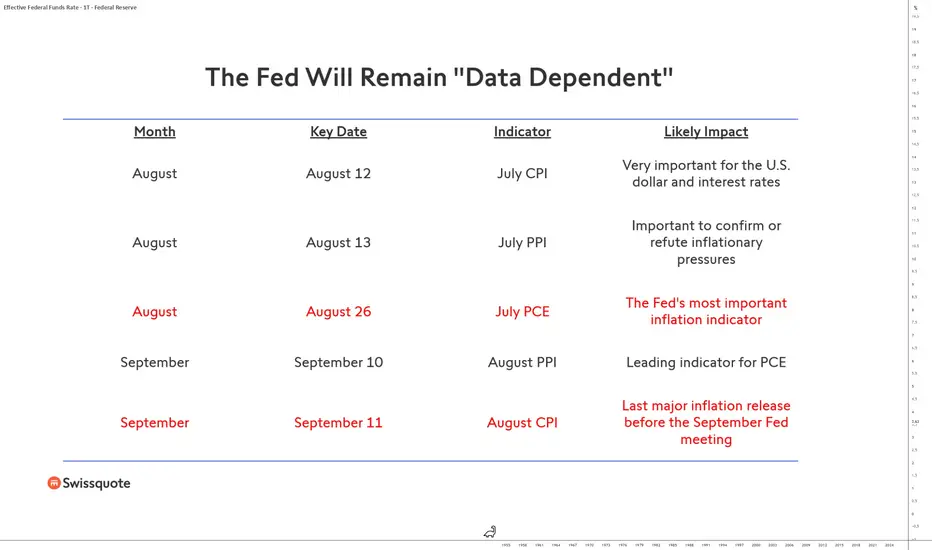
Die kommenden Wochen werden daher entscheidend sein. Die Veröffentlichungen des CPI, PPI, PCE sowie der Arbeitsmarktdaten werden die Erwartungen der Finanzmärkte prägen und darüber entscheiden, ob die Federal Reserve tatsächlich datenabhängig bleiben kann oder ob sie ihren geldpolitischen Straffungszyklus bereits auf der Sitzung vom 16. September wieder aufnehmen muss.
Die nachstehende Tabelle zeigt die wichtigsten makroökonomischen Daten, welche die geldpolitische Entscheidung der Federal Reserve am Mittwoch, dem 16. September, beeinflussen werden.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Wird die Fed am Status quo festhalten?Die US-Notenbank (Fed), die inzwischen von Kevin Warsh geleitet wird, hat kürzlich eine geldpolitische Entscheidung bekannt gegeben und ihre makroökonomischen Projektionen aktualisiert. Die Fed bekräftigte ihr Inflationsziel von 2 %, ohne jedoch ausdrücklich eine bevorstehende Zinserhöhung anzukündigen.
Die Fed unter Kevin Warsh wollte die Märkte von ihrer Glaubwürdigkeit im Kampf gegen die Inflation überzeugen, ohne dem Beispiel der Europäischen Zentralbank (EZB) zu folgen, die im Juni die Zinsen angehoben hatte.
Die institutionelle Finanzwelt ist inzwischen stark gespalten, was die geldpolitischen Aussichten der Fed betrifft. Zudem bestätigte die Fed, dass sie ihre technische quantitative Lockerung (QE) fortsetzt, also kurzfristige Maßnahmen zur Sicherstellung ausreichender Bankreserven.
Kevin Warsh nannte mehrere Faktoren, die in den kommenden Wochen entscheidend dafür sein werden, ob eine Anhebung des Federal Funds Rate erforderlich wird. Besonders der Ölpreis und die Entwicklung der US-Kerninflation gemäß dem Core-PCE-Index werden im Sommer eine wichtige Rolle für die geldpolitische Entscheidung der Fed auf ihrer Sitzung im September spielen.
Wie kann man sich also eine fundierte Meinung darüber bilden, was die Fed nach dem Sommer tun könnte? Ich schlage vor, die folgenden vier Indikatoren genau zu beobachten:
• Preis für US-Rohöl (WTI)
• US-Inflationsrate gemessen am Core PCE (die in diesem Jahr 3,3 % nicht überschreiten sollte)
• Rendite der zweijährigen US-Staatsanleihe
• Markterwartungen gemäß den an der Chicago Mercantile Exchange gehandelten Federal-Funds-Futures (CME FedWatch Tool)
Das nachstehende Histogramm zeigt die jährliche US-Inflationsrate auf Basis des Core-PCE-Preisindex. Der Core PCE ist das bevorzugte Inflationsmaß der Fed, und Kevin Warsh hat kürzlich das Ziel formuliert, den Wert im Jahr 2026 unter 3,3 % zu halten.
Die folgende Grafik stammt von TradingView und enthält zusätzlich die Daten des CME FedWatch Tools, das die Markterwartungen hinsichtlich der künftigen Geldpolitik und der Federal Funds Rate widerspiegelt.
Die folgende Grafik zeigt die wöchentlichen japanischen Kerzen des US-Rohölpreises (WTI). Unterhalb von 80 US-Dollar hat ein technischer Normalisierungsprozess begonnen. Für eine echte Rückkehr zur Situation vor dem 28. Februar – dem Beginn der Angriffe auf den Iran – müsste jedoch die Aufwärtskurslücke vom Montag, dem 2. März, zwischen 67 und 69 US-Dollar geschlossen werden.
Die folgende Grafik zeigt die täglichen japanischen Kerzen der Rendite zweijähriger US-Staatsanleihen. Solange diese über dem Leitzins der Fed liegt, geht der Markt davon aus, dass eine Zinserhöhung durch die Fed gerechtfertigt wäre.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Ausbildung 
Warum eine Zinserhöhung der Fed unwahrscheinlich istDie geopolitische Lage seit Ende Februar hat die Erwartungen hinsichtlich der Geldpolitik der US-Notenbank (Fed) vollständig verändert. Die Blockade der Straße von Hormus, der starke Anstieg der Preise für Öl, Erdgas, Harnstoffdünger und Industriemetalle sowie der Wiederanstieg der Gesamtinflation haben dazu geführt, dass die Märkte von Zinssenkungserwartungen zu Erwartungen von Zinserhöhungen übergegangen sind.
Die Rendite zweijähriger US-Staatsanleihen liegt derzeit deutlich über dem Leitzins der Fed. Der Markt geht daher davon aus, dass der Fed-Funds-Satz höher sein sollte als die aktuellen 3,75 %. Inzwischen hat die Fed jedoch einen neuen Vorsitzenden erhalten. Kevin Warsh steht nun an der Spitze der Fed, auch wenn Jerome Powell weiterhin stimmberechtigtes Mitglied des FOMC bleibt.
Die folgende Grafik zeigt die Markterwartungen hinsichtlich der zukünftigen Entwicklung des Fed-Leitzinses. Seit Ende Februar haben sich diese Erwartungen erheblich verändert.
Trotz dieser neuen Markterwartungen, die weitgehend auf die anhaltenden geopolitischen Spannungen im Nahen Osten zurückzuführen sind und sich daher künftig wieder ändern könnten, halte ich es für unwahrscheinlich, dass die Fed unter Kevin Warsh den Leitzins in diesem Jahr anheben wird – außer in einem extremen Szenario.
Folgende Gründe sprechen dafür:
Erstens befindet sich der US-Leitzins bereits in einem restriktiven Bereich. Mit einem Fed-Funds-Satz von 3,75 % liegt die Geldpolitik über den meisten Schätzungen des neutralen Zinssatzes, der üblicherweise zwischen 2,5 % und 3 % angesiedelt wird. Mit anderen Worten: Die Fed bremst die Wirtschaft bereits und muss die Zinsen nicht unbedingt weiter erhöhen, um restriktive Finanzierungsbedingungen aufrechtzuerhalten.
Zweitens bleibt die Kerninflation in den USA relativ gut kontrolliert. Zwar führt der Anstieg der Ölpreise automatisch zu einem Wiederanstieg der Gesamtinflation, doch die Fed konzentriert sich stärker auf die Kerninflation, also die Inflation ohne Energie- und Lebensmittelpreise. Solange diese unter Kontrolle bleibt, erscheint eine vorsorgliche Zinserhöhung schwer zu rechtfertigen.
Das folgende Histogramm zeigt die US-Kerninflation gemessen am Verbraucherpreisindex (CPI). Sämtliche Wirtschaftsdaten sind direkt auf TradingView verfügbar.
Darüber hinaus sind die Renditen von US-Staatsanleihen in den vergangenen Monaten deutlich gestiegen. Die langfristigen Zinsen belasten bereits den Kreditmarkt, den Immobiliensektor und die Investitionstätigkeit erheblich. Ein Teil der geldpolitischen Straffung wird somit direkt vom Markt selbst übernommen.
Schließlich scheint Kevin Warsh eher eine Verkleinerung der Fed-Bilanz als weitere Zinserhöhungen zu bevorzugen. Die Fortsetzung der quantitativen Straffung (QT) ermöglicht es, Liquidität schrittweise aus dem Finanzsystem abzuziehen und die monetären Bedingungen zu verschärfen, ohne den Leitzins zu verändern. Dieser Ansatz erscheint in einem Umfeld sinnvoller, in dem weiterhin gewisse Liquiditätsanspannungen an den US-Geldmärkten bestehen.
Sofern es nicht zu einer nachhaltigen Beschleunigung der Kerninflation, einer Lohn-Preis-Spirale oder einem Vertrauensverlust bei den Inflationserwartungen kommt, bleibt das wahrscheinlichste Szenario die Beibehaltung des aktuellen Leitzinsniveaus für mehrere weitere Monate.
Die folgende Tabelle zeigt die Gründe, weshalb es unwahrscheinlich ist, dass die von Kevin Warsh geführte Fed die US-Leitzinsen kurzfristig anhebt.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Ausbildung 
Warsh gegen Powell: Wer wird die Fed dominieren?Jerome Powell legt am Freitag, den 15. Mai, sein Amt als Vorsitzender der US-Notenbank nieder, und Kevin Warsh wird neuer Vorsitzender der Fed. Jerome Powell dürfte jedoch noch некоторое Zeit Mitglied des FOMC bleiben, in seiner Funktion als Gouverneur. Er behält somit sein Stimmrecht bei den kommenden geldpolitischen Entscheidungen und weiterhin Einfluss auf die anderen Mitglieder des FOMC.
In diesem Kontext einer Koexistenz zwischen Jerome Powell (nun einfacher Gouverneur) und Kevin Warsh (neuer Fed-Vorsitzender, pro-Trump und pro-Markt) stellt sich die Frage: Wer wird tatsächlich die geldpolitischen Entscheidungen der Fed dominieren?
Die Antwort ist nicht so einfach wie ein direktes Duell. Die Macht innerhalb des FOMC ist strukturell kollegial organisiert: 12 stimmberechtigte Mitglieder, einfache Mehrheit und vor allem ein Entscheidungsprozess, der auf einem vorherigen Konsensaufbau basiert. Zwar kontrolliert der Vorsitzende – hier Kevin Warsh – die Agenda, den Zeitplan und die Kommunikation, was ihm einen entscheidenden Vorteil verschafft. Doch er kann keine Entscheidung allein durchsetzen, wenn sich keine Mehrheit hinter ihm bildet.
In diesem Zusammenhang bleibt Jerome Powell ein zentraler Akteur. Auch ohne den Vorsitz behält er eine sehr starke institutionelle Glaubwürdigkeit, ein solides internes Netzwerk und erheblichen intellektuellen Einfluss auf mehrere Gouverneure. Er kann somit einen „pragmatischen“ Block strukturieren, der eine zu dovishe oder zu politisch pro-Trump ausgerichtete Linie ausgleichen kann.
Doch der eigentliche Dreh- und Angelpunkt des Systems ist weder Warsh noch Powell. Es ist John Williams, Präsident der Federal Reserve Bank of New York. Seine Rolle ist einzigartig: Er ist ständiges stimmberechtigtes Mitglied, überwacht die Durchführung der Marktoperationen und steht historisch im Zentrum des Konsenses. In der Praxis wird keine wichtige Entscheidung dauerhaft getroffen ohne seine Zustimmung.
Das tatsächliche Kräfteverhältnis wird daher von Warshs Fähigkeit abhängen, Williams auf seine Seite zu ziehen. Wenn Williams sich Powell anschließt, kann ein moderater Mehrheitsblock entstehen, der den Einfluss des neuen Vorsitzenden begrenzt. Wenn Williams hingegen zu Warsh übergeht, kann sich das Gleichgewicht des Ausschusses schnell zugunsten einer aggressiveren oder marktorientierteren Linie verschieben.
Letztlich wird Warsh die Form dominieren (Agenda, Kommunikation), während Powell und Williams den Inhalt prägen werden. Die Fed wird nicht von einer einzelnen Person geführt, sondern von einem subtilen Gleichgewicht, wobei Williams als eigentlicher Schiedsrichter fungiert.
Sollte Jerome Powell jedoch das FOMC vollständig verlassen, würde Kevin Warsh tatsächlich die Kontrolle übernehmen, was einen starken Einfluss von Präsident Donald Trump auf die US-Geldpolitik bedeuten würde.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Ausbildung 
Long 
Vergiss den Lärm So erkennst du das große Bild!Moin zusammen und willkommen zu Tag 5! Gestern haben wir darüber gesprochen, dass du aufhören musst, wie ein Zocker zu denken, und anfangen solltest, dein Trading wie ein Forschungslabor zu betreiben. Heute zoomen wir mal richtig raus.
Die meisten Anfänger kleben mit der Nase direkt am Chart. Sie suchen nach dem perfekten Indikator, geraten in Panik, wenn eine Aktie mal die Erwartungen verfehlt, oder jubeln, wenn der Ölpreis kurz zuckt. Aus dieser extrem herangezoomten Perspektive wirkt jede Preisbewegung am Markt völlig zufällig und chaotisch (sogenanntes idiosynkratisches Rauschen).
Aber was wäre, wenn ich dir sage, dass das, was wie Zufall aussieht, in Wirklichkeit einem massiven, unsichtbaren System folgt? Lass uns heute über den ultimativen Treiber der Märkte sprechen.
Das Rauschen vs. Das Signal
Wenn du nicht verstehst, in welchem makroökonomischen Umfeld wir uns befinden, tappst du im Dunkeln.
Einer der größten Fehler, den fast jeder am Anfang an der Börse macht, ist, dass er jede einzelne Kursbewegung isoliert betrachtet. Eine Aktie fällt und sofort denkt man: Das Unternehmen ist schlecht. Ein Rohstoff steigt und man denkt: Da muss es irgendwo ein spezielles Problem geben. Eine Anleihe verkauft ab und man vermutet direkt irgendein Drama rund um Ausfallrisiken oder Politik. Aus dieser ganz nahen Perspektive wirkt der Markt wie ein einziger Haufen Chaos. Alles scheint irgendwie zufällig, jedes Asset scheint seine eigene kleine Story zu haben und nichts hängt so richtig miteinander zusammen.
Genau das ist das Problem.
Wenn du nur auf die Oberfläche schaust, siehst du zwar Bewegung, aber du verstehst nicht, warum sich die Dinge wirklich bewegen. Du siehst nur die Schlagzeile, aber nicht die Kraft dahinter. Und an genau diesem Punkt verlieren sich die meisten Anfänger in Nachrichten, Einzelmeldungen und dem ständigen Versuch, jede kleine Bewegung mit irgendeiner Story zu erklären.
Nehmen wir mal ein simples Beispiel: Ein Unternehmen verfehlt seine Quartalszahlen. Der klassische Anfänger schaut drauf und denkt sofort: Management schlecht, Aktie schlecht, raus da. Klingt erstmal logisch. Aber wenn du makroökonomisch denkst, stellst du eine wichtigere Frage:
Hat wirklich nur dieses Unternehmen ein Problem — oder schwächelt gerade die Nachfrage im ganzen Sektor?
Vielleicht kaufen die Verbraucher gerade allgemein weniger. Vielleicht steigen Finanzierungskosten. Vielleicht sinken Realeinkommen. Vielleicht sind die Lagerbestände im gesamten Sektor zu hoch. In so einem Fall ist die verfehlte Gewinnmeldung nicht einfach ein unternehmensspezifisches Problem, sondern nur ein Symptom eines viel größeren, systemischen Problems. Das Unternehmen ist dann nicht die Ursache — es ist nur einer der ersten sichtbaren Orte, an denen sich die makroökonomische Realität zeigt.
Genau das Gleiche gilt in die andere Richtung.
Stell dir vor, der Preis für Orangensaft steigt plötzlich stark an. Der Anfänger sucht sofort nach einer ganz spezifischen Erklärung. Vielleicht schlechte Ernte, schlechtes Wetter, Lieferkettenproblem, irgendwas in Brasilien. Kann natürlich alles sein. Aber die Makro-Perspektive fragt wieder breiter:
Ist die Nachfrage nach Konsumgütern insgesamt gestiegen, weil die Leute mehr Einkommen haben oder mehr ausgeben können?
Wenn Einkommen steigen, Beschäftigung stabil ist und Konsumenten bereit sind, mehr Geld auszugeben, dann steigt oft nicht nur die Nachfrage nach einem einzelnen Produkt, sondern nach vielen Dingen gleichzeitig. Dann ist der höhere Orangensaftpreis vielleicht gar keine isolierte Story mehr, sondern Teil eines größeren Nachfrageimpulses in der Wirtschaft.
Und genau hier beginnt Makrodenken.
Ein professioneller Makro-Ansatz versucht nicht, jede einzelne Kursbewegung eines einzelnen Assets emotional oder mit einer Mini-Story zu erklären. Er versucht, das ganze Hintergrundrauschen auszublenden. Denn dieses Rauschen ist riesig. Täglich kommen hunderte Meldungen, Analysten-Kommentare, Earnings-Reports, politische Headlines, Lagerdaten, Fed-Reden, Gerüchte und Meinungen in den Markt. Wenn du jede davon einzeln jagst, wirst du mental komplett zerlegt.
Deshalb ist die wichtigere Frage nicht:
Was ist heute bei diesem einen Asset passiert?
Sondern eher:
Welche größere Kraft wirkt gerade im Hintergrund auf viele Assets gleichzeitig?
Und das ist der Unterschied zwischen Rauschen und Signal.
Rauschen sind die tausend kleinen, kurzfristigen, oft emotional interpretierten Einzelereignisse.
Signal ist die systemische Kraft darunter, die ganze Sektoren, Anlageklassen und oft sogar fast alle Märkte gleichzeitig beeinflusst.
Das ist wichtig, weil Märkte auf den ersten Blick oft extrem Chaotisch wirken — also so, als hätte jede Preisbewegung ihre komplett eigene Ursache. Aber wenn du weit genug rauszoomst, merkst du: Vieles, was individuell aussieht, ist in Wahrheit kollektiv. Vieles, was zufällig aussieht, ist eigentlich systemisch. Vieles, was wie eine Einzelstory aussieht, ist oft nur der sichtbare Ausdruck derselben makroökonomischen Dynamik.
Ein Unternehmen verkauft weniger? Vielleicht schwächt sich das Wachstum ab.
Anleiherenditen ändern sich? Vielleicht passt der Markt gerade seine Erwartungen an Wachstum, Inflation und Zentralbankpolitik an.
Rohstoffe ziehen an? Vielleicht beschleunigt sich das nominale Wachstum und die Nachfrage wird stärker, als das Angebot kurzfristig mithalten kann.
Plötzlich erkennst du: Diese Dinge sind gar nicht voneinander getrennt. Sie hängen zusammen.
Und genau deshalb ist Makro für Investoren so mächtig.
Wenn du anfängst, in systemischen Treibern zu denken, musst du nicht mehr jede einzelne Marktbewegung wie ein Detektiv auf Mikroebene auseinandernehmen. Stattdessen konzentrierst du dich auf die paar wirklich wichtigen Kräfte, die den Großteil der Bewegung erklären. Das macht deine Analyse nicht nur sauberer, sondern auch ruhiger. Du reagierst weniger auf Lärm und fokussierst dich stärker auf das, was tatsächlich einen Unterschied macht.
Für ein Portfolio ist das ein riesiger Vorteil.
Denn wenn du nur Einzelstories jagst, läufst du ständig Gefahr, dich im idiosynkratischen Rauschen zu verlieren. Du hast dann zehn Meinungen zu zehn Märkten, aber keinen übergeordneten Rahmen. Wenn du dagegen das systemische Signal erkennst, kannst du Märkte viel besser einordnen. Du verstehst eher, welche Anlageklassen gerade Rückenwind haben, welche Gegenwind bekommen und warum manche Bewegungen nicht zufällig, sondern logisch sind.
Am Ende geht es also nicht darum, die kleine Story komplett zu ignorieren. Natürlich haben einzelne Assets ihre eigenen Treiber. Natürlich spielen Earnings, Zinspolitik, Lagerbestände, Managemententscheidungen oder Angebotsengpässe eine Rolle. Aber der Makroansatz hilft dir dabei, das alles in die richtige Reihenfolge zu bringen.
Er sagt dir:
Nicht jede Bewegung ist wichtig.
Nicht jede Schlagzeile ist relevant.
Und nicht jede Einzelstory ist der wahre Treiber.
Oft ist das, was du an der Oberfläche siehst, nur das Echo von etwas viel Größerem im Hintergrund.
Und genau deshalb suchen wir nicht einfach nach der nächsten Nachricht.
Wir suchen nach dem Signal.
Nach der Kraft, die nicht nur einen Chart bewegt, sondern gleich mehrere.
Nicht nur eine Aktie, sondern ganze Sektoren.
Nicht nur eine Position, sondern komplette Anlageklassen.
Erst wenn du diesen Unterschied verstehst, hörst du auf, den Markt wie eine Sammlung zufälliger Storys zu sehen.
Und genau da beginnt eigentlich echtes Makrodenken.
Der Motor von allem: Das Wirtschaftswachstum wir kenne es als GDP/BIP
Wenn wir das ganze Marktchaos mal etwas glätten und den täglichen News-Lärm ausblenden, bleibt auf lange Sicht ein Treiber übrig, der für fast alle großen Anlageklassen extrem wichtig ist: das Wirtschaftswachstum.
Das klingt erstmal nach trockenem Uni-Stoff, ist aber in Wahrheit ziemlich simpel. Denn am Ende geht es immer um dieselbe Grundfrage:
Wird in der Wirtschaft insgesamt mehr gemacht, mehr verdient, mehr ausgegeben und mehr produziert — oder weniger?
Genau das versucht man mit dem BIP, also dem Bruttoinlandsprodukt, in einer großen Zahl zusammenzufassen. Du musst das BIP dabei nicht wie eine trockene Statistik sehen, sondern eher wie ein riesiges Gesamtbild der Wirtschaft. Ein Mosaik. Und dieses Mosaik besteht aus mehreren Teilen, die alle zusammenhängen: Einkommen, Ausgaben, Produktion und Beschäftigung.
Warum ist das so wichtig?
Weil diese Dinge in einer Wirtschaft nicht getrennt voneinander existieren. Sie hängen in einem Kreislauf zusammen. Wenn Menschen arbeiten, verdienen sie Einkommen. Mit diesem Einkommen konsumieren sie, zahlen Miete, kaufen Produkte, fahren in Urlaub oder investieren. Diese Ausgaben werden auf der anderen Seite zu Umsätzen für Unternehmen. Unternehmen produzieren daraufhin mehr, stellen Leute ein oder halten Beschäftigung stabil. Und dadurch fließt wieder Einkommen zurück ins System.
Das heißt: Einkommen erzeugt Ausgaben, Ausgaben erzeugen Produktion, Produktion stabilisiert Beschäftigung und Beschäftigung erzeugt wieder Einkommen.
Und genau deshalb ist der Arbeitsmarkt so zentral.
Denn ohne Jobs fehlt Einkommen. Ohne Einkommen fehlt Kaufkraft. Ohne Kaufkraft schwächen sich Ausgaben ab. Und wenn die Ausgaben schwächer werden, geraten Produktion, Unternehmensumsätze und letztlich auch Vermögenspreise unter Druck. Deshalb ist der Arbeitsmarkt nicht einfach nur irgendein Datenpunkt unter vielen. Er sitzt praktisch im Zentrum dieses gesamten wirtschaftlichen Kreislaufs.
Wenn du also verstehen willst, ob die Wirtschaft eher Rückenwind oder Gegenwind für Märkte liefert, dann beobachtest du nicht nur eine einzelne Zahl. Du versuchst zu verstehen, wie sich dieses gesamte Mosaik verändert. Werden die Leute mehr beschäftigt oder weniger? Wachsen Einkommen? Beschleunigen sich Ausgaben? Zieht die Produktion an oder schwächt sie sich ab?
Genau deshalb ist das BIP als Konzept so mächtig. Es versucht nicht, nur einen kleinen Ausschnitt der Wirtschaft zu messen, sondern das große Ganze.
Wichtig ist dabei aber ein Punkt, den viele falsch verstehen:
Wenn Makro-Leute vom BIP sprechen, meinen sie meistens nicht einfach nur die eine offizielle Regierungszahl, die irgendwann mit Verzögerung veröffentlicht wird und dann kurz eine Schlagzeile produziert.
Denn wenn die offizielle BIP-Zahl kommt, ist ein großer Teil des Marktes oft schon längst weiter.
Der Markt handelt nicht die Vergangenheit. Der Markt handelt Erwartungen Und genau deshalb traden wir nicht stumpf die verspätete Headline, sondern das Konzept dahinter. Also die laufende Entwicklung des Wachstums. Die Richtung. Die Beschleunigung oder Abschwächung. Die Frage, ob sich die wirtschaftliche Aktivität gerade verbessert oder verschlechtert.
Man kann sich das vorstellen wie beim Autofahren: Du willst nicht erst wissen, wo der Zug war, nachdem er schon durch den Bahnhof gefahren ist. Du willst früh erkennen, wohin er gerade rollt.
Und hier kommen sogenannte Nowcasting-Modelle ins Spiel.
Das klingt komplizierter, als es ist. Im Kern versuchen solche Modelle, das aktuelle Wirtschaftswachstum schon heute möglichst gut einzuschätzen, obwohl die offizielle BIP-Zahl erst später veröffentlicht wird. Sie nehmen dafür viele aktuelle Datenpunkte — zum Beispiel Arbeitsmarktdaten, Konsumdaten, Produktionsdaten, Umsätze, Stimmungsindikatoren und andere hochfrequente Informationen — und bauen daraus ein laufendes Bild davon, wie sich die Wirtschaft jetzt gerade entwickelt.
Nicht in drei Monaten. Nicht rückblickend. Sondern möglichst in Echtzeit.
Für uns als Marktteilnehmer ist das extrem wertvoll, weil wir dadurch nicht nur sehen, was die Wirtschaft war, sondern was sie gerade wird. Und genau das ist der Unterschied zwischen trockener Volkswirtschaft und nutzbarer Makroanalyse.
Denn für Vermögenspreise zählt nicht nur das Niveau des Wachstums, sondern oft noch stärker die Veränderung.
Beschleunigt sich das Wachstum?
Verliert es an Momentum?
Ist die Wirtschaft stärker als vom Markt erwartet?
Oder kippt sie unter der Oberfläche schon weg, bevor die breite Masse es merkt?
Sobald du anfängst, so zu denken, verändert sich dein Blick auf Märkte komplett.
Dann ist das BIP nicht mehr einfach nur irgendeine Zahl aus den Nachrichten. Dann wird es zu einem Rahmen, mit dem du viele Dinge gleichzeitig besser einordnen kannst. Warum Aktien gerade Rückenwind haben. Warum Anleihen plötzlich anders reagieren. Warum bestimmte Rohstoffe explodieren oder warum ganze Sektoren gleichzeitig schwächer werden.
Das Wirtschaftswachstum ist deshalb nicht einfach nur ein Makro-Thema unter vielen. Es ist einer der zentralen Motoren, die unter der Haube fast aller Märkte laufen.
Und wenn du neu an der Börse bist, dann musst du nicht sofort jedes volkswirtschaftliche Detail auswendig können. Aber du solltest anfangen, dieses Grundprinzip zu verstehen Wenn die Wirtschaft insgesamt mehr Einkommen, mehr Beschäftigung, mehr Ausgaben und mehr Produktion erzeugt, verändert das die Spielregeln für fast alle Assets.
Genau deshalb schauen wir auf Wachstum.
Nicht weil das schick klingt.
Sondern weil es einer der wichtigsten Treiber hinter dem gesamten Markt ist.
Wie der Motor deine Assets antreibt
Jetzt wird’s richtig spannend. Wir haben ja schon darüber gesprochen, dass das Wirtschaftswachstum so etwas wie der große Motor unter der Haube der Märkte ist. Aber nur weil derselbe Motor im Hintergrund läuft, heißt das noch lange nicht, dass sich jedes Asset gleich verhält.
Genau hier machen viele Anfänger den nächsten Denkfehler. Sie hören: „Wachstum steigt“ und denken automatisch: „Okay, dann muss ja einfach alles bullish sein.“ Aber so funktioniert es nicht. Denn unterschiedliche Anlageklassen hängen auf komplett verschiedene Weise an diesem Motor.
Du kannst dir das vorstellen wie bei Fahrzeugen. Derselbe Straßenabschnitt fühlt sich für einen Sportwagen anders an als für einen LKW oder ein Motorrad. Genauso reagiert auch nicht jedes Asset gleich auf dieselbe makroökonomische Veränderung. Wachstum ist also nicht einfach nur wichtig, sondern die entscheidende Frage ist:
Wie genau überträgt sich Wachstum auf dieses Asset?
Und genau das schauen wir uns jetzt an.
Aktien – Die Gewinn-Maschinen
Bei Aktien ist die Verbindung zum Wirtschaftswachstum am direktesten und am leichtesten zu verstehen. Aktien sind im Kern Ansprüche auf zukünftige Unternehmensgewinne. Wenn du also eine Aktie kaufst, wettest du letztlich darauf, dass ein Unternehmen in Zukunft Umsatz macht, profitabel bleibt und diesen Wert irgendwie an die Aktionäre weitergibt sei es über steigende Kurse, Dividenden oder Aktienrückkäufe Und jetzt kommt das Entscheidende:
Das Wirtschaftswachstum bestimmt, wie viel in der Wirtschaft insgesamt ausgegeben wird. Wenn Haushalte mehr konsumieren, Unternehmen mehr investieren und die allgemeine Aktivität steigt, dann erhöht sich auch die Chance, dass Unternehmen mehr Produkte verkaufen und mehr Umsatz machen.
Mehr Wachstum bedeutet also erstmal: mehr potenzielle Einnahmen für Unternehmen.
Aber Umsatz allein reicht noch nicht. Denn für den Aktienkurs zählt nicht nur, dass ein Unternehmen mehr verkauft, sondern auch, was davon am Ende übrig bleibt. Wenn der Umsatz steigt, aber gleichzeitig alle Kosten genauso stark oder sogar stärker steigen, bringt dir das als Aktionär wenig. Deshalb sind Aktien vor allem dann stark, wenn das reale Wachstum zunimmt — also wenn tatsächlich mehr produziert, verkauft und konsumiert wird, nicht nur alles teurer wird.
Denn nur dann können Unternehmen ihre Margen wirklich verbessern.
Das ist ein extrem wichtiger Punkt, den viele am Anfang nicht verstehen: Aktien lieben nicht einfach jede Form von nominalem Wachstum. Sie lieben vor allem Wachstum, bei dem Umsätze steigen und die Gewinne mitziehen können. Wenn Unternehmen ihre Preise zwar anheben, aber ihre Inputkosten genauso stark steigen, bleibt von diesem „Wachstum“ für die Aktionäre oft wenig übrig.
Darum performen Aktien meistens besonders gut in Umfeldern, in denen die Wirtschaft gesund wächst, die Nachfrage stabil ist und die Unternehmen mehr verkaufen können, ohne dass ihre Kosten komplett aus dem Ruder laufen.
Und genau daraus ergibt sich auch die andere Seite.
Wenn das Wachstum nachlässt, wird es für Unternehmen schwieriger. Die Nachfrage schwächt sich ab, Umsätze geraten unter Druck, Lagerbestände steigen vielleicht, Investitionen werden zurückgefahren und plötzlich wirken die fixen Kosten viel schwerer. Dann brechen Margen oft viel schneller weg, als Anfänger erwarten. Und genau deshalb reagieren Aktien auf schwächeres Wachstum oft so brutal.
Der Markt schaut bei Aktien also immer mit nach vorn und fragt sich:
Steigen die zukünftigen Umsätze?
Bleiben die Margen stabil?
Wachsen die Gewinne?
Oder kippt das alles gerade?
Wenn du Aktien handelst, musst du deshalb im Kern immer wissen, ob der wirtschaftliche Kuchen gerade größer wird oder kleiner. Denn Aktien sind am Ende nichts anderes als eine Wette darauf, dass Unternehmen in einem wachsenden Umfeld mehr Geld verdienen können.
Anleihen – Die Fed-Puffer
Bei Anleihen ist der Zusammenhang etwas weniger direkt, aber mindestens genauso wichtig. Denn Anleihen haben im Gegensatz zu Aktien keine offenen, mitwachsenden Gewinne. Eine Anleihe verspricht dir im Regelfall fest definierte Zahlungen. Genau deshalb reagieren sie ganz anders auf Wachstum.
Während Aktien vom Wachstum direkt über Umsatz und Gewinne profitieren oder leiden, laufen Anleihen eher über den Umweg der Geldpolitik.
Hier kommt die Notenbank ins Spiel — in den USA also die FED.
Die FED beobachtet die Wirtschaft ständig und versucht, Extreme zu verhindern. Wenn die Wirtschaft zu heiß läuft, die Nachfrage zu stark wird, der Arbeitsmarkt überhitzt und Inflation droht, reagiert die Notenbank meist mit höheren Zinsen. Wenn die Wirtschaft dagegen schwächelt, die Nachfrage abnimmt und Rezessionsgefahr entsteht, reagiert sie eher mit Zinssenkungen oder einer lockeren Haltung.
Und genau diese Reaktionsfunktion ist für Anleihen extrem wichtig.
Warum? Weil Anleihen festverzinsliche Assets sind. Wenn du eine Anleihe mit einem bestimmten Coupon hältst und die Notenbank die Zinsen stark erhöht, dann wirken neu ausgegebene Anleihen plötzlich attraktiver als deine alte. Deine bestehende Anleihe muss also im Preis fallen, damit ihre Rendite wieder konkurrenzfähig ist.
Deshalb leiden Anleihen oft dann, wenn das Wachstum stark ist, die Wirtschaft heiß läuft und der Markt mit restriktiver Geldpolitik rechnet.
Andersrum gilt aber auch: Wenn die Wirtschaft schwächer wird, Rezessionsängste steigen und die Notenbank eher lockerer werden muss, dann werden bestehende Anleihen mit ihren festen Cashflows plötzlich wieder wertvoller. In solchen Phasen wirken sichere, berechenbare Zahlungen deutlich attraktiver als riskante Gewinne in Aktien oder zyklischen Assets.
Genau deshalb nennt man Anleihen oft konterzyklisch.
Sie sind häufig dann stark, wenn die Wirtschaft schwächer wird, weil genau in solchen Phasen der Markt auf fallende Zinsen, weniger Inflationsdruck oder geldpolitische Unterstützung setzt
Das ist auch der Grund warum Anleihen Sinn machen im Portfolio Wenn das Wachstum kippt und Aktien Probleme bekommen, können Anleihen oft stabilisieren. Natürlich ist das nicht immer perfekt. Gerade in Phasen, in denen Inflation das Hauptproblem ist, können auch Aktien und Anleihen gleichzeitig unter Druck geraten. Aber grundsätzlich musst du bei Anleihen verstehen: Sie reagieren nicht primär auf Wachstum, weil sie plötzlich „mehr verdienen“, sondern weil Wachstum die Erwartungen an Inflation, Zinsen und die Reaktion der Notenbank verändert.
Bei Aktien fragst du also:
Wie entwickeln sich Umsätze und Gewinne?
Bei Anleihen fragst du eher:
Was bedeutet dieses Wachstum für die FED, für Zinsen und für die Attraktivität fixer Cashflows?
Das ist ein riesiger Unterschied.
Rohstoffe – Das Angebot-Nachfrage-Biest
Und dann kommen wir zu den Rohstoffen. Hier wird es nochmal deutlich direkter und gleichzeitig brutaler.
Rohstoffe haben keine Gewinne wie Aktien. Sie haben keine festen Couponzahlungen wie Anleihen. Ein Barrel Öl zahlt dir nichts aus. Ein Kilo Kupfer überweist dir keine Dividende. Rohstoffe leben deshalb fast vollständig von einer sehr simplen, aber extrem mächtigen Logik: Angebot und Nachfrage.
Und genau deshalb reagieren sie oft so explosiv.
Der wichtige Punkt ist hier, dass das Angebot bei vielen Rohstoffen nur sehr langsam angepasst werden kann. Du baust nicht mal eben über Nacht eine neue Mine, eine neue Raffinerie oder zusätzliche Förderkapazitäten auf. Das dauert oft Monate oder Jahre. Das Angebot ist also träge.
Die Nachfrage dagegen kann sich viel schneller bewegen.
Wenn Unternehmen plötzlich mehr produzieren, wenn Bauaktivität steigt, wenn Konsumenten mehr ausgeben, wenn Staaten Investitionen hochfahren oder wenn generell mehr Geld durch das System läuft, dann kann die Nachfrage nach Rohstoffen sehr schnell anziehen. Genau deshalb hängen Rohstoffe besonders stark am nominalen Wachstum — also an der Kombination aus realer Aktivität und Preisentwicklung.
Und jetzt kommt der entscheidende Punkt:
Rohstoffe reagieren oft nicht einfach nur auf das Niveau des Wachstums, sondern auf die Veränderungsgeschwindigkeit.
Das heißt: Nicht nur ob Wachstum da ist, sondern ob es sich beschleunigt oder verlangsamt.
Wenn sich nominales Wachstum plötzlich beschleunigt, dann steigt die Nachfrage oft schneller, als das träge Angebot hinterherkommt. Und genau dann entstehen diese heftigen Preisschübe, die du bei Öl, Kupfer oder anderen zyklischen Rohstoffen immer wieder siehst.
Denn wenn mehr Geld auf zu wenig kurzfristig verfügbares Angebot trifft, müssen die Preise steigen, um dieses Ungleichgewicht auszugleichen.
Deshalb können Rohstoffe in Phasen von Wachstumsbeschleunigung und steigender nominaler Nachfrage so aggressiv nach oben laufen. Und deshalb können sie bei Wachstumsabkühlung oder Nachfrageeinbruch auch genauso brutal wieder nach unten kommen.
Rohstoffe sind also die direkteste Form davon, wie Makro auf Märkte durchschlägt. Weniger Story, weniger Bilanz, weniger Finanzengineering — dafür mehr nackte Realität.
Gibt es genug Angebot?
Wie stark ist die Nachfrage?
Und verändert sich dieses Verhältnis gerade schnell?
Wenn du Rohstoffe handelst, handelst du deshalb oft die Dynamik des Systems in ihrer rohesten Form.
Ein Bild dafür
Wenn du dir alle drei Anlageklassen nebeneinander vorstellst, dann ist Wachstum bei Aktien wie mehr Kundschaft in einem Laden. Mehr Leute kommen rein, mehr wird verkauft, mehr Gewinn kann hängen bleiben.
Bei Anleihen ist Wachstum eher wie ein Signal an die Zentralbank. Zu viel Aktivität und Inflation? Dann wird gebremst. Zu wenig Aktivität? Dann wird unterstützt.
Und bei Rohstoffen ist Wachstum wie plötzlich mehr Leute an einer Tankstelle oder im Baumarkt, während das Lager nicht schnell genug aufgefüllt werden kann. Dann schießt der Preis hoch, einfach weil die Nachfrage schneller steigt als das Angebot.
Genau deshalb reicht es nicht zu sagen: „Wachstum ist wichtig.“
Du musst verstehen, auf welchem Weg dieses Wachstum in die jeweilige Anlageklasse übersetzt wird.
Erst dann fängt Makro wirklich an, im Chart Sinn zu machen.
Ausbildung 
Fed: keine Zinssenkung vor 2027?!Die militärischen Operationen im Nahen Osten seit Samstag, dem 28. Februar, haben die Erwartungen an die Geldpolitik stark verändert, und je länger sie andauern, desto stärker wird ihr Einfluss auf die zukünftige Geldpolitik sein.
Noch Ende Februar war die Lage jedoch eher positiv. Die US-Inflation war gerade auf 2,4% (gemessen am CPI) gefallen, die Echtzeitinflation war niedrig, und der Markt erwartete eine Zinssenkung des US-Leitzinses bei der geldpolitischen Entscheidung im Juni, mit Kevin Warsh an der Spitze der Federal Reserve. Er hätte von einem günstigen Preisumfeld profitiert, doch durch den Konflikt im Nahen Osten wird nun alles infrage gestellt.
Die Aufwärtsbewegung bei den Öl- und Erdgaspreisen war sehr stark, bedingt durch die Schließung der Straße von Hormus und militärische Angriffe auf Öl- und Gasanlagen rund um den Persischen Golf.
Es gilt als sicher, dass der Anstieg der Energiepreise zumindest kurzfristig zu einem Anstieg der nominalen Inflation führen wird. Es gibt jedoch einen Unsicherheitsfaktor: die Zeit. Ab einer Dauer von etwa einem Monat mit einem Ölpreis über 90 Dollar (US-Rohöl dient hier als Referenz) wird der Effekt auf die kurzfristige Inflation spürbar. Sollte das Energieniveau länger als drei Monate hoch bleiben, hätte dies strukturellere Auswirkungen auf die Inflation, mit einer Übertragung auf die Preise vieler Güter und Dienstleistungen.
Dennoch ist nichts sicher, denn wenn der geopolitische Konflikt das globale Wachstum stark verlangsamt, könnten auch Abwärtsdruck auf die Preise entstehen. Bleiben wir jedoch zunächst auf den Anstieg der Energiepreise im Zusammenhang mit der Geopolitik fokussiert.
Ist es unter diesen Bedingungen noch glaubwürdig, dass die Fed unter der Führung von Kevin Warsh diesen Sommer die Zinsen senkt? Ja, aber nur dann, wenn sich die geopolitische und energetische Lage rund um den Persischen Golf und die Straße von Hormus vor Ende April normalisiert.
Mehrere Indikatoren zeigen, dass der Markt derzeit keine Zinssenkung der Fed vor dem Jahr 2027 erwartet. Natürlich kann sich diese Einschätzung sehr schnell ändern:
• Die Entwicklung der US-Staatsanleiherendite mit 2 Jahren Laufzeit, die als bester Indikator für die erwartete Geldpolitik gilt. Die „US 2 Jahre“ hat gerade das aktuelle Zinsniveau der Fed überschritten, was nahezu signalisiert, dass der Markt nicht nur keine Zinssenkung erwartet, sondern sogar eine mögliche Zinserhöhung zur Bekämpfung eines erneuten Inflationsanstiegs einpreist
• Das CME FedWatch Tool, basierend auf Futures-Kontrakten auf den US-Leitzins, die in Chicago gehandelt werden, zeigt, dass institutionelle Investoren keine Zinssenkung vor Mitte 2027 erwarten
Die folgende Tabelle zeigt das CME FedWatch Tool, wobei der Markt keine Zinssenkung vor Ende 2027 erwartet:
Die folgende Grafik zeigt die täglichen japanischen Kerzen der US-2-Jahres-Rendite:
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Was sind Zinsen eigentlich? Es ist nicht der Preis für Geld!Stell dir vor, du betrittst zum ersten Mal die Welt der Finanzmärkte. Überall blinken Zahlen, Kurse bewegen sich im Sekundentakt, und irgendwo in den Nachrichten fällt ein Satz, der alles verändert: *„Die Zentralbank hat den Leitzins angehoben."* Plötzlich fallen Aktienkurse, Anleihen reagieren, der Dollar bewegt sich. Und du fragst dich: Warum hat ein einziger Zinssatz so viel Macht? Die Antwort auf diese Frage ist der Schlüssel zu allem, was du als Trader jemals verstehen musst. Denn der Zins ist nicht irgendein Detail am Rand – er ist das Gravitationszentrum des gesamten Finanzsystems.
## Was Zinsen wirklich sind
Die meisten Menschen denken bei Zinsen an den Prozentsatz, den sie für ihren Kredit zahlen oder auf ihr Sparkonto bekommen. Klingt simpel – ist es aber nicht. Zinsen sind im Kern etwas viel Tieferes: Sie sind der Preis der Zeit.
Stell dir vor, jemand gibt dir heute 1.000 €. Du könntest dir sofort etwas davon kaufen, es investieren, damit arbeiten. Geld heute ist mehr wert als Geld morgen, weil du heute damit handeln kannst. Wenn du dieses Geld aber jemand anderem leihst, verzichtest du auf all diese Möglichkeiten. Der Zins ist die Entschädigung dafür, dass du wartest. Er ist die Gebühr, die der Kreditnehmer zahlt, um Kaufkraft aus der Zukunft ins Heute zu holen – wie ein Ticket für eine Zeitmaschine.
Mathematisch betrachtet ist ein Zins nichts anderes als ein Verhältnis: Du leihst 1.000 € und zahlst 100 € Gebühr – das ergibt einen Zinssatz von 10 %. Damit diese Zahlen weltweit vergleichbar sind, werden sie immer *pro Jahr* angegeben. Einfach, elegant und universell.
## Der unsichtbare Anker: Die Zentralbank
Jetzt kommt der entscheidende Punkt, den die meisten übersehen: Zinsen werden nicht frei am Markt gehandelt wie Äpfel auf dem Wochenmarkt. Die kurzfristigen Zinsen – also die, die das gesamte System antreiben – werden von einer einzigen Institution kontrolliert: der **Zentralbank**.
Die Zentralbank setzt den sogenannten **Leitzins**. Dieser Leitzins ist kein Vorschlag und keine Empfehlung – er ist ein administrativer Anker, an dem sich alles orientiert. Jeder Kredit, jede Anleihe, jeder Zinssatz, den du irgendwo siehst, ist im Grunde nur eine Reaktion auf diesen einen Hebel. Wenn die Zentralbank den Leitzins senkt, wird Geld billiger. Wenn sie ihn anhebt, wird Geld teurer. Und diese eine Bewegung hat Konsequenzen für buchstäblich jedes Asset auf dem Planeten.
Warum? Weil der Wert jeder Aktie, jeder Anleihe, jeder Immobilie letztlich davon abhängt, was ihre zukünftigen Einnahmen *heute* wert sind. Um das zu berechnen, brauchst du einen Zinssatz, mit dem du diese zukünftigen Cashflows auf die Gegenwart zurückreechnest. Ändert sich der Zins, ändert sich diese Rechnung – und damit der Preis von allem.
## Wie Banken Geld erschaffen
Aber warte – woher kommt das Geld überhaupt, das da verliehen wird? Hier wird es richtig interessant, denn die Wahrheit ist kontraintuitiv: Banken verleihen nicht das Geld ihrer Sparer. Sie *erschaffen* neues Geld.
Wenn eine Bank dir einen Kredit über 50.000 € gibt, dann öffnet sie kein Tresor und zählt Scheine ab. Sie tippt eine Zahl in den Computer, und auf deinem Konto erscheinen 50.000 €, die vorher nicht existiert haben. Die Bank verwandelt dein Kreditversprechen – etwas, das am freien Markt niemand kaufen würde – in liquide Bankeinlagen, mit denen du sofort bezahlen kannst. Das ist moderne Geldschöpfung.
Damit sich das für die Bank lohnt, lebt sie von der **Zinsmarge**: der Differenz zwischen dem Zins, den sie von Kreditnehmern kassiert, und dem Zins, den sie Sparern zahlt. Diese Marge ist ihr Geschäftsmodell, ihr Lebensblut. Und sie hängt direkt davon ab, wo die Zentralbank den Leitzins ansetzt.
## Das große Bild: Warum dich das als Trader interessieren muss
Jetzt hast du die einzelnen Puzzleteile – lass uns das Bild zusammensetzen.
Der Zins ist das Bindeglied zwischen **Zeit**, **Risiko** und **Kapital**. Er verbindet den Wert von heute mit dem Wert von morgen. Ohne ihn gäbe es keine Möglichkeit, zukünftige Cashflows in heutige Preise umzurechnen. Ohne ihn hätte kein Asset einen berechenbaren Wert.
Wenn du als Trader einen Chart öffnest und siehst, wie ein Kurs steigt oder fällt, dann siehst du in Wahrheit das Ergebnis unzähliger Berechnungen, Erwartungen und Entscheidungen – und im Kern jeder einzelnen davon steckt ein Zinssatz. Die Zentralbank bewegt den Hebel, und das gesamte Finanzsystem reagiert wie ein Organismus.
Deshalb ist der Zins nicht nur irgendein Konzept aus dem Wirtschaftsunterricht. Er ist **die Schwerkraft der Märkte**. Wer ihn versteht, versteht, warum sich Preise bewegen. Wer ihn ignoriert, tradet blind. Ausbildung 
Wird der US-CPI so fallen wie Truflation?Die neuesten Aktualisierungen zur US-Inflation gemäß dem Verbraucherpreisindex CPI senden eine klare Botschaft: Die Disinflation hat in den USA nach einer mehrere Monate andauernden Plateauphase wieder eingesetzt. Das Inflationsziel der Federal Reserve ist jedoch noch nicht erreicht und liegt weiterhin bei 2 %.
Die CPI-Zahlen für Januar liegen nicht weit von diesem Ziel entfernt:
• 2,4 % für die Gesamtinflation
• 2,5 % für die Kerninflation, der niedrigste Stand seit März 2021
Es gibt jedoch eine weitere Inflationskennzahl, die noch bemerkenswerter ist: den Rückgang der Echtzeit-Inflationsmessungen seit Ende letzten Jahres. Laut Truflation, einem Echtzeit-Inflationsmessdienst, der in der Hochfinanz zunehmend anerkannt ist und Blockchain-Technologie als Integritätsregister für die gesammelten Daten nutzt, ist die Echtzeit-Inflation – die „wahre“ Inflation – unter die Schwelle von 1 % gefallen.
Es gilt als allgemein anerkannt, dass Truflation aufgrund seiner Konstruktion der offiziellen Inflation, gemessen am CPI und PCE, um mehrere Monate voraus ist. Unter diesen Bedingungen stellt sich die Frage, ob der offizielle CPI im Laufe des Jahres 2026 ebenfalls unter die 2-%-Schwelle fallen könnte. Die Antwort lautet wahrscheinlich ja – sehen wir uns die Gründe an.
Die erste Erklärung liegt in der strukturellen Verzögerung der Wohnkostenkomponente im CPI. Wohnen macht rund ein Drittel des CPI-Warenkorbs aus, und seine Schlüsselkomponente, die äquivalente Miete der Eigentümer, reagiert mit mehreren Quartalen Verzögerung auf Wendepunkte am realen Immobilienmarkt. Private Mietdaten zeigen jedoch seit Ende 2025 eine klare Disinflation, mit stagnierenden oder in vielen US-Metropolen leicht rückläufigen effektiven Mieten. Diese Dynamik wird bereits von Truflation erfasst, während der offizielle CPI weiterhin vergangene Preissteigerungen widerspiegelt.
Zweiter Faktor: die vollständige Normalisierung der Lieferketten und der zunehmende Wettbewerbsdruck im Güterhandel. Die Preise für langlebige Güter, Elektronik, Möbel und viele Konsumgüter des täglichen Bedarfs tendieren inzwischen nach unten oder steigen nur noch sehr geringfügig. Auch hier erfasst Truflation diese Anpassungen nahezu in Echtzeit, während der CPI, der auf monatlichen Erhebungen und gleitenden Durchschnitten basiert, diese Bewegungen stark glättet.
Drittens zeigt die Binnennachfrage klare Anzeichen einer Abschwächung. Die Abschwächung des Kreditwachstums, die nachlassende Konsumnachfrage bei nicht lebensnotwendigen Ausgaben und der Anstieg der Vorsorgeersparnisse üben disinflationären Druck auf Dienstleistungen außerhalb des Wohnens aus. Diese Entwicklung deckt sich mit dem seit Ende 2025 bei Truflation beobachteten Rückgang.
Historisch gesehen lief der Truflation-Indikator in Phasen schneller Disinflation dem CPI um 6 bis 12 Monate voraus. Sollte sich dieses Muster wiederholen, dürfte sich der offizielle CPI im ersten Halbjahr 2026 weiter schrittweise der 2-%-Zone annähern, mit einem nicht unerheblichen Risiko eines vorübergehenden Unterschreitens dieser Schwelle im zweiten Halbjahr – insbesondere dann, wenn die Disinflation bei den Wohnkosten in den offiziellen Statistiken voll durchschlägt.
Zusammengefasst signalisiert die aktuelle Divergenz keinen „Fehler“ des CPI, sondern eine Verzögerung in der statistischen Transmission. Truflation fungiert als Frühindikator der Preisdynamik, während der CPI ein langsameres institutionelles Thermometer bleibt. Sollte sich der in Echtzeit beobachtete Trend bestätigen, ist die Wahrscheinlichkeit hoch, dass der CPI 2026 an die 2-%-Marke heranreicht oder sie zeitweise unterschreitet, was der Federal Reserve Spielraum für erneute Zinssenkungen geben würde.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Ausbildung 
Die „wahre US-Inflation“ ist stark rückläufig!Der bevorzugte Inflationsindikator der Fed, die PCE-Inflation, wurde in der vergangenen Woche aktualisiert und bestätigte die Wiederaufnahme der Disinflation nach zwei zuletzt günstigen CPI-Veröffentlichungen. Sowohl PCE als auch CPI zeigen damit, dass sich das Preisregime in den USA erneut in Richtung des bekannten Fed-Ziels von 2% bewegt. Dieses Ziel muss zwingend erreicht werden, damit die Fed die Senkung des Leitzinses (Federal Funds Rate) wieder aufnehmen und so die Wirtschaft sowie die Aktienmärkte unterstützen kann.
Hier einige zentrale fundamentale Beobachtungen zur US-Inflation:
• Die US-Inflation hat nach mehreren Monaten der Stagnation um 3% wieder Kurs auf 2% genommen
• Die reale US-Echtzeitinflation (laut Truflation) fällt derzeit deutlich, nachdem sie unter 2% gesunken ist. Dieser Rückgang der „wahren“ Inflation könnte sich bis Ende des ersten Quartals 2026 in den offiziellen Daten widerspiegeln
• Eine Rückkehr zum 2%-Ziel ist zwingend erforderlich, bevor eine Anpassung des Inflationsziels der Fed in Erwägung gezogen werden kann (z. B. ein Korridor von 1,5%–2,5% statt exakt 2%)
• Eine Rückkehr zum 2%-Ziel ist ebenfalls Voraussetzung, um gegebenenfalls die Aktivierung des Fed Put zu ermöglichen
Der nächste Fed-Vorsitzende dürfte in jedem Fall von einem deutlich günstigeren Preisumfeld profitieren als Jerome Powell.
Truflation untermauert diese Diagnose sehr deutlich. Nach einer Phase der Stagnation bei etwa 2,5–2,7% im Sommer und Herbst ist die Echtzeit-PCE-Inflation seit Jahresende stark eingebrochen, rasch unter 2% gefallen und liegt nun bei rund 1,5%. Diese Entwicklung ist besonders bedeutend, da sie nicht nur eine Rückkehr zum Ziel signalisiert, sondern auch ein mögliches vorübergehendes Unterschreiten.
Ein solcher schneller Rückgang ist typisch für fortgeschrittene Disinflationsphasen, in denen verzögerte Komponenten wie Wohnkosten und bestimmte Dienstleistungen die vergangene wirtschaftliche und monetäre Abschwächung endlich widerspiegeln. Mit anderen Worten: Die beobachtete Disinflation ist nicht mehr marginal oder fragil, sondern beginnt, sich selbst zu tragen.
Sollte sich dieser Trend bestätigen, dürften die offiziellen PCE-Daten des BEA in den kommenden Monaten schrittweise auf dieses Niveau konvergieren, was die Glaubwürdigkeit einer deutlich lockereren Geldpolitik im Jahr 2026 stärken würde. In diesem Szenario würde die Fed wieder über erheblichen Handlungsspielraum verfügen — sowohl zur Unterstützung der Wirtschaft als auch zur Stabilisierung der Finanzmärkte bei Stress.
Zusammengefasst stellt der aktuelle Rückgang der „wahren US-Inflation“ ein wichtiges makroökonomisches Signal dar: Der Kampf gegen die Inflation ist nahezu gewonnen, und das geldpolitische Regime des kommenden Jahrzehnts könnte auf deutlich günstigeren Grundlagen beginnen.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Rick Rieder: der nächste „Shadow Fed Chair“?Wer wird der nächste „Shadow Fed Chair“, während Jerome Powell sein Amt im kommenden Mai verlässt? Diese Frage ist zentral für die Perspektiven der Geldpolitik der US-Notenbank sowie für die Entwicklung von Aktien, Anleihen und dem US-Dollar im ersten Halbjahr 2026.
Der Name des nächsten Fed-Präsidenten dürfte bis Ende Januar bekannt sein. Zu den Favoriten zählen Rick Rieder, Kevin Warsh, Christopher Waller und Kevin Hassett. Unter diesen vier Kandidaten scheint Rick Rieder derzeit die höchsten Chancen zu haben, von Trump als nächster Shadow Fed Chair ausgewählt zu werden.
In der Phase zwischen Februar und Mai 2026 ist es wahrscheinlich, dass die Märkte dem zukünftigen Fed-Präsidenten mehr Aufmerksamkeit schenken als Jerome Powell, der sich in den letzten drei Monaten seiner Amtszeit befindet.
Beim Profil des nächsten Fed-Präsidenten sind mehrere Schlüsselpunkte besonders wichtig:
• Haltung zur Inflation und zu Zinssenkungen der US-Leitzinsen
• Nähe zu Präsident Trump
• Haltung gegenüber dem Aktienmarkt
• Haltung gegenüber Kryptowährungen
Rick Rieder erfüllt zunehmend viele dieser Kriterien. Als Chief Investment Officer für globale Anleihenstrategien bei BlackRock verfügt er über eine sehr hohe Glaubwürdigkeit an den Finanzmärkten, insbesondere bei Themen wie Zinsen, Staatsverschuldung und globalen Finanzierungsbedingungen. Seine Fähigkeit, makroökonomische Zyklen zu analysieren und geldpolitische Wendepunkte frühzeitig zu erkennen, ist bei institutionellen Investoren weithin anerkannt.
In Bezug auf Inflation verfolgt Rick Rieder einen pragmatischeren und weniger dogmatischen Ansatz als die aktuelle Fed. Er hat mehrfach betont, dass die Disinflation trotz eines weiterhin robusten Arbeitsmarktes anhalten kann, was für schrittweise, aber reale Zinssenkungen im Jahr 2026 spricht. Diese Sichtweise entspricht weitgehend den Markterwartungen und Donald Trumps Ziel, Wachstum und Finanzmärkte zu unterstützen.
Seine indirekte Nähe zur Trump-Administration stellt ebenfalls einen Vorteil dar. Ohne ein polarisierendes politisches Profil zu haben, gilt Rick Rieder als kompatibel mit einer marktorientierteren, weniger restriktiven Politik, die stärker auf die Tragfähigkeit der US-Staatsverschuldung achtet. Andere Kandidaten werden hingegen als zu ideologisch oder zu akademisch wahrgenommen.
Im Hinblick auf die Aktienmärkte hat Rick Rieder nie seinen positiven Bias gegenüber risikoreichen Anlagen in einem Umfeld hoher Liquidität und kontrollierter Realzinsen verborgen. Eine solche Haltung würde das Szenario einer impliziten Unterstützung der Finanzmärkte durch die Fed während der Übergangsphase stärken.
Auch gegenüber Kryptowährungen zeigt sich Rick Rieder relativ offen. Er erkennt ihre wachsende Rolle im globalen Finanzsystem an und plädiert für eine pragmatische statt restriktive Regulierung – ein Signal, das von den Kryptomärkten im Falle seiner Ernennung sehr positiv aufgenommen würde.
In diesem Umfeld könnte der Aufstieg Rick Rieders als potenzieller „Shadow Fed Chair“ zu einem der wichtigsten Marktkatalysatoren im ersten Halbjahr 2026 werden.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Ausbildung 
Liegt die US-Inflation bereits unter 2 %?Nach dem geopolitischen Nachrichtenrauschen und den jüngsten US-Arbeitsmarktdaten rücken in dieser zweiten Januarwoche erneut die US-Inflationsdaten in den Fokus, gemessen anhand von CPI und PPI. Während der starke Rückgang der Inflation im November die Märkte überrascht hat, deuten Echtzeit-Inflationsindikatoren darauf hin, dass die Inflation inzwischen wieder unter 2 % gefallen sein könnte. Ist das glaubwürdig? Ist die US-Inflation tatsächlich besiegt und kann die Fed im ersten Quartal 2026 wieder mit Zinssenkungen beginnen?
Am Dienstag, den 13. Januar 2026, werden die US-Inflationsdaten gemäß dem CPI veröffentlicht. Zur Erinnerung: Die letzte Veröffentlichung zeigte einen Rückgang der nominalen US-Inflation auf 2,7 % und der Kerninflation auf 2,6 %. Diese Entwicklung überraschte den Markt, und die zentrale Frage der Veröffentlichung am 13. Januar ist, ob sie diese erneute Disinflation bestätigt.
Bemerkenswert ist, dass einige von den Märkten stark beachtete Echtzeit-Inflationsindikatoren – insbesondere die von Truflation berechneten CPI- und PCE-Werte – bereits wieder das Inflationsziel der Fed von 2 % erreicht oder sogar leicht unterschritten haben.
Die Daten von Truflation zeigen derzeit eine CPI-Echtzeitinflation von rund 1,9 % sowie eine PCE-Inflation leicht oberhalb von 2 %, jedoch weiterhin sehr nahe am Ziel der US-Notenbank. Diese täglich aktualisierten Indikatoren liefern einen frühzeitigen Einblick in die Preisdynamik, lange bevor offizielle, zeitverzögert veröffentlichte Statistiken vorliegen. Historisch gesehen hat Truflation Inflationswendepunkte oft schneller erkannt, was die zunehmende Aufmerksamkeit institutioneller Investoren erklärt.
Über diese aggregierten Indikatoren hinaus bestätigen auch vorlaufende Inflationskomponenten ein disinflationäres Umfeld. Die ISM-PMI-Indizes für das verarbeitende Gewerbe und den Dienstleistungssektor zeigen einen erneuten Rückgang ihrer preisbezogenen Komponenten. Dies deutet darauf hin, dass der Inflationsdruck entlang der Wertschöpfungskette weiter nachlässt und das Risiko eines Inflationsanstiegs in den kommenden Monaten sinkt.
Der Immobiliensektor, lange Zeit ein zentraler Faktor für die hartnäckige Inflation, stellt inzwischen kein wesentliches Risiko mehr dar. Der Mietindex von Zillow weist eine Mietinflation nahe 2 % aus und signalisiert eine weitgehend abgeschlossene Normalisierung. Angesichts der zeitlichen Verzögerung zwischen Marktmieten und deren Berücksichtigung im offiziellen CPI spricht diese Entwicklung für eine fortgesetzte Disinflation der Wohnkostenkomponente im ersten Halbjahr 2026.
Schließlich spricht auch der Energiesektor klar für ein disinflationäres Szenario. Die jährliche Veränderung der Ölpreise ist inzwischen negativ und übt einen mechanischen Abwärtsdruck auf die Gesamtinflation aus, während Zweitrundeneffekte begrenzt bleiben. Solange diese Dynamik anhält, wirkt sie als wirksamer Puffer gegen eine erneute Inflationsbeschleunigung.
Vor diesem Hintergrund stellt sich möglicherweise nicht mehr die Frage, ob die US-Inflation nachhaltig unter 2 % fällt, sondern vielmehr, wie lange die Fed warten wird, bevor sie daraus geldpolitische Konsequenzen zieht. Sollten die CPI- und PPI-Daten im Januar die von den Echtzeitindikatoren skizzierte Entwicklung bestätigen, könnten sich die Markterwartungen hinsichtlich einer Wiederaufnahme von Zinssenkungen bereits im ersten Quartal 2026 rasch verstärken.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
DOPPELTER NFP-BERICHT am Dienstag, den 16. DezemberAn diesem Dienstag, dem 16. Dezember, werden die Vereinigten Staaten ausnahmsweise zwei NFP-Berichte gleichzeitig veröffentlichen — die für Oktober und November — aufgrund der Verzögerung, die durch den jüngsten Federal Shutdown verursacht wurde. Diese doppelte Veröffentlichung stellt das letzte große makroökonomische Ereignis des Jahres 2025 dar und möglicherweise eines der entscheidendsten für den geldpolitischen Ausblick der Federal Reserve zu Beginn des Jahres 2026.
Diese Zahlen stehen besonders im Fokus, weil die US-Arbeitslosenquote bereits bei 4,4 % liegt — ein Niveau mit erheblichen Konsequenzen. Dieser Schwellenwert ist keineswegs zufällig: Er entspricht genau dem Warnniveau, das die Fed in ihrem eigenen Basisszenario für 2026 veranschlagt hat, wie die offiziellen Projektionen des letzten FOMC zeigen. Mit anderen Worten: Die US-Wirtschaft erreicht heute den Arbeitslosenstand, den die Fed erst in einem Jahr erwartet hatte. Diese schneller als erwartete Entwicklung macht den Arbeitsmarkt zum entscheidenden Faktor der kommenden Monate.
Unter normalen Bedingungen reicht ein einzelner NFP-Bericht oft aus, um die Markterwartungen neu auszurichten. Dieses Mal ist der Druck jedoch deutlich höher: Die doppelte Veröffentlichung liefert einen zweimonatigen Überblick über die Dynamik des Arbeitsmarkts und beeinflusst unmittelbar den Zeitplan der geldpolitischen Entscheidungen im Januar und März 2026. Während sich die Inflation teilweise normalisiert hat, jedoch weiterhin je nach Komponente variiert, hängt die Fed nun vor allem vom Arbeitsmarkt ab, um die Notwendigkeit weiterer Lockerungen zu beurteilen.
Wenn beide Berichte einen deutlichen Rückgang bei den Nettobeschäftigungszuwächsen — oder sogar eine Kontraktion — zeigen, steht die Fed vor einem klaren Risiko: einer härteren Landung des Arbeitsmarkts, was eine schnellere Senkung des Leitzinses bereits im Januar implizieren könnte, oder zumindest eine Kommunikation, die auf präventive Unterstützung der Wirtschaft abzielt. Ein zu schneller Anstieg der Arbeitslosigkeit, während die Kerninflation noch nicht vollständig stabilisiert ist, wäre sowohl politisch als auch makroökonomisch schwer zu bewältigen.
Umgekehrt könnte die Fed bei robusten Beschäftigungszuwächsen — etwa 120–150 Tsd. pro Monat — und einer stabilen oder leicht sinkenden Arbeitslosenquote einen vorsichtigen Kurs beibehalten und eine Anpassung der Politik bis März hinauszögern. In diesem Szenario könnte sie argumentieren, dass der Schwellenwert von 4,4 % nicht nachhaltig überschritten wurde und dass die Arbeitsmarktlage weiterhin mit einem geordneten Desinflationspfad vereinbar ist.
Wie auch immer: Die Veröffentlichung am 16. Dezember wird für die Anleihemärkte, die Zinserwartungen und alle konjunktursensiblen Vermögenswerte ein entscheidender Wendepunkt sein. Zusammengefasst handelt es sich wahrscheinlich um den wichtigsten Indikator des Jahresendes, da er darüber entscheidet, ob das von der Fed kürzlich vorgestellte 2026-Szenario glaubwürdig bleibt — oder angepasst werden muss.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
US Fed – 10. Dezember: Steht ein Shakeout bevor?Die letzte geldpolitische Sitzung der Fed im Jahr 2025 findet diesen Mittwoch, den 10. Dezember, statt – und die Markterwartungen sind hoch. Während eine Senkung des Fed-Funds-Satzes weitgehend erwartet wird, gehen die wahren Herausforderungen weit über diesen bereits eingepreisten Schritt hinaus. Entscheidend werden die Signale für 2026 sein: Zinskurs, neue makroökonomische Projektionen, interne FOMC-Dynamik und die künftige Ausrichtung der Bilanz. Dies sind die zentralen Punkte, die Investoren verfolgen müssen.
1) Die Senkung des Leitzinses: erwartet, daher sekundär
Der Terminmarkt rechnet nahezu einhellig mit einer Senkung um 25 Basispunkte. Dieser Schritt ist jedoch bereits eingepreist und wird nur dann erheblichen Einfluss haben, wenn die Fed ihn mit einem restriktiveren Ton als erwartet begleitet („hawkish cut“) oder – im Gegenteil – andeutet, dass der Lockerungszyklus schneller verlaufen könnte.
Im Mittelpunkt steht daher nicht die Entscheidung selbst, sondern der Zinskorridor für 2026 im Dot Plot.
2) Die Aktualisierung der makroökonomischen Projektionen als dominanter Faktor
Dies ist das zentrale Element der Sitzung. Die Märkte werden drei Variablen genau beobachten:
• Inflation (PCE & Kern-PCE): Ist die Fed überzeugt, die Inflation bis 2026 trotz Zöllen wieder auf 2 % zu bringen?
• Arbeitslosigkeit: Befürchtet die Fed einen deutlichen Anstieg der Arbeitslosigkeit, der sie zu einem schnelleren Zinssenkungszyklus zwingen könnte?
• Leitzins 2026: Der Fed-Funds-Pfad für 2026 ist entscheidend. Die Aktienmärkte benötigen eine lockere Perspektive, um ihre derzeitigen Bewertungen zu halten.
Für Aktien- wie Anleihemärkte wird der Dot Plot der wahre Wendepunkt der konventionellen Geldpolitik sein.
3) Das Kräfteverhältnis innerhalb des FOMC
Die Sitzung wird auch Aufschluss über das Gleichgewicht zwischen Falken und Tauben geben. Nach zwei Jahren inflationsbedingter Spannungen wird Powells Linie innerhalb des Ausschusses zunehmend von jenen infrage gestellt, die stärker auf die Abschwächung des Arbeitsmarktes und die Kreditkontraktion achten.
Der Tonfall des Kommuniqués wird Informationen über die internen Kräfteverhältnisse und die möglichen Leitlinien für 2026 liefern. Zur Erinnerung: Für eine Zinssenkung ist eine Mehrheit von 7 Stimmen erforderlich.
4) Ein “Shadow Fed Chair”: Kevin Hassett
Fünf Monate vor dem Ende von Jerome Powells Amtszeit (Mai 2026) spekulieren die Märkte bereits über den Kurs des nächsten Vorsitzenden. Kevin Hassetts Name taucht immer häufiger in Analysen auf – so sehr, dass er bereits als möglicher „Shadow Fed Chair“ gilt.
Seine wachstumsorientiertere Haltung und seine größere Flexibilität beim Einsatz der Bilanzinstrumente könnten die Marktreaktionen beeinflussen, insbesondere wenn diese Übergangsphase als bedeutend wahrgenommen wird.
5) Die Bilanz: vom Ende des QT zu einem möglichen technischen Mini-QE?
Eine weitere wichtige Entscheidung betrifft die Bilanz. Das Quantitative Tightening der Fed ist seit Montag, dem 1. Dezember 2025, offiziell beendet. Wird die Fed Hinweise auf ein technisches QE im Jahr 2026 geben, um die Liquidität und den Repo-Markt zu stabilisieren?
Ein solches Signal wäre sehr positiv für Risikoanlagen.
Diese Sitzung ist nicht nur die letzte des Jahres 2025 – sie eröffnet bereits den geldpolitischen Zyklus von 2026. Entscheidend werden Projektionen, FOMC-Dynamik und Bilanzpolitik sein, weit mehr als die bereits erwartete Zinssenkung.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Ausbildung