Estée Lauder: Cara Baca Saham Kecantikan Bagi Investor IndonesiaRingkasan:
• Menganalisis saham Estée Lauder dilakukan dengan mengevaluasi tiga indikator utama: penjualan organik, margin operasi, dan kinerja per kategori produk (skincare, parfum, makeup).
• Investor Indonesia perlu membedakan antara popularitas merek konsumen dan kinerja laba bersih perusahaan sebelum berinvestasi melalui platform seperti Gotrade.
Kamu mungkin sudah familiar dengan berbagai merek produk kecantikan ternama di mal atau pusat perbelanjaan: M·A·C, Clinique, Jo Malone London, La Mer, hingga The Ordinary. Seluruh brand populer ini bernaung di bawah satu induk perusahaan global: The Estée Lauder Companies Inc., yang diperdagangkan dengan ticker EL di bursa saham Amerika Serikat (NYSE).
Tulisan ini bukan rekomendasi atau sinyal untuk melakukan transaksi jual-beli saham. Artikel ini disusun sebagai panduan edukasi mengenai cara menganalisis saham Amerika Serikat pada sektor barang konsumen ( consumer goods ) yang dekat dengan kehidupan sehari-hari, sangat relevan bagi kamu yang baru memulai langkah investasi saham Amerika dari Indonesia melalui platform seperti Gotrade .
1. Bedakan Antara Popularitas Brand dan Kinerja Saham
Pelajaran paling mendasar bagi investor pemula: merek produk yang bagus tidak otomatis menjamin kinerja saham yang selalu menguntungkan.
Estée Lauder memang menguasai portofolio produk kecantikan prestise ( prestige beauty ). Namun, pada rentang tahun 2022 hingga 2025, harga saham EL sempat mengalami koreksi yang lumayan dalam. Penyebab utamanya meliputi:
• Penurunan total volume penjualan global
• Penurunan margin keuntungan ( operating margin )
• Lemahnya pemulihan kanal travel retail (toko bebas bea/duty-free di bandara internasional)
Pelajaran utama: Produk yang kamu gunakan sehari-hari bisa saja tetap diminati dan terkesan mewah, tetapi laba bersih perusahaannya bisa tertekan akibat masalah operasional atau makroekonomi.
2. Tiga Indikator Utama Analisis Saham Sektor Kecantikan
Saat menganalisis saham sektor kecantikan dan perawatan diri, kamu cukup berfokus pada tiga indikator finansial utama berikut:
1. Penjualan organik (Organic Sales): mengukur pertumbuhan penjualan murni tanpa memperhitungkan dampak fluktuasi nilai tukar mata uang (forex).
2. Margin operasi (Operating Margin): persentase pendapatan yang tersisa setelah dikurangi biaya operasional. Pada bisnis produk prestise, peningkatan margin menggerakkan pertumbuhan laba secara signifikan.
3. Komposisi portofolio produk: kategori skincare dan fragrance memiliki tingkat loyalitas pelanggan ( retention rate ) lebih tinggi dibandingkan kategori makeup yang cenderung dipengaruhi oleh tren sesaat.
Ringkasan Kinerja Keuangan Terkini (EL)
• Penjualan organik FY2026: +3% — dipicu pertumbuhan segmen Parfum (~+10%)
• Margin operasi (adj.): 11,2% (+320 bps) — menunjukkan efisiensi operasional pulih
• EPS disesuaikan: $2,51 (+66%) — laba per saham meningkat signifikan
• Penjualan online: 34% dari total — rekor kontribusi kanal digital
• Kategori skincare tumbuh ~+4% organik, sedangkan segmen makeup cenderung stagnan
• Penjualan organik di China daratan tumbuh ~+9%
Kesimpulan fundamental: Pemulihan kinerja bisnis sudah mulai terlihat, namun laju perubahannya belum merata di seluruh lini kategori produk.
3. Cara Membaca Chart Teknikal Saham EL
Sebelum membuka grafik pada platform analisis seperti TradingView, pastikan kamu telah memahami kinerja keuangan dasar perusahaan. Kenaikan harga tanpa ditopang oleh fundamental bisnis yang kuat berpotensi menyesatkan analisis.
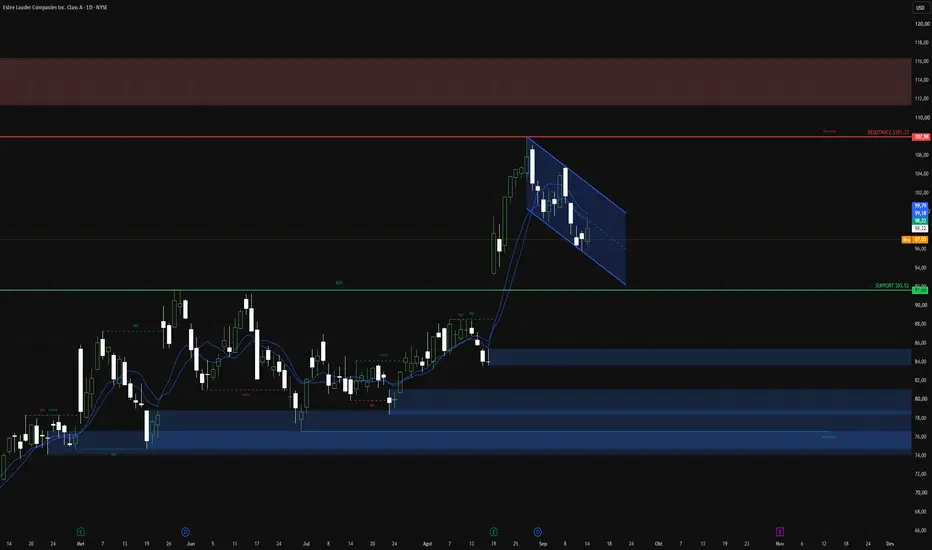
• Lonjakan harga pasca-laporan keuangan: harga saham EL sempat menguat signifikan setelah rilis laporan keuangan pada 19 Agustus 2026, sebelum akhirnya mengalami konsolidasi kembali ke area 96–98
• Celah laba (Earnings Gap): mengindikasikan proses penyesuaian kembali nilai perusahaan oleh pasar, bukan jaminan bahwa harga akan terus bergerak naik
• Batas dukungan (Support Zone): berada di level ~93.52 sebagai zona Break of Structure (BoS)
• Batas atas (Resistance Zone): berada di kisaran ~101.37 (area penghentian euforia jangka pendek)
• Pola saluran menurun (Downward Channel): mengindikasikan potensi pembentukan pola Flag Pattern apabila harga berhasil menembus batas atas saluran ( upper channel )
Selama harga bertahan di atas area sebelum rilis laporan keuangan, narasi pemulihan bisnis masih teruji positif. Sebaliknya, jika harga menembus ke bawah batas support , pasar mengindikasikan bahwa laju pemulihan margin belum sesuai ekspektasi.
4. Relevansi Analisis Saham Kecantikan untuk Investor Indonesia
Menganalisis saham sektor kecantikan tidak membutuhkan pemahaman teknis yang rumit seperti pada industri semikonduktor atau kecerdasan buatan ( Artificial Intelligence ). Kamu dapat memulainya dengan mengajukan pertanyaan mendasar berbasis pengamatan sekitar:
• Apakah kamu dan lingkungan sekitarmu masih rutin membeli produk skincare atau parfum kelas atas?
• Apakah pola belanja konsumen bergeser ke kanal e-commerce (Shopee, Lazada, Tokopedia) atau tetap memilih berkunjung ke counter fisik di pusat perbelanjaan?
• Ketika daya beli masyarakat tertekan, kategori mana yang pertama kali dikurangi: produk makeup harian atau produk serum perawatan rutin?
Di Indonesia, jaringan Estée Lauder Companies telah hadir cukup lama melalui gerai fisik maupun kanal resmi online . Konsumen digitalnya didominasi oleh generasi muda. Oleh karena itu, pergerakan saham EL sangat cocok dijadikan studi kasus untuk melatih pemahaman analisis fundamental saham AS secara komprehensif.
5. Analisis Skenario (Bull Case vs. Bear Case)
Untuk mengambil keputusan investasi yang terukur, susun skenario analisis secara objektif:
• Skenario positif (Bull Case): penjualan organik tumbuh stabil pada panduan FY2027 sebesar 3%–5%, margin operasi meningkat ke rentang 12,7%–13,5%, dan EPS naik ke target $3,10–$3,35
• Skenario negatif (Bear Case): pasar Tiongkok dan kanal travel retail kembali melemah, pemulihan kategori makeup tertahan, atau harga saham saat ini sudah terlalu mahal ( overvalued )
Tiga kebiasaan penting bagi investor saham AS di Indonesia:
1. Catat merek produk yang kamu kenal sebelum membuka grafik pergerakan harga
2. Periksa data penjualan dan margin keuntungan perusahaan terlebih dahulu
3. Hindari mengasumsikan bahwa "menggunakan produknya" sama dengan "wajib membeli sahamnya"
Disclaimer
Artikel ini disusun untuk tujuan edukasi dan informasi umum, bukan merupakan nasihat finansial, rekomendasi, atau bujukan untuk membeli/menjual aset kripto maupun sekuritas apa pun. Investasi saham Amerika Serikat mengandung risiko, termasuk potensi kehilangan modal akibat fluktuasi harga pasar serta perubahan nilai tukar mata uang (USD/IDR).
Kinerja historis tidak menjamin hasil di masa mendatang. Lakukan riset mandiri (DYOR) dan sesuaikan dengan profil risiko pribadi sebelum mengambil keputusan investasi.
Informasi yang diberikan hanya untuk tujuan informasi umum dan tidak merupakan nasihat investasi atau rekomendasi untuk membeli atau menjual sekuritas apa pun. Harap pertimbangkan tujuan investasi dan toleransi risiko Anda sebelum berinvestasi.  Edukasi

Perusahaan makanan yang stabil dan memiliki potensiRedoubling adalah proyek penelitian saya sendiri, yang dirancang untuk menjawab pertanyaan berikut: Berapa lama waktu yang dibutuhkan untuk menggandakan modal saya? Setiap artikel akan berfokus pada perusahaan berbeda yang telah saya tambahkan ke portofolio model saya. Saya akan menggunakan harga penutupan candle harian terakhir pada hari artikel ini diterbitkan sebagai harga perdagangan. Saya akan membuat semua keputusan berdasarkan analisis fundamental. Selain itu, saya tidak akan menggunakan leverage dalam perhitungan saya, tetapi saya akan mengurangi modal saya sebesar jumlah komisi (0,1% per transaksi) dan pajak (20% keuntungan modal dan 25% dividen). Untuk mengetahui harga saham perusahaan saat ini, cukup klik tombol Putar pada grafik. Namun, mohon gunakan materi ini hanya untuk tujuan pendidikan. Sekadar informasi, ini bukan saran investasi.
Gambaran Umum Perusahaan
1. Bidang aktivitas utama The Marzetti Company adalah produsen makanan khusus asal AS yang beroperasi melalui dua segmen yang dapat dilaporkan: Ritel dan Layanan Makanan. Sektor ritel, yang mewakili 53% dari penjualan tahun fiskal 2025, memasok saus, bumbu, saus celup, crouton, roti bawang putih beku, dan roti gulung siap saji dan yang perlu didinginkan ke supermarket, pedagang besar, dan klub grosir. Sektor jasa makanan, yang mewakili 47%, mengembangkan dan memproduksi saus, dressing, roti beku, roti gulung, dan pasta dengan formula khusus, terutama untuk jaringan restoran nasional dan distributor jasa makanan. Penjualan bersih konsolidasi tahun fiskal 2025 sekitar $1,91 miliar, terbagi antara $1,00 miliar dari Ritel dan $905,7 juta dari Layanan Makanan.
2. Model bisnis Marzetti menggabungkan penjualan makanan kemasan bermerek B2C, manufaktur dan pemasaran merek berlisensi, dan produksi layanan makanan B2B. Di sektor ritel, perusahaan memperoleh pendapatan dari produk yang dijual dengan merek sendiri, produk yang diproduksi berdasarkan lisensi merek restoran eksklusif, dan sejumlah kecil produksi merek pribadi pengecer. Di sektor Foodservice, sebagian besar pendapatan berasal dari produk pesanan khusus dan merek pribadi yang dipasok ke jaringan restoran nasional, seringkali melalui distributor, di samping produk bermerek Marzetti yang dijual kepada operator layanan makanan. Oleh karena itu, pertumbuhan bergantung pada distribusi ritel, permintaan konsumen, program menu dengan pelanggan restoran, hubungan lisensi, inovasi produk, penetapan harga, dan volume produksi, bukan pada langganan atau kontrak berulang seperti perangkat lunak.
3. Produk atau layanan unggulan Merek utama yang dimiliki adalah saus salad, saus celup, dan saus makanan Marzetti; roti bawang putih beku dan crouton New York Bakery; roti gulung makan malam beku Sister Schubert's; saus salad Cardini's dan Girard's; crouton Chatham Village; dan pasta beku Marzetti. Produk berlisensi meliputi saus dan dressing Chick-fil-A, dressing Olive Garden, saus Buffalo Wild Wings, Arby's dan Subway, serta saus steak dan roti beku Texas Roadhouse. Pada tahun fiskal 2025, saus dan bumbu untuk layanan makanan mewakili 35% dari total penjualan perusahaan; saus, bumbu, dan crouton siap saji untuk ritel 23%; roti beku untuk ritel 20%; roti beku dan produk lain untuk layanan makanan 12%; dan saus dan celupan dingin untuk ritel 10%. Marzetti menambahkan Saus Barbekyu Jepang Bachan pada 1 Mei 2026; Bachan telah menghasilkan penjualan sekitar $87 juta selama dua belas bulan yang berakhir pada 31 Desember 2025.
4. Negara-negara kunci untuk bisnis Amerika Serikat adalah pasar terpenting Marzetti: perusahaan menyatakan bahwa penjualan bersih sebagian besar berasal dari dalam negeri, 14 pabrik makanan yang dioperasikan perusahaan pada akhir tahun fiskal 2025 berlokasi di Amerika Serikat, dan sebagian besar produk Ritel dan Layanan Makanan dijual melalui tim penjualan, broker, dan distributor AS. Beberapa produk diproduksi oleh pihak ketiga di Amerika Serikat, Kanada, dan Eropa, sehingga Kanada dan Eropa menjadi lokasi rantai pasokan sekunder dan bukan pasar pendapatan utama yang diungkapkan. Jepang memiliki relevansi strategis terhadap merek Bachan yang baru saja diakuisisi melalui posisi Jepang-Amerika dan bahan-bahan seperti mirin Jepang, tetapi Marzetti saat ini tidak mengungkapkan Jepang atau negara asing lainnya sebagai wilayah penjualan yang penting.
5. Pesaing utama Persaingan bersifat terfragmentasi dan mencakup perusahaan makanan kemasan besar, produsen saus dan roti khusus, merek pribadi pengecer, dan merek layanan makanan milik distributor. Kraft Heinz bersaing secara langsung dalam produk bumbu, saus, mayones, dan saus salad melalui merek Heinz, Kraft, dan merek lainnya. McCormick & Company bersaing di pasar ritel saus, bumbu perendam, saus pedas, dan solusi rasa untuk layanan makanan, baik yang bermerek maupun yang disesuaikan. General Mills, khususnya melalui Pillsbury dan operasi Foodservice di Amerika Utara, bersaing dalam produk adonan dingin atau beku dan produk roti untuk konsumsi di luar rumah. Marzetti juga menghadapi persaingan ketat dari merek-merek toko untuk ruang rak supermarket dan dari saus dan dressing merek pribadi distributor layanan makanan; perusahaan mengidentifikasi harga, kualitas, inovasi, pengakuan merek, pemasaran, dan layanan pelanggan sebagai variabel kompetitif utama.
6. Faktor eksternal dan internal yang berkontribusi terhadap pertumbuhan laba Faktor eksternal: Laba dapat meningkat berkat peningkatan kunjungan restoran dan permintaan menu di pelanggan jaringan nasional Marzetti, permintaan konsumen yang berkelanjutan untuk roti beku praktis dan saus khas, serta harga yang lebih rendah untuk minyak kedelai, tepung, bahan baku susu, kemasan, dan transportasi. Pada tahun fiskal 2025, peningkatan permintaan dari beberapa pelanggan jaringan restoran mendukung penjualan Foodservice, sementara deflasi biaya berkontribusi pada peningkatan pendapatan operasional. Pelanggan restoran cepat saji tertentu dan penerimaan konsumen terhadap produk berlisensi baru tetap menjadi pendorong volume eksternal potensial, meskipun perusahaan memperingatkan bahwa permintaan bergantung pada kondisi ekonomi AS dan perilaku konsumen.
Faktor internal: Marzetti dapat meningkatkan keuntungan melalui program penghematan biaya, inovasi produk, perluasan distribusi, dan penggunaan hubungan restoran untuk meluncurkan produk berlisensi ke ritel bahan makanan. Fasilitas manufaktur di Atlanta yang diakuisisi pada Februari 2025 ini bertujuan untuk meningkatkan efisiensi, kapasitas, kedekatan dengan pelanggan, dan ketahanan rantai pasokan. Produk yang baru diluncurkan antara lain roti bawang putih New York Bakery bebas gluten, roti gulung Texas Roadhouse, produk Marzetti Protein Ranch, dan varian saus salad berlisensi baru. Bachan's menyediakan platform pertumbuhan lain melalui distribusi yang lebih luas, saluran baru, kategori saus terkait, serta kemampuan manufaktur dan kuliner Marzetti. Pada kuartal Maret 2026, penghematan biaya membantu meningkatkan margin kotor sekitar 50 basis poin meskipun penjualan konsolidasi lebih rendah.
7. Faktor eksternal dan internal yang berkontribusi terhadap penurunan laba Ancaman eksternal: Marzetti terpapar inflasi dan volatilitas pada minyak kedelai, tepung, pemanis, produk susu, telur, kemasan berbahan dasar resin, biaya pengiriman, energi, dan tenaga kerja. Tarif, sanksi, gangguan geopolitik, dan perubahan arus komoditas global dapat meningkatkan biaya atau membatasi pasokan. Tekanan persaingan dapat memaksa penurunan harga atau peningkatan pengeluaran promosi, sementara konsolidasi pengecer dan ekspansi merek pribadi dapat melemahkan posisi tawar Marzetti. Permintaan juga dapat menurun jika pelanggan restoran lebih menekankan pada penawaran menu dengan harga lebih rendah atau konsumen beralih ke pengurangan gula, natrium, atau konsumsi makanan secara keseluruhan, termasuk perubahan yang terkait dengan obat penurun berat badan. Regulasi keamanan pangan, pelabelan, dan lingkungan menambah risiko kepatuhan dan penarikan produk lebih lanjut.
Kelemahan internal: Konsentrasi pelanggan dan mitra cukup besar: Penjualan terkait Chick-fil-A mewakili 29% dari pendapatan konsolidasi tahun fiskal 2025, sedangkan Walmart mewakili 19%. Penurunan dalam salah satu hubungan tersebut dapat secara signifikan memengaruhi pemanfaatan dan pendapatan. Beberapa produk ritel penting bergantung pada perjanjian lisensi jangka tetap yang dapat diakhiri atau tidak diperbarui. Akuisisi Bachan menghadirkan risiko integrasi dan pelaksanaan, dan sebagian dibiayai dengan pinjaman berjangka sebesar $200 juta, yang meningkatkan beban bunga dan mengurangi fleksibilitas neraca. Marzetti juga mengeluarkan lebih banyak biaya untuk personel, teknologi informasi, dan aktivitas akuisisi; biaya SG&A naik 9,5% pada kuartal Maret 2026, menyebabkan pendapatan operasional yang dilaporkan menurun meskipun laba kotor lebih tinggi. Gangguan produksi, insiden siber, penarikan produk, atau inovasi yang tidak berhasil dapat semakin mengurangi profitabilitas.
8. Stabilitas manajemen Perubahan eksekutif selama lima tahun terakhir: Manajemen eksekutif sangat stabil. David A. Ciesinski menjabat sebagai presiden sejak April 2016 dan CEO sejak Juli 2017. Thomas K. Pigott telah menjabat sebagai CFO, wakil presiden, dan asisten sekretaris sejak tahun 2019. Baik CEO maupun CFO tidak mengalami perubahan antara tahun 2021 dan Juli 2026. Transisi tata kelola yang signifikan terjadi di tingkat ketua dewan direksi: John B. Gerlach Jr. menjabat sebagai ketua eksekutif hingga pensiun pada Desember 2023, setelah itu direktur independen senior Alan F. Harris, yang sebelumnya menjabat sebagai direktur independen utama, menjadi ketua. Jabatan CEO dan ketua dewan direksi tetap terpisah.
Dampak strategis dan budaya: Tidak adanya pergantian CEO dan CFO telah mendukung kontinuitas dalam alokasi modal, perluasan lisensi, pengurangan biaya, dan pengembangan portofolio yang berfokus pada makanan. Di bawah tim eksekutif senior yang sama, perusahaan mengakuisisi fasilitas Atlanta, menutup fasilitas Milpitas yang kurang efisien, mengubah identitas perusahaan dari Lancaster Colony menjadi Marzetti, dan menyelesaikan akuisisi Bachan senilai $400 juta. Transisi kepemimpinan ini menandai pergeseran tata kelola dari mantan CEO dan pemegang saham keluarga utama yang menjabat sebagai ketua eksekutif menjadi ketua independen dengan pengalaman luas di bidang makanan kemasan dan pemasaran konsumen. Perusahaan tidak mengukur dampak budayanya secara kuantitatif, tetapi pengajuan dokumennya menunjukkan bahwa struktur baru ini dimaksudkan untuk memperkuat pengawasan independen sambil mempertahankan kesinambungan strategis manajemen.
Mengapa perusahaan ini ditambahkan ke dalam portofolio model saya?
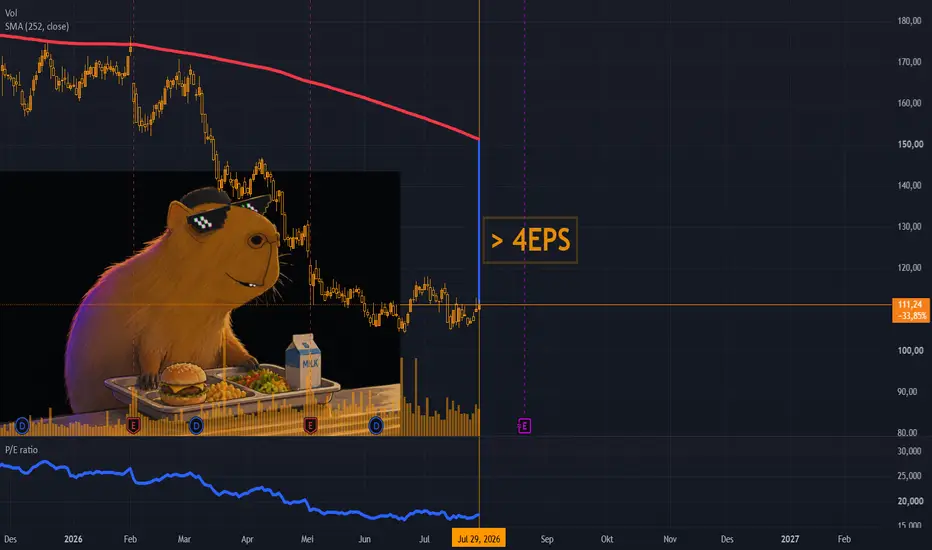
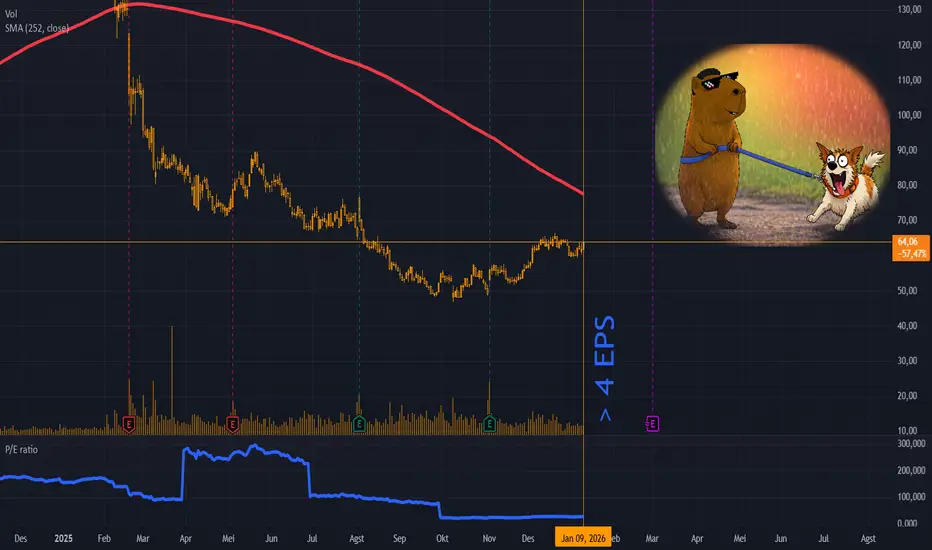
Ya, saat ini tidak ada pertumbuhan laba per saham; namun, pertumbuhan jangka panjang yang stabil dalam total pendapatan, perputaran piutang yang kuat, rasio utang terhadap pendapatan yang menguntungkan, dan arus kas operasi, investasi, dan pembiayaan yang solid menunjukkan posisi keuangan yang tangguh. Pertumbuhan jangka panjang dalam pengembalian ekuitas dan margin kotor, bersama dengan rasio persediaan terhadap pendapatan, rasio lancar, dan cakupan bunga yang kuat, semakin mendukung penilaian positif saya, meskipun rasio biaya operasional yang lemah dan kurangnya kemajuan dalam hari pembayaran memerlukan kehati-hatian. Dengan rasio P/E sebesar 16,7, valuasi perusahaan terlihat dapat diterima. Tidak ada berita kritis yang dapat mengancam stabilitas perusahaan atau menyebabkan kebangkrutan. Dengan mempertimbangkan koefisien diversifikasi sebesar 20 dan deviasi harga saham saat ini dari rata-rata tahunannya lebih dari 4 EPS, alokasi 5% modal saya ke perusahaan ini pada harga penutupan bar harian terakhir terlihat masuk akal, sambil tetap mempertahankan pendekatan yang seimbang terhadap posisi tersebut.  Pembelian

 Pembelian

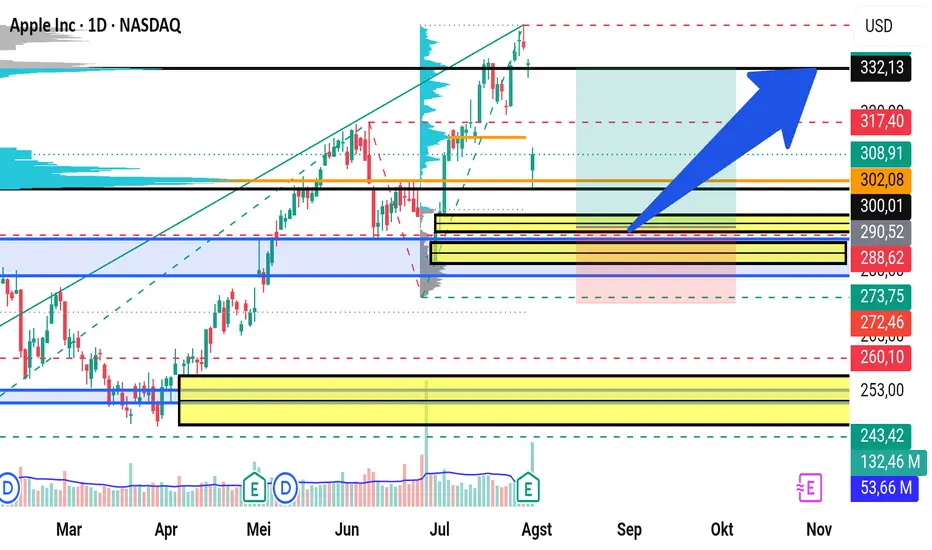
AAPL - Breakout di bawah trendline, koreksi turun mulai terlihatPergerakan harga AAPL menunjukkan peluang terjadinya perubahan struktur. Garis tren naik sebelumnya berperan sebagai support dinamis yang mendorong harga naik dengan cukup baik. Garis tren ini beberapa kali menunjukkan penolakan kuat, yang mencerminkan dominasi dari pihak pembeli.
Namun, pergerakan terbaru bisa menjadi sinyal adanya perubahan. Pasar mulai menembus struktur naik ini, dan hal tersebut dapat menunjukkan bahwa momentum bullish sedang melemah.
Saya akan menunggu harga kembali menguji garis tren yang sudah ditembus. Konfirmasi ini penting untuk menyaring pergerakan palsu, karena retest terhadap struktur yang telah ditembus dapat memperkuat validitas breakout.
Dari area ini, saya memperkirakan harga berpotensi bergerak menuju level 290.00.
Pendekatan ideal saat ini adalah mengamati karakter dari koreksi turun tersebut. Jika pasar kembali ke garis tren dengan volume beli yang kuat, maka hal itu dapat kembali memperkuat skenario bullish.
Breakout garis tren pada chart bukan hanya sekadar sinyal, tetapi juga sebuah cerita yang sedang terbentuk. Ia menandai perubahan dalam struktur pasar. Dan jika volume, struktur, serta timing mulai selaras seperti yang terlihat saat ini, pergerakan ini bisa menjadi langkah awal dari koreksi bearish yang lebih luas.  Penjualan

Penjualan 
 Penjualan

 Pembelian

 Pembelian

 Pembelian

LMT Weekly Chart - Potensi Bounce dari Rising TrendlineLockheed Martin (LMT) adalah perusahaan pertahanan dan aerospace asal Amerika Serikat, terkenal dengan pesawat tempur, sistem rudal, dan teknologi pertahanan canggih. Weekly chart LMT menunjukkan pola rising wedge yang jelas, dengan beberapa kali sentuhan pada upper dan lower trendlines selama beberapa tahun terakhir. Harga baru-baru ini menguji lower trendline di sekitar $420-$430, memberikan area support potensial dan menandakan skenario bounce dengan probabilitas tinggi, sesuai dengan reaksi historis di 2019-2020.
Faktor Fundamental (Q2 2025):
Pendapatan: $18,2 miliar, naik tipis dari $18,1 miliar Q2 2024.
Laba Bersih: $342 juta ($1,46 per saham), turun signifikan dari $1,6 miliar ($6,85 per saham) Q2 2024.
Arus Kas dari Operasi: $201 juta.
Arus Kas Bebas: Negatif $150 juta.
Dividen & Buyback: $1,3 miliar dikembalikan ke pemegang saham.
Faktor Penurunan:
Laba bersih turun karena kerugian pra-pajak $1,6 miliar dan biaya lain $169 juta, terutama dari program aeronautika rahasia ($950 juta), helikopter Maritim Kanada ($570 juta), dan helikopter utilitas Turki ($95 juta).
Saham turun >10% setelah rilis Q2, penurunan harian terbesar sejak Oktober 2023.
Prospek 2025:
LMT menurunkan proyeksi EPS menjadi $21,70-$22,00 dari $27,00-$27,30, akibat tantangan program-program tertentu. Namun, proyeksi pendapatan dan arus kas bebas tetap dipertahankan.
Trade Setup:
Entry: Long sekitar $430 setelah konfirmasi bounce dari support.
Target Profit (TP): $550, bertepatan dengan resistance di upper trendline.
Stop Loss (SL): $400, sedikit di bawah lower trendline.
Timeframe: Weekly chart; ideal untuk swing trading.
Konfirmasi: Pantau weekly green candles, bullish engulfing patterns, atau accumulation volume signals di dekat support.
Risiko: Pola rising wedge memiliki bias bearish, breakdown di bawah $400 akan membatalkan setup dan membuka potensi koreksi lebih dalam.
Disclaimer: Analisis ini merupakan bagian dari trading plan dan bukan merupakan saran investasi. Selalu gunakan manajemen risiko yang ketat dan pertimbangkan potensi kerugian dalam setiap keputusan perdagangan.  Pembelian

Makanan Segar, EPS Segar: FRPT Mengejutkan Wall StreetRedoubling adalah proyek penelitian saya sendiri di TradingView, yang dirancang untuk menjawab pertanyaan berikut: Berapa lama waktu yang dibutuhkan untuk menggandakan modal saya? Setiap artikel akan berfokus pada perusahaan berbeda yang akan saya coba tambahkan ke portofolio model saya. Saya akan menggunakan harga penutupan candle harian terakhir pada hari artikel ini diterbitkan sebagai harga limit beli awal. Saya akan membuat semua keputusan berdasarkan analisis fundamental. Selain itu, saya tidak akan menggunakan leverage dalam perhitungan saya, tetapi saya akan mengurangi modal saya sebesar jumlah komisi (0,1% per transaksi) dan pajak (20% keuntungan modal dan 25% dividen). Untuk mengetahui harga saham perusahaan saat ini, cukup klik tombol Putar pada grafik. Namun, mohon gunakan materi ini hanya untuk tujuan pendidikan. Sekadar informasi, ini bukan saran investasi.
Berikut adalah gambaran umum perusahaan yang terperinci dan terstruktur untuk NASDAQ:FRPT (Freshpet, Inc.) berdasarkan kondisi keuangannya:
1. Bidang aktivitas utama Freshpet, Inc. adalah produsen makanan hewan peliharaan yang berbasis di AS yang fokus pada produksi dan pemasaran makanan dan camilan segar yang didinginkan untuk anjing dan kucing. Bisnis intinya mencakup pengembangan, pembuatan, dan distribusi makanan hewan peliharaan alami yang diproses seminimal mungkin dengan merek sendiri, memanfaatkan jaringan distribusi berpendingin milik sendiri di toko grosir, toko khusus hewan peliharaan, dan saluran ritel lainnya di seluruh Amerika Utara dan Eropa.
2. Model bisnis Freshpet menghasilkan pendapatan dengan menjual produk makanan hewan peliharaan langsung ke mitra ritel, termasuk jaringan toko grosir, toko hewan peliharaan, pedagang besar, toko klub, dan platform e-commerce. Model bisnisnya adalah B2B2C: perusahaan memproduksi produk dan menjualnya melalui pengecer yang kemudian menjualnya kepada pemilik hewan peliharaan. Perusahaan menekankan loyalitas merek dan pembelian berulang melalui penawaran makanan segar berkualitas tinggi, yang membutuhkan pendinginan dan diposisikan lebih tinggi dibandingkan dengan makanan hewan peliharaan kering atau kalengan tradisional.
3. Produk atau layanan unggulan Penawaran utama Freshpet meliputi makanan anjing, makanan kucing, dan camilan hewan peliharaan yang didinginkan. Produk-produk tersebut dipasarkan dengan merek Freshpet, dengan lini makanan ringan tambahan seperti DogNation dan Dog Joy. Produk-produk ini dirancang dengan bahan-bahan segar seperti daging, sayuran, dan buah-buahan tanpa pengawet atau bahan tambahan buatan, dan dijual dalam berbagai bentuk seperti makanan siap saji, roti gulung, dan wadah.
4. Negara-negara utama untuk bisnis Perusahaan ini terutama aktif di Amerika Serikat dan Kanada, di mana perusahaan ini memiliki kehadiran ritel terbesar. Perusahaan ini juga mendistribusikan produk di Eropa, memperluas jangkauannya di luar Amerika Utara. Ketersediaan ritel mencakup berbagai saluran, termasuk toko massal, toko klub, toko kelontong, dan toko khusus hewan peliharaan.
5. Pesaing utama Pesaing utama berasal dari merek makanan hewan peliharaan tradisional dan merek segar/alami:
Blue Buffalo (General Mills) dan Hill's Pet Nutrition (Colgate-Palmolive) dalam makanan hewan peliharaan premium.
Merek makanan hewan peliharaan segar/alami yang lebih kecil seperti The Farmer's Dog, Ollie, dan Nom Nom, yang sering menjual langsung ke konsumen.
Perusahaan makanan yang lebih luas seperti Vital Farms, Utz Brands, Lamb Weston, dll., beroperasi di sektor makanan konsumen yang lebih luas tetapi tumpang tindih secara kompetitif dalam kategori produk tertentu.
6. Faktor eksternal dan internal yang berkontribusi terhadap pertumbuhan laba Faktor eksternal:
Tren konsumen yang kuat menuju humanisasi hewan peliharaan dan makanan hewan peliharaan berkualitas premium, yang mendukung permintaan akan pilihan yang segar dan sehat.
Meningkatnya kepemilikan hewan peliharaan dan pengeluaran perawatan hewan peliharaan, terutama di Amerika Utara.
Tren-tren ini menciptakan peluang bagi Freshpet untuk meningkatkan pangsa pasarnya dan memperluas kehadirannya di sektor ritel.
Faktor internal: Posisi produk yang unik dan loyalitas merek yang membedakannya dari makanan hewan peliharaan konvensional.
Kemitraan pengecer strategis dan unit distribusi berpendingin milik sendiri, meningkatkan visibilitas produk dan pembelian berulang.
Ekspansi operasional dan pemasaran yang berfokus pada pemilik hewan peliharaan yang sadar kesehatan, memungkinkan pertumbuhan yang terukur di pasar yang ada dan pasar baru.
7. Faktor eksternal dan internal yang berkontribusi terhadap penurunan laba Faktor eksternal: Tekanan ekonomi dan pergeseran perilaku konsumen, dengan anggaran rumah tangga yang lebih ketat berpotensi mengurangi pembelian produk premium.
Persaingan yang semakin ketat dari perusahaan makanan besar yang memasuki pasar makanan hewan peliharaan segar, misalnya, General Mills memperluas jangkauan produk Blue Buffalo ke produk-produk segar.
Faktor internal:
Ketergantungan pada logistik berpendingin meningkatkan biaya dan kompleksitas dibandingkan dengan makanan hewan peliharaan yang tahan suhu ruangan.
Pertumbuhan yang lebih lambat di segmen tertentu (misalnya, makanan kucing) mungkin membatasi adopsi yang lebih luas karena preferensi konsumen bergeser.
8. Stabilitas manajemen Perubahan eksekutif selama 5 tahun terakhir:
Kepemimpinan eksekutif Freshpet mencakup CEO Billy Cyr, dengan aktivitas terkini di dewan direksi dan peran manajemen senior, yang mencerminkan kesinambungan kepemimpinan yang terfokus dalam menjalankan strategi pertumbuhan.
Dampak pada strategi dan budaya perusahaan:
Kontinuitas manajemen telah mendukung fokus yang konsisten pada inovasi produk premium, infrastruktur distribusi berpendingin, dan perluasan merek, yang berkontribusi pada konsistensi strategis jangka panjang dan memperkuat posisi pasar.
Analisis kondisi bisnis menunjukkan bahwa laba per saham saat ini tumbuh di atas perkiraan konsensus analis di tengah pertumbuhan pendapatan jangka panjang yang stabil, sementara indikator kinerja dan stabilitas keuangan seperti perputaran piutang dan rasio utang terhadap pendapatan tampak kuat, yang menegaskan manajemen operasional berkualitas tinggi dan struktur neraca yang sehat. Arus kas dari aktivitas operasi, investasi, dan pendanaan dinilai stabil, yang menunjukkan kemampuan perusahaan yang seimbang dalam menghasilkan dan mengalokasikan modal. Di antara indikator prioritas menengah, pertumbuhan jangka panjang yang stabil dalam pengembalian modal dan margin kotor mendukung gambaran profitabilitas yang stabil, pertumbuhan yang dicapai dalam rasio biaya operasional mencerminkan peningkatan pengendalian biaya, dan nilai yang kuat untuk jangka waktu pembayaran pemasok, rasio persediaan terhadap pendapatan, dan likuiditas saat ini menegaskan manajemen modal kerja yang andal; pada saat yang sama, kurangnya kemajuan dalam cakupan bunga tetap menjadi satu-satunya faktor pembatas yang tidak mengubah penilaian positif secara keseluruhan. Dengan rasio P/E sebesar 27, yang dianggap dapat diterima, valuasi saat ini tampak wajar mengingat profil pertumbuhan yang cukup stabil. Tidak ada berita kritis yang teridentifikasi yang dapat membahayakan stabilitas bisnis atau menyebabkan risiko kebangkrutan. Dengan mempertimbangkan koefisien diversifikasi sebesar 20 dan deviasi harga saham saat ini dari nilai rata-rata tahunannya lebih dari 4 EPS, diputuskan untuk menginvestasikan 5% dari modal di perusahaan ini pada harga penutupan bar harian terakhir, yang mencerminkan pendekatan yang seimbang dan konservatif terhadap posisi dalam portofolio yang terdiversifikasi.  Pembelian

HEIPerusahaan ini mengalami pertumbuhan yang luar biasa, tetapi investor semakin mempertanyakan kewajaran valuasi perusahaan.
Apa yang membuat HEICO unik?
HEICO secara ahli mencari suku cadang pesawat yang penting namun bervolume rendah, memperoleh sertifikasi FAA PMA untuk suku cadang tersebut, dan menjualnya dengan harga 30-50% lebih rendah daripada produsen peralatan asli (OEM). Hal ini menciptakan loyalitas pelanggan dan aliran pendapatan yang stabil.
Struktur Terdesentralisasi
Perusahaan yang diakuisisi mempertahankan otonomi manajemen dan operasional. Hal ini memotivasi tim dan memungkinkan HEICO untuk secara efektif mengintegrasikan aset baru sambil mempertahankan keahlian mereka.
Dua Mesin Pertumbuhan: Penerbangan + Elektronik.
Grup Dukungan Penerbangan (FSG, ~55% dari pendapatan): Perbaikan dan pembuatan suku cadang pesawat. Berkembang pesat berkat pemulihan perjalanan udara dan modernisasi armada.
Grup Teknologi Elektronik (ETG, ~45% dari pendapatan): Komponen dengan margin tinggi untuk ruang angkasa, pertahanan, dan kedokteran. Ini adalah diversifikasi strategis dan masuk ke pasar dengan hambatan masuk yang tinggi.
Perusahaan ini sangat ahli dalam mengakuisisi perusahaan-perusahaan khusus (lebih dari 10 dalam tiga tahun terakhir), memperluas keahlian dan pangsa pasarnya.
Pendorong pertumbuhan lebih lanjut:
Pasar perawatan pesawat diperkirakan akan tumbuh menjadi $156 miliar pada tahun 2035.
Divisi ETG: Peluncuran komersial yang terus meningkat, program konstelasi satelit (Starlink, Kuiper), dan kontrak pertahanan secara langsung mendorong segmen dengan margin tinggi ini.
Meskipun utang meningkat, rasio utang terhadap EBITDA tetap terkendali (~3,8x). Arus kas operasional kuat (lebih dari $600 juta untuk sembilan bulan pertama tahun 2025), memungkinkan perusahaan untuk melayani utang dan membiayai dividen melalui pembelian kembali saham.
Kelemahannya, tentu saja, adalah valuasi yang tinggi di berbagai kelipatan. Misalnya, rasio P/S 10 tergolong mahal. Pasar membayar untuk aset berkualitas tinggi yang terus berkembang. Rencana trading harian: dari improvisasi ke sistem yang konsistnRencana trading harian: dari improvisasi ke sistem yang konsisten
Banyak trader berburu strategi baru, padahal yang hilang sering kali rencana kerja untuk satu hari.
Tanpa rencana, pola hari-hari trading menjadi mirip. Buka chart, lihat satu candle yang mencolok, langsung masuk posisi. Malamnya, jurnal berisi campuran scalping, swing, dan transaksi spontan yang tidak saling berhubungan.
Rencana harian tidak membuat semua entry sempurna. Fungsi utamanya mengurangi kekacauan. Di dalamnya ada gambaran pasar, daftar aset, risiko, batas rugi, jumlah transaksi, dan catatan penutup.
Kerangka rencana harian
Kerangka yang enak dipakai sehari-hari:
ringkasan pasar dari timeframe besar
daftar aset yang fokus diperdagangkan hari itu
risiko dan batas harian
skenario dan checklist entry
review setelah sesi selesai
Yang penting, kerangka ini tertulis, bukan hanya tersimpan di kepala.
Ringkasan pasar: mulai dari timeframe besar
Awali hari dari timeframe H4, D1, atau W1. Di sana terlihat tren utama, area yang sering jadi titik balik, dan pergerakan besar yang terbaru.
Beberapa poin yang bisa diisi:
kondisi aset acuan, misalnya BTC atau indeks
fase saat ini: tren naik, tren turun, atau sideways lebar
zona harga yang masuk akal sebagai tempat keputusan besar muncul
Tulisan yang jelas akan membantu di kemudian hari, misalnya: “tiga higher low, koreksi dangkal, buyer responsif di area support.”
Watchlist: pilih sedikit, kerjakan serius
Langkah berikutnya adalah membuat daftar aset untuk hari itu. Terutama di fase belajar, daftar yang pendek jauh lebih sehat. Dua atau tiga aset sudah ramai.
Kriteria sederhana:
pergerakan harga akhir-akhir ini cukup aktif
struktur tidak sepenuhnya acak, masih bisa dibaca
likuiditas cukup, spread tidak berlebihan
Dengan watchlist yang fix, godaan untuk mengejar semua coin yang “baru pump” menjadi lebih kecil. Fokus kembali ke aset yang memang sedang dikerjakan.
Risiko dan batas harian
Bagian ini sering diabaikan sampai satu hari buruk menghapus banyak keuntungan lama.
Isi minimal:
risiko per transaksi dalam persen dari akun
batas rugi harian dalam R atau persen
jumlah maksimal entry per hari
Contoh: risiko 1% per transaksi, berhenti trading ketika menyentuh –3R, maksimal 5 transaksi sehari. Begitu salah satu batas terlewati, platform ditutup.
Peraturan seperti ini tidak menjamin disiplin penuh, tetapi memudahkan identifikasi pelanggaran. Setiap kali batas dilanggar, catat kejadian itu di jurnal.
Skenario dan checklist entry
Setelah latar belakang dan risiko tertulis, barulah skenario disusun. Satu aset tidak perlu banyak skenario.
Untuk tiap aset:
zona yang menjadi fokus perhatian
arah rencana posisi
jenis pergerakan yang diincar: breakout, retest, pantulan
stop loss dan target dalam satuan R
Contoh: “ETHUSDT H4 tren naik, H1 sideways di bawah resistance. Rencana: buy saat harga break ke atas range, stop di bawah sisi sebaliknya, target 2–3R dengan take profit sebagian di high baru.”
Checklist entry bisa dibuat singkat.
entry searah dengan cerita timeframe besar
stop loss berada di titik batal skenario
ukuran posisi sesuai aturan risiko
entry bukan upaya balas dendam setelah rugi
Jika ada satu poin yang tidak terpenuhi, entry diundur.
Review setelah sesi
Pada akhir hari, luangkan beberapa menit untuk review. Tidak perlu panjang.
Simpan screenshot grafik dengan tanda entry, stop, dan exit. Tambahkan catatan singkat.
skenario sudah dibuat sebelum entry atau belum
pergerakan harga mendekati rencana atau jauh melenceng
bagian mana yang terasa paling rapi
di mana emosi mengambil alih keputusan
Beberapa minggu kemudian, pola yang berulang akan terlihat jelas. Ada setup yang konsisten memberi profit, ada kebiasaan yang berulang kali menguras saldo.
Peran indikator dalam rencana ini
Semua langkah di atas bisa dijalankan dengan chart polos. Banyak trader tetap senang menambah indikator yang menandai tren, area penting, volatilitas, serta rasio risiko-imbalan, dan mengirim sinyal ketika harga memasuki zona menarik. Hal seperti ini menghemat waktu dan membantu menjaga kebiasaan kerja yang sama dari hari ke hari. Keputusan akhir tetap di tangan trader, sementara indikator hanya membantu membereskan sebagian pekerjaan rutin. Edukasi 
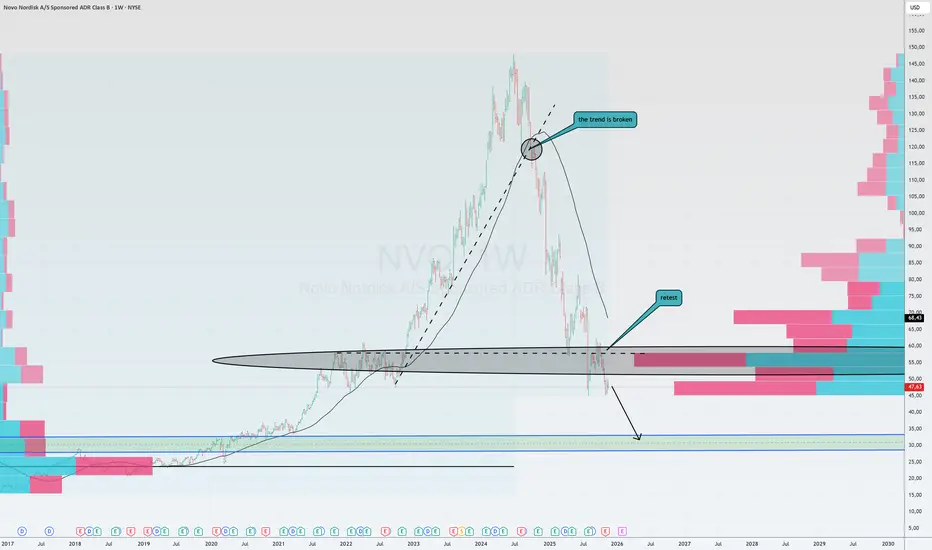
NVO USPenurunan saham Novo Nordisk bukan disebabkan oleh satu faktor tunggal, melainkan serangkaian masalah fundamental yang kompleks: melemahnya kinerja keuangan, hilangnya keunggulan kompetitif pada produk-produk utama, dan meningkatnya risiko strategis.
Meskipun data negatif mengenai pil penurun berat badan Eli Lilly pada Agustus 2025 memicu rebound optimistis sementara pada saham Novo Nordisk, hal tersebut gagal membalikkan tren penurunan secara keseluruhan yang disebabkan oleh masalah struktural perusahaan yang lebih mendalam.
Sekarang, secara berurutan:
Hasil Operasional dan Keuangan
Proyeksi pertumbuhan penjualan dan laba operasional untuk tahun 2025 telah diturunkan dua kali; hasil Kuartal III 2025 di bawah ekspektasi
Margin operasional turun menjadi 41,7% dari 44,7% (YoY), margin kotor turun menjadi 81,0% dari 84,6%
Arus kas bebas turun 11% karena peningkatan tajam dalam belanja modal
Tekanan persaingan:
Keunggulan produk Eli Lilly.
Zepbound (Eli Lilly) menunjukkan efektivitas yang lebih tinggi dalam penurunan berat badan (20,2% vs. 13,7% untuk Wegovy); Mounjaro menyalip Ozempic dalam penjualan diabetes.
CagriSema dari NVO gagal memenuhi ekspektasi dalam uji klinis.
Perusahaan seperti Viking Therapeutics, Altimmune, Roche, dan Amgen sedang mengembangkan obat anti-obesitas yang menjanjikan, mengancam duopoli Novo Nordisk-Eli Lilly.
Perusahaan baru-baru ini sepakat untuk menetapkan "harga wajar maksimum" untuk Medicare berdasarkan Undang-Undang Pengurangan Inflasi.
Sebagai hasil dari kesepakatan ini, harga Wegovy untuk kategori pasien tertentu juga diperkirakan akan turun menjadi $149 per bulan, dibandingkan dengan harga awal saat ini sebesar $1.349. Penurunan harga yang tajam ini akan berdampak langsung pada pendapatan dan laba.
Pangsa Novo Nordisk di pasar GLP-1 AS turun menjadi 43%, sementara Eli Lilly tumbuh menjadi 57%.
Untuk melindungi profitabilitas, CEO baru Maziar, Mike Dusdar, memulai langkah-langkah penghematan biaya yang ketat, termasuk pembekuan perekrutan, PHK, dan pengurangan belanja litbang sebesar 23,8%. Meskipun hal ini dapat mendukung arus kas dalam jangka pendek, strategi ini menimbulkan kekhawatiran tentang inovasi jangka panjang. Delapan proyek litbang dihentikan, yang berpotensi memperlambat peluncuran obat generasi mendatang yang menjanjikan seperti CagriSema dan semaglutida oral.
Saham NVO mencoba berbalik arah di sekitar $60, tetapi kemudian angka ini menjadi level cermin, dan investor menjual secara massal dari harga ini, yang tentu saja mengkhawatirkan. Grafik menunjukkan volume di sekitar $60. Bagaimanapun, harga sekarang berada di bawah $50, dan kita dapat melihat pasar mencoba mencapai titik terendah, mencoba mempertahankan level apa pun. Kami memperkirakan harga yang lebih rendah.  Penjualan

 Pembelian

 Pembelian

DGX US🌎Quest Diagnostics menyediakan layanan pengujian laboratorium klinis, manajemen informasi, dan solusi untuk meningkatkan kesehatan pasien. Layanannya digunakan oleh dokter, rumah sakit, perusahaan asuransi, dan institusi layanan kesehatan lainnya untuk mendiagnosis, memantau, dan mengobati penyakit.
Bidang bisnis inti meliputi:
Informasi Diagnostik: Sumber pendapatan utama, termasuk berbagai macam pengujian laboratorium.
Teknologi Informasi: Pengembangan solusi untuk manajemen data medis.
Layanan Konsumen: Akses langsung pasien ke pengujian melalui platform perusahaan. Arus kas operasi bersih untuk tahun 2024 adalah $1,33 miliar.
Perusahaan ini memiliki riwayat dividen yang stabil dengan CAGR lima tahun sebesar 7,59%.
Pada tanggal 21 Oktober 2025, Quest Diagnostics merilis hasil kuartal ketiga yang kuat. Pendapatan mencapai $2,82 miliar, dibandingkan dengan perkiraan $2,73 miliar. EPS mencapai $2,60, dibandingkan dengan perkiraan $2,50.
Pertumbuhan pendapatan organik (tidak termasuk akuisisi) adalah 6,8%.
Perusahaan menaikkan proyeksi pendapatan dan laba per saham (EPS) tahunannya.
Pendapatan diperkirakan berada di kisaran $10,96 miliar hingga $11 miliar, dengan EPS yang disesuaikan berada di kisaran $9,76 hingga $9,84.  Pembelian