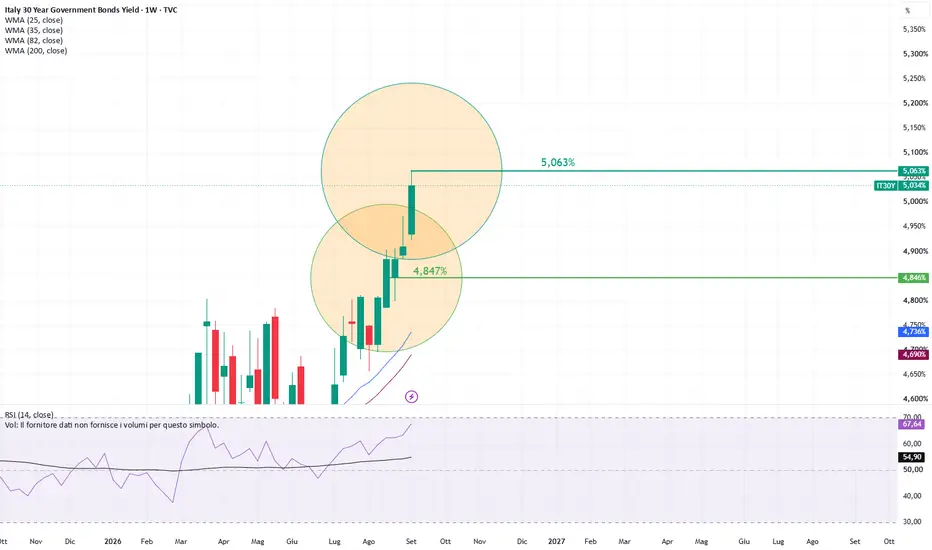
Circles Analysis IT30Y 2026/09/14 (Italia)La tendenza di breve periodo del il rendimento del trentennale italiano permane impostata al rialzo. La chiusura della seduta del 11 settembre 2026 si attesta a 5,034%.
La rottura della resistenza orbitale, rappresentata dall’orbita di equilibrio rialzista individuata in area 5,063%, potrebbe tuttavia anticipare l’avvio di un ulteriore accelerazione del movimento rialzista.
In tale scenario, il rendimento potrebbe avviare un movimento ascendente con potenziale obiettivo in area 5,242%, con possibile raggiungimento entro il 27 novembre 2026, qualora il movimento rialzista dovesse svilupparsi secondo le attuali proiezioni dell’Analisi Orbitale.
Disclaimer
Il presente report rappresenta un'analisi tecnica basata sul metodo dell'Analisi Orbitale (Circles Analysis) e sull'applicazione, a fini esclusivamente didattici. Non costituisce in alcun modo una consulenza finanziaria personalizzata, un invito all'investimento, né una sollecitazione all'acquisto o alla vendita di strumenti finanziari.
Le operazioni su strumenti derivati comportano rischi elevati e possono determinare la perdita, anche integrale, del capitale investito.  Long

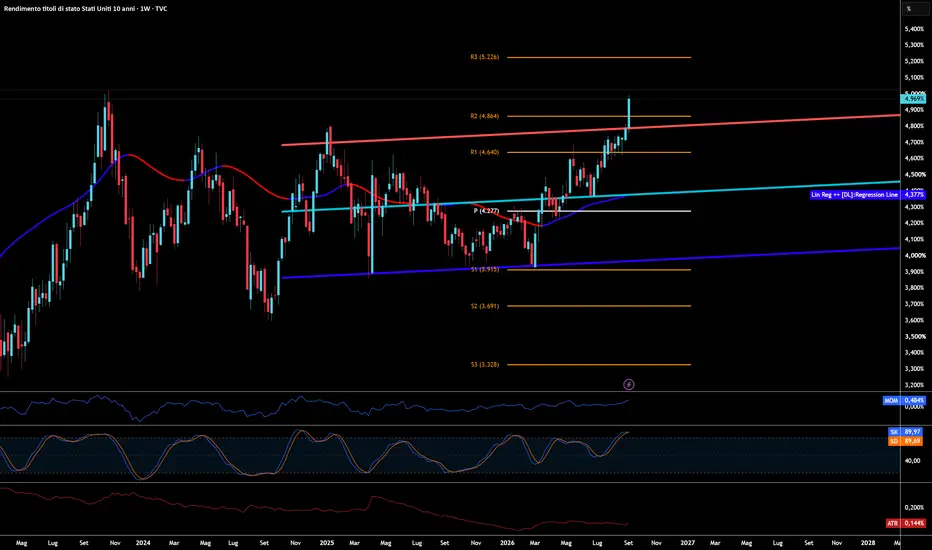
8.400 miliardi da rinnovare entro dicembreLa geometria della regressione descrive un mercato che ha rotto i propri argini. La retta di regressione transita a 4,377%, l'estremo superiore del canale passa in area 4,78% e la chiusura di venerdì lo supera di quasi venti punti base: il rendimento opera fuori dalla banda statistica, esattamente come il greggio sta facendo sul proprio grafico, e non è una coincidenza. La curva di regressione ha mantenuto pendenza negativa per tutto il 2025 e fino a marzo 2026, accompagnando il calo dal 4,55% verso il 4,22%; da marzo ha invertito l'inclinazione e da allora punta stabilmente al rialzo, con il valore di equilibrio stimato che risale verso il 4,38%. È il segnale che il mercato obbligazionario non sta vivendo uno scostamento temporaneo, ma una riconfigurazione del proprio baricentro.
I pivot Fibonacci confermano la lettura. Il minimo di marzo 2026 a 3,92% è arrivato in punta su S1 a 3,915%, coincidente con il limite inferiore del canale, e rappresenta la classica corsa alla qualità dello scoppio del conflitto: da lì il rendimento ha guadagnato oltre 105 punti base in sei mesi. Il prezzo ha superato R1 a 4,640% a luglio e ha ora violato R2 a 4,864%, lasciando come unico riferimento strutturale superiore R3 a 5,226%. Sotto, il pivot centrale a 4,277% è quasi settanta punti base più in basso e coincide quasi perfettamente con la retta di regressione: è lì che il mercato tornerebbe se il premio al rischio si sgonfiasse. Il momentum a 10 periodi segna 0,484%, ai massimi dell'intera finestra, mentre lo stocastico 9,6,3 è in ipercomprato con %K a 89,97 e %D a 89,69, ma senza ancora alcun incrocio negativo: a differenza del petrolio, qui la spinta non mostra segni di cedimento. L'ATR a 0,144% resta storicamente compresso rispetto al 2023-2024, ma l'ultima settimana ha prodotto un'escursione di 23 punti base, oltre una volta e mezza la media: la volatilità sta tornando proprio mentre il prezzo esce dal canale, combinazione che raramente si esaurisce in una settimana.
Il motivo di questo movimento è per gran parte lo stesso grafico del greggio letto da un'altra angolazione. I dati di agosto pubblicati la settimana scorsa hanno mostrato prezzi alla produzione in crescita dello 0,4% mensile, con il balzo energetico che comincia a trasferirsi su settori più ampi, e un CPI core in accelerazione allo 0,3% mensile contro lo 0,2% atteso. Il paradosso è che l'inflazione core annua è scesa al 2,4%, minimo dal 2021, mentre quella headline resta al 3,4%: il mercato sta guardando la dinamica mensile e la fonte energetica, non il dato tendenziale. Ma l'energia spiega solo metà della storia. L'altra metà è di offerta di carta: il debito federale ha superato i 40mila miliardi di dollari, oltre 8.400 miliardi di titoli governativi vanno rinnovati da qui a fine anno e settembre si avvia a essere un mese record per le emissioni corporate investment grade, con Goldman Sachs che ha alzato la stima 2026 a 2.300 miliardi e le società legate all'intelligenza artificiale che hanno collocato oltre 1.500 miliardi di nuovo debito. Governo e imprese competono per gli stessi compratori nello stesso momento, e il Tesoro ha triplicato le operazioni di riacquisto senza ottenere l'effetto sperato: gli acquisti si sono rivelati inferiori alle attese e i rendimenti sono saliti comunque. Il trentennale, sopra il 5,36%, è ai massimi dal 2007 mentre il tre mesi sta al 4%: non è una curva che sconta crescita, è una curva che chiede un premio a termine per detenere duration, cioè che dubita della traiettoria fiscale e inflattiva.
Qui si capisce perché un decennale al 5% è un problema serio e non un numero tondo da titolo. Primo, il costo del debito: ogni cedola degli anni della politica monetaria a zero che scade viene rifinanziata a tassi triplicati, e con 8.400 miliardi in rotazione entro dicembre l'effetto sul conto interessi è meccanico e immediato. Secondo, il canale immobiliare: i tassi sui mutui sono già al massimo da oltre un anno e il commerciale si trova davanti a un muro di rifinanziamenti costruiti su ipotesi di valutazione che a questi livelli non reggono. Terzo, il canale azionario: il decennale è il tasso di sconto di ogni flusso di cassa futuro, e l'enorme capex sull'intelligenza artificiale finanziato a debito trasforma il tema che ha guidato i listini in una posizione sensibile ai tassi per via del credito, non più solo per via del multiplo. Non a caso la soglia del 4,8% era stata indicata da diversi strateghi come il punto oltre il quale il mercato obbligazionario comincia a creare problemi alle altre classi di attivo, e quella soglia è stata superata; da ING è arrivata l'osservazione che il passaggio sopra il 5% appare ormai inevitabile, mentre HSBC ha alzato la stima di fine 2026 al 4,65% parlando esplicitamente di un pavimento strutturalmente più alto sotto i tassi a lunga. Il rischio non è il 5% in sé, ma la sua permanenza.
Sulla Federal Reserve va aperta una parentesi, perché il quadro è più delicato del solito. Il tasso sui fed funds è fermo in area 3,50-3,75% dalla riunione del 29 luglio, decisa con un voto di 9 a 3 in cui tre membri hanno dissentito chiedendo un rialzo immediato. Il presidente Kevin Warsh ha scelto una linea di comunicazione atipica: non fornisce forward guidance, non presenta il proprio punto nel dot plot e a Jackson Hole ha ribadito che i dati estivi migliori del previsto non dimostravano un miglioramento della tendenza di fondo, ricordando che l'obiettivo di stabilità dei prezzi è uno solo e resta il 2%. Dopo il dato sull'inflazione di venerdì la probabilità implicita di un rialzo da 25 punti base alla riunione del 16 settembre è salita attorno al 90%, da circa il 70% precedente. La difficoltà vera è concettuale: uno shock energetico è uno shock di offerta, e la banca centrale può agire solo sulla domanda. Alzare i tassi non riapre uno stretto né rimette in funzione una raffineria; serve soltanto a impedire che l'aumento dei prezzi dell'energia si trasformi in aspettative di inflazione disancorate. È una scelta di credibilità che si paga in crescita, e il mercato obbligazionario sta prezzando entrambe le cose insieme — un Fed più restrittivo sulla parte breve e un premio a termine più alto sulla parte lunga.
Il tutto converge su un calendario politico compresso. Le elezioni di midterm si tengono il 3 novembre e l'amministrazione arriva al voto con la benzina sopra i 4,20 dollari al gallone, il diesel a livelli record, l'inflazione headline al 3,4% e i tassi sui mutui ai massimi dell'anno: sono esattamente le quattro variabili che i sondaggi indicano come decisive in un'elezione giocata sul costo della vita. Gli strumenti a disposizione per intervenire prima del voto sono pochi e lenti — la riserva strategica è scesa sotto i 300 milioni di barili, l'accordo venezuelano produrrà volumi significativi non prima del prossimo anno — e il canale che conta davvero, quello dei tassi, è nelle mani di una banca centrale che ha appena rivendicato la propria indipendenza a Jackson Hole. Il risultato del 3 novembre riapre poi la partita fiscale: un Congresso diviso significa paralisi sulla spesa, che nel breve toglie pressione alle emissioni ma nel medio riporta in scena i negoziati sul tetto del debito, cioè altra volatilità sulla parte lunga della curva.
Operativamente, finché il rendimento resta sopra 4,864% l'impostazione è di forza e il bersaglio strutturale è R3 a 5,226%, con il 5% tondo come primo ostacolo psicologico da assorbire e il picco del 2023 poco sopra. Un ritorno stabile sotto 4,864% aprirebbe invece il rientro nel canale di regressione verso l'area 4,78%-4,64%, dove passano rispettivamente la banda superiore e R1: sarebbe il segnale che il mercato ha creduto a una de-escalation o a una Fed meno aggressiva del previsto. Solo la perdita di R1 riporterebbe in gioco il pivot a 4,277%, che coincide con il valore di equilibrio stimato e resta lo scenario di normalizzazione completa, oggi non supportato da nulla di ciò che si vede sul grafico. Nel mezzo, l'ipotesi più realistica per le prossime settimane è un consolidamento nervoso tra 4,86% e 5,23% guidato dai titoli di stampa più che dai dati, con la riunione del 16 settembre come primo test immediato e il 3 novembre come vero spartiacque di regime.  Long

USA/GIAPPONE/FRANCIA, la sfida del debito pubblicoL’aumento dei rendimenti dei titoli di Stato a lungo termine rappresenta attualmente una delle principali sfide fondamentali per l’Occidente. L’accumulo annuale dei deficit di bilancio alimenta un debito pubblico che ora supera il 100% del PIL nella maggior parte delle grandi economie occidentali.
Questo debito pubblico genera ogni anno un onere per interessi che assorbe una quota sempre maggiore della spesa pubblica, riducendo quindi le risorse finanziarie disponibili per l’economia reale.
Negli Stati Uniti, ad esempio, l’onere annuale del servizio del debito legato agli interessi rappresenta il 18% del bilancio federale.
È essenzialmente a causa di questa traiettoria del debito pubblico che i rendimenti a lungo termine seguono una tendenza strutturalmente rialzista, esercitando una pressione crescente sullo Stato e quindi sulle imprese.
Tuttavia, la situazione del debito pubblico e del relativo servizio varia da un’economia all’altra.
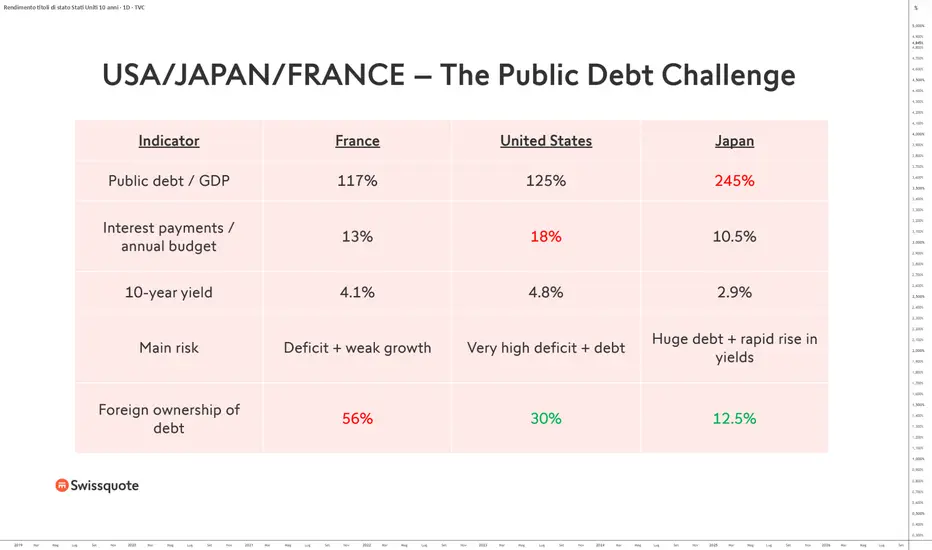
Ho quindi effettuato un confronto tra le situazioni degli Stati Uniti, del Giappone e della Francia. Per quanto riguarda il debito pubblico, ciascuno di questi tre Paesi presenta punti di forza e punti deboli.
La Francia presenta un debito pubblico pari a circa il 117% del PIL, con un onere per interessi che rappresenta circa il 13% del bilancio dello Stato. Il problema francese consiste soprattutto nella combinazione di un elevato deficit di bilancio, una debole crescita economica e un aumento dei tassi di interesse. La dinamica del debito diventa quindi particolarmente difficile da stabilizzare senza una riduzione del deficit.
La tabella seguente mostra le principali informazioni relative al servizio del debito pubblico di tre grandi Paesi occidentali: Stati Uniti, Giappone e Francia.
Gli Stati Uniti presentano una situazione diversa. Con un debito pubblico pari a circa il 125% del PIL, il livello di indebitamento è elevato, ma soprattutto il deficit di bilancio rimane estremamente consistente. L’onere per interessi ha già raggiunto circa il 18% del bilancio federale, costituendo un vero e proprio rischio per la credibilità fiscale degli Stati Uniti. Il vantaggio degli Stati Uniti rimane tuttavia considerevole: il dollaro è la principale valuta di riserva mondiale e il mercato dei Treasury resta estremamente profondo e liquido.
Il Giappone rappresenta un caso ancora diverso. Il suo debito pubblico raggiunge circa il 245% del PIL, di gran lunga il livello più elevato dei tre Paesi. Tuttavia, l’onere per interessi rappresenta solo circa il 10,5% del bilancio, anche grazie a tassi di interesse ancora relativamente bassi. Il rischio giapponese riguarda quindi meno il livello attuale dell’onere per interessi e più la velocità del suo aumento qualora i rendimenti a lungo termine continuassero a salire.
Infine, la quota di debito detenuta da investitori esteri costituisce un altro elemento importante. È molto più elevata in Francia, intorno al 56%, rispetto agli Stati Uniti, intorno al 30%, e al Giappone, intorno al 12,5%. Una forte dipendenza dagli investitori stranieri può rendere il finanziamento del debito più sensibile a una perdita di fiducia.
In definitiva, il Giappone possiede il debito più elevato, gli Stati Uniti hanno il maggiore onere per interessi e la Francia appare oggi particolarmente vulnerabile alla combinazione di deficit, debole crescita e dipendenza dagli investitori stranieri.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Formazione 
Lo spread dei tassi Francia/Germania in allerta rossaMentre il rendimento del titolo di Stato francese a 10 anni ha raggiunto lo stesso livello del rendimento del titolo di Stato italiano a 10 anni, la questione della traiettoria del debito pubblico francese diventa sempre più importante. La questione è ancora più rilevante considerando che la Francia è la seconda economia della Zona Euro e una grande potenza mondiale.
Tra gli elementi preoccupanti del momento figurano un deficit di bilancio ancora nettamente superiore all’obiettivo europeo del 3%, un onere per interessi che rappresenta oltre il 13% del bilancio dello Stato e una quota predominante del debito detenuta da investitori esteri.
Un altro indicatore di allarme: lo spread tra i rendimenti dei titoli di Stato francesi e tedeschi a 10 anni è ora ai massimi dal 2012!
Il grafico qui sotto mostra lo spread dei rendimenti a lungo termine tra Francia e Germania.
Esaminiamo la situazione attuale del debito pubblico francese, gli elementi negativi, ma anche i fattori positivi che potrebbero consentire, nel tempo, un miglioramento strutturale della situazione.
Il primo punto da ricordare è l’entità del debito. Alla fine del primo trimestre del 2026, il debito pubblico francese ha raggiunto 3.536 miliardi di euro, pari al 117,5% del PIL. Questa dinamica è preoccupante perché il rapporto era pari al 98% alla fine del 2015. La Francia deve quindi stabilizzare i propri conti pubblici proprio mentre il costo del suo indebitamento aumenta.
L’onere per interessi sul debito rappresenta proprio uno dei principali rischi. Nel 2026 è previsto a 59,3 miliardi di euro, un importo ormai superiore agli stanziamenti destinati alla difesa nazionale. Soprattutto, questo onere dovrebbe continuare ad aumentare nei prossimi anni se i tassi di interesse resteranno elevati.
La tabella qui sotto presenta le principali caratteristiche del debito pubblico francese, tra cui il peso del servizio del debito sul bilancio complessivo dello Stato e la quota del debito pubblico detenuta da investitori esteri.
Il secondo rischio riguarda la fiducia degli investitori. Circa il 55,9% dei titoli di debito a lungo termine delle amministrazioni pubbliche francesi è detenuto da non residenti. Ciò significa che un deterioramento della percezione del rischio sovrano francese può tradursi rapidamente in rendimenti richiesti più elevati e quindi in uno spread maggiore rispetto alla Germania.
Tuttavia, non è tutto negativo. La Francia mantiene un’economia diversificata, un’ampia base fiscale, una durata media del debito relativamente lunga e beneficia dell’appartenenza alla Zona Euro. Soprattutto, una riduzione duratura del deficit di bilancio, accompagnata da un’accelerazione della crescita economica, potrebbe invertire progressivamente la traiettoria del debito.
Lo spread Francia/Germania deve quindi essere monitorato come un vero barometro della fiducia degli investitori. Una stabilizzazione rappresenterebbe un primo segnale positivo. Al contrario, un’ulteriore espansione dello spread indicherebbe che gli investitori stanno richiedendo un premio per il rischio sempre maggiore per finanziare la Francia. All’inizio di settembre, lo spread si aggira intorno ai 90 punti base, livelli vicini a quelli osservati durante precedenti fasi di forte tensione sul debito francese.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Tassi a lungo termine giapponesi: sono davvero pericolosi?La marcata tendenza rialzista dei rendimenti obbligazionari occidentali dal 2022 è diventata una delle principali preoccupazioni fondamentali per i mercati. Prezzi del petrolio, inflazione, deficit di bilancio e debito pubblico sono tutti fattori che spingono i tassi a lungo termine verso l’alto, soprattutto in Europa, negli Stati Uniti e anche in Giappone.
Per l’economia giapponese, la situazione potrebbe diventare complessa, poiché il debito pubblico rappresenta oltre il 240% del PIL e il costo degli interessi assorbe una quota sempre maggiore del bilancio annuale dello Stato.
Il grafico seguente mostra il debito pubblico giapponese in percentuale del PIL. Questi dati sono disponibili su TradingView tramite il ticker JPGDG.
Ricordiamo che anche la situazione di bilancio degli Stati Uniti è molto complessa, con il costo degli interessi sul debito pubblico esistente che rappresenta ormai il 18% delle entrate del governo federale.
Ma torniamo al Giappone, dove il rendimento del titolo di Stato decennale ha appena raggiunto la soglia del 3%, il livello più alto dal 1996!
Il grafico seguente mostra le candele giapponesi giornaliere del rendimento del titolo di Stato giapponese a 10 anni. Quest’ultimo segue una potente tendenza rialzista dal 2022 e ha appena raggiunto il 3%, il livello più alto dal 1996.
Questo aumento dei tassi a lungo termine giapponesi è pericoloso per l’economia mondiale e, soprattutto, quali fattori sarebbero necessari per interrompere definitivamente questa tendenza rialzista? Una ripresa degli acquisti di titoli di Stato giapponesi da parte della BoJ? Un crollo del prezzo del petrolio? Una Fed più accomodante?
Il primo elemento da considerare è la particolare struttura del debito giapponese. A differenza degli Stati Uniti, una quota molto ampia di questo debito è detenuta da investitori domestici, in particolare dalla Bank of Japan, dalle banche e dalle compagnie assicurative. Ciò limita il rischio di una fuga improvvisa di capitali stranieri e rende il Giappone meno dipendente dai finanziamenti esterni.
Ma questo non significa che l’aumento dei tassi sia privo di conseguenze. Il problema riguarda piuttosto il costo progressivo di rifinanziamento del debito. Una parte consistente delle obbligazioni esistenti è stata emessa quando i tassi erano estremamente bassi. Man mano che queste obbligazioni arriveranno a scadenza e verranno rifinanziate, saranno sostituite da titoli con rendimenti più elevati, aumentando meccanicamente il costo degli interessi per lo Stato.
Si tratta quindi più di una minaccia a medio termine che di un rischio immediato di crisi di solvibilità.
Il secondo fattore determinante resta la politica della BoJ. Dopo anni di controllo della curva dei rendimenti e di acquisti massicci di obbligazioni, la Bank of Japan sta ora cercando di normalizzare gradualmente la propria politica monetaria. Un’accelerazione eccessiva di questo processo potrebbe provocare una nuova impennata dei rendimenti a lungo termine.
Al contrario, una BoJ più accomodante, con una riduzione più lenta degli acquisti di obbligazioni, potrebbe contribuire a stabilizzare il mercato.
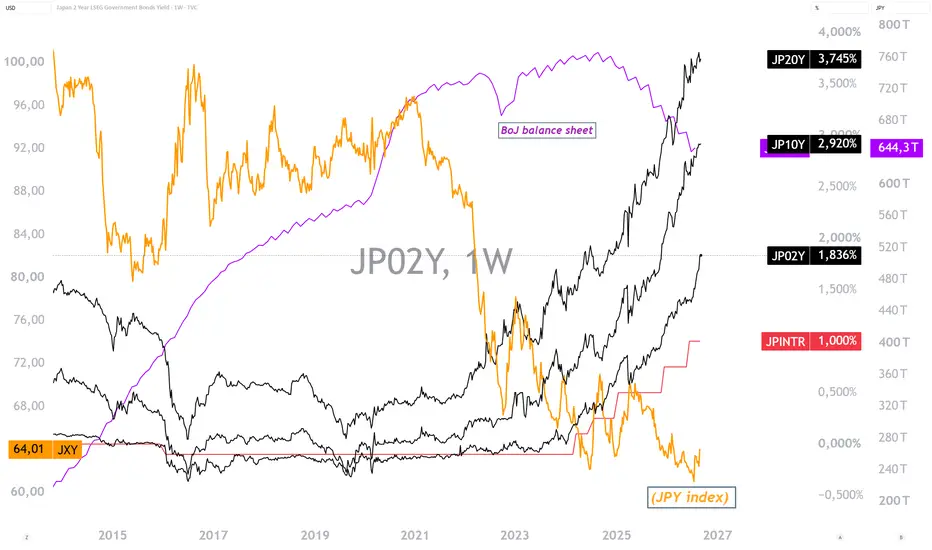
Il grafico seguente mostra i rendimenti obbligazionari giapponesi, il bilancio della BoJ e il tasso di interesse ufficiale della BoJ.
Il terzo fattore da monitorare è il prezzo del petrolio. Un calo duraturo del petrolio ridurrebbe le pressioni inflazionistiche in Giappone e darebbe alla BoJ maggiore margine di manovra. Un allentamento delle tensioni geopolitiche che permettesse la completa riapertura dello Stretto di Hormuz potrebbe quindi contribuire indirettamente a calmare i tassi giapponesi attraverso una riduzione del premio energetico e inflazionistico.
Infine, resta fondamentale anche la traiettoria dei tassi statunitensi. Se la Fed diventasse nettamente più accomodante e i rendimenti americani iniziassero a scendere, anche la pressione sui mercati obbligazionari globali potrebbe diminuire.
L’aumento dei tassi giapponesi deve quindi essere monitorato, ma è ancora prematuro parlare di una crisi. Il vero pericolo emergerebbe se l’aumento dei tassi diventasse autoalimentato: maggiori costi per interessi, maggiore deficit, maggiori emissioni obbligazionarie e quindi ulteriore pressione al rialzo sui rendimenti.
Per interrompere in modo duraturo questa dinamica, sarebbe idealmente necessaria la combinazione di diversi fattori: un’inflazione giapponese che si normalizza, un calo del prezzo del petrolio, una BoJ che stabilizza il mercato obbligazionario e una Fed più accomodante. È questa combinazione, piuttosto che un singolo evento isolato, che potrebbe realmente permettere ai tassi giapponesi a lungo termine di tornare verso una traiettoria più stabile.
I dati riportati di seguito mostrano che il mercato sta anticipando un rialzo dei tassi della BoJ il prossimo 18 settembre.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Formazione 
La put di Bessent sembra funzionare, per oraIl messaggio del Tesoro sembra essere arrivato al mercato: dopo l’annuncio dell’aumento dei buyback sui Treasury a lunga scadenza, il rendimento del trentennale USA si è allontanato dall’area 5,35%, livello che il mercato sembra iniziare a leggere come una sorta di soglia di attenzione per Washington.
Perché conta : più che la dimensione effettiva degli acquisti, conta il segnale. Il Tesoro ha mostrato di non voler assistere passivamente a un ulteriore rialzo dei rendimenti sulla parte lunga della curva.
E il mercato, almeno per ora, sta reagendo: rendimenti in calo, maggiore domanda di call sui Treasury e spread Treasury-swap ai minimi da febbraio.
Ma attenzione : attribuire tutto a Bessent sarebbe eccessivo.
Una parte del movimento potrebbe essere semplicemente la correzione di un precedente eccesso di pessimismo. Inoltre, il calo del petrolio TVC:USOIL sta contribuendo direttamente ad alleggerire le pressioni inflazionistiche e quindi sui tassi lunghi.
Qui entra l’Iran. I segnali di una nuova de-escalation diplomatica, compresi i colloqui sullo Stretto di Hormuz e l’assenza per ora di nuovi attacchi USA, stanno comprimendo il premio geopolitico sul greggio. È plausibile che Washington abbia interesse a favorire questo processo anche per ridurre una delle principali fonti di pressione sui Treasury.
Il rovescio della medaglia : la strategia di Bessent è stata duramente criticata.
Stanley Druckenmiller ha ricordato che i governi che cercano di difendere i reendimeenti contro i fondamentali, prima o poi, tendono a perdere.
Bottom line : per ora la “Bessent put” tiene. Ma il vero test arriverà quando petrolio, inflazione o deficit torneranno a spingere i rendimenti verso l’alto: allora capiremo se il 5,35% è davvero un limite credibile o soltanto una pausa concessa dal mercato.
Formazione 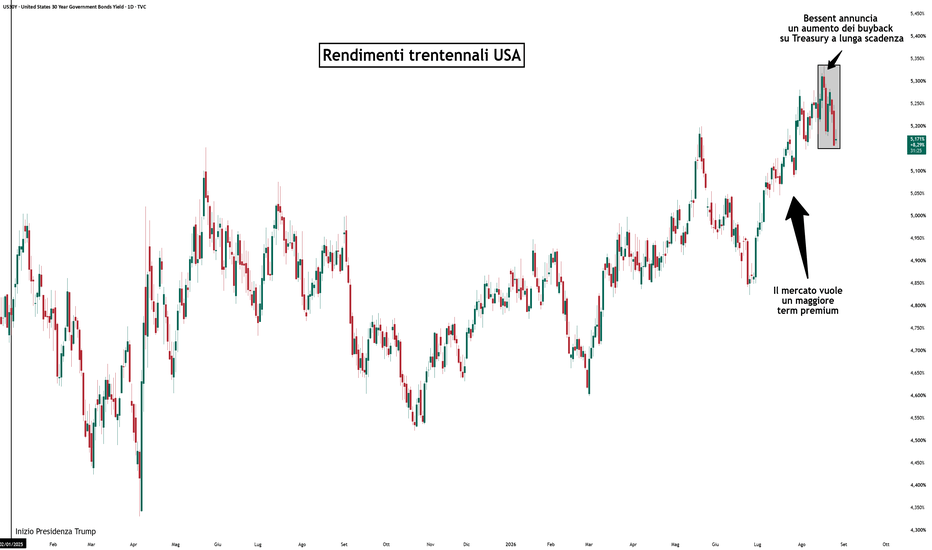
Circles Analysis JP30Y 2026/08/19 (Giappone Bond)La tendenza di breve periodo del il rendimento del trentennale giapponese permane impostata al rialzo. La chiusura della seduta del 18 agosto 2026 si attesta a 4,137%.
La rottura della resistenza orbitale, rappresentata dall’orbita di equilibrio rialzista individuata in area 4,152%, potrebbe tuttavia anticipare l’avvio di un'accelerazione del movimento rialzista.
In tale scenario, il rendimento potrebbe avviare un movimento ascendente con potenziale obiettivo in area 4,333%, con possibile raggiungimento entro il 11 Settembre 2026, qualora il movimento rialzista dovesse svilupparsi secondo le attuali proiezioni dell’Analisi Orbitale.
Disclaimer
Il presente report rappresenta un'analisi tecnica basata sul metodo dell'Analisi Orbitale (Circles Analysis) e sull'applicazione, a fini esclusivamente didattici. Non costituisce in alcun modo una consulenza finanziaria personalizzata, un invito all'investimento, né una sollecitazione all'acquisto o alla vendita di strumenti finanziari.
Le operazioni su strumenti derivati comportano rischi elevati e possono determinare la perdita, anche integrale, del capitale investito.  Long

Circles Analysis BR10Y 2026/08/19 (Brasile Bond)La tendenza di breve periodo del il rendimento del decennale brasiliano permane impostata in fase laterale. La chiusura della seduta del 18 agosto 2026 si attesta a 14,883%.
La rottura della resistenza orbitale, rappresentata dall’orbita di equilibrio rialzista individuata in area 14,94%, potrebbe tuttavia anticipare l’avvio di un'accelerazione del movimento rialzista.
In tale scenario, il rendimento potrebbe avviare un movimento ascendente con potenziale obiettivo in area 15,554%, con possibile raggiungimento entro il 8 Settembre 2026, qualora il movimento rialzista dovesse svilupparsi secondo le attuali proiezioni dell’Analisi Orbitale.
Disclaimer
Il presente report rappresenta un'analisi tecnica basata sul metodo dell'Analisi Orbitale (Circles Analysis) e sull'applicazione, a fini esclusivamente didattici. Non costituisce in alcun modo una consulenza finanziaria personalizzata, un invito all'investimento, né una sollecitazione all'acquisto o alla vendita di strumenti finanziari.
Le operazioni su strumenti derivati comportano rischi elevati e possono determinare la perdita, anche integrale, del capitale investito.  Long

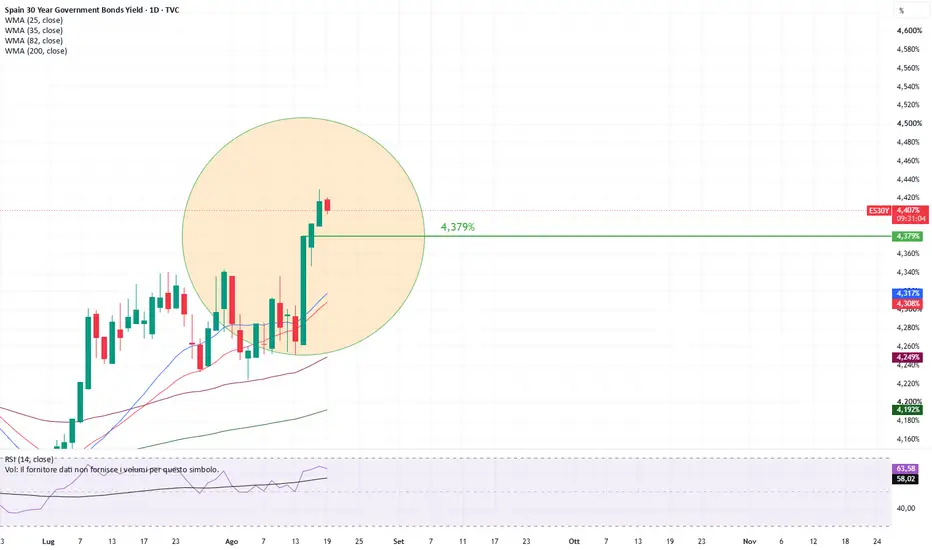
Circles Analysis ES30Y 2026/08/19 (Spagna Bond)La tendenza di breve periodo del il rendimento del trentennale spagnolo permane impostata al rialzo. La chiusura della seduta del 18 agosto 2026 si attesta a 4,417%.
La rottura della resistenza orbitale, rappresentata dall’orbita di equilibrio rialzista individuata in area 4,424%, potrebbe tuttavia anticipare l’avvio di un'accelerazione del movimento rialzista.
In tale scenario, il rendimento potrebbe avviare un movimento ascendente con potenziale obiettivo in area 4,517%, con possibile raggiungimento entro il 43 Settembre 2026, qualora il movimento rialzista dovesse svilupparsi secondo le attuali proiezioni dell’Analisi Orbitale.
Disclaimer
Il presente report rappresenta un'analisi tecnica basata sul metodo dell'Analisi Orbitale (Circles Analysis) e sull'applicazione, a fini esclusivamente didattici. Non costituisce in alcun modo una consulenza finanziaria personalizzata, un invito all'investimento, né una sollecitazione all'acquisto o alla vendita di strumenti finanziari.
Le operazioni su strumenti derivati comportano rischi elevati e possono determinare la perdita, anche integrale, del capitale investito.  Long

Circles Analysis FR30Y 2026/08/19 (Francia Bond)La tendenza di breve periodo del il rendimento del trentennale francese permane impostata al rialzo. La chiusura della seduta del 18 agosto 2026 si attesta a 4,898%.
La rottura della resistenza orbitale, rappresentata dall’orbita di equilibrio rialzista individuata in area 4,909%, potrebbe tuttavia anticipare l’avvio di un'accelerazione del movimento rialzista.
In tale scenario, il rendimento potrebbe avviare un movimento ascendente con potenziale obiettivo in area 5,013%, con possibile raggiungimento entro il 3 Settembre 2026, qualora il movimento rialzista dovesse svilupparsi secondo le attuali proiezioni dell’Analisi Orbitale.
Disclaimer
Il presente report rappresenta un'analisi tecnica basata sul metodo dell'Analisi Orbitale (Circles Analysis) e sull'applicazione, a fini esclusivamente didattici. Non costituisce in alcun modo una consulenza finanziaria personalizzata, un invito all'investimento, né una sollecitazione all'acquisto o alla vendita di strumenti finanziari.
Le operazioni su strumenti derivati comportano rischi elevati e possono determinare la perdita, anche integrale, del capitale investito.  Long

Circles Analysis DE30Y 2026/08/19 (Germania Bond)La tendenza di breve periodo del il rendimento del trentennale tedesco permane impostata al rialzo. La chiusura della seduta del 18 agosto 2026 si attesta a 3,773%.
La rottura della resistenza orbitale, rappresentata dall’orbita di equilibrio rialzista individuata in area 3,779%, potrebbe tuttavia anticipare l’avvio di un'accelerazione del movimento rialzista.
In tale scenario, il rendimento potrebbe avviare un movimento ascendente con potenziale obiettivo in area 3,859%, con possibile raggiungimento entro il 4 Settembre 2026, qualora il movimento rialzista dovesse svilupparsi secondo le attuali proiezioni dell’Analisi Orbitale.
Disclaimer
Il presente report rappresenta un'analisi tecnica basata sul metodo dell'Analisi Orbitale (Circles Analysis) e sull'applicazione, a fini esclusivamente didattici. Non costituisce in alcun modo una consulenza finanziaria personalizzata, un invito all'investimento, né una sollecitazione all'acquisto o alla vendita di strumenti finanziari.
Le operazioni su strumenti derivati comportano rischi elevati e possono determinare la perdita, anche integrale, del capitale investito.  Long

Circles Analysis IT30Y 2026/08/19 (Italia Bond)La tendenza di breve periodo del il rendimento del trentennale italiano permane impostata al rialzo. La chiusura della seduta del 18 agosto 2026 si attesta a 4,887%.
La rottura della resistenza orbitale, rappresentata dall’orbita di equilibrio rialzista individuata in area 4,888%, potrebbe tuttavia anticipare l’avvio di un'accelerazione del movimento rialzista.
In tale scenario, il rendimento potrebbe avviare un movimento ascendente con potenziale obiettivo in area 5,01%, con possibile raggiungimento entro il 9 Settembre 2026, qualora il movimento rialzista dovesse svilupparsi secondo le attuali proiezioni dell’Analisi Orbitale.
Disclaimer
Il presente report rappresenta un'analisi tecnica basata sul metodo dell'Analisi Orbitale (Circles Analysis) e sull'applicazione, a fini esclusivamente didattici. Non costituisce in alcun modo una consulenza finanziaria personalizzata, un invito all'investimento, né una sollecitazione all'acquisto o alla vendita di strumenti finanziari.
Le operazioni su strumenti derivati comportano rischi elevati e possono determinare la perdita, anche integrale, del capitale investito. Long 
Formazione 
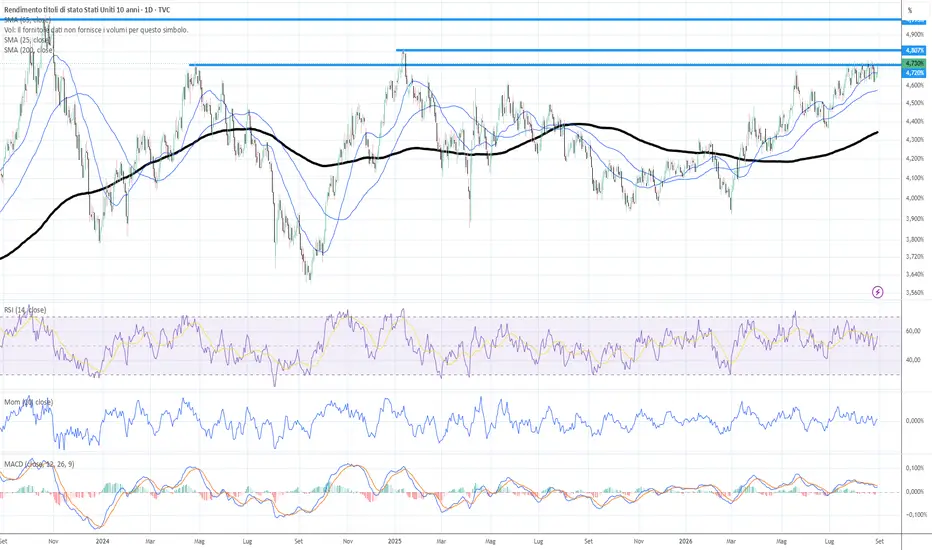
Circles Analysis Italia 30Year Government Bond 2026/08/13 La tendenza di medio periodo del rendimento del trentennale italiano permane impostata in senso laterale. Il contratto ha chiuso la seduta del 12 agosto 2026 a quota 4,744%.
La rottura della resistenza rappresentata dall’orbita di equilibrio rialzista, individuata in area 4,811%, costituirebbe un elemento di rafforzamento dell’attuale configurazione tecnica. Un’eventuale violazione di tale livello potrebbe infatti favorire l’ingresso di ulteriori correnti rialziste, determinando un progressivo deterioramento del quadro obbligazionario e un conseguente incremento del rendimento.
In tale scenario, il primo obiettivo rialzista viene individuato in area 5,23%, con possibile raggiungimento entro il 28 gennaio 2027, qualora il movimento rialzista dovesse svilupparsi secondo le attuali proiezioni dell'Analisi Orbitale.
Il raggiungimento di tale obiettivo potrebbe assumere particolare rilevanza anche sotto il profilo macrofinanziario. Un significativo incremento del rendimento del BTP trentennale comporterebbe, infatti, un corrispondente indebolimento dei prezzi delle obbligazioni italiane e potrebbe contribuire ad accrescere la pressione anche su altri mercati obbligazionari europei, in particolare quelli di Paesi caratterizzati da elevati livelli di indebitamento.
Un simile scenario potrebbe inoltre interagire con altri comparti dell’economia finanziaria. L’elevato livello di indebitamento di alcune società, comprese quelle impegnate nello sviluppo delle infrastrutture necessarie alla realizzazione dei data center, potrebbe rendere maggiormente sensibili ai relativi costi di finanziamento all’aumento dei tassi. Analogamente, il settore immobiliare potrebbe risentire di condizioni finanziarie più restrittive, soprattutto attraverso l’incremento del costo dei mutui e della componente finanziaria connessa agli investimenti.
La combinazione di questi fattori potrebbe favorire un progressivo aumento della volatilità sui mercati finanziari europei e internazionali, con possibili ripercussioni iniziali sulle principali economie caratterizzate da elevati livelli di debito pubblico, tra cui Francia, Italia, Giappone e Stati Uniti. In un eventuale scenario di contagio, le tensioni potrebbero successivamente estendersi agli altri mercati finanziari.
Tale ipotesi deve tuttavia essere considerata esclusivamente in chiave prospettica e rimane subordinata all’effettiva conferma dei segnali provenienti dal quadro tecnico. L’eventuale incremento del rendimento del BTP italiano non implica necessariamente un’immediata trasmissione degli effetti agli altri mercati obbligazionari e finanziari, ma rappresenterebbe un importante elemento di attenzione da monitorare con particolare cautela.
Disclaimer
Il presente report rappresenta un'analisi tecnica basata sul metodo dell'Analisi Orbitale (Circles Analysis) e sull'applicazione, a fini esclusivamente didattici. Non costituisce in alcun modo una consulenza finanziaria personalizzata, un invito all'investimento, né una sollecitazione all'acquisto o alla vendita di strumenti finanziari.
Le operazioni su strumenti derivati comportano rischi elevati e possono determinare la perdita, anche integrale, del capitale investito
Long 
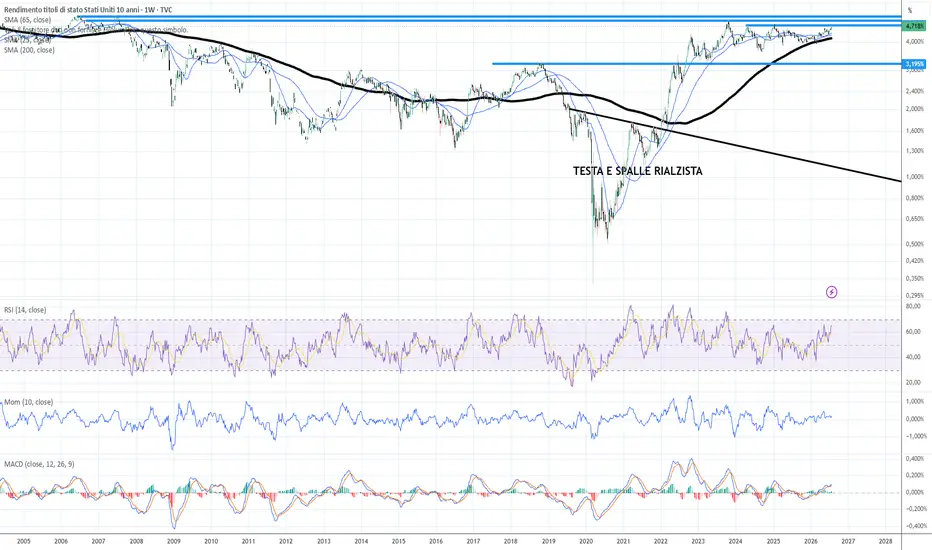
L'ennesima "ultima chance" per TeheranDopo che i rendimenti americani avevano toccato nuovamente livelli di allerta (4.74% nella giornata di venerdì), è arrivata puntuale come un orologio svizzero la dichiarazione di de-escalation di Trump.
Prima ha comunicato di aver revocato l'offensiva contro l'Iran che era ormai pronta, spiegando che sarebbe stata "the biggest attack since World War II".
Poi ha detto che i colloqui con Teheran sarebbero ripartiti nella giornata di lunedì.
Ufficialmente, la marcia indietro è arrivata dopo le pressioni degli alleati del Golfo, in primo luogo del principe saudita Mohammed bin Salman, che avrebbe indicato la preferenza per un accordo rispetto all'attacco.
In pratica, è stato probabilmente il livello dei rendimenti dei Treasury oltre la soglia di guardia a far desistere Trump. Il rendimento del decennale era arrivato venerdì in area 4,75%.
Questa è sempre la motivazione più forte che riporta l'amministrazione Trump a più miti consigli.
Abbiamo già detto che questa amministrazione non vuole rendimenti a lungo termine troppo alti perché impattano negativamente su debito pubblico, mutui, valutazioni azionarie ed economia in generale.
Con investitori che cominciano a pensare che la hawkishness di Warsh sia solo di facciata, gli USA non possono permettersi un petrolio a livelli troppo elevati.
Così, l'unico modo per tenere a bada il petrolio è quello di fare marcia indietro con l'Iran.
Trump ha definito l'offerta di colloqui l'ultima occasione per l'Iran prima della "decapitazione". Qualcuno ha contato le ultime possibilità date da Trump all'Iran e dice che sono 13...
C'è da fidarsi...?
In prima battuta Teheran ha negato che siano in corso negoziati con Washington e ha parlato invece di colloqui con l'Oman per una rotta temporanea che consenta il transito delle navi.
Questa mattina però, il Segretario al Tesoro Scott Bessent alla CNBC ha detto che un accordo con l'Iran per riaprire lo Stretto di Hormuz alla libertà di navigazione potrebbe arrivare oggi.
Il Qatar ha confermato che una proposta è stata redatta e, secondo Axios, Washington, Teheran e Oman puntano a un annuncio nelle prossime ore.
L'Iran sembra puntare tutto sul controllo dello Stretto di Hormuz, anche stringendo accordi con l'Oman. La mia impressione è che, alla fine, gli verrà concesso, o sarà comunque tacitamente tollerato, di imporre una qualche forma di pagamento per il passaggio.
Il petrolio TVC:USOIL scende a 76 dollari, il livello più basso da inizio luglio. Formazione 
Circles Analysis United States 30 Year Bond 2026/08/03Il quadro tecnico di lungo periodo del rendimento trentennale del Bond USA permane impostato al rialzo. Tuttavia, la tenuta del supporto, rappresentato dall'orbita di equilibrio rialzista individuata in area 5,194, potrebbe favorire un ulteriore dinamica positiva.
In tale contesto, il superamento della resistenza posta a 5,281 costituirebbe un importante segnale di rafforzamento, proiettando il rendimento verso il successivo obiettivo grafico in area 5,54, target che potrebbe essere raggiunto entro il 5° ottobre2026, qualora le attuali condizioni tecniche trovassero conferma.
Il presente report ha finalità esclusivamente informative e di analisi tecnica e non costituisce in alcun modo un invito all’investimento o una sollecitazione all’acquisto o alla vendita di strumenti finanziari. Long