Largo

Madrid, epicentro del “Bizum europeo”: ¿quién gana?Madrid, epicentro del “Bizum europeo”: quiénes se benefician de la nueva era de pagos
Ion Jauregui – Analista en ActivTrades
Madrid se prepara para convertirse en la capital de un cambio estructural en el sistema financiero europeo. La sede del futuro sistema paneuropeo de pagos instantáneos, respaldado por la European Payments Initiative (EPI), apunta a integrar plataformas nacionales como Bizum en España, Bancomat en Italia o Blik en Polonia en una infraestructura común capaz de competir con gigantes estadounidenses como Visa y Mastercard. Más allá de la tecnología, se trata de una apuesta por la soberanía financiera europea, reduciendo la dependencia de actores externos en un área crítica como los pagos digitales.
Los grandes beneficiados de esta iniciativa son los bancos europeos que impulsan el proyecto. Entidades como Banco Santander, BBVA y BNP Paribas consolidan su protagonismo en la cadena de valor de los pagos, recuperando margen sobre comisiones que hasta ahora fluían hacia intermediarios globales. Para Santander, con su amplia diversificación geográfica y fuerte presencia en Europa y Latinoamérica, esta integración refuerza la estrategia digital y podría traducirse en un aumento de ingresos por comisiones y mayor vinculación de clientes. BBVA, con su histórica apuesta por la digitalización, encuentra en esta iniciativa una oportunidad para acelerar la adopción de pagos instantáneos y servicios financieros embebidos, mejorando su eficiencia operativa. Para BNP Paribas, líder en pagos corporativos y banca transaccional, el proyecto ofrece la posibilidad de expandir su cuota en el mercado europeo y fortalecer su división de servicios financieros.
No son solo los bancos los que ven oportunidades. Compañías de infraestructura y fintech, como Worldline, Nexi o Adyen, se perfilan como actores estratégicos para construir y operar la plataforma que conectará las distintas redes nacionales. La expansión de este ecosistema también beneficiará indirectamente al comercio electrónico europeo, que podrá reducir costes de aceptación y mejorar márgenes, así como a los consumidores, que accederán a pagos instantáneos homogéneos en distintos países sin cambiar de aplicación.
Análisis técnico
Banco Santander (Ticker: SAN)
La acción de Santander ha corregido desde los máximos de 11,26 euros alcanzados en febrero, llegando a testear en marzo la zona de soporte alrededor de 8,938 euros, coincidiendo con la media de 200 días. Tras perder las medias de 50 y 100 días a comienzos de mes, el precio ha mostrado un rebote con fuerza. El RSI, que tocó niveles de sobreventa, se ha recuperado parcialmente hasta 42,71%, mientras que el MACD permanece bajista, aunque con histograma en aumento. Una consolidación por encima de los 10 euros podría abrir la puerta a un avance hacia el punto de control en 10,712 euros, mientras que un rechazo en esta zona podría derivar en un nuevo testeo de los mínimos mensuales.
BBVA (Ticker: BBVA)
La acción ha regresado a niveles de noviembre de 2025, en torno a 17,462 euros, con la cotización actual estabilizándose alrededor de 18 euros. Tras perder las medias de 50 y 100 días, el precio rebotó a mediados de marzo, lateralizando sobre el soporte de 17,375 euros y la media de 200 días. El RSI ha corregido desde sobreventa hasta 41,55%, y el MACD refleja un histograma en crecimiento, aunque todavía por debajo de la media. Si el precio mantiene este soporte y supera la media de 50 días en 18,544 euros, podría buscar nuevamente los 19 euros y máximos anteriores. De lo contrario, un fallo en sostener el soporte podría llevar a los precios hacia los 16,735 euros.
BNP Paribas (Ticker: BNP)
Tras alcanzar máximos históricos de 97,25 euros a finales de febrero, BNP Paribas corrigió hasta la zona de máximos de agosto de 2025, encontrando soporte. Pese al reciente cruce de la muerte, el precio se mantiene por encima de la media de 200 días. El RSI refleja sobreventa en 35,50% y el MACD continúa bajista. Si el soporte actual se mantiene, podríamos ver un rebote hacia 87 euros; de no ser así, una corrección adicional podría empujar el precio hasta 73,28 euros, consolidando nuevamente la presión bajista.
Para finalizar, el indicador ActivTrades Europe Market Pulse nos señala un Risk-Off excesivo en las últimas sesiones que es lo que ha empujado las correcciones de los inversores fuera del mercado frenando la continuación alcista del sector en su conjunto.
El impacto de este proyecto trasciende la operativa financiera. Europa busca consolidar una alternativa real a las redes globales dominantes, reposicionando su sector bancario y tecnológico. Si la adopción masiva se cumple, el “Bizum europeo” podría convertirse en un estándar continental, desplazando gradualmente a intermediarios extranjeros y creando un flujo de valor centrado en bancos y fintech locales. Madrid, por su parte, no solo se convierte en sede administrativa: se consolida como epicentro de la innovación financiera europea, atrayendo talento y fortaleciendo la presencia estratégica de España en el sector.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.
Aedifica bajo la lupa: ocupación del 100%, contratos a 18 años En un contexto económico marcado por la volatilidad y la incertidumbre en los mercados inmobiliarios tradicionales, existe un segmento que presenta una dinámica estructuralmente diferente: el real estate sanitario. Dentro de este sector, Aedifica se ha consolidado como uno de los actores más relevantes en Europa, con un modelo centrado en infraestructuras de cuidado para personas mayores y centros asistenciales.
La tesis de inversión se apoya principalmente en un tema demográfico claro: el envejecimiento de la población europea. A medida que aumenta la esperanza de vida y crece el porcentaje de población mayor de 65 años, la demanda de residencias asistidas y centros de cuidado especializado se incrementa de forma estructural y sostenida.
El modelo de negocio de Aedifica se basa en la propiedad de activos inmobiliarios sanitarios que posteriormente son arrendados a operadores especializados.
Este enfoque presenta varias características clave:
Contratos de arrendamiento muy largos, con un plazo medio (WAULT) cercano a 18 años.
Modelo triple neto (NNN), donde el operador asume costes de mantenimiento, impuestos y gastos operativos.
Tasa de ocupación del 100%, reflejando la fuerte demanda estructural del sector.
Gracias a este modelo, la compañía consigue flujos de caja estables, algo poco común en otros segmentos inmobiliarios como oficinas o retail.
Actualmente, Aedifica gestiona una cartera muy significativa dentro del real estate sanitario europeo:
618 propiedades
Valor de cartera aproximado: 6.300 millones de euros
Ingresos por alquiler: alrededor de 361 millones de euros
Usuarios finales atendidos: más de 49.000 personas
Presencia en: 7 países europeos
Esta diversificación geográfica permite reducir riesgos regulatorios y aprovechar las dinámicas demográficas de distintos mercados.
Desde el punto de vista financiero, la compañía mantiene una estructura de capital prudente.
Principales métricas:
Ratio deuda/activos: ~40%
Coste medio de la deuda: alrededor del 2,1%
Cobertura de tipos: más del 88% de la deuda protegida frente a subidas de tipos
Margen operativo: superior al 86%
Además, el ratio Net Debt / EBITDA ha mejorado hasta 7,8x, reforzando la estabilidad del balance.
Uno de los principales atractivos para los inversores es su política de dividendos estable.
Datos relevantes:
Dividendo anual: aproximadamente 4 € por acción
Rentabilidad por dividendo: cercana al 6%
Beneficio por acción esperado: alrededor de 5,8 – 6 €
A nivel de valoración, la acción cotiza aproximadamente en 71 €, mientras que su valor contable por acción ronda los 77–78 €, lo que implica un descuento respecto a sus activos netos.
Si se aplica un PER aproximado de 14, el precio objetivo estimado se sitúa entre 80 € y 85 €, lo que implicaría un potencial de revalorización cercano al 13-15%, sin incluir dividendos.
Uno de los movimientos estratégicos más relevantes es la integración con Cofinimmo, operación que busca crear uno de los mayores REIT sanitarios de Europa.
Esta integración puede aportar:
mayor escala operativa
acceso a financiación más barata
sinergias operativas
mayor capacidad de inversión en nuevos proyectos
Paralelamente, existe un importante potencial de crecimiento en mercados como España, donde la oferta de residencias especializadas aún es limitada frente al rápido envejecimiento poblacional.
Como en cualquier inversión inmobiliaria, existen algunos factores de riesgo:
sensibilidad del sector a los tipos de interés
regulación sanitaria en algunos países
dependencia de la solidez financiera de los operadores
Sin embargo, la diversificación geográfica y los contratos a largo plazo mitigan gran parte de estos riesgos.
Aedifica representa una combinación interesante de:
tendencia demográfica estructural
ingresos altamente previsibles
dividendos atractivos
descuento respecto a valor contable
Para inversores interesados en el sector inmobiliario europeo con un enfoque defensivo y orientado al dividendo, la compañía ofrece exposición directa a uno de los sectores con mayor crecimiento estructural: la infraestructura sanitaria y el cuidado de la población envejecida.  Largo

¿Recuperable o trampa?Volkswagen Group se encuentra hoy en el epicentro de una reconfiguración industrial sin precedentes en Europa. Como uno de los mayores fabricantes globales, la compañía presenta una desconexión extrema entre su escala operativa y una valoración en los mercados de capitales que parece descontar un escenario de declive permanente.
Para un inversor que busca valor en sectores cíclicos: debemos pensar si el precio actual es un reflejo fiel de un deterioro irreversible o una oportunidad de entrada.
Volkswagen posee activos industriales y marcas de prestigio inigualables. Unos de sus problemas son; una estructura de costes rígida y una transición tecnológica hacia el vehículo eléctrico (EV) que no solo es intensiva en capital, sino que está erosionando su competitividad en mercados clave.
La estructura del balance es el indicador definitivo de la seguridad del capital. Para Volkswagen la base que sustenta su capacidad de endeudamiento para financiar la transición tecnológica.
Partida Financiera (Año Fiscal 2024) Valor en Euros (€) Crecimiento Anual Sostenido
Activos Totales 663,23 B 5% - 6%
Pasivos Totales 480,38 B 5% aprox.
A pesar de las turbulencias operativas, la compañía ha mantenido un crecimiento anual sostenido en sus activos.
Volkswagen presenta actualmente una de las discrepancias más extremas del sector automotriz. Mientras que el valor contable por acción se sitúa en los 336€, el mercado la está valorando apenas a 96€. Si mañana se liquidara la empresa, el accionista recibiría más de tres veces el precio actual de la acción. ( EN EMPRESAS COMO VOLKSWAGEN DEBEMOS MATIZAR, PERO SIGUE SIENDO UNA MUY GRAN DIFERENCIA. )
Los ingresos totales se mantienen resilientes en los 324.700 M€. Sin embargo, el problema no es la capacidad de venta, sino la eficiencia operativa.
Caída del Beneficio Neto: Se ha registrado una reducción drástica del -38% en el último año.
Márgenes en Retroceso: El margen neto ha caído del 5% histórico a un 3,3% en 2024.
Costes de Personal: En 2024, la plantilla aumentó un 11%, lo que ha disparado los gastos operativos en un momento de transición crítica.
El "foso" de Volkswagen se está viendo amenazado por tres frentes:
Dependencia de China: Tradicionalmente su mercado principal, ahora sufre una caída del 2% ante la presión de competidores locales como BYD, NIO y XPeng.
Transición Eléctrica: La inversión masiva en software (Cariad), baterías y nuevas plataformas es extremadamente costosa y reduce los márgenes a corto plazo.
Complejidad Estructural: El control por parte de Porsche SE y las decisiones con alto tinte político dificultan la agilidad que requiere el mercado actual.
No debemos olvidar que Volkswagen es un ecosistema diversificado:
Marcas de Lujo: El grupo "Progressive" (Audi, Lamborghini, Bentley) y Porsche AG siguen siendo motores de rentabilidad, aunque Porsche ha visto una caída del 9% en ventas recientemente.
Servicios Financieros: Es la joya oculta, con un crecimiento del 35%, compensando la debilidad en la venta directa de vehículos.
Apuesta por el Futuro: En 2025/2026, junto con MOIA y Uber, desplegarán los primeros robotaxis autónomos (ID. Buzz AD) en EE. UU., posicionándose en la movilidad del futuro.
Con un PER de 7,1 ( no bajo si vemos anteriores comparados en este momento y situación ) y un dividendo estable de 6,3€ por acción, Volkswagen parece un regalo. Si la directiva logra reconducir el beneficio por acción hacia los 25€ (niveles de 2022), el precio objetivo podría escalar hasta los 175€manteniendo múltiplos actuales.
Tendremos que ver como evolucionan sus ventas, márgenes y como consigue competir con las nuevas marcas Chinas.
Pienso que es una opción para todos aquellos inversores interesados en empresas cíclicas muy interesante a estudiar.  Largo

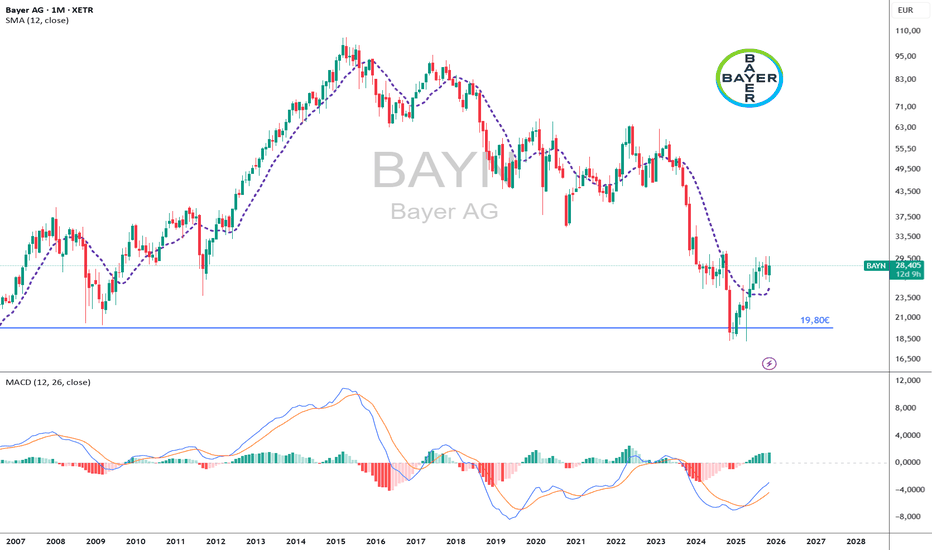
Bayer AG busca cerrar el frente judicial del Roundup Ion Jauregui – Analista en ActivTrades
La alemana Bayer vuelve al centro de la escena corporativa europea tras anunciar un nuevo intento para poner fin al prolongado litigio en Estados Unidos por el herbicida Roundup. La compañía ha planteado un acuerdo de hasta 7.250 millones de dólares para resolver en bloque alrededor de 65.000 demandas vinculadas a presuntos casos de cáncer, una herencia directa de la adquisición de Monsanto en 2018 por 63.000 millones de dólares.
La operación con Monsanto, concebida como un movimiento estratégico para consolidar el liderazgo global en ciencias de cultivo, terminó convirtiéndose en uno de los episodios corporativos más controvertidos de la última década. Desde entonces, Bayer ha pagado cerca de 10.000 millones de dólares en acuerdos y ha afrontado veredictos multimillonarios, incluido uno de 2.100 millones. El nuevo plan contempla pagos estructurados durante 21 años y no implica admisión de culpa, aunque sí supone un reconocimiento explícito del coste financiero asociado al litigio.
Provisiones récord y presión sobre el flujo de caja
En términos contables, Bayer prevé elevar las provisiones legales hasta 11.800 millones de euros. Además, la compañía anticipa que 2026 podría cerrarse con flujo de caja libre negativo debido al calendario de desembolsos. Este punto es especialmente relevante para el mercado, que vigila de cerca la evolución del endeudamiento, la política de dividendos y la capacidad de mantener el ritmo de inversión en investigación y desarrollo.
La estrategia del grupo pasa por transformar un riesgo judicial incierto y potencialmente ilimitado en una obligación cuantificada y distribuida en el tiempo. Sin embargo, la eficacia del acuerdo dependerá de su aprobación judicial y del nivel de adhesión de los demandantes. Si la aceptación no alcanza el umbral necesario, la exposición legal podría mantenerse abierta.
Reacción bursátil y lectura fundamental
La cotización reflejó inicialmente un alivio ante la posibilidad de reducir la incertidumbre estructural que ha penalizado al valor desde 2018. No obstante, el entusiasmo dio paso a la cautela a medida que los inversores evaluaban el impacto real sobre la generación de caja y el balance.
Desde el punto de vista fundamental, el caso Roundup ha actuado como un descuento persistente sobre los múltiplos de valoración de Bayer. Aunque el negocio farmacéutico y agrícola mantiene un posicionamiento sólido en el mercado global, el riesgo legal ha condicionado la percepción del perfil financiero del grupo. La clave será determinar si esta provisión extraordinaria marca un punto de inflexión o si simplemente redistribuye el problema en el tiempo.
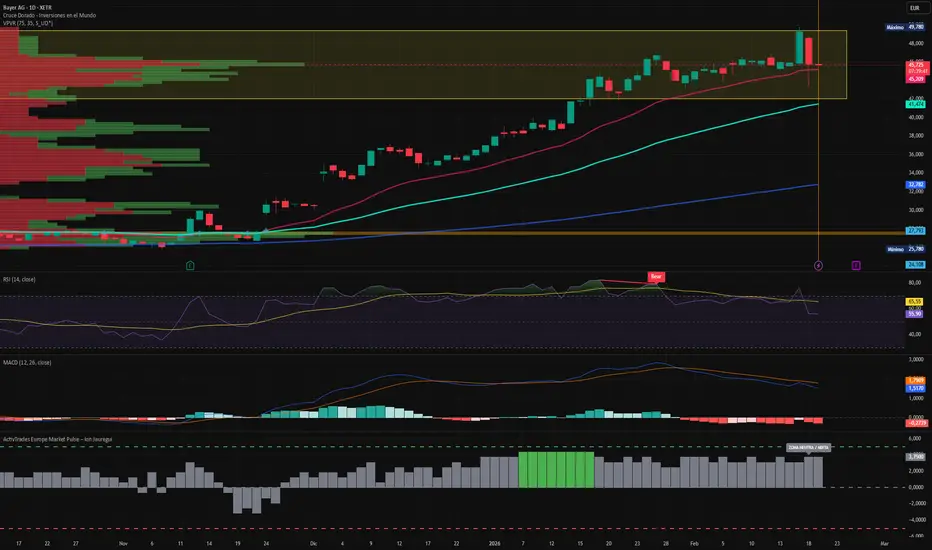
Análisis técnico Bayer AG (Ticker AT: BAYN): volatilidad estructural
En el plano técnico la acción ha seguido una tendencia alcista ampliando la distancia entre las medias de 50,100 y 200. El valor sigue mostrando elevada sensibilidad a cualquier novedad judicial. Los mínimos recientes de la sesión de ayer tras la noticia se apoyan en la media de 50, siendo un soporte crítico de corto y medio plazo en la zona de 45,10 Euros. Una ruptura a la baja podría reactivar la presión vendedora en dirección a la media de 200 entorno a los 41,30 Euros. En la parte superior los últimos máximos de 49,78 Euros del martes actuaron como freno. Esta zona de precio no se veía desde septiembre de 2023. Esta parada y corrección fuerte en el RSI en dirección a la zona media en 56,28% junto con un MACD con un histograma en negativo aunque su media por encima, nos señala que no es una tendencia que parezca intención de frenarse sino que ha podido ser el aviso para una zona de consolidación, siendo estas resistencias los niveles previos a los últimos anuncios legales, donde han aparecido ventas tras los rebotes iniciales. Si tras los resultados empresariales el mercado acepta esta gestión económica de un fallo en contra de forma positiva podríamos ver una evolución del precio por encima de los 50 euros. Si la estructura no consolida esta tendencia alcista tras dichas noticias, podremos ver que el sesgo técnico se verá condicionado por el frente judicial generando correcciones a las zonas de soporte de 41,47, y 32,78 euros respectivamente.
Un intento de pasar página
Bayer busca poner fin a uno de los episodios más gravosos de su historia corporativa reciente. El acuerdo planteado aspira a transformar un riesgo judicial abierto en una obligación financiera acotada y calendarizada, aportando mayor visibilidad al mercado. Sin embargo, esa certidumbre tiene un coste inmediato: más provisiones y presión sobre la generación de caja en el corto y medio plazo.
Por ahora, los inversores mantienen una postura prudente. El desenlace judicial definitivo y la capacidad de la compañía para estabilizar su balance serán factores clave para redefinir su relato bursátil en los próximos ejercicios.
No obstante, la evolución de la cotización en los últimos años sugiere que, pese a los fallos adversos y la elevada factura legal, el mercado ha ido internalizando progresivamente este riesgo. La acción ha mostrado capacidad de recuperación tras episodios de alta volatilidad, lo que indica que buena parte del impacto podría estar ya descontado en precio. Bajo este prisma, salvo que surjan nuevos elementos disruptivos, el frente judicial no necesariamente tendría que comprometer el potencial de la compañía en el largo plazo.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.
Tras la caída, ¿vuelve a ser una oportunidad la acción de SAP?Al igual que los grandes actores del sector del software, las acciones de SAP han corregido con fuerza en bolsa desde la primavera de 2025. Los principales valores del sector se enfrentan a un arbitraje de capital desfavorable, ya que los flujos se dirigen hacia el sector de la IA. Las compañías históricamente puras de software, ya muy maduras, han sufrido salidas de capital para posicionarse en valores plenamente expuestos al crecimiento de la IA. No obstante, empresas de software como Adobe o SAP siguen siendo altamente rentables y están empezando a integrar estrategias sólidas para monetizar la IA.
La semana pasada revisé el caso de la acción de Adobe. Hoy planteo la misma pregunta para SAP: tras una caída del 45 % en pocos meses, ¿conviene plantearse volver a posicionarse al alza en la acción de SAP?
El análisis técnico de los mercados financieros y el análisis fundamental en términos de valoración bursátil sugieren que aún es necesario ser prudente y paciente:
• La verdadera zona de soporte tangible se sitúa más bien entre 130 € y 150 € por acción
• Desde el punto de vista de la valoración, la caída de SAP aún no constituye una oportunidad fundamental como sí ocurre con Adobe
Desde el punto de vista técnico, el gráfico mensual de SAP muestra que la zona de 170 € constituye ahora una resistencia intermedia, correspondiente a un antiguo soporte convertido en zona de distribución. El valor experimentó una aceleración alcista muy rápida antes de corregir bruscamente, lo que suele dar lugar a movimientos de consolidación prolongados. En este tipo de configuraciones, es frecuente que el mercado vaya a testear zonas de retroceso más profundas antes de plantearse una recuperación sostenible. Los niveles técnicos entre 130 € y 150 € corresponden a zonas de congestión previas y a niveles de retroceso de Fibonacci más creíbles para construir un punto de entrada a medio plazo con una mejor relación rentabilidad/riesgo.
Desde un punto de vista fundamental, la valoración sigue siendo exigente a pesar de la corrección. En comparación, Adobe cotiza a múltiplos de beneficios significativamente más bajos, mientras que su dinámica de crecimiento sigue siendo sólida y su capacidad de generación de caja es comparable. Por su parte, SAP mantiene un posicionamiento estratégico fuerte en el software empresarial, con una base de clientes cautiva e ingresos recurrentes, pero el mercado ya descuenta una buena parte de los beneficios futuros ligados a la integración de la IA en sus soluciones. En otras palabras, la prima de valoración de SAP sigue estando parcialmente justificada por su calidad, pero limita mecánicamente el potencial de revalorización a corto plazo.
Por último, en un contexto de rotación sectorial que sigue siendo favorable a los valores directamente expuestos a la IA, las grandes compañías de software “históricas” continúan sufriendo un déficit de atractivo relativo frente a gigantes tecnológicos como Microsoft. Para un inversor de largo plazo, SAP sigue siendo un valor de calidad a seguir de cerca, pero la disciplina en el punto de entrada es esencial. Un enfoque progresivo, por tramos, en zonas técnicas más bajas permitiría reposicionarse con un mayor margen de seguridad, en lugar de intentar atrapar un suelo aún incierto.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
 Largo

 Largo

¿Declive silencioso de la industria europea?El Grupo Volkswagen, antaño símbolo del dominio de la ingeniería alemana y de la recuperación europea de posguerra, está viviendo un desmantelamiento estructural, no un simple bache cíclico. La empresa enfrenta una tormenta perfecta: vulnerabilidad geopolítica expuesta por la crisis de semiconductores de Nexperia (donde China mostró escalada de dominio sobre cadenas críticas), desventajas catastróficas de coste laboral (3.307 $ por vehículo en Alemania vs 597 $ en China) y el fracaso total de la división de software CARIAD, que consumió 12.000 millones de euros con casi nada que mostrar. El resultado es inédito: 35.000 recortes de empleo en Alemania hasta 2030, primeros cierres de fábricas en 87 años y traslado de la producción del Golf a México.
La rendición tecnológica es quizá lo más revelador. VW invierte 5.800 millones de dólares en la startup estadounidense Rivian y 700 millones en la china XPeng, no como alianzas estratégicas, sino como intentos desesperados de adquirir capacidades de software y plataforma que no logró desarrollar internamente. La empresa que antes suministraba tecnología a joint-ventures chinas ahora compra plataformas completas de vehículos a una startup china fundada en 2014. Mientras, su motor de beneficios se derrumbó: el beneficio operativo de Porsche cayó un 99 % hasta solo 40 millones de euros en el tercer trimestre de 2024; la cuota de VW en China bajó del 17 % a menos del 13 %, con solo un 4 % en el segmento crítico de vehículos eléctricos.
No es solo reestructuración corporativa, es una transferencia fundamental de poder. La estrategia “En China, para China” de VW, que traslada 3.000 ingenieros a Hefei y crea un ecosistema tecnológico separado bajo jurisdicción china, coloca de facto la propiedad intelectual y el desarrollo futuro de la empresa bajo control de un rival sistémico. El análisis de patentes lo confirma: mientras BYD ha construido un foso de 51.000 patentes centradas en baterías y tecnología EV, gran parte del portafolio de VW protege motores de combustión interna legacy activos varados en un futuro eléctrico. Lo que estamos presenciando no es Alemania adaptándose a la competencia, sino Europa perdiendo el control de su sector manufacturero más importante, con la ingeniería y la innovación cada vez más en manos chinas, en suelo chino y bajo reglas chinas. Corto 
 Corto
Novo Nordisk: el gigante europeo que desafía a AlphabetNovo Nordisk: el gigante europeo que desafía a Alphabet en el mercado de deuda
Por Ion Jauregui – Analista en ActivTrades
El mercado de deuda corporativa europea cierra 2025 con una sorpresa: Alphabet se convierte en el mayor emisor de bonos en euros del año, con 13.250 millones colocados y un 3,1% del volumen total emitido. Sin embargo, la danesa Novo Nordisk, líder europeo por capitalización, se posiciona como su principal competidora, con 12.700 millones de euros en emisiones. El interés por ambas compañías refleja la búsqueda de activos defensivos y de crecimiento, pero en el caso de Novo Nordisk, los fundamentales aportan una solidez difícil de igualar.
Fundamental: crecimiento sólido y demanda estructural
Novo Nordisk continúa expandiéndose impulsada por sus fármacos estrella para diabetes y obesidad (Ozempic y Wegovy), consolidando un modelo de negocio con márgenes excepcionales.
• Crecimiento anual: superior al 20%
• Margen operativo: por encima del 44%
• Sólida posición de caja: incluso tras inversiones en capacidad productiva
• Mercado futuro: la obesidad podría superar los 1.000 millones de pacientes globales en 2030
La biofarmacéutica no emite deuda por necesidad, sino para financiar ampliaciones industriales y capturar un mercado sanitario en plena expansión.
El debate: ¿burbuja en el mercado de deuda?
El auge de las emisiones europeas, especialmente por tecnológicas y farmacéuticas, ha llevado a algunos gestores a alertar de una posible burbuja por concentración, más que por valoración.
A diferencia de otros emisores, Novo Nordisk mantiene fundamentos sólidos que justifican la demanda de sus bonos, situándola entre los emisores más seguros de Europa.
Análisis técnico: consolidación con sesgo alcista
Desde sus máximos históricos de junio de 2024, cuando alcanzó los 134,14 EUR, la acción de la empresa corrigió hasta tocar un mínimo en agosto de 2025 alrededor de 38,09 EUR. Este lunes, el precio mostró un rebote técnico, cerrando ayer en 42 EUR, tras una semana de comportamiento alcista. Si el precio logra retomar la franja de consolidación anterior, entre 53,46 y 61,11 EUR, podríamos anticipar un avance más significativo. Por el momento, la acción se encuentra cerca de la zona de consolidación de 42,5 EUR, coincidiendo con el punto de control (POC), un nivel clave de acumulación y soporte.
Los indicadores técnicos muestran señales mixtas: el RSI se encuentra en recuperación en 45,06%, mientras que el MACD confirma una evolución positiva con el histograma en terreno positivo. No obstante, el cruce de medias aún no respalda plenamente la tendencia alcista: el precio se mantiene alrededor de la media de 50 días, mientras que las medias de 100 y 200 días siguen con pendiente bajista. En términos de escenarios, si el precio no logra sostener el mínimo anual, podríamos ver una continuación bajista hacia los 30 EUR. Por el contrario, si el soporte, que ha sido testado en tres ocasiones, se mantiene, se abriría la posibilidad de un rebote claro al alza. Según ActivTrades Europe Market Pulse, el sentimiento del mercado muestra un riesgo al alza (Risk-On), aunque la situación general se mantiene por ahora neutral, reflejando cautela entre los inversores.
Referente Europeo
Novo Nordisk confirma su posición como uno de los referentes europeos más sólidos, tanto en el mercado de deuda como en el bursátil. Su crecimiento estructural, la demanda sostenida de sus tratamientos y la disciplina financiera la distinguen frente a competidores como Alphabet y Volkswagen. Aunque el análisis técnico muestra niveles de soporte críticos que condicionan el próximo movimiento del precio, la acción mantiene un sesgo alcista de recuperación, respaldado por indicadores positivos y un mercado que aún favorece el riesgo controlado. En conjunto, Novo Nordisk combina estabilidad y potencial de crecimiento, consolidándose como una apuesta defensiva y estratégica para inversores que buscan exposición a una biofarmacéutica líder en Europa.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.
Airbus SE acelera su Producción y crece tensión con proveedoresAirbus SE acelera su producción mientras la tensión crece con Pratt & Whitney
Por Ion Jauregui – Analyst at ActivTrades
Airbus SE vuelve a estar en el centro del foco industrial. El fabricante europeo mantiene su ambicioso plan de elevar la producción del A320neo hasta 75 unidades mensuales en 2027, pero la presión sobre la cadena de suministro —especialmente la de motores— amenaza con alterar el calendario.
Según fuentes del sector, Pratt & Whitney, filial del grupo RTX Corp (NYSE:RTX), está negociando de manera intensiva con Airbus para asegurar entregas de motores más allá de 2027. Aunque el proveedor ya ha cumplido las entregas acordadas para 2025, la tensión sigue aumentando. La causa: retrasos acumulados en las reparaciones de sus motores GTF, que han dejado cientos de aviones en tierra en todo el mundo durante los últimos meses.
La situación es lo suficientemente delicada como para obligar a Airbus a gestionar simultáneamente la producción de fuselajes y una lista creciente de aeronaves “glider”: aviones técnicamente listos, pero sin motor. En este contexto, la batalla entre Pratt & Whitney y CFM International —la alianza entre GE Aerospace y Safran SA (EPA:SAF)— se intensifica. Ambos grupos compiten por abastecer la espina dorsal de la flota narrow-body global, pero ninguno escapa a los problemas de capacidad y saturación en talleres de mantenimiento.
Impacto industrial y financiero
El reto para Airbus no es menor. Las aerolíneas presionan para recibir sus pedidos en un momento en el que la demanda de aviones de pasillo único se encuentra en máximos históricos. Para la compañía, cumplir el objetivo de producción es clave para sostener ingresos, márgenes y flujo de caja en los próximos ejercicios.
Los retrasos en los motores han obligado a Pratt & Whitney a priorizar reparaciones críticas, lo que ralentiza el suministro de unidades nuevas. Aunque Airbus no ha modificado oficialmente sus previsiones, varias aerolíneas europeas y de Oriente Medio advierten que los cuellos de botella podrían prolongarse hasta 2027, coincidiendo con la fase más exigente del aumento de ritmo productivo.
Análisis técnico Airbus SE (AIR.GE)
Desde abril, Airbus SE (EPA:AIR) ha mantenido una tendencia alcista, cotiza en las ultimas jornadas en la parte alta de su rango actual entre máximos en 216,85 y 198,15 Euros, reflejando la confianza del mercado en el crecimiento estructural del sector aeronáutico. Sin embargo, la acción muestra cierta resistencia a en los máximos históricos indicados, donde el precio parece consolidar a la espera de novedades sobre la cadena de suministro. Una señal en la estabilización en estos problemas señalados de motores podría actuar como un catalizador alcista. Por el contrario, nuevas revisiones, retrasos prolongados o cualquier noticia que desencadene en retrasos, podría provocar correcciones técnicas a soportes clave.
Desde el punto de vista técnico la cotización actual fluctúa entorno a la media de 50 tras haberse perdido la jornada anterior. RSI se haya en zona neutral en 49,82% y MACD parece haber entrado en un territorio correctivo. ActivTrades Europe Market Pulse nos indica que la especulación y riesgo sobre el mercado europeo se haya neutral, por lo que la cotización actual nos señala una zona de consolidación de precios tras los máximos.
A vista de mercado
La ecuación para Airbus es clara: la demanda está, el backlog es sólido y la financiación no es un problema. Pero la cadena de suministro —especialmente la de motores— sigue siendo el talón de Aquiles de la aviación global. Para la compañía europea, la capacidad de Pratt & Whitney para cumplir los plazos marcará la diferencia entre un 2027 de expansión plena o un retraso en uno de los planes industriales más ambiciosos de la década.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.
 Largo

 Largo