好的,以下是SLV技术面上的关键位置,供短线交易或判断趋势参考: 1. 关键支撑位(下跌时可能企稳的点位) · 第一支撑位:好的,以下是SLV技术面上的关键位置,供短线交易或判断趋势参考:
1. 关键支撑位(下跌时可能企稳的点位)
· 第一支撑位:$22.50 - $23.00
当前最重要的短期支撑区。这里是前期密集成交区上沿,也与50日均线(若在此附近)重合。若跌破且无法快速收回,短期趋势可能转弱。
· 第二支撑位:$21.00 - $21.50
中期强支撑区,对应2024年多次高点突破后的回踩确认位,也是200日均线(年线)附近。若价格到此位置,通常是长期分批买入的参考区域。
· 防守位:$20.00 - $20.50
牛熊分界线。若跌破,意味着中长期上涨逻辑可能改变。有效跌破此区域应考虑止损或减仓。
2. 关键阻力位(上涨时可能遇阻回落的点位)
· 第一阻力位:$24.50 - $25.00
当前最直接的阻力区。SLV多次冲击$25未果,这里有大量套牢盘或心理压力。**突破且站稳$25**,是新一轮上涨的重要确认信号。
· 第二阻力位:$26.50 - $27.00
中期强阻力区,是2023-2024年的次高点区域。若非有强烈利多(如降息幅度超预期),此处容易出现大幅震荡或回落。
· **关键目标位:$30.00**
重要的长期心理关口。只有金银比大幅回落、工业需求强劲时,才有机会挑战。突破$30将打开长期上涨空间。
3. 其他重要技术信号
· 均线系统:
· 50日均线 ≈ $23.00:短期趋势生命线。若价格站稳上方可偏多,跌破则短期走弱。
· 200日均线 ≈ $21.20:长期牛熊分界线。长期上升趋势中,价格很少跌破此线。
· RSI(相对强弱指数):
· RSI > 70:超买,短线谨慎追高,可考虑锁定部分利润。
· RSI < 30:超卖,是短线反弹的左侧机会。
· 金银比:
· 比价 > 85:白银被低估,可分批布局SLV或买入看涨期权。
· 比价 < 70:白银超买,多单需警惕回调风险。
简单实操策略:
· 保守派:在$21.00 - $21.50区域开始分批买入,跌破$20.00止损,目标看$25.00或$27.00减仓。
· 激进派:以$23.00(50日线)作为多空分界线。站上做多,跌破止损做空。
最后提醒:SLV波动大且受期货市场影响,技术点位会随行情变化。建议结合日线和周线级别判断,并严格设置止损。
以上分析仅供参考,不构成投资建议。需要我根据上述点位,为你推演几种具体的操作情景吗?
ETF市场
关于SLV(iShares Silver Trust,白银ETF)的美股分析,核心结论是:SLV短期波动剧烈,受避险情绪和降息预关于SLV(iShares Silver Trust,白银ETF)的美股分析,核心结论是:SLV短期波动剧烈,受避险情绪和降息预期影响较大;长期则取决于工业需求(尤其是绿色能源)与通胀走势。
以下是关键分析点:
1. 核心驱动力
· 美元与利率:SLV与美元负相关。市场对美联储降息的预期是当前主要利好,利率下降会降低持有白银的机会成本。
· 避险需求:地缘冲突或经济衰退担忧会推高白银价格,但其避险属性弱于黄金,波动性通常更高。
· 工业需求:约50%的白银用于工业(太阳能、电动汽车等)。全球经济前景直接影响这部分需求,绿色能源转型是长期结构性利好。
2. 近期展望与风险
· 潜在机会:若美国经济数据疲软强化降息预期,或地缘风险升温,SLV有上涨动能。金价若创新高,白银可能跟涨且弹性更大。
· 主要风险:美联储降息节奏推迟、强势美元、全球经济放缓打击工业需求,以及SLV本身的现货溢价风险(即合约价高于实物价),都可能导致价格下跌。
3. 市场情绪与仓位
· CFTC持仓数据:需关注白银期货的投机性净多单变化。净多单大幅增加往往预示短期超买,有回调风险。
· 金银比:该比率目前处于历史高位。若比率回落(即白银表现强于黄金),通常是买入SLV的积极信号。
4. 与GLD(黄金ETF)的关键区别
· 波动性:SLV的波动性约为GLD的1.5-2倍,上涨时涨幅更大,下跌时跌幅也更深。
· 持有成本:SLV的管理费率(0.50%)高于GLD(0.40%),长期持有成本略高。
操作策略参考
· 短线交易:重点关注CPI、非农数据及美联储表态。可在重要支撑位(如200日均线)轻仓参与反弹,严格止损。
· 长期配置:适合作为对冲通胀的工具,或投资绿色工业需求的替代标的。建议采用定投,并将仓位控制在投资组合的5%以内。
· 套利选择:风险承受能力较低的投资者可考虑PSLV(Sprott Physical Silver Trust),它持有实物银条,不存在现货溢价风险。
结论:SLV多空因素交织,短期偏积极但波动极大。投资者需明确自身风险偏好:短线交易需快进快出,长期配置建议分批买入或通过PSLV持有。
免责声明:以上分析仅为信息参考,不构成投资建议。投资决策请自行判断并承担风险。
需要我进一步介绍技术面上的关键支撑位和阻力位吗?
SK海力士在TurboQuant事件后迎来估值重构,空头出清后的低多机会不容错过TurboQuant于2026年3月24-25日正式公布后,立即引发全球内存芯片板块的短期恐慌性抛售。SK海力士作为HBM高带宽内存龙头,受AI推理内存效率提升的预期冲击最为明显。
公告次日26日,SK海力士股价下跌约6.23%,韩国KOSPI指数当日最大跌幅超3%,3月27-31日跌势延续,累计一周公司市值短期蒸发约数百亿美元,全球内存板块合计蒸发近千亿美金级,外资持续净卖出,成交量放大。
此次回调属于典型的事件驱动型超卖,类似2025年关税冲击或早期AI泡沫修正。HBM产能2026年已全部售罄、HBM3E/HBM4订单满载的基本面未发生实质变化,仅KV Cache推理阶段动态缓存压缩预期被市场线性放大为“整体内存需求崩盘”。
SK海力士未发布针对TurboQuant的官方正式声明,这符合其一贯策略——聚焦执行而非舆论战。相反,公司在事件后继续展现强信心动作:
GTC 2026展示: 3月底在NVIDIA GTC大会上重点展示HBM4、HBM3E及液冷eSSD等AI内存产品,强调“AI内存超周期”持续,HBM3E仍占2026年出货主力(约2/3),HBM4双轨并进。
美国ADR上市计划: 正值股价回调期,SK海力士秘密向SEC提交美国存托凭证(ADR)上市申请,潜在融资规模高达140亿美元(或为近五年最大IPO之一),明确用于HBM产能扩张与AI供应链投资。市场解读为“管理层视回调为临时情绪事件,而非结构性风险”。
前期展望延续: 2026年1月公司新年展望即强调“HBM主导的记忆体超级周期”,HBM市占率预计维持50-70%(HBM4在NVIDIA Rubin平台约70%)。Q4 2025财报已创纪录利润,HBM营收翻倍,2026年供需仍紧平衡至2027-2028年。
所以我们认为,短期利空、中长期中性偏多,从信息论与MLSys角度,TurboQuant仅针对推理阶段KV Cache,对模型权重存储、训练阶段HBM影响极小,且尚未大规模商用。况且从论文到生产部署仍需数月验证。
HBM主要服务训练与高性能推理,KV Cache压缩主要影响普通DRAM/GDDR推理服务器。HBM供需仍紧,价格预计2026年维持高位甚至上行。
效率提升,成本下降6倍+速度8倍,将激活更多AI部署:长上下文模型、边缘推理、更多企业上云,最终推高总内存/算力需求。过去每次压缩/优化技术(4-bit量化、MoE等)均未减少硬件采购,反而扩大市场规模。
TurboQuant引发的SK海力士股价回调是典型的短期情绪过载,但公司行动与产业基本面均显示后续观点乐观。从中长期看,此类软件突破更可能是AI民主化催化剂,而非内存需求终结者——正如过去每一次效率革命最终都放大了硬件市场。可将当前估值视为HBM龙头的中期配置窗口,但需关注四月Q1财报对HBM定价的验证。整体而言,事件对SK海力士的结构性利空有限,更多是估值重置机会。
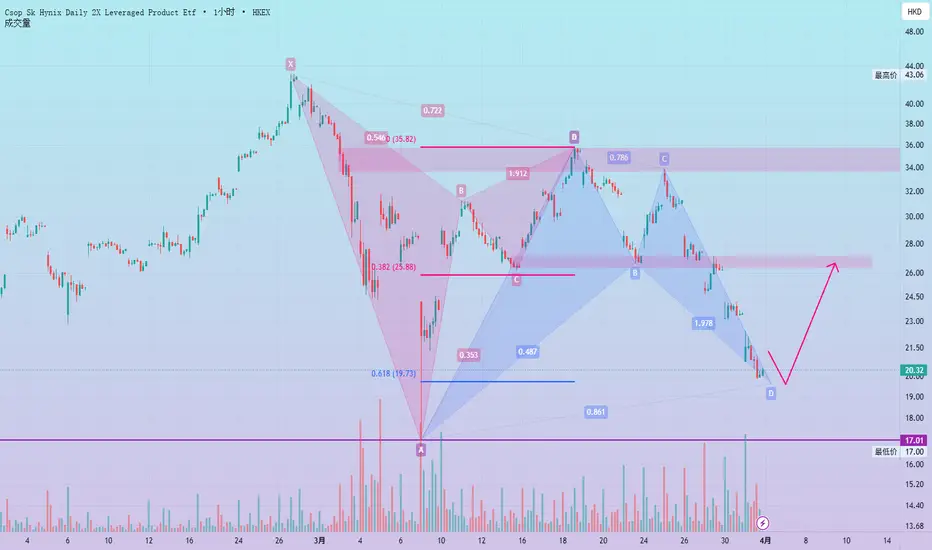
技术面看,当前位置走出潜在看涨蝙蝠形态,叠加Fibo扩展的0.618核心位置,关注能否形成强力的潜在翻转区,右侧企稳后可择机介入。
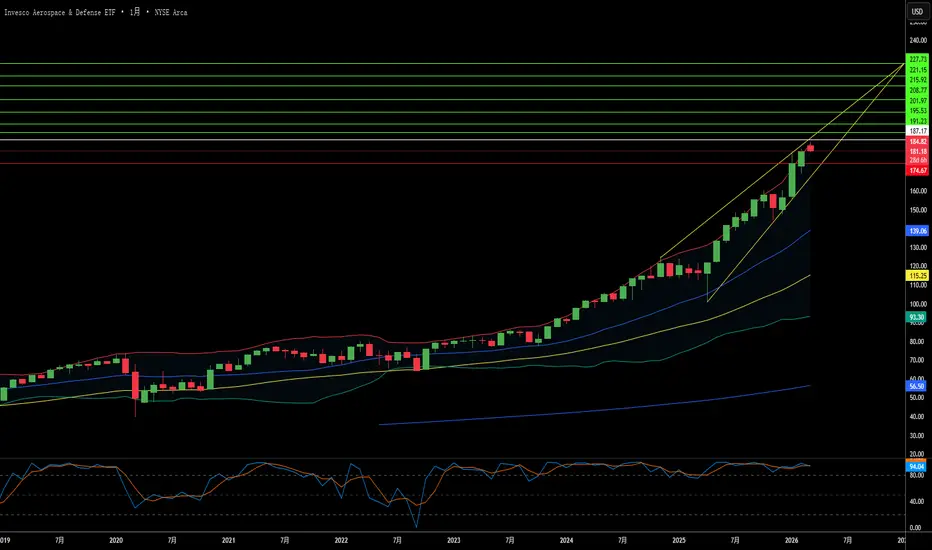
国防是否为2026年终极避险天堂?景顺航空航天与国防ETF(PPA)在近年地缘政治风险加剧的背景下,脱颖而出成为一种极具韧性的投资工具。截至2026年初,该基金管理资产约82.4亿美元,持仓组合包含61家公司。受全球国防开支突破2.6万亿美元创历史新高,以及对先进军事技术强劲需求的推动,该基金过去一年实现了高达60.67%的惊人回报,股价逼近历史高点。其在洛克希德·马丁、RTX、波音和诺斯罗普·格鲁曼等公司的核心持仓,为投资者提供了接触拥有巨额订单积压和多年期合同企业的机会。
从近期针对伊朗核设施的“咆哮之狮”行动(Operation Roaring Lion)空袭到持续的乌克兰战争,不断升级的冲突凸显了对制空权、导弹防御和不对称作战能力的迫切需求。北约做出到2035年国防开支占GDP 5%的开创性承诺(其中包括德国和波兰的显著增支),加之AUKUS和GCAP等联盟的推进,为美国国防承包商提供了长期的收入可见性。诸如OBBBA等美国财政政策进一步放大了这些宏观利好,预计年度国防支出将超过1万亿美元。
创新正在通过高超音速武器、用于热防护的陶瓷基复合材料(CMC)、自主无人机群、网络韧性以及扩散型空间架构重塑该行业。尽管面临通货膨胀、劳动力短缺和供应限制带来的阻力,但适应性合同机制和数字化转型计划正在提升盈利能力。凭借强劲的资产负债表和主要持仓公司严谨的资本配置,PPA为投资者提供了对一个正从周期性转向结构性至关重要行业的战略性投资机会。