🧪 Bayer-Umbau: Fluch oder Segen für Investoren?Erst kürzlich wurde bekannt, dass Twist Bioscience eine Zusammenarbeit mit Bayer eingegangen ist, um Antikörper-Forschungsdienste für den deutschen Pharmariesen durchzuführen. Dieser Deal kann als bedeutsamer Schritt für Bayer gesehen werden, da er potenziell hohe Gewinne durch Meilensteinzahlungen und Lizenzgebühren verspricht. Aber was bedeutet das für Dich als Anleger?
Seit Dezember 2022 hat sich der Aktienkurs zwischen 68 und 40 Euro bewegt. Es gab Höhen und Tiefen, aber die Aktie hat bis Mai 2023 den S&P 500 zeitweise überflügelt. Heute steht die Aktie bei rund 41 Euro.
Ein Hauptgrund für den Anstieg war der Einstieg des Aktivisteninvestors Jeff Ubben bei Bayer Anfang 2023. Seitdem gab es Führungswechsel und Diskussionen über eine mögliche Abspaltung der Over-the-Counter-Medikamenten- und Pharmasparten. All das könnte den Börsenwert von Bayer auch in der nahen Zukunft beeinflussen.
Obwohl Bayer im zweiten Quartal 2023 einen Umsatzrückgang verzeichnete, gibt es Zeichen, die auf eine Erholung hindeuten. Mit einer neuen Führung unter Bill Anderson und den anhaltenden Diskussionen über eine Restrukturierung könnten die kommenden Quartale für Bayer rosig aussehen. Wenn Du überlegst, in Bayer zu investieren oder Deine Position aufzustocken, wäre jetzt vielleicht ein guter Zeitpunkt, um genauer hinzuschauen.
Fundamentaldaten: Trotz des aktuellen Preisrückgangs zeigt die fundamentale Analyse von Bayer einige attraktive Punkte. Das Kurs-Gewinn-Verhältnis mag zwar gestiegen sein, doch mit erwarteten langfristigen Gewinnen von etwa 4 bis 5 Euro je Aktie könnte das Papier aktuell unterbewertet sein. Dazu kommt eine attraktive Unternehmenswert-zu-EBIT-Ratio und ein KBV von 1,4.
Risiken, die Du im Blick behalten solltest
Bayer hat in der Vergangenheit aufgrund von Klagen im Zusammenhang mit Monsantos Roundup erhebliche Rechtskosten gehabt. Obwohl viele dieser Klagen beigelegt wurden, bestehen immer noch Risiken im Zusammenhang mit zukünftigen Rechtsstreitigkeiten. Wenn Du in Bayer investieren möchtest, ist es wichtig, diese Unsicherheiten zu berücksichtigen.
Das Vertrauen in das Management von Bayer hat in der Vergangenheit gelitten, insbesondere nach der Monsanto-Übernahme. Das hat den Aktienkurs beeinflusst. Neue Änderungen in der Führung und mögliche strategische Neuausrichtungen könnten weitere Volatilität mit sich bringen.
Finanzielle Gesundheit: Obwohl Bayer in den vergangenen Jahren ein stabiles Wachstum gezeigt hat, zeigen einige Kennzahlen, dass das Unternehmen Risiken ausgesetzt ist. Ein hohes Maß an Verschuldung, vornehmlich in einem Umfeld steigender Zinssätze, könnte die Rentabilität in der Zukunft beeinträchtigen.
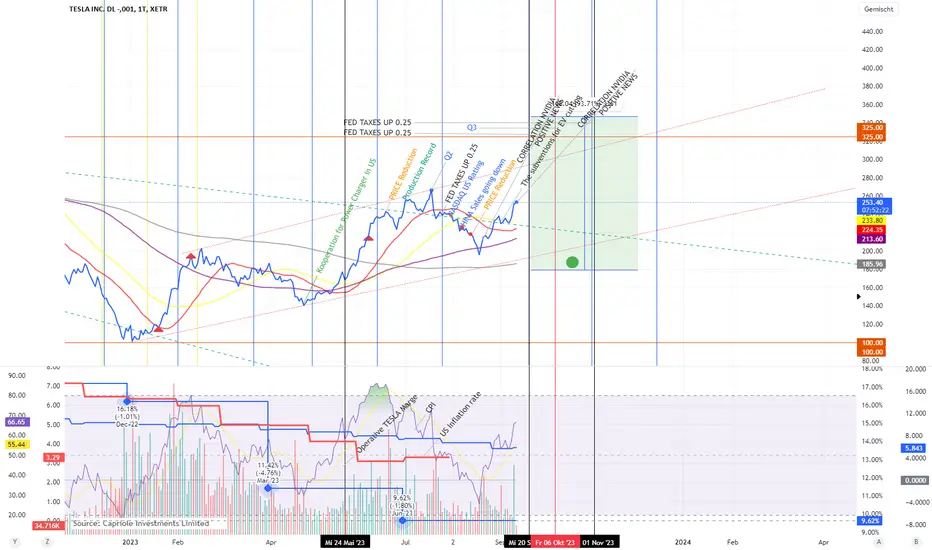
Also, wie bei jeder Investition gibt es auch bei Bayer Chancen und Risiken. Es liegt an Dir, Deine Hausaufgaben zu machen, die Fakten zu prüfen und zu entscheiden, ob Bayer in Dein Portfolio passt. Fundamentalloser KI Hype.Ja, Tesla ist wieder mal um mehr als 6% gestiegen durch die Ankündigung des neuen Super Computers Dojo. Fundamental hat sich an das Unternehmen nichts geändert.
Die IAA in München ist vorbei und es wurde keine Preissenkung von Tesla angekündigt, aber kräftig Werbung gemacht, damit Leute sich einen Tesla kaufen, um mehr Kunden zu gewinnen, besonders im Europäischen-Markt. Für Tesla sieht es mittlerweile auch so aus, dass sie in China immer mehr von BYD überholt werden. Es ist nur eine Frage der Zeit. Daher muss Tesla Märkte in anderen Orten gewinnen. Da ist Europa mit Deutschland an Zugpferd und die Umwelt-Prämien in den USA eine große Hilfe, was auch dazu geführt hat, dass Produktionspläne von China in die USA verlagert wurden.
Die Medien berichteten, dass das eine China Messe war. Was ich hier mitnehme ist, das die Augen mehr an Asien gerichtet waren, als an Tesla. Es könnte so bewertet werden, dass Tesla nichts mehr öffentlich in den Markt bewegen will, oder halt, das, was sie hätten gern zeigen wollen, doch nicht geklappt hat, aber in einem Land wie Deutschland, wo man mit Stolz auf die lokale Automobilindustrie setzt, werden die Medien niemals in ihrer Berichterstattung die Deutschen Hersteller im schlechten Licht dastehen lassen, obwohl EV wir in Deutschland ganz hinten liegen. Daher wird wohl ausgerechnet von Tesla, der ein Werk in Deutschland hat, nicht besonders berichtet. Ist doch klar.
Bei den EV Deutschen Herstellern, verglichen mit Tesla liegen wir so wie 4:1 Deutschland gegen Japan. Wir sind momentan weder die Top Autohersteller der Zukunft noch die Fussbalmannschaft die morgen die Zukunft mischen wird.
Wichtig jedoch sind diese 6%, die ich als KI Hype antrieb sehe. Man verspricht sich wieder eine glorreiche Zukunft mit Autonomes fahren. Das gleiche war vor 1 Woche auch passiert, als NVIDIA seine Gewinnzahlen darstellte. Ich habe keine Ahnung, wie man solche Hypes voraussieht, aber interessiert mich auch gar nicht, weil ich etwas längerfristig unterwegs bin. Wieder ein Hype, Tesla kauft Chips bei Nvidia, klar, autonomes Fahren und KI sind der Antrieb. Aber erneut, hat sich fundamental an Tesla wenig geändert.
Nun meine Persönliche Meinung: „Wenn du deinem Trading System nicht treu bleibst, verlierst du der Referenzpunkt an dich selbst und wirst Opfer der Aktienschwankungen“
Daher, um mich nicht zu verlieren erzähle ich hier, wie ich das bewerte und was ich tun werde.
Achtung: Keine Anlageberatung, es ist nur meine persönliche Meinung
Ich tue nichts!!!!!!!!!!!!!!!
Das ist für mich wieder so ein Hype für KI, welches genutzt wird um ein paar Dollar/Euros zu zocken. Ich gehöre nicht zu den kurzfristigen Zockern. Die Trader nutzen den Schwung um Kapital zu schöpfen, aber wir wissen alle, dass ein Damokles Schwert Zinsentscheid in den USA und die fallende Nachfrage und die unbekannten Größe der Margenverluste, die man wohl erwarten kann, nach der letzten Preissenkung werden die Aktie wieder drücken. Und weil genau das die Zocker wissen, die jetzt groß kurzfristig investiert haben, wird kurz vor dem Zinsentscheid vermutlich verkauft oder kurz danach, wenn das noch geht!!!! ( Achtung Uhrzeit beachten) werden die großen Käufer ihr Geld rausnehmen und die kurzfristigen Gewinne mitnehmen. Dann folgen die erschrockenen klein Anleger, die aus meiner Sicht dachten Tesla schießt hoch, aber wurden eines Besseren belehrt und ziehen ihr Geld auch raus.
Der Impuls kombiniert mit den Schlechten Margenwerte, weil dann die Marge mittlerweile 3 mal hintereinander gesunken ist, wird als Grund benutzt durch die Medien, um Tesla infrage zu stellen und dann den Druck auf den Cybertruck und Autonomes-Fahren zu erhöhen.
Mehr Anleger ziehen ihr Geld raus und dann landen wir bei 170 Euro irgendwo Mitte Oktober.
Ich glaube immer noch dran. Und jetzt, wenn man sich anschaut, in welchem Rhythmus die Aktie steigt und fällt und die Nachrichten wechseln, dann muss ich sagen, dass die Momentan erreichte Höhe eine schöne Fallhöhe ist, um langsam aber stätig von der FED Zinserhöhung in September zu den Quartalszahlen von Tesla ( Noch kein Termin) in Oktober runter auf 170 EURO.
Das war meine Ansicht der Dinge und hoffe, dass regt Euch an Eure eigene Idee zu entwickeln und Freude am Handeln zu haben.
Ich freue mich auf Eure Kommentare.
💸 Bank of America übertrifft Erwartungen: Was steckt dahinter?Hast Du schon die neuesten Nachrichten rund um die Bank of America gehört? Hier ein kurzer Überblick, was gerade abgeht:
Die Q3-Ergebnisse der Bank of America übertrafen die Wall Street-Schätzungen. Dies ist hauptsächlich auf höhere Zinssätze und die starke Performance ihres Global Markets Geschäfts zurückzuführen, sagen Analysten. Interessanterweise stieg der Gewinn pro Aktie in Q3 auf 0,90 US-Dollar. CEO Brian Moynihan betonte, wie sie in allen Geschäftsbereichen Kunden und Konten hinzugewonnen haben. Und das alles in einer Zeit, in der sich die US-Wirtschaft verlangsamt.
Die Prognosen sehen ziemlich gut aus. Trotz der niedrigen Erwartungen, aufgrund von befürchteten Kreditverlusten und höheren Einlagenkosten, haben einige große Banken wie die Bank of America starke Ergebnisse gemeldet.
Die Aktie sieht derzeit recht günstig bewertet aus. Sie wird nur mit dem Achtfachen der Gewinnschätzungen für 2023 gehandelt. Das klingt nach einer ziemlich guten Gelegenheit, oder?
Aber Du solltest auch die Risiken im Blick behalten
Erinnerst Du Dich an die Neubewertung von Anleihen? Dadurch erlitt das Anlageportfolio der Bank of America erhebliche Buchverluste, die weit über 100 Mrd. US-Dollar hinausgingen. Diese Verluste waren im Vergleich zu denen der Konkurrenten recht hoch.
Während JPMorgans CEO Jamie Dimon sehr zurückhaltend war, überschüssiges Bargeld in niedrig verzinsliche Staatsanleihen zu investieren, war Moynihan ziemlich locker in seiner Kapitalallokation. Dies hat sich in der Aktienperformance beider Banken widergespiegelt.
Ein Lichtblick? Trotz dieser Buchverluste ist es unwahrscheinlich, dass die Bank of America diese realisieren muss, da sie hauptsächlich hoch bewertete, staatlich gesicherte Wertpapiere hält. Aber dies könnte dennoch ein Einkommensproblem darstellen.
Also, was denkst Du? Klar, es gibt immer Risiken beim Investieren, aber es gibt auch Chancen. Die Bank of America steht vielleicht vor einem starken Quartal und es gibt gute Gründe, optimistisch zu sein. Aber denk immer daran, gründlich zu recherchieren. Geldanlage bleibt Chefsache – Deine eigene. 🔌 Alphabet-Prognose: Warum Analysten optimistisch sindWenn Du darüber nachdenkst, in Alphabet zu investieren, bist Du hier genau richtig. Lass uns heute tief in die Chancen und Risiken eintauchen, die die Aktie von Alphabet derzeit prägen.
Starten wir mit den Risiken
Wusstest Du, dass Googles Such-Deals rund 50 % aller Suchanfragen in den USA ausmachen? Ein weiterer großer Marktanteil kommt durch Googles Chrome-Browser hinzu. Das mag beeindruckend klingen, aber es bringt auch ein Risiko mit sich: Solche Zahlen ziehen die Aufmerksamkeit von Regulierungsbehörden auf sich, die besorgt über wettbewerbsfeindliche Praktiken sein könnten.
Wie Du vielleicht schon gehört hast, hat das US-Justizministerium im Januar 2023 Alphabet verklagt. Der Vorwurf? Google hat versucht, seine Konkurrenten im digitalen Werbemarkt über 15 Jahre lang auszuschalten. Das erinnert einige an das Jahr 2001, als die US-Regierung Microsoft verklagte, weil es Internet Explorer an sein Windows-Betriebssystem gekoppelt hatte, was Netscape, seinen Hauptkonkurrenten, effektiv ausschaltete. Wenn Google den Fall verliert, könnte Alphabet eine lukrative Einnahmequelle verlieren.
Die Konkurrenz schläft nicht: Bing hat in den vergangenen Jahren enorme Fortschritte gemacht und sich dank der Integration von ChatGPT zu einer echten Alternative zu Google entwickelt. Und wenn Bing weiter wächst, könnte das Googles Haupteinnahmequelle gefährden.
Das läuft richtig gut bei Alphabet
Im Vorfeld der Q3-Berichtssaison sieht es ziemlich gut aus. Die Erwartungen sind gestiegen und die Analysten sind optimistisch. Aber das Wichtigste: Alphabet hat in den letzten zwölf Quartalen achtmal die Schätzungen übertroffen. Das Unternehmen hat also eine starke Erfolgsgeschichte.
Wachstum im Werbemarkt: Auch wenn Google riesige Marktanteile hat, wächst der Werbemarkt weiter. Das Unternehmen hat im Q2 einen Werbeumsatz von 58,1 Mrd. US-Dollar gemeldet, das ist ein Anstieg von 3,30 % gegenüber Q2 2022.
Während viele nur über die Suchmaschine sprechen, gibt es einen weiteren beeindruckenden Bereich, den Du im Auge behalten solltest: die Google Cloud Platform. Sie verzeichnete ihr zweites aufeinanderfolgendes profitables Quartal und es kann sein, dass diese Erfolgsgeschichte weitergeht.  Long

F

💊 Pfizer passt Prognose an: Was Du jetzt wissen musstDu denkst vielleicht darüber nach, in Pfizer zu investieren oder möchtest einfach mehr über die jüngsten Entwicklungen bei diesem Pharmariesen erfahren. Lass uns gemeinsam einen Blick darauf werfen, was kürzlich passiert ist und welche Chancen und Risiken sich für Investoren ergeben.
Aktionäre sollten diese Risiken kennen
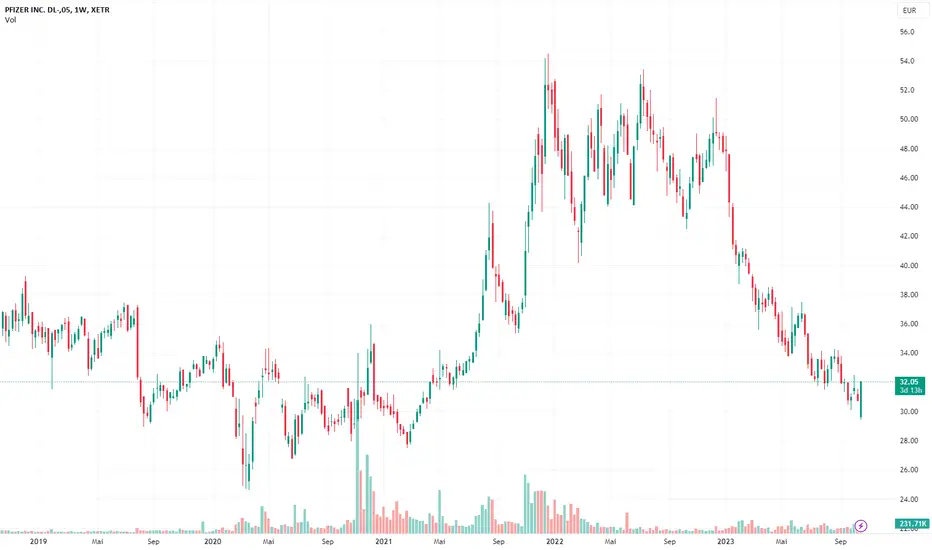
Pfizer hat seine Umsatzprognose um beeindruckende 9 Mrd. US-Dollar gesenkt, da die Verkäufe seiner Covid-Produkte nicht so hoch ausfielen wie erwartet.
Das Unternehmen wird zudem 7,9 Mio. Dosen seines oralen Antiviralmittels Paxlovid zurücknehmen und eine außerbilanzielle Belastung von 5,5 Mrd. US-Dollar für die Abschreibungen von Comirnaty verbuchen.
Jetzt plant Pfizer ein Kostensenkungsprogramm, um jährliche Einsparungen von 3,5 Mrd. US-Dollar zu erzielen. Aber sei gewarnt, es wird sicherlich Jahre dauern, bis diese Kosteneinsparungen vollständig realisiert sind.
Pfizer bietet aber auch weiterhin Chancen
Obwohl Pfizers jüngste Leistung einem Unternehmen in Schwierigkeiten zu ähneln scheint, ist dies nicht wirklich der Fall. Das Abschwächen der Coronapandemie hat zu einem vorübergehenden Rückgang geführt, der aber womöglich nicht das ganze Bild widerspiegelt.
Gesundes Produktportfolio: Abseits der Corona-Produkte verzeichnet Pfizer ein solides Wachstum in seinen anderen Geschäftsbereichen.
Der wahre Wert von Pfizer liegt in seiner beeindruckenden Pipeline und seiner Fähigkeit, weiterhin führend in der Forschung und Entwicklung neuer Medikamente und Impfstoffe zu sein.
Basierend auf aktuellen Gewinnkennzahlen scheint Pfizers Aktienkurs tatsächlich attraktiv zu sein, insbesondere wenn man ihn mit historischen Kennzahlen vergleicht. Die Aktie verlor in den vergangenen 12 Monaten mehr als 33 % – eine Kaufchance? ☕ Starbucks und die Herausforderungen des grünen BrandingsStarbucks, der Gigant der Kaffeehausindustrie, hat im Laufe der Coronapandemie eine komplexe Reihe von Herausforderungen erlebt. Lass uns heute zusammen einen Blick auf die aktuellen Chancen und Risiken der Aktie werfen, indem wir verschiedene Aspekte, von ihrer globalen Marktdominanz bis zu regulatorischen Herausforderungen und finanziellen Leistungen, unter die Lupe nehmen.
In Zeiten veränderter Verbrauchergewohnheiten hat Starbucks seine Betriebsabläufe erfolgreich an neue Trends wie Mobile Ordering, Drive-Through-Service und Partnerschaften mit Lieferdiensten angepasst. Innovationen wie mobile Apps, digitales Marketing und Kundenbindungsprogramme haben nicht nur das Benutzererlebnis verbessert, sondern auch neue Umsatzkanäle eröffnet und die Kundenbindung verbessert.
Die enorme globale Präsenz und Marktdominanz von Starbucks hat es ermöglicht, die Marke effektiv zu nutzen und Stabilität inmitten wirtschaftlicher Unsicherheiten sicherzustellen. Strategische Partnerschaften und ein unerschütterliches Engagement für Qualität und Nachhaltigkeit haben seine globale Marktposition erheblich gestärkt.
Investitionen in verschiedene Geschäftsbereiche wie Merchandising, Abonnementdienste und erweiterte Menüangebote zeigen die Anpassungsfähigkeit und zukunftsorientierte Haltung von Starbucks. Diese Diversifikationsstrategien könnten den Weg für zusätzliche Einnahmequellen ebnen und eine verstärkte Marktposition inmitten sich ändernder Verbraucherlandschaften sicherstellen.
Aber es gibt auch einige Risiken
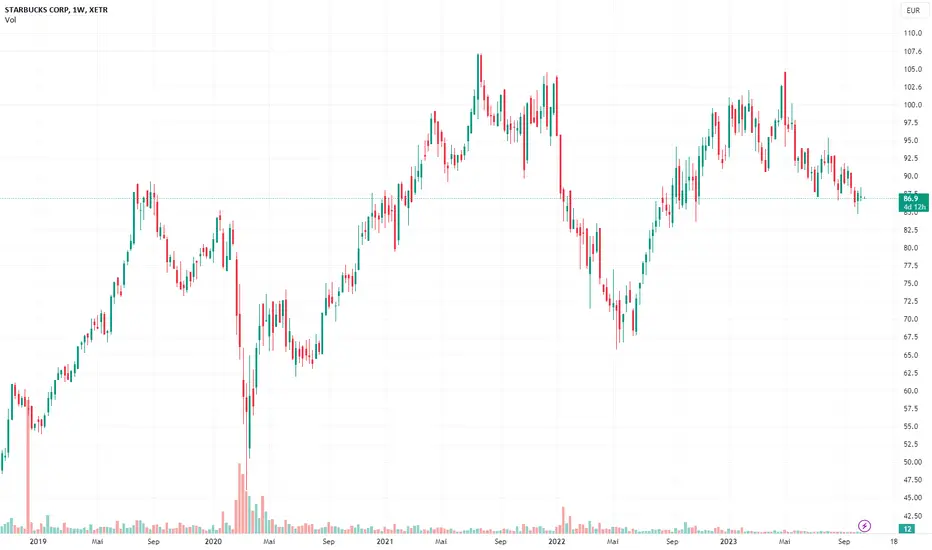
Jüngste rechtliche Auseinandersetzungen, wie die Vorladung des Arbeitsministeriums bezüglich der Gewerkschaftskampagnen, deuten auf mögliche Compliance- und Governance-Probleme hin. Das könnte das Vertrauen der Investoren und den Ruf des Unternehmens beeinträchtigen. Seit Jahresstart verlor die Aktie bereits mehr als 7 %.
Ein Umsatzdefizit von Starbucks im dritten Quartal 2023 unterstreicht die Herausforderungen, vor denen die Marke angesichts der Komplexitäten globaler Lieferkettenprobleme und der Nachwirkungen der Pandemie steht. Eine erhebliche Abhängigkeit von Einnahmen durch Ticketsteigerungen versus Transaktionsvolumina birgt potenzielle Schwachstellen.
Obwohl in der Region China ein beeindruckendes Wachstum von 48 % verzeichnet wurde, ist es von entscheidender Bedeutung, geografische und politische Risiken zu berücksichtigen. Die bedeutende Umsatzabhängigkeit von Nordamerika und China macht Starbucks anfällig für wirtschaftliche, politische und regulatorische Unsicherheiten.
Also: Starbucks zeigt zwar Widerstandsfähigkeit und innovative Fähigkeiten, ist jedoch nicht frei von Herausforderungen und Risiken. Die rechtlichen Herausforderungen und die Umsatzunterschiede nach Regionen stellen erhebliche Risiken dar, die strategisch verwaltet werden müssen.
Der Aktie könnte aufgrund des ermutigenden Wachstums in der China-Region und des kontinuierlichen Wachstums bei den Transaktionsvolumen ein längerfristiges Aufwärtspotenzial innewohnen. Allerdings muss Starbucks noch weitere Belege für eine langfristige Schuldenreduzierung liefern, um einen bedeutenden Aufschwung von hier aus zu rechtfertigen.  Short

 Short

 Long

 Short

 Long
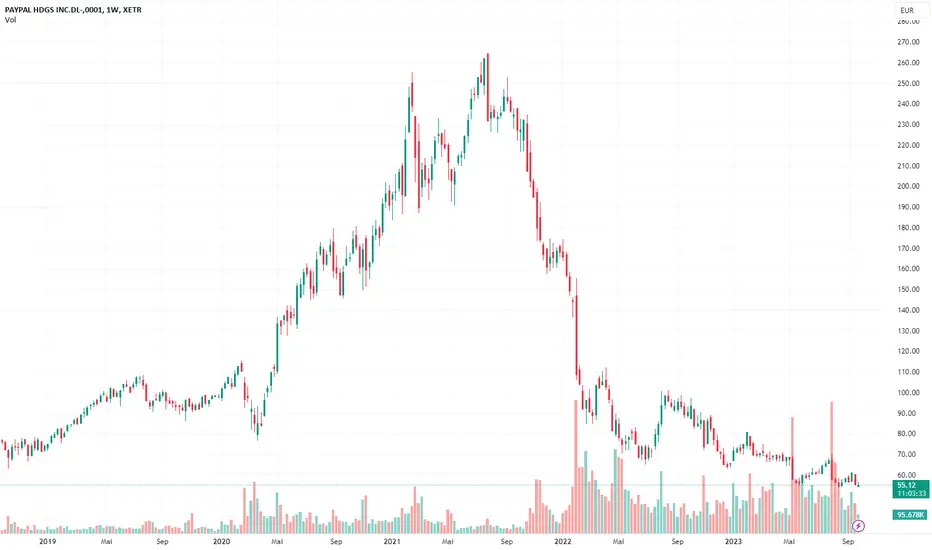
💱 Die Strategie hinter PayPals ExpansionDu überlegst, vielleicht in PayPal zu investieren? Dann lass uns heute zusammen die Chancen und Risiken dieser Aktie genauer ansehen.
Erst kürzlich hat das Research-Haus Moffett Nathanson PayPal auf „Market Perform“ heruntergestuft. Das führte dazu, dass die Aktie allein in den vergangenen vier Wochen um fast 5 % gefallen ist.
Die Begründung der Analysten? Es gebe mehrere Gegenwinde für den kommenden CEO Alex Chriss, einschließlich starker Konkurrenz durch Apple Pay und Blocks Cash App. Ferner zeige die Bilanz von PayPal in den vergangenen 18 Monaten eine deutliche Verlangsamung des Bruttogewinnwachstums.
PayPal setzt auf verschiedene Schlüsselbereiche
Steigerung der Kundenbindung: Das Unternehmen möchte, dass Du öfter über seine Plattform zahlst.
Steigerung der Transaktionsmargen: Es gab Erfolge, besonders in Zusammenarbeit mit großen Kunden wie Live Nation, Uber und BetMGM.
Expansion ins Ausland: Europa, Asien und Brasilien sind große Märkte, die PayPal weiter erobern möchte.
Neue Produkte: Im Laufe des Jahres plant PayPal, eine Reihe neuer Produkte und Fortschritte einzuführen, um das Kundenerlebnis zu verbessern.
Interessant ist auch die kürzliche Einführung von PayPal Complete, das eine breite Palette von Zahlungsmethoden beim Check-out ermöglicht, einschließlich Google Pay und Apple Pay. Diese und andere Initiativen könnten die Weichen für ein stärkeres Wachstum in der Zukunft stellen.
Aber es gibt noch einige Risiken
Die Konkurrenz schläft nicht. Große Player wie Visa und Mastercard melden weiterhin starke Wachstumszahlen im E-Commerce-Sektor. Und während PayPals jüngste finanzielle Ergebnisse stabil waren, zeigen sie auch, dass das Wachstum in den letzten Quartalen stagnierte.
Ein weiteres Risiko ist die Einführung von FedNow, einem System, das die Notwendigkeit von PayPal in P2P-Situationen möglicherweise überflüssig macht. Es gibt auch Befürchtungen, dass der Markt, den PayPal bedient, entweder gesättigt oder zumindest extrem umkämpft sei.
Der neue CEO
Mit Alex Chriss hat PayPal einen neuen CEO ins Boot geholt, der wertvolle Erfahrung im Umgang mit kleinen und mittleren Unternehmen mitbringt. Mit dieser Expertise könnte er PayPal helfen, seinen Dienst für diese Zielgruppe attraktiver zu gestalten.
Also, wie bei jeder Investition gibt es auch bei PayPal sowohl Chancen als auch Risiken. Während es Bedenken hinsichtlich des Wettbewerbs und des Wachstums gibt, hat das Unternehmen auch viele Möglichkeiten zur Expansion. Was denkst Du?  Long

PORSCHE AG Short TEIL 2 - von Rounding Tops und inversen TassenKeine Handelsempfehlung.
Fokus liegt nur auf der Charttechnik.
AUSZUG aus Teil 1:
Die PORSCHE AG VZ hat seit ihrer eigenen IPO einen wahren Run hingelegt. Fast sportliche 40% ging es mit dünnstem Volumen rauf. Mit 100 Mrd. € an Bewertung etwas aufgeblasen, wenn man bedenkt mit was der VW Mutterkonzern vor wenigen Monden noch bewertet wurde.
Ohne jetzt direkte Parallelen zum Rivian IPO ziehen zu wollen (+88% rauf in 3Wochen um dann in 180 Tagen 89% runter zu segeln), sehe ich jetzt rot für die PORSCHE AG VZ .
Nachdem Teil 1 sich solch einer Beliebtheit erfreut hatte mit krassen 10 Likes (von denen ich sicher nicht selber einer war ;) ) dachte ich mir, dass ich euch mitnehme in meine frühen Denkansätze in meinem Trading Tagebuch zur Porsche AG VZ .
Zum Chart:
Aus Teil 1 wissen wir ja alle von der F Flagge (weiß), die bei ca. 93€ ihre letztmögliche Verteidigung anstrebt. Durch das Erreichen dieser Marke ist ein Rounding Top im Chartbild entstanden. Als wir Anfang Dezember aus der Flagge gefallen waren, bildete sich auf dem Weg zur Unterseite ein sich spreizender Trendkanal, ein sogenanntes Descending Broadening Wedge (DBW) hier in gelben Trendlinien zu sehen. Dem DBW fehlt zur korrekten Aktivierung seiner 5 ein Anstieg auf ca. 101 € . Tendenziell sind DBWs eher bullische Figuren, fallen sie jedoch unter ihr Tief, so werden negative Ziele aktiviert. In Anlehnung an den breiten Markt und der Bewertung von Porsche kann man nie ausschließen, dass wir aus dieser Formation durchaus zur Oberseite aufbrechen können, dennoch halte ich es für eher weniger wahrscheinlich.
Passend zum Rounding Top möchte ich in diesem Teil 2 die Möglichkeit einer inversen Cup with Handle hervorheben. Die iC&H benötigt im Gegensatz zur DBW lediglich einen optischen Rücklauf an ca. 1/3 ihrer Cup Höhe, was ca. 98 € entspricht. Dieser Rücklauf sollte einen klar erkennbaren Trendkanal aufweisen, welcher sich vom Rounding Top abgrenzt. Zeitlich könnte sich die Porsche AG VZ bis Mitte Januar innerhalb dieses Trendkanals aufhalten, ehe dieser dann brechen sollte. Optimal wäre dies bis zum 11. Januar, da ein Handle Bruch innerhalb von 22 Tagen nach Bildung eine deutlich bessere Statistik auf Erfolg aufweist.
Fazit:
Für den Fall, das beide Formationen in einem Zug erfüllt werden, sollte die P911 sich wieder Richtung 101€ begeben. Die C&H ordne ich als wichtiger gegenüber dem DBW ein. Es verbleibt dennoch der Bruch der F Flagge als zwingender Sell Trigger. Aus diesem Grund bleibt die Idee auf Neutral.
Viel Spaß damit.
Like Like Like :) 📯 Deutsche Post: Warum Analysten trotz Hürden auf diese Aktie sWenn Du in letzter Zeit unleserliche Abholzettel oder gar beschädigte Pakete erhalten hast, bist Du nicht allein. Probleme dieser Art sorgen aktuell für viel Unmut bei den Kunden. Im August gingen bei der Bundesnetzagentur 3.422 Beschwerden ein. Das ist zwar etwas weniger als im Vorjahresmonat, liegt aber dennoch weit über den Zahlen der Vorjahre. 88 % dieser Beschwerden betrafen die Deutsche Post und ihren Paketbereich DHL.
Wodurch werden diese Probleme verursacht?
Hauptsächlich Personalprobleme: Letzten Herbst führten diese zu einer wahren Beschwerdewelle. Allerdings hat der Konzern bereits Maßnahmen eingeleitet und die Zahlen sind seit Anfang des Jahres rückläufig.
Und was sagt die Deutsche Post dazu?
Ein Sprecher betont, dass jede Beschwerde eine zu viel sei. Trotz der Milliarden von Sendungen, die jährlich transportiert werden, liege die Anzahl der Beschwerden nur im Promillebereich. Das klingt auf den ersten Blick tröstlich, aber jede einzelne Beschwerde steht für einen unzufriedenen Kunden.
Wie sieht’s auf dem Aktienmarkt aus?
Hier gibt es gemischte Signale. Die Analysten des Investmenthauses Kepler Cheuvreux haben kürzlich ihre Gewinnerwartungen gesenkt. Gründe dafür sind unter anderem die Spritpreise und Wechselkurse. Andererseits sehen sie bei einem von 51 auf 49 Euro gesenkten Kursziel immer noch ausreichend Potenzial für ein Buy-Votum. Die Bank JPMorgan hingegen ist zurückhaltender.
Was sind die größten Risiken für die Deutsche Post Aktie?
Konjunkturabhängigkeit: Als eines der weltweit größten Logistikunternehmen ist die Deutsche Post stark abhängig von der allgemeinen Wirtschaftslage. Bei einer Rezession könnte das Versandvolumen stark zurückgehen. Das hat direkte Auswirkungen auf den Aktienkurs.
Corona: Die Pandemie hat bereits globale Lieferketten gestört. Es könnten also weiterhin Herausforderungen auf die Post zukommen, wenn Unternehmen ihre Produktion stärker lokal ausrichten.
Wettbewerb: Amazon wird zum direkten Konkurrenten. Das Unternehmen liefert immer mehr seiner Pakete selbst aus und könnte in Zukunft auch für Dritte liefern.
Aber es gibt auch Chancen, oder?
Absolut! Obwohl das Makroumfeld gerade schwierig erscheint, gibt es auch positive Nachrichten. Die Deutsche Post hat ihre EBIT-Prognose für das Jahr 2023 sogar angehoben. Das Unternehmen scheint weiterhin gut positioniert zu sein, um von langfristigen Trends wie dem E-Commerce-Boom zu profitieren.
Solltest Du jetzt in die Deutsche Post investieren?
Wenn Du auf die langfristigen Wachstumstreiber des Unternehmens vertraust, könnte die Aktie eine Überlegung wert sein. Das Management ist optimistisch und strebt ein EBIT von über 8 Mrd. Euro bis 2025 an. Trotz der aktuellen Herausforderungen hat die Deutsche Post das Potenzial, in den nächsten Jahren solide Renditen zu liefern. Es könnte also eine gute Zeit sein, sich diese Aktie genauer anzusehen.
Doch wie immer gilt: Investiere nur, wenn Du Dich ausreichend informiert fühlst und das Risiko tragen kannst. Jede Aktien-Entscheidung sollte gut überlegt sein.