SIE: Stagnation auf hohen Niveau
XETR:SIE hat die obligatorische 225 / 235 Zone erreicht. Wir sehen mehr Stagnationspotential mit der Tendenz korrektiver Sequenzen als einen validen Ausbruch über der deklarierten Zone.
Motivieren Sie uns in dem Sie uns boosten (like us) - es tut nicht weh und kann die Analysefrequenz erhöhen
Merke
=====
Markets can behave irrationally longer than you can remain solvent (John Maynard Keynes)
Prognosen sind dass was sie sind: Ein Blick in die Zukunft unter Einbeziehung der Vergangenheit, welcher sich ab dem Zeitpunkt der Veröffentlichung dynamisch, positiv wie negativ, ändern kann
Zur Erstellung dieser Prognose wird ein eigen entwickeltes Trendfolgesystem (TM) verwendet, welches auf ein mathematisch, statistischen, rollierenden, volumenbasierten, differential methodischen Analyseverfahren basiert.
Es wird hier im öffentlichen Bereich entgeltlos verkürzt und vereinfacht informativ, ohne indirekte oder explizite Handelsempfehlung, zur individuellen privaten Nutzung zur Verfügung gestellt.
 Long

 Long

ENR: Machen Sie sich bereit zur Landung ...
Perspektivisch hat XETR:ENR seinen charttechnischen Zenit erreicht und wird sich wohl oder übel neuere, tiefere, Ziele suchen müssen .
Motivieren Sie uns in dem Sie uns boosten (like us) - es tut nicht weh und kann die Analysefrequenz erhöhen
Merke
=====
Markets can behave irrationally longer than you can remain solvent (John Maynard Keynes)
Prognosen sind dass was sie sind: Ein Blick in die Zukunft unter Einbeziehung der Vergangenheit, welcher sich ab dem Zeitpunkt der Veröffentlichung dynamisch, positiv wie negativ, ändern kann
Zur Erstellung dieser Prognose wird ein eigen entwickeltes Trendfolgesystem (TM) verwendet, welches auf ein mathematisch, statistischen, rollierenden, volumenbasierten, differential methodischen Analyseverfahren basiert.
Es wird hier im öffentlichen Bereich entgeltlos verkürzt und vereinfacht informativ, ohne indirekte oder explizite Handelsempfehlung, zur individuellen privaten Nutzung zur Verfügung gestellt.  Short

 Long

Finanzkennzahlen-Analyse für Zalando SE
Basierend auf dem Earnings Release vom 05.08.2025 (Q2/2025)
---
#### **Zentrale Kennzahlen im Überblick**
| Kennzahl | Q2/2025 | Q2/2024 | Veränderung |
|-----------------------------------|---------------|---------------|-------------|
| **Bruttowarenvolumen (GMV)** | 4.058,1 Mio. €| 3.864,3 Mio. €| +5,0 % |
| **Umsatz (Konzern)** | 2.835,1 Mio. €| 2.643,2 Mio. €| +7,3 % |
| **Bereinigtes EBIT** | 185,5 Mio. € | 171,6 Mio. € | +8,1 % |
| **EBIT-Marge (bereinigt)** | 6,5 % | 6,5 % | Stabil |
| **Aktive Kund*innen** | 52,9 Mio. | 49,8 Mio. | +6,1 % |
| **Nettoumlaufvermögen** | -107,9 Mio. € | -488,2 Mio. € | Verbessert |
Bereich Q2/2025 Q2/2024 Veränderung Bedeutung für Aktienkurs
GMV 4,1 Mrd. € 3,9 Mrd. € +5,0 % Wachstumstreiber, Marktdurchdringung
Umsatz 2,8 Mrd. € 2,6 Mrd. € +7,3 % Umsatzsteigerung stärkt Bewertung
Bereinigtes EBIT186 Mio. € 172 Mio. € +8,1 % Operative Profitabilität
EBIT-Marge 6,5 % 6,5 % stabil Effizienz und Margenstabilität
Aktive Kund*innen 52,9 Mio. 49,8 Mio. +6,1 % Nachhaltiges Wachstum & Kundenbindung
B2B-Umsatz 262 Mio. € 234 Mio. € +12,2 % Diversifikation, neue Wachstumsquelle
Nettogewinn 96,6 Mio. € 95,7 Mio. € +0,9 % Ergebnisqualität
---
#### **Priorisierte Aktientreiber (Mittel- bis Langfristig)**
Die folgenden Faktoren haben den **größten Einfluss auf den Aktienkurs**, geordnet nach Bedeutung:
1. **KI-Strategie & Kund*innenbindung**
- **Discovery-Feed**: Neuer KI-gesteuerter Feed erhöht Engagement und Personalisierung.
- **Kund*innenwachstum**: Aktive Kund*innen auf Rekordhoch (52,9 Mio.), steigert Upsell-Potenzial.
- **Zalando Plus**: 10 Mio. Kund*innen in 17 Ländern → Höhere Loyalität und durchschnittliche Ausgaben.
2. **B2B-Segment (ZEOS)**
- **Wachstum**: +12,2 % Umsatz (262,4 Mio. €), EBIT-Marge +1,3 %-Punkte.
- **Expansion**: Partnerschaften (z. B. NEXT), Shopify-Integration → Skalierung des Ökosystems.
3. **Profitabilität & Synergien**
- **Stabile EBIT-Marge** (6,5 %) trotz Investitionen.
- **ABOUT YOU-Integration**: Ziel: 100 Mio. € EBIT-Synergien ab 2029.
- **Liquidität**: 1,2 Mrd. € nach Rückzahlung der Wandelanleihe (400 Mio. €).
4. **Marktdiversifizierung**
- **Lifestyle-Segmente**: Starkes Wachstum in Lounge by Zalando, Designer, Beauty.
- **Marketing-Services**: +45 % Wachstum (H1 2025).
---
#### **Ausblick 2025 & Langfristperspektive**
| Prognose 2025 | Erwartete Range |
|-----------------------------------|--------------------------|
| **GMV** | 17,2 – 17,6 Mrd. € |
| **Umsatz** | 12,1 – 12,4 Mrd. € |
| **Bereinigtes EBIT** | 550 – 600 Mio. € |
| **Investitionen (CapEx)** | 200 – 280 Mio. € |
**Langfristige Chancen**:
- **Ökosystem-Strategie**: Kombination aus B2C (Inspiration) und B2B (Logistik/Software).
- **Europäischer Modemarkt**: Adressiertes Volumen von 450 Mrd. €.
- **KI-Personalierung**: Steigert Umsatz pro Kund*in durch höhere Verweildauer.
**Risiken**:
- Makroökonomische Unsicherheit (geopolitische Spannungen).
- Integration von ABOUT YOU operativ anspruchsvoll.
---
### **Zusammenfassung**
Zalando zeigt **robustes Wachstum** in GMV, Umsatz und Kund*innenbasis, getrieben durch KI-Innovationen und B2B-Expansion. Die Stabilität der EBIT-Marge trotz Investitionen unterstreicht die operative Effizienz. Mittel- bis langfristig sind die **Synergien aus der ABOUT YOU-Integration** und die **Skalierung des ZEOS-Ökosystems** die größten Kurshebel. Die Aktie profitiert von:
1. Nachhaltiger Kund*innenbindung durch KI,
2. Profitabilitätssteigerung im B2B-Segment,
3. Disziplinierter Finanzstrategie (starke Liquidität).
 Long

 Long

 Long

Südzucker | Zuckerschock priced in?Südzucker | Zuckerschock priced in?
Doppel-Support bei 10 € könnte Boden bilden 🍭
TL;DR
Sugar #11 nähert sich der Langfrist-Kostenlinie 12-14 ¢/lb – möglicher Welt-Floor
Südzucker (XETR: SZU) trifft zugleich die EW-1,618-Extension und notiert 20 % unter Buchwert
Basisszenario: Seitwärts/Bodenbildung 9,8–11 € • Tail-Risk: finaler Flush auf 8 €
---
1 | Makro-Backdrop
Überangebot vs. Kostenuntergrenze – Brasilien & Thailand verdienen erst ab ≳ 13 ¢/lb
Öl < 70 $/bbl ⇒ mehr Rohrzucker statt Ethanol → Preisdruck
EU-Preisprämie ≈ +7 ¢/lb (≈ 180 €/t) schützt EU-Produzenten
---
2 | Chart-Walkthrough
Lila Overlay = Sugar #11-Future (continuous)
Fibo-Cluster: Wave II = 0,786-Retrace von Wave I getroffen
Buchwert-Linie 13,09 € (Q3 24/25)
Grüner Pfad zeigt mögliches Trend-Reversal (kein Kursziel)
---
3 | Fundamental-Quick-Check
Konzern-EBIT FY 24/25: 350 m € → Guidance FY 25/26: 150–300 m €
Zucker-EBIT bereits negativ (-13 m €) → Guidance: –100 … –200 m €
EU-Rohzuckerpreis 540 €/t; Spot > 500 €/t nötig für Boden
Diversifikation: Fruit + Special > 60 % EBIT = Puffer
---
4 | Szenario-Matrix
Basis („Twist“) → Sugar #11 14 → 12 ¢ • EU-Preis ≥ 500 €/t • SZU Boden 10 €
Tail-Risk („Bärisch“) → Sugar #11 < 11 ¢ • EU-Preis < 450 €/t • SZU 8 €
---
5 | Trading-Plan (Long-Only, keine Derivate)
Kernposition SZU
Einstieg: 9,8–11 € (3 Tranchen à ~5 % Depot)
Ziele: 13,2 € (Gap-Fill) • 15,5 € (200-M-MA) • Stretch 18,7 €
Stop: Tagesschluss < 9,50 € oder Sugar #11 < 12 ¢
Satellit CropEnergies (CE2)
Einstieg: 6,8–7,6 €
Ziel: 9–10 € (Vor-Krisen-Hoch 2022)
Stop: 6,20 € oder Brent < 60 $/bbl
Gewichtung → 70 % SZU | 30 % CE2
Rebalancing: Sugar #11 > 18 ¢ → Teil-Gewinn SZU; Brent < 60 $ → CE2 kürzen
Optional-Absicherung: Mini-Long im CANE-ETF (Rollkosten beachten)
---
6 | Risiko-Radar
DOWN-Trigger: Sugar #11 < 12 ¢ · EU-Preis < 500 €/t · volle Ukraine-Importfreigabe
UP-Trigger: El Niño-Dürre 26 · Import-Deckel EU · Öl > 90 $
---
7 | Historischer Kontext
1978 · 1985 · 2015 – Produzenten-Aktien drehten vor dem finalen Rohstoff-Low, sobald Verluste planbar waren. Markt preist Survival > Expansion.
---
Dies ist keine Anlageberatung, sondern eine persönliche Marktanalyse. Handeln auf eigenes Risiko!
 Long

CECONOMY - LONG wennDie Aktie ist derzeit als "neutral" zu bewerten, denn ein mögliches Longszenario ergibt sich erst bei einem signifikanten Bruch des Abwärtstrends bei derzeit ~2,30€ (obere rot/gelber Kreis)
Chancen:
Der kleine Abwärtstrend seit Anfang des Jahres (rot/dünn) wurde in der vergangenen Woche durchbrochen und stellt ein kleines Kaufsignal dar, welches aber heute schon wieder am Abwärtstrend (rot/dick) gestoppt wurde.
Bei einem möglichen Ausbruch (dayclose) über diesen, wäre das erste Ziel der Widerstand (blau) bei 2,80€. Später erfolgt die Begrenzung des Aufwärtstrendkanals (grün) und einer möglichen (5)/ (C) bei ca 3,40€
Risiken:
Solang kein postitives Signal erzeugt wird, ist die unterer Begrenzung derezit der Boden des Dreiecks (rot unten), was derzeit ein sehr schlechtes CRV ergeben würde.
Erst bei einem Ausbruch ist der Aufwärtstrend (grün/ dunkel) bzw. die mögliche (2) bei derzeit ~2,10€ als SL anzusetzen.
Fazit:
Nach möglichem Ausbruch, sind Ziele zwischen ~3,40€ (5) / (C) bzw. später sogar 4,50€ (E) möglich. Hieraus ergäben (!) sich CRV zwischen 4 und 9.
-> Update folgt..
Short 
#VOW3 -Neue (Ab)Normalität? #Volkswagen #vw #vwgroup10,1 Mio. Kurzarbeiter von 30 Mio. Arbeitnehmer (ohne öffentlicher Dienst) allein in Deutschland, einbrechende Nachfrage nach Auto's und unterbrochene Just In Time Produktionsketten aber die Börse gibt Vollgas, als gebe es keinerlei Bremsspuren noch Gewinnrückgänge noch Klimaziele mit drastischer CO2 Reduktion, ....
Mir soll es recht sein und gebe der Börse noch ein paar Wochen Zeit, in den Bereich von 145-155 Euro vorzustoßen.
Bei 140 Euro klingelt aber mein erster Wecker zur engmaschigeren Betrachtung der Struktur, ob nicht doch ab Juni/Juli ein böses erwachen kommen könnte.
Vielleicht findet aber die Absatzkrise nur in Europa, Nord-/Südamerika statt und die Chinesen, die ja für die Hälfte des VW Absatzes stehen, gleichen den Absatzschwund mehr als aus und alle oben genannten bedenken, werden einfach weg gewischt?
www.kfz-betrieb.vogel.de
Kurzfristig long,
mittelfristig aktuell short - warten auf zahlen.
Grüße aus Hannover
Stefan Bode
 Long

 Short

GFT Technologie mit mittelfristigen Chancen### Finanzkennzahlenanalyse für GFT Technologies SE (H1 2025)
#### Zusammenfassung der Kernkennzahlen:
| Kennzahl | H1 2025 | H1 2024 | Veränderung | Prognose 2025 |
|------------------------------|---------------|---------------|--------------|------------------|
| **Umsatz** | 441,51 Mio. € | 429,63 Mio. € | +3% (nom.) | **885 Mio. €** |
| | | | **+7% (org.)**| **Δ +2%** |
| **Bereinigtes EBIT** | Nicht explizit| Nicht explizit| **+2%** | **65 Mio. €** |
| **EBIT** | Nicht explizit| Nicht explizit| **-36%** | - |
| **EBT** | Nicht explizit| Nicht explizit| **-37%** | - |
*(org. = organisch; nom. = nominal)*
---
#### Haupttreiber des Aktienkurses (Priorisiert):
| Faktor | Einflussrichtung | Einflussstärke | Begründung |
|--------------------------------|------------------|----------------|----------------------------------------------------------------------------|
| **1. KI-Expansion & Wynxx** | ⬆️ Stark positiv | 🔴 Hoch | Kundenwachstum (+82% QoQ), Lizenzverkäufe (+56%), Produktivitätssteigerung bis 90% |
| **2. Währungseffekte** | ⬇️ Stark negativ | 🔴 Hoch | -4% Umsatzverlust; belastet Prognose 2025 (Global Exposure) |
| **3. Transformation (UK/SS)** | ⬇️ Negativ | 🔵 Mittel | Kapazitätsanpassungen drücken aktuelles EBIT (-36%) |
| **4. Regionale Disparität** | ⚖️ Gemischt | 🔵 Mittel | LATAM (+21%) / USA (+14%) vs. UK (-19%) / EU (-6%) |
| **5. Megawork-Übernahme** | ⬆️ Positiv | 🟢 Mittel | Stärkung margenstarker SAP-Dienstleistungen ab H2 2025 |
| **6. Branchendiversifikation** | ⬆️ Positiv | 🟢 Mittel | Robotik-Einstieg (Neura), Pharma/Energie als neue Wachstumsfelder |
---
#### Regionale Umsatzentwicklung (H1 2025):
| Region | Veränderung | Hotspots / Risiken |
|-----------------|------------|--------------------------------------------------|
| **Amerika** | ⬆️ **++** | • LATAM (+21%): Brasilien (AWS Cloud/GenAI) |
| | | • USA/Kanada (+14%): Guidewire-Projekte |
| **APAC** | ⬆️ + | • Starke Dynamik (keine explizite %) |
| **Europa** | ⬇️ **-** | • Spanien (-7%), Italien (-4%), UK (**-19%**) |
| **Deutschland** | ⬇️ -1% | • Stabil trotz Makro-Risiken |
---
#### Branchenperformance (H1 2025):
| Sektor | Veränderung | Treiber |
|-----------------|------------|--------------------------------------------------|
| **Versicherung**| ⬆️ **+20%**| • Kanada (Guidewire), Brasilien (Wynxx) |
| **Industrie** | ⬆️ **+11%**| • Robotik (Neura), Fertigungs-KI-Lösungen |
| **Banking** | ⬇️ -2% | • Makroökonomische Druckfaktoren |
---
Strategische Asset-Entwicklung:
| Initiative | Fortschritt (Q2 2025) | Hebelwirkung |
|------------------------|----------------------------------|---------------------------------------|
| **GenAI-Produkt Wynxx**| • Kunden: **+82% QoQ** (42 vs. 23) | Skalierungspotenzial (+4 Länder) |
| | • Lizenzen: **685 (+56%)** | Produktivität ↑90% |
| **KI-Partnerschaften** | • Neura Robotics (Roboter-OS) | Eintritt in **$45 Mrd. Robotikmarkt** |
| **Talententwicklung** | • **>10.000 KI-zert. Ingenieure** | Innovationsbasis |
---
Bewertung der Aktienkursrelevanz:
1. **Kurzfristig** (2025):
- ⚠️ Druck durch Währungseffekte (-4%) und UK-Restrukturierung
- ✅ Kompensation durch **Wynxx-Skalierung** und **Megawork-Synergien**
2. **Mittelfristig** (2027+):
- 🔥 **KI-getriebenes Upside**: Robotik, SAP-Migrationen, branchenübergreifende GenAI-Adoption
- 🎯 Klare Roadmap zu **1,5 Mrd. € Umsatz** und **9,5% EBIT-Marge** (2029)
3. **Risiken**:
- Anhaltender Makrodruck in EU/UK
- Integrationskosten bei Zukäufen
---
Fazit**: Trotz kurzfristiger Profitabilitätsbelastung dominiert das **KI-Wachstumsnarrativ**. Die strategische Neuausrichtung (Robotik, Branchenexpansion) und technologische Leadership-Position rechtfertigen eine **langfristig positive Bewertung**, sofern Währungsturbulenzen nachlassen und Transformationen ab 2026 fruchten.  Long

Apple · Xetra | Welle (c) in Bewegung – Boden bei 132 €?📉 Apple (AAPL XETRA) – Welle (c) in Y aktiv | Zielzone 132,24 €
🕒 Zeitebene: 1D (Daily)
📆 Analyse-Datum: 23. Juli 2025
💼 Markt: XETRA (in EUR)
🔍 Methode: Elliott-Wellen | Fibonacci-Retracements | Struktur
🎯 Ziel (primär): 132,24 €
⚠️ Kritische Marke: 118,18 €
🔍 Technisches Setup:
Apple scheitert erneut am Widerstand bei 183,34 € , was den Verdacht einer korrektiven Struktur bestätigt.
Die Reaktion auf die letzten Earnings war verhalten , und auch das übergeordnete Marktumfeld spricht aktuell eher gegen einen nachhaltigen bullischen Ausbruch.
🌀 Elliott-Wellen-Zählung:
Übergeordnete Welle (3) ist abgeschlossen
Aktuell in Welle (4) auf Intermediate-Ebene
Struktur: W-X-Y-Korrektur
Welle W: abgeschlossen
Welle X: Zwischenhoch bei 192,04 €
Laufende Welle Y entfaltet sich in (a)-(b)-(c)
(a): impulsiv nach unten
(b): flache Erholung unter Widerstand
(c): vermutlich gestartet – aktuelle Bewegung
📐 Fibonacci-Ziel:
132,24 € = 61,8 % Retracement der übergeordneten B-Welle
Darunter: 127,50 € als potenzielle Erweiterungszone
Bruch unter 118,18 € = Strukturbruch mit Zielbereich um 95,29 €
📊 Indikatoren:
EMA200 Daily wirkt als Widerstand
MACD: neutral bis leicht negativ
Stoch RSI: im oberen Bereich, beginnt zu drehen
Volumen: kein bullisches Momentum sichtbar
🧠 Umfeld:
📉 Techsektor unter Druck
📊 Gesamtmarkt volatil
🧮 Apple ohne positiven Impuls aus den Quartalszahlen
😐 Anlegerstimmung neutral bis skeptisch
✅ Fazit:
Apple befindet sich weiterhin in der laufenden Korrekturwelle (c) , Teil der größeren Welle Y.
Primärziel ist die Zone um 132,24 € – ein möglicher Boden für Long-Chancen.
Erst bei signifikantem Ausbruch über 192 € ist das Szenario zu revidieren.
📌 Buy-the-Dip-Zone: 132,24 € – 127,50 €
🛑 Stopp-Zone: unter 118,18 €
🧠 CRV-Chance: für mittelfristige Long-Positionen ab Zielzone gegeben.
⚠️ Diese Analyse stellt keine Anlageberatung dar. Sie dient lediglich der technischen Einordnung aus Sicht der Elliott-Wellen-Theorie.
 Short

Short 
Novo Nordisk (XETR:NOV) | Genug abgenommen?Genug abgenommen?
Nachdem Novo Nordisk seit vergangenen Sommer über 63 % durchkorrigiert hat, scheint sich nun eine Bodenbildung bei 50,47 EUR zu bestätigen.
Während die Intermediate 1 und Minor 1 vollständig ausgebildet vor uns liegen, könnte nun zur Minute 3 erfolgen.
Technisches Bild
Im 4-Stunden-Chart liegen die Indikatoren schön synchron für eine Bewertung:
Stochastik, MACD und beide PCR-Linien ziehen im Gleichklang nach oben (blaue Linien).
Nächste Hürden im 4h-Chart: EMA 100 (≈ 60 €), Gap-Close 62,40 €, danach Cluster 66–68 € (Vol-Profile/Downtrend-Kante). Oberhalb öffnet sich der Weg zur Fibo-Extension 76,85 € – identisch mit Deinem Ziel für Wave 3.
Alternativ-Szenario: Ein Pull-back in die Zone 54–55 € (0,5 Fibo) bliebe innerhalb der gültigen Zählung, solange 50,47 € nicht verletzt werden.
Auf das vergangenen Earning am 7. Mai reagierte und der Kurs positiv. Nun müssen noch einige Widerstände in der sechziger Zone überwunden werden. Dann steht die Welt bis 76,85 EUR offen. Mein derzeitiges Ziel liegt bei ca. 88 EUR.
Nächste Hürden: EMA 50 (≈ 61,50 €) | EMA 200 (= ca. 63,77), danach Cluster 66–68 €. Oberhalb öffnet sich der Weg zur Fibo-Extension jenseits des Widerstands bei 76,85 € – identisch mit meinem Ziel für Wave 3.
Fundamentale Stütze für das „Bullen-Case
KGV (ttm) = 19-20 | auf 5-Jahres-Tief; S&P Health Care Ø ≈ 24
Durchschn. 12-Monats-Kursziel
84 USD (TipRanks) / 112 USD (MarketBeat) = +20 bis +60 % Upside
Einzel-Calls
UBS DKK 700 (Buy)
Katalysatoren 2H 2025
Supply-Ramp-up
> 9 Mrd. USD CapEx 2025 für globale Produktionslinien; Großanlage Kalundborg & neue API-Fabrik gehen sukzessive ab Q4 / Q1 2026 in Betrieb.
Market-Access
Laufende Preis-/Rabatt-Verhandlungen mit US-PBMs; CFO signalisierte für H2 eine spürbar breitere Wegovy-Coverage (Conference Call 07/02).
Pipeline-Newsflow
Cardio-Outcome-Studie SELECT-SURVIVE (semaglutid 2.4 mg) – Top-Line für HF-Hospitalisierung erwartet Q3.
Amycretin (oral GLP-1/GIP) First-in-Human Daten EASD im Oktober.
M&A-Hebel
(Merger & Acquisition)
Integration der Catalent-Füllstandorte (4Q-Close) soll Ampullen-Engpässe 2026 komplett beseitigen. Konkret kauft Novo Nordisk offenbar (nach Abschluss der 16,5-Mrd.-$-Übernahme von Catalent durch die Konzernmutter Novo Holdings) drei sterile Fill-&-Finish-Werke in Anagni (IT), Brüssel (BE) und Bloomington (US) für rund 11 Mrd.$
Der „M&A-Hebel“ ist also die Synergie- und Kapazitätswirkung dieser Übernahme: Ab Q4/2025 (Closing) können die Standorte schrittweise in das Novo-Netz eingegliedert werden; ab 2026 sollen sie die fill-finish-Engpässe, die derzeit das Wachstum von Wegovy bremsen, komplett beseitigen und damit den Turnaround beim Angebot beschleunigen – ein klarer fundamental-positiver Trigger.
Risiken / Bear-Argumente
Wegovy-Pricing bleibt Angriffspunkt für PBMs; Lillys Zepbound gewinnt aktuell wöchentliche Neuverschreibungen und bietet aggressive Online-Rabatte.
F&E-Unsicherheiten
Durchwachsene CagriSema-Daten & stärkerer Konkurrenzdruck von Lilly-Oral (Orforglipron).
Management-Umbruch nach Rücktritt von CEO Jørgensen
– operative Umsetzung des Kapazitätsausbaus muss erst bewiesen werden.
Fundamental bietet das aktuelle Niveau eine der niedrigsten Bewertungen seit 2018, während der GLP-1-Megatrend ungebrochen ist. Konsens-Up- side (20–60 %) liefert Rückenwind, aber Wegovy-Supply bleibt die Achillesferse.
Wie geht Ihr momentan mit dem verlockend tiefen Kurs um? Ist das für euch ein Turnaround? Long 
Long 
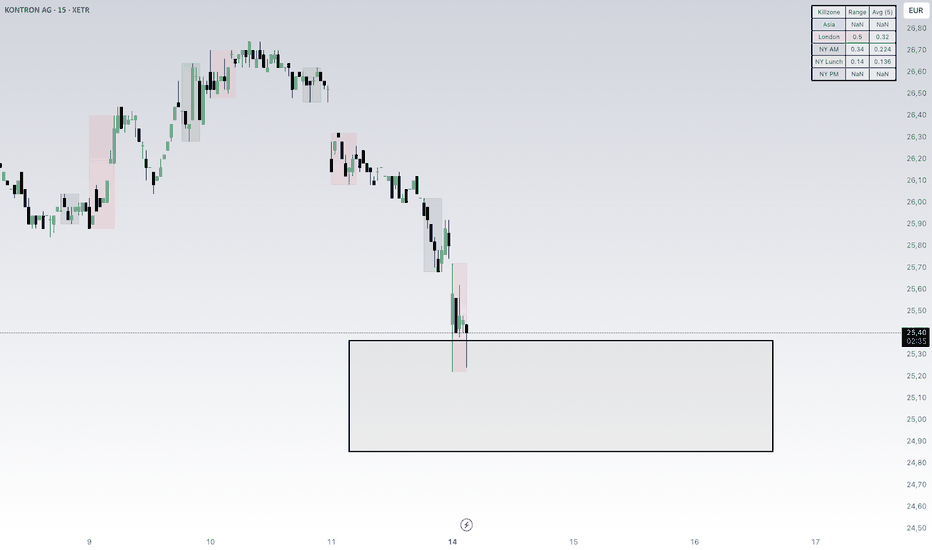
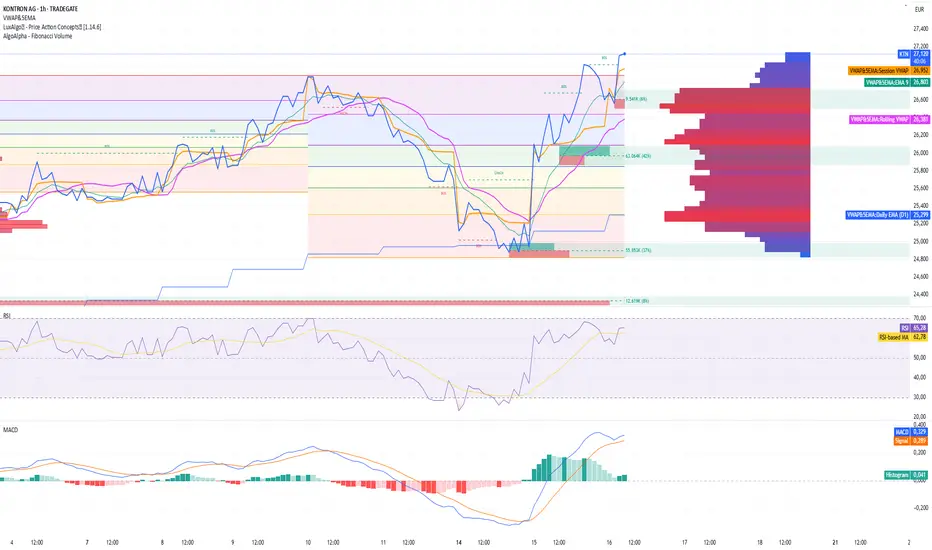
Kontron AG- Ausbruch und Ziel neues ATH📈 KONTRON AG (KTN) – Chartanalyse & Trading-Plan
Kurs: 27,14 EUR
Timeframe: 1h Chart
Sektor: IoT, Embedded Computing, Defense
Unternehmen
Kontron AG ist ein führender Anbieter von IoT-Lösungen, Embedded Computing und Automatisierungstechnik mit Sitz in Österreich. Das Unternehmen bedient Branchen wie Telekommunikation, Transport, Medizintechnik und zunehmend den Bereich Defense & Security .
Im Verteidigungssegment liefert Kontron:
🔹 Taktische Kommunikations- & Netzwerktechnik
🔹 Edge Computing für militärische Anwendungen
🔹 Cybersecurity-Lösungen für kritische Infrastrukturen
Das Defense-Geschäft profitiert stark von steigenden Verteidigungsausgaben sowie der Digitalisierung der Streitkräfte in Europa und NATO-Staaten.
Technische Lage
RSI: 65,5 → bullisch, aber nahe Überkauft-Zone
MACD: positiv, Linie über Signal, Histogramm grün
VWAP/EMA Levels:
Rolling VWAP: 26,37 EUR
Session VWAP: 26,94 EUR
EMA Daily: 25,30 EUR
Volumencluster: starke Unterstützungen zwischen 26,40–26,80 EUR
Handelsplan
Pullback-Kaufzone: 26,50–26,80 EUR
Trigger für Einstieg:
RSI hält über 60
MACD Histogramm bleibt positiv
Stop-Loss: unter 26,30 EUR
Kursziele:
TP1: 27,20 EUR
TP2: 27,50+ EUR (Allzeithoch)
Fazit
Kontron bleibt sowohl fundamental als auch charttechnisch attraktiv. Besonders der Bereich Defense könnte mittelfristig weitere Impulse liefern. Rücksetzer bieten Chancen für Long-Einstiege mit gutem CRV.  Long

Long