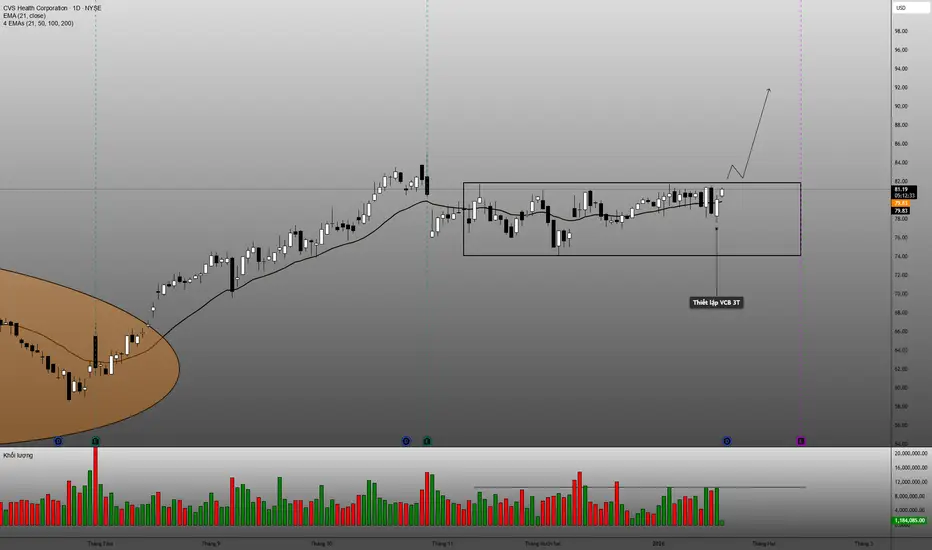
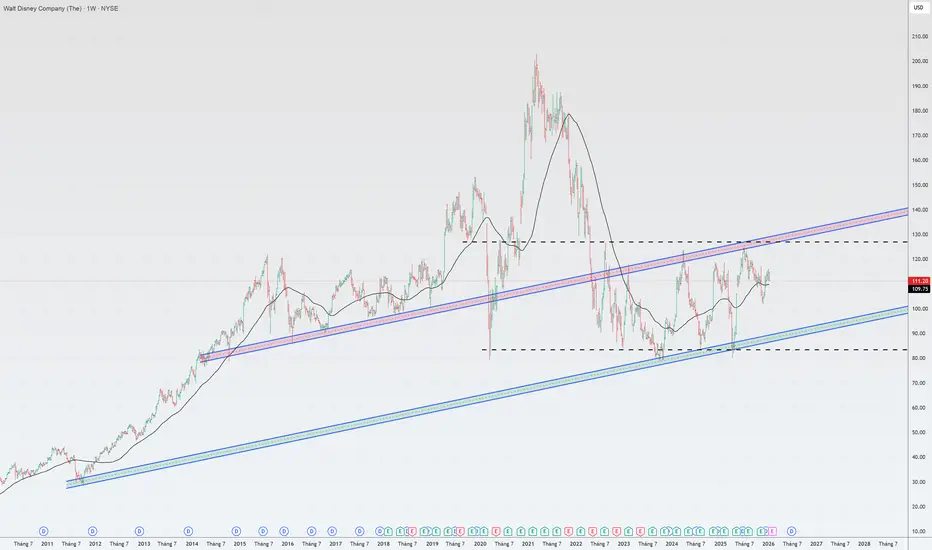
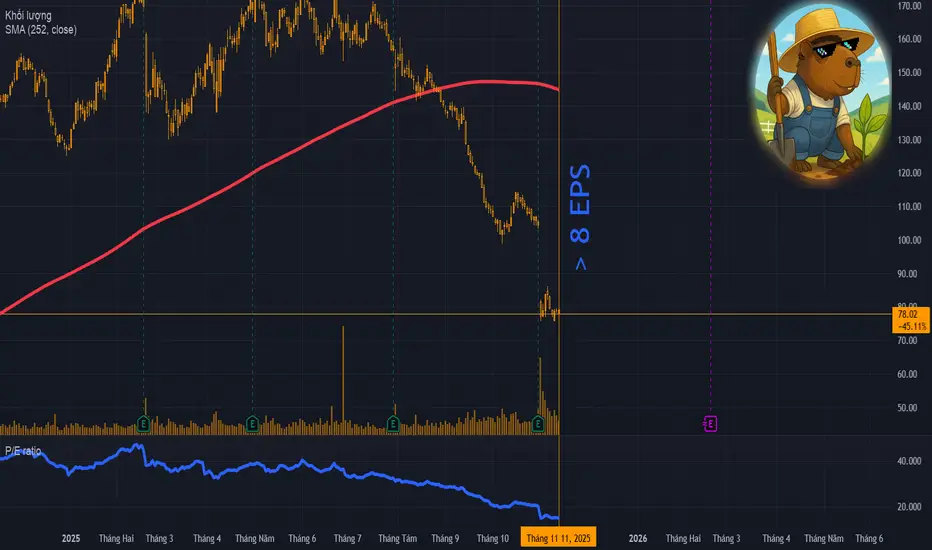
US Stocks W4/T8 26 : Xu hướng cheap-fastfood MCD suy yếuBắt đầu với góc nhìn phân tích kỹ thuật , từ đồ thị ta thấy gì ?
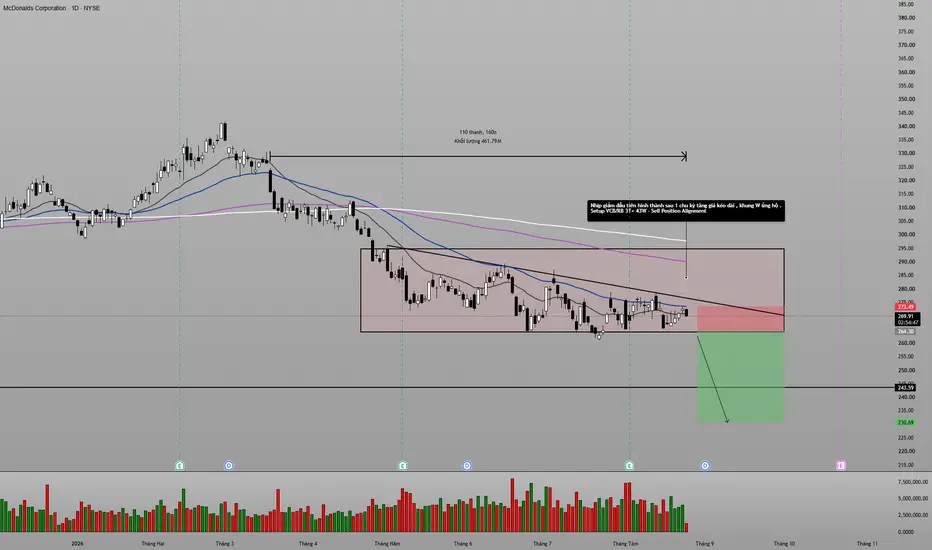
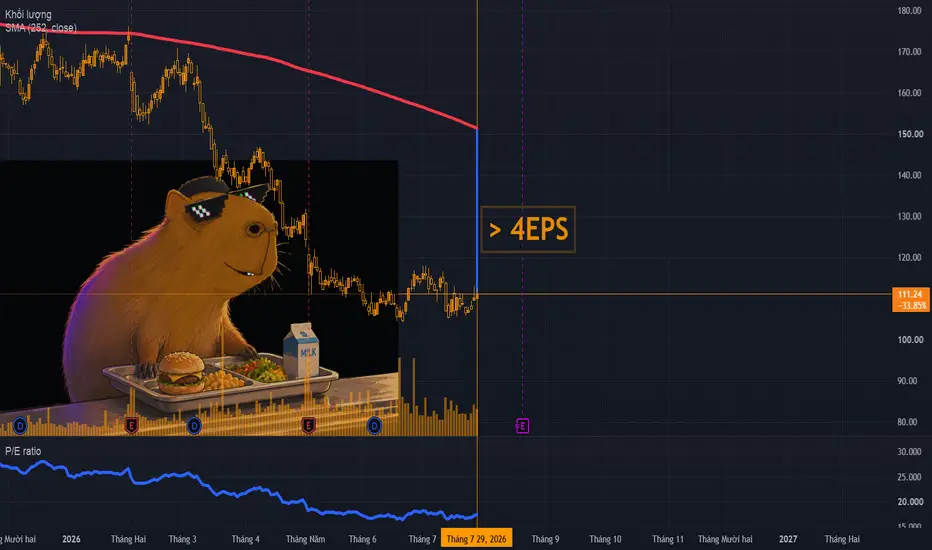
Cổ phiếu McDonalds đang hình thành một thiết lập giảm giá mạnh mẽ . Đó là thiết lập VCB ưa thích của tôi .
Thiết lập VCB 3T+ 43Week - Đồng thuận EMA - Đoạn nén chặt chẽ . Được ủng hộ bởi xu hướng khung Tuần .
Quay về cách đây 1 tháng ( 23/07/26 ) Giá hình thành 1 nhịp shakeout đi lại trong biên , điều này càng cũng cố cho tôi thấy thanh khoản Sell trước đó đã bị triệu tiêu phần lớn ( được thể hiện qua khối lượng ở các phiên sau )
Điểm Pivot - Break out : 264 đô và stoploss đáy gần nhất để tối ưu lợi nhuận ( vì setup này khá chặt chẽ rồi )
Các chỉ số thị trường quan trọng như US30 US100 và S&P500 đều tăng không bền vững và có dấu hiệu khởi đầu xu hướng giảm ngắn hạn hoặc đi ngang ( dù vẫn trong kênh giá tăng nhưng đã duy trì lâu và suy yếu ) càng ủng hộ cho thiết lập này .
Thiết lập này của tôi được ủng hộ bởi yếu tố nội không ? Câu trả lời là Có và vì sao ?
Sau khi đọc qua báo cáo thu nhập và doanh thu gần nhất . Tôi thấy rằng doanh thu của MCD không tăng mà còn giảm , chỉ có biên lợi nhuận được duy trì ổn định vì điều khoản nhượng quyền hợp đồng vẫn được duy trì trong nhiều năm và biên độ thực tế từ bán lẻ đang có dấu hiệu thu hẹp lại .
Điều này cho thấy : Doanh nghiệp này tăng giá bán lẻ chứ doanh thu không thực sự tăng ( có nghĩa là giảm )
Giá nguyên liệu đầu vào tăng do lạm phát và 1 phần từ giá dầu từ cuộc chiến Iran-US
Xu hướng ăn uống healthy đã lấy đi 1 phần doanh thu của MCD và các đối thủ cạnh tranh cùng ngành , người tiêu dùng chắc chắn sẽ rất thích các thương hiệu mới và muốn thử chúng
=> Cho thấy rằng doanh thu của họ không bền vững . Vì phân khúc đồ ăn giá rẻ chỉ có thể tăng giá tới 1 mức độ nào đó . Nếu ở cùng tầm chi phí , họ sẽ còn nhiều lựa chọn hơn chứ không chỉ đơn thuần bữa ăn giá rẻ 5$ .
Một vài dẫn chứng từ số liệu cụ thể cho doanh nghiệp này :
Cú sụt giảm về xung lực (Momentum): Tăng trưởng doanh thu cùng cửa hàng toàn cầu (Global Comps) của MCD đã giảm tốc từ mức 3.8% ở Quý 1/2026 xuống chỉ còn 1.3% ở Quý 2/2026.
Ban lãnh đạo công ty cũng cho biết tăng trưởng doanh thu cùng cửa hàng trong tháng 7/2026 bắt đầu rơi vào mức âm nhẹ. Sự suy giảm liên tục qua các tháng/quý là tín hiệu tiêu cực lớn đối với các quỹ đầu tư => Sẽ xem xét hạ định giá và kỳ vọng của cổ phiếu này .
Trầm lặng ở Trung Quốc và Pháp: Cả 2 thị trường tiêu dùng khổng lồ này đều được ghi nhận là hoạt động kém hiệu quả (underperforming). Tại Trung Quốc, doanh thu cùng cửa hàng thậm chí đã tăng trưởng âm do sự cạnh tranh khốc liệt về giá từ các chuỗi thức ăn nhanh nội địa.
Định giá không còn rẻ: Dù giá cổ phiếu MCD đã có nhịp điều chỉnh giảm từ vùng đỉnh gần 319 đô xuống vùng 270 284 đô, P/E dự phóng vẫn quanh mức 21x–22x. Đây là mức định giá cao cho một công ty đang có mức tăng trưởng doanh thu cửa hàng cũ chỉ dưới 1% tại thời điểm quý gần nhất .
Báo cáo ghi nhận chi phí tái cấu trúc 52 triệu USD cho quý và 99 triệu USD cho 6 tháng.
Ngoài ra, mục tiêu mở rộng lên 50,000 cửa hàng toàn cầu của McDonald's đã phải đẩy lùi từ mốc năm 2027 sang năm 2028, phản ánh sự thận trọng của ban lãnh đạo trước bối cảnh kinh tế vĩ mô thách thức...
Lời kết : Tóm lại ý tưởng Sell MCD của tôi đang được cả yếu tố kỹ thuật và yếu tố nền tảng ủng hộ .
Chuẩn bị cho thiết lập và chờ đợi câu trả lời từ thị trường .
Tuân thủ quy trình và kế hoạch . Không hành động nếu kế hoạch không xảy ra .
Chúc anh em đọc nội dung của tôi giao dịch thuận lợi và đạt nhiều thành công trong giai đoạn còn lại của 2026 .
Mãi cháy
 Giá xuống

Ba tin tức chính tác động đến thị trường hôm nay
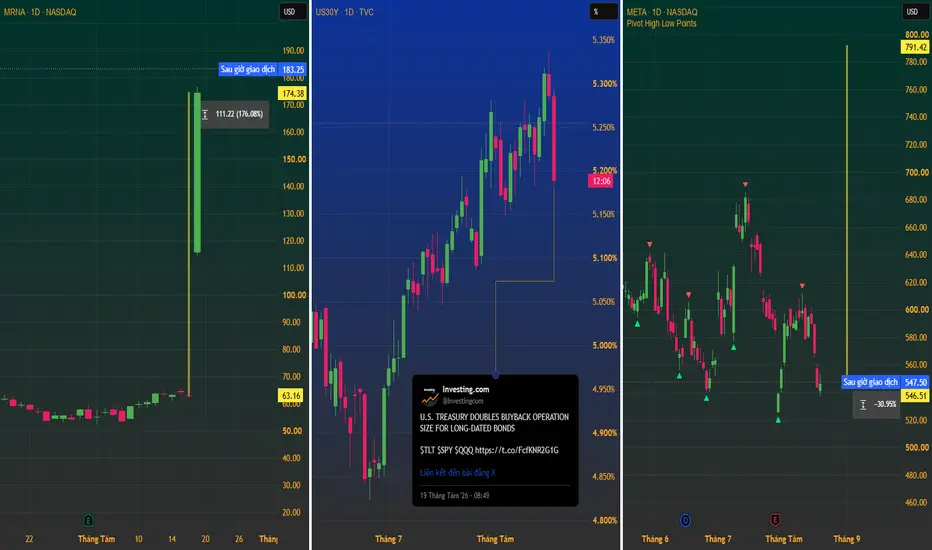
Moderna và Merck đã công bố kết quả tích cực từ thử nghiệm lâm sàng giai đoạn 3 đối với phương pháp điều trị ung thư bằng mRNA được cá nhân hóa dành cho bệnh nhân ung thư hắc tố có nguy cơ cao, giúp hai công ty tiến gần hơn đến việc xin cấp phép từ cơ quan quản lý.
Cổ phiếu Moderna đã tăng vọt khoảng 177% sau tin tức này.
Bộ Tài chính Mỹ sẽ tăng gấp hơn hai lần một số giao dịch mua trái phiếu chính phủ kỳ hạn dài trong khoảng thời gian từ ngày 9 tháng 9 đến ngày 4 tháng 11, nhằm hỗ trợ thị trường đang chịu áp lực từ việc lãi suất tăng và nhu cầu vay nợ lớn của chính phủ.
Thông báo này đã gây ra biến động mạnh trên thị trường trái phiếu, với lãi suất trái phiếu kho bạc kỳ hạn 30 năm giảm khoảng 10 điểm cơ bản xuống còn khoảng 5,18%, đảo ngược một phần đà tăng gần đây.
Một vụ kiện liên bang chống lại Meta đang được tiến hành tại California liên quan đến cáo buộc rằng Facebook và Instagram được thiết kế để khuyến khích việc sử dụng gây nghiện ở giới trẻ. Meta phủ nhận mọi hành vi sai trái, với tổng số tiền bồi thường tiềm năng từ các cáo buộc này được ước tính lên tới 1,4 nghìn tỷ USD.
Bất chấp sự không chắc chắn về mặt pháp lý, cổ phiếu Meta vẫn tương đối ổn định, tăng khoảng 0,4% lên gần 547 USD, mặc dù mức giá này vẫn thấp hơn nhiều so với mức cao gần đây trên 680 USD. Visa chuẩn bị cho đà tăng trưởng mới 1. Phân tích kỹ thuật (khung thời gian D1)
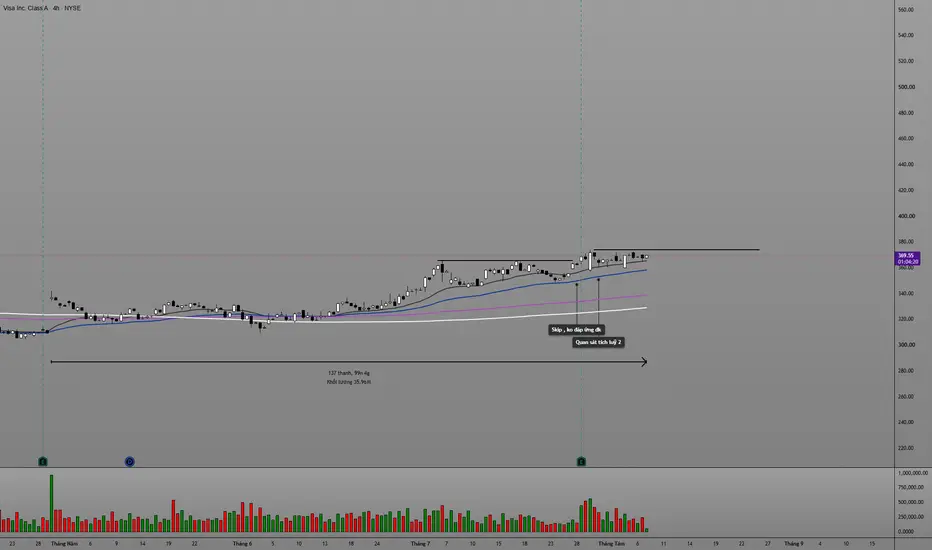
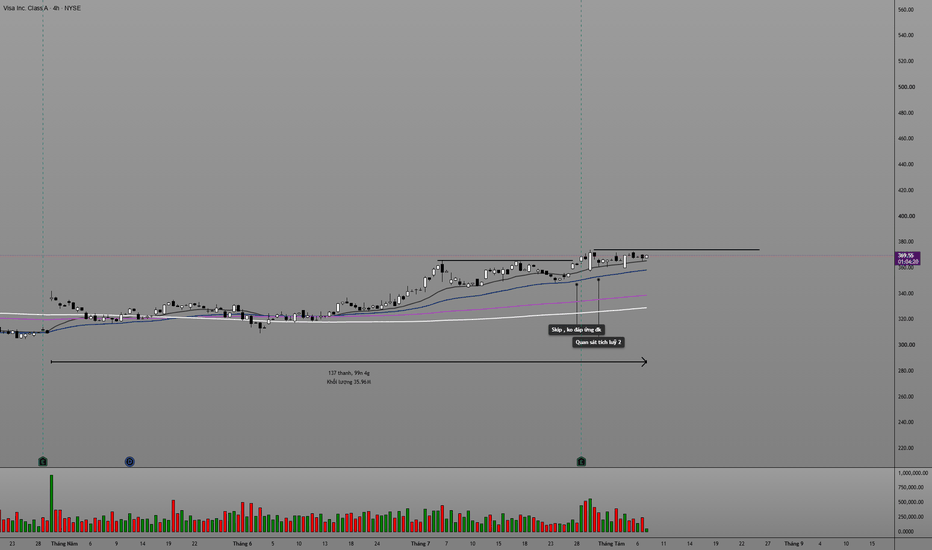
Đường trung bình EMA 21 / 50 / 200: Giá đang nằm vững chắc trên cả ba đường. EMA ~20/21 khoảng 357–360, SMA/EMA 50 khoảng 343, SMA/EMA 200 khoảng 330. Cấu trúc bullish alignment rõ ràng ( đồng thuận EMA ) , xác nhận xu hướng tăng trung–dài hạn còn nguyên vẹn.
Khối lượng xu hướng : Trung bình 50 ngày khoảng 8–8,4 triệu cổ phiếu. Xu hướng tăng gần đây được hỗ trợ bởi volume ổn định, không xuất hiện divergence giảm mạnh. Volume không đột biến quá mức khi test high gần đây.
Kế hoạch giao dịch :
Buy khi Break Out khỏi nền giá tích luỹ : 374$
Stoploss : 355$
2. Phân tích thông tin cơ bản
Tin tức nổi bật gần đây : Ngày 3/8/2026, Visa công bố thâu tóm BioCatch (công ty Israel chuyên AI/behavioral biometrics phát hiện gian lận) với giá 2,4 tỷ USD tiền mặt. Thương vụ nhằm tăng cường value-added services (fraud prevention) trước mối đe dọa AI-driven scams. Dự kiến đóng vào Q2 FY2027 (sau phê duyệt quy định). Đây là động thái chiến lược tích cực, củng cố vị thế bảo mật mạng lưới.
Lợi thế cạnh tranh so với đối thủ : Moat cực mạnh nhờ network effects toàn cầu (VisaNet), quy mô lớn nhất (chiếm khoảng 60–70% market share card volume ngoài Trung Quốc), duopoly vững chắc với Mastercard. Asset-light, chấp nhận rộng rãi, dữ liệu giao dịch khổng lồ giúp phát triển dịch vụ giá trị gia tăng tốt hơn nhiều đối thủ (Amex, Discover, các real-time payment rails).
Chiến lược vận hành : Đang hoạt động hiệu quả cao. Tập trung mở rộng payments volume, cross-border, value-added services (fraud, AI, money movement), kết hợp buyback mạnh và đầu tư công nghệ. Kết quả Q3 FY2026 (revenue +14%, EPS tăng) và thương vụ BioCatch cho thấy chiến lược vẫn đi đúng hướng.
Báo cáo tài chính chính:
Biên lợi nhuận gộp (Gross Profit Margin): ~97–98% (rất cao, đặc thù mô hình mạng lưới thanh toán).
ROE: ~60–61% (xuất sắc).
Debt to Equity (D/E) : ~0,67–0,68 (mức vừa phải, kiểm soát tốt).
Operating Cash Flow (OCF): TTM khoảng 22,6 tỷ USD (rất mạnh, chuyển đổi cao thành FCF ~21 tỷ USD).
P/E: Trailing khoảng 31–31,5x; Forward khoảng 24,5–25,5x.
Theo nhận định: Với chất lượng moat, tăng trưởng EPS ổn định 14–15% và FCF mạnh, P/E forward 24–27x là vùng hợp lý tại thời điểm này. Hiện tại đang ở mức hợp lý đến hơi cao nhẹ so với lịch sử, nhưng được hỗ trợ bởi chất lượng doanh nghiệp (PEG 1,7–1,9).
Đánh giá mức độ: 8,5 / 10
Đây là Doanh nghiệp chất lượng hàng đầu, tăng trưởng bền vững, nhưng định giá không còn rẻ.
3. Bối cảnh Thị trường & Ngành
Xu hướng chỉ số chung :
US30 (Dow Jones): Lập đỉnh mới quanh 54.300–54.400 (tích cực).
S&P 500: Quanh 7.720–7.730 (hỗn hợp, gần đỉnh).
US100 (Nasdaq): Hơi yếu hơn do áp lực tech/AI.
Thị trường chung đang trong giai đoạn sideway–tăng nhẹ sau đợt rally, thanh khoản ổn định.
Hiệu suất ngành / nhóm ngành: Financials và Payment Processing đang hoạt động tốt hơn hoặc ngang thị trường chung trong nhiều giai đoạn gần đây. Visa thường outperform nhờ tính phòng thủ + tăng trưởng.
Yếu tố vĩ mô : Fed giữ lãi suất 3,50–3,75% (hawkish hold, thị trường vẫn cân nhắc khả năng tăng thêm nếu lạm phát dai dẳng). Lãi suất cao hơn có thể làm chậm chi tiêu tín dụng một phần, nhưng Visa hưởng lợi từ volume giao dịch thực tế và cross-border. Tỷ giá USD, địa chính trị (Trung Đông) và chính sách quy định interchange fees là yếu tố cần theo dõi.
Bối cảnh thị trường hiện tại
Được ủng hộ ở mức vừa phải đến tích cực . Thị trường chung không đang trong trạng thái risk-off mạnh, ngành payment vẫn được hưởng lợi từ chi tiêu tiêu dùng ổn định.
Visa vẫn là cổ phiếu chất lượng cao với xu hướng kỹ thuật tăng và nền tảng cơ bản vững.  Giá lên
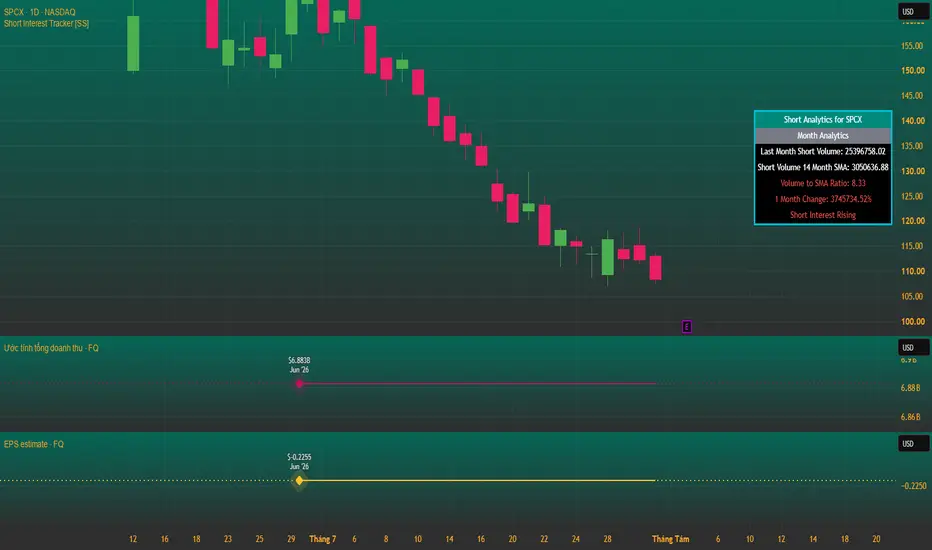
Tuần quan trọng nhất từ trước đến nay của SpaceXSpaceX sẽ phải đối mặt với thử thách lớn đầu tiên với tư cách là một công ty niêm yết khi công bố báo cáo kết quả kinh doanh quý II sau khi thị trường đóng cửa vào ngày 4 tháng 8.
Vì #SpaceX mới chỉ niêm yết gần đây, các nhà đầu tư sẽ không có kết quả quý 2 của năm ngoái để so sánh. Những con số này sẽ được công bố cùng với báo cáo kết quả kinh doanh của tuần này.
Chuyên gia phân tích của #Morningstar, Nicolas Owens, dự đoán cơ sở hạ tầng AI sẽ là trọng tâm chính, với các hợp đồng thuê quy mô lớn từ các công ty như #Anthropic và #Google được so sánh với chi phí đầu tư vốn (capex), mà ông dự đoán sẽ tăng gấp đôi một lần nữa.
Các ước tính chung cho thấy doanh thu quý khoảng 6,9 tỷ USD. Tuy nhiên, lợi nhuận dự kiến sẽ vẫn ở mức âm sâu.
Dữ liệu từ S3 Partners cho thấy khoảng 24,2 tỷ USD giá trị cổ phiếu bị bán khống tại SpaceX, chiếm 32,2% lượng cổ phiếu lưu hành trên thị trường, khiến đây trở thành một trong những cổ phiếu bị bán khống nhiều nhất.
Các nhà đầu tư cũng sẽ theo dõi những diễn biến sau khi báo cáo kết quả kinh doanh được công bố. Vào ngày 6 tháng 8, đợt hết hạn #lockup đầu tiên sẽ cho phép tối đa 20% cổ phiếu do người nội bộ nắm giữ đủ điều kiện để bán ra, làm dấy lên lo ngại rằng nguồn cung bổ sung có thể tiếp tục gây áp lực lên cổ phiếu ngay cả khi kết quả kinh doanh ấn tượng. Một công ty thực phẩm ổn định với tiềm năng phát triểnRedubling là dự án nghiên cứu của riêng tôi, được thiết kế để trả lời câu hỏi sau: Tôi sẽ mất bao lâu để nhân đôi vốn của mình? Mỗi bài viết sẽ tập trung vào một công ty khác nhau mà tôi đã thêm vào danh mục đầu tư mẫu của mình. Tôi sẽ sử dụng giá đóng cửa của cây nến cuối cùng trong ngày bài báo được đăng tải làm giá giao dịch. Tôi sẽ đưa ra mọi quyết định dựa trên phân tích cơ bản. Hơn nữa, tôi sẽ không sử dụng đòn bẩy trong các tính toán của mình, nhưng tôi sẽ giảm vốn của mình bằng số tiền phí giao dịch (0,1% mỗi giao dịch) và thuế (20% thuế lãi vốn và 25% thuế cổ tức). Để biết giá cổ phiếu hiện tại của công ty, chỉ cần nhấp vào nút Phát trên biểu đồ. Nhưng xin vui lòng chỉ sử dụng tài liệu này cho mục đích giáo dục. Xin lưu ý, đây không phải là lời khuyên đầu tư.
Tổng quan về công ty
1. Các lĩnh vực hoạt động chính Công ty Marzetti là một nhà sản xuất thực phẩm đặc sản của Hoa Kỳ hoạt động thông qua hai phân khúc báo cáo: Bán lẻ và Dịch vụ thực phẩm. Mảng bán lẻ, chiếm 53% doanh thu năm tài chính 2025, cung cấp các loại nước chấm, gia vị, bánh mì nướng giòn, bánh mì tỏi đông lạnh và bánh mì cuộn ăn tối cho các siêu thị, nhà bán lẻ lớn và các câu lạc bộ bán sỉ. Ngành dịch vụ thực phẩm, chiếm 47%, phát triển và sản xuất các loại nước sốt, gia vị, bánh mì đông lạnh, bánh mì cuộn và mì ống theo công thức riêng, chủ yếu dành cho các chuỗi nhà hàng quốc gia và các nhà phân phối dịch vụ thực phẩm. Doanh thu thuần hợp nhất năm tài chính 2025 đạt khoảng 1,91 tỷ đô la, trong đó 1 tỷ đô la đến từ mảng Bán lẻ và 905,7 triệu đô la đến từ mảng Dịch vụ ăn uống.
2. Mô hình kinh doanh Marzetti kết hợp bán thực phẩm đóng gói mang thương hiệu B2C, sản xuất và tiếp thị thương hiệu được cấp phép, và sản xuất dịch vụ thực phẩm B2B. Trong lĩnh vực bán lẻ, công ty thu được doanh thu từ các sản phẩm bán dưới thương hiệu riêng, các sản phẩm được sản xuất theo giấy phép thương hiệu độc quyền của nhà hàng và một lượng nhỏ sản phẩm nhãn hiệu riêng của các nhà bán lẻ. Trong lĩnh vực dịch vụ ăn uống, phần lớn doanh thu đến từ các sản phẩm đặt làm riêng và sản phẩm mang nhãn hiệu riêng được cung cấp cho các chuỗi nhà hàng quốc gia, thường thông qua các nhà phân phối, cùng với các sản phẩm mang thương hiệu Marzetti được bán cho các nhà điều hành dịch vụ ăn uống. Do đó, tăng trưởng phụ thuộc vào phân phối bán lẻ, nhu cầu người tiêu dùng, chương trình thực đơn với khách hàng nhà hàng, mối quan hệ cấp phép, đổi mới sản phẩm, định giá và khối lượng sản xuất hơn là các hợp đồng đăng ký hoặc hợp đồng phần mềm định kỳ.
3.Các sản phẩm hoặc dịch vụ chủ lực Các thương hiệu chính thuộc sở hữu là nước sốt, nước chấm và nước sốt phục vụ ăn uống của Marzetti; bánh mì tỏi đông lạnh và bánh mì nướng giòn của New York Bakery; bánh mì cuộn đông lạnh của Sister Schubert; nước sốt của Cardini và Girard; bánh mì nướng giòn của Chatham Village; và mì ống đông lạnh của Marzetti. Các sản phẩm được cấp phép bao gồm nước sốt và gia vị của Chick-fil-A, gia vị của Olive Garden, nước sốt của Buffalo Wild Wings, nước sốt của Arby's và Subway, cũng như nước sốt bít tết và bánh mì đông lạnh của Texas Roadhouse. Trong năm tài chính 2025, các loại nước chấm và gia vị dành cho ngành dịch vụ ăn uống chiếm 35% tổng doanh thu của công ty; nước chấm, gia vị và bánh mì nướng đóng gói sẵn bán lẻ chiếm 23%; bánh mì đông lạnh bán lẻ chiếm 20%; bánh mì đông lạnh và các sản phẩm khác dành cho ngành dịch vụ ăn uống chiếm 12%; và nước chấm và gia vị ướp lạnh bán lẻ chiếm 10%. Marzetti đã bổ sung nước sốt thịt nướng Nhật Bản Bachan vào ngày 1 tháng 5 năm 2026; Bachan đã tạo ra doanh thu khoảng 87 triệu đô la trong mười hai tháng kết thúc vào ngày 31 tháng 12 năm 2025.
4. Các quốc gia trọng điểm cho kinh doanh Hoa Kỳ là thị trường quan trọng nhất của Marzetti: công ty cho biết doanh thu thuần chủ yếu đến từ thị trường nội địa, 14 nhà máy thực phẩm do công ty vận hành vào cuối năm tài chính 2025 đều nằm ở Hoa Kỳ, và phần lớn các sản phẩm Bán lẻ và Dịch vụ Thực phẩm đều được bán thông qua các đội ngũ bán hàng, nhà môi giới và nhà phân phối tại Hoa Kỳ. Một số sản phẩm được sản xuất bởi bên thứ ba tại Hoa Kỳ, Canada và Châu Âu, do đó Canada và Châu Âu là các địa điểm trong chuỗi cung ứng thứ cấp chứ không phải là các thị trường doanh thu chính đã được công bố. Nhật Bản có tầm quan trọng chiến lược đối với thương hiệu Bachan's mới được mua lại thông qua định vị thương hiệu Nhật Bản-Mỹ và các thành phần như rượu mirin Nhật Bản, nhưng hiện tại Marzetti không tiết lộ Nhật Bản hay bất kỳ quốc gia nước ngoài nào khác là thị trường bán hàng trọng điểm.
5. Các đối thủ cạnh tranh chính Cạnh tranh phân mảnh và bao gồm các công ty thực phẩm đóng gói lớn, các nhà sản xuất nước sốt và bánh mì chuyên biệt, nhãn hiệu riêng của nhà bán lẻ và các thương hiệu dịch vụ thực phẩm thuộc sở hữu của nhà phân phối. Kraft Heinz cạnh tranh trực tiếp trong lĩnh vực gia vị, nước sốt, mayonnaise và nước trộn salad thông qua các thương hiệu Heinz, Kraft và các thương hiệu khác. McCormick & Company cạnh tranh trong lĩnh vực nước sốt bán lẻ, nước ướp, nước sốt cay và các giải pháp hương vị dành cho ngành dịch vụ ăn uống mang thương hiệu hoặc tùy chỉnh. Tập đoàn General Mills, đặc biệt thông qua Pillsbury và các hoạt động dịch vụ thực phẩm tại Bắc Mỹ, cạnh tranh trong lĩnh vực bột nhào đông lạnh hoặc bảo quản lạnh và các sản phẩm bánh nướng dùng ngoài gia đình. Marzetti cũng phải đối mặt với sự cạnh tranh gay gắt từ các thương hiệu riêng của cửa hàng để giành chỗ trên kệ siêu thị và từ các loại nước sốt và gia vị nhãn hiệu riêng của các nhà phân phối dịch vụ thực phẩm; công ty xác định giá cả, chất lượng, sự đổi mới, nhận diện thương hiệu, tiếp thị và dịch vụ khách hàng là những biến số cạnh tranh chính.
6. Các yếu tố bên ngoài và bên trong góp phần vào tăng trưởng lợi nhuận Các yếu tố bên ngoài: Lợi nhuận có thể được hưởng lợi từ lưu lượng khách hàng đến nhà hàng cao hơn và nhu cầu về thực đơn tại các khách hàng chuỗi nhà hàng quốc gia của Marzetti, nhu cầu tiêu dùng liên tục đối với bánh mì đông lạnh tiện lợi và nước sốt đặc trưng, cũng như giá dầu đậu nành, bột mì, nguyên liệu sữa, bao bì và vận chuyển thấp hơn. Trong năm tài chính 2025, nhu cầu mạnh mẽ hơn từ một số chuỗi nhà hàng đã hỗ trợ doanh thu mảng dịch vụ ăn uống, trong khi việc giảm chi phí góp phần làm tăng lợi nhuận hoạt động. Việc lựa chọn khách hàng của các nhà hàng phục vụ nhanh và sự chấp nhận của người tiêu dùng đối với các sản phẩm được cấp phép mới vẫn là những yếu tố tiềm năng thúc đẩy doanh số, mặc dù công ty cảnh báo rằng nhu cầu phụ thuộc vào điều kiện kinh tế và hành vi tiêu dùng của Mỹ.
Các yếu tố nội bộ: Marzetti có thể cải thiện lợi nhuận thông qua các chương trình tiết kiệm chi phí, đổi mới sản phẩm, mở rộng phân phối và sử dụng các mối quan hệ với nhà hàng để đưa các sản phẩm được cấp phép vào thị trường bán lẻ tạp hóa. Nhà máy sản xuất tại Atlanta được mua lại vào tháng 2 năm 2025 nhằm mục đích cải thiện hiệu quả, năng lực sản xuất, sự gần gũi với khách hàng và khả năng phục hồi của chuỗi cung ứng. Các sản phẩm mới ra mắt gần đây bao gồm bánh mì tỏi không chứa gluten của New York Bakery, bánh mì cuộn của Texas Roadhouse, các sản phẩm Marzetti Protein Ranch và các loại nước chấm mới được cấp phép. Bachan's cung cấp một nền tảng tăng trưởng khác thông qua việc phân phối rộng rãi hơn, các kênh mới, các loại nước sốt liền kề và năng lực sản xuất cũng như ẩm thực của Marzetti. Trong quý tháng 3 năm 2026, việc tiết kiệm chi phí đã giúp nâng tỷ suất lợi nhuận gộp lên khoảng 50 điểm cơ bản mặc dù doanh thu hợp nhất giảm.
7. Các yếu tố bên ngoài và bên trong góp phần làm giảm lợi nhuận Các mối đe dọa bên ngoài: Marzetti phải đối mặt với lạm phát và sự biến động trong giá dầu đậu nành, bột mì, chất tạo ngọt, sản phẩm sữa, trứng, bao bì làm từ nhựa, vận chuyển hàng hóa, năng lượng và lao động. Thuế quan, lệnh trừng phạt, biến động địa chính trị và những thay đổi trong dòng chảy hàng hóa toàn cầu có thể làm tăng chi phí hoặc hạn chế nguồn cung. Áp lực cạnh tranh có thể buộc phải giảm giá hoặc tăng chi phí khuyến mãi, trong khi việc sáp nhập các nhà bán lẻ và mở rộng nhãn hiệu riêng có thể làm suy yếu vị thế đàm phán của Marzetti. Nhu cầu cũng có thể giảm nếu khách hàng nhà hàng tập trung vào các món ăn có giá thấp hơn hoặc người tiêu dùng chuyển sang giảm lượng đường, natri hoặc tổng lượng tiêu thụ thực phẩm, bao gồm cả những thay đổi liên quan đến thuốc giảm cân. Các quy định về an toàn thực phẩm, ghi nhãn và môi trường làm tăng thêm rủi ro về tuân thủ và thu hồi sản phẩm.
Điểm yếu nội bộ: Sự tập trung khách hàng và đối tác là đáng kể: Doanh số liên quan đến Chick-fil-A chiếm 29% tổng doanh thu hợp nhất năm tài chính 2025, trong khi Walmart chiếm 19%. Việc suy giảm ở bất kỳ mối quan hệ nào cũng có thể ảnh hưởng đáng kể đến hiệu quả sử dụng nguồn lực và lợi nhuận. Một số sản phẩm bán lẻ quan trọng phụ thuộc vào các thỏa thuận cấp phép có thời hạn cố định, có thể bị chấm dứt hoặc không được gia hạn. Việc mua lại Bachan mang đến rủi ro về hội nhập và thực thi, đồng thời được tài trợ một phần bằng khoản vay dài hạn 200 triệu đô la, làm tăng chi phí lãi suất và giảm tính linh hoạt của bảng cân đối kế toán. Marzetti cũng đang chi tiêu nhiều hơn cho nhân sự, công nghệ thông tin và hoạt động mua lại; chi phí bán hàng và quản lý (SG&A) tăng 9,5% trong quý tháng 3 năm 2026, khiến lợi nhuận hoạt động được báo cáo giảm mặc dù lợi nhuận gộp cao hơn. Việc gián đoạn sản xuất, sự cố mạng, thu hồi sản phẩm hoặc đổi mới không thành công có thể làm giảm lợi nhuận hơn nữa.
8. Sự ổn định của ban quản lý Những thay đổi điều hành trong 5 năm qua: Ban quản lý điều hành rất ổn định. David A. Ông Ciesinski giữ chức chủ tịch từ tháng 4 năm 2016 và giám đốc điều hành từ tháng 7 năm 2017. Thomas K. Ông Pigott đã đảm nhiệm các chức vụ Giám đốc tài chính, Phó chủ tịch và Trợ lý thư ký từ năm 2019. Cả CEO và CFO đều không thay đổi trong khoảng thời gian từ năm 2021 đến tháng 7 năm 2026. Sự chuyển đổi quản trị quan trọng đã diễn ra ở cấp chủ tịch hội đồng quản trị: John B. Ông Gerlach Jr. giữ chức chủ tịch điều hành cho đến khi nghỉ hưu vào tháng 12 năm 2023, sau đó ông Alan F., một thành viên hội đồng quản trị độc lập lâu năm, đã đảm nhiệm vị trí này. Ông Harris, trước đây là giám đốc độc lập hàng đầu, đã trở thành chủ tịch hội đồng quản trị. Chức vụ CEO và chủ tịch hội đồng quản trị vẫn tách biệt.
Tác động chiến lược và văn hóa: Việc không có sự thay đổi CEO và CFO đã hỗ trợ tính liên tục trong phân bổ vốn, mở rộng cấp phép, giảm chi phí và phát triển danh mục đầu tư tập trung vào thực phẩm. Dưới sự điều hành của cùng một đội ngũ quản lý cấp cao, công ty đã mua lại cơ sở tại Atlanta, đóng cửa cơ sở kém hiệu quả hơn ở Milpitas, đổi tên công ty từ Lancaster Colony thành Marzetti và hoàn tất thương vụ mua lại Bachan's trị giá 400 triệu đô la. Sự thay đổi chủ tịch này thể hiện sự chuyển dịch quản trị từ một cựu CEO kiêm cổ đông lớn của gia đình giữ vai trò chủ tịch điều hành sang một chủ tịch độc lập có kinh nghiệm sâu rộng trong lĩnh vực thực phẩm đóng gói và tiếp thị hàng tiêu dùng. Công ty không định lượng tác động văn hóa, nhưng các hồ sơ của họ cho thấy cấu trúc mới này nhằm mục đích tăng cường sự giám sát độc lập trong khi vẫn duy trì tính liên tục chiến lược của ban quản lý.
Tại sao công ty này được thêm vào danh mục đầu tư mẫu của tôi?
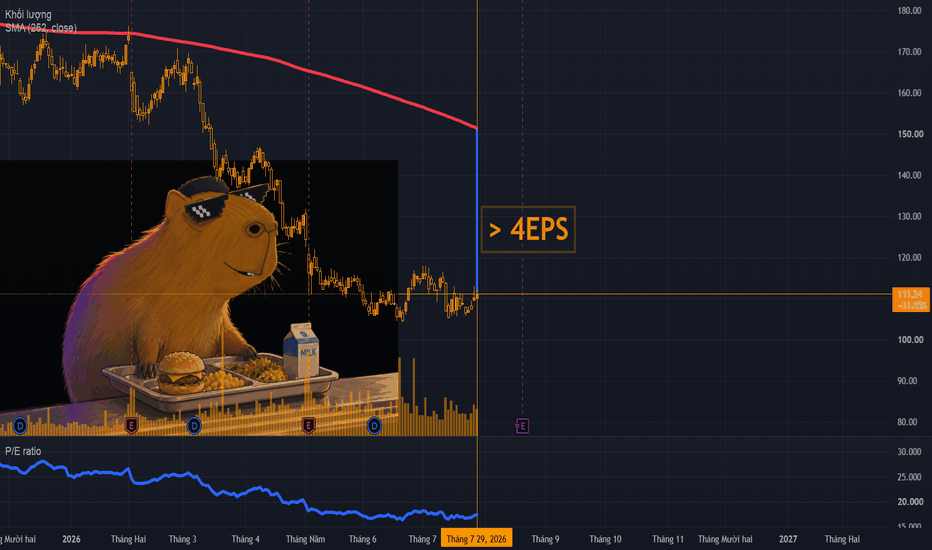
Đúng vậy, hiện tại không có sự tăng trưởng thu nhập trên mỗi cổ phiếu; tuy nhiên, tăng trưởng dài hạn ổn định về tổng doanh thu, vòng quay khoản phải thu mạnh mẽ, tỷ lệ nợ trên doanh thu thuận lợi và dòng tiền hoạt động, đầu tư và tài chính vững chắc cho thấy vị thế tài chính kiên cường. Tăng trưởng dài hạn về lợi nhuận trên vốn chủ sở hữu và tỷ suất lợi nhuận gộp, cùng với các chỉ số mạnh mẽ về tỷ lệ hàng tồn kho trên doanh thu, tỷ lệ thanh khoản hiện tại và khả năng trả lãi, càng củng cố đánh giá tích cực của tôi, mặc dù tỷ lệ chi phí hoạt động yếu và sự thiếu tiến triển trong thời gian thanh toán cần phải được lưu ý. Với tỷ lệ P/E là 16,7, định giá của công ty có vẻ hợp lý. Hiện không có bất kỳ thông tin quan trọng nào có thể đe dọa sự ổn định của công ty hoặc dẫn đến phá sản. Xét đến hệ số đa dạng hóa là 20 và độ lệch của giá cổ phiếu hiện tại so với mức trung bình hàng năm hơn 4 EPS, việc phân bổ 5% vốn của tôi vào công ty này ở mức giá đóng cửa của phiên giao dịch cuối cùng có vẻ hợp lý, đồng thời vẫn duy trì được cách tiếp cận cân bằng đối với vị thế đầu tư.  Giá lên
FCX- Khi kẻ chậm trễ (laggard) trong ngành khoáng sản vượt ATH!Freeport-McMoRan (FCX) là một công ty khai thác mỏ quốc tế hàng đầu, sản phẩm cốt lõi là Đồng . Đây là nhà sản xuất đồng lớn nhất thế giới được niêm yết công khai.
Mặc dù đồng là trọng tâm chính (thường chiếm 70-80% doanh thu), hoạt động kinh doanh cốt lõi của công ty cũng bao gồm sản xuất đáng kể sản phẩm là Vàng, Molypden và Bạc.
Khi mà giá trị sản phẩm chính của FCX (Đồng, Bạc, Vàng,..) liên tục tạo đỉnh trong 2025 và 2026 thì lợi nhuận các công ty khai thác mỏ đồng được kỳ vọng sẽ được kỳ vọng lập đỉnh trong các quý báo cáo tiếp theo. Theo chart phân tích kỹ thuật, cổ phiếu FCX tạo ATH chậm trễ hơn các công ty khai thác mỏ khác như Southern Copper Corporation -SCCO, Zijin Mining Group,... do FCX có chi phí khai thác và vận hành cao hơn.
Trong chu kỳ kim loại sắp tới, FCX được dự báo sẽ đạt mức tăng trưởng gần %300 với mục tiêu đạt gần $200/cp do được hưởng lợi theo giá kim loại tăng tăng đột biến từ nhu cầu đầu tư vào AI, trẻ hóa mạng lưới điện của các nước phát triển, bùng nổ xe điện và lưới điện ở các nước đang phát triển trong khi biến phí khai thác mỏ chỉ duy trì tăng bù lạm phát và định phí dường như không đổi.
 Giá lên

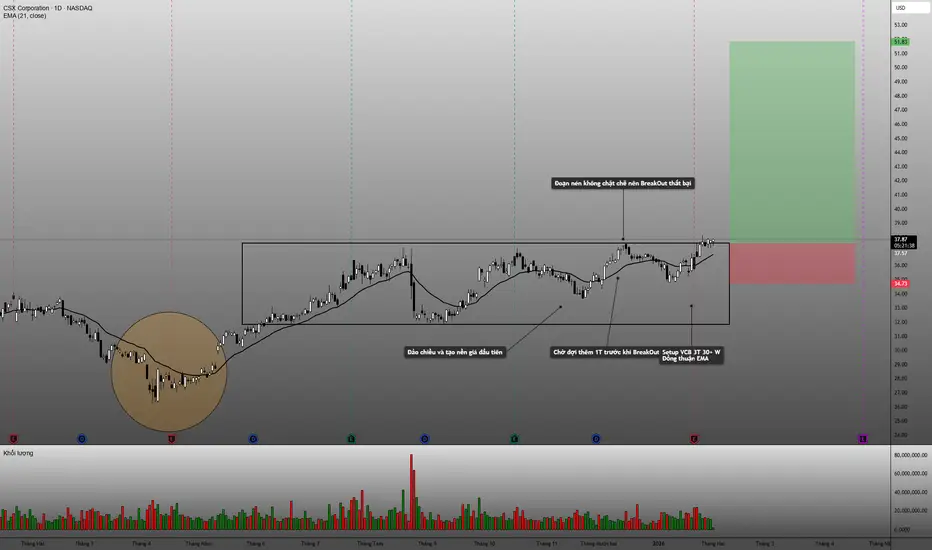
Cổ phiếu CSX sẽ tăng giá nhờ sự thúc đẩy kinh tế nội địa US Biểu đồ kỹ thuật của CSX NASDAQ:CSX đang ủng hộ cho một nhịp tăng giá trung và dài hạn .
Hiện tại , giá đang ở vùng giá biên trong vùng giá tích luỹ đã rất lâu trước đó ( khoảng 2 năm )
Thiết lập VCB 3T 30+W
Có yếu tố EMA đồng thuận ủng hộ
Vùng giá tích luỹ kéo dài
Khối lượng Mua có dấu hiệu trở lại ở nhịp trước đó - trong khung thời gian nhỏ và đang hình thành yếu tố cạn cung .
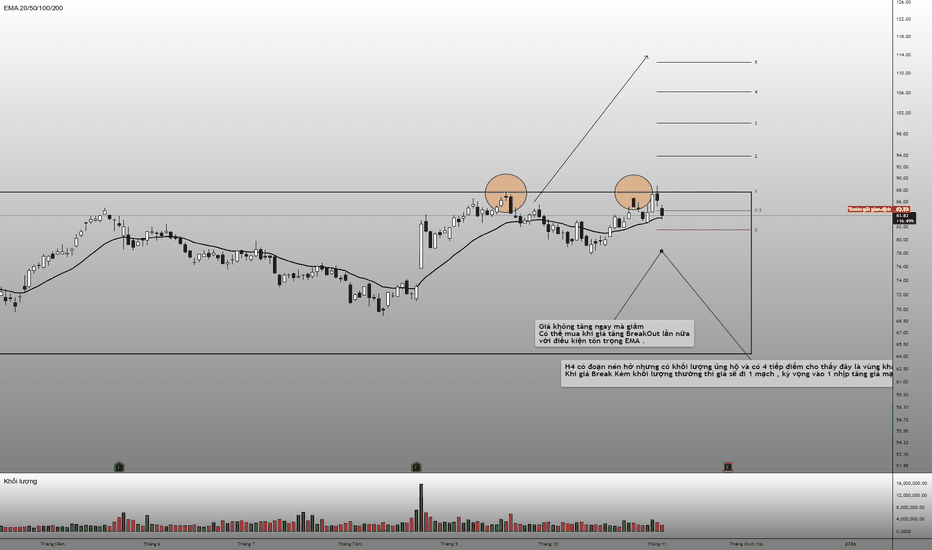
Điểm trừ : chưa có yếu tố lấy thanh khoản ở khung nhỏ , nên thiết lập này sẽ để stoploss rộng ( dưới mức fibo swing 0.5 là hợp lý )
Điểm vào : 37.6$
Điểm dừng lỗ : 34.73$
Mục tiêu
: Không biết . Sẽ giữ lệnh lâu dài nếu Break Out mạnh mẽ kèm sự ủng hộ của khối lượng .
Note : Trong trường hợp giá chưa tăng ngay mà lấy thanh khoản , hãy bồi thêm vị thế nếu giá breakout lại điểm pivot và dời stoploss lên đáy mới nhất để tối ưu hoá lợi nhuận .
Cổ phiếu này có trên Exness , anh em Việt Nam có thể thực hiện giao dịch này .
Yếu tố vĩ mô tác động đến động lực tăng giá
1. Doanh thu và Biên lợi nhuận của CSX
Trong 2 năm qua, cổ phiếu CSX đã trải qua một giai đoạn chuyển đổi từ việc đối phó với lạm phát sang tối ưu hóa vận hành :
Doanh thu : Duy trì mức ổn định quanh ngưỡng 14,5 - 15 tỷ USD/năm . Tuy nhiên, tốc độ tăng trưởng doanh thu có phần chậm lại (dưới 5%) do sản lượng vận chuyển than đá và hàng hóa công nghiệp sụt giảm nhẹ trước áp lực kinh tế toàn cầu.
Biên lợi nhuận : Luôn duy trì ở mức ấn tượng , dao động từ 35% đến 38% . Đây là mức cao so với trung bình ngành vận tải.
Công ty đang thực hiện kế hoạch cắt giảm 150 triệu USD chi phí vận hành. Điều này giúp biên lợi nhuận được cải thiện dù doanh thu không tăng trưởng đột phá. Lợi nhuận quý gần nhất đạt 0.39 USD/cổ phiếu, dù thấp hơn kỳ vọng một chút nhưng vẫn cho thấy khả năng sinh lời bền bỉ.
Điều này logic với hành động giá trên biểu đồ .
2. Chính sách từ Chính phủ Mỹ: "Cú hích" từ hạ tầng và năng lượng
Chính phủ Mỹ hiện có những chính sách quan trọng tạo tiền đề cho các tập đoàn đường sắt như CSX :
Đầu tiên là Đạo luật Đầu tư Cơ sở hạ tầng và Việc làm (IIJA): Chính phủ Mỹ tiếp tục giải ngân các gói thầu nâng cấp mạng lưới đường sắt và cầu cảng. Việc hiện đại hóa các tuyến đường sắt vùng ven biển phía Đông US giúp CSX tăng tốc độ tàu (hiện đã đạt mức 19.6 dặm/giờ) và giảm chi phí bảo trì.
Chính sách chuyển dịch năng lượng & RWA : Mặc dù Mỹ đang hướng tới năng lượng xanh, nhưng việc thúc đẩy xuất khẩu khí hóa lỏng và các sản phẩm hóa chất sang Châu Âu/Châu Á vô tình tạo ra nhu cầu lớn cho việc vận chuyển nguyên liệu đầu vào bằng đường sắt đến các cảng biển phía Đông mà CSX nắm giữ độc quyền.
Hỗ trợ chuỗi cung ứng : Chính phủ Mỹ đang khuyến khích việc đưa sản xuất trở lại nội địa (reshoring). Khi các nhà máy sản xuất linh kiện, ô tô đặt tại các bang miền Đông, CSX là đơn vị hưởng lợi trực tiếp từ việc vận chuyển hàng hóa nội địa.
3 Đây là nhóm cổ phiếu rất ưu thích của các nhà đầu tư chuyên săn cổ tức , dòng tiền ổn định , lớn . CSX có lịch sử trả cổ tức hơn 21 năm liên tiếp với tỷ suất khoảng 1.45% -> 1.5%. Đối với các quỹ hưu trí và nhà đầu tư giá trị, CSX là "vịnh tránh bão" an toàn nhờ dòng tiền tự do dồi dào.
Nhóm kỳ vọng Tăng trưởng dài hạn ( tôi ở nhóm này ) : Đây là nhóm đang tăng lên mạnh mẽ. Họ không nhìn vào cổ tức ngắn hạn mà nhìn vào khả năng tăng trưởng dòng tiền tự do dự kiến tăng 50% trong năm nay . Nhà đầu tư kỳ vọng vào việc CSX mua lại cổ phiếu quỹ (buybacks) để đẩy giá cổ phiếu lên cao hơn là chỉ dựa vào cổ tức tiền mặt.
Tóm lại : Đây là một cổ phiếu có sức khoẻ nội tại tốt , yếu tố ngoại cảnh đang ủng hộ trong dài hạn . Đồng thời đây cũng là một case study tiêu biểu , kỳ vọng có thể tăng trưởng , không phải vì doanh thu đơn thuần và tác động tích cực đến từ việc tối ưu hoá quy trình , bộ máy ,...  Giá lên

 Giá lên

FRPT gây bất ngờ cho Phố WallRedoubling là dự án nghiên cứu của riêng tôi trên TradingView, được thiết kế để trả lời câu hỏi sau: Tôi sẽ mất bao lâu để nhân đôi vốn của mình? Mỗi bài viết sẽ tập trung vào một công ty khác nhau mà tôi sẽ cố gắng thêm vào danh mục đầu tư mẫu của mình. Tôi sẽ sử dụng giá đóng cửa của cây nến cuối cùng trong ngày bài báo được đăng tải làm giá giới hạn mua ban đầu. Tôi sẽ đưa ra mọi quyết định dựa trên phân tích cơ bản. Hơn nữa, tôi sẽ không sử dụng đòn bẩy trong các tính toán của mình, nhưng tôi sẽ giảm vốn của mình bằng số tiền phí giao dịch (0,1% mỗi giao dịch) và thuế (20% thuế lãi vốn và 25% thuế cổ tức). Để biết giá cổ phiếu hiện tại của công ty, chỉ cần nhấp vào nút Phát trên biểu đồ. Nhưng xin vui lòng chỉ sử dụng tài liệu này cho mục đích giáo dục. Xin lưu ý, đây không phải là lời khuyên đầu tư.
Dưới đây là tổng quan chi tiết, có cấu trúc về công ty NASDAQ:FRPT (Freshpet, Inc.) dựa trên tình hình tài chính của công ty:
1. Các lĩnh vực hoạt động chính Freshpet, Inc. là một nhà sản xuất thức ăn cho thú cưng có trụ sở tại Hoa Kỳ, tập trung vào sản xuất và tiếp thị các bữa ăn và đồ ăn vặt tươi, được bảo quản lạnh cho chó và mèo. Hoạt động kinh doanh cốt lõi của công ty bao gồm phát triển, sản xuất và phân phối thức ăn cho thú cưng tự nhiên, chế biến tối thiểu dưới các thương hiệu riêng, tận dụng mạng lưới phân phối lạnh độc quyền tại các cửa hàng tạp hóa, cửa hàng chuyên dụng cho thú cưng và các kênh bán lẻ khác trên khắp Bắc Mỹ và Châu Âu.
2. Mô hình kinh doanh Freshpet tạo ra doanh thu bằng cách bán các sản phẩm thức ăn cho thú cưng trực tiếp cho các đối tác bán lẻ, bao gồm các chuỗi cửa hàng tạp hóa, cửa hàng thú cưng, nhà bán lẻ lớn, cửa hàng câu lạc bộ và nền tảng thương mại điện tử. Mô hình kinh doanh của công ty là B2B2C: công ty sản xuất sản phẩm và bán chúng thông qua các nhà bán lẻ, những người sau đó bán cho người nuôi thú cưng. Công ty nhấn mạnh lòng trung thành với thương hiệu và việc mua hàng lặp lại thông qua các sản phẩm thức ăn tươi ngon, chất lượng cao, cần được bảo quản lạnh và được định vị ở phân khúc cao cấp hơn so với thức ăn khô hoặc đóng hộp truyền thống dành cho thú cưng.
3. Sản phẩm hoặc dịch vụ chủ lực Các sản phẩm chính của Freshpet bao gồm thức ăn cho chó đông lạnh, thức ăn cho mèo và đồ ăn vặt cho thú cưng. Các sản phẩm được bán ra thị trường dưới thương hiệu Freshpet, cùng với các dòng sản phẩm bánh thưởng khác như DogNation và Dog Joy. Những sản phẩm này được chế biến từ thịt tươi, rau củ và trái cây không chất bảo quản hay phụ gia nhân tạo, và được bán dưới dạng bữa ăn, cuộn và hộp.
4. Các quốc gia trọng điểm cho hoạt động kinh doanh Công ty chủ yếu hoạt động tại Hoa Kỳ và Canada, nơi công ty có sự hiện diện bán lẻ lớn nhất. Công ty này cũng phân phối sản phẩm tại châu Âu, mở rộng phạm vi hoạt động ra ngoài khu vực Bắc Mỹ. Sản phẩm có mặt trên thị trường bán lẻ thông qua nhiều kênh khác nhau, bao gồm các siêu thị lớn, câu lạc bộ, cửa hàng tạp hóa và cửa hàng chuyên bán đồ dùng cho thú cưng.
5. Các đối thủ cạnh tranh chính Các đối thủ cạnh tranh chính đến từ cả các thương hiệu thức ăn cho thú cưng truyền thống và các thương hiệu tươi/tự nhiên:
Blue Buffalo (General Mills) và Hill's Pet Nutrition (Colgate-Palmolive) trong thức ăn cao cấp cho thú cưng.
Các thương hiệu thức ăn cho thú cưng tươi/tự nhiên quy mô nhỏ hơn như The Farmer's Dog, Ollie và Nom Nom, thường bán trực tiếp cho người tiêu dùng.
Các công ty thực phẩm lớn hơn như Vital Farms, Utz Brands, Lamb Weston, v.v., hoạt động trong lĩnh vực thực phẩm tiêu dùng rộng lớn hơn nhưng có sự chồng chéo cạnh tranh trong các danh mục sản phẩm cụ thể.
6. Các yếu tố bên ngoài và bên trong góp phần vào tăng trưởng lợi nhuận Các yếu tố bên ngoài:
Xu hướng tiêu dùng mạnh mẽ hướng tới việc coi thú cưng như con người và thức ăn cho thú cưng chất lượng cao, hỗ trợ nhu cầu về các lựa chọn tươi ngon và tốt cho sức khỏe.
Số lượng người nuôi thú cưng ngày càng tăng và chi tiêu cho chăm sóc thú cưng cũng tăng lên, đặc biệt là ở Bắc Mỹ.
Những xu hướng này tạo ra cơ hội cho Freshpet tăng thị phần và mở rộng sự hiện diện bán lẻ.
Các yếu tố nội bộ: Định vị sản phẩm đông lạnh độc đáo và lòng trung thành với thương hiệu, phân biệt nó với thức ăn cho thú cưng thông thường.
Quan hệ đối tác chiến lược với các nhà bán lẻ và các đơn vị phân phối lạnh độc quyền, giúp tăng cường khả năng hiển thị sản phẩm và thúc đẩy mua hàng lặp lại.
Mở rộng hoạt động và tiếp thị tập trung vào những người nuôi thú cưng quan tâm đến sức khỏe, cho phép tăng trưởng theo quy mô tại các thị trường hiện có và thị trường mới.
7. Các yếu tố bên ngoài và bên trong góp phần làm giảm lợi nhuận Các yếu tố bên ngoài: Áp lực kinh tế và sự thay đổi trong hành vi người tiêu dùng, với ngân sách hộ gia đình eo hẹp hơn có thể làm giảm các khoản mua hàng cao cấp.
Sự cạnh tranh ngày càng tăng từ các công ty thực phẩm lớn tham gia vào thị trường thức ăn tươi cho thú cưng, ví dụ: Tập đoàn General Mills đang mở rộng dòng sản phẩm Blue Buffalo sang các sản phẩm tươi sống.
Các yếu tố nội tại:
Việc phụ thuộc vào vận chuyển lạnh làm tăng chi phí và độ phức tạp so với thức ăn cho thú cưng có thể bảo quản ở nhiệt độ phòng.
Tốc độ tăng trưởng chậm hơn ở một số phân khúc nhất định (ví dụ: thức ăn cho mèo) có thể hạn chế việc áp dụng rộng rãi hơn khi sở thích của người tiêu dùng thay đổi.
8. Sự ổn định của ban quản lý Những thay đổi điều hành trong 5 năm qua:
Ban lãnh đạo cấp cao của Freshpet bao gồm CEO Billy Cyr, với những hoạt động gần đây trong hội đồng quản trị và các vai trò quản lý cấp cao, phản ánh sự liên tục trong lãnh đạo nhằm thực hiện các chiến lược tăng trưởng.
Tác động đến chiến lược và văn hóa doanh nghiệp:
Sự ổn định trong quản lý đã hỗ trợ việc tập trung nhất quán vào đổi mới sản phẩm cao cấp, cơ sở hạ tầng phân phối lạnh và mở rộng thương hiệu, góp phần vào sự nhất quán chiến lược dài hạn và củng cố vị thế thị trường.
Phân tích tình hình kinh doanh cho thấy lợi nhuận trên mỗi cổ phiếu hiện đang tăng trưởng vượt dự báo của các nhà phân tích trong bối cảnh doanh thu dài hạn tăng trưởng ổn định, đồng thời các chỉ số về hiệu quả hoạt động và ổn định tài chính như vòng quay khoản phải thu và tỷ lệ nợ trên doanh thu đều khả quan, khẳng định chất lượng quản lý vận hành cao và cấu trúc bảng cân đối kế toán lành mạnh. Dòng tiền từ hoạt động kinh doanh, đầu tư và tài chính được đánh giá là ổn định, cho thấy khả năng cân bằng trong việc tạo ra và phân bổ vốn của công ty. Trong số các chỉ số ưu tiên trung bình, sự tăng trưởng ổn định dài hạn của lợi nhuận trên vốn và tỷ suất lợi nhuận gộp hỗ trợ cho bức tranh về khả năng sinh lời ổn định, sự tăng trưởng đạt được trong tỷ lệ chi phí hoạt động phản ánh việc kiểm soát chi phí được cải thiện, và các giá trị tốt về điều khoản thanh toán cho nhà cung cấp, tỷ lệ hàng tồn kho trên doanh thu và tính thanh khoản hiện tại xác nhận việc quản lý vốn lưu động đáng tin cậy; đồng thời, việc thiếu tiến bộ trong khả năng trả lãi vẫn là yếu tố hạn chế duy nhất không làm thay đổi đánh giá tích cực tổng thể. Với tỷ lệ P/E là 27, được coi là mức chấp nhận được, định giá hiện tại có vẻ hợp lý nếu xét đến tốc độ tăng trưởng tương đối ổn định. Hiện chưa có thông tin quan trọng nào được xác định có thể gây nguy hại đến sự ổn định của doanh nghiệp hoặc dẫn đến nguy cơ phá sản. Với hệ số đa dạng hóa là 20 và độ lệch của giá cổ phiếu hiện tại so với giá trị bình quân hàng năm là hơn 4 EPS, quyết định được đưa ra là đầu tư 5% vốn vào công ty này ở giá đóng cửa của phiên giao dịch cuối cùng, phản ánh cách tiếp cận cân bằng và thận trọng đối với vị thế trong một danh mục đầu tư đa dạng.  Giá lên

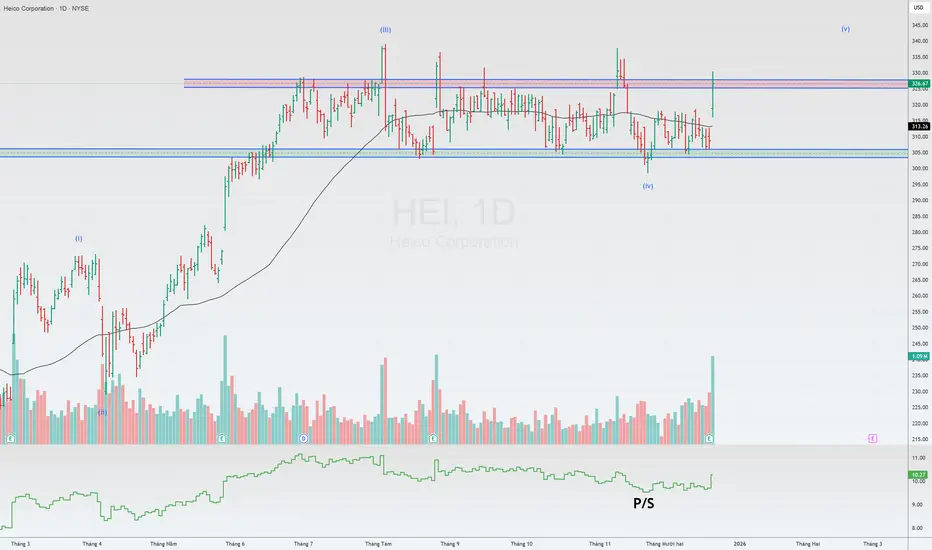
HEICông ty đang trải qua giai đoạn tăng trưởng vượt bậc, nhưng các nhà đầu tư ngày càng đặt câu hỏi về tính công bằng của định giá công ty.
Điều gì làm nên sự độc đáo của HEICO?
HEICO khéo léo tìm nguồn cung ứng các phụ tùng máy bay quan trọng nhưng có số lượng thấp, đạt được chứng nhận FAA PMA cho chúng, và bán với giá thấp hơn 30-50% so với các nhà sản xuất thiết bị gốc (OEM). Điều này tạo ra lòng trung thành của khách hàng và nguồn doanh thu ổn định.
Cấu trúc phi tập trung
Các công ty được mua lại vẫn giữ quyền tự chủ về quản lý và hoạt động. Điều này thúc đẩy các nhóm và cho phép HEICO tích hợp hiệu quả các tài sản mới trong khi vẫn bảo toàn chuyên môn của họ.
Hai động lực tăng trưởng: Hàng không + Điện tử.
Nhóm Hỗ trợ Chuyến bay (FSG, ~55% doanh thu): Sửa chữa và sản xuất phụ tùng máy bay. Tăng trưởng dựa trên sự phục hồi của ngành hàng không và hiện đại hóa đội bay.
Nhóm Công nghệ Điện tử (ETG, ~45% doanh thu): Linh kiện có biên lợi nhuận cao cho ngành hàng không vũ trụ, quốc phòng và y tế. Đây là chiến lược đa dạng hóa và thâm nhập vào các thị trường có rào cản gia nhập cao.
Công ty này là một chuyên gia trong việc mua lại các công ty chuyên biệt (hơn 10 công ty trong ba năm qua), mở rộng chuyên môn và thị phần của mình.
Động lực cho sự tăng trưởng hơn nữa:
Thị trường bảo dưỡng máy bay dự kiến sẽ tăng trưởng lên 156 tỷ đô la vào năm 2035.
Mảng ETG: Sự gia tăng các vụ phóng thương mại, các chương trình chòm sao vệ tinh (Starlink, Kuiper) và các hợp đồng quốc phòng trực tiếp thúc đẩy phân khúc có biên lợi nhuận cao này.
Mặc dù nợ tăng, tỷ lệ nợ trên EBITDA vẫn ở mức có thể quản lý được (~3,8 lần). Dòng tiền hoạt động mạnh (hơn 600 triệu đô la trong chín tháng đầu năm 2025), cho phép công ty trả nợ và tài trợ cổ tức thông qua việc mua lại cổ phiếu.
Nhược điểm, tất nhiên, là định giá cao trên nhiều bội số. Ví dụ, tỷ lệ P/S là 10 là đắt đỏ. Thị trường đang trả tiền cho một tài sản chất lượng cao, đang tăng trưởng. How to locate working support and resistance zonesCách Tìm Mức Hỗ Trợ Và Kháng Cự Thực Sự Hoạt Động
Giá không bao giờ di chuyển theo đường thẳng. Nó nảy lên từ các rào cản vô hình, tạm dừng, đảo chiều. Những rào cản này được gọi là mức hỗ trợ và kháng cự.
Nghe có vẻ đơn giản. Nhưng các trader thường vẽ đường ở nơi chúng không tồn tại. Hoặc bỏ lỡ các vùng thực sự mạnh. Hãy cùng tìm hiểu cách tìm các mức mà giá phản ứng lặp đi lặp lại.
Hỗ Trợ Và Kháng Cự Là Gì
Hãy tưởng tượng một quả bóng được ném trong phòng. Nó va vào sàn và trần. Sàn là hỗ trợ, trần là kháng cự.
Hỗ trợ hoạt động từ bên dưới. Khi giá giảm xuống vùng này, người mua trở nên tích cực. Họ cho rằng tài sản rẻ và bắt đầu mua. Sự giảm giá chậm lại hoặc dừng lại.
Kháng cự hoạt động từ trên xuống. Giá tăng, đạt đến một độ cao nhất định, và người bán thức dậy. Một số khóa lợi nhuận, những người khác cho rằng tài sản được định giá quá cao. Tăng trưởng chậm lại.
Tại Sao Các Mức Lại Hoạt Động
Hàng nghìn trader nhìn vào cùng một biểu đồ. Nhiều người thấy cùng các điểm đảo chiều trong quá khứ.
Khi giá tiếp cận vùng này một lần nữa, các trader nhớ lại. Một số đặt lệnh chờ mua tại hỗ trợ. Những người khác chuẩn bị bán tại kháng cự. Nó trở thành lời tiên tri tự thực hiện.
Càng nhiều người nhận thấy mức, nó càng mạnh.
Tìm Hỗ Trợ Và Kháng Cự Ở Đâu
Bắt đầu với biểu đồ hàng tuần hoặc hàng ngày. Thu nhỏ để xem lịch sử trong vài tháng hoặc vài năm.
Tìm những nơi mà giá đảo chiều nhiều lần. Không phải một lần nảy, mà hai-ba-bốn lần. Càng nhiều lần giá phản ứng với một mức, nó càng đáng tin cậy.
Nhìn vào các con số tròn. Tâm lý của trader hoạt động sao cho các mức như 100, 1000, 50 thu hút sự chú ý. Lệnh tập trung xung quanh các dấu hiệu này.
Tìm đỉnh và đáy cũ. Đỉnh năm 2020 có thể trở thành kháng cự vào năm 2025. Đáy khủng hoảng biến thành hỗ trợ một năm sau đó.
Vẽ Các Mức Đúng Cách
Một mức không phải là một đường mỏng. Nó là một vùng rộng vài điểm hoặc phần trăm.
Giá hiếm khi nảy từ một dấu chính xác. Nó có thể phá vỡ một mức vài điểm, thu thập stop-loss và quay lại. Hoặc dừng lại sớm hơn một chút.
Vẽ đường ngang qua thân nến, không phải qua bóng. Bóng cho thấy sự tăng đột biến cảm xúc ngắn hạn. Thân nến là nơi giá đóng cửa. Nơi các trader đồng ý về một sự타협.
Đừng làm lộn xộn biểu đồ của bạn với hàng trăm đường. Giữ lại 3-5 mức rõ ràng nhất. Nếu bạn vẽ 20 đường, một nửa trong số chúng không hoạt động.
Cách Kiểm Tra Sức Mạnh Của Mức
Đếm số lần chạm. Ba lần nảy đáng tin cậy hơn một lần. Năm lần nảy - đó là một vùng mạnh mẽ.
Nhìn vào khối lượng. Nếu có nhiều giao dịch tại một mức, điều đó xác nhận tầm quan trọng của nó. Khối lượng lớn cho thấy các người chơi lớn đang hoạt động ở đây.
Chú ý đến thời gian. Một mức đã hoạt động năm năm trước có thể mất sức mạnh. Các mức mới thường mạnh hơn các mức cũ.
Khi Một Mức Bị Phá Vỡ
Sự đột phá xảy ra khi giá đóng cửa vượt qua mức. Không chỉ chạm bằng bóng, mà đóng cửa.
Sau một đột phá, hỗ trợ trở thành kháng cự. Và ngược lại. Điều này được gọi là chuyển đổi cực tính. Các trader đã mua tại hỗ trợ cũ giờ ngồi trong thua lỗ và chờ đợi quay trở lại điểm vào để thoát ra không thua lỗ.
Một đột phá phải được xác nhận. Một nến vượt quá mức vẫn chưa phải là đột phá. Đợi ngày đóng cửa, kiểm tra khối lượng, xác minh giá không quay lại.
Đột phá giả xảy ra suốt. Các người chơi lớn cố ý loại bỏ stop để thu thập thanh khoản.
Lỗi Phổ Biến
Các trader vẽ các mức trên các khung thời gian nhỏ. Biểu đồ năm phút đầy nhiễu. Các mức từ biểu đồ hàng giờ hoặc hàng ngày hoạt động tốt hơn.
Các trader bỏ qua bối cảnh. Hỗ trợ trong xu hướng tăng mạnh hơn trong xu hướng giảm. Kháng cự trong thị trường giảm phá vỡ dễ dàng hơn.
Các trader vào đúng tại mức. Tốt hơn là đợi một lần nảy và xác nhận. Giá có thể phá vỡ một mức vài điểm, loại bỏ stop của bạn, sau đó đảo chiều.
Các Mức Đường Chéo
Hỗ trợ và kháng cự không chỉ là ngang. Đường xu hướng hoạt động như các mức động.
Trong xu hướng tăng, vẽ một đường qua các đáy. Giá sẽ nảy từ đường này lên trên.
Trong xu hướng giảm, kết nối các đỉnh. Đường trở thành kháng cự động.
Đường xu hướng phá vỡ giống như các mức ngang. Sự phá vỡ đường xu hướng thường báo hiệu sự đảo chiều xu hướng.
Kết Hợp Với Các Công Cụ Khác
Các mức không hoạt động riêng lẻ. Sức mạnh của chúng tăng lên khi chúng trùng khớp với các tín hiệu khác.
Một mức tại một con số tròn + cụm các lần nảy trong quá khứ + vùng mua quá mức trên bộ dao động - đây là sự kết hợp mạnh mẽ để tìm sự đảo chiều.
Các trader thường thêm các chỉ báo kỹ thuật vào biểu đồ của họ để giúp xác nhận phản ứng giá tại các mức. Điều này làm cho phân tích đáng tin cậy hơn và giảm tín hiệu giả.  Đào tạo

 Giá xuống

 Giá lên

Hàng tỷ đô la cho bông cải xanh: Bí mật của giá đỗ là gì?The Redoubling là dự án nghiên cứu của riêng tôi trên TradingView, được thiết kế để trả lời câu hỏi sau: Phải mất bao lâu để tôi tăng gấp đôi vốn của mình? Mỗi bài viết sẽ tập trung vào một công ty khác nhau mà tôi sẽ cố gắng thêm vào danh mục đầu tư mẫu của mình. Tôi sẽ sử dụng giá đóng cửa của nến cuối cùng trong ngày vào ngày bài viết được xuất bản làm giá giới hạn mua ban đầu. Tôi sẽ đưa ra mọi quyết định dựa trên phân tích cơ bản. Hơn nữa, tôi sẽ không sử dụng đòn bẩy trong các tính toán của mình, nhưng tôi sẽ giảm vốn của mình theo số tiền hoa hồng (0,1% cho mỗi giao dịch) và thuế (20% lợi nhuận vốn và 25% cổ tức). Để biết giá cổ phiếu hiện tại của công ty, chỉ cần nhấp vào nút Phát trên biểu đồ. Nhưng vui lòng chỉ sử dụng tài liệu này cho mục đích giáo dục. Bạn cần biết rằng đây không phải là lời khuyên đầu tư.
Sau đây là tổng quan chi tiết về Sprouts Farmers Market, Inc. NASDAQ:SFM :
1. Lĩnh vực hoạt động chính Sprouts Farmers Market là một công ty bán lẻ có trụ sở tại Hoa Kỳ chuyên cung cấp thực phẩm tươi, tự nhiên và hữu cơ. Công ty điều hành một chuỗi cửa hàng tạp hóa được thiết kế để cung cấp trải nghiệm "quầy hàng nông sản" - tập trung vào nông sản, sản phẩm tốt cho sức khỏe và tuyển chọn các mặt hàng thân thiện với lối sống. Công ty này thuộc ngành bán lẻ tiêu dùng/bán lẻ thực phẩm và các phân khúc kinh doanh của công ty xoay quanh việc bán lẻ thực phẩm tự nhiên và hữu cơ tại Hoa Kỳ
2. Mô hình kinh doanh Sprouts tạo ra doanh thu chủ yếu thông qua hoạt động bán lẻ thực phẩm (doanh nghiệp đến người tiêu dùng, B2C). Khách hàng đến cửa hàng Sprouts để mua nông sản tươi, hàng hóa hữu cơ/tự nhiên đóng gói, đồ ăn nhẹ, bánh mì, thực phẩm đông lạnh và các mặt hàng tạp hóa khác. Công ty cũng đầu tư vào việc mở cửa hàng mới và tăng trưởng doanh số tại các cửa hàng hiện tại để thúc đẩy mở rộng và lợi nhuận. Ngoài ra, công ty còn tham gia vào việc mở rộng diện tích cửa hàng (địa điểm mới) và các nỗ lực nâng cao hiệu quả (tối ưu hóa quy mô cửa hàng, cải thiện biên lợi nhuận) như một phần trong mô hình của mình.
3. Sản phẩm hoặc dịch vụ chủ lực Mặc dù “sản phẩm” trong bán lẻ rất nhiều, nhưng các khía cạnh chính trong dịch vụ của Sprouts bao gồm:
Nông sản tươi sống là trung tâm của các cửa hàng (“di sản nông trại”).
Các mặt hàng tạp hóa tự nhiên, hữu cơ và thân thiện với lối sống — bao gồm các lựa chọn có nguồn gốc thực vật, không chứa gluten, phù hợp với chế độ ăn keto/paleo.
Dịch vụ cửa hàng tạp hóa bao gồm cửa hàng bán đồ ăn nhẹ, bánh mì, sữa, thịt/hải sản, thực phẩm số lượng lớn. Mặc dù không có sự phân tích công khai về doanh thu theo từng danh mục, nhưng lợi thế cạnh tranh của công ty nằm ở việc tập trung vào các sản phẩm có lợi nhuận cao, hướng đến sức khỏe.
4. Các quốc gia quan trọng cho hoạt động kinh doanh Hoạt động của Sprouts hoàn toàn nằm trong phạm vi Hoa Kỳ. Công ty điều hành hơn 400 cửa hàng trên nhiều tiểu bang. Vì thị trường tập trung vào Hoa Kỳ, khu vực quan trọng nhất là thị trường tiêu dùng nội địa Hoa Kỳ — đặc biệt là các tiểu bang nơi Sprouts có mật độ cao và nhu cầu về thực phẩm hữu cơ/tự nhiên cao.
5. Đối thủ cạnh tranh chính Các đối thủ cạnh tranh chính của Sprouts bao gồm các chuỗi cửa hàng tạp hóa khác của Hoa Kỳ, những nơi tập trung vào các sản phẩm tự nhiên/hữu cơ hoặc các siêu thị tổng hợp với nhiều loại sản phẩm tươi/tốt cho sức khỏe. Các ví dụ bao gồm:
Whole Foods Market (thuộc sở hữu của Amazon) – một chuyên gia hàng đầu về thực phẩm tự nhiên/hữu cơ.
Kroger Co. – chuỗi cửa hàng tạp hóa lớn cũng cạnh tranh về các sản phẩm tươi/lành mạnh.
Publix Super Markets – đơn vị khu vực có các thương hiệu cửa hàng và chú trọng vào trải nghiệm thực phẩm tươi ngon hơn.
Wegmans Food Markets và các chuỗi siêu thị cao cấp khác. Sự cạnh tranh nảy sinh về sự kết hợp sản phẩm, giá cả, trải nghiệm mua sắm, chất lượng tươi/sản phẩm và các dịch vụ chăm sóc khách hàng thân thiết.
6. Các yếu tố bên ngoài và bên trong góp phần vào tăng trưởng lợi nhuận Các yếu tố bên ngoài:
Nhu cầu ngày càng tăng của người tiêu dùng đối với thực phẩm tự nhiên, hữu cơ và tốt cho sức khỏe: Bình luận của Sprouts nhấn mạnh rằng các loại sản phẩm “tốt hơn cho bạn” của họ thu hút những khách hàng sẵn sàng chi nhiều tiền hơn.
Tăng trưởng doanh số bán hàng tại cùng một cửa hàng và mở cửa hàng mới: Trong thời gian gần đây, Sprouts báo cáo tăng trưởng doanh số bán hàng tại cùng một cửa hàng và doanh thu ròng.
Xu hướng vĩ mô thuận lợi hướng tới thực phẩm tươi/lành mạnh, lối sống ăn uống và trải nghiệm mua sắm tạp hóa cao cấp.
Các yếu tố bên trong:
Tối ưu hóa cửa hàng: Công ty đã thảo luận về việc cải thiện cơ cấu biên lợi nhuận và tối ưu hóa chi phí vốn (CapEx) cho mỗi cửa hàng.
Hỗn hợp sản phẩm được tuyển chọn và các sản phẩm hướng đến lối sống (có nguồn gốc thực vật, không chứa gluten, v.v.) có thể mang lại biên lợi nhuận cao hơn so với cửa hàng tạp hóa đại trà.
Chương trình khách hàng thân thiết và tiếp thị nhằm mục đích tăng khả năng giữ chân khách hàng, quy mô giỏ hàng và tần suất mua sắm. Ví dụ, các nâng cấp trong danh mục sản phẩm và sáng kiến về lòng trung thành đã được nhấn mạnh trong bình luận của các nhà phân tích.
7. Các yếu tố bên ngoài và bên trong góp phần làm giảm lợi nhuận Các yếu tố bên ngoài:
Thị trường bán lẻ thực phẩm cạnh tranh cao: áp lực lợi nhuận từ các chuỗi cửa hàng quốc gia, cửa hàng giảm giá và cửa hàng tạp hóa trực tuyến.
Lạm phát và chi phí đầu vào tăng (thực phẩm, lao động, năng lượng) có thể làm giảm biên lợi nhuận nếu giá cả tăng không được chuyển hoàn toàn cho người tiêu dùng.
Suy thoái kinh tế hoặc thay đổi trong chi tiêu của người tiêu dùng có thể làm giảm việc mua hàng tạp hóa cao cấp/có lợi cho sức khỏe.
Sự gián đoạn chuỗi cung ứng, những thay đổi về quy định (ví dụ, chi phí chứng nhận hữu cơ, thuế nhập khẩu/xuất khẩu) có thể làm tăng chi phí hoặc hạn chế tính khả dụng của sản phẩm.
Các yếu tố bên trong:
Rủi ro thực hiện khi mở rộng: việc mở cửa hàng mới đòi hỏi vốn và rủi ro rằng các địa điểm mới có thể hoạt động kém hiệu quả.
Rủi ro biên lợi nhuận nếu chi phí tiền lương/phúc lợi tăng làm xói mòn lợi nhuận hoặc nếu cần phải giảm giá để cạnh tranh.
Phụ thuộc vào định vị “tốt hơn cho bạn”; nếu thị trường ngách đó trở nên phổ biến hoặc đối thủ cạnh tranh sao chép mô hình, Sprouts có thể mất đi sự khác biệt.
Có thể quá phụ thuộc vào thị trường Hoa Kỳ (thiếu sự đa dạng hóa quốc tế).
8. Sự ổn định của ban quản lý Những thay đổi trong ban điều hành trong 5 năm qua:
Trong quá trình sàng lọc này, chúng tôi không tìm thấy danh sách đầy đủ về những thay đổi của CEO, CFO hoặc Chủ tịch trong các nguồn dễ tiếp cận. Tuy nhiên, tài liệu quan hệ nhà đầu tư của Sprouts nhấn mạnh vào các sáng kiến chiến lược và quyết định phân bổ vốn, chẳng hạn như chương trình mua lại cổ phiếu đáng kể.
Tác động đến chiến lược và văn hóa doanh nghiệp:
Công ty dường như có trọng tâm chiến lược ổn định vào các loại thực phẩm tươi sống tự nhiên/hữu cơ, cải thiện biên lợi nhuận và tăng trưởng cửa hàng; các quyết định phân bổ vốn (mở cửa hàng, kỷ luật CapEx, mua lại cổ phiếu) cho thấy ưu tiên đầu tư mạch lạc. Ví dụ, bài thuyết trình của họ ghi nhận “hồ sơ biên lợi nhuận được cải thiện về mặt cấu trúc”.
Nếu sự thay đổi lãnh đạo ở mức khiêm tốn (tức là không có sự gián đoạn lớn nào được ghi nhận công khai), thì tính liên tục về mặt chiến lược có lẽ vẫn còn nguyên vẹn. Tuy nhiên, nếu không có nhật ký thay đổi chi tiết của ban điều hành, tôi không thể đánh giá một cách chắc chắn về sự ổn định của ban quản lý ngoài những gì ngụ ý bởi tính nhất quán của chiến lược đang diễn ra.
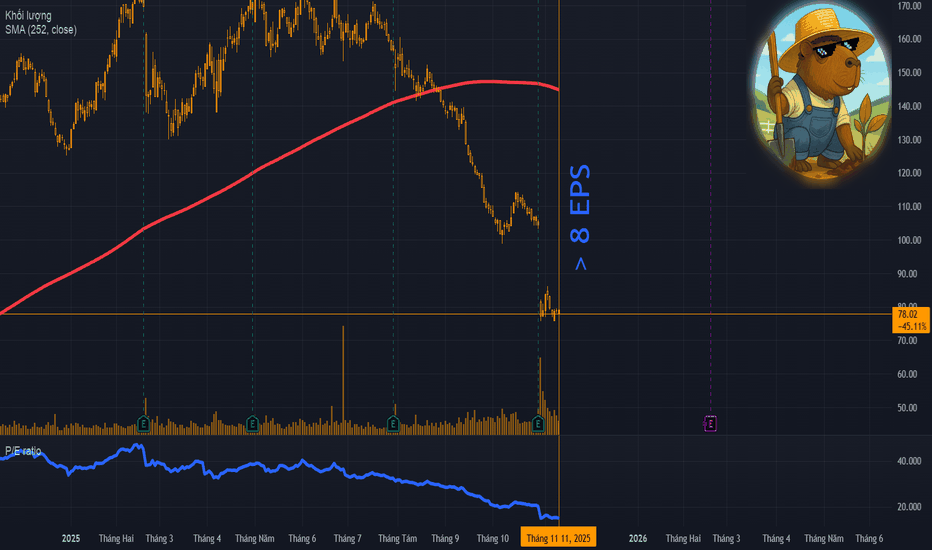
Công ty chứng minh được mức tăng trưởng ổn định dài hạn về thu nhập trên mỗi cổ phiếu và tổng doanh thu, được hỗ trợ bởi kỷ luật quản lý vốn lưu động chặt chẽ: số ngày thu tiền bán hàng dường như rất tốt, tỷ lệ nợ trên doanh thu vẫn ở mức lành mạnh và dòng tiền từ hoạt động kinh doanh, đầu tư và tài chính đều vững chắc. Các chỉ số trung bình như lợi nhuận trên vốn chủ sở hữu và biên lợi nhuận gộp cho thấy sự cải thiện ổn định, trong khi tỷ lệ chi phí hoạt động đang có xu hướng tích cực và cả hiệu quả thanh toán phải trả và hàng tồn kho vẫn ở mức cao, mặc dù tỷ lệ hiện tại không có tiến triển và cần theo dõi để cân bằng thanh khoản. Với P/E là 15, mức định giá này có vẻ hợp lý và phản ánh mức an toàn hợp lý theo bội số hiện tại. Bất chấp phản ứng hỗn loạn của thị trường đối với các báo cáo tài chính mới nhất, không có tin tức quan trọng nào được xác định có thể làm suy yếu sự ổn định hoặc chỉ ra rủi ro mất khả năng thanh toán. Xét đến hệ số đa dạng hóa là 20 và độ lệch của giá cổ phiếu hiện tại so với mức trung bình hàng năm hơn 8 EPS, phân bổ vốn 10% sẽ được lên kế hoạch theo giá đóng cửa của ngày giao dịch cuối cùng, duy trì vị thế danh mục đầu tư cân bằng tốt và mức độ tiếp xúc có kỷ luật phù hợp với các nguyên tắc đa dạng hóa.  Giá lên
 Giá lên
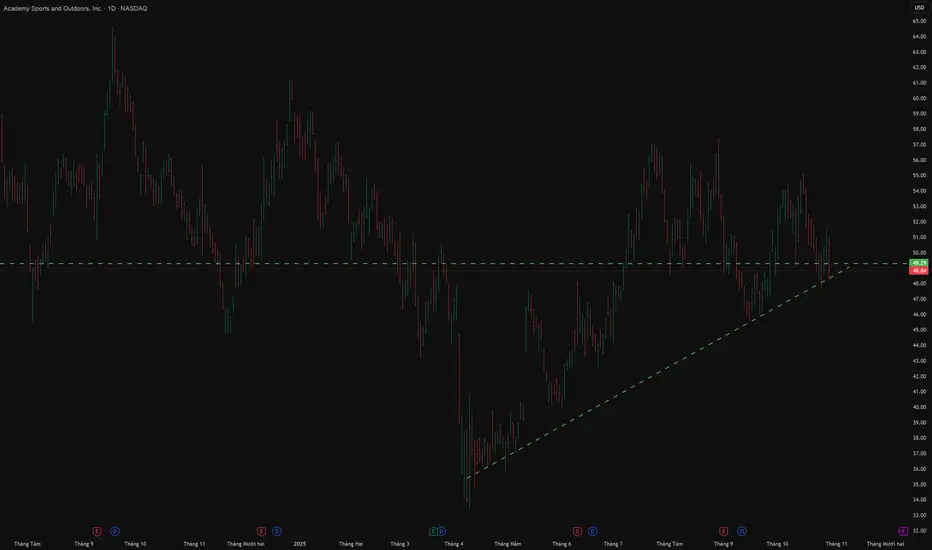
ASO US🌎Academy Sports and Outdoors là một trong những nhà bán lẻ hàng đầu về đồ thể thao và sản phẩm ngoài trời tại Hoa Kỳ.
Tính đến năm 2024-2025, công ty vận hành mạng lưới hơn 280 cửa hàng tại 18 tiểu bang và cũng đang phát triển bán hàng trực tuyến.
Các sản phẩm bao gồm đồ thể thao, giải trí ngoài trời, săn bắn và câu cá, cũng như quần áo và giày dép.
Ban quản lý báo cáo mức tăng trưởng thị phần đáng kể ở các danh mục chính.
Chương trình khách hàng thân thiết của công ty đã vượt mốc 12 triệu thành viên.
Công ty đang thể hiện sự linh hoạt trong hoạt động, giảm thiểu thành công sự phụ thuộc vào hàng nhập khẩu từ Trung Quốc.
Việc tăng tốc tăng trưởng doanh số bán hàng trực tuyến lên 18% so với cùng kỳ năm trước là một trong những điểm tích cực nổi bật nhất của báo cáo mới nhất.
Công ty đang mở rộng thành công danh mục các thương hiệu cao cấp và được săn đón, chẳng hạn như Nike và Jordan, đồng thời ra mắt các thương hiệu mới, bao gồm Berlabo và Waggle.
Giám đốc điều hành Stephen Paul Lawrence lưu ý rằng lưu lượng truy cập từ các hộ gia đình có thu nhập cao đã tăng trưởng với tốc độ hai chữ số.
Kế hoạch mở 20-25 cửa hàng mới vào năm 2025 và gần đây đã mở thêm 11 địa điểm mới trong quý 3.
Mặc dù đã đầu tư vào tăng trưởng, công ty đã kết thúc quý với 31 triệu đô la tiền mặt và vẫn duy trì được khoản tín dụng chưa giải ngân 1 tỷ đô la.
P/E 9,4
P/B 1,7
Tỷ suất cổ tức 1,1%
Bảng cân đối kế toán đang tăng trưởng qua từng năm
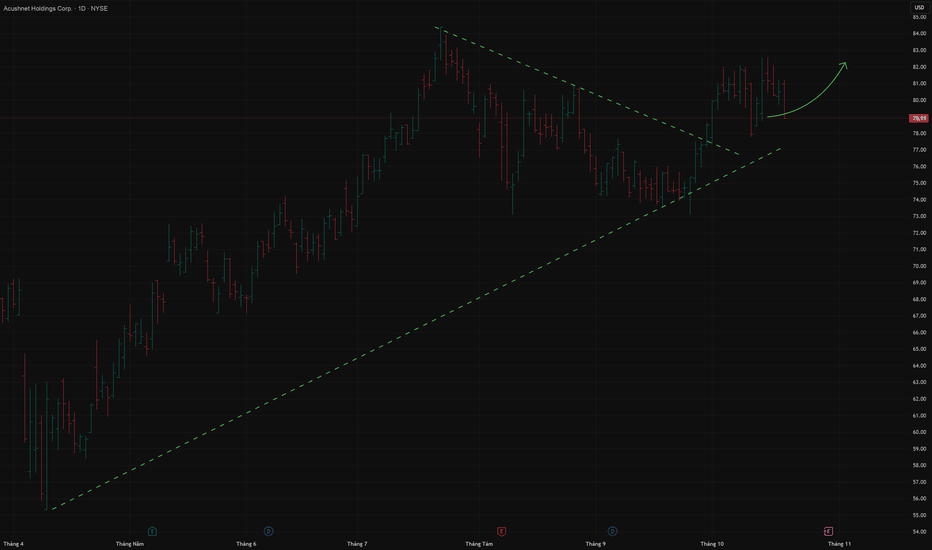
Doanh thu và lợi nhuận đã giảm dần trong vài năm qua, nhưng chúng tôi kỳ vọng tăng trưởng trong lĩnh vực này sẽ quay trở lại. GOLF US🌎Acushnet là công ty hàng đầu thế giới về thiết kế, phát triển, sản xuất và phân phối các sản phẩm golf.
Công ty hoạt động thông qua ba phân khúc chính:
Titleist: Một trong những thương hiệu nổi tiếng nhất trong thế giới golf. Thương hiệu này sản xuất dụng cụ golf chất lượng cao.
FootJoy: Một thương hiệu hàng đầu trong lĩnh vực dụng cụ golf.
Các thương hiệu khác
Năm 2024, tổng số người chơi golf tại Hoa Kỳ đạt 47,2 triệu người. Đây là một con số kỷ lục.
Số lượng người chơi trên các sân golf truyền thống tiếp tục tăng, đạt 28,1 triệu người vào năm 2024.
Trong quý 2 năm 2025, công ty cho thấy doanh thu tăng trưởng 5,4% so với cùng kỳ năm trước, đạt 720,5 triệu đô la.
Lợi nhuận ròng cũng tăng 5,8% lên 75,6 triệu đô la.
ROE: 25,69%
Biên lợi nhuận ròng: 9,24%
Tỷ suất cổ tức: 1,1%
Nhược điểm:
Chúng tôi kỳ vọng doanh thu tăng trưởng vừa phải.
Chúng tôi không kỳ vọng lợi nhuận tăng trưởng mạnh.
Gánh nặng nợ đã tăng lên kể từ năm 2022  Giá lên
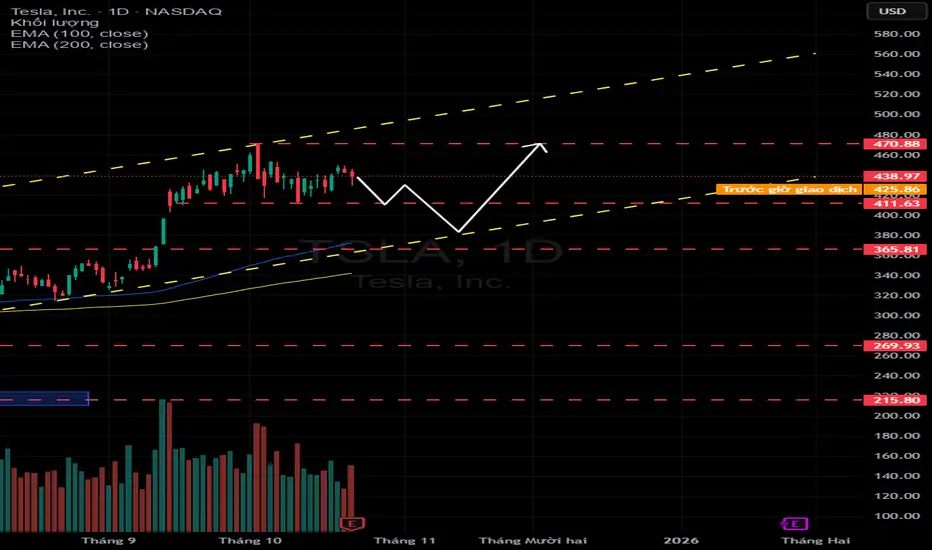
Doanh thu quý đạt kỷ lục, nhưng cổ phiếu vẫn ảm đạm!Tesla báo cáo doanh thu quý kỷ lục và dòng tiền tự do (FCF) tăng mạnh, nhờ số lượng giao xe cao nhất trong lịch sử và mức triển khai năng lượng lưu trữ kỷ lục. Biên lợi nhuận mảng ô tô vẫn thấp hơn cùng kỳ năm ngoái do chi phí vận hành cao, thuế quan và cơ cấu doanh số, nhưng công ty vẫn tạo ra dòng tiền dư thừa đáng kể. Ban lãnh đạo tiếp tục tập trung mạnh vào AI (FSD v14, thử nghiệm Robotaxi) và sản phẩm mới (Model 3/Y Standard, Model YL, Megapack 3/Megablock), đồng thời giữ quan điểm thận trọng về rủi ro vĩ mô và thương mại.
Kết quả chính
Tổng doanh thu: 28,10 tỷ USD (+12% YoY)
Lợi nhuận hoạt động GAAP / biên: 1,62 tỷ USD / 5,8%
Lợi nhuận ròng GAAP: 1,37 tỷ USD; Lợi nhuận ròng non-GAAP: 1,77 tỷ USD (EPS non-GAAP 0,50 USD)
EBITDA điều chỉnh / biên: 4,23 tỷ USD / 15,0%
Dòng tiền hoạt động / FCF: 6,24 tỷ USD / 3,99 tỷ USD (kỷ lục)
Tiền mặt & đầu tư: 41,65 tỷ USD (+4,9 tỷ USD so với quý trước)
Giao xe: 497.099 (+7% YoY); số ngày tồn kho: 10
Triển khai năng lượng lưu trữ: 12,5 GWh (+81% YoY)
Mạng Supercharger: 7.753 trạm / 73.817 cổng sạc (+16–18% YoY)
Bình luận từ ban lãnh đạo
Ban lãnh đạo vẫn lạc quan, nhấn mạnh rằng sản lượng hiện tại là nền tảng để khai thác các dịch vụ AI của công ty. Họ lưu ý về sự bất ổn ngắn hạn liên quan đến chính sách thương mại và tài khóa, nhưng các dây chuyền sản xuất sắp tới (Cybercab/Robotaxi, Semi, Megapack 3, Optimus) vẫn giữ tiềm năng thương mại mạnh.
FSD v14 bắt đầu triển khai, tích hợp phần lớn mô hình Robotaxi với khả năng xử lý các tình huống phức tạp được cải thiện. Dịch vụ Robotaxi được mở rộng ở Austin, đồng thời triển khai chương trình ride-hailing ở Bay Area để thu thập dữ liệu trước khi mở rộng thương mại toàn diện.
Ban lãnh đạo chỉ ra thuế quan tăng và rủi ro chuỗi cung ứng là yếu tố làm tăng chi phí và hạn chế khả năng định giá. Việc nguồn cung pin và hệ truyền động tại chỗ dự kiến sẽ giảm rủi ro này theo thời gian.
Năng lực đào tạo AI tăng lên khoảng 81.000 GPU lớp H100, với kế hoạch mở rộng thêm thông qua hợp tác với Samsung về sản xuất chip AI tiên tiến tại Mỹ.
Chi tiết phân khúc
Giao xe: 497.099 xe (+7% YoY); số ngày tồn kho giảm còn 10. Model 3/Y chiếm 481.166 xe.
Năng lượng lưu trữ: 12,5 GWh triển khai (+81% YoY) và lợi nhuận gộp quý kỷ lục trong mảng năng lượng (1,1 tỷ USD TTM).
Mạng lưới & dịch vụ: khoảng 7.753 trạm Supercharger và 73.817 cổng (+16–18% YoY). Phiên bản v4 đầu tiên được triển khai, với mật độ công suất và khả năng truyền tải cao hơn.
 Đào tạo