The Redoubling. BRBR: Ông vua mới của dinh dưỡng thể thao?Giới thiệu về Redoubling
Redoubling là dự án nghiên cứu của riêng tôi, được thiết kế để trả lời câu hỏi sau: Phải mất bao lâu để tôi tăng gấp đôi vốn của mình? Mỗi bài viết sẽ tập trung vào một công ty khác nhau mà tôi đã thêm vào danh mục đầu tư mẫu của mình. Tôi sẽ sử dụng giá đóng cửa của nến cuối cùng trong ngày vào ngày bài viết được xuất bản làm giá giao dịch. Tôi sẽ đưa ra mọi quyết định dựa trên phân tích cơ bản. Hơn nữa, tôi sẽ không sử dụng đòn bẩy trong các tính toán của mình, nhưng tôi sẽ giảm vốn của mình theo số tiền hoa hồng (0,1% cho mỗi giao dịch) và thuế (20% lợi nhuận vốn và 25% cổ tức). Để biết giá cổ phiếu hiện tại của công ty, chỉ cần nhấp vào nút Phát trên biểu đồ. Nhưng vui lòng chỉ sử dụng tài liệu này cho mục đích giáo dục. Bạn cần biết rằng đây không phải là lời khuyên đầu tư.
Dưới đây là tổng quan chi tiết về BellRing Brands, Inc. (mã chứng khoán: BRBR )
1. Lĩnh vực hoạt động chính
BellRing Brands là một công ty dinh dưỡng tiêu dùng tập trung vào danh mục “dinh dưỡng tiện lợi”. Công ty tiếp thị các sản phẩm có nguồn gốc từ protein (sữa lắc pha sẵn, bột và thanh dinh dưỡng) dưới các thương hiệu chính như Premier Protein, Dymatize và PowerBar. BellRing hoạt động như một công ty mẹ giám sát các doanh nghiệp thương hiệu này và tập trung vào việc mở rộng quy mô phân phối, thâm nhập và đổi mới trong lĩnh vực dinh dưỡng.
2. Mô hình kinh doanh
BellRing tạo ra doanh thu bằng cách bán các sản phẩm dinh dưỡng (sữa lắc, bột, thanh) thông qua nhiều kênh (ví dụ: câu lạc bộ, bán lẻ đại trà, thương mại điện tử, tiện lợi, đặc sản) tại Hoa Kỳ và quốc tế. Mô hình của công ty chủ yếu là B2C (doanh nghiệp đến người tiêu dùng) thông qua các kênh bán lẻ và trực tiếp, nhưng cũng dựa vào quan hệ đối tác với các nhà bán lẻ, nhà phân phối và nhà đồng sản xuất để xử lý sản xuất, sản xuất theo hợp đồng, hậu cần và không gian kệ hàng. BellRing cũng đầu tư vào tiếp thị, xây dựng thương hiệu và thâm nhập vào hộ gia đình để thúc đẩy việc mua hàng lặp lại và tăng trưởng tỷ lệ mua.
3. Sản phẩm hoặc dịch vụ chủ lực
Các thương hiệu và dòng sản phẩm chính của BellRing là:
Premier Protein : thương hiệu chủ lực của hãng, cung cấp các loại sữa lắc protein pha sẵn, dạng bột và đồ uống protein giải khát. Đây là công ty đóng góp lớn nhất trong danh mục đầu tư của họ.
Dymatize : thiên về các loại bột protein dinh dưỡng thể thao/hiệu suất cao và các sản phẩm liên quan.
PowerBar : một thương hiệu thanh dinh dưỡng lâu đời, đóng vai trò là phần mở rộng quốc tế/liên danh mục.
4. Các quốc gia quan trọng cho doanh nghiệp
Trong khi thị trường chính của BellRing là Hoa Kỳ, công ty đang nỗ lực mở rộng sự hiện diện quốc tế của mình. Sự tăng trưởng quốc tế của Dymatize được coi là động lực tích cực. Thương hiệu PowerBar cũng đã có mặt tại hơn 35 thị trường quốc tế, đặc biệt là ở Châu Âu. Tuy nhiên, BellRing thường được mô tả là một “công ty dinh dưỡng thuần túy của Hoa Kỳ” với tham vọng toàn cầu hóa hơn nữa. Do phần lớn phạm vi phân phối và người tiêu dùng tập trung ở Hoa Kỳ nên các kênh bán lẻ trong nước, thương mại điện tử và tiện lợi đặc biệt quan trọng.
5. Đối thủ cạnh tranh chính
BellRing cạnh tranh trong lĩnh vực thực phẩm, đồ uống và dinh dưỡng rộng hơn. Các công ty cạnh tranh và ngang hàng chính bao gồm:
Medifast, Inc. (sản phẩm dinh dưỡng / chế độ ăn kiêng & chăm sóc sức khỏe).
Các công ty hàng tiêu dùng và đồ uống lớn như Coca-Cola, Unilever, Keurig Dr Pepper, Hershey (thông qua nhánh đồ uống/dinh dưỡng).
Các công ty dinh dưỡng/thực phẩm bổ sung chuyên biệt trong lĩnh vực protein, sức khỏe/sức khỏe tốt.
Theo Craft, các đối thủ cạnh tranh bao gồm Amy's Kitchen và những công ty khác trong lĩnh vực dinh dưỡng/thực phẩm lân cận.
Trong các so sánh tổng hợp hơn về ngành, BellRing được xếp vào nhóm các công ty chế biến thực phẩm và tiêu dùng không theo chu kỳ.
6. Các yếu tố bên ngoài và bên trong góp phần vào tăng trưởng lợi nhuận
Các yếu tố bên ngoài
Xu hướng vĩ mô hướng tới sức khỏe, thể chất và dinh dưỡng chức năng: Khi người tiêu dùng ngày càng tìm kiếm các sản phẩm có protein, nhãn sạch, tiện lợi và lợi ích chức năng, BellRing đang ở vị thế tốt để nắm bắt nhu cầu.
Tỷ lệ thâm nhập thấp trong các phân khúc sản phẩm chính: Công ty lưu ý rằng sữa lắc vẫn là một phân khúc có tỷ lệ thâm nhập hộ gia đình tương đối thấp (ví dụ: 48% ở một số kênh được theo dõi), ngụ ý có khả năng tăng trưởng.
Mở rộng phân phối và các kênh mới (thương mại điện tử, tiện lợi): Tăng trưởng trên các kênh chưa được theo dõi, doanh số bán hàng quốc tế và nền tảng kỹ thuật số có thể mở rộng phạm vi tiếp cận.
Chu kỳ hàng hóa và chi phí đầu vào giảm: Xu hướng thuận lợi về chi phí nguyên liệu thô hoặc đầu vào (hoặc biện pháp phòng ngừa) có thể cải thiện biên lợi nhuận. Trong quý 4 năm 2024, công ty đã trích dẫn sự giảm phát chi phí đầu vào ròng là nguyên nhân góp phần làm tăng biên lợi nhuận.
Các yếu tố bên trong
Sức mạnh thương hiệu và mức độ thâm nhập hộ gia đình tăng trưởng: Premier Protein đã chứng kiến mức tăng trưởng mạnh mẽ về mức độ thâm nhập, hỗ trợ nhu cầu thường xuyên.
Mở rộng quy mô cung ứng và sản xuất: BellRing đã xây dựng mạng lưới đồng sản xuất và tăng nguồn cung cấp sản phẩm lắc để loại bỏ các hạn chế.
Hiệu quả hoạt động và mở rộng biên lợi nhuận: Công ty sử dụng kỷ luật chi phí, mua sắm, phí sản xuất (ví dụ phí đạt được) và các chiến lược phòng ngừa rủi ro.
Chương trình mua lại cổ phiếu: Công ty chủ động mua lại cổ phiếu để hoàn vốn và hỗ trợ tăng trưởng thu nhập trên mỗi cổ phiếu.
Đổi mới và mở rộng sản phẩm: Ra mắt sản phẩm mới trong lĩnh vực dinh dưỡng có thể thúc đẩy tăng trưởng về khối lượng và doanh thu.
7. Các yếu tố bên ngoài và bên trong góp phần làm giảm lợi nhuận
Các mối đe dọa bên ngoài
Cạnh tranh gay gắt và thị trường bão hòa: Thị trường đồ uống dinh dưỡng/thực phẩm chức năng đang rất sôi động với nhiều công ty có nguồn vốn dồi dào. Việc mất không gian trưng bày hoặc áp lực khuyến mại có thể làm giảm biên lợi nhuận.
Cắt giảm sức mạnh của nhà bán lẻ và hàng tồn kho: Trong quý 3 năm 2025, BellRing tiết lộ rằng các nhà bán lẻ lớn đã cắt giảm nguồn cung trong nhiều tuần, dự kiến sẽ tạo ra lực cản tăng trưởng.
Lạm phát chi phí đầu vào và biến động hàng hóa: Chi phí tăng hoặc việc phòng ngừa rủi ro định giá theo thị trường không thuận lợi có thể làm giảm biên lợi nhuận.
Rủi ro về quy định, nhãn mác hoặc tuyên bố về sức khỏe: Trong lĩnh vực thực phẩm, đồ uống và dinh dưỡng, những thay đổi về quy định liên quan đến thực phẩm bổ sung, tuyên bố về sức khỏe hoặc nhãn mác có thể gây ra chi phí.
Rủi ro pháp lý/kiện tụng: BellRing tiết lộ một thỏa thuận dàn xếp toàn tập trị giá 90 triệu đô la liên quan đến vụ kiện tụng trước đây (Joint Juice).
Điểm yếu bên trong
Quá phụ thuộc vào các thương hiệu cốt lõi/danh mục sản phẩm: Nếu Premier Protein hoạt động kém hiệu quả, sự tập trung doanh thu của công ty có thể gây ra rủi ro.
Rủi ro thực hiện hoạt động: Mở rộng quy mô sản xuất, gián đoạn chuỗi cung ứng, kiểm soát chất lượng không tốt hoặc sai sót trong tiếp thị có thể gây tổn hại đến tăng trưởng.
Dự phòng pháp lý/dự phòng bất ngờ: Khoản dự phòng cho các vấn đề pháp lý trong quý 3 năm 2025 ảnh hưởng đến kết quả kinh doanh, kéo theo lợi nhuận hoạt động.
8. Sự ổn định của quản lý
Những thay đổi trong ban điều hành trong 5 năm qua
Darcy Horn Davenport giữ chức Chủ tịch kiêm Tổng giám đốc điều hành và là thành viên hội đồng quản trị. Trước đây, bà đã lãnh đạo doanh nghiệp Active Nutrition của Post trước khi BellRing tách ra.
Paul Rode là Giám đốc tài chính, có nhiều kinh nghiệm trong lĩnh vực dinh dưỡng và từng đảm nhiệm các vai trò trước đây tại Post, bao gồm chức vụ Giám đốc tài chính của Active Nutrition tại Post.
Vào ngày 30 tháng 7 năm 2025, BellRing thông báo rằng Elliot H. Stein, Jr. sẽ từ chức khỏi Hội đồng quản trị kể từ ngày 30 tháng 9 năm 2026. Đồng thời, Thomas P. Erickson được bổ nhiệm làm giám đốc độc lập chính, Shawn W. Conway trở thành Chủ tịch Ủy ban Bồi thường và Quản trị, và Jennifer Kuperman tham gia Ủy ban điều hành.
Những thay đổi này được mô tả là sự phân công lại ban quản trị/ủy ban hơn là sự thay đổi ban điều hành.
Tác động đến chiến lược / văn hóa doanh nghiệp
Đội ngũ quản lý cấp cao có vẻ tương đối ổn định, gần đây không có sự thay đổi lớn nào về CEO hay CFO. Những thay đổi trong hội đồng quản trị có vẻ liên quan nhiều hơn đến vai trò của các ủy ban và kế hoạch kế nhiệm hơn là một sự thay đổi triệt để. Dưới sự lãnh đạo của Davenport, công ty đã thực hiện các chiến lược tăng trưởng mạnh mẽ, thâm nhập thương hiệu và mở rộng nguồn cung, cho thấy tính liên tục và sự thống nhất giữa quản lý và chiến lược. Việc điều chỉnh hội đồng quản trị nhằm mục đích tạo điều kiện cho sự liên tục diễn ra suôn sẻ hơn là làm gián đoạn định hướng, điều này có thể hỗ trợ niềm tin của nhà đầu tư.
Tại sao tôi lại thêm công ty này vào danh mục mô hình của mình?
Tôi đã xem xét những điều cơ bản của công ty và có vẻ như thu nhập trên mỗi cổ phiếu hiện không tăng, nhưng tổng doanh thu đang tăng đều đặn theo thời gian. Điều này, kết hợp với tỷ lệ nợ trên doanh thu thấp và dòng tiền hoạt động, đầu tư và tài chính ổn định, tạo nên nền tảng tốt cho bảng cân đối kế toán. Một số điều khác cần lưu ý là lợi nhuận trên vốn chủ sở hữu và biên lợi nhuận gộp đang tăng đều đặn, tỷ lệ hiện tại mạnh và khả năng chi trả lãi vay tuyệt vời. Tất cả những điều này cho thấy tính thanh khoản và khả năng thanh toán đều vững chắc. Với P/E là 20,36, tôi nghĩ mức định giá này khá thú vị xét theo những yếu tố cơ bản này và phù hợp với xu hướng tăng trưởng cân bằng.
Tôi không tìm thấy bất kỳ tin tức quan trọng nào có thể đe dọa đến sự ổn định của công ty hoặc dẫn đến tình trạng mất khả năng thanh toán. Xét đến hệ số đa dạng hóa là 20 và độ lệch quan sát được của giá cổ phiếu hiện tại so với mức trung bình hàng năm là hơn 16 EPS, tôi quyết định phân bổ 15% vốn của mình vào công ty này theo giá đóng cửa của thanh giá hàng ngày cuối cùng.
Tổng quan danh mục đầu tư
Dưới đây là ảnh chụp màn hình từ công cụ Danh mục đầu tư của TradingView. Tôi đã sử dụng 100.000 đô la làm vốn ban đầu cho danh mục đầu tư mẫu. Tôi sẽ cập nhật những ảnh chụp màn hình này khi tôi thêm giao dịch mới.
 Giá lên

MD US ( Pediatrix Medical) long🇺🇸 #invest #MD
Pediatrix Medical Group chuyên cung cấp dịch vụ chăm sóc chuyên khoa cho phụ nữ, trẻ sơ sinh và trẻ em.
Bao gồm các lĩnh vực hoạt động sau:
Chăm sóc trẻ sơ sinh
Chăm sóc chu sinh
Các chuyên khoa nhi
Các dịch vụ khác, bao gồm sàng lọc thính lực trẻ sơ sinh, phát triển y tế từ xa, v.v.
Công ty hợp tác với các bệnh viện, cung cấp dịch vụ quản lý khoa lâm sàng và nhân sự. Bao gồm các chức năng hành chính như thanh toán và nhân sự.
Pediatrix hoạt động tại 36 tiểu bang, hợp tác với gần 400 bệnh viện và quy tụ hơn 4.400 bác sĩ và chuyên gia lâm sàng.
Báo cáo cho thấy:
EPS 0,53 đô la (dự báo 0,42 đô la); Doanh thu 468,84 triệu đô la (dự báo 464,37 triệu đô la)
Ước tính EBITDA điều chỉnh cả năm tăng lên 245-255 triệu đô la
Chi phí tiền lương tăng chậm hơn
OCF 138 triệu đô la (tăng từ 109 triệu đô la một năm trước)
Nợ ròng giảm xuống còn khoảng 380 triệu đô la
Chương trình mua lại cổ phiếu trị giá 250 triệu đô la đã được triển khai
Lợi nhuận giảm xuống mức âm trong năm 2024; công ty đã báo cáo lợi nhuận dương trong báo cáo mới nhất
EPS đã trở lại mức dương. Chúng tôi kỳ vọng chỉ số này sẽ tiếp tục dương.
Valuation
Forward P/E 8.7
P/S 0.7
EV/EBITDA 7.2  Giá lên

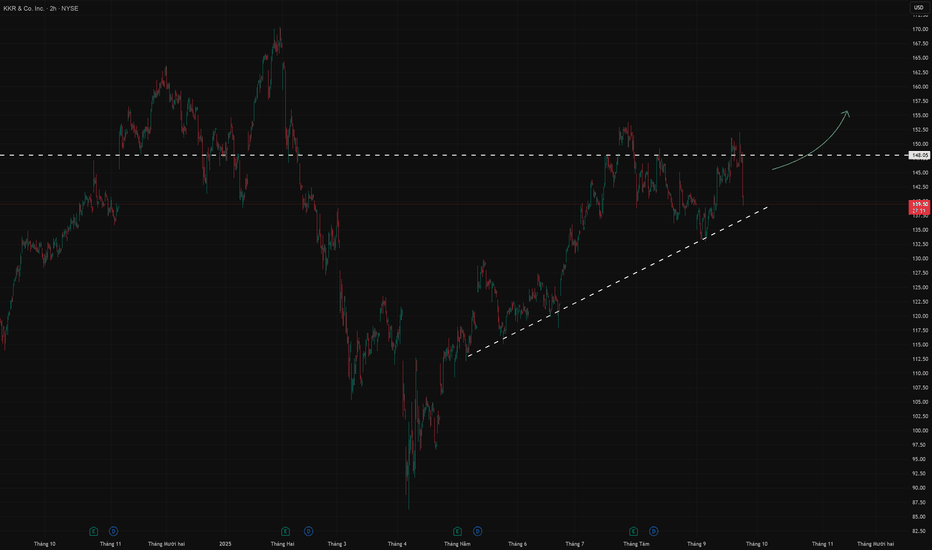
KKR US Long🇺🇸 #Invest #KKR #US
KKR là một công ty đầu tư chuyên về các khoản đầu tư thay thế, bao gồm vốn cổ phần tư nhân, tín dụng, bất động sản và cơ sở hạ tầng.
Năm 2025, công ty đã hoàn tất việc mua lại 25% cổ phần của doanh nghiệp nhiên liệu sinh học Enilive của Ý với giá 2,94 tỷ euro, củng cố vị thế của mình trong lĩnh vực năng lượng.
KKR đang đa dạng hóa hoạt động, bao gồm cả bảo hiểm thông qua công ty con Global Atlantic. Điều này đảm bảo dòng tiền ổn định.
Báo cáo Quý 2 năm 2025
EPS đạt 1,18 đô la, cao hơn 4,42% so với dự báo
Doanh thu phí và hoa hồng (FRE): đạt 887 triệu đô la (tương đương 0,98 đô la mỗi cổ phiếu), mức cao kỷ lục của công ty và tăng trưởng 17% so với cùng kỳ năm trước
Tài sản được quản lý (AUM): tăng 14% lên 686 tỷ đô la, trong khi tài sản được quản lý dựa trên phí (FPAUM) cũng tăng 14% lên 556 tỷ đô la
Mua lại HealthCare Royalty Partners: bổ sung thêm khoảng 3 tỷ đô la vào AUM
Ban lãnh đạo tái khẳng định các mục tiêu năm 2026, bao gồm huy động hơn 300 tỷ đô la và tăng thu nhập hoạt động bảo hiểm lên 250 triệu đô la mỗi quý
Tập trung vào các xu hướng lớn như chuyển đổi năng lượng, chuyển dịch sản xuất về nước và an ninh  Giá lên
Báo cáo thì tốt, nhưng không có động lực cổ phiếuMSFT đã tăng khoảng 555 đô la sau báo cáo và đạt vốn hóa thị trường 4,1 nghìn tỷ đô la.
Điều này xảy ra vì báo cáo đã vượt xa kỳ vọng về các chỉ số chính.
Báo cáo quý gần đây nhất cho thấy kết quả kỷ lục.
Doanh thu trong quý đạt 76,4 tỷ đô la (tăng 18% so với cùng kỳ năm trước).
Lợi nhuận ròng đạt 27,2 tỷ đô la (tăng 24% so với cùng kỳ năm trước).
EPS đạt 3,65 đô la, vượt kỳ vọng của các nhà phân tích.
Tuy nhiên, cổ phiếu đang giảm và đã xuống dưới mức trước khi báo cáo được công bố.
Chi phí vốn đầu tư (Capex) tăng lên 24,2 tỷ đô la (tăng 27% so với cùng kỳ năm trước)
Trong năm tài chính 2026, ban quản lý dự báo chi phí vốn đầu tư sẽ tiếp tục tăng trưởng (hơn 30 tỷ đô la chỉ riêng trong Quý 1).
Chi phí hoạt động tăng 6% so với cùng kỳ năm trước do đầu tư vào AI và kỹ thuật.
Công ty ghi nhận 1,71 tỷ đô la chi phí khác trong quý, một phần liên quan đến khoản lỗ từ các khoản đầu tư cổ phần (có thể là vào OpenAI).
Trong cuộc gọi với các nhà đầu tư, ban quản lý công ty đã cảnh báo những người tham gia thị trường về việc biên lợi nhuận tiếp tục bị thu hẹp trong ngắn hạn và chi tiêu vốn cao hơn dự kiến cho cơ sở hạ tầng AI.
Theo đó, điều này đặt ra câu hỏi về khả năng sinh lời trong tương lai của cả các khoản đầu tư và kết quả kinh doanh của toàn công ty, sẽ được công bố trong các báo cáo sắp tới.
Các nhà đầu tư chuyên nghiệp đã bắt đầu thay đổi mô hình DCF của họ theo dữ liệu mới.
Từ góc độ "công nghệ", chúng ta đang thấy động lực yếu hơn trên thị trường nói chung.
Rõ ràng những bình luận của công ty đã phá vỡ xu hướng tăng đã được quan sát thấy trong những tháng gần đây.
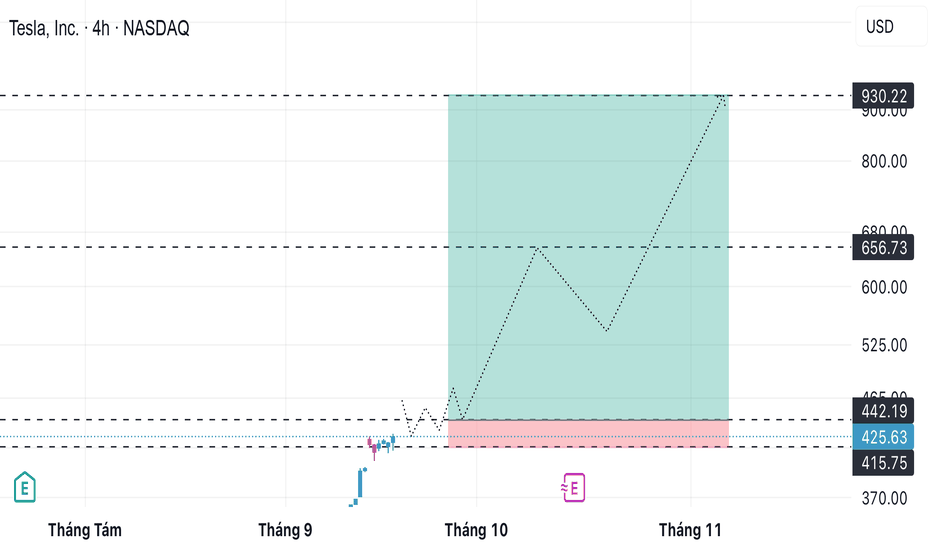
Chúng tôi kỳ vọng tâm lý thị trường cổ phiếu sẽ tiếp tục nguội lạnh, một khoảng cách khác sẽ được thu hẹp từ bên dưới và giá sẽ giảm xuống mức 400-420 đô la.  Giá xuống

 Giá lên
 Giá xuống

Intel còn hy vọng nào không?Hy vọng le lói
Năm 2025, công ty bước vào giai đoạn cải tổ. Một nhà cải cách – Lip-Du Tana – được bổ nhiệm làm CEO. Các cải cách mới của ông mang tính triệt để nhưng hoàn toàn cần thiết trong bối cảnh công ty đang trên bờ vực sụp đổ. Bao gồm:
Cải tổ cơ cấu tổ chức: tinh gọn bộ máy, rút ngắn chuỗi chỉ huy, tập trung củng cố mảng “kỹ thuật” của công ty, đồng thời CEO trực tiếp giám sát các lĩnh vực then chốt.
Cắt giảm nhân sự và thay đổi nhân sự cấp cao: Intel sa thải khoảng 15% lực lượng lao động, tương đương khoảng 25.000 nhân viên trên toàn cầu. Một số thành viên HĐQT và ban giám đốc được thay thế bằng những người dày dặn kinh nghiệm và am hiểu ngành bán dẫn. Công ty cũng ban hành chính sách yêu cầu nhân viên trở lại văn phòng thay vì làm việc từ xa nhằm nâng cao hiệu suất.
Cắt giảm đầu tư và tối ưu hóa hoạt động: việc mở rộng công suất sản xuất từ nay chỉ thực hiện dựa trên các đơn hàng cụ thể. Các kế hoạch xây dựng nhà máy ở Đức và Ba Lan bị đình chỉ. Một số bộ phận lắp ráp và đóng gói được chuyển sang các quốc gia chi phí thấp như Việt Nam.
Ban đầu, thị trường đón nhận tin tức tái cấu trúc một cách tích cực. Sự hứng khởi được thúc đẩy bởi tuyên bố hỗ trợ từ chính phủ Mỹ cùng loạt tin đồn về các đơn hàng và quan hệ hợp tác tiềm năng. Điều này đã giúp cổ phiếu tăng 43% trong tháng 2 năm nay.
Tuy nhiên, không may cho Intel, thị trường nhanh chóng nhận ra rằng các cải cách của CEO mới gần như chỉ tập trung vào cắt giảm chi phí, mà không đưa ra kế hoạch rõ ràng nào để tăng lợi nhuận. Hy vọng về các đơn hàng mới đã tan biến, và sự hỗ trợ từ chính phủ Mỹ ngày càng trở thành gánh nặng thay vì cơ hội cho Intel.
Về mặt tài chính, tình hình của Intel bất lợi cho công ty và đáng lo ngại với cổ đông. Công ty đang nợ nần và tiếp tục thua lỗ, khoản lỗ thậm chí gia tăng bất chấp các biện pháp cắt giảm chi phí. Điều duy nhất Intel cắt giảm được là doanh thu, từ gần 80 tỷ USD năm 2021 xuống còn 53 tỷ USD năm nay. Intel hiện vẫn tụt lại rất xa so với các đối thủ trên hầu hết mọi phương diện. Một tia hy vọng cho nhà đầu tư có thể đến từ hệ số định giá hiện tại rất thấp, đặc biệt khi so với đối thủ và toàn ngành. Tuy nhiên, những hệ số định giá thấp kéo dài lâu như vậy thường không phải là ngẫu nhiên.
Boeing 2.0
Thị trường đã phản ứng tích cực với thông tin chính phủ Mỹ tham gia vào Intel. Tâm lý thị trường càng được cải thiện khi có thông báo về việc ngân hàng đầu tư Nhật Bản SoftBank mua một lượng lớn cổ phiếu. Nhờ những thông tin này, giá cổ phiếu đã tăng hơn 22% so với mức đáy vào tháng 7.
Tuy nhiên, một câu hỏi rất quan trọng được đặt ra: liệu có thực sự có lý do để ăn mừng không?
Trước hết, cần lưu ý rằng cổ phiếu mà chính phủ Mỹ sở hữu không phải, như một số tiêu đề báo chí nói, được mua trên thị trường hay từ Intel, mà là cổ phiếu mới được phát hành riêng cho chính phủ Mỹ. Việc này pha loãng giá trị của cổ phiếu hiện hữu, trực tiếp và tiêu cực ảnh hưởng đến các cổ đông hiện tại.
Một trở ngại khác đối với giá trị Intel là mục tiêu của chính phủ Mỹ, điều mà nhiều nhà đầu tư dường như bỏ qua. Trước hết, chính phủ Mỹ không quan tâm đến việc chăm sóc cổ đông hay giá cổ phiếu. Việc nắm giữ Intel là một sáng kiến chiến lược về quốc phòng và là cơ hội để tạo thêm đòn bẩy đàm phán trong chiến tranh thương mại mà Mỹ đang tiến hành với toàn thế giới.
Hơn nữa, chính sách và quyết định hiện tại của chính quyền tổng thống mới không cho thấy họ có kỹ năng cần thiết để quản lý một công ty tham gia vào các quy trình công nghệ phức tạp nhất trên hành tinh. Chính quyền mới cũng đã thể hiện sẵn sàng hy sinh sự ổn định kinh tế và tài chính dài hạn để đạt các thành công chính trị hoặc ý thức hệ ngắn hạn.
Dựa trên những thông tin này, Intel đang dần vẽ ra con đường giống Boeing trong ngành bán dẫn. Tức là một công ty tồn tại trên thị trường chủ yếu nhờ rào cản gia nhập cao, trợ cấp từ chính phủ và đơn hàng trong ngành quốc phòng.
Hiện tại, rất khó để hình dung một kịch bản tích cực cho cổ phiếu Intel. Có khả năng cổ phiếu sẽ hồi phục từ đáy nhờ các khoản đầu tư được kích thích bởi lãi suất thấp và hợp tác với chính phủ. CEO mới cũng đã thể hiện sự can đảm và sẵn sàng thực hiện các cải cách triệt để nhưng có suy tính, điều mà công ty đã rất cần trong thời gian dài.
Các hợp đồng béo bở với ngành quốc phòng, mà Intel và cổ đông kỳ vọng, các đối tác với hiệu suất tốt hơn, và khả năng giành lại thị phần hoặc bắt kịp trong lĩnh vực AI hiện tại vẫn chỉ là suy đoán, chưa có chiến lược rõ ràng để đạt được những mục tiêu này. Tuy nhiên, điều đó không phải là không thể. Rất nhiều sẽ phụ thuộc vào chính sách của chính phủ và vị trí của Intel trong đó.
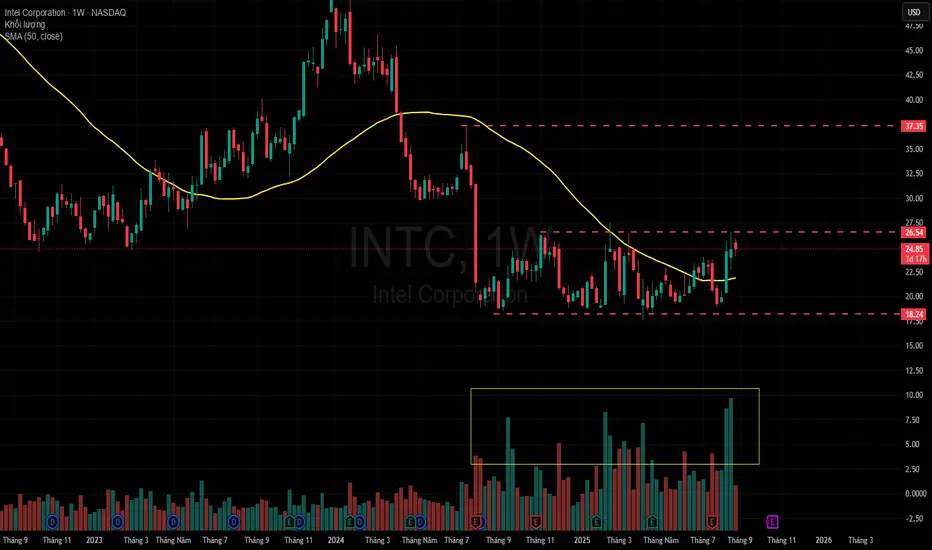
Phân tích biểu đồ cổ phiếu Intel:
Gía cổ phiếu Intel đã sideway trong vòng hơn 1 năm qua trong biên độ 18-25 USD/cp. Và thấy rõ đây là vùng giá mà xuất hiện lượng volume lớn hơn rất nhiều so với những giai đoạn trước. Đây có thể tín hiệu cho thấy có một sự hấp dẫn mãnh liệt đối với các nhà đầu tư với mức định giá hiện tại của Intel. Một yếu tố then chốt để cổ phiếu có thể quay trở lại xu hướng tăng, đó chính là bứt phá ra khỏi vùng sideway này một cách mạnh mẽ. Nếu làm được điều này, có lẽ chúng ta sẽ thấy được một nhịp tăng trưởng mạnh của Intel trong tương lai. Musk cược lớn vào AI giữa khủng hoảng ngành ô tô?Công ty công nghệ hay chỉ là nhà sản xuất ô tô?
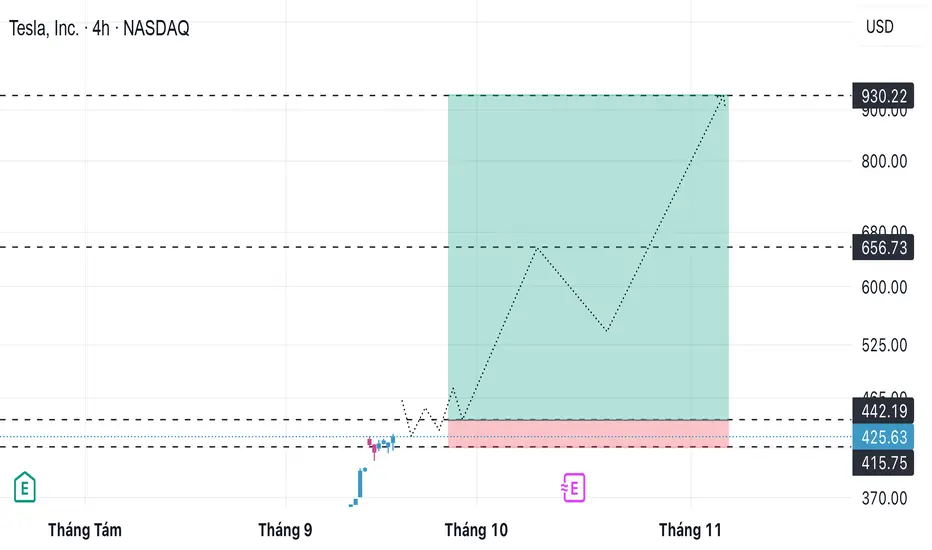
Kết quả kinh doanh quý 2/2025 cho thấy Tesla đang ở ngã ba đường, đối mặt với bối cảnh đầy thách thức. Số xe giao giảm 13% xuống còn 384.122 chiếc, kéo theo doanh thu giảm 12% còn 22,5 tỷ USD. Lợi nhuận ròng cũng giảm 16%, còn 1,17 tỷ USD, trong khi dòng tiền tự do chỉ đạt 146 triệu USD – phản ánh rõ áp lực lên hiệu quả hoạt động và nhu cầu đầu tư cao.
Nguyên nhân chính đến từ sự cạnh tranh gay gắt, đặc biệt từ các đối thủ Trung Quốc như BYD và Geely, trong khi Tesla vẫn chậm đưa ra dòng xe giá rẻ. Các mẫu chủ lực như Model Y và Cybertruck gặp khó khăn về nhu cầu, còn hình ảnh thương hiệu đang bị ảnh hưởng bởi các hoạt động chính trị gây tranh cãi của Elon Musk – nhất là tại Mỹ và châu Âu.
Bất chấp những khó khăn này, Tesla không chỉ giảm thiểu tác động của sự sụt giảm doanh số ô tô mà còn đang mạnh mẽ mở rộng mảng năng lượng, vốn đang nổi lên như một trụ cột quan trọng trong hoạt động của công ty. Công ty đã triển khai 9,6 GWh công suất lưu trữ năng lượng, đạt kỷ lục triển khai mới, và mạng lưới Supercharger của công ty đã mở rộng thêm gần 3.500 điểm, củng cố hệ sinh thái và hỗ trợ khách hàng của Tesla. Động thái chiến lược này nhấn mạnh nỗ lực đồng bộ của Tesla nhằm đa dạng hóa các nguồn doanh thu.
Trọng tâm hướng tới tương lai của công ty cũng thể hiện rõ qua các khoản đầu tư đáng kể vào công nghệ tự hành và AI. Dịch vụ Robotaxi thí điểm đã được triển khai tại Austin và công ty tiếp tục cải tiến phần mềm Tự lái hoàn toàn (FSD), nền tảng cho tham vọng cách mạng hóa giao thông vận tải. Elon Musk đã nêu rõ tầm nhìn về Tesla với tư cách là công ty hàng đầu về robot và AI, nhấn mạnh rằng các dịch vụ và công nghệ trong tương lai có thể mở ra giá trị đáng kể cho công ty. Đồng thời, Tesla đã bắt đầu sản xuất các mẫu xe giá rẻ ban đầu, với sản lượng dự kiến sẽ tăng tốc trong nửa cuối năm, có khả năng đảo ngược xu hướng bán hàng tiêu cực và thu hút khách hàng mới. Tuy nhiên, cần lưu ý rằng Robotaxi đã phải đối mặt với sự cạnh tranh đáng kể ở nhiều thành phố phía Tây Hoa Kỳ, chủ yếu từ Waymo. Điều này cho thấy rằng mặc dù Tesla từ lâu đã nắm giữ vị trí thống lĩnh trong lĩnh vực xe điện, nhưng chưa chắc đã đảm bảo được vị trí hàng đầu trong lĩnh vực gọi xe tự hành.
Vị thế tài chính vững mạnh của công ty được củng cố bởi số dư tiền mặt và đầu tư kỷ lục 36,8 tỷ đô la, cho phép công ty linh hoạt theo đuổi các dự án tốn kém và quản lý rủi ro kinh tế vĩ mô và thị trường. Tuy nhiên, các nhà đầu tư nhận thức được rằng những thách thức ngắn hạn, chẳng hạn như việc hết hạn tín dụng thuế xe điện tại Hoa Kỳ và việc tăng thuế đối với nguyên liệu thô, có thể ảnh hưởng đến kết quả kinh doanh trong các quý tới.
Phản ứng của thị trường đối với báo cáo thu nhập khá tích cực, với giá cổ phiếu tăng 0,6%, cho thấy niềm tin của nhà đầu tư vào tiềm năng của Tesla trên các lĩnh vực trọng điểm như AI, tự động hóa và năng lượng, bất chấp những thất vọng về tài chính hiện tại. Tuy nhiên, mức tăng trưởng ban đầu này đã nhanh chóng bị vô hiệu hóa. Tuy nhiên, những phát biểu sau đó của Elon Musk có thể vẫn ảnh hưởng đáng kể đến nhận định về hiệu suất của công ty.
Tóm lại, quý II năm 2025 của Tesla phản ánh sự cân bằng tinh tế giữa những thách thức của thị trường và một cuộc chuyển đổi kinh doanh đầy tham vọng. Việc giao hàng giảm sút và lợi nhuận thấp hơn đòi hỏi phải thích ứng nhanh chóng, tuy nhiên công ty đang đầu tư mạnh vào việc phát triển các dịch vụ tự hành và phân khúc năng lượng, đồng thời chuẩn bị cho sự tăng trưởng đáng kể thông qua các mẫu xe giá cả phải chăng hơn. Kết quả không gây bất ngờ tiêu cực như báo cáo quý I, mặc dù nhìn chung, với tư cách là một nhà sản xuất ô tô, công ty đang hoạt động ngày càng kém hiệu quả, chủ yếu trong bối cảnh cạnh tranh đang gia tăng nhanh chóng. Những tháng tới sẽ là một bài kiểm tra quan trọng để xem liệu Tesla có thể chuyển đổi tham vọng công nghệ của mình thành tăng trưởng bền vững và củng cố vị thế dẫn đầu của mình trên thị trường xe điện tương lai và các công nghệ mới nổi hay không. Thật vậy, chính triển vọng trong các ngành công nghiệp và nguồn doanh thu khác đang duy trì định giá của công ty ở mức rất cao. Nếu Musk không thuyết phục được các nhà đầu tư về tầm nhìn của mình, cổ phiếu của công ty có thể phải đối mặt với việc định giá lại nhanh chóng do định giá cao so với các đối thủ cạnh tranh.
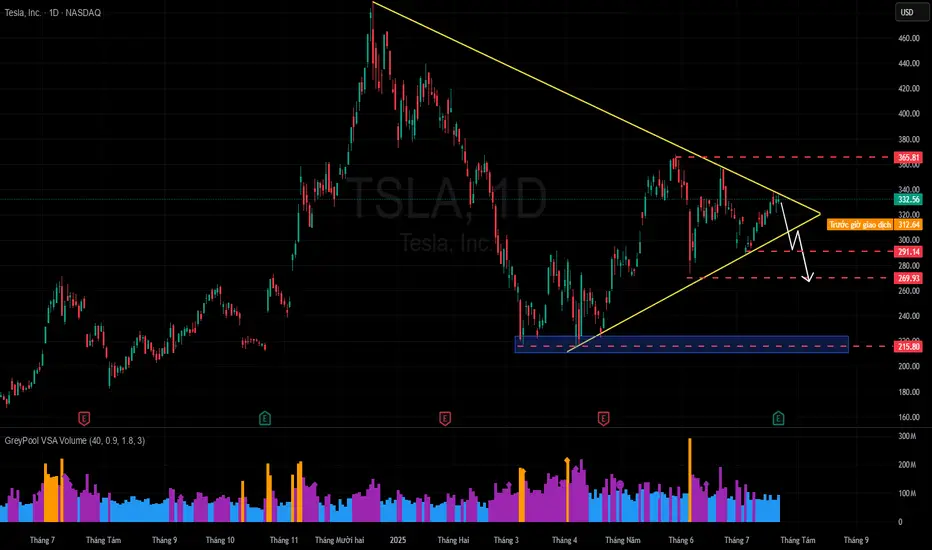
Biểu đồ cổ phiếu Tesla, khung D1:
Sau khi công bố báo cáo doanh thu vào rạng sáng nay, cổ phiếu của Tesla đang ghi nhận mức giảm hơn 6% ngoài phiên. Nếu vẫn giữ mức giảm này cho đến khi mở phiên hôm nay, giá sẽ tiếp cận đường xu hướng phía dưới. Trong trường hợp, giá lủng ra khỏi đường xu hướng này thì giá sẽ lao dốc khá nhanh để kiểm định lại vùng hỗ trợ quanh mốc $289.
Giá xuống 
 Giá lên
Google gặp rắc rối Với Apple AI? Xem 1 146 tiếp theo?Google gặp rắc rối Với Apple AI? Xem 1 146 tiếp theo?
Apple đã xác nhận rằng họ đang tích cực khám phá một trình duyệt web được thiết kế lại trên iPhone, iPad và Mac với trọng tâm là tìm kiếm được HỖ trợ BỞI AI. Sự thay đổi tiềm năng khỏi Google với tư cách là nhà cung cấp tìm kiếm mặc định trên thiết bị iOS, gây rủi ro trực tiếp cho hoạt động kinh doanh tìm kiếm Của Alphabet.
Cổ phiếu Alphabet đã giảm $14.11 (-8.54%) xuống 1 151.09 USD trên bản tin, phá vỡ dưới mức trung bình động 50 ngày ở mức 1 162.00 và mức thoái Lui Fibonacci 23.6% từ mức cao tháng hai và mức thấp tháng tư, sau khi tìm thấy mức kháng cự ở mức 38.2%.
Từ mức cao trong tháng hai, Alphabet hiện đã giảm 27,1%, với mức lỗ hàng năm là 21,1%.
Trong khi cổ phiếu vẫn ở trên mức thấp năm 2025 là 140,53 đô la, mức giảm để theo dõi bao gồm ~145,90 đô la. Khó khăn chồng chất, liệu Tesla có thể phục hồi? Những tín hiệu gần đây từ thị trường đang vẽ nên một bức tranh đa chiều về Tesla, không còn hoàn toàn là những gam màu tươi sáng như trước. Việc tạm hoãn ra mắt mẫu xe giá rẻ tại thị trường Mỹ, động thái giảm sản lượng xe Cybertruck gây nhiều tranh cãi, sự "soán ngôi" về doanh số xe điện mới tại "thánh địa" California và đáng chú ý nhất là mức giảm 13% trong doanh số toàn cầu so với cùng kỳ năm trước, tất cả đang đặt ra những dấu hỏi lớn về vị thế và tương lai của gã khổng lồ xe điện này.
Tạm hoãn ra mắt mẫu xe giá rẻ tại Mỹ
Quyết định trì hoãn việc tung ra mẫu xe giá rẻ tại Mỹ có thể được xem là một bước lùi chiến lược. Mẫu xe này được kỳ vọng sẽ là "con át chủ bài" giúp Tesla tiếp cận đông đảo người tiêu dùng hơn, đặc biệt trong bối cảnh thị trường xe điện ngày càng trở nên cạnh tranh với sự xuất hiện của vô vàn lựa chọn hấp dẫn từ các nhà sản xuất truyền thống lẫn những "tân binh". Việc chậm chân ở phân khúc này có thể khiến Tesla bỏ lỡ cơ hội vàng để củng cố thị phần và thu hút những khách hàng tiềm năng đang tìm kiếm một chiếc xe điện vừa túi tiền.
Cybertruck "Hụt Hơi"
Bên cạnh đó, việc giảm sản lượng Cyber Truck, một sản phẩm mang đậm dấu ấn tiên phong và thu hút sự chú ý toàn cầu, lại dấy lên những lo ngại về năng lực sản xuất hàng loạt của Tesla. Dù sở hữu thiết kế độc đáo và những tính năng ấn tượng, những khó khăn trong quá trình đưa Cybertruck đến tay người tiêu dùng có thể gây ảnh hưởng không nhỏ đến doanh thu và niềm tin của các nhà đầu tư. Liệu đây là hệ quả của những thách thức trong chuỗi cung ứng, sự phức tạp trong công nghệ sản xuất mới, hay đơn giản là nhu cầu thị trường không đạt được kỳ vọng ban đầu? Câu trả lời vẫn còn bỏ ngỏ.
Mất vị thế dẫn đầu
Một tín hiệu đáng chú ý khác đến từ California, thị trường xe điện lớn nhất và có tầm ảnh hưởng nhất tại Mỹ. Việc Tesla đánh mất vị trí dẫn đầu về doanh số xe điện mới tại đây là một lời cảnh tỉnh sâu sắc. "Thánh địa" một thời của Tesla giờ đây đang chứng kiến sự trỗi dậy mạnh mẽ của các đối thủ, cho thấy sự cạnh tranh khốc liệt và sự thay đổi trong sở thích của người tiêu dùng. Liệu lợi thế cạnh tranh độc nhất của Tesla đang dần bị thu hẹp, hay các đối thủ đã bắt kịp và thậm chí vượt lên về công nghệ và sự đa dạng sản phẩm?
Doanh Số Toàn Cầu Sụt Giảm
Doanh số toàn cầu giảm 13% so với cùng kỳ năm trước là một chỉ báo tổng quan về những thách thức mà Tesla đang phải đối mặt trên phạm vi toàn cầu. Sự sụt giảm này có thể là hệ quả của nhiều yếu tố cộng hưởng: sự cạnh tranh gia tăng từ các đối thủ trên khắp thế giới, những biến động kinh tế vĩ mô ảnh hưởng đến quyết định mua sắm của người tiêu dùng, hoặc thậm chí là sự thay đổi trong thị hiếu và nhu cầu về xe điện.
Dự báo kết quả tài chính quý 1/2025 ảm đạm
Thông tin về dự báo thu nhập quý 1 của Tesla càng làm sâu sắc thêm những thách thức mà công ty đang phải đối mặt. Theo dự kiến, doanh thu có thể chỉ giảm nhẹ dưới 1% xuống còn 21,18 tỷ USD, nhưng đáng chú ý hơn là mức giảm gần 8% trong thu nhập trên mỗi cổ phiếu (EPS) điều chỉnh, xuống còn 0,42 USD so với cùng kỳ năm trước. Điều này cho thấy, dù doanh thu có thể duy trì tương đối ổn định, nhưng lợi nhuận trên mỗi cổ phần lại chịu áp lực giảm, có thể do chi phí sản xuất tăng, áp lực cạnh tranh về giá, hoặc các yếu tố kinh tế vĩ mô khác. Một điểm đáng chú ý khác là sự khác biệt trong kỳ vọng của các nhà phân tích về giá cổ phiếu mục tiêu. Mức giá mục tiêu trung bình là 314,41 USD, cao hơn khoảng 30% so với giá đóng cửa gần đây, cho thấy một số nhà phân tích vẫn lạc quan về tiềm năng tăng trưởng dài hạn của Tesla. Tuy nhiên, con số này lại thấp hơn gần 50 USD so với mức giá mục tiêu trung bình trước báo cáo quý trước, ngầm báo hiệu sự thận trọng và có phần bi quan hơn trong đánh giá của giới phân tích về hiệu suất ngắn hạn của công ty.
Phân tích biểu đồ cổ phiếu Tesla, khung thời gian D1:
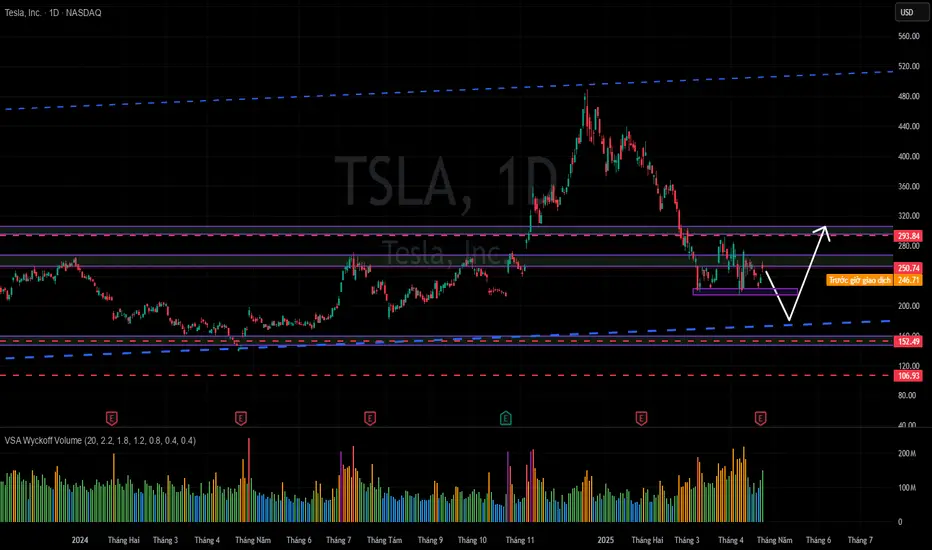
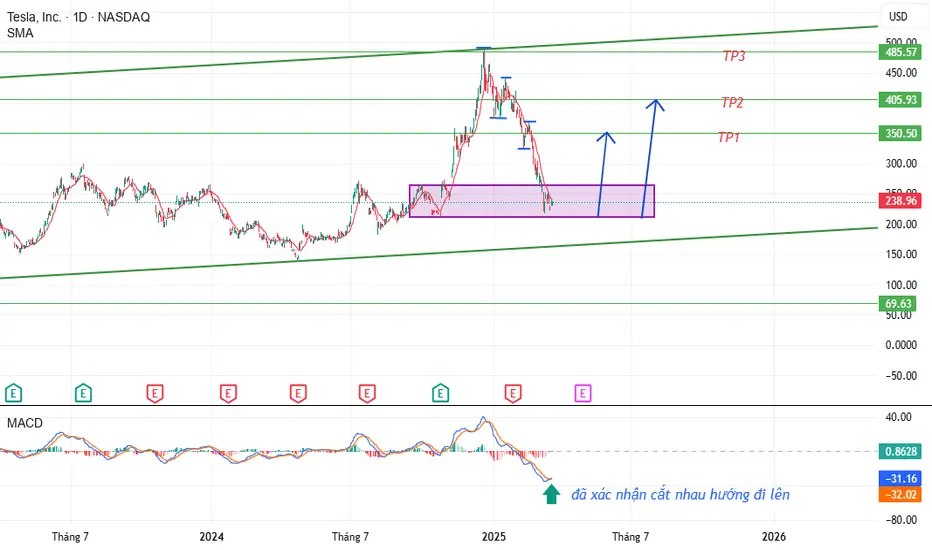
Giá cổ phiếu của Tesla đã giảm hơn 50% tính từ mức đỉnh lịch sử được thiết lập vào ngày 18/12/2024. Nguyên nhân là bởi sự yếu kém của công ty cũng như bối cảnh chung của thị trường đang rất thận trọng. Giá cổ phiếu chỉ tạm dừng đà giảm sau khi phản ứng với vùng hỗ trợ quanh mốc 220 USD/cp và những đợt điều chỉnh tăng trong ngắn hạn đã ngay lập tức xuất hiện.
Nhìn chung, xu hướng giảm vẫn là chủ đạo, nhưng chúng ta có cơ sở để kỳ vọng giá sẽ phục hồi trong thời gian tới. Một khối lượng lớn xuất hiện tại vùng đáy, chứng tỏ phe mua đã hài lòng với mức giá hiện tại để quay trở lại tranh chấp với phe bán, tạo ra những cây nến tăng với thân nến dài và rõ ràng. Tuy nhiên, đừng quên bối cảnh hiện tại của thị trường đang khá bất ổn và phố Wall vẫn còn nhiều dư địa cho việc tìm đáy mới, nên việc giá cổ phiếu Tesla tiếp tục giảm là điều gì đó không quá bất ngờ. Vì vậy, chờ đợi có tín hiệu đảo chiều hoặc một cấu trúc tăng rõ ràng sẽ an toàn hơn cho vị thế hiện tại của các nhà đầu tư. Giá xuống 
 Giá lên

 Giá lên

Giá lên 
Tuần lễ nhậm Chức: Cơ Hội Trong Meta, NZD, CAD và anna $TRUMPTuần lễ nhậm Chức: Cơ Hội Trong Meta, NZD, CAD và anna TRUMP
Lễ nhậm chức của Trump vào ngày 20 tháng 1 năm 2025, đánh dấu sự khởi đầu của một chương mới cho thị trường, với sự biến động tiềm năng từ các lệnh điều hành đến.
Tiền điện tử
Vào ngày 17 tháng 1 năm 2025, Donald Trump đã gây bất ngờ cho ngành công nghiệp này bằng cách tung ra một loại tiền điện tử meme, tức LÀ TRUMP, vốn đã đạt mức vốn hóa thị trường là 72 tỷ đô la Theo Axios. Các báo cáo chỉ ra rằng 80% nguồn cung của mã thông báo được kiểm soát bởi Các chi nhánh Của Tổ chức Trump, có khả năng thêm hơn 50 tỷ đô la vào Giá trị ròng Của Trump.
Ngoại hối
Một số nhà phân tích dự đoán đồng Đô La New Zealand và canada có thể dễ bị tổn thương trước sức mạnh của đồng đô la mỹ trong tuần này, kết hợp bởi cả hai quốc gia dự kiến sẽ công bố dữ liệu lạm phát vào ngày 21 tháng 1 năm 2025.
Cổ phiếu
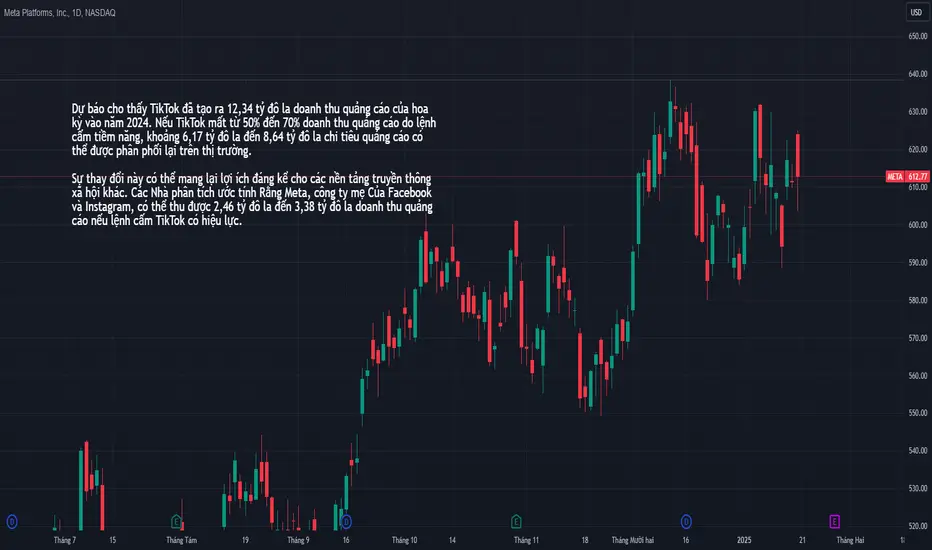
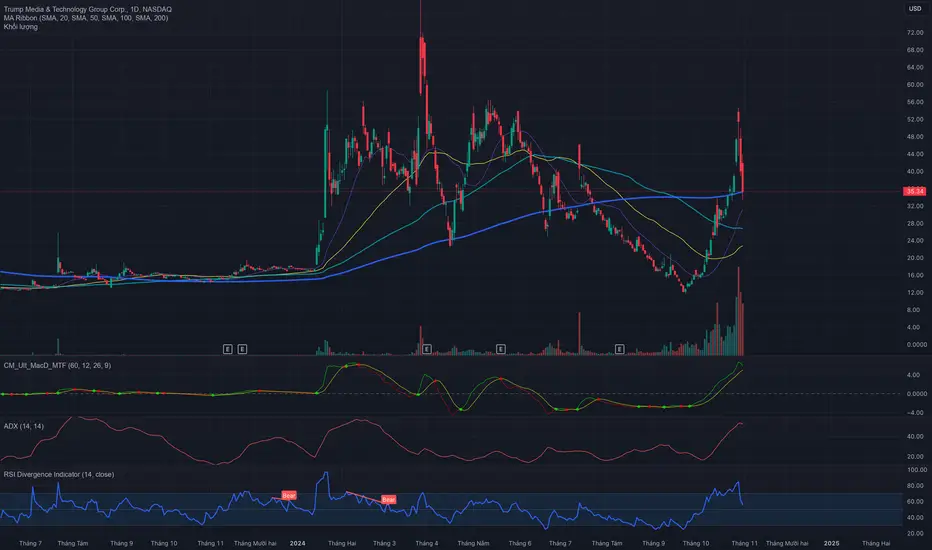
Tòa Án Tối cao hoa kỳ đã duy trì một đạo luật yêu cầu cha Mẹ Trung quốc Của TikTok, ByteDance, thoái vốn các hoạt động của hoa kỳ. Meta, YouTube Của Alphabet Và Snap Inc. có thể được hưởng lợi khi các nhà quảng cáo chuyển hướng chi tiêu. Tuy Nhiên, Trump đã chỉ ra kế hoạch ban hành lệnh hành pháp trì hoãn lệnh cấm, điều này có thể làm thay đổi những dự đoán này trừ khi Giám đốc Điều hành Meta Mark Zuckerberg có thể tận dụng thành công tình bạn mới tìm thấy của mình với chính quyền sắp tới. DJT (Trump Media & Technology Group Corp) sẽ đi về đâu?Từ diễn biến giá của biều đồ. Hãy cùng phân tích các yếu tố kỹ thuật như sau:
1. Phân tích giá và EMA:
Đường MA (Moving Average): Các đường MA ở đây gồm các MA ngắn hạn (20, 50) và dài hạn (100, 200). Ta thấy giá hiện tại đang nằm trên các đường MA chính này, cho thấy sự tăng giá mạnh mẽ gần đây.
📌 Xu hướng giá: Sau một đợt tăng giá mạnh vào tháng trước, giá đã chạm vùng kháng cự gần mức $50 trước khi giảm mạnh về vùng $35.34 hiện tại, điều này có thể là tín hiệu cho một sự điều chỉnh ngắn hạn sau khi giá đã đạt đỉnh tạm thời.
2. Chỉ báo MACD:
MACD nằm trong vùng tích cực (5.88), nhưng dấu hiệu chững lại có thể cho thấy sức mạnh của đợt tăng đang suy yếu.
📌 Đường MACD vượt qua đường tín hiệu từ trước đó, nhưng đang có dấu hiệu hội tụ, báo hiệu rằng động lượng tăng giá đang giảm dần. Đây có thể là tín hiệu đảo chiều trong ngắn hạn.
3. Chỉ báo ADX:
ADX (Average Directional Index) hiện tại là 52.21, cho thấy xu hướng tăng giá trước đó rất mạnh mẽ. Khi ADX trên 50, thường có nghĩa là xu hướng hiện tại rất mạnh và ít có khả năng bị đảo chiều ngay lập tức.
📌 Tuy nhiên, vì giá đang giảm nên cần cẩn thận vì ADX có thể giảm trong vài ngày tới, báo hiệu xu hướng yếu đi.
4. Chỉ báo RSI và Phân kỳ:
RSI (Relative Strength Index): RSI ở mức 55.77, vẫn nằm trong vùng trung tính nhưng đã giảm xuống từ vùng quá mua (>70).
📌 Điều này cho thấy áp lực bán đang gia tăng sau một thời gian dài áp lực mua.
Divergence: Có sự phân kỳ nhẹ trên RSI trước khi giá đạt đỉnh, 📌 đây có thể là một tín hiệu cảnh báo rằng đợt tăng giá có thể không bền vững.
5. Khối lượng giao dịch:
Khối lượng giao dịch cao vào những ngày giá chạm đỉnh, cho thấy lượng nhà đầu tư lớn tham gia chốt lời.
📌 Điều này cũng cho thấy có thể giá sẽ tiếp tục giảm trong ngắn hạn nếu khối lượng giao dịch tiếp tục giảm.
🛑 Kết luận và khuyến nghị giao dịch:
💠 Ngắn hạn: Biểu đồ cho thấy có thể có sự điều chỉnh trong ngắn hạn do động lượng giảm dần và sự chốt lời của các nhà đầu tư lớn. Mức giá hỗ trợ gần nhất có thể nằm ở vùng $30-$32, nơi đường MA 50 có thể cung cấp hỗ trợ.
💠💠 Dài hạn: Nếu giá duy trì trên các đường MA chính, xu hướng dài hạn vẫn có thể tích cực. Tuy nhiên, nhà đầu tư nên chờ xác nhận các tín hiệu tăng giá mạnh mẽ hơn (như MACD cắt lên hoặc RSI tăng trở lại).
⛔️ Chiến lược rủi ro: Đặt lệnh dừng lỗ dưới mức hỗ trợ quan trọng (gần $30) để hạn chế rủi ro. Đối với nhà đầu tư ngắn hạn, có thể xem xét chốt lời ở mức kháng cự khoảng $44 - $50 nếu giá quay lại vùng này.
=> Sẽ cập nhật các phân tích DJT liên tục ở link này  Giá lên

 Giá lên

Giá trị thương hiệu VinFast tăng vọt 142%Tin tức nổi bật về VinFast:
Công ty định giá thương hiệu uy tín toàn cầu Brand Finance vừa công bố báo cáo về 100 thương hiệu giá trị nhất và mạnh nhất Việt Nam năm 2024, trong đó 6 thương hiệu chủ chốt của Tập đoàn Vingroup Đều góp mặt. Đáng chú ý, giá trị thương hiệu VinFast đã tăng trưởng 142%, đạt 181 triệu USD, đánh dấu mức tăng ấn tượng chỉ sau một năm.
VinFast tiếp cận thêm một thị trường mới. Theo thông tin từ trang El Nuevo Día, mẫu xe điện của VinFast - VF8 sẽ được phân phối tại Puerto Rico thông qua chủ sở hữu của đại lý Auto1pr.com ở Ponce. Ông Jorge González, chủ tịch kiêm giám đốc điều hành của Auto1pr.com cho biết, “Khi khách hàng nhìn thấy VinFast VF8, họ sẽ nhận ra rằng đó là một chiếc xe bền bỉ, chất lượng cao và thiết kế tinh tế”.
Mặc dù có khởi đầu không như kỳ vọng ở Mỹ. Công ty chỉ bán được gần 1000 xe ở Bắc Mỹ vào năm ngoái. Năm nay, tình hình có vẻ khả quan hơn. Theo S&P Global Mobility, mẫu xe VF 8 đã có 1500 lượt đăng ký mua tại quốc gia này, dù thị trường xe điện toàn cầu và ở Mỹ đều chững lại.
Hãng xe điện Việt Nam muốn tăng sức hấp dẫn của dòng sản phẩm thứ hai VF 9 tại Mỹ bằng cách giảm giá khủng sát ngày giao lô hàng đầu tiên vào cuối tháng Chín. Dù vậy, mức giá này vẫn được định vị ở mức trung bình đến cao đối với xe điện ở Mỹ, và phải cạnh tranh trực tiếp với các thương hiệu nổi tiếng và lâu đời.
Các nhà đầu tư cũng sẽ cần lưu ý rằng VinFast chuẩn bị công bố Báo cáo thu nhập quý 2 dự kiến vào ngày 20/09 tới. Sẽ là động lực chính hỗ trợ đà tăng trưởng mới hoặc một lần nữa là sự nghi ngờ về tương lai của một công ty xe điện còn non trẻ ở trong một lĩnh vực nhiều cạnh tranh.
Biểu đồ cổ phiếu VinFast (VFS.US) khung thời gian D1
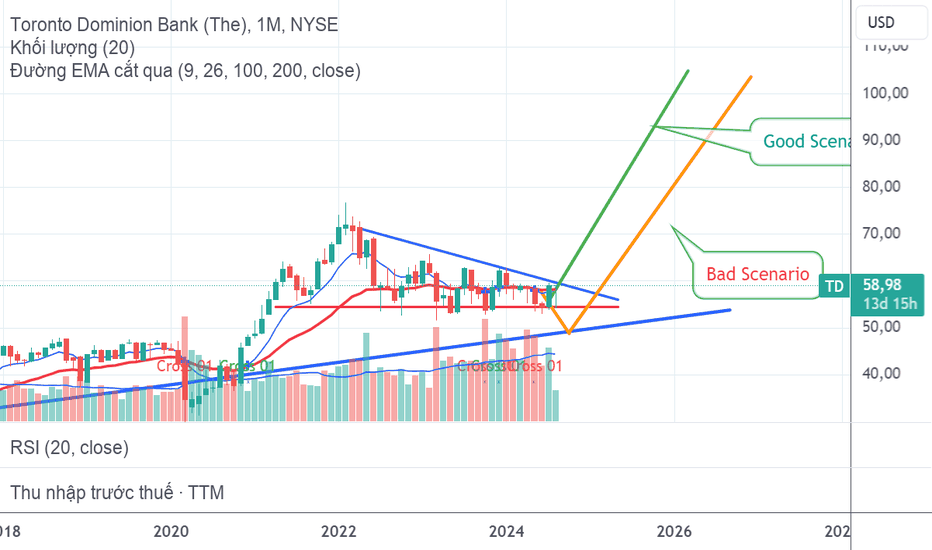
Giá cổ phiếu VinFast xuất hiện nhiều diễn biến tích cực trên biểu đồ với việc phá vỡ thành công cấu trúc tích lũy theo mô hình tam giác giảm (đường nét đứt). Xu hướng tăng có thể được đánh dấu từ đây để giá ít nhất leo trở lại mốc 5 USD/cổ phiếu.
Nếu động lực đủ mạnh giúp giá VFS vượt mức kháng cự trên, cổ phiếu có thể quay trở lại xu hướng tăng trưởng trung hạn. Đương nhiên, điều kiện tối thiểu vẫn là phá vỡ thành công đường trendline đi xuống (nét liền) đang chi phối thị trường vào lúc này.
Thêm vào đó, sau báo cáo CPI tối qua, thị trường chứng khoán Mỹ nhìn chung đã có những bước tiến mạnh mẽ. Tạo đà tâm lý tích cực cho các cổ phiếu vốn hóa thấp như VFS sớm bứt phá.  Giá lên

 Giá lên

Bốc hơi 26% - Cú sốc chưa từng thấyCổ phiếu của nhà sản xuất chip bán dẫn Mỹ (INTC.US) giảm gần 26% sau khi báo cáo kết quả kinh doanh quý 2. Công ty đang có kế hoạch cơ cấu lại nhân sự và sẽ cắt giảm 15.000 nhân viên (chiếm 15% trong tổng số khoảng 110.000 nhân viên làm việc toàn thời gian), chỉ giữ lại các vị trí làm việc toàn thời gian cần thiết để duy trì hoạt động. Quyết định này là một phần của chương trình cắt giảm chi phí (10 tỷ USD trong năm 2024).
Tuy nhiên, đó không phải là mối lo ngại lớn nhất đối với các nhà đầu tư. Kết quả kinh doanh yếu kém, cũng như dự báo của Intel và tin tức về cuộc điều tra của Bộ Tư pháp Hoa Kỳ nhắm vào Nvidia đang gây thêm áp lực lên ngành bán dẫn. Theo CEO Pat Galsinger, Intel cần phải thay đổi cách thức hoạt động, khi mà công ty đã không thể tận dụng được xu hướng AI để phát triển mạnh mẽ như những công ty đối thủ cạnh tranh. Kết quả là cổ phiếu của công ty đã ghi nhận mức giảm mạnh nhất kể từ tháng 10 năm 2000 (giai đoạn bong bóng dot-com).
Doanh thu: 12,83 tỷ USD so với dự kiến 12,94 tỷ USD (giảm 1% YoY)
Thu nhập điều chỉnh trên mỗi cổ phiếu (EPS): 0,02 USD so với dự kiến 0,10 USD
Đối với quý 3 năm 2024, Intel dự kiến doanh thu từ 12,5 - 13,5 tỷ USD, so với dự kiến của các nhà phân tích là 14,38 tỷ USD. Bên cạnh đó, công ty dự kiến EPS điều chỉnh sẽ là -0,03 USD/cổ phiếu thay vì dự kiến trước đó là 0,3 USD/cổ phiếu. Doanh số trong phân khúc trung tâm dữ liệu giảm 3% YoY xuống còn 3 tỷ USD, trong khi các đối thủ cạnh tranh thì ghi nhận mức tăng kỷ lục trong phân khúc này. Các nhà đầu tư coi đây là bằng chứng cho thấy Intel đang là 'kẻ thất bại' so với các đối thủ cùng ngành và là một ngoại lệ đối với cổ phiếu ngành bán dẫn. Doanh số trong lĩnh vực PC tăng 9% YoY, trong khi doanh số của Foundry Unit tăng 4% YoY lên mức 4,32 tỷ USD.
Quyết định dừng chia cổ tức
Công ty sẽ dừng việc chi trả cổ tức theo hàng quý (công ty đã duy trì việc chi trả cổ tức cho các cổ đông từ năm 1992), như một phần của chương trình cắt giảm chi phí và tăng dòng tiền tự do.
Intel dự định cắt giảm chi tiêu vốn (CAPEX) 20% trong năm nay, điều này khiến các nhà đầu tư lo ngại về việc khoảng cách với các đối thủ sẽ "mở rộng" hơn nữa. Các đối thủ đã tăng mạnh chi tiêu vốn để phát triển kinh doanh chip trong năm 2024.
Cho đến nay, các nhà đầu tư nhận thấy dấu hiệu sản phẩm của công ty yếu thế hơn hẳn khi so với các đối thủ cạnh tranh, những khoản đầu tư lớn đã không cải thiện được hoạt động kinh doanh của công ty. Giám đốc điều hành Gelsinger đã cảnh báo rằng quá trình chuyển đổi hoạt động của công ty sẽ không dễ dàng.
"Vì chi tiêu quá nhiều, lợi nhuận của công ty đã giảm sút nghiêm trọng, từ mức cao nhất là 60% giờ chỉ còn 35%. Công ty hy vọng sẽ cải thiện tình hình bằng cách tập trung vào sản xuất chip AI cho máy tính cá nhân và tự sản xuất chip thay vì thuê bên ngoài."
Intel dự kiến cắt giảm chi tiêu vốn (CAPEX) xuống còn 20 - 23 tỷ USD trong năm 2025, so với mức từ 25 - 27 tỷ USD trong năm 2024. Quyết định này một phần là do Mỹ cấm bán chip của Intel cho Huawei của Trung Quốc vào tháng 5 năm 2024.
Biểu đồ cổ phiếu Intel (INTC.US), khung D1
Gía cổ phiếu đã giảm xuống đến mức đáy trong hơn 10 năm qua. Ghi nhận một phiên có mức giảm lớn nhất trong lịch sử (trước đó là đợt giảm trong sự kiện bong bóng Dot - com năm 2000).