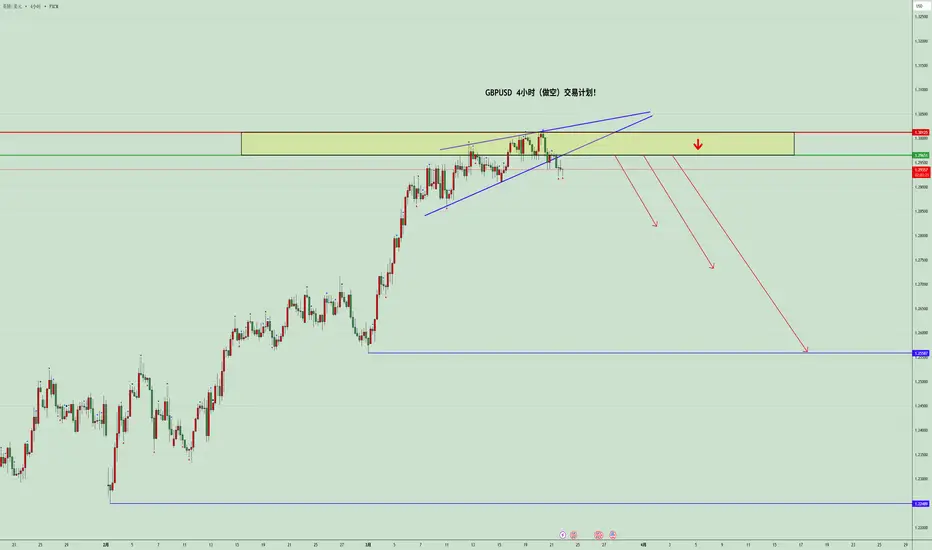
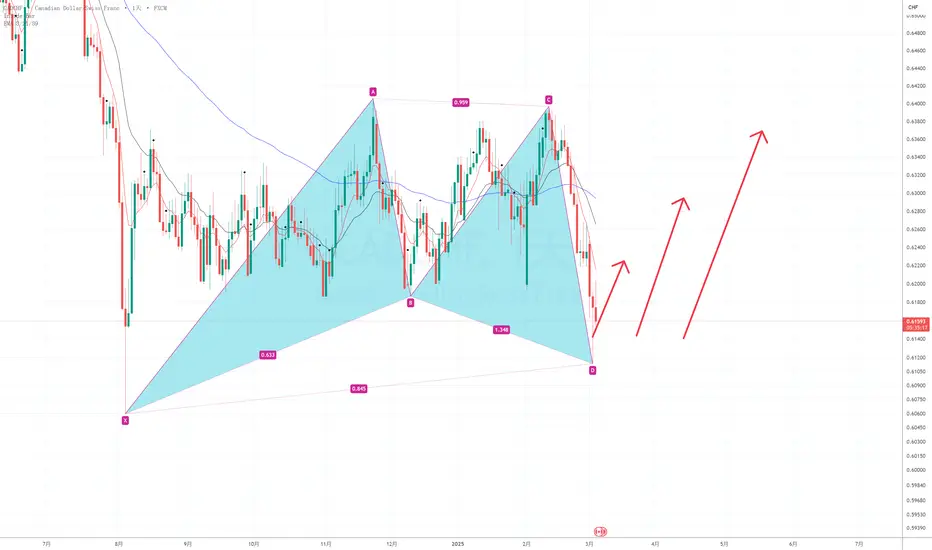
澳大利亚新西兰货币类似人民币,上涨没有上去,下来同步美元上涨要下来继续区间上下区间澳大利亚AUD 新西兰NZD货币 类似人民币, 美元指数下跌,它上涨,它没有上去, 那么 现在美元指数上去它下来 下来同步美元上涨 要下来继续区间上下区间边界确定 然后依旧是反转上涨。。由trade1638提供0
上涨这么多一个回调继续上涨,就看美元熊市,美元高空等相反的欧元低点区间太多了水平区间图中所示, 上边界刚好,可以都看下边界支撑位 同时→刚好回调之前下面区间的突破上涨的上边界 简单说之前跌破回头继续下跌 现在 重新回上边界 上不去,自然可以区间上下再来一次 压力给到人民币,RMB人民币这波升值没有下来, 就 是说美元指数下跌,人民币没有跟随下跌,就是变相贬值 现在美元要上去反弹上涨,人民币会继续跟随有往上的压力, 每次人民币区间下边界才破一点点,要是继续跟随美元上涨, 又会重新进入区间由trade1638提供6
埃尔多安的赌博是否正在动摇土耳其的未来?埃尔多安政府继续在地缘政治上采取高风险策略,与被认定为恐怖组织的团体保持直接或间接的联系。尽管美国等多国长期将其视为恐怖组织,埃尔多安政府依然与沙姆解放组织(HTS)维持战略联盟,以实现其在叙利亚的军事和政治目标。 这一冒险策略已对土耳其经济造成显著影响。投资者纷纷将资金从土耳其里拉兑换成美元,导致美元兑里拉(USD/TRY)汇率大幅攀升。由于对经济孤立的担忧日益加剧,以及可能面临制裁的风险——这或将切断土耳其与欧洲主要银行和贸易服务的联系——市场的波动性进一步加剧。 除经济挑战外,北约内部日益紧张的关系以及地区联盟的变动也加剧了不确定性。埃尔多安务实却充满争议的外交政策引发了人们对土耳其在北约未来角色的严重质疑。与此同时,与俄罗斯和伊朗等地区强国的关系变化,进一步加深了土耳其战略地位和经济前景的不确定性。做多由UDIS_View提供1
Societe Generale: USD/JPY- 200 DMA 可能限制上行空间美元/日元在 158.85 点形成的顶部低于去年在 162 点形成的顶部,导致其稳步回落。上周在 146.50 附近形成了中期低点。短暂的反弹已经出现。如果货币对无法突破 200-DMA 位于 151.30/152.00 的阻力位,则将面临持续下跌的风险。 下一个目标可能是 145 和 143.70/143。由SignalTech提供0
【交易自习室】美指到位情况下,美加蝙蝠形态入场美指到位618区域出现反应 美加同时小时蝙蝠到位 小时拐点1.4307 激进者蝙蝠做多,稳健者拐点上破后多 做多:1.427 止损:1.422 目标:2:1减仓后关注美指反抽做多由Vic-HE提供已更新 2
Scotiabank: EURUSD 短线技术分析在德国政府计划大幅提高基础设施和国防开支之后,德国 ZEW 投资者信心调查出现了严重的回升。3 月份的现状指数仍然疲软,为-87.6,但预期指数从 2 月份的 26.0 跃升至 51.6。议会将于今天对财政计划进行投票(上议院将于本周末投票),但在上周的会谈之后,批准几乎已成定局。这些计划将在未来几年为经济注入大量(3-4%/GDP)刺激资金。乌克兰和谈在边际上可能有助于欧元情绪。 欧元兑美元今早扩大涨幅至边际新高--略高于上周高点,但也略低于日线图上的 1.1065 回撤阻力位(1.12/1.01 走低的 76.4% 斐波)。不过,欧元的趋势看起来相当强劲,盘中、日线图和周线图上都有坚实的趋势动量信号支持涨势。这表明,欧元在小幅下跌(1.08 中/上方)时将获得坚实支撑,价格走势将以持续买盘为特征。如果突破 1.1065 点,则几乎可能升至 1.12。由SignalTech提供0
Societe Generale: EUR/USD-1.0750/20 可能提供支撑 欧元/美元近期突破多月底部后大幅上扬。上周在 1.0950 附近遇到中期阻力。短暂的回调正在形成,但 1.0750/1.0720 的 200-DMA 可能会提供支撑。只有突破这一阻力位,才会有更大的下跌风险。 1.0750/1.0720 防线可能导致持续上行。下一目标可能位于去年 9 月低点 1.0985/1.1000 和 1.1140。由SignalTech提供0
白宫朝令夕改挫伤美股,本周密集会议来袭不出所料,上周又是美国贸易政策主导的一周,参与者对特朗普总统在特定时间在“Truth Social”上发布的内容心生敬畏。然而,那些希望贸易不确定性开始消散的人却大失所望,因为关税政策的反复无常、前后不一又持续了一周。这种程度的政策不确定性也使得市场参与者无法准确定价风险,或预测未来的政策路径。 那股市下跌的锅能不能直接扣到特朗普头上呢?现在特朗普政府正在转移视线,让MAGA认为这是刮骨疗毒。商务部长卢特尼克上周在众多媒体露面中含蓄地证实了这一点,他指出,现任政府将从第四季度开始“掌控经济”。在此之前,请做好迎接坎坷的准备。 华尔街股市再次暴跌,标普500指数延续近期跌势,连续第四周下跌,较2月中旬创下的收盘纪录下跌逾 10%,还自2023年11月以来首次跌破200日移动平均线。由于股市“特朗普看跌期权”的想法现在已经完全消失,短期内进一步下跌的可能性确实存在。甚至过去几天的反弹很可能是介入机会。 从长期来看850日移动均线在判断长期熊牛上发挥着重要的作用,可以将200日均线作为短期判断,850日均线作为长期判断。 在贵金属领域,避险需求确实大放异彩,黄金再次闪闪发做多由Pepperstone提供1
美联储按兵不动、欧资加码中国消费股、通胀预期升温加剧市场变局行情回顾与市场反应: 外汇市场: 美元指数上周五冲高回落,仍徘徊在四个多月来的低位,收跌0.135%,报103.7。欧元兑美元上涨0.27%,至1.0876;欧元兑英镑涨0.48%,至0.8410;欧元兑瑞郎涨0.62%,至0.9626。美元兑日元上涨0.48%,至148.50,周线涨0.30%。 贵金属市场: 避险情绪推升金价盘中触及历史新高3004.91美元/盎司,随后回吐涨幅,最终收跌0.11%,报2984.42美元/盎司。现货白银未能收复34美元关口,最终微跌0.06%,报33.78美元/盎司。 原油市场: 市场权衡俄乌停火谈判的前景,国际油价反弹并录得单周上涨。WTI原油收涨0.54%,报66.9美元/桶;布伦特原油站上70美元关口,收涨0.6%,报70.23美元/桶。 股指市场: 美股三大指数集体上涨,道指涨1.65%,标普500涨2.13%,纳指涨2.61%。纳斯达克中国金龙指数涨2.69%。 欧股主要股指全线收涨,德国DAX30指数涨1.86%,英国富时100指数涨1.05%,欧洲斯托克50指数涨1.42%。 港股方面,恒指结束五连阴,收涨2.12%,报23959.9由easyMarkets提供1
EUR/USD,牛已至。 关键价位:1.1300(2025夏季左右) 目标:1.4000 周期:可能3年左右,2028年上旬 周线结构大牛,美元正式进入垃圾时刻。 一鲸落,万物生。 持续参与中~ 做多由flow442提供已更新 4
EURUSD欧美日线三个信号产生共振EURUSD欧美日线结构+斐波那契618+孕线下破信号看空 建议声明:此图文仅是个人观点看法,用来积累经验学习,跟单投资有风险,不建议投资。做空由xiangwei提供0
欧元日:到达左侧的关键位置后收针,右侧突破,偏多 4H:跌破关键位置,当前跌破位置肯定是要来测试,偏空 1H:4H 跌破后走了 1H 的回收,向下测试 4H 的确定性增加,偏空 总结:由于右侧日线目前还是多头趋势,应该尊重大级别,回踩下方区间可以观察是否有做多机会。由DAxxxxxxx提供1
Scotiabank: USDCAD 短线技术分析中性--价格信号表明,尽管近期市场波动剧烈,但加元仍有一定的韧性。美元兑加元昨日收盘变化不大,日线图上形成的 “十字星 ”蜡烛信号表明,美元向 1.45 低点区域的推进已经停滞(接近 3 月初美元涨势的峰值)。日线图至少支持美元短期见顶的观点,美元在6小时图上围绕昨日高点形成了一个看跌的外部区间。目前在 1.4525/50 应该有坚固的阻力,但加元也可能会小幅回升至 1.4400/05 的支撑位。若跌破此处,则目标指向 1.4350/75。由SignalTech提供1
Scotiabank: EURUSD 短线技术分析中性 - 欧元正在盘整。昨天在 1.0947 可能形成了一个小高峰,但欧元走高的基本趋势依然强劲,考虑到近期的交易模式,即强劲上涨后短暂盘整,然后再恢复涨势,欧元下跌的空间可能有限。欧元跌至 1.08 美元中/高位时将寻求支撑。日内支撑位为 1.0840/45。由SignalTech提供3
HSBC: EURUSD (美洲外汇早报)今天上午,围绕欧元的财政亢奋情绪依然存在,使其得以摆脱关税和谈判的动荡。从纸面上看,欧元今天上午的表现不应该很好。欧元近期的飙升主要建立在德国财政政策对经济增长提供更大支持的希望之上,欧洲其他地区或许也是如此。绿党的罗伯特-哈贝克(Robert Habeck)今天上午在谈到主要政党假设绿党支持财政提案时说:“显然他们算错了”。外汇市场似乎将这一评论视为可能达成协议前的谈判噪音。欧元也已经摆脱了对美国出口征收新关税和欧盟征收报复性关税的影响。贸易战的这一实际升级没有引起外汇市场的反应,表明这也被视为暂时的噪音,将得到解决。在欧元断崖式反弹之后,市场似乎乐于对这两方面抱有最好的希望,或者乌克兰停火的前景提供了一些看涨的抵消。 对于欧洲央行的发言人来说,今天是忙碌的一天,而克里斯蒂娜-拉加德(Christine Lagarde)已经给出了不置可否的平衡基调。欧洲央行行长指出,“在产能受限的部门,贸易分裂和国防开支增加原则上会推高通胀”--这对鹰派来说是个好消息。但她随后又补充道,“美国的关税也可能降低对欧盟出口产品的需求,并将中国的过剩产能转移到欧洲,这可能会推低通胀”--这让鸽派保持了活由SignalTech提供0
HSBC: EURUSD-上调年底预测对于欧元兑美元,我们将 2025 年年底的预测从 0.99 上调至 1.04。在最乐观的情况下(非我们的基本情况),扩张性财政支出有可能推动欧元兑美元走高。欧洲领导人正在失去对美国安全保护伞的信心,并急于从内部加强。这引发了一种新的紧迫感,让人想起对 2020 年大流行病的反应。如果这能推动更广泛的合作,并加强欧盟的经济治理,就能带来改革、投资和更强劲增长的正反馈循环。然而,我们离这一积极成果还有一段距离。毕竟,德国的财政方案还有待议会确认。尽管候任总理弗里德里希-梅尔茨的意图很明确,但财政计划的实施可能需要比计划更长的时间,并将取决于配套改革。短期内,欧元兑美元可能会在新一轮欧元融合乐观情绪的支撑下保持支撑,但贸易战仍对欧洲构成威胁。如果美国对从欧盟进口的商品征收关税,将损害地区和全球经济增长,尤其是在欧盟采取报复行动的情况下。我们认为,这将使欧元兑美元在未来几个季度逐步走低。不过,如果德国和欧洲出现更乐观的前景,我们会对风险保持警惕。由SignalTech提供0
欧元:德国议会的障碍不会困扰欧元德国准总理弗里德里希-梅尔茨(Friedrich Merz)在 3 月 25 日新一届议会就职前推动债务制动宪法改革的计划正面临重重障碍。昨天,获得 2/3 多数席位所需的绿党宣布将反对国防开支计划,并要求加强环境保障。 消息一出,欧元下跌,但很快反弹,因为有报道称绿党仍对谈判持开放态度,基民盟官员也对达成协议表示乐观。外汇市场继续为欧元定价,认为最好的情况是支出计划得以实施。 欧元区本周的日程安排较为轻松,因此德国政局和乌克兰-俄罗斯和谈的发展仍将是重中之重。不过,欧元/美元仍将主要受到来自美国的消息的刺激。作为次要驱动因素,欧洲央行成员开始发表会后讲话。昨天,鹰派人物约阿希姆-纳格尔(Joachim Nagel)表示,欧洲央行不会 “自动驾驶 ”削减政策,因此很难推测 4 月份的行动。今天我们将听到偏向鸽派的奥利-雷恩(Olli Rehn)的讲话,本周晚些时候还将听到其他众多理事会成员的讲话。 我们仍然倾向于欧元/美元走低,但由于美国国内风险挥之不去,而欧元的基本面已经改善,我们可能还没有达到顶峰。可能会上探 1.090,但我们认为 1.070 仍是未来一个月最合理的目标。由SignalTech提供3

 做空做空


 做空
 做多

 做多做多做多做多做空
 做多做多做空做空