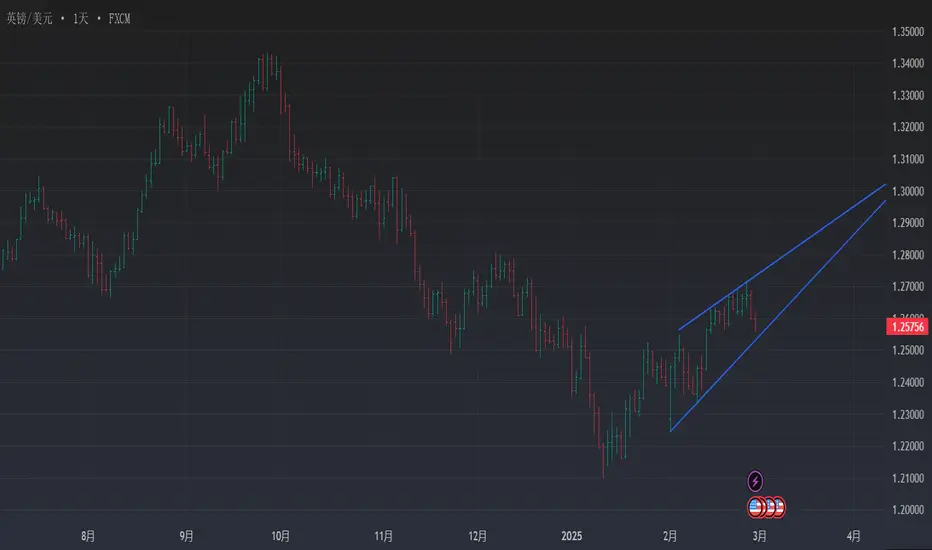
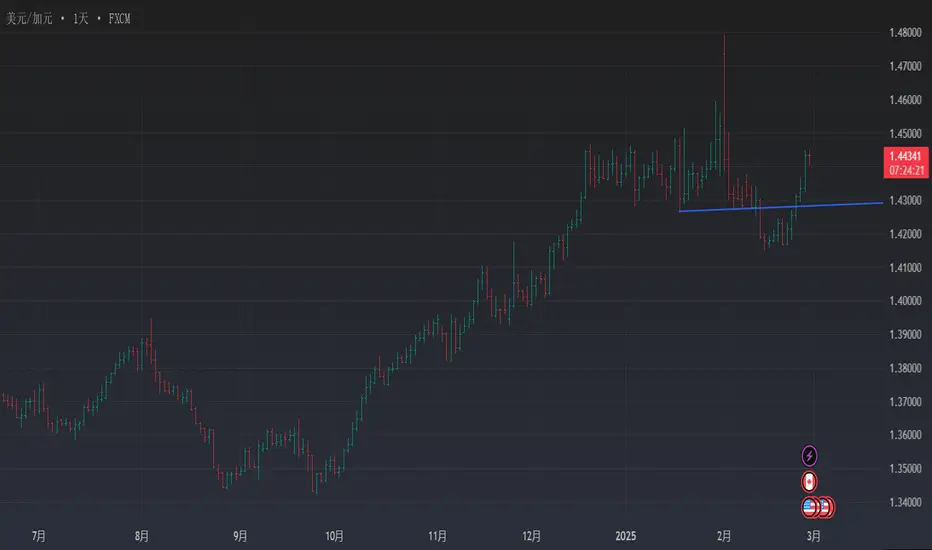
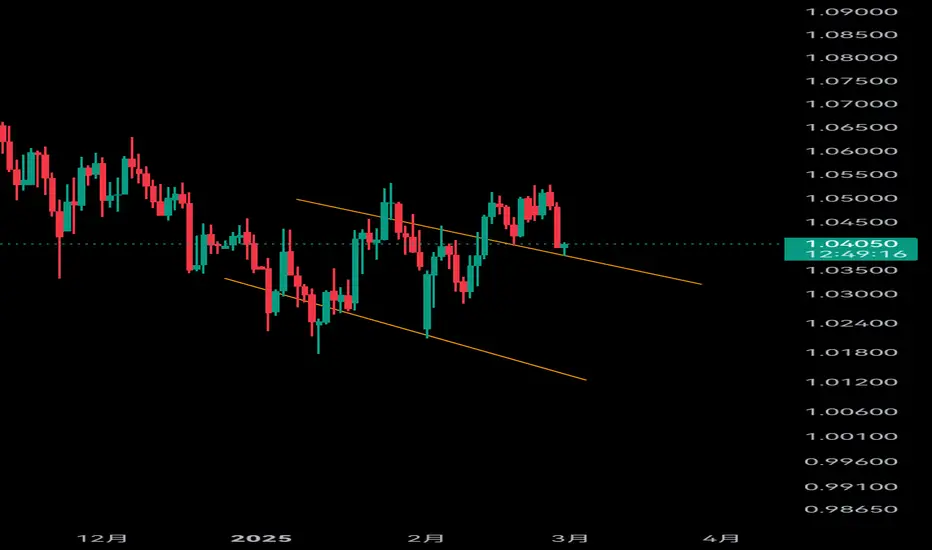
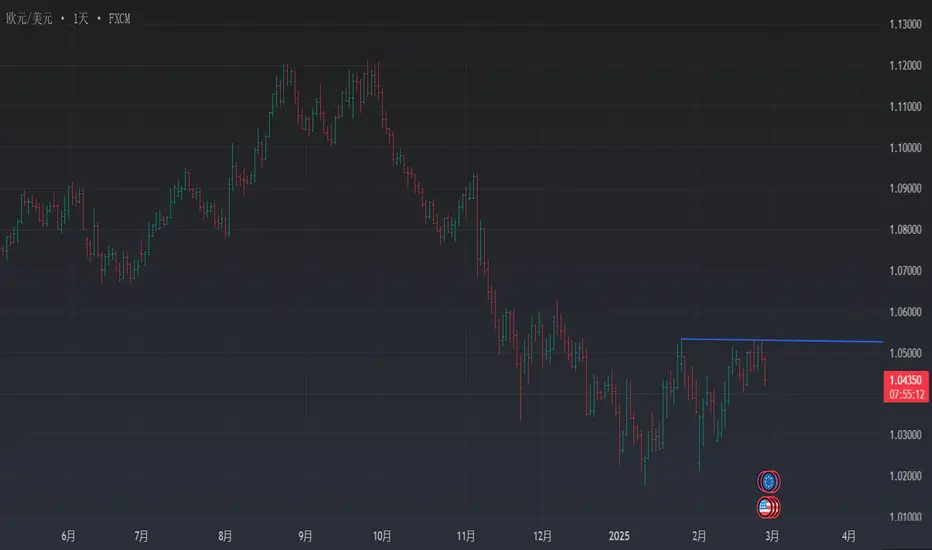
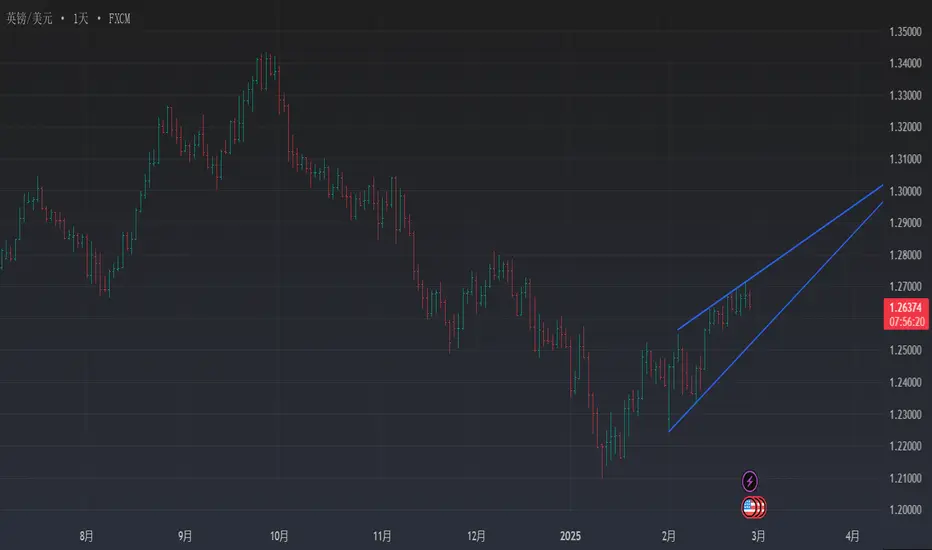
法國興業銀行: 英鎊/美元--趨向200-dma位1.2785/1.2810 英鎊/美元最近突破基礎,導致反彈延續。日線 MACD 已進入正數區域,突顯了上行動力。持續的上行趨勢可能持續至 200-DMA 1.2785/1.2810,這可能是潛在的阻力區域。 自 1 月以來繪製的上升趨勢線 1.2450 是近期支撐位。由SignalTech提供0
法國興業銀行: USDJPY- 148.60對於避免更深的回撤至關重要 美元/日元在158.85創出較2024年162創出的更低高點後,經歷了持續下跌。最近回吐了 200-DMA 並重新測試了 12 月低點 148.60,這是一個中期支撐位。日線 MACD 在出現負向背離顯示下跌動能盛行後跌破平衡線。 如果出現短期反彈,移動平均線 152.50 可能會提供阻力。無法突破 152.50 可能導致跌勢延續。下一個潛在支撐位可能位於 147/146.85 和 145 預測值。由SignalTech提供0
USDCAD 4小时级别 波段交易 做空USDCAD 4小时级别 波段交易 做空 做空理由: 成交量分布+看跌赛福形态+SMC看跌订单块+(看跌K线形态确认)=做空 小级别等回踩,找机会入场做空。 入场位1.46750附近,止损位放在1.48000. 第一目标位看1.44000附近,减半仓,推保护。 第二目标位看1.40750附近,再减半仓,推保护。 第三目标位看1.39600附近,再减半仓,推保护。 尾仓随它去,减仓推保护。做空由Jasmine-Flower提供2
AUDUSD 天图级别 波段交易 做多AUDUSD 天图级别 波段交易 做多 做多理由: 嵌套谐波形态+SMC聪明钱概念+成交量分布+(看涨K线确认)=做多 小级别等回踩,找机会入场做多。 入场位0.61260附近,止损位放在0.6800. 第一目标位看0.6400附近,减半仓,推保护。 第二目标位看0.6650附近,再减半仓,推保护。 第三目标位看0.6890附近,再减半仓,推保护。 尾仓随它去,减仓推保护。做多由Jasmine-Flower提供3
CACIB: USDCAD- 重回1.48?美国总统唐纳德-特朗普(Donald Trump)宣布将于 3 月 4 日如期对加拿大出口到美国的商品征收关税,这导致美元/加元跃升至 1.44 以上。由于所有的目光都集中在美国政府的关税行动上,今天的加拿大 GDP 数据不太可能分散人们的注意力,尤其是:(1)24 年第四季度的增长最初符合加拿大央行的预测,即季度环比反弹至 1.8%;以及(2)1 月份的初步估计值为 1.5%。 (2) 1 月份的初步估计可能面临一些季节性扭曲,原因是税收销售减免和关税宣布前的任何最终库存堆积。因此,与 2 月底相比,美元/加元在 3 月份的开局可能会更加波澜不惊。如果关税得以实施,美元兑加元有可能重上本月的十年高点 1.48,而如果特朗普再次退缩,我们的 Q125 预测值 1.41 仍将有效。做多由SignalTech提供1
欧元和美元是相反的,美元在常规方法眼里,就是一个双顶往下走没错,双顶回踩。继续下跌,本质上是区间的一个破位,回头继续往下走。,,这个在欧元上面也是类似的。 。 划线风格上的自然就是新的风格,短短的画线,,由trade1638提供0
JPM G10 外汇交易部:EURUSD- 由于对美国大选获胜后关税和政策变化的影响看法不一,市场仍存在不确定性。 - 美国例外论的论调有所减弱,导致其他地区的发展路径不明。 - 英伟达(Nvidia)的表现并未产生重大负面影响,市场关注的是美国劳动力市场和对DOGE的潜在影响。 - 做空美元兑日元的信念依然坚定,同时对其他地区的美元空头持谨慎态度。 - 近期走势包括战术性做空澳元和欧元,但面临迅速逆转。 - 20 国集团(G20)最高外汇外交官对近期日元走强的反击有限。 - 欧元兑英镑头寸维持不变,欧元兑美元多头因英镑流动而有所减少,兰特空头和孟加拉货币多头头寸开始显现成效。 - 欧元走势受到特朗普关税标题的影响,保持区间震荡,但财政方面的希望防止了欧元崩溃。由SignalTech提供0
JPM G10 外汇交易部:GBPUSD特朗普的表演依然精彩纷呈,他昨晚召开的首次内阁会议提供了更多丰富多彩的头条新闻,而关税的征收听起来似乎即将到来,但并不像某些人想象的那么快(就加拿大和墨西哥而言)。所有这一切都表明,尽管利率市场发生了变化,但仍很难扩大美元空头交易的承诺。月末的随机性也在影响市场,预计美元需求温和(看 WEI),但昨天英镑的表现明显优于其他货币,这只能被描述为流量驱动的走势--我们的流量净持平,但包括大型企业卖盘(2Z),被其他跟踪部分(RM 和 HF)抵消。这里的观点没有真正改变--鉴于重点是汽车(欧洲人正在积极解决这个问题),我不认为欧洲关税评论中有太多内容--因此保持欧元兑英镑的多头。0.8260/65 应在 0.8220 之前提供初步支撑,而 0.8300/10 仍是阻力位,英镑仍受制于 1.2550/60 和 1.2725/30。斯塔默今天将在美国与特朗普会面--不确定汇价会有太多反应。 由SignalTech提供0
{2025/2/27} 教yi园:2025年的USDCHF将一路向北!OANDA:USDCHF 2025年初,市场正在押注美国经济温和衰退的交易可能很快会进一步退场。 短期市场扰动因子是川普执行的关税政策导致市场波动,但并不应该美国重回增长轨道。 如果2025年欧元区在地缘政治缓和后进入阶段性的窗口喘息期,持续温和复苏,那么瑞士央行也会干预强势瑞郎。 从瑞士央行的态度来看,2025年初依然稳健,目标就是通胀控制、汇率管理与经济稳定,并不希望瑞郎过度升值。 瑞郎只有一种可能会成为避险资金青睐的港湾,就是意外的黑天鹅事件。 不过从现在图表上的结构来看,瑞郎这个多重底部感觉是一个巨大的泵,言下之意也可能会是强美元走势的结果。 强势的USDCHF对应的是强美元,这也意味着2025年美国和俄乌之间达成的交易将会让地缘政治的不确定性落幕,瑞郎也将失去避险属性,会进一步贬值。做多由Lifetime0426提供2
欧元:对乌克兰矿产协议有何看法?- 欧洲货币相对稳定,并积极对乌克兰矿产协议做出反应,可能预示著朝向美国安全保障的走向。 - 协议细节模糊,但与二战期间的租借法案有相似之处,暗示可能会交换军事装备以换取战略军事合作。 - 全面的美国安全保障可能进一步提振欧洲外汇,但由于最近美国外交政策的变化,仍存在不确定性。 - EUR/USD 正在接近 1.05,被认为是本季度交易范围的顶部,预计阻力将出现在 1.0530/50 左右,并可能回调到 1.04 或更低。 - 德国3月份的消费者信心略有下降,未来几天将公布该地区各种消费者和企业信心报告。 - EUR/USD 低于 1.0450 的交易水平可能减轻上行压力。做空由SignalTech提供1


 做空
 做多做多


 做多做多做多做空做多做多